
Nigeria Rechenzentrum-Rack-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
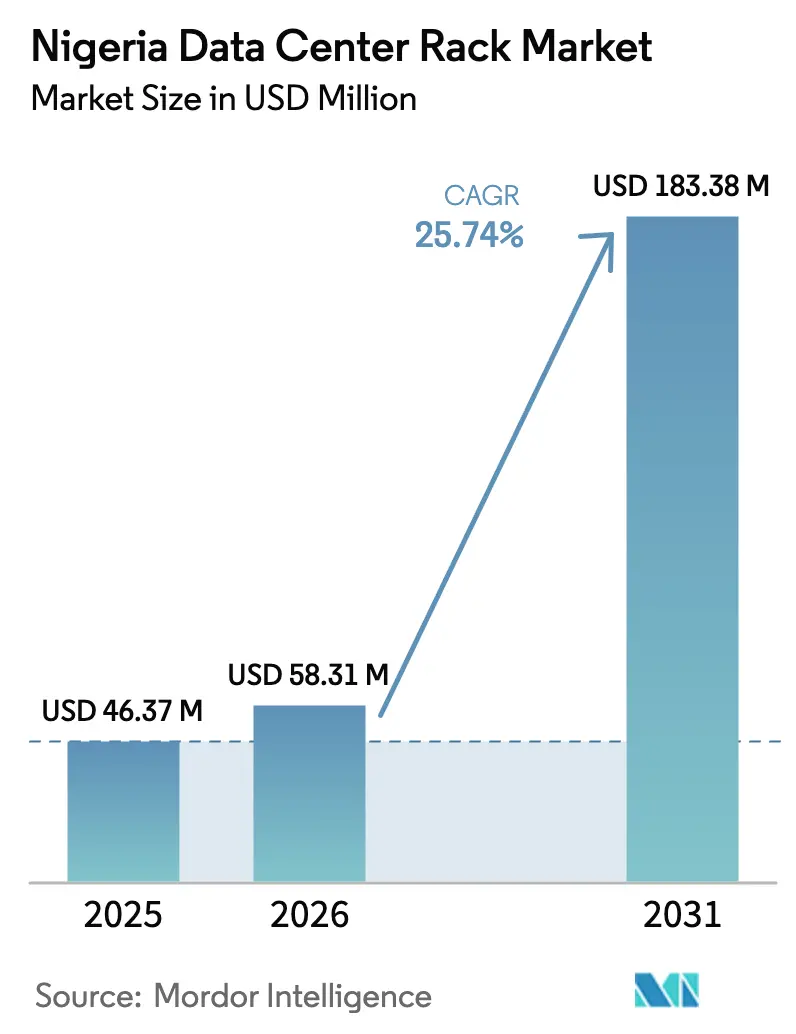
| Marktgröße im Basisjahr (2025) | 46.37 Millionen US-Dollar |
| Marktgröße (2026) | 58.31 Millionen US-Dollar |
| Marktgröße (2031) | 183.38 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 25.74 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nigeria Rechenzentrum-Rack-Markt Analyse von Mordor Intelligence
Die Größe des Nigeria-Rechenzentrum-Rack-Markts wird voraussichtlich von 46,37 Millionen USD im Jahr 2025 auf 58,31 Millionen USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 25,74 % über den Zeitraum 2026–2031 einen Wert von 183,38 Millionen USD erreichen. Der Wachstumsimpuls stammt aus staatlich vorgeschriebenen Datenlokalisierungsvorschriften, der explosionsartigen Verbreitung von Finanztechnologie sowie Investitionen von mehr als 20 Milliarden USD in Unterseekabel, die Lagos zum primären Interconnection-Hub Westafrikas gemacht haben. Schnelle Hyperscale-Ausbauten, ein Trend hin zu höheren 48U-Racks und der zunehmende Einsatz von Aluminiumrahmen zur Reduzierung der Bodenbelastung verändern die Investitionsprioritäten. Die Währungsabwertung treibt Betreiber hin zu in Naira abgerechneten Cloud-Diensten, während Diesel-zu-Solar-Mikronetzwerke als Absicherung gegen anhaltende Netzausfälle an Beliebtheit gewinnen. Internationale Marktteilnehmer wie Equinix, Vantage und Huawei Cloud bauen lokale Präsenzen aus, um Datensouveränitätsvorschriften einzuhalten, wobei einheimische Zulieferer von den lokalen Inhaltsquoten der NITDA und Steueranreizen profitieren, die inländisch montierte Rack-Systeme begünstigen.
Wichtigste Erkenntnisse des Berichts
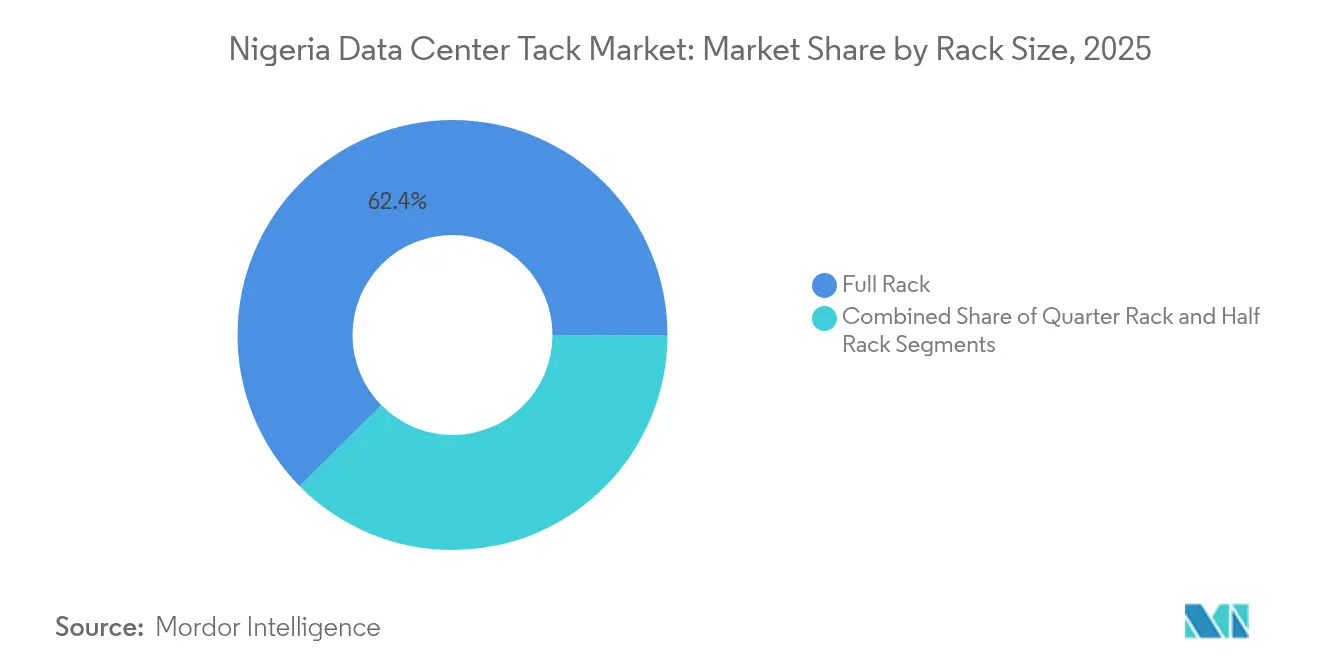
- Nach Rack-Größe entfielen im Jahr 2025 62,42 % des Nigeria-Rechenzentrum-Rack-Marktanteils auf Voll-Racks; Viertel- und Halb-Racks liegen weit dahinter, während Voll-Racks mit einer CAGR von 27,26 % bis 2031 expandieren.
- Nach Rack-Höhe hielten 42U-Einheiten im Jahr 2025 einen Marktanteil von 50,55 % am Nigeria-Rechenzentrum-Rack-Markt; 48U-Formate erzielen mit einer CAGR von 26,88 % das schnellste Wachstum bis 2031.
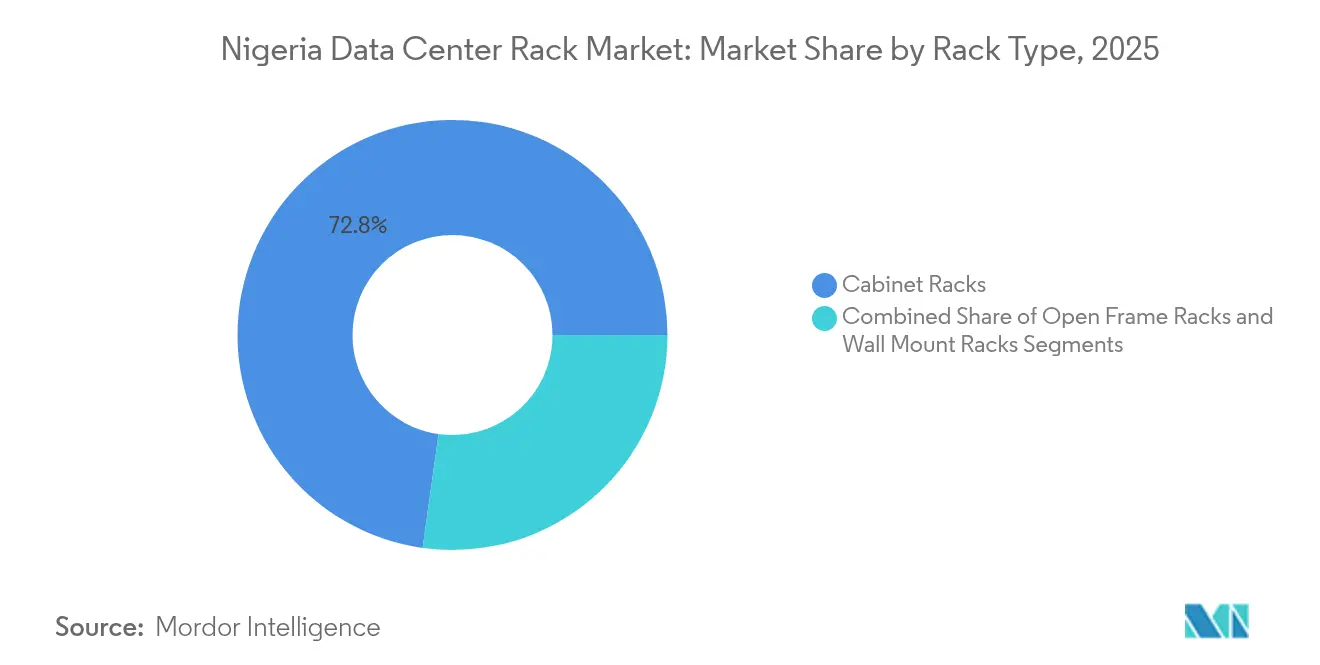
- Nach Rack-Typ kontrollierten Schranksysteme im Jahr 2025 einen Marktanteil von 72,78 % am Nigeria-Rechenzentrum-Rack-Markt, wobei geschlossene Lösungen mit einer CAGR von 26,21 % wachsen, da Sicherheitsstandards verschärft werden.
- Nach Rechenzentrumtyp führten Colocation-Anbieter mit 51,64 % Marktgröße am Nigeria-Rechenzentrum-Rack-Markt im Jahr 2025, während Hyperscale-Deployments die stärkste CAGR von 27,44 % verzeichnen.
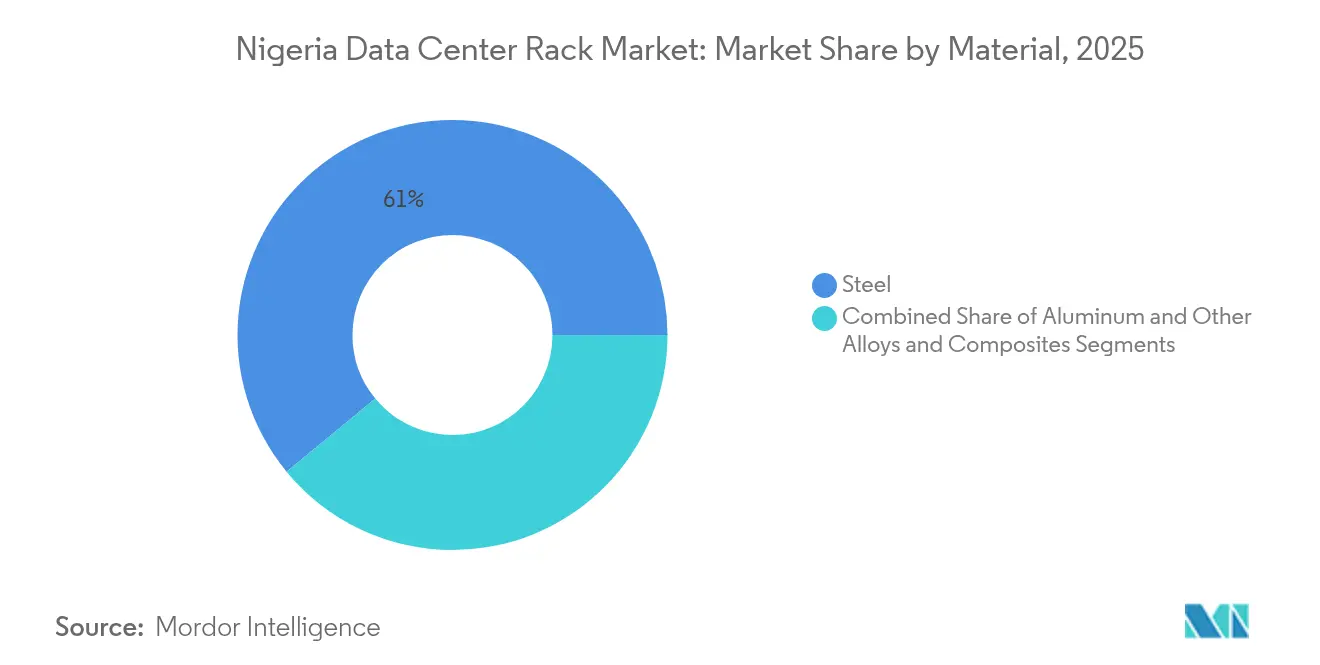
- Nach Material dominierten Stahlrahmen im Jahr 2025 mit 60,96 % der Nigeria-Rechenzentrum-Rack-Marktgröße; Aluminium-Alternativen beschleunigen sich mit einer CAGR von 26,39 % aufgrund gewichtsoptimierter Wirtschaftlichkeit.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Nigeria Rechenzentrum-Rack-Markt Trends und Erkenntnisse
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Cloud-Migrationsprozess durch BFSI und Telekommunikationsunternehmen | +6.8% | Lagos und Abuja | Mittelfristig (2–4 Jahre) |
| Lokale Inhalts-Hosting-Vorschriften | +5.2% | National (NITDA-durchgesetzt) | Langfristig (≥ 4 Jahre) |
| Anstieg der Unterseekabel-Anlandungen | +4.1% | Lagos, Ausstrahlungseffekt Süd-Süd | Kurzfristig (≤ 2 Jahre) |
| Hyperscale-Rack-Nachfrage von Finanztechnologie- und KI-Start-ups | +3.9% | Lagos, Abuja, Port Harcourt | Mittelfristig (2–4 Jahre) |
| Diesel-zu-Solar-Mikronetz-Nachrüstungen | +2.8% | Nördliche Bundesstaaten, nationaler Rollout | Langfristig (≥ 4 Jahre) |
| In Naira abgerechnete lokale Cloud-Preisgestaltung | +2.1% | National (Fokus auf KMU) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Cloud-Migrationsprozess durch BFSI und Telekommunikationsunternehmen
Banken und Mobile-Money-Betreiber erhöhen die Compute-Dichte, da sie auf Cloud-native Plattformen für Echtzeitzahlungen, Betrugsanalysen und 5G-fähige Edge-Dienste umstellen. Die Zentralbank von Nigeria hat die Cloud-Nutzung für Tier-1-Banken befürwortet, was die United Bank for Africa dazu veranlasste, einen Infrastrukturvertrag im Wert von 3 Millionen USD mit Huawei Cloud abzuschließen.[1]Zentralbank von Nigeria, „Rundschreiben zu Cloud-Diensten für den Bankensektor”, cbn.gov.ngTelekommunikationsgruppen, die auf eigenständiges 5G upgraden, benötigen außerdem Hochkapazitäts-Racks zur Unterstützung von Netzwerk-Slicing-Kernen, die in carrierneutralen Standorten gehostet werden. Die Nachfrage nach Voll-Racks steigt entsprechend an, was den Nigeria-Rechenzentrum-Rack-Markt in Richtung hyperscalefähiger Bodendesigns treibt, die durchschnittlich 15 kW pro Schrank aufnehmen können.
Lokale Inhalts-Hosting-Vorschriften
Die NITDA-Leitlinien für nigerianische Inhalte in der Informations- und Kommunikationstechnologie sowie das Datenschutzgesetz von 2023 verpflichten öffentliche Stellen und regulierte Branchen zur inländischen Datenverarbeitung, was eine eigenständige Nachfrage nach inländischen Flächen schafft. Ausländische Cloud-Anbieter müssen lokale Einrichtungen partnerschaftlich nutzen, erwerben oder aufbauen und dabei häufig inländisch montierte Stahlracks erwerben, um Beschaffungsvorschriften zu erfüllen. Dieser Rahmen schützt den Nigeria-Rechenzentrum-Rack-Markt vor ausländischem Wettbewerb und verlängert die Geräteaustauschzyklen, was die adressierbare Basis für lokale Hersteller vergrößert.
Anstieg der Unterseekabel-Anlandungen stärkt die Konnektivität in Lagos
Die Anlandungen der Systeme 2Africa und Equiano haben die internationale Bandbreite vervierfacht und die Latenz zwischen Lagos und Europa auf unter 60 ms reduziert. Verbesserte Backhaul-Wirtschaftlichkeit zieht Hyperscale-Cloud-Knoten an, die höhere 48U-Racks bevorzugen, um die Rechenleistung pro Quadratmeter zu maximieren. Während Lagos eine Konnektivitätsdividende genießt, bestehen Bedenken, dass Straßenbauarbeiten an der Küstenstraße Kabelrouten gefährden könnten, was Betreiber dazu veranlasst, innerstädtische Glasfaserschleifen zu diversifizieren und in redundante schrankseitige Stromisolierung zu investieren.
Hyperscale-fähige Rack-Nachfrage von Finanztechnologie- und KI-Start-ups
Flutterwaves tägliche Last von 500.000 Transaktionen und Opayas Latenzsenkungsvertrag mit Huawei Cloud veranschaulichen einen Anstieg KI-gestützter Finanztechnologiedienste, die GPU-optimierte Schränke erfordern.[2]Flutterwave Corp., „Verarbeitungsmeilensteine und Infrastruktur-Fußabdruck”, flutterwave.comInländische Cloud-Anbieter reagieren mit in Naira bepreisten Angeboten, die Kunden vor Devisenschwankungen schützen. GPU-Cluster benötigen 7 kW–20 kW pro Rack, was die Aluminium-Adoption im Nigeria-Rechenzentrum-Rack-Markt für Wärmeleistung und Gewichtseinsparungen beschleunigt.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronische Netzunzuverlässigkeit und Dieselkosten | -8.2% | National; akut in den nördlichen Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Mangel an rack-qualifizierten Ingenieuren | -4.7% | Lagos und Abuja | Mittelfristig (2–4 Jahre) |
| Währungsbedingter Anstieg der Rack-Importpreise | -3.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Brandschutzversicherungsprämien | -1.8% | Vorwiegend Lagos, Ausbreitung auf andere Metropolen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Netzunzuverlässigkeit und steigende Dieselkosten
Nigeria erlitt im Jahr 2024 und Anfang 2025 mehrere landesweite Stromausfälle, was Betreiber zwang, Dieselgeneratoren bis zu 14 Stunden täglich zu betreiben. Die Kraftstoffpreise stiegen nach der Abschaffung von Subventionen stark an, was die Betriebskosten für 1-MW-Standorte um bis zu 1 Million USD jährlich erhöhte. Betreiber setzen nun Solar-Hybrid-Mikronetze und Lithium-Ionen-Speicher ein, die die Diesellaufzeit bei Pilotprojekten unter der Leitung von Daystar Power um 26 % reduzieren.[3]Daystar Power, „Hybrid-Solarlösungen reduzieren den Dieselverbrauch um 26 %”, daystar-power.comDennoch erschweren intermittierende erneuerbare Energien die Rack-Kühlung, was die Nachfrage nach vollständig geschlossenen Schränken mit Gangcontainment verstärkt, um ASHRAE-Klasse-A1-Bedingungen aufrechtzuerhalten.
Mangel an rack-qualifizierten Rechenzentrumsingenieuren
Die rasche Beschleunigung des Nigeria-Rechenzentrum-Rack-Markts hat die Verfügbarkeit von Uptime-zertifizierten Technikern übertroffen. Microsofts Schließung einer kleinen Lagos-Einrichtung im Jahr 2024, die teilweise auf Personalengpässe zurückgeführt wurde, unterstreicht diese Lücke. Regierungsinitiativen wie das 3MTT-Programm zielen darauf ab, bis 2027 3 Millionen Technologen zu zertifizieren, aber Fähigkeiten in der Rack-Installation, Wärmekartierung und Sammelschienensystemen sind nach wie vor knapp, was die Inbetriebnahme-Vorlaufzeiten verlängert und die Expansionsgeschwindigkeit begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Die Einführung von Voll-Racks verankert Hyperscale-Ausbauten
Voll-Racks sicherten sich im Jahr 2025 einen Marktanteil von 62,42 % am Nigeria-Rechenzentrum-Rack-Markt und expandieren mit einer CAGR von 27,26 %, da Hyperscale-Mieter 42U-48U-Schränke mit 15 kW standardisieren, um Compute-Flächen zu konsolidieren. Equinix' Lagos-Campus verdeutlicht diese Präferenz, indem er ausschließlich Voll-Schränke an multinationale Kunden vermietet, um einheitliche Stromversorgungsleisten und strukturierte Verkabelung durchzusetzen. Viertel- und Halb-Racks bleiben Optionen für KMU, aber strenge lokale Inhaltsgesetze, die Unternehmensdaten im Inland verankern, schaffen Anreize für Banken und E-Commerce-Plattformen, ganze Workload-Cluster zu migrieren, was die durchschnittliche Rack-Auslastung über 80 % hebt.
Der Effizienzvorsprung ergibt sich aus Skaleneffekten bei Kühlung und Stromverteilungseinheiten: Betreiber können gemeinsame Kühlaggregat-Einheiten über zusammenhängende Reihen hinweg einsetzen und dabei die Kundentrennung über Smart-Lock-Türen aufrechterhalten. Große Schränke ermöglichen auch eine gleichmäßige Gewichtsverteilung, was die Fliesenbelastung in älteren Rechenzentren reduziert, die von Tier II auf Tier III aufgerüstet wurden. Da Rechenzentrumsgänge auf Heißgang-Containment umstellen, verbessern größere Racks die Luftströmungsmuster und erleichtern den Einsatz von Rückwand-Wärmetauschern, was Voll-Schränke zu einem langfristigen Standardelement im Nigeria-Rechenzentrum-Rack-Markt macht.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Rack-Höhe: 48U-Türme maximieren die Dichte unter Leistungsgrenzen
Während 42U mit einem Anteil von 50,55 % die dominante Formfaktor bleibt, steigen 48U-Einheiten mit einer CAGR von 26,88 %, da Betreiber vertikale Flächen nutzen, ohne die Weißraumflächen zu vergrößern. Die Marktgröße des Nigeria-Rechenzentrum-Rack-Markts für 48U-Einheiten wird bis 2031 voraussichtlich 36,2 Millionen USD überschreiten und Workloads aufnehmen, die GPU-Beschleuniger und Top-of-Rack-Switches mit hoher Portanzahl erfordern.
Betreiber wägen jedoch die erhöhte Bauhöhe gegen Bodenbelastungsgrenzen ab; Aluminiumschienen verringern die Gesamtschrankmasse um bis zu 25 %, was den statischen Lastdruck auf Doppelböden mindert. Die Kabelmanagementkomplexität steigt mit zusätzlichen Rackeinheiten-Steckplätzen, was eine stärkere Einführung von vertikalen Sammelschienen und Glasfaser-Overhead-Rinnen begünstigt. Umgebungssensoren, die in 4-Rackeinheiten-Abständen montiert werden, helfen dabei, Einlasstemperaturen innerhalb der ASHRAE-Grenzwerte zu halten und thermische Schichtung in hochaufragenden Schränken zu minimieren – eine Priorität für missionskritische Mieter, die den Nigeria-Rechenzentrum-Rack-Markt dominieren.
Nach Rack-Typ: Schranklösungen erfüllen Sicherheits- und Compliance-Anforderungen
Schrankeinhausungen hielten im Jahr 2025 einen Marktanteil von 72,78 % und werden mit einer CAGR von 26,21 % wachsen, da Unternehmen ihre physischen Sicherheitsrichtlinien verschärfen. Versicherungsunternehmen verlangen nun vollständig abgedichtete Racks mit Biometrie-Türen für Standorte über 1 MW, nachdem es 2024 in zwei Lagos-Laboren zu kleineren Bränden kam. Geschlossene Schränke isolieren die Ausrüstung der Mieter und ermöglichen abgestufte Containment-Zonen, die ISO-27001- und PCI-DSS-Audits entsprechen, die beide unter nigerianischen Finanztechnologieunternehmen verbreitet sind.
Open-Frame-Racks bleiben in Netzwerkverteilungsräumen bestehen, wo die Luftzirkulation an erster Stelle steht, aber städtische Luftfeuchtigkeit und Staub, begünstigt durch den Harmattan-Wind, erschweren solche Deployments. Wandmontage-Einheiten dienen entfernten Basisstation-Unterkünften zur Unterstützung von 5G-Edge-Diensten, doch die Volumina bleiben im Vergleich zu Schranksendungen marginal. Die Integration elektronischer Schwenkgriffe, Wärmesonden und DCIM-Gateways ist in Premium-Schränken Standard, was deren anhaltende Dominanz im Nigeria-Rechenzentrum-Rack-Markt festigt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Nach Rechenzentrumtyp: Hyperscale-Knoten kurz davor, Colocation zu überholen
Colocation-Anbieter kontrollierten im Jahr 2025 51,64 % der Nigeria-Rechenzentrum-Rack-Marktgröße, aber Hyperscaler schreiten mit einer CAGR von 27,44 % voran, da globale Cloud-Anbieter sich für westafrikanischen Traffic positionieren. Airtel Africas 38-MW-Standort und Kasi Clouds Doppelhallenausbau weisen jeweils mehr als 3.000 Racks in 48U-Layouts auf. Lokale Inhaltsvorschriften ermutigen Cloud-Anbieter, mit akkreditierten einheimischen Partnern zu co-lokalisieren, anstatt über Weitverkehrspeering aus Südafrika zu arbeiten.
Edge-Micro-Rechenzentren, oft containerisiert, unterstützen 5G-Backhaul und Video-Stream-Caching in Sekundärstädten. Dennoch begrenzt die eingeschränkte Backhaul-Redundanz außerhalb von Lagos und Abuja ihre Rack-Anzahl. Über den Prognosehorizont hinaus zeichnet sich ein Wendepunkt ab, an dem Hyperscale-Knoten den Colocation-Weißraum übertreffen, was die Nachfragekurven neu gestaltet und vertikal integrierte Rack-und-Strom-Beschaffungsstrategien im Nigeria-Rechenzentrum-Rack-Markt verankert.
Nach Material: Aluminium gewinnt an Bedeutung, da die Verdichtung zunimmt
Stahlrahmen behielten im Jahr 2025 einen Anteil von 60,96 % dank lokaler Fertigungsnetzwerke, die Import-Vorlaufzeiten verkürzen. Währungsschwankungen erhöhen die Kosten für importierten Edelstahl, doch lokale Stahlwerke halten die Preise für Baustahl relativ stabil, was inländische Schrankmonteure schützt. Gleichzeitig erzielen Aluminiumracks eine CAGR von 26,39 %, da leichtere Legierungen Bodenrenovierungen vereinfachen, bei denen die statische Last unter 1.500 kg pro Fliese begrenzt ist. Korrosionsbeständigkeit ist ein weiterer Treiber: salzhaltige Atlantikluft beeinträchtigt Küstenanlagen, was Betreiber wie Africa Data Centres dazu veranlasst, pulverbeschichtetes Aluminium für neue Hallen zu spezifizieren.
Verbund- und Hybridmaterialien bleiben eine Nische, die für spezialisierte Umgebungen wie Ölserviceplattformen in der Nähe von Port Harcourt vorgesehen ist, wo elektromagnetische Abschirmung erforderlich ist. Langfristig könnten Gesamtbetriebskostenmodelle, die Kraftstoffeinsparungen durch einfacheren Transport und schnellere Installation berücksichtigen, Aluminium zur Parität im Nigeria-Rechenzentrum-Rack-Markt bringen, insbesondere da hochdichte KI-Cluster zunehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Der Nigeria-Rechenzentrum-Rack-Markt konzentriert 77,35 % der installierten Schränke in der Metropole Lagos und nutzt fünf Unterseekabel-Anlandestationen, die die Transitlatenz nach Europa und in die USA reduzieren. Der Rack-Fußabdruck der Stadt wuchs im Jahr 2024 um 24 %, angetrieben durch Equinix' LG2.3-Erweiterung und Africa Data Centres' 10-MW-Halle, die beide von Banken und globalen SaaS-Firmen vorab gemietet wurden. Lagos bietet reichlich Dark-Fiber-Routen und Nähe zu Afrikas geschäftigstem Finanztechnologie-Cluster, was vollständig geschlossene 48U-Racks zur Standardspezifikation für Neubauten macht.
Abuja bildet den zweitgrößten Cluster des Landes und beherbergt Galaxy Backbones Tier-IV-Campus sowie mehrere Bundesbehörden-Pods, die von lokalen Serverräumen migrieren. Geringere Luftfeuchtigkeit und weniger salzhaltige Winde verlängern die Hardware-Lebensdauer, doch intermittierende Netzversorgung zwingt Betreiber, Dieselreserven für 48-Stunden-Stromausfallszenarien zu dimensionieren.
Regulatorisches Umfeld
Die Nachfrage nach Rechenzentrums-Racks in Nigeria wird von Anforderungen an die Datensouveränität und Erwartungen an die Cloud-Beschaffung des öffentlichen Sektors geprägt, die von mehreren Behörden durchgesetzt werden. Die Nigerian Data Protection Commission (NDPC) verwaltet die Einhaltung gemäß dem Nigeria Data Protection Act 2023, während die Leitlinie zu Nigerian Content in ICT der NITDA die Verarbeitung im Inland und die lokale Beteiligung an ICT-Lieferketten stärkt, was sich auf lokal montierte Racksysteme für regulierte und regierungsnahe Einsätze erstrecken kann.
Im Oktober 2025 veröffentlichte die NITDA die National Cloud Policy 2025, die einen Ansatz zur Datenklassifizierung einführt, der die Anforderungen an die lokale Datenhaltung für sensiblere Datensätze verschärft und eine Cloud-First-Haltung für föderale öffentliche Einrichtungen formalisiert. Rechenzentren fallen zudem unter den Rahmen zum Schutz der Critical National Information Infrastructure (CNII), der vom Office of the National Security Adviser (ONSA) überwacht wird, und Einrichtungen, die Konnektivitätsdienste bereitstellen, überschneiden sich mit den Lizenzanforderungen der Nigerian Communications Commission (NCC) für Telekommunikations- und Internetinfrastruktur. Diese Kontrollen begünstigen tendenziell compliance-orientierte Schrankracks, überprüfbaren physischen Zugang und stärker standardisierte Bereitstellungspraktiken in Lagos und aufstrebenden sekundären Standorten.
Wettbewerbslandschaft
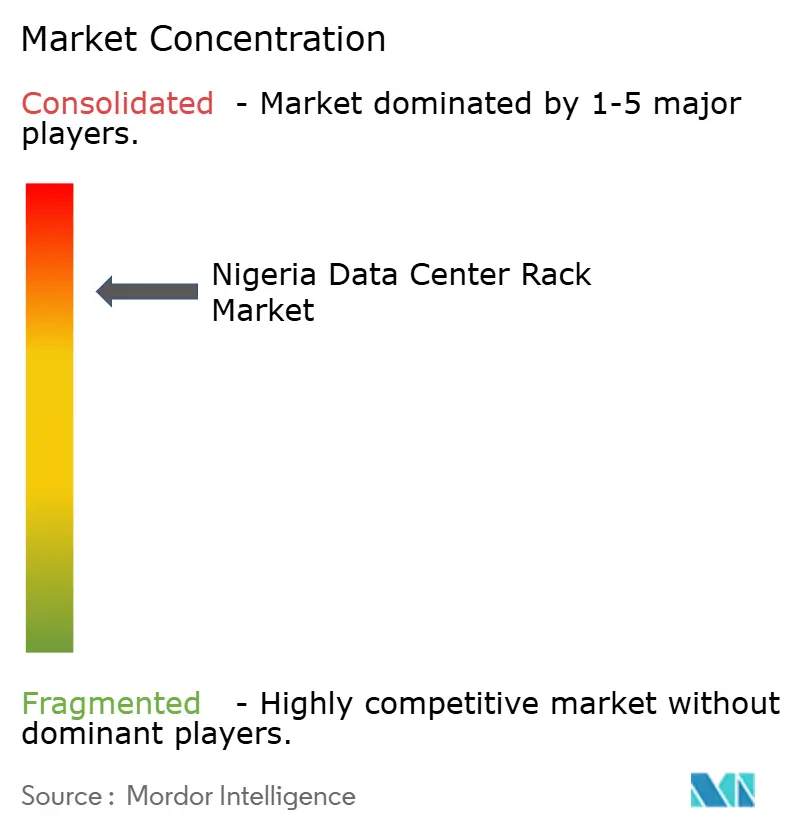
Der Nigeria-Rechenzentrum-Rack-Markt ist mäßig fragmentiert. Equinix, das seine MainOne-Akquisition im Wert von 320 Millionen USD abgeschlossen hat, verfügt über den größten Einzelfußabdruck und vorgelagerte Kontrolle über den MDXi-Kabelanlandungs-Weißraum. Africa Data Centres und Rack Centre folgen, und skalieren beide über 10 MW mit modularen Design-Templates, die 42U- und 48U-Racks für schnelle Hallenreplikation standardisieren.
Ausrüstungsanbieter Schneider Electric, Vertiv und Eaton konkurrieren mit integrierten Rack-Strom-Kühlungspaketen. Schneiders 2024 geschlossener Pakt mit NVIDIA liefert schlüsselfertige KI-Pods mit bis zu 80 kW pro Schrank, die auf Finanztechnologie-Risikoanalyse-Workloads abzielen. Vertivs Lithium-Ionen-USV-Linie zielt auf Hyperscale-Knoten ab, die einen PUE unter 1,4 anstreben – entscheidend im dieselschweren Nigeria. Eaton differenziert sich durch lokale Montagepartnerschaften im Bundesstaat Ogun, die Bestellzyklen verkürzen und NITDA-Beschaffungsquoten erfüllen.
Marktführer der Nigeria-Rechenzentrum-Rack-Branche
Equinix (MainOne)
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Chance liegt in der geografischen Ausweitung von Nigerias Interconnection- und Colocation-Präsenz über Lagos hinaus, was die inkrementelle Rack-Nachfrage in neuen Metropolregionen und entlang alternativer Glasfaser- und Seekabelrouten unterstützt. Die Einführung des carrier-neutralen Rechenzentrums PR1 durch Equinix in Port Harcourt bietet einen zweiten Ankerpunkt für carrier-neutrale Kapazität, und das Unternehmen kommunizierte zudem einen Investitionsplan über 140 Millionen US-Dollar (angekündigt im April 2025) im Zusammenhang mit dem Ausbau der Internet- und Digitalinfrastruktur im Süden. Rack-Anbieter, die Konfigurationen standortübergreifend standardisieren können, dürften davon profitieren, einschließlich Schrankoptionen von 42U bis 48U, die auf höhere Rechendichte ausgelegt sind.
Eine weitere Chance ist die compliance-getriebene Rückverlagerung von Workloads im Zusammenhang mit staatlichen Cloud-Beschaffungsregeln, die sich in den Aufbau und Erneuerungszyklen inländischer Kapazität übersetzen kann. Die National Cloud Policy 2025 der NITDA erhöht zusammen mit ihrem Zertifizierungsansatz für Cloud-Service-Provider (CSP) und dem staatlichen Marktplatzmodell die Anforderungen an die Cloud-Bereitstellung im Inland. Dies verlagert die Ausgaben tendenziell hin zu neuen Rechenzentrumshallen und Nachrüstaktivitäten in zertifizierten Umgebungen, wobei die Beschaffung häufig sichere, geschlossene Schränke bevorzugt, die für integriertes Monitoring und Stromverteilung bereit sind, während gleichzeitig der Raum für lokale Montage und Dienstleistungen (Installation, Containment und Nachrüstung) erweitert wird, die Betreibern helfen, die Anforderungen an lokale Wertschöpfung zu erfüllen und die Importabhängigkeit zu verringern.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Central Bank of Nigeria (CBN) erließ eine Anweisung, wonach Banken, Fintechs und Zahlungsunternehmen ihre Transaktionsdaten bis zum 1. Januar 2027 von ausländischen Cloud-Servern in inländische Rechenzentren migrieren müssen. Die Anweisung beschleunigt die Datenlokalisierung und erhöht die Nachfrage nach inländischer Rechenzentrumskapazität und damit verbundenen Dienstleistungen in Nigeria.
- Februar 2026: Equinix eröffnete sein carrier-neutrales Rechenzentrum PR1 in Port Harcourt, das als Landepunkt für das Seekabel 2Africa dient und als zweiter digitaler Ankerpunkt für Nigeria außerhalb von Lagos fungiert. Die Entwicklung erweitert die regionale Interconnection und stärkt Nigerias Optionen im Bereich Datenhosting.
- November 2025: Equinix – Das Unternehmen kündigte eine Investition von 22 Millionen US-Dollar für sein LG3-Rechenzentrumsprojekt in Lagos an, das 610 Quadratmeter Colocation-Fläche bereitstellen soll. Die Investition erweitert Equinix' Präsenz in Lagos und stärkt Nigerias Position als Interconnection-Hub für Fintech- und Digitaldienste.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der nigerianische Markt für Rechenzentrums-Racks die Umsätze, die mit Racks erzielt werden, die zur Unterbringung von IT-Ausrüstung in Rechenzentrumsräumen in Nigeria verwendet werden, sowohl bei Neuinstallationen als auch bei Ersatzbeschaffungen, wie sie von Betreibern und Unternehmen erworben werden.
Ausschlüsse: Nicht erfasst werden Server, Strom- und Kühlungsausrüstung, Gebäudebau, Arbeitskosten für die Installation auf Rack-Ebene oder laufende Managed Services.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Sonstige Höhen (52U und individuell)
- Nach Rack-Typ
- Schrank- (geschlossene) Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrumtyp
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstanbieter-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
- Nach Material
- Stahl
- Aluminium
- Sonstige Legierungen und Verbundwerkstoffe
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, das Nachfrageumfeld und die Realitäten der Lieferkette abzubilden, die den Rack-Einkauf in Nigeria prägen. Wir stützten uns auf öffentliche Indikatoren wie Ankündigungen von Rechenzentrumsprojekten, Signale zur Digitalisierung des öffentlichen Sektors sowie Handels- und Kostenfaktoren, die sich auf die Kosten importierter Racks auswirken.
Zu den überprüften Quellen gehörten Handelsstatistiken der nigerianischen Zollbehörde und der Häfen, makroökonomische Reihen der NBS, Veröffentlichungen von NITDA und NCC, Konnektivitätsindikatoren der ITU sowie Normreferenzen wie TIA-942 und ISO/IEC-Leitlinien für Rechenzentren. Wir überprüften zudem Unternehmensunterlagen, Investorenpräsentationen und glaubwürdige Branchennachrichten. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie Import-Export-Aufzeichnungen auf Sendungsebene verwendet, um richtungsweisend wichtige Eingaben zu überprüfen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Befragungen
Wir befragen Rechenzentrumsbetreiber, Rack-Distributoren, Bauunternehmen und Unternehmens-IT-Käufer in Nigeria im Rahmen von Expertengesprächen und Umfragen. Ihre Antworten klären Rack-Anzahlen, Auslastung, Austauschzyklen, lokale Preise, Importabhängigkeit und geplante Kapazitäten und helfen, Lücken zwischen Projektbelegen und Lieferanten- oder Käuferschätzungen zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 18% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem geplante und aktive Rechenzentrumskapazität in Nigeria in Rack-Nachfrage übersetzt und anschließend unter Verwendung lokal getesteter durchschnittlicher Verkaufspreise nach Racktyp und -höhe in Wert umgerechnet wurde. Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie etwa Kanalprüfungen mit Distributoren und Integratoren sowie stichprobenartig ermittelte durchschnittliche Verkaufspreise multipliziert mit geschätzten Stückzahlen bei wichtigen Bauprojekten, was uns half, Lücken zu korrigieren, in denen öffentliche Projektdaten begrenzt sind.
Zu den im Modell verwendeten Eingaben gehörten angekündigte im Vergleich zu im Bau befindliche Kapazitätszeitpläne, durchschnittliche Rack-Dichtebereiche nach Rechenzentrumstyp, das Verhältnis zwischen geschlossenen Schrankracks und offenen Gestellen, Verschiebungen hin zu 45U und darüber sowie Trends bei Einfuhrzöllen und der Weitergabe von Wechselkurseffekten, die die Preisdurchsetzung beeinflussen. Für die Prognose wurde eine Szenarioanalyse rund um den Zeitpunkt der Inbetriebnahme von Projekten und die Preisgestaltung verwendet, wobei ein Basisszenario auf den Erwartungen von Betreibern und Anbietern für den nächsten Bauzyklus beruhte. Wo die Sichtbarkeit auf Einheitsebene bei kleineren Standorten schwach war, wurden Annahmen anhand von Flächenproxys und typischen Regeln für den Rack-Abstand begrenzt und anschließend erneut durch Interviews validiert.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden auf mehrere Arten überprüft, damit die endgültige Zahl für Nigeria realistisch bleibt. Wir verglichen implizite Rack-Zahlen und Preisgestaltung mit unabhängigen Signalen wie bekannten Standorterweiterungen, öffentlichen Kapazitätsreferenzen und handelsbezogenen Kostenbewegungen und untersuchten anschließend etwaige ungewöhnliche Sprünge vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wurde durchgeführt, um Berechnungen, Umfangsabgleiche und Währungsumrechnungen erneut zu überprüfen. Auslöser für eine erneute Kontaktaufnahme wurden verwendet, wenn eine Annahme von den Angaben der Befragten abzuweichen schien. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa größere Anlageneröffnungen, Projektverzögerungen oder starke Wechselkursverschiebungen. Vor der Auslieferung wird ein erneuter Durchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Die Marktgröße des nigerianischen Rechenzentrums-Rack-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Racks in Nigeria können weit auseinanderliegen, da Unternehmen nicht immer dasselbe erfassen und ihre zeitlichen Annahmen zu Projekten und Preisen sich unterscheiden können. Unterschiede zeigen sich auch, wenn eine Schätzung Racks als reinen Hardware-Umsatzpool behandelt und eine andere angrenzende Kosten einbezieht.
Die Tabelle zeigt eine deutliche Streuung um den Wert für 2025, und im Modell von Mordor Intelligence beschränkt sich die Zählung auf Rack-Hardware-Umsätze innerhalb nigerianischer Rechenzentren. Die Preisgestaltung basiert auf dem Verhältnis zwischen Schrankracks und offenen Gestellen sowie lokalen Import- und Wechselkurszeitpunkten und nicht auf gebündelter Ausstattung oder Dienstleistungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 46,37 Mio. USD (2025) | |
| Regionale Unternehmensberatung A | 60,00 Mio. USD (2025) | Umfasst Rack-Installation und Containment-Ausstattung und geht von einer schnelleren Verschiebung hin zu 48U-Bereitstellungen an den meisten Standorten aus, was den impliziten durchschnittlichen Verkaufspreis im Vergleich zu einer reinen Hardware-Betrachtung erhöht. |
| Fachzeitschrift B | 38,00 Mio. USD (2025) | Erfasst nur im jeweiligen Jahr in Betrieb genommene Standorte und verwendet ältere Wechselkursannahmen, was den auf importierte Schränke entfallenden Wert verringert und die Erfassung der im Bau befindlichen Nachfrage verzögert. |
Insgesamt betrachtet ergeben sich die Abweichungen hauptsächlich daraus, was mit Racks gebündelt wird, sowie daraus, wie schnell angenommen wird, dass neue Kapazität in installierte Schränke übergeht und zu welchem lokalen Preis. Indem wir den Umfang und die Eingabevariablen explizit halten und diese anschließend mit Rückmeldungen aus den Vertriebskanälen abgleichen, bleibt unsere Schätzung auf nachvollziehbare, wiederholbare Schritte zurückführbar, die Käufer nachvollziehen und einem Stresstest unterziehen können.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des Nigeria-Rechenzentrum-Rack-Markts?
Der Markt hat im Jahr 2026 einen Wert von 58,31 Millionen USD und wird voraussichtlich bis 2031 183,38 Millionen USD erreichen.
Welche Rack-Größe dominiert nigerianische Rechenzentren?
Voll-Schränke halten einen Marktanteil von 62,42 % und wachsen mit einer CAGR von 27,26 %, da Hyperscale-Mieter 42U–48U-Flächen standardisieren.
Warum gewinnen 48U-Racks an Beliebtheit?
Betreiber setzen 48U-Formate ein, um die Compute-Dichte zu maximieren, ohne die Bodenfläche zu erweitern – ein entscheidender Effizienzschritt angesichts hoher Energiekosten.
Wie wirken sich lokale Inhaltsvorschriften auf ausländische Cloud-Anbieter aus?
NITDA-Vorschriften verlangen eine inländische Datenhaltung und zwingen internationale Cloud-Anbieter dazu, mit nigerianischen Einrichtungen zu kooperieren oder diese zu erwerben, um compliant zu bleiben.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Nigeria Rechenzentrums-Servermarkt Nigerias Server, unterteilt nach Anlagengröße und Tier.
- USA Rechenzentrums-GPU-Markt Nachfrage nach GPUs in den USA, aufgeteilt nach Einsatzart, GPU-Typ und Interconnect.
- Markt für Container-Rechenzentren Nordamerika Modulare Bauten in Nordamerika, unterteilt nach Containergröße, Komponentenmodul und Tier.
- Markt für Künstliche-Intelligenz(KI)-Rechenzentren im Nahen Osten und in Afrika KI-Anlagen im Nahen Osten und Afrika, aufgeteilt nach Anlagentyp, Komponente und Tier.
- Markt für physische Sicherheit in Rechenzentren Nigeria Physische Sicherheit in Nigeria, aufgeteilt nach Lösungstyp und Servicetyp.
- Saudi-Arabien Hyperscale-Rechenzentrum-Markt Hyperscale-Standorte in Saudi-Arabien, unterteilt nach Anlagentyp, Komponente und Tier.



