
Naturstein Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 39.64 Milliarden US-Dollar |
| Marktgröße (2031) | 49.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
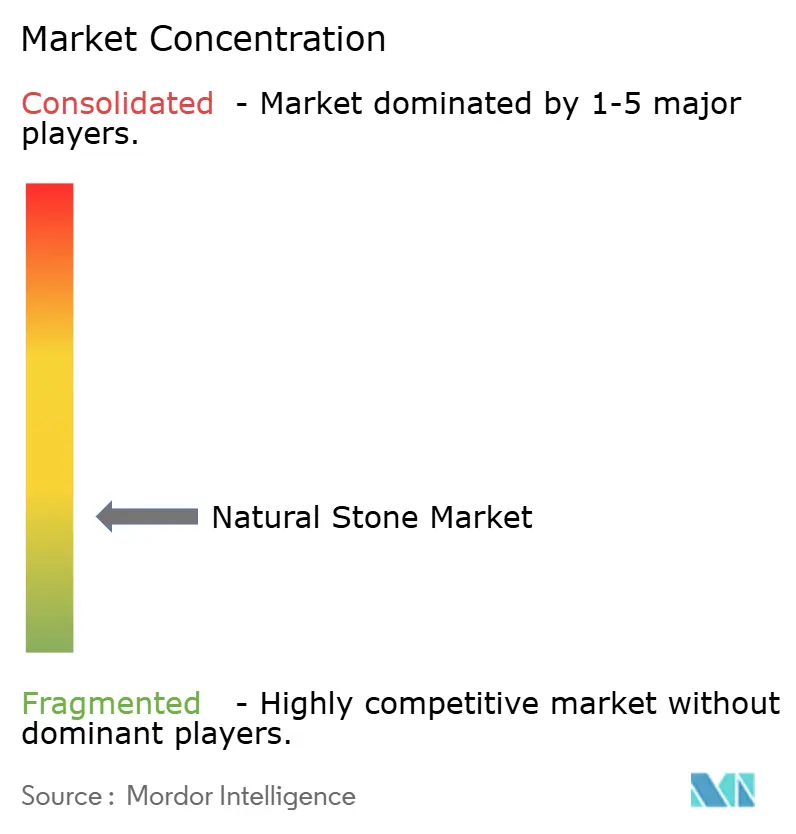
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naturstein Marktanalyse von Mordor Intelligence
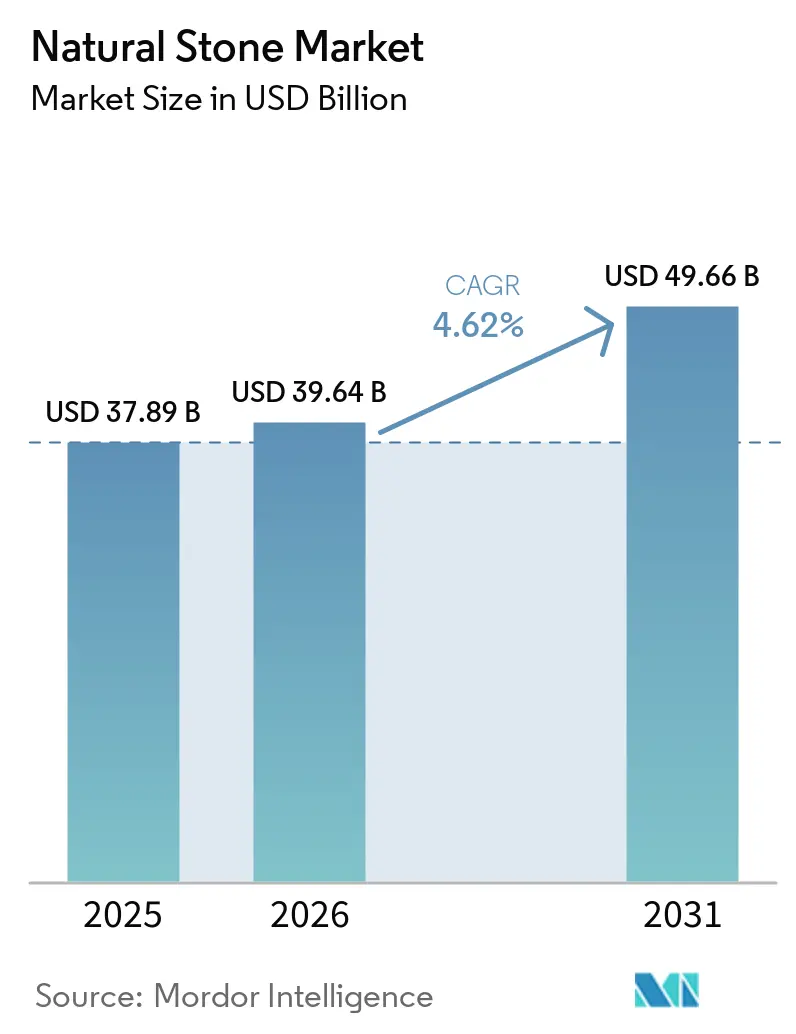
Die Marktgröße für Naturstein wurde im Jahr 2025 auf 37,89 Milliarden USD geschätzt und soll von 39,64 Milliarden USD im Jahr 2026 auf 49,66 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,62 % während des Prognosezeitraums (2026–2031). Steigende öffentliche Infrastrukturausgaben, wachsende Ausgaben der Mittelschicht für hochwertigen Wohnraum sowie verschärfte Nachhaltigkeitsanforderungen bilden gemeinsam die Grundlage für diese Expansion. Langfristige Prognosen, die bis 2040 globale Infrastrukturinvestitionen von 94 Billionen USD vorsehen, deuten auf einen dauerhaften Wachstumspfad für großvolumige Steinanwendungen in Transport-, Versorgungs- und Stadterneuerungsprojekten hin. Chinas Initiativen für grünes Bauen, Indiens durch ein BIP-Wachstum von 7,6 % getriebener Bauboom sowie stetige Straßenausbaumaßnahmen in Nordamerika sichern die Grundnachfrage, auch wenn technisch hergestellte Alternativen zunehmen. Gleichzeitig senken digitale Steinbruchkartierung, KI-gestützte Ertragsoptimierung und elektrische Schneidesysteme die Förderkosten und reduzieren Abfall, sodass Produzenten strengere CO₂-Kennzahlen erfüllen können, ohne die Margen zu beeinträchtigen. Diese Entwicklungen positionieren den Markt insgesamt so, dass er neben synthetischen Materialien relevant bleibt, sofern Lieferanten messbare Fortschritte bei Umweltauswirkungen und Produktrückverfolgbarkeit nachweisen.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Asien-Pazifik die Naturstein-Branche im Jahr 2025 mit einem Umsatzanteil von 48,02 % an und wächst bis 2031 mit einem CAGR von 5,88 %.
- Nach Typ hielt Granit im Jahr 2025 einen Marktanteil von 31,02 %, während Marmor im gleichen Zeitraum voraussichtlich mit einem CAGR von 5,78 % wächst.
- Nach Form entfielen Platten im Jahr 2025 auf 44,92 % der Naturstein-Marktgröße, und Fliesen wachsen bis 2031 mit einem CAGR von 5,83 %.
- Nach Farbgruppe entfielen weiße und helle Steine im Jahr 2025 auf 29,78 % der Naturstein-Marktgröße, während dunkle Steine bis 2031 voraussichtlich mit einem CAGR von 5,42 % zulegen.
- Nach Anwendung dominierte Bodenbelag und Wandverkleidung die Naturstein-Branche im Jahr 2025 mit einem Anteil von 39,74 %; Außenanwendungen werden bis 2031 mit einem CAGR von 4,79 % wachsen.
- Nach Endverbraucherbranche entfielen gewerbliche Projekte im Jahr 2025 auf 40,92 % der Marktgröße, während der Wohnungsbau mit dem schnellsten CAGR von 5,92 % bis 2031 verzeichnet wurde.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Bau- und Infrastrukturpipeline | 1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung in Innenausstattung und Landschaftsgestaltung | 1.2% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wandel hin zu nachhaltigen Materialien mit geringem eingebettetem CO₂ | 1.1% | Global, mit früher Einführung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Tourismusgetriebene Nachfrage nach Premiumsteinen | 0.9% | Global, insbesondere Asien-Pazifik und Mittelmeerregionen | Mittelfristig (2–4 Jahre) |
| Digitale Steinbruchkartierung und KI-gestützte Ertragsoptimierung | 0.6% | Nordamerika & EU führend, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Bau- und Infrastrukturpipeline
Öffentliche Ausgabenprogramme erweitern die adressierbare Basis für den Naturstein-Markt, da Regierungen widerstandsfähige Materialien in Transport-, Energie- und kommunalen Modernisierungsprojekten priorisieren. Das US-amerikanische Infrastructure Investment and Jobs Act hat bereits mehr als 56.000 Straßen- und Brückenprojekte finanziert und die Anzahl der Verträge über 50 Millionen USD gegenüber 2024 um 42 % erhöht. Asien-Pazifik bleibt das Epizentrum: China integriert Natursteinfassaden in Pilotprojekte für emissionsarme Städte, während Indiens National Infrastructure Pipeline Metro-, Güterkorridore und Flughafenprojekte beschleunigt, die lokal gebrochenen Granit und Sandstein bevorzugen. Investoren lenken zudem Kapital in erneuerbare Energien im Versorgungsmaßstab, bei denen Umspannwerksplattformen und Wechselrichtergehäuse Werkstein für thermische Masse benötigen. BNY Mellon stellt fest, dass Reshoring-Maßnahmen zusätzliche Fertigungsanlagen anspornen, die langlebige Bodenbeläge und Laderampen benötigen, was die strukturelle Nachfrage weiter stärkt.
Zunehmende Nutzung in Innenausstattung und Landschaftsgestaltung
Hochwertige Wohn- und Hospitality-Designer bevorzugen authentische Oberflächen, die mit der Zeit reifen, was die Premiumnachfrage im Naturstein-Markt stärkt. Grauer Travertin beispielsweise erlebte 2025 in Showroom-Spezifikationen einen Aufschwung aufgrund seiner neutralen Farbpalette, die zu minimalistischen Innenräumen passt. Landschaftsgestalter berichten von einer starken Nachfrage nach Kalksteinterrassen, Schiefergartenwegen und Sandstein-Poolumrandungen, da diese Steine Rutschfestigkeit, Durchlässigkeit für die Regenwasserversickerung und Lebenszykluskosten unterhalb von Polymer-Verbunddecks bieten. Lokale Beschaffung reduziert Frachtemmissionen und betont regionale Eigenart – ein Merkmal, das Architekten nun in LEED-v5-Einreichungen hervorheben, bei denen die Hälfte der verfügbaren Punkte auf Kriterien des eingebetteten CO₂ entfällt. Immobilienmakler bestätigen zudem, dass Naturstein-Außenanlagen die Wiederverkaufsprämien steigern können, was Hausbesitzer auch in Zeiten stabiler Zinssätze zu Investitionen motiviert. Dieses Zusammenspiel hält das einstellige Wachstum für dekorationsorientierte Formate wie Fliesen, maßgefertigte Waschtischplatten und dünne Steinverblendungen aufrecht.
Tourismusgetriebene Nachfrage nach Premiumsteinen
Hotelentwickler, die nach der Pandemie Flaggschiff-Immobilien renovieren, spezifizieren Marmor-Lobbys und Onyx-Akzentwände, um Luxus zu signalisieren und Preisaufschläge zu rechtfertigen. Vorgefertigte Gästezimmerpods mit Steinduschböden demonstrieren Markteinführungsvorteile und erfüllen gleichzeitig Markenstandards für Langlebigkeit und Sauberkeit. RevPAR-Gewinne über dem Niveau vor 2024 in Südostasien und im Mittelmeerraum erschließen Kapitalbudgets für markante Fassaden, repräsentative Treppenhäuser und Dachbars mit dunklen Graniten und Schiefer. Resortbetreiber heben die niedrigeren Gesamtbetriebskosten im Vergleich zu wartungsintensiven Verbundplatten hervor, was die Akzeptanz in Hochfeuchtigkeitszonen unterstützt. Immobilienfonds, die „Flight-to-Quality”-Trends verfolgen, benötigen auffällige natürliche Oberflächen, die organisch altern und ESG-Narrative unterstützen.
Digitale Steinbruchkartierung und KI-gestützte Ertragsoptimierung
Produzenten setzen Photogrammetrie, LiDAR und Drohnenbildgebung ein, um zentimetergenaue digitale Zwillinge von Steinbruchfronten zu erstellen, was präzises Sprengdesign und Blockgewinnung ermöglicht. BHPs Einsatz von Predictive Analytics hat ungeplante Brecherausfallzeiten um 25 % reduziert und zeigt die Übertragbarkeit von Bergbau-KI auf Werksteinbetriebe. Northwood Machines Raptor SawJet interpretiert gescannte Plattendaten, um Schnittverläufe zu planen, die den nutzbaren Ertrag um bis zu 12 % steigern und gleichzeitig den Wasserverbrauch senken. In Australien wird Roy Hills Flottenautonomie-Roadmap von mittelgroßen Steinbrüchen nachgeahmt, die Transportfahrzeuge mit Kollisionsvermeidungssensoren nachrüsten, um die Sicherheitskonformität zu verbessern[1]. Frühe Anwender im Naturstein-Markt können daher höhere Produktion bei stabilem Personalbestand melden, was es ihnen ermöglicht, steigende Regulierungsgebühren zu absorbieren, ohne Kosten schnell an Käufer weiterzugeben. Effizienzgewinne dienen als Puffer gegen Tarifvolatilität und CO₂-Steuern und halten den Markt gegenüber technisch hergestellten Substituten wettbewerbsfähig.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltbezogene Überprüfung von Steinbruchpraktiken | -0.8% | Global, mit strengerer Durchsetzung in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Hohe Logistik- und Schneidwerkzeugkosten | -0.7% | Global, mit stärkeren Auswirkungen in importabhängigen Regionen | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch gesinterte und technisch hergestellte Oberflächen | -0.5% | Nordamerika & EU vorrangig, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltbezogene Überprüfung von Steinbruchpraktiken
Regulierungsbehörden fordern nun nachweisbare Minderungspläne, die weit über Staub- und Lärmminderung im Naturstein-Markt hinausgehen. Die Texas Commission on Environmental Quality verlangt eine jährliche Registrierung und dreijährige Vor-Ort-Inspektionen für alle gewerblichen Zuschlagstoff- und Werksteinproduzenten[2]. EU-Richtlinien schreiben umfassende Biodiversitätsprüfungen und Verpflichtungen zur Nachnutzung nach Betriebsende vor, während die Part-436-Abwasserregelung der US-amerikanischen Umweltschutzbehörde strenge Einleitungsgrenzwerte für Gesamtschwebstoffe und pH-Wert für Steinbetriebe festlegt. Forschungen in Kamerun, die Vegetationsverlust und Lebensraumfragmentierung durch unkontrolliertes Sprengen identifizieren, haben NGOs dazu veranlasst, für eine Satellitenüberwachung von Steinbrüchen zu lobbyieren. Australiens McNaught's Quarry zeigt ein potenzielles Compliance-Modell, indem es die Renaturierung von Ackerland und strenge Wasserabflusskontrollen zusagt, um seine Genehmigung zu sichern. Die Erfüllung dieser Auflagen erhöht die Investitionsausgaben, insbesondere für kleine Unternehmen, und kann die Projektmobilisierung verzögern, was das kurzfristige Wachstum dämpft.
Zunehmender Wettbewerb durch gesinterte und technisch hergestellte Oberflächen
Anbieter von technisch hergestelltem Quarz haben auf Silikose-Klagen mit Rezepturen mit niedrigerem Siliziumgehalt und vollständig siliziumfreien Linien reagiert. Cosentinos neueste Silestone-Kollektionen enthalten weniger als 10 % kristallines Silizium und nutzen zu 99 % recyceltes Prozesswasser sowie erneuerbare Energie, was Gesundheits- und Nachhaltigkeitskritiken entgegenwirkt. Neolith stellte ein proprietäres Bindersystem vor, das atembares Silizium vollständig eliminiert. Breton schichtet digitale Drucktechnologie über Bio-Harz-Matrizen und erzeugt Ästhetiken, die seltene Marmore im großen Maßstab eng nachahmen. Während rechtliche Vergleiche wie Caesarstones Zahlung von 52 Millionen USD Haftungsrisiken unterstreichen, halten die Agilität des technisch hergestellten Sektors die Preispunkte attraktiv und die Farbkonsistenz hoch. Der globale Naturstein-Markt kontert, indem er seinen inhärent niedrigeren eingebetteten CO₂-Gehalt und einzigartige Maserung hervorhebt, muss jedoch noch die Spezifikationsträgheit überwinden, die durch die Vertrautheit der Verarbeiter mit technisch hergestellten Platten entsteht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
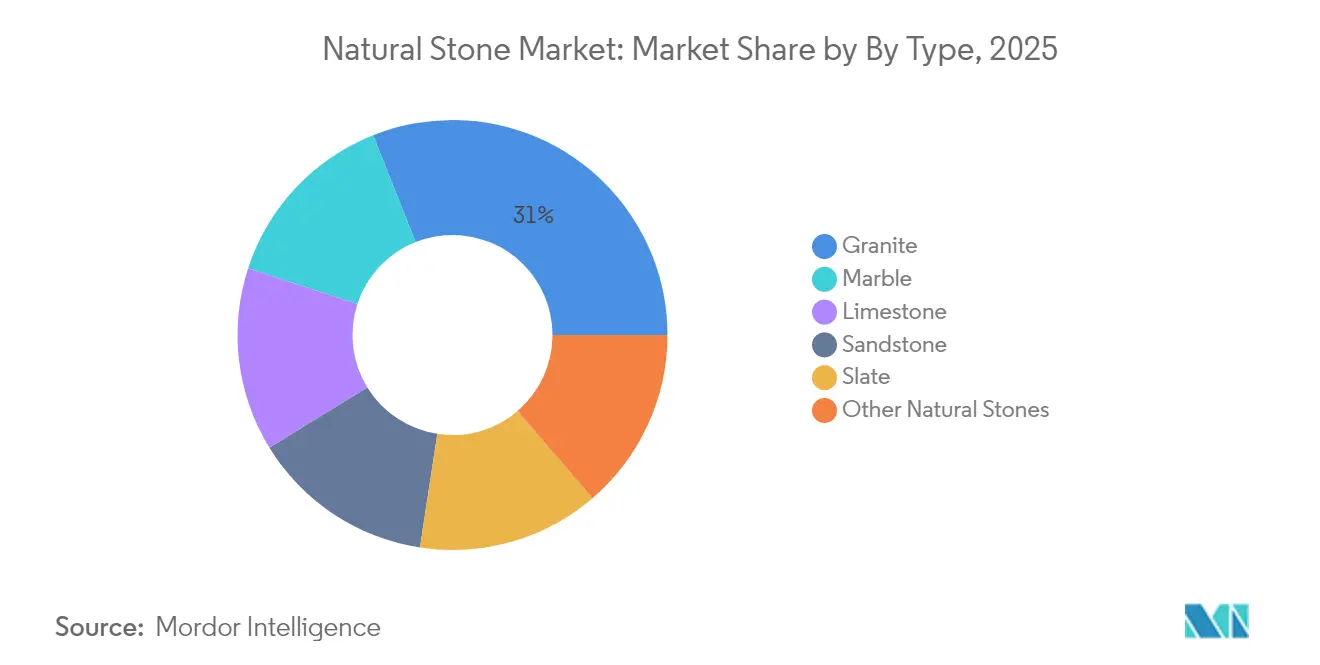
Granitführerschaft trifft auf Marmor-RenaissanceGranit entfiel im Jahr 2025 auf 31,02 % des Naturstein-Marktes, eine Position, die auf seiner Druckfestigkeit, Witterungsbeständigkeit und breiten Farbpalette beruht. Architekten spezifizieren weiterhin polierte schwarze und Salz-und-Pfeffer-Granite für stark frequentierte Verkehrsterminals und überregionale Einkaufszentren, was die Basisvolumina robust hält. Die Marmorkategorie wächst am schnellsten mit einem CAGR von 5,78 %, da Luxusvillen, Boutique-Hotels und repräsentative Firmenbüros auf ausdrucksstarke Calacatta- und Pietra-Grey-Platten setzen, die zu minimalistischen Beleuchtungskonzepten passen. Marmors Porosität schreckte einst von der Nutzung als Hochleistungsbodenbelag ab, doch neue imprägnierende Versiegelungen haben die Wartungszyklen verlängert und seine Akzeptanz in Hotelbädern und Empfangstheken erweitert. Kalkstein erfreut sich einer stabilen Nachfrage aus kommunalen Projekten, die lokal gebrochene Materialien zur Minimierung von Transportemissionen suchen, während Sandstein und Schiefer Nischenstatus für Historikfassaden und hochwertiges Dachdecken behalten. Exotische Sorten wie Quarzit und Onyx erzielen Premiumpreise in maßgeschneiderten Innenausbauten und Skulpturenparks und fügen inkrementellen Wert hinzu, auch wenn der Volumenanteil bescheiden bleibt. Die Typmischung veranschaulicht daher die Fähigkeit des Marktes, sowohl Massen- als auch anspruchsvolle Designanforderungen zu bedienen, ohne die Authentizität zu verwässern.
Die Beschleunigung von Premium-Marmor signalisiert eine steigende Designkompetenz unter Entwicklern in Schwellenmärkten, die Objekte visuell und ökologisch differenzieren wollen. Investitionen in spezialisierte Gattersägen und Harzlinien ermöglichen es Verarbeitern zudem, die Blockausbeute über verschiedene Lithologien hinweg zu optimieren und Kostendisparitäten zwischen Massengranit und empfindlichem Marmor zu mildern. Lieferanten, die robuste Logistik mit hauseigener Veredelung verbinden, können Cross-Selling-Möglichkeiten nutzen und rauen Granit für Außenverkleidungen mit adergerechtem Marmor für Innenakzente bündeln. Gemeinsame Marketingkampagnen von Steinbruchclustern informieren Planer zudem über das CO₂-Profil jedes Steins und unterstützen die LEED-v5-Dokumentation. Folglich bleibt Granits Führungsposition gesichert, doch Marmors Renaissance fügt Margenreichtum hinzu und stärkt ein gesundes Umsatzwachstum im Naturstein-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Plattenvorherrschaft versus FlieseninnovationPlatten entfielen im Jahr 2025 auf 44,92 % der Naturstein-Marktgröße, was ihre Beliebtheit für Küchenarbeitsplatten, Konferenztische und großformatige Wandpaneele widerspiegelt. Die Lieferungen von Jumbo-Platten (≥ 3,3 m) stiegen aufgrund optimierter Drahtsägetechnik und Vakuum-Epoxidharz-Verstärkung, die Bruchraten bei der Verarbeitung und Installation reduzieren. Die Plattennachfrage profitiert zudem von der Einführung verdeckter kabelloser Ladegeräte, da Cosentino und FreePower Induktionsspulen unter 20-mm-Oberflächen einbetten und Ästhetik mit Smart-Home-Funktionalität verbinden. Fliesen, die mit einem CAGR von 5,83 % wachsen, gewinnen als budgetfreundliche, aber hochwertige Substitute für Keramikvarianten bei Renovierungen im mittleren Preissegment. Digitale Tintenstrahldrucker tragen nun hochauflösende Bilder auf geschnittenen Stein auf und ermöglichen modulare French-Pattern-Sets, die visuelle Vielfalt ohne intensive Verlegearbeit bieten. Blockverkäufe bleiben der vorgelagerte Rohstoff; ihr Absatz verfolgt die Steinbruchproduktion und ist eng mit Exportkonformitätsdokumenten wie Rückverfolgbarkeitszertifikaten verknüpft.
Fortschreitende Mechanisierung senkt die Stückveredelungskosten und ermöglicht es mittelgroßen Fabriken in Indien, Vietnam und der Türkei, globale Toleranzstandards zu erfüllen und an multinationalen Lieferketten teilzunehmen. Flieseninnovationen entsprechen der wachsenden Do-it-yourself-Kultur, da Handwerker dünnere, leichtere Platten schätzen, die die Handhabung vereinfachen. Mega-Platteninstallationen bleiben derweil bei Luxus-Showrooms bevorzugt, die nahtlose buchgematchte Wände suchen. Durch die Kombination fortschrittlicher Harze, Hinterbeleuchtungsoptionen und integrierter Geräteladung erweitern Lieferanten die Anwendungsfälle und stellen sicher, dass sowohl Platten als auch Fliesen gemeinsam vorankommen und ausgewogene Einnahmequellen im globalen Markt fördern.
Nach Farbgruppe:
Klassische Präferenzen treffen auf zeitgenössische TrendsWeiße und helle Sorten beanspruchten im Jahr 2025 einen Anteil von 29,78 % am Naturstein-Markt, da sie mit offenen Grundrissen und Tageslichtnutzungsstrategien kompatibel sind. Carrara, Bianco Sivec und Thassos White dominieren weiterhin die europäischen Exporte zu nordamerikanischen Schrankherstellern, die auf helle Küchenästhetik abzielen. Dunkle Steine, die bis 2031 einen flotten CAGR von 5,42 % verzeichnen, sprechen Luxuseinzelhandels- und Hoteldesigner an, die Nero Marquina und Cambrian Black Granite nutzen, um dramatische Akzentwände zu gestalten. Verbraucher tendieren auch zu Anthrazit- und Mitternachtstönen, die Fugen verbergen und zu mattschwarz-Armaturen passen. Farbige Steine – Smaragdquarzit, Rosso Verona oder Azul Bahia – dienen Galeriefußböden, Sakralräumen und Boutique-Modehäusern, wo eine einzigartige chromatische Identität Premiumbudgets rechtfertigt.
Regionales Klima und kulturelle Symbolik steuern die Farbauswahl: Tropische Märkte bevorzugen kühle Weiße, die solare Wärmegewinne dämpfen, während nordische Länder dunklere Steine bevorzugen, um raffinierte Beleuchtungskonzepte zu akzentuieren. Lieferanten verwalten die Farbkonsistenz mittels fortschrittlicher Fotospectrometrie-Sortierung und reduzieren so Ablehnungen auf der Baustelle. Trendige Grau- und Taupetöne entstammen Travertinsteinbrüchen, die natürliche Hohlräume selektiv füllen, um geschichtete Muster zu betonen. Mit zunehmender Personalisierung erschließt die Farbmischung innerhalb einzelner Projekte inkrementelle Quadratmetervolumina und stärkt die Einnahmenvielfalt für Steinbrüche und Verarbeiter im weltweiten Markt.
Nach Anwendung:
Bodenstärke treibt AußenwachstumBodenbelag und Wandverkleidung generierten im Jahr 2025 39,74 % der Umsätze im Naturstein-Markt, angetrieben von Flughäfen, Museen und Staatsgebäuden, die Stein sowohl als strukturelle Oberfläche als auch als kulturelles Symbol betrachten. Maßtoleranzen wurden verschärft, was Dünnbettinstallationen ermöglicht, die die Totlast reduzieren und gleichzeitig die Langlebigkeit erhalten. Außenlandschaftsgestaltung und Pflasterung, die mit einem CAGR von 4,79 % wächst, spiegelt die steigende Nachfrage nach biophilen öffentlichen Räumen wider, die durchlässige Steinpflaster und Sitzelemente in städtische Grünflächen integrieren. Arbeitsplatten halten doppelstellige Quadratmeterpreise dank Widerstandsfähigkeit gegen Thermoschocker und Schnittspuren und behaupten ihre Position, auch wenn gesinterte Substitute konkurrieren. Monumentale Kunst und kommunale Gedenkstätten erhalten einen spezialisierten, aber stetigen Auftragsfluss für Bildhauer und Steinmetze.
Europäische Kommunen verlangen nun Lebenszyklusanalysen für Platzrenovierungen, was Spezifikationen hin zu lokalem Granitpflaster statt importierten Betoneinheiten lenkt. In Nordamerika bevorzugen Pool-Deck-Nachrüstungen Sandstein und Quarzit, die unter den Füßen kühl bleiben und Chlorabrieb widerstehen. Architekten revitalisieren auch Fassaden, indem sie alternde Aluminiumpaneele durch hinterlüftete Naturstein-Regenschirme ersetzen, was die thermische Masse verbessert und die Gebäudelebensdauer verlängert. In all diesen Anwendungsfällen verschaffen Natursteins Authentizität und Recyclingpotenzial ihm Vorteile gegenüber Polymerverbundwerkstoffen und sichern seine Rolle in der nächsten Generation öffentlicher und privater Entwicklungen.
Nach Endverbraucherbranche:
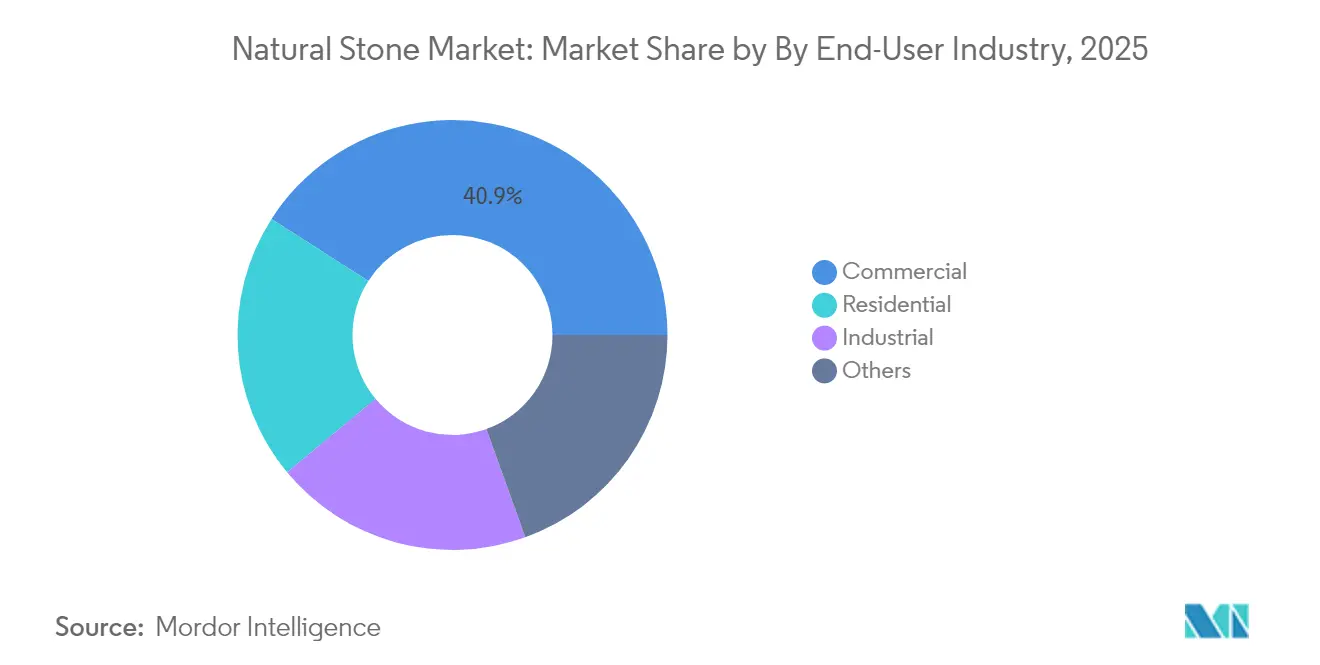
Gewerbliche Führerschaft weicht Wohnbau-WachstumDer gewerbliche Bau absorbierte im Jahr 2025 40,92 % der Naturstein-Marktgröße, da Unternehmensgeländer, Einkaufszentren und institutionelle Gebäude Materialien priorisieren, die kontinuierlichem Fußgängerverkehr standhalten und Prestige-Branding vermitteln. Naturstein-verkleidete Fassaden helfen Unternehmen, Ziele der Unternehmensverantwortung zu erreichen, indem sie Investitionen in wartungsarme, VOC-arme Gebäudehüllen demonstrieren. Die Wohnbaunachfrage, die mit einem CAGR von 5,92 % steigt, spiegelt eine Verbraucherwende hin zu gesundheitsorientierten Wohnumgebungen wider, in denen natürliche Texturen und thermischer Komfort hoch bewertet werden. Gehobene Wohnanlagen spezifizieren Steineinfahrten und Veranda-Säulen, um die Außenwirkung zu steigern, während Eigentumswohnungsentwicklungen buchgematchte Marmor-Lobbys installieren, um Premiumkäufer anzuziehen. Industrieanlagen verlassen sich auf säurebeständigen Dolomit und Basaltbodenbelag in Chemieanlagen, was ein Nischen-, aber margenreiches Segment darstellt.
Die Verbreitung von Heimarbeit treibt Renovierungsausgaben für Heimbüros und Außenküchen mit langlebigen Steinarbeitsplatten an. Immobilienentwickler haben solche Ausstattungsmerkmale als Wertdifferenzierung verpackt und so die Volumenaufnahme beschleunigt. Umgekehrt dämpfen Gegenwind im Bürobereich den gewerblichen Schwung, werden jedoch durch Sanierungsprojekte ausgeglichen, die auf die Schaffung hybrider Kollaborationsräume mit taktilen Steinoberflächen abzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik Naturstein Markt
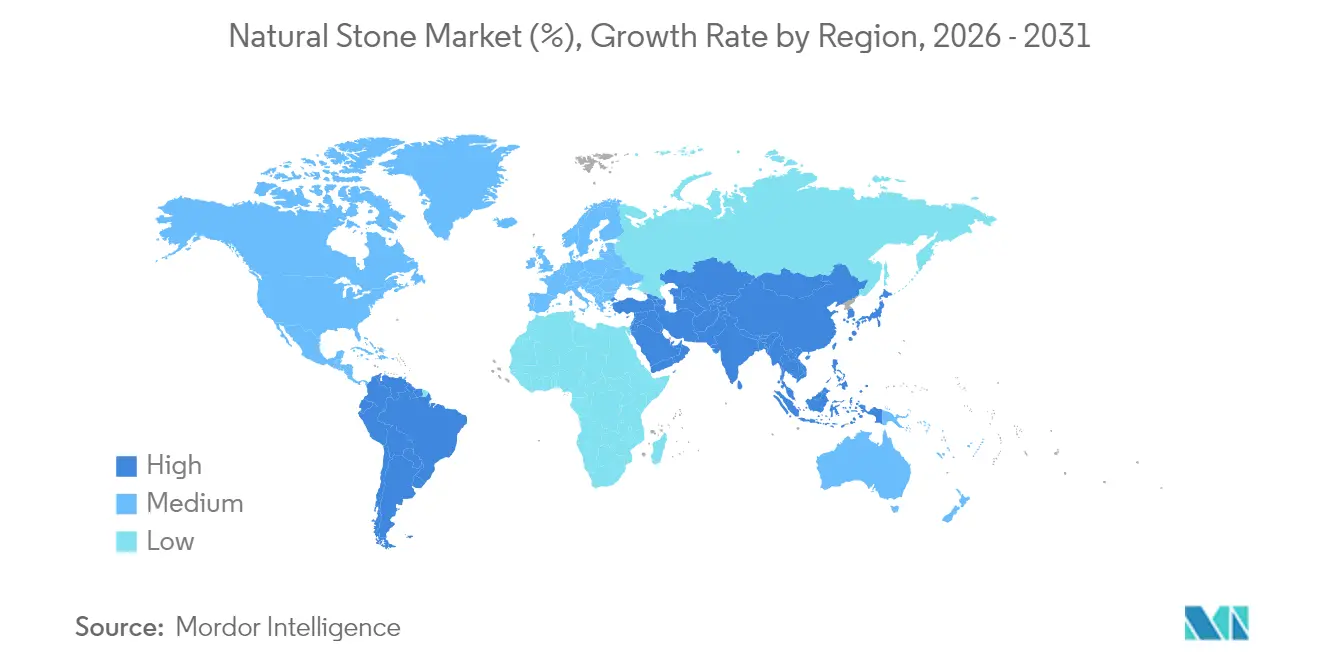
Asien-Pazifik beherrschte im Jahr 2025 48,02 % des Marktes und verzeichnet bis 2031 den schnellsten CAGR von 5,88 %, getragen von Megacity-Expansionen, Hochgeschwindigkeits-Bahnkorridoren und staatlich geförderten Wohnungsbauprogrammen. Chinas Ministerium für Wohnungsbau erprobt digitale Materialpässe für öffentliche Gebäude und schafft Anreize für rückverfolgbaren Kalkstein und Granit mit präzisen eingebetteten CO₂-Werten. Indien ist sowohl ein führender Kalksteinimporteur mit 711 Millionen USD im Jahr 2023 als auch der achtgrößte Exporteur mit 21,6 Millionen USD, was einen bidirektionalen Handel veranschaulicht, der durch Qualitätsdifferenzierung angetrieben wird. Südostasiatische Tourismuszentren wie Vietnam und Indonesien fügen Strandresorts hinzu, die einheimischen und importierten Marmor verwenden, was die regionale Nachfrage weiter verstärkt.
Nordamerika Naturstein Markt
Nordamerika repräsentiert eine reife, aber technologisch fortschrittliche Branche. Bundesinfrastrukturkonjunkturprogramme stärken den Auftragsbestand bei Brückendeckschutzwänden, U-Bahn-Hallen und kommunalen Plätzen. Zölle von 145 % auf chinesische Steinimporte sowie variable Abgaben auf die Türkei, Brasilien und Indien veranlassen Händler, ihre Beschaffungsstrategien zu diversifizieren und oft inländische Steinbrüche zu bevorzugen, um Lieferzeitverlässlichkeit zu sichern. Das bevorstehende LEED-v5-Rahmenwerk, das Anfang 2025 eingeführt werden soll, schafft Anreize für CO₂-Berichterstattung und könnte die Nachfrage nach Steinen mit Umweltproduktdeklarationen steigern. Produzenten investieren daher in elektrische Fahrzeugflotten und mit erneuerbarer Energie betriebene Sägehallen, um sich bei US-amerikanischen Designern vorteilhaft zu positionieren.
Europa Naturstein Markt
Europa wahrt seinen Ruf für handwerkliche Fertigung und strenge Umweltaufsicht in der Naturstein-Branche. Italien, Portugal und Spanien verankern gemeinsam die kontinentalen Exporte von Platten und maßgefertigtem Marmor und erzielen Premiumpreise. Steigende Fracht- und Energiekosten haben französische Branchenverbände dazu veranlasst, Gesamtlandekostendifferenziale zu analysieren und Vorteile der innereuropäischen Beschaffung aufzuzeigen, wo dies praktikabel ist. Architekten in Deutschland und den nordischen Ländern spezifizieren zunehmend lokalen Amphibolit und Gneis, um kommunale CO₂-Budgets zu erfüllen. Gleichzeitig nutzen osteuropäische Länder EU-Kohäsionsfonds zur Modernisierung von Steinbruchausrüstungen, was sie wettbewerbsfähiger macht und das Angebot diversifiziert.
Insgesamt festigen diese regionalen Dynamiken eine globale Naturstein-Branche, in der Asien-Pazifik der Volumenführer bleibt, Nordamerika Nachhaltigkeitsmaßstäbe setzt und Europa Designtrends vorantreibt – jede Region trägt mit eigenen Wachstumshebeln zur langfristigen Stabilität des Marktes bei.
Wettbewerbslandschaft
Der Naturstein-Markt umfasst weltweit mehr als 7.000 Steinbrüche und Verarbeitungsanlagen, was den Markt fragmentiert macht, doch die Eigentumskonsolidierung beschleunigt sich, da integrierte Akteure strategisch gelegene Lagerstätten aufkaufen. Polycor erweiterte seinen nordamerikanischen Fußabdruck durch den Erwerb mehrerer traditionsreicher Marmorsteinbrüche, was Cradle-to-Gate-Transparenz und kürzere Vorlaufzeiten für LEED-Projekte ermöglicht. Levantinas Investition in Photovoltaikanlagen in spanischen Werken hat die Stromkosten gesenkt und die Scope-2-Emissionskennzahlen verbessert, was mit den Nachhaltigkeits-Scorecards der Kunden übereinstimmt. Cosentino demonstriert Produktinnovationsführerschaft, indem es FreePower-Technologie für kabelloses Laden in Dekton- und Silestone-Oberflächen integriert und Naturstein sowie Hybridoberflächen in den Smart-Home-Bereich vordringen lässt.
Wettbewerbliche Differenzierung hängt im Markt zunehmend von digitalem Lieferkettenmanagement ab. KI-gestützte Bestandsplattformen ermöglichen es Produzenten, Plattenbilder live zu streamen und Lose in Echtzeit zu reservieren, was Doppelhandhabung reduziert und Just-in-Sequence-Fertigung für Großprojekte unterstützt. Gleichzeitig mildern vertikale Bindungen mit Logistikanbietern Containerengpässe und Zollrisiken, was für US-amerikanische Händler entscheidend ist, die schwankende Abgaben auf chinesische Ladung navigieren. Unternehmen übernehmen auch den ANSI/NSI-373-Standard des Natural Stone Institute, um verantwortungsvolle Beschaffung zu validieren – ein Nachweis, der nun von großen Architekturbüros gefordert wird.
Anbieter technisch hergestellter Oberflächen intensivieren den Wettbewerb durch die Erweiterung siliziumarmer und CO₂-neutraler Linien, doch die Unternehmen der Branche kontern durch narratives Marketing, das geologische Einzigartigkeit und geringere eingebettete Energie hervorhebt. Gemeinsame Interessenvertretungskampagnen unterstreichen Recyclingfähigkeit und Cradle-to-Cradle-Lebenszyklen und positionieren Stein als Kreislaufwirtschaftsmaterial. Da Beschaffungsteams CO₂-Schattenpreise einbeziehen, gewinnen Steinbruchbetreiber mit erneuerbarer Energie betriebenen Schneidmühlen und elektrischen Transportfahrzeugen Verhandlungsmacht. Im Prognosezeitraum wird erwartet, dass Fusionen und Übernahmen zusätzliche Anteile unter den Top-10-Marken konzentrieren, doch Hunderte regionaler Spezialisten werden weiterhin unerlässlich sein, um standortspezifische Designästhetiken zu bedienen und eine moderate Fragmentierung sicherzustellen.
Naturstein Branchenführer
-
Polycor Inc.
-
Levantina y Asociados de Minerales S.A.
-
Cosentino Global, S.L.U.
-
Temmer Mermer Madencilik İnşaat Sanayi ve Ticaret Anonim Şirket
-
Antolini Luigi and C. S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Naturstein Markt Unternehmen in diesem Bericht
- Albarrie Canada (Basalt Fibre)
- Antolini Luigi and C. S.p.A.
- Classic Marble Company (CMC)
- Cosentino Global, S.L.U.
- CUPA Group
- Goldenrock Granites Pvt. Ltd.
- H and R Johnson
- Levantina y Asociados de Minerales S.A.
- LX Hausys. ALL
- MARGRAF
- Martin Marietta Materials
- Natural Stone Brazil
- Paradigm
- Polycor Inc.
- R K Marble
- Temmer Mermer Madencilik ?n?aat Sanayi ve Ticaret Anonim ?irket
- Topalidis S.A. Marble and Granite
Neueste Industrielle Entwicklungen in Naturstein Markt
- April 2025: Mosaic Companies erwarb Opustone, einen Spezialisten für dekorativen Stein aus Südflorida, nach der Übernahme von Walker Zanger im Januar 2021 und stärkte damit seine Präsenz im Markt für Luxus-Natur- und technisch hergestellten Stein in Nordamerika
- September 2024: Cosentino brachte die Le Chic Bohème Linie von Silestone mit niedrigem Siliziumgehalt (weniger als 10 % kristallines Silizium) und nachhaltiger Fertigung unter Verwendung von 99 % wiederverwendetem Wasser und 100 % erneuerbarer Energie auf den Markt
Globaler Naturstein Marktbericht Umfang
Segmentierungsübersicht
| Marmor |
| Granit |
| Kalkstein |
| Sandstein |
| Schiefer |
| Andere Natursteine |
| Platten |
| Blöcke |
| Fliesen |
| Weiß und Hell |
| Dunkel (Schwarz, Braun) |
| Farbig (Grün, Rot, Sonstige) |
| Denkmäler und Statuen |
| Bodenbelag und Wandverkleidung |
| Außenbereich (Pflasterung, Landschaftsgestaltung) |
| Arbeitsplatten und Waschtischplatten |
| Sonstige Anwendungen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Marmor | |
| Granit | ||
| Kalkstein | ||
| Sandstein | ||
| Schiefer | ||
| Andere Natursteine | ||
| Nach Form | Platten | |
| Blöcke | ||
| Fliesen | ||
| Nach Farbgruppe | Weiß und Hell | |
| Dunkel (Schwarz, Braun) | ||
| Farbig (Grün, Rot, Sonstige) | ||
| Nach Anwendung | Denkmäler und Statuen | |
| Bodenbelag und Wandverkleidung | ||
| Außenbereich (Pflasterung, Landschaftsgestaltung) | ||
| Arbeitsplatten und Waschtischplatten | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Naturstein-Markt?
Die Naturstein-Marktgröße beträgt im Jahr 2026 39,64 Milliarden USD.
Wie schnell wird der Naturstein-Markt voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 einen CAGR von 4,62 % verzeichnen wird.
Welche Region führt den Naturstein-Markt an?
Asien-Pazifik hält einen Anteil von 48,02 % und ist mit einem CAGR von 5,88 % bis 2031 auch die am schnellsten wachsende Region.
Welcher Produkttyp dominiert den Naturstein-Markt?
Granit führt mit einem Naturstein-Marktanteil von 31,02 %, während Marmor mit einem CAGR von 5,78 % der am schnellsten wachsende Typ ist.