
Marktgröße und Marktanteil der Nasenirrigation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.5 Milliarden US-Dollar |
| Marktgröße (2031) | 1.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
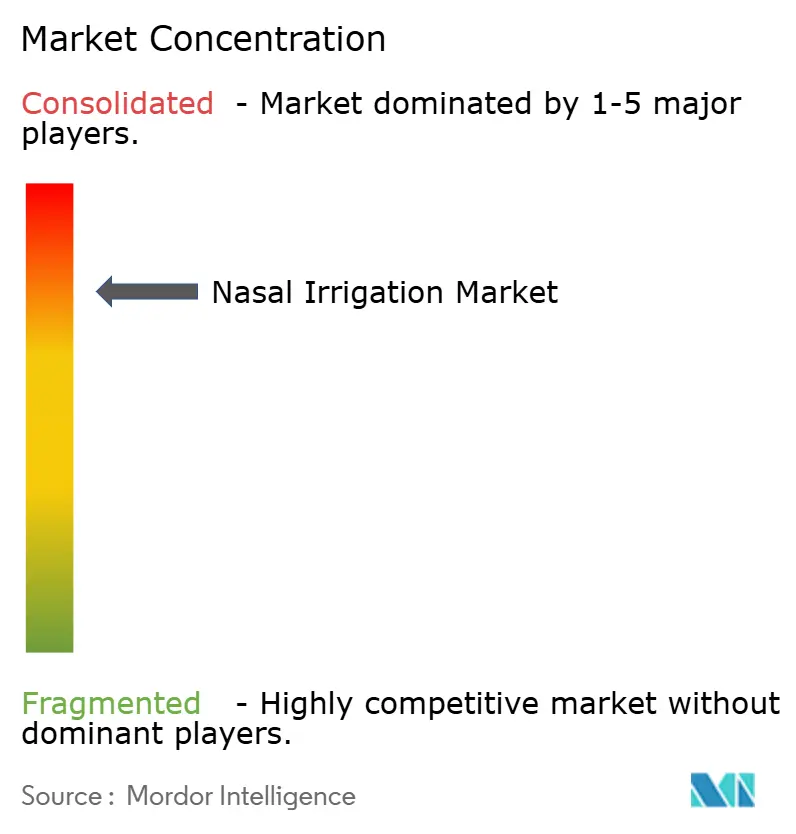
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Nasenirrigation durch Mordor Intelligence
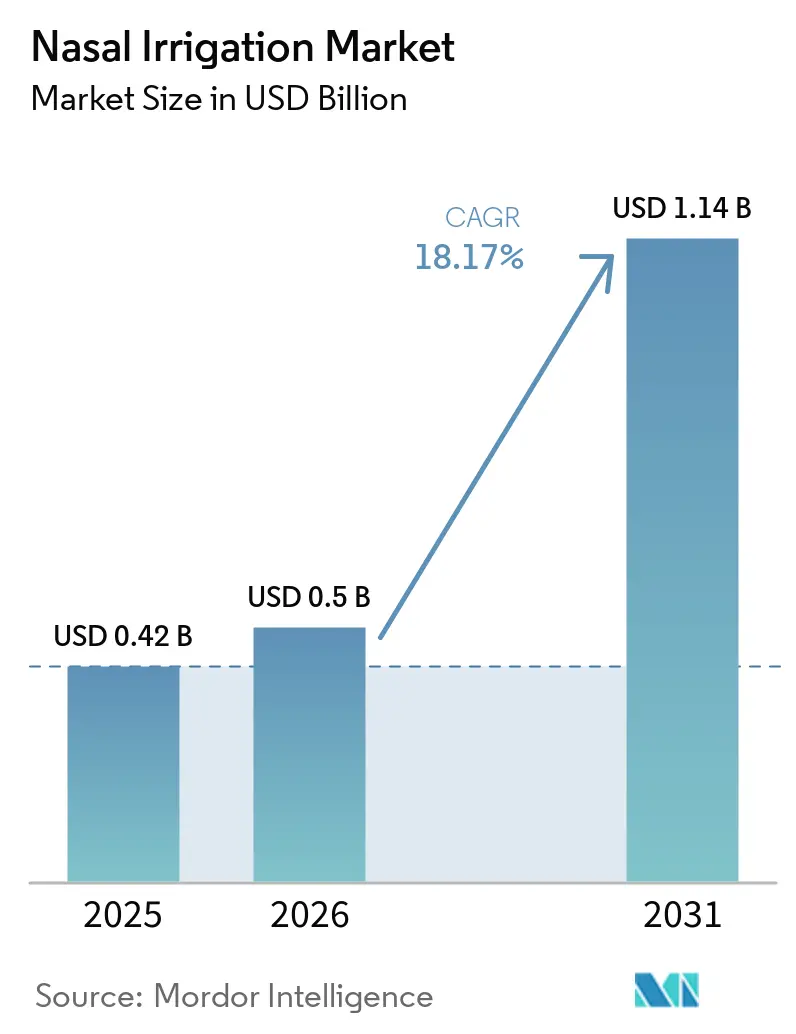
Die Marktgröße für Nasenirrigation wird voraussichtlich von 0,42 Milliarden USD im Jahr 2025 und 0,5 Milliarden USD im Jahr 2026 auf 1,14 Milliarden USD bis 2031 anwachsen, was einer CAGR von 18,17 % zwischen 2026 und 2031 entspricht.
Das Bewusstsein dafür, dass Hochvolumen-Lavage die zugrunde liegende Schleimhautentzündung und Mukostase bekämpft, nimmt weiter zu, was eine breitere Erstlinien-Anwendung bei allergischer Rhinitis und chronischer Rhinosinusitis unterstützt. Postoperative Protokolle in der HNO-Versorgung normalisieren die frühzeitige Kochsalzspülung nach funktioneller endoskopischer Nasennebenhöhlenchirurgie, was eine stetige Nachfrage nach Geräten und Verbrauchsmaterialien aufrechterhält. Die Heimversorgung weitet sich aus, da Patienten nicht-pharmakologische Linderung mit niedrigeren Gesamtbetriebskosten suchen, während Abonnementmodelle die Nachbestellung vereinfachen und die Aufklärung der Nutzer die Therapietreue über die erste Woche hinaus verbessert. Leitlinien zur Wasserqualität von Behörden des öffentlichen Gesundheitswesens prägen die Nutzungsnormen, da die CDC die ausschließliche Verwendung von destilliertem, sterilem oder abgekochtem und abgekühltem Wasser für die Nasenspülung vorschreibt, was die Gerätekennzeichnung und die Verbraucheranweisungen beeinflusst.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Quetschflaschen im Jahr 2025 mit einem Umsatzanteil von 20,16 %; elektrische oder pulsatile Systeme werden voraussichtlich bis 2031 mit einer CAGR von 21,19 % wachsen.
- Nach Technologie hielten manuelle Lösungen im Jahr 2025 einen Anteil von 65,23 %; elektrische oder batteriebetriebene Geräte werden voraussichtlich mit einer CAGR von 20,15 % über 2026–2031 wachsen.
- Nach Lösungstyp entfiel auf isotonische Kochsalzlösung im Jahr 2025 ein Anteil von 45,18 % an der Marktgröße für Nasenirrigation; additivangereicherte Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 20,69 % wachsen.
- Nach Indikation entfiel auf allergische Rhinitis im Jahr 2025 ein Anteil von 44,90 %; chronische Rhinosinusitis wird voraussichtlich bis 2031 eine CAGR von 21,18 % verzeichnen.
- Nach Endnutzer entfiel auf die Heimversorgung im Jahr 2025 ein Anteil von 40,14 %; sie ist mit einer CAGR von 20,16 % bis 2031 auch das am schnellsten wachsende Segment.
- Nach Vertriebskanal hielten Apotheken im Einzelhandel im Jahr 2025 einen Anteil von 47,10 %; der E-Commerce wird voraussichtlich bis 2031 mit einer CAGR von 21,03 % wachsen.
- Nach Region sicherte sich Nordamerika im Jahr 2025 einen Anteil von 38,17 %; Asien-Pazifik wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 20,14 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von allergischer Rhinitis und chronischer Rhinosinusitis | +4.2% | Global, mit höchster Krankheitslast in Nordamerika (50 Millionen Betroffene) und städtischen Asien-Pazifik-Korridoren | Mittelfristig (2–4 Jahre) |
| Verlagerung zur häuslichen Selbstversorgung und rezeptfreier Nasenhygiene | +3.8% | Nordamerika und Europa führen bei der Akzeptanz; Asien-Pazifik beschleunigt sich durch E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei elektrischen und pulsatilen Irrigationssystemen | +3.1% | Innovationszentren in Nordamerika; Produktionsskalierung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von medikamentöser und antiseptischer Irrigation (z. B. PVP-Iod, HOCl, Xylitol) | +2.7% | Global, angeführt von klinischen Studien in den USA/Europa; regulatorische Verzögerungen in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| HNO-postoperative Protokolle zur Standardisierung der Hochvolumen-Irrigation | +2.4% | Nordamerika, Europa und Australien; Übernahme klinischer Leitlinien durch HNO-Fachgesellschaften | Mittelfristig (2–4 Jahre) |
| Leitlinienempfehlungen und Antibiotikastewardship, die die Kochsalz-Nasenirrigation als Erstlinien-Adjuvans bei Rhinosinusitis aufwerten | +2.3% | Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von allergischer Rhinitis und chronischer Rhinosinusitis treibt strukturelle Nachfrage an
Allergische Rhinitis und chronische Rhinosinusitis verankern weiterhin den Bedarf an täglicher oder saisonaler Lavage, da Patienten Linderung ohne systemische Nebenwirkungen suchen. Die klinische Praxis im Jahr 2026 spiegelt einen wachsenden Konsens wider, dass Hochvolumen-Irrigation das Schleimhautödem reduziert und die Symptomkontrolle unterstützt, insbesondere bei chronischer Rhinosinusitis nach einer Operation. Metaanalytische Belege zeigen, dass die Budesonid-Nasenirrigation krankheitsspezifische patientenberichtete Ergebnisse verbessert und gleichzeitig den Cortisolspiegel und den Augeninnendruck im sicheren Bereich hält, was das Vertrauen der Kliniker stärkt.
Das Patientenwissen bleibt uneinheitlich: Eine Querschnittsstudie aus dem Jahr 2026 in China berichtete von einer hohen aktuellen Nutzung der Nasenirrigation bei Rhinosinusitis-Patienten, jedoch von einem begrenzten Glauben an die Irrigation als eigenständige Krankheitskontrollstrategie, was eine Wissenslücke aufzeigt, die Anbieter zu schließen versuchen[1]. Wenn Aufklärung mit strukturierter Nachsorge kombiniert wird, steigt die Therapietreue in der ersten Woche einer Sinusitis-Episode, obwohl sie in der zweiten Woche ohne fortlaufende Begleitung nachlassen kann. Diese Muster halten die Nachfrage nach Verbrauchsmaterialien und elektrischen Systemen als Teil saisonaler und chronischer Behandlungsregimes im Markt für Nasenirrigation aufrecht.
Migration zur häuslichen Selbstversorgung definiert Vertrieb und Gerätedesign neu
Der Markt für Nasenirrigation profitiert von einer klaren Migration zur häuslichen Versorgung, da Patienten rezeptfreie Hygienepraktiken übernehmen. Die durch Anweisungen, Videolinks und Strategien zur verzögerten Antibiotikagabe unterstützte Therapietreue verbesserte die Compliance in der ersten Woche in kontrollierten Studien, obwohl die Bindung in der zweiten Woche fortlaufende Rückkopplungsschleifen erforderte, die digitale Abonnements bieten können.
Heimanwender schätzen Komfort und Privatsphäre bei einem Verfahren, das viele anfangs als unangenehm empfinden, was das Produktdesign in Richtung ergonomischer Bedienelemente und leicht zu reinigender Komponenten lenkt. Apotheker im Einzelhandel klären weiterhin über Kochsalzmischung, Temperatur und pädiatrische Sicherheit auf, während Online-Kanäle durch automatische Nachbestellung und Anleitungsinhalte expandieren, die bekannte Wissenslücken aus jüngsten klinischen Erhebungen schließen. Unternehmen passen Verpackungen und App-Hinweise an, um wöchentliche Routinen aufrechtzuerhalten, die mit Allergie- und Infektionszyklen übereinstimmen, was den Markt für Nasenirrigation sowohl bei saisonalen Spitzen als auch bei chronischem täglichem Gebrauch aktiv hält.
Produktinnovation bei elektrischen und pulsatilen Irrigationssystemen
Elektrische und pulsatile Irrigatoren fügen Druckmodulation und eine mit natürlichen Ziliarrhythmen synchronisierte Pulsation hinzu, die darauf abzielen, die Schleimhautclearance und den Komfort zu verbessern. Kommerzielle Systeme werben heute mit 1.200 Pulsationen pro Minute und Mehrgeschwindigkeitsmodi, die den Fluss an Anatomie und Empfindlichkeit anpassen. Konkurrierende Geräte bieten Spülung und Absaugung in einem einzigen Durchgang, um den Kreuzfluss zu reduzieren und gleichzeitig die wahrgenommene Clearance zu verbessern, und kombinieren antimikrobielle Gehäuse mit Selbstreinigungszyklen, um Kontaminationsbedenken zu begegnen.
Die Sicherheitstechnik hat sich mit Druckentlastungsventilen weiterentwickelt, die die Ausgabe auf Niveaus begrenzen, die darauf ausgelegt sind, Barotrauma und Beschwerden zu vermeiden, was eine der wesentlichen Barrieren für die langfristige Therapietreue adressiert. Akku- und Ladeinnovationen reduzieren die Ladehäufigkeit und unterstützen die Nutzung auf Reisen, was die aktiven Nutzertage pro Monat verlängert, da die Geräte portabler werden. Diese Produktrichtungen stärken die Premium-Positionierung und öffnen gleichzeitig mittlere Preissegmente in schnell wachsenden Regionen, was die Attraktivität im gesamten Markt für Nasenirrigation verbreitert.
Zunehmende Verwendung von medikamentöser und antiseptischer Irrigation
Additivangereicherte Irrigationen positionieren die Nasenlavage als Applikationsvehikel für Antiseptika und entzündungshemmende Wirkstoffe. Phase-III-Belege aus dem Jahr 2025 berichteten von symptomatischen Vorteilen eines Povidon-Iod-Nasensprays bei der Erkältungskrankheit, mit stärkeren Effekten bei frühem Behandlungsbeginn, was das Interesse an antiseptisch-lavage-Kombinationen unterstützt. Ein wachsender Forschungsbereich rund um hypertone Kochsalzlösung zeigt klinische Verbesserungen nach Operationen, wenn auch mit höherer lokaler Reizung, was Chirurgen dazu veranlasst, sie für spezifische klinische Situationen vorzubehalten.
Die Budesonid-Nasenirrigation weist in gepoolten Analysen ein günstiges Sicherheitsprofil auf und verbessert validierte Ergebnisscores, was mit den Praxistrends bei chronischer Rhinosinusitis und postoperativer Versorgung übereinstimmt. Netzwerk-Metaanalysen untersuchen auch neuartige Adjuvanzien wie Resveratrol, obwohl die kommerzielle Produktverfügbarkeit im Vergleich zu kochsalzbasierten und Steroid-Beimischungsoptionen begrenzt bleibt. Mit zunehmender klinischer Validierung könnten erstattungsfähige Wege und standardisierte Dosierungen entstehen, was den Markt für Nasenirrigation in Richtung höherwertiger Formulierungen erweitern würde.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende Wasserqualität und Risiken der Gerätekontamination | -2.3% | Global, mit verstärkten CDC-Warnungen in den USA nach tödlichen Acanthamoeba-Fällen | Kurzfristig (≤ 2 Jahre) |
| Verträglichkeitsprobleme (Reizung, Epistaxis), die die Therapietreue einschränken | -1.9% | Universell; hypertone Lösungen zeigen ein 2,38-fach höheres Reizungsrisiko im Vergleich zu isotonischen Lösungen (europäische klinische Daten) | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit alternativer intranasaler Therapien (Steroide, Antihistaminika, Dekongestiva) | -1.4% | Global, mit hoher Penetration intranasaler Kortikosteroide (Markt von 7,57 Milliarden USD) in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Reinigungs- und Wartungsaufwand, der die langfristige Therapietreue verringert | -1.0% | Universell; Wissenslücken (60 % Defizit bei der richtigen Technik) ausgeprägter in Asien-Pazifik und bei älteren Bevölkerungsgruppen (≥ 50 Jahre) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Wasserqualität und Risiken der Gerätekontamination lösen Sicherheitsvorschriften aus
Ein Todesfall im Jahr 2023 in New Mexico aufgrund einer Acanthamoeba-Enzephalitis, die mit der Verwendung von Leitungswasser in einem elektronischen Nasenirrigator in Verbindung gebracht wurde, erhöhte das Risikobewusstsein, was zu einer erneuten Betonung der Wassersicherheit bei der Nasenspülung führte. Die CDC-Leitlinien, die 2025 aktualisiert wurden, besagen, dass Nutzer destilliertes, steriles oder abgekochtes und abgekühltes Wasser wählen oder spezifische Desinfektionsschritte vor der Irrigation anwenden sollten. Derselbe Organismus-Risikorahmen erstreckt sich auf Naegleria fowleri, das eine sehr hohe Fallsterblichkeitsrate aufweist, wenn Leitungswasser in die Nasengänge eindringt und auf das Zentralnervensystem zugreift.
Anweisungen des öffentlichen Gesundheitswesens fügen Vorbereitungsschritte hinzu, die bei einigen Nutzern die kurzfristige Therapietreue verringern können, was Gerätehersteller dazu veranlasst, klare Anweisungen und Erinnerungen in Verpackungen und Apps aufzunehmen. Rückrufe bei verwandten Nasenpflegeprodukten wie Wattestäbchen im Jahr 2025 unterstrichen ferner die Notwendigkeit strenger Fertigungskontrollen und validierter Reinigungsprotokolle für Komponenten, die mit der Schleimhaut in Kontakt kommen.
Verträglichkeitsprobleme schränken die Therapietreue trotz klinischer Wirksamkeit ein
Hypertone Kochsalzlösung zeigt in klinischen Studien nach endoskopischer Nasennebenhöhlenchirurgie eine stärkere Symptomlinderung und bessere endoskopische Befunde, weist jedoch auch eine höhere lokale Reizung und mehr geringfügige Nebenwirkungen als isotonische Kochsalzlösung auf. Das Nutzen-Risiko-Verhältnis veranlasst Chirurgen, die Lösungstonizität an klinische Ziele anzupassen und gleichzeitig Beratung anzubieten, um Abbrüche aufgrund von Beschwerden zu reduzieren. Reale Daten zeigen, dass viele Patienten anfängliche Unannehmlichkeiten berichten, obwohl die Verfeinerung der Technik die Mehrheit dazu bringt, über die ersten Versuche hinaus fortzufahren, was darauf hindeutet, dass Patientenaufklärung einen Teil der Abbruchgefährdeten zurückgewinnen kann. Antiseptische Lösungen wie Povidon-Iod können vorübergehend den nasalen Beschwerden im Vergleich zu Kochsalzlösung erhöhen, haben jedoch in großen Studien keine ernsthaften Sicherheitssignale gezeigt, was eine sorgfältige Patientenauswahl und Beratung über zu erwartende Empfindungen unterstützt. Die Budesonid-Irrigation weist in gepoolten Analysen ein günstiges Sicherheitsprofil auf, obwohl nutzerseitige Mischvariabilität und Kopfpositionsvariabilität die Ergebnisse ohne praktische Anleitung einschränken können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
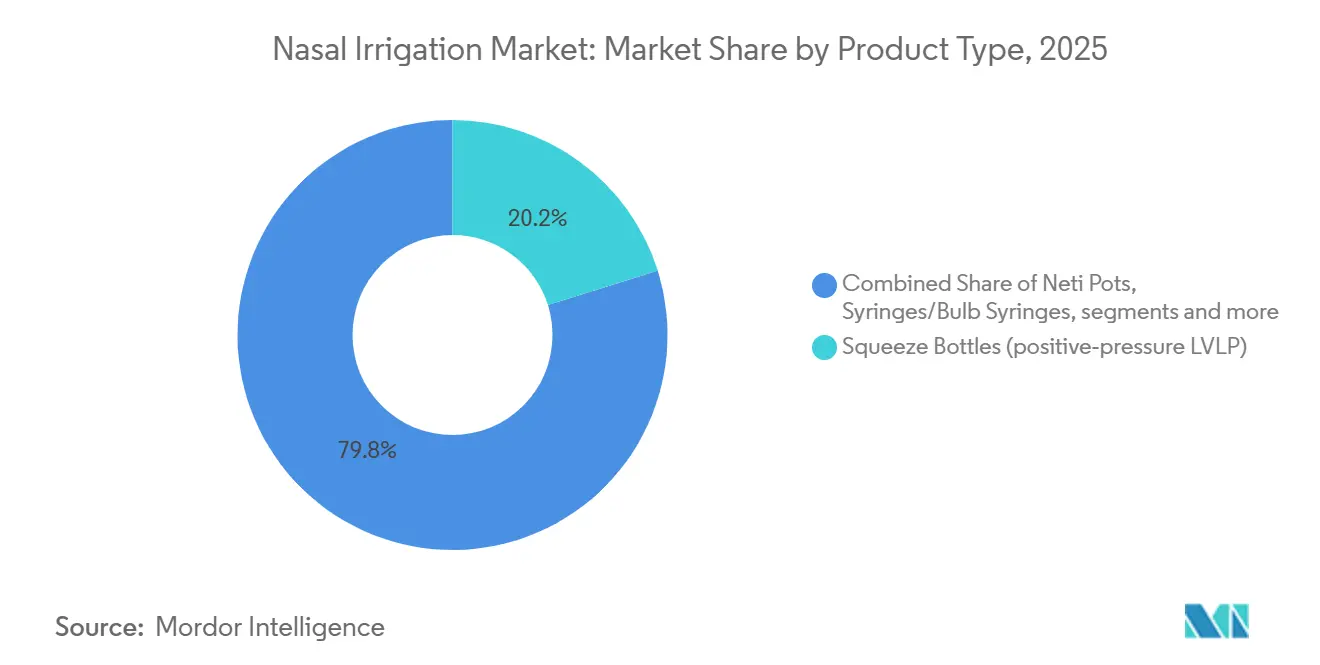
Quetschflaschen behalten die Volumenführerschaft, während elektrische Systeme die Leistungserwartungen erhöhenQuetschflaschen erzielten im Jahr 2025 einen Anteil von 20,16 %, was ihre Erschwinglichkeit, breite Verfügbarkeit im Einzelhandel und die Vertrautheit der Kliniker in Starter-Kits widerspiegelt. Käufer schätzen die einfache Ergonomie und die universelle Kompatibilität mit vorgefertigten Kochsalzpaketen oder selbst gemischten isotonischen Mischungen, was die Einstiegshürden für neue Nutzer im Markt für Nasenirrigation niedrig hält. Selbst zubereitete isotonische Lösungen bleiben für die alltägliche Hygiene üblich, und vorgefertigte Sachets reduzieren Mischfehler in Haushalten, die einen vorhersehbaren pH-Wert und eine vorhersehbare Tonizität wünschen. Das Design manueller Flaschen hat sich auf Griffigkeit, Ventilzuverlässigkeit und Einhandbedienung konzentriert, um die Lernkurve für Erstnutzer zu reduzieren, die möglicherweise Bedenken wegen Beschwerden haben. Spezialprodukte wie kompressorunterstützte Nasenspülgeräte besetzen eine Nische in europäischen Apotheken, wo langlebige medizinische Geräte bei HNO-Verschreibern und ambulanten Kliniken beliebt sind.
Elektrische und pulsatile Systeme werden voraussichtlich bis 2031 mit einer CAGR von 21,19 % wachsen, da sie die Nutzerbasis mit mehr Personalisierung, Druckkontrolle und integrierten Hygienefunktionen segmentieren. Flaggschiffmodelle werben mit Pulsation bei 1.200 Zyklen pro Minute, variablen Geschwindigkeiten und Spül-plus-Absaug-Flüssen, die darauf ausgelegt sind, Kreuzpasskontamination zu begrenzen und den wahrgenommenen Aufwand zu reduzieren. Designs integrieren jetzt antimikrobielle Gehäuse und Selbstreinigungszyklen, um das Vertrauen in Kontaminations- und Reinigungsroutinen zu stärken, was ein zentrales Hemmnis adressiert. Sicherheitsinnovationen umfassen Druckentlastungsventile, die die Ausgabe auf Niveaus begrenzen, die darauf ausgelegt sind, Epistaxis- und Barotraumarisiken zu minimieren, was eines der am häufigsten genannten Verträglichkeitsbedenken beantwortet. Kabellose, faltbare und IPX-bewertete Geräte erweitern die Nutzung auf Reise- und Arbeitsumgebungen, was die monatlichen aktiven Nutzungstage erhöht und den Nachbestellungsrhythmus für Kochsalzpakete unterstützt.

Nach Technologie:
Manuelle Skalierung bleibt bestehen, während Elektrisch durch Akkus und Druckmodulation gewinntManuelle Technologie hielt im Jahr 2025 einen Anteil von 65,23 %, was auf niedrige Gerätekosten, nahezu universelle Kochsalzkompatibilität und breite Platzierung in Apotheken und Arztpraxen zurückzuführen ist. Manuelle Systeme bleiben in der frühen Adoptionsphase beliebt, da die Lernkurve kurz ist, der Preis niedrig ist und die Ergebnisse sichtbar sind, insbesondere während der Hochallergiesaison. Wenn Kliniker über Temperatur und Kopfposition beraten, lösen viele Nutzer anfängliche Beschwerden und setzen die Nutzung während Pollenspitzen und Erkältungssaisons fort. Flaschen verfügen zunehmend über herausnehmbare, spülmaschinenfeste Teile, was routinemäßige Reinigungsbarrieren reduziert, die in der zweiten Woche der Neunutzung zum Abbruch führen können.
Elektrische und batteriebetriebene Systeme werden voraussichtlich bis 2031 mit einer CAGR von 20,15 % wachsen, angetrieben durch Lithium-Polymer-Akkus, USB-C-Standardladung und mikroprozessorgesteuerte Druckprofile. Moderne Geräte werben mit mehreren Intensitätsstufen für unterschiedliche Anatomien und Empfindlichkeiten sowie angeschlossenen Reservoirs, die Volumen und Portabilität ausbalancieren. Die Spül-und-Absaug-Funktionalität bietet ein differenziertes Erlebnis, das die Zeit pro Sitzung für vielbeschäftigte Nutzer reduziert, die dennoch eine gründliche Clearance wünschen. Druckbegrenzungen von bis zu 7 kPa zielen darauf ab, das Mittelohr und die empfindliche Schleimhaut zu schützen, was einen sicherheitsorientierten Ansatz im aufkommenden Premium-Segment der Nasenirrigation-Branche unterstreicht. Da diese Fähigkeiten in mittlere Preissegmente einfließen, wird der Markt für Nasenirrigation eine anhaltende Verschiebung hin zu elektrischen Plattformen sowohl in entwickelten als auch in schnell wachsenden Regionen erleben.
Nach Lösungstyp:
Isotonisch führt, Hypertonisch bedient ausgewählte Anwendungsfälle, Medikamentöse Formulierungen beschleunigen sichIsotonische Kochsalzlösung entfiel im Jahr 2025 auf einen Anteil von 45,18 % und bietet tägliche Hygiene mit geringer Reizung und nahezu universeller Empfehlung durch Ärzte. Vorgefertigte Sachets helfen Nutzern, häufige Mischfehler zu vermeiden und den pH-Wert zu erhalten, was Komfort und Therapietreue verbessert. Familien und schwangere Patientinnen bevorzugen isotonische Lösungen für die routinemäßige Hygiene aufgrund ihrer Sanftheit, und Apotheker empfehlen sie häufig für Erstnutzer, die die Technik erlernen. Kliniken initiieren auch isotonische Irrigation in prä- und postoperativen Umgebungen als Ausgangspunkt, bevor sie zu adjuvanten Protokollen übergehen.
Hypertone Kochsalzlösung übertrifft isotonische bei spezifischen klinischen Messgrößen nach Operationen, einschließlich Symptomscores und endoskopischer Befunde, verursacht jedoch höhere lokale Reizung und geringfügige Nebenwirkungen. Chirurgen leiten Anwendungsfenster für Hypertonisch, um Ödeme und Schleim zu behandeln, und beraten über erwartete vorübergehende Beschwerden, die sich oft mit korrekter Temperatur und Kopfposition auflösen[2].
Additivangereicherte Lösungen führen das Segmentwachstum mit einer CAGR von 20,69 % an, angetrieben durch Xylitol-, Hypochlorige-Säure-, Povidon-Iod- und Budesonid-Beimischungen, die die Lavage in eine gezielte Therapie umwandeln. Die Budesonid-Irrigation verbessert Krankheitsergebnisse mit einem günstigen Sicherheitsprofil in gepoolten Studien, was den klinischen Komfort mit Steroid-Beimischungen in der chronischen Versorgung erhöht.
Nach Indikation:
Allergische Rhinitis verankert den Wert, während chronische Rhinosinusitis das Wachstum anführtAllergische Rhinitis hielt im Jahr 2025 einen Anteil von 44,90 % aufgrund der breiten Prävalenz und klarer saisonaler Auslöser, die Einzel- und Haushaltskäufe im Markt für Nasenirrigation fördern. Symptomschübe im Frühjahr und Herbst erhöhen die täglichen Irrigationen pro Nutzer, was die wiederkehrende Kochsalznachbestellung unterstützt und langfristige Hygienegewohnheiten stärkt. Apothekerberatung und Klinikanleitungen befassen sich mit Lösungstemperatur und pH-Wert, um Brennen und Epistaxis zu begrenzen, was wiederum Abbrüche in den ersten zwei Wochen reduziert. Wenn Nutzer Vertrautheit gewinnen, halten viele Routinen mit niedrigerer Frequenz über die Hochsaison hinaus aufrecht, was die installierte Basis des Marktes für Nasenirrigation stärkt.
Chronische Rhinosinusitis wird voraussichtlich bis 2031 mit einer CAGR von 21,18 % wachsen, unterstützt durch leitliniengesteuerte Versorgung, die Hochvolumen-Irrigation nach Operationen und in vielen Fällen Kortikosteroid-Beimischung betont. Die Budesonid-Irrigation verbessert die Ergebnisse des Sino-Nasal Outcome Tests ohne systemische Steroideffekte in gepoolten Daten, was die Akzeptanz in klinikgesteuerten Versorgungsplänen untermauert. CRS-Patienten zeigen höhere Geräteeigentumsraten und längere kontinuierliche Nutzung nach FESS, was ihren Lebenszeitwert erhöht und Premium-Gerätesegmente unterstützt. Kliniken dispensieren häufig Geräte am Versorgungspunkt, was Technik und Therapietreue in den ersten Wochen zu Hause verbessert.
Nach Endnutzer:
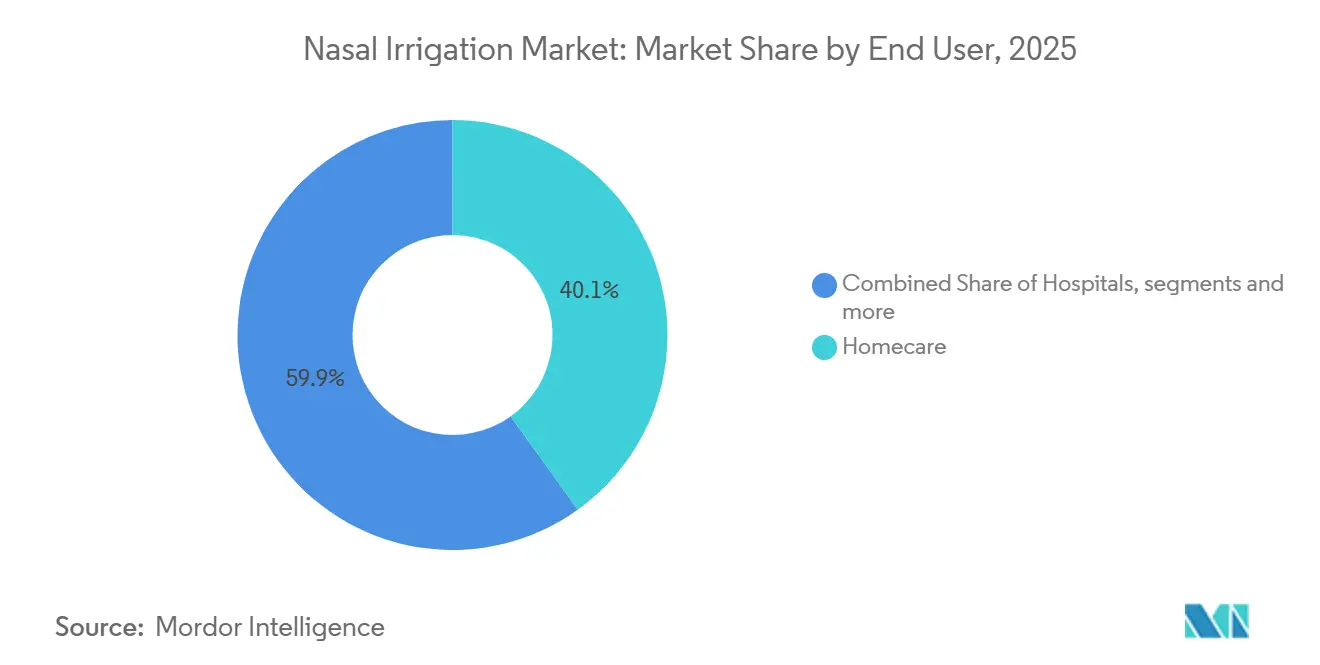
Heimversorgung führt und expandiert, während Krankenhäuser und Kliniken protokollgesteuerte Nachfrage aufrechterhaltenDie Heimversorgung entfiel im Jahr 2025 auf 40,14 % des Gesamtumsatzes und ist mit einer CAGR von 20,16 % auch der am schnellsten wachsende Endnutzer, da Verbraucher die Lavage als Teil von Hygienepraktiken normalisieren und die digitale Erfüllung die Nachbestellung verbessert. Die Therapietreue in der frühen Woche kann mit Anweisungen und Beratung sehr hoch sein, und Abonnement-Hinweise können helfen, Routinen über die zweite Woche hinaus aufrechtzuerhalten, was die aktive Nutzerbasis vergrößert. In jüngsten Erhebungen dokumentierte Wissenslücken werden durch Apothekerberatungen und Anleitungsinhalte in Einzel- und Online-Kanälen weiter geschlossen, was den Komfort aufrechterhält. Spülung-plus-Absaugung, antimikrobielle Gehäuse und Selbstreinigungszyklen sprechen direkt häusliche Kontaminationsängste an, was das anhaltende Wachstum im Markt für Nasenirrigation unterstützt.
Krankenhäuser und HNO-Kliniken halten zusammen einen Minderheitsanteil mit hochwertigem Einsatz, der durch Protokolle und praktische Beratung angetrieben wird. Krankenhäuser initiieren in vielen Fällen Hochvolumen-Irrigation innerhalb von 24 Stunden nach FESS, was die frühe Therapietreue stabilisiert und die Heilung beschleunigt. Kliniken schulen in Technik, Kopfposition und Lösungsauswahl, was die Ergebnisse bei chronischer Rhinosinusitis und saisonalem Allergiemanagement verbessert. Diese Versorgungsumgebungen dispensieren häufig Geräte direkt, was die Akzeptanz verbessert und Einrichtungsfehler reduziert, die zu frühem Abbruch führen können. Zusammen stärken sie die langfristige Nutzung, die in die Heimversorgung zurückfließt und die installierte Basis des Marktes für Nasenirrigation stärkt.
Nach Vertriebskanal:
Apotheken im Einzelhandel halten die Stellung, während E-Commerce skaliertApotheken im Einzelhandel hielten im Jahr 2025 einen Anteil von 47,10 %, unterstützt durch Apothekerberatung, die Lücken bei der Lösungsvorbereitung, Gerätereinigung und pädiatrischer Anwendung schließt. Saisonale Displays und Starter-Kits wandeln Laufkundschaft während der Hochallergiesaison und Erkältungssaison in Erst- und Wiederholungskäufe um. Persönliche Beratung erhöht den Komfort für Erstnutzer, die Beschwerden befürchten, was Abbrüche in der ersten Woche im Markt für Nasenirrigation reduziert.
E-Commerce wird voraussichtlich bis 2031 mit einer CAGR von 21,03 % wachsen, angetrieben durch Direktverbrauchermodelle, automatische Nachbestellungen und Bildungsinhalte, die die Technik risikoärmer machen. Unternehmenswebseiten heben Geräteunterschiede wie Spülung-plus-Absaugung, antimikrobielle Gehäuse und wiederaufladbare Akkus hervor, unterstützt durch Handbücher und Videos, die Wissenslücken schließen. Markenwebseiten und Einzelhandelsmarktplätze betonen verifizierte Bewertungen und Anleitungsclips, die Bewusstsein ohne Apothekenbesuche in Käufe umwandeln. Diese Kanalstärken erweitern die Reichweite des Marktes für Nasenirrigation bei jüngeren digital-affinen Käufern, die Komfort und Kontrolle schätzen.
Geografische Analyse
Markt für Nasenspülung in Nordamerika
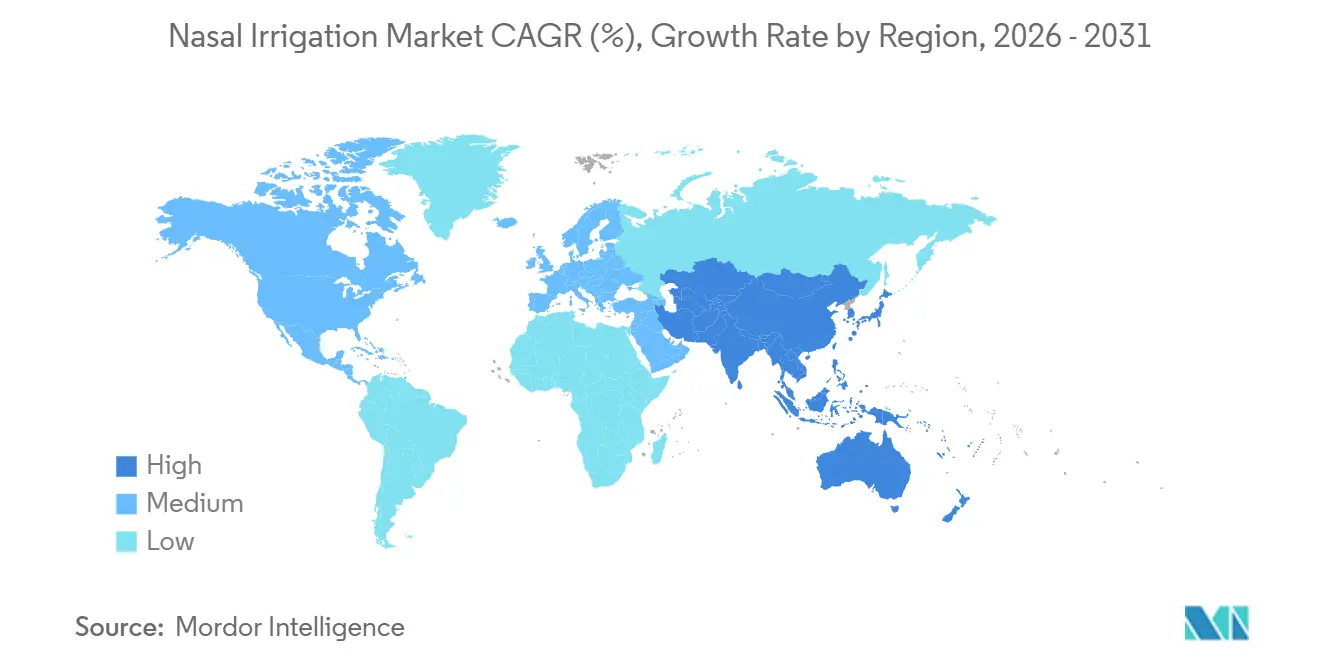
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,17 %, gestützt durch eine hohe Belastung durch allergische Erkrankungen sowie ein breites Engagement von Ärzten und Apothekern bei der Spülung im akuten und chronischen Einsatz. Routinemäßige Nasenspülungsprotokolle nach funktioneller endoskopischer Nasennebenhöhlenchirurgie (FESS) sind in der Fachversorgung fest verankert, was die Nachfrage nach Geräten und Verbrauchsmaterialien in Krankenhäusern, Kliniken und beim Übergang zur Heimversorgung aufrechthält[3]. Die Region verzeichnet im Vergleich zu anderen Regionen eine höhere Akzeptanz von elektrisch betriebenen Geräten, bedingt durch verfügbares Einkommen und den Zugang zu klinischer Beratung, was Premiumfunktionen wie Pulsation und Selbstreinigungszyklen begünstigt. Hinweise zur Wassersicherheit sind prominent und mittlerweile in Gerätebeilagen und auf Webseiten weit verbreitet, was das Verhalten beeinflusst und den Fokus auf steriles oder abgekochtes und abgekühltes Wasser aufrechterhält.
Markt für Nasenspülung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 20,14 % wachsen, da Urbanisierung und Luftqualitätsfaktoren die Symptombelastung erhöhen und Nutzer zu täglichen Hygienemaßnahmen führen. Mit steigender Kaufkraft der Mittelschicht verbessern lokal montierte elektrische Nasenspülgeräte der mittleren Preisklasse die Zugänglichkeit, ohne auf Druckregelung oder antimikrobielle Funktionen zu verzichten. Apotheken- und Online-Kanäle sind beide aktiv darin, Erstnutzer mit Anleitungsinhalten und Nachfüllabonnements zu schulen, was die gewohnheitsmäßige Nutzung nach ersten Versuchen unterstützt. Kulturelle Hygienepraktiken in ausgewählten Märkten schaffen eine aufgeschlossene Basis für die Geräteakzeptanz, und klinische Schulungen in HNO-Zentren verbreiten bewährte Praktiken in die Gemeinschaftsversorgung im Markt für Nasenspülung.
Markt für Nasenspülung in Europa
Europa verzeichnet ein stetiges Wachstum, da HNO-Fachgesellschaften und Krankenhausprotokolle die hochvolumige Nasenspülung nach Operationen und in der chronischen Versorgung standardisieren. Kompressorgestützte Nasenspülgeräte behaupten Nischenpositionen in Teilen Westeuropas über etablierte Apothekenkanäle, die langlebige Geräte bevorzugen, während Heimanwendungs-Quetschflaschen und aufkommende elektrische Geräte die Verbraucherauswahl erweitern. Die klinische Fachliteratur aus den Jahren 2024 und 2025 unterstützt die Lösungsauswahl durch Abwägung von Wirksamkeit und Verträglichkeit, was die Patientenberatung leitet und die Therapietreue im Markt für Nasenspülung aufrechterhält.
Wettbewerbslandschaft
Der Markt für Nasenirrigation umfasst eine Mischung aus langjährigen Verbrauchergesundheitsmarken, spezialisierten Geräteherstellern und regionalen Eigenmarken. Geräteplattformen reichen von manuellen Quetschflaschen bis hin zu Premium-Pulsationssystemen mit Spülung-plus-Absaugung, antimikrobiellen Gehäusen und Selbstreinigungsmodi. Im Jahr 2026 betonen Unternehmen Drucksicherheit, Portabilität und Nutzeraufklärung durch Handbücher und Videoinhalte, um die Therapietreue von der ersten bis zur zweiten Woche und darüber hinaus zu verbessern. Hersteller richten Produktanweisungen auch an den CDC-Leitlinien aus, was die Wassersicherheits-Compliance verbessert und Kontaminationsbedenken adressiert.
Strategische Schritte in den Jahren 2025–2026 heben Portfoliooptimierung und Produktinnovation hervor. Church & Dwight führte einen Rückruf von Nasen- und Zahnungswattestäbchen aufgrund potenzieller mikrobieller Kontamination durch, um die Patientensicherheit zu gewährleisten und gleichzeitig nicht betroffene Produktlinien zu betonen, was eine strenge Qualitätsüberwachung in verwandten Kategorien widerspiegelt. Das Unternehmen kündigte auch Veräußerungen ausgewählter nicht zum Kerngeschäft gehörender Unternehmen an, um den Fokus zu schärfen und die Zollbelastung zu mindern, während es weiterhin wichtige Marken international ausbaut. Unterdessen erweiterte RhinoSystems seine Verbrauchsmateriallinie um Tages- und Nacht-SaltPods mit ätherischen Ölen, was die Attach-Rate proprietärer Nachfüllungen für elektrische Systeme erhöht.
Unternehmerische soziale Verantwortung und Verbrauchervertrauen bleiben in dieser Kategorie wichtig. Im Januar 2025 spendete NeilMed Sinus Rinse-Einheiten an Ersthelfer, die Waldbrände bekämpften, was auf die Vorteile der Nasenhygiene bei Rauchexposition aufmerksam machte und die Markenbekanntheit bei Frontarbeitern stärkte. RhinoSystems erhielt einen Babyprodukt-Preis für seinen Nasensauger, der Funktionen wie sanfte Absaugung, wiederaufladbare Energie und Anti-Rückfluss-Schutz hervorhob, die für die pädiatrische Sicherheit wichtig sind. Unternehmensübergreifend sind Nutzeraufklärung, Wassersicherheit und Verbesserungen der Benutzerfreundlichkeit zentral für die Wettbewerbsdifferenzierung im Markt für Nasenirrigation.
Marktführer der Nasenirrigation-Branche
-
Church & Dwight Co., Inc.
-
Flaem Nuova S.p.A.
-
Health Solutions Medical Products Corp. (SinuPulse)
-
NeilMed Pharmaceuticals, Inc.
-
RhinoSystems, Inc. (Navage)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nasenspülung Unternehmen in diesem Bericht
- Church & Dwight
- ENT Technologies Pty Ltd
- Flaem Nuova S.p.A.
- Health Solutions Medical Products Corp. (SinuPulse)
- Himalayan Chandra
- hydraSense
- Medisana GmbH
- NeilMed Pharmaceuticals, Inc.
- RhinoSystems, Inc. (Navage)
- SQuiP Inc.
- The Alkalol Company
- Waterpulse
- Xlear, Inc.
Neueste Industrielle Entwicklungen in Markt für Nasenspülung
- März 2026: VMED stellte stolz sein Nasenirrigation-Gerät auf der WHX Dubai 2026 vor und präsentierte eine innovative Lösung für die Atemwegsgesundheit. Diese Markteinführung markiert den Beginn der globalen Expansion von VMED in Schlüsselmärkte, darunter den GCC (Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Kuwait, Bahrain, Oman), Afrika (wichtige Gesundheitsmärkte auf dem gesamten Kontinent) und Europa (west- und osteuropäische Länder). Das Gerät verfügt über klinisch validierte Nasenirrigation-Technologie, ein benutzerfreundliches Design für den täglichen Gebrauch, wirksame Linderung bei Nasennebenhöhlenverstopfung und Allergien, medizinische Materialien, die für alle Altersgruppen sicher sind, sowie ein tragbares, reisefreundliches Design. Die regelmäßige Nutzung des Geräts bietet erhebliche gesundheitliche Vorteile, wie das Freimachen der Nasengänge, die Reduzierung von Allergiesymptomen sowie die Verbesserung der Atmung und Schlafqualität.
- Januar 2025: NeilMed Pharmaceuticals kündigte unbegrenzte kostenlose Sinus Rinse-Produktspenden an Ersthelfer an, die die Waldbrände in Los Angeles bekämpfen, in Partnerschaft mit Feuerwehren und Rettungsdienstorganisationen in ganz Kalifornien, um nasale Beschwerden durch Rauch und luftgetragene Schadstoffe zu lindern. Die Initiative setzt NeilMeds Geschichte der Unterstützung von Notfallpersonal während des 11. September und früherer Waldbrände in Kalifornien fort und stärkt seine als Nr. 1 von Ärzten empfohlene Positionierung, die über 25 Jahre aufgebaut wurde.
Umfang des globalen Berichts zum Markt für Nasenirrigation
Gemäß dem Umfang des Berichts ist die Nasenirrigation, eine sichere und wirksame Praxis, bei der eine Kochsalzlösung (Salzwasser) verwendet wird, um Schleim, Allergene, Reizstoffe und Bakterien aus den Nasengängen zu entfernen. Diese risikoarme Methode bietet Linderung bei Verstopfung im Zusammenhang mit Erkältungen, Allergien und Nasennebenhöhleninfektionen. Häufig verwendete Werkzeuge für dieses Verfahren umfassen Nasenspülkannen, Quetschflaschen und Spritzen, was es zu einer praktischen Lösung für die Verwaltung der Nasengesundheit macht. Der Markt für Nasenirrigation ist nach Produkttyp, Technologie, Lösungstyp, Indikation, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt segmentiert in Nasenspülkannen, Quetschflaschen (Positivdruck LVLP), Spritzen/Ballonspritzen, elektrische/pulsatile/elektrische Systeme und Nasenspülgeräte/Nasenspülbäder (kompressorunterstützt). Nach Technologie ist der Markt segmentiert in manuell und elektrisch/batteriebetrieben. Nach Lösungstyp ist der Markt segmentiert in isotonische Kochsalzlösung, hypertone Kochsalzlösung und additivangereichert (z. B. Xylitol, Povidon-Iod, HOCl, Kortikosteroid-Beimischung auf Rezept). Nach Indikation ist der Markt segmentiert in chronische Rhinosinusitis (mit/ohne Polypen), allergische Rhinitis, Infektionen der oberen Atemwege/Erkältung und Grippe sowie postoperative HNO-Versorgung (nach FESS/Septoplastik). Nach Endnutzer ist der Markt segmentiert in Heimversorgung, Krankenhäuser und HNO-/Allergiekliniken. Nach Vertriebskanal ist der Markt segmentiert in Apotheken/Drogerien im Einzelhandel, E-Commerce/Direktvertrieb an Verbraucher sowie Krankenhaus-/KlinikApotheken und B2B. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Nasenspülkannen |
| Quetschflaschen (Positivdruck LVLP) |
| Spritzen/Ballonspritzen |
| Elektrische/Pulsatile/Elektrische Systeme |
| Nasenspülgeräte/Nasenspülbäder (kompressorunterstützt) |
| Manuell |
| Elektrisch/Batteriebetrieben |
| Isotonische Kochsalzlösung |
| Hypertone Kochsalzlösung |
| Additivangereichert (z. B. Xylitol, Povidon-Iod, HOCl, Kortikosteroid-Beimischung auf Rezept) |
| Chronische Rhinosinusitis (mit/ohne Polypen) |
| Allergische Rhinitis |
| Infektionen der oberen Atemwege/Erkältung und Grippe |
| Postoperative HNO-Versorgung (nach FESS/Septoplastik) |
| Heimversorgung |
| Krankenhäuser |
| HNO-/Allergiekliniken |
| Apotheken/Drogerien im Einzelhandel |
| E-Commerce/Direktvertrieb an Verbraucher |
| Krankenhaus-/Klinikaphotheken und B2B |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Nasenspülkannen | |
| Quetschflaschen (Positivdruck LVLP) | ||
| Spritzen/Ballonspritzen | ||
| Elektrische/Pulsatile/Elektrische Systeme | ||
| Nasenspülgeräte/Nasenspülbäder (kompressorunterstützt) | ||
| Nach Technologie | Manuell | |
| Elektrisch/Batteriebetrieben | ||
| Nach Lösungstyp | Isotonische Kochsalzlösung | |
| Hypertone Kochsalzlösung | ||
| Additivangereichert (z. B. Xylitol, Povidon-Iod, HOCl, Kortikosteroid-Beimischung auf Rezept) | ||
| Nach Indikation | Chronische Rhinosinusitis (mit/ohne Polypen) | |
| Allergische Rhinitis | ||
| Infektionen der oberen Atemwege/Erkältung und Grippe | ||
| Postoperative HNO-Versorgung (nach FESS/Septoplastik) | ||
| Nach Endnutzer | Heimversorgung | |
| Krankenhäuser | ||
| HNO-/Allergiekliniken | ||
| Nach Vertriebskanal | Apotheken/Drogerien im Einzelhandel | |
| E-Commerce/Direktvertrieb an Verbraucher | ||
| Krankenhaus-/Klinikaphotheken und B2B | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick des Marktes für Nasenirrigation bis 2031?
Der Markt für Nasenirrigation wird voraussichtlich bis 2031 von 0,50 Milliarden USD im Jahr 2026 auf 1,14 Milliarden USD wachsen, was einer CAGR von 18,17 % über 2026–2031 entspricht.
Welche Produkttypen führen die Nachfrage im Markt für Nasenirrigation heute an?
Manuelle Quetschflaschen führen mit einem Anteil von 20,16 % im Jahr 2025 aufgrund von Erschwinglichkeit und klinischer Vertrautheit, während elektrische oder pulsatile Systeme das am schnellsten wachsende Segment aufgrund von Druckkontrolle und Komfortfunktionen sind.
Wie beeinflussen klinische Leitlinien den Markt für Nasenirrigation?
HNO-Protokolle initiieren häufig Irrigation innerhalb von 24 Stunden nach endoskopischer Nasennebenhöhlenchirurgie, und gepoolte Belege unterstützen die Vorteile der Budesonid-Irrigation, was die Akzeptanz von Geräten und Verbrauchsmaterialien stabilisiert.
Welche Regionen werden im Markt für Nasenirrigation am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich das schnellste Wachstum mit einer CAGR von 20,14 % verzeichnen, unterstützt durch steigende verfügbare Einkommen, Urbanisierung und zugängliche lokal produzierte elektrische Geräte der mittleren Preisklasse.
Was sind die wichtigsten Sicherheitsüberlegungen für die Nasenspülung im Markt für Nasenirrigation?
Die CDC-Leitlinien verlangen destilliertes, steriles oder abgekochtes und abgekühltes Wasser für eine sichere Nasenspülung, und Hersteller spiegeln diese Regeln zunehmend in Anweisungen und Produktdesign wider.
Welche Endnutzerkategorie wächst im Markt für Nasenirrigation am schnellsten?
Die Heimversorgung ist sowohl der größte als auch der am schnellsten wachsende Endnutzer mit einem Anteil von 40,14 % im Jahr 2025 und einer CAGR von 20,16 % bis 2031, unterstützt durch Selbstversorgungspräferenzen und Nachbestellabonnements.