
Marktgröße und Marktanteil für Hochfluss Nasensonde
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.91 Milliarden US-Dollar |
| Marktgröße (2031) | 14.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochfluss Nasensonde von Mordor Intelligence
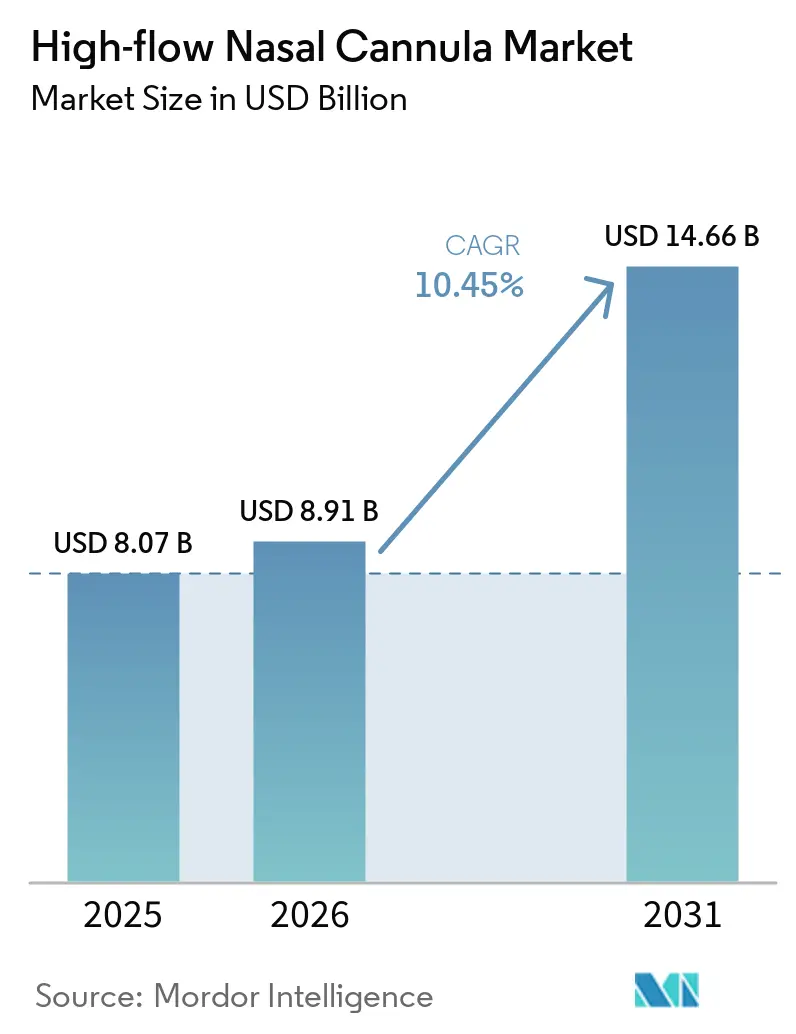
Die Marktgröße für Hochfluss Nasensonden wurde im Jahr 2025 auf 8,07 Milliarden USD geschätzt und soll von 8,91 Milliarden USD im Jahr 2026 auf 14,66 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 10,45 % während des Prognosezeitraums (2026-2031). Das Wachstum wird durch die zunehmende Verbreitung der beheizten, befeuchteten Hochfluss-Sauerstofftherapie angetrieben, die Intubationsraten senkt, Krankenhausaufenthalte verkürzt und den Patientenkomfort verbessert. Zunehmende klinische Belege bei chronisch obstruktiver Lungenerkrankung (COPD), Bronchiolitis und perioperativer Versorgung erweitern den Markt für Hochfluss Nasensonden in Krankenhaus-, Notaufnahme- und Heimversorgungsumgebungen. Die steigende Prävalenz von Atemwegserkrankungen – COPD betrifft 200 Millionen Menschen und verursachte 2024 3,2 Millionen Todesfälle – treibt die Nachfrage weiterhin an firsnet.org. Rasche Geräteinnovationen bei der integrierten Durchflussüberwachung, gekoppelt mit telemedizinischen Atemwegsplattformen, stärken das Wertversprechen für Anbieter und senken gleichzeitig die Gesamtversorgungskosten. Gleichzeitig beschleunigen infektionskontrollbezogene Erkenntnisse aus jüngsten Pandemien die Präferenz für nicht-invasive Gasverabreichungssysteme, die die Aerosolverteilung minimieren.
Wichtige Erkenntnisse des Berichts
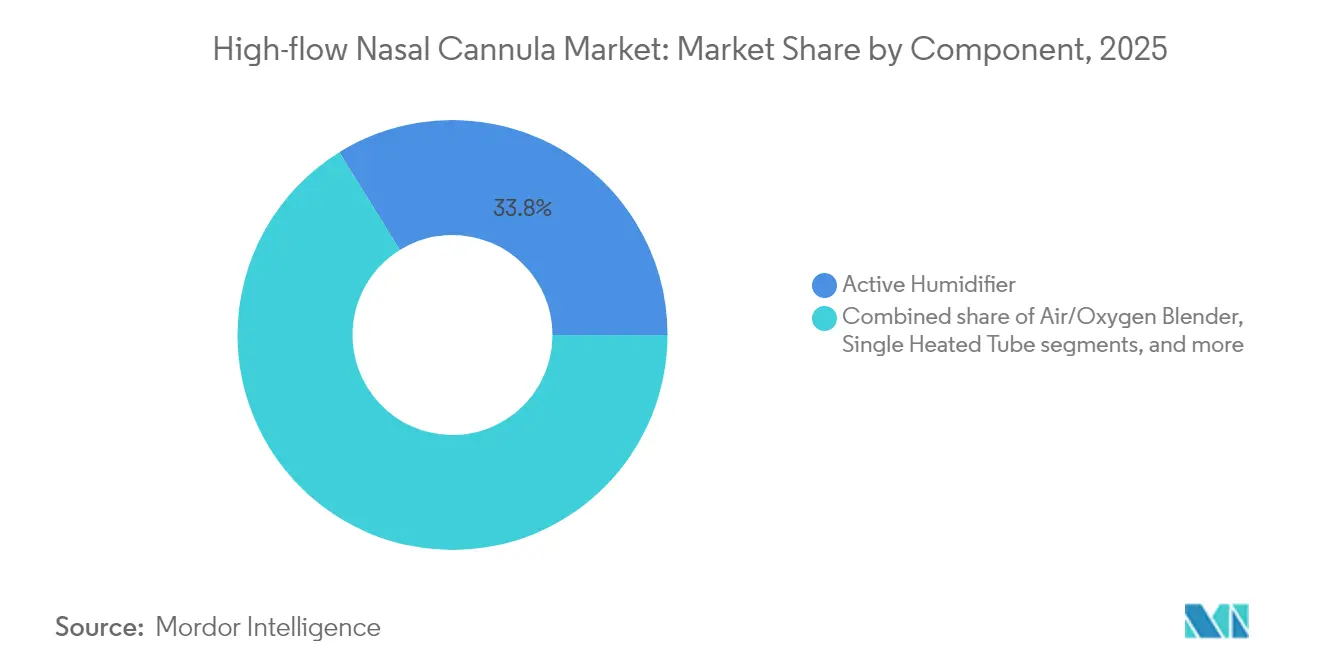
- Nach Komponente führten aktive Befeuchter mit 33,82 % des Marktanteils für Hochfluss Nasensonden im Jahr 2025, während Nasensonden-Komponenten bis 2031 voraussichtlich eine CAGR von 13,33 % verzeichnen werden.
- Nach Endverbraucher hielten Krankenhäuser & Intensivstationen einen Umsatzanteil von 47,30 % im Jahr 2025; Heimversorgungseinrichtungen weisen die schnellste prognostizierte CAGR von 12,57 % zwischen 2026-2031 auf.
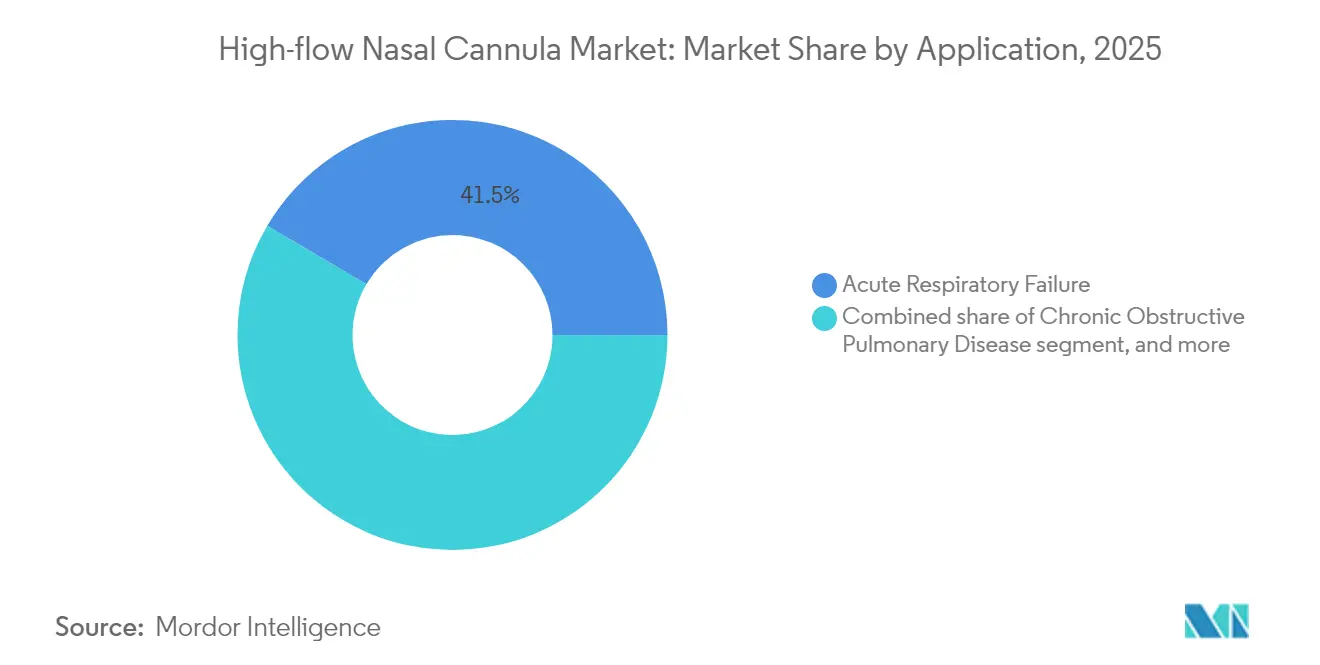
- Nach Anwendung entfiel auf akutes Atemversagen ein Anteil von 41,52 % der Marktgröße für Hochfluss Nasensonden im Jahr 2025, während COPD-Anwendungen voraussichtlich mit einer CAGR von 11,23 % bis 2031 wachsen werden.
- Nach Patientenaltersgruppe machten Erwachsene (18-64 Jahre) 58,40 % des Marktanteils für Hochfluss Nasensonden im Jahr 2025 aus; das geriatrische Segment ist für eine CAGR von 10,21 % von 2026-2031 positioniert.
- Nach Geografie dominierte Nordamerika mit 37,45 % des globalen Umsatzes im Jahr 2025; Asien-Pazifik wird voraussichtlich eine CAGR von 10,86 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber-Wirkungsanalyse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Prävalenz akuter und chronischer Atemwegserkrankungen | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei beheizter Befeuchtung und integrierter Durchflussüberwachung | +2.0% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Ausweitung der Anwendungen von HFNC über die Intensivstation hinaus in Notaufnahme- und perioperative Bereiche | +1.0% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung der häuslichen Sauerstofftherapie und telemedizinischen Atemwegsversorgung | +3.0% | Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Günstige Kostenerstattung und klinische Leitlinien zur Unterstützung der nicht-invasiven Sauerstoffversorgung | +1.0% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Zunahme der Frühgeburtenraten, die neonatale HFNC erforderlich machen | +1.0% | Asien-Pazifik, Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Prävalenz akuter und chronischer Atemwegserkrankungen
Die Last der COPD, die 2024 200 Millionen Menschen betraf und 3,2 Millionen Todesfälle verursachte, veranlasst Kliniker dazu, über konventionelle Sauerstoffverabreichungsmethoden hinauszugehen[1]. Asthma-Fälle überstiegen weltweit 350 Millionen, während saisonale Influenza der am häufigsten nachgewiesene Erreger in der Überwachung der nördlichen Hemisphäre blieb. Dieser epidemiologische Druck hat die Nachfrage nach Hochfluss-Therapie gesteigert, die Wiederaufnahmen reduziert und gesundheitsbezogene Lebensqualitätswerte verbessert, und positioniert den Markt für Hochfluss Nasensonden als wesentliche Säule der modernen Atemwegsversorgung.
Technologische Fortschritte bei beheizter Befeuchtung und integrierter Durchflussüberwachung
Laborstudien zum Vergleich führender Geräte zeigten, dass AIRVO 2, bellavista 1000 und HUMID-BH den nominalen Taupunkt bei 37 °C näher lieferten, was den Schleimhautschutz und die Sekretclearance verbessert[2]. Die Modellierung mittels Computational Fluid Dynamics bestätigte, dass eine optimierte Sondengeometrie eine nahezu 100 %ige relative Luftfeuchtigkeit im Nasopharynx unterstützt und so Atemwegsobstruktionen begrenzt. Diese Innovationen ermöglichen die Echtzeit-Titration von Durchfluss und FiO₂, erweitern die Therapie über die Grenzen der Intensivstation hinaus und differenzieren Angebote innerhalb des Marktes für Hochfluss Nasensonden.
Ausweitung der Anwendungen von HFNC über die Intensivstation hinaus in Notaufnahme- und perioperative Bereiche
Eine randomisierte Studie mit 1.000 Patienten bei sedierter gastrointestinaler Endoskopie reduzierte Hypoxie von 21,2 % auf 2,0 % unter Verwendung von HFNC und eliminierte schwerwiegende Ereignisse. In Notaufnahmen verbessert HFNC den Komfort und zeigt einen rückläufigen Trend bei den Aufnahmeraten im Vergleich zu konventionellem Sauerstoff. Perioperativ deuten vorläufige NOTACS-Daten auf geringere pulmonale Komplikationen und kürzere Aufenthalte nach Herzoperationen hin. Solche Belege erweitern die adressierbare Nachfrage und stärken den Markt für Hochfluss Nasensonden.
Wachsende Verbreitung der häuslichen Sauerstofftherapie und telemedizinischen Atemwegsversorgung
Häusliche HFNC bei schweren COPD-Patienten reduzierte Exazerbationen um 1,40 Ereignisse und vermied 0,96 Krankenhauseinweisungen jährlich. Die Integration mit Cloud-Dashboards ermöglicht es Klinikern, den Durchfluss aus der Ferne anzupassen, was mit Anreizen der wertorientierten Versorgung übereinstimmt. Frühe Entlassprotokolle für Frühgeborene mit häuslicher HFNC belegen die erweiterte Reichweite in die langfristige pädiatrische Unterstützung. Diese Entwicklungen insgesamt eröffnen eine lukrative Wachstumsfront für den Markt für Hochfluss Nasensonden.
Hemmnis-Wirkungsanalyse*
| Hemmnis-Wirkungsanalyse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten im Vergleich zur konventionellen Sauerstoffversorgung | -2.0% | Ressourcenarme Regionen | Mittelfristig (2-4 Jahre) |
| Mangel an qualifiziertem Personal und Schulungslücken in Entwicklungsregionen | -1.0% | Asien-Pazifik, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Infektionskontroll- und Aerosolerzeugungs-Bedenken während Pandemien | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Wettbewerbsdruck durch alternative nicht-invasive Beatmung (CPAP/BiPAP) | -1.0% | Global | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten im Vergleich zur konventionellen Sauerstoffversorgung
Die anfängliche Investition in ein HFNC-System kann 3–5 Mal so hoch sein wie der Preis für Standard-Sauerstoff, und Einwegkreisläufe verursachen wiederkehrende Ausgaben. Eine Kosten-Nutzen-Analyse bei pädiatrischer Bronchiolitis zeigte, dass CPAP 17.574 USD gegenüber 29.421 USD für HFNC kostete, bei geringfügig höheren QALYs. Budgetbeschränkungen und Infrastrukturlücken, wie unzuverlässige Stromversorgung, verlangsamen die Verbreitung in Entwicklungsländern und dämpfen die Marktentwicklung für Hochfluss Nasensonden.
Mangel an qualifiziertem Personal und Schulungslücken in Entwicklungsregionen
Erhebungen zeigen eine große Variabilität bei der Auswahl der Durchflussraten und Entwöhnungsstrategien zwischen Einrichtungen. Ein pädiatrisches Qualitätsverbesserungsprojekt, das die Entwöhnung standardisierte, reduzierte die mittlere Therapiedauer um 16 Stunden und die Verweildauer um 24 Stunden. Der Mangel an Atemwegstherapeutinnen und -therapeuten sowie strukturierten Schulungsprogrammen in vielen Ländern mit mittlerem Einkommen schränkt die optimale HFNC-Umsetzung ein und belastet den Markt für Hochfluss Nasensonden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Aktive Befeuchter führen den Marktanteil anAktive Befeuchter erzielten 2025 33,82 % des Komponentenumsatzes, dank ihrer entscheidenden Rolle bei der Bereitstellung von Gas bei körpertemperaturnaher Feuchtigkeit zum Schutz der Schleimhaut. Die Marktgröße für Hochfluss Nasensonden für aktive Befeuchter soll bis 2031 mit einer konstanten CAGR von 9,03 % steigen, da Geräte der nächsten Generation eine algorithmusbasierte Taupunktsteuerung integrieren. Luft/Sauerstoff-Mischer folgen, angetrieben durch die Nachfrage nach präziser FiO₂-Titration, die mit der Integration elektronischer Gesundheitsakten kompatibel ist. Nasensonden-Komponenten werden das Segment mit einer CAGR von 13,33 % anführen, was Designverbesserungen widerspiegelt, die Druckgeschwüre reduzieren und pädiatrische Größenanpassung unterstützen. Hersteller sperren diese Komponenten zunehmend in proprietären Ökosystemen, was die Kundenbindung innerhalb des Marktes für Hochfluss Nasensonden stärkt.
Designverfeinerungen resultieren aus der Computational-Fluid-Dynamics-Arbeit, die eine gleichmäßigere Gasverteilung und reduzierten Grenzflächenscherung demonstriert. Einzelbeheizte Schläuche gewinnen an Zugkraft, da sie Kondensation minimieren, die Alarme und Therapieunterbrechungen auslösen kann. Integrative Produktstrategien, die Befeuchter, Mischer, Kreislauf und Sonde unter einem einzigen Markendach kombinieren, helfen führenden Anbietern, Preise und Margen innerhalb des Marktes für Hochfluss Nasensonden zu verteidigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Heimversorgungseinrichtungen entwickeln sich zur WachstumsfrontKrankenhäuser und Intensivstationen erzielten 2025 einen Anteil von 47,30 % am weltweiten Umsatz, da HFNC zum Standard in den Eskalationsalgorithmen von Nasensonden bis zur Beatmung wurde. Eine Metaanalyse von 10.230 Patienten bestätigte ein relatives Risiko von 0,85 für eine anschließende invasive Beatmung im Vergleich zu konventioneller Sauerstoffversorgung, was die Krankenhausnachfrage weiter stärkt. Langzeitpflegeeinrichtungen integrieren HFNC zunehmend zur Behandlung chronischer Hypoxämie bei älteren Bewohnern, unterstützt durch tragbare, auf Rollwagen montierte Geräte.
Häusliche Pflegeumgebungen werden voraussichtlich mit einer CAGR von 12,57 % wachsen – dem schnellsten Wachstum unter allen Endnutzern – begünstigt durch Belege für weniger COPD-Wiederaufnahmen und Fortschritte bei telemedizinischen Atemwegs-Dashboards. High-Flow-Beatmungsgeräte werden in häuslichen Pflegeumgebungen, Fachkliniken und Langzeitpflegeeinrichtungen eingesetzt. Die Marktgröße für High-Flow-Nasensonden im häuslichen Bereich wird voraussichtlich von 1,1 Milliarden USD im Jahr 2025 auf 2,23 Milliarden USD bis 2031 ansteigen. Pädiatrische retrospektive Daten zeigen niedrige Komplikationsraten bei Kindern, die mit HFNC zur Behandlung von Atemwegsobstruktionen der oberen Atemwege und CO₂-Elimination entlassen wurden. Aufkommende Kostenträgermodelle, die Fernüberwachung erstatten, fördern die Akzeptanz zusätzlich und diversifizieren die Einnahmequellen im Markt für High-Flow-Nasensonden.
Nach Anwendung:
COPD-Management treibt das Wachstumsmomentum voranAkutes Atemversagen hielt 2025 den größten Anwendungsanteil mit 41,52 %. Eine MIMIC-IV-Studie zeigte, dass HFNC die 28-Tage-Sepsis-Sterblichkeit auf 18,6 % gegenüber 31,2 % unter Standardversorgung senkte, was den klinischen Nutzen unterstreicht. Akute Herzinsuffizienz stellt eine kleinere, aber wachsende Nische dar, in der maskeintolerante Patienten von der offenen Sauerstoffabgabe profitieren.
COPD-Anwendungsfälle steigen am schnellsten mit einer CAGR von 11,23 %, unterstützt durch randomisierte Daten, die auf geringere Behandlungsversagen im Vergleich zu NIV und überlegenen Komfort hinweisen. Der GOLD-Bericht 2025 empfiehlt HFNC formell für bestimmte COPD-Phänotypen und gibt Leitlinienimpulse. Diese Empfehlungen werden voraussichtlich den Marktanteil für Hochfluss Nasensonden bei COPD-Anwendungen bis 2031 auf 24,85 % anheben. Post-Extubation, prozedurale Sedierung und palliative Indikationen verbreitern gemeinsam die Umsatzbasis.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Patientenaltersgruppe:
Das geriatrische Segment zeigt das höchste WachstumspotenzialErwachsene im Alter von 18-64 Jahren generierten 2025 58,40 % der Umsätze, da Kliniker HFNC für Sepsis, Traumata und postoperative Versorgung einsetzten. Studien zeigen, dass HFNC während des Trainings die Atemarbeit reduziert und Rehabilitationsprogramme unterstützen könnte. Die Neonatal- und Pädiatrietherapie bleibt aufgrund von Bronchiolitis-Einweisungen, die sich im letzten Jahrzehnt verdreifacht haben, bedeutsam.
Das geriatrische Segment wird voraussichtlich mit einer CAGR von 10,21 % wachsen – der schnellsten aller Altersgruppen –, da Komfortprobleme die Maskentoleranz bei älteren Erwachsenen begrenzen. Systematische Übersichten zeigen verbesserte Dyspnoe-Werte und weniger Therapieabbrüche bei fibrotischer interstitieller Lungenerkrankung, wenn HFNC gegenüber NIV eingesetzt wird. Die Marktgröße für Hochfluss Nasensonden für geriatrische Patienten wird voraussichtlich zwischen 2026 und 2031 verdoppelt, da häusliche Versorgungsprogramme ausgeweitet werden und Teledienstleistungen personelle Engpässe abmildern.
Geografische Analyse
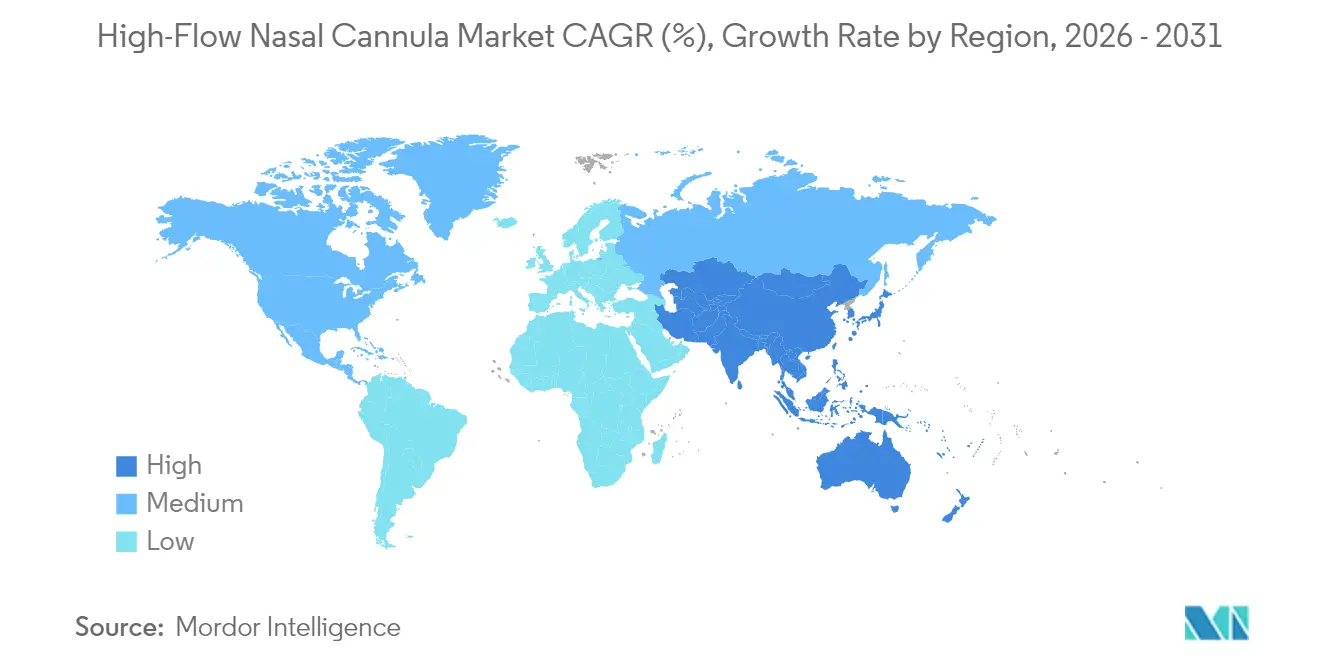
Nordamerika Markt für Hochfluss-Nasensonden
Nordamerika führte 2025 mit einem Umsatzanteil von 37,45 %, begünstigt durch ein fortschrittliches Erstattungssystem und 25 Millionen diagnostizierte Asthmaerkrankungen in den Vereinigten Staaten. Die Hochflusstherapie verlagerte sich von Intensivstationen auf Allgemeinstationen, da die Erfolge bei der Bronchiolitis-Behandlung zwischen 2013 und 2022 zu einem 4,8-fachen Anstieg der pädiatrischen Hochfluss-Nasensonden-Nutzung führten. Die Marktgröße für Hochfluss-Nasensonden im Bereich der häuslichen Pflege in der Region ist auf dem Weg, bis 2031 1,58 Milliarden USD zu überschreiten, inmitten der Akzeptanz von Tele-Atemwegsversorgungspaketen durch Versicherer.
APAC Markt für Hochfluss-Nasensonden
Asien-Pazifik ist auf dem Weg zur schnellsten CAGR von 10,86 %, angetrieben durch eine steigende Inzidenz von Atemwegserkrankungen, Infrastrukturinvestitionen und die Lokalisierung durch globale Anbieter. Das WHO-Kompendium 2024 hob kostengünstige Lösungen wie PremieBreathe hervor, die auf neonatale Stationen in ressourcenarmen Krankenhäusern abzielen. Staatliche Programme in China und Indien, die nicht-invasive Beatmungsgeräte subventionieren, werden voraussichtlich eine breitere Akzeptanz in Einrichtungen der zweiten Versorgungsstufe fördern.
EMEA und Südamerika Markt für Hochfluss-Nasensonden
Europa setzt die Einführung von Hochfluss-Nasensonden in westlichen Gesundheitssystemen fort, wo robuste klinische Studien die Ergebnisse validieren. Die Akzeptanz in Osteuropa wächst dank EU-Finanzierung für die Modernisierung der Atemwegsversorgung. Der Nahe Osten & Afrika und Südamerika bleiben noch in einem frühen, aber vielversprechenden Stadium; gezielte Schulungsinitiativen für Kliniker und modulare Hochfluss-Nasensonden-Systeme, die für eine unzuverlässige Stromversorgung geeignet sind, werden voraussichtlich den Markt für Hochfluss-Nasensonden über den Prognosezeitraum hinaus beschleunigen.
Regulatorisches Umfeld
High-Flow-Nasenkanülensysteme (HFNC) werden als Medizinprodukte reguliert, wobei der Marktzugang durch Sicherheits- und Leistungsstandards für Hochfluss-Atemtherapiegeräte und Atemgaspfade geprägt wird. Im April 2026 veröffentlichte die ISO die Norm ISO 80601-2-90:2026, die besondere Anforderungen an die grundlegende Sicherheit und wesentliche Leistung von Hochfluss-Atemtherapiegeräten festlegt. Diese Aktualisierung erhöht die Anforderungen an Testnachweise und Risikomanagementdokumentation, die in wichtigen Rechtsräumen verwendet werden.
In der Europäischen Union verschärft sich die Einhaltung der MDR (EU) 2017/745 weiterhin durch Normen- und Datenbankanforderungen. Im Februar 2026 aktualisierte der Durchführungsbeschluss (EU) 2026/193 die Liste der harmonisierten Normen im Rahmen der MDR, einschließlich Aktualisierungen zu Atemgaspfaden und Kleinlumen-Steckverbindern. Im Mai 2026 wurde außerdem die verpflichtende EUDAMED-Registrierung für alle neuen MDR- und IVDR-Produkte, die auf den EU-Markt gebracht werden, eingeführt, was die Bedeutung einer genauen Geräteidentifikation und Nomenklaturabstimmung erhöht. In den Vereinigten Staaten durchlaufen HFNC-Komponenten wie Nasenschnittstellen weiterhin den FDA-510(k)-Zulassungsweg im Rahmen der Klasse-II-Geräteklassifizierungen, was die Notwendigkeit belegter Leistungsansprüche und einer Kennzeichnung unterstreicht, die mit den zugelassenen Indikationen in Krankenhaus- und Nicht-Intensivumgebungen übereinstimmt.
Wettbewerbslandschaft
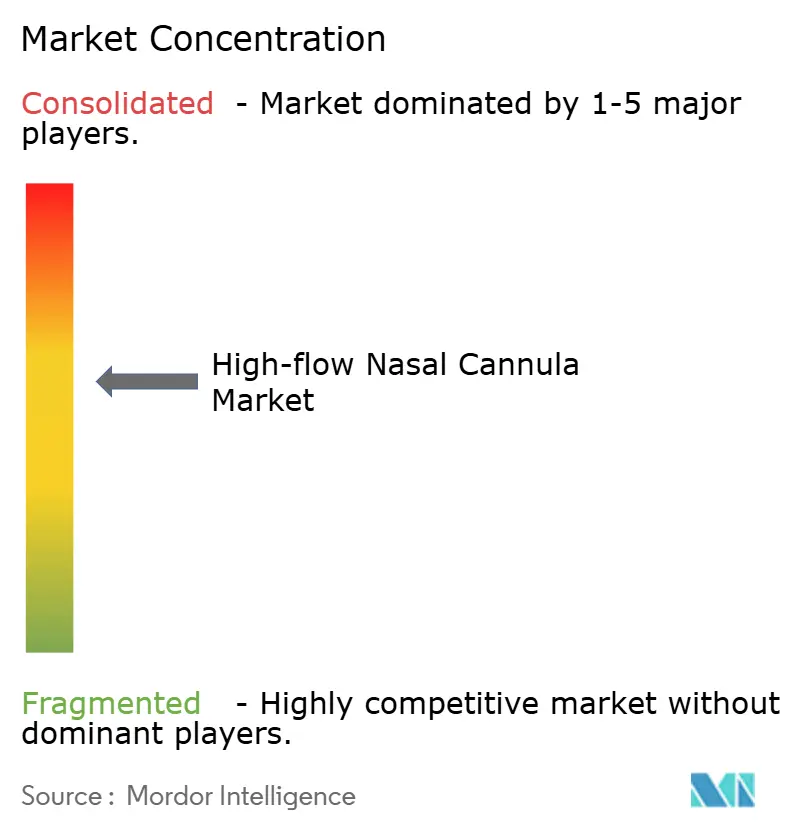
Der Markt für Hochfluss Nasensonden zeigt eine mäßige Konzentration. Fisher & Paykel Healthcare führt mit der Optiflow-Plattform und verzeichnete im Geschäftsjahr 2025 ein zweistelliges Wachstum im Heimbereich. Teleflex nutzt sein breites Anästhesie- und Atemwegsportfolio, um HFNC mit Atemwegsmanagement-Tools zu bündeln. ResMed nutzt Cloud-Konnektivitäts-Know-how, um Durchflussdaten in sein AirView-Ökosystem zur Fernpatientenüberwachung zu integrieren.
Laborfeuchtigkeitstests zeigten messbare Leistungsunterschiede zwischen Produktfamilien, die Markenpräferenzen unter Klinikern beeinflussen. ICU Medical (Smiths Medical) plant, HFNC-Hardware in sein Infusions- und Vitalzeichen-Überwachungsnetzwerk zu integrieren und so einheitliche klinische Dashboards zu ermöglichen. Nischenanbieter konzentrieren sich auf tragbare batteriebetriebene Einheiten für den ambulanten Transport und ressourcenarme Stationen und nutzen additives Polymerfertigung, um Kosten zu senken und die Anpassung zu beschleunigen. Da häusliche Therapie zunimmt, sind verbraucherorientierte Ästhetik und Smartphone-Apps bereit, die Patientenerfahrung zu einem Wettbewerbsunterscheidungsmerkmal im Markt für Hochfluss Nasensonden zu machen.
Mehrere Anbieter erproben derzeit Algorithmen der künstlichen Intelligenz, die Durchfluss und FiO₂ basierend auf kontinuierlichen Vitalzeichenfeeds automatisch titrieren und darauf abzielen, Softwaregenauigkeit zu einem Kernunterscheidungsmerkmal zu machen. Abonnementmodelle, die Verbrauchsmaterialien mit Cloud-Analysen bündeln, gewinnen an Zugkraft und generieren vorhersehbare Serviceeinnahmen für Hersteller. Partnerschaften mit Anbietern des Programms „Krankenhaus zu Hause” beschleunigen den Rollout von kompakten, batteriefähigen HFNC-Wagen, die von Atemwegstherapeutinnen und -therapeuten aus der Ferne verwaltet werden können. Diese Schritte verstärken den Wettbewerbsdruck auf die Preise, während sie gleichzeitig die Bedeutung der digitalen Ökosystemstärke im gesamten Markt für Hochfluss Nasensonden erhöhen.
Marktführer der Hochfluss Nasensonden-Branche
-
Fisher & Paykel Healthcare Limited
-
Teleflex Incorporated
-
Vapotherm Inc.
-
Masimo Corp. (TNI medical AG)
-
ResMed Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für High-Flow-Nasensonden Unternehmen in diesem Bericht
- Fisher & Paykel Healthcare
- Teleflex
- Resmed
- Vapotherm Inc.
- Masimo Corp. (TNI medical AG)
- Hamilton Medical
- Smiths Group
- Flexicare Medical
- Devatec S.A.
- Great Group Medical Co., Ltd.
- Medline Industries
- FisherBiotech GmbH
- Teijin Pharma Ltd.
- HEYER Medical AG
- BD (Becton, Dickinson & Co.)
- Cardinal Health
- GE HealthCare Technologies Inc.
- Koninklijke Philips
Marktchancen und Zukunftsaussichten
Eine klare Chance besteht darin, HFNC über ICU-zentrierte Arbeitsabläufe hinaus auf Notaufnahmen, perioperative Umgebungen sowie strukturierte Pfade in der häuslichen und Langzeitpflege auszuweiten, wo vereinfachter Aufbau, Portabilität und Fernüberwachung die operative Hürde für eine dauerhafte Nutzung senken. Praxisleitlinien haben begonnen, pädiatrische Hochfluss-Protokolle auf regionaler Ebene zu formalisieren, wie etwa die Pan-London and South East England Best Practice Guidance for Heated Humidified High Flow Therapy (gültig seit September 2024). Diese Aktualisierungen erzeugen Beschaffungsnachfrage nach standardisierten Geräten und Verbrauchsmaterialien und verstärken die schulungsgestützte Einführung in großen Krankenhausnetzwerken.
Die Produktdifferenzierung verschiebt sich von der grundlegenden beheizten Befeuchtung hin zu messbarer Leistung bei der Verabreichung aerosolisierter Therapien und digital gestützter Entscheidungsunterstützung. Vergleichende In-vitro-Untersuchungen (veröffentlicht im Februar 2026), die die Effizienz der Aerosolabgabe eines neuen HFNC-Geräts im Vergleich zum Airvo 2 bewerten, zeigen Whitespace bei integrierten Leistungsansprüchen zur Aerosolabgabe, auch über Modelle vom Neugeborenen bis zum Erwachsenen hinweg. Die Forschungslandkarte 2026 verweist zudem auf eine stärkere Betonung technologischer Innovation und KI-gestützter Entscheidungsunterstützung zur Vorhersage von HFNC-Versagen, was mit der Marktverschiebung hin zu vernetzten Plattformen übereinstimmt, die den Einsatz außerhalb der Intensivstation und die häusliche Überwachung unterstützen können.
Neueste Industrielle Entwicklungen in Markt für High-Flow-Nasensonden
- April 2026: Vapotherm erhielt die US-FDA-510(k)-Zulassung für seinen All Patient Circuit (APC), der es ermöglicht, das HVT-2.0-System vom Neugeborenen bis zum Erwachsenen in einem Flussbereich von 2 bis 45 l/min einzusetzen. Die Zulassung unterstützt einen Einzelkreislauf-Ansatz, der die Krankenhauslogistik vereinfachen und Protokolle über Altersgruppen hinweg standardisieren kann. Sie stärkt zudem Vapotherms Position bei Kunden, die eine Abdeckung mehrerer Patientengruppen ohne Änderung der Plattformarchitektur suchen.
- Mai 2025: Vapotherm gab bekannt, dass HVT 2.0 die Zertifizierung „Authority to Operate“ (ATO) des US-Verteidigungsministeriums (DoD) erhalten hat, wodurch das System den Anforderungen des Risk Management Framework für Militär- und Veterans-Affairs-Krankenhäuser entspricht. Dieser Meilenstein unterstützt die Eignung für sicherheitsrelevante Einsätze und kann die Beschaffungshürden für vernetzte Atemgeräte verringern. Die Zertifizierung erhöht zudem die Wettbewerbsanforderungen an Cybersicherheit und Compliance bei institutionellen Vertragsvergaben.
- August 2024: Die Weltgesundheitsorganisation veröffentlichte ihr Compendium of Innovative Health Technologies for Low-resource Settings, das den Bedarf hervorhob, Hochfluss-Sauerstofftechnologien an ressourcenarme Krankenhausumgebungen anzupassen. Das Compendium bekräftigte Designprioritäten wie Robustheit, Benutzerfreundlichkeit und Eignung für variable Infrastrukturen, was die Produktanforderungen für aufstrebende Märkte direkt prägte. Es lieferte zudem einen globalen Gesundheitsbezugspunkt, den Anbieter und Umsetzer nutzen, um HFNC-Angebote an ressourcenarme Versorgungspfade anzupassen.
Markt für High-Flow-Nasensonden Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Therapiesysteme für High-Flow-Nasensonden (HFNC), die zur Abgabe von erwärmtem und befeuchtetem Sauerstoff mit hohen Flussraten zur Atemunterstützung in klinischen und häuslichen Pflegeumgebungen eingesetzt werden. Die Umsätze umfassen die HFNC-Systemkomponenten, die für die Durchführung der Therapie als vollständiges System erforderlich sind.
Ausschlüsse aus dem Umfang: Niedrigfluss-Nasensonden und eigenständige Sauerstoffmischer sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Luft/Sauerstoff-Mischer
- Aktiver Befeuchter
- Einzelbeheizter Schlauch
- Nasensonde
- Sonstige Verbrauchsmaterialien
- Nach Endverbraucher
- Krankenhäuser & Intensivstationen
- Langzeitpflegezentren
- Heimversorgungseinrichtungen
- Sonstige Endverbraucher
- Nach Anwendung
- Akutes Atemversagen
- Chronisch Obstruktive Lungenerkrankung
- Akute Herzinsuffizienz
- Sonstige Anwendungen
- Nach Patientenaltersgruppe
- Neonatal & Pädiatrisch (0-17 Jahre)
- Erwachsene (18-64 Jahre)
- Geriatrisch (65 Jahre und älter)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Nachfragekontext zu ermitteln und die Modelleingaben in öffentlich zugänglichen Signalen zu verankern, die überprüft und reproduziert werden können. Wir haben Quellen wie die Weltgesundheitsorganisation für Krankheitslast und Versorgungszugangssignale, das US-amerikanische CDC für Trends bei Atemwegserkrankungen sowie die OECD und die Weltbank für Gesundheitsausgaben und Bevölkerungsaltersstruktur herangezogen. Für klinische Praxis und Akzeptanzrichtung haben wir außerdem veröffentlichte Leitlinien und begutachtete Studien (beispielsweise in Fachzeitschriften für Atemwegs- und Intensivmedizin) ausgewertet, die den HFNC-Einsatz bei hypoxämischem Atemversagen, COPD-Exazerbationen und pädiatrischen Indikationen behandeln.
Auf der Angebotsseite haben wir Jahresberichte von Herstellern, Investorenpräsentationen, Produktbroschüren und Regulierungslisten gesichtet, um typische Systemkonfigurationen und Austauschzyklen für Verbrauchsmaterialien zu verstehen. Für Unternehmensfinanzdaten und -informationen wurden begrenzte kostenpflichtige Abonnements genutzt, ergänzt durch Patentdatenbanken zur Verfolgung von Produktverbesserungsthemen, die Preisgestaltung und Akzeptanz beeinflussen. Die oben aufgeführten Desk-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und proprietäre Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Überprüfung realer Nutzungsmuster und die Eingrenzung von Annahmebereichen, die sich aus öffentlichen Quellen allein nur schwer validieren lassen. Wir haben mit Atemwegstherapeutinnen und -therapeuten, Intensivmedizinerinnen und -medizinern, Beschaffungsteams und Distributoren in den wichtigsten Regionen gesprochen, um zu bestätigen, wo HFNC eingesetzt wird (Intensivstation, Notaufnahme, Stationen und häusliche Pflege) und wie Kaufentscheidungen mit Protokollen, Patientendurchsatz und der Häufigkeit des Zubehöraustauschs zusammenhängen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 13 % | APAC: 37 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 31 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 56 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, der den behandelten Nachfragepool für HFNC aus dem Volumen der Atemwegsfälle und der Kapazität der Versorgungseinrichtungen rekonstruiert und dann realistische Annahmen zu Akzeptanz und Nutzung anwendet. In der Praxis verknüpft das Modell die HFNC-Ausgaben mit Indikatoren wie dem Aufkommen akuter hypoxämischer Atemversagen und COPD-Krankenhausaufenthalten, der Verfügbarkeit von Intensiv- und Notaufnahmebetten, der Akzeptanz von Sauerstofftherapieprotokollen sowie der Aufteilung zwischen Erwachsenen-, Kinder- und Neugeborenennutzung, soweit relevant.
Um die Gesamtergebnisse praxistauglich zu halten, werden die Ergebnisse anschließend durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisbereichen für HFNC-Systeme, Befeuchter, Schläuche und Nasensonden, multipliziert mit der geschätzten installierten Basis und dem Austauschrhythmus. Wo direkte Einheitssignale dünn sind, werden Lücken durch konservative Bereiche aus Interviews geschlossen und dann durch regionale Quervergleiche eingeengt (beispielsweise durch den Vergleich der Nutzungsintensität in Krankenhäusern gegenüber häuslichen Pflegeprogrammen). Prognosen werden mittels Szenarioanalyse erstellt, bei der Akzeptanzrate, Krankenhauskapazitätswachstum und Preisentwicklung innerhalb validierter Grenzen variiert und dann zu einem zentralen Szenario konsolidiert werden, das dem konsistentesten Expertenfeedback entspricht.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Überprüfung, ob die modellierten Gesamtwerte mit unabhängigen Signalen übereinstimmen, wie etwa Trends bei Eingriffen und Aufnahmen, der gemeldeten Richtung der Ausgaben für Atemwegsgeräte und plausiblen Nutzungsintensitäten pro Bett in wichtigen Ländern. Starke Schwankungen von Jahr zu Jahr werden überprüft, und die Annahmen werden bei Nachfolgegesprächen überarbeitet, wenn die Abweichung nicht durch bekannte Ereignisse wie Leitlinienänderungen oder Versorgungsengpässe erklärt werden kann. Vor der Freigabe wird die Arbeit schrittweise von einem weiteren Analysten geprüft, um sicherzustellen, dass Arithmetik, Einheiten und Umrechnungen konsistent sind.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Entwicklungen eintreten, wie etwa wichtige regulatorische Maßnahmen, Erstattungsänderungen oder Nachfrageschocks, die die HFNC-Nutzung verschieben. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und validierten Annahmen in den Zahlen widergespiegelt werden, die die Kunden erhalten.
Marktgröße für High-Flow-Nasensonden von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für HFNC können weit auseinanderliegen, selbst wenn sie dieselbe klinische Therapie beschreiben, da jeder Herausgeber die Grenzen unterschiedlich zieht und dann unterschiedliche Nutzungs- und Preislogiken anwendet. Unterschiede zeigen sich in der Regel darin, was als vollständiges HFNC-System gegenüber angrenzenden Sauerstofftherapieprodukten gezählt wird, sowie darin, wie schnell die Akzeptanz über Intensivstationsumgebungen hinaus angenommen wird.
Klinische Nutzungsüberprüfungen – wie die Akzeptanz von Intensivstationsprotokollen und die gemeldete Ausweitung der HFNC-Nutzung auf Notaufnahmen und Intermediate-Care-Stationen – sind die Belege, die die Schätzung von Mordor Intelligence an einen definierten Therapiebereich knüpfen, anstatt Niedrigfluss-Zubehör oder breitere Sauerstoffgeräteausgaben einzumischen. Die verbleibende Streuung in externen Zahlen ergibt sich typischerweise daraus, ob Umsätze zum Herstellerverkaufspreis oder zum Endkundenpreis erfasst werden, wie aggressiv die Durchdringung der häuslichen Pflege modelliert wird und ob die Währungsumrechnung zu einem Jahresdurchschnittskurs oder einem Stichtagskurs erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,91 Milliarden USD (2026) | |
| Branchenherausgeber A | 8,21 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosehorizont; die Produkttyp-Rahmung kann angrenzende Gerätekomponenten einbeziehen, was die Umsatzgrenze im Vergleich zu einer strengen HFNC-Systemdefinition verschieben kann. |
| Globaler Herausgeber B | 6,22 Milliarden USD (2025) | Stützt sich häufig auf Umsatzkonventionen auf Werksebene und breite Segmentkategorien, was Downstream-Kanalaufschläge untererfassen kann und Verbrauchsmaterialien sowie Ersatzteile möglicherweise mit einer geringeren Nutzungsrhythmusannahme behandelt. |
Betrachtet man die Tabelle insgesamt, sind die Haupttreiber der Unterschiede die Umfangsdisziplin, das Preisniveau in der Umsatzkette und der Zeitpunkt des Basisjahres, die zusammen den Marktgesamtwert um eine erhebliche Spanne verschieben können. Unser Ansatz bleibt reproduzierbar, da er die Nachfrage mit der Aktivität in Versorgungseinrichtungen verknüpft und das Ergebnis dann mit praktischen Preis- und Austauschmustern plausibilisiert, die im Zuge der Marktentwicklung erneut getestet werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hochfluss Nasensonde im Jahr 2026?
Die Marktgröße für Hochfluss Nasensonden beträgt 8,91 Milliarden USD im Jahr 2026 und soll bis 2031 bei einer CAGR von 10,45 % 14,66 Milliarden USD erreichen.
Welches Komponentensegment wächst am schnellsten?
Nasensonden-Komponenten werden voraussichtlich die höchste CAGR von 13,33 % von 2026-2031 verzeichnen, da neue ergonomische Designs die Therapietreue der Patienten verbessern.
Warum nimmt die Verbreitung der Heimversorgung zu?
Klinische Belege zeigen, dass häusliche HFNC COPD-Exazerbationen und Krankenhausaufenthalte reduziert, und Kostenträger erstatten nun die Fernüberwachung, was ein CAGR-Wachstum von 12,57 % in diesem Endverbrauchersegment antreibt.
Welche Region bietet die größten kurzfristigen Expansionsmöglichkeiten?
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 10,86 % verzeichnen, dank steigender Prävalenz von Atemwegserkrankungen, Investitionen in das Gesundheitswesen und lokalisierten kostengünstigen Geräten.
Was ist das Haupthemmnis für eine breitere HFNC-Nutzung in Entwicklungsmärkten?
Hohe Investitionskosten im Vergleich zur Standard-Sauerstoffversorgung, kombiniert mit dem Mangel an ausgebildetem Atemwegs-Fachpersonal, bleibt das Haupthindernis für die Verbreitung in ressourcenarmen Umgebungen.
Wer sind die führenden Unternehmen in der Hochfluss Nasensonden-Branche?
Fisher & Paykel Healthcare, Teleflex und ResMed sind die aktuellen Marktführer, die zusammen rund 47,0 % des globalen Umsatzes 2024 halten und Innovationen bei vernetzten Versorgungsmerkmalen vorantreiben.