
Nasensauger-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 2.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Nasensauger-Marktanalyse von Mordor Intelligence
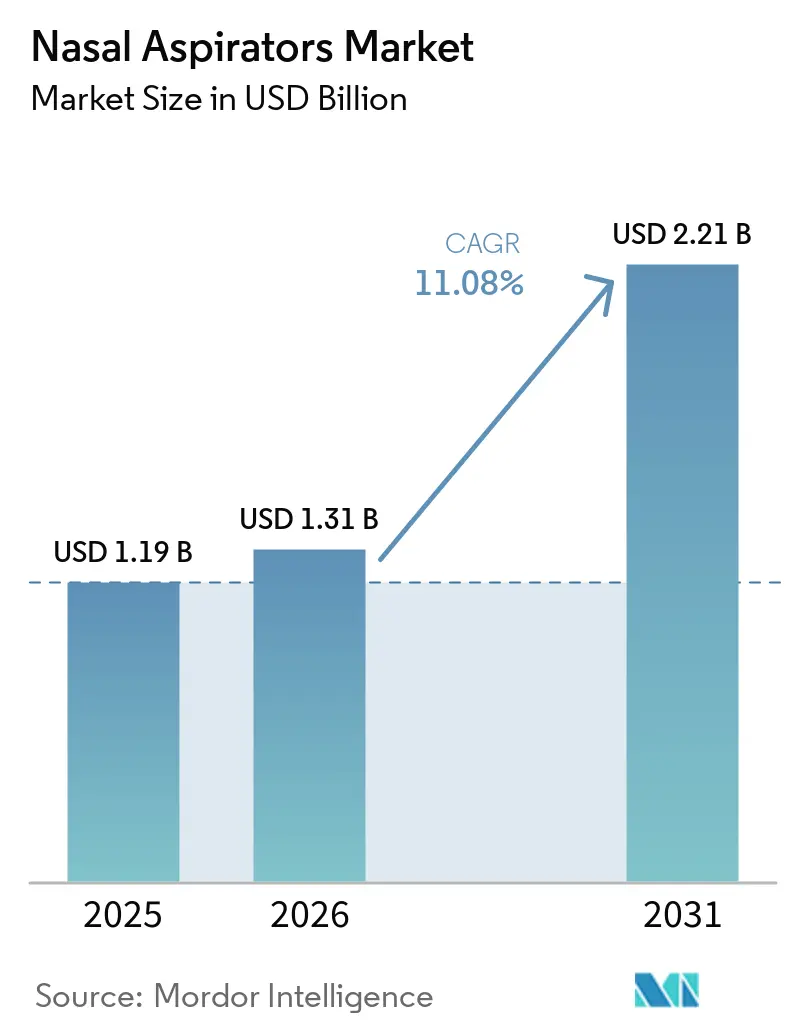
Die Größe des Nasensauger-Marktes wird voraussichtlich von 1,19 Milliarden USD im Jahr 2025 auf 1,31 Milliarden USD im Jahr 2026 steigen und bis 2031 2,21 Milliarden USD erreichen, mit einer CAGR von 11,08 % über den Zeitraum 2026–2031.
Der Nasensauger-Markt wird durch die Nachfrage von Betreuungspersonen nach praktischem Stauungsmanagement zu Hause gestützt. Die routinemäßige Nasenpflege weitet die Produktnutzung über akute Krankheitsphasen hinaus aus. Elektrische Produkte ziehen Aufmerksamkeit auf sich, da Betreuungspersonen Saugeinstellungen auswählen und tragbare Geräte aufladen können. Der Online-Handel verkürzt die Zeit zwischen einer Pflegeempfehlung und einem Kauf. Marken streben zudem wiederkehrende Umsätze durch Filter und Silikonaufsätze an, während Qualitäts- und Sicherheitskommunikation für die Premium-Positionierung zentral bleibt.
Wichtigste Erkenntnisse des Berichts
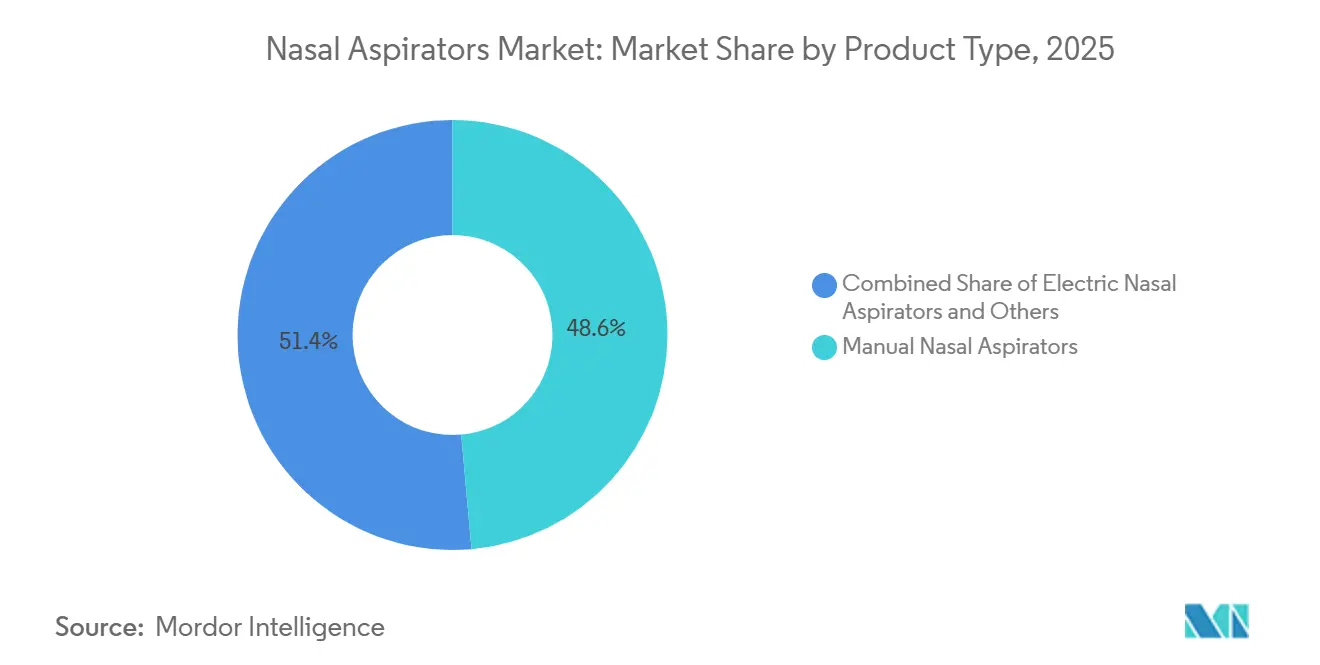
- Nach Produkttyp hielten manuelle Nasensauger im Jahr 2025 einen Marktanteil von 48,6 % am Nasensauger-Markt, während elektrische Nasensauger bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Zielaltersgruppe hielten Neugeborene und Säuglinge im Jahr 2025 einen Marktanteil von 61,8 % am Nasensauger-Markt, während Kleinkinder bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen werden.
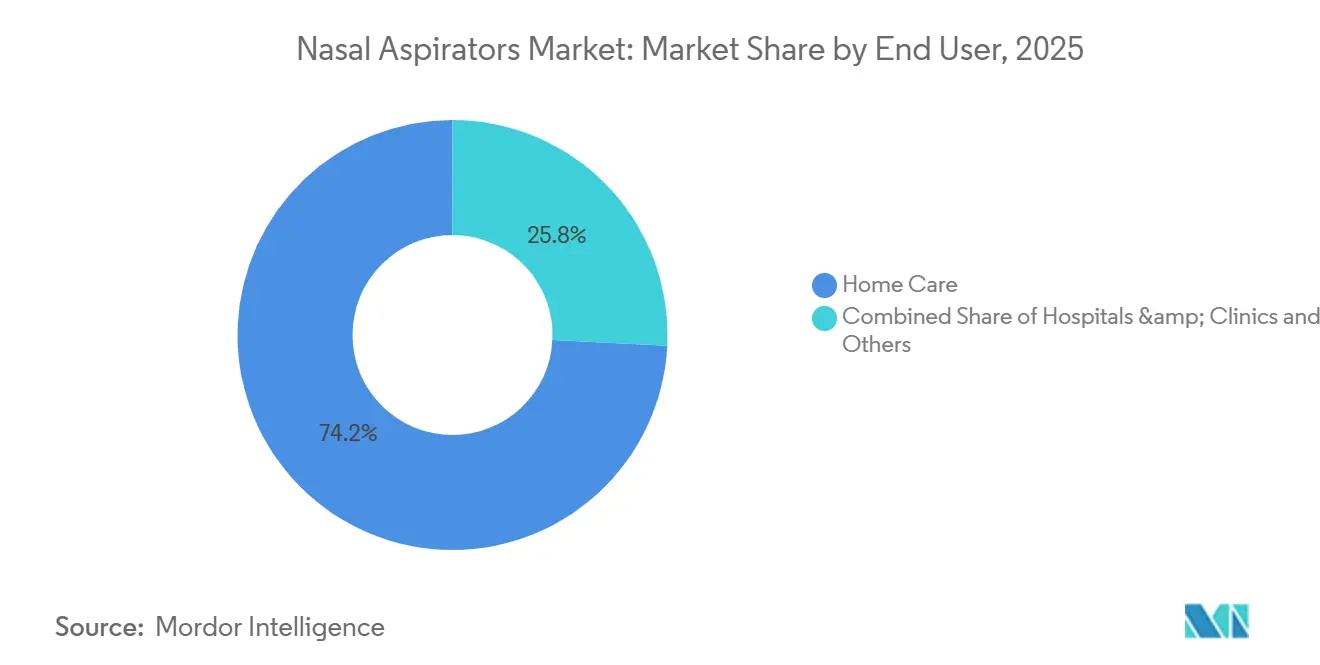
- Nach Endnutzer entfiel auf die häusliche Pflege im Jahr 2025 ein Marktanteil von 74,2 % am Nasensauger-Markt, und es wird erwartet, dass dieser bis 2031 mit einer CAGR von 11,1 % wächst.
- Nach Anwendung entfiel auf die Linderung von Säuglingsverstopfung im Jahr 2025 ein Marktanteil von 56,7 % am Nasensauger-Markt, während die pädiatrische Nasenhygiene bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Nachfrageanteil von 36,5 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Nasensauger-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Bewusstsein für Säuglings-Nasenhygiene | +2.1% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunahme pädiatrischer Atemwegsinfektionen und Verstopfungsepisoden | +2.5% | Südasien, Subsahara-Afrika, Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wechsel von manuellen Ballonspritzen zu kontrollierter elektrischer Absaugung | +1.8% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| E-Commerce und Direktvertrieb an Verbraucher | +1.9% | Global, mit den schnellsten Zuwächsen in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Ersatzfilter, Aufsätze und abonnementbasierte Wiederkaufnachfrage | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Pädiatrische Telemedizin und Anleitung zur häuslichen Pflege | +0.7% | Nordamerika, Australien und urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Bewusstsein für Säuglings-Nasenhygiene
Das Bewusstsein von Betreuungspersonen positioniert die Nasenpflege als präventive Haushaltspraxis neu, anstatt sie als gelegentliche Reaktion auf Krankheiten zu betrachten. Der Nasensauger-Markt verfügt daher über ein breiteres Spektrum an Anwendungsanlässen in den frühen Kindheitsjahren. Bundesweite Telemedizin-Leitlinien[1]U.S. Department of Health and Human Services, "Arten von Telemedizin-Diensten für Säuglinge und Kleinkinder," Telehealth.HHS.gov für Säuglinge und Kleinkinder umfassen das Nasenpflegemanagement im Rahmen von Fernkonsultationen. Diese Leitlinien verbinden die häusliche Absaugung mit formaler Pflegeberatung und erleichtern die Aufklärung von Betreuungspersonen. Marken verlagern ihre Aufmerksamkeit von kurzfristigen Krankheitssaison-Kampagnen hin zu ganzjährigen Elterninhalten. Dieser Ansatz unterstützt Wiederholungskäufe von Hygienefiltern und Ersatzaufsätzen, wenn das Gerät in der täglichen Pflegeroutine sichtbar bleibt.
Zunahme pädiatrischer Atemwegsinfektionen und Verstopfungsepisoden
Atemwegsverstopfungen machen die Nasenreinigung für Betreuungspersonen weiterhin relevant, insbesondere während pädiatrischer Krankheitsepisoden. Der Nasensauger-Markt profitiert, wenn Familien eine einfache Methode zur Behandlung von Verstopfungen vor dem Schlafen oder Füttern benötigen. Eine 2025 peer-reviewed[2]Fortschritte in der Nasensauger-Technologie und ihre Auswirkungen auf die Nasengesundheit von Säuglingen: Eine vergleichende Analyse manueller und elektrischer Geräte," Frontiers in Cellular and Infection Microbiology Studie beschrieb Infektionen der unteren Atemwege als eine erhebliche globale Belastung bei Kindern und stellte die größte Belastung in Südasien fest. Dieselbe Forschung ordnet den Bedarf an Atemwegsversorgung in einen breiteren pädiatrischen Gesundheitskontext ein. Internationale Leitlinien zur Kinderpflege erkennen die Nasenreinigung ebenfalls innerhalb pädiatrischer Versorgungspfade an. Dieser klinische Kontext kann das Vertrauen von Betreuungspersonen in ordnungsgemäß verwendete Heimgeräte stärken und gleichzeitig die Produkt-Auffindbarkeit in Apotheken und im Online-Handel unterstützen.
Wechsel von manuellen Ballonspritzen zu kontrollierter elektrischer Absaugung
Der Wechsel von Gummiballonspritzen zu kontrollierten elektrischen Produkten verändert das Premiumsegment des Nasensauger-Marktes. Einstellbare Absaugung gibt Betreuungspersonen ein klareres Produktmerkmal zum Vergleich am Kaufort. FridaBaby führte im März 2025 den Electric NoseFrida Pro zum Preis von 79,97 USD mit 5 Saugstufen und USB-C-Aufladung ein. C-Star führte im Juni 2026 den Merci Pot S-505 in Japan mit bis zu -77 kPa Saugkraft und Netz- oder Batteriebetrieb ein. Die 510(k)-Anforderungen der U.S. Food and Drug Administration und die europäischen Medizinprodukteregelungen begünstigen Lieferanten, die Konformität nachweisen und die Marktüberwachung nach dem Inverkehrbringen aufrechterhalten können. Diese Anforderungen können das erwartete Qualitätsniveau anheben und zertifizierte Geräte überzeugender machen als nicht verifizierte Importe.
E-Commerce und Direktvertrieb an Verbraucher
Online-Kanäle machen den Nasensauger-Markt für Betreuungspersonen zugänglicher, die schnell ein Produkt benötigen. Einer Telemedizin-Empfehlung kann nun ein Kauf über dasselbe Telefon oder denselben Computer folgen. In China entfielen im Jahr 2025 71 % der Nasensauger-Stückverkäufe nach Volumen auf Online-Kanäle. Dieses Muster zeigt die Bedeutung von Produktlistings, klaren Anweisungen und schneller Lieferung für die Kategorie. Große Online-Plattformen unterstützen auch Nachbestellungen für Filter und Silikonaufsätze. Dieses Modell ermöglicht es Marken, das ursprüngliche Gerät wettbewerbsfähig zu bepreisen und gleichzeitig eine laufende Beziehung zu Haushalten aufrechtzuerhalten, die Ersatzzubehör benötigen.
Bedenken hinsichtlich Fehlanwendung, übermäßiger Absaugung und Reizung des Nasengewebes
Sicherheitsbedenken können die Nutzung von Verbrauchergeräten einschränken, wenn Betreuungspersonen keine klaren Anweisungen haben. Der Nasensauger-Markt steht bei Produkten mit motorisierter Absaugung unter besonderer Beobachtung. Children's Health empfiehlt Betreuungspersonen, die Absaugung auf 2 bis 3 Mal täglich zu begrenzen, da übermäßige Nutzung die Nasenschwellung verschlimmern kann. Diese Empfehlung macht Gebrauchsanweisungen, altersgerechte Aufsätze und klare Reinigungshinweise zu wichtigen Bestandteilen des Produktdesigns. App-verbundene Geräte und gedruckte Protokolle können Marken dabei helfen, ein sicherheitsorientiertes Angebot zu präsentieren. Hygiene- und Kreuzkontaminationsbedenken erhöhen auch den Wert waschbarer Komponenten, Einwegelemente und klarer Austauschpläne.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Fehlanwendung, übermäßiger Absaugung und Reizung des Nasengewebes | -1.2% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kostengünstige manuelle Alternativen und traditionelle Heilmittel | -0.9% | Südasien, Südostasien, Subsahara-Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Hygiene-, Reinigungs- und Kreuzkontaminationsbedenken | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Geräte und inkonsistente Saugleistung | -0.7% | Südostasien, Naher Osten und Nordafrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstige manuelle Alternativen und traditionelle Heilmittel
Kostengünstige manuelle Produkte bleiben eine erhebliche Einschränkung für die Akzeptanz elektrischer Geräte im Nasensauger-Markt. Manuelle Nasensauger hielten im Jahr 2025 einen Nachfrageanteil von 48,6 %, was zeigt, dass viele Haushalte weiterhin Erschwinglichkeit priorisieren. FridaBabys manueller NoseFrida wurde für 14,99 USD verkauft. In Südasien und Südostasien bieten Kochsalzlösungen und kostengünstige Mundabsaugdesigns vertraute Alternativen. Unmarkierte Ballonspritzen mit einem Preis unter 2 USD sind in Kanälen mit geringerer Überwachung weit verbreitet. Elektrische Produkte müssen daher einen bedeutsamen Vorteil in Bezug auf Kontrolle, Reinigungsfreundlichkeit und Produktzuverlässigkeit nachweisen, bevor Haushalte die höheren Anschaffungskosten akzeptieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Elektrische Absaugung steigert das Wertangebot
Manuelle Nasensauger hielten im Jahr 2025 einen Marktanteil von 48,6 % am Nasensauger-Markt. Diese führende Position spiegelt den niedrigen Preis, die einfache Bedienung und die breite Verfügbarkeit des Produkts wider. In China entfielen im Jahr 2024 58,7 % der Stückverkäufe auf manuelle Produkte. Ihr Umsatzanteil betrug im selben Jahr 35,2 %, was die höheren Preise elektrischer Produkte widerspiegelt. Einweg-Nasensauger erfüllen eine fokussierte Rolle in Krankenhäusern und Kliniken. Einweganforderungen machen wiederverwendbare Produkte weniger geeignet, wenn jeder Patient ein separates Gerät benötigt. Zubehör und Ersatzteile gewinnen an Bedeutung, da Lieferanten auf Nachfüll-basierte Vertriebsmodelle setzen. Die Nasensauger-Branche ist daher nicht auf den ersten Gerätekauf beschränkt.
Elektrische Nasensauger werden bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen. Diese Expansion der Nasensauger-Marktgröße spiegelt die Nachfrage nach einstellbarer Absaugung, kompakten Formfaktoren und aufladbarer Stromversorgung wider. FridaBabys Electric NoseFrida Pro trat im März 2025 mit 5 Saugstufen und einem Preis von 79,97 USD in die Kategorie ein. C-Stars[3]BabyTech.jp, "Seastar stellt neuen elektrischen Nasensauger Merci Pot S-505 vor," BabyTech.jp Merci Pot S-505 wurde im Juni 2026 für 7.980 JPY, 55 USD, mit bis zu -77 kPa Saugkraft und dualem Netz- und Batteriebetrieb eingeführt. Diese Markteinführungen zeigen, wie Verbraucherprodukte sich in Richtung von Funktionen bewegen, die einst mit spezialisierteren Geräten verbunden waren. Handflächengroße Designs können die wahrgenommene Leistungslücke zwischen Heim- und klinischen Produkten verringern. Der Wettbewerb wird sich in Nordamerika, Europa und Ostasien intensivieren, da mehr Lieferanten versuchen, höhere Kontrolle mit mittlerer Preisgestaltung zu verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Zielaltersgruppe: Säuglingsnachfrage weitet sich auf Kleinkinder und ältere Nutzer aus
Neugeborene und Säuglinge im Alter von 0 bis 12 Monaten hielten im Jahr 2025 einen Marktanteil von 61,8 % am Nasensauger-Markt. Ihr Bedarf ist mit der Bedeutung freier Nasenwege beim Füttern und Schlafen verbunden. Der Nasensauger-Markt bleibt auf die frühe Kindheit ausgerichtet, da Betreuungspersonen Verstopfungen häufig direkt zu Hause behandeln. Diese Altersgruppe unterstützt auch die häufige Nutzung von Hygienefiltern und Ersatzaufsätzen. Die daraus resultierende Verbrauchsmaterialnachfrage kann nach einem einzigen Gerätekauf relevant bleiben. Produktetiketten und Aufsatzdesigns müssen für die kleinsten Nutzer geeignet bleiben. Klare Altershinweise helfen Betreuungspersonen bei der Wahl zwischen manuellen und elektrischen Formaten. Sie unterstützen auch eine sicherere Nutzung, wenn das Verstopfungsmanagement Teil der routinemäßigen Säuglingspflege ist.
Kleinkinder werden voraussichtlich die schnellste CAGR nach Zielaltersgruppe von 11,3 % bis 2031 verzeichnen. Eltern können die Nutzung über das Säuglingsalter hinaus fortsetzen, wenn Kliniker die Absaugung zur Behandlung von Erkältungs- und Atemwegssymptomen empfehlen. Dies kann dazu führen, dass Haushalte von kostengünstigeren manuellen Produkten zu leistungsstärkeren elektrischen Modellen wechseln. Kinder im Alter von 4 bis 12 Jahren, Erwachsene und ältere Nutzer bleiben kleinere Gruppen in der Nasensauger-Branche. Die Nachfrage von Erwachsenen und Senioren gewinnt in Japan, Deutschland und Südkorea für chronische Rhinitis und postoperative Nasenreinigung an Aufmerksamkeit. Eine ClinicalTrials.gov-Studie aus dem Jahr 2025[4]U.S. National Library of Medicine, "Vergleich der Nutzererfahrung von vier Nasensaugern bei Säuglingen," ClinicalTrials.gov vergleicht 4 Verbraucher-Nasensauger, darunter NozeBot und Braun-Elektromodelle. Die Studie zeigt, dass Belege für Heimgeräte ein aktives Forschungsgebiet bleiben. Hersteller mit Produkten, die für mehrere Altersgruppen geeignet sind, könnten ein breiteres Portfolio haben, wenn sich diese Belege weiterentwickeln.
Nach Endnutzer: Häusliche Pflege hält die größte Nachfragebasis
Die häusliche Pflege entfiel im Jahr 2025 auf 74,2 % der Nasensauger-Marktgröße nach Endnutzer. Es wird auch erwartet, dass sie bis 2031 mit einer CAGR von 11,1 % wächst. Diese Kombination zeigt, dass die Nasenpflege von einer klinisch-nahen Aktivität zu einem gängigen Haushaltskauf geworden ist. Die verfügbare Preisspanne reicht von manuellen Modellen für 14,99 USD bis zu elektrischen Modellen für 79,97 USD. Die Online-Nachbestellung erleichtert es Haushalten auch, Filter und Aufsätze zu erhalten. Telemedizin-Leitlinien können die häusliche Pflege stärken, indem sie Betreuungspersonen während Fernkonsultationen Informationen zur Produktnutzung geben. Der Nasensauger-Markt hat eine klare Möglichkeit, Anweisungen am Kaufort sichtbarer zu machen. Dies ist besonders relevant für Ersteltern, die ein unbekanntes Gerät auswählen.
Krankenhäuser und Kliniken sind kleinere Endnutzerkanäle, können aber höhere Durchschnittsverkaufspreise unterstützen. Diese Einrichtungen verwenden klinische Absaugpumpen und Einwegprodukte innerhalb institutioneller Qualitätsprozesse. Kindertagesstätten und Kinderbetreuungseinrichtungen bleiben unterversorgt, da die gemeinsame Gerätenutzung Kreuzkontaminations- und Haftungsbedenken aufwirft. Tragbare aufladbare Produkte schaffen einen separaten Anwendungsfall für Reisen und Fernpflege. Der Merci Pot S-505 und Nosiboo Go spiegeln die Nachfrage nach batteriebetriebener Nutzung außerhalb des Hauses wider. Etablierte Lieferanten haben noch keine weit verbreiteten institutionellen Hygieneprotokolle für Kindertagesstätten entwickelt. Gebündelte Verbrauchsmaterialien und strukturierte Reinigungsprogramme könnten diese Einschränkung beheben. Solche Angebote müssten Komfort mit den strengeren Hygieneanforderungen von Mehrbenutzerumgebungen in Einklang bringen.
Nach Anwendung: Routinehygiene weitet die Nutzung über Krankheitsepisoden hinaus aus
Die Linderung von Säuglingsverstopfung hielt im Jahr 2025 einen Marktanteil von 56,7 % am Nasensauger-Markt. Die Anwendung bleibt während Erkältungen und Atemwegsverstopfungen im ersten Lebensjahr wichtig. Nasenreinigung vor dem Füttern und vor dem Schlafen sind eng miteinander verbundene Anwendungsfälle. Pädiatrische Leitlinien unterstützen die Reinigung der Nasenwege vor dem Füttern, wenn ein Säugling verstopft ist. Dieser Rat kann die Nutzung während der Krankheit erhöhen, ohne ein separates Pflegeprodukt zu erfordern. Unterstützung bei der Erholung nach der Krankheit und Nasenpflege für Erwachsene sind kleinere Anwendungen. Sie gewinnen in Südkorea und Japan an Aufmerksamkeit, wo die Hals-Nasen-Ohren-Pflege stärker in die routinemäßige Gesundheitsvorsorge integriert ist. Diese Anwendungen erweitern die Rolle des Produkts, während die Säuglingsverstopfung als größte Nachfragebasis erhalten bleibt.
Die pädiatrische Nasenhygiene wird bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen. Die Nasensauger-Marktgröße für diese Anwendung profitiert, wenn die Produktnutzung weniger von saisonalen Krankheitszyklen abhängig wird. Regelmäßige Wartung kann eine gleichmäßigere Umsatzbasis über das Jahr hinweg unterstützen. Japanische Marken haben Geräte für eine Geräuschleistung unter 35 dB entwickelt, um die nächtliche Nutzung in der Nähe schlafender Säuglinge zu unterstützen. Dieser Designfokus beeinflusst Premium-Produkteinführungen in den Jahren 2025 und 2026. Leiser Betrieb, kontrollierte Absaugung und einfache Reinigung sind relevant, wenn Betreuungspersonen Produkte als Teil einer Abendroutine verwenden. Die routinemäßige Nutzung kann die Nasenpflege neben etablierten Hygienegewohnheiten in gesundheitsbewussten Haushalten positionieren. Die daraus resultierende Nachfrage ist weniger an eine bestimmte Atemwegserkrankungssaison gebunden.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,5 % am Nasensauger-Markt. Die Region verbindet das Gesundheitsbewusstsein von Betreuungspersonen, eine starke Markenpräsenz und die Erstattungsfähigkeit für einige elektrische Produkte. FridaBaby hielt im Jahr 2025 54 % der US-amerikanischen Nasensaugerkategorie. Kanada hat die Reichweite der häuslichen Beratung durch pädiatrische Telemedizin-Plattformen ausgeweitet. Mexiko und andere lateinamerikanische Märkte ziehen Markteinführungen elektrischer Produkte an, da die städtischen Gesundheitsausgaben steigen. Importzölle auf Medizinprodukte bleiben in diesen Märkten eine kurzfristige Einschränkung.
Europa ist die zweitgrößte regionale Nachfragebasis für den Nasensauger-Markt. Deutschland, Frankreich und das Vereinigte Königreich bilden den Kern der regionalen Nachfrage. Frankreich behält eine Präferenz für manuelle Mundabsaugprodukte über Apothekenkanäle bei. Deutschland hat eine größere Offenheit gegenüber elektrischen Modellen mit kochsalzlösungsbezogenen Funktionen gezeigt. Europäische Medizinprodukteregelungen erfordern eine klinische Überwachung nach dem Inverkehrbringen für pädiatrische Nasensauger. Dieses Compliance-Umfeld begünstigt Lieferanten mit etablierten Belegen und Beziehungen zu benannten Stellen. B.Well Swiss AG, Béaba, Nosiboo und Flaem Nuova sind rund um Design- und Compliance-Referenzen positioniert. Brasilien und Argentinien zeigen eine frühe Privatsektor-Akzeptanz durch Empfehlungen pädiatrischer Kliniken. Variable Sicherheitsdurchsetzung und Importkosten schränken weiterhin die breitere Akzeptanz elektrischer Produkte in Südamerika ein.
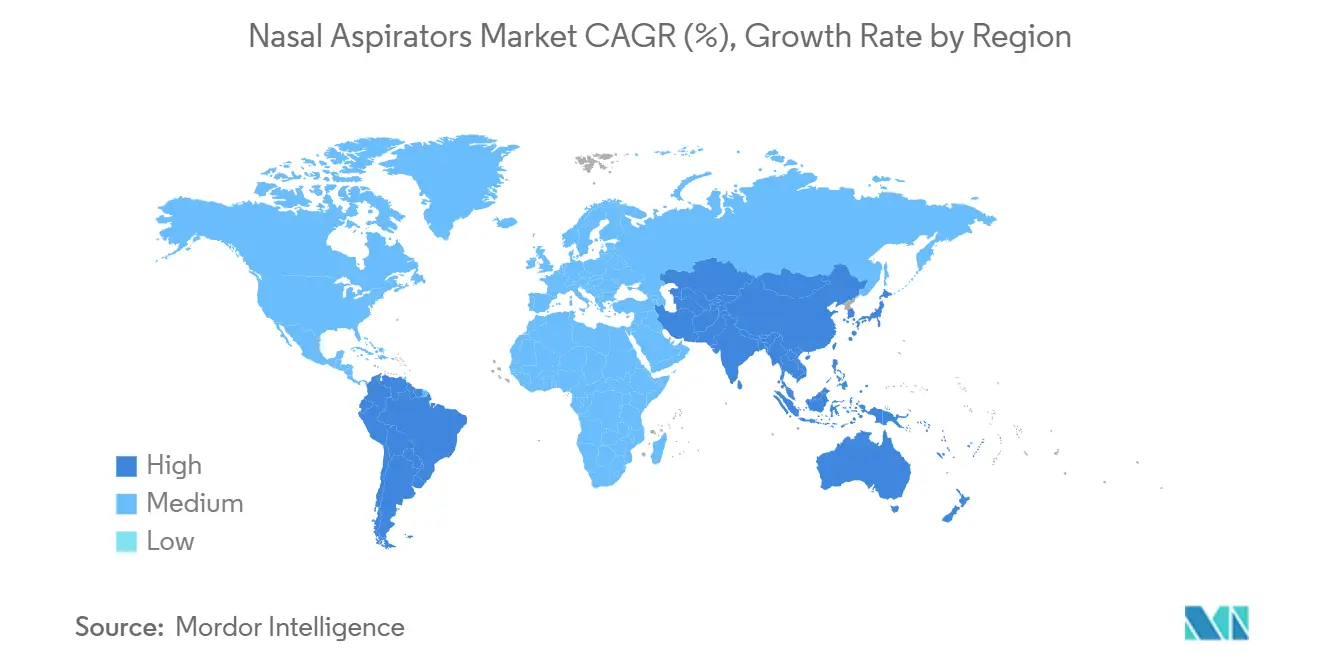
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen, der schnellsten regionalen Rate im Nasensauger-Markt. Steigende Haushaltseinkommen und digitaler Einzelhandel unterstützen die Nachfrage in der gesamten Region. Chinas Online-Kanäle entfielen im Jahr 2025 auf 71 % der Nasensauger-Stückverkäufe. Elektrische Produkte stiegen von 12,7 % des Kategoriewerts im Jahr 2018 auf 41,3 % im Jahr 2024. Japans Inlandsmarken betonen Präzisionsfunktionen und Geräuschpegel unter 35 dB. Indien bietet eine große Volumenchance, da sich der Direktvertrieb an Verbraucher entwickelt. Der Nahe Osten und Afrika werden von der Premium-Akzeptanz im Golfkooperationsrat angeführt, während Subsahara-Afrika stärker auf erschwingliche manuelle Produkte über Apotheken- und Nichtregierungsorganisationskanäle angewiesen ist.

Wettbewerbslandschaft
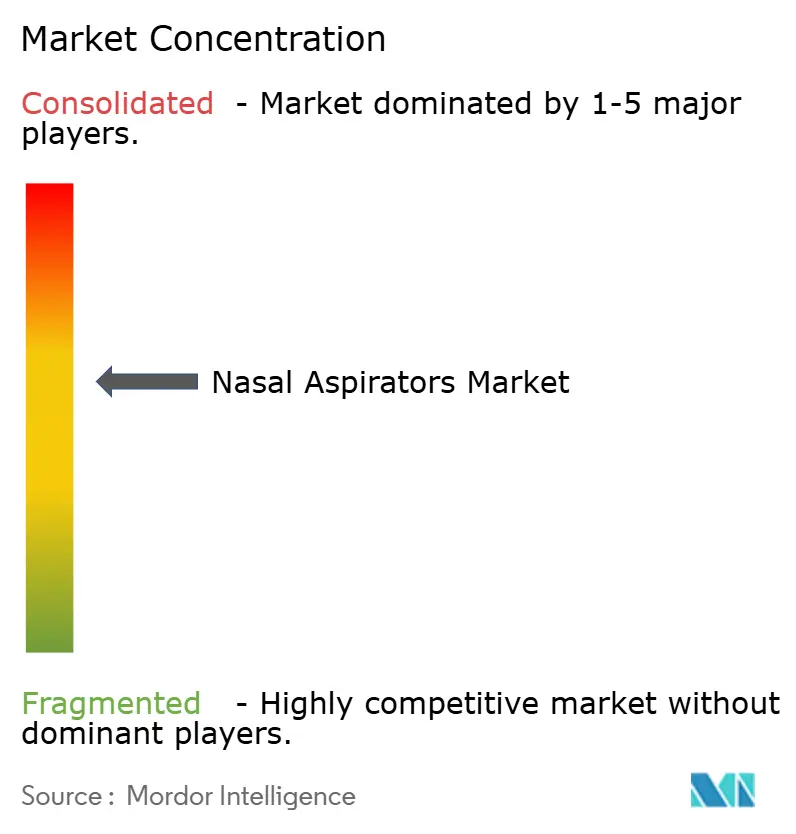
Der Nasensauger-Markt weist eine moderate Fragmentierung auf, obwohl einzelne Geografien Bedingungen aufweisen können, bei denen ein Anbieter den Markt dominiert. FridaBaby hielt im Jahr 2025 54 % der US-amerikanischen Kategorie. Seine Position wird durch die Platzierung im Einzelhandel bei Target und Walmart sowie durch Einweg-Hygienefilter gestützt. Nosiboo, B.Well Swiss AG, Béaba, Lanaform, Visiomed und Flaem Nuova konkurrieren in Europa durch Design- und Compliance-Referenzen. Chinesische und taiwanesische Lieferanten mit FDA-Zulassungen konkurrieren direkter über Volumenpreise. Dies erzeugt Preisdruck bei manuellen und Einstiegselektroprodukten. Zertifizierte Marken können Produktzuverlässigkeit und Sicherheitsbotschaften nutzen, um sich von gefälschten und inkonsistenten Geräten abzuheben.
Technologie und Hygiene sind wichtige Differenzierungsbereiche im Premium-Nasensauger-Markt. Nosiboos patentierte Colibri- und Penguin-Kopfsysteme verhindern, dass Schleim ohne Einwegfilter in den Verbindungsschlauch gelangt. Dieses Design reagiert auf die Bedenken von Betreuungspersonen hinsichtlich Reinigung und Kreuzkontamination. FridaBabys Electric NoseFrida Pro vom März 2025 fügte einstellbare Absaugung und USB-C-Aufladung hinzu. C-Stars Merci Pot S-505 vom Juni 2026 kombinierte tragbare Stromoptionen mit bis zu -77 kPa Saugkraft. Diese Schritte zeigen die Bedeutung von Kontrolle, Tragbarkeit und klaren Anwendungsfällen. Premium-Lieferanten erwägen auch Konnektivität, Echtzeit-Überwachung und mobile Anwendungen für städtische Betreuungspersonen. Diese Funktionen könnten bis 2031 in Produkten mit einem Preis von 80 bis 120 USD häufiger werden.
Nasenhygiene für Erwachsene und Senioren bleibt ein offener Bereich ohne globalen Kategorieführer. Leise Geräte, kochsalzlösungsintegrierte Produkte und Reiseformate decken Bedürfnisse ab, die größere Marken noch nicht vollständig standardisiert haben. Die Verbraucher-Nasensauger-Studie aus dem Jahr 2025 könnte Belege liefern, die Beschaffungsorganisationen bei zukünftigen Lieferantenentscheidungen nutzen. Marken mit nachweisbaren klinischen Belegen könnten einen Vorteil in institutionellen Kanälen haben. Naväge führte im September 2026 den Advanced Nose Cleaner für 114,99 USD für Nutzer ab 12 Jahren ein. Das Produkt umfasst 3 einstellbare Druckstufen, einen Drucksensor, USB-C-Aufladung und ein digitales LED-Display. Diese Markteinführung veranschaulicht eine bewusste Bewegung hin zur motorisierten Nasenpflege für Erwachsene. Sie erhöht auch die Wettbewerbsaufmerksamkeit auf eine Nutzergruppe, die säuglingsorientierte Marken traditionell nicht bedient haben.
Nasensauger-Branchenführer
-
NeilMed Pharmaceuticals Inc.
-
FridaBaby
-
Pigeon Corporation
-
NUK
-
Nosiboo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Naväge Nasal Care führte den Naväge Advanced Nose Cleaner zum unverbindlichen Verkaufspreis von 114,99 USD ein, mit patentierter Advanced Suction Technology, 3 einstellbaren Druckstufen, einem elektronisch gesteuerten Drucksensor, USB-C-Aufladung und einem digitalen LED-Display. FSA/HSA-förderfähig und erhältlich bei Walgreens, CVS und Amazon, ist er für Erwachsene ab 12 Jahren positioniert.
- August 2026: FridaBaby führte eine 32-Produkte umfassende Körperpflegekollektion für Kinder im Alter von 6 bis 11 Jahren in Walmart-Filialen ein. Die Erweiterung bringt FridaBabys SKU-Anzahl auf über 150 und schafft Cross-Selling-Berührungspunkte für Nasensauger.
- Juni 2026: C-Star Co., Ltd. führte den elektrischen Nasensauger Merci Pot S-505 in Japan für 7.980 JPY, 55 USD, ein. Das Gerät wiegt 290 g und liefert bis zu -77 kPa maximalen Saugdruck mit Netz- oder 4-AA-Batteriebetrieb.
- März 2025: FridaBaby führte den Electric NoseFrida Pro für 79,97 USD mit 5 Saugstufen, USB-C-Aufladung, bis zu 2 Stunden Akkulaufzeit und austauschbaren Silikonaufsätzen für Neugeborenen- und Kleinkindnasen ein.


Globaler Nasensauger-Markt Berichtsumfang
Gemäß dem Umfang des Berichts sind Nasensauger medizinische und verbraucherorientierte Gesundheitsgeräte, die dazu dienen, überschüssigen Schleim und Nasensekrete aus den Nasengängen zu entfernen, um Verstopfungen zu lindern und die Atmung zu verbessern. Diese Geräte werden häufig bei Säuglingen und Kleinkindern eingesetzt, die ihre Nasengänge nicht selbstständig effektiv reinigen können, sowie bei Erwachsenen, die Nasenhygiene und Atemwegsversorgung benötigen. Nasensauger bieten eine sichere, bequeme und effektive Nasenreinigung und unterstützen Komfort, Fütterung, Schlafqualität und Atemwegsgesundheit bei Erkältungen, Allergien und anderen Erkrankungen der oberen Atemwege.
Der Nasensauger-Markt ist nach Produkttyp segmentiert in manuelle Nasensauger, elektrische Nasensauger, Einweg-Nasensauger, Zubehör & Ersatzteile und andere Produkttypen; nach Zielaltersgruppe in Neugeborene & Säuglinge (0–12 Monate), Kleinkinder (1–3 Jahre), Kinder (4–12 Jahre), Erwachsene und ältere Nutzer; nach Endnutzer in häusliche Pflege, Krankenhäuser & Kliniken, Kindertagesstätten & Kinderbetreuungseinrichtungen, Reise & Fernpflege und andere Endnutzer; nach Anwendung in Linderung von Säuglingsverstopfung, pädiatrische Nasenhygiene, Nasenpflege für Erwachsene, Nasenreinigung vor dem Füttern & vor dem Schlafen und Unterstützung bei der Erholung nach der Krankheit; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika und Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Manuelle Nasensauger |
| Elektrische Nasensauger |
| Einweg-Nasensauger |
| Zubehör & Ersatzteile |
| Andere Produkttypen |
| Neugeborene & Säuglinge (0–12 Monate) |
| Kleinkinder (1–3 Jahre) |
| Kinder (4–12 Jahre) |
| Erwachsene |
| Ältere Nutzer |
| Häusliche Pflege |
| Krankenhäuser & Kliniken |
| Kindertagesstätten & Kinderbetreuungseinrichtungen |
| Reise & Fernpflege |
| Andere Endnutzer |
| Linderung von Säuglingsverstopfung |
| Pädiatrische Nasenhygiene |
| Nasenpflege für Erwachsene |
| Nasenreinigung vor dem Füttern & vor dem Schlafen |
| Unterstützung bei der Erholung nach der Krankheit |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Manuelle Nasensauger | |
| Elektrische Nasensauger | ||
| Einweg-Nasensauger | ||
| Zubehör & Ersatzteile | ||
| Andere Produkttypen | ||
| Nach Zielaltersgruppe | Neugeborene & Säuglinge (0–12 Monate) | |
| Kleinkinder (1–3 Jahre) | ||
| Kinder (4–12 Jahre) | ||
| Erwachsene | ||
| Ältere Nutzer | ||
| Nach Endnutzer | Häusliche Pflege | |
| Krankenhäuser & Kliniken | ||
| Kindertagesstätten & Kinderbetreuungseinrichtungen | ||
| Reise & Fernpflege | ||
| Andere Endnutzer | ||
| Nach Anwendung | Linderung von Säuglingsverstopfung | |
| Pädiatrische Nasenhygiene | ||
| Nasenpflege für Erwachsene | ||
| Nasenreinigung vor dem Füttern & vor dem Schlafen | ||
| Unterstützung bei der Erholung nach der Krankheit | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Nasensauger bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich 2,21 Milliarden USD erreichen und ab 2026 mit einer CAGR von 11,1 % wachsen.
Welcher Nasensauger-Produkttyp wächst am schnellsten?
Elektrische Nasensauger werden bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen, unterstützt durch einstellbare Absaugung und aufladbare Designs.
Warum verwenden Familien Nasensauger zu Hause?
Familien verwenden sie zur Behandlung von Verstopfungen, auch vor dem Füttern und Schlafen, während Telemedizin-Leitlinien eine sichere häusliche Pflege unterstützen können.
Welche Altersgruppe macht den größten Anteil der Nasensaugernachfrage aus?
Neugeborene und Säuglinge im Alter von 0 bis 12 Monaten hielten im Jahr 2025 einen Nachfrageanteil von 61,8 %.
Welche Region wächst am schnellsten bei Nasensaugern?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 11,9 % wachsen, unterstützt durch digitalen Einzelhandel und steigende Haushaltseinkommen.
Wie können Betreuungspersonen Nasensauger sicher verwenden?
Betreuungspersonen sollten die Produktanweisungen befolgen und übermäßige Nutzung vermeiden, da Children's Health empfiehlt, die Absaugung auf 2 bis 3 Mal täglich zu begrenzen.
Seite zuletzt aktualisiert am:



