
Nanofiber-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 4.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nanofiber-Marktanalyse von Mordor Intelligence
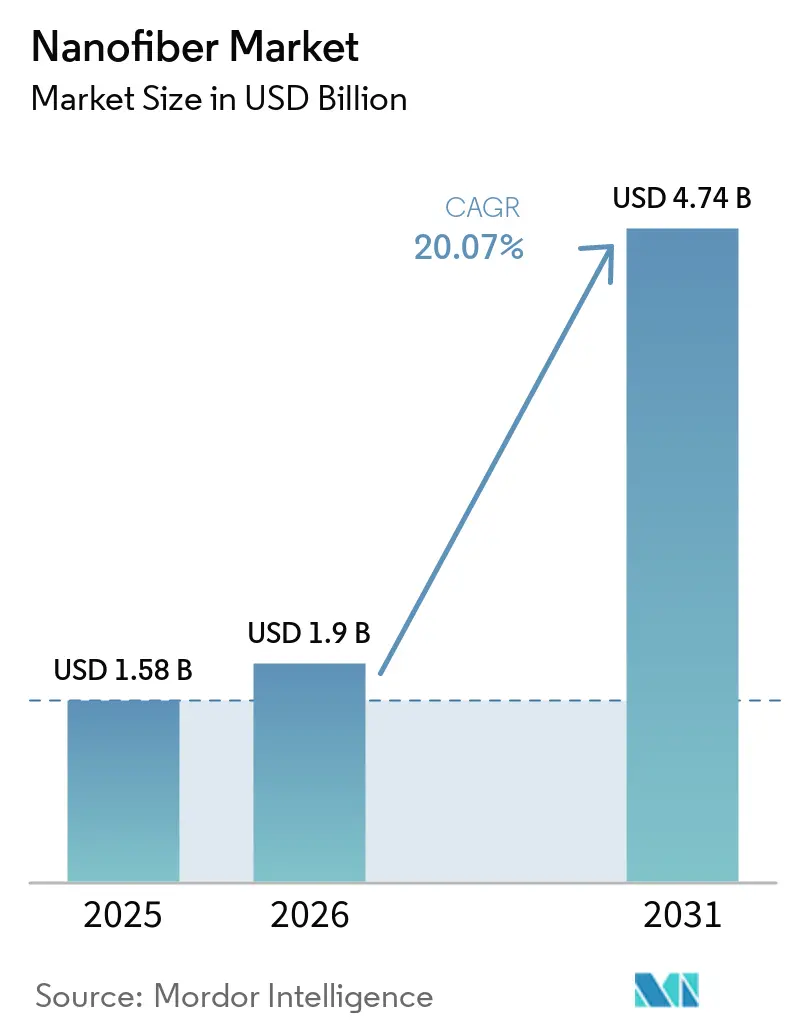
Die Größe des Nanofiber-Marktes wurde im Jahr 2025 auf 1,58 Milliarden USD geschätzt und soll von 1,9 Milliarden USD im Jahr 2026 auf 4,74 Milliarden USD bis 2031 wachsen, bei einem CAGR von 20,07 % während des Prognosezeitraums (2026–2031). Die gestiegene Nachfrage nach Materialien mit hoher Oberfläche in medizinischen, Filtrations-, Energiespeicher- und fortschrittlichen Textilapplikationen bildet die Grundlage dieser Prognose. Asien-Pazifik, mit einem bestehenden Umsatzvorsprung von 37,60 %, profitiert von starken Fertigungs-Ökosystemen und soll bis 2031 mit einem CAGR von 21,4 % wachsen, was seine doppelte Rolle als größte und am schnellsten wachsende regionale Basis festigt. Die polymere Produktkategorie hält 41,20 % des Umsatzes im Jahr 2025, gestützt durch ausgereifte Elektrospinnkapazitäten, während kohlenhydratbasierte Qualitäten mit einem CAGR von 26,2 % das Wachstumstempo vorgeben und einen breiteren Nachhaltigkeitswandel widerspiegeln. Globale Marktführer wie Toray Industries und DuPont behalten die Volumenführerschaft, während Innovatoren wie NanoLayr proprietäre Fertigungsverfahren einsetzen, um hochmargige Nischen in Medizin und Energie zu erschließen. Anhaltende Skalierungshürden für Kohlenstoff-Nanofasern, verbunden mit Preisvolatilität beim Polyacrylnitril (PAN)-Rohstoff, dämpfen die kurzfristige Angebotsaussicht.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten polymere Qualitten mit einem Umsatzanteil von 41,20 % im Jahr 2025, während kohlenhydratbasierte Nanofasern bis 2031 einen CAGR von 26,2 % erzielen sollen.
- Nach Anwendung dominierten Wasser- und Luftfiltration mit 39,30 % des Nanofiber-Marktanteils im Jahr 2025; Energiespeicheranwendungen sollen bis 2031 das schnellste Wachstum mit einem CAGR von über 27,1 % verzeichnen.
- Nach Fertigungstechnologie hielt das Elektrospinnen im Jahr 2025 einen Umsatzanteil von 57,20 %, während das Forcespinning bis 2031 mit einem CAGR von 22,1 % wachsen soll.
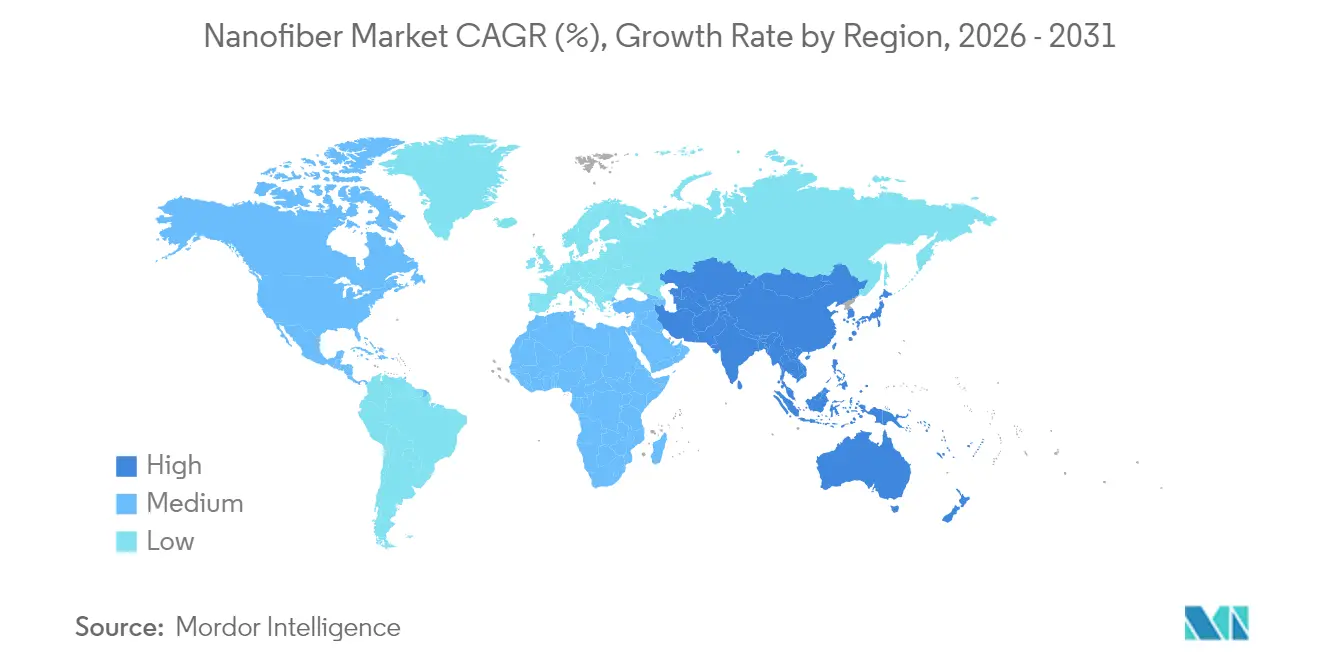
- Nach Geografie erfasste Asien-Pazifik 37,60 % des Umsatzes im Jahr 2025; die Region soll im Zeitraum 2026–2031 auch den höchsten regionalen CAGR von 21,4 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus der Medizin- und Pharmaindustrie | +5.20% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Batterietrennschichten mit hoher Oberfläche in EV-Gigafabriken | +4.80% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hocheffizienten Filtrationsmaterialien | +3.50% | Global, am stärksten in städtischen Gebieten Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Wachstum in der Automobilindustrie | +2.80% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Expansion in der Textilindustrie | +2.40% | Asien-Pazifik, mit Wachstum in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus der Medizin- und Pharmaindustrie
Nanofaser-basierte Wirkstoffabgabeplattformen erreichen heute eine Wirkstoffbeladung von über 85 % und eine Freisetzung über bis zu 96 Stunden, was die Therapietreue deutlich verbessert und die systemische Toxizität senkt. Ihre der extrazellulären Matrix ähnliche Architektur unterstützt eine überlegene Zellanhaftung und ermöglicht Gewebegerüste der nächsten Generation, die die Heilungszeit verkürzen und Narbenbildung minimieren[1]. Krankenhäuser, die fortschrittliche Wundverbände einsetzen, berichten von Patientendurchsatzgewinnen, die zu reduzierten Pflegekosten führen und den Beschaffungsbedarf stärken. Regulatorische Wege für Nanofasergerüste in der Orthopädie werden zunehmend klarer, was das Markteinführungsrisiko für Entwickler senkt. Insgesamt erhöhen diese medizinischen Durchbrüche die Erstattungsaussichten und festigen die wiederkehrende Nachfrage in hochwertigen Gesundheitsversorgungskanälen.
Nachfrage nach Batterietrennschichten mit hoher Oberfläche in EV-Gigafabriken
Elektrosponnene Nanofaser-Trennschichten halten heute thermischen Belastungen von 150 °C ohne Dimensionsverlust stand und erfüllen damit kritische EV-Sicherheitsstandards. Verbesserungen der Ionenleitfähigkeit verlängern die Schnellladefähigkeit um bis zu 40 %, ohne die Zyklenlebensdauer zu beeinträchtigen – ein Vorteil, der die Beschaffung durch asiatische und US-amerikanische Gigafabriken anzieht. Automatisierte Rolle-zu-Rolle-Linien skalieren die Produktion auf über 3 Millionen m² jährlich und verringern die Kostenlücke zu herkömmlichen Polyolefinfolien. Kapitalinvestitionen großer Zellhersteller sichern mehrjährige Lieferverträge und bieten Nanofaserlieferanten eine planbare Volumensichtbarkeit. Nationale Anreize für saubere Mobilität in China und den Vereinigten Staaten verstärken die Trennschichtadoption in neuen Zellchemien zusätzlich.
Nachfrage nach hocheffizienten Filtrationsmaterialien
Mehrschichtige Nanofasermedien erfassen 0,3-µm-Partikel mit einer Effizienz von über 99 %, während der Druckabfall bei 48 Pa gehalten wird, was die WHO-Richtlinien für Innenraumluft übertrifft. HLK-Systemaufrüstungen in dicht besiedelten asiatischen Städten setzen diese Filter ein, um smogbedingte Erkrankungen zu reduzieren. In Kraftstoffsystemen von Kraftfahrzeugen entfernen Nanofaserschichten 4-µm-Verunreinigungen mit einer Effizienz von 99,9 %, was die Lebensdauer von Einspritzdüsen verlängert und Wartungskosten senkt. Wasseraufbereitungsanlagen integrieren nanofaserige Membranen, um Krankheitserreger im Nanomaßstab ohne Chlordosierung zu entfernen und Desinfektionsnebenprodukte drastisch zu reduzieren. Das durch die Pandemie gestiegene Verbraucherbewusstsein für Luftqualität fördert die Akzeptanz hochwertiger Atemschutzmasken und festigt die Einzelhandelsnachfrage.
Wachstum in der Automobilindustrie
Nanofaserverstärkte Verbundwerkstoffe reduzieren das Gewicht von Fahrzeugkomponenten um bis zu 30 %, was zu Kraftstoffeffizienzgewinnen bei Fahrzeugflotten und zur Einhaltung von Emissionsvorschriften beiträgt. Kabinenluftfilter mit integrierten Nanofaserschichten erreichen eine PM2,5-Abscheidung von über 99,5 %, verbessern die Gesundheitskennzahlen der Insassen und fügen Mittelklassemodellen Premiumfunktionen hinzu. Akustische Nanofasermatten bieten eine Breitband-Schalldämpfung, die es Automobilherstellern ermöglicht, strukturelle Dämpfer zu erleichtern und den Fahrkomfort zu verbessern. In-situ-Funktionsnanofasern bieten elektromagnetische Abschirmung für elektrische Antriebsstränge und verhindern Signalstörungen. Insgesamt erhöhen diese Merkmale den Materialverbrauch pro Fahrzeug und stärken die langfristige Nachfrage von OEMs und Tier-1-Zulieferern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile PAN-Rohstoffpreise | -3.60% | Global, höchste Exposition in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Schwierigkeiten beim Übergang von Kohlenstoffnanofasern vom Labor- in den Industriemaßstab aufgrund geringer Größe und Komplexität | -4.20% | Global, ausgeprägt in Hochtechnologie-Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Gesundheits- und Sicherheitsbedenken | -2.10% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile PAN-Rohstoffpreise
PAN macht etwa 90 % der Vorläufer für Kohlenstoffnanofasern aus, und sein Spotpreis schwankt jährlich um bis zu 20 %, was die Margenstabilität für nachgelagerte Lieferanten untergräbt. Versorgungsunterbrechungen aufgrund von Acrylnitril-Engpässen verstärken das Lagerrisiko und veranlassen Hersteller, Alternativen auf Basis von Erdöl-Asphaltenen oder Lignin zu verfolgen, die die Rohstoffkosten auf unter 9 USD pro kg senken und gleichzeitig die Nachhaltigkeitsbilanz verbessern können. Die Übergangszeiträume bleiben aufgrund des Verunreinigungsmanagements und der variablen mechanischen Leistung langwierig, was die Exposition gegenüber PAN-Volatilität verlängert. Käufer sichern sich durch indexgebundene Verträge ab, aber die langfristige Preistransparenz ist nach wie vor begrenzt, was eine aggressive Kapazitätserweiterung dämpft.
Schwierigkeiten beim Übergang von Kohlenstoffnanofasern vom Labor- in den Industriemaßstab
Kommerzielle Linien müssen Faserdurchmesser innerhalb einer Toleranz von ±50 nm und eine Kristallinität von über 90 % aufrechterhalten, um elektronische und Batteriespezifikationen zu erfüllen, doch Labor-zu-Werk-Übertragungen weiten diese Bereiche häufig aus und verschlechtern die Produktleistung. Kapitalintensive Spinndüsenarrays und strenge Umweltkontrollen verlängern die Amortisationszeiten von Projekten und dämpfen den Investorenappetit. Die regulatorische Kontrolle verschärft sich; Massachusetts schlägt vor, Kohlenstoffnanofasern als Stoffe mit höherem Gefahrenpotenzial im Rahmen des TURA einzustufen, was den Compliance-Aufwand erhöht[2]. Modulare Produktionsplattformen im Rahmen von Bundesförderprogrammen zeigen Potenzial, aber eine breite Einführung wird von nachgewiesener Zuverlässigkeit und Kostenparität mit etablierten Mikrofasern abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kohlenhydratbasierte Nanofasern führen den Nachhaltigkeitswandel anDie polymere Kategorie macht 41,20 % des Umsatzes 2025 aus, angetrieben durch gut etablierte Elektrospinnlinien und breite chemische Vielseitigkeit in Verpackungs-, Filtrations- und biomedizinischen Geräten. Kohlenhydratbasierte Qualitäten beschleunigen sich trotz geringerer Volumina mit einer CAGR von 26,2 %, da Endverbraucher biologisch abbaubare, biobasierte Alternativen anstreben, die mit globalen Kreislaufwirtschaftsmandaten übereinstimmen. Cellulose-Nanofasern rivalisieren mit der Zugfestigkeit von Aramidfasern und bauen sich unter Umgebungsbedingungen ab, was Verpackungslieferanten dazu veranlasst, sie in Einweganwendungen einzusetzen. Chitin-Nanofasern ziehen Wundversorgungshersteller aufgrund ihrer inhärenten antimikrobiellen Eigenschaften an und fördern Investitionen in die Verwertung von Schalentierabfällen. Kohlenstoffnanofasern finden erhebliche Verwendung in Spezialanwendungen für Energie und Elektronik; Produktionsmaßstab und Kostenherausforderungen hemmen jedoch das unmittelbare Wachstum.
Der Schwung für kohlenhydratbasierte Produkte wird durch die Verpflichtungen der Markeneigentümer verstärkt, den Einsatz von fossilem Kunststoff zu reduzieren. Gesetzliche Verbote von Einweg-Synthesefasern in mehreren EU-Staaten verstärken diesen Sog. Verbundnanofasern, die Polymer- und Keramikphasen kombinieren, spielen eine bedeutende Rolle in Hochtemperaturfiltrationsanwendungen. Metall- und Metalloxidqualitäten dienen katalytischen und sensorischen Anwendungen, bei denen erhöhte Leitfähigkeit oder photokatalytische Aktivität entscheidend ist. Keramische Nanofasern behalten ihre Nachfrage für thermische Isolierung in der Luft- und Raumfahrt sowie für Ofenauskleidungen. Da die Rohstoff-F&E in Richtung Forst- und Landwirtschaftsabfallströme migriert, wird erwartet, dass die Kostenkurven konvergieren und den breiteren Nanofiber-Markt stärken.
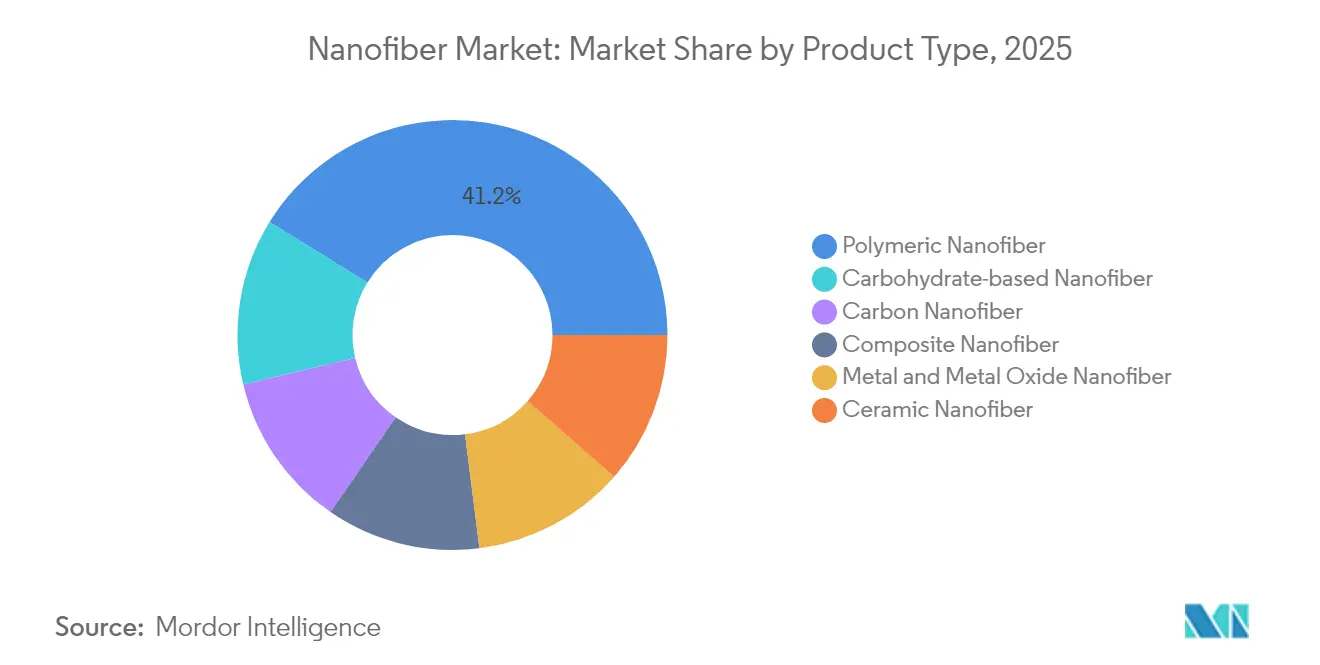
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Energiespeicherung stört traditionelle DominanzWasser- und Luftfiltration hält im Jahr 2025 einen beherrschenden Anteil von 39,30 %, da städtische Luftqualitätsvorschriften und Trinkwasservorschriften zunehmen. Dennoch ziehen Batteriekomponenten für Elektrofahrzeuge und stationäre Speicher unverhältnismäßig viel Investorenaufmerksamkeit auf sich, wobei frühe Anwender unter den Zellherstellern Nanofaser-Trennschichten und -Elektroden integrieren, um die Energiedichte und Schnellladefähigkeit zu erhöhen. Dieses Teilsegment soll bis 2031 mit einer CAGR von über 27,1 % alle anderen übertreffen und den Nanofiber-Markt für Energiespeicherung von einem mittleren einstelligen Umsatzanteil heute auf einen hohen zweistelligen Beitrag bis 2031 heben.
Medizinische Anwendungen generieren erhebliche Umsätze, angetrieben durch elektrosponnene Gerüste und hochpreisige Wirkstoffabgabepflaster. Der Automobilsektor verzeichnet erhebliche Beiträge durch Verbundgewichtsreduzierungen und verbesserte Innenraumfiltration. Elektronik spielt eine Schlüsselrolle bei der Integration leitfähiger Nanofaserpfade in flexible Displays und Mikrosensoren. Fortschrittliche Textilapplikationen, obwohl derzeit eine Nische, gewinnen mit Innovationen bei tragbaren Gesundheitsmonitoren und antimikrobieller Sportbekleidung an Bedeutung. Darüber hinaus leisten Industrie- und Umweltsektoren, einschließlich Öl-Wasser-Trennung und Lebensmittelverpackung, nennenswerte Beiträge. Leistungsfortschritte in einem Segment, wie z. B. Feuchtigkeitsmanagement in Bekleidung, inspirieren häufig ähnliche Innovationen in anderen Bereichen, wie z. B. Wärmeregulierung in Batterien.
Nach Fertigungstechnologie:
Innovationen jenseits des traditionellen ElektrospinnensDas Elektrospinnen hält im Jahr 2025 noch immer 57,20 % der Produktion dank bewährter Skalierbarkeit für polymere Rohstoffe und der Verfügbarkeit schlüsselfertiger Pilotlinien. Kontinuierliche Upgrades, einschließlich triaxialer Nadelarrays, steigern den Durchsatz auf 1 kg/h, obwohl Energieintensität und Hochspannungsanforderungen weiterhin Kostenfaktoren darstellen. Forcespinning steigert den Durchsatz auf 50–100 g/h ohne Hochspannung und wächst mit einer CAGR von 22,1 %, da Automobil- und Filtrationsanwender Industrieläufe erproben.
Nadelloses Elektrospinnen beseitigt Verstopfungsprobleme und erzeugt gleichmäßige Vliese, die ideal für HEPA-Filtration sind. Lösungsblasformen ermöglicht eine schnelle Faserbildung für thermisch empfindliche Polymere und unterstützt wässrige Spinnprozesse, wodurch Lösungsmittelemissionen reduziert werden. Das Schmelzblasverfahren bleibt eine bevorzugte Wahl für Masken- und HLK-Filterhersteller aufgrund der Einfachheit der thermoplastischen Extrusion. Fortschritte in der Instrumentierung, wie lasergesteuerte Strahlüberwachung und KI-gestützte Qualitätssicherung, überbrücken die Lücke zwischen Laborforschung und industrieller Produktion und gewährleisten eine konsistente Fasermorphologie, die für regulierte Anwendungen entscheidend ist. Darüber hinaus tragen fortschrittliche Textilien und Sektoren wie Öl-Wasser-Trennung und Lebensmittelverpackung zum Marktwachstum bei, wobei Innovationen in einem Bereich häufig Fortschritte in anderen vorantreiben.
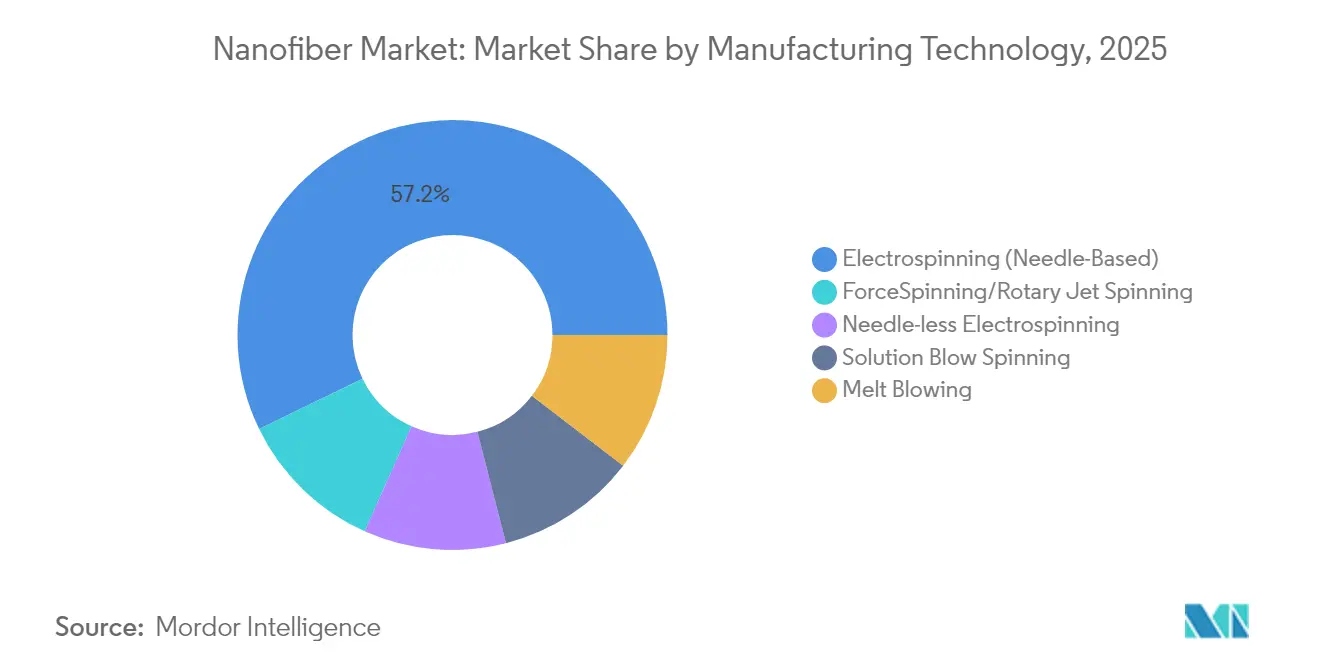
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Nanofiber-Markt
Asien-Pazifik vereint 37,60 % des Umsatzes im Jahr 2025 auf sich, wobei China, Japan und Südkorea von tief verwurzelten Elektronik-Lieferketten und staatlich geförderten Nanotechnologie-Initiativen profitieren. Robuste Produktionsstandorte für Elektrofahrzeuge in China steigern die lokale Nachfrage nach Nanofiber-Separatoren, während strenge Umweltauflagen die Einführung von Luftfilter-Nachrüstungen beschleunigen. Regionale Konjunkturmittel, die für nachhaltige Materialien vorgesehen sind, reduzieren das Investitionsrisiko in Lignin-basierten Nanofiber-Anlagen weiter. Dieses Ökosystem stützt einen regionalen CAGR von 21,4 % und stellt sicher, dass Asien-Pazifik weiterhin das globale Volumenwachstum anführt.
Der Nanofiber-Markt in Amerika und EMEA
Nordamerika, angetrieben durch die USA mit ihrem Budget von 2,2 Milliarden USD für die National Nanotechnology Initiative im Haushaltsjahr 2025, das Zuschüsse für den Medizin-, Verteidigungs- und Energiesektor bereitstellt, spielt eine bedeutende Rolle bei der globalen Umsatzgenerierung. Hochwertige Gesundheitsprojekte dominieren die Nachfrage; klinische Studien für Nanofiber-basierte regenerative Implantate erhalten den FDA-Fast-Track-Status, was die Kommerzialisierung beschleunigt. Verteidigungsbehörden fördern Forschung und Entwicklung im Bereich Filtration und Schutzkleidung und stärken so die inländischen Lieferketten. Kanadas Anreize für saubere Technologien und die Nähe zu Automobilzentren fördern die grenzüberschreitende Zusammenarbeit bei Batteriematerialien. Europa, angetrieben durch die strengen Nachhaltigkeitsrahmen Deutschlands und Frankreichs, führt den Markt für biologisch abbaubare Nanofiber-Verpackungen und HLK-Lösungen an. Horizon-Europe-Förderungen unterstützen Hochschul-Industrie-Cluster, die Skalierung und Standardisierung beschleunigen, während REACH-Konformitätsrichtlinien regulatorische Sicherheit bieten. Obwohl die Wachstumsraten hinter Asien-Pazifik zurückbleiben, eröffnen EU-Richtlinien zum Verbot bestimmter Einwegkunststoffe Ersatzmöglichkeiten in der Gastronomie und bei Körperpflegeprodukten. In Südamerika, dem Nahen Osten und Afrika, wo Programme zur Bekämpfung von Trinkwasserknappheit und zur Steigerung der landwirtschaftlichen Effizienz an Bedeutung gewinnen, wird der Umsatz durch die frühe Einführung von Nanofiber-Membranen in der Entsalzung und bei Düngemitteln mit kontrollierter Freisetzung angetrieben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Nanofasern beginnt mit vorgelagerten Rohstoffen und Additiven, wobei polymerbasierte Qualitäten auf Polymeren und Lösungsmitteln beruhen und Kohlenstoff-Nanofasern auf PAN, wo Preisvolatilität auf die Kosten der Verarbeiter durchschlagen kann. Die Produktion verschiebt sich dann zur Bildung von Nanofaser-Vliesen mithilfe von Plattformen wie nadelbasiertem Elektrospinnen und zunehmend nadellosen Systemen. Ausrüstungslieferanten beeinflussen Durchsatz, Gleichmäßigkeit und Betriebskosten, wobei Elmarco und seine Nanospider-Technologie als Beispiel dienen. Die wichtigsten Engpässe liegen im Übergang von Pilotmaßstab zu stabilen industriellen Läufen bei gleichzeitiger Einhaltung enger Spezifikationen für Durchmesserverteilung, Kontaminationskontrolle und Chargenkonsistenz, insbesondere für medizinische und batteriegeeignete Materialien.
Nachgelagert verkaufen Nanofaserhersteller Rollen, Membranen und Vliesstoffe an Verarbeiter und Integratoren, die die Vliese laminieren, beschichten, funktionalisieren oder zu einsatzfertigen Medien verarbeiten. Zu den Endmärkten zählen Wasser- und Luftfiltration, medizinische Produkte, Energiespeicherkomponenten, Automobilfiltration und Leichtbau-Verbundwerkstoffe, Elektronik sowie technische Textilien. Branchenorganisationen und Konsortien, darunter die Nanotechnology Industries Association (NIA), Nanocellulose Japan (NCJ) und Manufacturing-USA-Institute wie AFFOA, unterstützen die Kommerzialisierung, indem sie Qualifizierungsabläufe und vorwettbewerbliche Zusammenarbeit organisieren, die die Reibung zwischen Innovation im Labormaßstab und Übernahme in großem Volumen verringert.
Wettbewerbslandschaft
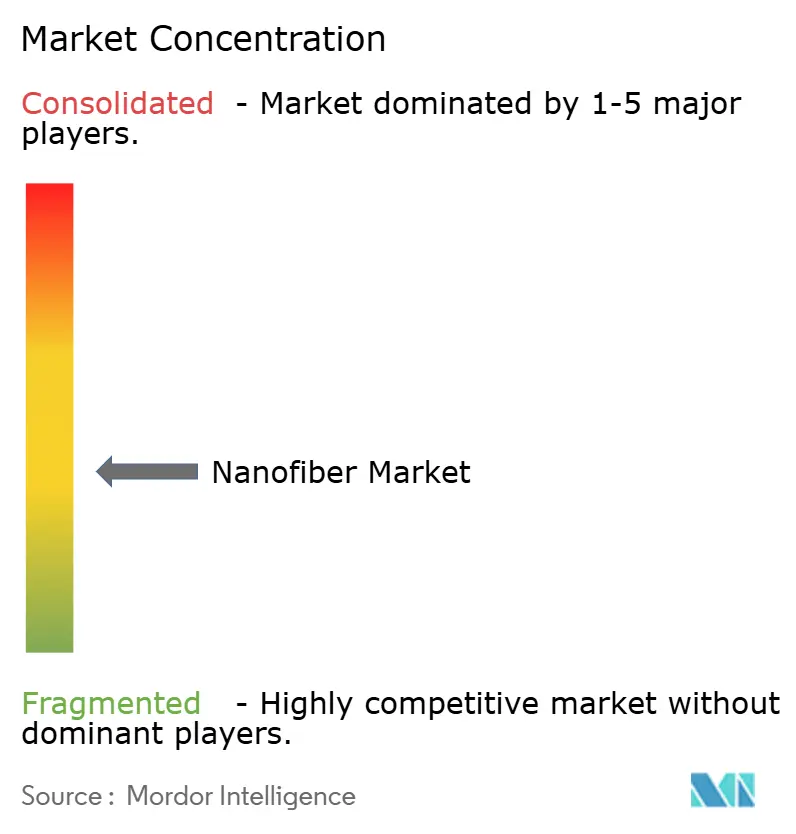
Der Nanofiber-Markt weist ein mäßig fragmentiertes Profil auf. Toray Industries stärkt sein Portfolio durch stetige Kapazitätserweiterungen an seinen japanischen und thailändischen Standorten mit Fokus auf Hochtemperaturfiltrationsqualitäten. DuPont nutzt umfangreiches Polymer-Chemie-Know-how, um medizinische elektrosponnene Gerüste mit validierter Biokompatibilität einzuführen. Teijin integriert Nanofasern in Kohlenstofffaserverbundwerkstoffe und erschließt Synergien in der Luft- und Raumfahrt sowie im Sportartikelbereich.
Spezialisierte Unternehmen starten technologiegetriebene Offensiven. NanoLayr verfeinert Sonic-Spinning-Techniken für Fasern unter 200 nm, die verbesserte Barriereschichten für Wundversorgungsunternehmen liefern. Hollingsworth & Vose skaliert patentierte Multiskalenfiltrationsmedien, die Druckabfall und Effizienz ausbalancieren, und gewinnt Aufträge für Premium-Haushaltsgerätefilter. Start-ups in Europa setzen auf Lignin-basierte Linien mit dem Ziel, die PAN-Kostenbasis zu disrumpieren und gleichzeitig ESG-Kriterien voranzutreiben.
Strategische Kooperationen beschleunigen Innovationen. Die 2024er Vereinbarung von Asahi Kasei mit Aquafil verbindet Cellulose-Nanofasern mit ECONYL-regeneriertem Nylon für additiv gefertigte Komponenten und unterstreicht die branchenübergreifende Konvergenz. Die Partnerschaft von Chuetsu Pulp mit Marubeni führt landwirtschaftliche Schädlingsbekämpfungsfolien aus Cellulose-Nanofasern ein und erschließt neue Umsatzkanäle. Die Aktivität im Bereich des geistigen Eigentums nimmt zu: Patente für Nanofasermembranen aus Vliesstoff in der Lateral-Flow-Diagnostik prognostizieren ein Vordringen in Point-of-Care-Geräte. Insgesamt hängt die Differenzierung von Produktionsökonomie, funktionaler Leistung und Nachhaltigkeitsbilanz ab.
Marktführer im Nanofiber-Bereich
-
Toray Industries Inc.
-
Donaldson Company Inc.
-
DuPont
-
Teijin Limited
-
Hollingsworth & Vose
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nanofiber-Markt Unternehmen in diesem Bericht
- Applied Sciences Inc.
- Argonide Corporation
- Asahi Kasei Corporation
- Chuetsu Pulp & Paper Co. Ltd.
- Donaldson Company Inc.
- DuPont
- Esfil Tehno AS
- eSpin Technologies Inc.
- FibeRio Technology Corp.
- Hollingsworth & Vose
- IREMA-Filter GmbH
- Japan Vilene Company Ltd.
- NanoLayr Ltd
- Nanoval GmbH & Co. KG
- NIPPON PAPER INDUSTRIES CO., LTD.
- Pardam SRO
- Rengo Co., Ltd.
- Sappi Ltd.
- SNC Fiber
- Spur AS
- Teijin Limited
- Toray Industries Inc.
- US Global Nanospace Inc.
Marktchancen und Zukunftsaussichten
Luft- und Wasserfiltration ist die direkteste Skalierungschance, da sich die Qualifizierung zunehmend an kodifizierten Leistungsdefinitionen und wiederholbaren Fertigungskontrollen orientiert. China hat im Mai 2025 die Norm GB/T 44793-2024 eingeführt, die technische Anforderungen für Nanofasermedien zur Luftfiltration festlegt, einschließlich eines durchschnittlichen Faserdurchmesser-Grenzwerts von 300 nm oder weniger, was Anbietern einen klareren Weg eröffnet, standardisierte Medien über OEM- und Nachrüstkanäle zu verkaufen, anstatt einmalige Sonderformate anzubieten. Parallel dazu stärken Produktverbesserungen, die Energie- und Druckverluste in der Wasseraufbereitung senken, das Wertversprechen für kommunale Käufer und unterstützen die Einführung von nanofaserbasierten Membranen und Elementen, bei denen die Gesamtbetriebskosten ein Beschaffungskriterium darstellen.
Fertigungskapazitäten für klinische und regulierte Anwendungen stellen ebenfalls eine sichtbarere Weißfläche dar, da viele Nanofaseranwendungen kontrollierte Produktionsumgebungen und dokumentierte Biokompatibilität erfordern. Matregenix erweiterte im Mai 2024 seine Kapazitäten um eine neue 10.000 Quadratfuß große Fertigungsanlage in Mission Viejo, Kalifornien, die für klinische Fertigung und industrielle Produktion im großen Maßstab ausgelegt ist, was auf anhaltende Investitionen in konformen Skalenausbau statt Laborausstoß hinweist. Auf der Risikoseite verstärkt die sich entwickelnde Prüfung von Kohlenstoffnanoröhren und Nanofasern, die sich in der von Massachusetts im Januar 2026 veröffentlichten Entwurfsanalyse zur Politik widerspiegelt, die Notwendigkeit robuster EHS-Praktiken und belastbarer Materialcharakterisierung. Diese Dynamik schafft für Anbieter die Möglichkeit, Leistungsdaten, Expositionskontrollen und Rückverfolgbarkeit als Teil des Produktangebots zu bündeln.
Neueste Industrielle Entwicklungen in Nanofiber-Markt
- April 2026: DuPont schloss den Verkauf seines Aramid-Geschäfts, einschließlich der Marken Kevlar und Nomex, an Arclin, Inc. für 1,8 Milliarden USD ab. Die Transaktion schärft den Portfoliofokus und die Kapitalallokation von DuPont, was beeinflusst, wie das Unternehmen fortschrittliche Materialien und Trenntechnologien priorisiert, die sich mit nanofasernahen Filtrations- und Membranwertschöpfungsketten überschneiden.
- März 2026: Toray Industries Inc. gab die Entwicklung eines ultradünnen nassgelegten Vliesstoffs aus PET-Nanofasern mit einer angegebenen Dicke von 3 Mikrometern als Substrat für Festkörperbatterie-Anwendungen bekannt. Die Entwicklung zielt auf leistungsfähigere Batteriekomponentenarchitekturen ab und signalisiert anhaltende F&E-Investitionen in Nanofaserstrukturen für die nächste Generation der Energiespeicherung.
- Oktober 2024: Asahi Kasei und Aquafil arbeiteten zusammen, um Cellulose-Nanofasern mit regeneriertem ECONYL-Polymer für 3D-Druckanwendungen zu kombinieren. Die Partnerschaft verbindet biobasierte Nanofaserverstärkung mit zirkulären Polymerrohstoffen und erweitert die Einsatzmöglichkeiten von Nanofasern in der additiven Fertigung und bei technischen Bauteilen.
Nanofiber-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt ist definiert als Umsatz aus Nanofiber-Materialien, die für den kommerziellen und industriellen Einsatz verkauft werden, wobei der Faserdurchmesser typischerweise unter 1.000 nm liegt und das Produkt als Medium, Matte, Membran oder in verwandten Formaten geliefert wird.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte Fertigwaren aus, bei denen Nanofasern nur eine untergeordnete interne Komponente darstellen und das Produkt primär zum Preis des Endgeräts oder Endprodukts bewertet wird.
Segmentierungsübersicht
- Nach Produkttyp
- Polymere Nanofaser
- Kohlenstoffnanofaser
- Verbundnanofaser
- Metall- und Metalloxid-Nanofaser
- Keramische Nanofaser
- Kohlenhydratbasierte Nanofaser
- Nach Anwendung
- Wasser- und Luftfiltration
- Medizin
- Energiespeicherung
- Automobil und Transport
- Elektronik
- Textilien
- Sonstige Anwendungen
- Nach Fertigungstechnologie
- Elektrospinnen (nadelbasiert)
- Nadelloses Elektrospinnen
- Lösungsblasformen
- Forcespinning/Rotationsstrahlspinnen
- Schmelzblasverfahren
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells festzulegen und sicherzustellen, dass die Annahmen in Produktions- und Nachfragemustern verankert bleiben. Wir haben öffentliche Quellen wie den USGS für den Materialkontext, die US International Trade Commission und UN Comtrade für Handelssignale in relevanten Polymer- und Faserkategorien sowie Quellen wie das US Patent and Trademark Office und das Europäische Patentamt herangezogen, um die Technologierichtung und -adoption zu verstehen.
Wir haben außerdem begutachtete Fachzeitschriften für anwendungsbezogene Signale sowie Normen und technische Veröffentlichungen von Gremien wie ISO und ASTM geprüft, soweit diese zur Klärung von Definitionen beigetragen haben, die von Käufern und Lieferanten verwendet werden. Parallel dazu haben wir Unternehmensberichte, Investorenpräsentationen, Verbandswebseiten und seriöse Pressemitteilungen gesichtet, um Werksausweitungen, Produkteinführungen und Nachfrageindikatoren für Endanwendungen zu bestätigen. Bei Bedarf wurden intern bereits verfügbare kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening, Patentanalysen sowie selektive Prüfungen von Import- oder Exportdaten auf Sendungsebene genutzt; diese Liste der Desk-Research-Quellen ist illustrativ und nicht abschließend.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Materiallieferanten, Nanofiber-Technologieanbietern, Verarbeitern und Endanwendern, die Filtrations-, Medizin-, Energie- und Textillösungen beziehen. Die Rückmeldungen der Befragten halfen dabei zu bestätigen, was als Nanofiber-Umsatz gezählt wird, wie sich Verkaufspreise typischerweise entwickeln, welche Nutzungsmuster vorliegen und welcher Anteil der Verkäufe über Direktverträge im Vergleich zu Kanalpartnern in der Region Asien-Pazifik, EMEA und Amerika abgewickelt wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 51 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 20 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Anwendungsnachfragepools unter Verwendung von Adoptionsraten für Nanofiber-Medien in den Bereichen Filtration, medizinische und biomedizinische Anwendung, Energiespeicherkomponenten, Textilien und Elektronik rekonstruiert und anschließend mit in Interviews validierten Verkaufspreisbereichen verknüpft wurden. Sobald diese Logik feststand, wurden selektive Bottom-up-Näherungen als Überprüfung verwendet, hauptsächlich durch die Aggregation von Umsätzen für eine Stichprobe von Lieferanten und Verarbeitern und anschließende Skalierung für Abdeckungslücken nach Region und Produkttyp.
Zu den wesentlichen Eingaben (illustrativ) gehörten Kapazitätserweiterungen und Auslastung beim Elektrospinnen, durchschnittliche Verkaufspreise nach polymeren im Vergleich zu Kohlenstoff- und Keramikfamilien, Anteil des Nanofiber-Schichtgehalts in Verbundmedien, regulatorischer Anreiz für Upgrades bei Luft- und Wasserfiltration sowie Endmarktindikatoren wie Industrieproduktion und Trends beim Gesundheitskonsum. Für die Prognose führten wir eine Szenarioanalyse durch, damit das Modell unterschiedliche Adoptionsgeschwindigkeiten nach Anwendung widerspiegeln kann, gefolgt von einem Glättungsschritt bei Preis- und Kapazitätshochlaufkurven, um unrealistische Sprünge zu vermeiden. Wo die Bottom-up-Umsatztransparenz für kleinere Lieferanten begrenzt war, wurden Lücken durch validierte Bereiche für Kapazität und Ausbeute geschlossen, gefolgt von einer konservativen Skalierung auf Basis der bekannten Endanwendungsnachfrage anstelle optimistischer Nennkapazitäten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, darunter die Konsistenz über Anwendungsnachfragegesamtwerte, implizite Preise im Vergleich zu Interview-Bandbreiten sowie regionale Aufteilungen im Vergleich zu bekannten Fertigungskonzentrationen und Handelssignalen. Wenn Ergebnisse ungewöhnlich erschienen, wurden Annahmen erneut geprüft, die Quellenhistorie erneut gesichtet und ausgewählte Befragte erneut kontaktiert, um zu bestätigen, ob eine Abweichung real war oder durch eine Definitionsabweichung verursacht wurde.
Vor der Freigabe wird das Modell schrittweise überprüft, damit Änderungen bei einem Treiber, wie etwa der Filtrationsadoption oder der Preisentwicklung, keine versteckten Verzerrungen an anderer Stelle erzeugen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie einer größeren Kapazitätsankündigung oder einer plötzlichen Änderung der Endmarktnachfrage. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten öffentlichen Aktualisierungen und Expertenfeedbacks in den veröffentlichten Zahlen berücksichtigt sind.
Vergleich der Nanofiber-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Nanofiber-Marktwerte können stark variieren, selbst wenn der Themenname gleich aussieht, da der gezählte Umsatzpool nicht immer konsistent ist und der angenommene Preistrend abweichen kann. Unterschiede entstehen auch durch das gewählte Basisjahr, die betonten Regionen und die angenommene Adoptionsgeschwindigkeit in Filtrations- und medizinischen Anwendungsfällen.
In der Praxis entstehen die größten Lücken meist dadurch, ob die Schätzung fertige Filtrationsprodukte und Medizinprodukte einschließt oder ob nur Nanofiber-Material und Zwischenmedienverkäufe gezählt werden, gefolgt davon, wie Elektrospinnkapazitätshochläufe in verkaufsfähige Produktion umgerechnet werden. Die nachstehende Spanne erklärt sich weitgehend dadurch, dass der Umfang auf Nanofiber-Material- und Medienumsätze beschränkt und die Preisbewegung sowie die Auslastung mit aktuellen Primärprüfungen validiert wurden – ein Ansatz, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,58 Mrd. USD (2025) | |
| Industry Publisher A | 1,08 Mrd. USD (2025) | Diese Schätzung scheint eine engere Perspektive auf realisierte Verkäufe mit langsameren Adoptionsannahmen über wachstumsstarke Anwendungen anzuwenden, was zu einer Unterbewertung früher Kommerzialisierungsumsätze in Filtrations- und Energieanwendungsfällen führen kann. |
| Industry Publisher B | 2,80 Mrd. USD (2025) | Diese Schätzung bezieht wahrscheinlich eine breitere nachgelagerte Wertschöpfungskette ein, bei der Fertigprodukte, die Nanofiber-Schichten enthalten, zum Endproduktpreis gezählt werden, was die Gesamtwerte gegenüber Material- und Zwischenmedienerlösen aufbläht. |
Betrachtet man die drei Zahlen, ist der Haupttreiber, was als Marktumsatz gezählt wird, und dann, wie schnell Adoption und Preisgestaltung von Jahr zu Jahr steigen dürfen. Indem das Modell an klare Nachfragepools nach Anwendung gebunden und mit Lieferantenabdeckung sowie realistischer Kapazitätsauslastung abgeglichen wird, bleibt der resultierende Wert nachvollziehbar und kann repliziert werden, wenn neue öffentliche und Interview-Eingaben verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des globalen Nanofiber-Marktes?
Der Nanofiber-Markt wird im Jahr 2026 auf 1,9 Milliarden USD geschätzt und soll bis 2031 einen Wert von 4,74 Milliarden USD erreichen.
Welche Region führt den Nanofiber-Markt an und wie schnell wächst er?
Asien-Pazifik hält 37,60 % des Umsatzes 2025 und soll bis 2031 mit einer CAGR von 21,4 % wachsen und damit die Führungsposition behalten.
Was treibt die Nanofiber-Nachfrage in Elektrofahrzeugbatterien an?
Nanofaser-Trennschichten bieten überlegene thermische Stabilität und schnelleren Ionentransport, was eine um 40 % schnellere Aufladung ohne Sicherheitseinbußen ermöglicht – entscheidend für EV-Gigafabriken.
Warum gewinnen kohlenhydratbasierte Nanofasern an Beliebtheit?
Sie bieten biologische Abbaubarkeit und hohe mechanische Leistung, was mit den Zielen der Kreislaufwirtschaft übereinstimmt und eine CAGR von 26,2 % in diesem Segment antreibt.
Was sind die größten Hürden bei der Skalierung der Kohlenstoffnanofaserproduktion?
Hohe Kapitalanforderungen, strenge Qualitätstoleranzen und zunehmende regulatorische Kontrolle erschweren den Übergang vom Labor- in den Industriemaßstab und verlangsamen die kommerzielle Einführung.