
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
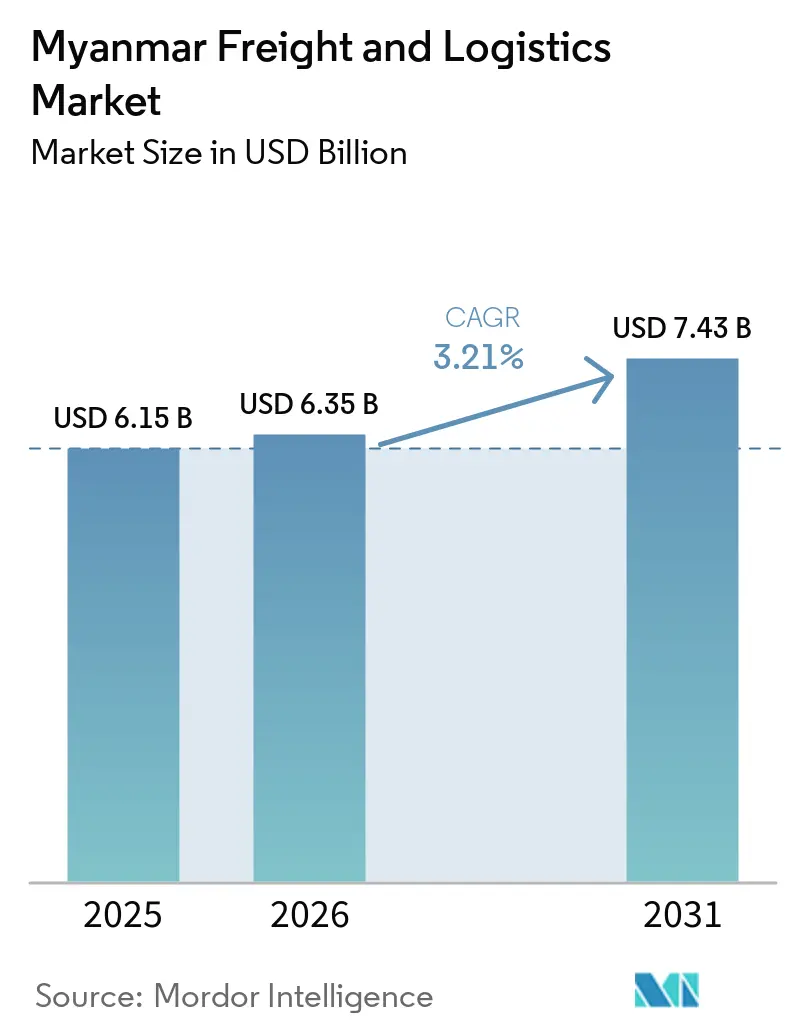
| Marktgröße im Basisjahr (2025) | 6.15 Milliarden US-Dollar |
| Marktgröße (2026) | 6.35 Milliarden US-Dollar |
| Marktgröße (2031) | 7.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.21 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Armenien
- Asien
- Asien-Pazifik
- Australien
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Estland
- Europa
- Frankreich
- Hongkong
- Indien
- Indonesien
- Irak
- Italien
- Japan
- Jordanien
- Kambodscha
- Kanada
- Kasachstan
- Kolumbien
- Laos
- Malaysia
- Marokko
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Peru
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Schweden
- Singapur
- Slowakei
- Spanien
- Sri Lanka
- Südafrika
- Südamerika
- Thailand
- Tschechien
- Türkei
- Ukraine
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Myanmar Fracht- und Logistikmarkts durch Mordor Intelligence
Die Größe des Myanmar Fracht- und Logistikmarkts wird voraussichtlich von 6,15 Milliarden USD im Jahr 2025 auf 6,35 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 7,43 Milliarden USD erreichen, mit einer CAGR von 3,21 % über den Zeitraum 2026–2031.
Eine moderate Wachstumskurve spiegelt Myanmars Rolle als wichtigste Landbrücke zwischen der chinesischen Provinz Yunnan und dem Indischen Ozean wider und positioniert den Myanmar Fracht- und Logistikmarkt als zentrales Element innerhalb des China-Myanmar-Wirtschaftskorridors. Im Jahr 2024 wurden chinesisch finanzierte Projekte im Wert von 5,6 Milliarden USD angekündigt, allen voran der Tiefwasserhafen Kyaukphyu im Wert von 7,3 Milliarden USD – ein Signal für anhaltende Dynamik bei der multimodalen Infrastruktur, die die Fernverkehrskapazität direkt ausbaut. Die Verlagerung von Produktionsstätten ist ein weiterer Wachstumstreiber: Südostasien verzeichnete 2024 ausländische Direktinvestitionen im verarbeitenden Gewerbe in Höhe von 89 Milliarden USD, ein Anstieg von 42 % gegenüber 2023, und Myanmar gewinnt durch „China + 1”-Strategien einen wachsenden Anteil, was die Volumina im Straßen-, See- und Luftfrachtbereich steigert. Politische Instabilität, Devisenkontrollen und fragmentierte Netzwerke auf der letzten Meile dämpfen den kurzfristigen Ausblick, doch die fortlaufende Expansion der Sonderwirtschaftszonen (SEZ), die nationale Single-Window-Zollplattform und Initiativen zur grenzüberschreitenden Digitalisierung erschließen weiterhin neue Routen für den Myanmar Fracht- und Logistikmarkt[1].
Wichtigste Erkenntnisse des Berichts
- Nach Logistikfunktion führte der Gütertransport im Jahr 2025 mit einem Marktanteil von 60,15 % am Fracht- und Logistikmarkt in Myanmar, während Kurier-, Express- und Paketdienste (KEP) voraussichtlich mit einer CAGR von 4,69 % zwischen 2026 und 2031 wachsen werden.
- Nach KEP-Dienstleistungstyp hielt der inländische KEP-Bereich im Jahr 2025 einen Umsatzanteil von 66,58 %, während internationale KEP-Dienste voraussichtlich mit einer CAGR von 4,88 % zwischen 2026 und 2031 wachsen werden.
- Im Bereich Spedition entfielen auf See- und Binnenwasserwege im Jahr 2025 ein Umsatzanteil von 79,02 %, während die Luftfrachtspedition voraussichtlich eine CAGR von 3,67 % zwischen 2026 und 2031 verzeichnen wird.
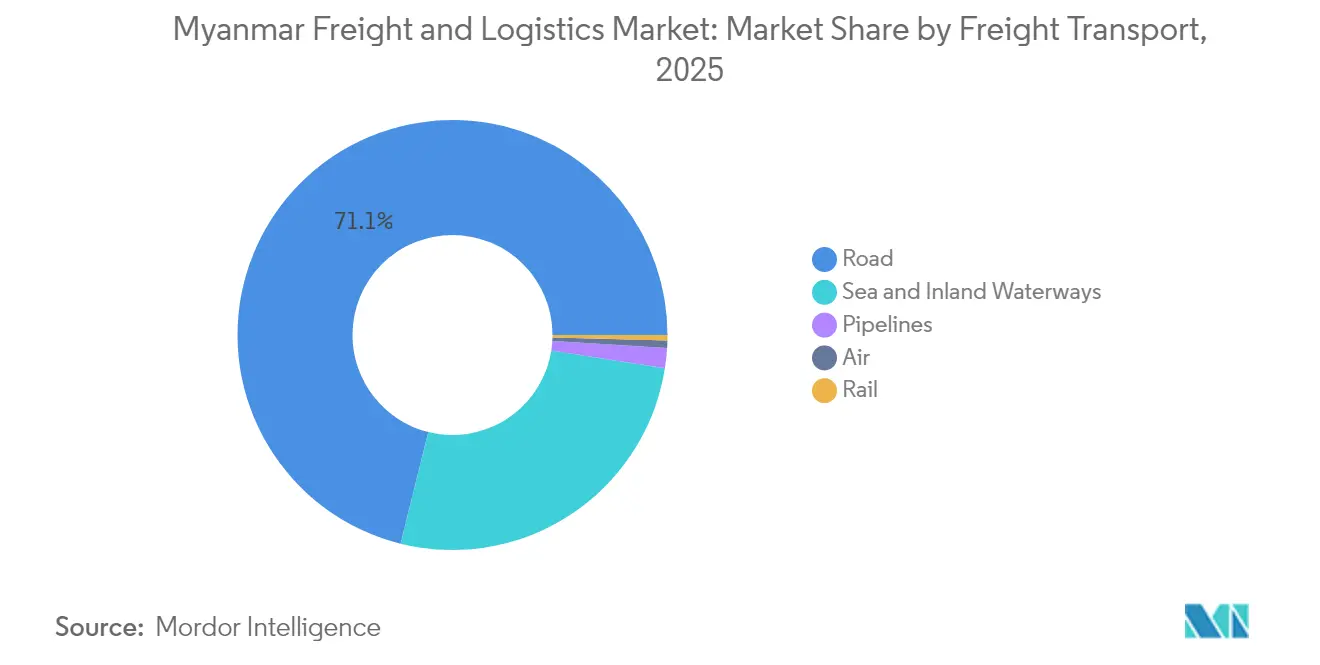
- Im Bereich Gütertransport erzielte der Straßengütertransport im Jahr 2025 einen Segmentumsatzanteil von 71,12 %, wobei der Luftfrachtransport voraussichtlich die schnellste CAGR von 4,12 % zwischen 2026 und 2031 aufweisen wird.
- Nach Lager- und Lagerhaltunstyp hielten nicht temperaturgeführte Einrichtungen im Jahr 2025 einen Umsatzanteil von 91,28 %, während temperaturgeführte Kapazitäten voraussichtlich mit einer CAGR von 3,07 % zwischen 2026 und 2031 wachsen werden.
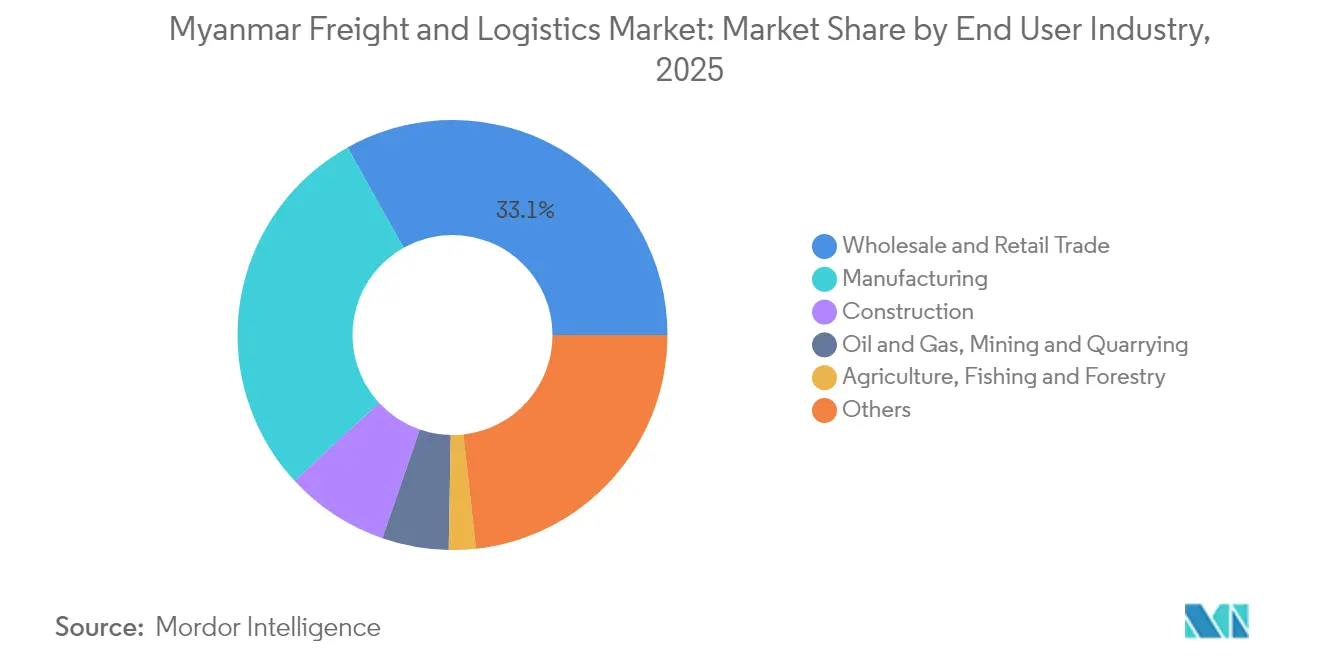
- Nach Endverbraucherbranche trug der Groß- und Einzelhandel im Jahr 2025 mit 33,12 % zur Marktgröße des Fracht- und Logistikmarkts in Myanmar bei, während die Fertigung voraussichtlich mit einer CAGR von 3,42 % zwischen 2026 und 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionale Fertigungsverlagerung nach Myanmar treibt das Marktwachstum an | +0.8% | Korridore Yangon und Mandalay | Mittelfristig (2–4 Jahre) |
| Logistikinfrastruktur und Konnektivität in Myanmar expandieren rasch | +1.2% | National; CMEC-Achse | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Sonderwirtschaftszonen (SWZ) fördern Investitionen und Entwicklung | +0.6% | Thilawa, Kyaukphyu, Dawei | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Handel steigt entlang des China-Myanmar-Wirtschaftskorridors | +0.9% | Nördliche Grenze bis westliche Häfen | Langfristig (≥ 4 Jahre) |
| Steigende Exporte verderblicher Agrarprodukte fördern die Nachfrage nach Kühlkettenlogistik | +0.4% | Ayeyarwady, Bago, Sagaing | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung digitaler Frachtplattformen unter Myanmars KMU-Spediteuren | +0.3% | Städtische Knotenpunkte bis ländliche Routen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale Fertigungsverlagerung nach Myanmar treibt das Marktwachstum an
Steigende Arbeitskosten an der chinesischen Küste und geopolitische Handelsreibungen drängen globale Hersteller tiefer nach Südostasien. Der Anstieg der regionalen Fertigungs-Auslandsdirektinvestitionen um 42 % im Jahr 2024 führt zu stabileren Frachtpipelines für den Fracht- und Logistikmarkt in Myanmar, da verlagerte Werke Maschinen einführen und Fertigwaren ausführen. Spediteure verzeichnen eine stärkere Nachfrage nach temperaturgeführter Lagerung zum Schutz von Elektronikkomponenten und Bekleidung, die über Yangon und Mandalay transportiert werden. Begrenzte Autobahnkilometer und politische Unberechenbarkeit schränken jedoch Kapazitätserweiterungen ein und lenken die meisten neuen Fabriken in Richtung etablierter Cluster, wo Straßenanbindung und Zollabwicklung zuverlässiger sind[2].
Logistikinfrastruktur und Konnektivität in Myanmar expandieren rasch
Flaggschiff-Korridorprojekte befinden sich in der Umsetzungsphase, allen voran der Tiefwasserhafen Kyaukphyu, der für Schiffe mit 8.000 TEU und einem Tiefgang von 16 Metern ausgelegt ist, sowie die 1.700 km lange Eisenbahnstrecke Kyaukphyu–Kunming. Der Straßengütertransport trägt derzeit 71,64 % des Umsatzanteils im Jahr 2024, aber der Anteil der Schiene wird steigen, sobald die Eisenbahnen Muse–Mandalay und Kyaukphyu Binnenknoten mit Häfen verbinden. Der teilweise fertiggestellte trilaterale Indien-Myanmar-Thailand-Highway hat einen Fertigstellungsgrad von 70 % erreicht, was ASEAN-Südasien-Transportkorridore erweitert und die Tür-zu-Tür-Transitzeiten verkürzt.
Staatlich geförderte Sonderwirtschaftszonen (SWZ) fördern Investitionen und Entwicklung
Das SWZ-Gesetz von 2014 sieht Einkommensteuerbefreiungen und vereinfachte Genehmigungsverfahren vor; Thilawa führt mit operativen Fabriken, Dawei schließt mit Thailand verknüpfte Straßen- und Hafenpläne ab, und Kyaukphyu schreitet im Rahmen eines chinesisch finanzierten Rahmens voran[3]. Konzentrierte Industriegebiete verkürzen Zubringerfahrten, reduzieren Zollkontaktpunkte und schaffen dedizierte Lagerparks, was den Fracht- und Logistikmarkt in Myanmar durch die Ermöglichung integrierter multimodaler Hubs stärkt. Eine konsequente Durchsetzung bleibt jedoch entscheidend, um sicherzustellen, dass ausländische Betreiber rechtzeitig Landpachtverträge und den Status als Zolllager erhalten.
Grenzüberschreitender Handel steigt entlang des China-Myanmar-Wirtschaftskorridors
Die im Jahr 2024 angekündigten neuen chinesischen Investitionen in Höhe von 5,6 Milliarden USD stärkten das Vertrauen in den CMEC als Pekings bevorzugte Alternative zur Meeresroute durch die Straße von Malakka. Da 79,25 % des Speditionsumsatzes an Seebewegungen gebunden sind, verlagern ein tieferer Tiefgang in Kyaukphyu sowie digitale Zollabwicklung über das nationale einheitliche Fenster die Volumina in Richtung containerisierter See-Schienen-Lösungen. Checkpoints ethnischer bewaffneter Gruppen in den nördlichen Shan- und Kachin-Staaten erzwingen jedoch Ad-hoc-Umleitungen und verlängerte Liegezeiten, was Spediteure dazu veranlasst, Grenzmaklerleistungen und Sicherheitsbewertungen in Serviceverträge zu bündeln.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unterentwickelte Integration der letzten Meile schränkt die Serviceeffizienz ein | -0.4% | Yangon, Mandalay; ländliches Hinterland | Kurzfristig (≤ 2 Jahre) |
| Politische Instabilität und regulatorische Unsicherheit schaffen Marktherausforderungen | -0.7% | Landesweite Grenzen und Häfen | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu Handelsfinanzierung hemmt das Wachstum von KMU-Exporteuren | -0.3% | Grenzstadtcluster | Mittelfristig (2–4 Jahre) |
| Störungen in der Monsunzeit legen Schwächen in der klimaresilienten Infrastruktur offen | -0.2% | Küsten- und Deltanetzwerke | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterentwickelte Integration der letzten Meile schränkt die Serviceeffizienz ein
Steigende E-Commerce-Bestellungen übersteigen die Paketsortierkapazität; nur 45 % der inländischen Unternehmen haben digitale Arbeitsabläufe eingeführt, und weniger als 20 % der ländlichen Gemeinden verfügen ganzjährig über asphaltierte Straßenverbindungen. Bargeldlastige Zahlungspräferenzen erhöhen die Quoten fehlgeschlagener Lieferungen, und große globale Marktplätze verschieben weiterhin den direkten Markteintritt. Paketdienstleister bündeln daher Mobile-Wallet-Inkasso und Gemeinschaftsabholpunkte, um Fahrerkontaktstunden und Kraftstoffausgaben zu steuern.
Politische Instabilität und regulatorische Unsicherheit schaffen Marktherausforderungen
Ein Rückgang der genehmigten ausländischen Investitionen um 96 % zwischen 2020 und Juli 2024 unterstreicht die Kapitalfluchtrisiken. Die obligatorische 24-stündige Devisenkonvertierung schmälert die Dollar-Margen, während verkürzte Importlizenzlaufzeiten den Hafenbetrieb behindern, was durch rund 400 Container mit Sojaschrot veranschaulicht wird, die 2024 an den Yangon-Terminals festlagen[4]. In Verbindung mit einer Inflation von 25,4 % komprimieren diese Variablen die diskretionären Logistikausgaben und verschieben Pläne zur Flottenerneuerung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Fertigungsmomentum beschleunigt sichDer Groß- und Einzelhandel führte die Nachfrage im Jahr 2025 mit einem Marktanteil von 33,12 % am Fracht- und Logistikmarkt in Myanmar an. Die Fertigung verzeichnet jedoch die höchste prognostizierte Wachstumskurve mit einer CAGR von 3,42 % zwischen 2026 und 2031, da Bekleidung, Unterhaltungselektronik und Agroverarbeitung von der chinesischen Küste verlagert werden.
Die Baulogistik bleibt robust dank Schotterstraßenprojekten, die die ländliche Konnektivität und den Zementverbrauch steigern. Öl- und Gaspipelineströme machen 5,62 % der beförderten Last (Tonnen-km) im Jahr 2024 aus und verankern spezialisierte Tankwagen- und Rohrtransportdienste zwischen Kyaukphyu und Yunnan.



Nach Logistikfunktion:
Dominanz des Gütertransports treibt das Wachstum anDer Gütertransport machte im Jahr 2025 60,15 % der Marktgröße des Fracht- und Logistikmarkts in Myanmar aus, verankert durch den 71,12 %-Anteil des Straßentransports am Gütertransportumsatz. Das Segment profitiert von urbanisierenden Nachfragezentren entlang des Korridors Yangon–Mandalay, doch die Fracht- und Logistikbranche in Myanmar stützt sich auch auf See- und Binnenwasserwege, die 49,00 % der beförderten Last (Tonnen-km) abdecken, was kosteneffiziente Massengutströme widerspiegelt. Der Luftfrachtransport hält den geringsten Anteil, aber seine Premiumnatur steigert die Umsatzintensität und eine vorwärtsgerichtete CAGR von 4,12 % (2026–2031). Investitionen wie DHLs automatisierte Sortierhubs im asiatisch-pazifischen Raum sind darauf ausgelegt, höhermargige Elektronik- und Pharmasendungen zu erfassen.
Kurier-, Express- und Paketdienste werden voraussichtlich mit einer CAGR von 4,69 % (2026–2031) wachsen und damit den Gesamtmarkt für Fracht und Logistik in Myanmar übertreffen. Internationaler KEP, angetrieben durch chinesische und thailändische Verbrauchernachfrage nach in Myanmar hergestellter Bekleidung, wächst mit einer CAGR von 4,88 % (2026–2031) etwas schneller, da Expresskorridore im Rahmen des ASEAN-Zolltransitsystems geöffnet werden. Die Integration des Mobile-Wallet-Ökosystems von Wave Money in KEP-Checkout-Module verringert das Bargeldhandhabungsrisiko und verkürzt die Liefervorlaufzeiten.
Nach Kurier-, Express- und Paketdiensten (KEP):
Internationales Wachstum beschleunigt sichInländischer KEP kontrolliert weiterhin 66,58 % des Paketumsatzes im Jahr 2025, doch grenzüberschreitende Pakete erhöhen die Netzwerkdichte und steigern die Fahrzeugauslastungsraten. Die Marktgröße für internationalen KEP soll mit einer prognostizierten CAGR von 4,88 % von 2026 bis 2031 im Einklang mit Konsolidierungsprojekten an den Gateways Kunming und Bangkok wachsen und Versendern eine Zwei-Tage-Lieferung nach China und eine Vier-Tage-Abdeckung in ASEAN-Hauptstädte ermöglichen.
Temperaturgeführte Expressboxen werden eingeführt, um wertschöpfende Meeresfrüchteexporte auf 48-Stunden-Lieferzyklen nach Shanghai und Guangzhou zu schützen. Lokale Anbieter bekämpfen unterentwickelte Netzwerke der letzten Meile durch Franchise-Abholpunkte in Mikroeinzelhandelsgeschäften, insbesondere in Städten der zweiten Reihe.
Nach Lagerung und Lagerhaltung:
Temperaturgeführte Einrichtungen gewinnen an DynamikNicht temperaturgeführte Einrichtungen belegen 91,28 % der Lagerfläche, aber die temperaturgeführte Quadratmeterzahl soll mit einer CAGR von 3,07 % (2026–2031) steigen, da Exporteure Lieferketten vom Hof bis zum Hafen integrieren. SWZ-Lagerparks in Thilawa und Kyaukphyu bieten Grundlastmiete für Drittlogistikanbieter, während Daweis Planungsunterlagen ein 2.000 Hektar großes Logistikgelände neben dem Tiefwasserterminal vorsehen.
Automatisierungseinführungen, einschließlich robotergestützter Prozessautomatisierung für den Bestandsabgleich, helfen, einen 30-prozentigen Arbeitskräftemangel zu mildern und 24-Stunden-Durchsatzanforderungen zu unterstützen.
Nach Gütertransport:
Straßeninfrastruktur treibt den Modalanteil anIm Gütertransportsegment blieb der Straßengütertransport im Jahr 2025 mit 71,12 % aufgrund begrenzter Schienenerschließung und der Notwendigkeit von Tür-zu-Tür-Diensten über verstreute ländliche Siedlungen hoch. Die Fertigstellung des Indien-Myanmar-Thailand-Highways bis 2028 soll ganzjährige Lkw-Korridore nach Südasien verlängern und die Rückfrachtverhältnisse für Spediteure verbessern.
Der aktuelle Umsatzanteil des Schienengüterverkehrs soll steigen, sobald der Korridor Muse–Mandalay in Betrieb geht, den Achslastdruck auf Autobahnen verringert und Blockzugdienste für containerisierte Textilien ermöglicht. Gleichzeitig wird der Luftfrachtransport voraussichtlich mit einer CAGR von 4,12 % zwischen 2026 und 2031 wachsen, angetrieben durch die Nachfrage nach hochwertiger Fracht und Verbesserungen der regionalen Konnektivität durch die Entwicklung der Flughafeninfrastruktur.

Nach Spedition:
Maritimer Fokus dominiert den BetriebSee- und Binnenwasserwege generierten im Jahr 2025 79,02 % des Speditionsumsatzes, was die strategische Anziehungskraft des Indischen Ozean-Gateways verdeutlicht. Die Marktgröße des Fracht- und Logistikmarkts in Myanmar, die der Luftspedition zugeschrieben wird, ist zwar kleiner, soll aber mit einer CAGR von 3,67 % (2026–2031) wachsen, da Pharmazeutika und Präzisionselektronik zunehmen.
Digitalisierte Buchungen über das nationale einheitliche Fenster reduzieren manuelle Zollanmeldungen und verkürzen die Liegezeiten für konforme Sendungen um einen vollen Tag. Intensivierte Inspektionen an Grenzübergängen in Muse und Chinshwehaw erschweren die Binnenspedition und treiben die Nachfrage nach multimodalen See-Schienen-Lösungen an, die von Milizen kontrollierte Checkpoints umgehen.
Geografische Analyse
Nördliche Grenzhandelszonen bewältigen den Großteil der auf China ausgerichteten Landvolumina. Checkpoints ethnischer bewaffneter Gruppen in den Kachin- und Shan-Staaten erhöhen die Sicherheitskosten und verursachen unvorhersehbare Transitzeitverzögerungen, was Versender dazu veranlasst, größere Sicherheitsbestände zu halten. China verschärfte im Jahr 2024 die Inspektionsregeln in Muse und Chinshwehaw, was die täglichen Lkw-Abfertigungen reduzierte und einige Textil- und Agrarlasten auf Seerouten verlagerte. Vorbereitungsarbeiten an der 1.700 km langen Eisenbahnstrecke Kyaukphyu–Kunming signalisieren Pekings langfristigen Plan, diese Engpässe zu umgehen, indem Fracht direkt von Yunnan an Myanmars Westküste transportiert wird. Sobald der Korridor in Betrieb ist, soll er die Frachtströme umverteilen und die Nachfrage nach Binnenlagerung in nördlichen Logistikparks steigern.
Zentralmyanmar bleibt das Rückgrat des inländischen Gütertransports. Der Expressway Yangon–Mandalay trägt 44,97 % der Straßentonnen-km und verbindet die beiden größten Konsumzentren des Landes. Der Straßengütertransport dominiert hier, weil die Schienenkapazität begrenzt und die Flussschifffahrt saisonal ist. Geplante Upgrades der Eisenbahn Muse–Mandalay zielen darauf ab, den Autobahnstau zu verringern und die Transitzeit nach China um mehr als sechs Stunden zu verkürzen. Der trilaterale Indien-Myanmar-Thailand-Highway erreichte im Jahr 2025 einen Fertigstellungsgrad von 70 % und wird bis 2028 neue Ost-West-Lkw-Korridore eröffnen, die Mandalay-Depots mit Bangkoker Vertriebszentren verbinden.
Küstenprovinzen verankern Myanmars maritime Strategie. Der Hafen von Yangon bewältigt den Großteil der containerisierten Importe, aber Tiefgangsbeschränkungen schränken die Schiffsgröße ein und schaffen eine Zubringerabhängigkeit von Singapurer Hubs. Kyaukphyus 7,3-Milliarden-USD-Tiefwasserkomplex wird Schiffe mit 8.000 TEU bei 16 m Tiefgang aufnehmen und Exporteuren einen direkten Indischen Ozean-Ausgang bieten, wodurch die Segelentfernung in den Nahen Osten um 30 % reduziert wird. Weiter südlich umfassen die Pläne der SWZ Dawei einen 138 km langen Highway zur thailändischen Provinz Kanchanaburi, was den Standort als Gateway für petrochemische und Schwerindustriegüter in ASEAN-Märkte positioniert. Das Klimarisiko bleibt entlang der Küste akut; Taifun Yagi beschädigte im Jahr 2024 Zubringerstraßen und Hafenkräne, was die Notwendigkeit widerstandsfähiger Designstandards für zukünftige Projekte unterstreicht.
Regulatorisches Umfeld
Die Regulierung des Fracht- und Logistiksektors in Myanmar wird vom Ministry of Transport and Communications (MOTC) verankert, das ministeriumsübergreifend als zentrale Behörde für alle Verkehrsträger fungiert. Die Myanma Port Authority (MPA) überwacht die Seehäfen und hafenbezogenen Logistikvorgänge, einschließlich Anforderungen wie einer Permit to Ply für den Seeverkehr. Im Straßenverkehr ist das Road Transport Administration Department (RTAD) dem MOTC für die Fahrzeug- und Straßenverkehrsaufsicht unterstellt, während Handelsverfahren und grenzbezogene Betriebsvorschriften über das Ministry of Commerce und dessen Handelsbekanntmachungen verwaltet werden.
Der Betriebsrahmen spiegelt zudem behördenübergreifende Modernisierungs- und Korridorentwicklungsbemühungen wider, darunter der National Logistics Master Plan (2018-2030) und die formellen Regelungen des Multimodal Transport Law (2014), die den multimodalen Betrieb und dessen Aufsicht regeln. Aktualisierungen der Handelsverfahren zeigten sich in Bekanntmachungen des Ministry of Commerce, die Containerisierungsverfahren für die Küstenhandelsroute Yangon-Kawthoung-Ranong einführten und anschließend überarbeiteten (Bulletin 1/2024 und Bulletin 5/2025). Auch die Straßennutzungsgebühren änderten sich am 1. April 2026, als Elektrofahrzeuge nach Ablauf einer Befreiungsfrist in die Maut- und Brückengebührenpflicht auf Straßen einbezogen wurden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fracht und Logistik in Myanmar beginnt bei Verladern im Groß- und Einzelhandel, in der Fertigung und in der Landwirtschaft und verläuft über Spediteure und Frachtvermittler zu Häfen, an SEZ angebundenen Logistikparks und Grenzübergängen. Das physische Kernnetz konzentriert sich auf die maritimen Tore Yangon und Thilawa (wobei Yangon weithin als der Standort genannt wird, der den Großteil des internationalen Seehandels abwickelt), grenzüberschreitende Landkorridore nach China, Thailand und Indien sowie die Binnenkonsolidierung entlang der Achse Yangon-Mandalay. Spediteure und Integratoren koordinieren den Seetransport (See- und Binnenwasserstraßen sind laut Bericht der umsatzstärkste Spediteursmodus), die Zollabfertigung und Dokumentation (zunehmend über Digitalisierungsprotokolle) sowie den Binnentransport zu Lagerhäusern und Verteilzentren.
Wichtige unterstützende Knotenpunkte sind Zoll- und Allgemeinlager in und um SEZ (insbesondere Thilawa), Hafenbetriebe, die von der MPA mit privater Beteiligung über BOT-Vereinbarungen verwaltet werden, sowie Grenzkontrollanlagen an Engpässen wie Muse und Tachileik. Die Kraftstoffkostenanfälligkeit dieselabhängiger Lkw-Flotten, Risiken durch Infrastrukturstörungen (Straßen und Brücken) sowie betriebliche Unsicherheiten, die die Verweildauer an Kontrollpunkten und Grenzübergängen verlängern können, bleiben wiederkehrende Reibungspunkte. Diese Einschränkungen erhöhen den Wert von Bestandspuffern, Zolllagerung und multimodalen Umleitungsoptionen, die mit langfristigen Infrastrukturprojekten wie dem Tiefseehafen Kyaukphyu sowie Bahn- und Korridorausbauten abgestimmt sind.
Wettbewerbslandschaft
Marktkonzentration
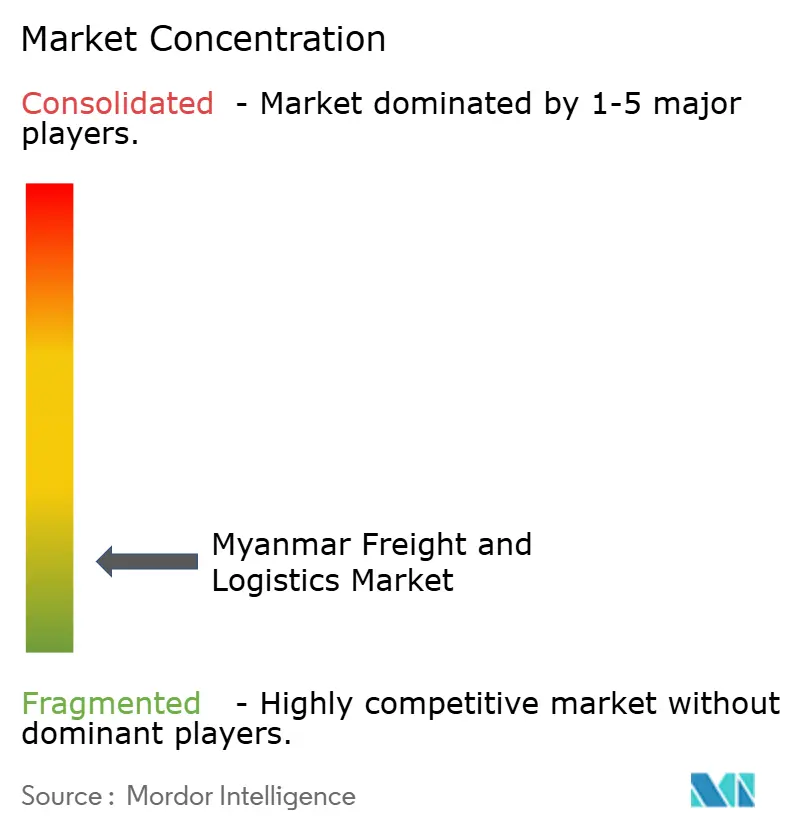
Myanmars Logistikbereich bleibt mäßig fragmentiert, wobei die fünf größten Anbieter einen erheblichen Sektorumsatz erzielen. Globale Integratoren wie DHL, Maersk und DSV nutzen ihre Kapitalstärke, um Flächen am Yangon-Terminal und langfristige Zubringerverträge in der SWZ Thilawa zu sichern. Lokale Betreiber behalten einen Vorteil in abgelegenen Regionen, wo informelle Checkpoints und Sprachbarrieren die Fernspedition erschweren. Die Skalendynamik verschob sich im April 2025, als DSV seine Übernahme von DB Schenker für 14,3 Milliarden EUR (15,78 Milliarden USD) abschloss und das kombinierte Unternehmen auf einen Umsatz von 41,6 Milliarden EUR (45,91 Milliarden USD) und nahezu 160.000 Mitarbeiter weltweit hob. Es wird erwartet, dass die Fusion bis 2028 jährliche Synergien von 9,0 Milliarden DKK (1,33 Milliarden USD) generiert, von denen ein Teil die Flottenerneuerung und grenzüberschreitende Konsolidierungsdienste nach Myanmar finanzieren könnte.
Technologie ist zum primären Differenzierungsmerkmal geworden, da Myanmars Digitalisierungsrate von 45 % bei Unternehmen Raum für automatisierte Sortierung und Echtzeit-Sendungsverfolgung lässt. DHL hat 500 Millionen EUR (551,82 Millionen USD) für die Gesundheitslogistik im asiatisch-pazifischen Raum bereitgestellt und stärkt damit Kühlketten-Gateways, die mit steigenden Pharmaimporten nach Yangon übereinstimmen. YCPs Einführung von Plattformen für robotergestützte Prozessautomatisierung im August 2024 begegnet einem 30-prozentigen inländischen Arbeitskräftemangel, indem repetitive Lageraufgaben ausgelagert werden. Die Integration von Wave Moneys Mobile-Wallet in Liefernetzwerke verkürzt Bargeld-zu-Bank-Zyklen und unterstützt Liefernachweise aus abgelegenen Gemeinden. Maersks Richtlinie „Keine Versandanweisungen, keine Beladung” zwingt Exporteure dazu, Versanddokumente vor dem Schiffsabgabetermin zu digitalisieren, was die Compliance im maritimen Segment verschärft.
Politische Volatilität und Spotpreisschwankungen bei Kraftstoff veranlassen ausländische Drittlogistikanbieter, Myanmar-Operationen durch Minderheitsbeteiligungen zu strukturieren, die Risiken teilen und gleichzeitig die Servicequalität erhalten. Chancen in weißen Flecken konzentrieren sich auf ländliche Kühlkettenkorridore und Grenzmaklerleistungen, wo das Nachfragewachstum die Verfügbarkeit von Vermögenswerten übersteigt. Die Wettbewerbsintensität soll steigen, da Infrastrukturprojekte wie der Tiefwasserhafen Kyaukphyu und der Indien-Myanmar-Thailand-Highway zusätzliche Verkehrskorridore erschließen. Insgesamt werden Akteure, die digitale Transparenz, Compliance-Strenge und lokale Partnerschaften kombinieren, Marktanteile gewinnen, was Raum für multinationale und inländische Expansion signalisiert.
Marktführer im Bereich Myanmar Fracht und Logistik
-
A.P. Moller – Maersk (einschließlich Damco)
-
DHL Group
-
NYK Line / Yusen Logistics
-
Kerry Logistics Network Group
-
CJ Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Myanmar Fracht- und Logistikmarkt Unternehmen in diesem Bericht
- A.P. Moller - Maersk (Including Damco Logistics Myanmar, Ltd.)
- CEA Projects Co, Ltd.
- CJ Logistics (Including CJ Logistics RT Myanmar Co., Ltd.)
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S (Including DB Schenker)
- Elan Logistics Pte, Ltd.
- Ever Flow River Group Public Co., Ltd.
- Hayleys Advantis, Ltd. (Including Advantis Myanmar)
- Hellmann Worldwide Logistics
- JSL Global
- Kerry Logistics Network (KLN) Group, Ltd.
- KOSPA Logistics, Ltd.
- Kuehne+Nagel
- NYK Line (Yusen Logistics Global Management Co., Ltd.)
- Phee Group
- Premium Sojitz Logistics Co., Ltd. (PSL)
- Rhenus Group
- SGL Group ApS (Including Scan Global Logistics Co., Ltd.)
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings Co., Ltd.
Marktchancen und Zukunftsaussichten
Weiße Flecken konzentrieren sich auf industrietaugliche Lagerhaltung und Kühllagerung in der Nähe der wichtigsten Verkehrsknotenpunkte, an denen Handels- und SEZ-Aktivitäten die Nachfrage konzentrieren, insbesondere in Thilawa und im Hafenkomplex von Yangon. Ein kurzfristiges Signal ist die Ankündigung von Myanma Agricultural & General Development Public Co Ltd (MAGDPL), über 3,7 Millionen USD in moderne Lagereinrichtungen im Hafen von Thilawa zu investieren, mit einer angestrebten Gesamtkapazität von 25.000 Tonnen. Dies verstärkt die Nachfrage nach skalierbaren Lager-, Frachtabwicklungs- und Bestandsverwaltungsdiensten im Zusammenhang mit Seehandelsströmen und den Anforderungen von SEZ-Mietern.
Korridorbezogene Chancen sind am stärksten in der multimodalen und grenzüberschreitenden Koordination, wo Myanmar als Landbrücke zwischen Yunnan und dem Indischen Ozean fungiert und sich mit indienorientierten Routen wie dem Kaladan Multi-Modal Transit Transport Project verbindet, das Kolkata und Sittwe über Binnenwasserstraßen und Straßenabschnitte verbindet. Dienstleister, die hafenseitige Betriebe im Rahmen von BOT-artigen Beteiligungen, digital gestützte Buchungs- und Abfertigungsprozesse und widerstandsfähige Binnenkapazitäten (einschließlich Ausweichrouten um Engpässe) kombinieren, sind gut positioniert, um zusätzliche Volumina aus CMEC-bezogenen Infrastrukturaktivitäten und der bereits in angekündigten Projektpipelines sichtbaren regionalen Diversifizierung der Lieferketten zu erschließen, einschließlich des im Berichtskontext genannten Tiefseehafenprogramms Kyaukphyu. Politische und kostenbezogene Signale, einschließlich der ab 1. April 2026 geltenden Straßen- und Brückenmaut für Elektrofahrzeuge, schaffen zudem eine klarere Betriebsgrundlage für Flottenbetreiber, die Elektrifizierung und Routenwirtschaftlichkeit im städtischen und hafennahen Transportbereich bewerten.
Neueste Industrielle Entwicklungen in Myanmar Fracht- und Logistikmarkt
- Juni 2026: DHL Group kündigte eine Erweiterung ihrer Data-Center-Logistikkapazitäten im asiatisch-pazifischen Raum an, darunter 30.000 Quadratmeter operative Lagerkapazität und 130.000 Quadratmeter zugesicherter Erweiterung in Malaysia und Thailand. Der zusätzliche spezialisierte Flächenbestand unterstützt die hochwertige, zeitkritische Abwicklung und setzt einen höheren Servicestandard für regionale Kontraktlogistiklösungen, die von multinationalen Verladern genutzt werden, die ihre Warenströme über südostasiatische Hubs mit Anbindung an Myanmar-Routen leiten.
- April 2025: DSV schloss die Übernahme von DB Schenker für 14,3 Milliarden EUR ab und schuf damit ein größeres globales Speditions- und Kontraktlogistiknetzwerk unter einem Konzerndach. Die Integration stärkt die Fähigkeit, See-, Luft- und Binnenverkehrsdienste mit standardisierten Compliance- und Sichtbarkeitsprozessen zu kombinieren, was für Verlader in Myanmar relevant ist, die eine durchgängige Kontrolle unter volatilen Bedingungen an Grenzen und Häfen benötigen.
- Mai 2024: Maersk führte seine Regel „No Shipping Instructions, No Load" für Frachtsendungen ein und verschärfte damit die Dokumentationsdisziplin vor dem Verladeschluss der Schiffe. Diese Richtlinienänderung veranlasst Exporteure und Spediteure, Versandanweisungen früher im Prozess zu digitalisieren und zu standardisieren, wodurch vermeidbare Rollovers reduziert und die Vorhersehbarkeit für mit Myanmar verbundene Seetransporte verbessert wird, bei denen Hafenverweildauer und Verfahrensverzögerungen erheblich sein können.
Myanmar Fracht- und Logistikmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der Frachttransport- und Logistikdienstleistungen, die innerhalb Myanmars erbracht werden, einschließlich Dienstleistungen für inländische Bewegungen und grenzüberschreitende Handelsströme, die im Land beginnen oder enden.
Ausschlüsse aus dem Umfang: Wir schließen Eigenlogistikkosten aus, die in den internen Büchern eines Versenders verbleiben, sowie informelle oder nicht registrierte Transportaktivitäten, die nicht konsistent validiert werden können.
Segmentierungsübersicht
- Endverbraucherbranche
- Landwirtschaft, Fischerei und Forstwirtschaft
- Bauwesen
- Fertigung
- Öl und Gas, Bergbau und Steinbruch
- Groß- und Einzelhandel
- Sonstige
- Logistikfunktion
- Kurier-, Express- und Paketdienste (KEP)
- Nach Zieltyp
- Inland
- International
- Nach Zieltyp
- Spedition
- Nach Transportmodus
- Luft
- See und Binnenwasserwege
- Sonstige
- Nach Transportmodus
- Gütertransport
- Nach Transportmodus
- Luft
- Pipelines
- Schiene
- Straße
- See und Binnenwasserwege
- Nach Transportmodus
- Lagerung und Lagerhaltung
- Nach Temperaturkontrolle
- Nicht temperaturgeführt
- Temperaturgeführt
- Nach Temperaturkontrolle
- Sonstige Dienstleistungen
- Kurier-, Express- und Paketdienste (KEP)
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde zunächst eingesetzt, um Myanmars Handelsströme, den Kontext der Transportinfrastruktur und die Kostentreiber zu erfassen, die die Frachtnachfrage über alle Verkehrsträger hinweg prägen. Wir haben öffentliche Statistiken und offizielle Veröffentlichungen herangezogen, darunter Myanmars Zoll- und Handelsberichte, die Zentralstatistikorganisation, Mitteilungen des Ministeriums für Transport und Kommunikation, Hafenbehördenaktualisierungen sowie multilaterale Quellen wie die Weltbank und UN Comtrade, die dabei helfen, die Import-Export-Richtung und den Warenmix zu verankern.
Anschließend haben wir Unternehmensberichte und Investorenpräsentationen (soweit verfügbar), Verbandswebsites und seriöse Pressemitteilungen ausgewertet, um Serviceabdeckung, Netzwerkpräsenz und Preisentwicklung im Zeitverlauf zu verstehen. Ein kostenpflichtiges Abonnement für Import-Export-Daten auf Sendungsebene sowie eine Datenbank für Logistiklieferketten und Frachtratendaten wurden selektiv eingesetzt, um Korridoraktivitäten und typische Ratenspannen gegenzuprüfen, insbesondere dort, wo öffentliche Zeitreihen dünn sind. Die hier aufgeführten Sekundärquellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Spediteuren, Frachtführern, Lagerhausbetreibern, Verladern, Zollspezialisten und Transportbehörden in Myanmar durch. Ihre Antworten überprüfen Sekundärvolumina, lokale Raten, Routenbeschränkungen, informelle Aktivitäten und den Dienstleistungsmix, während Rückkontaktprüfungen dabei helfen, Lücken zu schließen und das endgültige Modell zu triangulieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Nachfragepool, der aus Myanmars Handels- und Produktionssignalen rekonstruiert und anschließend durch Anwendung von Verkehrsträgeranteilen und Annahmen zum Dienstleistungsmix in Serviceausgaben umgerechnet wurde. Um die Gesamtwerte zu verankern, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben zu Anbieterumsatzbändern, Raten-Benchmarks auf Korridorebene sowie Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für gängige Transportbewegungen.
Zu den im Modell verwendeten Schlüsselinputs zählten Trends bei Import- und Exportwerten, geschätzte Tonnageanteile für wichtige Güter, Hafendurchsatzindikatoren, Aktivitäten auf Straßen- und Grenzkorridoren, die Auslastungsrichtung im Lagerbereich sowie beobachtete Frachtratenbewegungen auf den Hauptrouten. Wo Datenlücken für kleinere Routen oder informelle Bewegungen bestehen, wurden konservative Proxy-Quoten verwendet, die an verifizierte Korridoraktivitäten geknüpft sind, und anschließend wurde die Auswirkung einem Stresstest unterzogen, damit der Gesamtwert nicht überhöht wird.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch einfache Regressionsüberprüfungen unterstützt werden, bei denen die Nachfrage auf das Tempo der Handelserholung, Verbesserungen bei Infrastruktur und Hafenumschlag sowie Veränderungen bei grenzüberschreitenden Reibungsverlusten reagiert, die Liegezeiten und Kosten beeinflussen. Annahmen wurden erst angepasst, nachdem Primärbefragte bestätigt hatten, was in Bezug auf Kapazität und Preisgestaltung über den Prognosezeitraum praktisch erreichbar ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrstufige Prüfungen validiert, die den modellierten Gesamtwert mit unabhängigen Signalen wie der Handelswerttendenz, der Korridorauslastung und der Frachtratenbewegung vergleichen. Wenn ein Segment einen ungewöhnlichen Sprung aufwies, haben wir den Treiber auf eine spezifische Variable zurückverfolgt, die Annahme überarbeitet oder sie durch eine Nachfolgekontaktaufnahme mit Experten erneut überprüft, bevor die Freigabe erfolgte.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse den Handel, die Betriebsbeschränkungen oder die Kostenstrukturen beeinflussen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Marktzahlen und Kommentare die neuesten verfügbaren öffentlichen Veröffentlichungen und Feldrückmeldungen widerspiegeln.
Vergleich der Schätzung von Mordor Intelligence für den Myanmar Fracht- und Logistikmarkt mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Myanmar Fracht und Logistik zu sehen, da Studien nicht immer dieselben Servicegrenzen, Zeiträume oder Preisgrundlagen berücksichtigen. Unterschiede entstehen auch dadurch, wie informelle Aktivitäten behandelt werden, wie grenzüberschreitende Dienstleistungen zugeordnet werden und ob Zahlen als Anbieterumsatz oder als breitere Logistikausgaben angegeben werden.
Durch die Verfolgung von Aktivitäten auf Korridorebene und die erneute Überprüfung von Annahmen zum Dienstleistungsmix mit Feldinputs hält Mordor Intelligence die Schätzung auf den registrierten Frachttransport, die Spedition, die Lagerhaltung und den Umsatz aus Mehrwertlogistik ausgerichtet, anstatt auf breitere Lieferkettenkosten, die in Myanmar schwieriger zu validieren sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,15 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 6,55 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet einen höheren Wachstumspfad an; es scheint, dass Korridorentwicklung und Ratenentwicklung aggressiver behandelt werden, ohne dasselbe Maß an korridorweiser Validierung. |
| Regionales Beratungsunternehmen B | 7,20 Mrd. USD (2024) | Schließt wahrscheinlich ein breiteres Spektrum logistikbezogener Aktivitäten ein und erfasst möglicherweise informelle oder Eigenlogistikbewegungen im Gesamtwert, was den Wert über den Anbieterumsatz hinaus treiben kann. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Jahresauswahl, die Grenze zwischen Anbieterumsatz und breiteren Logistikausgaben sowie die Behandlung informeller Aktivitäten. Mit klaren Einschlüssen und wiederholbaren Prüfungen, die an beobachtbare Frachtsignale geknüpft sind, bleibt die endgültige Zahl nachvollziehbar und leichter für die Planung nutzbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fracht- und Logistikmarkt in Myanmar im Jahr 2026?
Der Markt wird im Jahr 2026 auf 6,35 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 3,21 % (2026–2031) einen Wert von 7,43 Milliarden USD erreichen.
Welche Logistikfunktion hat den höchsten Umsatzanteil?
Der Gütertransport führt mit 60,15 % des Umsatzes im Jahr 2025, dominiert durch den 71,12 %-Umsatzanteil des Straßengütertransports.
Was treibt das schnellste Wachstum innerhalb der Kurierdienste an?
Internationale KEP-Pakete, die mit der E-Commerce-Expansion verbunden sind, sollen mit einer CAGR von 4,88 % zwischen 2026 und 2031 wachsen.
Warum wird die Kühlketteninfrastruktur ausgebaut?
Steigende Exporte verderblicher Agrarprodukte und Gesundheitssendungen erfordern temperaturgeführte Lagerung, was ein CAGR-Wachstum von 3,07 % (2026–2031) in der Kühlkettenlagerung antreibt.
Wie wirkt sich politische Instabilität auf den Logistikbetrieb aus?
Devisenkontrollen, verkürzte Importlizenzen und Grenzssicherheitsprobleme erhöhen die Compliance-Kosten und verlängern die Transitzeiten, was die prognostizierte CAGR um 0,7 Prozentpunkte verringert.
Wie ist der Ausblick für die fertigungsbezogene Logistiknachfrage?
Die Fertigung ist das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 3,42 % (2026–2031), was die regionale Lieferkettendiverversifizierung durch „China + 1”-Strategien widerspiegelt.