
Marktgröße und Marktanteile im Bereich Raketen und Raketenabwehrsysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 17.45 Milliarden US-Dollar |
| Marktgröße (2031) | 22.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.58 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Raketen und Raketenabwehrsysteme von Mordor Intelligence
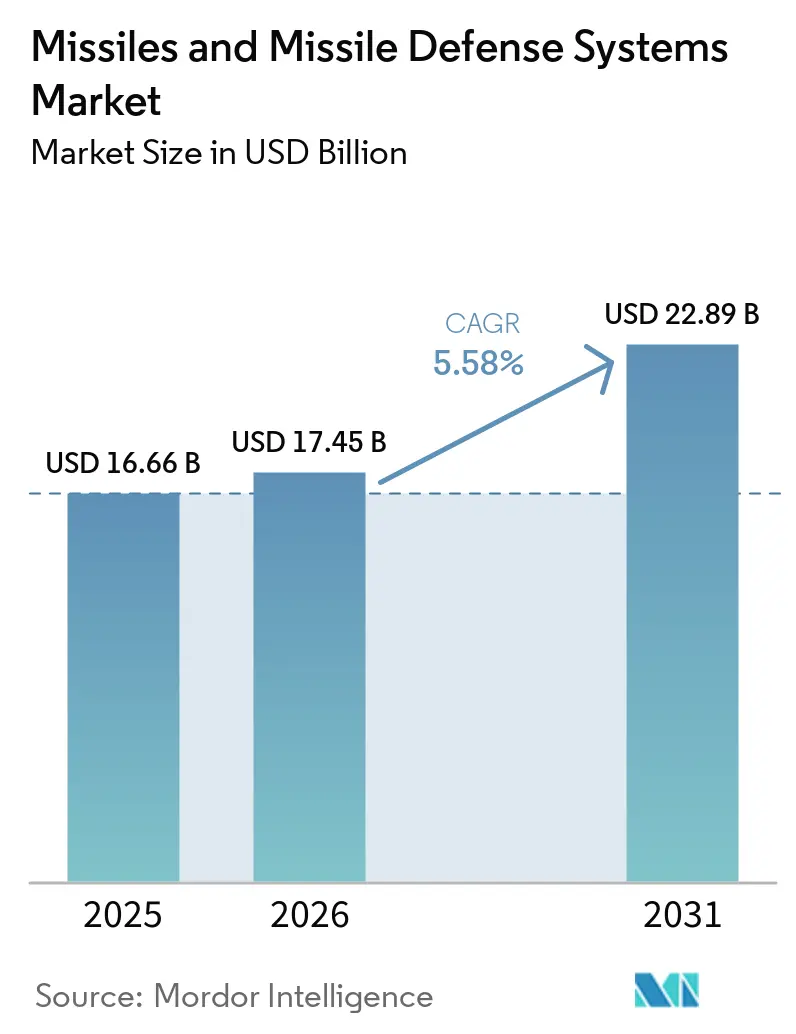
Die Marktgröße für Raketen und Raketenabwehrsysteme soll von 16,66 Milliarden USD im Jahr 2025 auf 17,45 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 5,58 % über den Zeitraum 2026–2031 einen Wert von 22,89 Milliarden USD erreichen. Dieses Wachstum wird durch die steigende Beschaffung von Kurzstrecken-Abfangraketen für aktive Konfliktzonen, die Ausweitung von Aufträgen für Intermediate-Reichweite-Plattformen zur Abschreckung von Stand-off-Angriffen sowie die rasche Einführung weltraumgestützter Sensorschichten zur Verbesserung der Verfolgungsgenauigkeit unterstützt. [1] Nationen vollziehen den Übergang von episodischen Käufen zu mehrjährigen Rahmenvereinbarungen, die die Versorgung mit Treibstoff und Halbleitern sicherstellen – eine Verschiebung, die die Stückkosten senkt, das Risiko jedoch bei einigen wenigen Tier-1-Anbietern konzentriert. Die Proliferation hypersonischer Bedrohungen lenkt Forschungsgelder in Richtung kinetischer Abfangfahrzeuge, die Mach-15-Ziele bekämpfen können, während KI-gestützte Lenkungsaufrüstungen exportkontrollierte Systeme für Verbündete attraktiver machen. Der Wettbewerbsdruck nimmt zu, da vertikal integrierte asiatische Auftragnehmer Raketen mit Radar- und Befehlssoftware bündeln und westliche Hauptauftragnehmer dazu zwingen, die Galliumnitrid-Versorgung durch vorgelagerte Investitionen zu sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite hielten Kurzstreckensysteme im Jahr 2025 einen Marktanteil von 37,89 % am Markt für Raketen und Raketenabwehrsysteme, während Intermediate-Reichweite-Plattformen bis 2031 voraussichtlich mit einem CAGR von 6,25 % wachsen werden.
- Nach Systemtyp entfielen im Jahr 2025 51,45 % der Marktgröße für Raketen und Raketenabwehrsysteme auf Raketenabwehr-Abfangraketen, und Flugabwehrraketen werden bis 2031 voraussichtlich das schnellste Wachstum mit einem CAGR von 5,89 % verzeichnen.
- Nach Plattform entfielen im Jahr 2025 47,95 % des Umsatzes auf landgestützte Abschussvorrichtungen; weltraumgestützte Systeme wachsen mit einem CAGR von 8,35 %.
- Nach Endnutzer führte das Heer im Jahr 2025 mit einem Ausgabenanteil von 41,20 %, während die Marine bis 2031 einen CAGR von 6,45 % verzeichnete.
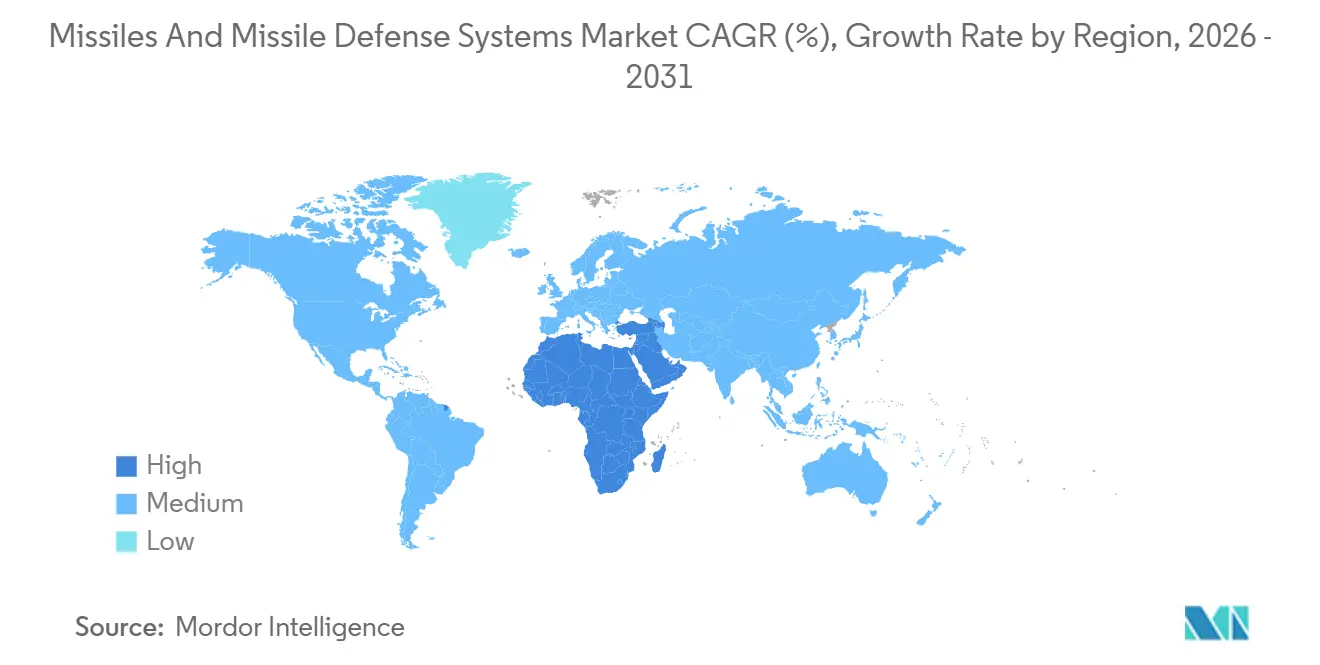
- Nach Geografie entfielen im Jahr 2025 35,65 % des Umsatzes auf Nordamerika, während der Nahe Osten und Afrika voraussichtlich mit dem schnellsten Tempo wachsen werden, mit einem CAGR von 6,78 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalation der Großmachtspannungen und anhaltend wachsende Verteidigungsbudgets | +1.2% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Globaler Wandel hin zu mehrschichtigen integrierten Luft- und Raketenabwehrbeschaffungen | +0.9% | Nordamerika, Europa, Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasches Aufkommen hypersonischer Bedrohungen, das die Nachfrage nach Abfangraketen und Sensoren beschleunigt | +1.1% | Nordamerika, Russland, China, verbündete Nationen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Lenkung, Führungs- und Kontrollsysteme sowie Sensorfusion zur Steigerung von Genauigkeit und Exportfähigkeit | +0.8% | Nordamerika, Europa, Israel | Kurzfristig (≤ 2 Jahre) |
| Nationale Programme zur strategischen Bevorratung zur Sicherung langfristiger Energetik-Abnahmen | +0.6% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Proliferierte weltraumgestützte Verfolgungskonstellationen senken Eintrittsbarrieren | +0.7% | Vereinigte Staaten, Europa, aufstrebende Weltraummächte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation der Großmachtspannungen und anhaltend wachsende Verteidigungsbudgets
Die Verteidigungsbudgets steigen weiter, angeführt von einem US-Antrag von 849,8 Milliarden USD für das Haushaltsjahr 2025, der 33,7 Milliarden USD für Raketenabwehrprogramme vorsieht. Chinas offizielle Zuweisung stieg im Jahr 2025 auf 236 Milliarden USD, während unabhängige Schätzungen darauf hindeuten, dass die tatsächlichen Ausgaben deutlich höher sind. [2] Mittelmächte reagieren mit der Beschleunigung von Käufen, wie Polens Javelin-Auftrag über 3,5 Milliarden USD zeigt, der die Halbleiterversorgung sicherte und die Stückkosten senkte. Mehrjährige Vereinbarungen dominieren nun die Beschaffung und glätten die Produktionslinien für Energetik und Trägerraketen. Dieser stetige Finanzierungszyklus unterstützt den Markt für Raketen und Raketenabwehrsysteme, indem er Hauptauftragnehmern und ihren vorgelagerten Lieferanten Volumen garantiert.
Globaler Wandel hin zu mehrschichtigen integrierten Luft- und Raketenabwehrbeschaffungen
Nationen integrieren Radare, Satelliten und luftgestützte Sensoren in ein einziges Befehlsnetzwerk, das jeden Abfangjäger von jedem Sensor aus steuern kann. Das NATO-Kommuniqué von Brüssel 2024 schreibt die Implementierung von Link 16 und der Kooperativen Einsatzfähigkeit bis 2028 vor. [3] Deutschlands IRIS-T SLM und Spaniens Patriot PAC-3 MSE-Käufe umfassen Softwarefunkgeräte, die eine Echtzeit-Übergabe von Verfolgungsdaten ermöglichen. Der daraus resultierende Nachfrageschub erstreckt sich über Raketen hinaus auf Abschussvorrichtungen mit offener Architektur und Anbieter von Gefechtsmanagementsoftware und erweitert die Umsatzmöglichkeiten im Markt für Raketen und Raketenabwehrsysteme.
Rasches Aufkommen hypersonischer Bedrohungen, das die Nachfrage nach Abfangraketen und Sensoren beschleunigt
Russlands Avangard und Chinas DF-ZF-Gleitflugkörper verdeutlichen den Bedarf an Abfangraketen, die bei hohen G-Belastungen manövrieren können. Die US-Raketenabwehrbehörde hat 4,7 Milliarden USD für den Gleitphasen-Abfangjäger budgetiert und strebt eine Indienststellung bis 2029 an. Japans Vertrag über 1,2 Milliarden USD mit Mitsubishi Heavy Industries zur Entwicklung einer hypersonischen Chu-SAM-Variante zeigt die Dringlichkeit bei den Verbündeten. Hitzebeständige Verbundwerkstoffe und Umlenksteuerungssysteme werden zu Engpässen und konzentrieren die Marktmacht bei Unternehmen mit Windkanälen und Keramikexpertise. Diese Herausforderungen erhöhen die Ausgaben für Forschung und Entwicklung, erhöhen aber auch die Wechselkosten, was etablierten Anbietern im Markt für Raketen und Raketenabwehrsysteme zugute kommt.
KI-gestützte Lenkung, Führungs- und Kontrollsysteme sowie Sensorfusion zur Steigerung von Genauigkeit und Exportfähigkeit
Lockheed Martins Langstrecken-Anti-Schiff-Rakete integriert ein neuronales Netz, das maritime Ziele klassifiziert, wenn GPS gestört ist. Israels Iron Dome reduzierte die Abfangkosten um 18 %, nachdem eine auf maschinellem Lernen basierende Zuweisungslogik hinzugefügt wurde. Das US-Außenministerium hat Patriot-KI-Aufrüstungen für Polen genehmigt und festgestellt, dass adaptive Algorithmen schwer zu dekompilieren sind, was Exportgenehmigungen erleichtert. Da die Autonomie zunimmt, suchen Nationen nach Systemen, die die Trefferwahrscheinlichkeit bei niedrigeren Kosten pro Schuss maximieren, und stärken damit die Nachfrage im Markt für Raketen und Raketenabwehrsysteme.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem hohe Forschungs- und Entwicklungs- sowie Beschaffungskosten pro Einheit | -0.7% | Global, kleinere Verteidigungsbudgets | Langfristig (≥ 4 Jahre) |
| Verschärfung der Exportkontroll- und Compliance-Regelungen | -0.5% | Global, akut für nicht-alliierte Nationen | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für hitzebeständige Materialien und GaN-TR-Module | -0.6% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Risikoprofil in den Bereichen Cybersicherheit und Systemintegration | -0.4% | NATO und verbündete Nationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem hohe Forschungs- und Entwicklungs- sowie Beschaffungskosten pro Einheit
Abfangraketen der nächsten Generation haben Preisschilder, die viele Käufer nicht stemmen können. Das Gleitphasen-Abfangjäger-Programm beläuft sich auf insgesamt 18,9 Milliarden USD, mit einem prognostizierten Stückpreis von nahezu 45 Millionen USD, was den Preis von 3 Millionen USD für den PAC-3 MSE weit übersteigt. Der Europäische Luftschild bündelt 15 Nationen, um IRIS-T-Mengenrabatte zu erzielen, aber kollektive Käufe verlangsamen die Zeitpläne. Da die Kosten steigen, kürzen einige Regierungen ihre Aufträge, was die Skaleneffekte untergräbt und das Wachstum im Markt für Raketen und Raketenabwehrsysteme hemmt.
Verschärfung der Exportkontroll- und Compliance-Regelungen
ITAR, MTCR und die EU-Dual-Use-Verordnung decken nun maschinenlernbasierte Lenksoftware ab, was den Verwaltungsaufwand erhöht und das Ablehnungsrisiko steigert. Eine ITAR-Ablehnung im Jahr 2024 blockierte Javelin-Verkäufe an einen südostasiatischen Staat und lenkte den Käufer zu türkischen Alternativen. Das Ergebnis ist eine bifurkierte Lieferkette, bei der westliche Hersteller Vertragsverbündete bedienen. Gleichzeitig füllen Russland, China und die Türkei anderswo Lücken und begrenzen den gesamten zugänglichen Umsatz für einige Anbieter im Markt für Raketen und Raketenabwehrsysteme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
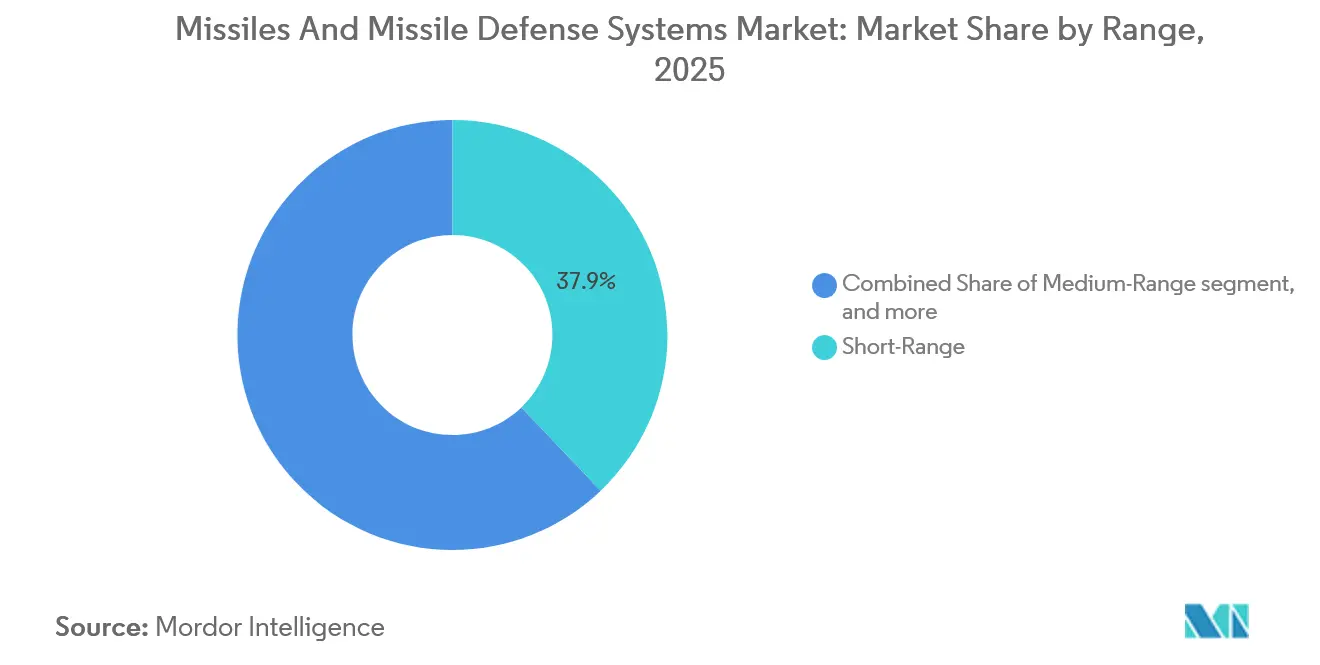
Taktische Dominanz trifft auf strategische AbsicherungKurzstreckenplattformen generierten im Jahr 2025 37,89 % des Umsatzes und verdeutlichen die taktische Dringlichkeit, die die Produktionslinien für kostengünstige Abfangraketen aktiv hält. Die Marktgröße für Raketen und Raketenabwehrsysteme im Bereich Kurzstreckenlösungen wächst, da Armeen Drohnen und Loitering-Munition bekämpfen, die schwere Radare umgehen. Mobile Batterien wie das IRIS-T SLM erzielten bei Operationen im Jahr 2024 eine Abfangerfolgsrate von 95 % und stärkten das Käufervertrauen. Die Volumennachfrage unterstützt Skaleneffekte, die die Stückpreise trotz Galliumnitrid-Engpässen stabil halten. Lieferanten nutzen standardisierte Abschussbehälter über verschiedene Reichweiten hinweg, um die Logistik zu rationalisieren.
Intermediate-Reichweite-Systeme werden bis 2031 voraussichtlich mit einem CAGR von 6,25 % wachsen, was die strategische Absicherung gegen regionale Stand-off-Waffen widerspiegelt. Japans Tomahawk-Kauf im Jahr 2025 zeigt, wie Demokratien ihre Reichweite ausbauen können, ohne Atomverträge zu verletzen. Obwohl diese Raketen ein geringeres Volumen aufweisen, erzielen sie Prämienmargen und heben damit den Gesamtmarkt für Raketen und Raketenabwehrsysteme an. Hersteller verwalten das vielfältige Portfolio, indem sie Sucherelektronik und Antriebsbaugruppen zwischen den Reichweiten teilen und so die Produktionsplanung über Zyklen hinweg glätten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Raketen- und Abwehrsystemtyp:
Abfangraketen führen, Flugabwehr gewinntAbfangprogramme erzielten 51,45 % des Umsatzes im Jahr 2025 und sind damit der Eckpfeiler des Marktanteils im Bereich Raketen und Raketenabwehrsysteme. THAAD, Arrow 3 und die bodengestützte Mittelstreckenabwehr (Ground-based Midcourse Defense) füllen die exo-atmosphärische Nische, die hochpreisige kinetische Abfangfahrzeuge erfordert. Im Markt für bodengestützte Flugzeug- und Raketenabwehrsysteme umfassen die Aufrüstungen die Ausrüstung der kürzlich eingesetzten bodengestützten Abfangraketen (GBIs) mit einem verbesserten Antrieb und einem leistungsfähigeren exo-atmosphärischen Abfangfahrzeug (EKV). Offene Architektur-Abschussvorrichtungen akzeptieren nun mehrere Abfangraketen-Typen, sodass Streitkräfte ihre Beladung an spezifische Szenarien anpassen und die Plattformlebensdauer verlängern können.
Flugabwehrraketen werden voraussichtlich bis 2031 mit einer Rate von 5,89 % wachsen, da tieffliegende Marschflugkörper die traditionellen Radarabwehrsysteme herausfordern. NASAMS-Verkäufe an die Ukraine haben den Wert mobiler Befehls- und Kontrolleinheiten bewiesen, die mit vorhandenen Radarsystemen vernetzt werden. Lieferanten rüsten Suchköpfe mit Software-Updates statt Hardware-Austausch nach, was die Integrationszeit verkürzt. Diese Flexibilität erweitert die Akzeptanz bei kleineren Streitkräften und unterstreicht die Vielfalt innerhalb des Marktes für Raketen und Raketenabwehrsysteme.
Nach Plattform:
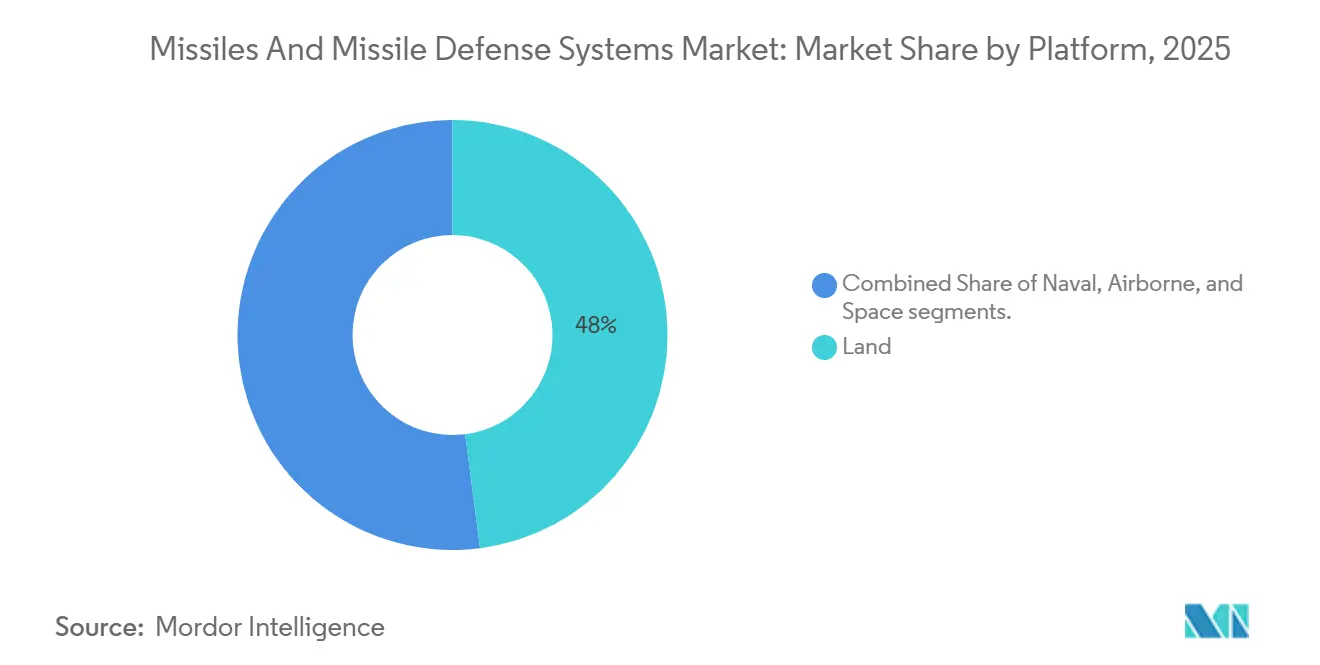
Land als Anker, Weltraum beschleunigtLandgestützte Abschussvorrichtungen machten im Jahr 2025 47,95 % des Umsatzes aus, angetrieben durch Fahrzeuge, die schnell neu positioniert werden können, wenn Sensoren Bedrohungsvektoren erkennen. Ausbildungspipelines für Besatzungen sind bereits vorhanden und senken die Eintrittsbarrieren für neue Batterien. Standardisierte Schienenabschussvorrichtungen nehmen gelenkte Raketen, Marschflugkörper und Abfangraketen auf und maximieren die taktische Flexibilität.
Weltraumgestützte Systeme zeigen mit einem CAGR von 8,35 % den stärksten Schwung. Die 126 Satelliten der Verfolgungsschicht verursachen inkrementelle Kosten von jeweils 15 Millionen USD, ein Bruchteil der Kosten früherer geostationärer Plattformen. Kommerzielle Daten-als-Dienstleistung-Modelle ermöglichen es Staaten mit mittlerem Einkommen, Steuerungsfeeds ohne eigene Startprogramme zu erwerben und damit die Kundenbasis für die Branche der Raketen und Raketenabwehrsysteme zu erweitern. Bodenauftragnehmer, die Roh-Infrarotdaten in Feuerleitspur-Daten umwandeln, erfassen Wert, der früher Satellitenbauern vorbehalten war.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Heer führt, Marine steigt aufHeerformationen machten im Jahr 2025 41,20 % der Ausgaben aus und betonen vorwärts stationierte Einheiten, die sofortigen Schutz gegen Raketen und Drohnen benötigen. Das IAMD-Gefechtsmanagementsystem integriert Patriot, THAAD und zukünftige hypersonische Abfangraketen in eine einzige, einheitliche Konsole und verbessert damit das Lagebewusstsein der Bediener.
Marine-Budgets wachsen mit einem CAGR von 6,45 %, da Flotten Vertikalstartzellen integrieren, die sowohl Anti-Schiff- als auch ballistische Abfangraketen abfeuern. Japans Maya-Klasse-Zerstörer zeigen, wie ein einzelner Rumpf mehrere Missionssätze aufnehmen kann, was Investitionen trotz begrenzter Schiffsanzahl rechtfertigt. Die Multimissions-Kapazität sorgt für eine stetige Nachfrage nach Radar-Upgrades und Softwarelizenzen und steigert den wiederkehrenden Umsatz innerhalb der Marktgrößenberechnung für Raketen und Raketenabwehrsysteme für Marineplattformen.
Geografische Analyse
Markt für Raketen und Raketenabwehrsysteme in Nordamerika
Nordamerika entfiel 2025 auf 35,65 % des Umsatzes, angetrieben durch die mehrschichtige IAMD-Architektur der Vereinigten Staaten und die NORAD-Modernisierung Kanadas. Der US-Haushalt der Missile Defense Agency für 2025 sieht 13,5 Milliarden USD für Abfangraketen der nächsten Generation vor und sichert damit die inländischen Produktionslinien. Kanadas Aufrüstung des North Warning System im Wert von 4,9 Milliarden CAD (5,16 Milliarden USD) finanziert Überhorizontradare zur Erkennung von Gleitflugkörpern. Die regionale Dominanz resultiert aus dichten Auftragnehmer-Ökosystemen und Testgeländen, wenngleich künftige Haushaltsobergrenzen des Kongresses das Ausgabenwachstum dämpfen könnten.
Markt für Raketen und Raketenabwehrsysteme im Nahen Osten und Afrika
Die Region Naher Osten und Afrika verzeichnet mit einem CAGR von 6,78 % das stärkste Wachstum. Saudi-Arabien hat THAAD im Rahmen eines 15-Milliarden-USD-Programms in Dienst gestellt und damit exo-atmosphärische Abdeckung zu den Patriot-Batterien hinzugefügt. Die Vereinigten Arabischen Emirate haben PAC-3-Stationierungen zum Schutz der Infrastruktur nach Drohnenangriffen ausgeweitet. Israel unterhält eine mehrschichtige Verteidigung durch die Beschaffung von Iron Dome, David's Sling und Arrow-Abfangraketen und schafft damit eine robuste lokale Lieferkette, die regionale Exporte speist. Aufstrebende Käufer in Subsahara-Afrika signalisieren eine neue Nachfrage nach lokal montierten Raketen.
Markt für Raketen und Raketenabwehrsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verfolgt die Eigenentwicklung, um ITAR-Beschränkungen zu umgehen. Japan investiert 5,1 Milliarden USD in einen hyperschallschnellen Chu-SAM-Abfangflugkörper. Südkoreas L-SAM hat ein ballistisches Ziel in 50 km Höhe abgefangen und soll 2027 in die Serienproduktion gehen. Indien hat die Agni-Prime mit einem Behälterabschuss erprobt und damit ihre Überlebensfähigkeit verbessert. Die Ausweitung des chinesischen DF-17 veranlasst die Nachbarländer, die Entwicklung von Sensornetzwerken zu beschleunigen und damit den Markt für Raketen und Raketenabwehrsysteme in der Region zu vergrößern.

Regulatorisches Umfeld
Raketen und Raketenabwehrsysteme unterliegen sich überlappenden Regelwerken für nationale Sicherheit, Beschaffung und Exportkontrolle, die bestimmen, wer kaufen darf, welche Konfigurationen übertragen werden können und wie schnell Programme von der Entwicklung bis zur Einsatzreife voranschreiten. In den Vereinigten Staaten ist die nationale Raketenabwehrpolitik in 10 U.S.C. 5501 verankert, während Beschaffungs- und Aufsichtsmechanismen wie das Missile Defense Executive Board (MDEB) bestimmen, wie Elemente der Missile Defense Agency (MDA) priorisiert und über die Streitkräfte hinweg integriert werden.
Von 2025 bis 2026 verstärkten politische Aktualisierungen den Fokus auf Hyperschallabwehr und die Lastenteilung mit Verbündeten, während Nichtverbreitungsvorkehrungen beibehalten wurden. DoDD 5134.20E (April 2025) etablierte den MDA-Direktor als DoD Executive Agent for Hypersonic Defense, und die 2026 National Defense Strategy (Januar 2026) bekräftigte die integrierte Luft- und Raketenabwehr als zentrales Ziel der Heimatverteidigung und der Verbündetenposition. Export- und Foreign-Military-Sale-Pfade fungieren weiterhin als Marktzugangswächter, einschließlich einer Übermittlung im Federal Register (April 2026), die den Export und Verkauf von Patriot PAC-3 MSE-Raketen an Saudi-Arabien genehmigt, sowie aktualisierter US-MTCR-Politikleitlinien (Januar 2025), die eine flexiblere Einzelfallprüfung bestimmter Category-I-Exporte an geprüfte Partner ermöglichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Anforderungsdefinition und Programmbudgetierung über Systemarchitektur und Integration (Radare, C2, Startanlagen und Abfangflugkörper), Komponentenversorgung (Sucherköpfe, Lenkelektronik, Antrieb, energetische Materialien und Behälter), Endmontage und Test, Zertifizierung, bis hin zur lebenszyklusbegleitenden Instandhaltung (Rezertifizierung, Softwareaktualisierungen und Ersatzteile). Ein prägendes Merkmal ist die Konzentration kritischer Zulieferstufen, bei denen Antrieb und Sucherkopfversorgung das Produktionstempo mehrerer Raketenfamilien bestimmen können und gemeinsame Lieferanten Wechselwirkungen über Patriot, THAAD, SM-Serie-Abfangflugkörper und Langstreckenschlaginventare hinweg erzeugen.
Signale der industriellen Basis im Jahr 2026 verdeutlichen sowohl Skalierungsanstrengungen als auch Engpässe. Berichte im Jahr 2026 betonten Feststoffraketentriebwerke, Treibstoffbestandteile und spezialisierte Arbeitskräfte als anhaltende Engpässe, wobei ein festgestellter Rückstand bei Patriot-Geschossen zur Veranschaulichung der Lücke zwischen Nachfrage und den Produktionsraten aus der Ära 2025 herangezogen wurde. Hauptauftragnehmer und Regierungen setzen zudem auf Mehrjahresbeschaffung, direkte Lieferantenfinanzierung und Coproduktion mit Verbündeten, um Widerstandsfähigkeit zu erhöhen, einschließlich der Fertigung von PAC-3-MSE-Komponenten in Spanien und der Lokalisierung von THAAD-Behältern und -Paletten in Saudi-Arabien. Diese Verschiebungen lenken mehr Wertschöpfung auf die Zulieferstufen (Treibstoff, Guss- und Aushärtungsanlagen, Sucherköpfe und Qualitätsprüfung) sowie auf Integrationshäuser, die Änderungen qualifizieren können, ohne Lieferungen zu verzögern.
Wettbewerbslandschaft
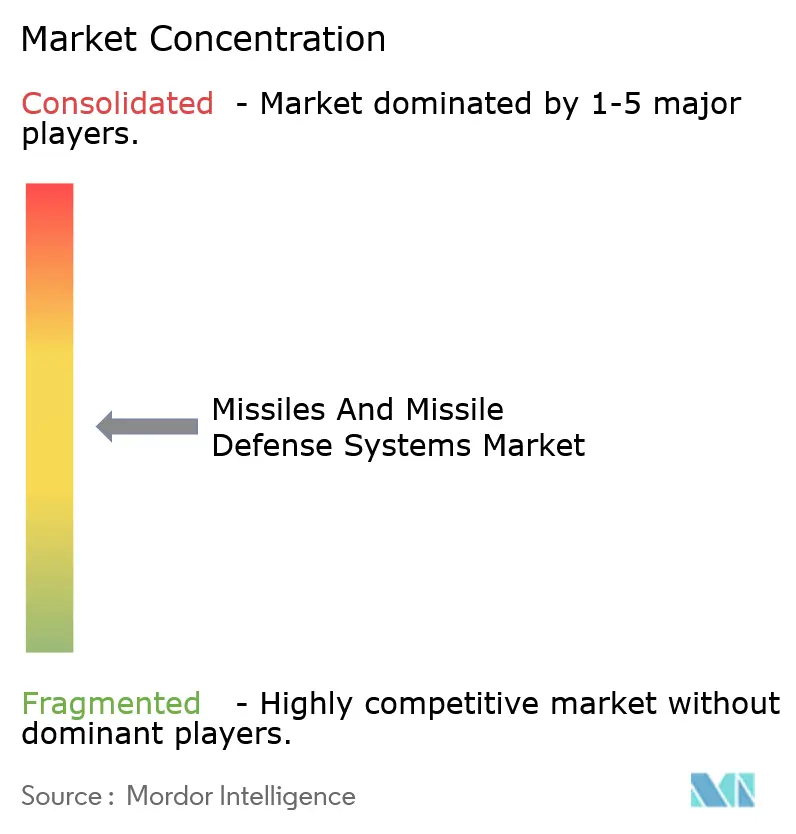
Der Markt für Raketen und Raketenabwehrsysteme weist eine moderate Konzentration auf. Westliche Hauptauftragnehmer beeilen sich, Gleitphasen-Abfangjäger einzuführen, während asiatische Auftragnehmer Raketen mit Radaren bündeln, um Preise zu unterbieten. Lockheed Martin und Northrop Grumman treiben Mach-15-Abfangjäger voran, trotz der Risiken von Festpreisverträgen, die Kostenüberschreitungen bestrafen.
Vertikale Integration ist ein klares Thema. RTX erwarb eine Beteiligung an Wolfspeed, um die Kapazität für Galliumnitrid-Wafer zu sichern und damit die Radar-Vorlaufzeiten zu verkürzen. Europäische Akteure schlossen sich zusammen, als MBDA und Thales ein Gemeinschaftsunternehmen im Wert von 450 Millionen EUR (525,11 Millionen USD) gründeten, um einen kontinentalen hypersonischen Abfangjäger zu entwickeln und sich von US-Lieferketten zu diversifizieren.
Störer kommen aus der Türkei und Südkorea. Roketsans SOM-Marschflugkörper sicherte sich einen Exportauftrag über 450 Millionen USD dank flexibler Endverwendungsbedingungen, die strenge ITAR-Klauseln umgingen. Hanwha Aerospace ko-produziert Chunmoo-Abschussvorrichtungen in Polen und erweitert damit seine industrielle Reichweite nach Europa. Kleinere Spezialisten für modulare Abschussvorrichtungen, wie Kongsberg, erfassen Wert mit Designs offener Architektur, die die Integrationskosten für multinationale Flotten senken.
Marktführer im Bereich Raketen und Raketenabwehrsysteme
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
The Boeing Company
-
MBDA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Raketen und Raketenabwehrsysteme Unternehmen in diesem Bericht
- RTX Corporation
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- The Boeing Company
- MBDA
- Israel Aerospace Industries Ltd.
- Saab AB
- Kongsberg Gruppen ASA
- RAFAEL Advanced Defense Systems Ltd.
- Hanwha Aerospace
- L3Harris Technologies, Inc.
- Diehl Stiftung & Co. KG
- Thales Group
- Bharat Dynamics Limited.
- China Aerospace Science and Technology Corporation
- Roketsan A.Ş.

Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist die Durchsatzsteigerung für stark gefragte Abfangflugkörper und zugehörige Subsysteme (Sucherköpfe, Antrieb, Behälter und Integrationstests), da sich das Beschaffungsverhalten von episodischen Käufen zu langfristigen Rahmenwerken verschiebt, die Kapitalinvestitionen unterstützen. Belege aus 2026 umfassen die Vergabe eines siebenjährigen Beschaffungsauftrags an Lockheed Martin über bis zu 35 Milliarden USD, um die THAAD-Abfangflugkörperproduktion zu beschleunigen und auszubauen, sowie den Baustart neuer Anlagen von L3Harris in Arkansas zur Steigerung der PAC-3-Antriebskapazität mithilfe automatisierten Gießens und KI-gestützter Inspektion. Neben der Skalierung von Abfangflugkörpern erweiterte RTX die Redstone Raytheon Missile Integration Facility in Huntsville, Alabama, um 26.000 Quadratfuß, wodurch die Integrationskapazität um mehr als 50 % gesteigert wurde, was höhere Lieferraten über Raketenprogramme hinweg unterstützt.
Eine zweite Chance liegt in der Integration mehrschichtiger Architekturen über Plattformen hinweg, was die Nachfrage nach offenen Schnittstellen, Gefechtsmanagement und domänenübergreifender Sensorzuweisung erhöht, einschließlich weltraumgestützter Verfolgungsdaten, die das Ökosystem über traditionelle Raketen-OEMs hinaus erweitern. NATO-Interoperabilitätsziele wie Link 16 und die Umsetzung der Cooperative Engagement Capability bis 2028 schaffen zusammen mit US-Investitionen in weltraumgestützte Verfolgungsebenen Freiräume für Lieferanten, die Netzwerke absichern, Multi-Sensor-Daten zu feuerleitqualitativen Spuren fusionieren und Raketen-zu-C2-Integrationen über Land- und Marinegefechtssysteme hinweg zertifizieren können. Exportgenehmigungen und politische Anpassungen definieren weiterhin zugängliche Nachfragepools, wobei jüngste US-Maßnahmen verbündete Patriot- und PAC-3-MSE-Pfade unterstützen, die dann Folgebedarf für Instandhaltung, Rezertifizierung und Softwareaktualisierungen erzeugen.
Neueste Industrielle Entwicklungen in Markt für Raketen und Raketenabwehrsysteme
- Juli 2026: RTX (Raytheon) gab eine Partnerschaft mit Diehl Defence bekannt, um die Stinger-Raketenproduktion in Europa zu verdoppeln. Die Vereinbarung erweitert die industrielle Beteiligung der Verbündeten und schafft eine anwendernähere Versorgungsoption für Kurzstrecken-Luftabwehrbestände unter Nachschubdruck.
- Juni 2026: Lockheed Martin erhielt eine siebenjährige Vertragsmaßnahme zur Beschleunigung und Ausweitung der THAAD-Abfangflugkörperproduktion, einschließlich einer Steigerung von 96 auf 400 Raketen pro Jahr. Die Mehrjahresstruktur bietet Nachfragesicherheit, die die Einbindung von Lieferanten, den Ausbau der Arbeitskräfte und die Fertigungsautomatisierung über die gesamte Wertschöpfungskette der Abfangflugkörper unterstützt.
- Dezember 2025: TAURUS Systems GmbH (ein Gemeinschaftsunternehmen von MBDA und Saab) gewann einen BAAINBw-Auftrag zur Einrichtung einer Serienfertigungslinie für die TAURUS NEO Stand-off-Lenkrakete. Die Einrichtung der Serienfertigung stärkt die europäische Fertigungskapazität für Tiefschlagsysteme und verringert das Terminrisiko für Anschlussbeschaffungen, sobald Qualifikations- und Industriebereitschaftsmeilensteine erreicht sind.


Markt für Raketen und Raketenabwehrsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert militärischer Raketen und Raketenabwehrsysteme, die im Rahmen von Beschaffungsprogrammen geliefert werden, einschließlich Abfangraketen, Flugabwehrraketen und der damit verbundenen Systemelemente, die zur Erkennung, Verfolgung und Bekämpfung von Bedrohungen erforderlich sind (wie Abschussvorrichtungen sowie Feuerleitung und Sensorintegration).
Ausschlüsse aus dem Umfang: Wir schließen Trägerraketen für den Weltraumstart und rein zivile Raketen aus, ebenso wie nicht damit zusammenhängende bodengestützte Ausrüstung, die nicht integraler Bestandteil des Raketen- oder Raketenabwehreinsatzes ist.
Segmentierungsübersicht
- Nach Reichweite
- Kurzstrecke (weniger als 1.000 km)
- Mittelstrecke (1.000–3.000 km)
- Intermediate-Reichweite (3.001–5.500 km)
- Interkontinental (mehr als 5.500 km)
- Nach Raketen- und Abwehrsystemtyp
- Raketenabwehr-Abfangraketen
- Flugabwehrraketen
- Anti-Schiff-Raketen
- Panzerabwehrraketen
- Nach Plattform
- Land
- Marine
- Luft
- Weltraum
- Nach Endnutzer
- Heer
- Marine
- Luftwaffe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis für die Verteidigungsnachfrage, Signale zur industriellen Kapazität und den Zeitplan der Beschaffung. Wir prüfen hauptsächlich öffentliche Verteidigungshaushaltsdokumente und Beschaffungsbekanntmachungen sowie Ankündigungen von Verteidigungsministerien und Streitkräften, die neue Aufträge, Aufrüstungen und geplante Lieferungen beschreiben.
Zur Gegenprüfung beziehen wir uns auf Quellen wie die Verteidigungsausgabenreihen des Stockholmer Internationalen Friedensforschungsinstituts (SIPRI), Haushaltsbegründungsbücher des US-amerikanischen Verteidigungsministeriums (U.S. DoD) und ausgewählte Vertragsbekanntmachungen, NATO-Veröffentlichungen zu Verteidigungsausgaben, UN-Comtrade-Handelsstatistiken für relevante Munitionskategorien sowie Rechenschafts- oder Prüfpublikationen von Regierungsbehörden, die auf Zeitplan- und Kostenänderungen hinweisen. Jahresberichte von Unternehmen, Investorenpräsentationen und zuverlässige Presseberichterstattung helfen dabei, Programmmeilensteine und Lieferzeitpläne zu bestätigen. Wir nutzen außerdem ein kostenpflichtiges Abonnement mit Schwerpunkt auf verteidigungsbezogenen Marktinformationen, um Plattformen und Programme schneller den wahrscheinlichen Raketen- und Abfangkategorien zuzuordnen. Diese Quellen sind nicht erschöpfend, und wir haben auch andere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Modellannahmen darüber zu überprüfen, was als Rakete oder Raketenabwehrsystem gezählt wird und wann Umsätze typischerweise über mehrjährige Programme erfasst werden. Wir haben mit einer Mischung aus Programm-, Ingenieur- und kaufmännischen Rollen bei Systemintegratoren, Subsystemlieferanten und nachgelagerten Verteidigungsnutzern in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Nachfolgefragen wurden genutzt, um Lücken aus der Sekundärforschung zu schließen, insbesondere dort, wo Definitionen zwischen Systemelementen und reinen Raketen-Umsatzlinien voneinander abwichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 33 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 52 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Verteidigungshaushaltspositionen, öffentlich sichtbare Beschaffungsmengen und programmspezifische Lieferkalender genutzt werden, um die jährlichen Ausgaben für Raketen und Raketenabwehrsysteme zu rekonstruieren. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Schätzungen bestätigt, die auf Stichprobenvolumina multipliziert mit typischen Stückpreisbereichen basieren, ergänzt durch Kanalprüfungen zu Abfangraketen-Nachladungen, Abschussbatterien sowie Radar- und Feuerleitaufrüstungen, die häufig in Systemaufträge gebündelt werden.
Zu den wichtigsten Eingaben im Modell gehören angekündigte Beschaffungsmengen und Vertragsauftragswerte, die regionale Verteidigungsausgabenentwicklung, die Verschiebung hin zur Luft- und Raketenabwehr gegenüber offensiven Raketenprogrammen, Liefer- und Abnahmezeitpläne sowie das Tempo der Modernisierungsprogramme für Kurz- und Mittelstreckenbedrohungen (einschließlich hypersonischer Verfolgungs- und Abfangprioritäten, soweit relevant). Wenn ein Programm nur begrenzte Preistransparenz aufweist, wird die Lücke durch eine Bandbreite auf Basis vergleichbarer Programm-Benchmarks geschlossen und nach Interviewrückmeldungen weiter eingegrenzt.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Verteidigungsbeschaffung stark von Haushaltszyklen und geopolitischen Auslösern beeinflusst wird. Variablen wie mehrjährige Haushaltsverpflichtungen, bekannte Ersatzzyklen und angekündigte Streitkräftestrukturpläne werden in die Zukunft projiziert und dann durch Expertenkonsens darüber angepasst, was wahrscheinlich verzögert, beschleunigt oder neu ausgerichtet wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Ebenen geprüft, damit die endgültige Reihe mit der Planung und Finanzierung von Verteidigungsprogrammen übereinstimmt. Wir vergleichen Gesamtwerte mit unabhängigen Signalen wie dem Wachstum des Verteidigungshaushalts, öffentlich angekündigten Programmzahlen und dem impliziten Ausgabenbetrag pro System für wichtige Kategorien und untersuchen dann Ausreißer vor der Freigabe.
Anomalieprüfungen umfassen Jahressprünge, die nicht durch Vertragsaktivitäten gestützt werden, Risiken der Doppelzählung zwischen Raketen und unterstützenden Systemelementen sowie das Timing der Währungsumrechnung bei Mehrwährungsaufträgen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Raketen und Raketenabwehrsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt weichen häufig voneinander ab, weil Quellen nicht dieselben Dinge zählen und den Zeitpunkt der Ausgaben nicht auf dieselbe Weise verankern. Unterschiede entstehen in der Regel dadurch, ob die Schätzung nur auf Raketenabwehr ausgerichtet ist oder offensive Raketen einschließt, wie Plattformen und Systemelemente gebündelt werden und welches Jahr als aktueller Referenzpunkt behandelt wird.
Wichtige Beschaffungsaufträge, Haushaltsbegründungsbücher und Programmlieferpläne sind die Belegnachweise, die Mordor Intelligence an das tatsächlich Vertragte und Gelieferte im Bereich Raketen und Raketenabwehrsysteme binden, anstatt angrenzende Luft- und Raumfahrtnutzlasten oder breite militärische Elektronik einzumischen. Eine weitere häufige Lücke ergibt sich aus der Handhabung des durchschnittlichen Verkaufspreises (ASP), wobei einige Veröffentlichungen aggressive Preiseskalationsannahmen verwenden oder ein langes Prognosefenster nutzen, das kurzfristige Beschaffungswellen glättet und die kurzfristige Nachfüllenachfrage unterschätzt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,45 Milliarden USD (2026) | |
| Globaler Forschungsanbieter A | 25,66 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine breitere Kategoriezuordnung, die Raketenabwehr mit weiteren Raketenfamilien und gemeldeten Umsatzerlösen vermischen kann, was die Gesamtwerte im Vergleich zu einer beschaffungs- und lieferungsorientierten Sichtweise aufblähen kann. |
| Verteidigungsanalysefirma B | 40,00 Milliarden USD (2024) | Scheint einen breiteren Umfang für Raketen und Raketenabwehrsysteme einzuschließen und kann mehr Inhalte auf Systemebene in die Gesamtzahl einbeziehen; die veröffentlichte Zahl wird als Schwellenwert dargestellt, was die Schätzung nach oben verzerren kann. |
Betrachtet man die drei Zahlen, lässt sich die Streuung größtenteils durch Umfangsgrenzen und Zeitpunktentscheidungen erklären, nicht durch eine grundlegende Nachfragedifferenz. Wenn die gezählten Positionen eng mit identifizierbaren Programmen und einem jährlichen Lieferrhythmus verknüpft bleiben, wird die Marktgröße leichter reproduzierbar, prüfbar und aktualisierbar, sobald neue Vertrags- und Haushaltsinformationen öffentlich werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Raketen und Raketenabwehrsysteme im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 17,45 Milliarden USD und soll bis 2031 einen Wert von 22,89 Milliarden USD erreichen.
Welche Reichweitenkategorie führt die aktuellen Käufe an?
Kurzstreckensysteme halten im Jahr 2025 37,89 % des Umsatzes, da Armeen schnell reagierende Abfangraketen gegen Drohnen und Marschflugkörper benötigen.
Was treibt Investitionen in die weltraumgestützte Raketenverfolgung an?
Kostengünstige Konstellationen wie die Verfolgungsschicht senken die Kosten pro Satellit auf etwa 15 Millionen USD und geben Staaten mit mittlerem Einkommen erschwinglichen Zugang zu globalen Steuerungsdaten.
Warum sind Abfangjägerprogramme so teuer?
Programme wie der Gleitphasen-Abfangjäger umfassen neue Materialien und Lenkpakete, was die Stückpreise auf nahezu 45 Millionen USD und die gesamten Forschungs- und Entwicklungskosten auf über 18 Milliarden USD treibt.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika verzeichnen mit 6,78 % den höchsten CAGR, da Golfstaaten THAAD- und Patriot-Batterien zur Abwehr regionaler ballistischer Bedrohungen hinzufügen.
Wie gestalten Exportkontrollvorschriften den Wettbewerb?
Die Verschärfung von ITAR und EU-Dual-Use-Regelungen lenkt einige Käufer zu Lieferanten in der Türkei, Südkorea und China, die weniger Endverwendungsbeschränkungen auferlegen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
