
Marktgröße und Marktanteil für militärische Luft- und Raumfahrtsimulation und -ausbildung
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
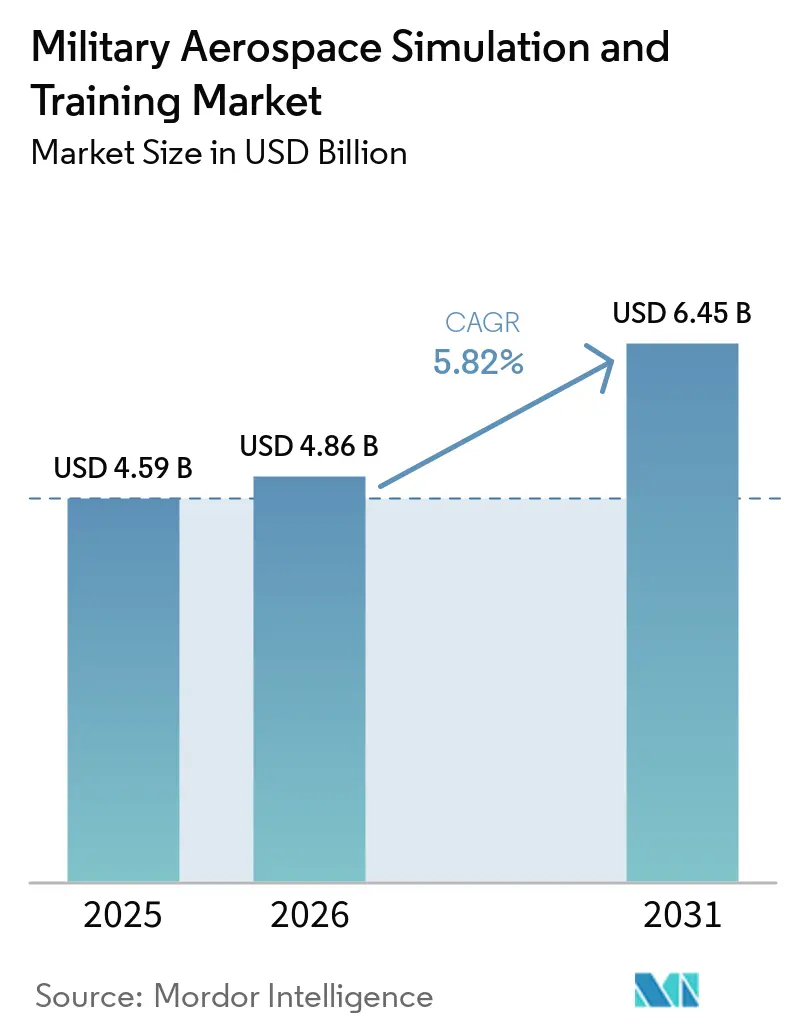
| Marktgröße (2026) | 4.86 Milliarden US-Dollar |
| Marktgröße (2031) | 6.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.82 % |
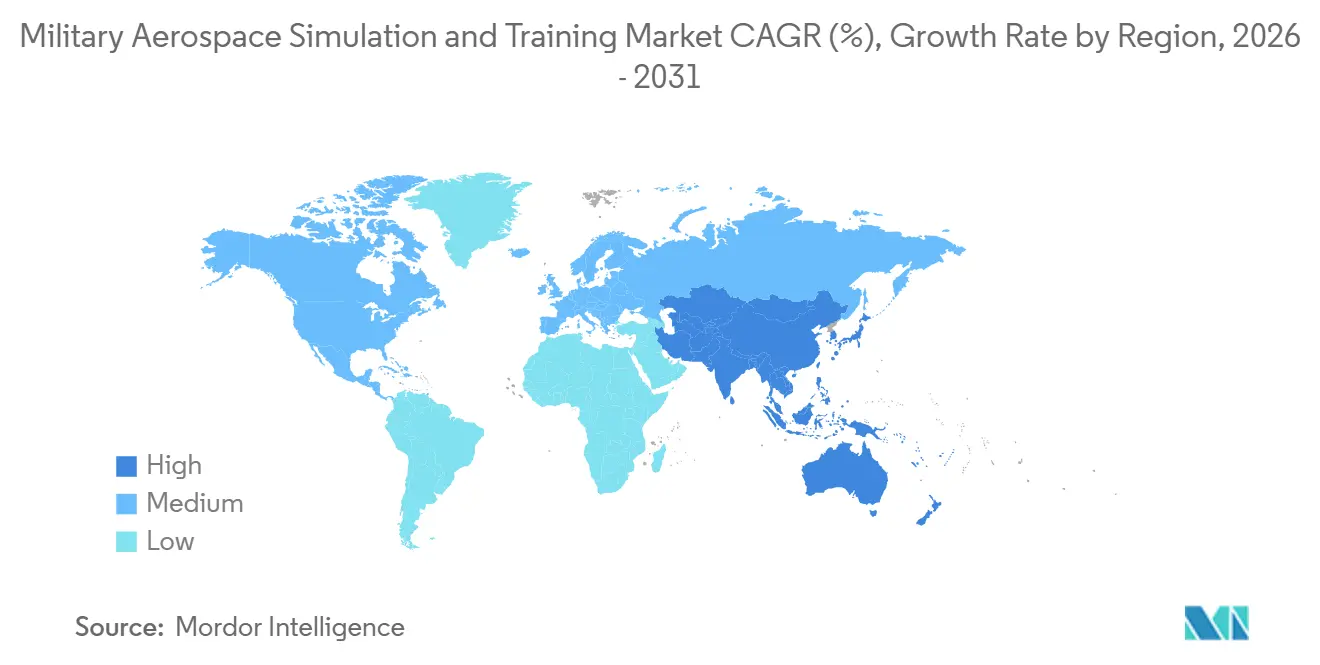
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
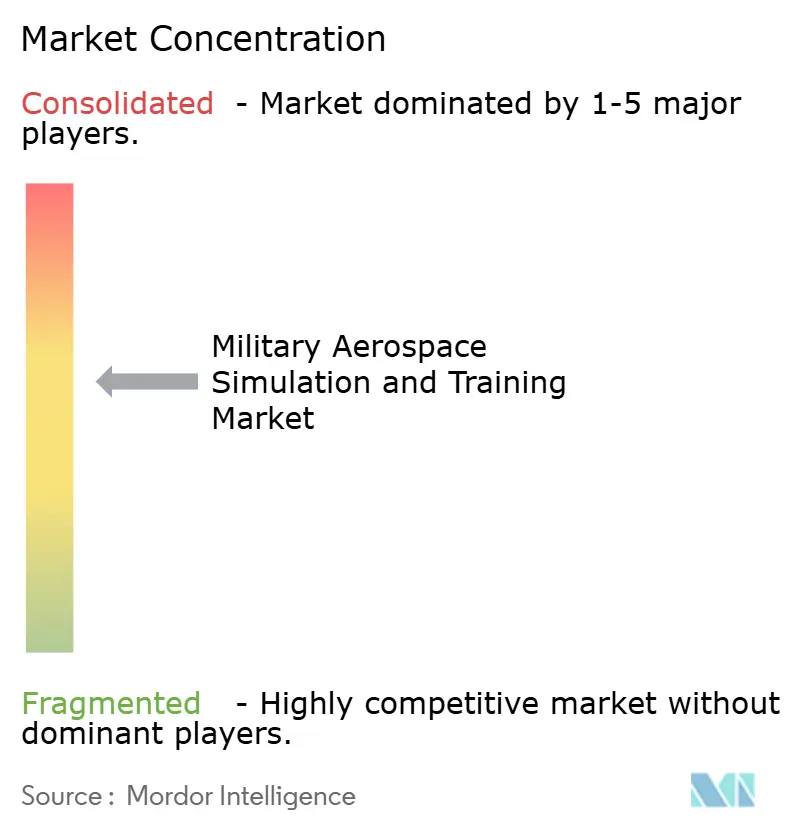
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Luft- und Raumfahrtsimulation und -ausbildung von Mordor Intelligence
Die Marktgröße für militärische Luft- und Raumfahrtsimulation und -ausbildung wurde im Jahr 2025 auf 4,59 Milliarden USD geschätzt und soll von 4,86 Milliarden USD im Jahr 2026 auf 6,45 Milliarden USD bis 2031 wachsen, was einer CAGR von 5,82 % zwischen 2026 und 2031 entspricht. Budgets für die Verteidigungsbereitschaft unterstützen nachhaltigere Investitionen in synthetische Trainingssysteme. Die USA haben im Haushaltsjahr 2026 159,70 Milliarden USD für die Einsatzbereitschaft der Streitkräfte bereitgestellt und damit das Training als Teil eines umfassenderen Bereitschaftsprogramms positioniert, anstatt es als einmalige Beschaffungspriorität zu behandeln. NATO-Verbündete haben sich 2025 zudem zu einem Ziel von 5 % des BIP für Verteidigungs- und Sicherheitsausgaben bis 2035 verpflichtet, was einen längeren Planungshorizont für Trainingsinfrastruktur unterstützt. Neue Flugzeuggenerationen, Engpässe bei der Pilotenverfügbarkeit und die Notwendigkeit, komplexe Missionen zu üben, steigern die Nachfrage nach vernetzten Simulatoren. Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung entwickelt sich daher hin zu integrierten Trainingssystemen, die Geräte, Kursmaterial, sichere Netzwerke und langfristigen Support kombinieren.
Wichtigste Erkenntnisse des Berichts
- Nach Simulatortyp hielten Vollflugsimulatoren im Jahr 2026 einen Marktanteil von 46,95 % am Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung, während Flugtrainingsgeräte bis 2031 voraussichtlich mit einer CAGR von 8,38 % wachsen werden.
- Nach Flugzeugtyp entfielen im Jahr 2026 62,45 % der Marktgröße für militärische Luft- und Raumfahrtsimulation und -ausbildung auf Starrflügler, während Drehflügler bis 2031 voraussichtlich mit einer CAGR von 7,31 % wachsen werden.
- Im Trainingsmodus entfiel im Jahr 2026 ein Umsatzanteil von 49,81 % auf Live-Training, während virtuelles Training bis 2031 voraussichtlich mit einer CAGR von 10,62 % wachsen wird.
- Nach Lösung entfiel im Jahr 2026 ein Umsatzanteil von 53,59 % auf Hardware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
- Nach Anwendung hielt Militärluftfahrt im Jahr 2026 einen Umsatzanteil von 83,98 %, während Raumfahrt bis 2031 voraussichtlich mit einer CAGR von 10,29 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Umsatzanteil von 44,18 % auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende geopolitische Spannungen und steigende Missionskomplexität | +1.80% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Militärflotte und Einführung von Flugzeugen der neuen Generation | +1.40% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kosten- und Sicherheitsvorteile des synthetischen Trainings | +1.10% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung des Live-, Virtual- und Constructive-Trainings (LVC) | +0.90% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Eingebettetes digitales Training für softwaregesteuerte Flugzeuge | +0.70% | Nordamerika, Europa und die Türkei | Langfristig (≥ 4 Jahre) |
| Verteiltes Training zur Bewältigung von Piloten- und Wartungspersonalmangel | +0.60% | Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende geopolitische Spannungen und steigende Missionskomplexität
Geopolitische Spannungen verkürzen die Zeit zwischen einer neuen operativen Anforderung und dem Bedarf an ausgebildeten Besatzungen. Die NATO-Mitglieder einigten sich 2025 darauf, jährliche Pläne zur Erreichung des Ziels von 5 % der Verteidigungs- und Sicherheitsausgaben am BIP zu entwickeln. Diese Verpflichtung gibt Trainingsprogrammen einen dauerhafteren Budgetrahmen.[1] Moderne Missionen erfordern, dass Luftbesatzungen mit Land-, See-, Weltraum- und Cyberkräften zusammenarbeiten. Vernetzte synthetische Umgebungen können diese Elemente in einem einzigen Trainingsereignis kombinieren. Dies erweitert den Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung über die Cockpit-Ausbildung hinaus in die Missionsplanung, Besatzungskoordination und gemeinsame Streitkräfteübung.
Modernisierung der Militärflotte und Flugzeuge der neuen Generation
Neue Flugzeugprogramme erfordern Trainingssysteme, die deren Sensoren, Software und Betriebsverfahren widerspiegeln. Die US Air Force forderte im Juni 2026 einen Level-D-747-8i-Simulator von CAE an, da sie CAE als einzigen qualifizierten Hersteller für diese Anforderung identifiziert hatte. Dieses Beispiel zeigt, wie Qualifikationen die Lieferantenoptionen für plattformspezifische Geräte einschränken können. Die F-35 Joint Simulation Environment wurde auch eingesetzt, um Taktiken für kollaborative Kampfflugzeuge in umkämpften Szenarien zu erproben. Streitkräfte benötigen häufig vorübergehende Trainingsunterstützung, während ein vollständiges synthetisches System die operative Reife erreicht. Dieser Zeitraum schafft Nachfrage nach aufgerüsteten Legacy-Geräten, von Auftragnehmern betriebenen Einrichtungen und aktuellem Kursmaterial.
Kosten- und Sicherheitsvorteile des synthetischen Trainings
Synthetisches Training kann die mit realen Einsätzen verbundene Belastung durch Treibstoff, Logistik und Wartung reduzieren. Eine TERI-Bewertung aus dem Jahr 2026 ergab, dass ein breiterer Einsatz von Simulatoren den indischen Streitkräften jährlich mehr als INR 1.000 Crore (0,10 Milliarden USD) einsparen könnte. Die Bewertung verknüpfte die Einsparungen auch mit einem reduzierten Munitionsverbrauch und einer geringeren Logistikaktivität. Die Verfügbarkeit von Simulatoren kann Luftfahrzeuge für operative Einsätze erhalten und die Exposition bei risikoreichen Übungen reduzieren. Dieser Vorteil ist besonders relevant, wenn Flugzeugflotten klein sind oder die Wartungskapazität begrenzt ist. Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung profitiert, wenn Beschaffungsbehörden Trainingssysteme anhand von Bereitschaftsergebnissen und Geräteverfügbarkeit bewerten.
Ausweitung des LVC-Trainings
LVC-Training verbindet tatsächliche Flugzeuge mit Simulatoren und computergenerierten Kräften. Das Air Education and Training Command absolvierte im September 2026 seinen ersten T-7A-LVC-Flug. Die Übung verband 1 fliegende T-7A mit 2 bodengestützten Simulatorcockpits über sichere taktische Datenleitungen. Dieses Modell kann die Szenariokomplexität erhöhen, ohne die gleiche Anzahl an Angreifer-Flugzeugen einzusetzen. Es unterstützt auch das Training gegen digitale Bedrohungen und simulierte Waffenwirkungen. Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung profitiert von den damit verbundenen Anforderungen an sichere Konnektivität, Szenariomanagement und kompatible Software.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs-, Integrations- und Zertifizierungskosten | -1.20% | Global, insbesondere bei aufstrebenden Betreibern | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken vernetzter Trainingsnetzwerke | -0.80% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Interoperabilität und offener Architektur | -0.60% | Multinationale Programme und NATO-Interoperabilitätszonen | Mittelfristig (2–4 Jahre) |
| Begrenzte Reproduktion physiologischer und psychologischer Belastungen | -0.40% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs-, Integrations- und Zertifizierungskosten
Ein qualifizierter Vollflugsimulator erfordert eine langwierige technische Validierung und formale Genehmigung. Die US Air Force nannte in ihrer Alleinvergabe-Simulatorbekanntmachung von 2026 Risiken in Bezug auf Zeitplan, Lebenszykluskosten und Missionsausbildung. Solche Anforderungen begünstigen Lieferanten, die bereits über Plattformkenntnisse und zertifizierte Gerätedesigns verfügen. Kleinere Luftstreitkräfte können mit hohen Kosten für Audits, Konfigurationskontrolle und regelmäßige Aktualisierungen konfrontiert sein. Diese Kosten können die anfänglichen Hardwareausgaben über den Lebenszyklus eines Geräts hinaus übersteigen. Der daraus resultierende Beschaffungszyklus kann den Markteintritt neuerer Lieferanten in den Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung verlangsamen.
Cybersicherheitsrisiken vernetzter Trainingsnetzwerke
Vernetzte Trainingsnetzwerke können sensible Missionsdaten, Bedrohungsbibliotheken und Systemschnittstellen enthalten. Eine kompromittierte Umgebung könnte die Szenarien verändern, die zur Ausbildung operativer Besatzungen verwendet werden. Die US Army hat Cybersicherheit und Interoperabilität als grundlegende Anforderungen für ihre dauerhafte Cyber-Trainingsumgebung identifiziert. Europäische Bemühungen umfassen auch das CITADEL-Range-Programm für die Cyberabwehr in vernetzten Umgebungen. Sicherheitsverpflichtungen erhöhen den Integrationsaufwand, die Compliance-Kosten und die Vertragslaufzeiten. Sie machen auch das vertrauenswürdige Netzwerkdesign zu einem wichtigen Auswahlkriterium im Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Simulatortyp:
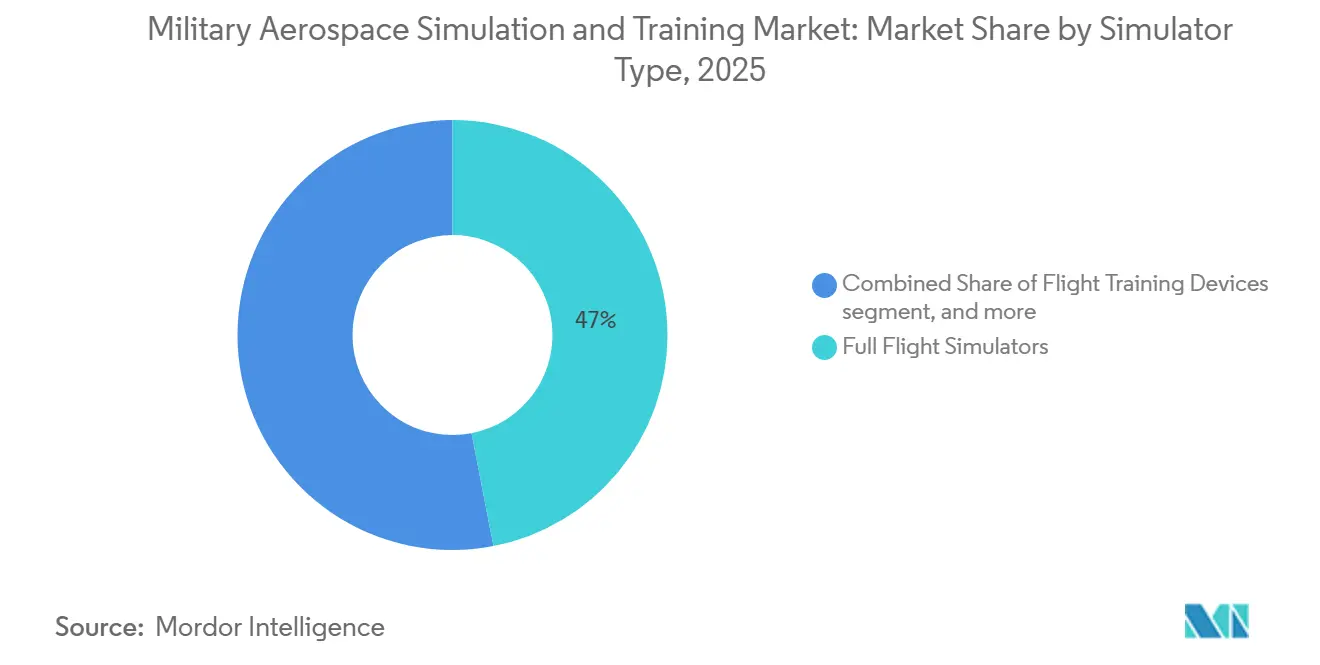
Vollflugsimulatoren sichern hochwertige EinsatzbereitschaftVollflugsimulatoren (FFS) hatten im Jahr 2026 einen Anteil von 46,95 % am Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung. Ihre führende Position spiegelt die Notwendigkeit wider, Besatzungen auf komplexen Luftfahrzeugen in einer kontrollierten Umgebung zu qualifizieren. Vollbewegliche Geräte reproduzieren Cockpitsteuerungen, Flugdynamik, visuelle Systeme und wichtige Notfallverfahren. Ihre Beschaffung ist in der Regel an eine Luftfahrzeugplattform und deren Zertifizierungsanforderungen gebunden. Diese Verbindung unterstützt langfristige Lieferantenbeziehungen und erhöht die Wechselkosten. Die Anforderung der US Air Force aus dem Jahr 2026 für einen Level-D-747-8i-Simulator veranschaulicht die Bedeutung einer nachgewiesenen Qualifizierungskompetenz.[2]
Flugtrainingsgeräte (FTDs) werden voraussichtlich bis 2031 mit einer CAGR von 8,38 % wachsen. Sie können verfahrens- und aufgabenbasiertes Training zu geringeren Kosten als vollbewegliche Geräte unterstützen. TRU Simulation + Training Inc. lieferte im November 2025 ein Bell-505-FTD an die Königlich Jordanische Luftwaffe. Teilaufgaben-, Wartungs- und Waffensimulatoren bedienen zudem zunehmend softwareabhängige Luftfahrzeugsysteme. Tragbare und containerisierte Systeme erweitern den Einsatz dieser Geräte auf mehr Standorte. Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung kann daher große Vollflugprogramme mit kleineren Systemen kombinieren, die spezifische Bereitschaftsanforderungen adressieren.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Flugzeugtyp:
Starrflügler führend, aber Nachfrage nach Drehflüglern nimmt zuStarrflügler machten im Jahr 2026 62,45 % der Marktgröße für militärische Luft- und Raumfahrtsimulation und -ausbildung aus. Kampfflugzeuge und Transportflotten erfordern umfangreiche Ausbildungspipelines und hochwertige Missionsübungssysteme. Kampfjet-Programme sind auch auf vollständige Missionsgeräte angewiesen, die fortschrittliche Sensoren und den Waffeneinsatz modellieren. Boeing erhielt im Juni 2026 einen Vertrag über 880 Millionen USD für P-8A-Besatzungs- und Wartungsausbilder, Upgrades und zugehörige Dienstleistungen. Diese Programme zeigen den Umfang des Trainingsbedarfs für Starrflügler. Sie veranschaulichen auch den Wert der Pflege gemeinsamer Geräte für inländische und ausländische Militärkunden.
Drehflügler sollen bis 2031 mit einer CAGR von 7,31 % wachsen. Die Nachfrage wird durch Flottenmodernisierung und neue Pilotenausbildungsprogramme gestützt. Lockheed Martin rückte im Februar 2026 in Phase III des Flight-School-Next-Wettbewerbs vor. Das Angebot nutzt die Robinson R66 NxG und umfasst Simulation, Leistungsüberwachung und LVC-Fähigkeiten. Das Drehflüglertraining erfordert auch Arbeit an Gelände, Tiefflug und eingeschränkten Sichtbedingungen. Diese Missionen erfordern Unterstützung für Spezialgeräte im gesamten Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung.
Nach Trainingsmodus:
Virtuelles Training gewinnt gegenüber Live-Operationen an BodenLive-Training hielt im Jahr 2026 einen Umsatzanteil von 49,81 %. Tatsächliche Flüge bleiben für Aktualität, Sicherheit und operative Kompetenz notwendig. Sie geben Besatzungen Erfahrung mit der Flugzeughandhabung, Luftraumbedingungen und echter Teamkoordination. Viele Militärlehrpläne behalten daher obligatorische Live-Fluganforderungen bei. Der größte Modus operiert weiterhin neben einer wachsenden synthetischen Trainingsbasis. Dieses Gleichgewicht bedeutet, dass der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung das Live-Fliegen nicht vollständig ersetzt.
Virtuelles Training soll bis 2031 mit einer CAGR von 10,62 % wachsen. Sein Aufstieg wird durch vernetzte Geräte und leistungsfähigere visuelle, Sensor- und Bedrohungsmodelle unterstützt. Das T-7A-Ereignis im September 2026 demonstrierte, wie Simulatorbesatzungen neben einem fliegenden Flugzeug in einer einzigen Übung teilnehmen können. Konstruktive Werkzeuge fügen computergenerierte Kräfte hinzu, die Bedrohungen darstellen können, die in Live-Übungen schwer einzusetzen sind. Eingebettetes Training verringert auch die Unterscheidung zwischen Live- und virtueller Aktivität. Lockheed Martin beschreibt F-35-Trainingsfunktionen, die simulierte Bedrohungen präsentieren, während das Flugzeug in der Luft ist.
Nach Lösung:
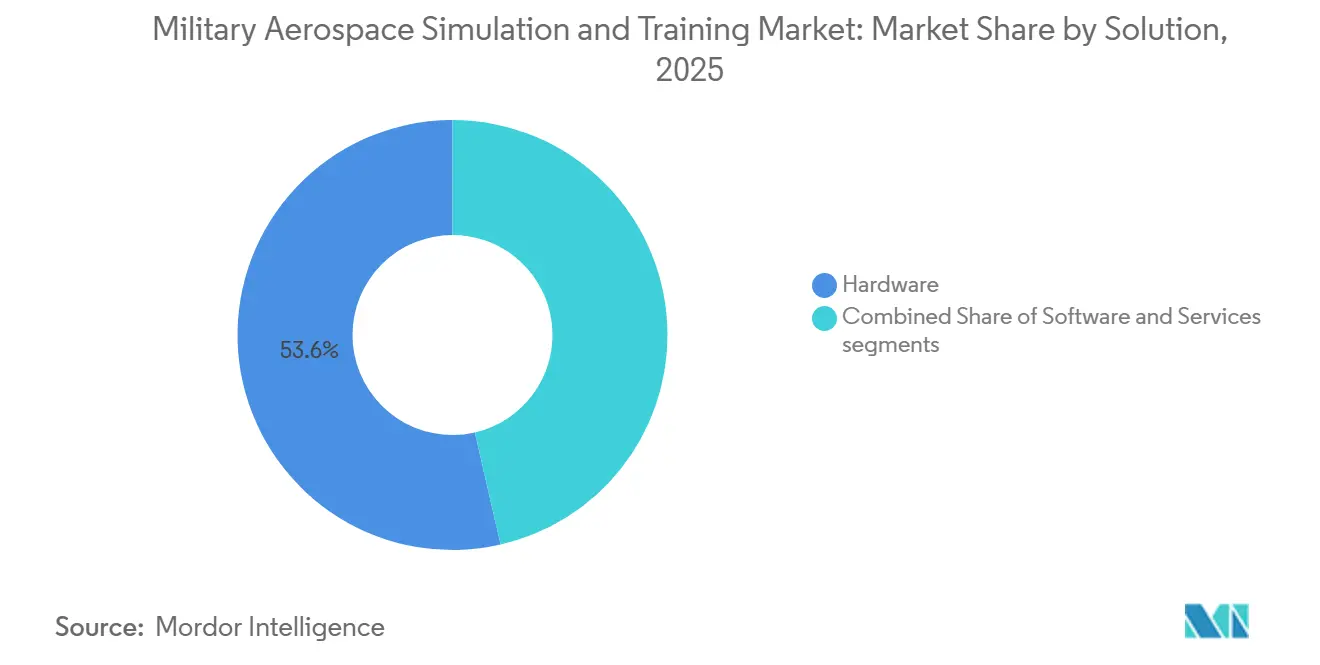
Hardware führend, während Serviceverträge Einnahmequellen neu definierenHardware machte im Jahr 2026 53,59 % des Umsatzes aus. Dieses Segment umfasst Cockpit-Replikate, visuelle Displays, Bewegungssysteme und Recheninfrastruktur. Hochwertige Systeme erfordern erhebliche Kapitalaufwendungen, bevor sie in Betrieb genommen werden. Gerätehardware benötigt auch Upgrades, wenn sich Flugzeugsoftware und Missionssysteme weiterentwickeln. Die installierte Basis gibt Lieferanten wiederkehrende Arbeit bei Modernisierung und Ersatz. Hardware wird im Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung zentral bleiben, da physische Geräte viele Trainingsprogramme verankern.
Dienstleistungen sollen bis 2031 mit einer CAGR von 8,22 % wachsen. Kunden suchen zunehmend Verträge, die Ausbilder, technischen Support, Software-Updates und messbare Verfügbarkeit abdecken. CAE sicherte sich im Juli 2026 einen Vertrag zur Bereitstellung von Global-6500-Pilotentraining für die US Army bis März 2032. Das Unternehmen erhielt auch Supportarbeiten für die Trainingssysteme der Royal Australian Navy. Solche Vereinbarungen verlagern den Fokus von der Gerätelieferung auf das Trainingsergebnis. Sie bieten Kunden eine besser planbare Unterstützung und geben Anbietern eine längere Umsatzsichtbarkeit.


Nach Anwendung:
Militärluftfahrt dominiert, Raumfahrt entwickelt sich zum am schnellsten wachsenden BereichMilitärluftfahrt hielt im Jahr 2026 83,98 % des Umsatzes. Sie umfasst Flugausbildung, Missionsübung, Kampfmanövertraining und Waffenqualifikation. Diese Anwendungen sind in den täglichen Bereitschaftszyklus von Luftstreitkräften und Marineluftfahrteinheiten eingebettet. Die Indische Luftwaffe schloss im Januar 2026 einen Vertrag über einheimische Mirage-2000-Teilaufgaben-Kampfsimulatoren ab. Die Systeme decken Radarbetrieb, Zielidentifikation, Waffenauswahl und Bedrohungsreaktion ab. Diese Anwendungsbasis erhält die zentrale Rolle der Militärluftfahrt im Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung aufrecht.
Raumfahrt soll bis 2031 mit einer CAGR von 10,29 % wachsen. Das Training von Astronauten und Missionsbetreibern erfordert die Simulation seltener, folgenreicher Situationen. NASA und die Colorado Army National Guard entwickelten 2025 Flugtraining zur Vorbereitung auf Artemis-Landungen. PaleBlue lieferte im März 2026 eine Schwerelosigkeits-Simulationsmaschine an die Europäische Weltraumorganisation. Diese Programme verbinden die Vorbereitung auf bemannte Raumfahrt mit fortschrittlicher Simulationstechnologie. Sie schaffen auch einen kleineren, aber zunehmend relevanten Anwendungsbereich für Lieferanten mit Missionsmodellierungsfähigkeiten.
Geografische Analyse
Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 44,18 % am Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung. Die Region profitiert vom Umfang der US-amerikanischen Bereitschaftsausgaben und langjährigen Flugzeugprogrammen. Die Bereitschaftsmittel für das Haushaltsjahr 2026 umfassten 45,70 Milliarden USD für die Luftwaffe und 51,70 Milliarden USD für die Marine. Der Pilotenmangel erhöht zudem den Bedarf, die verfügbaren Ausbildungskapazitäten effektiv zu nutzen. Die Luftwaffe strebte an, im Haushaltsjahr 2026 durch ihren überarbeiteten Ansatz zur Grundausbildung von Piloten 1.500 neue Piloten auszubilden. Auch in Kanada und den USA ansässige Lieferanten bleiben für Programme wichtig, die alliierte Betreiber bedienen.
Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung in Europa und dem Nahen Osten
Europa treibt die Nachfrage durch höhere Verteidigungsverpflichtungen, Flottenersatz und den Bedarf an koalitionärer Interoperabilität an. Das NATO-Ausgabenziel für 2025 unterstützt einen langfristigen Planungszyklus für Bereitschaftssysteme. Rheinmetall erhielt 2025 einen Auftrag zur Lieferung von C-390-Simulatoren an die Königlich Niederländische Luftwaffe. BAE Systems, Boeing und Saab formalisierten im Juli 2026 eine Partnerschaft zur Pilotenausbildung für das Vereinigte Königreich. Die europäische Beschaffung berücksichtigt zunehmend die inländische industrielle Beteiligung neben den Bereitschaftsanforderungen. Betreiber im Nahen Osten bauen ebenfalls inländische Ausbildungskapazitäten durch Auslandsrüstungsverkäufe (FMS) und direkte Ausrüstungsprogramme aus.
Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,83 % wachsen. Indiens Verteidigungskapitalausgaben für das Haushaltsjahr 2026–27 erreichten INR 2,19 Lakh Crore (25,47 Milliarden USD).[3] Das Land baut durch inländische Beschaffung auch lokale Simulatorkapazitäten auf. Indiens Mirage-2000-Simulatorvertrag vom Januar 2026 spiegelt diese Ausrichtung wider. Japan und Australien weiten die Aktivitäten im Bereich Ausbildungssysteme in den Luft- und Marinedomänen aus. Diese Programme machen den asiatisch-pazifischen Raum zur primären Wachstumsregion im Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung.
Wettbewerbslandschaft
Marktkonzentration
Eintriebwerks-Segment im Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung
Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung ist bei Vollfluggeräten mäßig konzentriert. Plattformkenntnisse, Qualifikationsstandards und lange Programmlaufzeiten begünstigen etablierte Hauptauftragnehmer. CAE Inc., The Boeing Company, Thales Group, FlightSafety International Inc. und Lockheed Martin Corporation halten wichtige Positionen in hochwertigen Trainingsprogrammen. Boeings P-8A-Auftrag vom Juni 2026 veranschaulicht den Vorteil eines Flugzeugherstellers bei plattformspezifischen Trainingsanforderungen. CAE profitiert auch von Qualifikationen in spezialisierten Gerätekategorien. Dieses Segment des Marktes für militärische Luft- und Raumfahrtsimulation und -ausbildung weist hohe Markteintrittsbarrieren auf.
Der Wettbewerb ist bei Kursmaterial, Teilaufgabengeräten, visuellen Systemen und vernetzter Trainingssoftware stärker verteilt. Shield AI erwarb im März 2026 Aechelon Technology und brachte Visualisierungs- und Simulationsfähigkeiten in seine autonome Piloten-Plattform ein. Dieser Schritt brachte Simulationstechnologie näher an die Entwicklung autonomer Verteidigungssysteme heran. Cubic erhielt im Mai 2026 einen Folgeauftrag für 140 P5-Interne-Subsysteme zur Unterstützung von F-35-Lot-21-Flugzeugen. Die Systeme unterstützen Live-Training zwischen Flugzeugen der vierten und fünften Generation. Diese Schritte zeigen, dass vernetzte Trainingsfähigkeiten ein Wettbewerbsschwerpunkt sind.
Anbieter konkurrieren auch durch die Kombination von Ausrüstung mit langfristigem Support und Trainingsbereitstellung. CAEs US-Army-Global-6500-Trainingsvertrag vom Juli 2026 läuft bis März 2032. Lockheed Martins Flight-School-Next-Angebot kombiniert Flugzeuge, Simulatoren, Überwachung und vernetzte Trainingsfunktionen. Lieferanten, die Cybersicherheits- und Interoperabilitätsanforderungen erfüllen können, erhalten möglicherweise Zugang zu komplexeren Programmen. Kleinere Spezialisten können weiterhin bei mobilen Geräten, visueller Software und fokussiertem Missionsausbildung konkurrieren. Das Wettbewerbsgleichgewicht bleibt an der Spitze konzentriert, während spezialisierte Möglichkeiten offen bleiben.
Marktführer im Bereich militärische Luft- und Raumfahrtsimulation und -ausbildung
-
CAE Inc.
-
The Boeing Company
-
FlightSafety International Inc.
-
Thales Group
-
Lockheed Martin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung Unternehmen in diesem Bericht
- CAE Inc.
- The Boeing Company
- FlightSafety International Inc.
- Thales Group
- Lockheed Martin Corporation
- RTX Corporation
- BAE Systems plc
- Northrop Grumman Corporation
- Rheinmetall AG
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Indra Sistemas, S.A.
- Saab AB
- TRU Simulation + Training Inc.
Neueste Industrielle Entwicklungen in Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung
- September 2026: Das US Air Education and Training Command führte seinen ersten LVC-Flug durch, indem es ein fliegendes T-7A-Red-Hawk-Flugzeug mit zwei bodengestützten T-7A-Simulatorcockpits verband und so synchronisiertes Live- und synthetisches Training ermöglichte. Die Übung validierte sichere, breitbandige taktische Datenleitungen und ein gemeinsames Lagebild zwischen fliegenden und simulierten Teilnehmern und unterstützte die Entwicklung einer integrierten Trainingsarchitektur für zukünftige Kampfpiloten.
- Juli 2026: BAE Systems, Boeing und Saab unterzeichneten eine Kooperationsvereinbarung zur Entwicklung einer Pilotenausbildungslösung der nächsten Generation für das Vereinigte Königreich, die auf dem Boeing-T-7-System basiert. Die Partnerschaft umfasst auch Pläne für eine Endmontage- und Integrationsanlage im Vereinigten Königreich, um die inländischen Fähigkeiten in fortschrittlichen militärischen Flugtrainingssystemen zu stärken.
Globaler Berichtsumfang des Marktes für militärische Luft- und Raumfahrtsimulation und -ausbildung
Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung umfasst Lösungen für militärische Starrflügler, Drehflügler und Raumfahrtanwendungen. Er deckt Hardware, Software und Dienstleistungen ab, die Flug-, Missions-, taktisches, Kampf- und Waffenausbildung sowie raumfahrtbezogene Simulationsanwendungen unterstützen.
Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung ist nach Simulatortyp, Flugzeugtyp, Trainingsmodus, Lösung, Anwendung und Geografie segmentiert. Nach Simulatortyp ist der Markt in Vollflugsimulatoren, Flugtrainingsgeräte und andere Simulatortypen segmentiert. Nach Flugzeugtyp ist der Markt in Starrflügler und Drehflügler segmentiert. Nach Trainingsmodus ist der Markt in Live-Training, virtuelles Training und konstruktives Training segmentiert. Nach Lösung ist der Markt in Hardware, Software und Dienstleistungen segmentiert. Nach Anwendung ist der Markt in Militärluftfahrt und Raumfahrt segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung in den wichtigsten Ländern verschiedener Regionen ab. Für jedes Segment wird die Marktgröße in Werten (USD) angegeben.
Segmentierungsübersicht
| Vollflugsimulatoren (FFS) |
| Flugtrainingsgeräte (FTD) |
| Andere Simulatortypen |
| Drehflügler |
| Starrflügler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Übriges Welt |
| Nach Simulatortyp | Vollflugsimulatoren (FFS) | |
| Flugtrainingsgeräte (FTD) | ||
| Andere Simulatortypen | ||
| Nach Flugzeugtyp | Drehflügler | |
| Starrflügler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Übriges Welt | ||
Im Bericht beantwortete wichtige Fragen
Welchen prognostizierten Wert wird der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung bis 2031 erreichen?
Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung soll bis 2031 einen Wert von 6,45 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 5,84 % wachsen.
Welche Simulatorkategorie hält den größten Marktanteil?
Vollflugsimulatoren hielten im Jahr 2026 46,95 % des Umsatzes, da sie hochwertige Qualifikationen auf komplexen Flugzeugen unterstützen.
Warum wächst virtuelles Training so schnell?
Virtuelles Training soll bis 2031 mit einer CAGR von 10,62 % wachsen, da LVC-Netzwerke die Optionen für Missionsübungen erweitern.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,83 % wachsen, unterstützt durch Verteidigungsmodernisierung und einheimische Simulatorbeschaffung.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Raumfahrt soll bis 2031 mit einer CAGR von 10,29 % wachsen, da die Simulationsanforderungen für Astronauten und Missionsbetreiber zunehmen.
Wie konzentriert ist das Wettbewerbsumfeld?
Der Markt für militärische Luft- und Raumfahrtsimulation und -ausbildung erhält einen Konzentrationsgrad von 6 von 10, da etablierte Hauptauftragnehmer starke plattformspezifische Positionen halten, während spezialisierte Geräte, Software und Dienstleistungen unter vielen Lieferanten verteilt bleiben.