
Größe und Anteil des Marktes für vertikale Landwirtschaft im Nahen Osten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 421 Millionen US-Dollar |
| Marktgröße (2026) | 484.66 Millionen US-Dollar |
| Marktgröße (2031) | 981.65 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.16 % |
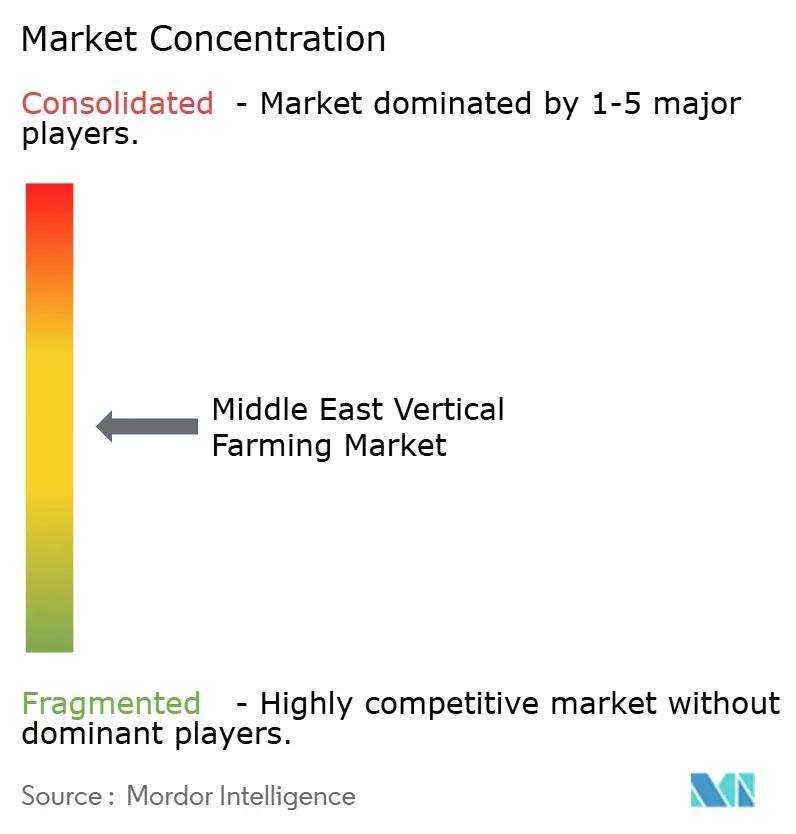
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vertikale Landwirtschaft im Nahen Osten von Mordor Intelligence
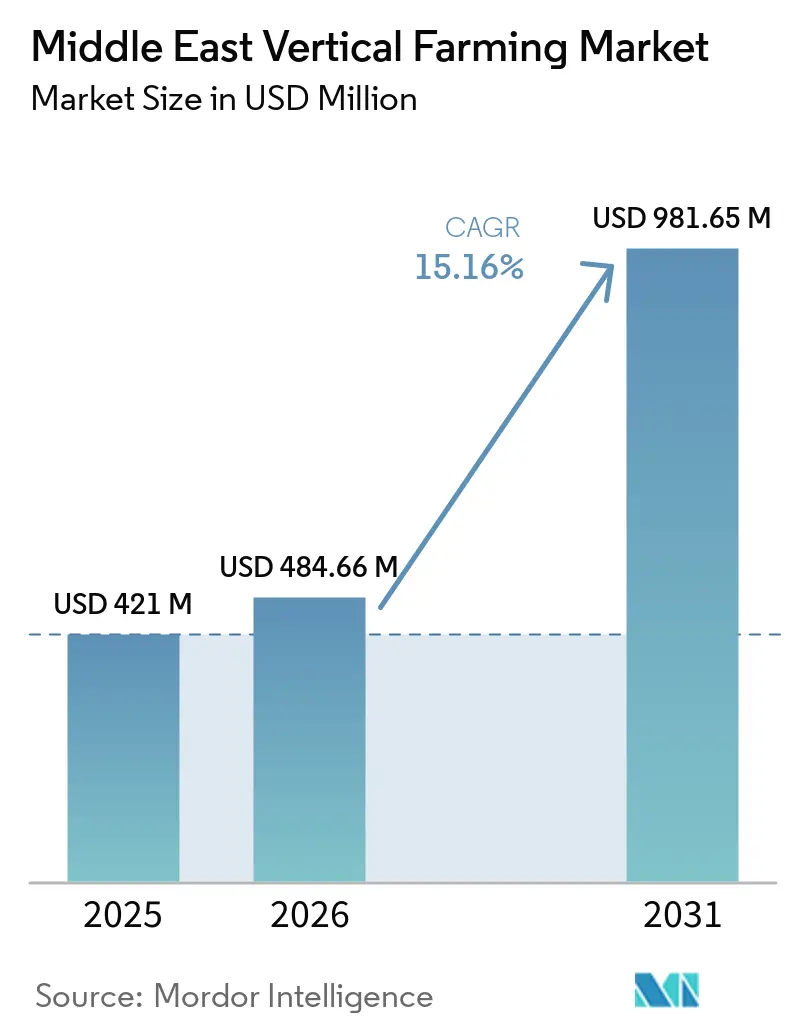
Die Marktgröße für vertikale Landwirtschaft im Nahen Osten wird im Jahr 2026 auf 484,66 Millionen USD geschätzt, gegenüber dem Wert von 421,0 Millionen USD im Jahr 2025, mit Prognosen von 981,65 Millionen USD bis 2031, was einem CAGR von 15,16 % über den Zeitraum 2026–2031 entspricht. Staatliche Unterstützung, Investitionen aus Staatsfonds und die steigende Verbrauchernachfrage nach rückverfolgbaren Erzeugnissen treiben das Marktwachstum in der Region an. Die Staaten des Golfkooperationsrats (GCC) erkennen Wasserknappheit als kritische Herausforderung an, was Innen-Hydroponiksysteme zu einer wesentlichen Lösung macht, da sie 95 % weniger Wasser verbrauchen als traditionelle Anbaumethoden. Die wirtschaftlichen Diversifizierungsinitiativen der Region lenken sowohl öffentliche als auch private Investitionen in die Agrartechnologie und etablieren die vertikale Landwirtschaft als Schlüsselkomponente nationaler Ernährungssicherheitspläne. Staatsfonds investieren über Minderheitsbeteiligungen und Akquisitionen, um operatives Fachwissen zu gewinnen, während Einzelhändler Flächen für premium lokal angebaute Erzeugnisse bereitstellen. Der zunehmende Wettbewerb im Markt veranlasst Betreiber, sich auf Automatisierung und energieeffiziente Lösungen zu konzentrieren, um Betriebskosten zu senken und hohe Kapital- und Stromausgaben auszugleichen.
Wesentliche Erkenntnisse des Berichts
- Nach Wachstumsmechanismus hielt Hydroponik im Jahr 2025 einen Anteil von 59,84 % am Markt für vertikale Landwirtschaft im Nahen Osten, während Aeroponik bis 2031 mit einem CAGR von 15,55 % voranschreitet.
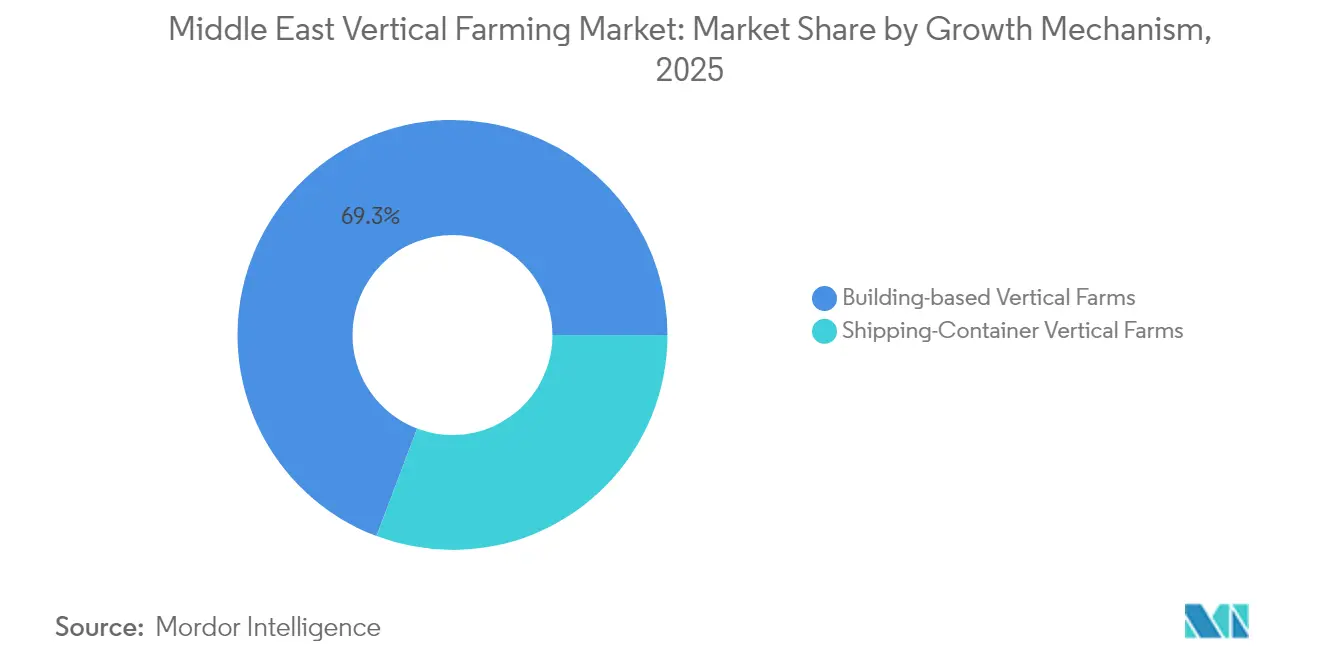
- Nach Struktur entfielen im Jahr 2025 69,25 % der Marktgröße für vertikale Landwirtschaft im Nahen Osten auf gebäudebasierte vertikale Farmen, während Containersysteme auf der Grundlage der Nachfrage aus dem Gastgewerbe und dem Hochschulbereich mit einem CAGR von 12,76 % voranschreiten.
- Nach Kulturpflanzenart führten Obst und Gemüse im Jahr 2025 mit einem Umsatzanteil von 47,35 %, und Kräuter und Mikrogrün steigen bis 2031 mit einem CAGR von 11,62 %.
- Geografisch gesehen sicherte sich Saudi-Arabien im Jahr 2025 einen Marktanteil von 40,42 %, während die Vereinigten Arabischen Emirate mit einem CAGR von 13,23 % die schnellste Entwicklung verzeichneten.
- Die fünf führenden Unternehmen, darunter Pure Harvest Smart Farms Ltd., Bustanica (Emirates Crop One LLC), AeroFarms, Madar Farms und VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company), erzielten zusammen im Jahr 2024 einen Umsatzanteil von 45,9 %, was auf eine moderate Konsolidierung hindeutet und Raum für skalengetriebene Fusionen lässt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Günstige Ernährungssicherheitsmandate durch Regierungen | +3.2% | VAE, Saudi-Arabien, Katar als Kernmärkte mit Ausstrahlungseffekten auf Kuwait und Oman | Mittelfristig (2–4 Jahre) |
| Wassersparende Potenziale | +2.8% | Global über alle Märkte des Nahen Ostens hinweg | Langfristig (≥ 4 Jahre) |
| Rasante Einzelhandelsadoption von lokal als „Zero-mile”-Produkte vermarkteten Erzeugnissen | +2.1% | VAE, Saudi-Arabien mit frühen Gewinnen in Dubai, Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Integration von IoT-gesteuerten Klimasteuerungsplattformen | +1.9% | VAE, Saudi-Arabien und Katar mit Technologietransfer in andere Märkte | Mittelfristig (2–4 Jahre) |
| Ausbau von öffentlich-privaten Großfarmprojekten | +2.4% | Saudi-Arabien und VAE als Kernmärkte mit Expansion nach Jordanien | Langfristig (≥ 4 Jahre) |
| Modulare Farm-als-Dienstleistung-Modelle für Hotels und Campuseinrichtungen | +1.7% | VAE, Katar und Bahrain mit Schwerpunkt im Gastgewerbesektor | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstige Ernährungssicherheitsmandate durch Regierungen
Nahöstliche Regierungen integrieren die vertikale Landwirtschaft in nationale Ernährungsstrategien, um die Abhängigkeit von Importen zu verringern und Ernährungssysteme vor geopolitischen Störungen zu schützen. Der Ernährungssicherheitsplan der Vereinigten Arabischen Emirate enthält spezifische Ziele für die Landwirtschaft in kontrollierten Umgebungen, während Saudi-Arabiens Entwicklungsvision öffentliche Investitionen in Innenlandwirtschaftsprojekte vorsieht. Diese Maßnahmen vereinfachen Lizenzierungs- und Zollverfahren für landwirtschaftliche Betriebsmittel und bieten gleichzeitig vergünstigte Finanzierungen über Agrarbanken. Regionale Klimainitiativen haben die Finanzierung nachhaltiger Landwirtschaftssysteme erhöht. Regulierungsbehörden stellen nun beschleunigte Zertifizierungen für Nährstofflösungen aus, die Nachhaltigkeitsstandards erfüllen.
Wassersparende Potenziale
Die Wasserknappheit in der Golfregion hat vertikale Landwirtschaft als praktische Lösung für eine nachhaltige Landwirtschaft positioniert. Diese Systeme nutzen rezirkulierende Hydrokulturen und geschlossene Nährstoffkreislaufsysteme, um den Wasserverbrauch zu reduzieren und Abflüsse zu vermeiden, wodurch Umweltvorschriften eingehalten werden. Da traditionelle Methoden wie Wolkenimpfung nur begrenzte Wirksamkeit zeigen, priorisieren politische Entscheidungsträger Hydrokultur-Technologien für eine konsistente Wassereinsparung. Neue Entwicklungen, wie beispielsweise mit erneuerbarer Energie betriebene Wurzelzonenkühlung, werden zur Verringerung des Wasserverbrauchs bei hochwertigen Kulturpflanzen getestet. Diese Methoden demonstrieren sowohl Ressourceneffizienz als auch kommerzielle Durchführbarkeit in ariden Umgebungen.
Rasante Einzelhandelsadoption von lokal als „Zero-mile”-Produkte vermarkteten Erzeugnissen
Einzelhändler im Nahen Osten integrieren vertikale Landwirtschaft, um frische, rückverfolgbare Erzeugnisse anzubieten, die Verbraucher ansprechen. Supermärkte geben Erntezeitinformationen auf den Produkten an, erhöhen so die Transparenz und ermöglichen Premium-Preisgestaltung bei gleichbleibenden Umsätzen. Fluggesellschafts-Cateringbetriebe verwenden pestizidfrei angebautes Grüngemüse und machen Reisende mit lokalen Erzeugnisoptionen vertraut. Hotelgruppen implementieren modulare Anbausysteme, um eine konsistente Versorgung und schnelle Lieferung sicherzustellen. Marktforschungen zeigen, dass Verbraucher lokal angebaute Erzeugnisse aus Vertikalfarmen bevorzugen, beeinflusst durch Umweltüberlegungen und Produktfrische. Diese Einzelhandelsadoption etabliert vertikale Landwirtschaft als unverzichtbaren Bestandteil städtischer Lebensmittelversorgungsketten.
Ausbau von öffentlich-privaten Großfarmprojekten
Große Anlagen für vertikale Landwirtschaft entwickeln sich zu Schlüsselprojekten zur Unterstützung nationaler Lebensmittelproduktionsziele. Das saudi-arabische Ministerium für Umwelt, Wasser und Landwirtschaft hat ein Programm für vertikale Landwirtschaft in Riad umgesetzt, um nachhaltige Landwirtschaftsziele zu fördern.[1] Diese Betriebe verbinden Abfallrecycling, moderne Anbaumethoden und Bildungsprogramme, um regionales Fachwissen aufzubauen. Saudi-Arabiens Öffentlicher Investitionsfonds arbeitet mit internationalen Agrartechnologieunternehmen zusammen, um Innenfarmen in verschiedenen Regionen zu errichten, mit staatlicher Unterstützung durch Landbereitstellung und Energiesubventionen. Das Technologiezentrum von NEOM bietet Testeinrichtungen für neue Unternehmen, um Technologien in Wüstenumgebungen zu evaluieren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben pro Quadratmeter im Vergleich zu Gewächshausalternativen | -2.1% | In allen Märkten des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Mangel an regionalem Fachpersonal für Agronomie in kontrollierten Umgebungen | -1.8% | Saudi-Arabien und Jordanien mit begrenzten Auswirkungen in den VAE und Katar | Langfristig (≥ 4 Jahre) |
| Importabhängigkeit bei Nährstofflösungen und Substraten | -1.4% | In allen Märkten des Nahen Ostens mit besonderer Auswirkung auf kleinere Märkte | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kühlkettenlogistik für Mikrogrün | -1.2% | VAE und Saudi-Arabien als Kernmärkte mit Vertriebsherausforderungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an regionalem Fachpersonal für Agronomie in kontrollierten Umgebungen
Der Nahe Osten leidet trotz jüngster Kapazitätsaufbaumaßnahmen unter einem erheblichen Fachkräftemangel im Bereich der Landwirtschaft in kontrollierten Umgebungen.[2] Akademische Einrichtungen verfügen nicht über spezialisierte Lehrpläne, was Betreiber dazu zwingt, sich auf ausländische Berater für die Verwaltung fortschrittlicher Systeme zu stützen. Diese Abhängigkeit erhöht die Betriebskosten und beeinträchtigt die langfristige Nachhaltigkeit. Die Wirksamkeit von Schulungen leidet unter Sprachbarrieren, während Einwanderungspolitiken qualifizierte Anbauer an einem langfristigen Aufenthalt und einem dauerhaften Beitrag hindern. Unternehmen im Bereich vertikale Landwirtschaft haben Schwierigkeiten, ohne eine robuste lokale Fachkräftepipeline effizient zu skalieren. Die Region benötigt koordinierte Investitionen in Bildung, Berufsausbildung und politische Reformen, um lokales Fachwissen in der Agrarinnovation aufzubauen.
Fragmentierte Kühlkettenlogistik für Mikrogrün
Die regionalen Logistiksysteme sind nicht für empfindliche Erzeugnisse wie Mikrogrün optimiert, die spezifische Lieferbedingungen benötigen, um ihre Frische zu erhalten. Drittanbieter-Netzwerke bedienen in erster Linie Massenware, was zu Temperaturschwankungen führt, die die Haltbarkeit verkürzen. Betriebe müssen eigene Kühlfahrzeuge betreiben, was die Kosten der letzten Meile erhöht und das Wachstumspotenzial begrenzt. Der grenzüberschreitende Handel ist aufgrund inkonsistenter Anforderungen an die lebensmittelrechtliche Dokumentation zwischen benachbarten Ländern eingeschränkt, was den Marktzugang reduziert.[3] Die Entwicklung des Marktes für vertikale Landwirtschaft erfordert eine Standardisierung der Vorschriften und Verbesserungen der Kühlketteninfrastruktur.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wachstumsmechanismus:
Hydroponik führt trotz aeroponischer InnovationHydroponik entfiel im Jahr 2025 auf 59,84 % des Marktanteils für vertikale Landwirtschaft im Nahen Osten, angetrieben durch ihre betriebliche Vorhersehbarkeit und etablierte Nährstofflösungen. Die Methode profitiert von entwickelten Lieferketten und weit verbreiteten technischen Kenntnissen, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Das Segment zieht Investitionen aufgrund kürzerer Amortisationszeiten und zuverlässiger Erträge an. Die Skalierbarkeit von Hydrokultur-Systemen spricht kommerzielle und institutionelle Akteure an, die sich auf Ernährungssicherheit konzentrieren.
Das Aeroponik-Segment wird bis 2031 voraussichtlich mit einem CAGR von 15,55 % wachsen. Seine Vernebelungstechnik verbessert die Sauerstoffaufnahme, was zu schnellerem Pflanzenwachstum und höheren Erträgen führt. Die Methode verbraucht etwa 10 % weniger Wasser als Hydroponik, was regionale Bedenken hinsichtlich der Wasserknappheit adressiert. Forschungseinrichtungen und Restaurants testen aeroponische Systeme mit wüstenadaptierten Kulturpflanzen. Aquaponik bleibt ein kleines Segment, wächst aber bei Premium-Marktverbrauchern aufgrund der Vorteile ihres Kreislaufsystems.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Struktur:
Dominanz gebäudebasierter Farmen sieht sich Containerunterbrechungen gegenüberGebäudebasierte Vertikalarmanlagen repräsentierten im Jahr 2025 69,25 % der Marktgröße für vertikale Landwirtschaft im Nahen Osten, was die Vorteile von Großbetrieben widerspiegelt. Diese Anlagen umfassen Nährstoffmischsysteme, Automatisierung und Infrastruktur für erneuerbare Energien, die konsistente Produktionskosten und effiziente Betriebsabläufe ermöglichen. Die Anlagen unterstützen zentralisierte Distribution und die Einhaltung von Lebensmittelsicherheitsvorschriften, was sie für Supermarktketten und institutionelle Kunden geeignet macht. Die Verbreitung von gebäudebasierten Farmen zeigt das Marktvertrauen in dauerhafte Infrastrukturinvestitionen.
Schiffscontainer-Vertikalfarmen wachsen mit einem CAGR von 12,76 % und bieten Flexibilität bei der Bereitstellung. Ihr modulares Design reduziert regulatorische Anforderungen und ermöglicht eine schnelle Installation in städtischen Gebieten. Hotels und Spezialeinzelhändler installieren Containereinheiten für den direkten Anbau, was Transportkosten senkt. Diese Systeme beinhalten Fernüberwachungsfunktionen und Datenanalysefunktionen, was technologieorientierte Betreiber anzieht. Die Mobilität von Containerfarmen bietet betriebliche Flexibilität in Regionen mit unsicheren Immobilienmärkten und Infrastrukturbeschränkungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Kulturpflanzenart:
Obst und Gemüse führend, während Kräuter Premium-Wachstum zeigenObst und Gemüse generierten im Jahr 2025 47,35 % des Umsatzes und festigten ihre Position als primäre Ernteartenkategorie in der vertikalen Landwirtschaft. Salat, Grünkohl und Rucola werden aufgrund ihrer schnellen Wachstumszyklen bevorzugt, die mehrere Ernten pro Jahr ermöglichen. Dieses Produktionsmuster gewährleistet eine konsistente Versorgung für Einzel- und Gastronomiekunden und schafft Marktstabilität. Das Segment bietet Betreibern vorhersehbare Einnahmequellen und effiziente Produktionsprozesse.
Kräuter und Mikrogrün verzeichnen Wachstum aufgrund höherer Preispunkte und kulinarischer Nachfrage. Diese Produkte sind bei Restaurants und Luxus-Gastgewerbebetrieben aufgrund ihrer intensiven Aromen und Frischegarantien beliebt. Der CAGR des Segments von 11,62 % bis 2031 spiegelt die steigende Nachfrage nach lokalen, rückverfolgbaren Erzeugnissen wider, die Nachhaltigkeitsanforderungen erfüllen. Der Anbau von Blumen und Zierpflanzen bietet saisonale Umsatzmöglichkeiten, insbesondere während kultureller Veranstaltungen, während die Einhaltung von Rückverfolgbarkeitsstandards regionale Exportmöglichkeiten eröffnet.
Geografische Analyse
Markt für vertikale Landwirtschaft in Saudi-Arabien
Saudi-Arabien macht im Jahr 2025 40,42 % der Marktgröße für vertikale Landwirtschaft im Nahen Osten aus und wird durch umfassende staatliche Maßnahmen unterstützt. Die Entwicklung vertikaler Farmen in Riad und Dschidda profitiert von staatlichen Subventionen für Grundstücke und Versorgungsleistungen, was eine rasche Expansion ermöglicht. Die Partnerschaften zwischen staatlich verbundenen Lebensmittelunternehmen und privaten Betreibern gewährleisten finanzielle Stabilität und gesicherte Nachfrage. Der Regulierungsrahmen, einschließlich Ressourceneffizienzzertifizierungen und landwirtschaftlicher Anreize, stärkt das Anlegervertrauen und fördert die Übernahme ausländischer Technologien im Agrartechnologiesektor des Landes.
Markt für vertikale Landwirtschaft in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate verzeichnen mit einer CAGR von 13,23 % bis 2031 die höchste Wachstumsrate, angetrieben durch Innovationspolitik und die Förderung von Start-ups. Staatliche Programme erleichtern die Integration zwischen Farmen, Technologieanbietern und Logistikzentren. Effiziente Lizenzierungs- und Einfuhrverfahren minimieren operative Hürden, während gezielte Finanzierungsinitiativen den Bedarf an Frühphasenfinanzierung decken. Der Fokus der Vereinigten Arabischen Emirate auf Nachhaltigkeit und Kreislaufwirtschaftsprinzipien, einschließlich der Kompostierung von Lebensmittelabfällen, etabliert das Land als regionalen Vorreiter in der Agrartechnologie und im urbanen Anbau.
Markt für vertikale Landwirtschaft im Nahen Osten und Afrika
Andere nahöstliche Länder weisen unterschiedliche Grade der Marktentwicklung auf. Katar implementiert intelligente Farmsysteme, die Datenanalyse mit effizienter Klimakontrolle kombinieren. Bahrain und Oman entwickeln Kapazitäten für die Landwirtschaft in kontrollierten Umgebungen und gehen dabei Logistik- und Lieferkettenherausforderungen an. Die Ausweitung von Fachwissen und Infrastruktur in den Zentren des Golfkooperationsrats wird voraussichtlich die regionale Akzeptanz durch Wissenstransfer und kollaborative Initiativen beschleunigen.
Regulatorisches Umfeld
Die Regulierung des vertikalen Landbaus im Nahen Osten wird von nationalen Lebensmittelsicherheits- und Importkontrollregimen bestimmt, wobei das Bundesgesetz der VAE zur Lebensmittelsicherheit als zentraler Compliance-Anker für pestizidfreies Blattgemüse, verpackte Salate und andere Frischprodukte dient, die in den modernen Einzelhandel und das Gastgewerbe gelangen. In den GCC-Märkten sind Lizenzierung und Genehmigung für kontrollierte Landwirtschaft zunehmend mit nationalen Ernährungssicherheitsagenden verknüpft. Behörden haben auch beschleunigte Verfahren für importierte Inputs wie Nährlösungen angewendet, wenn die Dokumentation den Nachhaltigkeits- und Sicherheitsanforderungen entspricht.
In den VAE veranstalteten das Ministry of Climate Change and Environment (MOCCAE) und die FAO im Juli 2026 den Workshop „Legislations of the Future“, um die Modernisierung der Agrarregulierung zu beschleunigen, einschließlich Mechanismen wie regulatorischer Sandkästen für Agrartechnik-Versuche. Die Verschiebung hin zu Testzonen und schnellerer Verwaltungsbearbeitung unterstützt Betreiber, die Versuche mit Anbaumethoden wie Hydrokultur und Aeroponik sowie Automatisierungseinsätze durchführen. Sie treibt die Region auch zu stärker standardisierten Compliance-Anforderungen, die Reibungsverluste im emiratenübergreifenden und grenzüberschreitenden Vertrieb verringern können.
Wettbewerbslandschaft
Pure Harvest Smart Farms Ltd., Bustanica (Emirates Crop One LLC), AeroFarms, Madar Farms und VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company) hielten im Jahr 2024 zusammen 45,9 % des Marktumsatzes. Der Markt für vertikale Landwirtschaft im Nahen Osten weist eine moderate Konzentration auf, wobei Pure Harvest Smart Farms und Bustanica als primäre Marktführer agieren. Die Einführung eines Farm-als-Dienstleistung-Modells durch Pure Harvest hat seine Marktpräsenz ausgebaut und wiederkehrende Umsatzströme etabliert, was seine Abhängigkeit von Infrastrukturprojekten verringert. Bustanica nutzt das Logistiknetzwerk seines Mutterkonzerns für eine breite Einzelhandelsdistribution und demonstriert damit die Vorteile integrierter Lieferketten.
AeroFarms AgX in Abu Dhabi fungiert als regionales Forschungs- und Entwicklungszentrum und führt Sortenversuche durch, um kommerzielle Farmbetriebe zu verbessern. iFarms strategischer Umzug in die Vereinigten Arabischen Emirate unterstreicht den starken Schutz geistigen Eigentums und das günstige Finanzierungsumfeld der Region. Crysp Farms hat eine spezialisierte Marktposition im Gastgewerbe durch Containerfarmen in Kombination mit Kochschulungsprogrammen entwickelt, was die Kundenbindung und Produktfrische verbessert.
Kleinere Betreiber stoßen auf Schwierigkeiten bei der Expansion und steigenden Betriebskosten. Dies hat zu einer erhöhten Fusions- und Übernahmeaktivität geführt, während Investoren umsatzgebundene Finanzierungsstrukturen bevorzugen. Unternehmen differenzieren sich durch energieeffiziente Systeme, automatisierte Erntetechnologien und klimaadaptierte Saatgutsorten. Blockchain-basierte Rückverfolgbarkeitssysteme gewinnen zunehmend an Akzeptanz und bieten Produktrückruffähigkeiten sowie Unterstützung für eine Premium-Positionierung bei gesundheitsbewussten Verbrauchern.
Branchenführer im Bereich vertikale Landwirtschaft im Nahen Osten
-
Pure Harvest Smart Farms Ltd.
-
Bustanica (Emirates Crop One LLC)
-
AeroFarms
-
Madar Farms
-
VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vertikale Landwirtschaft im Nahen Osten Unternehmen in diesem Bericht
- AeroFarms
- Madar Farms
- Bustanica (Emirates Crop One LLC)
- Pure Harvest Smart Farms Ltd.
- VeggiTech Hydroponic Technologies Private Limited (SNASCO Holding Company)
- Badia Farms (Gulf Islamic Investments)
- Geap Group (Oasis Greens)
- Armela Farms
- GreenFactory Emirates
- Mowreq Specialized Agriculture Co.
- iFarm Corp.
- Vertical Field Ltd.
- Emirates Hydroponics Farms
Lesen Sie die Analyse der Markt für vertikale Landwirtschaft im Nahen Osten-Unternehmen
Marktchancen und Zukunftsaussichten
Nationale Programme zur Ernährungssicherheit und Verwaltungsreformen schaffen Raum für skalierte, konforme Innenraumproduktion, die einen größeren Anteil an importiertem Frischprodukt in stark konsumierenden urbanen Korridoren ersetzen kann. In den VAE umfassen MOCCAE-verknüpfte Bemühungen das erklärte Ziel, die Lizenzierungszeiten für neue Agrartechnik-Unternehmen zu verkürzen (wie in der Berichterstattung vom Juli 2026 erwähnt). Ein regulatorisches Sandkastenmodell für Agrartechnik-Versuche unterstützt zudem Pilotprojekte, die vorübergehende Genehmigungen für neuartige Inputs, Anbauprotokolle und digitale Überwachungsplattformen benötigen.
Kommerzielle Chancen zeigen sich auch bei der Integration von Vertriebswegen und neuen Nachfragekanälen. Emirates Flight Catering erwarb die zuvor als Emirates Crop One bekannte Anlage vollständig und benannte sie im Februar 2024 in Bustanica um, wodurch der vertikale Landbau als eigenständiges Infrastrukturgut mit Anbindung an das Flugcatering und den lokalen Einzelhandelsvertrieb gestärkt wird. Die Nachfrage wird durch die anhaltende Verschiebung hin zu Direct-to-Consumer- und schnellen Lebensmittellieferpartnerschaften unterstützt, ebenso wie durch Einzelhändler, die nachverfolgbare „Zero-Mile“-Produkte fördern. Der Fokus der Betreiber auf Energieeffizienz und Automatisierung entspricht zudem den erhöhten Stromkosten und der hohen Kapitalintensität der Region.
Neueste Industrielle Entwicklungen in Markt für vertikale Landwirtschaft im Nahen Osten
- Juni 2026: Pure Harvest Smart Farms begann mit internen Tests der Heirloom-Tomatensorte Sweetloom in seinen Anlagen in den VAE im Vorfeld einer möglichen Einzelhandelslistung. Die Tests erweitern die Produktpipeline über das Kern-Blattgemüse hinaus und wenden sich Premium-Rankgewächsen aus kontrollierter Umgebung zu. Sie unterstreichen auch den Fokus der Betreiber auf Sorten- und SKU-Innovation im Wettbewerb um differenzierten Regalplatz.
- März 2025: Bustanica erweiterte seine Vertriebskanäle durch eine Partnerschaft mit Careem Groceries, die die Direct-to-Consumer-Lieferung von Blattgemüse in Dubai und Abu Dhabi ermöglicht. Die Erweiterung stärkt den Last-Mile-Zugang für vertikal angebaute Produkte und verringert die Abhängigkeit von der Platzierung im stationären Einzelhandel. Sie erhöht auch die Nachfragetransparenz und die Bestellhäufigkeit, was die Erntplanung in kapitalintensiven Innenraumfarmen optimieren kann.
- Februar 2024: Emirates Flight Catering vollzog die 100%ige Übernahme der zuvor als Emirates Crop One bekannten Vertical-Farming-Einheit und benannte die Anlage in Bustanica um. Das vollständige Eigentum stärkt die Integration zwischen Vertical-Farming-Produktion, Nachfrage aus dem Flugcatering und breiterem lokalem Vertrieb. Die Konsolidierung stärkt zudem Skaleneffekte bei Beschaffung, Logistik und Markenbildung für lokal angebaute Produkte.
Markt für vertikale Landwirtschaft im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsatz, der aus dem Betrieb vertikaler Farmen im Nahen Osten generiert wird, wo Kulturpflanzen in gestapelten Schichten unter kontrollierten Bedingungen mit bodenlosen Anbaumethoden und künstlicher Beleuchtung angebaut werden, wobei der Wert am Farmtor erfasst wird.
Ausschlüsse aus dem Umfang: Freilandanbau, konventionelle Gewächshäuser, die nicht vertikal gestapelt sind, sowie nachgelagerte Einzelhandels- und Gastronomiegewinne sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Wachstumsmechanismus
- Aeroponik
- Hydroponik
- Aquaponik
- Nach Struktur
- Gebäudebasierte Vertikalfarmen
- Schiffscontainer-Vertikalfarmen
- Nach Ernteart
- Obst und Gemüse
- Kräuter und Mikrogrün
- Blumen und Zierpflanzen
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Katar
- Kuwait
- Oman
- Bahrain
- Jordanien
- Übrige Länder des Nahen Ostens
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird verwendet, um die Ausgangsstruktur des Modells aufzubauen und Annahmen an reale Signale zu knüpfen, die später erneut überprüft werden können. Wir beziehen in der Regel Makro- und Lebensmittelsystemindikatoren aus öffentlichen Quellen wie FAOSTAT, Weltbankdaten, UN-Comtrade-Handelsstatistiken sowie nationalen Statistikämtern und Landwirtschaftsministerien der wichtigsten Länder im Nahen Osten.
Wir prüfen auch Richtlinien- und Programmdokumente, die die lokale Produktionswirtschaft beeinflussen, sowie Energie- und Wasserkontext, der Betriebsentscheidungen verändern kann. Dazu gehören IEA-Veröffentlichungen, IRENA-Materialien und staatliche Ernährungssicherheitsstrategien. Darüber hinaus prüfen wir Unternehmensunterlagen, Investorenpräsentationen, seriöse Pressemitteilungen und Patentdatenbanken sowie, wo relevant, eine Import- und Export-Sendungsdatenbank auf Sendungsebene, um Gerätebeschaffungsmuster und den Zeitpunkt neuer Farmbauten zu validieren. Diese Quellen sind nicht erschöpfend, und viele andere öffentliche Dokumente und Datensätze wurden ebenfalls herangezogen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu validieren, was tatsächlich in der Region gebaut und betrieben wird, und um Projektaktivitäten in realistische Auslastungs- und Umsatzergebnisse zu übersetzen. Wir sprechen mit Anbauern und Farmbetreibern, Betriebsmittel- und Ausrüstungsstakeholdern, Spezialisten für Landwirtschaft in kontrollierten Umgebungen sowie Käufern wie Beschaffungsteams aus Einzelhandel und Gastronomie, die wichtige Nachfragezentren im gesamten Nahen Osten abdecken, damit das Modell lokale Bedingungen widerspiegelt.
Diese Gespräche helfen, Lücken bei Kulturpflanzenmix-Prioritäten, Ertragserwartungen, Strom- und Kühlungsauswirkungen sowie praktischen Hochlaufzeitplänen zu schließen. Die Annahmen werden dann vor der endgültigen Freigabe angepasst.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 21 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Akteure: 22 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der regionale Nachfragepool für lokal produziertes Blattgemüse und Kräuter rekonstruiert und dann durch die Durchdringung der vertikalen Landwirtschaft, Farmzulassungspipelines und realistische Kapazitätsauslastung gefiltert wird. Sobald diese Sichtweise gebildet ist, wird sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. das Zusammenführen einer Stichprobe von Betriebsstandorten, die Anwendung typischer Ertragsbereiche auf bekannte Anbauflächen und die Gegenprüfung des impliziten Umsatzes anhand von Stichprobenpreisen und Kulturpflanzenzyklen.
Zu den wichtigsten Eingaben, die die Zahlen prägen, gehören angekündigte und in Betrieb genommene Anlagenzahlen, effektive Anbaufläche und Stapelintensität, Kulturpflanzenzyklus-Länge, Ertrag pro Quadratmeter unter kontrollierten Bedingungen und durchschnittliche realisierte Verkaufspreise nach Kulturpflanzenart. Wir verfolgen auch Strom- und Kühlungskostendruck-Signale, da diese oft beeinflussen, wie schnell Farmen ihre Produktion skalieren, insbesondere in den Spitzensommermonaten. Wenn ein Projekt keine Details offenlegt, werden Lücken durch Szenarioklammern auf der Grundlage vergleichbarer Standorte in ähnlichen Klimazonen behandelt und dann durch Expertenfeedback verfeinert.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Expansionspläne, politische Unterstützung und betriebliche Einschränkungen als klare Fälle und nicht als eine einzige aggressive Linie ausgedrückt werden können. Die Vorausschau ist in der Zeitplanung des Anlagenbaus, den Hochlaufkurven und der erwarteten Stabilität des Kulturpflanzenmix verankert und wird dann mit alternativen Annahmen zur Auslastung und Preisentwicklung einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass die Endtotale nicht auf einem einzigen Datenstrom beruhen. Wir vergleichen Modellausgaben mit praktischen Prüfungen wie impliziert produzierten Kilogramm, Konsistenz mit Importabhängigkeitstrends und ob Umsätze auf Farmebene mit typischen Kulturpflanzenökonomien übereinstimmen, die von Betreibern berichtet werden.
Varianzprüfungen werden auf Länderebene durchgeführt und dann auf die regionale Gesamtsumme hochgerechnet. Danach werden Anomalien in einem zweiten Analysten-Durchgang vor der Freigabe überprüft. Wenn eine wesentliche Abweichung auftritt, nimmt das Team erneut Kontakt zu den Quellen auf, um die Annahme, die die Abweichung verursacht, erneut zu überprüfen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn große Anlagenankündigungen, politische Änderungen oder Energiepreisschocks den kurzfristigen Ausblick wesentlich verändern, und eine abschließende Überprüfung vor der Lieferung wird abgeschlossen, damit die Kunden die neueste aktualisierte Sichtweise erhalten.
Schätzung des Marktes für vertikale Landwirtschaft im Nahen Osten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für die vertikale Landwirtschaft im Nahen Osten können weit auseinanderliegen, da die zugrunde liegende Abgrenzung nicht immer dieselbe ist, selbst wenn der Marktname identisch klingt. Unterschiede entstehen in der Regel dadurch, ob Werte am Farmtor oder als breitere Gesamtsumme für Landwirtschaft in kontrollierten Umgebungen gezählt werden, und davon, wie schnell neue Anlagen eine stabile Produktion erreichen sollen.
Durch die Verfolgung von Anlagenzulassungszeitplänen, Auslastungshochlaufkurven und realisierten Preisen auf Kulturpflanzenebene hält Mordor Intelligence das Modell an Betriebsfarmen und angekündigten Projekten fest, anstatt angrenzende Gewächshauseinnahmen oder reine Ausrüstungsausgaben einzumischen. Die Abweichung wächst auch, wenn einige Quellen aggressive Ausbauszenarien verwenden, globale Durchschnittspreise auf die Region anwenden oder Währungszeitpunkt und Inflationsannahmen nicht auf dieselbe Weise aktualisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 421,00 Millionen USD (2025) | |
| Regionale Beratungsgesellschaft A | 320,00 Millionen USD (2024) | Verwendet ein früheres Basisjahr und scheint sich stärker auf den angekündigten Projektwert zu stützen, ohne vollständig für Hochlauf, Auslastung und Farmtor-Umsatzerfassung über Länder hinweg zu normalisieren. |
| Fachzeitschrift B | 862,00 Millionen USD (2030) | Präsentiert eine Vorjahreszahl, die wahrscheinlich eine schnellere Skalierung und höhere realisierte Preise annimmt, und der Umfang kann breitere Innenlandwirtschaftsaktivitäten einmischen, anstatt die gestapelte vertikale Produktion zu isolieren. |
Die Tabelle zeigt, dass die meisten Abweichungen durch Zeitpunkt und das, was als Marktwert gezählt wird, erklärt werden. Wenn der Umfang auf den Farmtor-Umsatz aus vertikalen Farmen beschränkt wird und Hochlauf und Auslastung konsistent angewendet werden, bleibt die Marktgesamtsumme auf klare Betriebseingaben zurückführbar, die erneut überprüft werden können, wenn neue Anlagen in Betrieb gehen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für vertikale Landwirtschaft im Nahen Osten?
Der Markt beläuft sich im Jahr 2026 auf USD 484,66 Millionen und wird voraussichtlich bis 2031 USD 981,65 Millionen erreichen.
Welche Anbaumethode hält den größten Anteil?
Hydroponik führt mit einem Anteil von 59,84 % im Jahr 2025 aufgrund seiner betrieblichen Zuverlässigkeit und ausgereiften Lieferketten.
Welches Land verzeichnet das schnellste Wachstum?
Die Vereinigten Arabischen Emirate verzeichnen bis 2031 den höchsten CAGR von 13,23 %, angetrieben durch Innovationspolitiken und Start-up-Förderung.
Wie viel Wasser können Vertikalfarmen im Vergleich zum Freilandanbau einsparen?
Moderne vertikale Farmen in der Region berichten von 95 % Wassereinsparungen durch den Einsatz geschlossener hydroponer und aeroponer Systeme.