
Größe und Marktanteil des Mammographie-Markts im Nahen Osten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 89.35 Millionen US-Dollar |
| Marktgröße (2027) | 95.89 Millionen US-Dollar |
| Marktgröße (2032) | 136.52 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.32 % |
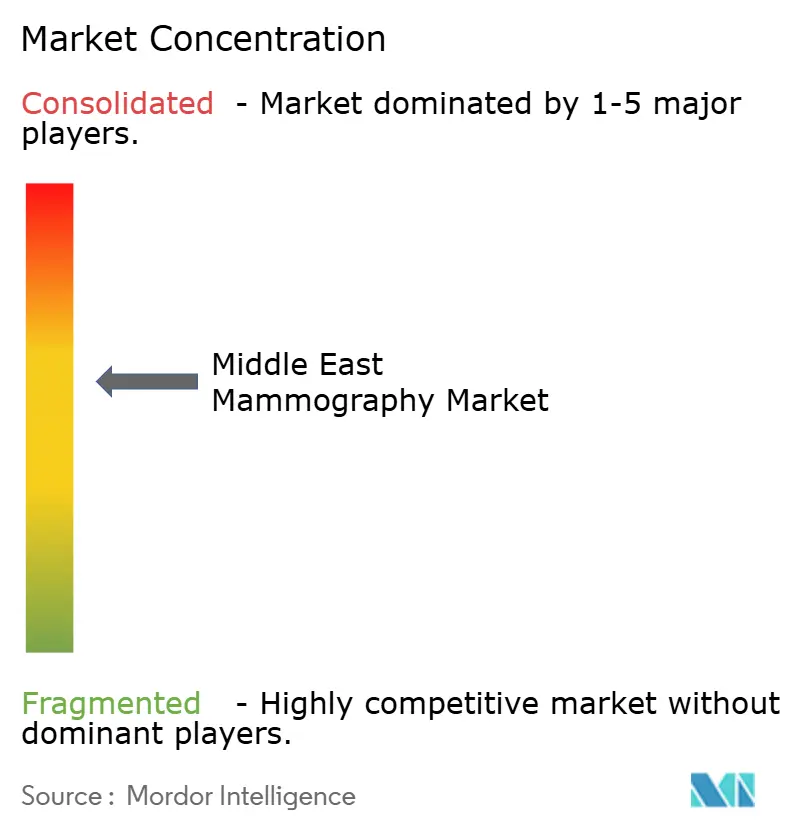
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mammographie-Markts im Nahen Osten von Mordor Intelligence
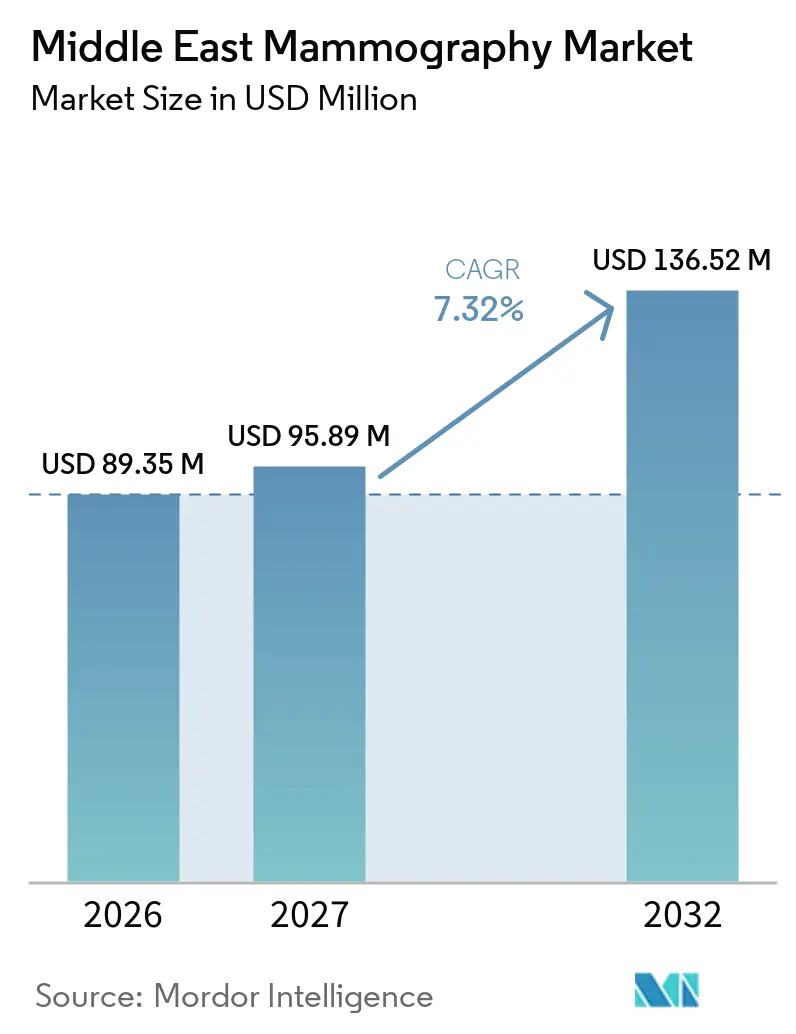
Die Größe des Mammographie-Markts im Nahen Osten wurde im Jahr 2026 auf 89,35 Millionen USD geschätzt und soll von 95,89 Millionen USD im Jahr 2027 auf 136,52 Millionen USD bis 2032 wachsen, bei einem CAGR von 7,32 % während des Prognosezeitraums (2027–2032).
Ein jüngeres Medianalter bei der Brustkrebsdiagnose, ausgeweitete staatliche Screening-Mandate und die rasche Verbreitung von KI-gestützter digitaler Brusttomosynthese konvergieren, um die Nachfrage trotz Vorsicht bei Investitionsbudgets in Teilen Ägyptens und der Türkei stabil zu halten. Drei Trends dominieren: (1) mehrjährige Geräteaustauschzyklen in Tertiärkrankenhäusern in Saudi-Arabien und den Vereinigten Arabischen Emiraten, die Premium-3-D-Plattformen mit offenen APIs begünstigen, (2) ausgeweitete öffentliche Ausschreibungen für Vollfeld-Digitalmammographie-Systeme, die Kosten und Durchsatz ausbalancieren, und (3) Investitionen des Privatsektors in CAD- und KI-Workstations, die kürzere Lesezeiten und niedrigere Rückrufquoten versprechen. Der Wettbewerbsdruck steigt, da chinesische Anbieter die Listenpreise um 30–40 % unterbieten und etablierte Anbieter dazu zwingen, ihren Marktanteil durch mehrjährige Serviceverträge und gebündelte Software-Abonnements zu verteidigen.
Wichtigste Erkenntnisse des Berichts
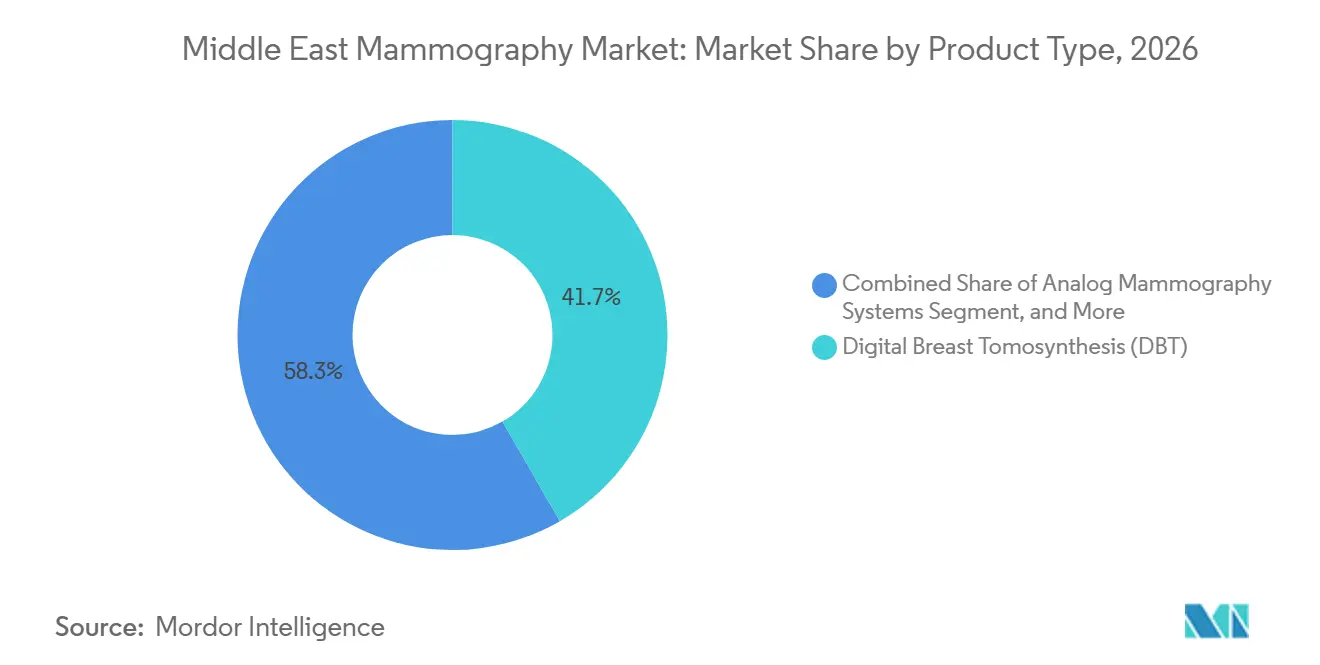
- Nach Produkttyp führte die digitale Brusttomosynthese mit einem Anteil von 41,67 % am Mammographie-Markt im Nahen Osten im Jahr 2026, während die Vollfeld-Digitalmammographie bis 2032 den schnellsten CAGR von 8,06 % verzeichnen soll.
- Nach Technologie entfiel auf die digitale 3-D-Tomosynthese ein Umsatzanteil von 46,21 % im Jahr 2026, während die CAD- und KI-gestützte Mammographie bis 2032 voraussichtlich mit einem CAGR von 9,63 % expandieren wird.
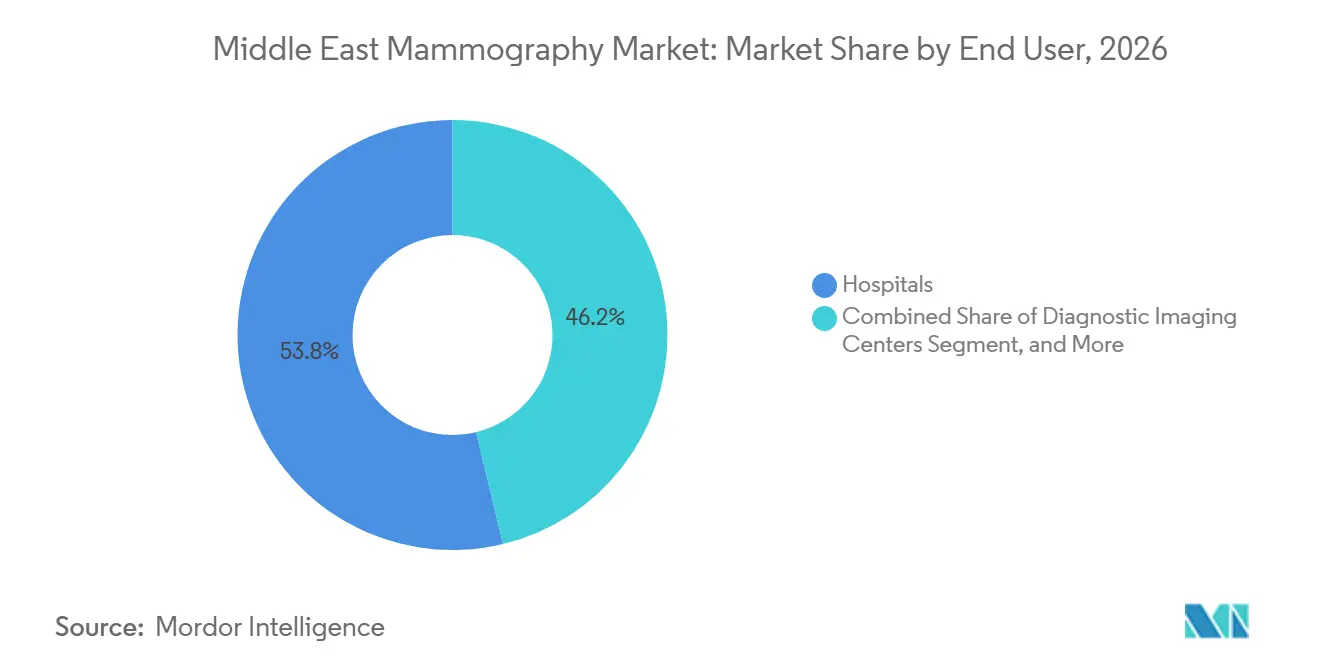
- Nach Endnutzer entfielen auf Krankenhäuser 53,78 % des Umsatzes im Jahr 2026; Brustzentren verzeichnen bis 2032 einen CAGR von 8,76 %.
- Nach Geografie entfiel auf Saudi-Arabien ein Anteil von 29,03 % am Umsatz 2026, während die Vereinigten Arabischen Emirate bis 2027–2032 den höchsten CAGR von 9,41 % verzeichnen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum Mammographie-Markt im Nahen Osten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz von Brustkrebs im Nahen Osten | +1.8% | GCC-Kernregion, Ägypten, Türkei | Langfristig (≥ 4 Jahre) |
| Ausweitung staatlich finanzierter Screening-Programme | +1.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Kuwait, Bahrain | Mittelfristig (2–4 Jahre) |
| Rasche Einführung digitaler Brusttomosynthese-Systeme | +1.3% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Mittelfristig (2–4 Jahre) |
| Wachsender Medizintourismus für onkologische Diagnostik | +0.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Türkei | Kurzfristig (≤ 2 Jahre) |
| Anstieg KI-gestützter Lesezentren im Privatsektor | +0.7% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| GCC-weite KI-Teleradiologie-Erstattungspiloten | +0.5% | GCC-Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Brustkrebs im Nahen Osten
Brustkrebs ist mittlerweile die häufigste bösartige Erkrankung bei Frauen in der Region, und ein medianes Diagnosealter von 48–51 Jahren verkürzt das Screening-Fenster, was die dringende Nachfrage nach hochempfindlichen Bildgebungsplattformen antreibt.[1] Die Fallzahlen in Ägypten stiegen zwischen 2024 und 2025 um 12 %, was eine Aufstockung der onkologischen Kapazitäten um 1,8 Milliarden USD auslöste und die Gerätebeschaffung beschleunigte. Regierungen schreiben nun ein zweijährliches Screening ab dem Alter von 40 Jahren vor, was digitale Brusttomosynthese-Systeme begünstigt, die kleine Läsionen in dichtem Gewebe erkennen, die auf herkömmlichen analogen Geräten unsichtbar sind. Der epidemiologische Wandel verankert die langfristige Nachfrage für den Mammographie-Markt im Nahen Osten.
Ausweitung staatlich finanzierter Screening-Programme
Saudi-Arabien strebt an, bis 2032 eine Screening-Abdeckung von 70 % zu erreichen, und hat mobile Einheiten in abgelegenen Provinzen eingesetzt, um Frauen zu erreichen, denen bisher der Zugang fehlte. Die VAE integrierten KI-gestützte tragbare Systeme in Schulgesundheitschecks, reduzierten die diagnostischen Wartezeiten auf einen einzigen Tag und demonstrierten ein kosteneffektives opportunistisches Screening.[2] Katars Partnerschaft mit Lunit zeigt, wie die Integration von KI auf der Primärversorgungsebene die Sensitivität und den Durchsatz verbessert. Zusammen erweitern diese Programme den Marktfußabdruck der Mammographie im Nahen Osten und stützen die Anbieter-Pipelines.
Rasche Einführung digitaler Brusttomosynthese-Systeme
Die digitale Brusttomosynthese machte 41,67 % des Produktumsatzes 2026 aus, da Einrichtungen die 3-D-Bildgebung bevorzugten, die die Rückrufquoten bei Patientinnen mit dichtem Brustgewebe senkt. Hologics 3Dimensions mit Genius AI, das 2025 erstmals in den VAE installiert wurde, beansprucht eine bis zu 65 % höhere Erkennung invasiver Karzinome und setzt damit einen neuen Maßstab für Premium-Plattformen. Siemens und Fujifilm betonen gleichermaßen Workflow-Automatisierung und Dosisoptimierung – Eigenschaften, die von Administratoren geschätzt werden, die mit Technikermangel konfrontiert sind. Hohe Investitionsausgaben bleiben bestehen, doch der Vorteil von Pay-per-Scan-Leasing und Medizintourismus motiviert die Einführung im gesamten Mammographie-Markt im Nahen Osten.
Wachsender Medizintourismus für onkologische Diagnostik
Dubai und Abu Dhabi zogen 2024 mehr als 600.000 Medizintouristen an, wobei die onkologische Diagnostik an Bedeutung gewann, da Krankenhäuser KI-gestützte Tagesbefundung bewerben. Saudi-Arabiens Vision 2030 strebt jährlich 1 Million Medizintouristen an und katalysiert Joint Ventures, die Mammographie mit Gentests und MRT-Nachsorge bündeln. Die Türkei nutzt wettbewerbsfähige Preise und geografische Nähe zu Zentralasien und weitet damit die regionalen Überweisungsströme weiter aus. Die grenzüberschreitende Nachfrage verpflichtet Krankenhäuser, modernste Geräte vorzuhalten, was die Hardware-Austauschzyklen im Mammographie-Markt im Nahen Osten stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Mammographie-Geräte | -1.2% | Ägypten, Türkei, Oman, Bahrain | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Radiologen und Technikern | -0.9% | Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait | Langfristig (≥ 4 Jahre) |
| Kulturelle Barrieren, die die Screening-Inanspruchnahme verringern | -0.7% | Kuwait, Saudi-Arabien, ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Lieferkettenrisiken für Flachbilddetektoren | -0.4% | Global, akut in Ägypten und der Türkei | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche Mammographie-Geräte
Premium-3-D-Systeme haben Preisschilder von 215.000–275.000 USD und jährliche Servicegebühren von bis zu 45.000 USD – Kosten, die viele öffentliche Krankenhäuser nicht aufbringen können. Ägyptens 25-prozentige Erhöhung des Gesundheitsbudgets priorisiert den Ausbau von Gebäuden gegenüber Geräteaufrüstungen und hält die Nachfrage nach zweidimensionalen Geräten bei 55.000–75.000 USD pro Einheit aufrecht. Selbst in den Golfstaaten schränkt die Verlagerung von Ressourcen hin zu Software-Abonnements und Teleradiologie den Spielraum für Hardware-Investitionsausgaben ein und bremst die Beschleunigung des Mammographie-Markts im Nahen Osten.
Mangel an ausgebildeten Radiologen und Technikern
Die WHO prognostiziert eine regionale Lücke bei Gesundheitsfachkräften von 2,1 Millionen bis 2030, wobei die Brustradiologe zu den seltensten Fachgebieten zählt.[3] Saudi-Arabien beschäftigt weniger als 300 spezialisierte Brustradiologen, was für seine Screening-Ziele unzureichend ist. Die Abhängigkeit von Expatriate-Personal erhöht die Fluktuation und senkt die Auslastungsraten, was das Wachstum im Mammographie-Markt im Nahen Osten hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Tomosynthese führt, digitale Vollfeld-Mammographie als Beschleuniger
Die digitale Brusttomosynthese erzielte 41,67 % des Umsatzes 2026, da Tertiärkrankenhäuser auf 3-D-Bildgebung umrüsteten, um Rückrufquoten zu senken und Medizintouristen anzuziehen. Die Vollfeld-Digitalmammographie soll bis 2032 den schnellsten CAGR von 8,06 % verzeichnen, angetrieben durch öffentliche Ausschreibungen in Ägypten, der Türkei und aufstrebenden GCC-Märkten, die niedrigere Investitionskosten und bewährten Durchsatz anstreben. Analogsysteme bestehen in ländlichen Kliniken fort, nehmen jedoch stetig ab, da sich digitale Archivierungs- und Bildarchivierungsmandate ausbreiten. Die Größe des Mammographie-Markts im Nahen Osten für die Vollfeld-Digitalmammographie wird voraussichtlich parallel zum Aufbau von 58 Krankenhäusern in Ägypten steigen, was eine budgetausgewogene Adoptionskurve unterstreicht.

Nach Technologie: KI-Plattformen überholen veraltete Modalitäten
Die dreidimensionale Tomosynthese behielt 46,21 % des Technologieumsatzes 2026, doch CAD- und KI-gestützte Mammographie wird bis 2032 den höchsten CAGR von 9,63 % verzeichnen, da private Netzwerke schnellere Diagnostik monetarisieren. Krankenhäuser verlassen sich weiterhin auf zweidimensionale digitale Einheiten für das Massenscreening; sobald jedoch KI-Erstattungscodes eingeführt werden, werden Systeme mit herstellerneutraler Integration im gesamten Mammographie-Markt im Nahen Osten Premium-Bewertungen erzielen. Die Mammographie-Branche im Nahen Osten schwenkt damit auf softwarezentrierte Wertpools um, auch wenn Hardware-Aktualisierungen parallel fortgesetzt werden.
Nach Endnutzer: Brustzentren gewinnen Marktanteile
Krankenhäuser machten 53,78 % des Umsatzes 2026 aus, doch Brustzentren werden mit einem CAGR von 8,76 % expandieren, da Patientinnen spezialisierte Umgebungen bevorzugen, die genetische Beratung, MRT und Biopsie am selben Tag anbieten. Diagnostische Bildgebungszentren und mobile Einheiten schließen Versorgungslücken, insbesondere für selbstzahlende Expatriates und ländliche Bevölkerungsgruppen – kämpfen jedoch mit geringen Margen und Lieferkettenrisiken. Der Mammographie-Markt im Nahen Osten für Brustzentren soll am schnellsten wachsen und dabei von Private-Equity-Finanzierung und KI-gestützten Patientenerlebnissen profitieren.
Geografische Analyse
Saudi-Arabien erzielte 29,03 % des Umsatzes 2026, gestützt auf eine Bevölkerung von 36 Millionen und ein staatliches Programm, das bis 2032 eine Screening-Abdeckung von 70 % anstrebt. Der im Königreich konzentrierte Marktanteil des Mammographie-Markts im Nahen Osten profitiert von Ausschreibungen, die inländische Service-Hubs innerhalb von 48 Stunden vorschreiben und damit multinationale Unternehmen mit regionaler Logistik begünstigen.
Die Vereinigten Arabischen Emirate sollen bis 2032 einen CAGR von 9,41 % verzeichnen, gestützt durch KI-gestützte Workflows, die die Bearbeitungszeit von 19 Tagen auf 1 Tag verkürzen, sowie durch Medizintourismus-Zuflüsse, die eine Brustbildgebung am selben Tag suchen.
Katar, Kuwait, Oman und Bahrain bilden zusammen ein kleineres, aber strategisch bedeutsames Cluster. Katars KI-Pilotprojekte zielen auf 30 % schnellere Auswertungen ab; Kuwait kämpft mit geringer Akzeptanz, während Bahrain veraltete Geräte aufrüstet, um die Genauigkeit der Erkennung bei dichtem Brustgewebe im Mammographie-Markt im Nahen Osten zu verbessern. Ägyptens Budgetsprung von 25 % und der Medizintourismus-Gewinn der Türkei runden eine Region ab, in der politisches Engagement, Devisenvolatilität und Tourismus-Pipelines die Beschaffungszyklen prägen.
Regulatorisches Umfeld
Die Regulierung von Mammographiesystemen im Nahen Osten kombiniert die Marktzulassung von Medizinprodukten mit Strahlenschutz- und Einrichtungsvorschriften und schafft damit einen mehrbehördlichen Pfad, der die Zeitpläne für Neuinstallationen und Upgrades beeinflusst. In Saudi-Arabien verlangt die SFDA eine Marktzulassung über ihr Registrierungssystem, und in den VAE übernimmt MOHAP die Registrierung medizinischer Geräte, während die Kontrolle ionisierender Strahlung von der FANR durchgesetzt wird.
Wettbewerbslandschaft
Der Mammographie-Markt im Nahen Osten beherbergt multinationale Unternehmen wie Hologic, GE HealthCare, Siemens Healthineers, Fujifilm und Philips, die ihre installierten Basen durch langfristige Serviceverträge und KI-Abonnements verteidigen, während günstigere chinesische Systeme die Hardware-Margen erodieren. Die Übernahme von Hologic durch Blackstone und TPG für 18,3 Milliarden USD im Jahr 2025 signalisiert wachsendes Private-Equity-Vertrauen in KI-gestärkte Brustbildgebung. Siemens' Absichtserklärung mit dem ägyptischen Gesundheitsministerium bündelt Hardware, Schulung und Teleradiologie in einem ergebnisorientierten Vergütungsmodell und spiegelt eine Verlagerung von transaktionalen Verkäufen hin zu Lebenszykluspartnerschaften wider. Chinesische Marktteilnehmer nutzen Listenpreisrabatte von 30–40 %, kämpfen jedoch mit der Einhaltung von ISO 13485 und Datenlokalisierungsvorschriften – Hürden, die Abu Dhabis Standard von 2024 nun kodifiziert hat. KI-native Unternehmen wie Lunit verfolgen das Software-als-Dienstleistung-Modell, umgehen Hardware vollständig und schöpfen Wert aus der Algorithmuslizenzierung im gesamten Mammographie-Markt im Nahen Osten.
Marktführer der Mammographie-Branche im Nahen Osten
-
Hologic Inc.
-
Fujifilm Holdings Corporation
-
Planmed Oy
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Organisierte, bevölkerungsweite Screening-Programme treiben weiterhin die Nachfrage nach Hochdurchsatz-Bildgebung und standardisierten QC-Workflows an. In Jordanien hat das Gesundheitsministerium eine landesweite Screening-Initiative gestartet, die den Zugang zu Mammographie-Leistungen erweitert und die Bereitschaft der Infrastruktur sowie zentralisierter Auswertungs-Workflows prüft. In Saudi-Arabien erhöhen nationale Screening-Ziele sowie die Qualitätssicherungs- und Dosisdaten-Anforderungen der SFDA den Wert von Systemen, die strukturierte QC, Berichterstattung und Lifecycle-Serviceverträge unterstützen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Jordaniens Gesundheitsministerium startete eine Initiative zur Ausweitung der Brustkrebs-Screening-Leistungen auf 334.000 Frauen. Der Umfang des Programms erhöht kurzfristig den Bedarf an standardisierter Hochdurchsatz-Mammographiekapazität und stärkt das Argument für mobile Screening-Einheiten und zentralisierte Auswertungs-Workflows bei öffentlichen Anbietern.
- März 2025: Hologic erweiterte seinen Rahmenvertrag mit dem saudi-arabischen Gesundheitsministerium zur Lieferung von KI-gestützter Bildgebung in Primärversorgungszentren, unterstützt durch Technologenschulung und Teleradiologie-Infrastruktur. Der Schritt bringt die Beschaffung in Einklang mit der Screening-Ausweitung im Rahmen von Vision 2030 und hilft, die Verteidigungsfähigkeit der installierten Basis zu erhalten, da neue Zentren in Betrieb gehen.
- Januar 2024: Fujifilm Middle East ging eine Partnerschaft mit AlMana Group of Hospitals ein, um KI-gestützte Diagnose- und Gesundheitslösungen zu implementieren, angekündigt im Rahmen der Arab Health-Konferenz in Dubai. Die Zusammenarbeit stärkt regionale Krankenhausnetzwerke als Vertriebskanäle für KI-gestützte Bildgebungs-Workflows und kann die Einführung integrierter digitaler Mammographieplattformen innerhalb großer Anbieternetzwerke beschleunigen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die Erlöse aus Mammographie-Systemen und zugehörigen Upgrades, die für Brust-Screening und diagnostische Bildgebung im gesamten Nahen Osten eingesetzt werden, da diese Produkte an Krankenhäuser, Bildgebungszentren und ähnliche Versorgungseinrichtungen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen breitere Brust-Bildgebungsmodalitäten aus, die keine Mammographie sind (wie Ultraschall oder MRT), sowie allgemeine radiologische Verbrauchsmaterialien, die nicht ausschließlich für die Mammographie bestimmt sind.
Segmentierungsübersicht
- Nach Produkttyp
- Analoge Mammographie-Systeme
- Digitale Vollfeld-Mammographie
- Digitale Brusttomosynthese
- Nach Technologie
- 2-D-Digitalmammographie
- 3-D-Digitaltomosynthese
- CAD und KI-gestützte Mammographie
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Brustzentren
- Mobile Screening-Einheiten
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Oman
- Bahrain
- Türkei
- Israel
- Ägypten
- Übriger Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis zu etablieren und das Modell an beobachtbaren Signalen für die Region auszurichten. Wir haben öffentliche Gesundheitsstatistiken und Krebsscreening-Referenzen ausgewertet und diese dann mit Handelsströmen für Medizinprodukte und makroökonomischen Gesundheitsausgabenmustern abgeglichen, um Nachfragerichtung und Erschwinglichkeit zu verstehen.
Zu den gängigen Quellen gehörten nicht kostenpflichtige Veröffentlichungen wie Krebs- und Gesundheitssystemindikatoren der Weltgesundheitsorganisation, Inzidenz- und Mortalitätstabellen der Internationalen Agentur für Krebsforschung (GLOBOCAN), Bevölkerungs- und Gesundheitsausgabenreihen der Weltbank, UN-Comtrade-Import- und Exportdaten für relevante Gerätekategorien sowie Portale der Gesundheitsministerien und Aktualisierungen nationaler Screening-Programme in wichtigen Ländern des Nahen Ostens. Jahresberichte von Unternehmen, Investorenpräsentationen, behördliche Mitteilungen und seriöse Presseberichterstattung halfen dabei, den Einführungszeitplan für 2D-, 3D-Tomosynthese- und CAD- oder KI-gestützte Upgrades zu validieren. Wir nutzten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente und handelsbasierte Versandprüfungen, wo öffentliche Reihen zusätzlicher Klärung bedurften. Die hier aufgeführten Quellen sind nur illustrativ; es wurden auch andere öffentliche Dokumente und Datensätze für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um Annahmen zu überprüfen, die Desk Research nicht vollständig bestätigen kann, insbesondere in Bezug auf Austauschzyklen, Beschaffungspräferenzen und die praktische Aufteilung zwischen 2D-Digital- und 3D-Tomosynthese im täglichen Betrieb. Wir sprachen mit einer Mischung aus Gerätevertreibern, Betreibern von Bildgebungszentren, Beschaffungs- und Radiologieverantwortlichen in Krankenhäusern sowie Servicepartnern im gesamten Nahen Osten und nutzten deren Beiträge, um das Adoptions-Tempo und die Preisentwicklung anzupassen, bevor das Modell finalisiert wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Vorstandsebene (CXOs): 13 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion, die die Erweiterung der installierten Basis und den Ersatzbedarf mit dem länderspezifischen Screening-Momentum und der Bildgebungskapazität verknüpft und diese Volumina dann mithilfe realistischer Preisleitern nach Technologie in Werte umrechnet. Nach dem Aufbau des Nachfragepools wurde das Marktgesamt ermittelt, indem die Länderanteile an die Beschaffungsrealität angepasst und mit Importsignalen abgeglichen wurden.
Zu den wichtigsten Modelleingaben gehörten Brustkrebsinzidenz und Proxys für das Screening-Bewusstsein, Wachstum der Zielalterskohorten, Anzahl und Expansionstempo diagnostischer Bildgebungszentren und radiologischer Krankenhausabteilungen, der Adoptionsmix von 2D gegenüber 3D (einschließlich CAD- und KI-gestützter Attach-Raten), typische Austauschzyklen für Mammographie-Systeme sowie die Entwicklung der durchschnittlichen Verkaufspreise, die durch Ausschreibungen und Serviceabdeckung beeinflusst wird. Bottom-up-Näherungen wurden selektiv angewendet, beispielsweise Kanalprüfungen bei Distributoren, zeitlich abgestimmte Stichproben der durchschnittlichen Verkaufspreise in Übereinstimmung mit Geräteinstallationen sowie Konsistenzprüfungen anhand von Handelsströmen für relevante Gerätekategorien. Wo Abdeckungslücken für kleinere Länder bestanden, wurden Durchdringungs- und Nutzungsannahmen aus ähnlichen Gesundheitssystemprofilen interpoliert und dann durch Folgegespräche erneut überprüft.
Für die Prognose haben wir eine Szenarioanalyse angewendet, da Screening-Programme, Ausschreibungszeitpläne und Erstattungsänderungen von Jahr zu Jahr variieren können; anschließend wurde eine einfache regressionsartige Sensitivitätsanalyse für Variablen wie das Wachstum der Zielkohorte und den Technologiemix verwendet, um den Prognosepfad konsistent zu halten. Annahmen wurden erst nach Bestätigung durch mehrere Befragtentypen finalisiert, sodass die Prognose mit den gesammelten Belegen nachvollziehbar und reproduzierbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellausgabe mit unabhängigen Signalen, darunter Importrichtungen, bekannte Krankenhauserweiterungspläne und der erwartete Technologiewechsel von 2D-Digital zu 3D-Tomosynthese in der Region. Ausreißer wurden markiert, wenn Länderwerte eine unrealistische Geräteintensität oder Preisgestaltung implizierten, und anschließend wurden die Treiberannahmen so lange überprüft, bis die Abweichung erklärbar war.
Vor der Freigabe wird ein mehrstufiger Überprüfungsprozess durchgeführt, bei dem Annahmen, Berechnungen und narrative Logik von einem weiteren Analysten geprüft und bei Bedarf korrigiert werden. Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa wichtige Ausschreibungsvergaben, politische Änderungen beim Screening oder Versorgungsunterbrechungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste, mit derselben Modelllogik konsistente Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Mammographie-Markt im Nahen Osten mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den Mammographie-Bereich im Nahen Osten stimmen häufig nicht überein, da die erfassten Elemente und die Zeitannahmen nicht identisch sind. Unterschiede zeigen sich in der Regel darin, was als Mammographie-Umsatz behandelt wird, welche Länder unter dem Regionslabel zusammengefasst werden und ob die Schätzung Beschaffungszyklen oder einer gleichmäßigeren Wachstumskurve folgt.
Die Hauptlücke ergibt sich aus der Ausweitung des Umfangs auf angrenzende Brust-Bildgebung und breitere Serviceumsätze, wobei Mordor Intelligence ausschließlich Mammographie-Systeme und mammographiespezifische Technologie-Upgrades (einschließlich 2D, 3D-Tomosynthese und CAD- oder KI-gestützte Mammographie) in den aufgeführten Ländern des Nahen Ostens zählt, anstatt nicht-mammographische Bildgebung, allgemeine radiologische Dienstleistungen oder breitere MEA-Gesamtwerte einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 88,92 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 0,45 Milliarden USD (2024) | Verwendet eine breitere Ausgabenperspektive, die Mammographie offenbar mit breiterer Brust-Bildgebung und verwandten Dienstleistungen vermischt, und basiert auf einem anderen Basisjahr, was den vergleichbaren geräteexklusiven Wert überschätzen kann. |
| Branchenpublikation B | 0,46 Milliarden USD (2024) | Umfasst einen breiteren Produktkorb und einen weiteren Anwendungsrahmen (zum Beispiel Film-Screen und zusätzliche Überwachungs- oder Serviceelemente) und geht von einer gleichmäßigeren Nachfragekurve aus, die möglicherweise nicht die ausschreibungsgesteuerten Beschaffungszyklen in der Region widerspiegelt. |
Die Streuung der Werte spiegelt größtenteils wider, was gezählt wird und wie schnell Preisgestaltung und Adoption sich nach Jahr verschieben dürfen. Indem der Marktaufbau an spezifische Technologien, Länderabdeckung und beschaffungsgebundene Nachfragesignale geknüpft wird, bleibt die Schätzung auf klare Variablen zurückführbar und kann überprüft werden, sobald neue Screening- und Ausschreibungsinformationen öffentlich werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die Screening-Nachfrage nach digitaler Brusttomosynthese in Krankenhäusern am Golf bis 2032 sein?
Käufe von Premium-3-D-Systemen in Saudi-Arabien und den VAE werden das jährliche Umsatzwachstum insgesamt bei 7,32 % halten, wobei die Tomosynthese bis 2032 den größten Marktanteil im Mammographie-Markt im Nahen Osten behalten wird.
Wird die KI-gestützte Mammographie vor 2032 erstattungsfähig werden?
Regulatorische Piloten in Abu Dhabi und Saudi-Arabien deuten darauf hin, dass Gebührencodes um 2028 eingeführt werden könnten, was KI-Fähigkeit wahrscheinlich zur Kaufvoraussetzung für neue Systeme machen wird.
Welches Land wird beim Investitionsaufwand für Brustbildgebung am schnellsten wachsen?
Die Vereinigten Arabischen Emirate weisen mit 9,41 % die höchste prognostizierte CAGR auf, angetrieben durch die Positionierung im Medizintourismus und Investitionen in KI-gestützte Workflows.
Bieten mobile Screening-Einheiten ein nachhaltiges Geschäftsmodell?
Mobile Flotten schließen ländliche Versorgungslücken, doch Dieselkosten, Personalfluktuation und Fahrzeugpreise von 400.000–600.000 USD begrenzen die Rentabilität, sofern die Volumina nicht durch staatliche Programme oder betriebliche Gesundheitsverträge abgesichert sind.
Wie gravierend ist der Radiologen-Mangel in der Brustbildgebung?
GCC-Nationen beschäftigen insgesamt weniger als 300 auf Brustdiagnostik spezialisierte Radiologen; KI-gestützte Teleradiologie ist daher der Schlüssel zur Ausweitung der Versorgung ohne proportionales Personalwachstum.