
Größe und Marktanteil des Computertomographie-Markts im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 297.59 Millionen US-Dollar |
| Marktgröße (2026) | 308.30 Millionen US-Dollar |
| Marktgröße (2031) | 367.92 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.60 % |
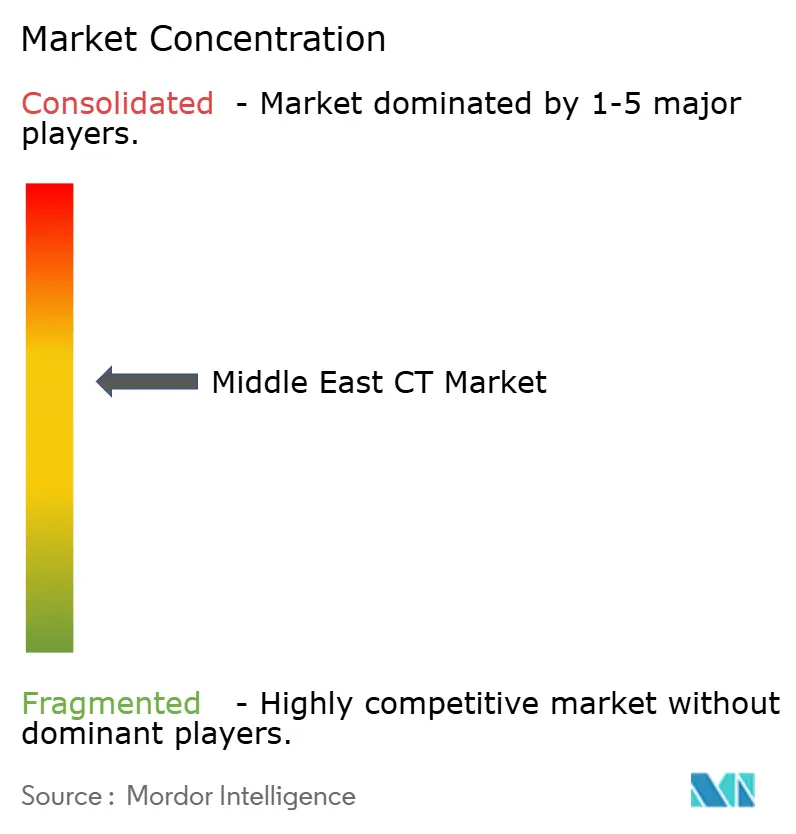
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Computertomographie-Markts im Nahen Osten von Mordor Intelligence
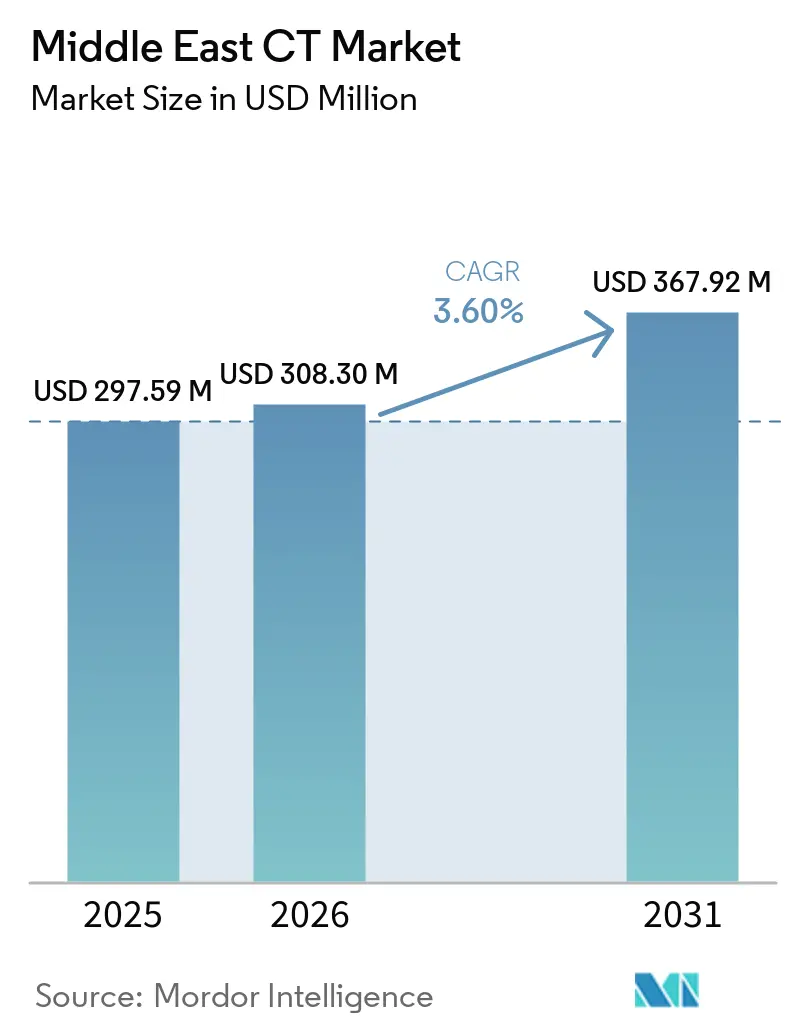
Die Größe des Computertomographie-Markts im Nahen Osten wird im Jahr 2026 auf 308,3 Mio. USD geschätzt und wächst vom Wert des Jahres 2025 in Höhe von 297,59 Mio. USD, wobei die Prognosen für 2031 einen Wert von 367,92 Mio. USD zeigen, mit einem CAGR von 3,60 % über 2026–2031.
Steigende Inzidenz chronischer Erkrankungen, groß angelegte Infrastrukturprogramme im Rahmen der nationalen Visionen Saudi-Arabiens und der VAE sowie stetige Zuflüsse aus dem Medizintourismus sind die primären Nachfragekatalysatoren. Die Strategien der Anbieter konzentrieren sich auf Mittelklasse-64-Schicht-Plattformen, die ein ausgewogenes Verhältnis zwischen Kosten und Bildqualität bieten, während Dual-Energie- und Photonenzähl-Upgrades die klinischen Ergebnisse verbessern und die Strahlenbelastung reduzieren. Stationäre Scanner bleiben die Arbeitspferde der bildgebenden Abteilungen in Krankenhäusern, doch das Wachstum mobiler CT übertrifft den Gesamtmarkt, da Behörden für Verteidigung, Notfallmedizin und Katastrophenschutz Point-of-Care-Diagnostik anstreben. KI-fähige Workflow-Tools, Niedrigdosis-Protokolle und Equipment-as-a-Service-Finanzierungsmodelle prägen die wettbewerbliche Differenzierung. Resilienz der Lieferkette und Personalentwicklung bleiben wichtige Beobachtungspunkte für Marktteilnehmer, da Radiologen-Engpässe und globale Störungen bei Kontrastmitteln die operative Agilität auf die Probe stellen.
Zentrale Erkenntnisse des Berichts
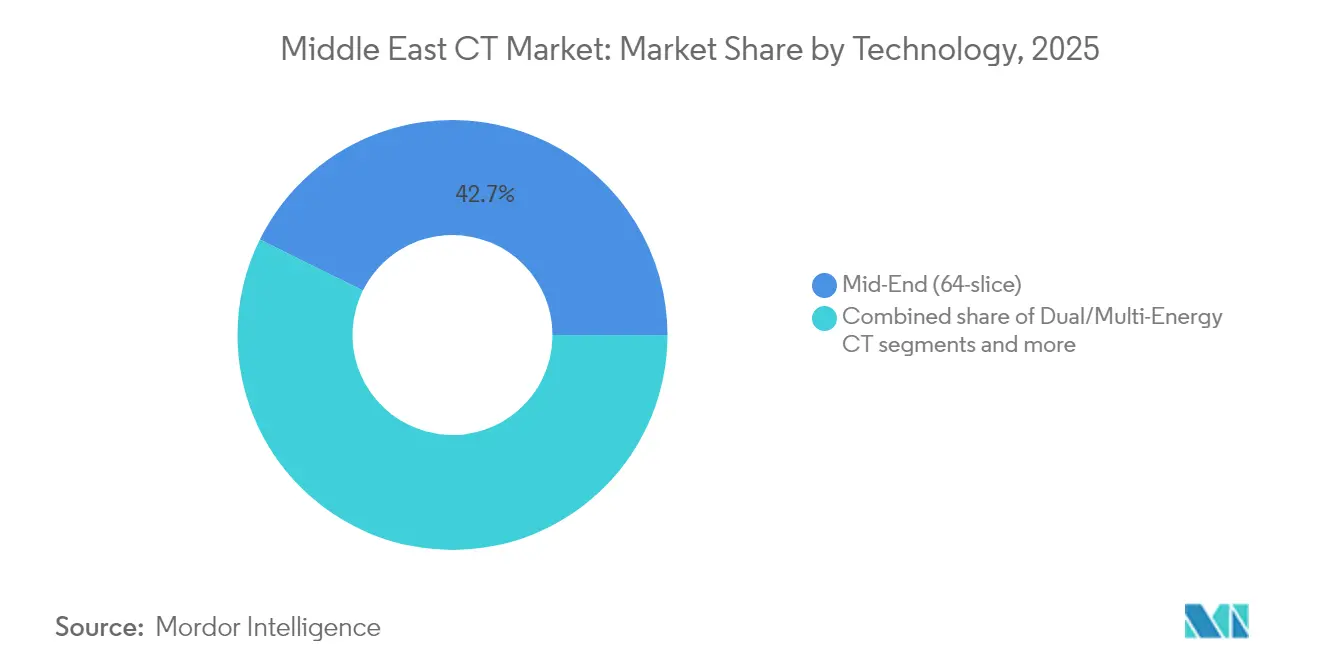
- Bis 2025 führten Mittelklasse-64-Schicht-Systeme den Computertomographie-Markt im Nahen Osten mit einem Anteil von 42,68 % an, während Dual-/Multi-Energie-CT voraussichtlich bis 2031 mit einem CAGR von 6,19 % wachsen wird.
- Nach Gerätearchitektur hatten stationäre Scanner im Jahr 2025 einen Anteil von 91,20 % an der Größe des Computertomographie-Markts im Nahen Osten, während tragbare CT über 2026–2031 mit einem CAGR von 6,78 % expandieren sollen.
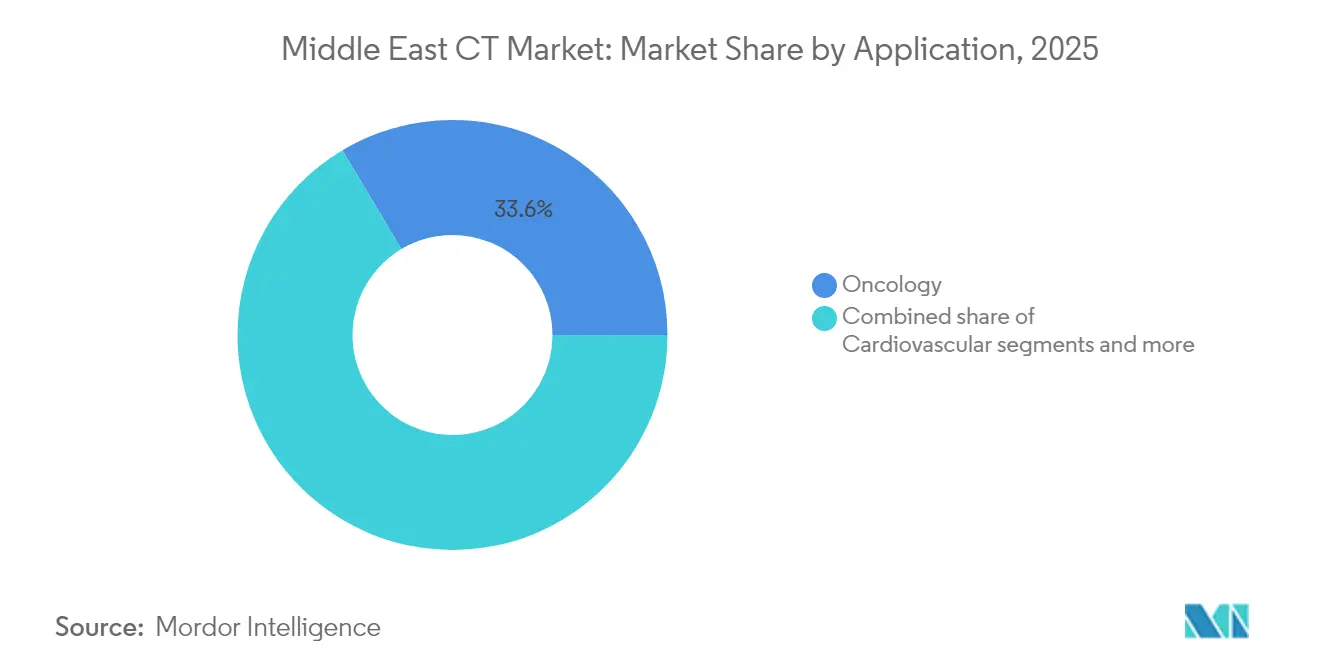
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 33,55 % der Größe des Computertomographie-Markts im Nahen Osten auf die Onkologie; die kardiovaskuläre Bildgebung ist mit einem CAGR von 6,52 % bis 2031 für das schnellste Wachstum positioniert.
- Nach Endnutzer dominierten Krankenhäuser den Markt mit einem Umsatzanteil von 71,62 % im Jahr 2025; für diagnostische Bildgebungszentren wird bis 2031 ein CAGR-Wachstum von 6,18 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Steigender Bedarf an fortschrittlicher Bildgebung durch zunehmende chronische Erkrankungen | +1.2% | Global, mit stärkster Auswirkung in den VAE, Saudi-Arabien, Ägypten | Mittelfristig (2–4 Jahre) |
| GCC-Infrastrukturinvestitionen im Rahmen der Vision-2030-Programme | +0.8% | Saudi-Arabien, VAE, Katar | Kurzfristig (≤ 2 Jahre) |
| Schnelle Technologie-Upgrades (Niedrigdosis-, Spektral-, KI-fähige CT) | +0.6% | Golfstaaten führend, schrittweise Einführung in Afrika | Mittelfristig (2–4 Jahre) |
| Einführung KI-gesteuerter Diagnoseworkflows | +0.5% | VAE, Saudi-Arabien, Südafrika | Langfristig (≥ 4 Jahre) |
| Medizintourismus-Boom steigert Nachfrage nach hochwertiger Bildgebung | +0.4% | VAE, Türkei, Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Verteidigungs- und Notfallmedizinprogramme treiben die Beschaffung mobiler CT voran | +0.3% | Regional, mit Schwerpunkt auf konfliktgefährdeten Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Bedarf an fortschrittlicher Bildgebung durch zunehmende chronische Erkrankungen
Die Krebsinzidenz in der östlichen Mittelmeerregion der WHO wird voraussichtlich bis 2040 verdoppelt sein, und Herz-Kreislauf-Erkrankungen machen in den VAE bereits 40 % der Todesfälle aus. Diese epidemiologischen Trends stützen eine anhaltende CT-Nachfrage, da Gesundheitssysteme Programme zur Früherkennung ausbauen. Die Bevölkerung ab 65 Jahren in der MENA-Region wird voraussichtlich von 28 Millionen im Jahr 2018 auf 92 Millionen im Jahr 2050 steigen. Spätstadium-Präsentationen und Versorgungslücken im ländlichen Raum verstärken den Bedarf an hochauflösenderen Scannern, die präzises Staging und Therapieplanung ermöglichen. Flüchtlingszuflüsse nach Jordanien belasten zudem zentralisierte Diagnosezentren zusätzlich und unterstreichen die Notwendigkeit einer Ausweitung der regionalen Bildgebungskapazitäten.
GCC-Infrastrukturinvestitionen im Rahmen der Vision-2030-Programme
Saudi-Arabien hat bis 2030 66 Mrd. USD für die Modernisierung des Gesundheitswesens bereitgestellt, wobei die Beteiligung des Privatsektors von 40 % auf 65 % erhöht werden soll. Einundzwanzig geplante „Gesundheitscluster”, die jeweils etwa 1 Million Einwohner versorgen, erzeugen systematische Beschaffungszyklen für CT-Geräte. Die VAE spiegeln dieses Muster durch spezielle Medizintourismus-Initiativen wider, die durch laufende Kapitalausgaben in Akutkrankenhäusern und ambulanten Bildgebungszentren untermauert werden. Solche staatlich geförderten Projekte begünstigen Anbieter, die schlüsselfertige Installation, lokales Servicepersonal und KI-fähige Detektoren anbieten.
Schnelle Technologie-Upgrades (Niedrigdosis-, Spektral-, KI-fähige CT)
Philips stellte den Spectral CT 7500 auf der Arab Health 2025 vor und nannte eine um 34 % kürzere Zeit bis zur Diagnose im Vergleich zu konventionellen Systemen. Ultra-Niedrigdosis-Spektralprotokolle erzielen eine 91,2-prozentige Dosisreduktion beim Lungenkrebsscreening bei gleichzeitig erhaltener Diagnosequalität. Photonenzähl-Detektoren versprechen 25–50 % Einsparungen bei Kontrastmitteln für abdominale Untersuchungen, und die Übernahme von Prismatic Sensors durch GE HealthCare beschleunigt die Kommerzialisierungszeitpläne.
Einführung KI-gesteuerter Diagnoseworkflows
Eine Befragung von 549 Radiographen im Nahen Osten zeigt, dass 86 % der Befragten KI als entscheidend für die zukünftige Radiologie betrachten, jedoch nur 12,2 % sich beim Umgang mit KI-Tools sicher fühlen (SPRINGEROPEN.COM). Zu den primären Hindernissen zählen Kompetenzlücken und Budgetierung für die Integration, obwohl Dosisüberwachung und automatisierte Bildqualitätsprüfungen als vorrangige Anwendungen eingestuft werden. Der Anteil der Einrichtungen mit formellen KI-Roadmaps liegt unter 30 %, was Partnerschaftsmöglichkeiten für Anbieter eröffnet, die Schulungen und cloudbasierte Analysen anbieten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten von CT-Systemen | -0.9% | Hauptsächlich Afrika, sekundäre Auswirkungen auf aufstrebende GCC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten Radiologen/Technologen | -0.7% | Regional, am stärksten in Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Importversorgungsrisiken infolge geopolitischer Störungen | -0.5% | Global, mit stärkster Auswirkung auf importabhängige afrikanische Märkte | Mittelfristig (2–4 Jahre) |
| Wachsende öffentliche Bedenken hinsichtlich Strahlensicherheit, verstärkt durch soziale Medien | -0.3% | Regional, insbesondere in gebildeten städtischen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten von CT-Systemen
Hochwertige CT-Scanner kosten zwischen 500.000 und 2 Mio. USD, was für Krankenhäuser mit knappen öffentlichen Budgets eine hohe Hürde darstellt. Lebenszykluskosten – jährliche Serviceverträge, Röhrenwechsel und Gebäudeumbauten – erhöhen die Gesamtbetriebskosten. Die Auslastungsraten überschreiten sichere Schwellenwerte, da den Einrichtungen die Mittel für zusätzliche Kapazitäten fehlen. Equipment-as-a-Service-Angebote ermöglichen jetzt Pay-per-Scan-Vereinbarungen, die Ausgaben von Investitionskosten auf Betriebskosten verlagern, während aufgearbeitete Geräte die Anschaffungspreise um bis zu 70 % senken und die Nachhaltigkeit der Lieferkette durch 32 % Energieeinsparungen verbessern.
Mangel an ausgebildeten Radiologen/Technologen
WHO-Schätzungen zeigen weniger als 23 Radiologen pro Million Einwohner in weiten Teilen der Entwicklungsländer, gegenüber über 100 pro Million in Hocheinkommensländern. Saudi-Arabien verzeichnet einen Fehlbedarf von etwa 1.000 Radiologen, was trotz ausreichender Gerätekapazitäten zu Workflow-Engpässen führt. Teleradiologie-Netzwerke und von Anbietern geleitete Qualifizierungsprogramme verkürzen die Wartezeiten, doch langfristige Lösungen für das Humankapital bleiben unerlässlich, da die Scanvolumina steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie (Schichtanzahl):
Mittelklasse-Systeme treiben die Auslastung voranMittelklasse-64-Schicht-Konfigurationen erfassten im Jahr 2025 42,68 % des Marktanteils im Bereich Computertomographie im Nahen Osten. Krankenhäuser und diagnostische Zentren wählen diese Plattformen, da sie routinemäßige onkologische, Trauma- und kardiale Untersuchungen abdecken, ohne den Preisaufschlag von 128- oder 256-Schicht-Scannern. Die Größe des Computertomographie-Markts im Nahen Osten für Dual- oder Multi-Energie-CT wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 6,19 % wachsen, was den klinischen Wert von Einfachscan-Spektralprotokollen widerspiegelt. Photonenzähl-Prototypen kündigen den nächsten Upgrade-Zyklus an und sollen nach 2027 kommerzielle Volumina erreichen, sobald die Erstattungswege ausgereift sind.
Die Nachfragemuster divergieren je nach Einkommensniveau. Niedrigschicht-Geräte (< 64) dominieren Primärkliniken in Entwicklungsländern, häufig gesichert über Geberfinanzierung und aufgearbeitete Importkanäle. Im Gegensatz dazu bevorzugen tertiäre Zentren in den Golfstaaten Systeme mit 128-Schicht-Fähigkeiten oder höher für die koronare CT-Angiographie und Ganzkörper-Traumabildgebung; Anbieter bündeln KI-gestützte Rekonstruktion und Dosisüberwachung, um die regulatorischen Dosisindexgrenzen einzuhalten. Im Prognosezeitraum werden Software-Upgrades – anstelle von Hardware-Ersatz – einen zunehmenden Anteil der Segmentumsätze generieren, da Anbieter latente Detektorleistung erschließen.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Gerätearchitektur:
Stationäre Systeme bleiben Kernbestand, während mobile CT an Bedeutung gewinntStationäre Installationen repräsentierten im Jahr 2025 91,20 % der Gesamtumsätze. Integrierte RIS/PACS-Workflows, hoher Durchsatz und Ganzkörper-Bildgebungsfähigkeit sichern ihre Position als Rückgrat der Akutversorgungsdiagnostik. Serviceverträge und Röhrenwechselzyklen stützen planbare Nachmarkterlöse für OEMs. Die Größe des Computertomographie-Markts im Nahen Osten für tragbare Scanner wächst mit einem CAGR von 6,78 %, getragen von Verteidigungseinsätzen, ambulanzbasierten Schlaganfalleinheiten und ländlichen Versorgungsinitiativen.
Mobile Konfigurationen im Preisbereich zwischen 95.000 und 730.000 USD ermöglichen die Nutzung an mehreren Standorten und maximieren die Betriebszeit in ressourcenbeschränkten Umgebungen. In den Golfstaaten setzen Feldkrankenhäuser und medizinische Teams bei Sportveranstaltungen auf leichte, gerätegebundene Plattformen, die sich in bestehende Strominfrastrukturen eingliedern. Die Differenzierung der OEMs hängt nun von Akkulaufzeit, Bildstabilisierung und Teleradiologie-Integration ab.
Nach Anwendung:
Onkologie-Dominanz trifft auf raschen Anstieg in der KardiologieDie Onkologie erwirtschaftete im Jahr 2025 33,55 % der Umsätze, da steigende Inzidenz in Verbindung mit ausgeweiteten Screening-Initiativen das Scanwachstum aufrechterhalten. Ultra-Niedrigdosis-Protokolle für Lungenkrebs senken die Strahlenbelastung um 91,2 % ohne Einbußen bei der Läsionserkennung. Die Brustkrebsstadienbestimmung mittels Thorax-CT skaliert ebenfalls im Zuge gestiegener Aufklärungskampagnen. Die kardiovaskuläre Bildgebung zeigt das größte Wachstumspotenzial, wobei die Segmentumsätze voraussichtlich mit einem CAGR von 6,52 % steigen. Leitlinienaktualisierungen positionieren die koronare CT-Angiographie als Erstlinientest bei Verdacht auf koronare Herzkrankheit und beschleunigen die Installation von 256-Schicht-Detektoren.
Neurologische und Trauma-Indikationen verzeichnen stabile Volumina, da Straßenverkehrsunfälle und Schlaganfallprävalenz weiterhin hoch sind. Muskuloskelettale und dentale Bildgebung florieren in privaten Kliniken, während veterinäre CT als Nischen-, aber margenstarkes Segment entsteht. KI-gestützte Kalzium-Scoring-, Plaque-Analyse- und Knochendichteanwendungen erweitern die Anwendungsfälle weiter und unterstützen inkrementelle Software-Lizenzumsätze.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser verankern die Nachfrage, während diagnostische Zentren skalierenKrankenhäuser trugen im Jahr 2025 71,62 % des Umsatzes bei, dank breiter Fallmix-Abdeckung, staatlicher Finanzierung und integrierten Notaufnahmen. Öffentliche Megaprojekte wie der 21-Cluster-Ausbau Saudi-Arabiens setzen multimodale Suiten ein, die langfristige Serviceverträge sichern. Private Krankenhausgruppen, insbesondere in den VAE, nutzen Premium-Bildgebung, um Medizintouristen und versicherte Expatriates anzuziehen.
Diagnostische Bildgebungszentren wachsen mit einem CAGR von 6,18 %, da Gesundheitssysteme nicht-akute Leistungen dezentralisieren. Ketten bieten kürzere Wartezeiten und Paketpreise an, die elektive CT-Überweisungen von Krankenhäusern abziehen. Equipment-as-a-Service-Vereinbarungen reduzieren den Vorabaufwand und ermöglichen eine schnelle Netzwerkerweiterung. Akademische Institute treiben Protokollforschung und KI-Validierung voran, während Zahn- und Tierkliniken kompakte Kegelstrahl- und extremitätenspezifische Geräte einsetzen, um Einnahmequellen zu diversifizieren.
Geografische Analyse
Markt für Computertomographie im GCC
GCC-Mitglieder führen den Marktwert an, bedingt durch Vision-konforme Megaprojekte und stabile Erstattungsrahmen. Saudi-Arabiens Gesundheitszuweisung von 66 Milliarden USD im Rahmen der Vision 2030 schafft planbare Ausschreibungsvolumina für bevorstehende Gesundheitscluster. Die starken Zuflüsse aus dem Medizintourismus in den VAE sowie die staatlichen Gesundheitsausgaben stützen eine robuste installierte Basis, die zunehmend Dual-Energy- und KI-gestützte Upgrades bevorzugt. Katar, Kuwait und Bahrain verfolgen ähnliche Modernisierungsstrategien, wenn auch mit kleineren Budgets, und verhandeln häufig Multi-Anbieter-Servicerahmen, um Preisvorteile zu sichern.
Markt für Computertomographie in der Türkei und Ägypten
Die Türkei fungiert als regionales Drehkreuz für grenzüberschreitende Patienten aus dem Nahen Osten. Große private Krankenhausgruppen installieren CT-Plattformen mit breiter Abdeckung, um ihre Transplantations-, Onkologie- und Orthopädieprogramme zu differenzieren. Ägyptens Einführung des Biograph Trinion PET/CT von Siemens Healthineers im Februar 2025 markiert einen bedeutenden Wandel hin zur Akzeptanz hybrider Bildgebung in der Region.
Breiterer Markt für Computertomographie im Nahen Osten
Der Markt für Computertomographie im Nahen Osten hat im Prognosezeitraum 2026–2031 ein beeindruckendes Wachstum mit einer CAGR von 6,8 % verzeichnet. Mehrere Faktoren, darunter erhebliche Verbesserungen der Gesundheitsinfrastruktur in den wichtigsten Volkswirtschaften, haben diese Wachstumsdynamik unterstützt. Der Markt hat von der zunehmenden Einführung fortschrittlicher diagnostischer Bildgebungstechnologien sowohl im öffentlichen als auch im privaten Gesundheitssektor profitiert. Der Fokus der Regierungen in der Region auf die Entwicklung des Gesundheitssektors hat durch erhöhte Gesundheitsausgaben und Modernisierungsinitiativen eine entscheidende Rolle bei der Marktexpansion gespielt. Der Zeitraum war Zeuge erheblicher Investitionen in medizinische Bildgebungskapazitäten, insbesondere in großen medizinischen Zentren und spezialisierten Diagnosezentren. Das wachsende Bewusstsein für die Früherkennung und Diagnose von Krankheiten hat ebenfalls zum Marktwachstum beigetragen. Die Expansion privater Gesundheitseinrichtungen und Diagnosezentren hat eine zusätzliche Nachfrage nach CT-Systemen geschaffen. Darüber hinaus hat die zunehmende Belastung durch lebensstilbedingte Erkrankungen und Krebs einen größeren Zugang zu fortschrittlichen Bildgebungstechnologien in der gesamten Region erforderlich gemacht.
Markt für Computertomographie im Nahen Osten – Prognose
Mit Blick auf die Zukunft wird erwartet, dass der Markt für Computertomographie im Nahen Osten eine starke Wachstumsdynamik beibehält, mit einem erwarteten CAGR von rund 3,6 % im Prognosezeitraum 2026–2031. Die künftige Wachstumsdynamik des Marktes wird durch die fortlaufende Entwicklung der Gesundheitsinfrastruktur und die zunehmende Einführung fortschrittlicher medizinischer Bildgebungstechnologien geprägt sein. Steigende Investitionen in die Digitalisierung des Gesundheitswesens und die Integration von künstlicher Intelligenz in Bildgebungssysteme dürften die Marktexpansion vorantreiben. Der wachsende Fokus auf präventive Gesundheitsversorgung und Früherkennung von Krankheiten wird voraussichtlich die Nachfrage nach CT-Untersuchungsleistungen ankurbeln. Die zunehmende Betonung der Verbesserung diagnostischer Fähigkeiten und der Patientenversorgungsqualität durch Gesundheitsdienstleister wird die Technologieakzeptanz weiterhin fördern. Es wird zudem erwartet, dass der Markt von der Ausweitung des Medizintourismus in wichtigen regionalen Märkten profitieren wird. Darüber hinaus werden die steigende Prävalenz chronischer Erkrankungen und eine wachsende alternde Bevölkerung die Nachfrage nach fortschrittlichen Bildgebungslösungen aufrechterhalten. Technologische Fortschritte bei CT-Systemen, die eine verbesserte Bildqualität und eine reduzierte Strahlenbelastung bieten, dürften den Ersatzbedarf in etablierten Gesundheitseinrichtungen ankurbeln.
Regulatorisches Umfeld
CT-Systeme werden als Medizinprodukte durch länderspezifische Behörden und Vermarktungskontrollen vor Markteinführung reguliert, was sich auf Importzeitpläne, Installationsbereitschaft und Verpflichtungen nach der Markteinführung auswirkt. In den VAE wurde die Emirates Drug Establishment (EDE) als föderale Regulierungsbehörde für Medizinprodukte eingerichtet (September 2023) und übernahm im Dezember 2025 im Rahmen des Federal Decree-Law No. 38 of 2024 die volle Zuständigkeit für Marktzulassungen von Medizinprodukten, wodurch ein zentralisierter Weg hinzukommt, der eine Betriebsregistrierung gefolgt von einer Produktregistrierung für Inhaber von Marktzulassungen erfordert.
Saudi-Arabien operiert unter dem Law of Medical Devices and Supplies (Royal Decree No. M/54, 2021), wobei die Saudi Food and Drug Authority (SFDA) vor dem Vertrieb eine Geräteregistrierung und eine Marketing Authorization (MDMA) verlangt, zusammen mit einer Lizenzierung für Betriebe, die im Bereich Medizinprodukte tätig sind. In Bahrain erfolgt die Registrierung von Medizinprodukten über die National Health Regulatory Authority (NHRA) gemäß der Ministerial Resolution No. (48) of 2020, während Ägypten und Oman Anforderungen für Importgenehmigungen und Herstellerregistrierungen über die Egyptian Drug Authority (EDA) beziehungsweise das Oman Ministry of Health aufrechterhalten. In diesen Märkten benötigen OEMs und Distributoren dokumentierte Qualitätssysteme (üblicherweise an ISO 13485 angelehnt) und definierte Prozesse nach der Markteinführung, um Einsätze in mehreren Ländern zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für CT im Nahen Osten ist importgeprägt und wird von globalen OEMs (Siemens Healthineers, GE HealthCare, Philips, Canon Medical und andere) getragen, die stationäre und mobile CT-Hardware, Detektoren und Zubehör liefern. Die Monetarisierung erfolgt anschließend über Installationsdienstleistungen, Anwendungsschulungen, Servicevereinbarungen und Software-Upgrades, einschließlich KI-Rekonstruktion, Dosisüberwachung und Workflow-Tools. Die Beschaffungsströme werden durch staatliche Ausschreibungen und Sammeleinkäufe von Krankenhausgruppen geprägt, während Distributoren und Systemintegratoren Unterstützung bei der landesspezifischen Registrierung, Standortplanung und Erstversorgung im Service leisten, wo die direkte Abdeckung durch OEMs begrenzt ist.
Nachgelagert unterstützen spezialisierte Logistik- und Bestandsplattformen zunehmend den Vertrieb aus Freizonen und Hubs der VAE wie Dubai Investments Park und Dubai Science Park. Diese Struktur unterstützt regionale Lagerhaltung, die Positionierung von Ersatzteilen und kontrollierten Transport. Auch das Outsourcing auf Anbieterseite wird sichtbarer: Im Mai 2026 beauftragte M42 Global Medical Supply Chain (GMSC) mit der Verwaltung eines integrierten Lieferkettenmodells, das Sourcing, Beschaffung, Bedarfsplanung, Lagerhaltung und Vertrieb für sein Gesundheitsnetzwerk abdeckt. Im Juni 2026 unterzeichnete AKI Logistics eine dreijährige Vereinbarung mit NMC Group Services, um die End-to-End-Logistik von einer eigenen Anlage im Dubai Investments Park aus zu betreiben. Die lokale Fertigung für klinisches CT bleibt begrenzt, doch angrenzende Fähigkeiten bestehen, darunter das im Iran ansässige Unternehmen Behin Negareh, das Mikro-CT für industrielle und präklinische Anwendungen herstellt. Türkische Vertreter (zum Beispiel MEC) unterstützen ebenfalls den regionalen Zugang zu Bildgebungsportfolios und die Servicabdeckung.
Wettbewerbslandschaft
Globale OEMs dominieren den Computertomographie-Markt im Nahen Osten durch vielfältige Portfolios und eingebettete Servicenetzwerke. Siemens Healthineers erzielte im Geschäftsjahr 2024 einen Umsatz von 22,4 Mrd. EUR und erschließt weiterhin Schwellenmärkte mit Photonenzähl-Roadmaps und KI-Workflow-Modulen. GE HealthCare nutzt lokale Gemeinschaftsunternehmen, beispielhaft durch seinen Digitaltransformations-Pakt mit Saudi-Arabien im Jahr 2024, um Hardware und Cloud-Analysen zu bündeln. Philips konzentriert sich auf Spektral-CT- und Dosisoptimierungssuiten, die auf der Arab Health 2025 vorgestellt wurden.
Chinesische Hersteller bauen ihre regionalen Präsenzen aus. United Imaging betreibt einen Hauptsitz in Dubai und hat Herz-CT-Aufträge in Saudi-Arabien, Katar und Marokko gesichert. Canon Medical eröffnete 2024 eine Niederlassung in Dubai, um den Direktvertrieb und den Serviceumfang zu stärken. Diese Newcomer konkurrieren auf Basis von Preis-Leistungs-Verhältnissen und flexibler Finanzierung.
Servicezentrierte Differenzierung gewinnt zunehmend an Bedeutung. Von OEMs unterstützte KI-Marktplätze, Betriebszeitgarantien und Schulungsakademien im Land sprechen Gesundheitsministerien an, die ihre Investitionen zukunftssicher gestalten wollen. Mobile CT-Nischenspieler – Micro-X, MinFound und Neusoft – verfolgen Verteidigungs- und humanitäre Verträge und arbeiten häufig mit Logistikspezialisten für den schnellen Einsatz zusammen. Insgesamt bleibt die Konsolidierung moderat: Die fünf größten Akteure vereinen rund 60–65 % des regionalen Umsatzes auf sich, was Raum für Herausforderer-Marken und Systemintegratoren lässt, spezialisierte Segmente zu erschließen.
Marktführer im Bereich Computertomographie im Nahen Osten
-
Canon Medical Systems Corporation
-
GE Healthcare
-
Hitachi Healthcare Systems
-
Koninklijke Philips NV
-
Siemens Healthineers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Computertomographie im Nahen Osten Unternehmen in diesem Bericht
- Accuray
- Canon
- Carestream Health
- FUJIFILM
- GE Healthcare
- Hitachi (Fujifilm)
- Mobile Scanners Gulf
- Neusoft
- Koninklijke Philips
- Planmeca
- PointNix
- Samsung (NeuroLogica)
- Shenzhen Anke High-Tech
- Shimadzu
- Siemens Healthineers
- United Imaging Healthcare
- Vatech Co.
- Xoran Technologies
Marktchancen und Zukunftsaussichten
Die Standardisierung von Qualität und Sicherheit schafft Upgrade- und Software-Chancen in CT-Flotten, insbesondere im Bereich der Dosissteuerung und Protokolloptimierung. Im April 2026 veröffentlichte der Emirates Health Services eine multizentrische Dosisstudie, die lokale diagnostische Referenzwerte (DRLs) für Erwachsenen-CT in Krankenhäusern der VAE festlegt und die Nachfrage nach Dosismanagement-Tools, Low-Dose-Rekonstruktionssoftware und Protokollberatung stärkt, die als Upgrades sowohl auf Mittelklasse-64-Zeilen-Systemen als auch auf hochwertigen Spektral- und Photon-Counting-Plattformen angewendet werden können.
Die Umstrukturierung des Gesundheitssystems und Lokalisierungsprogramme erweitern die Wege zum Markt über die traditionelle Kapitalbeschaffung hinaus. Dies begünstigt Anbieter, die Geräte, Verfügbarkeitsgarantien und Schulungen in mehrjährige Verträge bündeln können, während sie lokale Servicefähigkeiten aufbauen. Saudi-Arabien treibt Initiativen zur Transformation des Gesundheitssektors voran, die die Beteiligung des Privatsektors erhöhen und PPP-ähnliche Modelle für Radiologiekapazitäten aktivieren, während die VAE Operation 300bn durchführen, wobei Medizinprodukte und -geräte als vorrangiger Sektor für industrielles Wachstum identifiziert wurden. Diese Struktur unterstützt Joint-Venture-Montage, lokale Lagerhaltung und landeseigene Serviceakademien. Da die KI-Einführung durch Kompetenzen und Integrationsbudgets eingeschränkt ist, liegt kurzfristiges Weißraumpotenzial auch in der anbietergestützten Befähigung, einschließlich Workflow-Integration, cloudbasierter Analytik und Weiterqualifizierung von Bedienern, was Einrichtungen hilft, KI-fähige CT-Funktionen ohne vollständigen Hardwareaustausch einzusetzen.
Neueste Industrielle Entwicklungen in Markt für Computertomographie im Nahen Osten
- Juni 2026: AKI Logistics unterzeichnete eine dreijährige Vereinbarung mit NMC Group Services Ltd zur Verwaltung der End-to-End-Logistik, einschließlich medizinischer Geräte, von einer eigenen Anlage im Dubai Investments Park aus. Dieser Schritt verstärkt die Kontrolle über Lagerhaltung, Vertrieb und den Fluss von Serviceteilen für ein bedeutendes privates Anbieternetzwerk und verringert das Ausfallrisiko für installierte Bildgebungsanlagen wie CT-Systeme.
- Februar 2025: Die Dubai Health Authority ging eine Partnerschaft mit Siemens Healthineers ein, um die Plattform Syngo.Carbon für den Austausch von Radiologiebildern innerhalb des NABIDH-Netzwerks zu nutzen. Ein breiterer Bildaustausch erhöht die Interoperabilitätsanforderungen auf Modalitäts- und PACS-Ebene und stärkt die Nachfrage nach CT-Systemen und Upgrades, die sich nahtlos in regionale Gesundheitsinformationsnetzwerke integrieren lassen.
- März 2024: GE HealthCare Arabia intensivierte die Zusammenarbeit mit Cloud Solutions in Saudi-Arabien mit Schwerpunkt auf digitaler Transformation und Optimierung der Radiologie-Workflows im Einklang mit Vision 2030. Die Initiative verstärkte die Verschiebung vom reinen Scannerverkauf zu gebündelten digitalen Workflow-, Integrations- und servicegeführten Modellen, die die CT-Beschaffungsentscheidungen großer Gesundheitssysteme beeinflussen.
Markt für Computertomographie im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der CT-Markt im Nahen Osten die Erlöse aus Computertomographiesystemen und zugehörigen Installationen, die an Gesundheitsdienstleister im Nahen Osten verkauft wurden, erfasst in laufenden USD für das angegebene Jahr.
Ausschlüsse aus dem Umfang: MRT-, Ultraschall-, Röntgen- (Nicht-CT-) und PET-Systeme sind ausgeschlossen. Ebenfalls ausgeschlossen sind aufgearbeitete Graumarktgeräte, deren Werte nicht konsistent berichtbar sind.
Segmentierungsübersicht
-
Nach Technologie (Schichtanzahl)
- Niedrigschicht (< 64)
- Mittelschicht (64)
- Hochschicht (128–256)
-
Nach Produkttyp
- Stationäre CT-Scanner
- Tragbare/Mobile CT-Scanner
-
Nach Anwendung
- Onkologie
- Kardiologie
- Neurologie
- Gefäßerkrankungen
- Muskuloskelettale Erkrankungen
- Dental und Kieferchirurgie
- Trauma und Notfallversorgung
- Sonstige Anwendungen
-
Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Zahnkliniken
- Akademische und Forschungsinstitute
-
Nach Gerätearchitektur
- Spiral-/Helical-CT
- Ring-Gantry-CT
- C-Bogen-CT
- O-Bogen-CT
-
Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Iran
- Restlicher Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um vor der Größenbestimmung ein klares regionales Nachfragebild zu erstellen. Wir haben Aktualisierungen des öffentlichen Gesundheitssystems und Beschaffungssignale sowie Krankheits- und Nutzungsindikatoren ausgewertet, die darauf hinweisen, wo CT-Kapazitäten aufgebaut und aufgerüstet werden.
Wichtige Referenzquellen stammten aus nicht kostenpflichtigen Quellen wie Gesundheitsstatistiken der Weltgesundheitsorganisation, Bevölkerungs- und Gesundheitsausgabenreihen der Weltbank, Veröffentlichungen der Internationalen Atomenergiebehörde zu Radiologie und Sicherheit, Veröffentlichungen nationaler Gesundheitsministerien für große Märkte im Nahen Osten sowie ausgewählten begutachteten Radiologiezeitschriften zu Verfahrens- und Technologietrends. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte für Produkterneuerungszeitpläne genutzt und die Ausschreibungsaktivitäten mithilfe eines kostenpflichtigen globalen Abonnements für Verträge und Ausschreibungen gegengeprüft, sofern verfügbar. Diese Beispiele sind illustrativ und nicht erschöpfend; weitere öffentliche Quellen wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, die Ergebnisse der Sekundärforschung in handhabbare Annahmen umzuwandeln, die widerspiegeln, wie CT-Systeme in der gesamten Region beschafft und eingesetzt werden. Wir haben mit einer Mischung aus Leitern der Krankenhausbildgebung, Radiologiemanagern, Distributoren und Servicepartnern gesprochen, um Ersatzzyklen, Beschaffungszeitpläne und Preisrealisierung zu validieren, und diese Erkenntnisse dann mit den Beobachtungen aus öffentlichen Ausschreibungsbekanntmachungen und Budgetierungsmustern abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 26 % | Führungskräfte der obersten Ebene: 12 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Gesundheitskapazitäten und Bildgebungsaktivitäten nach Ländern anhand von Bevölkerungszahlen, Nutzung diagnostischer Bildgebung sowie öffentlicher und privater Investitionsrichtung rekonstruiert und anschließend auf den CT-Anteil gefiltert werden. Um das Gesamtergebnis realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisen nach Schichtklasse, multipliziert mit voraussichtlichen jährlichen Geräteplatzierungen, gefolgt von Kanalprüfungen bei Installateuren und Servicepartnern.
Einige wenige Eingaben treiben den Großteil der Modellarbeit an und werden daher genau verfolgt: Alterung des installierten Bestands und Ersatzzeitpunkt, Verschiebung des Produktmix hin zu Systemen mit höherer Schichtanzahl, Bewegung der durchschnittlichen Verkaufspreise mit Service- und Softwarepaketen, Rhythmus öffentlicher Ausschreibungen sowie die Aufteilung der Nachfrage zwischen Krankenhäusern und Bildgebungszentren. Wenn die Gerätesichtbarkeit für kleinere Märkte schwächer ist, werden Annahmen mithilfe von Proxy-Indikatoren wie Bettenzuwächsen, Eröffnungen von Bildgebungszentren und Haushaltsankündigungen eingeschränkt, bevor sie mit den regionalen Gesamtwerten abgeglichen werden.
Prognosen werden mithilfe einer Szenarioanalyse rund um Investitionszyklen und Technologie-Upgrades entwickelt. Der endgültige Pfad wird nach Expertenkonsensüberprüfungen zu kurzfristigen Beschaffungszeitplänen und Preisentwicklungen ausgewählt. Dies hält die Prognose nachvollziehbar und reproduzierbar und spiegelt gleichzeitig das tatsächliche Kaufverhalten im Nahen Osten wider.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit Ausreißer nicht unbemerkt in die endgültigen Zahlen einfließen. Wir vergleichen die modellierten Erlöse mit unabhängigen Signalen wie Ausschreibungswerten, erwarteten Geräteplatzierungsbereichen und der Richtung der Gesundheitsinvestitionen auf Länderebene und öffnen Annahmen erneut, wenn Abweichungen nicht in Einklang gebracht werden können.
Vor der Freigabe wird die Arbeit schrittweise überprüft, beginnend mit Logikprüfungen zu Einheiten, Preisen und Produktmix, gefolgt von einer zweiten Analystenüberprüfung mit Fokus auf die Trendkonsistenz über die Jahre hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter politische Veränderungen, große Beschaffungsprogramme oder starke Währungsbewegungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße des CT-Markts im Nahen Osten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den CT-Markt im Nahen Osten unterscheiden sich häufig, da jeder Herausgeber einen anderen geografischen Rahmen, einen anderen Geräteumfang und einen anderen Zeitpunkt für die Währungsumrechnung verwendet. Abweichungen entstehen auch, wenn eine Schätzung auf der Basis des installierten Bestands aufgebaut wird, während eine andere stärker auf der Lieferdynamik oder einer engen Technologieteilmenge basiert.
In der Tabelle ergibt sich eine Lücke aus der Kombination von Afrika mit dem Nahen Osten und eine weitere aus der ausschließlichen Berücksichtigung von Dual- und Multi-Energie-CT-Systemen. Die hier vorgenommene Größenbestimmung beschränkt sich auf die Abdeckung des Nahen Ostens und berücksichtigt die gesamte CT-Systemnachfrage (nicht nur eine Technologieteilmenge), nachdem Geräteplatzierungs- und Preissignale aus Ausschreibungen und Interviews überprüft wurden – so bleibt der Gesamtwert bei Mordor Intelligence nachvollziehbar verankert.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,30 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 0,61 Milliarden USD (2025) | Verwendet eine Geografie, die den Nahen Osten und Afrika (MEA) umfasst, sodass sich der Gesamtwert über den ausschließlich auf den Nahen Osten bezogenen Ländersatz hinaus ausweitet, was den angegebenen Wert erhöht, auch wenn die CT-Definitionen ähnlich sind. |
| Globale Unternehmensberatung B | 0,45 Milliarden USD (2024) | Konzentriert sich ausschließlich auf Dual- und Multi-Energie-CT und das Basisjahr unterscheidet sich, sodass die Zahl eine engere Technologieteilmenge und einen anderen Zeitpunkt für Preis- und Währungsannahmen widerspiegelt. |
Zusammengenommen lässt sich die Streuung hauptsächlich durch geografische und umfangsbezogene Entscheidungen erklären, gefolgt von der Jahresauswahl und der Handhabung der Preisentwicklung. Indem der Markt an beobachtbare Beschaffungs- und Produktmixsignale geknüpft wird, bleibt der resultierende Wert auf einige wenige klare Eingaben zurückführbar, die überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Computertomographie-Markt im Nahen Osten im Jahr 2026?
Er beläuft sich auf 308,3 Mio. USD, mit stabiler Nachfrage aus dem öffentlichen und privaten Sektor.
Wie lautet der prognostizierte CAGR bis 2031?
Es wird erwartet, dass der Markt jährlich mit 3,60 % wächst und einen Wert von 367,92 Mio. USD erreicht.
Welches Technologiesegment hält den größten Anteil?
Mittelklasse-64-Schicht-Systeme erfassen 42,68 % des Umsatzes im Jahr 2025.
Warum ist die kardiovaskuläre CT die am schnellsten wachsende Anwendung?
Leitlinienänderungen, die die koronare CT-Angiographie und KI-gestützte Plaque-Analyse befürworten, unterstützen einen CAGR von 6,52 %.
Was hemmt die breitere Einführung von CT?
Hohe Kapitalkosten und ein chronischer Mangel an Radiologen begrenzen die Nutzung außerhalb großer Ballungszentren.
Wer sind die dominierenden Hersteller?
Siemens Healthineers, GE HealthCare und Philips führen den Markt an, während United Imaging und Canon Medical ihre regionalen Aktivitäten ausbauen.