
Marktgröße und Marktanteil für Militärhubschrauber im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.24 Milliarden US-Dollar |
| Marktgröße (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2031) | 1.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.69 % |
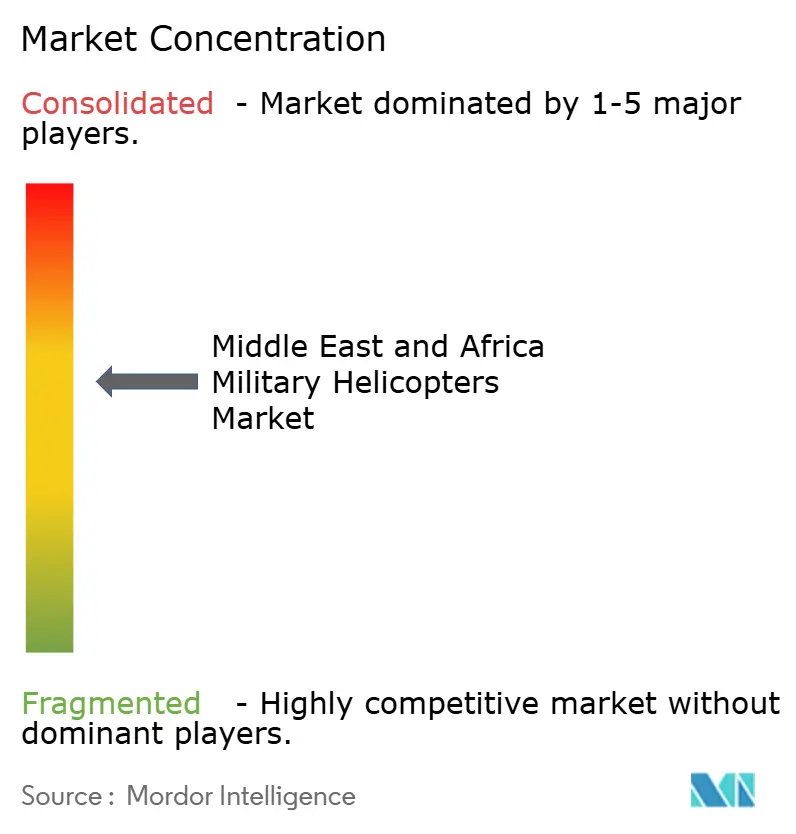
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Militärhubschrauber im Nahen Osten und Afrika von Mordor Intelligence
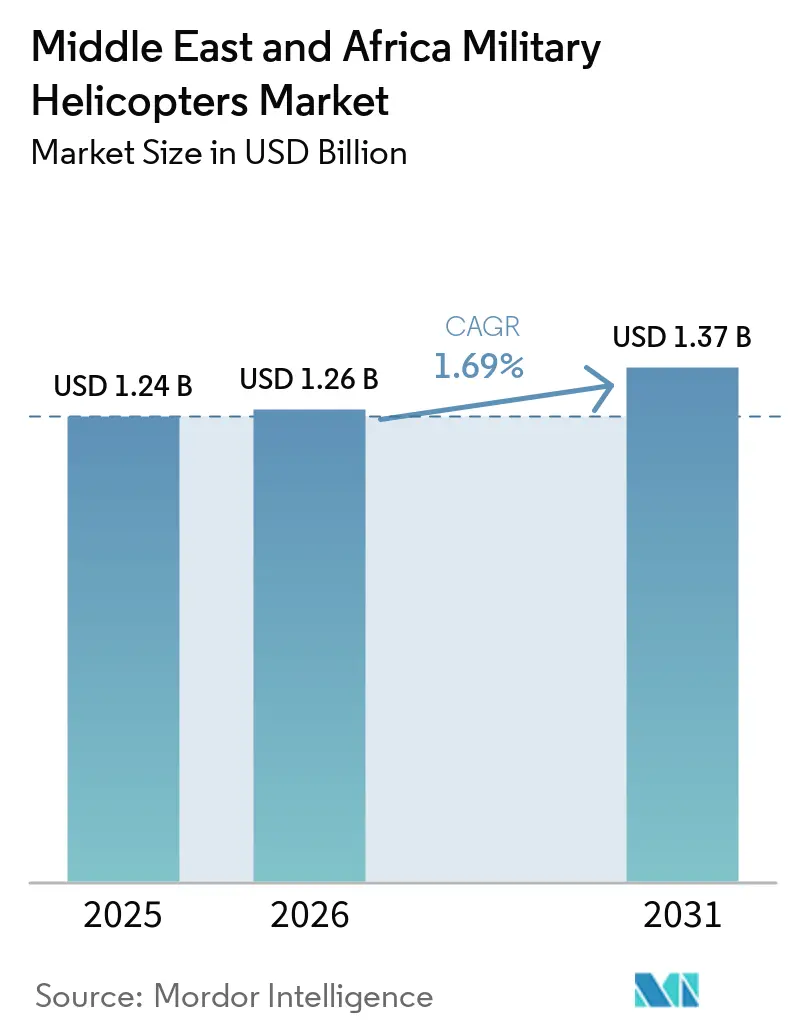
Der Markt für Militärhubschrauber im Nahen Osten und Afrika wurde im Jahr 2025 auf 1,24 Milliarden USD geschätzt und soll von 1,26 Milliarden USD im Jahr 2026 auf 1,37 Milliarden USD bis 2031 wachsen, was einem CAGR von 1,69 % zwischen 2026 und 2031 entspricht. Flottenmodernisierung, maritime Sicherheitsaufgaben und anhaltende Anforderungen zur Terrorismusbekämpfung stützen die Nachfrage. Golfstaaten verbinden Flugzeugkäufe mit Verpflichtungen zur lokalen Wartung, Montage und Ausbildung. Dieser Ansatz verändert den Wettbewerb, da Lieferanten sowohl industrielle Beteiligung als auch Flugzeugkapazität anbieten müssen. Die afrikanische Beschaffung bleibt durch Sicherheitsbedürfnisse geprägt, jedoch beeinflussen Finanzierungsgrenzen und Wartungskapazitäten das Tempo der Aufträge. Unbemannte Luftfahrzeuge übernehmen einige Überwachungs- und leichte Kampfaufgaben, während bemannte Hubschrauber für Transport, Rettung und komplexe Operationen weiterhin unverzichtbar bleiben.
Wichtigste Erkenntnisse des Berichts
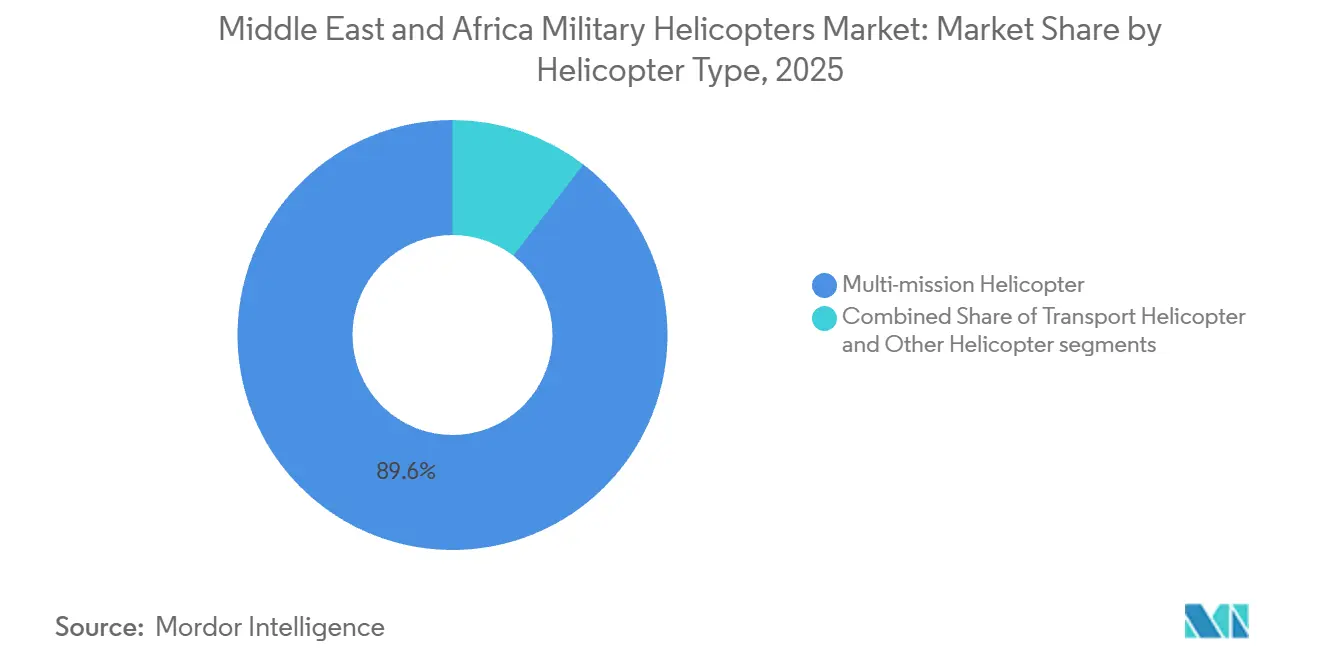
- Nach Hubschraubertyp entfielen Mehrzweckhubschrauber im Jahr 2025 auf 89,58 % des Marktanteils der Militärhubschrauber im Nahen Osten und Afrika, während das Segment der sonstigen Hubschrauber bis 2031 voraussichtlich mit einer CAGR von 3,62 % wachsen wird.
- Nach Endnutzer-Dienst entfiel die Heeresluftfahrt im Jahr 2025 auf 43,87 % des Marktanteils der Militärhubschrauber im Nahen Osten und Afrika, während die Marine-/Marinekorps-Luftfahrt bis 2031 voraussichtlich mit einer CAGR von 3,12 % wachsen wird.
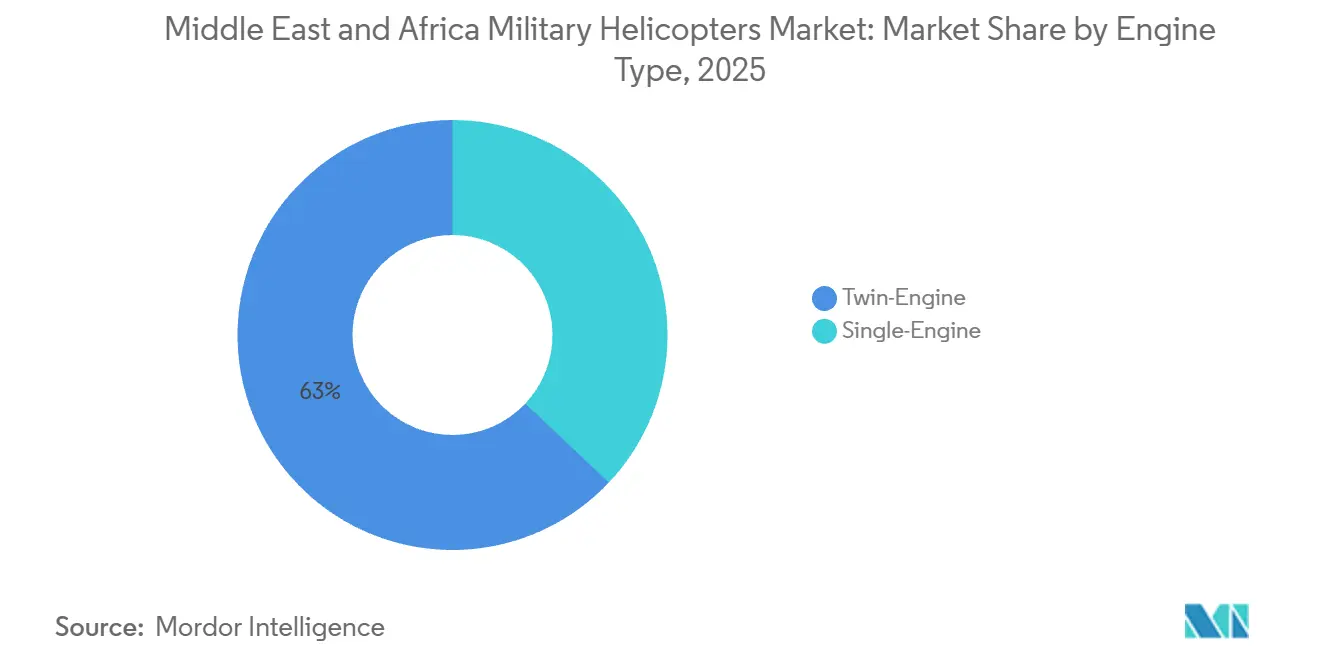
- Nach Triebwerkstyp entfielen Zweitriebwerk-Konfigurationen im Jahr 2025 auf 62,97 % des Marktanteils der Militärhubschrauber im Nahen Osten und Afrika, während Eintriebwerk-Plattformen bis 2031 voraussichtlich mit einer CAGR von 2,75 % wachsen werden.
- Nach Anwendung entfielen Kampf und Nahluftunterstützung im Jahr 2025 auf 41,41 % des Marktanteils der Militärhubschrauber im Nahen Osten und Afrika, während humanitäre Hilfe und Katastrophenschutz bis 2031 voraussichtlich mit einer CAGR von 2,97 % wachsen werden.
- Nach Land hielt Saudi-Arabien im Jahr 2025 einen Marktanteil von 39,95 % bei den Militärhubschraubern im Nahen Osten und Afrika, während Katar bis 2031 voraussichtlich mit einer CAGR von 3,03 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz alternder Drehflügler-Flotten | +0.50% | Golfstaaten, Nordafrika, Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Golfstaaten-geführte Mehrzweck-Modernisierung | +0.40% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Kurzfristig (≤ 2 Jahre) |
| Terrorismusbekämpfungs- und Grenzsicherungsoperationen | +0.30% | Nigeria, Somalia, Sahel, Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Mandate für einheimische Fertigung, Instandhaltung, Reparatur und Überholung sowie Technologietransfer | +0.20% | Saudi-Arabien, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Maritime Sicherheitsnachfrage im Roten Meer, dem Golf von Aden und dem Küstenbereich Afrikas | +0.20% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Ostafrika | Mittelfristig (2–4 Jahre) |
| Bemannte-unbemannte Teambildung und vernetzte Präzisionswirkungen | +0.10% | Saudi-Arabien, Vereinigte Arabische Emirate, Israel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz alternder Drehflügler-Flotten
Alternde Flotten rücken Ersatzentscheidungen in der gesamten Region auf der Agenda der Verteidigungsbeschaffung nach oben. Ältere Luftfahrzeuge erfordern mehr Wartung, und die Verfügbarkeit von Ersatzteilen kann die Einsatzbereitschaft beeinträchtigen. Regierungen stehen auch unter Druck, die Überlebensfähigkeit von Luftfahrzeugen, die Kommunikation und die Missionsausrüstung zu verbessern. Ägyptens genehmigtes CH-47F-Programm veranschaulicht die anhaltende Rolle des Schwerlast-Flottenersatzes in Nordafrika. Der Militärhubschrauber-Markt im Nahen Osten und Afrika profitiert daher davon, dass Betreiber Luftfahrzeuge ersetzen, die die Transport- oder Betriebsanforderungen nicht mehr erfüllen. Ersatzprogramme können auch längerfristige Servicemöglichkeiten fr Wartung, Pilotenausbildung und Logistikunterstützung schaffen.
Der Flottenersatz ist nicht auf große Golfstaaten-Luftstreitkräfte beschränkt. Afrikanische Betreiber müssen moderne Fähigkeitsanforderungen gegen verfügbares technisches Personal und Betriebsbudgets abwägen. Eine moderne Plattform kann die Verfügbarkeit verbessern, wenn ein zuverlässiger Ersatzteil- und Ausbildungsplan sie unterstützt. Der Beschaffungsfall ist stärker, wenn ein einziger Flugzeugtyp Transport-, Sanitätsevakuierungs- und Sicherheitsmissionen unterstützen kann. Lieferanten, die langfristige Unterstützungsverpflichtungen strukturieren, können das Betriebsrisiko beim Wechsel von Altflotten reduzieren. Dies macht die Lebenszyklusplanung im Militärhubschrauber-Markt im Nahen Osten und Afrika ebenso wichtig wie die Flugzeugbeschaffung.
Golfstaaten-geführte Mehrzweck-Modernisierung
Golfstaaten-Betreiber bevorzugen weiterhin Hubschrauber, die mit einer einzigen Flotte mehrere Aufgaben erfüllen können. Diese Präferenz unterstützt den Kauf von Luftfahrzeugen mit anpassungsfähigen Kabinen, Sensoren, Kommunikationsausrüstung und Missionskits. Sie spiegelt auch die Notwendigkeit wider, begrenzte Luftfahrzeugbestände über verteilte Einsatzgebiete hinweg einzusetzen. Saudi-Arabiens Verteidigungsausgaben erreichten im Jahr 2025 83,2 Milliarden USD und bilden damit eine erhebliche Verteidigungsfinanzierungsbasis.[1] Der Militärhubschrauber-Markt im Nahen Osten und Afrika profitiert von diesen Ausgaben, wenn Modernisierungsbudgets Luftmobilität und maritime Operationen einschließen. Beschaffungsentscheidungen berücksichtigen zunehmend den Wartungszugang und die lokale industrielle Beteiligung neben der Leistung.
Mehrzweckflotten ermöglichen es Betreibern, gemeinsame Ausbildungs- und Unterstützungsvereinbarungen über mehrere Missionssätze hinweg zu nutzen. Dies kann die Belastung durch die Verwaltung separater Luftfahrzeugtypen für Transport, Rettung und Überwachung verringern. Der Ansatz ist besonders relevant, wenn sich operative Prioritäten schnell ändern können. Er begünstigt auch Luftfahrzeuglieferanten, die Ausrüstung integrieren können, ohne separate Instandhaltungssysteme zu schaffen. Die Golfstaaten-Beschaffung prägt die Erwartungen anderswo, da regionale Käufer ihren Schwerpunkt auf Verfügbarkeit und Missionsflexibilität beobachten. Diese Bedingungen unterstützen eine anhaltende Nachfrage nach vielseitigen Luftfahrzeugen auf dem Markt.
Terrorismusbekämpfung und Grenzsicherungsoperationen
Der Bedarf an Terrorismusbekämpfung und Grenzsicherung hält die Nachfrage nach Hubschraubern aufrecht, die von eingeschränkter Infrastruktur aus operieren können. Drehflügler bieten Mobilität dort, wo Straßen unzuverlässig und Bodenbewegungen langsam sind. Sie unterstützen zudem den Truppeneinsatz, die medizinische Evakuierung, Überwachung und Nachschub. Die Militärausgaben Afrikas stiegen im Jahr 2025 um 8,5 % auf 58,2 Milliarden USD, während die Ausgaben Nigerias um 55 % auf 2,1 Milliarden USD zunahmen. Diese Haushaltsbewegungen verbreitern die Finanzierungsbasis für Luftfahrtprogramme, obwohl nicht alle Ausgaben in Hubschrauberbeschaffung fließen. Der Markt für Militärhubschrauber im Nahen Osten und Afrika wird gestützt, wenn Sicherheitsprioritäten eine schnelle Reaktion über große Gebiete erfordern.
Die Nachfrage konzentriert sich häufig auf kleinere Aufträge statt auf ein einzelnes großes Flottenrüstungsprogramm. Dieses Muster kann Plattformen mit geringerem Betriebsaufwand und anpassungsfähiger Missionsausrüstung begünstigen. Betreiber benötigen außerdem Ausbildungs- und Wartungsunterstützung, die den lokalen Bedingungen entspricht. Grenz- und innere Sicherheitsmissionen können auch dann fortgesetzt werden, wenn größere Modernisierungspläne verzögert werden. Dies verleiht der Drehflüglerbeschaffung eine Rolle bei der kurzfristigen Verteidigungsbereitschaft. Es eröffnet auch eine praktische Möglichkeit für Lieferanten, die in der Lage sind, Luftfahrzeuge und Unterstützungspakete schnell zu liefern.
Mandate für einheimische Fertigung, Instandhaltung, Reparatur und Überholung sowie Technologietransfer
Die lokale industrielle Beteiligung wird zu einer zentralen Bedingung in großen Golfstaaten-Hubschrauberprogrammen. Regierungen streben nach inländischen Kapazitäten in Wartung, Reparatur, Überholung, Ausbildung und ausgewählten Produktionsarbeiten. Diese Politik kann den wirtschaftlichen Wert eines Kaufs über die anfängliche Luftfahrzeuglieferung hinaus verlängern. Sie kann Betreibern auch eine größere Kontrolle über die Verfügbarkeit in Zeiten hoher Nachfrage geben. Die Militärhubschrauber-Branche im Nahen Osten und Afrika wird daher zunehmend abhängiger von Partnerschaften, die lokale technische Kapazitäten entwickeln. Lieferanten, die glaubwürdige Ausbildungs- und Instandhaltungspläne bereitstellen, sind für lange Beschaffungszyklen besser positioniert.
Lokale Unterstützungsvereinbarungen können die Abhängigkeit von Übersee-Reparatureinrichtungen und importierter Arbeitskraft verringern. Sie erleichtern auch die Verwaltung von Ersatzteilen, Komponentenreparatur und Personalentwicklung und bringen diese Aktivitäten näher an den Betreiber. Die Vorteile hängen vom Umfang des Technologietransfers und der Dauerhaftigkeit der lokalen Lieferbasis ab. Inländische Anforderungen können die Komplexität von Angeboten erhöhen, insbesondere für kleinere Lieferanten. Sie können jedoch nach Inbetriebnahme des Luftfahrzeugs dauerhafte Wartungseinnahmen generieren. Diese Verschiebung macht die Unterstützungsfähigkeit zu einem bedeutenden Wettbewerbsfaktor im Militärhubschrauber-Markt im Nahen Osten und Afrika.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lebenszykluskosten und Budgetkompromisse | -0.30% | Afrika südlich der Sahara, Irak | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und Reibungsverluste beim Technologietransfer | -0.20% | Afrika, russische Altflotten, globale Auslandsmilitärverkäufe | Kurzfristig (≤ 2 Jahre) |
| Substitution durch bewaffnete unbemannte Luftfahrzeuge bei ausgewählten Angriffs- und Aufklärungsmissionen | -0.10% | Vereinigte Arabische Emirate, Saudi-Arabien, Israel | Langfristig (≥ 4 Jahre) |
| Wartungsqualifikations- und Bereitschaftslücken in afrikanischen Märkten der zweiten Ebene | -0.10% | Afrika südlich der Sahara, Nordafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lebenszykluskosten und Budgetkompromisse
Militärhubschrauber erfordern Ausgaben über den anfänglichen Luftfahrzeugvertrag hinaus. Betreiber müssen Ersatzteile, Wartungseinrichtungen, Simulatoren, Besatzungsausbildung und Missionsausrüstung finanzieren. Diese Kosten können für kleinere Verteidigungsbudgets schwer aufrechtzuerhalten sein. Afrikas Anstieg der Militärausgaben beseitigt nicht die konkurrierenden Anforderungen für Luftverteidigung, Bodentruppen und unbemannte Systeme. Der Militärhubschrauber-Markt im Nahen Osten und Afrika kann daher Verzögerungen erfahren, wenn Luftfahrzeugprogramme mit anderen dringenden Prioritäten konkurrieren. Langfristige Unterstützungspakete können Unsicherheiten reduzieren, können aber den sichtbaren Vertragswert erhöhen.
Zweitriebwerk-Luftfahrzeuge mit fortschrittlichen Sensoren können über ihre Dienstlebensdauer besonders teuer im Betrieb sein. Betreiber müssen ihre höhere Fähigkeit gegen wiederkehrende Wartungs- und Ausbildungskosten abwägen. Gemischte Flotten können die Komplexität erhöhen, da jeder Typ separate Teile, Werkzeuge und technische Fähigkeiten benötigt. Kostengünstigere Luftfahrzeuge können begrenzte Transport- oder Ausbildungsbedürfnisse erfüllen, können aber nicht jeden Missionstyp ersetzen. Budgetentscheidungen können daher weniger, aber hochleistungsfähige Luftfahrzeuge oder eine schrittweise Flottenmodernisierung bevorzugen. Dieses Hemmnis ist am stärksten, wo Betriebsmittel nicht mit den Beschaffungsambitionen steigen.
Exportkontrollen und Reibungsverluste beim Technologietransfer
Exportkontrollen können Lieferpläne, Konfigurationsentscheidungen und die Verfügbarkeit von Subsystemen beeinflussen. Diese Regeln sind wichtig, wenn Plattformen von Komponenten aus mehreren Ländern abhängen. Sie können auch den Umfang des Technologietransfers einschränken, den ein Kunde anstrebt. Solche Einschränkungen sind wichtig in einer Region, in der lokale Produktion und Wartung in der Beschaffung zunehmend an Bedeutung gewinnen. Der Militärhubschrauber-Markt im Nahen Osten und Afrika ist betroffen, wenn Genehmigungen einem ohnehin langwierigen Beschaffungsprozess Unsicherheit hinzufügen. Betreiber können reagieren, indem sie Plattformen mit weniger restriktiven Lieferketten in Betracht ziehen.
Anforderungen an den Technologietransfer können ähnliche Reibungsverluste erzeugen, selbst wenn eine Plattform ansonsten geeignet ist. Lieferanten müssen Kundenerwartungen mit ihren eigenen regulatorischen Verpflichtungen und Schutzrechten in Einklang bringen. Dies kann Wettbewerbsergebnisse bei Ausschreibungen verändern, die auf lokale Montage oder Reparaturkapazitäten ausgerichtet sind. Es kann auch Länder dazu veranlassen, ihre Lieferantenbasis zu diversifizieren, anstatt sich auf eine Quelle zu verlassen. Der Effekt ist am deutlichsten in Programmen mit ehrgeizigen inländischen Fähigkeitszielen. Der Beschaffungswettbewerb wird folglich durch Exportfähigkeit, Zugang zu Unterstützung und lokale Beteiligung geprägt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hubschraubertyp:
Mehrzweckplattformen führen, während andere Typen schneller wachsenMehrzweckhubschrauber machten im Jahr 2025 89,58 % des Marktanteils für Militärhubschrauber im Nahen Osten und Afrika aus. Ihre Position spiegelt den Wert wider, den Betreiber auf den flexiblen Einsatz in Transport-, Begleit-, medizinischen Evakuierungs- und maritimen Rollen legen. Eine gemeinsame Plattform kann Ausbildung, Wartung und Ersatzteilplanung vereinfachen. Dies ist nützlich für Streitkräfte, die vielfältige Anforderungen mit begrenzten Flottengrößen bewältigen. Das Segment passt auch zu den Beschaffungspräferenzen der Golfstaaten für anpassungsfähige Luftfahrzeuge und dauerhafte Unterstützung. Seine Größe verschafft Lieferanten mit etablierten Mehrzweckflotten eine starke Basis in der Region.
Andere Hubschraubertypen werden bis 2031 voraussichtlich mit einem CAGR von 3,62 % wachsen. Diese Kategorie umfasst Luftfahrzeuge, die für spezifischere Angriffs- und Aufklärungsanforderungen beschafft werden. Die Nachfrage ist mit Terrorismusbekämpfungsoperationen und dem Bedarf an einer dedizierten Kampffähigkeit verbunden. Spezialisierte Luftfahrzeuge können Mehrzweckflotten ergänzen, anstatt sie zu ersetzen. Transporthubschrauber bleiben ebenfalls relevant für schwere Lasten und Truppenmobilität. Der Markt für Militärhubschrauber im Nahen Osten und Afrika wird weiterhin ein Gleichgewicht zwischen vielseitigen Flotten und missionsspezifischen Fähigkeiten erfordern.

Nach Endnutzer-Dienst:
Heeresluftfahrt hält die größte Position, während die Marineluftfahrt expandiertDie Heeresluftfahrt entfiel im Jahr 2025 auf 43,87 % des Militärhubschrauber-Marktes im Nahen Osten und Afrika. Große Landstreitkräfte nutzen Hubschrauber für Mobilität, Unterstützung, Nachschub und Notfallreaktion. Diese Rolle bleibt in Ländern mit weitläufigen Wüsten, abgelegenen Grenzen und verteilten Sicherheitsoperationen wichtig. Heeresflotten unterstützen auch die schnelle Verlegung von Personal und Ausrüstung. Ihre operative Breite erklärt die führende Position des Segments. Die Nachfrage bleibt mit der Bereitschaft der Bodentruppen und der Flottenverfügbarkeit verbunden.
Die Marine-/Marinekorps-Luftfahrt wird bis 2031 voraussichtlich mit einer CAGR von 3,12 % expandieren. Das Segment profitiert von erhöhter Aufmerksamkeit für die Sicherheit im Roten Meer und dem Golf von Aden. Schiffsgestützte Luftfahrzeuge werden für Überwachung, Rettung, Transport und maritime Koordination benötigt. Ägyptens Führung der Kombinierten Einsatzgruppe 153 zeigt die anhaltende Bedeutung der regionalen maritimen Zusammenarbeit. Marine-Luftfahrtprogramme beinhalten auch Schiffsintegration und spezialisierte Besatzungsausbildung. Diese Faktoren unterstützen einen dauerhaften Dienstleistungsbedarf auf dem regionalen Markt.
Nach Triebwerkstyp:
Zweitriebwerk-Plattformen führen, während Eintriebwerk-Luftfahrzeuge aufholenZweitriebwerk-Konfigurationen beherrschten im Jahr 2025 62,97 % des Marktanteils der Militärhubschrauber im Nahen Osten und Afrika. Ihre führende Rolle spiegelt Anforderungen an Redundanz, Nutzlast und Langstreckenoperationen wider. Diese Merkmale sind in maritimen Umgebungen, unwegsamem Gelände und anspruchsvollen Sicherheitsmissionen relevant. Die Vereinigten Arabischen Emirate erhielten im Mai 2025 die Genehmigung für 6 CH-47F Block II Hubschrauber im Wert von 1,32 Milliarden USD. [2] Das Paket umfasste Kraftstoffsysteme mit erweiterter Reichweite und Missionsausrüstung. Solche Programme zeigen anhaltende Investitionen in leistungsfähige Zweitriebwerk-Flotten.
Eintriebwerk-Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 2,75 % wachsen. Sie können für Ausbildung, Grenzüberwachung und leichtere Versorgungsmissionen geeignet sein. Ihr geringerer Betriebsaufwand kann für Nutzer mit eingeschränkten Budgets relevant sein. Sie helfen Betreibern auch, die Flugausbildungskapazität aufrechtzuerhalten, ohne jede Flugstunde für schwerere Luftfahrzeuge zu verwenden. Die Kategorie ersetzt Zweitriebwerk-Plattformen nicht in allen Betriebsumgebungen. Stattdessen adressiert sie Missionen, bei denen Kosten und einfachere Unterstützungsanforderungen wichtiger sind.
Nach Anwendung:
Kampf und Nahluftunterstützung bleiben zentral, während Katastrophenhilfe wächstKampf- und Luftnahunterstützung machten im Jahr 2025 41,41 % des Marktanteils für Militärhubschrauber im Nahen Osten und Afrika aus. Das Segment ist mit dem Bedarf an schneller Unterstützung bei Terrorismusbekämpfungs- und inneren Sicherheitsoperationen verbunden. Hubschrauber können Aufklärung, Mobilität und direkte Unterstützung an Orten leisten, die für Bodentruppen schwer erreichbar sind. Diese Missionen erfordern zuverlässige Verfügbarkeit und ausgebildete Besatzungen. Sie stützen auch die Nachfrage nach Luftfahrzeugen mit geschützten Systemen und anpassungsfähiger Ausrüstung. Kampffähigkeit bleibt daher eine Kernanforderung in mehreren nationalen Flotten.
Humanitäre Hilfe und Katastrophenschutz werden bis 2031 voraussichtlich mit einem CAGR von 2,97 % wachsen. Militärische Luftfahrzeuge werden häufig eingesetzt, um Versorgungsgüter zu transportieren, Menschen zu evakuieren und nach schweren Ereignissen Unterstützung zu leisten. Mehrzweckhubschrauber sind für diese Aufgaben gut geeignet, da ihre Kabinen und Ausrüstungen schnell angepasst werden können. Die Rolle kann Investitionen in Transportkapazitäten auch außerhalb der Kampfplanung rechtfertigen. Sie stärkt auch die Argumentation für ganzjährig verfügbare Luftfahrzeuge. Diese Anwendung verleiht dem regionalen Markt eine breitere Rolle bei der öffentlichen Notfallreaktion.
Geografische Analyse
Markt für Militärhubschrauber in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2025 einen Marktanteil von 39,95 % am Markt für Militärhubschrauber im Nahen Osten und Afrika. Das Land bleibt die wichtigste regionale Nachfragequelle für Hubschrauber, da es Luftfahrzeuge in mehreren Teilstreitkräften betreibt. Darüber hinaus bewegt sich das Land hin zu Beschaffungsmodellen, die eine stärkere inländische Wartung und industrielle Beteiligung einschließen. Die Verteidigungsausgaben von 83,20 Milliarden USD im Jahr 2025 bilden eine solide Finanzierungsgrundlage für langfristige Fähigkeitsprogramme. Diese Kombination aus Ausgabenkapazität und Industriepolitik macht Saudi-Arabien zu einem zentralen Element der regionalen Lieferantenstrategien.
Markt für Militärhubschrauber in Katar und den Vereinigten Arabischen Emiraten
Für Katar wird bis 2031 ein CAGR von 3,03 % prognostiziert, während die Vereinigten Arabischen Emirate ein weiteres bedeutendes Nachfragezentrum am Golf darstellen. Das genehmigte CH-47F Block II-Paket im Wert von 1,32 Milliarden USD unterstreicht den Bedarf an Schwerlasthubschraubern. Golfstaatliche Käufer zeigen zunehmendes Interesse an Verfügbarkeit der Luftfahrzeuge, lokalem Support und flexiblen Missionssystemen. Ihre Programme können sowohl hochwertige Plattformen als auch langfristige Instandhaltungsaktivitäten unterstützen. Der maritime Bedarf schafft zusätzliche Nachfrage nach Luftfahrzeugen, die von Küstenstützpunkten und Marineschiffen aus operieren können.
Markt für Militärhubschrauber im Nahen Osten und Afrika
Die Militärausgaben Afrikas stiegen im Jahr 2025 um 8,5 % auf 58,2 Milliarden USD, was eine breitere Finanzierungsbasis für die Sicherheit unterstützt. Besonders bedeutsam war der Anstieg Nigerias um 55 % auf 2,1 Milliarden USD. Die Nachfrage wird durch Grenzsicherheit, interne Konflikte, Transportbedarf und maritime Operationen angetrieben. Die Beschaffung wird jedoch durch begrenzte Wartungskapazitäten und den Wettbewerb mit anderen Verteidigungsprioritäten eingeschränkt. Ägyptens Beteiligung an der Sicherheit im Roten Meer stärkt zudem die Relevanz Nordafrikas für die Planung der Marineluftfahrt. Der Markt für Militärhubschrauber im Nahen Osten und Afrika vereint daher hochwertige Golfprogramme mit kleineren, aber bedeutenden afrikanischen Anforderungen.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Militärhubschrauber im Nahen Osten und Afrika
Der Militärhubschrauber-Markt im Nahen Osten und Afrika ist mäßig unter den wichtigsten Originalausrüstungsherstellern konsolidiert. Airbus, Boeing, Leonardo und Sikorsky haben durch etablierte Luftfahrzeugflotten und Unterstützungsvereinbarungen starke Positionen in der Golfstaaten-Beschaffung. Ihre Vorteile umfassen ausgebildete Betreibergemeinschaften, Missionsausrüstung und Instandhaltungserfahrung. Boeings genehmigtes CH-47F Block II-Programm für die Vereinigten Arabischen Emirate zeigt die Bedeutung staatlich geförderter Beschaffungswege für hochwertige Plattformen. Diese Lieferanten konkurrieren auf der Grundlage von Luftfahrzeugfähigkeiten, Lieferzuverlässigkeit und langfristiger Unterstützung. Sie müssen auch auf Kundenerwartungen hinsichtlich inländischer Beteiligung reagieren.
Airbus hat durch HTeaming, eingeführt im Juni 2025, ein Angebot zur Teambildung zwischen bemannten und unbemannten Luftfahrzeugen vorangetrieben. Airbus erhielt auch im Januar 2026 Ghanas ersten Auftrag für 2 H175M Mehrzweckhubschrauber. Im Juli 2026 bestellte The Helicopter Company 8 weitere Airbus H145 Hubschrauber im Rahmen seines bestehenden Rahmens. Diese Schritte zeigen, wie Produktpalette, lokale Betriebsrelevanz und Unterstützungsbeziehungen die regionale Position eines Lieferanten stärken können. Boeing bleibt im Schwerlastbereich wichtig, während andere etablierte Hersteller Positionen in den Kategorien Versorgungs-, Marine- und Kampfhubschrauber halten.
Der Wettbewerb weitet sich aus, da Kunden lokale Montage, Wartung und Technologiebeteiligung anstreben. Neue Lieferanten können Aufmerksamkeit erregen, indem sie flexible industrielle Bedingungen oder niedrigere Unterstützungskosten anbieten. Gleichzeitig schaffen komplexe Missionssysteme und etablierte Ausbildungsnetzwerke Eintrittsbarrieren für neue Marktteilnehmer. Führende globale Hersteller halten einen erheblichen Anteil am Golfstaaten-Vertragswert, aber das gelieferte Material erreicht keinen kombinierten Top-5-Anteil von 80 % oder mehr. Der Wettbewerb wird in Ländern am stärksten bleiben, in denen die Beschaffung Flottenersatz mit Lokalisierungsanforderungen verbindet. Die Militärhubschrauber-Branche im Nahen Osten und Afrika wird Lieferanten belohnen, die ein zuverlässiges Luftfahrzeug, dauerhafte Unterstützung und einen glaubwürdigen lokalen Fähigkeitsplan bereitstellen können.
Branchenführer im Bereich Militärhubschrauber im Nahen Osten und Afrika
-
Airbus SE
-
The Boeing Company
-
Leonardo S.p.A.
-
Russian Helicopters (Rostec)
-
Lockheed Martin Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Militärhubschrauber im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Safran SA
- Saudi Arabian Military Industries
- Denel SOC Ltd.
Neueste Industrielle Entwicklungen in Markt für Militärhubschrauber im Nahen Osten und Afrika
- Januar 2026: Ghanas Verteidigungsministerium beauftragte Airbus Helicopters mit 2 H175M Mehrzweckplattformen für Transport-, Such- und Rettungs- sowie Katastrophenschutzoperationen, zusammen mit 1 ACH175 und 1 ACH160, was Airbus' Rückkehr in das westafrikanische Land markiert und seinen Militärhubschrauber-Fußabdruck in Afrika erweitert.
- Mai 2025: Das US-Außenministerium genehmigte Auslandsmilitärverkäufe von CH-47F Block II Chinook im Wert von 1,32 Milliarden USD an die Vereinigten Arabischen Emirate. Die Behörde für Sicherheitskooperation im Verteidigungsbereich genehmigte 6 CH-47F Block II Hubschrauber mit Kraftstoffsystemen erweiterter Reichweite, Luft-zu-Luft-Betankungssonden, WESCAM MX-15HDi elektrooptischen Systemen und AN/AAR-57 CMWS für das Gemeinsame Luftfahrtkommando der Vereinigten Arabischen Emirate, mit Boeing und Honeywell als Hauptauftragnehmer.
Berichtsumfang für den Markt für Militärhubschrauber im Nahen Osten und Afrika
Militärhubschrauber sind Drehflügler, die für Verteidigungs- und Sicherheitsmissionen in Land- und Seegebieten konzipiert sind. Ausgestattet mit missionsspezifischer Avionik, Waffensystemen, Überlebensfähigkeitsmerkmalen und fortschrittlichen Antriebssystemen unterstützen sie taktische, strategische und humanitäre Operationen, einschließlich Kampfunterstützung, Truppentransport, Aufklärung, Such- und Rettungsaktionen, Logistik und Katastrophenhilfe in vielfältigen und umkämpften Umgebungen.
Der Militärhubschrauber-Markt im Nahen Osten und Afrika ist nach Hubschraubertyp, Endnutzer-Dienst, Triebwerkstyp, Anwendung und Geografie segmentiert. Nach Hubschraubertyp ist der Markt in Mehrzweck-, Transport- und sonstige Hubschrauber segmentiert. Nach Endnutzer-Dienst ist der Markt in Luftwaffe, Heeresluftfahrt, Marine-/Marinekorps-Luftfahrt, gemeinsame/Spezialoperationen sowie paramilitärische Kräfte und Küstenwache segmentiert. Nach Triebwerkstyp ist der Markt in Eintriebwerk- und Zweitriebwerk-Hubschrauber segmentiert. Nach Anwendung ist der Markt in Kampf und Nahluftunterstützung, Truppentransport, humanitäre Hilfe und Katastrophenschutz sowie Pilotenausbildung segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Militärhubschrauber-Markt im Nahen Osten und Afrika in fünf Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mehrzweckhubschrauber |
| Transporthubschrauber |
| Sonstige |
| Algerien |
| Ägypten |
| Katar |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Übriger Naher Osten und Afrika |
| Bauart | Mehrzweckhubschrauber |
| Transporthubschrauber | |
| Sonstige | |
| Land | Algerien |
| Ägypten | |
| Katar | |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
Marktdefinition
- Flugzeugtyp - Alle Militärdrehflügler, die für verschiedene Anwendungen eingesetzt werden, sind in dieser Studie enthalten.
- Unterflugzeugtyp - Für diese Studie werden alle Militärhubschrauber auf Basis ihrer Anwendung berücksichtigt.
- Bauart - Mehrzweckhubschrauber, Transporthubschrauber, Ausbildungshubschrauber und verschiedene andere Drehflügler werden in dieser Studie berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| IATA | IATA steht für den Internationalen Luftverkehrsverband, eine Handelsorganisation, die sich aus Fluggesellschaften aus aller Welt zusammensetzt und Einfluss auf die kommerziellen Aspekte des Flugverkehrs hat. |
| ICAO | ICAO steht für die Internationale Zivilluftfahrtorganisation, eine Sonderorganisation der Vereinten Nationen, die die Luftfahrt und Navigation weltweit unterstützt. |
| Luftfahrtbetreiberzeugnis (AOC) | Ein von einer nationalen Luftfahrtbehörde ausgestelltes Zeugnis, das die Durchführung kommerzieller Flugaktivitäten erlaubt. |
| Lufttüchtigkeitszeugnis (LTZ) | Ein Lufttüchtigkeitszeugnis (LTZ) wird für ein Luftfahrzeug von der Zivilluftfahrtbehörde des Staates ausgestellt, in dem das Luftfahrzeug registriert ist. |
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller in einem bestimmten Zeitraum von Ländern produzierten Endgüter und Dienstleistungen. |
| Einnahmepassagierkilometer (RPK) | Der RPK einer Fluggesellschaft ist die Summe der Produkte, die durch Multiplikation der Anzahl der zahlenden Passagiere auf jeder Flugstrecke mit der Streckendistanz ermittelt werden – es ist die Gesamtzahl der von allen zahlenden Passagieren zurückgelegten Kilometer. |
| Auslastungsfaktor | Der Auslastungsfaktor ist eine in der Luftfahrtbranche verwendete Kennzahl, die den Prozentsatz der verfügbaren Sitzplatzkapazität misst, der mit Passagieren belegt wurde. |
| Originalgerätehersteller (OEM) | Ein Originalgerätehersteller (OEM) wird traditionell als ein Unternehmen definiert, dessen Güter als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an die Nutzer verkauft. |
| Internationale Transportsicherheitsvereinigung (ITSA) | Die Internationale Transportsicherheitsvereinigung (ITSA) ist ein internationales Netzwerk von Leitern unabhängiger Sicherheitsuntersuchungsbehörden. |
| Verfügbare Sitzplatzkilometer (ASK) | Diese Kennzahl wird berechnet, indem die verfügbaren Sitzplätze (AS) in einem Flug, wie oben definiert, mit der zurückgelegten Distanz multipliziert werden. |
| Abfluggewicht | Das vollbeladene Gewicht eines Luftfahrzeugs, auch als „Startgewicht” bekannt, das das kombinierte Gewicht von Passagieren, Fracht und Treibstoff umfasst. |
| Lufttüchtigkeit | Die Fähigkeit eines Luftfahrzeugs oder anderer Luftfahrtausrüstung oder -systeme, im Flug und am Boden ohne erhebliche Gefährdung für Flugbesatzung, Bodenpersonal, Passagiere oder Dritte zu betreiben. |
| Lufttüchtigkeitsstandards | Detaillierte und umfassende Entwurfs- und Sicherheitskriterien, die für die Kategorie des Luftfahrtprodukts (Luftfahrzeug, Triebwerk oder Propeller) gelten. |
| Festbasisoperator (FBO) | Ein Unternehmen oder eine Organisation, die an einem Flughafen tätig ist. Ein Festbasisoperator bietet Flugzeugbetriebsleistungen wie Wartung, Betankung, Flugausbildung, Charterleistungen, Hangarbetrieb und Parken an. |
| Vermögende Privatpersonen (HNWIs) | Vermögende Privatpersonen (HNWIs) sind Personen mit mehr als 1 Million USD an liquiden Finanzanlagen. |
| Sehr vermögende Privatpersonen (UHNWIs) | Sehr vermögende Privatpersonen (UHNWIs) sind Personen mit mehr als 30 Millionen USD an liquiden Finanzanlagen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums ist für die Luftfahrt zuständig. Sie betreibt die Flugsicherung und reguliert alles von der Flugzeugherstellung über die Pilotenausbildung bis hin zum Flughafenbetrieb in den Vereinigten Staaten. |
| EASA (Europäische Agentur für Flugsicherheit) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die im Jahr 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| Luftgestütztes Warn- und Kontrollsystem (AW&C)-Flugzeug | Ein Flugzeug mit einem luftgestützten Warn- und Kontrollsystem (AEW&C) ist mit einem leistungsstarken Radar und einem bordeigenen Befehls- und Kontrollzentrum zur Führung der Streitkräfte ausgestattet. |
| Die Nordatlantikvertragsorganisation (NATO) | Die Nordatlantikvertragsorganisation (NATO), auch Nordatlantisches Bündnis genannt, ist ein zwischenstaatliches Militärbündnis zwischen 30 Mitgliedstaaten – 28 europäischen und zwei nordamerikanischen. |
| Kampfflugzeugprogramm der nächsten Generation (JSF) | Das Kampfflugzeugprogramm der nächsten Generation (JSF) ist ein Entwicklungs- und Beschaffungsprogramm, das darauf abzielt, eine breite Palette bestehender Jagd-, Angriffs- und Erdkampfflugzeuge für die Vereinigten Staaten, das Vereinigte Königreich, Italien, Kanada, Australien, die Niederlande, Dänemark, Norwegen und ehemals die Türkei zu ersetzen. |
| Leichtes Kampfflugzeug (LCA) | Ein leichtes Kampfflugzeug (LCA) ist ein leichtes, mehrzweckfähiges Strahl-/Turboprop-Militärflugzeug, das häufig aus fortschrittlichen Ausbildungsflugzeugdesigns abgeleitet wird und für den Einsatz in leichten Kampfmissionen konzipiert ist. |
| Stockholmer Internationales Friedensforschungsinstitut (SIPRI) | Das Stockholmer Internationale Friedensforschungsinstitut (SIPRI) ist ein internationales Institut, das Daten, Analysen und Empfehlungen zu bewaffneten Konflikten, Militärausgaben und Rüstungshandel sowie zu Abrüstung und Rüstungskontrolle bereitstellt. |
| Seeüberwachungsflugzeug (MPA) | Ein Seeüberwachungsflugzeug (MPA), auch als Seeaufklärungsflugzeug bekannt, ist ein Starrflügelflugzeug, das für den Langstreckeneinsatz über Wasser in Seeüberwachungsrollen konzipiert ist, insbesondere für die U-Boot-Abwehr (ASW), die Schiffsbekämpfung (AShW) und Such- und Rettungsoperationen (SAR). |
| Mach-Zahl | Die Mach-Zahl ist definiert als das Verhältnis der wahren Fluggeschwindigkeit zur Schallgeschwindigkeit in der Flughöhe eines gegebenen Luftfahrzeugs. |
| Tarnkappenflugzeug | Tarnung ist ein gebräuchlicher Begriff für Technologie und Doktrin mit geringer Beobachtbarkeit (LO), die ein Flugzeug nahezu unsichtbar für Radar-, Infrarot- oder visuelle Erkennung macht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umrechnung von Umsatz in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




