
Größe und Marktanteil des europäischen Hubschraubermarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 12.53 Milliarden US-Dollar |
| Marktgröße (2031) | 16.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.51 % |
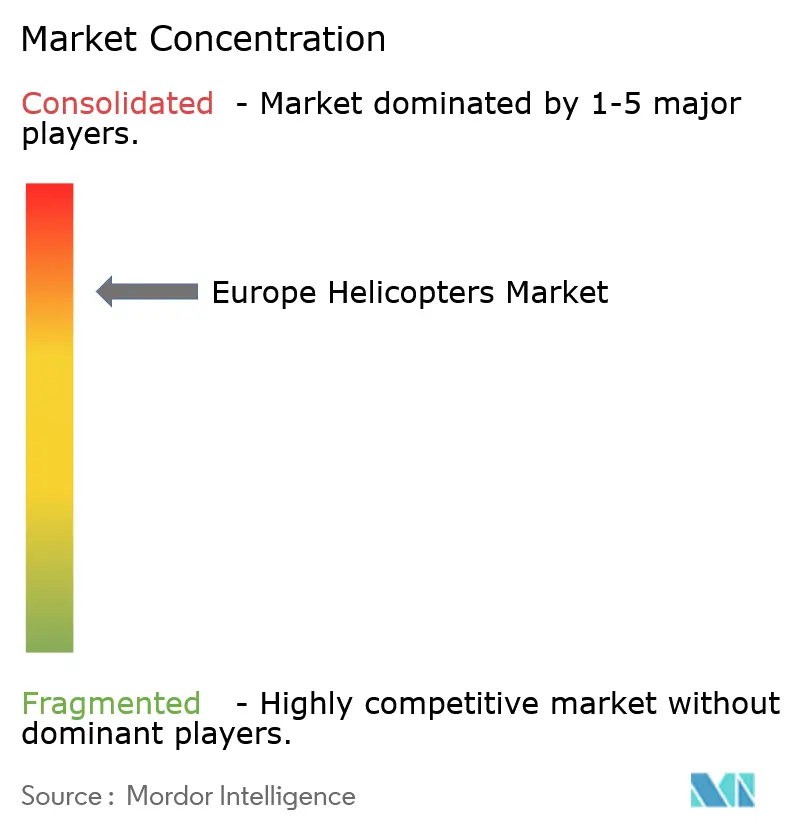
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Hubschraubermarkts durch Mordor Intelligence
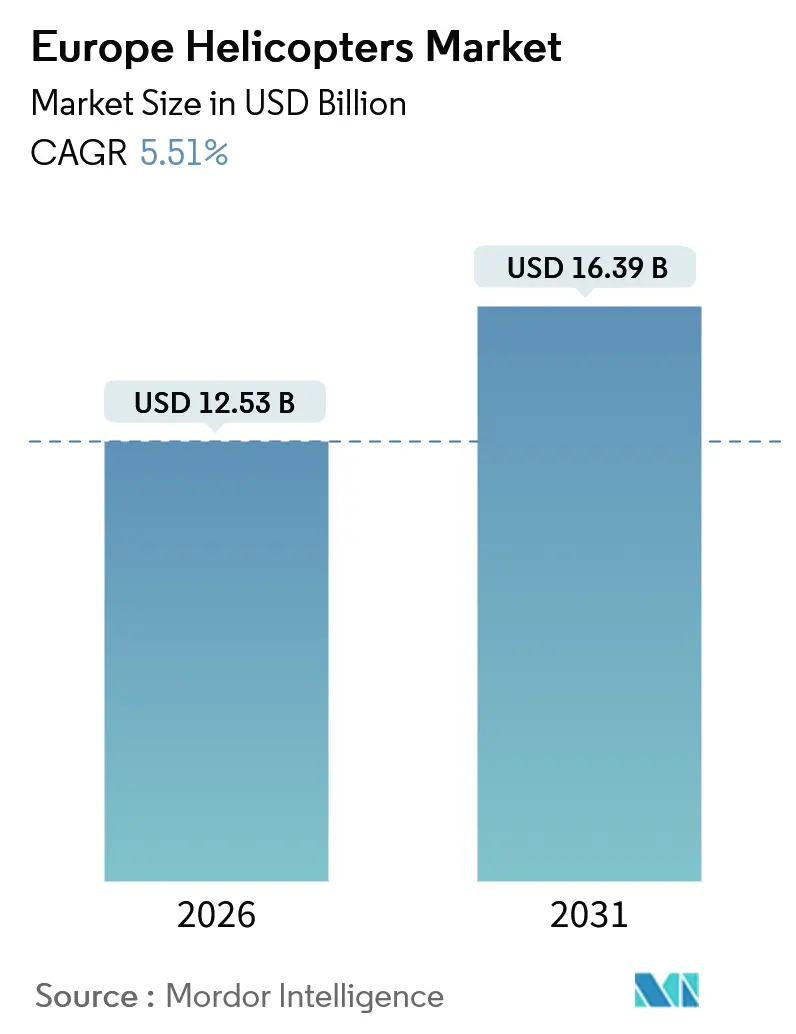
Die Größe des europäischen Hubschraubermarkts belief sich im Jahr 2026 auf 12,53 Milliarden USD und soll bis 2031 einen Wert von 16,39 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 5,51 % entspricht. Die Expansion des europäischen Hubschraubermarkts spiegelt synchronisierte Verteidigungsmodernisierungen, zunehmenden Betrieb auf Offshore-Windparks und skalierte Rahmenbedingungen für notfallmedizinische Dienste wider, die die kurzfristige Nachfrage auch angesichts anhaltender Betriebskostenbelastungen stützen. Mittelschwere Zweimotoren-Turbowellenplattformen dominieren die Beschaffung, da sie die EASA-Tauchvorschriften erfüllen und die für Nordseependelnetze erforderliche Ausdauer bieten. Zivile und kommerzielle Aktivitäten verzeichnen derzeit den steilsten Anstieg, teils weil EU-Strukturfonds die Vergabe von Luftrettungsverträgen in Mittel- und Osteuropa beschleunigen, und teils weil der Küstentourismus in Italien und Spanien wieder das Niveau der Flugstunden von vor der Pandemie erreicht hat. Erstklassige Hersteller reagieren mit leichteren, leiseren Modellen und Antriebsstrang-Roadmaps, die höhere Beimischungsanteile nachhaltigen Flugkraftstoffs verarbeiten können, und bringen damit die Flottenökonomie mit den ReFuelEU-Luftfahrtmandaten in Einklang. Die Wettbewerbsdynamik bleibt intensiv, doch Wechselkosten, gemeinsame Ausbildungspipelines und lokale industrielle Arbeitsteilungsvereinbarungen begünstigen weiterhin etablierte Anbieter, die gemeinsame Cockpits über mehrere Gewichtsklassen hinweg anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach maximalem Abfluggewicht führten mittelschwere Hubschrauber den europäischen Hubschraubermarkt mit einem Anteil von 47,76 % im Jahr 2025 an, während die Leichtkategorie bis 2031 mit einer CAGR von 6,89 % zulegt.
- Nach Anwendung entfiel auf den militärischen Einsatz im Jahr 2025 ein Anteil von 60,77 % der Größe des europäischen Hubschraubermarkts; die zivile und kommerzielle Nachfrage wird voraussichtlich bis 2031 mit einer CAGR von 7,32 % wachsen.
- Nach Triebwerkstyp hatten Turbowellenplattformen im Jahr 2025 einen Anteil von 87,67 % am europäischen Hubschraubermarkt und werden voraussichtlich mit einer CAGR von 6,43 % bis 2031 wachsen.
- Nach Endnutzungssektor entfiel auf Aufklärung, Überwachung und Erkundung im Jahr 2025 ein Anteil von 28,38 % an der Größe des europäischen Hubschraubermarkts, während notfallmedizinische Dienste zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,19 % zulegen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 19,91 % am europäischen Hubschraubermarkt, während Italien mit einer CAGR von 6,73 % über den Prognosehorizont das stärkste Wachstum verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Hubschraubermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenmodernisierung zur Einhaltung der EU-Stufe-3/4-Vorschriften | +0.8% | Westeuropa (Vereinigtes Königreich, Frankreich, Deutschland, Niederlande) | Mittelfristig (2–4 Jahre) |
| Anstieg der Verträge für Hubschrauber-Notfallmedizin und EU-finanzierte Medevac | +1.2% | Mittel- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Offshore-Windparks | +1.0% | Küstenregion der Nordsee, Ostsee | Mittelfristig (2–4 Jahre) |
| Ersatzzyklen für Verteidigungsdrehflügler | +1.5% | Frankreich, Spanien, Vereinigtes Königreich, Deutschland | Langfristig (≥ 4 Jahre) |
| Forschungs- und Entwicklungsförderungen für hybrid-elektrische Drehflügler | +0.4% | EU-weit mit Schwerpunkt in Frankreich, Deutschland, Italien | Langfristig (≥ 4 Jahre) |
| Anforderungen an Grenzsicherheit und Such- und Rettungsdienste | +0.6% | Polen, Baltische Staaten, Rumänien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenmodernisierung zur Einhaltung der EU-Lärm- und Emissionsvorschriften der Stufe 3/4
Die EASA-CS-36-Lärmstandards und die Emissionsgrenzwerte der Stufe 3/4 beschleunigen die Ausmusterung älterer Drehflügler auf städtischen Hubschrauber-Notfallmedizin- und Offshore-Routen, wo die Lärmbeschwerden der Anwohner zunehmen.[1]EASA, "CS-36-Lärmzertifizierungsstandards," easa.europa.eu Das ReFuelEU-Luftfahrtmandat schreibt ab 2025 eine Beimischung von 2 % nachhaltigem Flugkraftstoff vor, die bis 2030 auf 6 % und bis 2050 auf 70 % steigt, was zu Kraftstoffkosten führt, die zwei- bis fünfmal höher sind als die von Jet-A-1. Betreiber neigen daher zu zweimotorigen Typen wie dem H145 und H160, deren fünfblättriger lagerloser Rotor und Fenestron-Heck den externen Lärm um bis zu 50 % reduzieren. NHV bestätigte die Machbarkeit, indem das Unternehmen 2025 Fahrten mit 40 % SAF-Beimischung auf Nordsee-Strecken durchführte und bewies, dass Energiekunden höhere Logistiktarife akzeptieren, um Kohlenstoffziele zu erreichen. Deutschland integrierte niedrige Akustiksignaturen in seinen Auftrag über 82 H145M-Einheiten und unterstreicht damit, dass die Einhaltung von Vorschriften inzwischen ein wesentliches Kriterium bei der Ausschreibung ist und nicht mehr als nachträgliche Nachrüstungsarbeit behandelt wird.
Anstieg der Verträge für Hubschrauber-Notfallmedizin und EU-finanzierte Medevac-Programme
Mittel- und Osteuropa nutzte Strukturfonds, um Lücken in der Traumaversorgung zu schließen, wo dünne Straßennetze die Reaktionszeiten verlängern. Bulgarien unterzeichnete 2024 ein landesweites Luftrettungspaket im Wert von 50,8 Millionen EUR (59,26 Millionen USD), das voraussichtlich bis Mitte 2026 in vollem Betrieb sein wird. Der rescEU-Rahmen reservierte 140 Millionen EUR (163,32 Millionen USD) für eine gemeinsame Flotte, die der Slowakei, Tschechien und Rumänien dient – ein frühes Beispiel für die gemeinsame Nutzung von Ressourcen, das die Lebenszykluskosten über Grenzen hinweg senkt. Die Verordnung (EU) 2023/1020 der Kommission harmonisierte die Ausbildung der Besatzungen und die Baselines für medizinische Ausstattung, beseitigte fragmentierte Compliance-Hürden und vergrößerte die Ausschreibungspools für private Betreiber.
Ausbau von Offshore-Windparks in der Nord- und Ostsee
Zwischen 2024 und 2026 befanden sich mehr als 20 GW Offshore-Windkapazität im Bau oder in der Inbetriebnahme, für die jeweils kontinuierliche Hubschraubertransporte für den Turbinenzusammenbau, die Wartung und den Besatzungswechsel erforderlich sind. Der Windpark Thor von RWE nahm im Frühjahr 2026 den kommerziellen Betrieb auf und nutzte dabei dedizierte Pendelflüge, die bis zu 120 km von der Küste entfernt waren. Ørsted vergab einen mehrjährigen Vertrag an CHC Helicopter, unter dem H175- und AW139-Luftfahrzeuge Hornsea 3 unterstützen, was die Nachfrage nach mittelschweren Zweimotoren-Typen stärkt, die die EASA-Tauchvorschriften erfüllen.[2]Ørsted, "Hornsea-3-Hubschrauberlogistikvertrag," orsted.com Die Offshore-Energie wächst daher mit einer CAGR von 6,1 %, auch wenn Betreiber mit Margenerosion durch Festpreislogistikklauseln und obligatorischer SAF-Einführung konfrontiert sind.
Ersatzzyklen für Verteidigungsdrehflügler
Frankreich und Spanien investierten 4 Milliarden EUR (4,67 Milliarden USD) in die Tiger-MkIII-Halbzeitmodernisierung, die 60 Einheiten umfasst, wobei die ersten Lieferungen für 2029 und 2030 geplant sind. Deutschland entschied sich stattdessen für 82 leichte Kampfhubschrauber H145M, von denen der erste 2024 in den Ausbildungsbetrieb übernommen wurde. Das Vereinigte Königreich wird 2025 seinen Vertrag für den Neuen Mittelschweren Hubschrauber für 36–44 Luftfahrzeuge vergeben, um die Puma-HC2-Flotten zu ersetzen. Zusammen erhöhen diese Programme die prognostizierte CAGR um 1,5 Prozentpunkte und erweitern den industriellen Fußabdruck in den Montagewerken Donauwörth, Yeovil und Yeovilton.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Betriebskosten durch SAF-Mandatierungen | -0.9% | EU-weit, am stärksten in der Offshore-Energie und bei Hubschrauber-Notfallmedizin | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Piloten- und Techniker-Mangel | -0.7% | Westeuropa | Mittelfristig (2–4 Jahre) |
| Überlastung des zivilen Luftraums | -0.3% | Große städtische Zentren | Mittelfristig (2–4 Jahre) |
| Exportbeschränkungen für russische Bauteile | -0.5% | Osteuropa mit älteren Sowjet-Flotten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Betriebskosten durch SAF-Beimischungsmandate
Die Preise für nachhaltigen Flugkraftstoff lagen im Jahr 2025 zwei- bis fünfmal höher als die von Jet-A-1. Hochauslastende Offshore-Flotten verbrauchen täglich tausende von Litern und verursachen jährliche Kostensteigerungen von 0,5 bis 2 Millionen EUR (0,58 bis 2,33 Millionen USD) pro Luftfahrzeug, was die Margen unter Festpreisdienstleistungsverträgen schmälert. Betreiber von Hubschrauber-Notfallmedizin-Diensten können die Kosten nicht vollständig an die Budgets der Gesundheitsministerien weitergeben, was zu einer Streckenverdichtung führt. Während Ölmajors die SAF-Flüge von NHV mit 40 % Beimischung in der Nordsee subventionierten, wehren sich zivile Kunden ohne Kohlenstoffbudgets gegen ähnliche Aufschläge.
Anhaltender Piloten- und Techniker-Mangel in Westeuropa
Die EASA prognostiziert bis 2032 einen Bedarf von 35.000 neuen europäischen Hubschrauberpiloten; die Ausbildungsprogramme kosten jedoch 100.000 bis 150.000 EUR (116.656,50 bis 174.984,75 USD) und dauern bis zu zwei Jahre. Die Pensionierung erfahrener Kapitäne vergrößert die Lücke; mehr als 40 % des bestehenden europäischen Pilotenkaders sind über 50 Jahre alt. Wartungsrückstände verlängern sich, da nach Teil-145 zugelassene Betriebe über Personalengpässe berichten, was Luftfahrzeuge monatelang am Boden halten und die Flottenauslastung schmälern kann. Deutschland integrierte acht Simulatoren in das H145M-Paket, um den Ausbilderengpass zu mindern, während die britische Zivilluftfahrtbehörde die Umschreibung von Militär- auf Zivillizenzen vereinfachte; jedoch wurden weniger als 200 Übergänge pro Jahr realisiert.[3]Britische Zivilluftfahrtbehörde, "Programme zur Transition von Militär- auf Zivilpiloten," caa.co.uk
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach maximalem Abfluggewicht: Leichte Hubschrauber gewinnen in Ausbildung und Tourismus
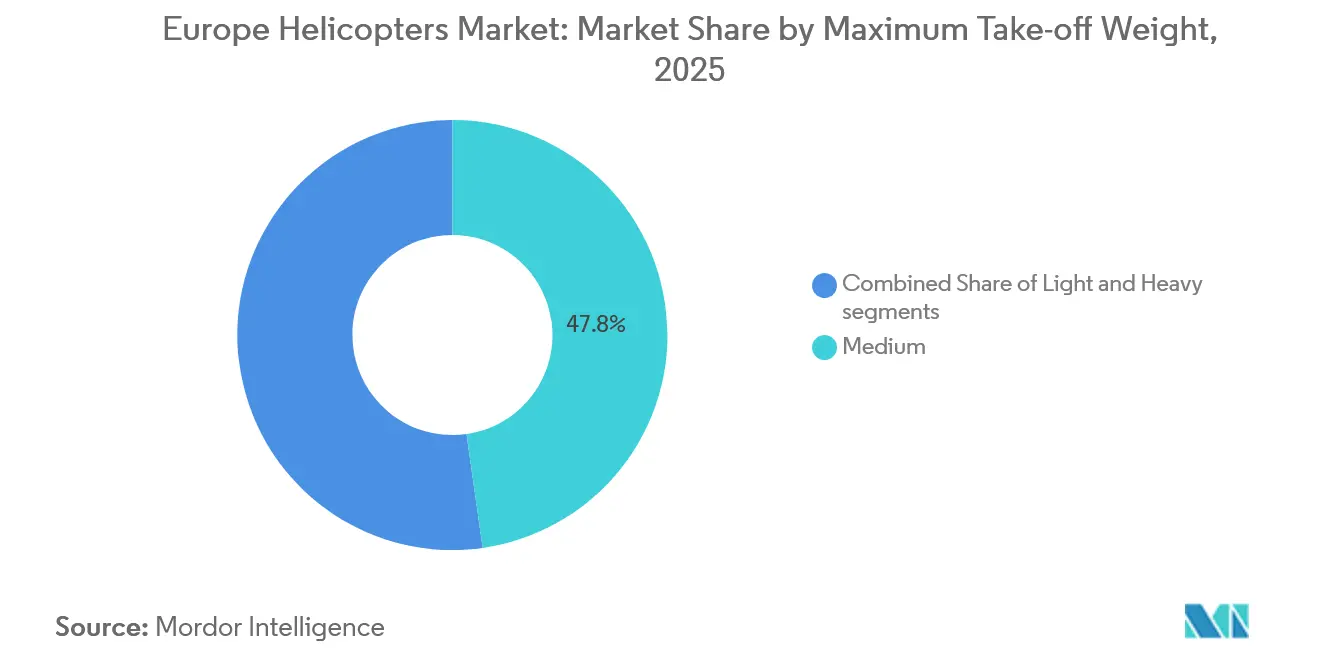
Leichte Hubschrauber profitierten von Rückenwind durch Ausbildungs- und Freizeiterholtung und wachsen bis 2031 mit einer CAGR von 6,89 %. Die Mittelklasse behielt mit 47,76 % im Jahr 2025 den mit Abstand bedeutendsten Anteil am europäischen Hubschraubermarkt, getragen von Verteidigungstransporten und Offshore-Verträgen, die Nutzlast und Zweimotoren-Redundanz schätzen. Die absolute Marktgröße des europäischen Hubschraubermarkts für leichte Modelle wird voraussichtlich zunehmen, da Mittelmeertourismus-Betreiber ihre Flotten erneuern und Schulen günstigere Luftfahrzeuge hinzufügen, um den Pilotendurchsatz zu beschleunigen. Die Robinson R66 bleibt das meistverkaufte Turbinen-Einmotorflugzeug in Spanien und Italien aufgrund eines Anschaffungspreises von 900.000 EUR (1,04 Millionen USD), während Leonardos AW09 dieselbe Nische anstrebt, aber mit Zertifizierungsverzögerungen konfrontiert ist. Deutschlands 3,7-Tonnen-H145M verwischt die Grenzen zwischen Leicht und Mittel, indem er modulare Waffensätze anbietet, wie seine Übernahme durch Spezialkräfte veranschaulicht.
Die Nachfrage nach schweren Drehflüglern bleibt an spezialisierte Nordsee-Plattformen wie H225 und AW189 gebunden. Das Wachstum liegt mit einer CAGR von 4,2 % zurück, begrenzt durch sinkende Ölproduktion und den Wechsel zu Starrflügler-Besatzungswechselflügen auf Ultralangstrecken. Mittelschwere Zwillingstriebwerke, insbesondere AW139 und H175, behalten eine überproportionale Vertragssichtbarkeit, da sie 300-Seemeilen-Hin- und Rückflugbetriebsumfänge abdecken und 40-%-SAF-Beimischungen ohne Hardwareänderungen integrieren können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Ziviler und kommerzieller Anstieg übertrifft militärische Ausgangsbasis
Militärprogramme kontrollierten 2025 einen Anteil von 60,77 % des europäischen Hubschraubermarkts, da Lieferungen von Tiger MkIII, H145M und des Neuen Mittelschweren Hubschraubers ihre frühen Anlaufquoten erreichten. Die zivilen und kommerziellen Sektoren werden jedoch voraussichtlich eine CAGR von 7,32 % verzeichnen und nach 2029 das Verteidigungswachstum übertreffen. Notfallmedizinische Dienste, Offshore-Energie und die Wiedereröffnung des Tourismus untermauern den Aufschwung. Die Abhängigkeit von Offshore-Logistik steigt proportional zur Windparkkapazität; Vertragsklauseln beinhalten nun den Einsatz von SAF und Kohlenstoffbilanzierung. Die Tourismuscharter-Stunden in Italien und Spanien stiegen im Jahr 2025 um 25 % im Jahresvergleich und stellten das Verkehrsaufkommen vor der Pandemie angesichts der Expansion küstennaher Hubschrauberlandeplätze wieder her. Strafverfolgungsrahmen im Vereinigten Königreich, Frankreich und Deutschland verlagern sich auf H145- und AW169-Plattformen mit Sensorsystemen, die sich nahtlos in sichere Bodennetze integrieren. Nutzungs- und Luftarbeits-Betreiber führen unbemannte Systeme für routinemäßige Inspektionen ein und reservieren bemannte Einsätze für komplexe Lastentransporte, wodurch die Nachfragekurven in diesem Teilsegment abgeflacht werden.
Nach Triebwerkstyp: Turbowellendominanz spiegelt Sicherheit und Regulierung wider
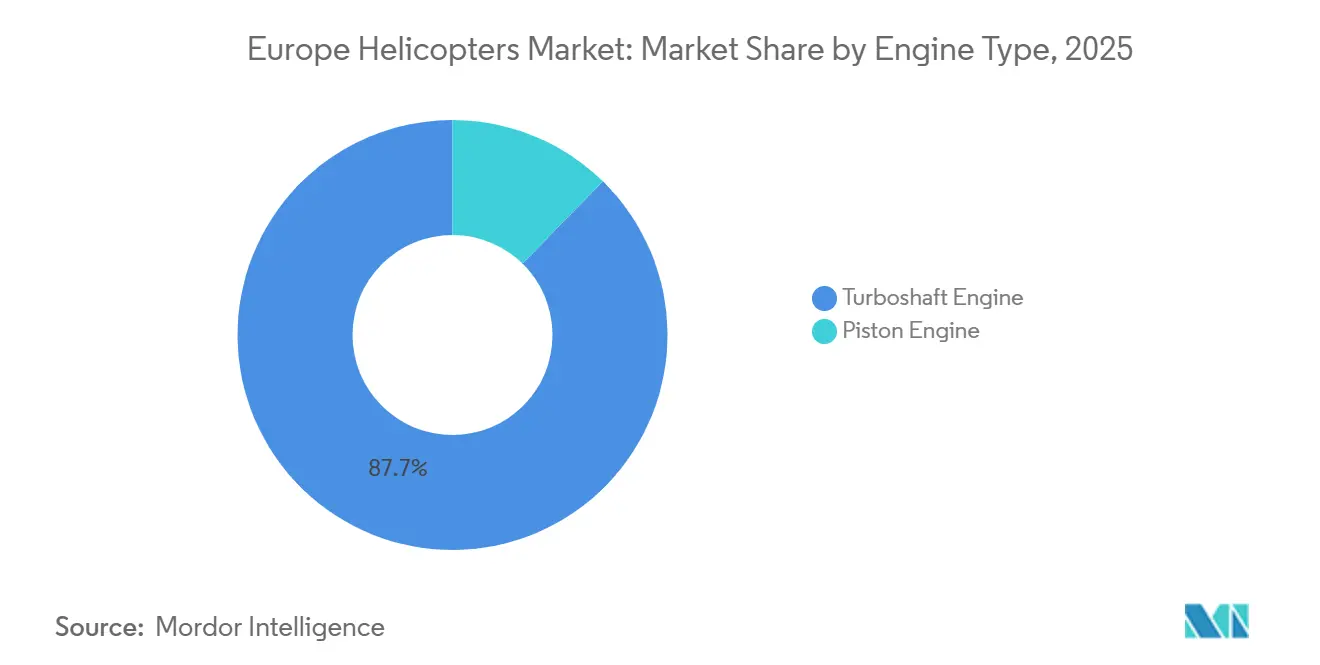
Turbowellenantriebe beherrschten 2025 mit einem Anteil von 87,67 % den europäischen Hubschraubermarkt und werden mit einer CAGR von 6,43 % wachsen, angetrieben durch Tauchvorschriften und das Zweimotoren-Redundanzprinzip in Verteidigung, Hubschrauber-Notfallmedizin und Offshore-Bereichen. Safrans Arriel 2E und Pratt & Whitney Canadas PT6C-67E verfügen über doppelte FADEC-Kanäle und liefern einen Kraftstoffverbrauch von unter 0,32 lb/PS/h – ein Vorteil, wenn SAF-Zuschläge in Kraft treten.[4]Safran, "Arriel-2E-Turbowellentriebwerk," safran-group.com Kolbenmodelle sinken mit einer CAGR von 2,1 %, da Stufe-3-Akustikgrenzen die städtischen Zugrechte einschränken. Hybrid-elektrische Demonstratoren gewinnen an Dynamik, doch Zertifizierungs- und Batterieenergieprobleme verschieben die Indienststellung über 2032 hinaus und verlängern die Dominanz der Turbowellentriebwerke.
Nach Endnutzungssektor: Notfallmedizinische Dienste wachsen mit der höchsten CAGR
Aufklärung, Überwachung und Erkundung (ISR) machte 2025 einen Anteil von 28,38 % des europäischen Hubschraubermarkts aus. Das Wachstum des Segments wird durch einen verstärkten Fokus auf die Stärkung der Verteidigungskapazitäten, eine erhöhte Beschaffung von Militärhubschraubern und eskalierende Kriegssituationen in Europa angetrieben. Das Segment der Notfallmedizinischen Dienste wird voraussichtlich mit einer CAGR von 7,19 % der am schnellsten wachsende Sektor sein. Bulgarien reduzierte die ländlichen Reaktionszeiten auf 18 Minuten, nachdem drei H145-Hubschrauber an fünf Standorten eingeführt wurden, und demonstrierte damit greifbare Vorteile für die öffentliche Gesundheit. Irland schrieb 2025 in seiner Ausschreibung Nachtsichtgeräte, Doppelpiloten und Doppeltragenlayouts vor, was harmonisierten EU-Normen für medizinische Innenausstattung entspricht. Offshore-Energie macht 18 % des Endnutzungsanteils aus und wächst trotz gedrückter Betreibermargen mit einer CAGR von 6,1 %. Strafverfolgungsmissionen machen 12 % des Endnutzungsanteils aus und tendieren dazu, zu Common-Cockpit-Flotten für Ausbildungseffizienz zu wechseln. Tourismus und VIP-Charter stehen bei 15 %, da die Nachfrage in mediterranen Ferienorten wieder auflebt. Such- und Rettungsoperationen verbleiben bei 10 % und konzentrieren sich auf Küstenstaaten mit Verpflichtungen in der Ostsee und Nordsee. Im Vergleich dazu machen Nutzungsaufgaben 17 % aus, stehen jedoch vor einer schrittweisen Substitution durch unbemannte Plattformen.
Geografische Analyse
Das Vereinigte Königreich hielt 2025 einen Anteil von 19,91 % am europäischen Hubschraubermarkt, da die veraltete Nordsee-Ölinfrastruktur, weitreichende Hubschrauber-Notfallmedizin-Netze und die ausstehende Vergabe des Neuen Mittelschweren Hubschraubers das Volumen stützten. Langfristige Verträge von CHC und Bristow umfassen die Typen H175, AW139 und AW189, während der Nationale Polizei-Luftdienst zehn H145-Einheiten bestellt hat, um seine Flottenausbildung zu vereinheitlichen. Post-Brexit-Doppelzertifizierungsanforderungen haben zusätzliche Verwaltungskosten verursacht, haben jedoch wichtige Offshore-Betreiber nicht davon abgehalten, ihren Betrieb fortzusetzen.
Frankreich und Deutschland verfolgen parallele Modernisierungsagenden im Wert von mehr als 6 Milliarden EUR (7 Milliarden USD) bis 2031. Frankreich schloss im Februar 2025 die Lieferung von 63 NH90-Caïman-Transportern ab und leitete 2022 die Tiger-MkIII-Modernisierungen ein. Deutschland erhielt seinen ersten H145M innerhalb von elf Monaten nach Vertragsunterzeichnung und wird bis 2029 82 Einheiten in Dienst stellen, finanziert durch den Verteidigungsfonds von 100 Milliarden EUR (116,66 Milliarden USD). Airbus Donauwörth produziert bis zu 80 Einheiten der H145-Familie jährlich und festigt damit Deutschlands Position sowohl als Leitkunde als auch als Fertigungszentrum.
Italien verzeichnet mit einer CAGR von 6,73 % bis 2031 das stärkste Wachstum, angetrieben durch Leonardos inländische Fertigungslinien, die Lieferzeiten verkürzen, und durch neue Shuttle-Nachfrage von Offshore-Windstandorten in der Adria und im Tyrrhenischen Meer. Spanien folgt mit 5,8 % aufgrund von Tourismuserholung und Tiger-MkIII-Beteiligung. Osteuropa, bestehend aus Polen, dem Baltikum und Skandinavien, wird voraussichtlich um 5,2 % wachsen, da die Grenzsicherheitsbudgets steigen und die Windparkaktivitäten in der Ostsee zunehmen. Sanktionen haben jedoch Russlands Teilnahme eingeschränkt und ältere Sowjet-Flotten strandete.
Regulatorisches Umfeld
Der europäische Hubschraubermarkt wird durch das Zertifizierungs- und Lufttüchtigkeitsrahmenwerk der European Union Aviation Safety Agency (EASA) geregelt, wobei die Konstruktionsstandards CS-27/CS-29 und die Lärmzertifizierung CS-36 die Produktkonformität und Entscheidungen zur Flottenerneuerung prägen. Im Dezember 2024 veröffentlichte die EASA CS-26 Ausgabe 5, die Lufttüchtigkeitsspezifikationen für crashsichere Kraftstoffsysteme (CRFS) von Hubschraubern und Informationen zum Brandschutz von Frachträumen ergänzt. Dies erhöhte die Compliance-Anforderungen für Neubauten und beeinflusste auch die Nachrüstprioritäten für bestimmte im Einsatz befindliche Flotten.
Handelspolitik und die Kontinuität grenzüberschreitender Lieferketten bleiben neben Sicherheits- und Umweltanforderungen wesentliche Faktoren. Im Juni 2026 stimmten die EU-Mitgliedstaaten dafür, die Aussetzung von Vergeltungszöllen auf US-Waren, einschließlich Flugzeugen, im Kontext des Airbus-Boeing-Subventionsstreits zu verlängern. Im Juli 2026 leiteten die Vereinigten Staaten eine Section-232-Maßnahme ein, die sich auf Importe von Verkehrsflugzeugen und Triebwerken konzentriert und damit erneut Unsicherheit hinsichtlich der transatlantischen Luftfahrtindustrie-Handelsbedingungen schafft, die sich auf Preisgestaltung und Lieferzeitrisiken für Flugzeuge und Teile auswirken können.
Wertschöpfungskettenanalyse
Die europäische Hubschrauber-Wertschöpfungskette wird von Airbus Helicopters und Leonardo als primären Integratoren verankert, unterstützt durch eine dichte Basis an Zulieferern, die Strukturen, dynamische Komponenten und Triebwerkskomponenten liefern (einschließlich Safran im Triebwerksbereich und spezialisierten Zerspanungsgruppen wie Defontaine für Luftfahrtstrukturen und Rotorcraft-Hardware). Endmontage und Fertigstellung sind eng an europäische Industriestandorte gebunden, einschließlich Airbus Helicopters in Donauwörth und Leonardos britischem Standort, gefolgt von Zertifizierung, Auslieferung und Konfiguration für Verteidigungs-, Offshore-, HEMS- und paramilitärische Einsätze.
Aftermarket-Dienstleistungen, MRO und Schulung erfassen aufgrund der hohen Auslastung in der Offshore-Energie und im HEMS-Bereich einen großen Wertanteil, zumal regulatorische Anforderungen wiederkehrende Inspektionen, Modifikationen und Ersatzteilbedarf antreiben. Die Lieferantenentwicklung und internationale Arbeitsteilung prägen die Widerstandsfähigkeit der Lieferkette: Im Juli 2026 erweiterte Leonardo sein Programm Crescere Insieme um Partnerschaften mit 20 italienischen Unternehmen, um seine nationale Hubschrauber-Lieferkette zu stärken, während Airbus 2025 Arbeitspakete für Rumpfstrukturen an Indien vergab (H130 und H125), wobei Auslieferungen ab 2027 vorgesehen sind. Dies verdeutlicht, wie europäische OEMs ihre vorgelagerte Kapazität diversifizieren und dabei Zertifizierung, Integration und einen Großteil des Aftermarkts eng bei europäischen Betreibern belassen.
Wettbewerbslandschaft
Airbus Helicopters und Leonardo zusammen machten 2025 mehr als 70 % der zivilen und parapublikumsrelevanten Lieferungen aus, was auf eine hohe Marktkonzentration hinweist. Airbus verzeichnete 2024 450 Nettobestellungen und 361 Lieferungen, was einem globalen Marktanteil von 57 % im zivilen Sektor entspricht. Leonardo nutzt den Erfolg von AW139, AW169 und AW189 im Vereinigten Königreich und in Italien und umwirbt das Leichteinmotorsegment mit dem AW09. Textrons Bell-Linie verzeichnet einen sinkenden Anteil, da europäische Kunden auf Airbus- und Leonardo-Cockpits konsolidieren. NH Industries kämpft mit NH90-Verfügbarkeitsproblemen; Verfügbarkeitsengpässe von unter 40 % haben Norwegen und Deutschland veranlasst, ihre Flotten zu verlassen oder zu begrenzen, was Raum für H175M und AW149 schafft. Divergenzen in der Verteidigungsbeschaffungspolitik erweitern die Möglichkeiten für neuere Marktteilnehmer; Sikorsky bewirbt sich mit dem S-70i um den Neuen Mittelschweren Hubschrauber des Vereinigten Königreichs, während kleinere Originalhersteller wie Robinson und MD Helicopters, LLC Nischen in Strafverfolgung und Nutzung bedienen. Technologische Unterscheidungsmerkmale umfassen nun hybrid-elektrische Bereitschaft und die Teambildung aus bemannten und unbemannten Systemen: Airbus' VSR700 absolvierte 2024 Fregattenerprobungen und deutet auf künftige Anforderungssets hin, die optional bemannte Einheiten integrieren.
Marktführer der europäischen Hubschrauberindustrie
Leonardo S.p.A
Airbus SE
Rostec
The Boeing Company
Textron Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Flottenerneuerung und einsatzgetriebene Beschaffung schaffen kurzfristig Spielraum, in dem Compliance, Verfügbarkeit und Lebenszykluskosten entscheidend sind, insbesondere für zweimotorige Mittelklasse-Plattformen, die die Sicherheitsanforderungen für Flüge über Wasser in Offshore-Energie-, HEMS- und paramilitärischen Flotten erfüllen. Die Nachfragesichtbarkeit verstärkte sich im Dezember 2025, als die spanische DGAM Verträge über 100 Airbus-Hubschrauber formalisierte, darunter H135, H145M, H175M und NH90. Deutschlands H145M-Bestand stieg nach Ausübung einer zusätzlichen Option auf 82 Fluggeräte, was die mehrjährige Produktions- und Supportnachfrage über europäische Linien hinweg untermauert.
Auf der technologischen und industriellen Seite eröffnen finanzierte europäische Verteidigungs-F&E und durch Interoperabilität getriebene Architekturänderungen Chancen in den Bereichen Antrieb, Avionik und modulare Missionssysteme, neben OEM-Upgrade- und Nachrüstpfaden. Im Februar 2026 starteten Airbus und Leonardo ENGRT II, ein dreijähriges, EU-kofinanziertes Vorhaben mit Fokus auf Rotorcraft-Technologien der nächsten Generation. Im April 2026 unterstützte der Europäische Verteidigungsfonds das SHARP-Projekt mit 25 Mio. EUR, um Bausteine für Militärhubschraubertriebwerke der nächsten Generation voranzubringen, und fördert damit eine Pipeline von Demonstratoren und Arbeiten zur Reifung von Subsystemen, die künftige Upgrades und Programmanforderungen unterstützen und zugleich Europas souveräne Rotorcraft-Fähigkeit stärken können.
Aktuelle Branchenentwicklungen
- Juli 2026: Leonardo wählte das Triebwerk CT7-2E1 von GE Aerospace zur Ausstattung der 23 AW149-Hubschrauber für das Programm New Medium Helicopter des britischen Verteidigungsministeriums. Die Triebwerksauswahl legt eine wichtige Antriebskonfiguration für die Flotte fest und bildet die Grundlage für die Lebenszyklusunterstützung und Ersatzteilplanung bei britischen Betreibern und im breiteren europäischen MRO-Netzwerk.
- Juni 2026: Das rumänische Innenministerium unterzeichnete einen Vertrag über 12 Airbus-Hubschrauber, bestehend aus sieben H160- und fünf H145-Fluggeräten, zur Unterstützung des Programms Security Action for Europe (SAFE). Die Mischung kombiniert eine neuere Mittelklasse-Plattform mit einem weitverbreiteten leichten Zweimotorer und stärkt die Multi-Mission-Fähigkeit sowie Airbus’ installierte Basis für Schulung, Ersatzteile und Support in Osteuropa.
- November 2024: Airbus lieferte weniger als ein Jahr nach Vertragsabschluss den ersten H145M an die Bundeswehr aus, was die Pilotenausbildung in Bückeburg ermöglichte. Die Auslieferung markierte einen beschleunigten Hochlauf für ein bedeutendes europäisches Militärflottenprogramm und erhöhte die Nachfrage nach zugehörigen Trainingsgeräten, Ersatzteilen und lokalem Support.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der europäische Hubschraubermarkt definiert als der Wert der Hubschrauberplattformen, die in europäischen Ländern für zivile und kommerzielle Zwecke sowie für Verteidigungszwecke ausgeliefert und beschafft werden, ausgewiesen in USD auf Marktebene.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Starrflügelflugzeuge, Drohnen, die keine Hubschrauber sind, sowie reine Aftersales-Serviceumsätze aus, wenn diese ohne einen damit verbundenen Verkauf einer Hubschrauberplattform verkauft werden.
Übersicht der Segmentierung
- Nach maximalem Abfluggewicht
- Leicht
- Mittel
- Schwer
- Nach Anwendung
- Militär
- Zivil und Kommerziell
- Nach Triebwerkstyp
- Kolbenmotor
- Turbowellentriebwerk
- Nach Endnutzungssektor
- Kampf
- Offshore-Energie
- Notfallmedizinische Dienste
- Strafverfolgung und öffentliche Sicherheit
- Tourismus und VIP-Charter
- Such- und Rettungsdienste
- Nutzung und Luftarbeit
- Aufklärung, Überwachung und Erkundung (ISR)
- Nach Geografie
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Russland
- Übriges Europa
- Europa
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung des Angebots- und Nachfragebilds für Europa und übersetzt dieses anschließend in einen adressierbaren Hubschrauber-Wertpool. Wir beziehen uns auf öffentliche und offizielle Quellen wie die EASA für Zertifizierungs- und Sicherheitskontext, EUROCONTROL für Indikatoren zur Flugaktivität, Eurostat für makroökonomische und Handelsreihen sowie Verteidigungshaushalts- und Beschaffungsveröffentlichungen nationaler Verteidigungsministerien.
Zur Gegenprüfung der einsatzgetriebenen Nachfrage betrachten wir zudem öffentliche Ausschreibungsportale und Bekanntmachungen zu Beschaffungsvergaben, Aktualisierungen nationaler Küstenwachen und Innenministerien, soweit verfügbar, sowie offene NATO-Veröffentlichungen zu Fähigkeitsprioritäten. Für Marktstruktur und Preisentwicklung ergänzen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Luftfahrtfachpresse, gefolgt von der selektiven Nutzung kostenpflichtiger Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzinformationen, Luftfahrtdatenbanken auf Flugzeugebene sowie globale Verträge und Ausschreibungen. Diese Desk-Research-Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das, was Desk Research nicht vollständig auflösen kann, einem Belastungstest zu unterziehen, insbesondere hinsichtlich Liefertermine, Konfigurationsmix und der Frage, wie Betreiber und Verteidigungsabnehmer die Beschaffung über Haushaltszyklen hinweg staffeln. Wir binden Akteure auf OEM- und Zulieferseite, Betreiber und MRO-Stakeholder sowie Verteidigungs- und öffentliche Sicherheitsnutzer in ganz Europa ein, damit Nachfragesignale, Preisentwicklung und Ersatztreiber gegengeprüft werden können, bevor das Marktmodell finalisiert wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 12% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 43% |
| Kleinere Akteure: 19% | Manager: 45% |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt anhand von Top-down- und Bottom-up-Prüfungen, damit eine Sichtweise die andere nicht ohne Belege überstimmt. Auf der Top-down-Seite werden Verteidigungsbeschaffungspläne, zivile und paramilitärische Flottenaktivität sowie Ersatzzyklen der Betreiber genutzt, um den jährlichen Nachfragepool zu rekonstruieren, der anschließend anhand typischer Preisbänder je Klasse des maximalen Startgewichts und Triebwerkstyp in Werte umgerechnet wird.
Um die Gesamtsummen realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie länderbezogenen Auslieferungs- und Übernahmeprüfungen, stichprobenhafter Sichtbarkeit auf Programmebene und einer plausibilitätsbasierten Hochrechnung der Lieferantenexposition, soweit Angaben vorliegen. Wenn für ein Land oder einen Endnutzungsbereich nur begrenzte Sichtbarkeit besteht, werden Lücken mithilfe von Proxy-Indikatoren wie Flottenaltersverteilung, Nutzungsintensität bei EMS- und Offshore-Einsätzen und erwartetem Schulungs- und Nutzungsbedarf behandelt, und die Annahmen werden anschließend mit Experten so lange erneut geprüft, bis sich die Bandbreite verengt.
Für die Prognose wird eine Szenarioanalyse angewendet, da dieser Markt sensibel auf das Timing von Verteidigungshaushalten, Zertifizierungs- und Produktionsbeschränkungen sowie Schwankungen der Offshore-Energieaktivität reagiert. Faktoren, die das Modell wesentlich beeinflussen, umfassen Hubschrauberauslieferungen nach Klasse (leicht, mittel, schwer), Zeitpläne der Verteidigungsrekapitalisierung, Auslastung und Flottenerneuerung ziviler Betreiber, Verschiebungen im Einsatzmix hin zu EMS und öffentlicher Sicherheit sowie die erwartete Preisentwicklung nach Konfiguration im Prognosezeitraum.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchläufen validiert, bei denen Gesamtsummen mit unabhängigen Indikatoren wie sichtbaren Beschaffungsankündigungen, Flottenänderungen bei Betreibern und Signalen zur Produktions- und Auslieferungskadenz verglichen werden. Abweichungen werden Land für Land überprüft, und ungewöhnliche Sprünge werden vor der Freigabe auf einen einzelnen Treiber zurückgeführt, etwa eine Programmvergabe, eine verzögerte Lieferwelle oder eine Preisstufenänderung.
Wird eine wesentliche Unstimmigkeit festgestellt, kontaktieren wir die betreffenden Interviewpartner erneut und passen die Annahmen an, anstatt das Modell zwangsweise an eine frühere Sichtweise anzupassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn große Aufträge, Stornierungen oder politische Veränderungen die Nachfrageaussichten verändern, gefolgt von einer abschließenden Analystenprüfung vor der Auslieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Größe des europäischen Hubschraubermarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Hubschrauber können sich unterscheiden, selbst wenn die Themenbezeichnung gleich erscheint, da die Zählregeln nicht immer über alle Quellen hinweg konsistent sind. Unterschiede ergeben sich in der Regel daraus, was im Marktumfang enthalten ist, welches Jahr als Basisjahr gewählt wird und wie Preisgestaltung und Liefertermine behandelt werden.
Die Hauptlücke ergibt sich daraus, ob mehrjährige Support- und Serviceumsätze zusätzlich zum Wert der Hubschrauberplattform hinzugerechnet werden, wobei Mordor Intelligence den Gesamtwert an Beschaffungs- und Liefersignale der Plattform bindet, anstatt eigenständige Aftersales-Ausgaben in dieselbe Zahl einzubeziehen. Ein weiterer Treiber ist das Timing des Basisjahres, da manche Quellen frühere Jahre als Ankerpunkt nutzen und dann eine hohe Wachstumskurve anwenden, ohne Auslieferungen wegen Verzögerungen, Mixverschiebungen zwischen leichten, mittleren und schweren Einheiten oder Zeitpunkten der Währungsumrechnung neu zu terminieren.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,53 Mrd. USD (2026) | |
| Regionale Unternehmensberatung A | 10,44 Mrd. USD (2021) | Verwendet ein früheres Basisjahr und einen anderen Prognosezeitraum, was den späteren Ersatzzyklus verfehlen kann und möglicherweise eine einzige Wachstumskurve anwendet, ohne Plattformauslieferungen nach Land neu zu terminieren. |
| Branchenfachzeitschrift B | 9,88 Mrd. USD (2025) | Vermischt häufig Flottennarrative mit einer Wertschätzung, und der Preisaufbau ist hinsichtlich des Gewichtsklassenmixes und der Konfiguration weniger explizit, was die Gesamtsummen verschieben kann, wenn mittlere und schwere Hubschrauber einen größeren Anteil einnehmen. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl des Basisjahres und das, was im Wertpool enthalten ist, gefolgt davon, wie Liefertermine und Preisbänder aktualisiert werden. Indem die Schritte auf Beschaffungssignale, Flottendynamik und eine klare Preislogik zurückführbar bleiben, bleibt die Marktgröße leichter reproduzierbar und in einer Kundendiskussion erklärbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des europäischen Hubschraubermarkts?
Der Markt wird im Jahr 2026 auf 12,53 Milliarden USD geschätzt und soll bis 2031 einen Wert von 16,39 Milliarden USD erreichen.
Welches Segment hält den höchsten Marktanteil am europäischen Hubschraubermarkt?
Mittelschwere Hubschrauber führten 2025 mit einem Anteil von 47,76 %.
Welcher Sektor wächst am schnellsten innerhalb der europäischen Hubschrauberanwendungen?
Notfallmedizinische Dienste wachsen bis 2031 mit einer CAGR von 7,19 % und sind damit der am schnellsten wachsende Sektor unter allen Endnutzungssektoren.
Warum dominieren Turbowellentriebwerke die europäische Hubschrauberflotte?
Sie erfüllen die Zweimotoren-Sicherheitsvorschriften für Überseewasser- und Stadtbetrieb und hielten 2025 bereits einen Anteil von 87,67 %.
Welches Land zeigt das schnellste Wachstum bei der Hubschrauberbeschaffung?
Italien verzeichnet bis 2031 mit einer CAGR von 6,73 % das stärkste Wachstum, angetrieben durch inländische Produktion und Offshore-Windprojekte.
Wie wirken sich die Mandate für nachhaltigen Flugkraftstoff auf Betreiber aus?
Die ReFuelEU-Vorschriften erhöhen die Kraftstoffkosten um das Zwei- bis Fünffache und schmälern die Margen bei Offshore- und Hubschrauber-Notfallmedizin-Missionen, sofern Betreiber keine Subventionen oder Flottenmodernisierungen sichern.
Seite zuletzt aktualisiert am:



