
Größe und Marktanteil des Marktes für Mahlzeitenersatzprodukte im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
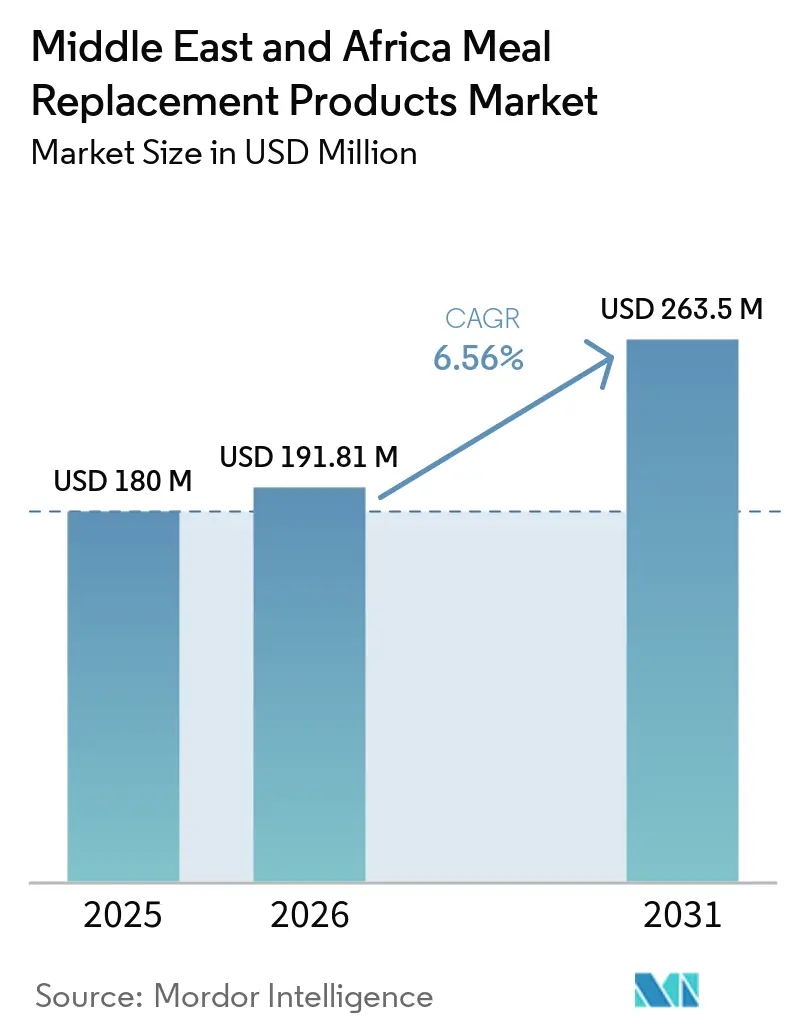
| Marktgröße im Basisjahr (2025) | 180 Millionen US-Dollar |
| Marktgröße (2026) | 191.81 Millionen US-Dollar |
| Marktgröße (2031) | 263.5 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.56 % |
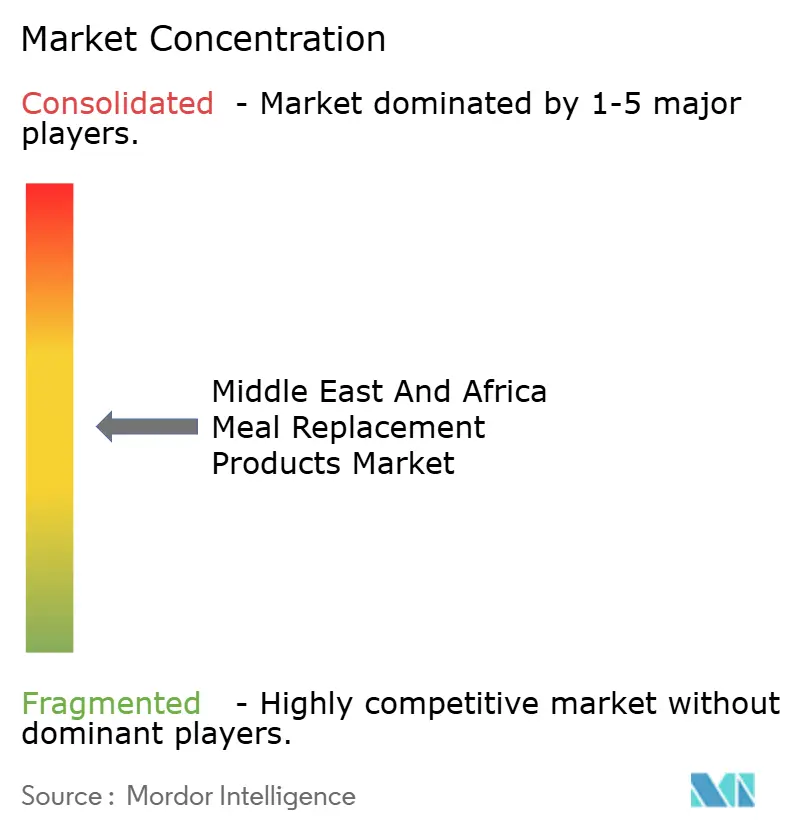
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Mahlzeitenersatzprodukte im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Mahlzeitenersatzprodukte im Nahen Osten und Afrika wird voraussichtlich von 180,0 Millionen USD im Jahr 2025 auf 191,81 Millionen USD im Jahr 2026 wachsen und soll bis 2031 263,5 Millionen USD erreichen, bei einer CAGR von 6,56 % über den Zeitraum 2026–2031. Diese Entwicklung spiegelt ein Zusammenspiel aus urbanisierungsbedingtem Zeitmangel, regulatorischer Modernisierung in den Staaten des Golf-Kooperationsrats und der Verlagerung multinationaler Ernährungsmarken hin zu lokalisierten Produktionsstandorten wider. Nigeria verzeichnet das stärkste Wachstum, angetrieben durch eine CAGR von 8,41 % bis 2031, da eine junge Bevölkerung und steigende verfügbare Einkommen die Ausgaben für funktionelle Lebensmittel ankurbeln. Südafrika behielt eine tief verwurzelte Dynamik bei, gestützt durch einen dichten modernen Einzelhandel und die Vertrautheit der Verbraucher mit angereicherten Lebensmitteln, während Nestlés Produktionszusage in Höhe von 7 Milliarden USD für Saudi-Arabien eine langfristige Lokalisierung der Lieferketten signalisiert. Verpackungsinnovationen, die Lagertemperaturen von 45 °C standhalten, sowie betriebliche Wellnessprogramme, die betriebliche Ernährungsversorgung subventionieren, erweitern die adressierbaren Anwendungsfälle und fördern den Markteintritt multinationaler Marken.
Wesentliche Erkenntnisse des Berichts
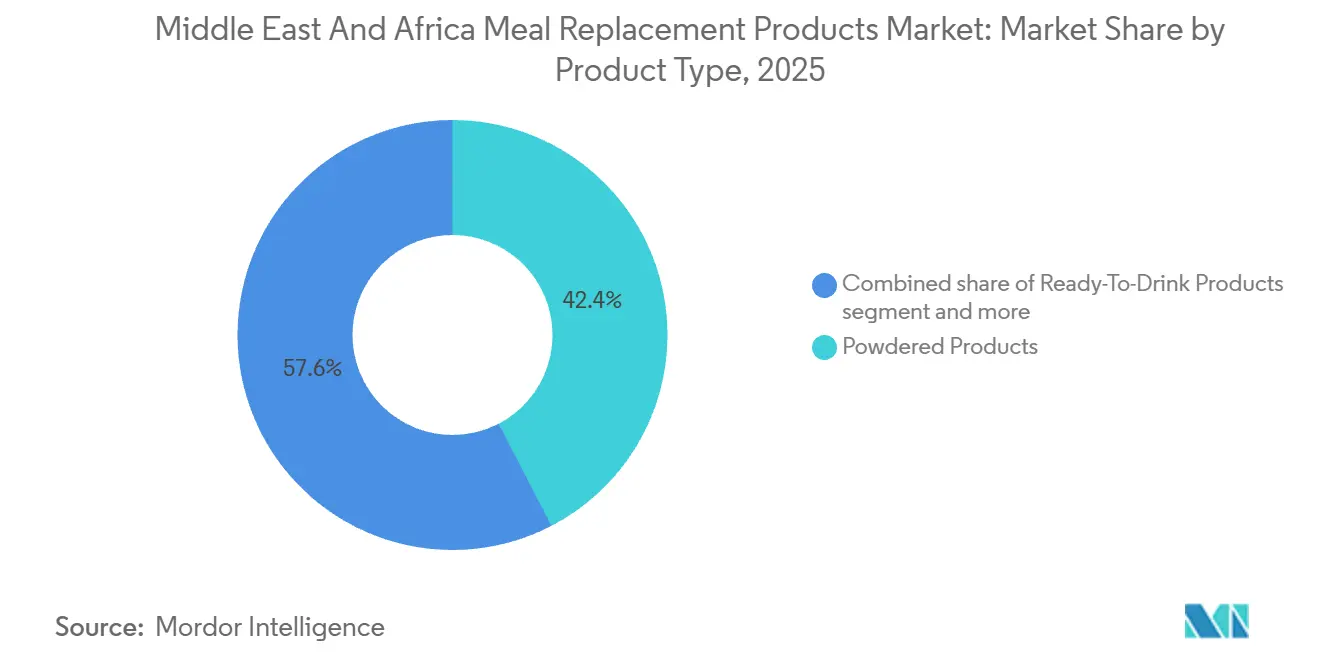
- Nach Produkttyp entfielen 42,38 % des Marktanteils an Mahlzeitenersatzprodukten im Jahr 2025 auf Pulverprodukte. Trinkfertige Formate expandieren bis 2031 mit einer CAGR von 7,12 %.
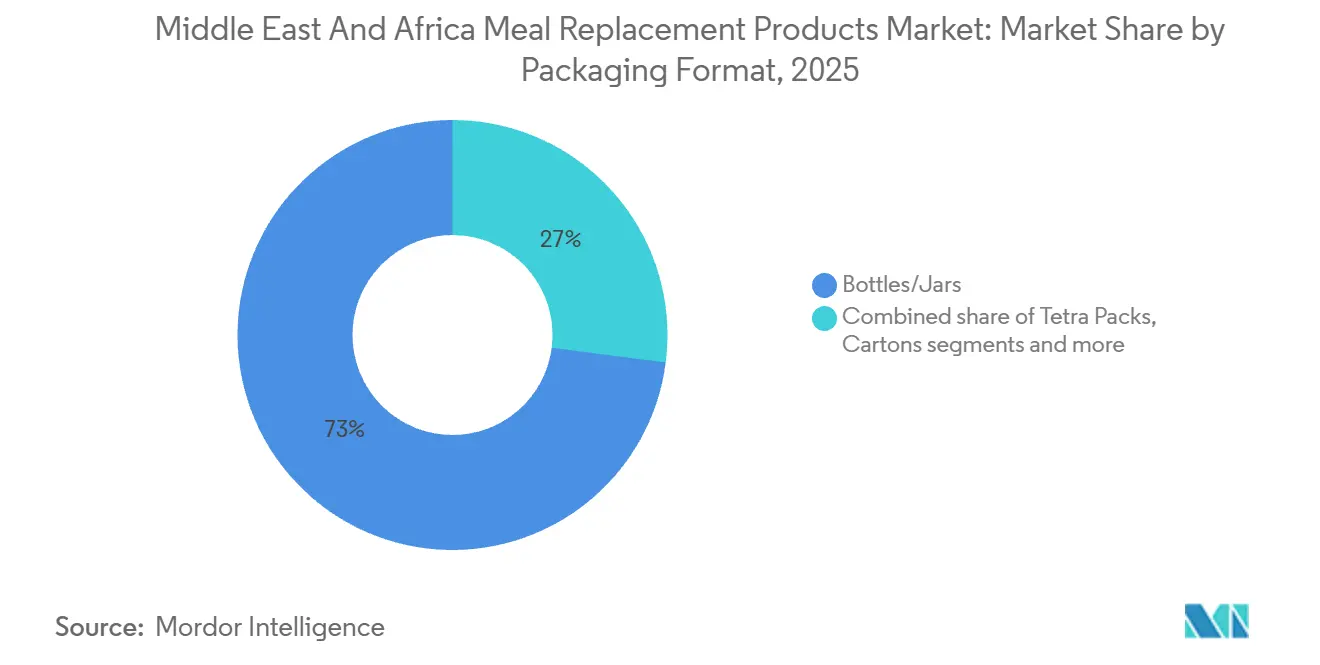
- Nach Verpackungsformat hielten Flaschen und Gläser im Jahr 2025 einen Anteil von 72,96 % an der Marktgröße für Mahlzeitenersatzprodukte, und Tetra-Packs und Kartons werden voraussichtlich mit einer CAGR von 6,88 % bis 2031 wachsen.
- Nach Vertriebskanal kontrollierten Supermärkte und Hypermärkte 50,61 % des Umsatzes im Jahr 2025, während Online-Händler die höchste prognostizierte CAGR von 7,35 % bis 2031 verzeichneten.
- Nach Geografie verzeichnet Nigeria die stärkste CAGR von 8,02 % bis 2031; Südafrika entfielen 2025 12,31 % des regionalen Umsatzes.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach praktischen und nahrhaften Mahlzeitenoptionen, angetrieben durch einen hektischen Lebensstil | +1.8% | Global, mit höchster Intensität in den Vereinigten Arabischen Emiraten, Saudi-Arabien und städtischen Zentren Südafrikas | Mittelfristig (2–4 Jahre) |
| Wachsendes Gesundheits- und Fitnessbewusstsein fördert das Wachstum von proteinreichen Mahlzeitenersatzprodukten | +1.5% | Global, am stärksten in den GCC-Staaten und Südafrika | Langfristig (≥ 4 Jahre) |
| Ausbau von E-Commerce-Plattformen verbessert die globale Zugänglichkeit und Markensichtbarkeit | +1.3% | Global, beschleunigt in Nigeria, Kenia und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Betriebliche Wellness-Initiativen fördern Mahlzeitenersatzprodukte als gesunde Mahlzeiten für unterwegs | +0.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Unternehmenszentren in Südafrika | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Portionskontrolle und Kalorienzählung unterstützt die Nutzung von Mahlzeitenersatzprodukten | +0.8% | GCC-Staaten, Südafrika, Ägypten | Langfristig (≥ 4 Jahre) |
| Lebensmitteltechnologieinnovationen verbessern Geschmack, Textur, Haltbarkeit und Nährwert | +0.7% | Global, mit Forschungs- und Entwicklungsschwerpunkt in Südafrika und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach praktischen und nahrhaften Mahlzeitenoptionen, angetrieben durch einen hektischen Lebensstil
Urbanisierungsraten von über 80 % in den Vereinigten Arabischen Emiraten und 67 % in Südafrika verknappen die Zeit für die Mahlzeitenzubereitung, was darauf hindeutet, dass Verbraucher im Nahen Osten nun bei der Auswahl verpackter Lebensmittel Bequemlichkeit vor den Preis stellen. Diese Verhaltensverschiebung wird durch den Anstieg von Doppelverdiener-Haushalten und längere Pendelzeiten in Megastädten wie Lagos und Johannesburg verstärkt, wo der Stau im Durchschnitt 2 Stunden täglich beträgt. Tiger Brands nutzte diesen Trend im Oktober 2023, indem es seine Jungle Oats Drink-Reihe auf den Markt brachte – ein trinkfertiges, pflanzenbasiertes Frühstück, das auf Snackification und Erschwinglichkeit abzielt und als funktionale Lösung für unterwegs mit fünf Geschmacksvarianten positioniert wird, die an spezifische gesundheitliche Aussagen wie Herzgesundheit und Immununterstützung geknüpft sind. Das Zusammentreffen von Zeitmangel und Ernährungsbewusstsein treibt Marken dazu an, Produkte mit Vollkornbasis und angereicherten Mikronährstoffprofilen zu reformulieren, um dem doppelten Anspruch an Schnelligkeit und Gesundheit gerecht zu werden, dem herkömmliche Schnellgerichte nicht genügen. Regulatorische Rahmenbedingungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten, die gemäß den Richtlinien der SFDA und der Gemeinde Dubai eine Kennzeichnung der Nährstoffdichte vorschreiben, schaffen weitere Anreize für Hersteller, die Formulierungsstandards zu erhöhen, anstatt ausschließlich auf Bequemlichkeit zu setzen [1].
Wachsendes Gesundheits- und Fitnessbewusstsein fördert das Wachstum von proteinreichen Mahlzeitenersatzprodukten
Die Prävalenz von Adipositas in den GCC-Staaten – 40 % bei Frauen und 24 % bei Männern – hat staatlich geführte Gesundheitskampagnen und private betriebliche Wellness-Programme ausgelöst und damit einen strukturellen Rückenwind für proteinreiche Mahlzeitenersatzprodukte geschaffen. Die Einführung von Milo Pro durch Nestlé im Jahr 2024 in Nigeria, angereichert mit dem Dreifachen des Proteingehalts der Standardvarianten, verdeutlicht, wie multinationale Konzerne die Sporternährungswissenschaft nutzen, um etablierte Marken für fitnessbewusste Bevölkerungsgruppen neu zu positionieren. Die Einnahme von GLP-1-Medikamenten wie Ozempic durch wohlhabende Verbraucher in den Vereinigten Arabischen Emiraten steigert paradoxerweise die Nachfrage nach proteinreichen Mahlzeitenersatzprodukten. Die südafrikanische Marke Future Life hat daraufhin ihre Produktlinie High Protein Shake erweitert, die 16 Gramm Protein pro 256-Milliliter-Portion über eine SmartProtein3D-Mischung aus Sojaprotein-Isolat, Molkenprotein-Konzentrat und Kalziumkaseinat liefert und auf Schwangere, Sportler und Führungskräfte abzielt. Dieser proteinzentrierte Wandel wird zusätzlich durch die Verbreitung von CrossFit-Studios und Boutique-Fitnessstudios in Riad und Kapstadt unterstützt, wo Trainer Mahlzeitenersatzprodukte aktiv als Erholungsmaßnahmen nach dem Training empfehlen und diese Produkte damit in tägliche Fitnessrituale integrieren, anstatt sie als Notfall-Mahlzeitersatz zu positionieren.
Ausbau von E-Commerce-Plattformen verbessert die globale Zugänglichkeit und Markensichtbarkeit
Die Partnerschaft von iHerb im Jahr 2023 mit CJ Logistics zum Bau eines 30.000 Quadratmeter großen, klimatisierten Fulfillment-Centers in Riads integrierter Logistik-Freihandelszone stellt einen Wendepunkt für die Distribution von Mahlzeitenersatzprodukten im Nahen Osten und in Afrika dar. Die Anlage, die seit Mitte 2024 in Betrieb ist, ermöglicht die Lieferung von über 30.000 Lagereinheiten an 19 MENA-Länder am nächsten Tag, verkürzt die Vorlaufzeiten von 14 Tagen auf 48 Stunden und senkt die Versandkosten um 35 % durch den Wegfall europäischer Umschlagknoten. Dieses Infrastruktur-Upgrade fällt zusammen mit dem Wachstum des Online-Lebensmittelhandels in den Vereinigten Arabischen Emiraten bis 2032, angetrieben durch 71 % der Verbraucher, die Interesse an personalisierten digitalen Angeboten bekunden, und 60 %, die KI-gestützte Ernährungsempfehlungen suchen. Die im Juli 2024 geschlossene Partnerschaft zwischen iHerb und The Vitamin Shoppe verdichtete das digitale Ökosystem weiter und machte über 250 proprietäre Sporternährungs- und Mahlzeitenersatz-Lagereinheiten in 180 Ländern verfügbar, mit stufenweisen Einführungen, die auf Nigeria und Kenia abzielen, wo die Mobile-Commerce-Durchdringung einen erheblichen Prozentsatz übersteigt. Entscheidend ist, dass E-Commerce-Plattformen traditionelle Händleraufschläge umgehen, die in Subsahara-Afrika bis zu 40 % betragen können, und es Marken ermöglichen, Einsparungen in lokalisiertes Marketing und Influencer-Partnerschaften zu reinvestieren, die bei jüngeren, digital aufgewachsenen Bevölkerungsgruppen Anklang finden. Die Verlagerung mindert auch Kühlkettenrisiken in Regionen mit unzuverlässigen Stromnetzen, da Pulver- und Riegelformate mit Umgebungstemperaturstabilität die Online-Sortimente dominieren.
Betriebliche Wellness-Initiativen fördern Mahlzeitenersatzprodukte als gesunde Mahlzeiten für unterwegs
Betriebliche Gesundheitsprogramme in den Vereinigten Arabischen Emiraten und Saudi-Arabien schreiben die Einrichtung betrieblicher Wellness-Einrichtungen und subventionierter Ernährungsberatung vor, wobei Arbeitgeber zunehmend Mahlzeitenersatzprodukte in Büro-Pantries lagern als Teil umfassenderer Strategien zur Reduzierung von Abwesenheiten. Das Adipositas-Management-Programm des Mediclinic City Hospital in Dubai, das bariatrische Ernährungsberater und Sporttherapeuten einbezieht, empfiehlt ausdrücklich portionskontrollierte Mahlzeitenersatzprodukte für Patienten, die in seinen multidisziplinären Gewichtsreduktionspfad eingeschrieben sind. Diese klinische Empfehlung verleiht Produkten wie Abbotts Ensure und Glucerna Glaubwürdigkeit, die als medizinische Ernährung und nicht als Convenience-Food positioniert werden, was Marken erlaubt, Preisaufschläge von 30 % gegenüber herkömmlichen Mahlzeitenersatzprodukten zu erzielen. Südafrikanische Bergbaukonglomerate und Logistikunternehmen pilotieren Mahlzeitenersatz-Verkaufsautomaten an abgelegenen Arbeitsstandorten und adressieren dabei sowohl die eingeschränkte Lebensmittelversorgung als auch die hohe Rate nicht übertragbarer Krankheiten bei Schichtarbeitern. Die Integration von Mahlzeitenersatzprodukten in betriebliche Wellness-Ökosysteme schafft ein wiederkehrendes Umsatzmodell, da Arbeitgeber Mengenabnahmeverträge mit Marken aushandeln im Austausch für Ernährungs-Trackingdaten, die umfassendere Gesundheitsinterventionen informieren. Dieser B2B-Kanal ist in Nigeria und Ägypten noch unterentwickelt, wo informelle Beschäftigung dominiert, bietet aber eine margenstarke Chance für Marken, die in Unternehmenspartnerschaften und die Einhaltung arbeitsmedizinischer Standards investieren.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken der Verbraucher gegenüber künstlichen Zusatzstoffen und Konservierungsmitteln beeinträchtigen die Produktakzeptanz | -0.6% | Global, am ausgeprägtesten in Südafrika und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Das Vorhandensein häufiger Allergene schränkt das Marktwachstum ein | -0.5% | Global, regulatorische Komplexität am höchsten in den GCC-Staaten und Südafrika | Langfristig (≥ 4 Jahre) |
| Produktrückrufe und Qualitätsprobleme untergraben das Verbrauchervertrauen und die Kundenbindung | -0.4% | Global, Reputationsrisiko konzentriert in Nigeria und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Schwierigkeiten bei der Nachbildung des traditionellen Mahlzeiterlebnisses beeinflussen Wiederkäufe | -0.3% | Naher Osten und Nordafrika, weniger ausgeprägt in Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken der Verbraucher gegenüber künstlichen Zusatzstoffen und Konservierungsmitteln beeinträchtigen die Produktakzeptanz
Die Clean-Label-Bewegung, die in westlichen Märkten an Fahrt gewann, verändert nun die Formulierungsprioritäten im gesamten Nahen Osten und Afrika. Die Smart Food Zero-Linie von Future Life, die 2024 eingeführt wurde, begegnet dieser Nachfrage, indem sie zugesetzten Rohrzucker eliminiert und natürliche Süßungsmittel wie Erythrit und Sucralose integriert, dabei einen niedrigen glykämischen Index beibehält und mit 22 Vitaminen und Mineralstoffen angereichert wird. Die Reformulierungsanforderung kollidiert jedoch mit den Haltbarkeitsanforderungen in Hochtemperaturklimaten, wo die Umgebungslagerung in Golflagerhäusern bis zu 45 Grad Celsius erreichen kann, was Konservierungsstoffe oder fortschrittliche Verpackungstechnologien erfordert. Die FDA-Leitlinien zu „natürlichen” Angaben bleiben mehrdeutig, was regulatorische Arbitragemöglichkeiten für Marken schafft, die in mehreren Rechtsgebieten vermarkten, sie aber auch dem Rückschlag der Verbraucher aussetzt, wenn Formulierungen je nach Land variieren[2]. Die Spannung zwischen Clean-Label-Bestrebungen und funktionaler Stabilität treibt Forschungs- und Entwicklungsinvestitionen in pflanzliche Konservierungsstoffe und Hochdruckverarbeitungstechniken voran, obwohl diese Innovationen die Produktionskosten erhöhen und die Margen in einer preissensiblen Region drücken, in der 53 % der Verbraucher in den VAE den Wert gegenüber der Markentreue priorisieren.
Das Vorhandensein häufiger Allergene schränkt das Marktwachstum ein
Milch, Soja und Weizen – die grundlegenden Zutaten der meisten Mahlzeitenersatzprodukte – gehören zu den neun wichtigsten Allergenen, die gemäß den Vorschriften der US-amerikanischen Lebens- und Arzneimittelbehörde kennzeichnungspflichtig sind, wobei Sesam 2023 als neuntes Allergen hinzugefügt wurde. Dies erschwert die Formulierung für Marken, die auf Verbraucher im Nahen Osten abzielen, wo Tahin und Sesamöl Grundnahrungsmittel sind. Future Lifes Smart Food Original enthält sowohl Soja als auch Kuhmilch (Natriumkaseinat) und wird in einer Anlage hergestellt, die Gluten und Weizen verarbeitet, was deutliche Allergenwarnungen erfordert, die schätzungsweise 12–15 % potenzieller Käufer abschrecken, die sich selbst als laktoseintolerant oder glutensensibel identifizieren. Kreuzkontaminationsrisiken während der Herstellung schränken den Marktzugang weiter ein, da selbst Spuren von Allergenen Rückrufe und Haftungsansprüche in Rechtsordnungen mit strenger Durchsetzung auslösen können, wie etwa dem südafrikanischen Gesundheitsministerium. Die regulatorische Fragmentierung im Nahen Osten und Nordafrika, wo die SFDA Saudi-Arabiens, Nigerias NAFDAC und Ägyptens NFSA jeweils unterschiedliche Kennzeichnungsschwellenwerte vorschreiben, zwingt Marken dazu, mehrere Lagereinheitsvarianten zu führen oder den Ausschluss aus wachstumsstarken Märkten zu akzeptieren. Pflanzenbasierte Alternativen auf Basis von Erbsenprotein und Haferbasis entstehen als Alternativen, wie Nuitrees Fabrikeinführung in den Vereinigten Arabischen Emiraten im Jahr 2024 verdeutlicht, aber diese Formulierungen können die Aminosäurevollständigkeit und das Mundgefühl von milchbasierten Produkten nicht erreichen, was ihre Attraktivität bei leistungsorientierten Verbrauchern einschränkt, die Proteinqualität über Allergenvermeidung stellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Trinkfertige Formate decken städtische Nachfrage abTrinkfertige Produkte expandieren bis 2031 mit einer CAGR von 7,12 % und übertreffen damit Pulverprodukte trotz deren Anteil von 42,38 % am Umsatz von 2025, da Einzelportion-Bequemlichkeit mit dem Snackification-Trend übereinstimmt. Huels Einführung von Daily Greens RTD im Jahr 2025 in den GCC-Märkten, vertrieben über Carrefour und Lulu Hypermarket, verdeutlicht, wie Marken die Kühlketteninfrastruktur des modernen Handels nutzen, um flüssige Formate als hochwertige, sofort greifbare Lösungen für Büroangestellte und Fitnessstudiobesucher zu positionieren. Pulverprodukte behalten ihre Dominanz durch Kostenvorteile. Ein 500-Gramm-Beutel Future Life Smart Food zum Preis von ZAR 46,99 (USD 2,60) liefert 10 Portionen gegenüber ZAR 9,99 (USD 0,55) pro einzelner Trinkfertig-Einheit, was sie zum bevorzugten Format für preissensible nigerianische und ägyptische Haushalte macht, in denen Massenkäufe den größten Teil des Absatzes von Nahrungsergänzungsmitteln ausmachen. Nährwertriegel und Suppen nehmen Nischenpositionen ein, wobei Riegel im südafrikanischen Convenience-Store-Kanal an Bedeutung gewinnen, da Clicks und Dis-Chem ihre Gesundheitslebensmittelabschnitte erweitern, während Suppen aufgrund kultureller Vorlieben für heiße, frisch zubereitete Brühen, die Mahlzeitenersatzformate nur schwer authentisch nachbilden können, unterentwickelt bleiben.
Tiger Brands' Jungle Oats Drink-Einführung im Oktober 2023 – Südafrikas erster lokal produzierter trinkfertiger Haferbasis-Mahlzeitenersatz – signalisiert eine strategische Schwenk hin zu pflanzenbasierten, umgebungstemperaturstabilen Flüssigkeiten, die Kühlkettenbeschränkungen umgehen und gleichzeitig die Mehrheit der Südafrikaner ansprechen, die erschwingliche, natürliche Lebensmittel schätzen. Die Fünf-Lagereinheiten-Reihe mit funktionalen Aussagen, die von Herzgesundheit bis Verdauungsgesundheit reichen, demonstriert, wie etablierte Unternehmen ihr etabliertes Markenkapital nutzen, um in angrenzende Mahlzeitenersatzkategorien zu verkaufen. Pulverformate innovieren durch Doppelbeutel-Technologie, wie sie im High Protein Shake von Future Life zu sehen ist, der gereinigtes Wasser und Pulver in einem wiederverschließbaren Beutel vorportioniert, um Mischaufwand zu eliminieren und dabei die Haltbarkeit bei Umgebungstemperatur zu erhalten. Dieser Hybridansatz überbrückt die Bequemlichkeitslücke zwischen herkömmlichen Pulvern und trinkfertigen Flüssigkeiten, erhöht jedoch die Verpackungskosten um 25 %, was die Akzeptanz außerhalb des städtischen Premiumsegments begrenzt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsformat:
Tetra-Packs gewinnen in heißen Klimazonen an BodenFlaschen und Gläser beherrschten 2025 72,96 % des Verpackungsumsatzes, dennoch beschleunigen Tetra-Packs und Kartons mit einer CAGR von 6,88 %, angetrieben durch Vorteile bei der Lagerfähigkeit bei Umgebungstemperatur, die die Abhängigkeit von der Kühlkette in Regionen verringern, in denen der Stromzugang zeitweise unterbrochen ist. Nigerias Netzzuverlässigkeit beträgt im ländlichen Bereich durchschnittlich 4 Stunden täglich. Tetra Paks aseptische Technologie, die eine 12-monatige Lagerung bei Umgebungstemperatur für flüssige Mahlzeitenersatzprodukte ermöglicht, ist besonders überzeugend für Marken, die subsaharische Distributionsnetzwerke anvisieren, wo der Kühltransport die Logistikkosten um 30–40 % erhöht. Beutel gewinnen einen Anteil in E-Commerce-Kanälen, wo leichtgewichtige Verpackungen die Versandkosten um 20 % senken und Bruch bei der letzten Meile der Zustellung minimieren – eine wichtige Überlegung in Nigeria und Kenia, wo die Straßeninfrastruktur noch unterentwickelt ist.
Die Nachhaltigkeitserzählung gewinnt regulatorischen Rückenwind, da Südafrikas Vorschriften zur erweiterten Herstellerverantwortung, die 2024 in Kraft traten, Marken verpflichten, 100 % des Recyclings von Verbraucherverpackungen zu finanzieren, was leichtgewichtige Beutel nach Angaben des südafrikanischen Ministeriums für Umwelt wirtschaftlich attraktiv macht. Flaschen und Gläser behalten ihre Dominanz in Supermarkt- und Hypermarktkanälen, wo Regalplatzierung und wahrgenommener Wert Kaufentscheidungen steuern, insbesondere für hochproteinhaltige trinkfertige Shakes mit einem Preis von über 3 USD pro Einheit. Die Verpackungsaufteilung spiegelt eine breitere Marktsegmentierung wider, wobei städtische Premiumverbraucher sich zu Glasflaschen hingezogen fühlen, die Qualität und Umweltbewusstsein signalisieren, während massenmarktorientierte ländliche Käufer Erschwinglichkeit und Haltbarkeit priorisieren und Kunststoffgläser bevorzugen, die der rauen Handhabung im informellen Einzelhandelsumfeld standhalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Händler stören den traditionellen HandelOnline-Händler expandieren bis 2031 mit einer CAGR von 7,35 % – der schnellsten unter allen Vertriebskanälen –, dennoch behielten Supermärkte und Hypermärkte 50,61 % der Umsätze von 2025, was die anhaltende Bedeutung des stationären Einzelhandels in einer Region unterstreicht, in der 60 % der Verbraucher es vorziehen, Produkte vor dem Kauf zu inspizieren. iHerbs Riyadh-Fulfillment-Center, das seit Mitte 2024 in Betrieb ist, kalibriert diese Dynamik neu, indem es 48-Stunden-Lieferungen in 19 MENA-Länder anbietet und damit geografische Barrieren effektiv abbaut, die zuvor hochwertige Mahlzeitenersatzprodukte auf Dubais und Riads Einkaufszentren der Premiumklasse beschränkten. Convenience-Stores und Fachgeschäfte verlieren Marktanteile, unter dem Druck einer begrenzten Lagereinheitentiefe und der Unfähigkeit, bei Preisen mit Online-Plattformen zu konkurrieren, die Nachfrage bündeln und Mengenrabatte direkt mit Herstellern aushandeln.
Supermärkte und Hypermärkte verteidigen ihre Position durch Erlebniseinzelhandel, wobei Carrefour VAE und Lulu Hypermarket In-Store-Ernährungskioske einrichten, die von Ernährungsberatern betreut werden, die Mahlzeitenersatzprodukte als Teil personalisierter Wellness-Pläne empfehlen und 18 % der Beratungen in sofortige Käufe umwandeln. Shoprite und Clicks in Südafrika nutzen Treueprogramme. ClubCard-Mitglieder erhalten 3-für-2-Aktionen auf Future Life-Produkte, um Stammkäufer zu binden und die Online-Preistransparenz auszugleichen. Das Vertriebsschlachtfeld intensiviert sich, da Marken Omnichannel-Strategien verfolgen, wobei Nestlé MENA Optifast über 85.000 marokkanische Einzelhandelsgeschäfte vertreibt und gleichzeitig auf Amazon.ae und Noon.com listet, um digital aufgewachsene Millennials zu erreichen. Dieser zweigleisige Ansatz erfordert ein ausgereiftes Bestandsmanagement und Preisdisziplin, um Kanalkonflikte zu verhindern, da Händler Exklusivität oder Margenschutz im Austausch für erstklassige Regalplatzierung verlangen.
Geografische Analyse
Markt für Mahlzeitenersatzprodukte in Nigeria
Nigerias CAGR von 8,02 % bis 2031 positioniert das Land als den am schnellsten wachsenden Markt der Region, angetrieben durch ein Medianalter von 18 Jahren, eine jährlich um 4 % beschleunigte Urbanisierung sowie steigende Mittelklasseeinkommen in Lagos, Abuja und Port Harcourt, die die adressierbare Verbraucherbasis für verpackte Ernährungsprodukte erweitern, so die Weltbank. Die Expansion von Nestlé Nigeria im Jahr 2023 auf 223.923 Einzelhandelsstandorte, verbunden mit der Einführung von NIDO Milk & Soya und MAGGI Soya Chunks, angereichert mit pflanzlichem Protein, zeigt, wie multinationale Unternehmen Formulierungen lokalisieren, um Mikronährstoffmängeln entgegenzuwirken. Nigerias Mikronährstofferhebung 2024 ergab, dass 40 % der Kinder unter fünf Jahren an Vitamin-A-Mangel leiden. Die Preissensibilität bleibt jedoch ausgeprägt: Milchpulverimporte in Höhe von 267 Millionen USD im Jahr 2024 signalisieren die Präferenz der Verbraucher für kostengünstige Großformate gegenüber Premium-RTD-Mahlzeitenersatzprodukten, so das USDA Nigeria.
Markt für Mahlzeitenersatzprodukte in Südafrika
Das regulatorische Umfeld verschärft sich, da NAFDAC im Jahr 2024 strengere Anforderungen an die Allergenkennzeichnung eingeführt hat, was Marken dazu zwingt, ihre Formulierungen anzupassen oder den Ausschluss aus formellen Einzelhandelskanälen zu akzeptieren, die den Großteil des städtischen Umsatzes ausmachen. Südafrika hielt im Jahr 2025 einen Anteil von 12,31 % am regionalen Umsatz, gestützt durch eine ausgereifte Einzelhandelsinfrastruktur, die Shoprite, Clicks und Dis-Chem umfasst, die gemeinsam über 3.000 Filialen betreiben und Marken wie Future Life und Tiger Brands eine unvergleichliche Distributionsreichweite bieten. Der Markt ist durch hohe Adipositasraten (27 % der Erwachsenen) und ein ausgeprägtes Verbraucherbewusstsein für Nährwertkennzeichnungen gekennzeichnet, was die Nachfrage nach wissenschaftlich fundierten Formulierungen wie Future Lifes Moducare-angereichertem Smart Food schafft, das Immununterstützungsvorteile durch patentierte Pflanzensterole beansprucht, die exklusiv von Essential Sterolin Products lizenziert werden.
Markt für Mahlzeitenersatzprodukte im Nahen Osten und Afrika
Saudi-Arabien und die Vereinigten Arabischen Emirate repräsentieren die Märkte mit dem höchsten Pro-Kopf-Konsum in der Region, angetrieben durch Expatriate-Bevölkerungen von über 80 % in den Vereinigten Arabischen Emiraten sowie staatlich geführte Gesundheitskampagnen, die auf GCC-Adipositasraten von 40 % bei Frauen abzielen. Die Online-Lebensmittel-CAGR der Vereinigten Arabischen Emirate von 21,6 % bis 2031, verbunden mit der Tatsache, dass 71 % der Verbraucher personalisierte digitale Angebote suchen, drängt Marken dazu, KI-gestützte Ernährungs-Apps zu integrieren, die Mahlzeitenersatzprodukte auf Basis von Fitness-Tracker-Daten und Ernährungspräferenzen empfehlen. Regulatorische Rahmenbedingungen unter SFDA und der Gemeinde Dubai schreiben Nährstoffdichte-Kennzeichnung und Halal-Zertifizierung vor, was Compliance-Kosten verursacht, die etablierte multinationale Unternehmen gegenüber kleineren regionalen Marktteilnehmern begünstigen, aber auch eine Produktqualität sicherstellen, die das Verbrauchervertrauen stärkt. Der Rest des Nahen Ostens und Afrikas, der Ägypten, Marokko, Algerien und Kenia umfasst, trägt den verbleibenden Anteil am regionalen Umsatz bei, wobei Vertriebsfragmentierung und Währungsvolatilität das Wachstum einschränken, aber Chancen für Marken bieten, die bereit sind, komplexe Importzölle zu navigieren und mit lokalen Distributoren zusammenzuarbeiten, die informelle Einzelhandelsnetzwerke beherrschen.
Regulatorisches Umfeld
Mahlzeitenersatzprodukte im Nahen Osten und in Afrika unterliegen einem fragmentierten, sich verschärfenden Compliance-Umfeld, wobei die Standards des Golf-Kooperationsrats (GCC) und nationale Behörden die Kennzeichnung, Angaben und Produktklassifizierung prägen. Im GCC bietet der GSO 9:2022-Kennzeichnungsstandard, zusammen mit Änderungsaktivitäten im Jahr 2025 durch den GSO Technical Council, einen gemeinsamen Bezugspunkt für die Kennzeichnung vorverpackter Lebensmittel. Saudi-Arabien fügt weitere Kontrollen durch die Saudi Food and Drug Authority (SFDA) hinzu, wobei importierte Produkte üblicherweise eine Vorregistrierungsprüfung durchlaufen und unter Pfaden wie Spezialdiätlebensmitteln, Sport-/Sonderzwecklebensmitteln oder therapeutischen Mahlzeitenersatzprodukten klassifiziert werden.
Auf Länderebene hängen die Verpflichtungen häufig von der korrekten Produktkategorisierung und der Genehmigung der arabischen Kennzeichnung ab, was sich auf die Markteinführungszeit multinationaler und regionaler Marken auswirken kann. In den VAE regelt die Stadtverwaltung Dubai über ihre Food Safety Department und den Dubai Food Code-Rahmen Lebensmittelsicherheitsprogramme und Identifikationsanforderungen für Produkte, die im Emirat gehandelt werden. In Saudi-Arabien verstärken die ab Juli 2025 eingeführten SFDA-Transparenzmaßnahmen für Lebensmittelbetriebe weiter die Bewegung hin zu einer prominenteren Offenlegung von Nährwertinformationen, was die Compliance-Belastung für die Datenverwaltung und Begründung von ernährungsbezogenen Kommunikationen erhöht, die typischerweise die Positionierung von Mahlzeitenersatzprodukten begleiten.
Wettbewerbslandschaft
Der moderate Konzentrationsgrad des Marktes spiegelt eine Wettbewerbslandschaft wider, in der multinationale Ernährungskonzerne – Abbott, Nestlé, Herbalife und Glanbia – mit regionalen Spezialisten wie Future Life, Tiger Brands und Nutritech koexistieren und jeweils unterschiedliche Strategien verfolgen, die von klinischer Positionierung bis hin zu massenmarktorientierten Preisen reichen. PepsiCos Übernahme des verbleibenden 50-%-Anteils an Future Life im Jahr 2023, genehmigt vom südafrikanischen Wettbewerbstribunal mit Verpflichtungen zur Mitarbeiterbeteiligung, verdeutlicht, wie globale Akteure Fusionen und Übernahmen nutzen, um Distributionszugang und Innovationspipelines zu sichern, anstatt Greenfield-Operationen aufzubauen. Umgekehrt signalisieren Glanbias Veräußerungen von SlimFast und Body & Fit in den Jahren 2024–2025 einen strategischen Rückzug aus verbraucherseitigen Mahlzeitenersatzprodukten zugunsten von B2B-Zutaten und Sporternährungskonzentraten, was Marktanteile für Marken schafft, die bereit sind, verwaiste Lagereinheiten und Vertriebsverträge zu übernehmen.
Chancen entstehen in betrieblichen Wellness-Kanälen, wo Unternehmen-Mengenabnahmeverträge außerhalb Südafrikas und der Vereinigten Arabischen Emirate noch unterentwickelt sind, sowie in pflanzenbasierten Formaten, wo Nuitrees Fabrikeinführung in den Vereinigten Arabischen Emiraten im Jahr 2024 es positioniert, Halal-zertifizierte, allergenfreie Nachfrage zu bedienen, die incumbent milchbasierte Produkte nicht adressieren können. Der Technologieeinsatz teilt das Wettbewerbsfeld, wobei Marktführer wie Abbott in die Erforschung der Nährstoffstabilität investieren, um die Haltbarkeit flüssiger medizinischer Ernährungsprodukte in Hochtemperaturklimaten zu verlängern, während Herausforderer wie Huel den Direktvertrieb über E-Commerce und Abonnementmodelle nutzen, um Händleraufschläge zu umgehen und wiederkehrende Umsätze zu erzielen.
Nestlés Qualitätssicherungszentrum in Dubai, ISO 17025:2005 akkreditiert und für 19 MENA-Länder tätig, verdeutlicht, wie etablierte Unternehmen regulatorische Compliance-Infrastruktur als Wettbewerbsvorteil nutzen und schnellere Produktzulassungen ermöglichen sowie die Markteinführungszeit für lokalisierte Formulierungen verkürzen. Kleinere Unternehmen reagieren durch Zutateninovationen, wie Future Lifes exklusive Lizenzierung von Moducare-Pflanzensterolen und Tiger Brands' Vollkorn-Haferbasis, die Produkte auf Basis von funktionalen Gesundheitsaussagen differenzieren, anstatt ausschließlich auf Proteingehalt oder Preis zu konkurrieren. Die Wettbewerbsintensität dürfte zunehmen, da Saudi-Arabiens 7-Milliarden-USD-Investitionsverpflichtung von Nestlé und iHerbs operativer Ausbau des Riyadh-Fulfillment-Centers neue Marktteilnehmer anziehen, die von Infrastrukturverbesserungen und regulatorischer Modernisierung profitieren wollen, die die Marktzutrittsschranken senken.
Marktführer für Mahlzeitenersatzprodukte im Nahen Osten und Afrika
-
Herbalife Nutrition Ltd.
-
Abbott
-
Nestlé S.A.
-
The Simply Good Foods Company
-
Glanbia plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mahlzeitenersatzprodukte im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Herbalife Nutrition Ltd.
- Abbott
- Nestlé S.A.
- Amway
- Glanbia plc
- GNC Holdings Inc.
- The Simply Good Foods Company
- RedCon1 LLC
- Vega (Danone S.A.)
- Naturade (Windmill Health Products LLC)
- OWYN (Only What You Need)
- Huel Ltd.
- Organo Gold Africa Pty Ltd.
- Mannatech Incorporated
- Evolve Nutrition
- Nutritech
- Futurelife
- Forever Living Products
- Iovate Health Sciences International Inc.
- Bio-Engineered Supplements and Nutrition Inc.
- Applied Nutrition Ltd.
- BellRing Brands Inc.
- BPI Sports
- Tiger Brands
Lesen Sie die Analyse der Markt für Mahlzeitenersatzprodukte im Nahen Osten und Afrika-Unternehmen
Marktchancen und Zukunftsaussichten
Die Lokalisierung der Lebensmittelproduktion und das Wachstum exportfähiger Logistikzonen schaffen Raum für Hersteller von Mahlzeitenersatzprodukten, Vorlaufzeiten zu verkürzen, die Qualität zu kontrollieren und Formulierungen sowie Verpackungen für die Verteilung bei hoher Hitze und Umgebungstemperatur in der gesamten Region anzupassen. Die VAE sind ein klares Beispiel: Im Januar 2026 eröffnete die Solico Group eine SoFood-Produktionsanlage im Wert von 130 Millionen AED in der Jebel Ali Free Zone (Jafza) mit einer anfänglichen Kapazität von 40 Tonnen pro Tag. Dies deutet auf fortgesetzte Investitionen in skalierbare, regional ausgerichtete Lebensmittelverarbeitungsinfrastruktur hin, die angrenzende Kategorien wie angereicherte, portionsgesteuerte und bequeme Ernährungsprodukte unterstützen kann.
Innovationen bei der Proteinversorgung und halal-konforme industrielle Ökosysteme bleiben ebenfalls wichtige Chancenbereiche, insbesondere für Marken, die kostenstabile und konforme Proteinzutaten für Pulver, Trinkshakes (RTD) und Riegel suchen. In Saudi-Arabien kündigten die Saudi Industrial Investment Group und Unibio im April 2026 Pläne für das an, was sie als die weltweit größte Anlage für Einzellprotein mit Unibios vertikaler Loop-Bioreaktortechnologie bezeichneten, wobei der Baubeginn für die zweite Hälfte des Jahres 2026 geplant ist. Separat verstärken groß angelegte Investitionen in Verpackungs- und Getränkelinien, wie der von Coca-Cola HBC angekündigte Plan über 1,28 Milliarden USD für Ägypten (2026-2030), einschließlich einer neuen PET-Flaschenlinie, die am 7. Juni 2026 in der Anlage in Alexandria eingeweiht wurde, die Verlagerung hin zu lokalen Produktions- und Verpackungskapazitäten, was lagerstabile Ernährungsformate unterstützt und die Vertriebswirtschaftlichkeit für den modernen Einzelhandel und Online-Kanäle verbessert.
Neueste Industrielle Entwicklungen in Markt für Mahlzeitenersatzprodukte im Nahen Osten und Afrika
- Juni 2026: Coca-Cola HBC kündigte einen Investitionsplan über 1,28 Milliarden USD für Ägypten für 2026-2030 an und eröffnete am 7. Juni 2026 eine neue PET-Flaschenproduktionslinie in seiner Anlage in Alexandria. Die erweiterte lokale Verpackungskapazität unterstützt eine Versorgung mit höherem Durchsatz und kürzeren Vorlaufzeiten für verpackte Ernährungsprodukte und angrenzende trinkfertige Formate und verbessert die Reaktionsfähigkeit auf Nachfragemuster im modernen Einzelhandel und E-Commerce.
- Februar 2025: Glanbia schloss den Verkauf der Marken SlimFast und Body & Fit ab. Der Ausstieg gestaltet die Wettbewerbsintensität bei verbraucherorientierten Mahlzeitenersatzangeboten in der Region neu, indem Markenwert und Vertriebsbeziehungen freigesetzt werden, die andere Akteure durch Listungen, Übernahmen oder Portfolio-Substitution verfolgen können.
- November 2024: Nestle unterzeichnete einen Vertrag für eine Säuglingsnahrungsanlage in Dschidda, Saudi-Arabien, die als 117.000 Quadratmeter große Anlage mit einer Anfangsinvestition von 270 Millionen SAR angegeben wird. Der Schritt stärkt die lokale Fertigungstiefe im Bereich der Spezialernährung und unterstützt eine schnellere regionale Versorgung und Compliance-Ausrichtung für Unternehmen, die in saudisch geführten Lebensmittelclustern und breiteren MEA-Handelsrouten tätig sind.
Markt für Mahlzeitenersatzprodukte im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt verpackte Produkte, die als Mahlzeitenersatz positioniert sind, einschließlich trinkfertiger Getränke, Pulver zum Mischen und Riegel, die eine vollständige Mahlzeit im Nahen Osten und Afrika ersetzen.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Snacks, Standard-Proteinpräparate, die nicht als Mahlzeitenersatz vermarktet werden, sowie konventionelle Lebensmittel aus, die nicht als Mahlzeitenersatz formuliert und verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Pulverprodukte
- Trinkfertige Produkte
- Nährwertriegel
- Suppen
- Andere Produkttypen
- Nach Verpackungsformat
- Flaschen/Gläser
- Beutel
- Tetra-Packs und Kartons
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Händler
- Sonstige Vertriebskanäle
- Nach Geografie
- Südafrika
- Saudi-Arabien
- Nigeria
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines klaren Nachfrage- und Angebotskontexts für Mahlzeitenersatzprodukte im gesamten Nahen Osten und Afrika und grenzt diesen dann auf das ein, was tatsächlich als Mahlzeitenersatz verkauft wird. Wir stützen uns auf öffentliche, nicht kostenpflichtige Quellen wie nationale Statistikämter und Lebensmittelpreisindizes, Inflationsmitteilungen der Zentralbanken, Zoll- und Handelsstatistikportale sowie Gesundheits- und Ernährungsrichtlinien von Organisationen wie der Weltgesundheitsorganisation.
Um das kommerzielle Bild realistisch zu halten, prüfen wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, Einzelhandelsankündigungen und seriöse Wirtschaftspresse, die Markteinführungen und Kanalexpansionen verfolgt. Wo nützlich, ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken zur Plausibilitätsprüfung der Produktaktivität. Diese Beispiele sind nicht erschöpfend, und viele andere Quellen wurden für die Datenerhebung, Querprüfungen und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, zu bestätigen, was in der Region als Mahlzeitenersatz gilt, wie sich Preispunkte entwickeln und welche Kanäle tatsächlich skalieren, bevor die endgültigen Zahlen festgelegt werden. Wir haben mit einer Mischung aus Marken- und Distributorteams, Teilnehmern aus dem Einzel- und E-Commerce-Kanal sowie Kategoriespezialisten in wichtigen Ländern des Nahen Ostens und Afrikas gesprochen, damit Lücken aus der Desk Research geschlossen und Annahmen in klaren Begriffen getestet werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Vorstandsvorsitzende und Geschäftsführer: 13 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Modell, bei dem Bevölkerung, Urbanisierung und handelsfähige Ernährungsausgaben in einen praktischen Nachfragepool umgerechnet werden, der dann durch die Akzeptanz der Nutzung von Mahlzeitenersatzprodukten und die Kanalverfügbarkeit angepasst wird. Um es fundiert zu halten, führen wir auch selektive Bottom-up-Prüfungen durch, die auf Stichproben von Preisbändern nach Format, beobachteter SKU-Dichte in wichtigen Kanälen sowie Umsatzaufteilungen von Lieferanten und Distributoren basieren, die während der Interviews geteilt wurden, und passen die Gesamtwerte an, wenn Abweichungen bestehen bleiben.
Einige Inputs, die in diesem Markt besonders wichtig sind, umfassen Formatmixverschiebungen zwischen trinkfertigen Produkten, Pulver und Riegeln, die Entwicklung der durchschnittlichen Verkaufspreise nach Währungs- und Inflationsänderungen, die Rolle der Online-Einzelhandelsdurchdringung gegenüber dem modernen Lebensmittelhandel sowie die Intensität der durch Gewichtsmanagement und Fitness getriebenen Nachfrage in Großstädten. Verpackungspräferenzen (Einzelportionen gegenüber Mehrportionen) helfen auch zu erklären, warum Volumina wachsen können, während der Wert in bestimmten Ländern schneller oder langsamer wächst.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Modell verschiedene Pfade für Inflation und Währungsumrechnung, die Geschwindigkeit der Kanalexpansion und das Tempo neuer Produkteinführungen widerspiegeln kann. Annahmen sind auf den Expertenkonsens aus Interviews verankert, und wo Daten auf Länderebene dünn sind, füllen wir Lücken mithilfe von Proxy-Indikatoren wie vergleichbaren städtischen Märkten und Handelsflussrichtungen, gefolgt von einer erneuten Überprüfung mit Primärbefragten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Ergebnis nicht von einem einzigen Datenstrom abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Inflationstrends bei Lebensmitteln und Getränken, Veränderungen im modernen Einzelhandelsbestand und sichtbaren Verschiebungen im Online-Sortiment und untersuchen dann Ausreißer vor der Freigabe.
Ein zweiter Analyst überprüft die Kernannahmen, die Arithmetik und die Länder-Rollups, und wir nehmen erneut Kontakt mit Experten auf, wenn eine Schlüsselvariable außerhalb des erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die neuesten abgestimmten Zahlen und Kommentare erhalten.
Vergleich der Marktgröße für Mahlzeitenersatzprodukte im Nahen Osten und Afrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Mahlzeitenersatzprodukte im Nahen Osten und Afrika variieren häufig, selbst wenn der Kategoriename gleich aussieht. Die Unterschiede entstehen in der Regel dadurch, welche Produkte als Mahlzeitenersatz gezählt werden, wie Kanäle behandelt werden und wie Inflation und Währungsumrechnung für die Region angewendet werden.
Einige Schätzungen beziehen breitere Diätlebensmittel oder Sporternährungsartikel ein, oder sie verwenden Preisentwicklungen, ohne die Regalzusammensetzung bei Getränken, Pulvern und Riegeln zu überprüfen. Wenn nur Produkte gezählt werden, die als Mahlzeitenersatz vermarktet und verkauft werden, und Preisaktualisierungen anhand aktueller Kanalsortimente überprüft werden, verringert sich die Streuung – eine wichtige Kontrolle, die von Mordor Intelligence aufrechterhalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 180 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 201,40 Mio. USD (2026) | Der Umfang scheint eher einer engen Teilmenge zu entsprechen, die häufig auf ausgewählte Formate und eine kürzere Länderliste ausgerichtet ist, und das Jahr ist unterschiedlich, was den Wert nicht direkt mit einem vollständigen MEA-Kategoriegesamtwert vergleichbar macht. |
| Fachzeitschrift B | 3,24 Mrd. USD (2025) | Diese Zahl wird häufig aus einem breiteren Diätlebensmittel- und Getränkesegment abgeleitet, in dem Mahlzeitenersatzprodukte als ein Segment fungieren, sodass angrenzende Kategorien und unterschiedliche Preisannahmen den Gesamtwert gegenüber einer reinen Mahlzeitenersatzdefinition aufblähen können. |
Wenn die Definition auf echte Mahlzeitenersatzprodukte eingegrenzt und die Jahres- und Währungsbehandlung konsistent gehalten wird, werden die Unterschiede leichter erklärbar und abstimmbar. Unser Modell bleibt nachvollziehbar, da es den Gesamtwert auf klare Kanalsignale, praktische Preisbänder und wiederholbare Prüfungen zurückführt, die bei Aktualisierungen erneut durchgeführt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nahost- und Afrika-Markt für Mahlzeitenersatzprodukte im Jahr 2026?
Er beläuft sich auf 191,81 Millionen USD und ist auf dem Weg, bis 2031 bei einer CAGR von 6,56 % 263,5 Millionen USD zu erreichen.
Welches Land verzeichnet das schnellste Wachstum bei Mahlzeitenersatzprodukten in der Region?
Nigeria führt mit einer CAGR von 8,02 % bis 2031, angetrieben durch rasche Urbanisierung und eine junge Verbraucherbasis.
Welches Produktformat gewinnt am schnellsten Marktanteile?
Trinkfertige Produktlinien verzeichnen eine CAGR von 7,12 % dank der Einzelportion-Bequemlichkeit, die von städtischen Berufstätigen geschätzt wird.
Welches Land hat den größten Anteil am Mahlzeitenersatz in der Region?
Südafrika entfiel im Jahr 2025 auf 12,31 % des regionalen Umsatzes.