
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
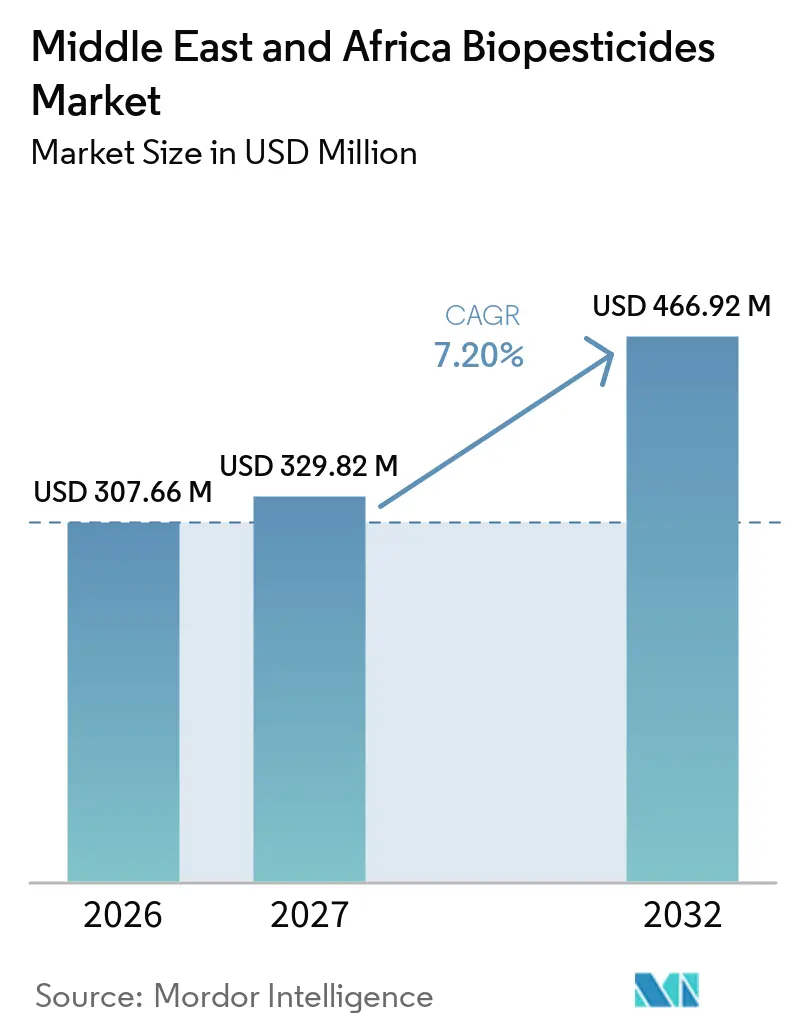
| Marktgröße im Basisjahr (2026) | 307.66 Millionen US-Dollar |
| Marktgröße (2027) | 329.82 Millionen US-Dollar |
| Marktgröße (2032) | 466.92 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.20 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Afrika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biopestizide-Marktanalyse im Nahen Osten und Afrika von Mordor Intelligence
Die Biopestizide-Marktgröße im Nahen Osten und Afrika wurde im Jahr 2026 auf 307,66 Millionen USD geschätzt und soll von 329,82 Millionen USD im Jahr 2027 auf 466,92 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,20 % von 2027 bis 2032. Dieses Wachstum wird durch strengere Pestizidvorschriften, eine zunehmende Fläche für den ökologischen Landbau und kontinuierliche Investitionen aus Staatsfonds in wüstenangepasste biologische Forschung angetrieben. Afrika behält die Marktführerschaft, während für den Nahen Osten das schnellste Wachstum prognostiziert wird, unterstützt durch Investitionen in die Modernisierung der Landwirtschaft und biologische Pflanzenschutzlösungen. Branchenentwicklungen konzentrieren sich auf hitzestabile Verkapselungstechnologie, drohnenkompatible Flüssigformulierungen und strategische Akquisitionen zur Erweiterung mikrobieller Sammlungen für die zukünftige Produktentwicklung. Marktpotenzial besteht bei der Verbesserung der Aufklärung von Landwirten, der Senkung der Kosten pro Hektar und der Entwicklung klimaresistenter Formulierungen für Kleinbauern, insbesondere in Regionen, in denen herkömmliche Pestizide aufgrund von Schädlingsresistenzen an Wirksamkeit verloren haben.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Bioinsektizide mit einem Anteil von 28,6 % am Biopestizide-Markt im Nahen Osten und Afrika im Jahr 2026, während Bioherbizide von 2027 bis 2032 mit der schnellsten CAGR von 9,2 % wachsen sollen.
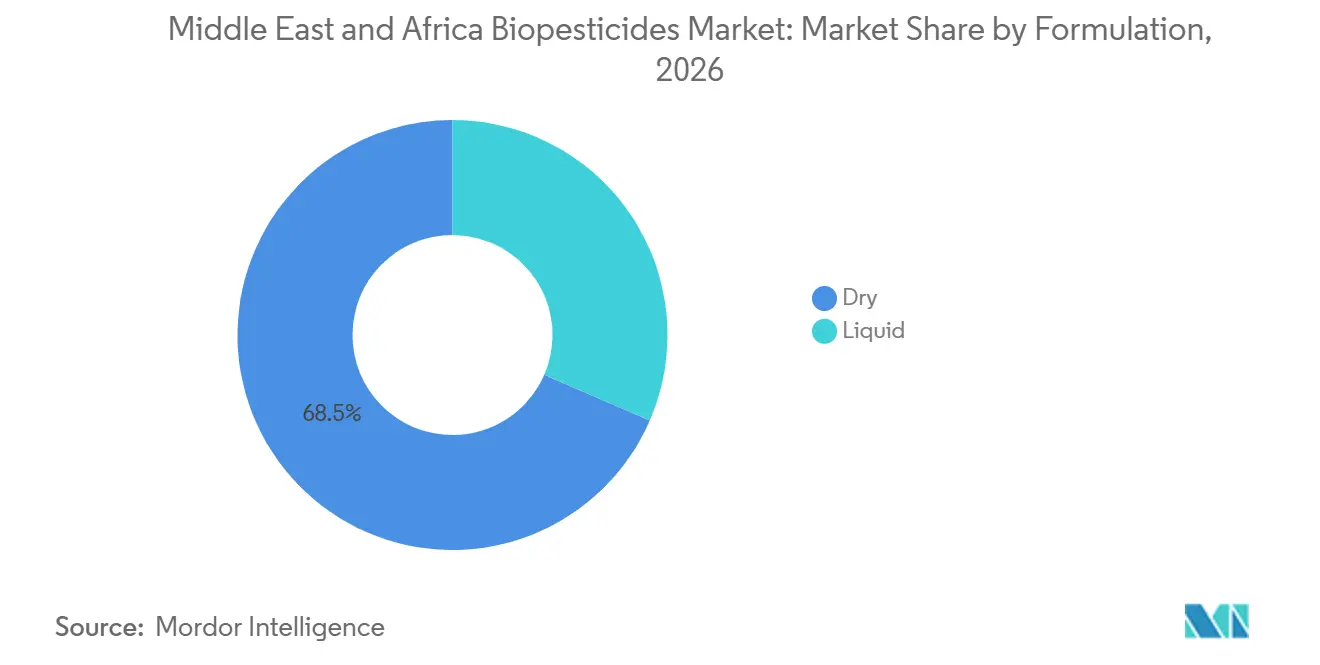
- Nach Formulierung entfielen trockene Produkte auf 68,5 % der Biopestizide-Marktgröße im Nahen Osten und Afrika im Jahr 2026, während flüssige Produkte von 2027 bis 2032 mit der schnellsten CAGR von 8,6 % wachsen sollen.
- Nach Anwendungsart entfiel die Blattspritzung auf 32,3 % des Marktes im Jahr 2026, während die Saatgutbehandlung von 2027 bis 2032 mit der schnellsten CAGR von 9,5 % wachsen soll.
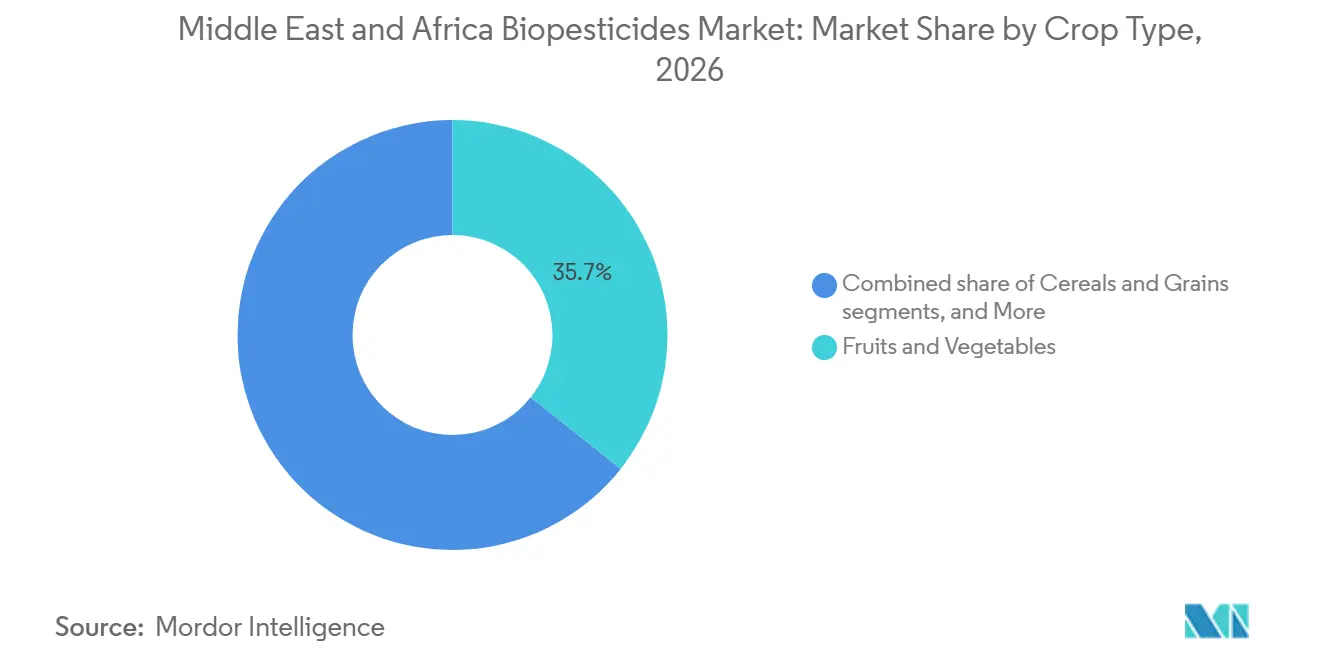
- Nach Kulturpflanzentyp entfielen Obst und Gemüse auf 35,7 % des Marktes im Jahr 2026, während Ölsaaten und Hülsenfrüchte von 2027 bis 2032 mit der schnellsten CAGR von 8,8 % wachsen sollen.
- Nach Geografie entfiel Afrika auf 58,8 % des Biopestizide-Marktes im Nahen Osten und Afrika im Jahr 2026, während der Nahe Osten von 2027 bis 2032 mit der schnellsten CAGR von 7,9 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Regulatorische Verbote wichtiger synthetischer Wirkstoffe | +1.8% | Kernregion Naher Osten, Ausweitung auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Beschleunigte Zulassungen für mikrobielle Produkte | +1.2% | VAE, Saudi-Arabien, mit Ausstrahlung auf Ägypten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung zertifizierter ökologischer Anbauflächen | +1.5% | Gesamtafrika, insbesondere Exportkorridore in Ostafrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Schädlingsresistenz gegenüber chemischen Pestiziden | +2.1% | Global, mit akutem Druck in Baumwoll- und Dattelpalmenregionen | Kurzfristig (≤ 2 Jahre) |
| Einsatz drohnengestützter präziser biologischer Sprühverfahren | +0.8% | GCC-Länder, Ausweitung auf Nutzfarmen im gesamten Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Investitionen des Golfkooperationsrats (GCC) aus Staatsfonds in wüstenangepasste Biokontroll-Forschung und -Entwicklung | +0.6% | VAE, Saudi-Arabien, mit Technologietransferpotenzial | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Verbote wichtiger synthetischer Wirkstoffe
Behörden in der gesamten Region haben seit 2024 Dutzende hochgefährlicher Chemikalien eingeschränkt, was einen compliancegetriebenen Schwenk hin zu mikrobiellen Optionen ausgelöst hat. Die VAE haben mehrere Organophosphate verboten und ein einheitliches digitales Register eingeführt, das nicht zugelassene Produkte herausfiltert. Tunesien subventioniert bis zu 50 % der Kosten für die ökologische Zertifizierung, wodurch der biologische Pflanzenschutz auf dem Betrieb rentabler wird[1]. Diese regulatorische Verschärfung erstreckt sich über Haushaltspestizide hinaus auf landwirtschaftliche Anwendungen, wo Bedenken hinsichtlich der Grundwasserverschmutzung und Lebensmittelsicherheitsrückstände politische Veränderungen vorantreiben. Exporteure haben schnell reagiert, da die Einhaltung von Rückstandsgrenzwerten nun über die Grenzzulassung entscheidet. Diese Strenge verkürzt die Produktlebenszyklen älterer Wirkstoffe und beschleunigt die Umleitung von Forschungs- und Entwicklungsbudgets zu Unternehmen für biologische Schädlingsbekämpfung.
Beschleunigte Zulassungen für mikrobielle Produkte
Der Biotechnologie-Masterplan der VAE priorisiert 120-tägige Prüfungszeiträume für biologische Betriebsmittel, gegenüber dem standardmäßigen mehrjährigen Verfahren für Synthetics. Saudi-Arabiens Vision 2030 finanziert Validierungsversuche an der König-Abdulaziz-Stadt für Wissenschaft und Technologie und reduziert damit die regulatorischen Hürden weiter. Multinationale Unternehmen nutzen den Vorteil über regionale Hubs, die Forschung, Pilotproduktion und regulatorische Angelegenheiten bündeln. Schnellere Zulassungen senken Haltekosten, ermöglichen frühere Umsätze und locken Risikokapital zu Nischen-Mikroben-Startups. Dieser regulatorische Effizienzvorteil zieht internationale Unternehmen für biologische Schädlingsbekämpfung dazu an, regionale Hauptsitze und Produktionsanlagen im GCC zu errichten, was einen Wettbewerbsvorteil schafft, der sich auf den gesamten breiteren Markt für Biopestizide im Nahen Osten und Afrika erstreckt.
Ausweitung zertifizierter ökologischer Anbauflächen
Die Preisaufschläge für zertifizierte Erzeugnisse erhöhen das Einkommen der Landwirte und gleichen die höheren Kosten für fortschrittliche Biopestizide aus. Diese Aufschläge liegen typischerweise 20–30 % über den konventionellen Kulturpflanzenpreisen und bieten den Landwirten erhebliche finanzielle Anreize. Die Marktnachfrage, nicht regulatorische Vorschriften, treibt das Wachstum im Markt für Biopestizide im Nahen Osten und Afrika an, wobei die wachsende Verbraucherpräferenz für ökologische Produkte und nachhaltige Landwirtschaftspraktiken eine wesentliche Rolle spielt. Der Prozess der ökologischen Zertifizierung ermöglicht es Landwirten trotz seiner Strenge, Zugang zu Premiummärkten zu erhalten und langfristige Käuferbeziehungen aufzubauen. Das wachsende Bewusstsein für Umweltnachhaltigkeit und Lebensmittelsicherheit unter den Verbrauchern stärkt diese Marktstabilität zusätzlich.
Zunehmende Schädlingsresistenz gegenüber chemischen Pestiziden
Baumwollkapselwurmpopulationen zeigen Resistenz gegenüber mehreren Pyrethroiden in West- und Zentralafrika, und omanische Dattelerzeuger kämpfen gegen Dubas-Wanzen-Stämme, die gegen Neonikotinoide immun sind. Forscher verzeichnen Resistenzen gegenüber neuen Chemikalien innerhalb von drei Saisons, was Anbauer dazu zwingt, mit mehrmodalen Biologika zu rotieren, die die Anpassung verlangsamen. Die Nachfrage der Landwirte erreicht ihren Höhepunkt bei Kulturen, bei denen Exportprämien oder Schädlingsvernichtung die Einkommenskalkulationen schnell verändern. Dieser Resistenzdruck schafft ein überzeugendes Wertversprechen für Biopestizide, die typischerweise mehrere Wirkmechanismen einsetzen und aufgrund ihrer komplexen biologischen Mechanismen weniger anfällig für Resistenzentwicklung sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Kurze Haltbarkeit in heißen Klimazonen | -1.4% | Regionsweit, besonders ausgeprägt in Wüstengebieten | Kurzfristig (≤ 2 Jahre) |
| Höhere Kosten pro Hektar im Vergleich zu Generika | -1.1% | Preissensible Kleinbauern-Segmente in ganz Afrika | Mittelfristig (2–4 Jahre) |
| Wissenslücken bei Landwirten und Schulungsbedarf | -0.9% | Ländliche Gebiete im gesamten Nahen Osten und Afrika, insbesondere in traditionellen Landwirtschaftsregionen | Langfristig (≥ 4 Jahre) |
| Illegale Graumarktimporte gefälschter Biopestizide | -0.7% | Grenzregionen und informelle Vertriebskanäle | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit in heißen Klimazonen
Die Umgebungstemperaturen in Lagerhäusern überschreiten in der Hauptsaison 45 °C, was die mikrobielle Lebensfähigkeit weit vor dem Verkauf drastisch reduziert. Die Kühlkettenabdeckung bleibt außerhalb der größten Städte begrenzt. Obwohl Verkapselungsfortschritte das Überleben verbessern, steigen die Stückkosten, was den Zugang für budgetbeschränkte Käufer einschränkt. Saisonale Bestellmuster verschlimmern die Verschwendung, insbesondere für kleine Händler, denen es an Umschlagsgeschwindigkeit mangelt. Unternehmen investieren stark in hitzestabile Formulierungstechnologien, einschließlich Verkapselungssysteme und UV-resistente Träger, aber diese fortschrittlichen Formulierungen tragen typischerweise eine Premiumpreisgestaltung, die die Zugänglichkeit einschränkt. Die Haltbarkeitsbeschränkung stellt besondere Herausforderungen für saisonale Nachfragemuster dar, bei denen Produkte während verlängerter Lagerungszeiten zwischen den Pflanzperioden haltbar bleiben müssen.
Höhere Kosten pro Hektar im Vergleich zu Generika
Generische Insektizide, die pro Hektar 30–50 % günstiger sind, bleiben auf Betrieben mit begrenztem Cashflow weit verbreitet. Die erforderliche häufige Wiederholanwendung biologischer Produkte vergrößert diesen Kostenunterschied. Begrenzter Zugang zu Krediten verhindert, dass Landwirte auf Biologika umsteigen, es sei denn, Verarbeiter oder Exporteure teilen die Kosten. Die höhere Anzahl an Anwendungen, die für bestimmte Biopestizide erforderlich ist, erhöht die saisonalen Kosten. Der Preisunterschied zwischen synthetischen und biologischen Pestiziden nimmt ab, da synthetische Pestizidpreise aufgrund von Rohstoffinflation und regulatorischen Compliance-Kosten steigen, während verbesserte Produktionsmaßstäbe die Herstellungseffizienz von Biopestiziden steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bioinsektizide bleiben unter Resistenzdruck dominantDas Bioinsektizid-Segment hielt im Jahr 2026 einen Marktanteil von 28,6 % am Biopestizide-Markt im Nahen Osten und Afrika, da Anbauer mit aggressiven Ausbrüchen von Baumwollkapselwurm, Minierfliege und Dubas-Wanze konfrontiert waren. Bacillus thuringiensis- und Beauveria bassiana-Produkte behalten das Vertrauen der Landwirte, da replizierte Versuche eine schnelle Wirkung belegen.
Bioherbizide sollen von 2027 bis 2032 mit der schnellsten CAGR von 9,2 % wachsen, da herbizidresistenter Amarant und Weidelgras sich in Getreidebecken ausbreiten. Die Forschung und Entwicklung zielt auf allelopathische Pilze ab, die die Samenkeimfähigkeit unter ariden Bedingungen unterdrücken. Bionematizide skalieren langsamer, bleiben jedoch im geschützten Gartenbau unverzichtbar, während Biofungizide die Qualität von Zitrusfrüchten nach der Ernte sichern, da die Grenzwerte für synthetische Fungizide strenger werden. Weitverbreitete Schädlingsmutationen halten die Substitutionsbarrieren niedrig. Multinationale Unternehmen ko-formulieren Insektenproteine mit pflanzlichen Ölen für ein erweitertes Wirkungsspektrum. Start-ups lizenzieren Gen-Editing-Technologien, um Entgiftungswege von Insekten zu unterdrücken, und richten Produktpipelines auf bevorstehende Resistenzmanagement-Richtlinien aus.
Nach Formulierung:
Trockenprodukten beherrschen die Skala, während Flüssigformulierungen zulegenTrockene Formulierungen haben mit 68,5 % im Jahr 2026 den größten Marktanteil, vor allem aufgrund ihrer überlegenen Stabilität und Haltbarkeitsleistung unter den anspruchsvollen klimatischen Bedingungen im Nahen Osten und Afrika. Granulat- und Pulverformulierungen können hohen Temperaturen und Feuchtigkeitsschwankungen standhalten, die flüssige Produkte schnell zersetzen würden, was sie besonders geeignet für Vertriebsnetze macht, denen eine Kühlketteninfrastruktur fehlt. Der Vorteil trockener Formulierungen ist am ausgeprägtesten in abgelegenen landwirtschaftlichen Gebieten, wo die Lagerbedingungen suboptimal sind und der Produktumsatz gering ist. Wasserdispergierbare Granulate und benetzbare Pulver haben bei gewerblichen Anbauern besonders an Bedeutung gewonnen, die konsistente Leistung und verlängerte Lagerfähigkeit schätzen.
Flüssige Formulierungen sollen von 2027 bis 2032 mit der schnellsten CAGR von 8,6 % wachsen, angetrieben durch Fortschritte bei Stabilisierungstechnologien und die überlegenen Anwendungseigenschaften, die Flüssigkeiten für Präzisionslandwirtschaftssysteme bieten. Unternehmen entwickeln hitzestabile Flüssigformulierungen unter Verwendung fortschrittlicher Verkapselungstechnologien und UV-resistenter Träger, die den klimatischen Herausforderungen der Region begegnen. Im November 2023 veranschaulicht die Investition von FMC Ventures in die biologisch abbaubaren Verkapselungstechnologien von AgroSpheres den Fokus der Branche auf die Entwicklung von Flüssigformulierungen, die unter extremen Bedingungen zuverlässig funktionieren können[2].


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsart:
Blattapplikation führt, Saatgutbehandlung steigtBlattspritzanwendungen behalten mit einem Marktanteil von 32,3 % im Jahr 2026 die dominante Position und spiegeln die Vielseitigkeit der Methode und ihre Kompatibilität mit bestehenden Praktiken und Geräten der Landwirte in der Region Naher Osten und Afrika wider. Die Blattspritzungsmethode ermöglicht direkten Schädlingskontakt und eine schnelle Etablierung biologischer Wirkstoffe, was sie besonders effektiv für Bioinsektizide und Biofungizide macht, die auf oberirdischen Schädlings- und Krankheitsdruck abzielen. Das Segment profitiert von der Verfügbarkeit etablierter Sprühgeräte und der Vertrautheit der Landwirte, was die Adoptionsbarrieren im Vergleich zu spezialisierten Anwendungsmethoden senkt.
Die Saatgutbehandlung soll von 2027 bis 2032 mit der schnellsten CAGR von 9,5 % wachsen, angetrieben durch ihre Effizienz und die Vorteile des Frühsaisonschutzes. Das Wachstum spiegelt die zunehmende Akzeptanz biologischer Saatgutbehandlungen zur Bekämpfung bodenbürtiger Schädlinge und Krankheiten wider, insbesondere bei Getreide- und Ölsaatkulturen, bei denen der Schutz der frühen Etablierung entscheidend ist. Saatgutbehandlungsanwendungen bieten mehrere Vorteile, darunter präzise Dosierung, reduzierte Umweltbelastung und Schutz während des empfindlichen Keimlingsstadiums.
Nach Kulturtyp:
Obst und Gemüse dominieren, Ölsaaten gewinnenObst und Gemüse haben mit 35,7 % im Jahr 2026 den größten Marktanteil, was den hohen Wert dieser Kulturen und ihre Empfindlichkeit gegenüber Pestizidrückständen in Exportmärkten widerspiegelt. Die Dominanz des Segments wird durch strenge Höchstgehalte an Rückständen in internationalen Märkten und die Verbraucherpräferenz für rückstandsfreie Erzeugnisse angetrieben, was starke wirtschaftliche Anreize zur Einführung biologischer Schädlingsbekämpfung schafft. Systeme des geschützten Anbaus, die in den GCC-Ländern rasch expandieren, stützen sich stark auf biologische Bekämpfungsmittel, um ein effektives Schädlingsmanagement aufrechtzuerhalten und gleichzeitig Lebensmittelsicherheitsstandards zu erfüllen. Im Januar 2025 demonstrieren die AeroFarms AgX-Anlage der VAE und ähnliche Initiativen im Bereich des vertikalen Anbaus die Integration biologischer Schädlingsbekämpfung in der Landwirtschaft unter kontrollierten Umgebungsbedingungen.
Ölsaaten und Hülsenfrüchte sollen von 2027 bis 2032 mit der schnellsten CAGR von 8,8 % wachsen, angetrieben durch die Ausweitung der Anbauflächen und die zunehmende Einführung integrierter Schädlingsmanagementpraktiken. Das Wachstum ist besonders stark in Ländern wie Äthiopien und Kenia, wo die exportorientierte Hülsenfruchtproduktion die Einhaltung internationaler Bio- und Rückstandsstandards erfordert. Getreide und Körner behalten eine erhebliche Marktposition aufgrund ihrer großen Anbauflächen, obwohl die Adoptionsraten aufgrund der Preissensibilität und traditioneller Anbaumethoden geringer sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Afrika entfiel im Jahr 2026 auf 58,8 % des Biopestizide-Marktes im Nahen Osten und Afrika und ist damit das größte geografische Segment, während für den Nahen Osten von 2027 bis 2032 das schnellste Wachstum mit einer CAGR von 7,9 % prognostiziert wird. Afrikas Marktführerschaft wird durch seine umfangreiche landwirtschaftliche Basis und die Nachfrage nach biologischen Pflanzenschutzlösungen in wichtigen Anbaumärkten gestützt. Das Wachstum im Nahen Osten wird unterdessen durch die Modernisierung der Landwirtschaft, Investitionen in den kontrollierten und Wüstenanbau sowie die zunehmende Einführung biologischer Pflanzenschutzlösungen unterstützt.
Die afrikanische Nachfrage, obwohl heute noch geringer, wächst in einem zweistelligen Tempo. Kenia, Uganda und Tansania überschreiten gemeinsam 1 Million Hektar zertifiziertes ökologisches Land und sorgen für eine konsistente Nachfrage nach Bacillus- und Trichoderma-Produkten für Exportgemüse. Der Biopestizide-Markt im Nahen Osten und Afrika bleibt über frankophone und anglophone Vertriebskanäle fragmentiert, was lokalisierte Etikettierung und Schulungsmaterialien erfordert. Die regionale Wachstumsdynamik wird durch zunehmende internationale Entwicklungsfinanzierung für nachhaltige Landwirtschaft und die wachsende Anerkennung der biologischen Schädlingsbekämpfung als wesentlich für die langfristige landwirtschaftliche Produktivität unterstützt.
Ägypten verbindet die beiden Teilregionen durch seinen bedeutenden Exportsektor und die zunehmenden Herausforderungen der Schädlingsresistenz bei Baumwolle und Tomaten. Die Hinwendung des Landes zu ökologischen und biodynamischen Anbaumethoden, unterstützt durch Organisationen wie SEKEM und die Ägyptische Biodynamische Vereinigung, schafft eine strukturierte Nachfrage nach biologischen Pflanzenschutzlösungen[3]. Die Regierung hat Kohlenstoffgutschriften im Blick, die an die Reduzierung des Chemikalieneinsatzes geknüpft sind, was mikrobielle Ersatzstoffe weiter fördert. Regierungsinitiativen zur Unterstützung nachhaltiger Landwirtschaft, kombiniert mit internationalen Partnerschaften und Kohlenstoffmarktchancen, schaffen mehrere Anreize für die Einführung biologischer Schädlingsbekämpfung, die über den unmittelbaren Schädlingsmanagementbedarf hinausgehen.
Wettbewerbslandschaft
Marktkonzentration
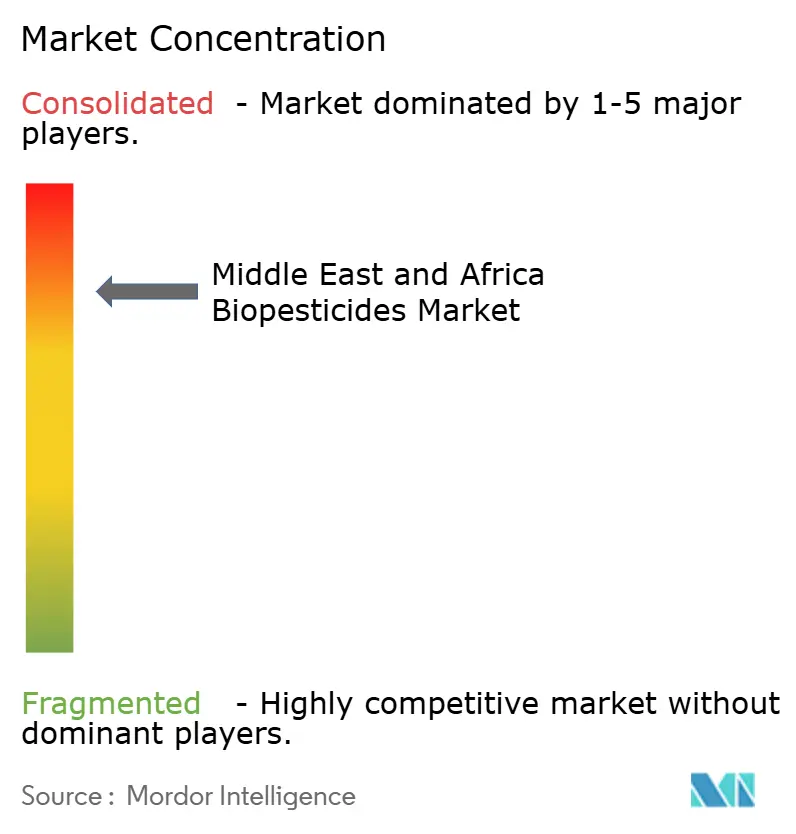
Im Jahr 2026 weist der Biopestizide-Markt im Nahen Osten und Afrika eine hohe Konzentration auf, mit zunehmender Konsolidierung durch strategische Akquisitionen und Partnerschaften zwischen multinationalen Agrochemieunternehmen und spezialisierten Biokontrollfirmen. Die Marktkonzentration entwickelt sich weiter, da etablierte Akteure wie Bayer AG, BASF SE und Syngenta Group ihre biologischen Portfolios durch interne Entwicklung und externe Partnerschaften ausbauen, während reine Biologieunternehmen wie Koppert Biological Systems und Certis Biologicals regionale Vertriebsnetze aufbauen.
Die Akquisitionsstrategie prägt das Wachstum. Certis Biologicals erwarb ausgewählte AgBiome-Vermögenswerte und lizenzierte im August 2024 RNA-Interferenz-Patente von Renaissance BioScience. Ginkgo Bioworks erwarb eine mikrobielle Bibliothek mit 115.000 Isolaten, um die Entdeckungszeiträume zu verkürzen. Die Wettbewerbsdynamik spiegelt den Übergang der Branche von Nischen-Biologielösungen zu Mainstream-Angeboten für das integrierte Schädlingsmanagement wider, wobei Unternehmen stark in klimaangepasste Formulierungen und Präzisionsanwendungstechnologien investieren, die für den Wüstenanbau geeignet sind.
Unternehmen, die mikrobielle Stämme mit digitalen Betriebsmanagementplattformen kombinieren, etablieren Datenschleifen, die die Kapitalrendite für skeptische Anbauer demonstrieren. Lokale Nischenanbieter schaffen sich Raum, indem sie endemische Mikroben isolieren, die bereits an Wüstenböden angepasst sind, und dann Lohnfertigung beauftragen, um lokale Händler zu bedienen. Die Wettbewerbslandschaft wird zunehmend durch regulatorische Compliance-Fähigkeiten und die Fähigkeit geprägt, unterschiedliche Genehmigungsverfahren in den Ländern des Nahen Ostens und Afrikas zu navigieren, was Vorteile für Unternehmen mit etablierter Regulierungskompetenz und lokalem Marktwissen schafft.
Marktführer im Biopestizide-Bereich im Nahen Osten und Afrika
-
BASF SE
-
FMC Corporation
-
Sumitomo Chemical Co. Ltd
-
Koppert Biological Systems (Koppert B.V.)
-
Bayer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Biopestizide im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Bayer AG
- BASF SE
- Syngenta Group
- Sumitomo Chemical Co. Ltd
- FMC Corporation
- UPL Ltd
- Novonesis A/S
- Koppert Biological Systems (Koppert B.V.)
- Isagro SpA (Gowan Company)
- Nufarm Ltd
- Certis Biologicals (Mitsui & Co., Ltd.)
- SEIPASA S.A.
- Andermatt Group AG
- T. Stanes & Company (Amalgamations Group)
Lesen Sie die Analyse der Biopestizide im Nahen Osten und Afrika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Biopestizide im Nahen Osten und Afrika
- Dezember 2024: Silal und Bayer unterzeichneten auf dem World Agri-Tech Innovation Summit ein Memorandum of Understanding. Die Vereinbarung erweitert ihre Partnerschaft und konzentriert sich auf die Entwicklung nachhaltiger Wüstenlandwirtschaft, von der erwartet wird, dass sie die Einführung von Biopestiziden in der Region Naher Osten und Afrika vorantreiben wird. Die Zusammenarbeit umfasst die Implementierung digitaler Landwirtschaftslösungen und die Durchführung von Gemüsesaatgutversuchen, die für die Bedingungen im Nahen Osten und Afrika geeignet sind, und könnte die Nachfrage nach biologischen Pflanzenschutzlösungen in der Region steigern.
- August 2024: IPL Biologicals gab eine Partnerschaft mit dem in Spanien ansässigen Unternehmen Azufrera y Fertilizantes Pallarés, S.A.U. (AFEPASA) für die globale gemeinsame Registrierung mikrobieller Biopestizide bekannt, mit einem spezifischen Fokus auf den Markteintritt im Nahen Osten und Afrika, unterstützt durch eine geplante Investition von 48 Millionen USD in eine Anlage in Gujarat zur Bedienung regionaler Exportmärkte.
- Mai 2024: Andermatt Group und Novonesis A/S führten Soja-Impfstoffprodukte in afrikanischen Märkten ein und stärkten damit den Biopestizide-Markt im Nahen Osten und Afrika durch verbesserte Stickstofffixierung und Verbesserung der Bodengesundheit in Hülsenfruchtanbausystemen.
Berichtsumfang des Biopestizide-Marktes im Nahen Osten und Afrika
Biopestizide sind Schädlingsbekämpfungsmittel, die aus natürlichen Quellen gewonnen werden, darunter Mikroorganismen wie Bakterien, Pilze und Viren. Im Gegensatz zu synthetischen Chemikalien sind sie typischerweise biologisch abbaubar, zielspezifisch und stellen minimale Risiken für Nicht-Zielorganismen und Menschen dar. Diese Eigenschaften machen Biopestizide zu einem integralen Bestandteil nachhaltiger Landwirtschaft und integrierter Schädlingsmanagementpraktiken (IPM).
Der Bericht deckt den Biopestizide-Markt im Nahen Osten und Afrika ab und ist segmentiert nach Produkttyp (Bioinsektizid, Biofungizid, Bioherbizid und Bionematizid), Formulierung (flüssig und trocken), Anwendungsart (Bodenbehandlung, Saatgutbehandlung, Blattspritzung und weitere Anwendungsarten), Kulturpflanzentyp (Getreide und Körner, Obst und Gemüse, Ölsaaten und Hülsenfrüchte sowie Rasen und Zierpflanzen) und Geografie (Afrika und Naher Osten). Der Bericht liefert Marktgröße und Prognosen in Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
Nach Produkttyp
| Bioinsektizid |
| Biofungizid |
| Bioherbizid |
| Bionematizid |
Nach Formulierung
| Flüssig |
| Trocken |
Nach Anwendungsart
| Bodenbehandlung |
| Saatgutbehandlung |
| Blattapplikation |
| Sonstige Anwendungsarten |
Nach Kulturtyp
| Getreide und Körner |
| Obst und Gemüse |
| Ölsaaten und Hülsenfrüchte |
| Rasen und Zierpflanzen |
Nach Geografie
| Afrika | Südafrika |
| Kenia | |
| Uganda | |
| Tansania | |
| Nigeria | |
| Übriges Afrika | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten |
| Nach Produkttyp | Bioinsektizid | |
| Biofungizid | ||
| Bioherbizid | ||
| Bionematizid | ||
| Nach Formulierung | Flüssig | |
| Trocken | ||
| Nach Anwendungsart | Bodenbehandlung | |
| Saatgutbehandlung | ||
| Blattapplikation | ||
| Sonstige Anwendungsarten | ||
| Nach Kulturtyp | Getreide und Körner | |
| Obst und Gemüse | ||
| Ölsaaten und Hülsenfrüchte | ||
| Rasen und Zierpflanzen | ||
| Nach Geografie | Afrika | Südafrika |
| Kenia | ||
| Uganda | ||
| Tansania | ||
| Nigeria | ||
| Übriges Afrika | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Biopestizide-Marktes im Nahen Osten und Afrika, und wie schnell wird die regionale Nachfrage voraussichtlich wachsen?
Der Biopestizide-Markt im Nahen Osten und Afrika wurde im Jahr 2026 auf 307,66 Millionen USD geschätzt und soll von 329,82 Millionen USD im Jahr 2027 auf 466,92 Millionen USD bis 2032 wachsen, mit einer CAGR von 7,20 % von 2027 bis 2032.
Welche Produktkategorie hält den größten Marktanteil?
Bioinsektizide führten den Markt im Jahr 2026 mit einem Anteil von 28,6 % an.
Warum gewinnen Flüssigformulierungen an Bedeutung?
Flüssige Formulierungen gewinnen aufgrund von Fortschritten bei Stabilisierungstechnologien und ihrer Eignung für Präzisionsanwendungssysteme an Bedeutung. Für das Segment wird von 2027 bis 2032 eine CAGR von 8,6 % prognostiziert.
Bei welchen Kulturen werden die höchsten Ausgaben für biologische Schädlingsbekämpfung getätigt?
Obst und Gemüse entfielen im Jahr 2026 auf 35,7 % des Marktes, unterstützt durch den hochwertigen Charakter dieser Kulturen und die Bedeutung der Kontrolle von Pestizidrückständen in Exportmärkten.
Wer sind die führenden Lieferanten in der Region?
Bayer AG, BASF SE, Syngenta Group, Koppert Biological Systems (Koppert B.V.), FMC Corporation und Sumitomo Chemical Co. Ltd sind gemeinsam die führenden Lieferanten in der Region.