
Marktgröße und Marktanteil für Obst und Gemüse im Nahen Osten und Afrika
Marktanalyse für Obst und Gemüse im Nahen Osten und Afrika von Mordor Intelligence
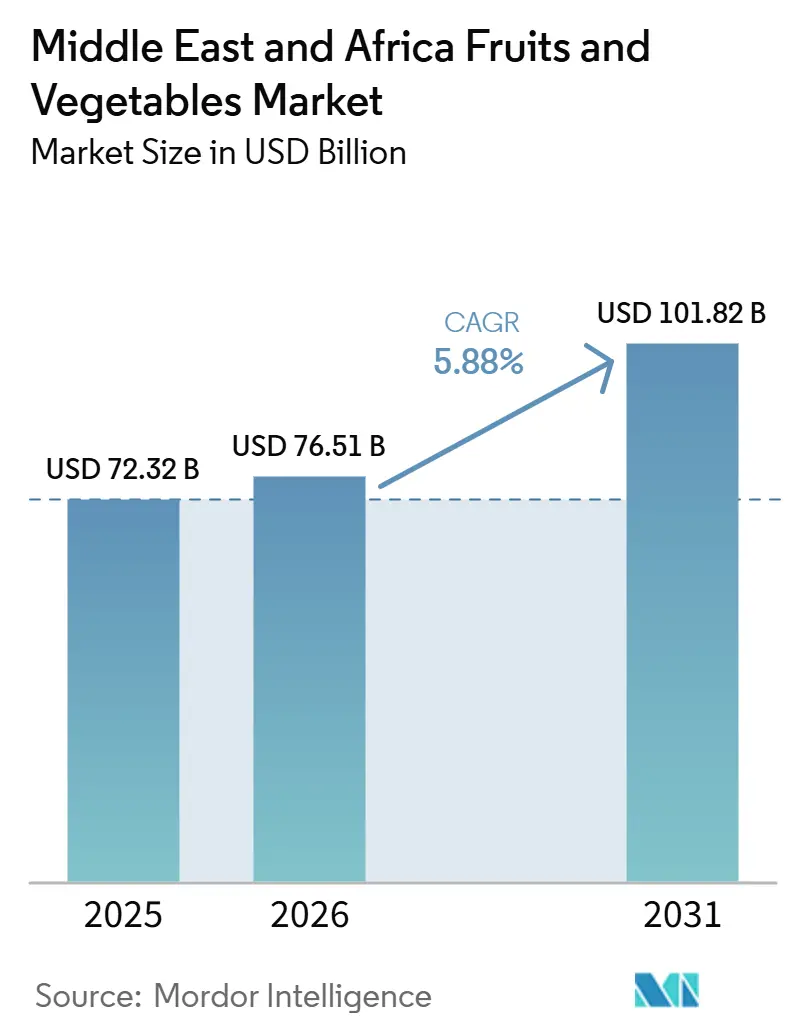
Der Markt für Obst und Gemüse im Nahen Osten und Afrika wird voraussichtlich von 72,32 Milliarden USD im Jahr 2025 auf 76,51 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 101,82 Milliarden USD erreichen, bei einem CAGR von 5,8 % während des Prognosezeitraums 2026–2031. Stabiler täglicher Verbrauch, hohe Importabhängigkeit in den Golfstaaten und steigende öffentliche Investitionen in Ernährungssicherheitssysteme stützen den Markt weiterhin, indem sie Beschaffungs-, Lager- und lokale Produktionsentscheidungen beeinflussen. Die Störung des Seeverkehrs im Jahr 2026 durch die Straße von Hormus könnte operative Risiken im Zusammenhang mit der Importabhängigkeit aufdecken und große Einzelhändler dazu veranlassen, auf Notfall-Luftfracht zurückzugreifen, was Investitionen in den heimischen Anbau, die Diversifizierung der Versorgung und die Beschaffungsplanung beschleunigt. Projekte im Bereich der kontrollierten Umgebungslandwirtschaft, mehr Regalfläche im Einzelhandel für lokale Erzeugnisse und der Ausbau der Kühlkette verbessern ebenfalls die Verfügbarkeit und reduzieren Qualitätsverluste in wichtigen städtischen Zentren. Die Exportdynamik aus Südafrika bietet zusätzliche Unterstützung, da stärkere regionale und interkontinentale Handelsströme die Versorgungsoptionen für Käufer auf dem Markt für frisches Obst und Gemüse im Nahen Osten und Afrika erweitern. Die Wettbewerbsbedingungen bleiben fragmentiert, was Chancen für regionale Distributoren, Gewächshausbetreiber und digitale Erzeugnisplattformen schafft, durch die Kombination von Rückverfolgbarkeit, Logistikkontrolle und zuverlässiger Versorgung in einem Markt zu wachsen, dem es noch an einem dominanten regionsübergreifenden Betreiber mangelt.
Wesentliche Erkenntnisse des Berichts
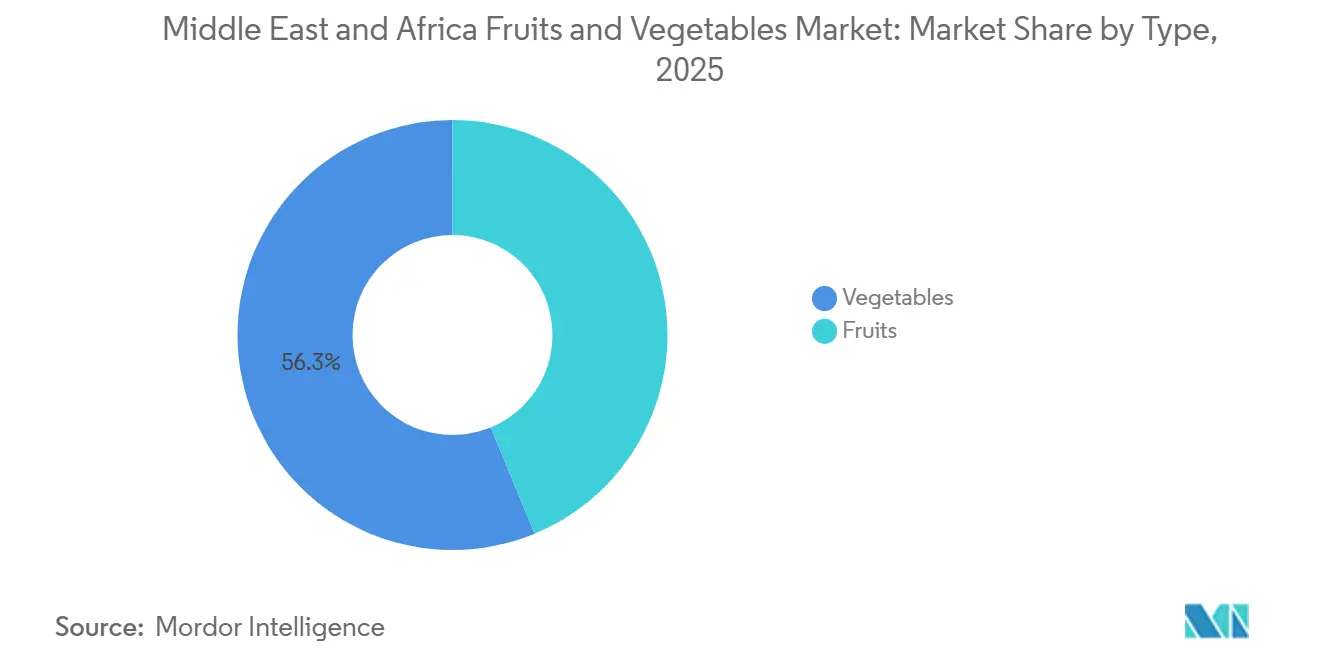
- Nach Typ entfielen im Jahr 2025 56,3 % der Marktgröße für Obst und Gemüse im Nahen Osten und Afrika auf Gemüse, und Obst wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 5,9 % wachsen.
- Nach Geografie entfiel im Jahr 2025 der Nahe Osten auf 68,5 % des Marktanteils für frisches Obst und Gemüse, und er ist auch die am schnellsten wachsende Region, die voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 6,3 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Import- abhängigkeit im Nahen Osten | +1.1% | Naher Osten als Kernregion, insbesondere Saudi-Arabien und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Ausbau der kontrollierten Umgebungslandwirtschaft | +0.9% | Naher Osten als Kernregion, Afrika im Entstehen | Mittelfristig (2–4 Jahre) |
| Ernährungssicherheits- programme zur Unterstützung der lokalen Produktion | +0.9% | Naher Osten und Ostafrika, Ausstrahlungseffekte auf das südliche Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau des modernen Einzelhandels und Entwicklung der Kühlkette | +0.8% | Afrika als Kernregion, Naher Osten expandierend | Mittelfristig (2–4 Jahre) |
| Premiumnachfrage nach frischen, biologischen und verzehrfertigen Erzeugnissen | +0.7% | Global, konzentriert in GCC und städtischem Afrika | Kurzfristig (≤ 2 Jahre) |
| Digitale Beschaffung und Einführung von Rückverfolgbarkeit | +0.5% | Global, frühe Gewinne in den Vereinigten Arabischen Emiraten und Kenia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Importabhängigkeit im Nahen Osten
Der Markt für frisches Obst und Gemüse im Nahen Osten und Afrika ist nach wie vor stark dem Importbedarf der Golfregion ausgesetzt. Diese Abhängigkeit stützt die Handelsvolumina, erhöht aber auch die Versorgungsrisiken. Anfang 2026 zwangen Störungen des Verkehrs durch die Straße von Hormus Einzelhändler, darunter LuLu Group, dazu, mehr als 37 Charterflüge zu organisieren und innerhalb kurzer Zeit über 6.000 Tonnen frische Erzeugnisse zu importieren[1]Quelle: Ministerium für Landwirtschaft, Fischerei, Ernährungssicherheit und Natur, "Auswirkungen des Krieges im Nahen Osten auf die Lebensmittelsysteme im GCC", agroberichtenbuitenland.nl . Dieses Ereignis zeigte, dass sich Käufer nicht länger auf enge Just-in-time-Nachschubsysteme verlassen konnten, da die Verfügbarkeit frischer Erzeugnisse innerhalb von Tagen beeinträchtigt werden konnte. Es veranlasste Importeure auch dazu, ihre Lieferantenbasis zu erweitern, mehr Sicherheitsbestände zu halten und Distributoren, die unter Druck Frachtkapazitäten sichern konnten, einen höheren Stellenwert beizumessen. Südafrika und Kenia könnten von diesem Wandel profitieren, da beide bereits regionale Erzeugnisströme beliefern und Diversifizierungsziele unterstützen können, wenn Golfkäufer alternative Herkunftsländer suchen. Infolgedessen verzeichnet der Markt für frisches Obst und Gemüse im Nahen Osten und Afrika ein Nachfragewachstum aufgrund eines höheren Importplanungsbedarfs und stärkerer Ausgaben für die lokale Produktion.
Ausbau der kontrollierten Umgebungslandwirtschaft
Die kontrollierte Umgebungslandwirtschaft (KEA) verändert die Angebotsseite des Marktes für frisches Obst und Gemüse im Nahen Osten und Afrika, indem sie die Produktion in Gebieten stabilisiert, in denen der Freilandanbau durch klimatische Bedingungen und Wasserknappheit eingeschränkt ist. Investitionen im gesamten Nahen Osten verlagern dieses Modell von Pilotprojekten auf kommerzielle Größenordnungen, insbesondere in Saudi-Arabien, wo das Taif-Projekt von Dava Agricultural 350 Hektar Glasgewächshäuser umfasst und bis 2028 eine Produktion von 250 Metrischen Tonnen frischer Erzeugnisse pro Tag und bis 2030 von 1.000 Metrischen Tonnen pro Tag anstrebt. In den Vereinigten Arabischen Emiraten nimmt auch die Einführung von Gewächshaus-, Hydroponik- und Präzisionsbewässerungssystemen zu. Im Mai 2025 kündigten Silal und Chinas Shouguang Vegetable Industry Group einen intelligenten Agrartechnologie-Hub in Al Ain im Wert von 120 Millionen AED (32,7 Millionen USD) an, der den Wasser- und Düngemittelverbrauch um bis zu 30 % reduzieren soll. Diese Projekte reduzieren die Anfälligkeit für Importunterbrechungen, verbessern die Versorgungszuverlässigkeit für Einzelhändler und Lebensmitteldienstleistungskäufer und unterstützen die ganzjährige Beschaffung von Premiumkategorien wie pestizidfreien, rückverfolgbaren und einzelhandelsreifen Erzeugnissen. Langfristig wird erwartet, dass diese Entwicklungen mehr Wertschöpfung innerhalb des regionalen Marktes für frische Erzeugnisse halten und die Abhängigkeit von Notimporten in ausgewählten Gemüse- und Premium-Obstkategorien schrittweise reduzieren.
Ernährungssicherheitsprogramme zur Unterstützung der lokalen Produktion
Regierungsprogramme spielen eine direkte Rolle auf dem Markt für frisches Obst und Gemüse im Nahen Osten und Afrika, indem sie die Beschaffungsstrategien der Käufer und die Investitionsentscheidungen der Erzeuger beeinflussen. In den Vereinigten Arabischen Emiraten wird erwartet, dass das Nationale Landwirtschaftszentrum und die NRTC Group im Jahr 2026 eine Vereinbarung treffen, um lokale Erzeugnisse durch Logistik, Sortierung, Marketing und Regalplatzierung im Rahmen der Initiative für nachhaltige Produkte zu unterstützen. Die Vereinigten Arabischen Emirate haben 2024 auch die Unterstützung für landwirtschaftliche Betriebe durch Zertifizierungs-, Schulungs- und Marktzugangsprogramme ausgeweitet, wodurch mehr inländische Erzeuger in modernen Einzelhandelskanälen kommerziell wettbewerbsfähig werden. Saudi-Arabien nutzt nationale Kampagnen, um saisonales lokales Obst zu fördern und die Selbstversorgung in Erzeugniskategorien zu stärken, die für den Haushaltsbedarf bereits wichtig sind. Diese Initiativen beeinflussen das Beschaffungsverhalten, da Einzelhändler lokale Versorgung zunehmend als Kernproduktlinie und nicht als Ersatz für Importe betrachten. Dieser Wandel stärkt den Markt für frisches Obst und Gemüse im Nahen Osten und Afrika, indem er eine dauerhaftere inländische Nachfragebasis für Erzeuger schafft, die Qualitäts- und Kontinuitätsanforderungen erfüllen können.
Ausbau des modernen Einzelhandels und Entwicklung der Kühlkette
Die Formalisierung des Einzelhandels verbessert die Produktbewegung und -sichtbarkeit auf dem Markt für frisches Obst und Gemüse im Nahen Osten und Afrika, da Supermärkte und organisierte Vertriebssysteme Qualitätsstandards besser durchsetzen, Schwund reduzieren und Rückverfolgbarkeit unterstützen können. Carrefour trat im Januar 2026 durch eine Franchisevereinbarung mit Midroc in Äthiopien ein, wandelte 13 Filialen um und plant eine weitere Expansion, was den modernen Einzelhandelskanal für Obst und Gemüse, insbesondere für lokal bezogene Erzeugnisse, stärken wird. In Kenia erhöht die Filialeröffnung durch internationale Einzelhändler den Anteil der Erzeugnisse, die über strukturierte Einzelhandelsumgebungen verkauft werden, die eine bessere Handhabung und vorhersehbarere Regalstandards unterstützen. Almarai investierte 2025 in Gefriergeräte, Kühlschränke und Kühlfahrzeuge, um die Reichweite der Frisch- und Kühlverteilung zu erweitern, was zeigt, wie führende Lebensmittelunternehmen weiterhin Kernlogistikinfrastruktur aufbauen. In ganz Afrika begrenzen Lücken in der Kühlkette noch immer die vollständige Wertschöpfung, aber öffentliche und private Investitionsargumente werden stärker, da Verlustreduktion und Verlängerung der Haltbarkeit messbarer werden. Infolgedessen entwickelt sich der Markt für frisches Obst und Gemüse im Nahen Osten und Afrika hin zu einer Struktur, in der moderner Einzelhandel und temperaturkontrollierte Logistik das Kategoriewachstum stärker prägen als der informelle Handel allein.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Wasserknappheit und hohe Bewässerungskosten | -1.0% | Naher Osten als Kernregion, Ostafrika als Nebenregion | Langfristig (≥ 4 Jahre) |
| Nachernteverluste und schwache Kühlkettenabdeckung in Afrika | -0.8% | Afrika als Kernregion, Ausstrahlungseffekte auf die Importqualität im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Volatilität der Importkosten und Logistikunterbrechungen | -0.7% | Global, konzentriert in GCC und Ostafrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kleinbauernversorgung und Qualitätsinkonsistenz | -0.5% | Afrika als Kernregion, selektive Relevanz im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und hohe Bewässerungskosten
Wasserknappheit bleibt die strukturell bedeutendste Einschränkung auf dem Markt für frisches Obst und Gemüse im Nahen Osten und Afrika, da die lokale Angebotsausweitung ohne kostspielige Technologie nicht weit über die Ressourcengrenzen hinausgehen kann. Diese Situation macht den konventionellen Freilandanbau in Gebieten weniger wettbewerbsfähig, in denen Entsalzung, Grundwasserdruck und Bewässerungskosten die Betriebswirtschaft der Landwirtschaft beeinflussen. Sie konzentriert auch das lokale Produktionswachstum auf Betreiber, die in Hydroponik, Tropfsysteme, Klimakontrolle und engeres Ertragsmanagement investieren können. Kleinere Betriebe haben Schwierigkeiten, Schritt zu halten, da Erträge, Wasserverbrauch und Marktstandards anspruchsvoller werden. Infolgedessen steht der Markt für frisches Obst und Gemüse im Nahen Osten und Afrika weiterhin vor einer anhaltenden Spannung zwischen Ernährungssicherheitszielen und den Kosten der Produktion von mehr Feldfrüchten in ariden Umgebungen.
Nachernteverluste und schwache Kühlkettenabdeckung in Afrika
Nachernteverluste schränken die afrikanische Seite des Marktes für frisches Obst und Gemüse im Nahen Osten und Afrika weiterhin ein, da ein großer Teil der Produktion die Endkäufer noch immer nicht in verkaufsfähigem Zustand erreicht. Die Organisation für technologischen Fortschritt der Kühlkette in Westafrika (OTAC) berichtete 2025, dass Lücken in der Kühlkette zu Verlustraten von 30 % bis 50 % beitragen, während nur ein kleiner Teil der frischen Erzeugnisse derzeit in vielen afrikanischen Märkten durch formelle Kühllagersysteme transportiert wird. Kenias Avocado-Exportkette zeigt weiterhin, wie das Problem den höherwertigen Handel beeinträchtigt, wobei die Verluste in einigen Saisons 40 % übersteigen. Diese Verluste reduzieren die Erträge der Erzeuger, schwächen die Zuverlässigkeit der Exporteure und begrenzen das Volumen der Erzeugnisse, die konsistent die Käuferspezifikationen im Golf und in Europa erfüllen können. Bis die Beteiligten Lager-, Kühlkühlfahrzeug- und Überwachungssysteme in großem Maßstab ausbauen, wird der Markt für frisches Obst und Gemüse im Nahen Osten und Afrika weiterhin Wert zwischen Ernte und Verkauf verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Gemüse verankert die Marktgröße, während Obst schneller an Dynamik gewinntGemüse hielt im Jahr 2025 einen Marktanteil von 56,25 % und behauptete seine Position als dominante Kategorie frischer Erzeugnisse im Nahen Osten und Afrika. Dies wird durch die konstante Nachfrage nach Grundnahrungsmitteln wie Tomaten, Zwiebeln, Kartoffeln, Gurken und Blattgemüse in der täglichen Ernährung beider Regionen angetrieben. Die Gemüsenachfrage bleibt über alle Einkommensgruppen hinweg stabil, da diese Produkte über Naßmärkte, Supermärkte und Lebensmitteldienstleistungskanäle mit begrenzter Substitution vertrieben werden. Im Nahen Osten reduziert der Gewächshaus- und kontrollierte Umgebungsanbau schrittweise die Abhängigkeit von importiertem Gemüse, insbesondere in Kategorien wie Tomaten. In Afrika bleibt die Gemüseversorgung weitgehend inländisch und informell, obwohl eine schwache Kühlketteninfrastruktur weiterhin das Volumen der landwirtschaftlichen Produktion begrenzt, das den Markt in verkaufsfähigem Zustand erreicht.
Obst wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 5,9 % wachsen, was es zum am schnellsten wachsenden Produkttyp macht. Dieses Wachstum wird durch den steigenden Verbrauch von Premium- und gesundheitsorientiertem Obst in GCC-Städten und durch den organisierten Einzelhandel in Märkten wie Südafrika unterstützt. Afrikanische Obstexporte haben ebenfalls eine starke langfristige Dynamik gezeigt, die die Aussichten des Segments unterstützt. Kategorien wie Avocados, Blaubeeren, Weintrauben und Zitrusfrüchte tragen einen größeren Wert zum Obstsegment bei, während lokale Produktionsprojekte im Golf beginnen, einige importierte Premiumsorten zu ersetzen. Kenia bleibt ein wichtiger Lieferant in diesem Bereich, wobei Obst im Jahr 2025 30 % der Exporteinnahmen des Landes aus dem Gartenbau ausmachte. Kenias Avocado-Exportwachstum unterstreicht weiterhin die zunehmende Rolle der Region als Premium-Obstlieferant für Käufer im Nahen Osten und in Europa.


Geografische Analyse
Markt für Obst und Gemüse im Nahen Osten
Der Nahe Osten hatte im Jahr 2025 einen Anteil von 68,5 % am Markt für frisches Obst und Gemüse im Nahen Osten und Afrika und war damit der größte regionale Markt sowie der am schnellsten wachsende, mit einer prognostizierten Expansion von 6,3 % CAGR zwischen 2026 und 2031. Das Wachstum wird durch staatliche Ernährungssicherheitsprogramme und verstärkte Investitionen in die Landwirtschaft unter kontrollierten Umgebungsbedingungen gestützt. Saudi-Arabien bleibt das wichtigste Land, wobei die Investitionen im Rahmen von Vision 2030 die Nachfrage aus Tourismus und Gastgewerbe nach frischen Produkten steigern, während das Ministerium für Umwelt, Wasser und Landwirtschaft die Ausweitung des Gewächshausanbaus zur Verringerung der Importabhängigkeit unterstützt. Die Vereinigten Arabischen Emirate fungieren als das Premium-Einzelhandelszentrum der Region, als Logistik- und Re-Export-Drehscheibe sowie als Vorreiter bei digitalen Rückverfolgbarkeitsprogrammen, die die Ernährungssicherheitspolitik in praktische Maßnahmen entlang der Lieferkette übersetzen.
Markt für Obst und Gemüse in Afrika
Afrika macht den verbleibenden Anteil des Marktes aus, geprägt durch steigende städtische Nachfrage, einen wachsenden organisierten Einzelhandel und eine stärkere Exportkapazität im Gartenbaubereich. Laut dem Nationalen Rat für Agrarmarketing verzeichnete Südafrika im Jahr 2025 landwirtschaftliche Gesamtexporte im Wert von 15,1 Milliarden USD, was einem Anstieg von 10 % gegenüber dem Vorjahr entspricht, wobei Obst und Nüsse im vierten Quartal 2025 26 % des gesamten landwirtschaftlichen Exportwerts ausmachten[2]Quelle: Nationaler Rat für Agrarmarketing, "HANDELSLEISTUNG DES LANDWIRTSCHAFTLICHEN SEKTORS SÜDAFRIKAS IM ERSTEN QUARTAL 2025", namc.co.za. Das Exportwachstum hängt stark von der phytosanitären Zertifizierung und der Einhaltung der Einfuhranforderungen der Europäischen Union und des Golfs ab. Kenia ist der zweitgrößte afrikanische Markt, mit den Vereinigten Arabischen Emiraten, den Niederlanden, dem Vereinigten Königreich und Saudi-Arabien als wichtigsten Exportzielen. Das von der Behörde für Landwirtschaft und Ernährung im Juni 2026 eingeführte Nationale Gartenbau-Rückverfolgbarkeitssystem soll Schädlingsabfangungen reduzieren und ein stabileres Exportwachstum in die Premium-Märkte Europas und des Golfs unterstützen.
Markt für Obst und Gemüse im Nahen Osten und Afrika (MEA)
Der übrige Nahe Osten, einschließlich Kuwait, Bahrain, Katar und Oman, weist ähnliche Merkmale der Importabhängigkeit auf und profitiert von alternativen Logistikrouten über den Hafen Duqm in Oman, die Roten-Meer-Häfen Saudi-Arabiens und den Fujairah-Korridor der Vereinigten Arabischen Emirate. Politische Entwicklungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten prägen die Technologieakzeptanz, lokale Beschaffungsstandards und Einzelhandelserwartungen in kleineren benachbarten Märkten und treiben die Teilregion schrittweise in Richtung eines gemischten Modells, bei dem lokale Produktion und Routendiversifizierung neben Importen zunehmend an Bedeutung gewinnen. Im übrigen Afrika, einschließlich Nigeria, Äthiopien, Marokko und Ägypten, bleibt das langfristige Mengenpotenzial erheblich, da Urbanisierung und die Expansion des organisierten Einzelhandels die Formalisierung der Nachfrage nach Obst und Gemüse weiter vorantreiben.
Wettbewerbslandschaft
Der Markt für Obst und Gemüse im Nahen Osten und Afrika ist hochgradig wettbewerbsintensiv und umfasst multinationale Importeure, regionale Verarbeiter, lokale Anbauer mit kontrollierter Umgebungslandwirtschaft und digitale B2B-Distributoren. Der Markt ist zwischen den importabhängigen, hochwertigen Märkten des Golfkooperationsrats (GCC) und den ertragsstarken, aber fragmentierten Produktionszonen Subsahara-Afrikas aufgeteilt. Infolgedessen gewinnen Unternehmen, die kontrollierte Umgebungslandwirtschaft (KEA) zur Bewältigung extremer Klimabedingungen einsetzen, erhebliche Marktvorteile. Betreiber, die in solarbetriebene Kühlketten und digitale Rückverfolgbarkeit investieren, um Nachernteverluste zu reduzieren und auf expandierende Einzelhandelskanäle zuzugreifen, sind in diesem Markt gut positioniert.
Strategische Initiativen führender Marktteilnehmer zeigen, dass sich der Wettbewerbsvorteil in Richtung Logistikkontrolle und engerer Versorgungsintegration verlagert. DP World und Al Dahra werden voraussichtlich im Jahr 2026 eine Partnerschaft eingehen, um durchgängige Lösungen für die Lebensmittel- und Agrarlieferkette im GCC zu entwickeln, die Beschaffungs-, Kühlketten-, Lager- und Transportkapazitäten kombinieren[3]Quelle: Food Business Middle East & Africa, "DP World und Al Dahra kooperieren bei GCC-Lebensmittellogistik und zielen auf Lieferkettenresilienz ab", foodbusinessmea.com. Fresh Del Monte wird voraussichtlich Anfang 2026 seine Kenia-Aktivitäten mit einer neuen Schnellgefrieranlage und einem Solarkraftwerk ausbauen, was die Rohstoffnutzung und die betriebliche Effizienz am Standort verbessert. Carrefoursvoraussichtlicher Markteintritt in Äthiopien im Jahr 2026 soll den modernen Einzelhandelszugang für lokal bezogene Obst- und Gemüseerzeugnisse stärken und spiegelt die wachsende Rolle organisierter Einzelhandelsplattformen bei der Gestaltung des Erzeuger-Marktzugangs wider.
Diese Entwicklungen zeigen, dass Größe allein in diesem Markt nicht ausreicht, da Versorgungszuverlässigkeit und Marktdurchführung wichtiger werden als eine einfache Handelspräsenz. Wettbewerbschancen bestehen weiterhin in der Premium-Lokalproduktion, im digitalen Vertrieb und in Kühlkettendienstleistungen in ganz Afrika. Betreiber wie NRTC, Pure Harvest Smart Farms und andere technologiegetriebene Plattformen treiben den Markt in Richtung größerer Transparenz und strengerer Handhabungsstandards, insbesondere dort, wo Premium-Einzelhandels- und Lebensmitteldienstleistungskäufer eine bessere Qualitätssichtbarkeit benötigen. Dieser Trend macht die Beschaffungskompetenz zu einem Wettbewerbsdifferenziator, da kleinere fragmentierte Lieferanten oft Schwierigkeiten haben, die Anforderungen der Einzelhändler in Bezug auf Dokumentation, Versorgungskontinuität und Schwundkontrolle zu erfüllen. Gleichzeitig ermöglicht die fragmentierte Marktstruktur regionalen Spezialisten, starke Positionen aufzubauen, ohne die gesamte Wertschöpfungskette dominieren zu müssen.
Marktführer für Obst und Gemüse im Nahen Osten und Afrika
-
Del Monte Foods, Inc
-
Almarai Company
-
Al Rabie Saudi Foods Co. Ltd.
-
The Coca-Cola Company
-
PepsiCo Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Obst und Gemüse im Nahen Osten und Afrika
- Market Overview
- Market Drivers
- Market Restraints
- Opportunities
- Challenges
- Value Chain Analysis
- Technologies and Usage of AI in the Industry
- Input Market Analysis
- Distribution Channel Analysis
- Market Sentiment Analysis
- PESTLE Analysis
- Overview of the Competition
- Recent Developments
- Market Concentration Analysis

Recent Industry Developments in Markt für Obst und Gemüse im Nahen Osten und Afrika
- Juni 2026: Kenias Behörde für Landwirtschaft und Lebensmittel startete das Nationale Rückverfolgbarkeitssystem für den Gartenbau, eine digitale Plattform vom Hof bis zum Export, die Hofkartierung, elektronische Lizenzierung und phytosanitäre Zertifizierung integriert. Die Initiative soll Kenias Markt für Obst und Gemüse stärken, indem sie die Exportrückverfolgbarkeit verbessert, Schädlingsabfangungen reduziert und den Zugang zu Premiummärkten wie der Europäischen Union und den Golfstaaten verbessert.
- Januar 2026: Carrefour trat durch eine Franchisevereinbarung mit Midroc in Äthiopien ein, wandelte 13 Queens-Supermarkt-Filialen um und plant bis 2028 17 weitere Standorte. Die Expansion stärkt den organisierten Einzelhandelsvertrieb für lokal bezogene frische Erzeugnisse, einschließlich Obst und Gemüse, und verbessert den Marktzugang, die Lieferketteneffizienz und die Produktverfügbarkeit für städtische Verbraucher.
- Mai 2025: Abu Dhabis Silal und Chinas Shouguang Vegetable Industry Group kündigten einen intelligenten Agrartechnologie-Hub in Al Ain im Wert von 120 Millionen AED (32,7 Millionen USD) an, mit photovoltaischen Glasgewächshäusern und KI-gesteuerter Präzisionsbewässerung, die den Wasser- und Düngemittelverbrauch um bis zu 30 % reduzieren soll, mit dem Ziel, die Produktion von Obst und Gemüse zu steigern.


Berichtsumfang für den Markt für Obst und Gemüse im Nahen Osten und Afrika
Obst und Gemüse sind essbare Pflanzenprodukte, die für den menschlichen Verzehr geerntet werden, einschließlich Früchte, Gemüse, Wurzeln, Knollen, Hülsenfrüchte, Blattgemüse und andere Gartenbaukulturen. Sie werden frisch verzehrt oder können als Rohstoffe für die weitere Verarbeitung zu Lebensmittelprodukten dienen.
Der Markt für Obst und Gemüse im Nahen Osten und Afrika ist nach Typ (Gemüse und Obst) und nach Geografie (Naher Osten und Afrika) segmentiert. Der Bericht umfasst Produktionsanalyse (Volumen), Verbrauchsanalyse (Wert und Volumen), Exportanalyse (Wert und Volumen), Importanalyse (Wert und Volumen), Analyse und Prognose von Großhandelspreistendenzen und mehr. Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
| Fruchtsaft |
| Gemüsesaft |
| 100 % Saft |
| Nektar (25–99 % Saft) |
| Saftgetränke (unter 25 % Saft) |
| Konventionell |
| Ökologisch |
| Tetra-Pak-Kartons |
| PET-Flaschen |
| Glasflaschen |
| Dosen |
| Beutel und Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-Stores/Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Vereinigte Arabische Emirate |
| Südafrika |
| Saudi-Arabien |
| Nigeria |
| Ägypten |
| Marokko |
| Türkei |
| Übriger Naher Osten und Afrika |
| Nach Kategorie | Fruchtsaft |
| Gemüsesaft | |
| Nach Produkttypen | 100 % Saft |
| Nektar (25–99 % Saft) | |
| Saftgetränke (unter 25 % Saft) | |
| Nach Art | Konventionell |
| Ökologisch | |
| Nach Verpackungstyp | Tetra-Pak-Kartons |
| PET-Flaschen | |
| Glasflaschen | |
| Dosen | |
| Beutel und Sonstige | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-Stores/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für 2031 für frisches Obst und Gemüse im Nahen Osten und Afrika?
Der Markt wird voraussichtlich bis 2031 einen Wert von 101,82 Milliarden USD erreichen, ausgehend von 76,51 Milliarden USD im Jahr 2026 bei einem CAGR von 5,88 % über den Zeitraum 2026–2031.
Welche Region führt beim Wachstum zwischen 2026 und 2031?
Der Nahe Osten führt sowohl in Bezug auf Größe als auch Wachstum, mit einem Umsatzanteil von 68,5 % im Jahr 2025 und einem prognostizierten CAGR von 6,28 % zwischen 2026 und 2031.
Warum expandieren Gewächshaus- und Schutzanbausysteme so schnell?
Sie wachsen, weil sie die lokale Versorgung unterstützen, die Anfälligkeit für Importschocks reduzieren und die Produktionskontrolle in wassergestressten Umgebungen verbessern.
Was hemmt ein stärkeres Wachstum in den afrikanischen Erzeugnislieferketten?
Nachernteverluste und schwache Kühlkettenabdeckung bleiben wesentliche Einschränkungen, wobei die Verlustraten je nach Quelle und Ernte oft zwischen 20 % und 50 % liegen.
Seite zuletzt aktualisiert am:



