
Größe und Marktanteil des mexikanischen Marktes für Kunststoffverpackungsfolien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
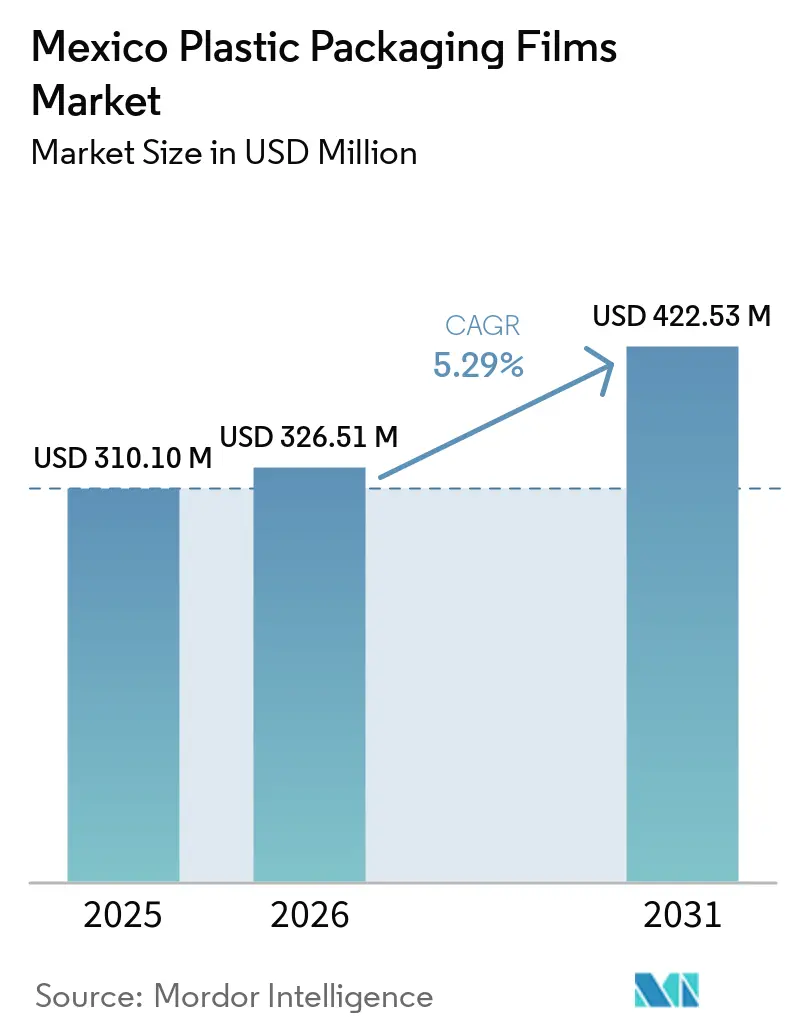
| Marktgröße im Basisjahr (2025) | 310.10 Millionen US-Dollar |
| Marktgröße (2026) | 326.51 Millionen US-Dollar |
| Marktgröße (2031) | 422.53 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.29 % |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des mexikanischen Marktes für Kunststoffverpackungsfolien von Mordor Intelligence
Die Größe des mexikanischen Marktes für Kunststoffverpackungsfolien wird voraussichtlich von USD 310,10 Millionen im Jahr 2025 auf USD 326,51 Millionen im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,29 % über 2026–2031 USD 422,53 Millionen erreichen. Diese stetige Entwicklung wird durch den Nearshoring-Schwung getragen, der Automobil-, Elektronik- und Konsumgütermontagebetriebe in die nördlichen Bundesstaaten zieht und damit die Nachfrage nach lokaler Verarbeitungskapazität ankurbelt. Gleichzeitig schränken neue Umweltvorschriften den Spielraum für minderwertige Einwegformate ein und lenken Investitionen in leichte, recyclingfähige und biobasierte Lösungen um. Hersteller, die Downgauging, Hochbarrierebeschichtungen und die Integration von Post-Consumer-Rezyklat (PCR) beherrschen, gewinnen langfristige Verträge von multinationalen Markeninhabern, die Mexiko nun als Exportsprungbrett nach Nordamerika und Lateinamerika betrachten. Der daraus resultierende Wandel in den Spezifikationen treibt einen kontinuierlichen Technologiezyklus innerhalb des mexikanischen Marktes für Kunststoffverpackungsfolien an, selbst wenn die Volatilität der petrochemischen Rohstoffe und die Stromkosten die Margen belasten.
Wichtige Einzelhandels- und Verbraucherindikatoren deuten auf einen robusten Konsum hin. ANTAD-Mitglieder planen bis 2025 Einzelhandelsinvestitionen in Höhe von USD 3 Milliarden, ein Anstieg von 30,43 % gegenüber 2024, was die Regalfläche und Logistikzentren erweitern wird, die Schutzfolienformate für Umgebungs-, Kühl- und Tiefkühlkategorien benötigen. Die E-Commerce-Paketvolumina verzeichnen weiterhin zweistellige Zuwächse und treiben die Nachfrage nach einstichfesten Versandtaschen und Kühlkettenauskleidungen an, die die Temperaturschwankung auf ±2 °C über 48 Stunden begrenzen. Auf der Angebotsseite konzentrieren sich Kapazitätserweiterungen auf Dreischicht-Blasextrusionslinien, die mit gravimetrischer Dosierung und interner Blasenkühlung ausgestattet sind, um die Dickenschwankung unter ±2,5 % zu halten. Diese Investitionen, die häufig durch dollardenominierte Darlehen finanziert werden, sichern gegen Harzspreisschwankungen ab und ermöglichen es Verarbeitern, exportkonforme Aufträge mit kürzeren Vorlaufzeiten zu liefern. Infolgedessen behält der mexikanische Markt für Kunststoffverpackungsfolien einen ausgewogenen Ausblick bei, der eine vorhersehbare Endmarktexpansion mit sich entwickelnden Produktmix-Upgrades hin zu höherem Wert pro Kilogramm verbindet.
Wichtigste Erkenntnisse des Berichts
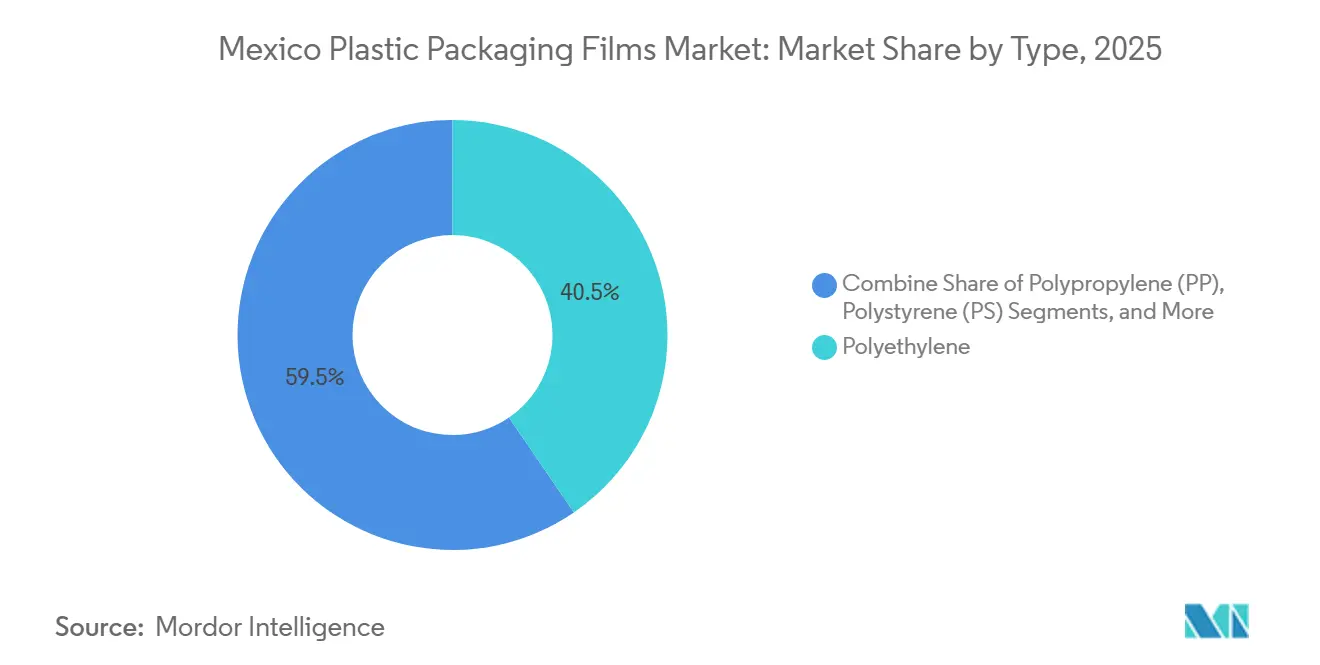
- Nach Material führte Polyethylen mit einem Marktanteil von 40,45 % am mexikanischen Markt für Kunststoffverpackungsfolien im Jahr 2025, während biobasierte Folien bis 2031 voraussichtlich einen CAGR von 9,34 % verzeichnen werden.
- Nach Endverbraucherbranche hielt das Lebensmittelsegment im Jahr 2025 einen Umsatzanteil von 54,60 % an der Größe des mexikanischen Marktes für Kunststoffverpackungsfolien; Gesundheitswesen und Pharmazeutika verzeichnen mit 8,52 % CAGR bis 2031 das schnellste Wachstum.
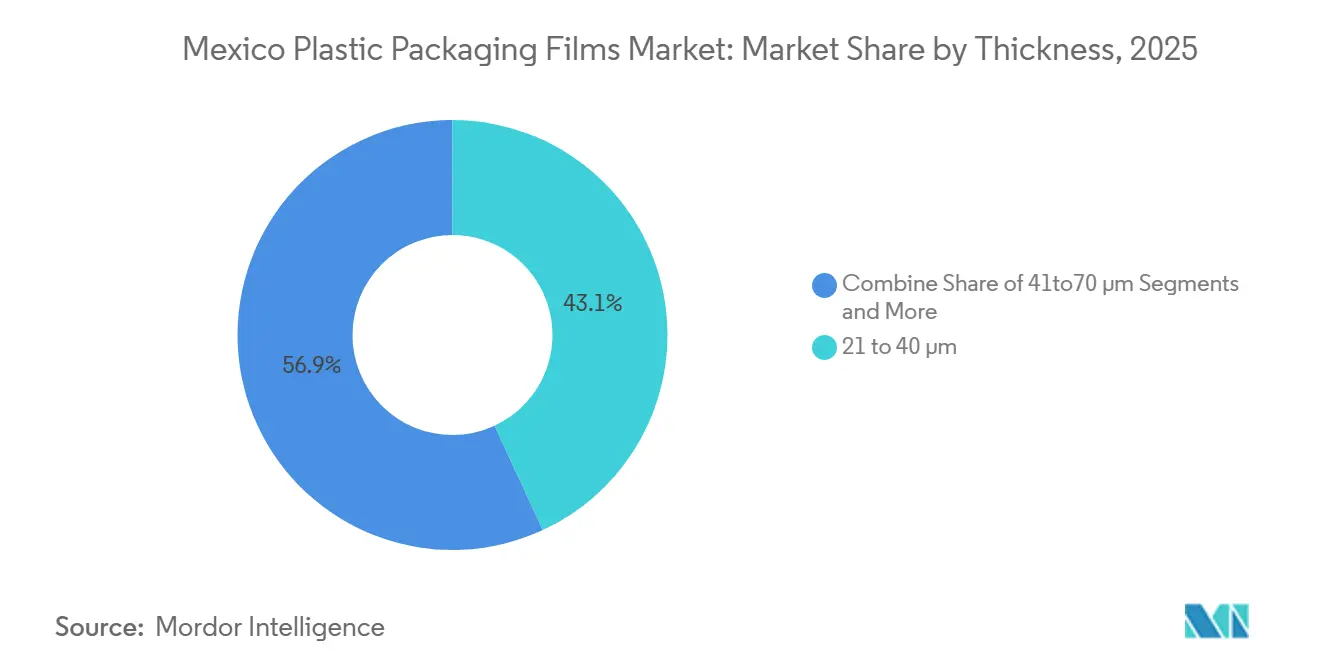
- Nach Dicke erfasste der Bereich 21–40 µm im Jahr 2025 einen Marktanteil von 43,10 % am mexikanischen Markt für Kunststoffverpackungsfolien, während ultradinne Folien (≤20 µm) zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 7,14 % wachsen werden.
- Nach Funktionalität entfielen Barrierefolien im Jahr 2025 auf einen Anteil von 38,40 % an der Größe des mexikanischen Marktes für Kunststoffverpackungsfolien und entwickeln sich bis 2031 mit einem CAGR von 5,42 % weiter.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des mexikanischen Marktes für Kunststoffverpackungsfolien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage nach leichten Verpackungslösungen | +1.2% | National, Fertigungskorridore | Mittelfristig (2–4 Jahre) |
| Bedarf an Verlängerung der Haltbarkeit von Lebensmitteln und Getränken | +0.9% | National, exportorientierte Regionen | Kurzfristig (≤2 Jahre) |
| Expansion des organisierten Einzelhandels und des E-Commerce | +0.8% | Mexiko-Stadt, Guadalajara, Monterrey | Mittelfristig (2–4 Jahre) |
| Fortschrittliche Barrierebeschichtungen für die Exportkonformität | +0.7% | Grenzstaaten, Exportzonen | Kurzfristig (≤2 Jahre) |
| Staatliche Anreize für die Recyclinginfrastruktur | +0.5% | National, Pilotprogramme in Großstädten | Langfristig (≥4 Jahre) |
| Nearshoring fördert die inländische Folienproduktionskapazität | +0.6% | Nördliche Fertigungscluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichten Verpackungslösungen
Hersteller in den Bereichen Lebensmittel, Getränke und Gebrauchsgüter priorisieren die Gewichtsreduzierung, um Frachtkosten zu senken und Emissionsziele zu erfüllen. Das USD 3 Milliarden schwere Infrastrukturprogramm von ANTAD modernisiert 1,4 Millionen m² Vertriebsfläche und verstärkt die Nachfrage nach Streck- und Schrumpfbündelung, die die Palettendichte maximiert. Klöckner Pentaplasts kp FlexiFlow Flowwrap, das im Oktober 2024 eingeführt wurde, reduziert das Materialgewicht um bis zu 75 %, während eine gleichwertige Sauerstoffbarriere erhalten bleibt, was beweist, dass ultradinne Stärken Falltest- und Druckprüfungen bestehen können.[1]Lieferanten von Automobil-Kabelbäumen verwenden Metallocen-LLDPE mit 17 µm, um Teile für den Export zu verpacken, ohne dass diese reißen, was die wachsende Kompetenz lokaler Verarbeiter bei der Dünnfoliengenauigkeit unterstreicht. Da das Nearshoring zunimmt, wird die Gewichtsreduzierung zu einem Einkaufskriterium, das in Beschaffungs-Scorecards verankert ist, und garantiert eine wiederkehrende Nachfrage innerhalb des mexikanischen Marktes für Kunststoffverpackungsfolien.
Bedarf an Verlängerung der Haltbarkeit von Lebensmitteln und Getränken
Mexiko exportierte im Jahr 2024 verarbeitete Lebensmittel im Wert von USD 55 Milliarden, von denen ein Großteil halbverderblich ist und unter USMCA-Regeln über Tausende von Kilometern transportiert wird. Markeninhaber verlassen sich auf EVOH-basierte Laminate, die den Sauerstoffeintrag bei Käse und Aufschnitt unter 0,05 cc/m²-Tag blockieren. Tetra Pak reduzierte die Treibhausgasemissionen in seinen mexikanischen Betrieben um 20 % und recycelte im Jahr 2023 54.640 Tonnen Verpackungen, was zeigt, wie Barriereinnovation und CO₂-Reduzierung gemeinsam voranschreiten. Eine Studie in Food Chemistry Advances zeigt, dass sensorbestückte PLA-Folien Anstiege des gesamten flüchtigen Basenstickstoffs von 25 ppm erkennen, sodass Exporteure Verderb erkennen können, bevor Waren die Grenze überqueren. Solche kombinierten Haltbarkeits- und Transparenzfähigkeiten vergrößern die Lücke zwischen Massenware und Spezialversorgung innerhalb des mexikanischen Marktes für Kunststoffverpackungsfolien.
Expansion des organisierten Einzelhandels und des E-Commerce
Der Einzelhandels-E-Commerce stieg im Jahr 2024 um 23 %, was den Verbrauch von Paketfolien für schützende Füllmaterialien und Kühlpackauskleidungen bei der letzten Meile der Lebensmittellieferung ankurbelte. Der Boom bei der Essenslieferung erzeugte 300.000 Tonnen Kunststoffabfall, was Mexiko-Stadt und 27 Gemeinden dazu veranlasste, Gebühren für die erweiterte Herstellerverantwortung durchzusetzen. Verarbeiter reagieren mit Mehrzweckfolien, die sowohl die Kriterien für die Recyclingsammlung am Straßenrand als auch für die optische Sortierung erfüllen. Langlebige einstichfeste Designs halten die Fallschlagfestigkeit über 180 g bei −5 °C aufrecht und stellen sicher, dass gefrorene Artikel 60-minütige Lieferschleifen per Fahrdienst überstehen. Da Omnichannel-Einzelhändler Laden- und Online-Bestände zusammenführen, muss die Verpackung Palettenlagerung und Kurierhandhabung standhalten, was das Spezifikationsspektrum erweitert und die Wachstumsaussichten für den mexikanischen Markt für Kunststoffverpackungsfolien festigt.
Fortschrittliche Barrierebeschichtungen für die Exportkonformität
Vorschriften vom März 2025 verlangen, dass vorverpackte Lebensmittel mit Nährwerthinweisen Werbegenehmigungen einholen müssen, womit Mexiko die Grundsätze des Codex Alimentarius angleicht. ExxonMobil und Hosokawa Alpine demonstrierten einen Beutel aus 95 % Polyethylen mit einer Sauerstoffdurchlässigkeit unter 0,5 cc/m²-Tag bei 23 °C und 50 % relativer Luftfeuchtigkeit, der den Schwellenwert für Frischfleischexporte erfüllt. ORMOCER-Beschichtungen auf 25 µm BOPP reduzieren die Sauerstoffdurchlässigkeit um 95 % und bieten Monomaterial-Lösungen, die den Recyclingrichtlinien am Straßenrand in den Vereinigten Staaten und Europa entsprechen.[2] Diese kombinierten Fortschritte halten Barriereformate im Mittelpunkt der Technologie-Upgrades innerhalb des mexikanischen Marktes für Kunststoffverpackungsfolien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strenge Vorschriften und Steuern für Einwegkunststoffe | -0.8% | Städtische Gebiete landesweit | Kurzfristig (≤2 Jahre) |
| Volatilität der petrochemischen Rohstoffpreise | -0.6% | Fertigungsintensive Regionen | Mittelfristig (2–4 Jahre) |
| Mangel an hochwertigem Recyclingkunststoff | -0.4% | Recyclingabhängige Cluster | Mittelfristig (2–4 Jahre) |
| Versorgungsunterbrechung bei Spezialzusatzstoffen | -0.3% | Importabhängige Verarbeiter | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften und Steuern für Einwegkunststoffe
Plan México schreibt eine Reduzierung von Einwegkunststoffen um 20 % bis 2030 vor, während das Verbot in Mexiko-Stadt seit 2021 zu 70.000 Bußgeldern geführt hat und 2024 auf den Bundesstaat Mexiko ausgeweitet wurde. Die Steuerbehörde erhebt vorübergehende Zölle von 5 %–50 % auf 544 HS-Codes, die Polyethylen und BOPP umfassen, was die Einstandskosten für heruntergemessene Massenfolienqualitäten erhöht. Gastronomieketten wie Starbucks stellten im Jahr 2024 28 Millionen Einheiten von Einwegkunststoffen auf faserbasierte oder wiederverwendbare Optionen um, was verdeutlicht, wie Regulierung die Auftragsbücher in der mexikanischen Kunststoffverpackungsfolienbranche umgestaltet.
Volatilität der petrochemischen Rohstoffpreise
Braskem Idesa arbeitet bei 78 % Kapazität, da die inländische Ethanproduktion nahe 50 % des Niveaus von 2014 verharrt, was Spotimporte erzwingt und Käufer einem USD 0,08/lb-Spread im ersten Quartal 2025 aussetzt. Plastics Technology verzeichnete im März 2025 einen Harzpreisanstieg von 2,9 Cent/lb infolge ungeplanter Crackerabschaltungen. Vorausschauende Verarbeiter sichern sich durch Verträge zur Integration von Recyclingmaterial ab, wie etwa Amcors Abnahmevertrag für mechanisch recyceltes PE aus der Indiana-Anlage von NOVA Chemicals ab dem zweiten Halbjahr 2025. Diese Pufferstrategien sichern das Serviceniveau im mexikanischen Markt für Kunststoffverpackungsfolien trotz Rohstoffturbulenz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Polyethylen führt, während biobasierte Folien beschleunigen
Polyethylen hielt im Jahr 2025 einen Marktanteil von 40,45 % am Markt für Kunststoffverpackungsfolien in Mexiko aufgrund seiner Vielseitigkeit – von Brotbeuteln bis hin zu schweren Versandsäcken. Niederdichte Varianten eignen sich für Brot- und Frischwarenverpackungen, linear-niederdichte Qualitäten werden für Stretchhauben und Tiefkühlkostbeutel verwendet, und hochdichte Qualitäten füllen Waschmittelpods und Agrochemikalienbeschichtungen. Dreilagige Koextrusion mit mLLDPE-Außenschichten ermöglicht 18-µm-Kollationsschrumpffolie, die Stapellasten von 25 kg standhält, was die Rolle von Polyethylen bei dünnwandigen, hochfesten Formaten unterstreicht.
Biobasierte Folien, die mit einem CAGR von 9,34 % wachsen sollen, kombinieren PLA oder aus Zuckerrohr gewonnenem PE mit Hochbarrierebeschichtungen, um den Anforderungen des Plan México gerecht zu werden. Accredos 100 % biobasierter Standbeutel, der auf der Pack Expo 2024 präsentiert wurde, bietet ASTM-D6400-Kompostierbarkeit und besteht 95-kPa-Hermetikdichtungstests. Polypropylen und PET bleiben Standardmaterialien für Snack- und Getränkeetiketten, doch ihr Anteil sinkt leicht, da Marken Monomaterial-PE-Laminate testen, die mit dem mechanischen Recycling kompatibel sind. Diese Diversifizierung stärkt die langfristige Widerstandsfähigkeit des mexikanischen Marktes für Kunststoffverpackungsfolien.


Nach Endverbraucherbranche: Lebensmitteldominanz trifft auf Gesundheitsinnovation
Lebensmittel beherrschten im Jahr 2025 54,60 % der Größe des mexikanischen Marktes für Kunststoffverpackungsfolien. Süßwarenhersteller nutzen transparentes BOPP mit Kaltversiegelungsbeschichtungen für Hochgeschwindigkeitsverpackungen bei 500 Packungen/min, während Fleischverarbeiter 15-schichtige koextrudierte Barrierefolien einsetzen, die eine Sauerstoffdurchlässigkeit unter 0,3 cc/m²-Tag erzielen. Molkereiproduzenten messen Haltbarkeitsverlängerungen von sieben Tagen bei der Integration von Anti-Beschlag-Additiven in Mozzarella-Käsebeutel, was veranschaulicht, wie schrittweise Funktionalität den Wert pro Kilogramm steigert.
Gesundheitswesen und Pharmazeutika weisen mit einem CAGR von 8,52 % das schnellste Wachstum auf, da Mexiko seine Rolle als sekundärer Versorgungsstandort Nordamerikas festigt. Evertis' Evercare PET-Folien enthalten 50 % PCR und bestehen dennoch USP <661>-Extrahierbarkeitstests, was sie für Blister- und Spritzenanwendungen geeignet macht. TekniPlex Healthcares transparente recycelbare Mittelbarriere-Blisterfolie läuft auf herkömmlichen Thermoformern, ohne die Zykluszeiten zu verlangsamen, was die Kapitalhürden für Generikahersteller senkt. Körperpflegemarken verlangen glänzende PE/PE-Laminate, die hochauflösenden Digitaldruck akzeptieren, während Industrienutzer Schutzverpackungsformate mit flammhemmenden Additiven ausstatten. Dieses Mosaik an Spezifikationen erweitert die Chancenbreite in der mexikanischen Kunststoffverpackungsfolienbranche.
Nach Dicke: Optimierung im mittleren Bereich treibt Leistung an
Folien im Bereich von 21–40 µm erzielten im Jahr 2025 einen Marktanteil von 43,10 % am Markt für Kunststoffverpackungsfolien in Mexiko, da sie das beste Preis-Leistungs-Verhältnis für Lebensmittel, Körperpflege- und Haushaltsprodukte bieten. Flexible Snackbeutel mit 25 µm bestehen 1-m-Falltests und reduzieren den Harzverbrauch um 12 % gegenüber 30-µm-Vorgängern. Dreilagige Schrumpffolie mit 35 µm sichert Getränke-Multipacks für den Cross-Dock-Versand über 2.000 km, eine gängige Route zwischen Abfüllanlagen in Monterrey und Lagerhäusern in Mexiko-Stadt.
Ultradünne Folien (≤20 µm) wachsen mit einem CAGR von 7,14 %, angetrieben durch die Einführung von Metallocen-Katalysatoren und Online-Schichtdickenkontrollsystemen, die eine Genauigkeit von ±0,5 µm gewährleisten. Sauerstoffbarrieren sind bei diesen Schichtdicken möglich, wenn EVOH-Schichten im Kern 3 µm erreichen, wodurch die Gesamtdicke gering bleibt und gleichzeitig Exportvorschriften erfüllt werden. Das Band von 41–70 µm eignet sich für Schüttgutchemikalien und Tierfutter-Großsäcke, während Folien über 70 µm schwere Maschinen beim Seetransport schützen. Thermochrome Studien zeigen, dass die Farbwechselreaktion stabil bleibt, wenn die Foliendicke 60 µm überschreitet, was auf spezialisierte Wachstumsnischen bei höheren Schichtdicken hindeutet. Diese differenzierten Dickstrategien sorgen für eine ausgewogene Nachfrageverteilung im Markt für Kunststoffverpackungsfolien in Mexiko.
Nach Funktionalität: Barrierefolien führen die Innovation an
Barrierefolien kontrollierten im Jahr 2025 38,40 % der Marktgröße des Marktes für Kunststoffverpackungsfolien in Mexiko aufgrund strenger Exportqualitätsanforderungen. Metallisiertes PET liefert Lichtbarrieren unter 0,1 % Transmission für Premium-Kaffee, während keramische SiOx-Beschichtungen auf 12-µm-PET Wasserdampfdurchlässigkeitsraten unter 0,05 g/m²-Tag erzielen. ExxonMobils vollständig aus PE bestehender Barrierebeutel weist einen Polyethylengehalt von 97 % auf und erreicht dennoch eine Sauerstoffdurchlässigkeit unter 0,5 cc/m²-Tag, was die Kompatibilität mit inländischen Recyclingströmen belegt.
Wärmeschrumpffolie wird für Getränke-, Tissue- und Dosen-Multipacks eingesetzt und bietet Haltekraft bei 3 % Nachschrumpftrübung, die dennoch die Barcode-Lesbarkeit gewährleistet. Twistwickelfolie für Süßwaren verfügt über antistatische Eigenschaften, um Staubanziehung auf Hochglanzoberflächen zu verhindern. Der Bereich „sonstige Funktionalitäten”, der mit einem CAGR von 9,22 % wächst, umfasst antimikrobielle, UV-blockierende und Smart-Indikator-Folien. Mondis FlexStudios-Initiative verkürzt die Zyklen von der Konzeption bis zur Markteinführung auf 90 Tage und hilft Verarbeitern, diese multifunktionalen Eigenschaften einzubetten, bevor Wettbewerber sie replizieren. Diese kontinuierliche Schichtung von Eigenschaften stärkt die Wertschöpfung im Markt für Kunststoffverpackungsfolien in Mexiko.
Geografische Analyse
Die nördlichen Bundesstaaten an der Grenze zu den Vereinigten Staaten absorbieren nahezu 47,60 % des Marktes für Kunststoffverpackungsfolien in Mexiko dank Maquiladora-Clustern in Tijuana, Ciudad Juárez und Reynosa, die Elektronik, Medizinprodukte und Automobilteile montieren. Im Rahmen der USMCA-De-minimis-Bestimmungen versenden diese Fabriken zollfreie Waren in die Vereinigten Staaten, sofern die Verpackung den FDA- und ASTM-Migrationsgrenzwerten entspricht. In diesen Korridoren ansässige Verarbeiter bieten eine 72-Stunden-Lieferzeit für bedruckte Rollenware und reduzieren so Lagerbestände und Transportkosten.
Zentralmexiko, verankert durch Mexiko-Stadt, Guadalajara und Monterrey, macht rund 38,10 % der Inlandsnachfrage aus, bedingt durch die dichte Bevölkerung und die wachsende Kaufkraft der Mittelschicht. Die Filialanzahl von ANTAD stieg im Jahr 2025 auf 68.500 und erweiterte die Regalfläche, die ansprechende, regalfertige Beutel und Schalen erfordert. Tetra Paks ISCC-PLUS-zertifizierter Betrieb in Querétaro liefert Kartons aus recycelten Polymeren und setzt Nachhaltigkeitsmaßstäbe, die sich auf die Beschaffung von Flexverpackungen auswirken. E-Commerce-Lagerhäuser im Bajío profitieren vom Zugang zu drei mautpflichtigen Autobahnen, die die Lieferzeiten an beide Küsten verkürzen, was einen robusten Folienverbrauch unterstützt.
Südliche und südöstliche Bundesstaaten wie Chiapas, Oaxaca und Yucatán repräsentieren 14,30 %, wachsen jedoch über dem nationalen CAGR aufgrund der Expansion der Agraexporte. Tropische Produkte wie Mangos und Avocados legen 2.200 km bis zu den Verteilzentren in den Vereinigten Staaten zurück und erfordern atmungsaktive, aber feuchtigkeitsbarrierefähige Folien, die die Frische über 12 Tage hinaus erhalten. Essbare Beschichtungen aus Mangoschalenextrakt und Gummi arabicum verlängern die Haltbarkeit von Trauben im Lagerversuch um 40 %, was auf eine künftige Einführung bei lokalen Verpackern hindeutet. Staatlich geförderte Agrovoltaik-Initiativen versorgen Kühllagerhubs in indigenen Gemeinschaften mit Strom und fördern die Nachfrage nach vorgeformten Frischwarenbeuteln mit integrierten Feuchtigkeitsabsorbern. Diese Entwicklungen diversifizieren die Wachstumstreiber im Markt für Kunststoffverpackungsfolien in Mexiko.
Wettbewerbslandschaft
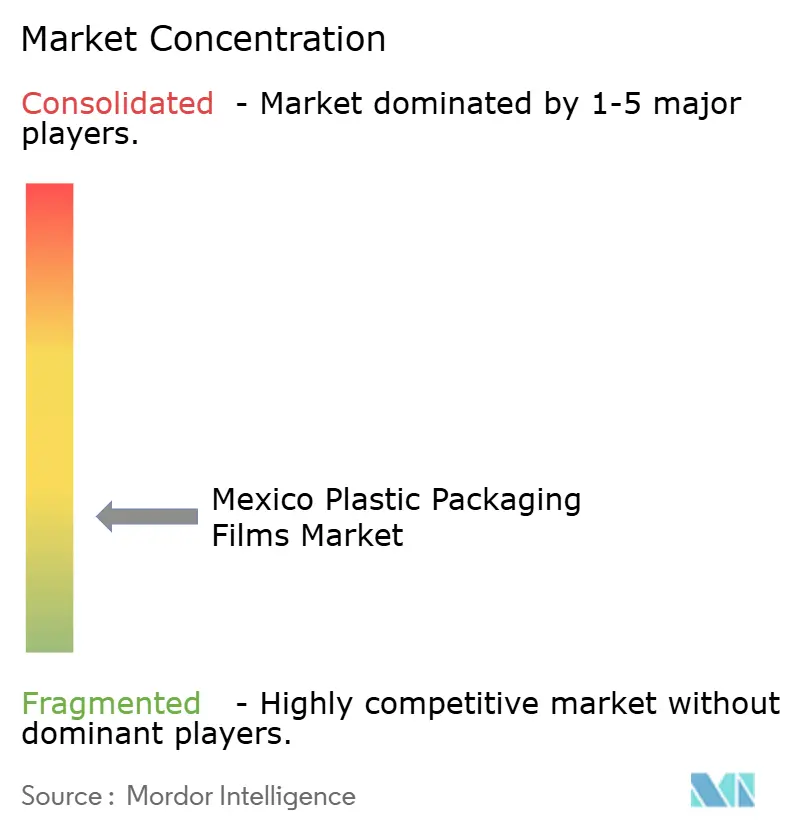
Der mexikanische Markt für Kunststoffverpackungsfolien weist eine fragmentierte Marktstruktur auf. Amcors USD 8,43 Milliarden schwere Fusion mit Berry Global liefert 285 Kilotonnen regionaler Flexfolienkapazität und erwartete Synergien von USD 650 Millionen bis zum Geschäftsjahr 2028. Novolexs Zusammenschluss mit Pactiv Evergreen fügt 39.000 SKUs hinzu, die von Wickelfolien bis zu Hartdeckeln reichen, und ermöglicht Cross-Selling in Gastronomieketten in Mexikos 50 größten Städten.
Kollaborative Forschung und Entwicklung prägt den Wettbewerbsvorteil. ExxonMobil und Hosokawa Alpine haben gemeinsam eine Siebenschicht-Allpolyethylen-Barrierelinie entwickelt, die mit 450 kg/h läuft und Beutel erzeugt, die Recyclingfähigkeit ohne Einbußen bei der Optik erreichen. Mondis FlexStudios ermöglicht es Markeninhabern, Funktionsfolien innerhalb von 10 Wochen zu prototypisieren, was herkömmliche 26-Wochen-Zyklen verkürzt. Givaudan hat die Mikroverkapselungskapazität in Querétaro verdoppelt und damit die Nachfrage nach Duftfolien für Körperpflegesachets gedeckt.
Kreislaufwirtschaftsprojekte schaffen neue Allianzen. Arca Continental und Coca-Cola investierten MXN 56,5 Millionen, um 380 Millionen PET-Flaschen pro Jahr zu verwerten und damit PetStar – die weltgrößte lebensmittelgerechte Recyclinganlage – zu versorgen und die lokale rPET-Versorgung sicherzustellen. Amcors Abnahmevertrag mit NOVA Chemicals sichert mechanisch recyceltes PE und hilft dabei, das 30-%-PCR-Ziel bis 2030 zu erfüllen. Insgesamt stärken diese Maßnahmen die Technologietiefe und Nachhaltigkeitsnachweise und prägen künftige Beschaffungsentscheidungen im mexikanischen Markt für Kunststoffverpackungsfolien.
Marktführer der mexikanischen Kunststoffverpackungsfolienbranche
-
FLEX AMERICAS S.A. de C.V.
-
Innovia Films (CCL Industries Inc.)
-
Evertis de México S.
-
Poly Rafia, S.A. De C.V.
-
Amcor plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2025: Amcor schloss seinen vollständigen Aktienzusammenschluss mit Berry Global ab und bildete damit einen globalen Marktführer für flexible Verpackungen mit einem jährlichen Cashflow-Potenzial von USD 3 Milliarden und einem Synergieziel von USD 650 Millionen.
- Januar 2025: Amcor unterzeichnete ein Memorandum mit NOVA Chemicals, um mechanisch recyceltes Polyethylen aus einer neuen Anlage in Indiana für den Einsatz in seinen mexikanischen Flexfolienoperationen zu sichern.
- Oktober 2024: Klöckner Pentaplast führte kp FlexiFlow EH 155 R (PE) und kp FlexiFlow PH 255 R (PP) Flowwrap-Folien ein, die jeweils mehr als 93 % Einzelpolymergehalt enthalten und das Verpackungsgewicht um bis zu 75 % reduzieren.
- Mai 2024: UFlex nahm eine Post-Consumer-Rezyklat-Anlage (PCR) an seinem Standort El Salto in Betrieb und ermöglichte damit die Eigenproduktion von recyceltem PET und PE-Harzen für die Flexfolienextrusion.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Kunststoffverpackungsfolien in Mexiko als den Jahreswert konvertierter flexibler Polymerfolien – hauptsächlich PE, BOPP, CPP, BOPET und ausgewählte Hochbarrierelaminate – die an Markeninhaber oder Lohnverpacker für die Primär- oder Sekundärverpackung von Konsum- und Industriegütern verkauft werden. Die konvertierte Produktion umfasst Rollenware, vorgefertigte Beutel, Schrumpfumhüllungen und Twistwickel, gemessen zu Ab-Werk-Verarbeiterpreisen.
Ausschluss aus dem Anwendungsbereich: Schüttfolien, die für landwirtschaftliche Mulchfolien, Gewächshäuser, Bauwesen, Geomembranen oder andere Anwendungen mit starren Platten verkauft werden, sind nicht in der Basislinie enthalten.
Segmentierungsübersicht
-
Nach Typ
-
Polypropylen (PP)
- Biaxial orientiertes PP (BOPP)
- Cast-PP (CPP)
-
Polyethylen (PE)
- Niederdichte-PE (LDPE)
- Lineares Niederdichte-PE (LLDPE)
- Hochdichte-PE (HDPE)
- Biaxial orientiertes PET (BOPET)
- Polystyrol (PS)
- Polyvinylchlorid (PVC)
- Ethylen-Vinylalkohol (EVOH)
- PETG
- Biobasierte Folien
- Mehrschichtige Barrierefolien
- Andere Folienarten
-
Polypropylen (PP)
-
Nach Endverbraucherbranche
-
Lebensmittel
- Süßwaren und Konfekt
- Tiefkühlkost
- Frischprodukte
- Milchprodukte
- Trockenlebensmittel
- Fleisch, Geflügel und Meeresfrüchte
- Tierfutter
- Andere Lebensmittelprodukte
- Gesundheitswesen und Pharmazeutika
- Körperpflege und Haushaltspflege
- Industrieverpackung
- Landwirtschaft
- Chemikalien
- Andere Endverbraucherbranchen
-
Lebensmittel
-
Nach Dicke
- ≤20 µm
- 21–40 µm
- 41–70 µm
- Mehr als 70 µm
-
Nach Funktionalität
- Barrierefolien
- Wärmeschrumpffolien
- Twistwickelfolien
- Anti-Beschlag- und Antistatikfolien
- Sonstige Funktionalität
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir befragen leitende Verpackungseinkäufer bei Lebensmittelverarbeitern in Jalisco, Einkaufsleiter in nördlichen Maquiladoras und Führungskräfte aus Flexfolienwerken rund um Toluca. Die Gespräche prüfen Harzausbeute-Faktoren, Weitergabeverzögerungen, typische Ausschussraten und die Praktikabilität von Monomaterial-Einführungen und liefern uns praxisnahe Orientierungswerte, die Desktop-Quellen nicht bieten können.
Desk Research
Wir kartieren zunächst den Nachfragepool anhand von Import- und Inlandslieferreihen aus Quellen wie INEGI-Handelsstatistiken, Zoll-Dashboards der Secretaría de Economía und Preisbulletins der Banco de México; diese zeigen Mengenschwankungen und Harzinflation auf. Daten von ANIPAC, CANIFARMA und der nationalen Einzelhandels- und Selbstbedienungskette (ANTAD) helfen uns, das Einheitenwachstum in den Bereichen Lebensmittel, Pharma und Einzelhandel zu kalibrieren. Unternehmens-10-Ks, Investorenpräsentationen und geprüfte Abschlüsse von Verpackungsverarbeitern liefern Hinweise auf Margen und durchschnittliche Verkaufspreise. Ausgewählte kostenpflichtige Datenbanken – D&B Hoovers für Verarbeiterumsatzaufteilungen und Dow Jones Factiva für Deal-Pipelines – ergänzen die öffentlich zugänglichen Informationen. Die aufgeführten Quellen veranschaulichen unseren Ansatz; viele weitere Datensätze wurden zur Validierung und Klärung herangezogen.
Eine zweite Ebene extrahiert regulatorische und umweltbezogene Signale. Veröffentlichungen im Diario Oficial der Regierung skizzieren Anforderungen an den Recyclinganteil, während über Questel abgerufene Patentanmeldungen auf kommende Barrierefolientechnologien hinweisen. Pressemitteilungen von Logistikgewerkschaften heben E-Commerce-Paketströme hervor, die sich in die Nachfrage nach Versandfolien übersetzen. Diese breite Erfassung stellt sicher, dass unsere Desk-Research-Arbeit sowohl strukturelle als auch aufkommende Variablen erfasst.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz beginnt mit der rekonstruierten Foliennachfrage nach Endverwendung, abgeleitet aus Produktion plus Nettohandel, die dann mit Haushaltskonsumption, Exportleistung und Sachetchet-Penetrationsraten abgeglichen wird. Anschließend gleichen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen ab: Stichproben zur PE/PP-Folienkapazitätsauslastung, durchschnittliche Verarbeiterverkaufspreise und Umrechnungsfaktoren von Rollenware zu Beuteln. Zu den wichtigsten in das Modell eingespeisten Treibern gehören Supermarkt-Verkaufsflächenerweiterungen, Tiefkühlkosttonnagen, E-Commerce-Paketmengen, Harzpreisindizes und Adoptionskurven für Recyclinganteile. Eine jährlich aktualisierte multivariate Regression verknüpft diese Treiber mit der Foliennachfrage, während ARIMA-Glättung kurzfristige Schocks abfedert. Wo Verarbeitermitteilungen spärlich sind, teilen wir Volumina anhand von interviewvalidierten Durchsatznormen zu.
Datenvalidierung und Aktualisierungszyklus
Analysten führen Varianzprüfungen anhand historischer Elastizitäten durch, vergleichen Ergebnisse mit Zoll-Einzelpositionstrends und eskalieren Anomalien zur Überprüfung durch leitende Mitarbeiter. Berichte werden alle zwölf Monate aktualisiert; wesentliche Ereignisse wie Änderungen der Harzzölle lösen zwischenzeitliche Modellanpassungen aus. Vor der Veröffentlichung überprüft ein Analyst alle aktuellen Indikatoren erneut, damit Kunden die aktuellste Basislinie erhalten.
Warum unsere Basislinie für den Markt für Kunststoffverpackungsfolien in Mexiko Vertrauen verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab; Währungszeitpunkte, Produktumfang und Konversionsstufen stimmen selten zwischen verschiedenen Unternehmen überein. Käufer müssen wissen, welche Zahl auf eine nachweisbare mexikanische Nachfrage zurückzuführen ist und nicht auf globale Zusammenfassungen.
Wesentliche Lückentreiber entstehen, wenn Anwendungsbereiche abweichen. Einige Verlage fassen Nicht-Verpackungsplatten mit Stretchfolie zusammen, andere geben Produktionswerte ab Werk an, die importabhängige Verarbeiter außer Acht lassen, und einige wenige projizieren ausgehend von 2022 ohne Aktualisierung der Einzelhandels- oder Maisstärkeblend-Adoptionsannahmen. Durch die ausschließliche Auswahl konvertierter Flexfolien, die Aktualisierung der auf 2024 basierenden Treiber und die Anwendung interviewgetesteter durchschnittlicher Verkaufspreise minimiert Mordor Intelligence diese Verzerrungen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Lückentreiber |
|---|---|---|
| 310,10 Millionen USD (2025) | Mordor Intelligence | - |
| 1.014,6 Millionen USD (2022) | Regionalberatung A | Fasst Nicht-Verpackungsfolien und -platten zusammen und verwendet ältere Basisjahr-Produktionserlöse |
| 1,97 Milliarden USD (2024) | Branchenjournal B | Breites Etikett „Verpackungsfolien” ohne Dicken- oder Konversionsfilter; stützt sich auf Importwert-Proxys |
Zusammengenommen zeigt der Vergleich, dass unsere disziplinierte Umfangsabgrenzung, der jährliche Aktualisierungsrhythmus und die doppelten Validierungsschritte eine ausgewogene, transparente Basislinie liefern, die Entscheidungsträger mit bescheidenem Datenzugang reproduzieren und einem Stresstest unterziehen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Markt für Kunststoffverpackungsfolien derzeit?
Die Größe des mexikanischen Marktes für Kunststoffverpackungsfolien beträgt im Jahr 2026 USD 326,51 Millionen und soll bis 2031 USD 422,53 Millionen erreichen.
Welches Material hat den größten Anteil an mexikanischen Kunststoffverpackungsfolien?
Polyethylen führt mit einem Marktanteil von 40,45 % am mexikanischen Markt für Kunststoffverpackungsfolien aufgrund seiner Vielseitigkeit in Lebensmittel-, Industrie- und Landwirtschaftsanwendungen.
Welches Endverbrauchersegment wächst am schnellsten?
Gesundheitswesen und Pharmazeutika verzeichnen bis 2031 den schnellsten CAGR von 8,52 %, angetrieben durch die Expansion der inländischen Arzneimittelherstellung und eine stärkere regulatorische Angleichung.
Wie beeinflussen Vorschriften die Folienspezifikationen?
Das 20-%-Reduktionsziel für Einwegkunststoffe von Plan México und stadtweite Verbote zwingen Marken dazu, recyclingfähige, kompostierbare oder biobasierte Folien mit reduzierter Dicke und höherem PCR-Gehalt einzuführen.
Welche Rolle spielt Nearshoring beim Marktwachstum?
Nearshoring verlagert Lieferketten näher an US-amerikanische Verbraucher und steigert die Nachfrage nach lokal produzierten Hochleistungsfolien, die Exportstandards erfüllen und gleichzeitig die Transportzeiten verkürzen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

