
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
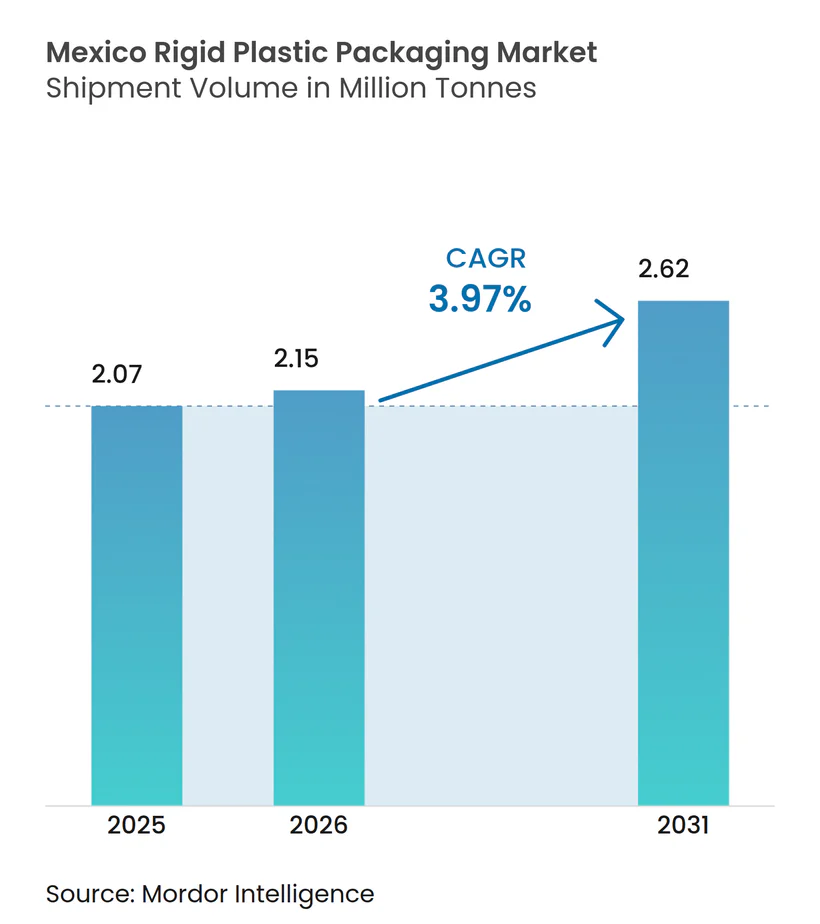
| Marktgröße im Basisjahr (2025) | 2.07 Millionen Tonnen |
| Marktvolumen (2026) | 2.15 Millionen Tonnen |
| Marktvolumen (2031) | 2.62 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.97 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für starre Kunststoffverpackungen in Mexiko von Mordor Intelligence
Die Marktgröße des mexikanischen Marktes für starre Kunststoffverpackungen soll von 2,07 Millionen Tonnen im Jahr 2025 auf 2,15 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 3,97 % im Zeitraum 2026–2031 ein Volumen von 2,62 Millionen Tonnen erreichen. Der beschleunigte Verbrauch von abgefülltem Wasser, starke Nearshoring-Zuflüsse und robuste Lebensmittelexporte stützen eine stetige Volumenexpansion, während die Substitution von Glas- und Metallbehältern die adressierbare Nachfrage weiter vergrößert. Niedrigere Harzkosten im Vergleich zu konkurrierenden Materialien und die ausgereifte Recyclinginfrastruktur des Landes unterstützen wettbewerbsfähige Produktionsökonomien, während lokalisierte Fertigungscluster den Logistikaufwand minimieren. Der regulatorische Schwung rund um Kreislaufwirtschaftsziele motiviert Markeneigentümer, Verpackungen mit höherem Recyclatanteil einzusetzen, wodurch Investitionen in fortschrittliche Sortier-, Wasch- und Extrusionsanlagen angeregt werden. Dennoch dämpfen Abgaben auf Einwegprodukte auf Bundesstaatsebene und die Verknappung von rPET-Rohstoffen das Wachstumspotenzial und halten die Preis-Volumen-Gleichung in einem feinen Gleichgewicht.
Wesentliche Erkenntnisse des Berichts
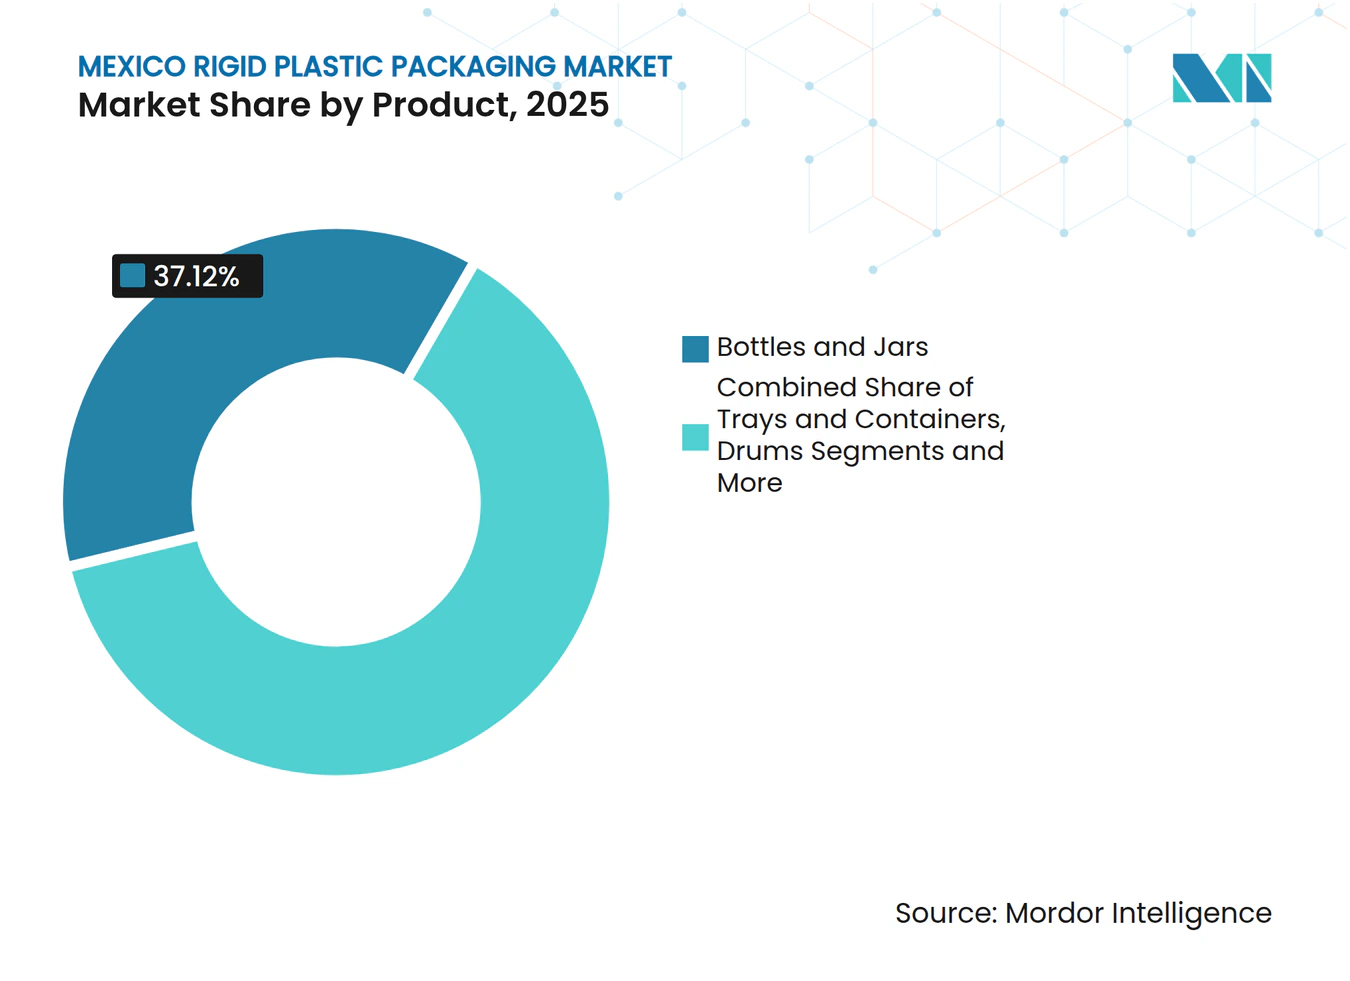
- Nach Produkt entfielen im Jahr 2025 37,12 % des Marktanteils für starre Kunststoffverpackungen in Mexiko auf Flaschen und Gläser.
- Nach Material wird die Marktgröße für starre Kunststoffverpackungen in Mexiko für Polyethylen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 4,74 % wachsen.
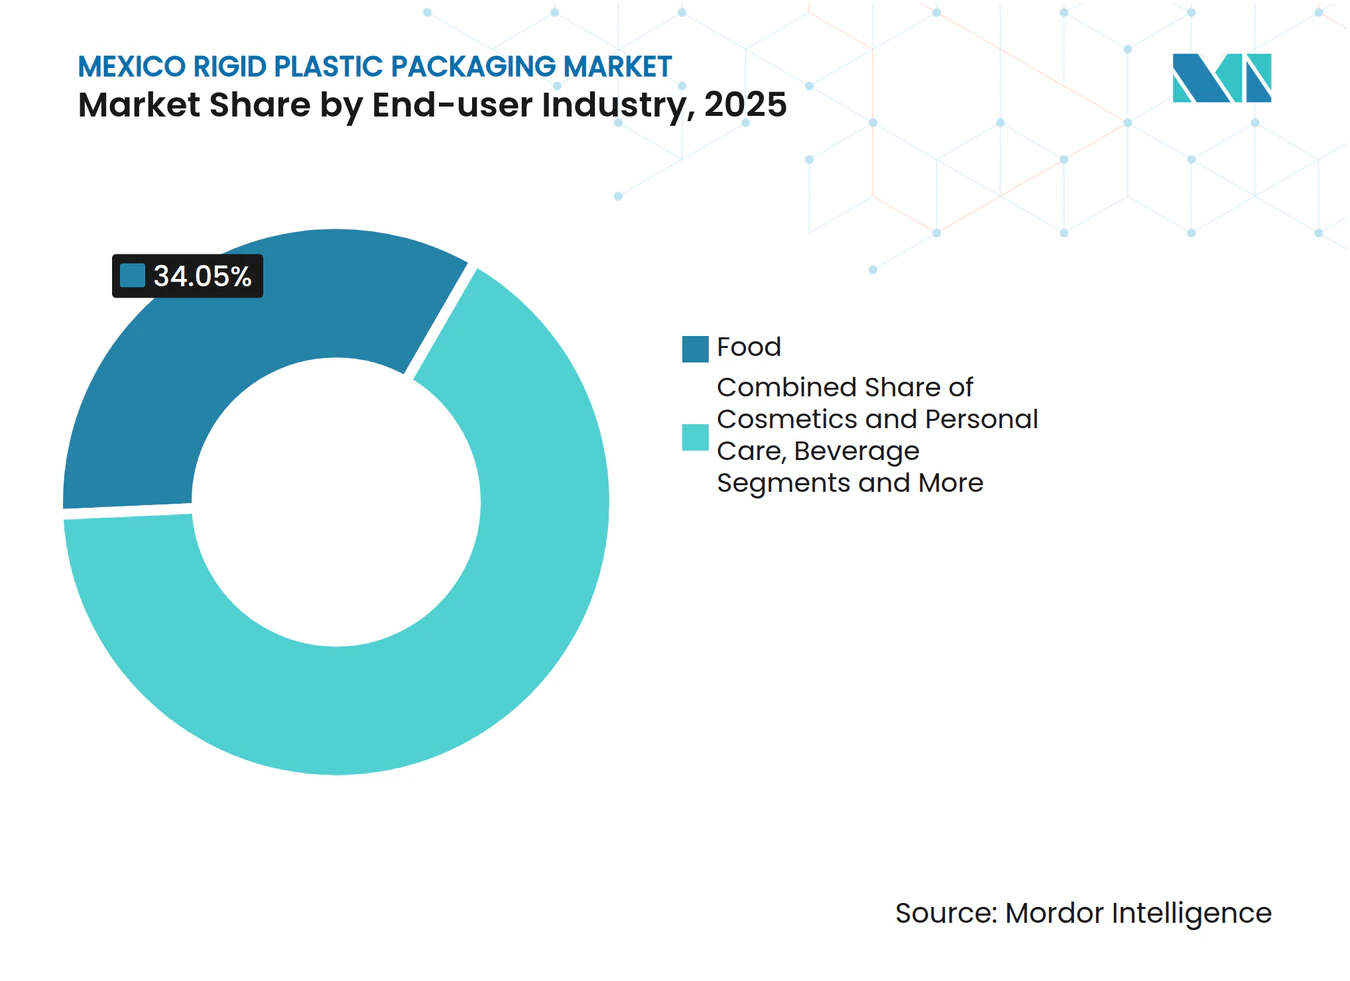
- Nach Endverbraucherbranche entfielen im Jahr 2025 34,05 % des Marktanteils für starre Kunststoffverpackungen in Mexiko auf den Lebensmittelsektor.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für starre Kunststoffverpackungen in Mexiko
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Konsum von abgefülltem Wasser und kohlensäurehaltigen Erfrischungsgetränken | +1.2% | Landesweite städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Erholung des Nearshoring in der Fertigung | +0.9% | Nördliche Grenzregion und Bajío | Mittelfristig (2–4 Jahre) |
| Verpackungsanforderungen für Lebensmittelexporte | +0.7% | Landwirtschaftliche Bundesstaaten an der Pazifikküste | Mittelfristig (2–4 Jahre) |
| Substitution von Glas/Metall durch Kunststoff | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Vorzeitige Einführung angebundener Verschlüsse | +0.3% | National, in Erwartung regulatorischer Harmonisierung | Kurzfristig (≤ 2 Jahre) |
| Boom im Online-Lebensmittelhandel mit Bedarf an stabilen Verpackungen | +0.4% | Ballungsräume, mit Ausweitung auf Mittelstädte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des Konsums von abgefülltem Wasser und kohlensäurehaltigen Erfrischungsgetränken
Mexiko verzeichnet mit 234 Litern den weltweit höchsten Pro-Kopf-Verbrauch von abgefülltem Wasser und weist eine ausgeprägte Vorliebe für kohlensäurehaltige Erfrischungsgetränke auf – eine Kombination, die selbst in wirtschaftlich schwächeren Phasen für zuverlässige PET-Flaschenvolumina sorgt. Die von COFEPRIS durchgesetzten bundesweiten Gesundheitsrisikoanforderungen begünstigen Verarbeiter mit zertifizierten hygienischen Betrieben und schaffen Markteintrittsbarrieren für informelle Anbieter. Eine von PetStar erzielte PET-Recyclingquote von 56 % belegt das Potenzial geschlossener Kreislaufsysteme, das die Beschaffungsentscheidungen der Marken zunehmend beeinflusst. Die Rolle von abgefülltem Wasser als Ersatz für die öffentliche Wasserversorgung macht die Nachfrage vergleichsweise unelastisch und sichert das Grundvolumen für Harzproduzenten und Formgebungsbetriebe.
Erholung des Nearshoring in der Fertigung
Die Rechtssicherheit durch das Abkommen zwischen den Vereinigten Staaten, Mexiko und Kanada (USMCA), verbunden mit der Verlagerung von Lieferketten aus Asien, führte im Jahr 2024 zu einer Absorption von 10,63 Millionen Quadratfuß neuer Industriefläche im Großraum Monterrey, wo sich Elektronik-, Haushaltsgeräte- und Automobilwerke ansiedelten, die Schalen, Komponenten-Lager und Intermediate Bulk Container benötigen. Nuevo León allein beherbergt 79 Industrieparks, die es Verarbeitern ermöglichen, Produktionslinien mit hoher Auslastung zu betreiben und gleichzeitig verschiedene Kunden im Umkreis von zwei Fahrstunden zu bedienen. Die kumulierten Investitionen chinesischer Tier-1-Automobilzulieferer in Höhe von 7,06 Milliarden USD seit 2019 erzeugen weiterhin Bedarf an schützenden Batteriegehäusen und Verpackungen für Anbauteile unter der Motorhaube, die strenge OEM-Spezifikationen erfüllen müssen.
Nachfrage nach Verpackungen für Lebensmittelexporte
Mexikos Status als bedeutender Produzent und Exporteur von Frischwaren nach Nordamerika erfordert starre Behälter, die Avocado- und Beerensendungen durch multimodale Transporte und wechselnde Klimabedingungen schützen. ISO 22000- und FSSC 22000-Zertifizierungen sind zu Auswahlkriterien exportorientierter Verpackungsunternehmen geworden und begünstigen Anbieter mit robusten Qualitätssicherungssystemen. Das im April 2024 in Kraft getretene Allgemeine Gesetz über angemessene und nachhaltige Ernährung schreibt gut sichtbare Nährwertangaben vor und treibt den Einsatz hochklarer Harze und hochwertiger Druckoberflächen voran.
Substitution von Glas und Metall durch Kunststoff
Leichtgewichtige Kunststoffdesigns senken Frachtkosten und -emissionen im Vergleich zu Glas – ein entscheidender Faktor angesichts der erhöhten Dieselpreise. Fortschritte im Blasformverfahren ermöglichen heute Dünnwandflaschen mit gleichzeitig erhaltener Druckfestigkeit, was Getränke- und Soßenmarken dazu veranlasst, von schwereren Formaten abzuweichen. Die Kompatibilität von Kunststoff mit Recyclatanteilen unterstützt unternehmerische Nachhaltigkeitsverpflichtungen, während integrierte Lieferketten wie ALPLA mit 32 mexikanischen Werken Wettbewerbsvorteile durch kürzere Markteinführungszeiten bieten.[1]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Umwelt- und Entsorgungsbedenken | -0.8% | Städtische Gemeinden | Mittelfristig (2–4 Jahre) |
| Abgaben auf Einwegkunststoffe auf Bundesstaatsebene | -0.6% | Bundesstaatsspezifische Umsetzung, unterschiedliche Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| Volatilität der rPET-Rohstoffversorgung | -0.4% | National, mit Auswirkungen auf recyclingabhängige Betriebe | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Wasserknappheit in Harzwerken | -0.3% | Nördliche Bundesstaaten, Industriekorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umwelt- und Entsorgungsbedenken
Das Abfallaufkommen in den Gemeinden soll von 44 Millionen Tonnen im Jahr 2025 auf 65 Millionen Tonnen bis 2030 ansteigen, was die öffentliche Kritik an Einwegkunststoffen verstärkt. Verbote und Abgaben auf Bundesstaatsebene erhöhen die Compliance-Kosten und erfordern Anpassungen des Produktportfolios; 69 % der befragten Interessengruppen bezweifeln die Bereitschaft der Branche zur Umsetzung von Kreislaufwirtschaftszielen. Erweiterte Herstellerverantwortungs-Rahmenwerke, die derzeit diskutiert werden, könnten Verarbeiter dazu zwingen, Sammel- und Recyclingkosten zu internalisieren, was einige Käufer in Richtung Mehrwegsysteme oder alternative Substrate lenken könnte.
Volatilität der rPET-Rohstoffversorgung
Die Verfügbarkeit von recyceltem PET verknappt sich immer dann, wenn informelle Sammelnetze durch Rohstoffpreisschwankungen gestört werden, was zu Preisspitzen führt, die die Margen der Verarbeiter erodieren. Obwohl PLANETAs Jahresanlage mit 50.000 Tonnen und IMERs Kapazitätserweiterungen die heimische Produktion steigern, übersteigt die Nachfrage in Hochsaison der Getränkeindustrie weiterhin das Angebot. Verarbeiter unterhalten daher parallele Beschaffungsquellen für Neuharze, wodurch sie Wechselkursschwankungen und Importzöllen ausgesetzt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Flaschen und Gläser behaupten doppelte Marktführerschaft
Flaschen und Gläser kontrollierten im Jahr 2025 37,12 % des mexikanischen Marktes für starre Kunststoffverpackungen und sollen bis 2031 mit 5,05 % wachsen – ein seltenes Zusammentreffen von Größe und Dynamik, das die Gesamtexpansion der Marktgröße für starre Kunststoffverpackungen in Mexiko trägt. Hohe Getränkedurchsatzmengen, wachsende Gewürzexporte und die Premiumisierung im Bereich Körperpflege stärken allesamt die Nachfrage nach PET- und PE-Behältern.
Schalen und geschlossene Behälter profitieren von der Nachfrage im Online-Lebensmittelhandel und dem Segment der Fertiggerichte, begünstigt durch wachsende Elektrofahrzeug-Flotten für die letzte Meile, die die Kühlkettenabdeckung erweitern. UN-zugelassene Fässer und Intermediate Bulk Container bedienen Chemikalien und Agrarvorleistungen, die über die US-Grenze transportiert werden, während Formpaletten in automatisierten Lagerhäusern an Bedeutung gewinnen. Von multinationalen Erfrischungsgetränkeabfüllern umgesetzte Leichtbauprogramme reduzieren den Harzeinsatz pro Einheit, erhöhen aber die Gesamtzahl der versandten Einheiten, was das Rohstoffvolumen für Blasformbetriebe aufrechterhält.



Nach Material: PE-Dominanz, PET überholt
Polyethylen hielt im Jahr 2025 33,45 % des mexikanischen Marktanteils für starre Kunststoffverpackungen, gestützt durch seine Vielseitigkeit bei Verschlüssen, Flaschen und Industriebehältern. PET verzeichnet jedoch mit einer CAGR von 4,98 % das stärkste Wachstum, getragen von robuster Flasche-zu-Flasche-Recyclinginfrastruktur und den Recyclatzielen der Marken, was die Wachstumstrajektorie der Marktgröße für starre Kunststoffverpackungen in Mexiko festigt.
Polypropylen profitiert von Strömen für Automobilinnenraumkomponenten, die kratzfeste Lagerbehälter erfordern, während PVC auf Nischen im Baubereich beschränkt bleibt, wo Steifigkeit und chemische Beständigkeit gefragt sind. Polystyrol steht unter regulatorischem Druck, behauptet sich aber in der Schutzverpackung für Haushaltsgeräte, wo Dämpfungsleistung und Formkostenökonomie noch überwiegen. Technische Harze wie ABS und PC gewinnen an Bedeutung bei Medizingerätetrays und Elektronik-Trägern, die in Cluster-Maquiladora-Anlagen gefertigt werden.
Nach Endverbraucherbranche: Lebensmittel behaupten Größenführerschaft, Industrie beschleunigt
Lebensmittelhersteller absorbierten im Jahr 2025 34,05 % der Marktgröße für starre Kunststoffverpackungen in Mexiko und stützten sich dabei auf mehrschichtige Wannen, Gewürzgläser und Getränkeflaschen, die den COFEPRIS-Kriterien für lebensmittelberührende Materialien entsprechen. Die Kennzeichnungsgesetzgebung von 2024 fördert hochauflösende Grafiken und manipulationssichere Verschlüsse und treibt inkrementelle Wertschöpfung voran.
Die Industrienachfrage wächst mit einer CAGR von 4,62 %, was auf Batterie-, Halbleiter- und Haushaltsgerätehersteller zurückzuführen ist, die Mehrwegbehälter, Komponentenspulen und Chemiebehälter suchen. Pharmazeutische und Medizingerätemonteure wählen Klasse-7-konforme Blistertrays und Fläschchen, während Kosmetikmarken PET-Gläser und PP-Verschlüsse mit Premium-Ästhetik einsetzen, um eine wachsende einkommensstarke Verbraucherbasis zu bedienen.

Geografische Analyse
Die nördlichen Grenzstaaten dominieren den mexikanischen Markt für starre Kunststoffverpackungen dank der Nähe zu US-Kunden und USD-denominierten grenzüberschreitenden Handelsströmen. Nuevo Leóns Exportvolumen von 66,458 Milliarden USD und das dichte Parknetzwerk konzentrieren Verarbeiter in der Nähe von Harzlieferanten und volumenstarken Endverbrauchern.
Der Bajío-Korridor, der für 50 % der nationalen Fahrzeugproduktion verantwortlich ist, erzeugt Nachfrage nach fettbeständigen Komponenten-Trays, schweren Fässern und Transportmitteln. Guanajuatos Produktion von Seifen und Körperpflegemitteln im Wert von 32,540 Millionen MXN speist PET- und PP-Flaschenlinien, während Cafés und Getränkeabfüller rund um Querétaro Bestellungen für Verschlüsse und Deckel ankurbeln.
Zentralmexiko, verankert durch den Großraum Mexiko-Stadt, bedient 30 Millionen Verbraucher und einen umfangreichen Gastronomiesektor, der Soßenflaschen, Molkereitöpfe und Einwegbehälter für Take-away absorbiert. Die Küstenstaaten am Pazifik sind auf Exportverpackungen für Frischprodukte, belüftete Erntekisten und hochklare Beerenverpackungen spezialisiert, die auf die Hafenlogistik zur US-Westküste und nach Asien abgestimmt sind. Wasserarme nördliche Gemeinden fördern die Einführung geschlossener Prozesswassersysteme bei Harzproduzenten, was die Kapitalintensität für neue Pelletierlinien geringfügig erhöht.
Regulatorisches Umfeld
Mexiko reguliert starre Kunststoffverpackungen im Bereich Abfallwirtschaft, Produktverantwortung und Lebensmittelkontaktkonformität. SEMARNAT überwacht die Umweltpolitik und die Genehmigungsverfahren, während PROFEPA die Einhaltung durch freiwillige und obligatorische Audits im Rahmen des Allgemeinen Gesetzes zur Vermeidung und integralen Bewirtschaftung von Abfällen (LGPGIR) und dessen Durchführungsverordnung sicherstellt, die die Anforderungen an Handhabung, Berichterstattung und Rückverfolgbarkeit für Abfallströme aus Kunststoffverpackungen prägen.
Der politische Rahmen wurde mit dem Inkrafttreten des Allgemeinen Gesetzes zur Kreislaufwirtschaft am 20. Januar 2026 verschärft. Es formalisiert die Konzepte der erweiterten Herstellerverantwortung und ermöglicht es SEMARNAT, sektor- oder produktspezifische Umsetzungsvereinbarungen festzulegen. Das Gesetz verpflichtet Hersteller und Importeure außerdem, Systeme zur Kreislaufwirtschaft zu registrieren und Berichte über eine nationale Plattform einzureichen, was den Dokumentations- und Compliance-Aufwand für Verpackungsnutzer und -verarbeiter erhöht. Parallel dazu unterliegen Lebensmittel- und Getränkeverpackungen weiterhin den Hygiene- und Lebensmittelkontaktkontrollen von COFEPRIS, was zertifizierte Betriebspraktiken für starre Verpackungen in regulierten Endanwendungen bekräftigt.
Wettbewerbslandschaft
Marktkonzentration
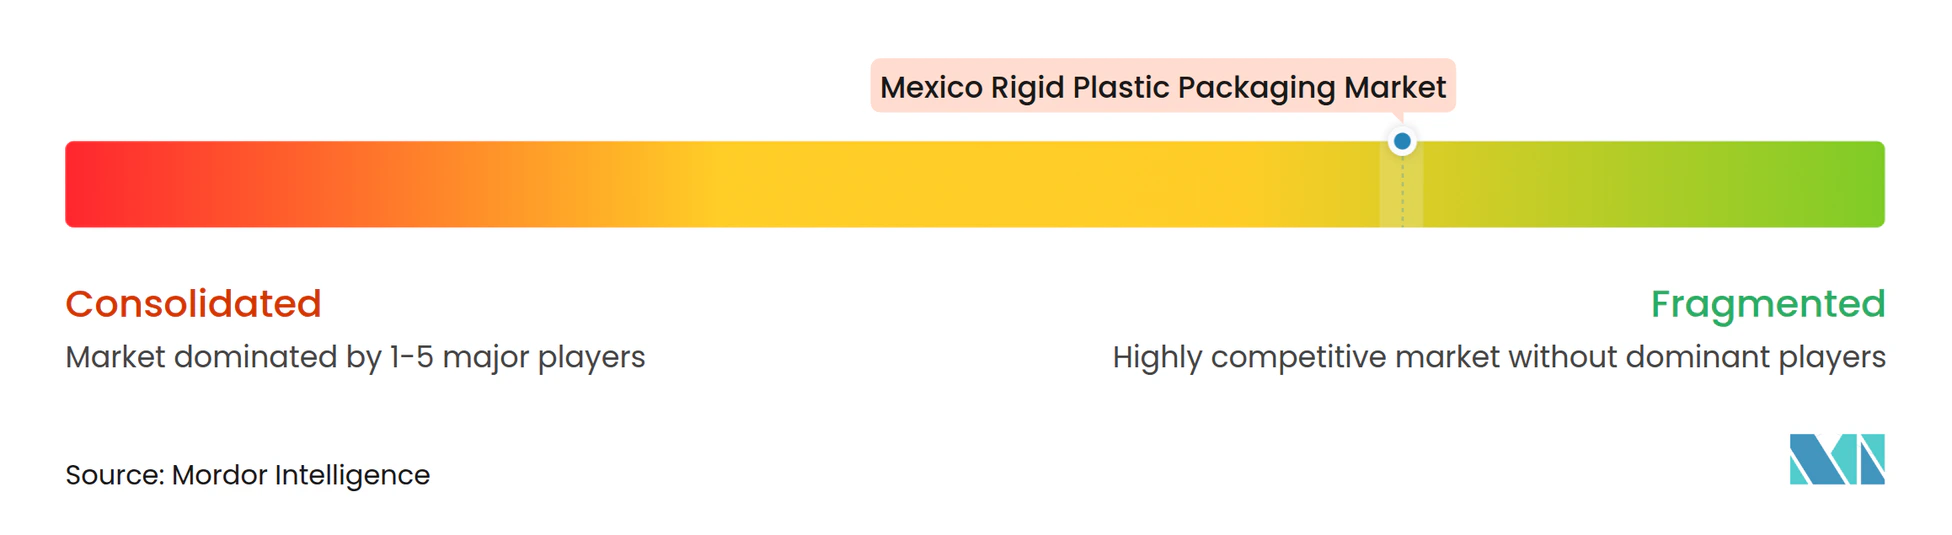
Der mexikanische Markt für starre Kunststoffverpackungen weist eine moderate Fragmentierung auf: Die fünf größten Anbieter vereinen rund 45 % der installierten Kapazität auf sich, was Raum für regionale Spezialisten lässt. Multinationale Unternehmen wie ALPLA, Amcor und Aptar nutzen integrierte Design-bis-Recycling-Modelle, während einheimische Gruppen wie Plastiex und Envases Universales bei individuellen Kleinserienaufträgen für lokale Marken punkten.
Jüngste Kapitalzuweisungen betonen Recyclatkapazitäten: ALPLAs Erweiterungen der PET-Waschanlagen und Coca-Cola FEMSAs USD-Investition in PLANETA signalisieren das Bekenntnis zu geschlossenen Kreisläufen. Akquisitionsaktivitäten halten an. ALPLA erhöhte im Februar 2025 seinen Anteil am Taba-Gemeinschaftsunternehmen, um Blasformkapazitäten in Zentralmexiko zu sichern.[2]
Innovationsmerkmale umfassen angebundene Verschlüsse, die potenzielle bundesweite Auflagen vorwegnehmen, Barrierebeschichtungen für Heißfüllsoßen und RFID-eingebettete Paletten für die Anlagenverfolgung in automatisierten Lagerhäusern. Automatisierungseinführungen, insbesondere in Hochkavitations-Verschlusszellen, steigern die Produktivität in einem Maß, das kleinere Wettbewerber nur schwer replizieren können.
Marktführer der Branche für starre Kunststoffverpackungen in Mexiko
-
Amcor plc
-
ALPLA México SA de CV
-
Greif Inc.
-
Sonoco México
-
Mondi plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Kreislaufwirtschaft schafft Freiraum für Verarbeiter, die rückverfolgbare Verpackungen mit Recyclinganteil und dokumentierte Kreislaufmanagementsysteme anbieten können. Das Allgemeine Gesetz zur Kreislaufwirtschaft (in Kraft seit 20. Januar 2026) verschiebt den Fokus auf Berichterstattung, Systemregistrierung und Herstellerverantwortung, was die Nachfrage nach Lieferanten erhöht, die eine überprüfbare Beschaffung von recyceltem Kunstharz, Dokumentation der Lieferkette und Hinweise zur recyclinggerechten Gestaltung im Einklang mit den Anforderungen von SEMARNAT bereitstellen können.
Die Umsetzung wird durch lokale Sammel- und Recyclinginitiativen unterstützt, die Marken helfen, den Anteil von PCR-Material zu erhöhen, insbesondere bei starren Verpackungsformaten aus PET, HDPE und PP. Im März 2026 eröffneten ALPLA Mexico und Vida Circular einen dauerhaften öffentlichen Sammelpunkt in Iztapalapa, Mexico City, mit dem Ziel, jährlich über 200.000 Flaschen (etwa 5 Tonnen) zurückzugewinnen, und die Führungsrolle von ALPLA im Recyclingbereich von ANIPAC für die Amtszeit 2026 bis 2028 deutet auf eine anhaltende Branchenkoordination bei Rohstoffzugang und Standards hin. Diese Bemühungen bauen zudem auf bereits sichtbaren Nachfrageankern in Mexiko auf, darunter die Intensität des Flaschenwasserverbrauchs und exportorientierte Anforderungen an Lebensmittelverpackungen, die hygienische, klare und leistungsstarke starre Verpackungen begünstigen.
Aktuelle Branchenentwicklungen
- März 2026: ALPLA eröffnete zusammen mit Vida Circular einen dauerhaften öffentlichen Recycling-Sammelpunkt im Bezirk Iztapalapa in Mexico City, um jährlich 200.000 Plastikflaschen zu sammeln. Die Eröffnung erweitert die Recyclinginfrastruktur in Mexiko und unterstützt Kreislauffähigkeiten. Sie stärkt die regionale Präsenz von ALPLA und die integrierte Wertschöpfungskette von Design bis Recycling.
- Februar 2026: ALPLA begann mit dem Bau der PET-Recyclinganlage PLANETA PET in Cunduacán, Tabasco. Das Projekt erweitert die PET-Recyclingkapazität im Südosten Mexikos. Es fördert die Ziele der Kreislaufwirtschaft und sichert die Versorgung mit recyceltem Kunstharz für die lokale Nachfrage.
- Juli 2025: Sonoco Mexico investierte 30 Millionen USD, um die Produktion von Tuben für Klebstoffe und Dichtstoffe an drei mexikanischen Standorten um 100 Millionen Einheiten pro Jahr zu steigern. Der Schritt erweitert die Verarbeitungskapazität für starre Verpackungen in Mexiko. Er signalisiert ein solides Nachfragewachstum und eine Skalierung im mexikanischen Verpackungssegment.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst starre Kunststoffverpackungen, die in Mexiko zum Verpacken, Schützen, Lagern und Transportieren von Fertigwaren verwendet werden. Wir erfassen starre Kunststoffverpackungen, die an Markeninhaber und Industrienutzer geliefert werden, und messen den Markt in Liefervolumen (Tonnen).
Ausschlüsse aus dem Geltungsbereich: Wir schließen flexible Kunststoffverpackungsformate aus. Wir schließen ebenfalls sekundäre Papier-, Metall- und Glasverpackungen aus, auch wenn diese zusammen mit starren Kunststoffen verwendet werden.
Segmentierungsübersicht
- Nach Produkt
- Flaschen und Gläser
- Schalen und Behälter
- Verschlüsse und Deckel
- Intermediate Bulk Container (IBCs)
- Fässer
- Paletten
- Sonstige Produkte
- Nach Material
- Polyethylen (PE)
- Polyethylenterephthalat (PET)
- Polypropylen (PP)
- Polystyrol (PS) und expandiertes PS (EPS)
- Polyvinylchlorid (PVC)
- Sonstige Materialien
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Gesundheitswesen
- Kosmetik und Körperpflege
- Industrie
- Bau- und Konstruktionswesen
- Automobil
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legt die Rahmenbedingungen dafür fest, was in Mexiko realistischerweise verbraucht und produziert werden kann, bevor ein Marktmodell skaliert wird. Wir haben öffentliche Daten wie die Industriestatistiken des INEGI, die Makrodatenreihen der Banco de Mexico sowie Zoll- und Handelsveröffentlichungen der SAT herangezogen, um Produktionszyklen, Nachfragewendepunkte und Importabhängigkeiten zu verstehen.
Um den Verpackungsbezug praxisnah zu gestalten, haben wir zudem Quellen wie Veröffentlichungen von Branchenverbänden für Verpackungen und Kunststoffe, UN-Comtrade-Handelscodes für Kunststoffartikel, begutachtete Fachbeiträge zur Substitution starrer Verpackungen und zum Recycling in Mexiko sowie offizielle Umweltvorschriften und Kreislaufwirtschaftsinitiativen genutzt, die Materialentscheidungen beeinflussen können. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden auf Werksergänzungen und Verschiebungen im Nachfragemix geprüft. Darüber hinaus haben wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patente und handelsseitige Lieferinformationen genutzt, um Lücken im Kapazitätsprofil und Produktfokus zu schließen, wo öffentliche Details dünn waren. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen aus der Sekundärforschung zu testen, die in der Regel die größten Schwankungen verursachen – insbesondere die Aufteilung zwischen inländischer Produktion und Importen sowie die typischen Konversionsausbeuten nach Harztyp und Verpackungsart. Wir haben mit Akteuren aus den Bereichen Verarbeiter, Harz- und Additivlieferanten, Verpackungskäufer und Experten der Recycling-Wertschöpfungskette gesprochen und die Einschätzungen anschließend in ganz Mexiko abgeglichen, um einen einseitigen regionalen Bias zu vermeiden und das Nachfragebild nach Endverwendung zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 46 % | Bereichs-/Einheitsleiter: 27 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert primär auf einer Top-down-Rekonstruktion der Nachfrage nach starren Kunststoffverpackungen in Mexiko in Tonnen. Wir übersetzen die Fertigungsaktivität und den Durchsatz verpackter Waren mithilfe praxisnaher Intensitätsfaktoren in den Verbrauch starrer Verpackungen. Das Modell wird durch selektive Bottom-up-Prüfungen untermauert, wie z. B. Stichproben von Verarbeitervolumina, beobachtete Kapazitätsbereiche von Werken und einen einfachen Ansatz auf Basis des durchschnittlichen Verkaufspreises pro Kilogramm zur Plausibilitätsprüfung des implizierten Wachstums.
Wesentliche Eingangsgrößen für diesen Markt umfassen Outputindikatoren für verpackte Lebensmittel und Getränke, die Preisentwicklung von PET- und HDPE-Harzen, Import- und Exportbewegungen bei Kunststoffartikeln, Leichtbau- und Materialreduzierungstrends, die das Gewicht pro Verpackung verändern, sowie die Verfügbarkeit von Recyclingmaterial, die Materialentscheidungen beeinflussen kann. Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die an diese Treiber geknüpft ist. Der endgültige Pfad ist auf das ausgerichtet, was Branchenteilnehmer als realistisch für das Substitutionspotenzial, kurzfristige Nachfragezyklen und compliance-bedingte Materialveränderungen erachten. Wo Volumendaten auf Unternehmensebene nicht verfügbar waren, haben wir Proxy-Kapazitätsauslastungsbereiche und normalisierte Produktionsausbeuten verwendet, damit die Aggregationen das Angebot nicht überschätzen.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Ergebnisse durch Gegenprüfungen mit unabhängigen Signalen validiert, wie z. B. Handelsströmen, der Entwicklung des Harzverbrauchs und Nachrichten über Kapazitätserweiterungen, die sichtbar werden sollten, wenn der Markt an Fahrt gewinnt. Bei großen Abweichungen haben wir Annahmen in Folgegesprächen erneut geprüft und die Ergebnisse anschließend in einem zweiten Analysedurchgang vor der Freigabe überprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. größeren Werksveränderungen, politischen Änderungen oder starken Harzschwankungen. Vor der Auslieferung führen wir einen abschließenden Datendurchlauf durch, damit die veröffentlichte Einschätzung die zum jeweiligen Zeitpunkt aktuellsten verfügbaren Informationen widerspiegelt.
Marktgrößenbestimmung für den mexikanischen Markt für starre Kunststoffverpackungen durch Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können weit auseinanderliegen, da einige in Wertgrößen und andere in Volumengrößen erstellt werden – dieser Unterschied verändert, was erfasst wird und wie Preiseffekte behandelt werden. Unterschiede entstehen auch durch die Definition von starren Verpackungen, die Gewichtung von Importen gegenüber der Produktion sowie die angenommene Geschwindigkeit der Einführung von Recyclingmaterial.
Import- und Exportbewegungen bei Kunststoffartikeln dienen zusammen mit beobachteten Harzverbrauchstrends als Kontrollgröße, die die Schätzung von Mordor Intelligence für den mexikanischen Markt für starre Kunststoffverpackungen an gelieferten Tonnen statt an umsatzseitigen Schwankungen durch Harzpreise verankert.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,07 Mio. Tonnen (2025) | |
| Branchenverband A | 1,92 Mio. USD (2024) | Wird häufig nur als inländische Produktion ausgewiesen, was importierte starre Verpackungen untererfassen und grenzüberschreitende Lieferungen an in Mexiko ansässige Verarbeiter außer Acht lassen kann. |
| Fachzeitschrift B | 2,30 Mio. USD (2025) | Verwendet in der Regel einen breiteren Geltungsbereich für Behälter und Verschlüsse und wendet einen festen Gramm-pro-Verpackung-Faktor an, der den laufenden Leichtbautrend in Mexiko nicht vollständig abbildet. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Wahl der Einheit und die Abgrenzung des Geltungsbereichs sowie durch den Umgang mit Preisgestaltung und Leichtbau von Jahr zu Jahr. Indem das Modell an Tonnen gebunden und mit Handels- und Aktivitätssignalen validiert wird, bleibt die endgültige Zahl auf klare Nachfragetreiber zurückführbar und kann überarbeitet werden, sobald neue Daten vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Markt für starre Kunststoffverpackungen im Jahr 2026?
Der Markt umfasst im Jahr 2026 2,15 Millionen Tonnen starrer Kunststoffverpackungen, mit einer bis 2031 auf 2,62 Millionen Tonnen prognostizierten Produktion.
Welcher Produkttyp dominiert die Nachfrage?
Flaschen und Gläser dominieren mit einem Marktanteil von 37,12 % im Jahr 2025 und weisen mit einer CAGR von 5,05 % das stärkste Wachstum auf.
Welches Material verzeichnet den stärksten Zuwachs?
PET weist mit 4,98 % die höchste CAGR auf, gestützt durch eine robuste Recyclinginfrastruktur und Nachhaltigkeitsziele der Marken.
Wie beeinflusst Nearshoring die Verpackungsnachfrage?
Die Verlagerung von Industriebetrieben in die nördlichen Korridore und den Bajío-Korridor steigert die Nachfrage nach Komponenten-Trays, Fässern und Intermediate Bulk Containern und erhöht die prognostizierte CAGR um +0,86 %.
Welche Umweltvorschriften betreffen starre Kunststoffverpackungen in Mexiko?
Abgaben auf Einwegprodukte auf Bundesstaatsebene, das Lebensmittelkennzeichnungsgesetz von 2024 und SEMARNATs neue digitale Genehmigungsplattform prägen die Compliance-Verpflichtungen und Kostenstrukturen.