
メキシコプラスチック包装フィルム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 310.10 百万米ドル |
| 市場規模 (2026) | 326.51 百万米ドル |
| 市場規模 (2031) | 422.53 百万米ドル |
| 成長率 (2026 - 2031) | 5.29 % |
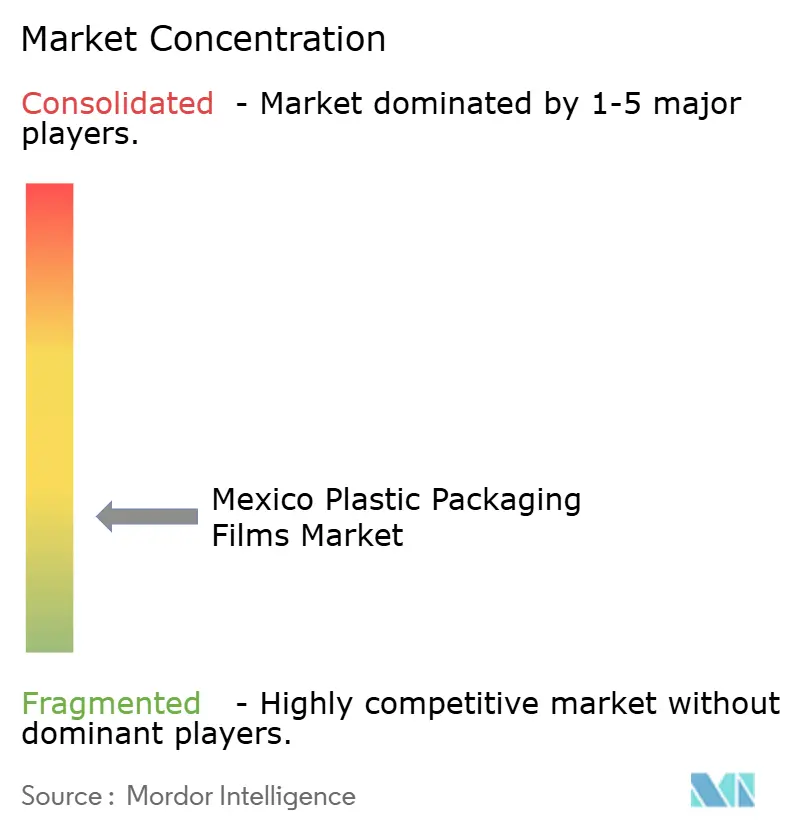
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコプラスチック包装フィルム市場分析
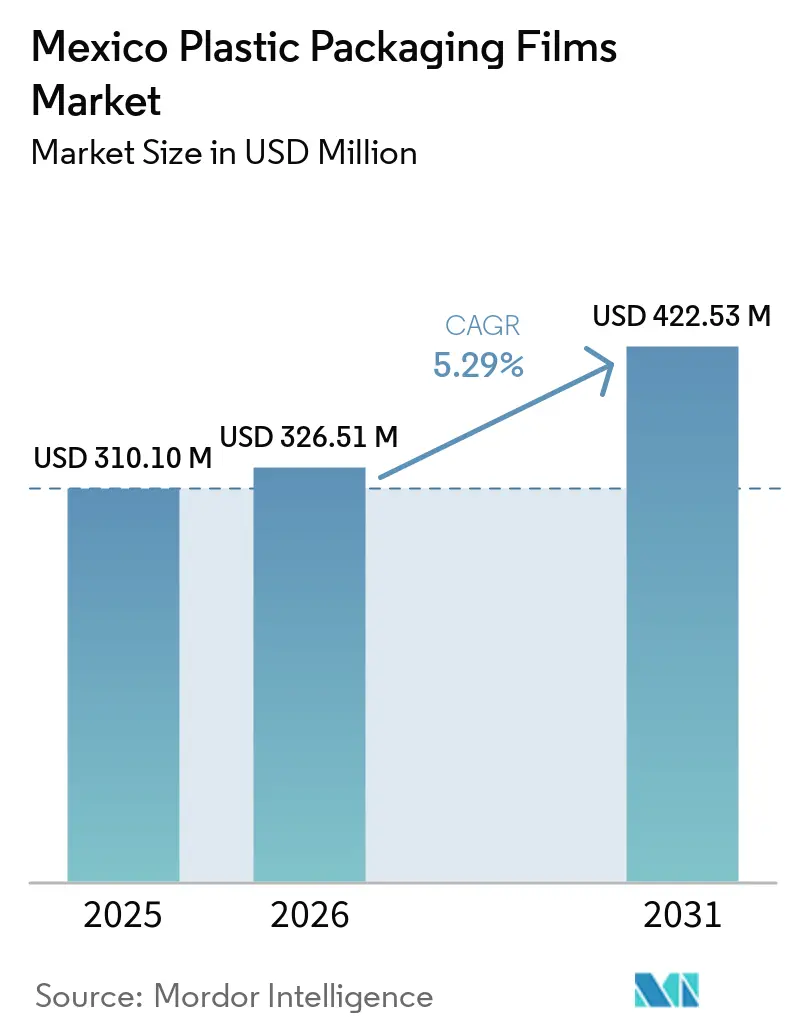
メキシコプラスチック包装フィルム市場規模は、2025年の3億1,010万米ドルから2026年には3億2,651万米ドルに成長し、2026年から2031年にかけてCAGR 5.29%で2031年までに4億2,253万米ドルに達すると予測されています。この安定した成長軌道は、北部州に自動車、電子機器、消費財の組立工場を引き寄せているニアショアリングの勢いに支えられており、それによって地域内コンバーティング能力への需要が高まっています。同時に、新たな環境規制により低付加価値の使い捨て形態の余地が縮小し、軽量・リサイクル対応・バイオベースのソリューションへの投資が誘導されています。ダウンゲージング、高バリアコーティング、ポストコンシューマーリサイクル(PCR)統合を習得したメーカーは、メキシコを北米およびラテンアメリカへの輸出拠点として位置づける多国籍ブランドオーナーから長期契約を獲得しています。仕様のこうした変化は、石油化学原料の価格変動や電力コストが利益率を圧迫する中でも、メキシコプラスチック包装フィルム市場内で継続的な技術サイクルを促進しています。
主要な小売・消費者指標は堅調な消費を示しています。ANTADの会員企業は2025年までに30億米ドルの小売投資を計画しており、これは2024年比30.43%増であり、常温・冷蔵・冷凍カテゴリー向けの保護フィルム形態を必要とする棚スペースと物流ハブを拡大します。Eコマースの小包量は引き続き二桁成長を続けており、48時間にわたって温度変動を±2℃以内に抑えるコールドチェーンライナーや耐穿刺性メーラーフィルムへの需要を押し上げています。供給側では、重力式計量と内部バブル冷却を備えた三層ブロー押出ラインへの設備増強が中心となっており、厚さ変動を±2.5%以内に抑えています。これらの投資はドル建てローンで資金調達されることが多く、樹脂価格の変動に対するヘッジとなり、コンバーターがより短いリードタイムで輸出対応品を納品できるようにしています。その結果、メキシコプラスチック包装フィルム市場は、予測可能なエンドマーケットの拡大と、キログラム当たりの付加価値向上に向けた製品ミックスのアップグレードを組み合わせた均衡のとれた見通しを維持しています。
レポートの主要なポイント
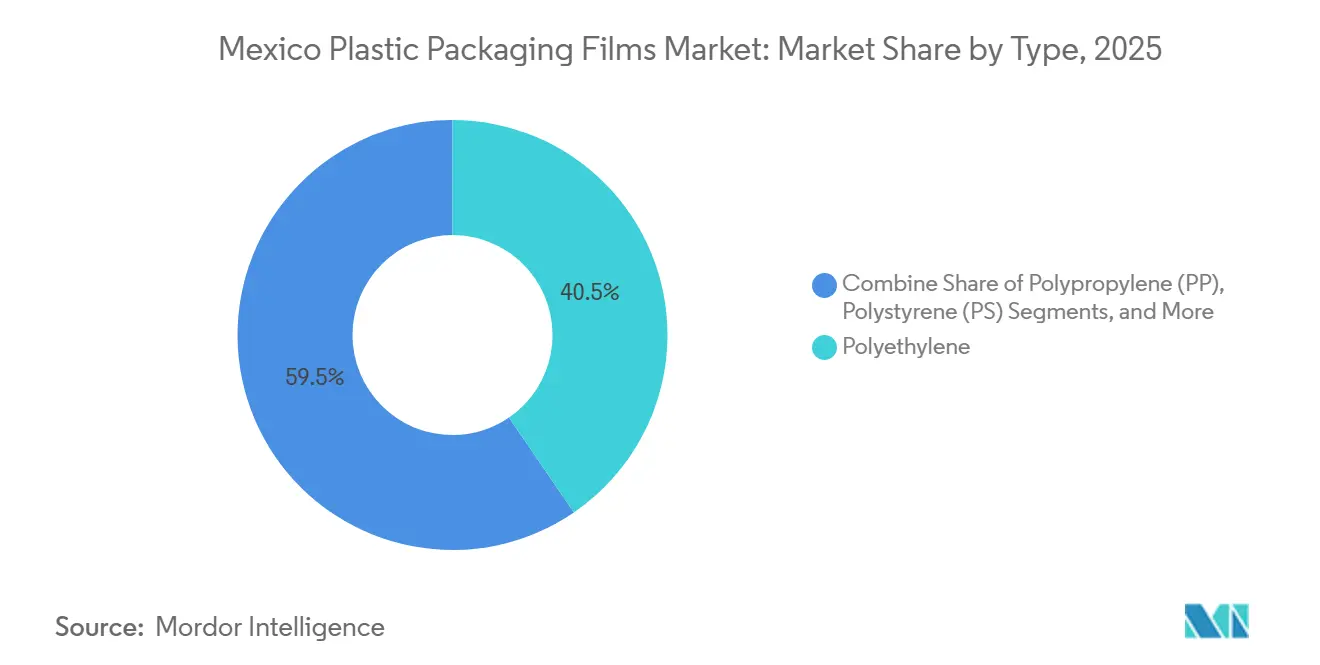
- 素材別では、ポリエチレンが2025年のメキシコプラスチック包装フィルム市場シェアの40.45%をリードし、バイオベースフィルムは2031年までに9.34%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、食品セグメントが2025年のメキシコプラスチック包装フィルム市場規模の54.60%の収益シェアを占め、ヘルスケアおよび医薬品が2031年までに最速の8.52% CAGRを記録しています。
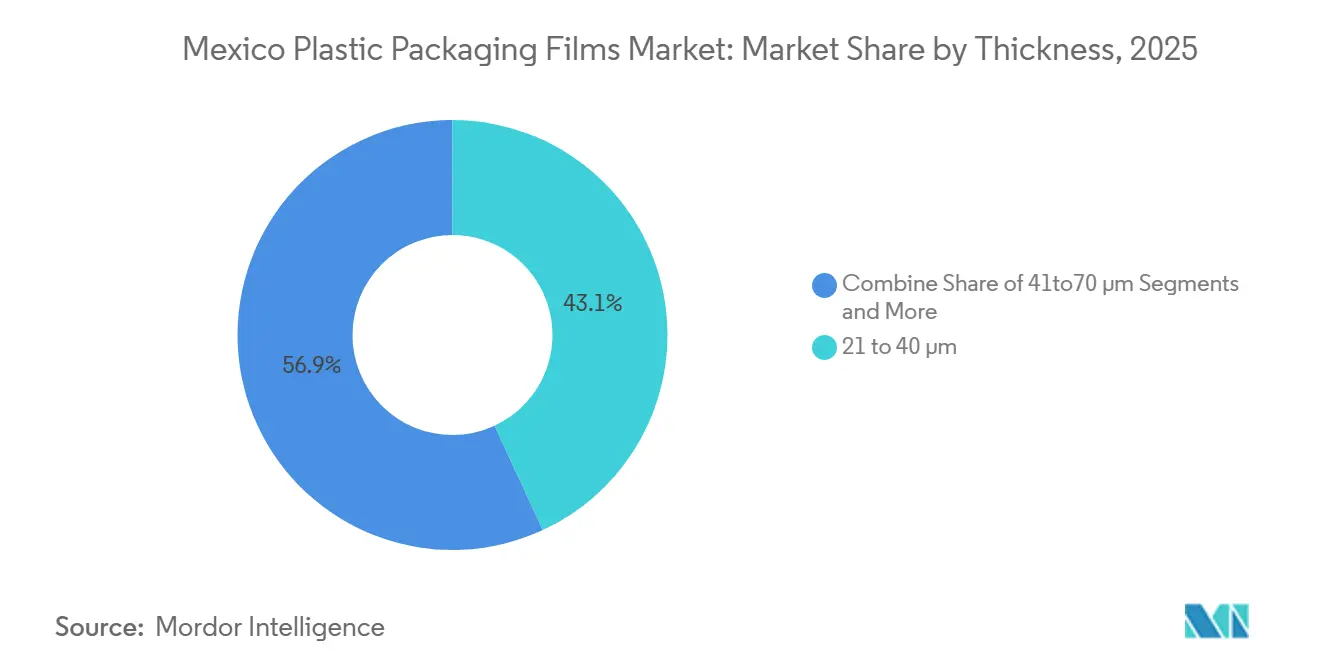
- 厚さ別では、21~40µmの範囲が2025年のメキシコプラスチック包装フィルム市場シェアの43.10%を占め、超薄膜(≤20µm)は2026年から2031年にかけてCAGR 7.14%で成長すると予測されています。
- 機能別では、バリアフィルムが2025年のメキシコプラスチック包装フィルム市場規模の38.40%のシェアを占め、2031年までにCAGR 5.42%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
メキシコプラスチック包装フィルム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量包装ソリューションへの需要増加 | +1.2% | 全国、製造回廊 | 中期(2~4年) |
| 食品・飲料の賞味期限延長ニーズ | +0.9% | 全国、輸出重点地域 | 短期(2年以内) |
| 組織化された小売業およびEコマースの拡大 | +0.8% | メキシコシティ、グアダラハラ、モンテレイ | 中期(2~4年) |
| 輸出コンプライアンスのための高度バリアコーティング | +0.7% | 国境州、輸出ゾーン | 短期(2年以内) |
| リサイクルインフラに対する政府のインセンティブ | +0.5% | 全国、主要都市のパイロットプログラム | 長期(4年以上) |
| ニアショアリングが国内フィルム生産能力を促進 | +0.6% | 北部製造クラスター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
軽量包装ソリューションへの需要増加
食品、飲料、耐久消費財セクターのメーカーは、輸送コストの削減と排出目標の達成のために軽量化を優先しています。ANTADの30億米ドルのインフラプログラムは140万m²の物流スペースを改良し、パレット密度を最大化するストレッチおよびシュリンクバンドリングへの需要を増幅させています。Klöckner Pentaplastが2024年10月に発売したkp FlexiFlowフローラップは、同等の酸素バリアを維持しながら素材重量を最大75%削減し、超薄ゲージが落下・圧縮テストに合格できることを証明しています。[1]自動車ワイヤーハーネスサプライヤーは17µmのメタロセンLLDPEを使用して輸出用部品を破れなく包装しており、薄膜精度における地域コンバーターの高まる能力を示しています。ニアショアリングが加速するにつれ、軽量化は調達スコアカードに組み込まれた購買基準となり、メキシコプラスチック包装フィルム市場内での継続的な需要を保証しています。
食品・飲料の賞味期限延長ニーズ
メキシコは2024年に550億米ドルの加工食品を輸出し、その多くは半保存性であり、USMCA規則の下で数千キロメートルにわたって輸送されています。ブランドオーナーはチーズやデリミートに対して酸素透過率を0.05cc/m²・日以下に抑えるEVOHベースのラミネートに依存しています。テトラパックはメキシコ事業における温室効果ガス排出量を20%削減し、2023年に54,640トンの包装材をリサイクルし、バリア革新と炭素削減が共に進化する様子を示しています。Food Chemistry Advances誌の研究では、センサー内蔵PLAフィルムが揮発性塩基性窒素の25ppm増加を検出し、輸出業者が商品が国境を越える前に腐敗を検知できることが示されています。このような賞味期限と透明性の組み合わせ能力は、メキシコプラスチック包装フィルム市場内でコモディティと特殊品の供給の差を広げています。
組織化された小売業およびEコマースの拡大
小売Eコマースは2024年に23%増加し、ラストマイル食料品配送における保護用ボイドフィルおよびアイスパックライナーのパーセルフィルム消費を押し上げました。フードデリバリーブームにより30万トンのプラスチック廃棄物が発生し、メキシコシティと27の自治体が拡大生産者責任料金を施行するきっかけとなりました。コンバーターは、路肩リサイクルと光学選別の両基準を満たすデュアルユースフィルムで対応しています。耐久性のある耐穿刺設計は−5℃でのダート衝撃を180g以上に維持し、冷凍品が60分のライドシェア配送ループを生き延びることを保証しています。オムニチャネル小売業者が店舗とオンライン在庫を統合するにつれ、包装はパレット保管と宅配便取り扱いの両方に耐える必要があり、仕様の幅が広がり、メキシコプラスチック包装フィルム市場の成長見通しを確固たるものにしています。
輸出コンプライアンスのための高度バリアコーティング
2025年3月の規則では、栄養警告表示を含む包装済み食品に広告許可の取得が義務付けられ、メキシコがコーデックス・アリメンタリウスの原則に沿うこととなりました。ExxonMobilとHosokawa Alpineは、23℃・相対湿度50%の条件下で酸素透過率が0.5cc/m²・日以下の95%ポリエチレンパウチを実証し、生鮮肉輸出の閾値をクリアしました。25µm BOPPへのORMOCERコーティングは酸素透過率を95%削減し、米国および欧州の路肩リサイクルガイドラインを満たすモノマテリアルソリューションを提供しています。[2]これらの複合的な進歩により、バリア形態はメキシコプラスチック包装フィルム市場内の技術アップグレードの焦点であり続けています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一回使用プラスチックに関する厳格な規制と税金 | -0.8% | 全国の都市部 | 短期(2年以内) |
| 石油化学原料価格の変動 | -0.6% | 製造集約地域 | 中期(2~4年) |
| 高品質リサイクル樹脂の不足 | -0.4% | リサイクル依存クラスター | 中期(2~4年) |
| 特殊添加剤の供給途絶 | -0.3% | 輸入依存プロセッサー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
一回使用プラスチックに関する厳格な規制と税金
プランメキシコは2030年までに一回使用プラスチックを20%削減することを義務付けており、メキシコシティの禁止令は2021年以降7万件の罰則を引き起こし、2024年にはメキシコ州にも拡大されました。税務当局はポリエチレンとBOPPを含む544のHSコードに5%~50%の暫定関税を課し、ダウンゲージされたコモディティフィルムグレードの輸入コストを押し上げています。スターバックスなどのフードサービスチェーンは2024年に2,800万個を一回使用プラスチックから繊維ベースまたは再利用可能なオプションに切り替え、規制がメキシコプラスチック包装フィルム産業全体の受注にどのように影響するかを示しています。
石油化学原料価格の変動
Braskem Idesaは国内エタン生産量が2014年水準の約50%に留まっているため78%の稼働率で操業しており、スポット輸入を余儀なくされ、2025年第1四半期に0.08米ドル/ポンドのスプレッドにバイヤーをさらしています。Plastics Technologyは、予定外のクラッカー停止の中で2025年3月に樹脂価格が1ポンド当たり2.9セント上昇したと記録しています。先見性のあるコンバーターは、2025年下半期からNOVA Chemicalsのインディアナ施設からの機械的リサイクルPEに関するAmcorの引き取り契約などのリサイクルコンテンツ統合契約によってヘッジしています。これらのバッファリング戦略は、原料の混乱にもかかわらずメキシコプラスチック包装フィルム市場全体のサービスレベルを維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ポリエチレンがリードし、バイオベースフィルムが加速
ポリエチレンは、パン袋から重量物輸送用麻袋まで対応できる汎用性の高さから、2025年のメキシコ プラスチック包装フィルム市場シェアの40.45%を占めた。低密度グレードはパンや青果物のラップ用途に、線状低密度グレードはストレッチフードや冷凍食品ポーチに、高密度グレードは洗剤ポッドや農薬ライナーに使用されている。mLLDPE外層を用いた3層共押出により、25 kgの積載荷重に耐える18 µmのコレーションシュリンクが実現し、薄肉化・高強度フォーマットにおけるポリエチレンの役割が際立っている。
バイオベースフィルムは9.34%のCAGRで成長すると予測されており、PLAまたはサトウキビ由来PEと高バリアコーティングを組み合わせることでプラン・メヒコの規制要件を満たす。Accredoが2024年のパック・エキスポで展示した100%バイオベーススタンドアップポーチは、ASTM D6400の堆肥化適合性を有し、95 kPaの気密シール試験に合格している。ポリプロピレンとPETはスナックや飲料ラベルの主力素材であり続けているが、ブランド各社が機械的リサイクルに対応したモノマテリアルPEラミネートを試験導入するにつれ、そのシェアはわずに低下している。こうした多様化は、メキシコ プラスチック包装フィルム市場の長期的な回復力を強化している。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:食品の優位性とヘルスケアのイノベーション
食品は2025年のメキシコプラスチック包装フィルム市場規模の54.60%を占めました。菓子メーカーはコールドシールコーティングを施した透明BOPPを活用して毎分500パックの高速包装を行い、食肉加工業者は酸素透過率が0.3cc/m²・日以下の15層共押出バリアフィルムを採用しています。乳製品加工業者は、モッツァレラチーズパウチに防曇添加剤を統合することで7日間の賞味期限延長を測定しており、段階的な機能性がキログラム当たりの付加価値をどのように高めるかを示しています。
ヘルスケアおよび医薬品は、メキシコが北米の二次供給ハブとしての役割を固めるにつれ、最速のCAGR 8.52%を示しています。EvertisのEvercare PETフィルムは50%のPCRを含みながらもUSP<661>抽出物試験に合格し、ブリスターおよびシリンジ用途に適しています。TekniPlex Healthcareの透明リサイクル可能な中バリアブリスターは、サイクルタイムを遅らせることなく既存の熱成形機で稼働し、ジェネリック医薬品包装業者の資本障壁を低減しています。パーソナルケアブランドは高精細デジタル印刷に対応した光沢PE/PEラミネートを求め、産業ユーザーは難燃性添加剤を用いた保護ラップ形態を改良しています。この多様な仕様の組み合わせは、メキシコプラスチック包装フィルム産業全体の機会の幅を広げています。
厚さ別:中間範囲の最適化がパフォーマンスを牽引
21〜40 µm帯のフィルムは、食品・パーソナルケア・家庭用品において最良のコストパフォーマンスを発揮することから、2025年のメキシコ プラスチック包装フィルム市場シェアの43.10%を獲得した。25 µmのフレキシブルスナックポーチは1 mの落下試験に耐えながら、30 µmの前世代品と比較して樹脂使用量を12%削減している。35 µmの3層シュリンクフィルムは、モンテレイのボトリング工場からメキシコシティの倉庫まで2,000 kmを超えるクロスドック輸送において飲料マルチパックを固定する。
超薄フィルム(≤20 µm)は、メタロセン触媒の採用と±0.5 µmの精度を維持するオンラインゲージ制御システムに牽引され、7.14%のCAGRで進展している。コア層のEVOH層が3 µmに達すれば、これらの薄さでも酸素バリア性を維持でき、総厚を低く抑えながら輸出規制を満たすことが可能である。41〜70 µm帯は乾燥バルク化学品やペットフードバルクサックに対応し、70 µm超のフィルムは海上輸送中の重機を保護する。サーモクロミック研究では、フィルム厚が60 µmを超えると変色応答が安定することが確認されており、高ゲージ域での特化した成長余地を示唆している。こうした精緻な厚さ戦略が、メキシコ プラスチック包装フィルム市場全体にわたる均衡した需要分布を支えている。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
機能別:バリアフィルムがイノベーションをリード
バリアフィルムは、厳格な輸出品質基準を背景に、2025年のメキシコ プラスチック包装フィルム市場規模の38.40%を占めた。金属蒸着PETはプレミアムコーヒー向けに0.1%未満の光線透過率を実現し、12 µm PET上のセラミックSiOxコーティング水蒸気透過率0.05 g/m²・日未満を達成している。ExxonMobilのオールPEバリアポーチはポリエチレン含有率97%を維持しながら酸素透過率0.5 cc/m²・日未満を達成しており、国内リサイクルストリームとの適合性を証明している。
ヒートシュリンクフィルムは飲料・ティッシュ・缶のマルチパックに使用され、収縮後ヘイズ3%でもバーコード読み取りを可能にする保持強度を発揮する。菓子用ツイストラップフィルムは、光沢面への埃付着を防ぐ帯電防止特性を付与している。「その他機能」カテゴリーは9.22%のCAGRで成長しており、抗菌・UV遮断・スマートインジケーターフィルムを取り込んでいる。MondiのFlexStudiosイニシアチブはコンセプトから市場投入までのサイクルを90日に短縮し、競合他社が模倣する前にコンバーターがこれらの多機能特性を組み込むことを支援している。こうした属性の継続的な積み重ねが、メキシコ プラスチック包装フィルム市場における価値獲得を強固にしている。
地理的分析
ティファナ、シウダー・フアレス、レイノサのマキラドーラ集積地が電子機器・医療機器・自動車部品を組み立ていることから、米国と国境を接する北部諸州はメキシコ プラスチック包装フィルム市場の約47.60%を吸収している。USMCA少額免税規定のもと、これらの工場はFDAおよびASTMの移行規制を満たす包装を使用することを条件に、米国向けに免税で商品を出荷している。これらの回廊に隣接するコンバーターは印刷済みロールストックを72時間で納品し、在庫バッファーと輸送コストを削減している。
メキシコシティ、グアダラハラ、モンテレイを中心とするメキシコ中部は、人口密度の高さと中間層の購買力向上により、国内需要の約38.10%を占めている。ANTADの店舗数は2025年に68,500店に達し、目を引くシェルフレディポーチやトレーを必要とする棚スペースが拡大している。ケレタロにあるTetra PakのISCC PLUS認証取得施設は再生ポリマーを使用したカートンを供給し、フレキシブル包装調達に波及するサステナビリティ基準を確立している。バヒオ全域のEコマース倉庫は、両海岸への配送時間を短縮する3本の有料高速道路へのアクセスを活用しており、堅調なフィルム消費を支えている。
チアパス、オアハ、ユカタンなどの南部・南東部諸州は14.30%を占めるにとどまるが、農産物輸出の拡大を背景に全国CAGRを上回る成長を遂げている。マンゴーやアボカドなどの熱帯産品は米国の物流センターまで2,200 kmを輸送されるため、12日間を超えて鮮度を維持できる通気性と水分バリア性を兼ね備えたフィルムが求められる。マンゴーの皮とアラビアガムから得られる食用コーティングは、保管試験においてブドウの棚持ちを40%延長することが示されており、地元パッカーへの将来的な普及を示唆している。政府資金によるアグロボルタイクイニシアチブが先住民コミュニティの冷蔵保管ハブに電力を供給し、湿度吸収剤を組み込んだ成形済み青果袋への需要を喚起している。こうした動向が、メキシコ プラスチック包装フィルム市場全体の成長ドライバーを多様化している。
競合ランドスケープ
メキシコプラスチック包装フィルム市場は断片化した市場を示しています。AmcorとBerry Globalの84億3,000万米ドルの全株式合併は、285キロトンの地域フレキシブルフィルム能力と2028年度までに6億5,000万米ドルの期待されるシナジーをもたらします。NovolexとPactiv Evergreenの統合は、ラップフィルムから硬質蓋まで39,000のSKUを追加し、メキシコの上位50都市のフードサービスチェーンへのクロスセリングを可能にします。
協調的な研究開発が競争優位を形成しています。ExxonMobilとHosokawa Alpineは450kg/hで稼働する七層全PEバリアラインを共同開発し、光学特性を損なうことなくリサイクル可能性を達成するパウチを生産しています。MondiのFlexStudiosはブランドオーナーが10週間以内に機能性フィルムのプロトタイプを作成できるようにし、従来の26週間サイクルを大幅に短縮しています。Givaudanはケレタロのマイクロカプセル化能力を倍増させ、パーソナルケアサシェのフレグランスフィルム需要を取り込んでいます。
循環経済プロジェクトが新たな連携を生み出しています。Arca ContinentalとCoca-Colaは年間3億8,000万本のPETボトルを回収するために5,650万メキシコペソを投資し、世界最大の食品グレードリサイクル工場であるPetStarに供給し、地域のリサイクルPET供給を確保しています。AmcorのNOVA Chemicalsとの引き取り契約は機械的リサイクルPEを確保し、2030年までに30%のPCR目標を達成するのに役立っています。これらの動きは総合的に技術の深さと持続可能性の信頼性を強化し、メキシコプラスチック包装フィルム市場全体の将来の調達選択を形成しています。
メキシコプラスチック包装フィルム産業リーダー
-
FLEX AMERICAS S.A. de C.V.
-
Innovia Films (CCL Industries Inc.)
-
Evertis de México S.
-
Poly Rafia, S.A. De C.V.
-
Amcor plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2025年4月:Amcorは全株式によるBerry Globalとの統合を完了し、年間キャッシュフロー30億米ドルの潜在力と6億5,000万米ドルのシナジー目標を持つグローバルフレキシブル包装リーダーを形成しました。
- 2025年1月:Amcorは、メキシコのフレキシブルフィルム事業に使用するためにインディアナ州の新施設から機械的リサイクルポリエチレンを確保するためにNOVA Chemicalsと覚書に署名しました。
- 2024年10月:Klöckner Pentaplastは、それぞれ93%以上の単一ポリマー含有量を持ち、包装重量を最大75%削減するkp FlexiFlow EH 155 R(PE)およびkp FlexiFlow PH 255 R(PP)フローラップフィルムを発売しました。
- 2024年5月:UFlexはエルサルト工場にポストコンシューマーリサイクレート(PCR)プラントを稼働させ、フレキシブルフィルム押出用のリサイクルPETおよびPE樹脂の社内生産を可能にしました。


研究方法のフレームワークとレポートの範囲
市場定義と主要カバレッジ
本調査では、メキシコ プラスチック包装フィルム市場を、消費財および工業製品の一次または二次包装向けにブランドオーナーまたは共同包装業者に販売される変換済みフレキシブルポリマーフィルム(主にPE、BOPP、CPP、BOPET、および一部の高バリアラミネート)の年間価値と定義する。変換済み製品にはロールストック、既製ポーチ、シュリンクオーバーラップ、ツイストラップが含まれ、コンバーター出荷価格で計測される。
スコープ除外:農業用マルチ、温室、建設、ジオメンブレン、またはその他の硬質シート用途向けに販売されるバルクフィルムはベースラインの対象外とする。
セグメンテーション概要
- タイプ別
- ポリプロピレン(PP)
- 二軸延伸PP(BOPP)
- キャストPP(CPP)
- ポリエチレン(PE)
- 低密度PE(LDPE)
- 線状低密度PE(LLDPE)
- 高密度PE(HDPE)
- 二軸延伸PET(BOPET)
- ポリスチレン(PS)
- ポリ塩化ビニル(PVC)
- エチレンビニルアルコール(EVOH)
- PETG
- バイオベースフィルム
- 多層バリアフィルム
- その他のフィルムタイプ
- ポリプロピレン(PP)
- エンドユーザー産業別
- 食品
- キャンディおよび菓子
- 冷凍食品
- 生鮮農産物
- 乳製品
- 乾燥食品
- 食肉・家禽・水産物
- ペットフード
- その他の食品
- ヘルスケアおよび医薬品
- パーソナルケアおよびホームケア
- 産業包装
- 農業
- 化学品
- その他のエンドユーザー産業
- 食品
- 厚さ別
- ≤20µm
- 21~40µm
- 41~70µm
- 70µm超
- 機能別
- バリアフィルム
- 熱収縮フィルム
- ツイストラップフィルム
- 防曇・帯電防止フィルム
- その他の機能
詳細な調査方法とデータ検証
一次調査
ハリスコ州の食品加工業者における上級包装バイヤー、北部マキラドーラの購買マネージャー、トルカ周辺に集積するフレキシブルフィルム工場の経営幹部にインタビューを実施した。会話では樹脂歩留まり係数、転嫁ラグ、典型的なスクラップ率、モノマテリアル展開の実現可能性を検証し、デスクリサーチでは得られない現場の基準値を取得している。
デスクリサーチ
まずINEGI貿易統計、経済省税関ダッシュボード、メキシコ銀行価格公報などのソースから輸入および国内出荷シリーズを通じて需要プールをマッピングし、数量変動と樹脂インフレを把握する。ANIPAC、CANIFARMA、全国小売・セルフサービスチェーン(ANTAD)のデータは食品・製薬・小売の単位成長の較正に活用する。企業の10-K、投資家向け資料、包装コンバーターの監査済み決算書は利益率と平均販売価格の手がかりを提供する。コンバーター収益内訳向けのD&B Hooversや案件パイプライン向けのDow Jones Factivaなど、一部の有料データベースが公開情報を補完する。列挙したソースは調査アプローチを例示するものであり、検証と明確化のために多数追加データセットも活用している。
第2層では規制・環境シグナルを抽出する。政府の官報(Diario Oficial)は再生材含有率の義務化を概説し、Questel経由で取得した特許出願は今後のバリアフィルム技術を示唆する。物流組合のプレスリリースはEコマース小包フローを浮き彫りにし、それがメーラーフィルム需要に換算される。この広範な調査により、デスクリサーチが構造的変数と新興変数の双方を捕捉することを確保している。
市場規模推計と予測
トップダウン構築は、生産量と純貿易量から導出した用途別フィルム需要の再構築から始まり、家庭消費、輸出産出量、サシェ普及率と整合させる。次に、サンプリングしたPE/PPフィルムの設備稼働率、コンバーター平均販売価格、ロールストックからポーチへの変換係数を用いたボトムアップ検証で合計値を裏付ける。モデルに投入する主要ドライバーには、スーパーマーケット売場面積の増加、冷凍食品トン数、Eコマース小包数、樹脂価格指数、再生材含有率の採用曲線が含まれる。毎年更新される多変量回帰がこれらのドライバーをフィルム要に結びつけ、ARIMAスムージングが短期的なショックを処理する。コンバーターの開示が乏しい場合は、インタビューで検証したスループット基準を用いて数量を按分する。
データ検証と更新サイクル
アナリストは過去の弾力性に対する分散スキャンを実施し、アウトプットを税関品目別トレンドと照合し、異常値をシニアレビューにエスカレーションする。レポートは12ヶ月ごとに更新され、樹脂関税変更などの重要事象が発生した場合は暫定的なモデル修正を行う。公開前に1名のアナリストがすべてのライブ指標を再確認し、クライアントが最新のベースラインを受け取れるようにしている。
メキシコ プラスチック包装フィルムのベースラインが信頼される理由
公表推計値はしばしば異なる。通貨タイミング、製品スコープ、変換段階が企業間でほとんど一致しないためである。購買担当者は、グローバルな集計値ではなく検証可能なメキシコ国内需要に遡ることができる数値を把握する必要がある。
スコープが乖離すると主要なギャップ要因が生じる。一部の出版社は非包装シートをストレッチフィルムと一括りにし、輸入依存コンバーターを見落とした工場出荷生産額を引用し、2022年を起点に小売やトウモロコシデンプンブレンドの採用率の前提を更新せずに将来予測を行っている。変換済みフレキシブルフィルムのみを選択し、2024年ベースのドライバーを更新し、インタビューで検証した平均販売価格を適用することで、Mordor Intelligenceはこれらの歪みを最小化している。
ベンチマーク比較
| 市場規模 | 匿名化ソース | 主要ギャップ要因 |
|---|---|---|
| 310.10 ミリオン 米ドル(2025年) | Mordor Intelligence | - |
| 1,014.6 ミリオン 米ドル(2022年) | 地域コンサルタントA | 非包装フィルムおよびシートを合算し、旧基準年の生産収益を使用している |
| 1.97 ビリオン 米ドル(2024年) | 業界誌B | 厚さや変換フィルターを設けない広義の「包装フィルム」タグを使用し、輸入額プロキシに依存している |
総合すると、この比較は、厳格なスコープ設定、年次更新サイクル、二重検証ステップにより、意思決定者が適度なデータアクセスで再現・ストレステストできる均衡かつ透明なベースラインを提供しているとを示している。


レポートで回答される主要な質問
メキシコプラスチック包装フィルム市場の現在の規模はどのくらいですか?
メキシコプラスチック包装フィルム市場規模は2026年に3億2,651万米ドルであり、2031年までに4億2,253万米ドルに達すると予測されています。
メキシコのプラスチック包装フィルムで最大のシェアを持つ素材はどれですか?
ポリエチレンは食品、産業、農業用途にわたる汎用性により、メキシコプラスチック包装フィルム市場シェアの40.45%をリードしています。
最も急成長しているエンドユーザーセグメントはどれですか?
ヘルスケアおよび医薬品は、国内医薬品製造の拡大と規制整合性の向上に牽引され、2031年までに最速のCAGR 8.52%を記録しています。
規制はフィルム仕様にどのような影響を与えていますか?
プランメキシコの一回使用プラスチック20%削減目標と都市レベルの禁止令により、ブランドは厚さを削減し、PCR含有量を高めたリサイクル対応、堆肥化可能、またはバイオベースのフィルムを採用することを余儀なくされています。
ニアショアリングは市場成長においてどのような役割を果たしていますか?
ニアショアリングはサプライチェーンを米国の消費者に近づけ、輸送時間を短縮しながら輸出基準を満たす地域生産の高性能フィルムへの需要を高めています。


 お客様のデータは安全であり、販売や共有は一切行われません。

