
Marktgröße und Marktanteil für Wohnmöbel in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.87 Milliarden US-Dollar |
| Marktgröße (2026) | 9.25 Milliarden US-Dollar |
| Marktgröße (2031) | 11.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.29 % |
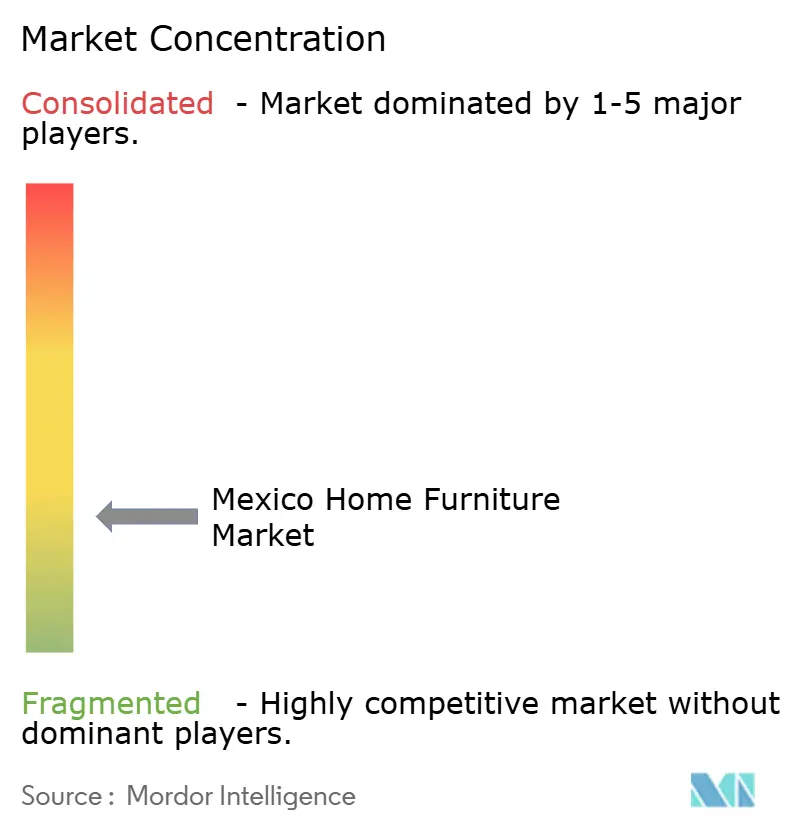
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
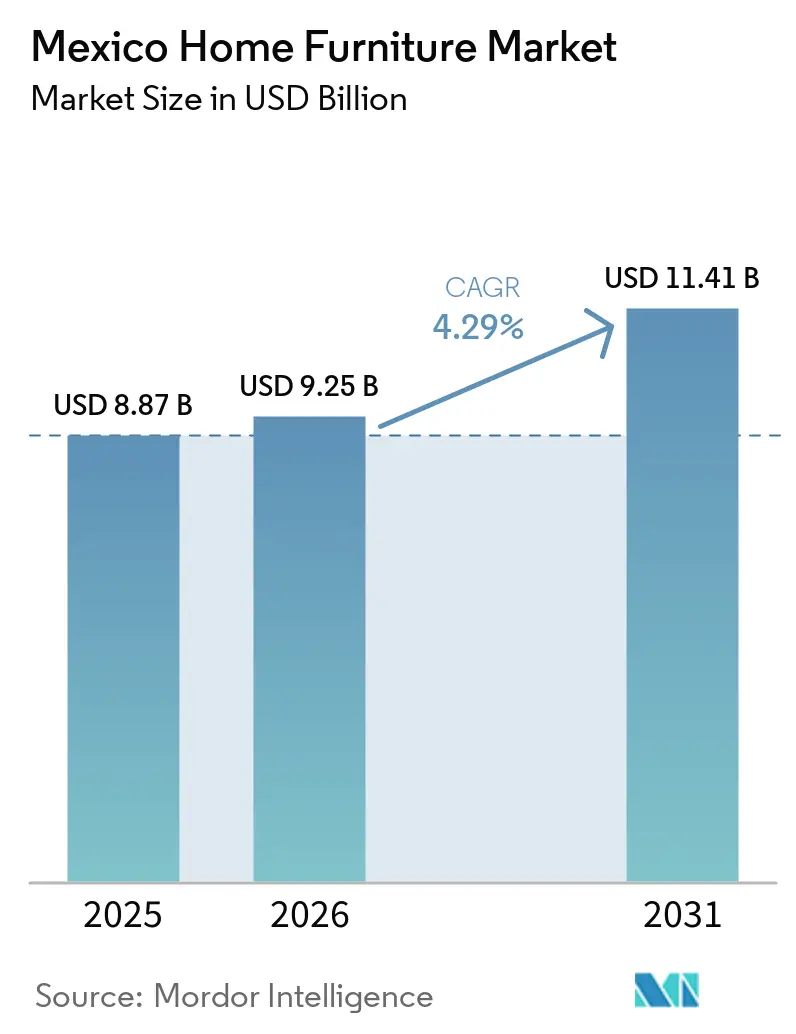
Marktanalyse für Wohnmöbel in Mexiko von Mordor Intelligence
Die Marktgröße für Wohnmöbel in Mexiko wurde im Jahr 2025 auf 8,87 Milliarden USD geschätzt und soll von 9,25 Milliarden USD im Jahr 2026 auf 11,41 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,29 % während des Prognosezeitraums (2026–2031). Steigende Haushaltsneugründungen, ein Regierungsversprechen zum Bau von 1 Million neuer Wohnungen mit zinsfreien Hypotheken sowie beschleunigte Nearshoring-Investitionen konvergieren allesamt, um die Nachfrage in jedem Preissegment des Wohnmöbelmarktes anzukurbeln. Die rasche Digitalisierung – der E-Commerce entspricht bereits 23 % des gesamten Einzelhandelsumsatzes – verändert die Vertriebswirtschaft und zwingt selbst etablierte Möbelketten dazu, ihre Omnichannel-Fähigkeiten erheblich auszubauen. Gleichzeitig schützen vorübergehende Zölle von 5 %–50 % auf 544 HS-Codes einheimische Hersteller vor kostengünstigen asiatischen Importen und balancieren die Preissensitivität der Verbraucher mit den Zielen der Industriepolitik[1]. Nachhaltigkeitserwägungen – von der Nutzung der FSC-Zertifizierung bis hin zu modularen Designs, die für kompakte Wohnungen geeignet sind – sind inzwischen gängige Kaufkriterien, insbesondere bei Millennials und der Generation Z. Die angebotsseitige Konsolidierung, beispielhaft verdeutlicht durch die Produktionsoptimierung von La-Z-Boy und die 232.000 Quadratmeter große Anlage von Man Wah, festigt die Kontrolle über die Wertschöpfungskette und verbessert die Zuverlässigkeit der Lieferzeiten.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie entfielen auf Wohnzimmer- und Esszimmermöbel im Jahr 2025 28,12 % des Marktanteils für Wohnmöbel in Mexiko, während Schlafzimmermöbel voraussichtlich die schnellste CAGR von 6,85 % bis 2031 verzeichnen werden.
- Nach Material entfielen auf Holz im Jahr 2025 57,10 % des Marktanteils für Wohnmöbel in Mexiko, während Kunststoff- & Polymerlösungen voraussichtlich mit einer CAGR von 7,75 % bis 2031 das stärkste Wachstum anführen werden.
- Nach Preisklasse entfielen auf Mittelklasseprodukte im Jahr 2025 52,95 % des Umsatzanteils, während Premium-Möbel voraussichtlich mit einer CAGR von 6,15 % über den Prognosezeitraum expandieren werden.
- Nach Vertriebskanal hielten Fachmöbelgeschäfte im Jahr 2025 43,85 % des Marktanteils für Wohnmöbel in Mexiko, wobei Online-Kanäle mit einer CAGR von 8,35 % bis 2031 vorankommen.
- Nach Geografie hielt Zentralmexiko im Jahr 2025 39,10 % des Umsatzes, während der Großraum Mexiko-Stadt voraussichtlich eine CAGR von 6,55 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im Markt für Wohnmöbel in Mexiko
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes verfügbares Einkommen der Mittelschicht | +1.2% | National, am stärksten in Zentralmexiko und dem Großraum Mexiko-Stadt | Mittelfristig (2–4 Jahre) |
| Bauboom im Wohnungsbau & Renovierungsboom | +1.8% | National, mit Schwerpunkt in Zentral- und Nordmexiko | Kurzfristig (≤ 2 Jahre) |
| E-Commerce- und Omnichannel-Expansion | +0.9% | National, angeführt vom Großraum Mexiko-Stadt und städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Durch Fernarbeit getriebene Nachfrage nach ergonomischen Heimbüromöbeln | +0.7% | Zentralmexiko, Großraum Mexiko-Stadt, nördliche Industriezentren | Kurzfristig (≤ 2 Jahre) |
| Durch Nearshoring bedingter Zuzug von Expatriates, der möblierte Mietwohnungen ankurbelt | +0.5% | Nordmexiko, industrielle Korridore in Zentralmexiko | Mittelfristig (2–4 Jahre) |
| INFONAVIT-Kreditprogramme, die Möbelkäufe ermöglichen | +0.8% | National, mit stärkerer Wirkung in Zentral- und Südmexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes verfügbares Einkommen der Mittelschicht
Das bereinigte Netto-Haushaltseinkommen erreichte im Jahr 2024 16.269 USD und steigt weiterhin an, wodurch die aufstrebende Mittelschicht als wichtigste Kundenzielgruppe für den Markt für Wohnmöbel in Mexiko positioniert wird[2]. Die Urbanisierungsquote liegt bei 80 % und fördert den Wunsch nach stilvollen, aber funktionalen Möbelstücken, die in kleinere Wohnungen passen, ohne Qualitätseinbußen zu erzeugen. Bargeld dominiert nach wie vor die Zahlungspräferenzen, doch der ausgeweitete Verbraucherkredit – von Handelskarten bis hin zu Fintech-Krediten – erweitert den Finanzierungszugang für Mittelklasse- und Premium-Einkäufe. Jüngere Bevölkerungsgruppen, die sich in einem Medianalter von 29,8 Jahren widerspiegeln, suchen nach Produkten, die Raumprobleme lösen und mit Nachhaltigkeitsidealen übereinstimmen. In Kombination stützen diese Faktoren ein nachhaltiges Nachfragewachstum in nahezu jeder Produktkategorie und Preisklasse.
Bauboom im Wohnungsbau & Renovierungsboom
Der Plan von Präsidentin Claudia Sheinbaum, 1 Million Wohnungen durch 600 Milliarden MXN zu finanzieren, erzeugt einen direkten Multiplikatoreffekt für Möbel. Staatlich geförderte Pipelines mit insgesamt 55.000 Projekten, die bis März 2025 abgeschlossen sein sollen, ermöglichen es Herstellern, Volumen präziser vorherzusagen. Das Immobilien-BIP-Wachstum von 15,6 % im Jahr 2023 bestätigt die Dynamik des Sektors, die sich auf die Nachfrage nach Einrichtungsgegenständen, Haushaltsgeräten und Dekorationsartikeln auswirkt. Bestehende Wohnungseigentümer rüsten auch ihre Innenräume auf, da die Immobilienpreise in Mexiko-Stadt in fünf Jahren um 30 % gestiegen sind, was eine Renovierungswelle auslöst. Ein strukturelles Wohnungsdefizit von 2,8 Millionen Einheiten bedeutet, dass dieser Treiber weit über die Amtszeit der aktuellen Regierung hinaus anhalten wird.
E-Commerce- und Omnichannel-Expansion
Digitale Kanäle generierten im Jahr 2023 einen Bruttowarenwert von 45 Milliarden USD und decken dank verbesserter Zustelllogistik auf der letzten Meile bereits das gesamte nationale Territorium ab. IKEA verzeichnete ein Online-Umsatzwachstum von 42 % und liefert nun aus einem einzigen Verteilzentrum in alle 32 Bundesstaaten, was einen Leistungsmaßstab setzt. Liverpool steigerte seinen Online-Umsatz während der Pandemie um das 5,1-Fache und erzielte auf dem Höhepunkt 80 % des Gesamtumsatzes über digitale Touchpoints, was beweist, dass Omnichannel keine Option mehr ist. Käufer der Generation Z und Millennials priorisieren Komfort, transparente Lieferfenster und einfache Rücksendungen, was etablierte Händler dazu zwingt, ihre Technologiestacks zu überarbeiten. Nachnahme- und Oxxo-Filialen-Zahlungscodes überbrücken Mexikos Bevölkerungsgruppen ohne Bankkonto und ermöglichen einem breiteren Publikum die Teilnahme am Online-Möbelkauf.
Durch Fernarbeit getriebene Nachfrage nach ergonomischen Heimbüromöbeln
Homeoffice ist auch nach dem Ende der Pandemiebeschränkungen weiterhin verbreitet, und das multinationale Nearshoring bringt Tausende von Wissensarbeitern mit, die Schreibtische, Stühle und Aufbewahrungslösungen in Unternehmensqualität erwarten. Vorstädtische Migrationstrends vergrößern Grundrisse und ermöglichen es Verbrauchern, ganze Räume als Büros zu nutzen, was die durchschnittlichen Ticketgrößen erhöht. Eigentumswohnungen mit Coworking-Etagen regen den Kauf modularer oder mobiler Möbel an, die zwischen Wohn- und Arbeitsmodus wechseln können. Unternehmensbeschaffungsabteilungen statten die Heimbüros verteilter Mitarbeiter aus, was neue B2B-Einnahmequellen für Hersteller eröffnet. Angesichts Mexikos Vorteil durch die Zeitzonenausrichtung mit den Vereinigten Staaten dürfte die Homeoffice-Nutzung weiter zunehmen, was diesen Nachfragetreiber kurzfristig aktiv hält.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Holz- und Inputkosten | -0.8% | National, mit stärkerer Auswirkung in den Fertigungszentren Nordmexikos | Kurzfristig (≤ 2 Jahre) |
| Zustrom kostengünstiger asiatischer Importe | -1.1% | National, insbesondere preissensible Segmente in Zentral- und Südmexiko betreffend | Mittelfristig (2–4 Jahre) |
| Engpässe im Fracht- und Grenzverkehr | -0.6% | Nordmexikanische Grenzregionen, mit Ausstrahlungseffekten auf zentrale mexikanische Verteilungszentren | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Produktivität im inländischen verarbeitenden Gewerbe | -0.9% | National, mit Konzentration in traditionellen Möbelclustern in Zentral- und Südmexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Holz- und Inputkosten
Schätzungsweise 30 %–70 % des mexikanischen Holzes stammen möglicherweise aus illegalen Quellen, was legitime Hersteller unvorhersehbaren Rohstoffschwankungen aussetzt, die die Margen belasten[3]. Gemeinschaftliche Forstbetriebe kontrollieren 80 % der einheimischen Wälder, sind jedoch mit umständlichen Vorschriften konfrontiert, die ihre Fähigkeit zur effizienten Produktionssteigerung einschränken. Der größte Teil des Schnittholzes wird daher importiert, was die Produzenten globalen Preisschwankungen und Währungsvolatilität aussetzt. Die steigende Polyurethan-Nachfrage aus der Automobil- und Bauindustrie konkurriert zudem um Schaumstoffeinsätze, die für die Polstermöbelherstellung unerlässlich sind. Ohne vertikale Integration oder zertifizierte Holzbeschaffungspartnerschaften riskieren Fabriken Gewinneinbußen und Lieferverzögerungen.
Zustrom kostengünstiger asiatischer Importe
Dedizierte Schifffahrtsrouten von China nach Mexiko verkürzen Transitzeiten und Frachtkosten und ermöglichen es ausländischen Lieferanten, lokale Preise zu unterbieten. Obwohl vorübergehende Zölle von bis zu 50 % darauf abzielen, Dumping entgegenzuwirken, erschwert die Unsicherheit über den langfristigen Schutz die Investitionsplanung. Online-Marktplätze wie Shein stehen wegen Steuervermeidung unter Beobachtung, doch ihre Präsenz beweist, dass mexikanische Verbraucher ausländische Möbel kaufen werden, wenn Preis und Komfort stimmen. Inländische Cluster in Chihuahua und Jalisco kämpfen mit veralteten Maschinen und fragmentierten Lieferketten, was ihre Fähigkeit zum Erreichen der Kostenparität einschränkt. Wenn die Produktivitätslücken fortbestehen, könnten einheimische Akteure trotz Zollschutz Anteile in Einstiegs- und Mittelklassesegmenten verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Dominanz des Wohnzimmers treibt den Markt an
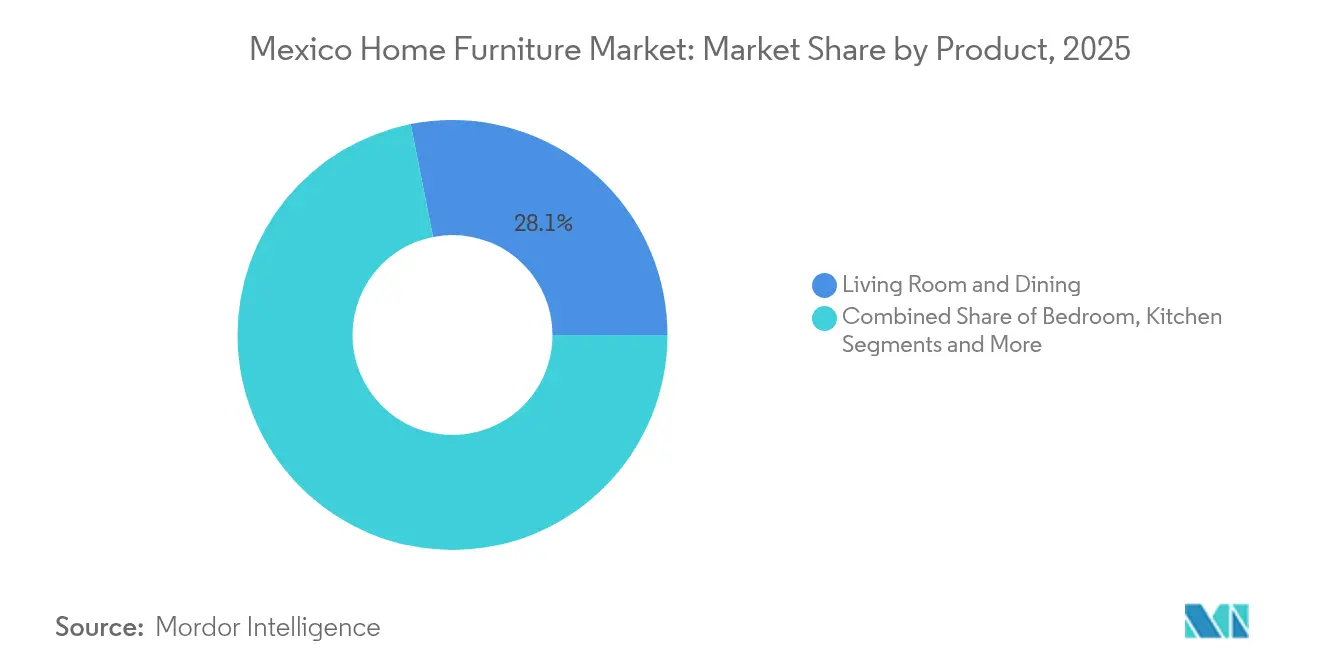
Wohnzimmer- und Esszimmermöbel generierten im Jahr 2025 einen Anteil von 28,12 % am mexikanischen Heimmöbelmarkt, was kulturellen Normen widerspiegelt, die Familientreffpunkte in den Mittelpunkt der Haushaltsbudgets stellen. Schlafzimmermöbel, im Jahr 2025 noch kleiner, werden voraussichtlich mit einem CAGR von 6,85 % wachsen und damit alle anderen Kategorien übertreffen, da Neubauten und Wellness-Trends hochwertige Schlafumgebungen in den Vordergrund stellen. Küchen- und Badezimmermöbel profitieren von Renovierungsaktivitäten, die mit einer Immobilienpreissteigerung von 30 % in Mexiko-Stadt verbunden sind und Modernisierungen anstoßen, die den Wiederverkaufswert steigern. Heimbüromöbel, einst eine Nische, verzeichnen nun wiederkehrende Nachfrage von Hybrid-Arbeitnehmern und ins Land geholten Expatriates, die bei der Ergonomie keine Kompromisse eingehen. Outdoor- und Spezialartikel, darunter Kinder- und Barrierefreiheitsmöbel, runden die Sortimente ab und ermöglichen es Einzelhändlern, zusätzliche Zusatzverkäufe zu erzielen.
Die Größe des mexikanischen Heimmöbelmarkts für Wohnzimmer- und Esszimmerartikel wird voraussichtlich stetig wachsen, angesichts höherer Ticketwerte und wiederkehrender Kaufzyklen, die mit stilistischer Veralterung verbunden sind. Schlafzimmersets gewinnen an Dynamik durch Empfänger von Nullzins-Hypotheken, die mehrere Zimmer auf einmal einrichten und so den durchschnittlichen Bestellwert erhöhen. Das Wachstum im mexikanischen Heimmöbelmarkt resultiert auch daraus, dass Bauträger eingebaute Küchen vorinstallieren, was eine Nachmarkt-Nachfrage nach ergänzenden Tischen, Hockern und Stauraum auslöst. Premium-Anbieter nutzen VR-Visualisierungstools, damit Kunden ganze Raumkonzepte vorab betrachten können, was die Verkaufszyklen verkürzt und die Konversionsraten erhöht. Insgesamt veranschaulichen die produktbezogenen Dynamiken, wie funktionale Anforderungen und Lifestyle-Ambitionen ineinandergreifen, um eine mehrsegmentige Expansion aufrechtzuerhalten.

Nach Material: Holztradition trifft auf Polymerinnovation
Holz behielt im Jahr 2025 einen Marktanteil von 57,10 %, was Mexikos tradiertes Handwerk und die Vorliebe der Verbraucher für warme Ästhetik unterstreicht, die zu kolonialen und zeitgenössischen Innenräumen gleichermaßen passt. Kunststoff- und Polymermöbel werden jedoch voraussichtlich eine CAGR von 7,75 % verzeichnen, was den Bedarf städtischer Käufer an leichten, stapelbaren und feuchtigkeitsbeständigen Lösungen für kompakte Wohnungen widerspiegelt. Metallmöbel bedienen sowohl industrielle als auch minimalistische Dekorvorlieben, mit steigender Nutzung in Loftstil-Umbauten in Guadalajara und Monterrey. Verbundwerkstoffe und experimentelle Materialien – von recyceltem PET bis hin zu pilzbasiertem Leder – entwickeln sich vom Prototyp zur Pilotphase, da ESG-Vorschriften näher rücken. FSC-zertifiziertes Holz erzielt nun Preisaufschläge, was signalisiert, dass die Legalitätsprüfung Marken bei umweltbewussten Käufern differenzieren kann.
Die Marktgröße für Wohnmöbel in Mexiko für Kunststoff- und Polymerprodukte dürfte sich beschleunigen, da die Polyurethanproduktion jährlich um 7 % steigt und die lokale Verfügbarkeit von hochdichten Schaumstoffen und geformten Schalen verbessert. Hersteller sichern sich gegen Holzpreisvolatilität ab, indem sie Einstiegslinien auf engineerte Substrate umstellen und so die Marge gegen Rohholzpreisschocks abfedern. Gleichzeitig zeigt der Markt für Wohnmöbel in Mexiko, dass Holz in Premium-Segmenten dominiert, wo taktile Qualität höhere Ausgaben rechtfertigt, insbesondere wenn die Herkunft nachvollziehbar ist. Hybridkonstruktionen – Holzrahmen mit Polymerkomponenten – bieten überzeugende Haltbarkeits-Kosten-Verhältnisse und halten beide Materialgruppen relevant. Innovationscluster in der Nähe petrochemischer Zentren in Veracruz dürften Polymere der nächsten Generation für Möbelanwendungen vorantreiben.
Nach Preisklasse: Stabilität der Mittelklasse verankert Premium-Wachstum
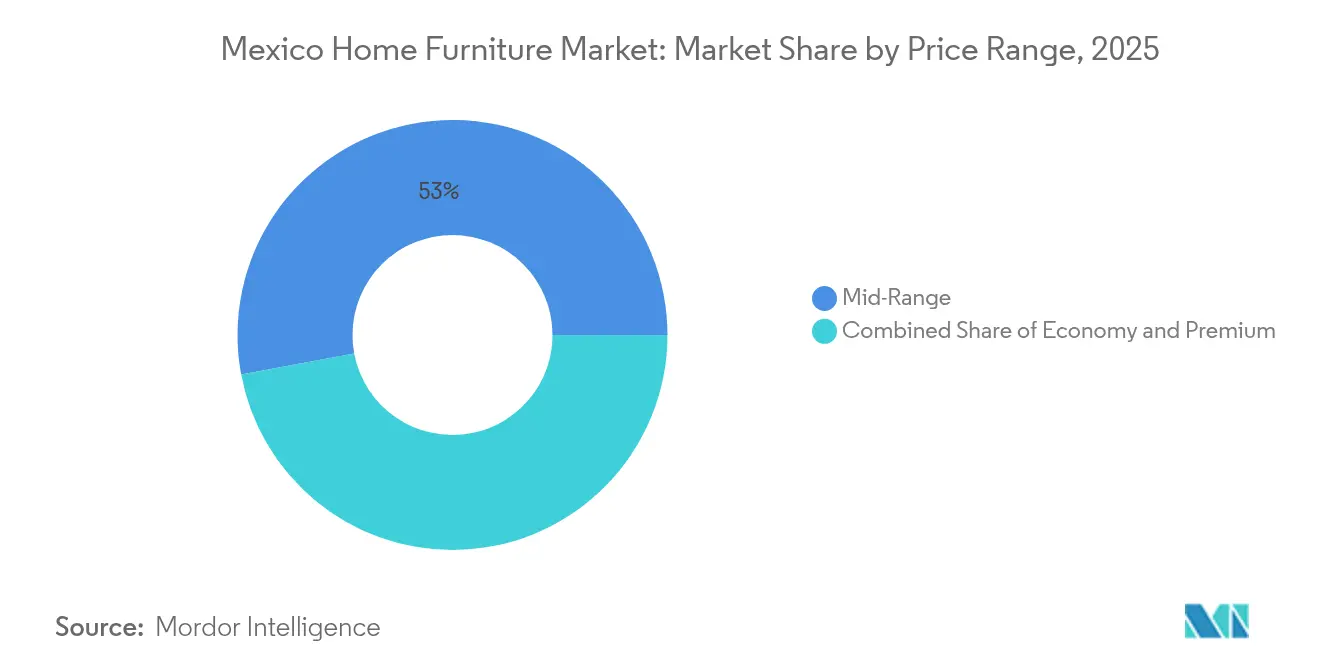
Mittelklasse-Artikel dominierten im Jahr 2025 mit einem Umsatzanteil von 52,95 %, was dem durchschnittlichen verfügbaren Einkommen und den Einzelhandelskreditprogrammen entspricht, die die Kaufkraft über 12–24 Monate strecken. Premium-Kategorien befinden sich jedoch auf einer CAGR-Wachstumsbahn von 6,15 % bis 2031, da Stadtgentrification und Expatriate-Zuzug die Designerwartungen in Vierteln wie Polanco, Roma und Santa Fe erhöhen. Einstiegslinien bleiben für einkommensschwache Haushalte und Sozialbauempfänger unverzichtbar, doch Inflationsdruck könnte bereits dünne Margen weiter belasten, sofern Hersteller keine schlanken Produktionstechniken einführen. Einzelhandelsanalysen zeigen, dass Verbraucher Möbel zunehmend als Lifestyle-Statements betrachten, nicht als bloße Notwendigkeiten, was Upselling-Möglichkeiten in Premium-Oberflächen und Smart-Home-Integrationen fördert. Treueprogramme bei Liverpool und Coppel fördern zudem das Aufstiegsverhalten, indem sie Punkte vergeben, die für hochpreisigere Möbel einlösbar sind.
Marktanteilsverschiebungen im Bereich Wohnmöbel in Mexiko hin zum Premium-Segment werden auch von BNPL-Fintech-Optionen (Kauf jetzt, Zahlung später) profitieren, die herkömmliche Bonitätsprüfungen umgehen. Unterdessen bevorzugen Entwickler von Bau-zu-Miete-Portfolios langlebige Mittelklasse-Einrichtungen, die die Austauschkosten bei mehrfachem Mieterwechsel minimieren. Auf der Angebotsseite verwischen vertikale Marken wie IKEA traditionelle Preissegmente, indem sie Premium-ähnliche Designs zu erschwinglichen Preisen anbieten, was inländische Konkurrenten zwingt, sich durch Service und Individualisierung zu differenzieren. Datengetriebene Bestandsplanung reduziert das Abschreibungsrisiko, das in einem Markt entscheidend ist, in dem Aktionskalender den wahrgenommenen Wert beeinträchtigen können. Der Markt für Wohnmöbel in Mexiko balanciert daher die Preissegmentierung flexibel aus, wobei die Expansion der Mittelschicht das Volumen stützt und die Premiumisierung den Gewinn antreibt.
Nach Vertriebskanal: Fachmöbelgeschäfte navigieren die digitale Disruption
Fachmöbelgeschäfte hielten mit 43,85 % des Umsatzes im Jahr 2025 ihre Stellung, indem sie Ausstellungsräume kuratierten, in denen haptische Inspektion und Designberatung die Konversionsraten steigern. Online-Plattformen werden jedoch die schnellste CAGR von 8,35 % verzeichnen, da sie geografische Beschränkungen aufheben und erweiterte Sortimente präsentieren, die in physischen Filialen unmöglich zu lagern wären. Baumärkte wie Home Depot erfassen renovierungsbedingte Käufe und bündeln Werkzeuge, Holz und montagefertige Schränke an einem Ort. Direkt-an-Verbraucher-Start-ups nutzen Social-Media-Storytelling und Lieferung bis an die Haustür, um Anteile bei digital-affinen Käufern zu gewinnen. Etablierte Ketten setzen daher im Wettlauf auf Click-and-Collect, AR-Visualisierung und Same-Day-Delivery, um relevant zu bleiben.
Die dem E-Commerce zugeschriebene Marktgröße für Wohnmöbel in Mexiko könnte sich bis 2031 verdoppeln, wenn die Internetdurchdringung ihr aktuelles jährliches Wachstum von 4 % beibehält. IKEAs Einzelzentrum-Modell veranschaulicht Skaleneffekte, während Liverpools 80-prozentiger Spitzenwert bei digitalen Umsätzen die Nachfrageelastizität demonstriert, sobald Reibungsverluste beseitigt sind. Für Fachgeschäfte fügt Erlebniseinzelhandel – Kaffeebars, Innenarchitektur-Workshops, VR-Kabinen – Mehrwert hinzu, den reine Online-Anbieter nicht replizieren können. Zahlungsinnovationen wie digitale Geldbörsen, die bei Oxxo akzeptiert werden, oder Bar-zu-Code-Systeme erweitern den Trichter für Kunden ohne Bankkonto. Letztendlich werden erfolgreiche Händler Daten aus beiden Kanälen zusammenführen, um Angebote zu personalisieren und Lagerumschläge zu optimieren.
Geografische Analyse
Zentralmexiko generierte im Jahr 2025 39,10 % der Umsätze und nutzt die Dichte, Kaufkraft und multimodale Konnektivität Mexiko-Stadts, die eingehende Materialien und ausgehende Lieferungen beschleunigen. Die Region verfügt über die vielfältigste Kundenbasis des Landes und ermöglicht es Händlern, Premium-Ausstellungsräume in wohlhabenden Vierteln mit wertorientierten Formaten in den umliegenden Vororten zu balancieren. Staatlich geförderte Wohnungsprogramme und zinsfreie Hypotheken konzentrieren sich stark in dieser Region und sichern einen verlässlichen Nachfrageboden für volumenstärkere Kategorien. Der E-Commerce profitiert von Fulfillment-Zentren, die um die Ringstraßen Mexiko-Stadts angesiedelt sind und die Kosten der letzten Meile senken sowie 24-Stunden-Lieferzusagen ermöglichen. Insgesamt bildet Zentralmexiko den strategischen Anker des Marktes für Wohnmöbel in Mexiko.
Der Großraum Mexiko-Stadt selbst soll bis 2031 mit einer CAGR von 6,55 % wachsen, angetrieben durch die Verdichtung von Wohngebäuden und einen 30-prozentigen Fünfjahresanstieg der Immobilienpreise, der Innenrenovierungen begünstigt. Bauträger integrieren Coworking-Lounges und Dachgärten, was die Nachfrage nach modularen, multifunktionalen Möbeln fördert, die zwischen Freizeit- und Arbeitsmodus wechseln. Der Zuzug von Expatriates durch Nearshoring steigert zudem die Nachfrage nach möblierten Mietwohnungen und erhöht die Qualitätserwartungen. Digital Natives nutzen virtuelle Ausstellungsräume, sodass ausländische Käufer Investitionswohnungen aus der Ferne einrichten können. Daher ist die Marktgröße für Wohnmöbel in Mexiko in der Hauptstadt auf überproportionale Gewinne im Verhältnis zum nationalen Durchschnitt ausgerichtet.
Nordmexiko reitet auf der Nearshoring-Welle und verzeichnet industrielle Auslandsdirektinvestitionen, die bis 2027 60 Milliarden USD übersteigen könnten und Tausende von White-Collar-Arbeitsplätzen schaffen. Grenznahe Städte wie Tijuana und Monterrey benötigen Büro- und Wohnmöbel für versetzte Unternehmensmitarbeiter und treiben die Nachfrage nach ergonomischen Sitzmöbeln und Komplettpaketen. Logistikkorridore in die Vereinigten Staaten ermöglichen es Exporteuren auch, Fertigmöbel unter USMCA-Regeln nach Norden zu versenden, was die Fabrikauslastung unterstützt. Einzelhandelspräsenzen expandieren gleichzeitig, wobei Home Depot insgesamt 165 mexikanische Filialen plant, um sowohl Auftragnehmer als auch Haushalte zu bedienen. Folglich entwickelt sich Nordmexiko zum sekundären Wachstumspol innerhalb des Marktes für Wohnmöbel in Mexiko.
Wertschöpfungskettenanalyse
Die mexikanische Wertschöpfungskette für Wohnmöbel beginnt mit Inputs wie Schnittholz und Holzwerkstoffplatten, Polsterschaum und Textilien, Beschlägen (Scharniere, Schienen, Verbindungselemente), Beschichtungen/Klebstoffen und Verpackungen, wobei ein erheblicher Anteil aufgrund der schwankenden lokalen Holzversorgung importiert wird. Die Fertigung reicht von kleinen handwerklichen Werkstätten bis zu automatisierten, CNC-gestützten Anlagen, und offizielle Daten deuten auf eine breite Industriebasis hin, mit mehr als 31.600 Unternehmen in der Herstellung von Haushalts- und institutionellen Möbeln sowie Küchenschränken (2024). Produktionszentren konzentrieren sich auf Jalisco und Estado de México, während die nördlichen Bundesstaaten, darunter Chihuahua, Nuevo León und Baja California, stärker zur exportorientierten Produktion entlang der US-Logistikkorridore beitragen.
Nachgelagert bewegen sich die Produkte über Großhändler und markeneigene Vertriebszentren zu Fachmöbelgeschäften, Baumärkten und Online-Kanälen, wo die Zustellung auf der letzten Meile und die Installation die Konversion und das Rückgabemanagement bestimmen. Branchenverbände und Cluster unterstützen zudem die Weiterentwicklung von Lieferanten und die kommerzielle Vernetzung entlang der Kette: CANACINTRA fördert das Segment der Industriemöbel, und Verbände wie AMPIMM haben Lieferanten- und Maschinentreffen organisiert (unter anderem ein Treffen im April 2026 in Tijuana und ein Maschinen- und Lieferantentreffen im Mai 2026), was die anhaltenden Bemühungen widerspiegelt, den Zugang zu Lieferanten, die Technologieadoption und die Integration der Lieferkette für inländische und exportorientierte Hersteller zu verbessern.
Wettbewerbslandschaft
Der Wettbewerb ist fragmentiert, aber intensiviert sich, da globale und inländische Schwergewichte Kapital einsetzen, um First-Mover-Vorteile im Omnichannel-Handel zu sichern. IKEAs Programm im Wert von 600 Millionen USD platzierte Mexikos größtes Geschäft in Guadalajara und schuf eine landesweite E-Commerce-Abdeckung, was beweist, dass Skalierung und Beherrschung der Lieferkette den Bekanntheitsgrad etablierter Marken überwinden können. Home Depots Zusage von 1,3 Milliarden USD zielt bis 2028 auf 100 % lokale Beschaffung ab, stärkt die Rückwärtsverbindungen und fördert die Fertigungsbasis des Marktes für Wohnmöbel in Mexiko. Coppel nutzt ein Kreditverkaufsmodell von 88 %, um unterversorgte Verbraucher anzusprechen, und investiert 14,2 Milliarden MXN, um 2025 100 neue Filialen zu eröffnen und die digitale Infrastruktur aufzurüsten. Liverpool, dessen Online-Umsatz während der Pandemie um das Fünffache gestiegen war, betreibt nun einheitliche Bestandspools, die eine Lieferung aus dem Geschäft innerhalb von zwei Stunden in großen Ballungsräumen ermöglichen[4].
Die strategische Differenzierung dreht sich zunehmend um Schnelligkeit, Service und Nachhaltigkeit statt um bloße Sortimentsbreite. White-Glove-Liefer- und Montagedienste sind wichtige Treiber der Kundenbindung für Premium-Käufer, die keine Lust auf Flatpack-Logistik haben. Marken werben mit FSC-Zertifizierung und recycelten Materialanteilen, um umweltbewusste Millennials anzusprechen, wobei frühe Anwender Preisaufschläge von bis zu 15 % erzielen. B2B-Kanäle gewinnen an Bedeutung, da Unternehmenskunden verteilte Belegschaften ausstatten, was Mengenaufträge für Schreibtische, Bürostühle und Aufbewahrungsmöbel schafft. Hersteller rationalisieren ihre Standorte – La-Z-Boy konsolidierte die nordamerikanische Relaxsessel-Produktion in seiner Anlage in Nuevo León –, um Gemeinkosten zu senken und schnelle Lieferverpflichtungen zu erfüllen.
Digitale Fähigkeiten trennen Marktführer von Nachzüglern: KI-gesteuerte Empfehlungs-Engines steigern den durchschnittlichen Bestellwert, während AR-Tools die Rücklaufquoten senken, indem sie Kunden ermöglichen, Maßstab und Stil in realen Räumen zu visualisieren. Partnerschaften mit Fintechs ermöglichen Ratenzahlungsoptionen, die Warenkorbgrößen erweitern, ohne das Ausfallrisiko zu erhöhen. Marktteilnehmer mit Nischenangeboten – wie modulare haustierfreundliche Sofas oder platzsparende Etagenbettsysteme – gewinnen über Social-Commerce-Kanäle an Bedeutung. Händler, die keine Modernisierung vornehmen, riskieren Margenerosion, da Preistransparenz zunimmt und der Importwettbewerb anhält. Insgesamt tendiert der Markt für Wohnmöbel in Mexiko zur schrittweisen Konsolidierung, wobei Unternehmen belohnt werden, die operative Exzellenz mit kundenorientierter Innovation verbinden.
Marktführer für Wohnmöbel in Mexiko
-
IKEA México
-
El Puerto de Liverpool
-
Coppel
-
Walmart de México y Centroamérica
-
Muebles Dico
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Modulare, multifunktionale Sortimente entsprechen der dichten urbanen Wohnsituation Mexikos und dem fortgesetzten Trend zu kompaktem Wohnen, während sie sich zugleich in die Beschränkungen der Omnichannel-Abwicklung einfügen, da Flachverpackungs- und leichtere Designs die Komplexität der Zustellung verringern. Einzelhändler, die bereits landesweite E-Commerce- und Logistiknetzwerke betreiben, bieten für diese Sortimente einen direkten Absatzweg, und die Vertriebsstruktur ist breit gefächert: Data Mexico verzeichnet über 44.140 Wirtschaftseinheiten im Einzelhandel mit Möbeln und Haushaltswaren (2025). Für Lieferanten unterstützt dieses Profil das Potenzial für standardisierte, versandfertige modulare SKUs, die profitabel online verkauft werden können, mit vorhersehbarer Verpackung, weniger Schadensfällen und schnelleren Nachbestellzyklen.
Nachhaltige und zertifizierte Holzlinien (FSC/rückverfolgbare Beschaffung) bieten ebenfalls einen umsetzbaren Differenzierungshebel, angesichts dokumentierter Bedenken hinsichtlich illegalem Holzeinschlag und Input-Volatilität, insbesondere bei den mittleren und Premium-Kategorien mit hohem Holzanteil. Auf der Angebotsseite unterstützt der Ausbau von Fähigkeiten im Bereich Automatisierung und digitale Produktion sowohl die inländische Reaktionsfähigkeit als auch die Exportwettbewerbsfähigkeit: Technologieanbieter wie Lectra haben ihr Programm Furniture on Demand auf Mexiko ausgeweitet, um automatisierte CAD/CAM- und Zuschnittraumsysteme anzubieten, während mexikanische Hersteller wie Grupo Escato die Einführung von Industrie 4.0 (CNC, Cloud-Workflows und Fernunterstützung) öffentlich kommuniziert haben. Zusammen unterstützen diese Fähigkeiten eine schnellere Anpassung (Oberflächen, Größen und Aufbewahrungskonfigurationen) sowie compliance-orientierte Beschaffungsnarrative, die Einzelhändler sowohl in physischen Showrooms als auch in Online-Katalogen einsetzen können.
Aktuelle Branchenentwicklungen
- März 2026: El Puerto de Liverpool berichtete über Fortschritte im Rahmen seines Transformationsplans, einschließlich der operativen Stabilisierung seiner Arco Norte Logistics Platform und einer weiterhin starken Betonung der Omnichannel-Umsetzung. Die Logistikplattform unterstützt eine schnellere und konsistentere Auftragsabwicklung für sperrige Kategorien wie Wohnmöbel und stärkt die Zuverlässigkeit von Versand-aus-Netzwerk und Lieferzeitfenstern in wichtigen Großstädten.
- Februar 2026: Grupo Coppel kündigte im Rahmen seines Transformationsplans 2026-2030 ein Investitionsprogramm von 14,3 Milliarden MXN für 2026 an, das mehr als 80 neue Filialen sowie die Renovierung von fast 100 Filialen und Vertriebszentren umfasst. Die erweiterte Präsenz und die verbesserte Vertriebskapazität erweitern den Zugang zu finanzierten Möbelkäufen über alle Einkommensschichten hinweg und erhöhen den Wettbewerbsdruck auf Fachhändler.
- Januar 2026: Ikano Retail hob die Leistung von IKEA Mexiko hervor, unterstützt durch das erste vollständige Betriebsjahr des Standorts Guadalajara (etwa 37.000 Quadratmeter) sowie eine landesweite Versandabdeckung. Der Umfang des Flagship-Formats und das integrierte Vertriebsmodell erhöhen die Kundenerwartungen an Sortimentstiefe, Preispunkte und Lieferqualität in der mexikanischen Wohnmöbelbranche.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Möbel für den Heimgebrauch, die in Mexiko verkauft werden, in Wertangaben zum Zeitpunkt des Verkaufs erfasst und über Offline- und Online-Einzelhandelskanäle abgebildet, einschließlich inländisch produzierter und importierter Produkte.
Ausschlüsse aus dem Umfang: Wir schließen Möbel aus, die hauptsächlich für Büros, Gastronomie und Institutionen bestimmt sind, sowie dekorative Heimtextilien und Nicht-Möbel-Dekorationsgegenstände.
Segmentierungsübersicht
- Nach Produkt
- Wohnzimmer- und Esszimmermöbel
- Schlafzimmermöbel
- Küchenmöbel
- Heimbüromöbel
- Badezimmermöbel
- Außenmöbel
- Sonstige Möbel
- Nach Material
- Holz
- Metall
- Kunststoff & Polymer
- Sonstige
- Nach Preisklasse
- Einstieg
- Mittelklasse
- Premium
- Nach Vertriebskanal
- Baumärkte
- Fachmöbelgeschäfte
- Online
- Sonstige Kanäle
- Nach Geografie
- Nordmexiko
- Zentralmexiko (einschl. Mexiko-Stadt)
- Südmexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Mexikos Wohnbautätigkeit, Haushaltsausgaben und Einzelhandelshandelstrends, da diese Signale den Möbelaustausch und Neuhaushaltsanschaffungen prägen. Wir überprüfen auch Mexikos Handelsströme, um zu verstehen, wie Importe und Exporte den verfügbaren Angebotspool und den Preisdruck im Laufe der Zeit verschieben können.
Die verwendeten Quellen sind hauptsächlich öffentliche und offizielle Referenzen, wie nationale Statistikveröffentlichungen Mexikos, Makroserien der Zentralbank, Zoll- und Tarifpublikationen sowie globale Handelsdatenbanken, die nicht kostenpflichtige Aggregate veröffentlichen. Wir verwenden auch Jahresberichte und Investorenmaterialien von Unternehmen, ausgewählte Branchenverbandsupdates sowie seriöse Wirtschaftspresse, um Produktmixverschiebungen, Kanaltrends und wichtige Kapazitätsbewegungen zu bestätigen. Für schwer auffindbare Informationen wie Umsatzaufteilungen privater Unternehmen, Patentaktivitäten und Versandrichtungen nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzinformationen und Einblicke auf Sendungsebene für Import-Export. Die hier aufgeführten Desk-Quellen sind illustrativ, und weitere öffentliche Referenzen wurden verwendet, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Desk-Faktenbasis in verwendbare Größenannahmen umzuwandeln, insbesondere dort, wo öffentliche Daten nicht granular genug für reine Heimmöbel sind. Wir haben mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und mit Rohmaterialien verbundenen Teilnehmern gesprochen und dann die Angaben der Befragten genutzt, um Annahmen zu Kanalmix, typischen Preisbewegungen und Importabhängigkeit in wichtigen Verbrauchsregionen Mexikos zu verfeinern.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 34 % | CXOs: 14 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 39 % |
| Kleinere Akteure: 18 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Wir beginnen mit einem Top-down-Ansatz, der Mexikos Haushaltsbedarfspool in Möbelausgaben übersetzt und diesen dann durch Einzelhandels- und Import-Export-Signale filtert, sodass die endgültige Zahl an das gebunden bleibt, was vernünftigerweise im Land verkauft werden kann. Das Ergebnis wird dann mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. stichprobenartig ermittelten durchschnittlichen Verkaufspreisen nach Kategorie, multipliziert mit der impliziten Einheitenbewegung aus Kanalprüfungen, was hilft, Gesamtwerte anzupassen, wenn ein einzelner Indikator überhöht erscheint.
Im Modell verwendete Eingaben umfassen neue Wohnungsfertigstellungen und Renovierungsaktivitäten, private Konsumausgaben und Inflationstrends, Möbelimportwerte und wichtige Herkunftsverschiebungen, Online-Durchdringung im heimverwandten Einzelhandel sowie Preisbewegungen auf Kategorieebene aus Einzelhändlerprüfungen. Wo eine Bottom-up-Gegenprüfung Lücken aufweist (z. B. begrenzte Sichtbarkeit auf den informellen Einzelhandel oder kleine Werkstätten), verwendet das Modell konservative Spannen, die nach Interview-Feedback enger gefasst werden.
Für die Prognose wenden wir eine Szenarioanalyse an, die auf Makrovariablen und Wohnungsindikatoren verankert ist, und richten dann das Tempo der Preis- und Mixveränderung an dem aus, was Branchenteilnehmer für Aktionen, Frachtkosten-Normalisierung und erwartete Kanalverschiebungen sehen. Wachstumsannahmen werden durch Veränderung einiger wirkungsstarker Hebel (Wohnungsstarts, Importpreise und E-Commerce-Anteil) einem Stresstest unterzogen, um sicherzustellen, dass die Prognose nicht nur auf einem einzigen Treiber beruht.
Datenvalidierung und Aktualisierungszyklus
Gesamtwerte werden durch mehrere Prüfungen validiert, darunter der Vergleich der impliziten Pro-Haushalt-Möbelausgaben mit historischen Spannen und der Abgleich handelsbasierter Angebotssignale mit dem gemeldeten Einzelhandelsmomentum. Wenn große Abweichungen nach Jahr oder Kanal auftreten, öffnen wir die Treiber erneut, überprüfen die Eingaben und kontaktieren ausgewählte Experten erneut, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchläuft das Modell schrittweise Analystenprüfungen, damit Annahmen, Formeln und Jahres-zu-Jahres-Bewegungen konsistent und erklärbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Tarifänderungen, starke Wechselkursbewegungen oder wichtige Strategieänderungen von Einzelhändlern. Kurz vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit Kunden eine aktualisierte Ansicht erhalten, die die neuesten öffentlich verfügbaren Veröffentlichungen widerspiegelt.
Vergleich der Mexiko Heimmöbelmarkt-Schätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen können weit auseinanderliegen, weil der Umfang nicht immer gleich ist und weil Preis- und Kanalannahmen in verschiedenen Studien oft unterschiedlich behandelt werden. Das Basisjahr, die Art der Inflationsbehandlung und die Zuordnung von Importen zum inländischen Verbrauch können die endgültige Zahl ebenfalls um einen erheblichen Betrag verschieben.
Die größten Lücken entstehen typischerweise durch die Kombination von Heimmöbeln mit angrenzenden Kategorien wie Heimdekoration oder Vertragsmöbeln sowie durch die Verwendung aggressiver Preissteigerungen ohne Abgleich mit Einzelhandelsaktionen und Handelswerten. Ein weiterer häufiger Treiber ist die Währungsbehandlung, bei der einige Schätzungen zu einem einzigen Jahresdurchschnitt umrechnen, selbst wenn die importintensiven Teile des Warenkorbs mit unterjährigen Wechselkursschwankungen und sich ändernden Zollkosten variieren. Dem wird durch jahresspezifische Handels- und Kanalprüfungen begegnet, die von Mordor Intelligence verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,87 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 10,60 Milliarden USD (2025) | Wird häufig als breiteres Möbelgesamt präsentiert, das Nicht-Heimnachfrage und ein breiteres Produktsortiment einschließen kann, was den Wert für 2025 im Vergleich zu einer reinen Heimansicht, die an den Einzelhandelsabsatz gebunden ist, erhöht. |
| Branchenpublikation B | 9,36 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und neigt dazu, sich auf den Branchenumsatz auf Überschriftenebene zu stützen, mit begrenzter Trennung von Heimmöbeln von angrenzenden Kategorien, und gleicht möglicherweise den inländischen Gesamtwert nicht jährlich mit den mexikanischen Handelsströmen ab. |
Über die drei Zahlen hinweg spiegelt die Streuung hauptsächlich Kategoriengrenzen, die Wahl des Basisjahres und die Art der Anwendung der Preisentwicklung wider. Indem der Umfang auf Möbel für den Heimgebrauch beschränkt und die Nachfragesignale dann mit Import- und Kanalverhalten abgeglichen werden, bleibt die Schätzung leichter zu prüfen und zu wiederholen, wenn neue öffentliche Daten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wohnmöbel in Mexiko im Jahr 2026?
Der Markt wird im Jahr 2026 auf 9,25 Milliarden USD geschätzt und soll bis 2031 11,41 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate für den Umsatz mit Wohnmöbeln in Mexiko?
Der Umsatz wird voraussichtlich mit einer CAGR von 4,29 % zwischen 2026 und 2031 steigen, gestützt durch den Wohnungsbau und die E-Commerce-Expansion.
Welches Produktsegment wächst am schnellsten?
Schlafzimmermöbel führen mit einer CAGR von 6,85 %, da neue Wohnungsübergaben und Schlaf-Wellness-Trends hochwertigere Käufe fördern.
Warum gewinnen Online-Kanäle Anteile im mexikanischen Möbeleinzelhandel?
Der E-Commerce entspricht bereits 23 % des gesamten Einzelhandelsumsatzes dank landesweiter Liefernetzwerke, Barzahlungsoptionen und Omnichannel-Innovationen.