
Marktgröße und Marktanteil für Metalloxid-Nanopartikel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
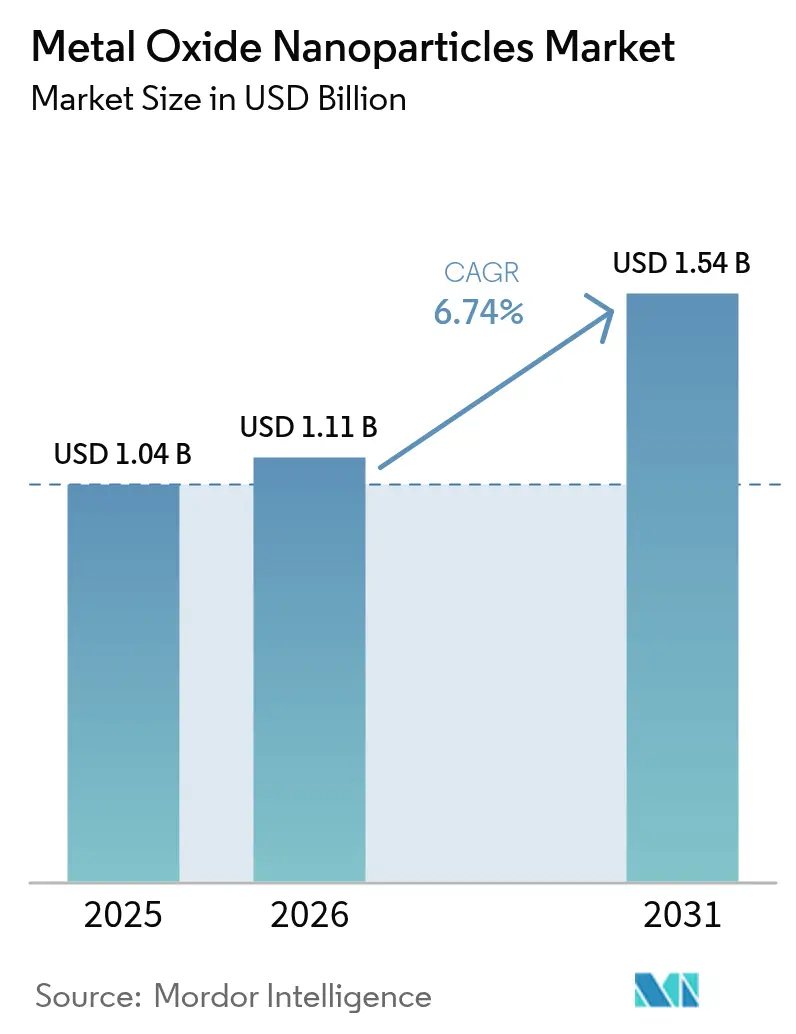
| Marktgröße (2026) | 1.11 Milliarden US-Dollar |
| Marktgröße (2031) | 1.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.74 % |
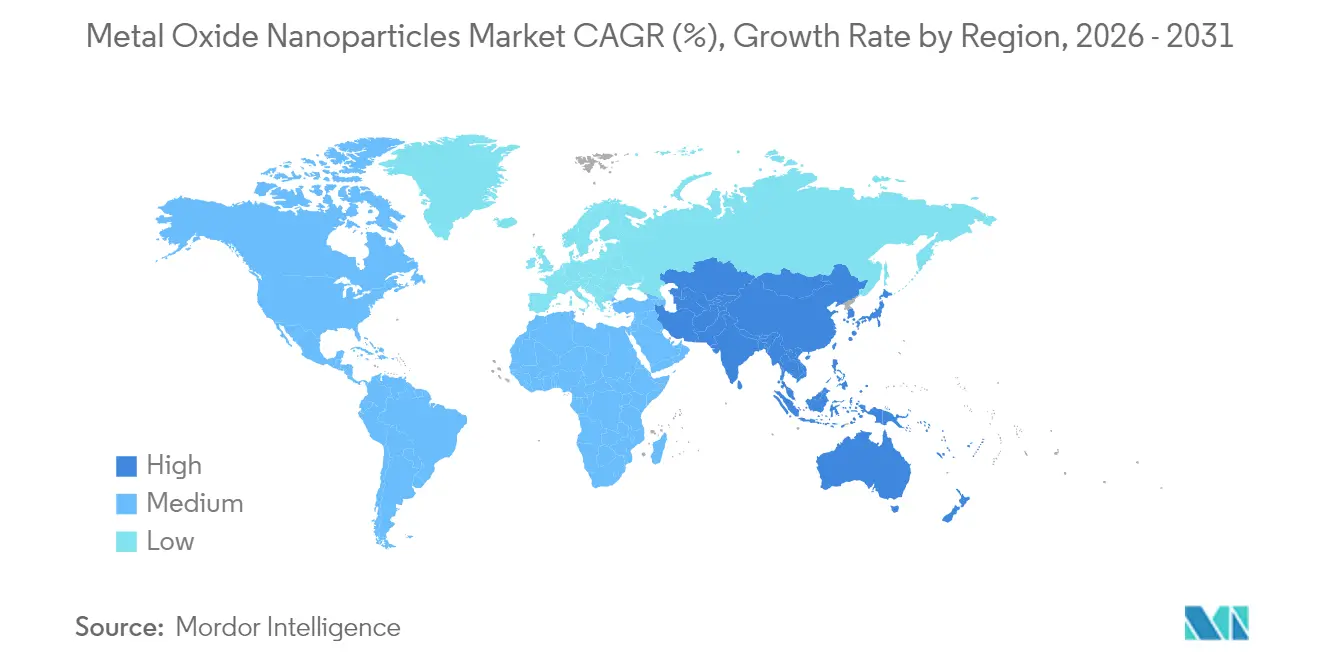
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
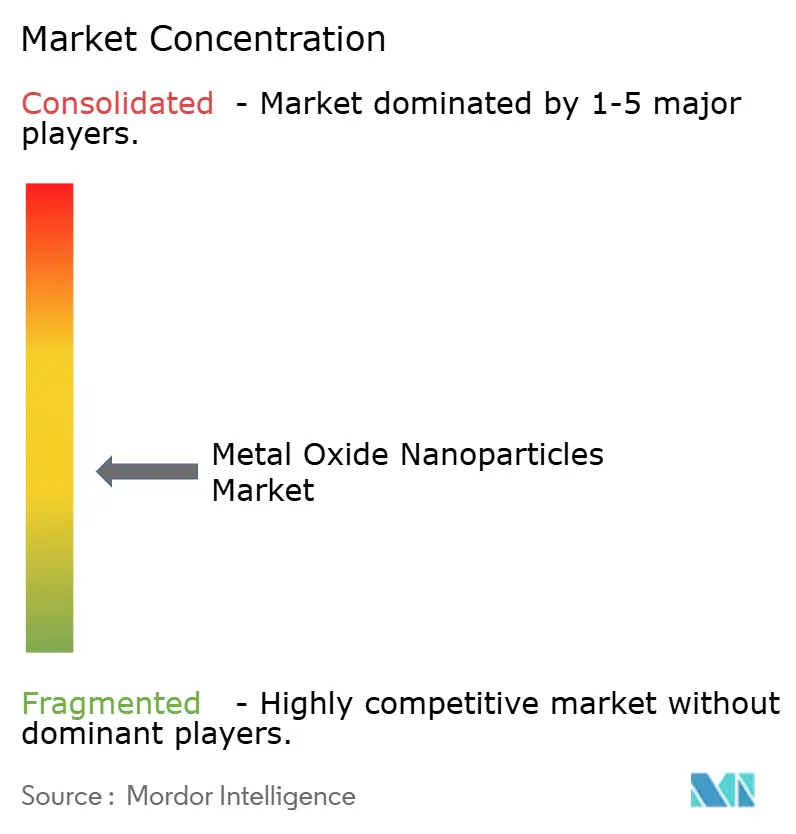
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metalloxid-Nanopartikel von Mordor Intelligence
Die Marktgröße des Marktes für Metalloxid-Nanopartikel wird voraussichtlich von 1,04 Milliarden USD im Jahr 2025 auf 1,11 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,74 % über den Zeitraum 2026–2031 einen Wert von 1,54 Milliarden USD erreichen. Eine robuste Nachfrage von Halbleiterfabriken, Herstellern von Batterien für Elektrofahrzeuge und Formulierern von Hochleistungsbeschichtungen stützt diese Prognose. Fortschrittliche Logikknoten unterhalb von 5 nm, Prototypen für Festkörperelektrolyte und antimikrobielle Oberflächenbehandlungen sind alle auf Metalloxide angewiesen, deren Oberflächen-Volumen-Verhältnisse Eigenschaften liefern, die in Bulk-Äquivalenten nicht verfügbar sind. Die Lieferketten sind regional konzentriert, doch biobasierte Synthesepilotprojekte senken den ökologischen Fußabdruck und erfüllen gleichzeitig die Reinheitsanforderungen für die Elektronikindustrie. Der regulatorische Schwung rund um die Verwaltung von Nanomaterialien, insbesondere in der Europäischen Union und in Nordamerika, lenkt die Beschaffung in Richtung umweltfreundlicherer Produktionswege und begünstigt Lieferanten, die vollständige Lebenszyklusdaten offenlegen.
Wichtigste Erkenntnisse des Berichts
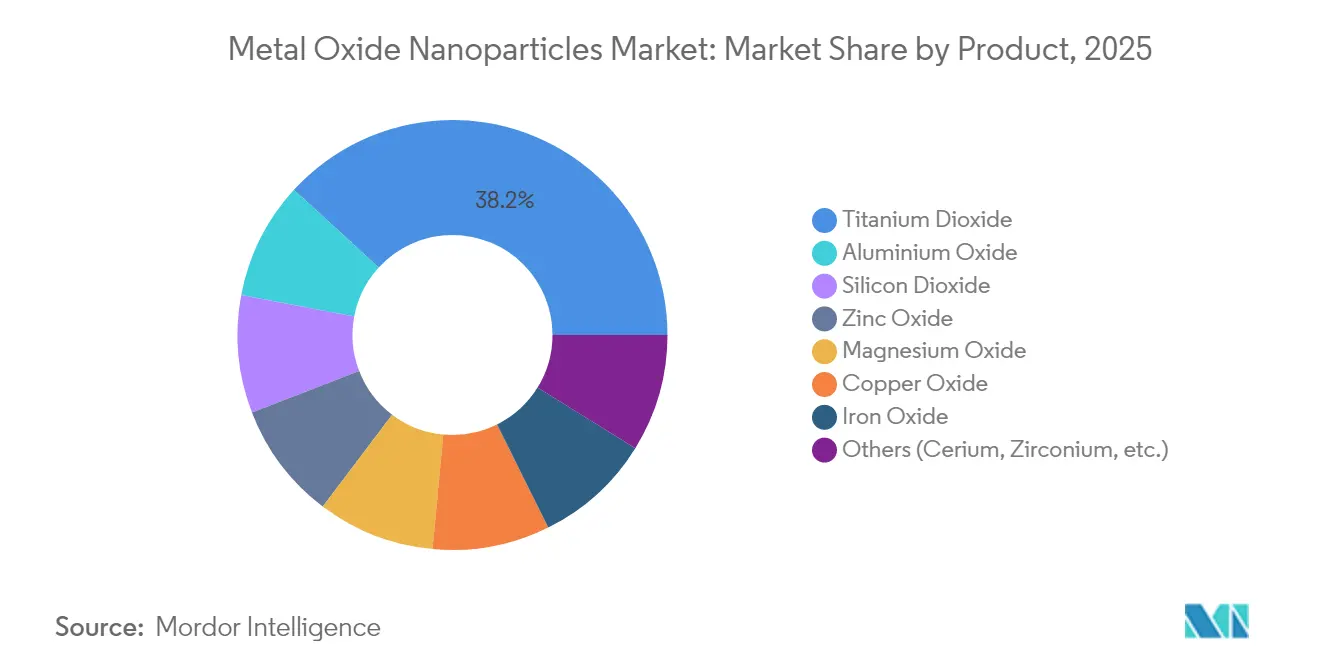
- Nach Produkttyp führte Titandioxid mit einem Marktanteil von 38,20 % am Markt für Metalloxid-Nanopartikel im Jahr 2025.
- Nach Synthesemethode hielten chemische Verfahren im Jahr 2025 einen Anteil von 62,55 % an der Marktgröße für Metalloxid-Nanopartikel, während die biobasierte Synthese bis 2031 voraussichtlich mit einer CAGR von 7,89 % expandieren wird.
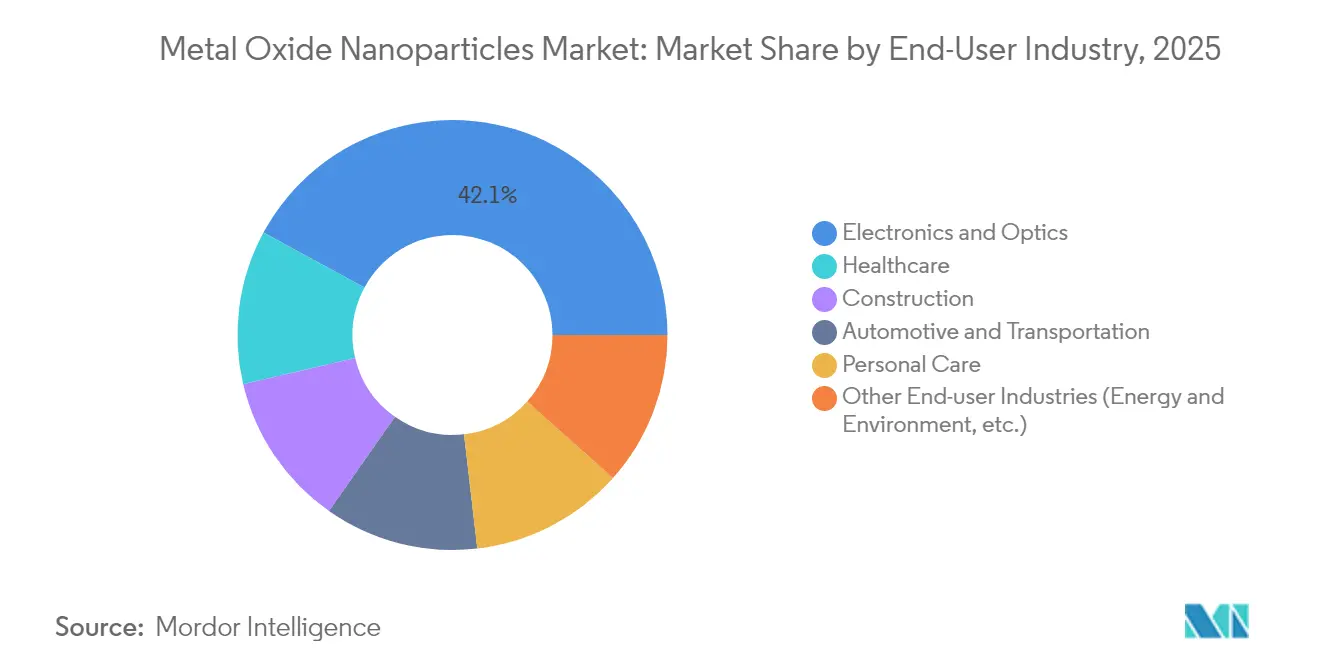
- Nach Endverbraucherbranche entfielen im Jahr 2025 42,10 % der Marktgröße für Metalloxid-Nanopartikel auf Elektronik und Optik; der Bereich Energie und Umwelt soll bis 2031 mit einer CAGR von 8,32 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 47,40 % am Markt für Metalloxid-Nanopartikel auf Asien-Pazifik, das zwischen 2026 und 2031 mit einer CAGR von 7,55 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Metalloxid-Nanopartikel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus der Elektronikindustrie nach dielektrischen Schichten mit hoher Permittivität und transparenten leitfähigen Schichten | +1.8% | Global, konzentriert in asiatisch-pazifischen Halbleiter-Hubs | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz als antibakterielle Mittel in der Körperpflege und in Beschichtungen | +1.2% | Global, mit regulatorischer Vorreiterrolle in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Forschung und Entwicklung bei Kathoden für Lithium-Ionen-Batterien und Festkörperelektrolyten | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Übergang zu grünen Syntheseverfahren zur Verbesserung der regulatorischen Akzeptanz | +0.9% | EU und Nordamerika führend, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Nachfrage nach UV-blockierenden Additiven in Fotopolymeren für den 3D-Druck | +0.7% | Nordamerika und EU, frühe Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Halbleiterfabriken, die hochreine Oxid-Nanopulver benötigen | +1.1% | Vereinigte Staaten, Südkorea, Japan, Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus der Elektronikindustrie nach dielektrischen Schichten mit hoher Permittivität und transparenten leitfähigen Schichten
Fortschrittliche Logikchips unterhalb von 5 nm erfordern ultradünne Gate-Stapel aus Titandioxid- und Hafniumoxid-Nanopartikeln, die Leckströme minimieren und gleichzeitig die Kapazität erhalten. Die Anreize der Vereinigten Staaten belaufen sich auf insgesamt 1,4 Milliarden USD für fortschrittliche Verpackung, wobei die Mittel die Materialauswahl unterstützen, die von Oxiden in Halbleiterqualität abhängt[1]US-Handelsministerium, "CHIPS für Amerika: Finanzierungsmöglichkeit," commerce.gov. Touchscreens und flexible OLED-Displays sind auf Indiumzinnoxid- und Zinkoxid-Nanopartikelschichten angewiesen, die unter wiederholten Biegezyklen leitfähig bleiben. KI-Beschleuniger an der Peripherie treiben höhere Betriebstemperaturen voran und zwingen Designer dazu, dielektrische Schichten zu spezifizieren, die thermischen Spitzen standhalten können, ohne elektrische Konstanten zu verändern. HPs 50-Millionen-USD-Erweiterung in Oregon zielt darauf ab, mikrofluidische MEMS-Technologien zu skalieren, die Oxid-Dünnschichten zur Isolierung von Düsen und Kanälen integrieren. Diese konvergierenden Trends erhalten eine Pipeline für hochreine Materialien aufrecht, die den Markt für Metalloxid-Nanopartikel verankert.
Zunehmender Einsatz als antibakterielle Mittel in der Körperpflege und in Beschichtungen
Zinkoxid- und Kupferoxid-Nanopartikel deaktivieren 99,9 % der Bakterien innerhalb von 10 Minuten durch die Freisetzung reaktiver Sauerstoffspezies und bieten eine Alternative zu herkömmlichen Konservierungsmitteln. Gebäudesanierungen in der Pandemiezeit beschleunigten Bestellungen für antimikrobielle Wandfarben und Lüftungsfilter, die diese Oxide einbetten. Europäische Regulierungsbehörden formalisierten nanospezifische Sicherheitsdossiers für TiO₂ und ZnO in Kosmetika, was auf eine wahrscheinliche Übernahme in anderen Rechtsordnungen hindeutet und konformen Herstellern einen Erstmover-Vorteil verschafft. Bauvorschriften integrieren zunehmend antimikrobielle Beschichtungen, um Wartungsintervalle zu verlängern, während Hersteller von intelligenten Textilien Nanopartikelveredelungen einarbeiten, die mehr als 50 Waschzyklen überstehen. Die Breite der Anwendungen zieht weiterhin neue Mengen in den Markt für Metalloxid-Nanopartikel.
Anstieg der Forschung und Entwicklung bei Kathoden für Lithium-Ionen-Batterien und Festkörperelektrolyten
Batterieentwickler konstruieren Kathoden aus Lithium-Nickel-Mangan-Kobaltoxid und Lithiumeisenphosphat mit nanoskaliger Morphologiekontrolle, um Diffusionswege zu verkürzen. Evonik's Anlage für pyrogene Tonerde in Yokkaichi, die 2025 eröffnet, wird Separatorbeschichtungen liefern, die Reinheitsgrade von 99,99 % erfordern. Keramische Festkörperelektrolyte, die mit Zirkonoxid- und Aluminiumoxid-Nanopartikeln formuliert wurden, erreichen nun ionische Leitfähigkeiten von 10^-3 S/cm bei Raumtemperatur. American Elements erweiterte sein Portfolio um mit Metalloxiden beschichtete Silizium-Nanopartikel, die die volumetrische Ausdehnung in Hochkapazitätsanoden mindern[2]American Elements, "Metalloxid-Nanopartikel-Portfolio in Batteriequalität," americanelements.com. Da sich Automobilhersteller zu Zellfabriken mit mehreren Gigawattstunden verpflichten, stärkt eine stabile vorgelagerte Versorgung den Markt für Metalloxid-Nanopartikel.
Übergang zu grünen Syntheseverfahren zur Verbesserung der regulatorischen Akzeptanz
Pflanzenextrakt- und mikrobielle Verfahren reduzieren den Energieeinsatz im Vergleich zu herkömmlichen Sol-Gel-Methoden um bis zu 60 % und umgehen dabei toxische Lösungsmittel. Proof-of-Concept-Linien, die landwirtschaftliche Abfälle in ZnO- und TiO₂-Ausgangsstoffe umwandeln, erreichen eine Produktion von Kilogramm pro Stunde und erfüllen nach der Nachsynthese-Kalzinierung die Reinheitsanforderungen der Halbleiterindustrie. Europäische Käufer, die Emissionen von der Wiege bis zum Werkstor bewerten, behandeln biobasierte Nanopartikel nun als Differenzierungsmerkmal in Lieferantenbewertungen. Harmonisierte Protokolle für biologisch gewonnene Pulver unterstützen regulatorische Einreichungen und erleichtern die kommerzielle Markteinführung. Diese Entwicklungen positionieren nachhaltige Prozesse als zentralen Wachstumshebel innerhalb des Marktes für Metalloxid-Nanopartikel.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxizität und Umweltpersistenz, die strengere Vorschriften auslösen | -1.4% | Global, mit EU und Nordamerika als Vorreiter bei der regulatorischen Strenge | Mittelfristig (2–4 Jahre) |
| Mangel an standardisierter Nanoskalen-Metrologie in den Lieferketten | -0.8% | Global, mit besonderem Einfluss auf den grenzüberschreitenden Handel | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Seltenerd-Vorläufern für komplexe Oxide | -0.6% | Global, mit Angebotskonzentration in China, die Schwachstellen schafft | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxizität und Umweltpersistenz, die strengere Vorschriften auslösen
Die Universität für Wissenschaft in Tokio hat aufgezeigt, dass ultrafeine Siliziumdioxid-Nanopartikel die Sekundärstruktur von Proteinen verändern und den β-Faltblatt-Gehalt erhöhen, der mit Neurodegeneration in Verbindung gebracht wird. Wasseraufbereitungsanlagen haben Schwierigkeiten, Partikel unter 50 nm abzufangen, was zu einer Anreicherung in aquatischen Ökosystemen führt. Die Europäische Union hat REACH erweitert, um vollständige Lebenszyklusdaten für Nanomaterialien zu verlangen, was die Produktqualifizierungszeiträume verlängert und die Compliance-Kosten erhöht. Hersteller, die keine Daten zur chronischen Toxizität vorlegen können, riskieren eine verzögerte Markteinführung, was die kurzfristige Expansion des Marktes für Metalloxid-Nanopartikel dämpft.
Mangel an standardisierter Nanoskalen-Metrologie in den Lieferketten
Interlaboratoriumstests zeigen, dass Partikelgrößenmessungen trotz identischer Instrumente um 20 % abweichen können, was den Bedarf an zertifizierten Referenzmaterialien unterstreicht. Uneinheitliche Berichterstattung erschwert regulatorische Überprüfungen und zwingt Käufer dazu, Spezifikationen aufzublähen, was das Ausschussrisiko erhöht. Das Nationale Institut für Standards und Technologie entwickelt Kalibrierungsartefakte und Leitfäden für bewährte Verfahren, um diese Lücken zu schließen. Bis die Einführung weit verbreitet ist, wird die Messunsicherheit weiterhin Just-in-time-Liefermodelle im Markt für Metalloxid-Nanopartikel herausfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Titandioxid verankert die Elektroniknachfrage
Titandioxid hielt im Jahr 2025 einen Anteil von 38,20 % am Markt für Metalloxid-Nanopartikel, gestützt durch seine doppelte Rolle in UV-blockierenden Sonnenschutzmitteln und 5-nm-Gate-Dielektrika. Über 98 % der Fotoresists mit sichtbarer Lichttransmission sind auf den hohen Brechungsindex von TiO₂ angewiesen, wodurch die Defektdichten in der Extrem-Ultraviolett-Lithografie unter 0,3 cm^-2 gehalten werden. Magnesiumoxid verzeichnet mit 7,78 % bis 2031 die schnellste CAGR, angetrieben durch seine Fähigkeit, keramische Elektrolyte bei 300 °C zu stabilisieren. Siliziumdioxid erweitert seine Reichweite in Pulver für die additive Fertigung, während Zinkoxid in antimikrobiellen Polymerfolien expandiert. Diese Verschiebungen halten die Produktdifferenzierung hoch und unterstützen die Wertschöpfung im Markt für Metalloxid-Nanopartikel.
Japanische Plasmaspritz-Durchbrüche liefern nun TiO₂-Nanopartikel mit einem Durchschnitt von 40 nm bei einem Durchsatz von 12,3 g/min und schließen damit die Skalierungslücke zwischen Pilot- und Massenproduktion. Die Präsenz von Aluminiumoxid in Separatorbeschichtungen und Keramiksubstraten festigt seine Rolle weiter, insbesondere nach dem Kapazitätsausbau von Evonik. Kupfer- und Eisenoxide besetzen Nischen in der Katalyse und der magnetischen Datenspeicherung, und Cer- oder Zirkonoxide bedienen Märkte für Brennstoffzellen und Hochtemperaturturbinen. Die daraus resultierende Portfoliokomplexität fördert strategische Beschaffungsprogramme, die Kosten, Reinheit und funktionale Leistung ausbalancieren, und stärkt die Widerstandsfähigkeit der Metalloxid-Nanopartikel-Branche.


Nach Synthesemethode: Chemische Verfahren dominieren, biobasierte Verfahren gewinnen an Bedeutung
Chemische Prozesse machen 62,55 % der Produktion im Jahr 2025 aus, da Sol-Gel-, Fällungs- und CVD-Linien eine Verunreinigungskontrolle im Teile-pro-Milliarden-Bereich gewährleisten. Diese ausgereiften Plattformen unterstützen Halbleiterknoten-Migrationen und verankern den Markt für Metalloxid-Nanopartikel. Dennoch ist die biobasierte Synthese auf eine CAGR von 7,89 % ausgerichtet, katalysiert durch politische Anreize und die Nachfrage früher Anwender aus Körperpflegemarken, die Öko-Labels anstreben. Pilotanlagen, die Zitrusschalenextrakte verwenden, produzieren nun ZnO-Nanostäbe mit mittleren Durchmessern von 30 nm und konsistenten Aspektverhältnissen unter 2,5, was optoelektronischen Qualitätsstandards entspricht.
Hybridarbeitsabläufe, die biologische Vorlagen mit nachgelagerter chemischer Kalzinierung kombinieren, bieten eine abstimmbare Oberflächenfunktionalisierung, die für die gezielte Wirkstoffabgabe nützlich ist. Physikalische Techniken wie mechanisches Mahlen oder gepulste Laserverdampfung behalten einen Platz, wo einzigartige Morphologien benötigt werden, beispielsweise bei thermisch leitfähigen Füllstoffen. Wenn Metrologieprotokolle konvergieren, werden Paritäten in der Spezifikationssprache zwischen grünen und konventionellen Pulvern die Beschaffungsoptionen erweitern und den Wettbewerb im Markt für Metalloxid-Nanopartikel intensivieren.
Nach Endverbraucherbranche: Elektronik führt, während Energie beschleunigt
Anwendungen in Elektronik und Optik erfassten im Jahr 2025 42,10 % der Marktgröße für Metalloxid-Nanopartikel. Multi-Chiplet-Verpackungsarchitekturen hängen von ultrareinen Oxidschichten ab, die wärmeerzeugende Dies isolieren, und Displayhersteller setzen Nanopartikel-Tinten für biegbare Berührungssensoren ein. Staatliche Mittelzuweisungen von 1,7 Milliarden USD für Halbleitermaterialien in Nordamerika fördern die Beschaffung direkt.
Energie und Umwelt ist der schnellste Aufsteiger mit einer CAGR von 8,32 %. Hersteller von Lithium-Ionen-Zellen beschichten Separatoren mit Aluminiumoxid-Nanoblättern von nur 30 nm Dicke, was den thermischen Durchgang um 60 % reduziert. Festkörperelektrolyt-Prototypen mit sulfidstabilisierten Zirkonoxid-Nanopartikeln erreichen Zykluslebensdauern von über 1.000 Ladungen bei 25 °C. Das Gesundheitswesen profitiert von metalloxidvermittelten photodynamischen Therapien, während das Bauwesen nanopartikelverbesserten Zement einsetzt, der die Nutzungsdauer in Küsteninfrastrukturen verlängert. Diese diversifizierte Nachfrage festigt die langfristige Relevanz der Metalloxid-Nanopartikel-Branche.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 47,40 % am Markt für Metalloxid-Nanopartikel und ist bis 2031 auf eine CAGR von 7,55 % ausgerichtet. Chinas Titandioxidkapazität nähert sich nach Erweiterungen in mehreren Provinzen 7 Millionen Tonnen, doch Antidumping-Maßnahmen der EU und Brasiliens engen die Margen ein. Japanische Universitäten sind Pioniere bei magnetischen Nanopartikeltherapien für Krebs und verbessern die Defekterkennung in Pulverchargen, was die inländische Hochwertnachfrage stärkt. Südkorea und Taiwan nutzen die Oxidreinheit, um die Wettbewerbsfähigkeit der Gießereien aufrechtzuerhalten, und Indien steigert die Produktion für Sonnenschutzmittel und Architekturfarben. Durchgängige Elektronik-Ökosysteme und gezielte Subventionen sichern die Vorrangstellung der Region im Markt für Metalloxid-Nanopartikel.
Nordamerika profitiert von der Finanzierung durch den CHIPS-Act, der Polysilizium- und Substratprojekte unterstützt und lokale Oxide in fortschrittliche Verpackungslieferketten einbindet. Hemlock Semiconductors 325-Millionen-USD-Investition in Michigan wird jährlich 59.000 Tonnen hochreines Polysilizium liefern, wobei jeder Barren mit metalloxidischen Spuradditiven dotiert ist. Umfangreiche Forschungs- und Entwicklungsaktivitäten führen zur frühen Einführung biobasierter Synthese, während Luft- und Raumfahrtunternehmen strahlungsharte Oxide nachfragen. Die grenzüberschreitende Integration mit Kanadas Bergbau und Mexikos Montagebetrieben stützt einen widerstandsfähigen regionalen Markt für Metalloxid-Nanopartikel.
Europa priorisiert Nachhaltigkeit und Compliance. REACH-Nano-Änderungen motivieren Automobilhersteller, kohlenstoffarmes Aluminiumoxid für Klarlackformulierungen zu beziehen, und Luft- und Raumfahrtunternehmen investieren in keramische Matrixverbundwerkstoffe, die auf yttriumstabilisierten Zirkonoxid-Nanopulvern basieren. Deutschland führt beim industriellen Durchsatz, während nordische Länder Kreislaufwirtschaftspiloten zur Rückgewinnung von Oxiden aus Altbatterien inkubieren. Der Nahe Osten und Afrika bauen Bau- und Solarprojekte auf, die Nanopartikeladditive für wärmereflektierende Farben integrieren. Südamerika setzt Oxide ein, um die Erzaufbereitung und die Düngemitteleffizienz zu verbessern, und fügt dem Markt für Metalloxid-Nanopartikel inkrementelle Mengen hinzu.

Regulatorisches Umfeld
Die Regulierung von Metalloxid-Nanopartikeln wird durch chemische Sicherheitsrahmenwerke geprägt, die Nanoformen mittlerweile als eigenständige Compliance-Objekte behandeln, was die Anforderungen an Dokumentation und Testdaten für Anbieter in den Bereichen Elektronik, Beschichtungen, Körperpflege und Energieanwendungen erhöht. In der Europäischen Union treiben die REACH-Nanoform-Anforderungen (umgesetzt durch Änderungen der REACH-Anhänge) Registrierungsdossiers mit nanospezifischer Charakterisierung (zum Beispiel Partikelgrößenverteilung und Oberflächenbehandlung) für Substanzen voran, die in Mengen über 1 Tonne pro Jahr hergestellt oder importiert werden. Dies erhöht den Wert robuster Messtechnik und rückverfolgbarer QC-Systeme für Nanopulver.
In den Vereinigten Staaten prägen TSCA-Maßnahmen weiterhin die Markteintrittswege für technisch hergestellte Nanosubstanzen. Im April 2026 erließ die US-Umweltschutzbehörde (EPA) eine Significant New Use Rule (SNUR) für gemischte Metalloxidsubstanzen (einschließlich Cobalt-Lithium-Mangan-Nickeloxid), die eine Meldung mindestens 90 Tage vor Herstellung oder Import vorschreibt. Dies verlängert die Vorlaufzeit und erfordert Planungen zur Expositionskontrolle für Batteriematerial- und katalysatortaugliche Nanooxide. Parallele Arbeiten im Rahmen von OECD-Testrichtlinienprogrammen und Konsultationen zu Leitlinien (einschließlich Fortschritte 2024-2026 und Entwurfsaktivitäten mit Fokus auf Nanomaterialien) unterstützen eine stärkere länderübergreifende Angleichung der Prüferwartungen, was Anbieter dazu ermutigt, GLP-fähige Toxikologie- und Verbleibdatenpakete neben den Produktqualifizierungsunterlagen aufzubauen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Mineralien und chemischen Zwischenprodukten (Bergbau/Aufbereitung und Umwandlung in Massenoxide oder lösliche Salze), geht dann über in die Vorstufenreinigung und Nanopartikelsynthese mittels chemischer Verfahren (Sol-Gel, Fällung, CVD), physikalischer Verfahren (Mahlen, dampfbasierte Ansätze) und aufkommender grüner/biobasierter Methoden. Akteure im mittleren Bereich der Wertschöpfungskette konzentrieren sich auf Partikeltechnik (Größenverteilung, Morphologie, Oberflächenfunktionalisierung) und Kontaminationskontrolle, um elektronikgerechte Reinheitsschwellen zu erfüllen, gefolgt von Nachbearbeitung (Trocknen, Kalzinieren, Klassierung), Verpackung und Logistik, die darauf ausgelegt sind, Feuchtigkeitsaufnahme und Kreuzkontamination zu verhindern.
Nachgelagert werden Nanopartikel typischerweise direkt an OEMs und Formulierer verkauft oder über Fachhändler für Chemikalien vertrieben und dann in elektronische Pasten und Dünnschichten, Batteriekomponenten (Kathode, Elektrolyt, Additive für Separatorbeschichtungen), Beschichtungen, Körperpflegeformulierungen und Umweltkatalysatoren integriert. Die Wertschöpfung konzentriert sich auf Qualifizierungsunterstützung und gemeinsame Anwendungsentwicklung statt auf Commodity-Lieferung, da Kunden reproduzierbare Leistung im Hinblick auf enge PSD-Werte, Oberflächenchemie und Dispersionsverhalten verlangen. Ein wesentlicher Engpass bleiben die langen Kundenqualifizierungszyklen (oft 12-24 Monate), besonders bei Halbleiter- und Batterieanwendungen, was die Wechselkosten erhöht und Anbieter mit konsistenter QC und Dokumentation begünstigt. Regulatorisch bedingte Transparenzanforderungen (zum Beispiel Erwartungen an REACH-Nanoform-Dossiers) erhöhen zudem den Bedarf an standardisierter Messung und Berichterstattung, während die technische Literatur 2026 weiterhin die industriellen Reproduzierbarkeitsherausforderungen zwischen grünen und konventionellen ZnO-Syntheserouten hervorhebt, was die Bedeutung skalierbarer, kontinuierlicher und gut instrumentierter Produktionsprotokolle unterstreicht.
Wettbewerbslandschaft
Der Markt für Metalloxid-Nanopartikel ist mäßig fragmentiert. Große integrierte Akteure wie Evonik, Sumitomo Chemical und American Elements nutzen kontrollierte Vorläuferketten, um Reinheit in Halbleiterqualität zu gewährleisten, während Nischenspezialisten wie SkySpring Nanomaterials Beschichtungen für die magnetische Datenspeicherung maßschneidern. Die Konsolidierungsaussichten steigen, da OEMs ihre Listen zugelassener Lieferanten vereinfachen und Lieferanten bevorzugen, die mehrere Oxidfamilien unter einheitlichen Qualitätssystemen abdecken können.
Prozessinnovation dient als strategisches Differenzierungsmerkmal. Evoniks Anlage für pyrogene Tonerde in Japan ist ein Beispiel für Investitionsausgaben, die auf schnell wachsende Batteriesegmente ausgerichtet sind, während American Elements sein geistiges Eigentum rund um oxidbeschichtete Siliziumanoden ausbaut. Patentanmeldungen in der pulsmodulierten Plasmasynthese und in biotemplierten Verfahren unterstreichen den aktiven Forschungs- und Entwicklungswettbewerb.
Branchenführer im Bereich Metalloxid-Nanopartikel
American Elements
Nanoshell LLC
Meliorum Technologies, Inc.
Evonik Industries AG
Merck KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Qualifizierungsbereite, elektronikgerechte Nanopulver bleiben eine zentrale Marktlücke. Fortschrittliche Logik-Nodes unter 5 nm und fortschrittliche Verpackungsprozesse belohnen Anbieter, die geringe Metallkontamination, kontrolliertes Agglomerationsverhalten und stabile Dielektrikumsleistung über Chargen hinweg über die Familien Titandioxid, Hafniumoxid und Aluminiumoxid nachweisen können. Öffentliche Förderprogramme zur Unterstützung der Halbleiterfertigung in Nordamerika (einschließlich CHIPS-bezogener Mittel, auf die in der Branchenbeschaffung verwiesen wird) halten die Materialauswahl und Anbieterqualifizierung aktiv, was Raum für Anbieter schafft, die Partikeltechnik mit Dokumentationspaketen kombinieren, die auf Nanoform-Registrierung und Kundenaudit-Anforderungen abgestimmt sind.
Grüne und biobasierte Synthese stellt zudem eine kurzfristige Kommerzialisierungschance dar, bei der Käufer Nachhaltigkeits-Scorecards neben der Leistung berücksichtigen, insbesondere in Europa unter dem Druck der REACH-Nanoform-Compliance. Die Übertragung von Pilotanlagen in industrielle Prozesse verringert weiterhin Hürden, einschließlich der anhaltenden technischen Betonung 2026 auf Reproduzierbarkeit bei grünen versus konventionellen Zinkoxid-Routen, was hilft, Kontrollpunkte für die Skalierung zu definieren (Rohstoffvariabilität, Kalzinierungsfenster und PSD-Kontrolle). Die Nachfrage aus Verbesserungen bei Batteriesicherheit und -haltbarkeit erweitert zudem die Chancen für Nano-Aluminiumoxid und Zirkonoxid bei Separatorbeschichtungen und Festkörperelektrolyt-Prototypen, was Chancen für Anbieter verstärkt, die ultrahochreine Qualitäten neben Unterstützung bei der gemeinsamen Entwicklung von Dispersion, Beschichtung und Grenzflächenstabilisierung bieten können.
Aktuelle Branchenentwicklungen
- April 2026: Die US-Umweltschutzbehörde (EPA) erließ eine Significant New Use Rule (SNUR) für gemischte Metalloxidsubstanzen, einschließlich Cobalt-Lithium-Mangan-Nickeloxid, die eine Meldung mindestens 90 Tage vor Herstellung oder Import vorschreibt. Die Änderung erhöht die Anforderungen an die Vermarktungsplanung für Batteriematerial- und katalysatortaugliche Oxid-Nanoformen, was die Bedeutung compliance-fähiger Lieferdokumentation und Expositionskontrollmaßnahmen entlang der US-Lieferkette erhöht.
- Februar 2025: Matexcel erweiterte sein Produktportfolio, um ein breiteres Spektrum an Metalloxid-Nanopartikeln für Sektoren wie Elektronik, Energie, Katalyse und Biomedizin anzubieten. Die Erweiterung unterstützt die Beschaffungskonsolidierung durch Kunden, die mehrere Oxidfamilien von weniger qualifizierten Anbietern beziehen möchten, und erhöht den Wettbewerbsdruck auf Nischenanbieter, die auf schmale Produktpaletten setzen.
- Dezember 2024: American Elements kündigte eine Erweiterung der Produktionsanlagen im Zusammenhang mit Gallium-, Germanium- und Antimon-Produktlinien an, die verwandte fortschrittliche Materialien wie Metalloxide und Nanopartikel umfassen. Zusätzliche Kapazität und Fähigkeiten in benachbarten Lieferketten für kritische Materialien stärken die Verfügbarkeit für nachgelagerte Anwendungen in Dünnschicht-, Elektronik- und Cleantech-Bereichen, in denen Oxid-Nanopulver häufig als Input- oder Ergänzungsmaterialien spezifiziert werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Metalloxid-Nanopartikeln, die für den Einsatz in industriellen und kommerziellen Anwendungen verkauft werden, erfasst dort, wo das Material in Nanoform geliefert und als Nanopartikel-Qualität preislich ausgewiesen wird.
Ausschlüsse des Geltungsbereichs: Wir schließen Nicht-Nano-Metalloxide, Massenpigmente ohne Nano-Spezifikationen sowie nachgelagerte Fertigprodukte aus, bei denen Nanopartikel nur ein eingebetteter Input sind.
Übersicht der Segmentierung
- Nach Produkt
- Aluminiumoxid
- Titandioxid
- Siliziumdioxid
- Zinkoxid
- Magnesiumoxid
- Kupferoxid
- Eisenoxid
- Sonstige (Cer, Zirkonium usw.)
- Nach Synthesemethode
- Physikalisch (mechanisches Mahlen, Gasphasenabscheidung)
- Chemisch (Sol-Gel, Fällung)
- Grün / Biobasiert
- Nach Endverbraucherbranche
- Elektronik und Optik
- Gesundheitswesen
- Bauwesen
- Automobil und Transport
- Körperpflege
- Sonstige Endverbraucherbranchen (Energie und Umwelt usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt mit der Einordnung dessen, was verkauft wird und wo es verbraucht wird, und kartiert dann typische Nachfragebereiche wie Elektronik und Optik, Gesundheitswesen, Bauwesen und Körperpflege. Wir nutzen öffentliche Quellen wie den USGS für Mineralien- und Oxidkontext, das US Census Bureau und UN Comtrade zur Überprüfung der Handelsrichtung sowie OECD- und Weltbank-Reihen, um regionale Fertigungs- und Ausgabenzyklen zu verankern.
Um die Annahmen realistisch zu halten, prüfen wir zudem offene technische und Sicherheitsreferenzen wie NIST-Materialressourcen, Leitlinienseiten von EPA und ECHA sowie peer-reviewte Fachzeitschriften, die Nanopartikel-Syntheserouten und Nutzungsmuster behandeln. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen helfen, Kapazitätserweiterungen und Anwendungsprioritäten zu validieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -analysen wird selektiv eingesetzt, um Umsatzaufteilungen dort zu standardisieren, wo Angaben spärlich sind. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und proprietäre Referenzen wurden für Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Deskannahmen darüber zu prüfen, was als Nanopartikel-Qualitätsmaterial gilt, welche typischen Preisspannen je Oxidtyp bestehen und wie sich Volumina mit der Endverbrauchsnachfrage bewegen. Wir sprechen mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Anwendern in APAC, EMEA und Amerika, damit das Modell Unterschiede in Fertigungsintensität, regulatorischen Erwartungen und Einführungszeitpunkten widerspiegelt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 15% | APAC: 42% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 26% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 59% | Amerika: 26% |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Produktions- und Handelssignale zusammen mit Branchenoutput-Indikatoren genutzt werden, um einen adressierbaren Nachfragepool für Metalloxid-Nanopartikel nach Region zu rekonstruieren und diesen dann auf die wichtigsten Endverwendungen zu verteilen. Um sicherzustellen, dass die Summen nicht abweichen, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie zum Beispiel gestichprobten durchschnittlichen Verkaufspreisbändern (ASP) je Oxid, Kanalprüfungen bei Distributoren und einer begrenzten Anbieteraufsummierung für stark beachtete Materialien.
Die Inputs bleiben praxisnah und marktbezogen, einschließlich Nachfragesignalen auf Oxidebene (zum Beispiel Titandioxid, Zinkoxid, Aluminiumoxid und Siliciumdioxid-Nanoqualitäten), Adoptionsraten in Elektronik und Optik sowie Körperpflegeformulierungen und Verschiebungen im Synthesemix zwischen physikalischen, chemischen und grünen oder biobasierten Routen. Wo Datenlücken auftreten, wenden wir konservative Bandbreiten an, die in Nachfassgesprächen bestätigt werden, und passen sie nur an, wenn mehrere Signale übereinstimmen. Prognosen werden mittels Szenarioanalyse erstellt, bei der die Vorausschau an die regionale Fertigungsdynamik, Anwendungs-Adoptionskurven und die erwartete ASP-Entwicklung für höherreine Nanoqualitäten gekoppelt ist.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen dem Modell, unabhängigen Nachfragesignalen und dem, was Befragte als realistische Volumen- und Preisentwicklung beschreiben. Ausreißer werden geprüft, indem Stückkosten, regionale Aufteilungen und plötzliche Wachstumssprünge, die nicht zu Fertigungs- oder Endverbrauchstrends passen, untersucht werden, und die Annahmen werden dann überarbeitet oder mit Nachfassgesprächen erneut getestet.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfschritte, damit Definitionen, Umrechnungen und Jahresabgleiche konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen hinzugefügt, etwa bei Regulierungsänderungen oder größeren Kapazitätsankündigungen. Kurz vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit Kunden die neueste aktualisierte Sicht mit denselben Definitionen und Prüfungen erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Metalloxid-Nanopartikel mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Metalloxid-Nanopartikel können weit voneinander abweichen, weil die Abgrenzung nicht immer identisch ist, selbst wenn der Titel gleich klingt. Unterschiede ergeben sich meist daraus, was als Nanoqualität gegenüber Massenoxid gezählt wird, welche Oxidgruppe einbezogen wird und wie schnell sich die Preise im Prognosezeitraum voraussichtlich ändern.
Durch die Verfolgung von Preisbändern je Oxid und Anwendungsfall und deren Aktualisierung durch Interviewprüfungen hält Mordor Intelligence das Modell auf Verkäufe von Nanopartikel-Qualität in Elektronik und Optik, Gesundheitswesen, Bauwesen, Automobil und Transport sowie Körperpflege fokussiert, statt breitere Nanomaterialien oder Massenoxidwerte einzumischen. Die Spanne wächst zudem, wenn eine Studie ein anderes Basisjahr verwendet, aggressive Adoptionsannahmen für neue grüne Syntheserouten anwendet oder Währungen zu unterschiedlichen Zeitpunkten umrechnet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,11 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 1,18 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Dimensionierungszeitraum, und die Beschreibung des Geltungsbereichs stützt sich auf eine breite Definition von 1-100 nm, die Verkäufe einbeziehen kann, die regionsübergreifend nicht einheitlich als Nanopartikel-Qualität preislich bewertet oder spezifiziert sind. |
| Branchenverlag B | 1,60 Mrd. USD (2024) | Weist einen höheren Wert für 2024 aus, der wahrscheinlich eine breitere Einbeziehung benachbarter Nanomaterialien oder eine erweiterte Anwendungszuordnung widerspiegelt, und die Detailtiefe des Geltungsbereichs bei Ausschlüssen ist geringer, was Summen aufblähen kann, wenn Massenoxide oder nicht standardisierte Qualitäten eingemischt werden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich der Großteil der Abweichung durch den Jahresabgleich und die Frage, was als im Geltungsbereich liegendes Nanoqualitätsmaterial behandelt wird, nicht durch einen einzelnen Rechenschritt. Wenn das Modell an klare Oxidtypen, Nachfragesignale aus der Endverwendung und praxisnahe, erneut geprüfte ASP-Bandbreiten zurückgebunden wird, wird die endgültige Summe leichter reproduzierbar und leichter zu überprüfen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Metalloxid-Nanopartikel?
Der Markt für Metalloxid-Nanopartikel hat im Jahr 2026 einen Wert von 1,11 Milliarden USD und soll bis 2031 bei einer CAGR von 6,74 % einen Wert von 1,54 Milliarden USD erreichen.
Welches Produktsegment dominiert den Markt für Metalloxid-Nanopartikel?
Titandioxid führt mit einem Anteil von 38,20 % im Jahr 2025.
Welche Region verzeichnet das schnellste Wachstum im Markt für Metalloxid-Nanopartikel?
Asien-Pazifik wächst mit einer CAGR von 7,55 % aufgrund konzentrierter Halbleiterfertigung und unterstützender staatlicher Anreize.
Wie verbessern Metalloxid-Nanopartikel Lithium-Ionen-Batterien?
Sie verbessern die Kathodenleitfähigkeit, stabilisieren Festkörperelektrolyte und mindern die Volumenausdehnung der Anode, was die Sicherheit und Energiedichte erhöht.
Seite zuletzt aktualisiert am:



