
Marktgröße und Marktanteil für MEMS-Energiegewinnungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
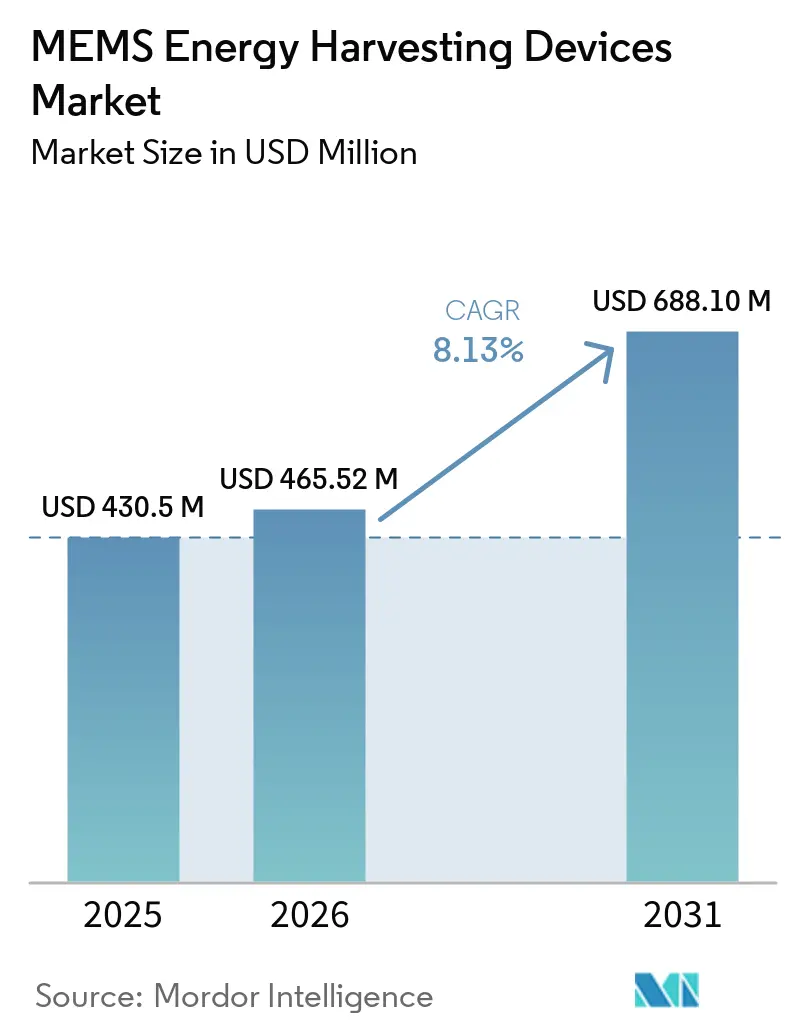
| Marktgröße (2026) | 465.52 Millionen US-Dollar |
| Marktgröße (2031) | 688.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
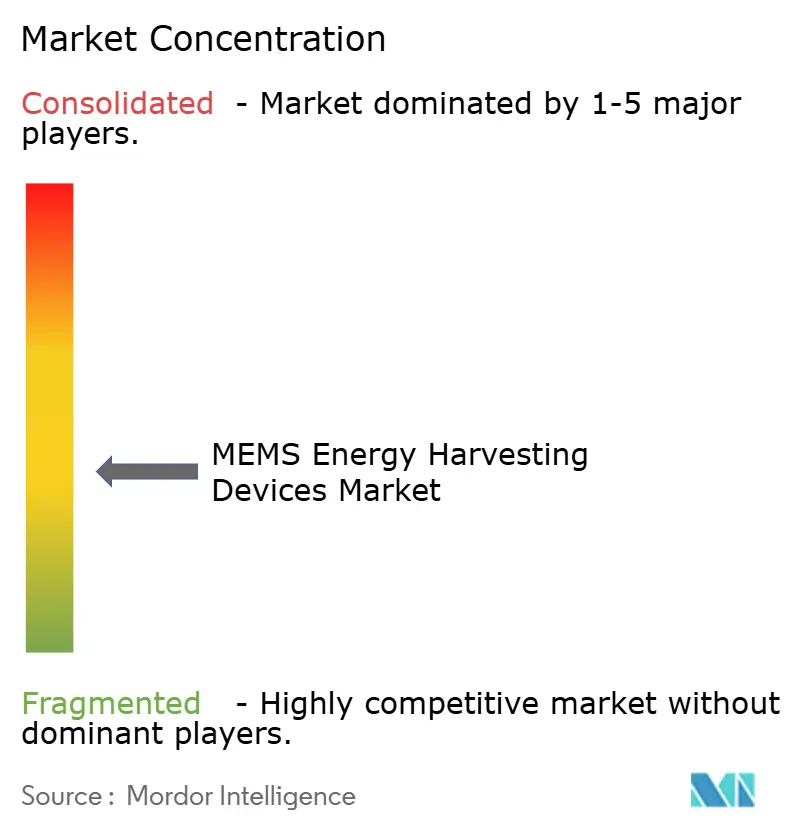
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für MEMS-Energiegewinnungsgeräte von Mordor Intelligence
Die Marktgröße für MEMS-Energiegewinnungsgeräte wird voraussichtlich von USD 430,50 Millionen im Jahr 2025 auf USD 465,52 Millionen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,13 % über den Zeitraum 2026–2031 USD 688,10 Millionen erreichen. Der Markt für MEMS-Energiegewinnungsgeräte bewegt sich weg von Einwegbatterien und hin zur Gewinnung von Umgebungsenergie als Standard-Energiemodell für Edge-Sensoren. Kleinere PMICs, ausgereifte Sub-Milliwatt-Drahtlosprotokolle und zunehmender politischer Druck auf Einwegbatteriemüll stärken die Akzeptanz in industriellen, gewerblichen und privaten Bereichen. Der Markt für MEMS-Energiegewinnungsgeräte profitiert auch von einem Wandel im Kundenverhalten, da selbstversorgende Sensornetzwerke nun in gängige Gebäudemanagementsysteme und industrielle Automatisierungssysteme integriert werden, anstatt in Pilotprogrammen zu verbleiben. Diese Phase der Bereitstellung im großen Maßstab erweitert den Wert der wartungsfreien Sensorik, insbesondere dort, wo sowohl Verkabelung als auch Batteriewechsel die Betriebskosten erhöhen. Die Wettbewerbsbedingungen bleiben moderat, aber technische Grenzen bei der Kaltstart-Leistung und der Resonanzanpassung sowie der PZT-Compliance-Horizont in Europa prägen weiterhin die Lieferantenplanung und das Produktdesign.
Wichtigste Erkenntnisse des Berichts
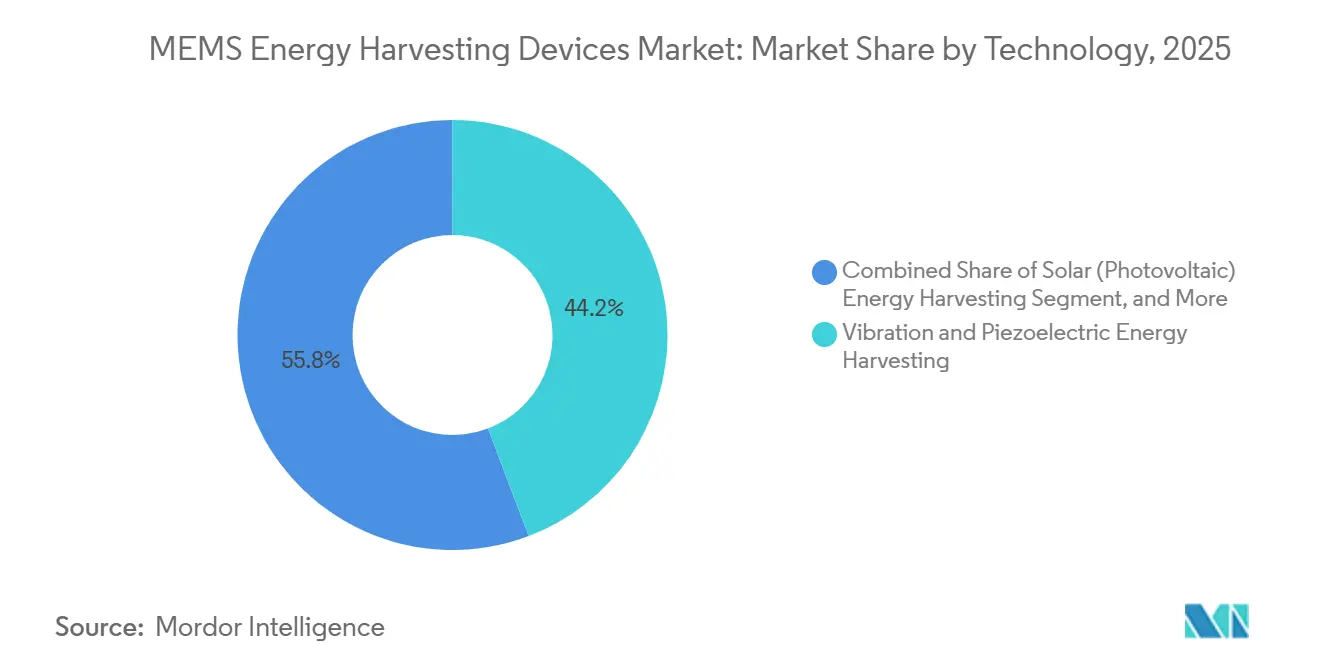
- Nach Technologie führte die Vibrations- und piezoelektrische Energiegewinnung im Jahr 2025 mit einem Anteil von 44,23 % am Markt für MEMS-Energiegewinnungsgeräte, während die Hochfrequenz-Energiegewinnung bis 2031 voraussichtlich mit einer CAGR von 8,78 % expandieren wird.
- Nach Bereitstellungstyp hielten drahtlose Systeme im Jahr 2025 einen Anteil von 72,45 % am Markt für MEMS-Energiegewinnungsgeräte und sind mit einer CAGR von 9,23 % bis 2031 auch die am schnellsten wachsende Kategorie.
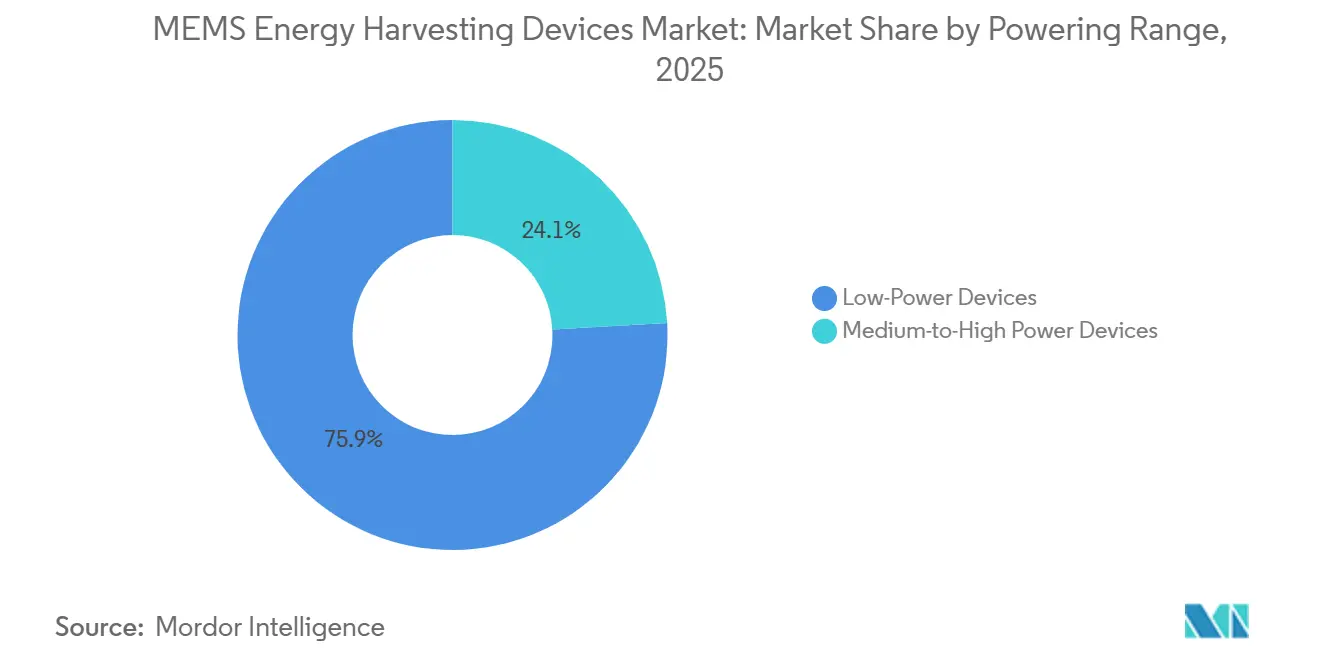
- Nach Leistungsbereich entfielen im Jahr 2025 75,89 % des Anteils auf Niedrigleistungsgeräte, während Mittel- bis Hochleistungsgeräte bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Endverbraucherbranche hielt die Industrie und Fertigung im Jahr 2025 einen Anteil von 35,90 % am Markt für MEMS-Energiegewinnungsgeräte, während Gebäude- und Heimautomatisierung bis 2031 voraussichtlich mit einer CAGR von 8,72 % wachsen wird.
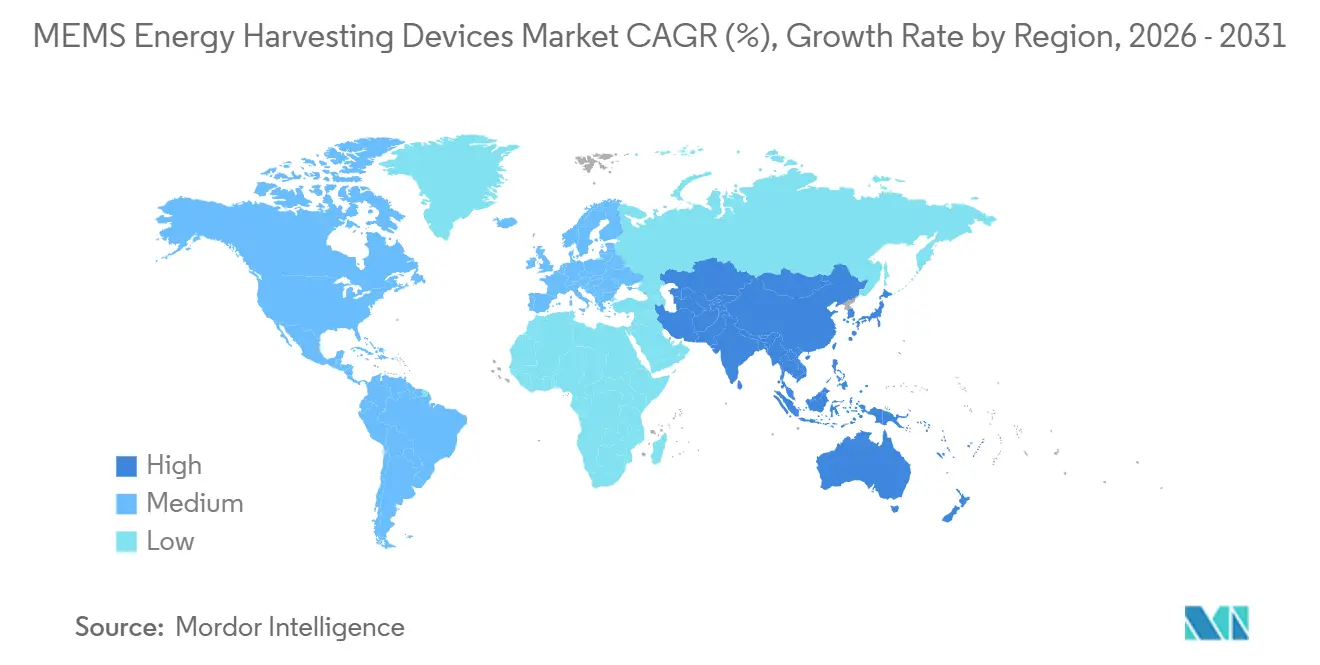
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 32,78 %, während der asiatisch-pazifische Raum voraussichtlich die schnellste regionale CAGR von 8,94 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Akzeptanz batterieloser drahtloser Sensornetzwerke | +2.3% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum bei der industriellen Zustandsüberwachung und vorausschauenden Wartung | +1.6% | Industriecluster in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion intelligenter Gebäude und nachgerüsteter Gebäudesteuerungen | +1.4% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Ultra-Niedrigleistungs-PMICs und drahtlosen SoCs | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Standardisierung des Ambient-IoT-Protokolls zur Erschließung zertifizierter selbstversorgender Geräteklassen | +0.6% | Global, mit frühen Gewinnen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Notwendigkeit, Batterie-Serviceeinsätze bei schwer zugänglichen rotierenden Anlagen zu eliminieren | +0.4% | Industrieregionen in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz batterieloser drahtloser Sensornetzwerke
Der Markt für MEMS-Energiegewinnungsgeräte wurde am direktesten durch den breiteren Rollout batterieloser drahtloser Sensornetzwerke vorangetrieben. Der Batteriewechsel im großen Maßstab bleibt eine versteckte Betriebsbelastung, da selbst bescheidene Industriestandorte erhebliche Mitarbeiterzeit für die Wartung von Sensorknoten aufwenden, die zwar drahtlos in der Kommunikation, aber noch immer auf gespeicherte chemische Energie angewiesen sind. Ambient-IoT-Architekturen lösen dieses Problem, indem sie Energiegewinnung mit Kommunikation mit niedrigem Tastverhältnis kombinieren, sodass Knoten ohne herkömmliche Batterie senden können. Eine Studie aus dem Jahr 2026 zeigte, dass energiegewinnende drahtlose Sensorknoten mit adaptiver Datenzuweisung ein 128-Bit-Paket mit 12 µJ Energie übertrugen, was 88 % weniger war als bei kontinuierlich aktiven Knoten.[1] Standardisierungsarbeiten rund um die Ambient-Energiekommunikation in IEEE 802.11 TGbp schaffen klarere Zertifizierungswege für batterielose Endpunkte, was eine breitere Ökosystembildung für den Markt für MEMS-Energiegewinnungsgeräte unterstützt.[2] Dieser Wandel ist bedeutsam, weil der Markt für MEMS-Energiegewinnungsgeräte nun einen klareren Weg von begrenzten Pilotprojekten zu wiederholbaren Flottenbereitstellungen in Gebäuden, Fabriken und Infrastrukturen hat.
Wachstum bei der industriellen Zustandsüberwachung und vorausschauenden Wartung
Der Markt für MEMS-Energiegewinnungsgeräte profitiert auch von der industriellen Zustandsüberwachung, bei der sich der wirtschaftliche Nutzen leichter messen lässt. Rotierende Anlagen wie Motoren, Pumpen, Getriebe und Kompressoren erzeugen nutzbare Schwingungen und sind gleichzeitig mit einem hohen Ausfallrisiko verbunden, was selbstversorgende Sensorik besonders attraktiv macht. Der Kernvorteil liegt nicht nur in der Kostenvermeidung, sondern auch in einer reichhaltigeren Datenerfassung, da batterielose Knoten höhere Einschaltzyklen unterstützen können als batteriebetriebene Knoten, die auf lange Austauschintervalle ausgelegt sind. Eine Studie aus Micromachines von 2025 validierte ein piezoelektrisches Transduktorring-basiertes MEMS-System zur Wellenlagerüberwachung und verzeichnete eine maximale Gleichspannungsleistung von 0,8 V mit 44 µW Effektivleistung innerhalb von 128 Sekunden. Dieselbe Arbeit stimmte die autonome drahtlose Übertragung mit der Schwingungsüberwachungspraxis gemäß ISO 10816 ab, was den praktischen Einsatzfall für rotierende Anlagen weiter stärkt. Da Industrieanwender kontinuierlichen Maschinendaten einen immer höheren Stellenwert beimessen, profitiert der Markt für MEMS-Energiegewinnungsgeräte von einem Nachfragemuster, das wartungsfreie Sensorik gegenüber periodischen manuellen Kontrollen bevorzugt.
Expansion intelligenter Gebäude und nachgerüsteter Gebäudesteuerungen
Der Markt für MEMS-Energiegewinnungsgeräte wird auch durch die Expansion intelligenter Gebäude und Nachrüstungsprojekte für Steuerungssysteme unterstützt. Bestehender Gebäudebestand kann wirtschaftlich nicht im großen Maßstab neu verkabelt werden, sodass batterielose Sensoren dort einen klaren Vorteil haben, wo Stromverkabelung und Deckenzugang begrenzt sind. EnOcean berichtete von einer intelligenten Heizungsnachrüstung in einem Hotelgebäude, die den Heizenergieverbrauch um 30 % mit batterielosen energiegewinnenden Steuerungen reduzierte. EnOcean stellte im Januar 2026 auch den TCM 600-Transceiver vor, mit mehr als 40 % geringerem Stromverbrauch als sein Vorgänger, was eine breitere Integration in cloudverbundene Gebäudemanagementsysteme unterstützt. Bauvorschriften in Nordamerika und Europa verlangen zunehmend belegungsreaktive HLK- und Beleuchtungssysteme, was gut mit dem wirtschaftlichen Argument für wartungsfreie drahtlose Sensorik übereinstimmt. Dies weitet die Nachrüstungsnachfrage für den Markt für MEMS-Energiegewinnungsgeräte aus, insbesondere in Gebäuden, in denen herkömmliche kabelgebundene Steuerungen Arbeits- und Störungskosten erhöhen würden.
Fortschritte bei Ultra-Niedrigleistungs-PMICs und drahtlosen SoCs
Fortschritte bei PMICs und drahtlosen SoCs senken die minimale Energieschwelle, die für einen nützlichen Knotenbetrieb im Markt für MEMS-Energiegewinnungsgeräte erforderlich ist. Kaltstartspannung, Ruhestrom und Effizienz der Maximalleistungspunktverfolgung bleiben die wichtigsten Variablen, die darüber entscheiden, ob ein Energiegewinner ein praktisches Gerät unter realen Umgebungsbedingungen betreiben kann. Im Dezember 2025 brachte e-peas den AEM15820 als Ein-Chip-PMIC für hybride Innen-Außen-Photovoltaikzellen mit einem 5-µW-Kaltstart bei 275 mV und konfigurierbarem Ausgang von 0,6 V bis 3,3 V auf den Markt.[3] Atmosic gibt an, dass seine ATM33e- und ATM34e-Familien BLE-Funkmodule mit On-Chip-HF-Energiegewinnung kombinieren, was externe Energiegewinnungsschaltkreise überflüssig macht und die Komponentenanzahl reduziert. Diese Gewinne auf Chipebene erleichtern die Produktentwicklung für neue Marktteilnehmer und für Anwendungsteams, die keine benutzerdefinierte Energieversorgungskette von Grund auf entwerfen möchten. Infolgedessen expandiert der Markt für MEMS-Energiegewinnungsgeräte in Anwendungsfälle, die zuvor auf Modulebene unwirtschaftlich waren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Leistungsabgabe und Abhängigkeit von intermittierender Umgebungsenergie | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Schmale Bandbreite und Resonanzfehlanpassung im piezoelektrischen MEMS-Design | -1.2% | Global, insbesondere industrielle und luft- und raumfahrtbezogene Endanwendungen | Langfristig (≥ 4 Jahre) |
| Leckageverluste und Kaltstart-Engpässe in Mikro-Energiespeicherpfaden | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei der RoHS-Bleiausnahme für piezoelektrische Keramiken | -0.7% | Primär Europa, mit Auswirkungen auf globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Leistungsabgabe und Abhängigkeit von intermittierender Umgebungsenergie
Begrenzte Leistungsabgabe bleibt das bindendste Hemmnis für den Markt für MEMS-Energiegewinnungsgeräte. Typische Umgebungsenergiegewinner in industriellen Umgebungen erzeugen Dutzende bis Hunderte von Mikrowatt, was eine periodische Übertragung mit niedriger Datenrate unterstützt, aber keinen anhaltenden rechenintensiven Betrieb. Das Problem wird schwieriger, wenn Umgebungsenergie verschwindet, da Innenlicht nachts abnimmt, Temperaturgradienten zusammenbrechen, wenn Geräte anhalten, und die Vibrationsgewinnung während Maschinenstillstandszeiten pausiert. Designer können mit hybrider Energiegewinnung oder größeren Speicherpuffern reagieren, aber beide Optionen erhöhen Kosten, Systemvolumen und Designkomplexität. Das macht die vollständige Batterieelimination in Anwendungen schwierig, die eine zuverlässige Leistung unter variablen Betriebsbedingungen erfordern. Bis die Energieverfügbarkeit mit größerer Konsistenz vorhergesagt und gepuffert werden kann, wird der Markt für MEMS-Energiegewinnungsgeräte am stärksten in Anwendungsfällen mit niedrigem Tastverhältnis bleiben, anstatt im kontinuierlichen Hochlastbetrieb.
Schmale Bandbreite und Resonanzfehlanpassung in piezoelektrischen MEMS-Designs
Schmale Bandbreite und Resonanzfehlanpassung verlangsamen weiterhin den Markt für MEMS-Energiegewinnungsgeräte, insbesondere bei Vibrationsgewinnungsdesigns. Resonante piezoelektrische MEMS-Geräte funktionieren am besten nahe einer engen mechanischen Frequenz, während reale industrielle und luft- und raumfahrtbezogene Umgebungen in der Regel breitbandig und zeitvariant sind. Eine Studie aus dem Jahr 2026 in „Microsystems and Nanoengineering” berichtete, dass ein effizienter Breitbandbetrieb erfordert, dass das K²Qm-Produkt 10 überschreitet, was mehr als das 10-fache dessen ist, was aktuelle Designs im Allgemeinen erreichen. Diese Lücke ist besonders relevant in mehrachsigen oder niederfrequenten Umgebungen, in denen Einzelresonanz-Kragarmdesigns nur einen kleinen Teil der verfügbaren Energie erfassen. Bleifreie Alternativen wie KNN und BNT befinden sich noch in der Entwicklung, haben aber noch nicht PZT über die Temperatur- und Frequenzbereiche hinweg erreicht, die für anspruchsvolle industrielle Anwendungen erforderlich sind. Diese Fehlanpassung verringert das Vertrauen in die reale Ausgangsleistung und verlangsamt die Akzeptanz in den Teilen des Marktes für MEMS-Energiegewinnungsgeräte, die ein vorhersehbares Feldverhalten erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Piezoelektrische Führerschaft trifft auf schnellere HF-ExpansionVibrations- und piezoelektrische Energiegewinnung hielt im Jahr 2025 44,23 % der Marktgröße für MEMS-Energiegewinnungsgeräte und war damit das größte Technologiesegment. Diese Führungsposition entstand aus der großen installierten Basis von Maschinen, die nutzbare mechanische Energie erzeugen, und aus der starken Übereinstimmung zwischen piezoelektrischer Umwandlung und der Überwachung rotierender Anlagen. Eine Studie aus dem Jahr 2025 in „Smart Materials and Structures” zeigte, dass piezoelektrische Mehrmodengewinner mit variablem Querschnitt die Breitbanderfassung durch strukturelle Optimierung verbesserten und damit reale Bereitstellungsgrenzen durch Resonanzfehlanpassung direkt adressierten. Die Solargewinnung blieb der wichtigste sekundäre Technologiepfad, und Dracula Technologies erklärte im Januar 2026, dass seine organische Photovoltaikplattform LAYER V2.0 eine 30-prozentige Leistungssteigerung gegenüber der Vorgängergeneration für Innenanwendungen lieferte.
Die thermische Energiegewinnung bediente eine kleinere, aber strategisch wichtige Nische, in der stabile Temperaturdifferenzen rund um wärmeintensive Geräte vorhanden waren. Die HF-Energiegewinnung ist das am schnellsten wachsende Technologiesegment im Markt für MEMS-Energiegewinnungsgeräte und soll bis 2031 mit 8,78 % expandieren, da Ambient-IoT-Tags Energie aus bestehender drahtloser Infrastruktur beziehen. Wiliot erklärte im Januar 2026, dass sein Gen3 IoT Pixel eine Dual-Band-Architektur über 2,4 GHz und Sub-1-GHz nutzt, um die Gewinnungseffizienz und den Energieversorgungsbereich gegenüber der Vorgängergeneration zu verbessern.[4] Ein Artikel aus dem Jahr 2026 in „Micromachines” demonstrierte auch eine HF-Energiegewinnungs-IoT-Netzwerkarchitektur unter Verwendung eines BQ25504-basierten Energiepfads, während IEEE 802.11 TGbp weiterhin ein zertifiziertes Ambient-Energiekommunikationsframework aufbaut.

Nach Bereitstellungstyp:
Drahtlos wird zum praktischen StandardDrahtlose Systeme hielten im Jahr 2025 72,45 % des Bereitstellungstyp-Segments und sind mit 9,23 % bis 2031 auch die am schnellsten wachsende Kategorie. Diese Führungsposition zeigt, dass die Beseitigung der Batteriewartung am wertvollsten ist, wenn dasselbe Design auch Strom- und Datenkabel überflüssig macht. Im Markt für MEMS-Energiegewinnungsgeräte macht dies die drahtlose Bereitstellung zum praktischen Standard für große Sensorflotten in Gebäuden und verteilten industriellen Umgebungen. Atmosic gibt an, dass seine Plattform Ultra-Niedrigleistungskonnektivität mit integrierter Energiegewinnung und IEEE-802.15.4-Fähigkeit unterstützt, was den Integrationsaufwand für Systementwickler reduziert.
Kabelgebundene Systeme behielten eine bedeutende Rolle, wo Latenz, Bandbreite oder elektromagnetische Interferenzgrenzen drahtlose Lösungen weniger geeignet machten. Einige industrielle Umgebungen trennen weiterhin Strom- und Kommunikationsfunktionen, indem sie gewonnene Energie am Sensor nutzen, während sie einen kabelgebundenen Datenpfad für die Zuverlässigkeit beibehalten. Dieser Teil des Marktes für MEMS-Energiegewinnungsgeräte bleibt stabil, weil die Anwendungsanforderungen spezifisch und nicht breit gefächert sind. Das Ergebnis ist eine Zwei-Geschwindigkeits-Struktur, bei der drahtlose Systeme die meisten neuen Installationen erfassen, während kabelgebundene Designs in einer engeren Gruppe leistungssensibler Bereitstellungen verbleiben.
Nach Leistungsbereich:
Niedrigleistungsführerschaft mit aufsteigendem HochleistungsanspruchNiedrigleistungsgeräte machten im Jahr 2025 75,89 % aus, was dem dominanten Anwendungsfall von Sub-Milliwatt-Drahtlosknoten für Temperatur-, Feuchtigkeits-, Belegungs- und Vibrationsüberwachung entsprach. Die Größe des Segments spiegelt die natürliche Betriebszone der meisten Energiegewinner wider, da niedrige Tastverhältnisse und kleine Energiebudgets aus Umgebungsquellen leichter aufrechtzuerhalten sind. ReVibe Energy positioniert seinen VS1 als dauerhaft eingesetzten selbstversorgenden Vibrationssensor für Vibrationssiebe und Zuführgeräte, was zeigt, wie die Niedrigleistungsklasse reale industrielle Überwachungsanforderungen erfüllt. In der Praxis hält dies den größten Teil des Marktes für MEMS-Energiegewinnungsgeräte an periodische Sensorik gebunden, anstatt an kontinuierliche Berechnung.
Mittel- bis Hochleistungsgeräte sind das am schnellsten wachsende Leistungsbereichssegment und sollen bis 2031 mit 9,12 % expandieren. Dieses Wachstum deutet auf steigende Erwartungen hin, dass Energiegewinner Edge-KI-Inferenz, reichhaltigere Sensorik und Multi-Sensor-Fusion innerhalb eines Knotengehäuses unterstützen werden. Powercast stellte seine EDGE-Plattform im Jahr 2026 als drahtlose Energieinfrastruktur für KI-gesteuerte Edge-Datenerfassung vor, mit Partnerschaften, die Dracula Technologies, e-peas und InPlay umfassen. Dennoch setzen die Einhaltung von HF-Expositions- und Spektrumsregeln weiterhin praktische Grenzen dafür, wie weit die Over-the-Air-Energieübertragung in diesem Teil des Marktes für MEMS-Energiegewinnungsgeräte skaliert werden kann.
Nach Endverbraucherbranche:
Industrielle Basis führt, während Gebäudesteuerungen beschleunigenIndustrie und Fertigung hielten im Jahr 2025 35,90 % des Marktanteils für MEMS-Energiegewinnungsgeräte und waren damit die führende Endverbrauchergruppe. Das Segment führte, weil Fabriken reichlich kinetische und thermische Energiequellen mit einem starken Bedarf kombinieren, Ausfallzeiten und manuelle Wartung zu reduzieren. Powercast erklärte im Mai 2025, dass sein batterieloses RFID-Sensor-Zustandsüberwachungssystem für Rechenzentrums-Racks, das gemeinsam mit Asset Vue entwickelt wurde, den Preis für das beste neue Produkt bei RFID Journal LIVE! 2025 gewann. Unterhaltungselektronik, Transport und Logistik gewinnen ebenfalls an Aufmerksamkeit, da Ambient-IoT-Tags günstiger und nützlicher für die Sichtbarkeit physischer Anlagen werden.
Gebäude- und Heimautomatisierung ist das am schnellsten wachsende Endverbrauchersegment im Markt für MEMS-Energiegewinnungsgeräte und soll bis 2031 mit 8,72 % voranschreiten. Nachrüstungsprojekte sind der wichtigste Wachstumsmotor, da bestehende Strukturen batterielose Steuerungen ohne störende Neuverkabelung übernehmen können. EnOceans expandierende EMDC-Linie und der breitere Fokus auf Gebäudeautomatisierung zeigen, wie Anbieter direkt auf die großflächige kommerzielle Bereitstellung in bewohnten Gebäuden abzielen. Eine Überprüfung aus dem Jahr 2025 in Micromachines zeigte auch aktive Arbeit an der Gewinnung von Körperwärme und Bewegung für medizinische Wearables und Implantate, was das Gesundheitswesen als strategische langfristige Chance beibehält.
Geografische Analyse
Nordamerika MEMS-Energiegewinnungsgeräte-Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 32,78 % am Markt für MEMS-Energiegewinnungsgeräte und behauptete damit seine führende regionale Position. Die Vereinigten Staaten blieben das wichtigste Umsatzzentrum, da industrielles Condition Monitoring, die Nachrüstung intelligenter Gebäude und die Sensorik in Rechenzentren eine frühere kommerzielle Reife erreichten als in vielen anderen Regionen. EnOcean gab 2025 bekannt, dass seine Energiegewinnungslösungen in die Qualified Products List des DesignLights Consortium aufgenommen wurden, was in den Vereinigten Staaten einen Zugang zu Versorgungsunternehmen-Rabatten eröffnete. Kanada und Mexiko blieben innerhalb der Region kleiner, unterstützten jedoch beide die Nachfrage durch Anwendungsfälle in den Bereichen Bergbau, Öl und Gas sowie Fertigung, die gut mit vibrationsbasierter Sensorik vereinbar sind. Die regionale Führungsposition im Markt für MEMS-Energiegewinnungsgeräte stützte sich sowohl auf die vorhandene digitale Infrastruktur als auch auf ein regulatorisches Umfeld, das effiziente drahtlose Gebäudesteuerungen begünstigte.
EMEA und Südamerika MEMS-Energiegewinnungsgeräte-Markt
Europa blieb ein bedeutender regionaler Markt, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Die Nachfrage in Europa ist eng mit Energieeffizienz- und industriellen Compliance-Vorschriften verknüpft, die wartungsarme Sensorinstallationen sowohl in Gebäuden als auch in Prozessumgebungen begünstigen. Die Europäische Kommission verabschiedete im November 2025 die Richtlinie (EU) 2025/2363 und schuf die Ausnahmeregelung 7(c)-VI für Blei in piezoelektrischen PZT-Keramiken bis zum 31. Dezember 2027, was den Lieferanten ein definiertes Planungsfenster gab und gleichzeitig die Entwicklung bleifreier Alternativen vorantrieb. Schweden entwickelte sich ebenfalls zu einem bedeutenden Zentrum für photovoltaische Energiegewinnung, nachdem die Schwedische Energiebehörde Exeger im Jahr 2025 130 Millionen SEK, entsprechend 12,2 Millionen USD, zur Skalierung der Technologie für Innensolarzellenmodule gewährte. Südamerika sowie der Nahe Osten und Afrika blieben kleiner, doch Bergbaustandorte und Smart-City-Programme schufen gezielte Möglichkeiten für wartungsfreie Sensorik.
APAC MEMS-Energiegewinnungsgeräte-Markt
Asien-Pazifik ist die am schnellsten wachsende Region im Markt für MEMS-Energiegewinnungsgeräte und wird voraussichtlich bis 2031 mit einer Rate von 8,94 % wachsen. Chinas umfangreicher Ausbau der IoT-Infrastruktur, Japans Stärke bei piezoelektrischen Materialien, das PMIC-Ökosystem Südkoreas sowie die zunehmende Digitalisierung von Gebäuden und der Fertigung in Indien unterstützen dieses Wachstumsmuster. Eine 2026 von CiNii Research indexierte Studie beschrieb die drahtlose Energieübertragung für Gebäudemanagementsensor-Module durch Glasoberflächen, was Japans Präferenz für störungsarmes Nachrüstdesign entspricht. ASEAN-Länder wie Singapur, Malaysia und Thailand gehen ebenfalls von Pilotprojekten zu produktionsskaligen Anwendungen des Ambient-IoT-Sensing in Logistik- und Fertigungsumgebungen über.
Wettbewerbslandschaft
Der Markt für MEMS-Energiegewinnungsgeräte bleibt mäßig fragmentiert, wobei kein Anbieter eine dominante Position über alle Technologien und Endanwendungen hinweg innehat. Der Wettbewerb gliedert sich in Modulspezialisten wie MicroGen Systems, 8power und ReVibe Energy, PMIC- und SoC-Anbieter wie e-peas, Atmosic und Cymbet sowie Plattformanbieter wie EnOcean, Wiliot, Powercast und Everactive. Jede Ebene konkurriert auf einer anderen Grundlage, die von Gewinnungsleistung und Formfaktor bis hin zu Kaltstarteffizenz, Konnektivitätsintegration, Cloud-Kompatibilität und installierten Kosten reicht. Diese Struktur hält den Markt für MEMS-Energiegewinnungsgeräte über mehrere Ebenen hinweg aktiv, anstatt ihn auf einen dominanten Hardwarestandard zuzubewegen.
Strategische Aktivitäten in den letzten 12 Monaten zeigen, dass Anbieter zunehmend Partner-Ökosysteme gegenüber Einzeltechnologie-Stacks bevorzugen. Powercasts EDGE-Plattform aus dem Jahr 2026 kombinierte drahtlose Energieinfrastruktur mit Beiträgen von Dracula Technologies, e-peas und InPlay, was zeigt, wie Multi-Quellen-Energiegewinnung und Konnektivität gemeinsam verpackt werden. Avery Dennison Corporation kündigte im April 2026 eine strategische Minderheitsbeteiligung von USD 75 Millionen an Wiliot an und ernannte Avery Dennison zum bevorzugten kommerziellen Partner von Wiliot, was das Mainstream-Interesse eines großen Materialien- und Etikettierungsunternehmens signalisierte. Wiliot und Tageos gingen im Januar 2026 auch dazu über, das EOS-654 BLE G3-Inlay zu lancieren und damit batterielose Sensorik in größere Einzelhandels- und Logistikvolumina auszuweiten. Diese Schritte deuten darauf hin, dass die Skalierung im Markt für MEMS-Energiegewinnungsgeräte zunehmend von der Ökosystempassung, der Zertifizierungsbereitschaft und dem Zugang zu Anwendungssoftware abhängt und nicht nur von der Gewinnungseffizienz.
Weißraum-Möglichkeiten bestehen weiterhin in der strukturellen Gesundheitsüberwachung in der Luft- und Raumfahrt, implantierbaren Medizingeräten sowie der maritimen oder Offshore-Überwachung, wo Batterieservice kostspielig oder unpraktisch ist. Kleinere Wettbewerber wie EH4 GmbH, Enervibe und Pyro-E verfolgen diese engeren Bereiche mit anwendungsspezifischen Designs, während größere Anbieter auf Gebäude-, Einzelhandels- und Industrievolumina fokussiert bleiben. Patente, Zertifizierungshistorie und die Einhaltung von Rahmenwerken wie FCC Part 15, IEC 62368 und ISO 10816 fungieren weiterhin als echte Markteintrittsbarrieren für neue Lieferanten. Der Markt für MEMS-Energiegewinnungsgeräte sieht sich auch einer wachsenden Sicherheitsanforderung gegenüber, da selbstversorgende Endpunkte weiterhin hardwarebasierten Schutz benötigen, während sich die IoT-Cybersicherheitsregeln in den Jahren 2025–2027 verschärfen.
Branchenführer im Markt für MEMS-Energiegewinnungsgeräte
-
EnOcean GmbH
-
e-peas S.A.
-
8power Limited
-
Powercast Corporation
-
Smart Material Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
MEMS-Energiegewinnungsgeräte-Markt Unternehmen in diesem Bericht
- EnOcean GmbH
- e-peas S.A.
- 8power Limited
- Powercast Corporation
- Smart Material Corporation
- EH4 GmbH
- Smart Material GmbH
- ReVibe Energy AB
- MEMSYS B.V.
- Enervibe Ltd.
- Pyro-E, Inc.
- WePower Technologies LLC
- Everactive, Inc.
- Atmosic, Inc.
- Wiliot Ltd.
- Dracula Technologies SAS
- Exeger Sweden AB (publ)
- EPISHINE AB
- Cymbet Corporation
- MicroGen Systems, Inc.
Neueste Industrielle Entwicklungen in MEMS-Energiegewinnungsgeräte-Markt
- Mai 2026: Powercast stellte die EDGE-Plattform auf der Sensors Converge 2026 vor und positionierte drahtlose HF-Energie als grundlegende Infrastruktur für skalierbare KI-gesteuerte Edge-Datenerfassung. Die Plattform integriert Partnerschaften mit Dracula Technologies, LAYER OPV-Modulen, e-peas, PMIC und InPlay, BLE-Konnektivität und ermöglicht hybride Multi-Quellen-Energiegewinnung innerhalb einer einzigen Knotenarchitektur. Powercast wurde gleichzeitig als Finalist für den Preis für die beste intelligente Infrastrukturlösung bei der Veranstaltung nominiert.
- April 2026: Avery Dennison Corporation kündigte eine strategische Minderheitsbeteiligung von USD 75 Millionen an Wiliot an und etablierte Avery Dennison als bevorzugten kommerziellen Partner von Wiliot. Die Vereinbarung kombiniert Avery Dennisons RFID-Expertise mit Wiliots batterieloser BLE-Sensorik, um Physical-AI-Bereitstellungen in Einzelhandel, Logistik und Lebensmittellieferketten zu skalieren.
- März 2026: EnOcean erweiterte seine energieautarke EMDC-Sensorfamilie, die für die Veröffentlichung im zweiten Quartal 2026 geplant ist, und bietet erweiterte Korridor- und Schreibtischbelegungserkennung durch eine neue Einrast-Maskierungsschnittstelle. Die EMDC-Sensoren arbeiten ohne Batterien und nutzen Energiegewinnung aus Umgebungslicht und Bewegung und sind für großflächige kommerzielle Gebäudebereitstellungen positioniert.
- Februar 2026: ReVibe Energy brachte die Anura SB1 Sensor Bridge auf den Markt, die eine Plug-and-Play-Integration seiner selbstversorgenden VS1-Vibrationssensoren direkt in industrielle SCADA- und SPS-Systeme über Modbus TCP/IP ermöglicht. Das Produkt löst das „SCADA-Schwarzes-Loch”-Problem, indem es kontinuierliche, wartungsfreie Vibrationsdaten von Vibrationssieben und Zuführgeräten in die bestehende Automatisierungsinfrastruktur liefert.
Globaler Berichtsumfang für den Markt für MEMS-Energiegewinnungsgeräte
Der Bericht über MEMS-Energiegewinnungsgeräte ist segmentiert nach Technologie (Solarenergie (Photovoltaik), Vibrations- und piezoelektrische Energiegewinnung, thermische Energiegewinnung und Hochfrequenz-Energiegewinnung), Bereitstellungstyp (kabelgebundene Systeme und drahtlose Systeme), Leistungsbereich (Niedrigleistungsgeräte und Mittel- bis Hochleistungsgeräte), Endverbraucherbranche (Gebäude- und Heimautomatisierung, Industrie und Fertigung, Unterhaltungselektronik, Transport und Logistik, Gesundheitswesen und Medizingeräte sowie Luft- und Raumfahrt und Verteidigung) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Solarenergie (Photovoltaik) |
| Vibrations- und piezoelektrische Energiegewinnung |
| Thermische Energiegewinnung |
| Hochfrequenz-Energiegewinnung |
| Kabelgebundene Systeme |
| Drahtlose Systeme |
| Niedrigleistungsgeräte |
| Mittel- bis Hochleistungsgeräte |
| Gebäude- und Heimautomatisierung |
| Industrie und Fertigung |
| Unterhaltungselektronik |
| Transport und Logistik |
| Gesundheitswesen und Medizingeräte |
| Luft- und Raumfahrt und Verteidigung |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Technologie | Solarenergie (Photovoltaik) | ||
| Vibrations- und piezoelektrische Energiegewinnung | |||
| Thermische Energiegewinnung | |||
| Hochfrequenz-Energiegewinnung | |||
| Nach Bereitstellungstyp | Kabelgebundene Systeme | ||
| Drahtlose Systeme | |||
| Nach Leistungsbereich | Niedrigleistungsgeräte | ||
| Mittel- bis Hochleistungsgeräte | |||
| Nach Endverbraucherbranche | Gebäude- und Heimautomatisierung | ||
| Industrie und Fertigung | |||
| Unterhaltungselektronik | |||
| Transport und Logistik | |||
| Gesundheitswesen und Medizingeräte | |||
| Luft- und Raumfahrt und Verteidigung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle und prognostizierte Wert von MEMS-Energiegewinnungsgeräten?
Der Markt für MEMS-Energiegewinnungsgeräte belief sich im Jahr 2025 auf USD 430,50 Millionen und soll bis 2031 bei einer CAGR von 8,13 % USD 688,10 Millionen erreichen.
Welcher Technologietyp führt die heutige Nachfrage an?
Vibrations- und piezoelektrische Energiegewinnung führte im Jahr 2025 mit einem Anteil von 44,23 %, unterstützt durch die Überwachung rotierender Anlagen und industrielle Sensorikanforderungen.
Welche Technologie expandiert bis 2031 am schnellsten?
HF-Energiegewinnung soll mit einer CAGR von 8,78 % am schnellsten wachsen, angetrieben durch Ambient-IoT-Tags und Energiegewinnung aus bestehender drahtloser Infrastruktur.
Warum gewinnen drahtlose Bereitstellungen mehr Zugkraft als kabelgebundene Designs?
Drahtlose Systeme hielten im Jahr 2025 einen Anteil von 72,45 % und wachsen am schnellsten, weil sie sowohl Batteriewartung als auch Stromverkabelung aus der Sensorwirtschaft eliminieren.
Welche Endverbrauchergruppe erzeugt die stärkste kurzfristige Nachfrage?
Industrie und Fertigung führten im Jahr 2025 mit einem Anteil von 35,90 %, während Gebäude- und Heimautomatisierung mit einer CAGR von 8,72 % das am schnellsten wachsende Endverbrauchersegment ist.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum soll mit einer CAGR von 8,94 % das schnellste Wachstum verzeichnen, unterstützt durch umfangreiche IoT-Rollouts, starke Materialexpertise und zunehmende Gebäudedigitalisierung.