
Mittelspannungsschaltanlagenmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 43.47 Milliarden US-Dollar |
| Marktgröße (2031) | 55.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
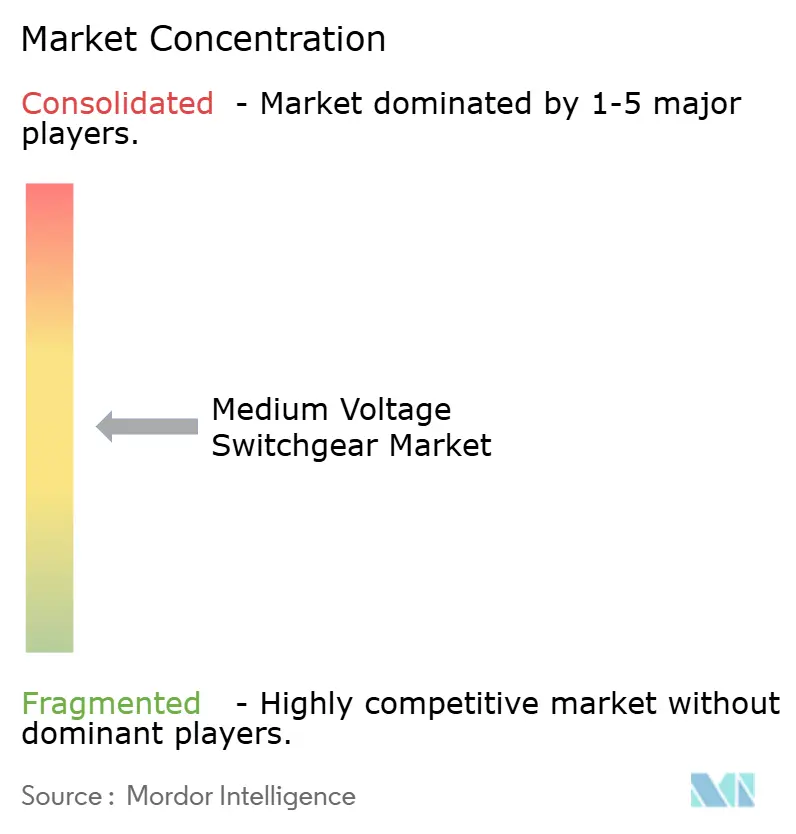
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mittelspannungsschaltanlagenmarkt – Analyse von Mordor Intelligence
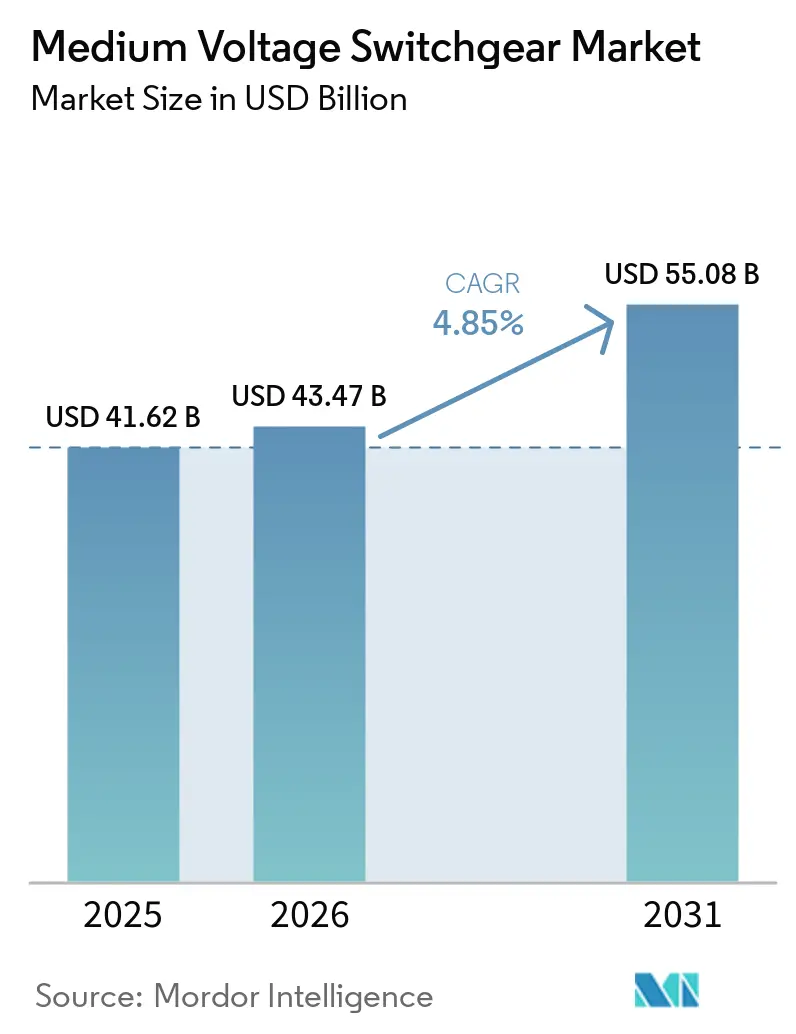
Die Größe des Mittelspannungsschaltanlagenmarkts soll von 41,62 Milliarden USD im Jahr 2025 auf 43,47 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,85 % über den Zeitraum 2026–2031 einen Wert von 55,08 Milliarden USD erreichen.
Modernisierungsprogramme für Übertragungs- und Verteilnetze, Vorgaben zur Integration erneuerbarer Energieerzeugung sowie die rasche Verbreitung kompakter gasisolierter Anlagen in raumkritischen Einrichtungen wie Rechenzentren und städtischen Mikro-Umspannwerken prägen die Nachfrage. Obwohl luftisolierte Bauformen im Jahr 2025 einen Marktanteil von 43,1 % am Mittelspannungsschaltanlagenmarkt hielten, verlagert sich das stärkste Wachstum hin zu festkörperdielektrischen, Vakuum- und Fluornitril-basierten „Reinluft”-Systemen, da die Europäische Union SF₆ schrittweise abschafft. Gleichstromarchitekturen gewinnen ebenfalls an Bedeutung, insbesondere in hyperscale-Rechenzentren, die auf 48-VDC- und 380-VDC-Verteilung umstellen. Asien-Pazifik bleibt entscheidend, da die Region 40,3 % des Umsatzes im Jahr 2025 erwirtschaftet und von milliardenschweren Netzinvestitionen in China, Indien und dem ASEAN-Block profitiert. Innenanlagen führten mit 61,5 % der Installationen aufgrund des städtischen Flächendrucks, während das Wohnsegment der am schnellsten wachsende Endverbraucher ist, da Dachsolaranlagen, Hausspeicher und Quartiersmikronetze zunehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Isolierung hielt luftisolierte Schaltanlage 43,1 % des Umsatzes im Jahr 2025; SF₆-freie Alternativen werden bis 2031 mit einer CAGR von 10,5 % wachsen.
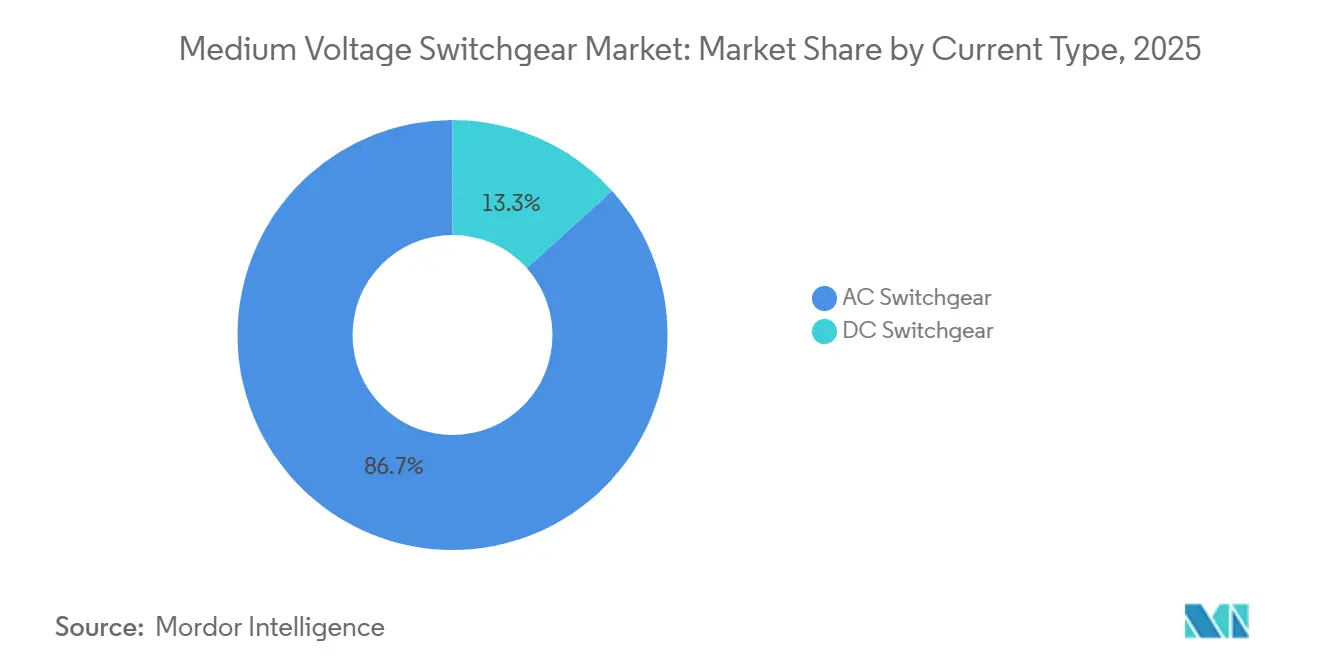
- Nach Stromtyp erfasste AC-Ausrüstung 86,7 % der Mittelspannungsschaltanlagenmarktgröße im Jahr 2025, während DC-Varianten mit einer CAGR von 6,3 % bis 2031 zunehmen.
- Nach Installation repräsentierten Innenkonfigurationen 61,5 % des Umsatzes im Jahr 2025 und sollen im Prognosezeitraum mit einer CAGR von 5,7 % wachsen.
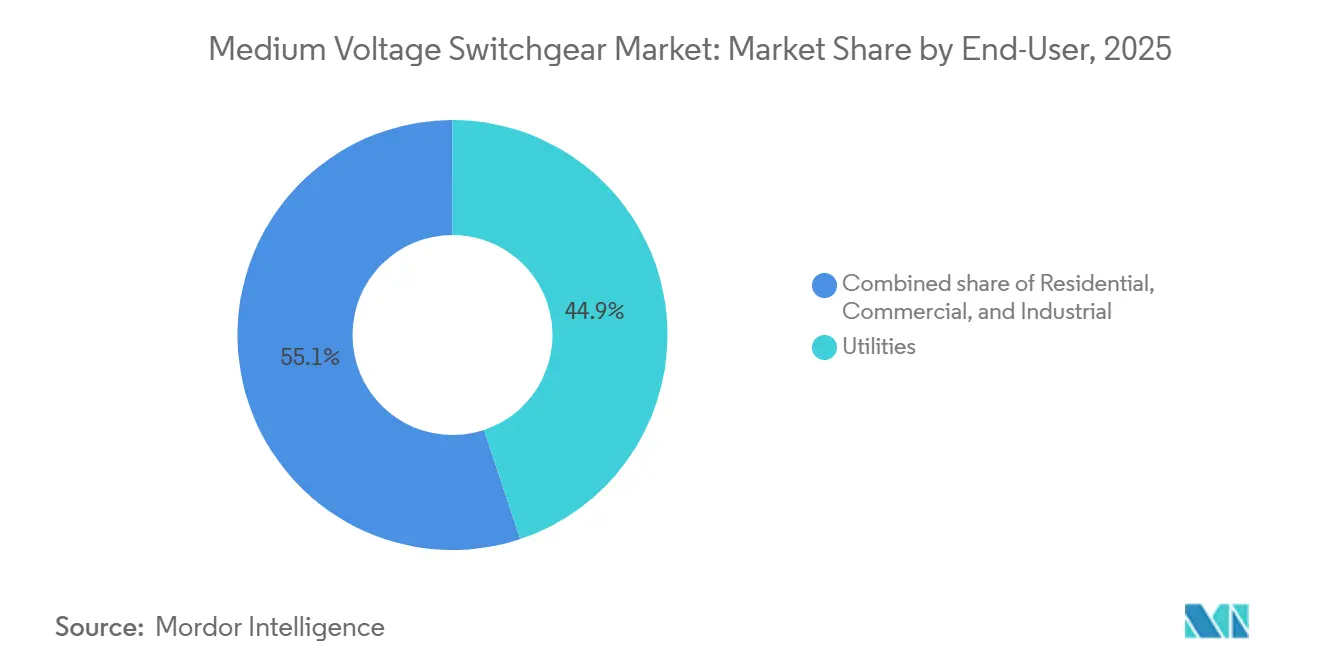
- Nach Endverbraucher kontrollierten Versorgungsunternehmen 44,9 % der Ausgaben im Jahr 2025; das Wohnsegment beschleunigt sich mit einer CAGR von 7,2 % auf der Grundlage dezentraler Energieressourcen.
- Nach Geografie erwirtschaftete Asien-Pazifik 40,3 % des globalen Umsatzes im Jahr 2025 und soll bis 2031 mit einer CAGR von 6,8 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in die Übertragungs- und Verteilnetzinfrastruktur | +1.2% | Nordamerika, Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Upgradezyklen zur Integration erneuerbarer Energien | +1.0% | Asien-Pazifik, Europa, Südamerika | Langfristig (≥ 4 Jahre) |
| Städtische Zuverlässigkeit und Aufbau von Mikro-Umspannwerken | +0.6% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Smart-Grid- und digitalen Umspannwerken | +0.5% | Nordamerika, Europa, frühe Einführung in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Durch Rechenzentren getriebene Nachfrage nach kompakten gasisolierten Schaltanlagen | +0.4% | Nordamerika, Europa, Singapur, Hongkong | Kurzfristig (≤ 2 Jahre) |
| Erdverkabelungsprojekte in dicht besiedelten Städten | +0.3% | Europa, Nordamerika, ausgewählte Metropolen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in die Übertragungs- und Verteilnetzinfrastruktur
Versorgungsunternehmen erhöhen ihre Kapitalausgaben, um veraltete Anlagen zu ersetzen und Kapazitätsengpässe zu beseitigen. Die USA gaben im Jahr 2023 50,9 Milliarden USD für Verteilungsanlagen aus, wobei Umspannwerksausrüstung 6,1 Milliarden USD absorbierte.[1] Washington folgte mit 10 Milliarden USD für die Netzhärtung und weiteren 12,7 Milliarden USD im Rahmen der GRIP- und Übertragungserleichterungsprogramme im Jahr 2024. Die ASEAN-Mitglieder haben bis 2035 290 Milliarden USD für grenzüberschreitende Verbindungen vorgesehen.[2] Da jedes neue Umspannwerk typischerweise 4–12 Mittelspannungsfelder installiert, fließen diese Mittel direkt in den Mittelspannungsschaltanlagenmarkt. Modulare, werkseitig vorgefertigte Anlagen verkürzen die Bauzeiten um 20–30 %, sodass Betreiber Kapazitäten früher in Betrieb nehmen und das Überschreitungsrisiko senken können.
Upgradezyklen zur Integration erneuerbarer Energien
Variable erneuerbare Energien zwingen Netzbetreiber nun dazu, bidirektionale Leistung und schnellere Fehlerklärung zu bewältigen. Indiens kumulierte erneuerbare Basis erreichte 2024 203 GW, und die Erreichung des 500-GW-Ziels für 2030 erfordert Netzaufrüstungen im Wert von 5,75 Billionen INR (69 Milliarden USD). China installierte 2024 300 GW neue erneuerbare Energien und budgetierte 546 Milliarden USD für den Netzausbau.[3] IEEE-2800 treibt IEC-61850-fähige Schutzkonzepte voran, während Europas 111-GW-Offshore-Windpark meerestaugliche Ausrüstung erfordert. Die Internationale Energieagentur sieht bis 2030 1.200 GW variable erneuerbare Energien in den Netzen voraus, was einem Anstieg der Mittelspannungsschaltanlagen an Sammelstellen um 40 % entspricht.[4]
Städtische Zuverlässigkeit und Aufbau von Mikro-Umspannwerken
Dicht besiedelte Städte installieren Mikro-Umspannwerke, um Ausfälle zu reduzieren und Ausrüstung zu verbergen. Con Edisons 5-Milliarden-USD-Plan in New York setzt kompakte 27-kV- und 13,8-kV-Anlagen in Gebäuden ein. London hat 3 Milliarden GBP (3,8 Milliarden USD) in Erdkabel und Sekundärumspannwerke investiert. Singapur schreibt 24-kV- und 36-kV-gasisolierte Schaltanlagen in flächenknappen Zonen vor. Erdbebensichere Untergrundstationen in Tokio unterstreichen die städtische Nachfrage zusätzlich. Jede Mikroanlage benötigt in der Regel nur eine Handvoll Felder, aber die hohe Anzahl von Standorten summiert sich zu bedeutenden Volumina im Mittelspannungsschaltanlagenmarkt.
Einführung von Smart-Grid- und digitalen Umspannwerken
IEC-61850-Prozessbus-Architekturen reduzieren die Inbetriebnahmezeit um bis zu 40 % und ermöglichen eine vorausschauende Wartung, die ungeplante Ausfälle um 20–30 % reduziert. Die Vereinigten Staaten haben über fünf Jahre 96 Milliarden USD für Smart-Grid-Implementierungen vorgesehen. Siemens Energys Blue GIS integriert Sensoren, die Gasdichte, Temperatur und Teilentladungen in Echtzeit überwachen. Schneider Electric verbindet Schaltanlagen mit Cloud-Analysen, um Ausfallmuster Monate im Voraus zu erkennen. Südkorea hat bereits 40 % seines Verteilnetzes digitalisiert und die Ausfallzeit um 25 % reduziert. Cybersichere Kommunikation gemäß IEC 62351 erhöht die Systemkosten um etwa 8 %, wird jedoch für kritische Infrastrukturen zunehmend obligatorisch.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltbeschränkungen für SF₆ | -0.8% | Europa (sofortig), Nordamerika und Asien-Pazifik (schrittweise) | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten von gasisolierten Schaltanlagen gegenüber luftisolierten Schaltanlagen | -0.5% | Global, ausgeprägt in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lieferketten-Vorlaufzeitspitzen nach 2023 | -0.3% | Global, anhaltend in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Festkörperschutz verdrängt Mittelspannungsfelder | -0.2% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltbeschränkungen für SF₆
Die EU verbietet SF₆ in Anlagen mit ≤24 kV ab Januar 2026 und in Anlagen mit 24–52 kV bis 2030. ABBs AirPlus und Siemens Energys Blue GIS reduzieren das Treibhauspotenzial um 99 %, erhöhen jedoch die Kosten um 8–12 %. Vakuumschalter, die in Japan dominieren, eliminieren Gas vollständig, sind jedoch auf 40,5 kV begrenzt. Die Vereinigten Staaten verlassen sich weiterhin auf freiwillige SF₆-Beschränkungen, sodass Erstausrüster ältere Designs in unregulierten Regionen liefern können.
Hohe Investitionskosten von gasisolierten Schaltanlagen gegenüber luftisolierten Schaltanlagen
Ein 24-kV-gasisoliertes Schaltanlagenfeld kostet 80.000–120.000 USD gegenüber 50.000–70.000 USD für luftisolierte Schaltanlagen, was die Akzeptanz in preissensiblen Netzen hemmt. Lebenszyklusstudien zeigen jedoch, dass gasisolierte Schaltanlagen in dicht besiedelten Städten 15–20 % günstiger sein können, wenn Grundstücks- und Ausfallzeiten eingepreist werden. Die ländliche Elektrifizierung in Indien und im subsaharischen Afrika bevorzugt trotz größerer Stellflächen weiterhin luftisolierte Schaltanlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Isolierung:
SF₆-freie Alternativen gestalten die Wettbewerbsdynamik neuAlternative Isolierungsplattformen expandieren mit einer CAGR von 10,5 %, weit schneller als die ausgereiften gasisolierten und die kostenorientierten luftisolierten Linien. Das europäische SF₆-Verbot für Anlagen mit ≤24 kV ab 2026 und für bis zu 52 kV bis 2030 ist der primäre Katalysator. Festkörperdielektrische und Vakuumtechnologien eliminieren Gasleckagen und verdoppeln die Wartungsintervalle auf jeweils 10 Jahre. Vakuumleistungsschalter beherrschen bereits 70 % des japanischen Mittelspannungsmarkts.
Luftisolierte Anlagen behalten ihren Kostenvorteil, insbesondere in ländlichen oder industriellen Bereichen, wo die Stellfläche zweitrangig ist. Gasisolierte Leitungen bleiben die Wahl für Rechenzentren, Offshore-Installationen und dicht besiedelte Städte, da sie bis zu 40 % weniger Grundfläche beanspruchen. Hitachi Energys Clean-Air-gasisolierte Schaltanlage, die 2024 eingeführt wurde, sicherte sich ihren ersten 145-kV-Auftrag in Deutschland. Der Aufpreis für SF₆-freie Designs sinkt mit zunehmenden Skaleneffekten, aber kapitalknappen Versorgungsunternehmen in Entwicklungsregionen verlassen sich weiterhin auf luftisolierte Schaltanlagen. Dennoch bedeutet die laufende Substitution, dass der Mittelspannungsschaltanlagenmarkt im Prognosezeitraum rasche Marktanteilsverschiebungen hin zu sauberen Alternativen erleben wird.
Nach Stromtyp:
Gleichstromarchitekturen gewinnen in Rechenzentren und erneuerbaren Energien an BedeutungAC-Geräte hielten 2025 einen Marktanteil von 86,7 % am Markt für Mittelspannungsschaltanlagen und spiegeln damit ihre fest verankerte Rolle bei der Fernübertragung wider. Dennoch wächst DC-Schaltanlagen jährlich um 6,3 %, da Hyperscale-Cloud-Unternehmen 380-VDC-Busse einsetzen, um Umwandlungsverluste zu eliminieren. Das NEVI-Programm der USA mit 500.000 Schnellladestationen erfordert ebenfalls Mittelspannungs-DC-Schnittstellengeräte.
Entwickler von Solar-plus-Speicherprojekten koppeln PV-Anlagen mit Batterien an einem gemeinsamen DC-Bus und verbessern so den Wirkungsgrad des Hin- und Rückwegs um 3 bis 5 Prozentpunkte. Indiens 15 GW DC-gekoppelter Solar-Speicher-Anlagen verdeutlichen das Potenzial. Obwohl DC-Felder 15–20 % mehr kosten als AC-Felder, gleichen Effizienzgewinne und kleinere Stellflächen den Aufpreis in Rechenzentren, EV-Ladehubs und erneuerbaren Energien aus. Eatons 1.500-VDC-Portfolio mit 2-Millisekunden-Festkörperunterbrechung senkt eine frühere technische Hürde.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installation:
Innenkonfigurationen dominieren Urbanisierung und DigitalisierungInnenschaltanlagen repräsentierten 61,5 % des Umsatzes im Jahr 2025 und sind auf dem Weg zu einer CAGR von 5,7 % bis 2031. Kompakte gasisolierte Schaltanlagen sparen bis zu 40 % der Grundfläche, was entscheidend ist, wo Grundstückskosten 500 USD pro m² übersteigen. Singapurs Regulierungsbehörde schreibt Innenumspannwerke für neue städtische Entwicklungen vor und macht 24-kV- und 36-kV-gasisolierte Schaltanlagen zu De-facto-Standards.
Außen-luftisolierte Schaltanlagen, die im Vorfeld noch günstiger sind, behalten ihre Bedeutung bei ländlichen Elektrifizierungsprogrammen. Indiens Dorfprogramm schreibt weiterhin Außenaufstellungen zu 50.000–70.000 USD pro Feld vor. Dennoch bevorzugen Stadtplaner Innenanlagen, da IEC-61850-Server, Glasfaser-Gateways und Cybersicherheitshardware klimatisierte Umgebungen benötigen. Schneider Electrics Edge-Geräte werden jetzt mit IP54-bewerteten Gehäusen gebündelt mit Schaltanlagen geliefert, was den Trend zur Innenaufstellung verstärkt.
Nach Endverbraucher:
Wohnsegment führt das Wachstum inmitten der Elektrifizierungswelle anVersorgungsunternehmen kontrollierten 44,9 % der Ausgaben im Jahr 2025, aber die Wohnraumnachfrage steigt jährlich um 7,2 % – die schnellste unter allen Segmenten. US-Haushalte fügten 2024 6,8 GW Dachsolaranlagen und 10,6 GWh Batteriespeicher hinzu, ein Anstieg von 55 % im Jahresvergleich. Gemeinschaftsmikronetze, die Dutzende von Häusern hinter einer gemeinsamen Mittelspannungsanlage bündeln, nehmen zu.
Gewerbliche Liegenschaften setzen auf eigene Solar- und Speicheranlagen, um Lastspitzengebühren zu senken, während Bergwerke in Australien, Chile und Südafrika schwere Ausrüstung elektrifizieren und Bestellungen für robuste 11-kV- und 33-kV-Schaltanlagen ankurbeln. Codelcos 1,5-Milliarden-USD-Elektrifizierungsprogramm veranschaulicht den Sog des Bergbaus. Der dezentrale Trend verlagert Investitionsausgaben von zentralen Umspannwerken hin zu Schaltanlagen auf Quartiers- und Anlagenebene, was das Wachstum des Mittelspannungsschaltanlagenmarkts trotz aufkommender Technologien zur Volumenreduzierung unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Mittelspannungsschaltanlagen
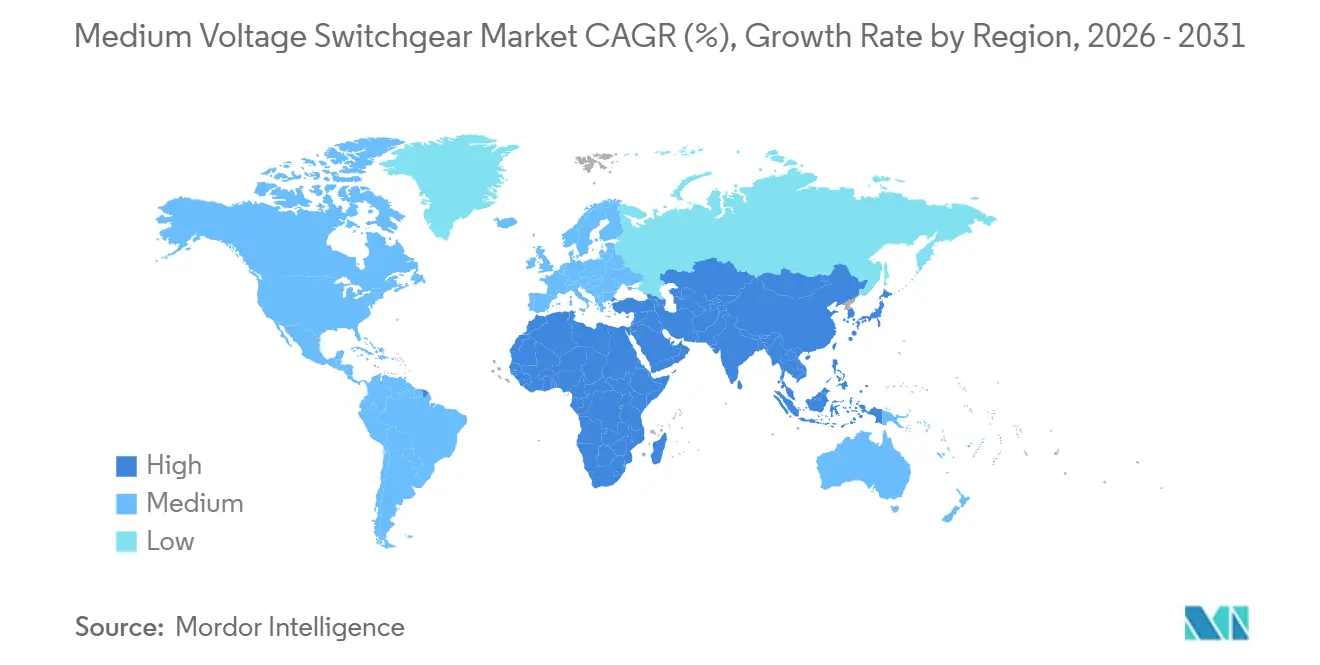
Der asiatisch-pazifische Raum erwirtschaftete 40,3 % des Umsatzes im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Chinas Netzausbauplan im Wert von 546 Milliarden USD umfasst alles von Ultrahochspannungsleitungen bis hin zur Automatisierung auf Bezirksebene. Indien leitet 5,75 Billionen INR (69 Milliarden USD) in Abtransportkorridore für sein Ziel von 500 GW erneuerbarer Energie. Die ASEAN-Staaten investieren 290 Milliarden USD, um ein regionales Supernetz zu verknüpfen.
Nordamerika und Europa – Markt für Mittelspannungsschaltanlagen
Das 13-Milliarden-USD-Modernisierungspaket der USA sowie Kanadas Ziel einer netto-nullemissionsfreien Stromversorgung bis 2035 geben der Region eine starke Vorausschau. Die Konzentration von Rechenzentren in Northern Virginia und im pazifischen Nordwesten schafft eine konzentrierte Nachfragenische für SF₆-freie gasisolierte Schaltanlagen. Europas Fahrplan dreht sich um die Integration von 300 GW Offshore-Wind bis 2050 und die Dekarbonisierung der Verteilernetze gemäß dem Green Deal. Allein Deutschland stellte 20 Milliarden EUR für Nord-Süd-Korridore bereit, während das Vereinigte Königreich Netzaufrüstungen im Wert von 58 Milliarden GBP plant.
Naher Osten und Afrika, Südamerika und Ozeanien – Markt für Mittelspannungsschaltanlagen
Der Nahe Osten und Afrika sind kleinere Märkte, gewinnen jedoch an Dynamik. Saudi-Arabiens NEOM-Projekt im Wert von 500 Milliarden USD und das 163-Milliarden-USD-Netzprogramm der Vereinigten Arabischen Emirate priorisieren kompakte, digitale Geräte für Smart-City-Campus-Anlagen. Südamerika profitiert von Brasiliens 7.000-km-Übertragungsausbau und Chiles Initiativen zur Elektrifizierung des Bergbaus, während Australien jährlich 5 GW neue erneuerbare Energien integriert und den Batteriespeicher ausbaut, um sein System mit hohem variablen Erneuerbaren-Anteil auszugleichen.

Regulatorisches Umfeld
Regulatorische Rahmenbedingungen prägen zunehmend das Design und die Beschaffung von Mittelspannungsschaltanlagen. Die F-Gas-Verordnung der Europäischen Union (EU 2024/573) legt Fristen für die schrittweise Reduzierung von SF6 fest, wobei SF6 in neuen MS-Schaltanlagen unter 24 kV ab dem 1. Januar 2026 verboten wird und Anlagen im Bereich 24-52 kV ab dem 1. Januar 2030 eingeschränkt werden. Dieser Zeitrahmen drängt Käufer über die gesamte Klasse von 1-52 kV hin zu SF6-freien und Alternativen mit niedrigem GWP.
Produktqualifizierung und Netzabnahme bleiben an internationale Normen gebunden. IEC 62271-200 regelt metallgekapselte AC-Schaltanlagen über 1 kV bis 52 kV, während IEEE C37.20.2-2025 metallgekapselte Schaltanlagen von 4,76 kV bis 48,3 kV abdeckt. Die jurisdiktionsspezifische RoHS- und REACH-Konformität prägt zudem die Spezifikationen für Materialien, Dokumentation und Lieferantenqualifizierung.
Wettbewerbslandschaft
Die fünf größten Anbieter – Siemens Energy, Schneider Electric, Hitachi Energy, ABB und Eaton – kontrollieren etwa die Hälfte des globalen Umsatzes, wobei regionale Herausforderer wie CHINT, Hyosung und CG Power weitere 15–20 % hinzufügen. Das strategische Schlachtfeld umfasst SF₆-freie Technologie, digitale Umspannwerke und aufkommende DC-Plattformen. Siemens Energys Blue GIS, nach IEC 62271-1 zertifiziert, verzeichnete bis Ende 2024 mehr als 50 europäische Installationen. ABB steigerte den Elektrifizierungsumsatz im dritten Quartal 2024 um 16 % im Jahresvergleich dank Rechenzentrum- und Erneuerbare-Energien-Aufträgen. Schneider Electrics Cloud-verknüpfte Überwachung reduziert ungeplante Ausfallzeiten um bis zu 30 % und ist zu einem wichtigen Differenzierungsmerkmal geworden.
Eatons xEnergy-1.500-VDC-Ausrüstung gehört zu den ersten versorgungsgradig-tauglichen DC-Angeboten und sicherte sich Verträge mit hyperscale-Betreibern. NOJA Power findet Erfolg mit Wiedereinschaltautomaten für die ländliche Fehlerortung, während Ormazabal kompakte Stationen für Lateinamerika zu Kosten von 15–20 % unter europäischen Importen anpasst. Die Einhaltung der IEC-62351-Cybersicherheit erhöht die Forschungs- und Entwicklungshürden und begünstigt etablierte Anbieter mit tieferen Ingenieurskapazitäten und Zertifizierungspipelines.
Führende Unternehmen der Mittelspannungsschaltanlagenbranche
-
Schneider Electric SE
-
Siemens AG
-
Hitachi ABB Power Grids Ltd
-
General Electric Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mittelspannungsschaltanlagen-Markt
- Hitachi Energy
- Siemens Energy
- Schneider Electric
- Eaton Corp plc
- General Electric
- Mitsubishi Electric
- Toshiba Corp.
- CHINT Group
- Hyosung Heavy Industries
- BHEL
- Powell Industries
- Lucy Group
- Fuji Electric
- Efacec Power Solutions
- CG Power & Industrial Solutions
- NOJA Power
- Ormazabal
- Hyundai Electric
- Meidensha Corp.
- Legrand SA
- Schweitzer Engineering Labs (SEL)
Lesen Sie die Analyse der Mittelspannungsschaltanlagen-Unternehmen

Marktchancen und Zukunftsaussichten
SF6-freie Plattformen, Clean-Air-Lösungen und Vakuumisolierungssysteme gewinnen an Bedeutung, da sich die regulatorischen Beschränkungen verschärfen und Versorgungsunternehmen ihren ökologischen Fußabdruck reduzieren möchten. In Frankreich weisen die Beschaffungsrahmen von Enedis auf den Einsatz fluorfreier Technologie in den Klassen 12-36 kV hin, was zeigt, wie sich SF6-freie Isolierung in Kaufentscheidungen von Versorgungsunternehmen niederschlägt.
Hersteller erweitern zudem ihre Fertigungskapazitäten und lokalisieren die Produktion, um mit der Netzmodernisierung, dem Wachstum von Rechenzentren und dem Ausbau urbaner Mikro-Umspannwerke Schritt zu halten. Belege dafür sind ABBs Investition 2026 in Europa zur Erweiterung der Kapazitäten für luftisolierte und SF6-freie MS-Schaltanlagen in Europa, Eatons Werk in Nebraska zur Bedienung der Nachfrage aus KI-Rechenzentren sowie Efacecs ENEDIS-Rahmenvereinbarungen für fluorfreie MS-Schaltanlagen in Frankreich.
Recent Industry Developments in Mittelspannungsschaltanlagen-Markt
- Mai 2026: ABB investierte 200 Millionen USD in ganz Europa, um die Netztransformation zu beschleunigen, darunter 100 Millionen USD in Dalmine, Italien, zur Erweiterung der Produktionskapazität für luftisolierte und SF6-freie Mittelspannungsschaltanlagen. Die Erweiterung unterstützt die SF6-freie Umstellung und stärkt die europäische Fertigungspräsenz angesichts der Nachfrage nach Netzmodernisierung.
- Mai 2026: Efacec sicherte sich mehrjährige Rahmenvereinbarungen mit Enedis zur Lieferung von Mittelspannungsschaltanlagen für die Netzmodernisierung in Frankreich, mit fluorfreier Technologie. Die Vereinbarung unterstützt den Übergang zu SF6-freien Lösungen und erweitert den Einsatz fluorfreier Technologie in wichtigen EU-Versorgungsprojekten.
- April 2026: Eaton kündigte eine Investition von 30 Millionen USD in eine neue 370.000 Quadratfuß große Produktionsanlage in Bellevue, Nebraska, an, um die Produktion von Mittelspannungsschaltanlagen für die Nachfrage aus KI-Rechenzentren zu steigern. Die Erweiterung schafft regionale Kapazitäten zur Unterstützung des Wachstums von KI-Rechenzentren und des damit verbundenen Bedarfs an Netzmodernisierung.


Mittelspannungsschaltanlagen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus Mittelspannungsschaltanlagen, die zur Steuerung, zum Schutz und zur Isolierung elektrischer Stromkreise in Stromverteilungsnetzen bei wichtigen Endverbrauchern und in verschiedenen Regionen eingesetzt werden.
Ausschlüsse aus dem Umfang: Niederspannungsschaltanlagen, Hochspannungsschaltanlagen sowie damit verbundene Dienstleistungen wie langfristige Wartungsverträge sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Isolierung
- Gasisolierte Schaltanlage
- Luftisolierte Schaltanlage
- Sonstige
- Nach Stromtyp
- AC-Schaltanlage
- DC-Schaltanlage
- Nach Installation
- Innenbereich
- Außenbereich
- Nach Endverbraucher
- Versorgungsunternehmen
- Wohnbereich
- Gewerbe
- Industrie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Faktenbasis für Nachfrageauslöser aufzubauen und die Terminologie länderübergreifend konsistent zu halten, da Spannungsklassen und Bezeichnungen variieren können. Wir stützten uns auf öffentliche Strom- und Netzdaten sowie auf Normensprache, um das Modell mit den realen Geräteanforderungen und Ersatzzyklen in Einklang zu bringen.
Zu den Quellen zählten nicht kostenpflichtige Referenzen wie die Internationale Energieagentur (Stromerzeugung) und der Kontext von Netzinvestitionen, die Weltbank für makroökonomische Indikatoren und Elektrifizierungsdaten, UN Comtrade für Handelssignale bei elektrischen Geräten sowie staatliche Energiebehörden und Netzbetreiber für Übertragungs- und Verteilungspläne. Wir haben außerdem Normen und technische Veröffentlichungen von IEC und IEEE sowie Jahresberichte, Investorenpräsentationen und seriöse Presseberichte ausgewertet. Ausgewählte kostenpflichtige Datenbanken wurden ausschließlich für Unternehmensfinanzdaten, Patenttracking und handelsbasierte Versandprüfungen herangezogen, wenn öffentliche Daten keine ausreichende Konsistenz aufwiesen. Diese Liste ist illustrativ; viele weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen und Projekt- und Politiksignale in realistische Bestellmuster zu übersetzen. Interviews wurden mit Herstellern, Händlern, EPC- und Panelpartnern, Versorgungsunternehmen sowie großen Industriekunden in den wichtigsten Regionen geführt, sodass Preise, Lieferzeiten und Technologiemix (AIS gegenüber GIS sowie SF6-freie Übergänge) konsistent abgebildet werden konnten. Diese Gespräche halfen auch dabei, Lücken zu schließen, etwa hinsichtlich typischer Ersatzzeitpunkte, Präferenzen für Innen- gegenüber Außeninstallationen sowie des Anteils von AC- gegenüber DC-Anwendungsfällen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 12 % | APAC: 49 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 38 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 50 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Investitionssignale im Energiesektor und Netzausbauprogramme in einen Nachfragepool für Schaltanlagen übersetzt und anschließend anhand beobachteter Adoptionsmuster nach Technologie und Einsatzumgebung aufgeteilt wurden. Sobald dieser Gesamtwert ermittelt war, wurde er mit selektiven Bottom-up-Näherungen gegengeprüft, beispielsweise durch die Aggregation von Stichprobenerlösen der Anbieter, die Validierung von Kanalpreisbändern und die Plausibilitätsprüfung implizierter Volumina anhand typischer Stückpreise nach Isolierungstyp und Installation.
Das Modell wurde durch Marktindikatoren gesteuert, die die Schaltanlagennachfrage auf sichtbare Weise beeinflussen, darunter das Wachstum der Stromnachfrage, Investitionspläne für Übertragungs- und Verteilungsnetze, Zubau erneuerbarer Kapazitäten, der neue Umspannwerke erfordert, Trends bei der städtischen Bautätigkeit und der Industrieproduktion sowie das Tempo der Umspannwerksmodernisierung. Die Eingaben spiegelten auch den technologischen Wandel weg von SF6 in bestimmten Anwendungen wider, der tendenziell die durchschnittlichen Verkaufspreise und den Produktmix stärker beeinflusst als die absoluten Stückzahlen. Für die Prognose verwendeten wir eine Szenarioanalyse mit einem Basisszenario, das an öffentliche Netz- und Erzeugungspipelines geknüpft ist, und passten die Steigung anschließend anhand des Expertenkonsenses zu Lieferzeiten, Preisentwicklung und Projektausführungsrisiken an. Wo Bottom-up-Eingaben für kleinere Länder fehlten, wurden Proxys aus Handels- und Netzinvestitionsquoten verwendet und anschließend im Rahmen der regionalen Überprüfung normalisiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, beispielsweise der impliziten Schaltanlagenintensität im Verhältnis zu Netzinvestitionen, regionalen Handelsströmen und der von Praktikern berichteten Richtung des Technologiemix. Ausreißer wurden auf Länder- und Segmentebene untersucht, und die Annahmen wurden bei nicht durch bekannte Ereignisse erklärbaren Abweichungen durch Nachfolgekontakte erneut überprüft.
Vor der Freigabe wird eine mehrstufige Analystenprüfung durchgeführt, bei der Rechenprüfungen, Einheitenkonsistenz und Währungsumrechnungen verifiziert werden, gefolgt von einer abschließenden Logikprüfung, die die Ergebnisse mit dem beobachteten Projektfortschritt vergleicht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie regulatorischen Maßnahmen zu Isoliergasen oder starken Verschiebungen bei den Netzausgaben. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Mittelspannungsschaltanlagen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Mittelspannungsschaltanlagen können weit auseinanderliegen, da die Abgrenzung des Umfangs quellenübergreifend nicht einheitlich ist und Preis- sowie Mixannahmen unterschiedlich gehandhabt werden. Unterschiede entstehen auch durch den für die Währungsumrechnung verwendeten Zeitraum sowie dadurch, wie schnell neuere Trends wie die SF6-freie Adoption in den durchschnittlichen Verkaufspreisen berücksichtigt werden.
Niederspannungs- und Hochspannungsschaltanlagen liegen außerhalb des Umfangs von Mordor Intelligence, was ein häufiger Grund dafür ist, dass einige Gesamtwerte größer erscheinen, wenn benachbarte Spannungsklassen zusammengefasst werden. Ein weiterer Unterschiedstreiber ist, ob Schätzungen Dienstleistungen, Nachrüstungen und langfristige Wartung einschließen, was die Erlösbasis aufblähen kann, wenn diese neben Geräteverkäufen erfasst werden. Schließlich gehen einige Herausgeber von einer schnelleren Preissteigerung für GIS aus oder wenden aggressive Projektausführungsraten an, während andere konservative Rollout-Zeitpläne für Versorgungsunternehmen und Industrieaufrüstungen verwenden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,47 Milliarden USD (2026) | |
| Global Consultancy A | 42,87 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und wendet möglicherweise eine andere Preis-Mix-Aufteilung zwischen AIS und GIS an, was das Erlösniveau verschieben kann, selbst wenn die Stücknachfrage ähnlich ist. |
| Trade Journal B | 37,00 Milliarden USD (2022) | Wird als gerundete Erlöszahl ausgewiesen und scheint eine breitere Spannungsdefinition zu verwenden (die über typische MV-Grenzwerte hinausgeht), zuzüglich älterer Währungszeitpunkte und einer weniger expliziten Aufteilung nach Endverbraucher und Installation. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Schaltanlagenerlös einbezogen wird, welches Jahr als Referenzpunkt gilt und wie Veränderungen im Technologiemix im Zeitverlauf bewertet werden. Indem der Umfang auf den Verkauf von Mittelspannungsgeräten beschränkt und die Gesamtwerte mit unabhängigen Nachfragesignalen und Praktikerchecks validiert werden, bleibt die endgültige Zahl auf nachvollziehbare Schritte und klare Eingaben zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Mittelspannungsschaltanlagenmarkt im Jahr 2031 erreichen?
Es wird erwartet, dass er 55,08 Milliarden USD erreicht, was eine CAGR von 4,85 % von 2026 bis 2031 widerspiegelt.
Welche Isolierungstechnologie wächst am schnellsten?
SF₆-freie Optionen mit Festkörperdielektrika, Vakuum und Fluornitril-basierter Reinluft expandieren mit einer CAGR von 10,5 %, da Regulierungsbehörden die Verwendung von SF₆ einschränken.
Warum ist Asien-Pazifik der größte regionale Beitragszahler?
Massive Netzinvestitionen in China und Indien, verbunden mit rascher Urbanisierung und dem Ausbau erneuerbarer Energien, geben Asien-Pazifik einen Umsatzanteil von 40,3 % und die höchste Wachstumsrate.
Wie beeinflusst das Wohnsegment die Nachfrage?
Die Einführung von Dachsolaranlagen und Batteriespeichern treibt eine CAGR von 7,2 % für Wohninstallationen an und verlagert die Schaltanlagenausgaben hin zu Quartiersmikronetzen.
Welche Rolle spielt die Digitalisierung beim Marktwachstum?
IEC-61850-konforme digitale Umspannwerke reduzieren die Inbetriebnahmezeit um bis zu 40 % und ermöglichen vorausschauende Wartung, was die Nachfrage nach intelligenten Schaltanlagen stärkt.
Wie prägen SF₆-Verbote die Produktentwicklung?
Das schrittweise Verbot der EU zwingt Erstausrüster dazu, Reinluft- und Fluornitril-basierte gasisolierte Schaltanlagen zu kommerzialisieren, was den weltweiten Übergang zu Ausrüstung mit niedrigem Treibhauspotenzial beschleunigt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
