
Größe und Marktanteil des Marktes für medizinische Personalvermittlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 4.11 % |
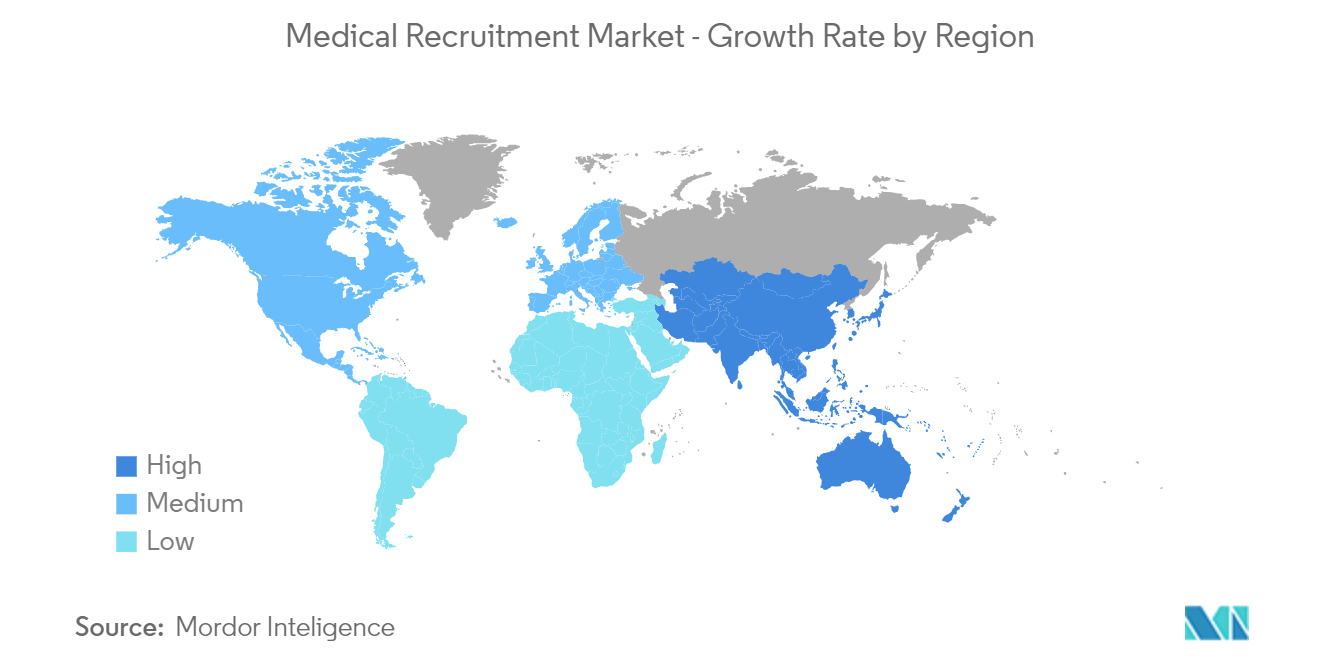
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
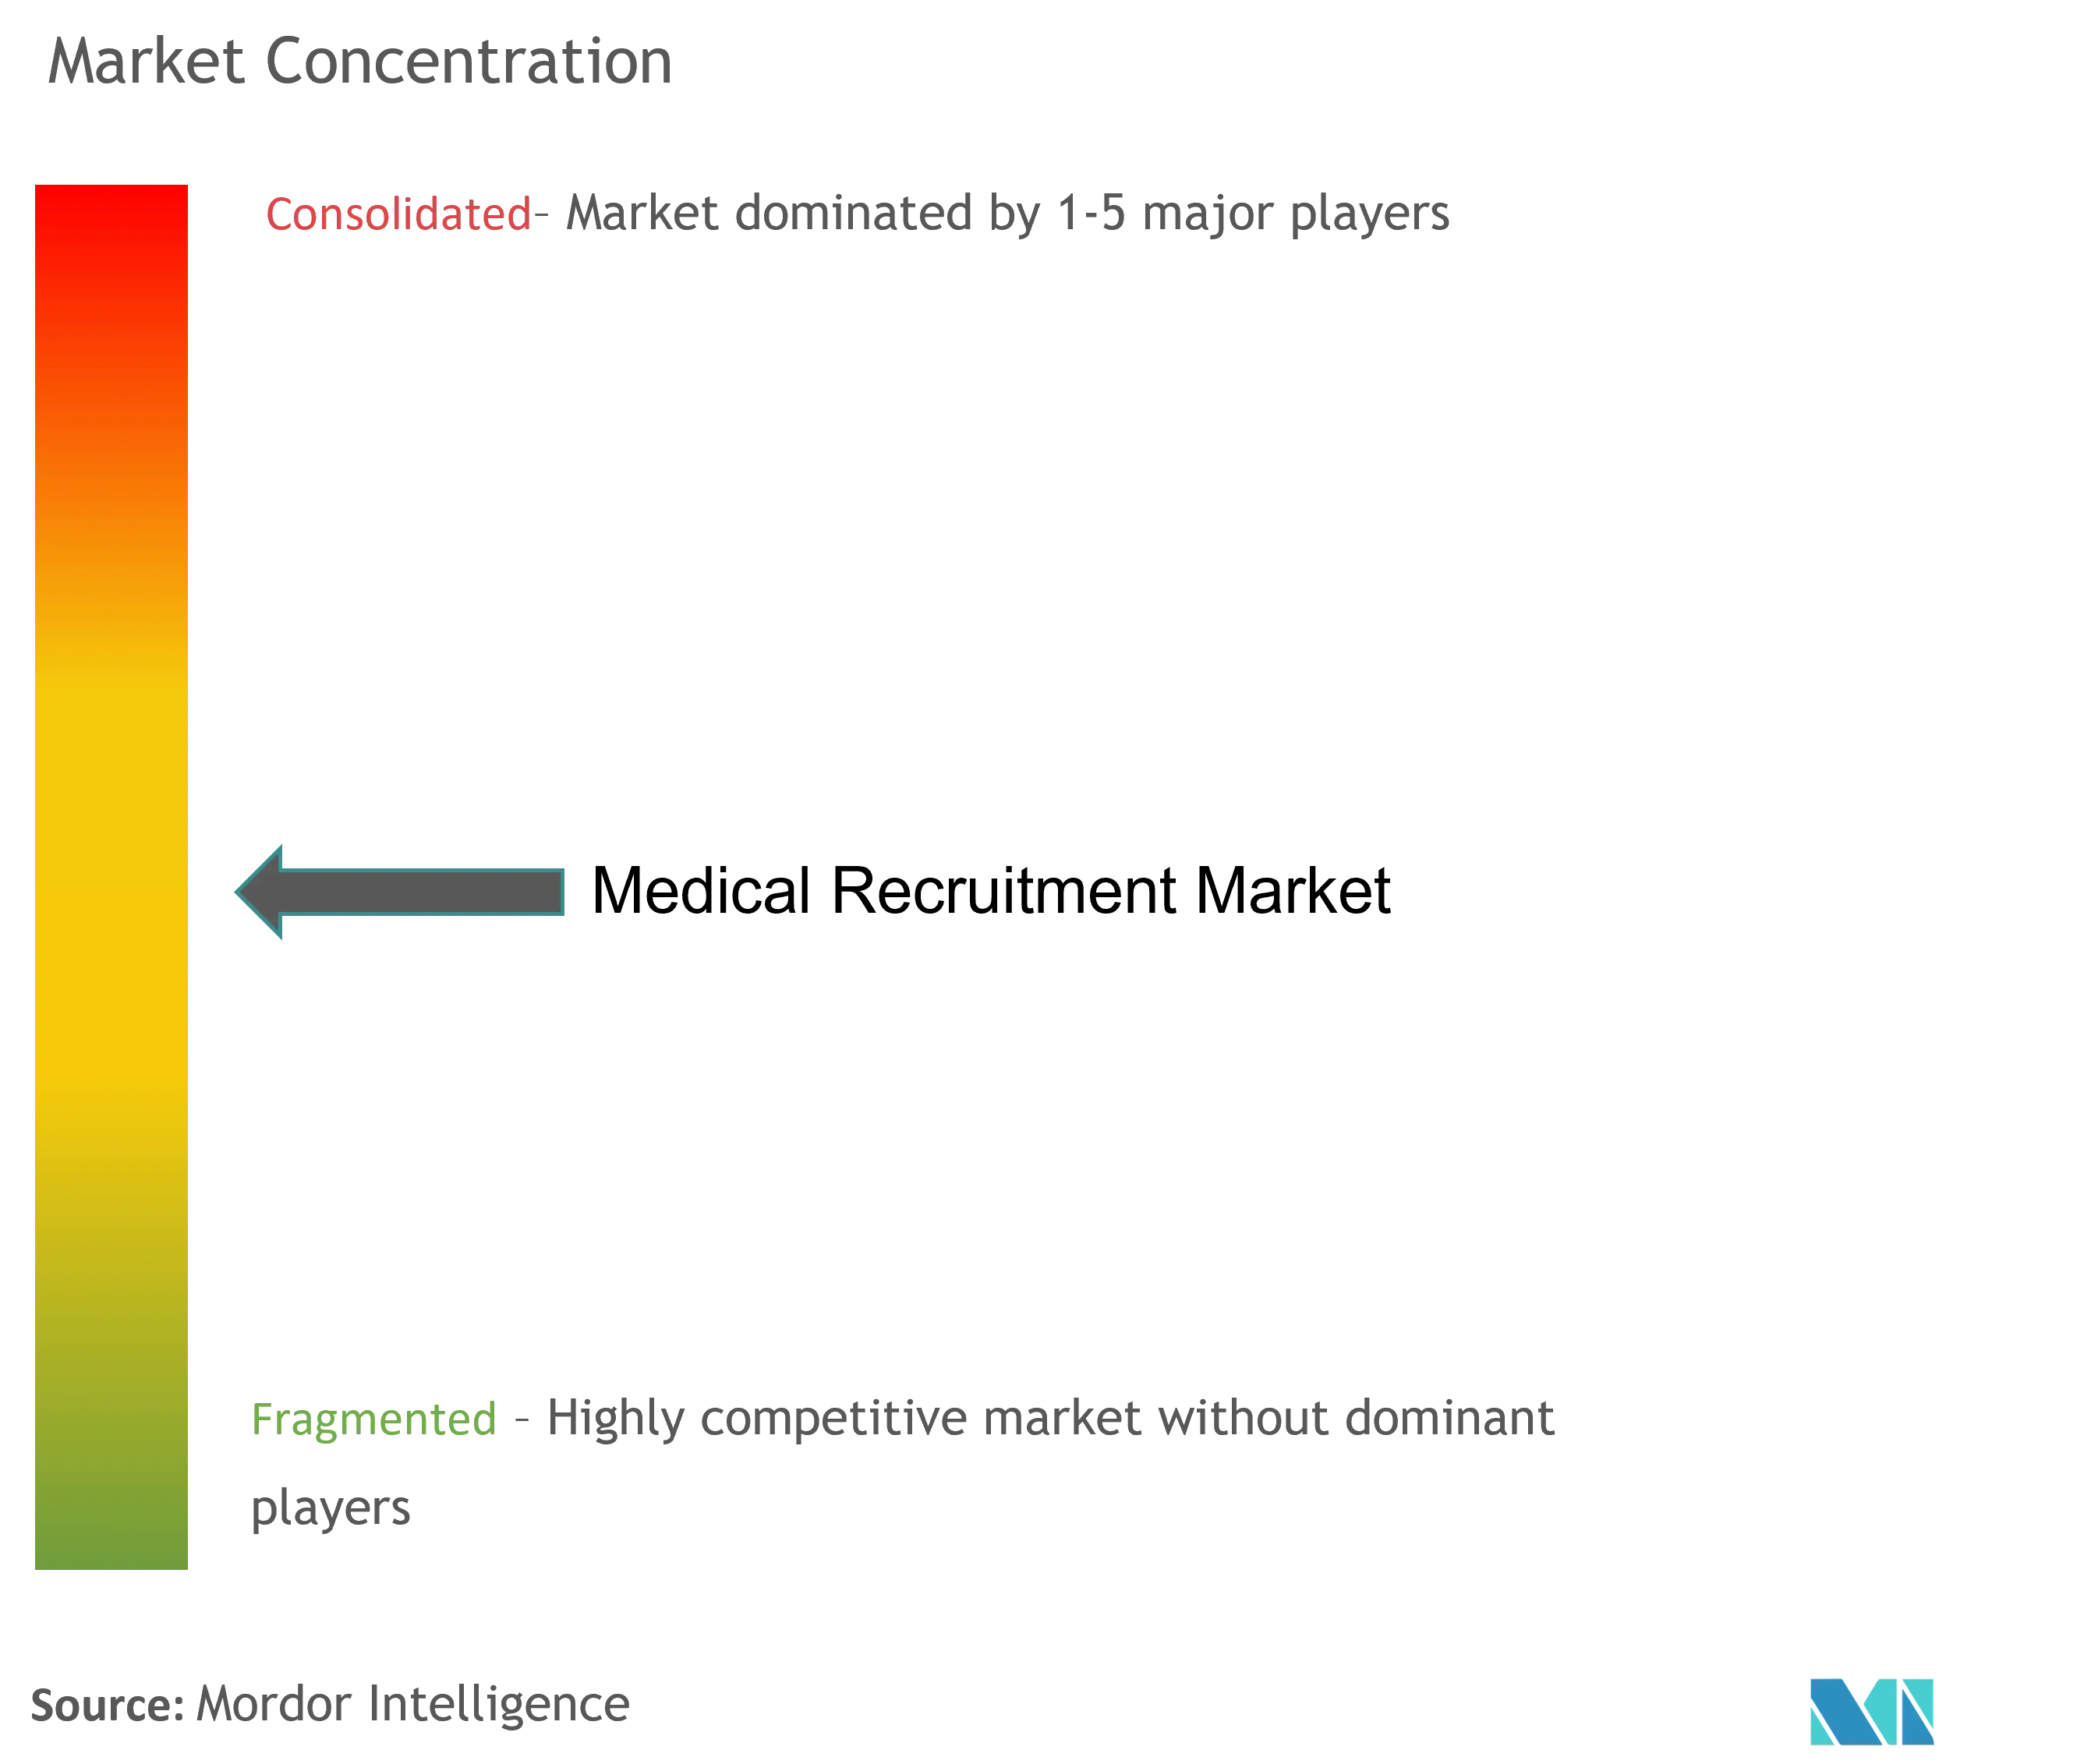
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
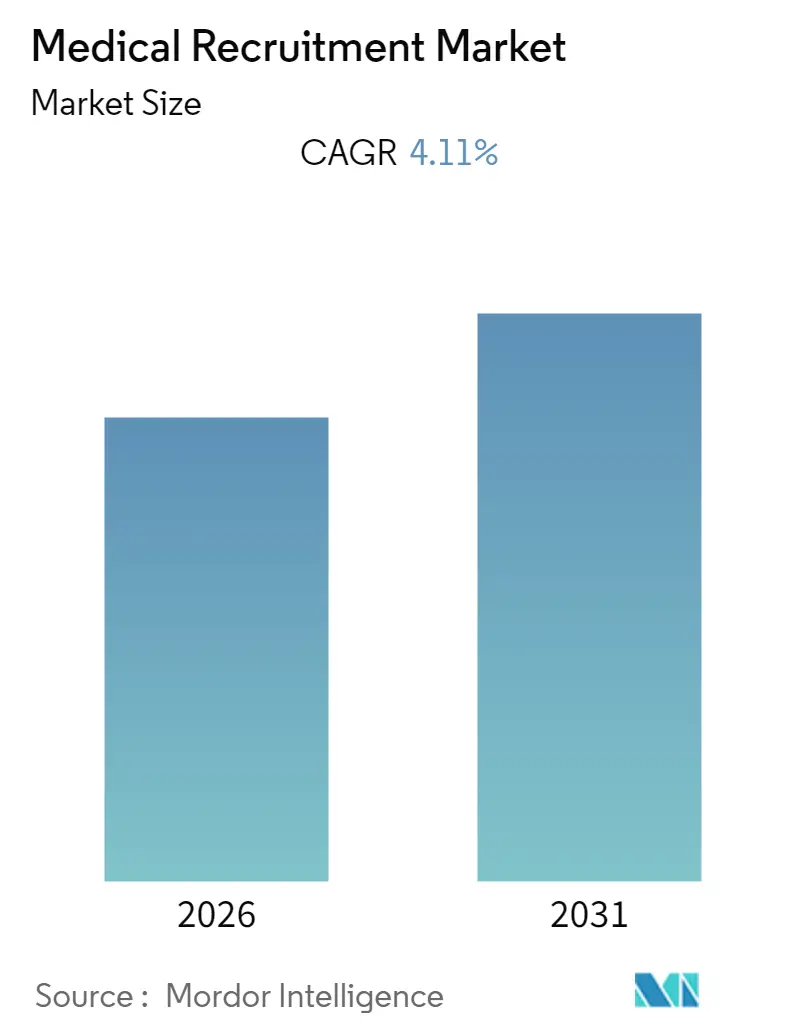
Analyse des Marktes für medizinische Personalvermittlung durch Mordor Intelligence
Es wird erwartet, dass der Markt für medizinische Personalvermittlung im Prognosezeitraum einen CAGR von 4,11 % verzeichnen wird.
Die COVID-19-Erkrankung hatte zunächst während der Pandemie erhebliche Auswirkungen auf den Markt für medizinische Personalvermittlung, da die Beschäftigungsmöglichkeiten in verschiedenen medizinischen Einrichtungen zunahmen. Laut einer im April 2021 in Frontiers in Public Health veröffentlichten Studie gab es während der COVID-19-Epidemie zahlreiche Karrieremöglichkeiten in der Medizinbranche. Die meisten Stellen entfielen auf Testeinrichtungen, die Pharmaindustrie und die Impfstoffversorgung. Obwohl es in den Anfangsphasen der Pandemie aufgrund strenger weltweiter Lockdowns zu einem leichten Rückgang des Marktes kam, hat der Markt in den späteren Phasen der Pandemie erheblich an Dynamik gewonnen.
Faktoren wie der steigende Bedarf an medizinischem Fachpersonal weltweit, die wachsende Zahl von Gesundheitsdienstleistungen und die zunehmende Zahl von Gesundheitszentren wie Superspezialitäts- und Mehrfachspezialitätskrankenhäusern dürften das Marktwachstum in der Zukunft ankurbeln. So expandierte beispielsweise im Juni 2021 die Park Group of Hospitals rasch und wurde damit zu einer der ersten individuell geführten, am schnellsten wachsenden Ketten von Superspezialitätskrankenhäusern in Nordindien, darunter Krebs- und Tertiärversorgung, in die Patienten weiterhin strömen, um in der hochmodernen Einrichtung medizinische Versorgung für verschiedene Erkrankungen zu suchen. Ebenso genehmigte die Regierung von Telangana im Dezember 2021 INR 1.100 Crore (132 Millionen USD) für den Bau eines Superspezialitätskrankenhauses in Warangal im Rahmen ihrer Health-City-Pläne. Gemäß Regierungsanordnung (GO) 158 wird das neue Superspezialitätskrankenhaus 24 Stockwerke und 2.000 Betten umfassen. Von diesen 2.000 Betten werden 800 Superspezialitätsleistungen anbieten. Die Fachgebiete umfassen HNO, Chirurgie, Dermatologie, Orthopädie, Allgemeinmedizin, Kardiologie, Urologie, Neurologie usw. Daher führt die steigende Nachfrage nach Gesundheitsdienstleistungen zu einer wachsenden Zahl von Superspezialitäts- und Mehrfachspezialitätskrankenhäusern, was den Bedarf an der Rekrutierung von Gesundheits- und anderen medizinischen Fachkräften schafft und damit voraussichtlich das Marktwachstum antreiben wird.
Darüber hinaus wird ein Anstieg der älteren Bevölkerung letztendlich die Nachfrage nach verschiedenen Medikamenten und Gesundheitsdienstleistungen ankurbeln, da diese Altersgruppe anfälliger für verschiedene Stoffwechsel- und Lebensstilerkrankungen, verminderte Körperfunktionen, kognitive Beeinträchtigungen und eingeschränkte Mobilität ist. Auch das Altern ist der primäre Faktor, der das Marktwachstum für die Behandlung antreibt. Laut dem Bericht der Abteilung für Wirtschaft und Soziales der Vereinten Nationen aus dem Jahr 2022 gab es im Jahr 2022 weltweit 771 Millionen Menschen im Alter von 65 Jahren oder älter. Es wird prognostiziert, dass die ältere Bevölkerung bis 2030 994 Millionen und bis 2050 1,6 Milliarden erreichen wird. Daher wird erwartet, dass der Anstieg der älteren Bevölkerung das Marktwachstum aufgrund der zunehmenden Errichtung von Krankenhäusern und deren Dienstleistungen antreiben wird.
Darüber hinaus sammelte der Gesundheitspersonaldienstleister Health Advocates Network Holdings Corp. im Januar 2022 eine Finanzierungsrunde in Höhe von 8,4 Millionen USD ein, die eine Co-Investition des Managements umfasst. Solche Finanzierungsinitiativen der wichtigsten Marktteilnehmer dürften ebenfalls das Marktwachstum aufgrund der gestiegenen Nachfrage nach medizinischen Personalvermittlungsdienstleistungen antreiben.
Daher wird erwartet, dass die oben genannten Faktoren, wie der steigende Bedarf an medizinischem Fachpersonal und die wachsende Zahl von Gesundheitsdienstleistungen, das Marktwachstum in der Zukunft steigern werden. Allerdings wird der allgemeine Mangel an verfügbaren Talenten das Wachstum des Marktes voraussichtlich hemmen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für medizinische Personalvermittlung
Pharmazeutika und Biotechnologie werden voraussichtlich einen erheblichen Marktanteil im Prognosezeitraum halten
Zu den Faktoren, die das Wachstum des Segments antreiben, gehören steigende Ausgaben für Forschung und Entwicklung durch Pharma- und Biotechnologieunternehmen, der steigende Bedarf an der Entwicklung von Medikamenten für chronische Erkrankungen sowie die wachsenden Investitionen der nationalen Regierungen in die pharmazeutische und biotechnologische Forschung und Entwicklung zur Entwicklung neuartiger Therapien für verschiedene chronische Erkrankungen.
Die gestiegenen Investitionen in Forschung und Entwicklung durch biopharmazeutische Unternehmen tragen ebenfalls zum Wachstum des Segments bei. In entwickelten Ländern sind die Ausgaben für Forschung und Entwicklung und die Einführung neuer Medikamente stark gestiegen. Laut der EFPIA beliefen sich die geschätzten Ausgaben für Forschung und Entwicklung europäischer Pharmaunternehmen im Jahr 2021 auf 41.500 Millionen EUR (45.213 Millionen USD). Daher wird erwartet, dass solch hohe Ausgaben für Forschung und Entwicklung das Marktwachstum aufgrund der verstärkten Einbindung von medizinischen Fachkräften in Entwicklung, Erprobung und Skalierung in der Forschung antreiben werden.
Darüber hinaus treiben die wachsenden Initiativen der wichtigsten Marktteilnehmer das Segmentwachstum voran. So startete BioSpectrum Asia im Mai 2022 ein einzigartiges Jobportal, BioSpectrum Jobs. Dieses bietet Informationen über die neuesten Stellenangebote im gesamten asiatisch-pazifischen Raum bei führenden Unternehmen wie Merck, Novartis, Novotech, Labcorp, DSM, Thermo Fisher, Piramal Pharma, Eli Lilly und Sartorius, unter anderem. Darüber hinaus erwarb Syneos Health im September 2021 StudyKIK, ein technologiegestütztes Unternehmen für die Rekrutierung und Bindung von Teilnehmern an klinischen Studien. Dies wird zu einem Anstieg der Personalvermittlungsdienstleistungen durch Personalvermittlungsunternehmen führen und das Marktwachstum aufgrund eines Anstiegs der Nutzung medizinischer Personalvermittlungsdienstleistungen antreiben.
Daher wird erwartet, dass die steigenden Forschungsausgaben und die wachsenden Zuschüsse von nationalen und internationalen Regierungen für Forschung und Ausbildung das Segmentwachstum im Prognosezeitraum ankurbeln werden.
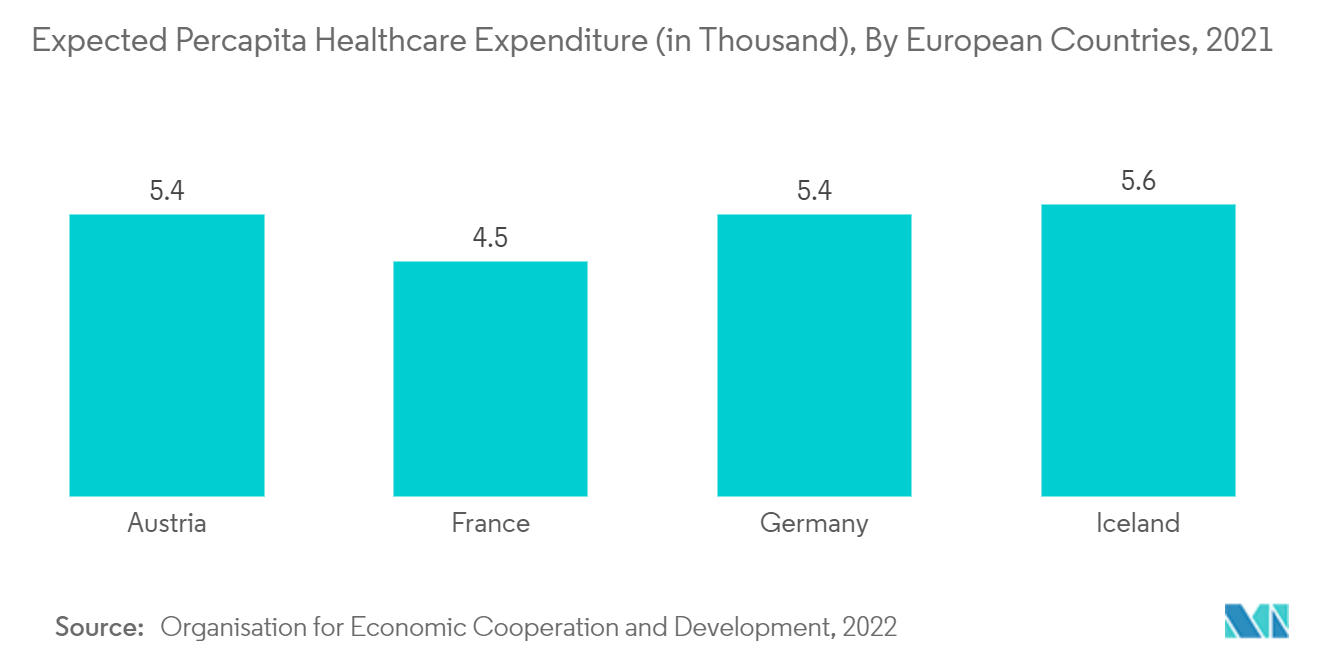
Nordamerika wird voraussichtlich den Markt im Prognosezeitraum dominieren
Die nordamerikanische Region wird den Markt voraussichtlich dominieren, da Faktoren wie Fortschritte und Einführungen im Bereich der Gesundheitseinrichtungen und die wachsende Zahl von Gesundheitsdienstleistern in der Region in Verbindung mit steigender Gesundheitsfinanzierung eine Rolle spielen. So startete beispielsweise im Februar 2022 das in New Jersey ansässige Hackensack Meridian Health, ein integriertes Gesundheitsnetzwerk, ein Krankenhaus zu Hause am JFK University Medical Center in Edison. Dies hilft dabei, krankenhausbasierte Dienstleistungen zu erbringen, indem die Versorgung im Zuhause des Patienten bereitgestellt wird. Solche Initiativen stärken das Marktwachstum aufgrund der steigenden Nutzung medizinischer Personalvermittlung zur Erbringung von Krankenhausdienstleistungen für Patienten zu Hause.
Darüber hinaus wird erwartet, dass wachsende Initiativen der wichtigsten Marktteilnehmer das regionale Marktwachstum antreiben werden. So trat beispielsweise AMN Healthcare, ein medizinisches Personalvermittlungsunternehmen, im April 2022 der American Speech-Language-Hearing Association (ASHA) als Unternehmenspartner bei. Durch ihre Zusammenarbeit mit AMN Healthcare werden ASHA-Mitglieder in der Lage sein, Studenten und Patienten mit Kommunikationsbeeinträchtigungen besser zu erreichen. Solche Initiativen treiben den untersuchten Markt in der Region aufgrund der gestiegenen Nutzung medizinischer Personalvermittlungsdienstleistungen voran.
Darüber hinaus ist die steigende staatliche Finanzierung ein weiterer Faktor für das Wachstum des Marktes. So investierte beispielsweise die Regierung Kanadas im Dezember 2022 in Projekte, die Stellen für international ausgebildete Gesundheitsfachkräfte eröffneten, um kritische Arbeitskräftemangel im kanadischen Gesundheitswesen zu beheben. Dies würde das Marktwachstum durch eine verstärkte Nutzung medizinischer Personalvermittlungsdienstleistungen in der Region steigern.
Daher wird erwartet, dass Faktoren wie eine entwickelte Gesundheitsinfrastruktur, steigende Finanzierungen und Zuschüsse von nationalen Regierungen sowie eine gestiegene Anzahl von Krankenhäusern gemeinsam das Marktwachstum in dieser Region antreiben werden.
Wettbewerbslandschaft
Der Markt ist mäßig wettbewerbsintensiv und besteht aus mehreren großen Akteuren. Der Wettbewerb auf dem Markt basiert hauptsächlich auf den wachsenden Initiativen der Marktteilnehmer, wie Partnerschaften und Übernahmen. Einige der auf dem Markt tätigen Unternehmen sind Accountable Healthcare Staffing, AMN Healthcare, Aya Healthcare, CHG Management Inc. und CCM Recruitment, unter anderem.
Marktführer in der medizinischen Personalvermittlung
Accountable Healthcare Staffing
AMN Healthcare
Aya Healthcare
CHG Management, Inc
CCM Recruitment
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Gesundheitssysteme und Arbeitgeber im Bereich Life Sciences reagieren auf strukturelle Arbeitskräfteengpässe und Leistungsausweitung, was Raum für Personalvermittlungsanbieter schafft, die Sourcing mit Workforce Intelligence, Zertifizierung und Einsatzplanung über häusliche Pflege- und ambulante Modelle hinweg kombinieren. Im März 2026 veröffentlichte die Weltgesundheitsorganisation die Ausgabe 2026 der National Health Workforce Accounts (NHWA), was den Bedarf an standardisierten Arbeitskräftedaten und -planung unterstreicht. Diese Veröffentlichung stützt die Nachfrage nach analysegestützten Rekrutierungs- und Managed-Service-Modellen neben traditionellen Vermittlungsdienstleistungen.
Ein zweiter Chancenbereich ist die technologiegestützte Prozessverdichtung bei Einstellung und Onboarding. Personalvermittler und klinische Führungskräfte stehen weiterhin vor Durchsatzengpässen, und eine im März 2026 von Business Wire berichtete Umfrage ergab, dass 76 % der Führungskräfte im Gesundheitswesen angaben, ihre Organisationen könnten mit dem Tempo, das zur Implementierung von KI erforderlich ist, nicht Schritt halten. Dies schafft eine kurzfristige Umsetzungslücke für Anbieter, die konforme Automatisierung (Screening, Terminplanung und mehrsprachige Unterstützung) ohne umfangreiches internes Change-Management anbieten. Laufende Investitionen und der Plattformaufbau großer Personaldienstleistungsgruppen, einschließlich Workforce-Intelligence-Partnerschaften und Kompetenzakquisitionen durch AMN Healthcare im Jahr 2026, deuten ebenfalls auf integrierte, datengetriebene Rekrutierungs-Stacks hin, die sich auf Nischenspezialisierungen, Executive Search und grenzüberschreitende Rekrutierung ausweiten können, wobei die Programmgestaltung von politischen Rahmenwerken wie dem WHO Global Code of Practice beeinflusst wird.
Aktuelle Branchenentwicklungen
- Juni 2026: AMN Healthcare übernahm Jaide Health und erweiterte damit die KI-gestützten medizinischen Dolmetsch- und Übersetzungsfähigkeiten, die den Sprachzugang über die gesamte Patientenreise hinweg ausbauen. Die Übernahme erweitert AMNs Dienstleistungsportfolio über die Personaldienstleistung hinaus auf technologiegestützte Unterstützungsfunktionen, die zunehmend mit Workforce-Lösungen gebündelt werden.
- Juni 2025: Aya Healthcare übernahm Locum's Nest, einen Anbieter von Workforce-Lösungen für den britischen National Health Service (NHS). Die Übernahme erweitert Ayas geografische Präsenz und fügt eine etablierte Plattform in einem bedeutenden öffentlichen Gesundheitssystem hinzu, wodurch die internationalen Personalvermittlungs- und Rekrutierungsfähigkeiten gestärkt werden.
- März 2024: Nomi Health und CHG Healthcare gaben eine Partnerschaft bekannt, um die Versorgung unterversorgter Gemeinschaften zu optimieren. Die Zusammenarbeit verbindet Initiativen zum Versorgungszugang mit Arbeitskräftekapazität und -engagement und unterstützt die Nachfrage nach Rekrutierungs- und Personaldienstleistungspartnern, die Kliniker dort mobilisieren können, wo Versorgungslücken bestehen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Einnahmen aus der Suche, Prüfung und Vermittlung von medizinischem und pflegerischem Fachpersonal durch spezialisierte Rekrutierungs- und Personaldienstleistungsanbieter, einschließlich unbefristeter, befristeter und vertraglicher Vermittlungen, sowie Managed-Hiring-Unterstützung im Zusammenhang mit klinischen Positionen.
Umfangsausschlüsse: Reine Gehaltsabrechnungsverarbeitung, allgemeine HR-Softwarelizenzierung und branchenfremde Personaldienstleistungen sind von dieser Marktbewertung ausgeschlossen.
Übersicht der Segmentierung
- Nach Dienstleistungen
- Personalvermittlungsdienstleistungen
- Managed Services
- Hauspflegedienstleistungen
- Fachpflegedienstleistungen
- Nach Branchenvertikalen
- Pharmazeutika und Biotechnologie
- Medizinprodukte
- Pflege/Gesundheitswesen
- Sonstige Branchenvertikale
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Nachfrage- und Angebotssignale hinter der Einstellungsaktivität im Gesundheitswesen zu ermitteln und diese Signale dann in ein strukturiertes Umsatzmodell zu übersetzen. Wir haben öffentliche Datensätze wie das US Bureau of Labor Statistics, OECD-Indikatoren zu Gesundheitsfachkräften, die Weltgesundheitsorganisation sowie nationale Gesundheitsministerien und Regulierungsbehörden (für Zulassung und Arbeitskräftebestand) herangezogen, die konsistente Zahlen und langfristige Trends lieferten. Wo relevant, nutzten wir auch Einwanderungs- und Arbeitserlaubnisstatistiken sowie Arbeitsmarktveröffentlichungen, die den Nachfragedruck bei offenen Stellen und die Lohnentwicklung für klinische Berufe zeigen.
Auf Branchenseite überprüften wir Unternehmensmeldungen, Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichte, um den Dienstleistungsmix, die Kundentypen und die Art der Preisgestaltung (zum Beispiel Vermittlungsgebühren versus Abrechnungssätze für befristete Abdeckung) zu verstehen. Darüber hinaus nutzten unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken bei Erwähnung von Plattformen sowie eine globale Datenbank für Ausschreibungen und Verträge, um Outsourcing-Signale großer Auftraggeber zu identifizieren. Diese Sekundärquellen sind nicht erschöpfend, und wir haben auch andere öffentliche Referenzen genutzt, um Daten zu sammeln, Annahmen zu validieren und offene Fragen während der Arbeit zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um die Annahmen aus der Sekundärforschung zu testen, insbesondere in Bezug auf Gebührenstrukturen, Besetzungsraten und die Aufteilung zwischen unbefristeter Einstellung und kurzfristiger Abdeckung. Wir sprachen mit Führungskräften aus der Personaldienstleistungsbranche, Betriebsleitern und Rekrutierungsmanagern sowie mit HR-Verantwortlichen und Beschaffungsteams von Krankenhäusern und Kliniken, um das Geschehen sowohl auf Anbieter- als auch auf Käuferseite in den wichtigsten Regionen gegenzuprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 15 % | APAC: 44 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Anbieter: 19 % | Manager: 51 % | Amerika: 20 % |
Marktbewertung & Prognose
Die Bewertung begann mit einem Top-down-Aufbau, der den adressierbaren Einstellungspool aus Nachfrageindikatoren der Gesundheitsarbeitskräfte und Nutzungsmustern der Personaldienstleistungen rekonstruiert und diese dann in für Personalvermittler adressierbare Umsätze umwandelt. Um das Modell abzusichern, haben wir die Gesamtwerte anhand selektiver Bottom-up-Prüfungen bestätigt, wie beispielsweise stichprobenartige Umsatzangaben von Agenturen, typische Gebührenspannen nach Rolle und eine Plausibilitätsprüfung der abrechnungssatzgetriebenen Ausgaben für befristete Personaldienstleistungen in wichtigen Ländern.
Zu den wichtigsten Eingaben gehörten (illustrativ) offene Stellen im Gesundheitswesen und Vakanzdauern, das Wachstum der klinischen Arbeitskräfte nach Beruf, Signale zur Krankenhauskapazität und Patientenlast, die die Personaleinsatzintensität beeinflussen, der Mix aus unbefristeter und befristeter Abdeckung sowie typische Gebühren- oder Aufschlagsspannen nach Dienstalter der Rolle. Wo einigen Ländern saubere Aufteilungen fehlten, wurden Lücken mit Proxy-Verhältnissen aus ähnlichen Arbeitsmärkten behandelt, gefolgt von Expertenvalidierung und Sensitivitätstests. Für die Prognose verwendeten wir Szenarioanalysen, damit der Ausblick unterschiedliche Verläufe für Arbeitskräftemangel, Lohninflation und politische Maßnahmen, die die grenzüberschreitende Einstellung verändern, widerspiegeln kann, und glichen diese Szenarien anschließend mit der am häufigsten gestützten Sichtweise aus den Primärdaten ab.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Gegenprüfungen zwischen Modellergebnissen und unabhängigen Signalen, einschließlich des Beschäftigungswachstums im Gesundheitswesen, Kennzahlen zur Personaleinsatzintensität und der offengelegten Umsatzrichtung von auf Personaldienstleistungen spezialisierten Unternehmen. Ausreißer wurden markiert, Annahmen wurden überprüft, und Nachfassgespräche wurden ausgelöst, wenn gemeldete Gebührenspannen oder Anteile am Dienstleistungsmix zwischen den Befragtengruppen nicht übereinstimmten. Vor der endgültigen Freigabe durchlaufen Modell und Ergebnisse mehrstufige Analystenprüfungen, damit Arithmetik, Umrechnungen und Logik konsistent überprüft werden.
Der Bericht wird jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten (zum Beispiel politische Änderungen, die die Zulassung betreffen, größere Änderungen bei der Erstattung oder eine starke Lohnbewegung, die Abrechnungssätze verändert). Kurz vor der Auslieferung wird ein letzter Aktualisierungsdurchlauf abgeschlossen, damit die Kunden die aktuellste, durch die neuesten verfügbaren Nachweise gestützte Sichtweise erhalten.
Vergleich der Marktgröße für medizinische Personalvermittlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Personalvermittlung können stark variieren, da unterschiedliche Studien nicht immer denselben Umsatzpool messen und sich auch darin unterscheiden, wie sie Geografie, Währungszeitpunkt und die Abgrenzung zwischen Rekrutierungsdienstleistungsumsatz und angrenzenden HR-Aktivitäten behandeln. Wir sehen auch Lücken, bei denen ältere Annahmen beibehalten werden, selbst nachdem sich Einstellungszyklen, Lohnniveaus und die Nutzung befristeter Personaldienstleistungen verändert haben.
Reine Gehaltsabrechnungsverarbeitung und allgemeine HR-Software-Abonnements liegen außerhalb des Geltungsbereichs von Mordor Intelligence für diesen Markt, was einer der Gründe ist, warum einige umfassendere Talentmanagement-Zahlen größer erscheinen können als eine reine Rekrutierungsschätzung. Ein weiterer häufiger Faktor ist, ob häusliche Pflege- und Fachpflegepersonaldienstleistungen als Teil der Rekrutierungsdienstleistungen einbezogen werden, sowie ob das Modell aggressive Lohn- und Abrechnungssatzsteigerungen verwendet, ohne diese gegen die Realität von Vakanz- und Besetzungsraten zu prüfen. Schließlich spielt der Aktualisierungsrhythmus eine Rolle, da sich die Nachfrage nach Personaldienstleistungen im Gesundheitswesen nach einem Anstieg schnell normalisieren kann und ältere Basisjahrstrukturen die Gesamtwerte des aktuellen Jahres verzerren können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Mrd. USD (2026) | |
| Branchenverband A | 5,40 Mrd. USD (2024) | Verwendet eine breitere Definition, die typischerweise Rekrutierung mit umfassenderem Talentmanagement vermischt und möglicherweise Anbieterumsätze mit geschätzten internen Einstellungsausgaben der Arbeitgeber vermischt, was den adressierbaren Pool im Vergleich zu von Agenturen erzielten Gebühren aufbläht. |
| Regionale Beratungsgesellschaft B | 15,40 Mrd. USD (2024) | Scheint eher zu Personaldienstleistungen im Gesundheitswesen insgesamt zu tendieren, bei denen abrechnungssatzbasierte Ausgaben für befristete Personaldienstleistungen dominieren und die Grenze zwischen Personaldienstleistungserbringung und reiner Rekrutierung nicht klar getrennt ist. |
In der Praxis hängt die Spanne in der Tabelle größtenteils davon ab, was als Umsatz gezählt wird und wie eng die Schätzung an beobachtbare Einstellungs- und Personaldienstleistungssignale gebunden bleibt. Unser Ansatz hält den Markt nachvollziehbar an wiederholbare Eingaben wie Arbeitskräftenachfrage, Vakanzdruck und Dienstleistungsgebührenmechanismen gebunden, und wir überprüfen diese dann anhand realer Offenlegungen und Expertenfeedback, bevor wir die Gesamtwerte finalisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für medizinische Personalvermittlung?
Es wird prognostiziert, dass der Markt für medizinische Personalvermittlung im Prognosezeitraum (2026–2031) einen CAGR von 4,11 % verzeichnen wird.
Wer sind die wichtigsten Akteure im Markt für medizinische Personalvermittlung?
Accountable Healthcare Staffing, AMN Healthcare, Aya Healthcare, CHG Management, Inc und CCM Recruitment sind die wichtigsten Unternehmen, die im Markt für medizinische Personalvermittlung tätig sind.
Welches ist die am schnellsten wachsende Region im Markt für medizinische Personalvermittlung?
Es wird geschätzt, dass der asiatisch-pazifische Raum im Prognosezeitraum (2026–2031) den höchsten CAGR verzeichnen wird.
Welche Region hat den größten Anteil am Markt für medizinische Personalvermittlung?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für medizinische Personalvermittlung.
Welche Jahre deckt dieser Markt für medizinische Personalvermittlung ab?
Der Bericht deckt die historische Marktgröße des Marktes für medizinische Personalvermittlung für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße des Marktes für medizinische Personalvermittlung für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



