
Marktgröße und Marktanteil für medizinische Computer-Workstations
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.09 Milliarden US-Dollar |
| Marktgröße (2032) | 4.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
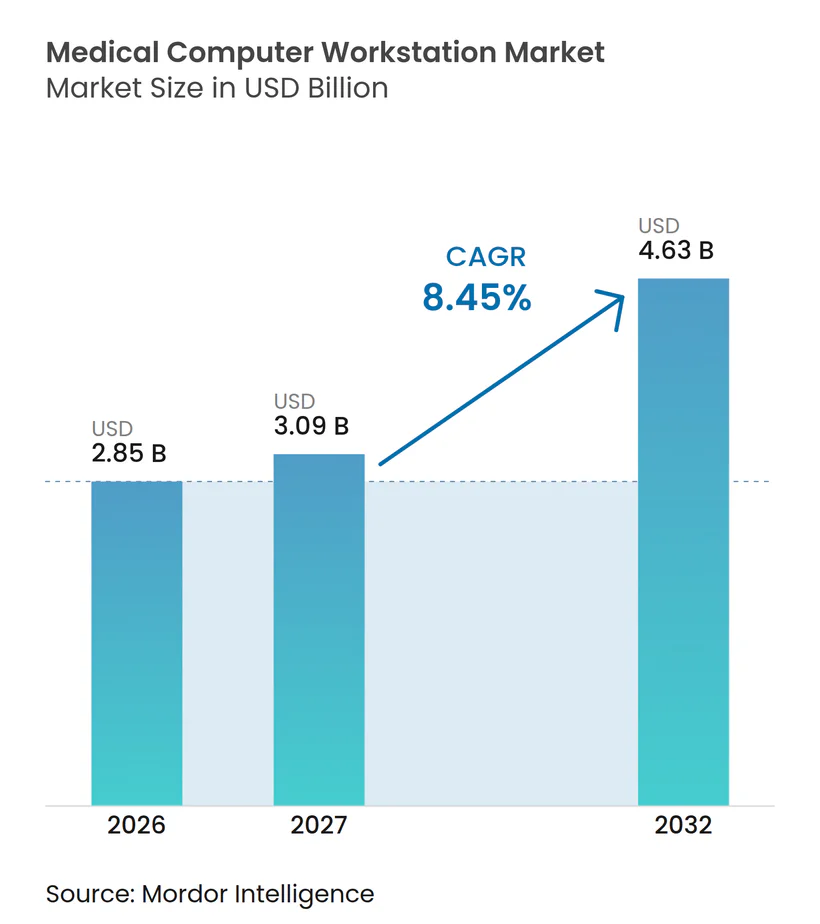
Marktanalyse für medizinische Computer-Workstations von Mordor Intelligence
Die Marktgröße für medizinische Computer-Workstations wird voraussichtlich von 2,85 Milliarden USD im Jahr 2026 auf 3,09 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 8,45 % über den Zeitraum 2027–2032 4,63 Milliarden USD erreichen.
Die Nachfrage steigt, da Krankenhäuser, Kliniken und Außendiensteinheiten Point-of-Care-Arbeitsabläufe digitalisieren, geleitet durch Mandate zur elektronischen Patientenakte, die Ausweitung der Telemedizin und strenge Infektionskontrollvorschriften. Mobile Wagen mit Hot-Swap-Stromsystemen bilden nun das Rückgrat von Mobility-First-Strategien, die es Pflegekräften ermöglichen, zu dokumentieren, zu konsultieren und Medikamente auszugeben, ohne die Versorgung zu unterbrechen. Hardware bleibt die bedeutendste Komponente, aber softwaredefinierte Funktionen wie Flottenanalysen und sicheres Video vertiefen den Mehrwert und verlängern die Ersatzzyklen. Anbieter sehen sich zudem steigenden Cybersicherheits- und Ergonomiestandards gegenüber, die integrierte Designs und wiederkehrende Serviceverträge begünstigen – Wachstumschancen konzentrieren sich im asiatisch-pazifischen Raum, wo staatliche Finanzierung die digitale Infrastruktur in öffentlichen und privaten Einrichtungen beschleunigt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten mobile Workstations mit einem Umsatzanteil von 72,3 % im Jahr 2026; dasselbe Segment wird voraussichtlich bis 2032 mit einer CAGR von 14,9 % wachsen.
- Nach Stromquelle entfielen im Jahr 2026 54,7 % des Marktanteils für medizinische Computer-Workstations auf nicht strombetriebene Modelle, während Li-Ionen-Hot-Swap-Systeme bis 2032 mit einer CAGR von 17,8 % wachsen sollen.
- Nach Komponente hielt Computerhardware im Jahr 2026 einen Anteil von 52,8 % an der Marktgröße für medizinische Computer-Workstations, und Software-Konnektivitätsschichten entwickeln sich bis 2032 mit einer CAGR von 16,4 %.
- Nach Endnutzer erfassten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 61,2 %; ambulante chirurgische Zentren verzeichneten die schnellste prognostizierte CAGR von 14,1 % bis 2032.
- Nach Anwendung repräsentierte die Dokumentation elektronischer Patientenakten im Jahr 2026 einen Anteil von 45,9 %, und Telekonsultation wird voraussichtlich bis 2032 mit einer CAGR von 18,1 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 34,8 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 13,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch elektronische Patientenakten bedingte Dokumentationsanforderungen am Point of Care | +2.10% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausweitung mobiler Telemedizinprogramme | +1.80% | Global, beschleunigt in der Asien-Pazifik-Region und auf ländlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Pflegepersonalmangel als Treiber für Werkzeuge zur Workflow-Effizienz | +1.60% | Schwerpunkt Nordamerika und EU, Ausstrahlungseffekte auf die Asien-Pazifik-Region | Langfristig (≥ 4 Jahre) |
| Infektionskontrollvorschriften für gemeinsam genutzte Geräte | +1.20% | Global, mit strengerer Einhaltung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zunahme der Digitalisierung militärischer Feldlazarette | +0.90% | Nordamerika, EU und mit der Verteidigung verbündete Nationen | Langfristig (≥ 4 Jahre) |
| Abonnementmodelle für Batterie als Dienstleistung | +0.70% | Frühe Einführer in Nordamerika und der EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch elektronische Patientenakten bedingte Dokumentationsanforderungen am Point of Care
Bundesvorschriften verlangen nun mindestens einen 180-tägigen Berichtszeitraum für elektronische Patientenakten und höhere Interoperabilitätswerte, was Einrichtungen dazu zwingt, Daten am Krankenbett statt an Pflegestationen zu erfassen.[1]Eine kontinuierliche Betriebszeit ist unerlässlich, was strombetriebene Wagen mit Hot-Swap-Batterien zur bevorzugten Wahl macht. Krankenhäuser, die diese Wagen eingeführt haben, berichten von einer reibungsloseren Medikamentenabstimmung und weniger Dokumentationsrückständen. Der South Eastern Health and Social Care Trust in Belfast setzte mobile Wagen ein, um sein neues unternehmensweites Aktensystem zu unterstützen, und verzeichnete eine schnellere Aktenführung und verbesserte Ergonomie. Mit zunehmend strengeren Compliance-Prüfungen steigen die Investitionen in flottenweite Analysen und automatisches Patching.
Ausweitung mobiler Telemedizinprogramme
Die Nutzung von Telemedizin in US-amerikanischen Krankenhäusern stieg von 46 % im Jahr 2017 auf 72 % im Jahr 2021, und viele dieser Konsultationen finden nun auf Wagen statt, die mit Kameras, Richtmikrofonen und antimikrobiellen Tastaturen ausgestattet sind.[2] Die Nachfrage erstreckt sich auf ländliche Märkte, wo Wagen Gemeinschaftskliniken mit städtischen Spezialisten verbinden, Reiseverzögerungen reduzieren und den Zugang zur Versorgung erweitern. Ungarns landesweite mobile Gesundheitsdienstzentren berieten in sechs Monaten fast 1.900 ländliche Patienten mithilfe telemedizinbereiter Wagen, die die Zufriedenheit und Kontinuität der Versorgung verbesserten. Anbieter reagieren mit leichteren Rahmen, höhenverstellbaren Bildschirmen und modularen Halterungen, die sich an Sprachinterpretations- oder Fernüberwachungssets anpassen lassen.
Pflegepersonalmangel als Treiber für Werkzeuge zur Workflow-Effizienz
Die American Hospital Association warnt, dass den USA bis 2028 bis zu 100.000 kritische Arbeitskräftevakanzen drohen könnten, wobei Pflegeassistenten am stärksten betroffen sind.[3] Optimierte Dokumentation und automatisierte Leistungserfassung ermöglichen es Pflegekräften, klinische Zeit zurückzugewinnen. Eine Ergotron-Umfrage zeigt, dass 95 % der Pflegekräfte glauben, dass verbesserte ergonomische Ausrüstung die Arbeitsbelastung verringern würde. Wagen mit KI-gestützter Diktierfunktion und Barcode-Scanning verkürzen Medikamentenrunden und reduzieren Klickermüdung. Flexible Leasingmodelle helfen budgetbeschränkten Krankenhäusern, die Einführung ohne hohe Vorabkosten zu beschleunigen.
Infektionskontrollvorschriften für gemeinsam genutzte Geräte
Aktualisierte Richtlinien der Centers for Disease Control and Prevention betonen eine rigorose Desinfektion von häufig berührten Oberflächen. Hersteller reagieren mit glatten, versiegelten Gehäusen, kupferinfundierten Kunststoffen und werkzeugloser Zubehörentnahme, die Reinigungszyklen verkürzt. Die aktuelle Generation von TouchPoint Medical wird mit antimikrobiellen Beschichtungen geliefert, die validiert sind, um harte Reinigungstücher zu überstehen und gleichzeitig die Bildschirmklarheit zu erhalten. Diese Merkmale sind besonders attraktiv für Intensivstationen, Onkologie- und Langzeitpflegeeinheiten, in denen immungeschwächte Patienten das Infektionsrisiko erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für strombetriebene Wagen | -1.40% | Global, besonders ausgeprägt in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung von Cybersicherheitsvorschriften (HIPAA, MDR) | -1.10% | Global, mit strengen Anforderungen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Begrenzte Bodenfläche in älteren Einrichtungen | -0.80% | Schwerpunkt Nordamerika und EU mit alternder Infrastruktur | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Handheld-Tablets als Ersatz | -0.60% | Global, beschleunigt in kostenbewussten Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für strombetriebene Wagen
Strombetriebene Modelle kosten 40–60 % mehr als nicht strombetriebene Einheiten, was die Budgets ambulanter Zentren und ländlicher Krankenhäuser belastet. Obwohl Abonnementbatterien Investitionskosten in Betriebskosten umwandeln, bleiben Führungskräfte gegenüber langfristigen Gebühren und Anbieterabhängigkeit vorsichtig. Preissensible Käufer entscheiden sich häufig für manuelle Wagen für nicht kritische Aufgaben und reservieren strombetriebene Modelle für Medikamentenrunden oder Notaufnahmen. Mengenrabatte und Fördermittel helfen, den Anschaffungsschock abzufedern, aber die Amortisationsargumente hängen von nachgewiesenen Zeiteinsparungen und geringeren Überstundenkosten ab.
Kosten für die Einhaltung von Cybersicherheitsvorschriften (HIPAA, PATCH Act, MDR)
Seit Oktober 2023 verlangt die US-amerikanische Behörde für Lebens- und Arzneimittel eine Software-Stückliste und laufende Sicherheitswartung für vernetzte Geräte. Bevorstehende HIPAA-Aktualisierungen fügen eine Mehrfaktorauthentifizierung für geschützte Gesundheitsinformationen hinzu. In der EU erstreckt die Medizinprodukteverordnung die Marktüberwachung nach dem Inverkehrbringen auf Cyberbedrohungen. Kleinere Wagenhersteller müssen Spezialisten einstellen und Prozesse zertifizieren, was den Overhead erhöht und die Freigabezyklen verlängert. Gesundheitsdienstleister budgetieren zudem für regelmäßige Penetrationstests und flottenweite Patch-Orchestrierung, wodurch Mittel von Hardware-Aktualisierungen umgeleitet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
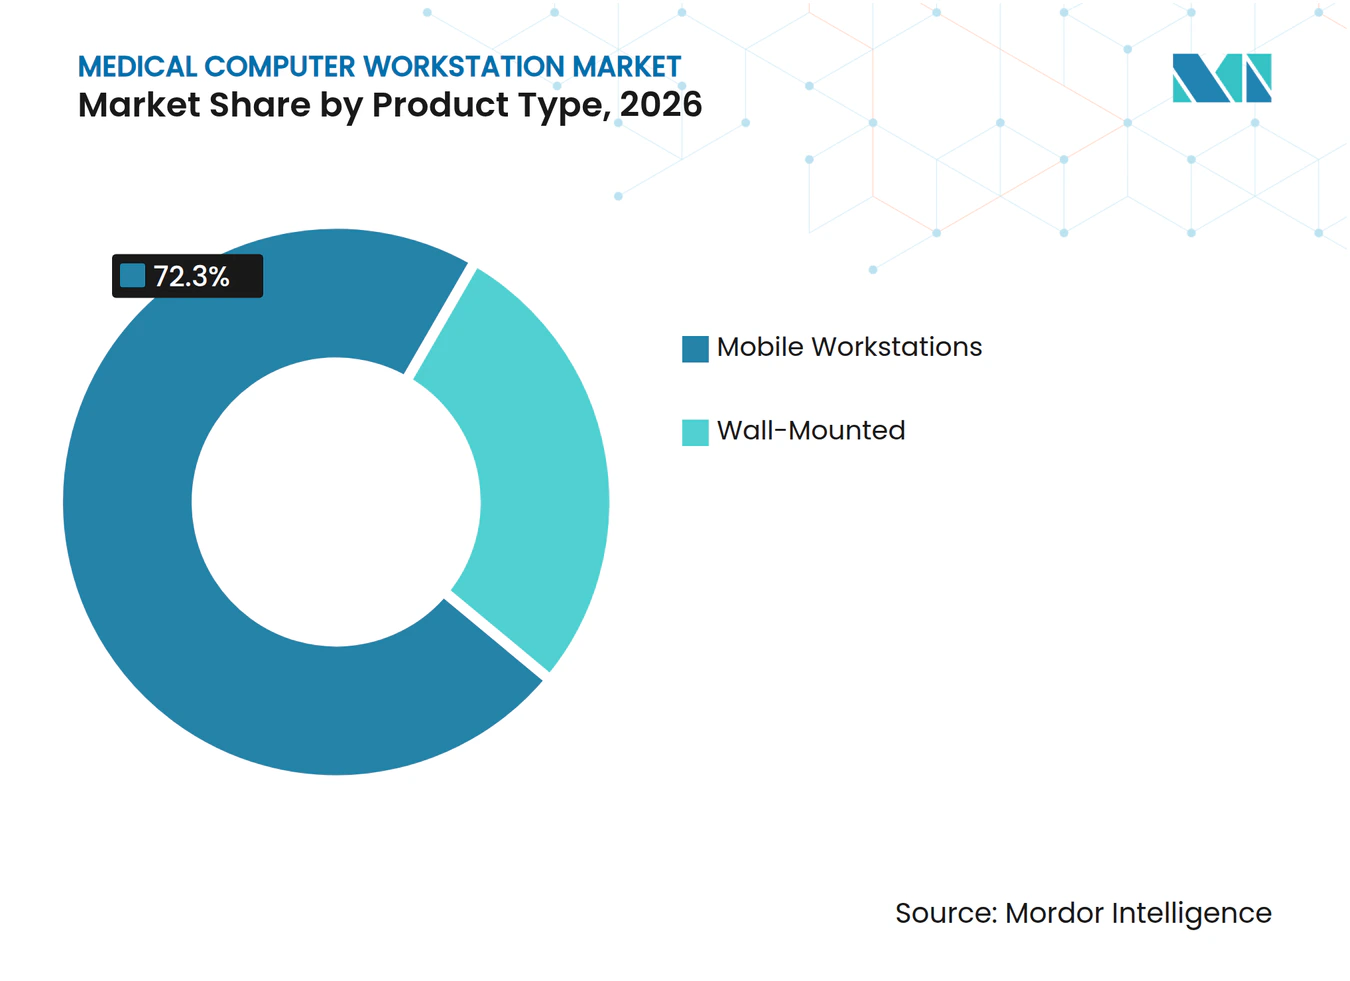
Mobile Lösungen führen die Pflege der nächsten Generation anMobile Wagen erfassten 72,3 % der Umsätze im Jahr 2026 und werden bis 2032 mit einer CAGR von 14,9 % wachsen, was den Übergang des Marktes für medizinische Computer-Workstations von stationären zu Point-of-Care-Mobilitätslösungen widerspiegelt. Sie unterstützen die Dokumentation am Krankenbett, die Medikamentenverifizierung und virtuelle Konsultationen, reduzieren die Wege des Pflegepersonals zwischen den Stationen und steigern die Patientenzufriedenheit. Wandmontierte Stationen bleiben in Operationssälen und Bildgebungsräumen unverzichtbar, wo stabile Platzierung und Kabelführung wichtiger sind als Mobilität.
Das mobile Segment profitiert von leichteren Lithium-Ionen-Akkus, eingebetteter Asset-Verfolgung und Flotten-Dashboards, die es klinischen Ingenieurteams ermöglichen, Ladestand und Auslastung in Echtzeit einzusehen. Altus fügte seinen IoT-vernetzten Wagen eine sichere Fernverriegelung und eine Leistungskapazität von 250 W hinzu, damit Pflegekräfte während der gesamten Schicht unterbrechungsfrei arbeiten können. Im Gegensatz dazu verbessern Anbieter von Wandhalterungen die Schwenkbereiche und Infektionsschutzbeschichtungen zum Schutz vor Infektionen in der Intensivpflege. Beide Formate integrieren standardmäßig 24-Zoll-Touchdisplays und antimikrobielle Tastaturen.


Nach Stromquelle:
Batterieinnovation beschleunigt den WorkflowNicht strombetriebene Konfigurationen hielten im Jahr 2026 54,7 % des Umsatzes, aber strombetriebene Wagen sind bis 2032 auf eine CAGR von 17,8 % ausgerichtet. Hot-Swap-Akkupacks liefern nun eine Laufzeit von 12–14 Stunden und laden innerhalb von 90 Minuten auf 80 %, wodurch Ausfallzeiten während der Schicht entfallen. Krankenhäuser berichten von weniger Wagen-„Totzonen” und kürzeren Medikamentenrunden nach der Umrüstung auf strombetriebene Flotten. Akkuverwaltungssoftware löst Austauschwarnungen aus und gleicht die Last aus, verlängert die Akkulebensdauer und senkt die Gesamtbetriebskosten.
Steckdosenwagen sind in ambulanten Kliniken mit ausreichend Wandsteckdosen und achtstündigen Servicefenstern nach wie vor attraktiv. Sie erfordern minimale Wartung und haben niedrigere Anschaffungspreise, die budgetbewussten Käufern entgegenkommen. Infektionskontrollteams bevorzugen jedoch kabellose Designs, die Bodenkabel entfernen und den Raumwechsel erleichtern. Militärische Feldlazarette, in denen Generatoren missionskritische Ausrüstung mit Strom versorgen, wählen Hybridlösungen, die die eingebauten Akkus bei Verfügbarkeit über Wechselstrom laden und beim Transport in den autonomen Modus wechseln können.
Nach Komponente:
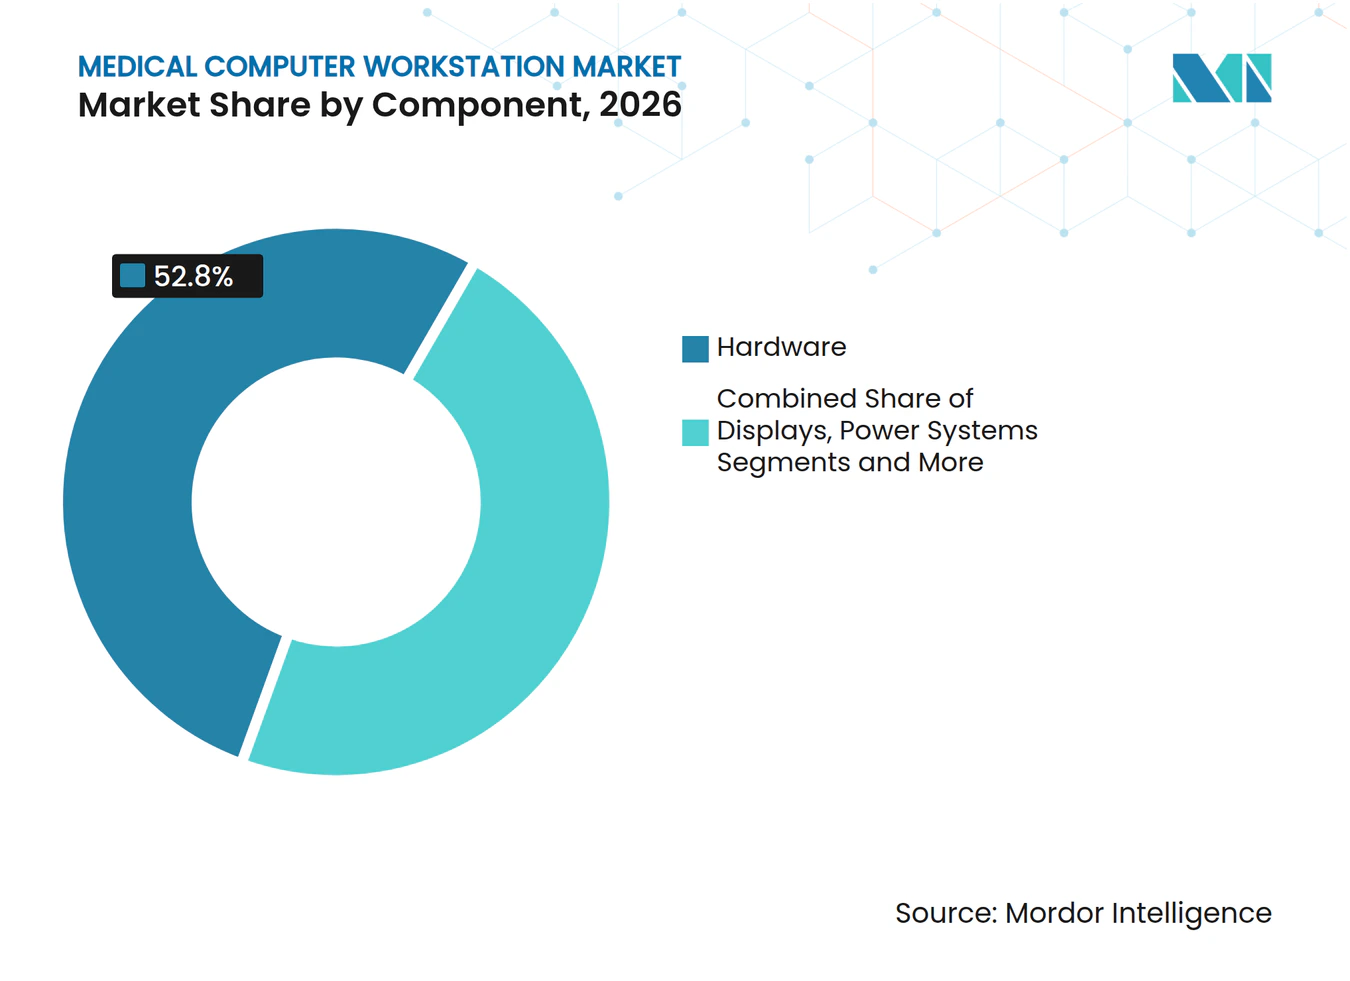
Software-Konnektivität erschließt neuen WertComputerhardware dominierte weiterhin mit einem Anteil von 52,8 % im Jahr 2026, aber das schnellste Wachstum liegt in Software-Konnektivitätsstacks, die mit einer CAGR von 16,4 % wuchsen. Flottenanalyse-Suiten liefern Heatmaps der Wagenstandorte und helfen Kliniken, wenig genutzte Assets umzuverteilen und Schwund zu reduzieren. Single-Sign-on und Datenschutzfilter für Bildschirme schützen Patientendaten und reduzieren gleichzeitig die Anmeldezeiten. API-gesteuerte Designs verbinden Wagen mit Medikamentenschränken, Schwesternrufsystemen und intelligenten Pumpen und schaffen eine einheitliche Arbeitsoberfläche.
Displaypanels wechseln zu höherer Helligkeit für Operationssäle, und Kameramodule steigen auf 4K mit rauschunterdrückenden Arrays um, um Tele-Intensivpflege-Visiten zu unterstützen. Zubehör- und Halterungshersteller konzentrieren sich auf Schnellkupplungen und standardisierte Schienensysteme, um die Demontage zur Desinfektion zu vereinfachen. Die Kommoditisierung von Komponenten veranlasst Anbieter, Garantien und Live-Chat-Technischen-Support zu bündeln, der Ausfallzeiten verkürzt.


Nach Endnutzer:
Ambulante Operationszentren gewinnen an DynamikKrankenhäuser generierten 61,2 % der Nachfrage im Jahr 2026 und nutzten eine breite Mischung aus Wagen für Notaufnahme, Intensivpflege und Allgemeinstationen. Ambulante chirurgische Zentren werden jedoch mit einer CAGR von 14,1 % wachsen, da Kostenträger höherakute orthopädische und kardiovaskuläre Fälle in kosteneffiziente ambulante Einrichtungen lenken. Diese Einrichtungen schätzen schlanke Stellflächen und integrierte Anästhesiedokumentation, die einen schnellen Raumwechsel ermöglichen.
Langzeitpflege- und Pflegeheime setzen Wagen ein, um Infektionskontrollziele zu erreichen und Mandate zur elektronischen Medikamentenverwaltungsakte zu erfüllen. Fachkliniken wie Endoskopieräume bevorzugen Wandeinheiten in der Nähe von Behandlungstischen, fügen aber mobile Wagen für Aufwachbereiche hinzu. Labore integrieren kompakte Modelle mit Barcode-Scannern, um die Probenbeschriftung und die Rückverfolgung der Probenübergabe zu optimieren.
Nach Anwendung:
Telekonsultation definiert die Versorgungserbringung neuDie Dokumentation elektronischer Patientenakten behielt im Jahr 2026 einen Anteil von 45,9 %, doch Telekonsultation wird bis 2032 mit einer CAGR von 18,1 % steigen. Mit Autofokus-Kameras und sicherem Messaging ausgestattete Wagen ermöglichen es Klinikern, Patienten aus der Ferne zu untersuchen und zu beraten, und erhalten virtuelle Versorgungsvolumina aufrecht, die während der Pandemie gestiegen waren. Flughäfen, Unternehmen und Universitäten experimentieren mit Telemedizin-Pods, die auf anpassungsfähigen Workstation-Kernen basieren.
Medikamentenausgabemodule integrieren abschließbare Schubladen und Software, die sich mit Apothekensystemen synchronisiert und Übergabefehler reduziert. Die klinische Bildgebungsüberprüfung wächst, da hochauflösende Displays die stationsnahe Beurteilung von CT- oder Ultraschallaufnahmen ermöglichen und diagnostische Verzögerungen verkürzen. In Operationssälen verbinden sich selbstfahrende Bildgebungssysteme mit Wagen für die Echtzeit-Operationsnavigation.
Geografische Analyse
Markt für medizinische Computer-Workstations in Nordamerika
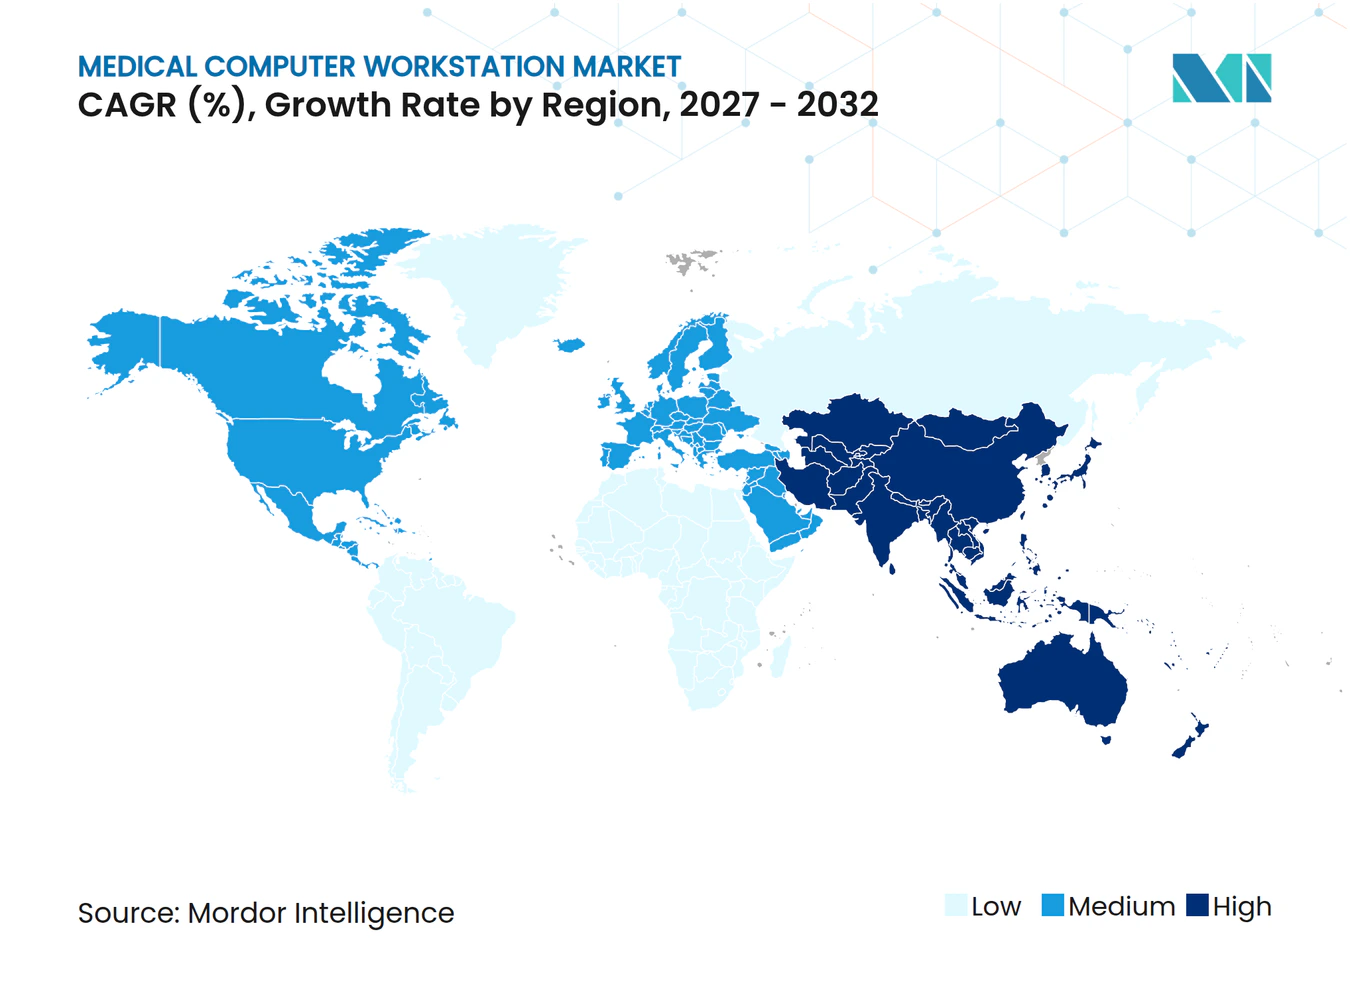
Nordamerika entfiel im Jahr 2026 auf 34,8 % des Umsatzes dank gut finanzierter Gesundheitssysteme und staatlicher Anreize, die Upgrades der digitalen Infrastruktur erstatten. Die Vereinigten Staaten modernisieren zudem Feldlazarette mit modularen Medizinkits im Wert von 9 Millionen USD, einschließlich robuster Wagen, die rauen Transport- und Klimabedingungen standhalten. Kanada erweitert interoperable Gesundheitsdatenaustausche durch landesweite digitale Standards, die die mobile Point-of-Care-Dokumentation begünstigen.
Markt für medizinische Computer-Workstations in Europa
Europa schreitet durch ambitionierte Ziele voran, wie etwa Deutschlands Plan, bis 2025 eine Nutzungsrate elektronischer Patientenakten von 80 % zu erreichen. Der Europäische Gesundheitsdatenraum legt grenzüberschreitende Datenaustauschregeln fest, die Workstation-Hersteller dazu veranlassen, Verschlüsselung und Identitätsmanagement über verschiedene Rechtssysteme hinweg zu zertifizieren. Umfragen zur digitalen Bereitschaft von Krankenhäusern zeigen, dass die Budgetzuweisungen für Hardware-Upgrades noch bei rund 2,4 % der Betriebsausgaben liegen, was erheblichen Spielraum für die Marktdurchdringung lässt.
Markt für medizinische Computer-Workstations im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 13,7 %. Indiens Ayushman Bharat Digital Mission bindet mehr als 800 Anbieterpartner ein, die zuverlässige Wagen sowohl in städtischen als auch in ländlichen Kliniken benötigen. Singapurs nationales HealthTech-Programm investiert in die Qualifikation der Belegschaft und eine zentralisierte Beschaffung, die die Einführung in öffentlichen Krankenhäusern beschleunigt. China und Japan verbinden eine alternde Bevölkerung mit Konzepten für intelligente Krankenhäuser und treiben damit die Nachfrage nach akkubetriebenen Wagen an, die KI-gestützte Triage- und Infektionsverfolgungsfunktionen integrieren.
Wettbewerbslandschaft
Marktkonzentration
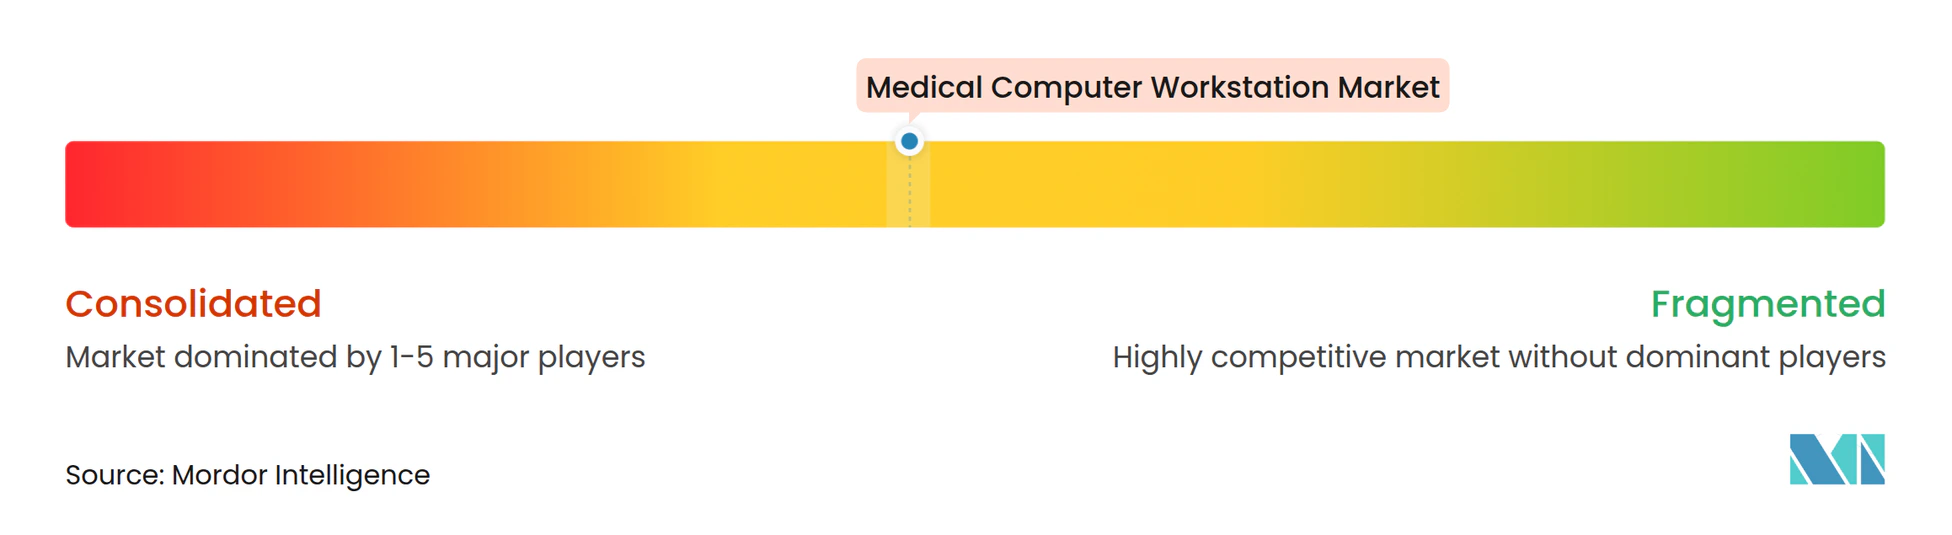
Der Markt für medizinische Computer-Workstations weist eine moderate Fragmentierung auf. Jüngste Übernahmen, darunter der Kauf von JACO durch GCX im Dezember 2024 und die Übernahme von Altus Industries durch Auxo Investment Partners im Januar 2024, veranschaulichen eine Roll-up-Strategie, die auf Produktbreite und Fertigungskapazität abzielt. Größere Gruppen nutzen globale Distribution und gemeinsame Forschung und Entwicklung, während Nischenanbieter sich durch Spezialhalterungen oder Cybersicherheitszertifizierungen differenzieren.
Innovationen konzentrieren sich auf KI-gestützte Spracherfassung, Umgebungsdokumentation und prädiktive Batterieanalysen. Anbieter arbeiten mit Halbleiter- und Cloud-Unternehmen zusammen, um sichere GPUs einzubetten, die Schlussfolgerungen am Krankenbett für die Entscheidungsunterstützung ausführen. Strategische Partnerschaften mit Anbietern elektronischer Patientenakten stärken die Integration und schaffen Wechselkosten, die installierte Basen festigen. Militär- und Katastrophenschutzverträge belohnen robuste Designs und können Exporte in verbündete Nationen eröffnen.
Zu den Wachstumschancen gehören Flughafenkliniken, Kreuzfahrtschiff-Krankenreviere und abgelegene Bergbaustandorte, die flexible, netzwerkunabhängige Lösungen benötigen. Unternehmen, die modulare, standardbasierte Systeme und Remote-Firmware-Updates liefern, werden voraussichtlich unternehmensweite Kaufverträge anziehen. Cybersicherheitskompetenz und transparente Software-Stücklisten beeinflussen nun Ausschreibungsbewertungen neben Ergonomie und Batterielaufzeit.
Marktführer in der Branche für medizinische Computer-Workstations
-
Ergotron Inc.
-
Capsa Healthcare
-
Enovate Medical
-
JACO Inc.
-
Advantech Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Computer-Workstations Unternehmen in diesem Bericht
- Ergotron
- Capsa Healthcare
- Enovate Medical
- JACO Inc.
- Howard Technology Solutions
- DT Research Inc.
- Advantech Co., Ltd.
- TouchPoint Medical
- ITD
- AFC Industries
- Altus Industries
- InterMetro Industries (Metro)
- Midmark
- Omnicell
- Medline Industries
- Harloff Manufacturing
- Capsa Solutions (Ohio)
- Cybernet Manufacturing
- PHS West Inc.
- Barco NV
Neueste Industrielle Entwicklungen in Markt für medizinische Computer-Workstations
- Juli 2025: OnMed eröffnete die erste flughafenbasierte CareStation, die virtuelle Konsultationen und Medikamentenausgabe anbietet.
- März 2025: AvaSure, Oracle und NVIDIA stellten einen KI-gestützten virtuellen Pflegeassistenten vor, der Beobachtungs- und Triageaufgaben automatisiert.
- März 2025: GE HealthCare und NVIDIA vertieften ihre Zusammenarbeit bei der autonomen Automatisierung von Röntgen- und Ultraschall-Workflows.
- Dezember 2024: GCX übernahm JACO und erweiterte damit sein Portfolio an Montierungslösungen.
Berichtsumfang des globalen Marktes für medizinische Computer-Workstations
Segmentierungsübersicht
| Wandmontierte Workstations |
| Mobile Workstations |
| Nicht strombetrieben (Steckdose/Manuell) |
| Strombetrieben |
| Computerhardware |
| Displaypanels |
| Energiemanagementsysteme |
| Zubehör und Halterungen |
| Software- und Konnektivitätsschicht |
| Krankenhäuser |
| Ambulante Operationszentren |
| Langzeitpflege und Pflegeheime |
| Fachkliniken und Labore |
| Dokumentation elektronischer Patientenakten |
| Medikamentenausgabe und -management |
| Klinische Bildgebungsüberprüfung und PACS-Zugang |
| Telekonsultation und Fernvisiten |
| Operationssaal- und chirurgischer Support |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Wandmontierte Workstations | |
| Mobile Workstations | ||
| Nach Stromquelle | Nicht strombetrieben (Steckdose/Manuell) | |
| Strombetrieben | ||
| Nach Komponente | Computerhardware | |
| Displaypanels | ||
| Energiemanagementsysteme | ||
| Zubehör und Halterungen | ||
| Software- und Konnektivitätsschicht | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Langzeitpflege und Pflegeheime | ||
| Fachkliniken und Labore | ||
| Nach Anwendung | Dokumentation elektronischer Patientenakten | |
| Medikamentenausgabe und -management | ||
| Klinische Bildgebungsüberprüfung und PACS-Zugang | ||
| Telekonsultation und Fernvisiten | ||
| Operationssaal- und chirurgischer Support | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für medizinische Computer-Workstations?
Der Markt wird im Jahr 2027 auf 3,09 Milliarden USD geschätzt und soll bis 2032 4,63 Milliarden USD erreichen.
Welche Produktkategorie führt die Verkäufe an?
Mobile Workstations dominieren mit einem Umsatzanteil von 72,3 %, unterstützt durch ein schnelles CAGR-Wachstum von 14,9 % bis 2032.
Warum gewinnen strombetriebene Wagen an Beliebtheit?
Hot-Swap-Lithium-Batterien eliminieren Ausfallzeiten, verbessern die Infektionskontrolle durch die Beseitigung von Kabeln und unterstützen die kontinuierliche Dokumentation am Krankenbett.
Welche Region verzeichnet das schnellste Wachstum?
Der Asien-Pazifik-Raum wird voraussichtlich mit einem CAGR von 13,7 % wachsen, bedingt durch umfangreiche staatlich geförderte Digitalisierungsprogramme.
Wie wirken sich Cybersicherheitsvorschriften auf Anbieter aus?
Die Vorschriften des FDA PATCH Act und bevorstehende HIPAA-Aktualisierungen verlangen eine Software-Stückliste und laufende Sicherheitswartung, was die Entwicklungs- und Compliance-Kosten erhöht.