
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2022 - 2024 |
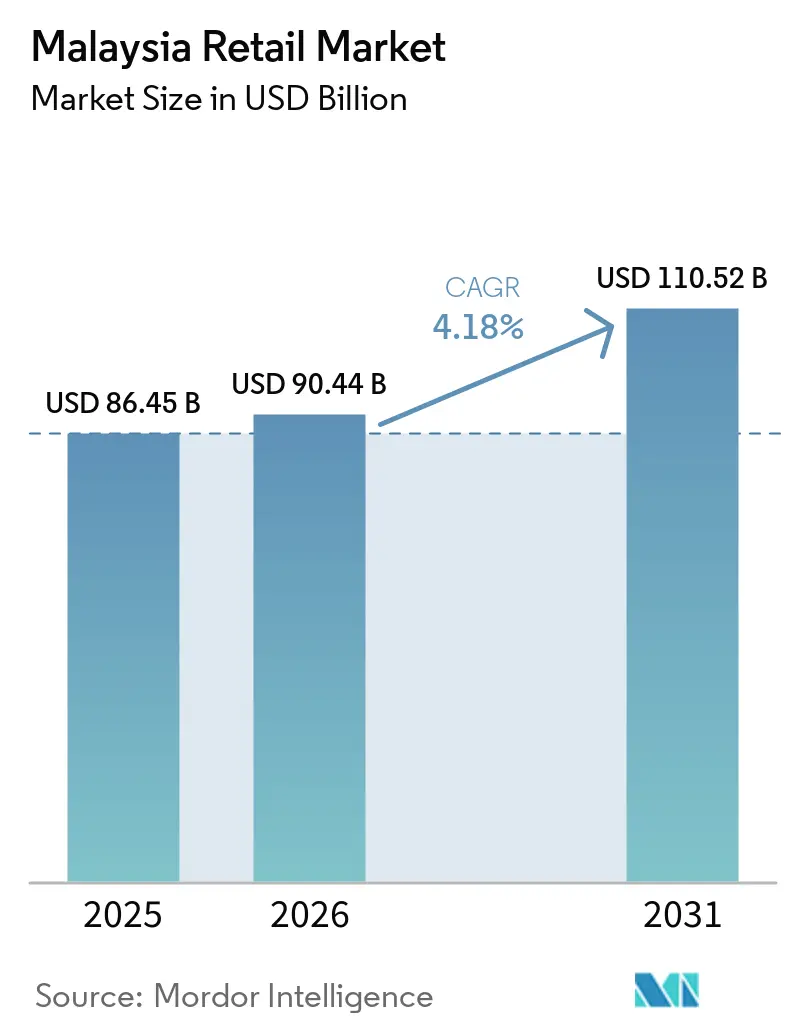
| Marktgröße (2026) | 90.44 Milliarden US-Dollar |
| Marktgröße (2031) | 110.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia Retail Marktanalyse von Mordor Intelligence
Die Größe des malaysischen Einzelhandelsmarkts wurde im Jahr 2025 auf 86,5 Milliarden USD geschätzt und wird voraussichtlich von 90,4 Milliarden USD im Jahr 2026 auf 110,5 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,1 % während des Prognosezeitraums 2026–2031. Die Binnennachfrage blieb eine wichtige Grundlage für den malaysischen Einzelhandelsmarkt, nachdem die malaysische Wirtschaft im Jahr 2025 um 5,2 % gewachsen ist, gestützt durch den privaten Konsum. Der Einzelhandel stieg 2025 um 6,1 %, während nicht spezialisierte Geschäfte um 7,0 % wuchsen, was auf eine anhaltende Nachfrage nach Lebensmittel-, Minimarkt- und Convenience-Einkäufen hindeutet[1]. Einzelhändler balancieren diese Nachfrage gegen höhere Ladenkosten durch erweiterte Dienstleistungssteuerabdeckung, Löhne, Strom und Miete. Digitale Zahlungen und der Online-Einzelhandel erweitern die Kassieroptionen, während nationale Ketten ihre Vertriebskapazitäten nutzen, um die Filialexpansion zu unterstützen. Der malaysische Einzelhandelsmarkt bleibt insgesamt breit und fragmentiert, obwohl der Wettbewerb in ausgewählten Formaten konzentrierter ist.
Wichtigste Erkenntnisse des Berichts
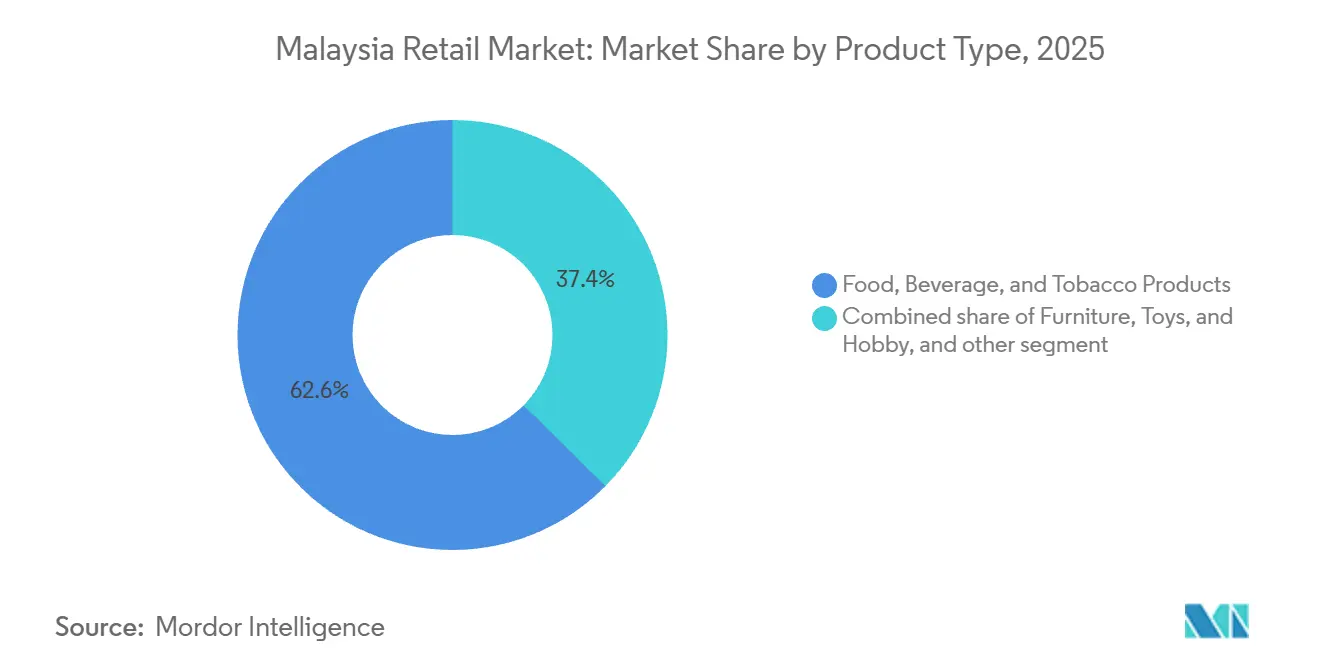
- Nach Produkttyp hielten Lebensmittel-, Getränke- und Tabakprodukte im Jahr 2025 einen Anteil von 62,6 % am malaysischen Einzelhandelsmarkt, während Körperpflege und Haushaltspflege bis 2031 mit einer CAGR von 7,5 % wachsen sollen.
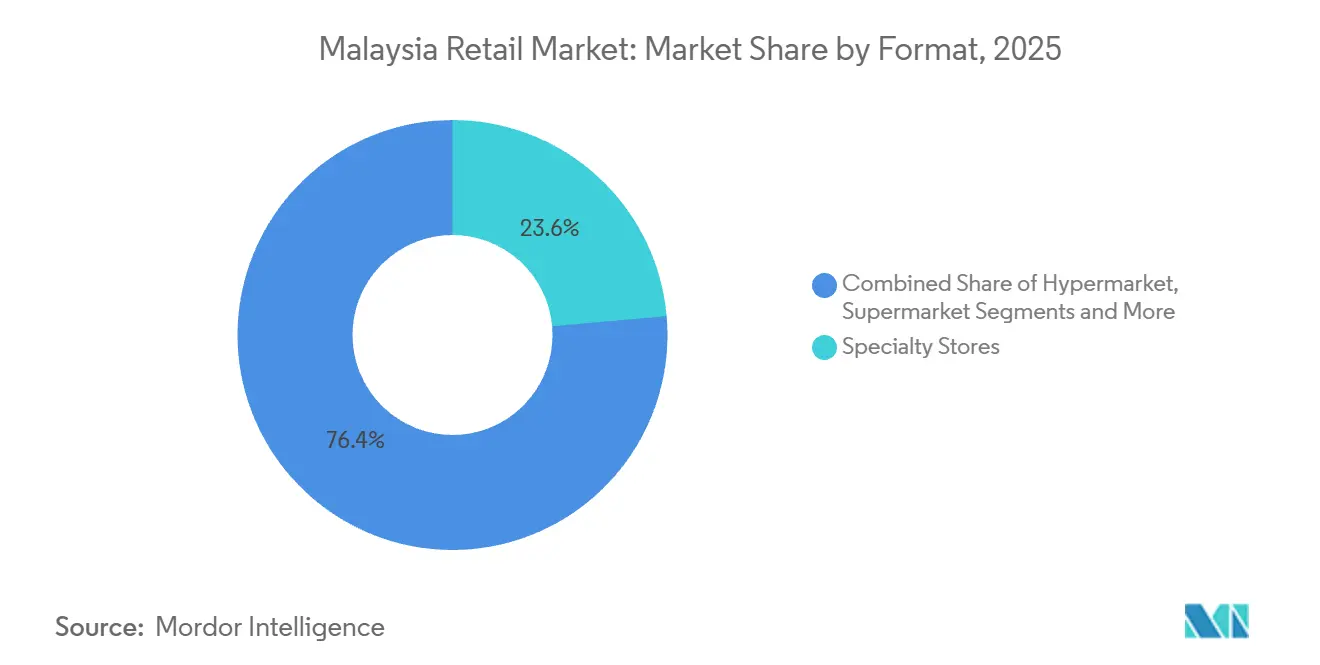
- Nach Format entfielen im Jahr 2025 23,6 % des malaysischen Einzelhandelsmarktanteils auf Fachgeschäfte, während E-Commerce mit einer prognostizierten CAGR von 9,3 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Geografie hielt Halbinsel Malaysia im Jahr 2025 einen Anteil von 84,1 % am malaysischen Einzelhandelsmarkt und soll bis 2031 mit einer CAGR von 4,2 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Malaysia Retail Markt – Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| 99 Speedmart Vertriebskapazität und FMCG-Preisgestaltung | +0.6% | National, am stärksten im Klang Valley, Penang, Johor und in der Frühphase in Ost-Malaysia | Mittelfristig (2–4 Jahre) |
| DuitNow QR Interoperabilität und Wallet-Aktionen | +0.5% | National, einschließlich Tourismuskorridore und Sekundärstädte in Ost-Malaysia | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender Einzelhandel und QR-Ausgaben | +0.3% | Johor, Penang, Langkawi, Küstengebiete Sabahs und Sarawaks | Mittelfristig (2–4 Jahre) |
| Urbane Knotenpunkte zur Unterstützung der Quick-Commerce-Dichte | +0.8% | Klang Valley, Penang und Johor Bahru | Kurzfristig (≤ 2 Jahre) |
| Mindestlohn- und Gehaltsanpassungen im öffentlichen Sektor | +0.5% | National, insbesondere in semi-urbanen und vorstädtischen Lebensmittelkorridoren | Kurzfristig (≤ 2 Jahre) |
| Netzwerkexpansion in Ost-Malaysia | +0.3% | Sabah und Sarawak, einschließlich Kota Kinabalu, Kuching und Bintulu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
99 Speedmarts skalengetriebene Preisarchitektur verändert die FMCG-Einzelhandelsdynamik
99 Speedmart meldete für das Geschäftsjahr 2025 einen Umsatz von 11,4 Milliarden MYR (2,6 Milliarden USD) nach einem Wachstum von 14,5 %[1]. Das Netzwerk umfasste bis Dezember 2025 3.037 Filialen. Das Unternehmen hat ein jährliches Ziel von 250 neuen Filialen festgelegt. Ein 63.000 Quadratfuß großes Distributionszentrum in Semenyih versorgt nun 180 zusätzliche Filialen. Dieser Vertriebsumfang ermöglicht es dem Einzelhändler, die Logistik bei der Netzwerkerweiterung zu steuern. Er stärkt auch die Fähigkeit, Großeinkaufskonditionen mit Lieferanten auszuhandeln. Große, einheitliche Bestellungen können die Lücke zwischen Groß- und Regalpreisen bei schnelldrehenden Konsumgütern verringern. Diese Dynamik übt Druck auf unabhängige Supermärkte ohne vergleichbare Einkaufsvolumina aus. Sie unterstützt häufige Nachschublieferungen in Nachbarschaftsfilialen. Der malaysische Einzelhandelsmarkt gewinnt daher durch Proximity-Formate, die den täglichen Haushaltsbedarf decken, an Volumen. Die geplante Hinzufügung von 1.000 Filialen über 4 Jahre würde diesen Druck auf den lokalen Preiswettbewerb verstärken. Kleinere Einzelhändler könnten reagieren, indem sie sich auf lokale Sortimente, Service oder Convenience konzentrieren, anstatt direkt im Preis zu konkurrieren.
DuitNow QR Interoperabilität erweitert den Einzelhandelseinzugsbereich und die digitale Akzeptanz
Das DuitNow QR-Transaktionsvolumen verdoppelte sich von 1,5 Milliarden im Jahr 2024 auf 3 Milliarden im Jahr 2025[2]. Im Jahr 2025 waren landesweit fast 3 Millionen Händlerkontaktpunkte registriert. Der Wert der elektronischen Einzelhandelszahlungen erreichte 2025 831 Milliarden MYR (185,9 Milliarden USD). PayNet verarbeitete im Laufe des Jahres 8,44 Milliarden digitale Zahlungstransaktionen. Grenzüberschreitende QR-Zahlungen erreichten 29,7 Millionen Transaktionen nach einem 2,5-fachen Wachstum. Diese Kennzahlen zeigen eine breitere Akzeptanz digitaler Zahlungsmittel bei Händlern und Verbrauchern. Der Null-Händlerrabattsatz hat die direkten Akzeptanzkosten für teilnehmende Händler gesenkt. Dies ist wichtig für kleinere Einzelhändler mit begrenztem Spielraum zur Absorption von Zahlungskosten. Eine breitere QR-Akzeptanz kann den Bargeldbearbeitungsbedarf an der Kasse reduzieren. Der malaysische Einzelhandelsmarkt kann daher mehr Kleinhändler in nachverfolgbare digitale Transaktionen einbeziehen.
Klang Valley, Johor und Penang als urbane Knotenpunkte für Quick-Commerce-Dichte
Das Klang Valley, Johor Bahru und Groß-Penang verfügen über die Dichte und Logistikkapazität, die für Quick-Commerce-Betriebe erforderlich sind. Diese Standorte kombinieren große Wohneinzugsgebiete mit entwickelten Straßennetzen. Sie verfügen auch über konzentrierte Lieferkapazitäten und eine hohe Nutzung digitaler Zahlungen. GrabMart bietet über seine digitale Plattform Lebensmittellieferdienste in Malaysia an[4]. Dieses Betriebsmodell hängt von einer ausreichenden Bestelldichte innerhalb jedes Servicegebiets ab. Die CAGR von 9,3 % im E-Commerce des malaysischen Einzelhandelsmarkts wird daher voraussichtlich am stärksten durch diese urbanen Knotenpunkte gestützt. Grab Malaysia erweiterte seine FAMA-Partnerschaft im September 2025. Die Initiative fügte 18 Pasar Tani Kekal Putrajaya-Anbieter zu GrabMart hinzu. Der Schritt brachte Frischwarenhändler in einen digitalen Bestellkanal. Er verband auch semi-formale Einzelhandelsaktivitäten mit einer größeren Online-Kundenbasis. Johor Bahru fügt aufgrund seiner Nähe zu Singapur eine separate grenzüberschreitende Nachfragedimension hinzu.
Mindestlohnerhöhung vergrößert den Warenkorb und die Kaufhäufigkeit im Grundbedarfseinzelhandel
Malaysias Mindestlohn stieg 2025 von 370 USD auf 419 USD pro Monat. Der überarbeitete Lohn gilt ab Februar 2025 für Arbeitgeber mit 5 oder mehr Beschäftigten. Die vollständige Umsetzung für alle Arbeitgeber begann im August 2025. Diese Änderung erhöhte die Arbeitskosten für Einzelhandelsbetreiber. Sie erhöhte auch das verfügbare Einkommen für Arbeitnehmer, die auf Nachbarschaftsgeschäfte für alltägliche Einkäufe angewiesen sind. Der Effekt ist am relevantesten für Grundbedarfsgüter, die einen großen Teil der Einzelhandelsausgaben der Haushalte ausmachen. Die Verteilung öffentlicher Unterstützungsleistungen über teilnehmende Proximity-Einzelhändler kann diese Rolle stärken. Der malaysische Einzelhandelsmarkt profitiert, wenn diese Filialen in vorstädtischen und semi-urbanen Gemeinden zugänglich bleiben. Lohngewinne und Lohnkosten wirken jedoch gleichzeitig, sodass die Ergebnisse der Einzelhändler von Produktivität und Beschaffungseffizienz abhängen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Umsatz- und Dienstleistungssteuer, Lohn-, Strom- und Mietkosten | -0.9% | National, mit hoher Belastung in Hochmiet-Stadtzentren | Kurzfristig (≤ 2 Jahre) |
| Marktplatzprovisionen, Subventionen und Kundenakquisitionskosten | -0.6% | National, konzentriert unter den Online-Verkäufern im Klang Valley und Penang | Mittelfristig (2–4 Jahre) |
| Letzte-Meile-Aufschlag in Ost-Malaysia und Warenkorbpreisdisparität | -0.3% | Sabah und Sarawak, insbesondere im Landesinneren und in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| E-Invoicing-, Datenschutz- und digitale Kompetenzbelastungen | -0.4% | National, insbesondere für Kleinhändler außerhalb der großen Stadtzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umsatzsteuer, Löhne, Strom und Miete komprimieren die Margen stationärer Einzelhändler
Malaysia erweiterte den Anwendungsbereich der Dienstleistungssteuer ab Juli 2025. Die Änderung wendete eine Dienstleistungssteuer von 8 % auf Miet- und Leasingdienstleistungen für Betreiber an, die den jährlichen Umsatzschwellenwert von 0,24 Millionen USD überschreiten. Der Schwellenwert sollte kleinere Unternehmen schützen. Großformatige Einzelhändler und Einkaufszentrenbetreiber bleiben stärker von der Änderung betroffen. Einzelhändler mit gemieteten Standorten müssen diese Kosten neben Lohn-, Betriebs- und Mietdruck absorbieren. Diese kombinierten Ausgaben können den Spielraum für Preissenkungen oder Filialinvestitionen verringern. Einkaufszentrumsbasierte Einzelhändler sind auch durch Leasingstrukturen einer Kostenübertragung ausgesetzt. Der malaysische Einzelhandelsmarkt könnte einen stärkeren Druck auf mittelgroße Betreiber mit begrenzter Beschaffungsmacht erleben. Die Entwicklung von Eigenmarken und Skaleneinkäufe bleiben wichtige Reaktionen auf dieses Margenumfeld.
Marktplatzprovisionen und Kundenakquisitionskostensteigerung verringern die E-Commerce-Rentabilität
Das Wachstum des Online-Einzelhandels kann die Verkäuferkosten erhöhen, da Plattformen um Kundenverkehr konkurrieren. Verkäufer müssen möglicherweise Rabatte, Werbung und Aktionsbeteiligungen auf mehreren Plattformen finanzieren. Die überarbeitete Shopee-Gebührenstruktur ab Mai 2026 umfasste eine Dienstleistungssteuer von 8 % auf Transaktionsdienstgebühren. Dies erhöht die direkten Verkaufskosten für betroffene Verkäufer. Kleinere Händler mit undifferenzierten Sortimenten haben weniger Kapazität, diese Gebühren auszugleichen. Mit der Ausweitung der Online-Verkaufspools können Plattformen mehr Gebühreneinnahmen von Verkäufern erzielen. Größere Einzelhändler mit eigener Logistik und Eigenmarkenprodukten können diese Kosten auf ein höheres Bestellvolumen verteilen. Unabhängige Verkäufer können trotz steigender Bruttoumsätze sinkende Renditen verzeichnen. Die Notwendigkeit, die Reichweite über mehrere Online-Kanäle aufrechtzuerhalten, kann die Kundenakquisitionskosten weiter erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Grundbedarfsgüter bilden die Basis, Körpflegepflegeprodukte setzen das Tempo
Lebensmittel-, Getränke- und Tabakprodukte hielten im Jahr 2025 einen Anteil von 62,6 % am malaysischen Einzelhandelsmarkt. Diese Kategorie wird durch häufige tägliche Einkäufe und eine relativ geringe Substitution bei Grundnahrungsmitteln gestützt. Minimarkets und Supermärkte bedienen einen großen Teil dieser Nachschubbedarfe. Die kontinuierliche Hinzufügung von Nachbarschaftsfilialen bringt mehr schnelldrehende Konsumgüter in den gemessenen modernen Einzelhandel. Einkommensunterstützung und Lohnänderungen lenken auch die Haushaltsausgaben in Richtung Grundbedarfskörbe. Diese Kategorie bietet daher eine stabile Basis für den malaysischen Einzelhandelsmarkt.
Körperpflege und Haushaltspflege sollen bis 2031 mit einer CAGR von 7,5 % wachsen. Die Größe des malaysischen Einzelhandelsmarkts für diese Kategorie wird durch Premium-Hautpflege, Männerpflege und höhere Haushaltsausgaben für Hygiene gestützt. Watsons und Guardian sind durch Filialnetze und Treueprogrammdaten positioniert. Bekleidung, Schuhe und Accessoires bleibt empfindlich gegenüber diskretionären Ausgabenmustern. Möbel, Spielzeug und Hobby-Einzelhandel profitiert von jüngeren städtischen Haushalten, steht aber bei günstigeren Produkten vor Online-Substitution. Industrie- und Automotive-Einzelhandel folgt den Zyklen für Nutzfahrzeuge und Fertigungsdienstleistungen enger als verbraucherorientierte Kategorien.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Format: Fachgeschäfte haben den größten Anteil, E-Commerce treibt die schnellste Expansion
Fachgeschäfte hielten im Jahr 2025 einen Anteil von 23,6 % am malaysischen Einzelhandelsmarkt. Das Format umfasst Heimwerkermärkte, Gesundheit und Schönheit, Mode und andere fokussierte Einzelhandelskonzepte. MR DIY meldete für das Geschäftsjahr 2025 einen Umsatz von 5,0 Milliarden MYR (1,1 Milliarden USD) nach einem Jahreswachstum von 6,5 %. Das Filialnetz umfasste Ende Dezember 2025 1.556 Standorte. Diese Ergebnisse zeigen, wie Skaleneinkäufe und ein breites Alltagssortiment die Wirtschaftlichkeit des Facheinzelhandels unterstützen können.
E-Commerce soll von 2026 bis 2031 mit einer CAGR von 9,3 % wachsen. Die digitale Bestellung weitet sich über diskretionäre Güter hinaus auf Lebensmittel-, Haushalts- und Körperpflegeeinkäufe aus. Convenience Stores bleiben ein hochfrequentierter Kanal über 99 Speedmart und 7-Eleven Malaysia. Supermärkte und Verbrauchermärkte stehen unter Druck, da Quick-Commerce-Dienste um Ergänzungseinkäufe konkurrieren. Kaufhäuser reagieren auf den Online-Wettbewerb durch Einkaufszentrenerneuerung und Verbesserung des Mietermixes. Drogerien, Cash-and-Carry-Geschäfte und Großhändler behalten separate Rollen bei der Apothekenversorgung und beim Großeinkauf.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Halbinsel Malaysia hielt im Jahr 2025 einen Anteil von 84,1 % am malaysischen Einzelhandelsmarkt. Das Klang Valley, Johor Bahru und Groß-Penang konzentrieren modernen Handel und Online-Fulfillment. Diese Korridore haben dichte Verbrauchereinzugsgebiete und entwickelte Letzte-Meile-Netzwerke. Sie weisen auch eine hohe Akzeptanz von Mobile Banking und QR-Zahlungen auf. Dies unterstützt Omnichannel-Einzelhandelsoperationen in den Bereichen Lebensmittel, Fachhandel und diskretionäre Kategorien. Die logistische Tiefe der Region ermöglicht es Einzelhändlern, Quick-Commerce-Formate leichter zu testen.
Johor Bahru ist ein wichtiger grenzüberschreitender Einzelhandelsstandort aufgrund seiner Nähe zu Singapur. Teilnehmende Einzelhändler können QR-Interoperabilität nutzen, um Zahlungen von einreisenden Besuchern zu akzeptieren. Grenzüberschreitende QR-Zahlungen erreichten 2025 29,7 Millionen Transaktionen. Diese Zahlungsverbindung kann die Einzelhandelsausgaben in Tourismus- und Grenzzonen unterstützen. Penang profitiert ebenfalls von einer großen städtischen Kundenbasis und einer etablierten kommerziellen Infrastruktur. Der malaysische Einzelhandelsmarkt profitiert von diesen Korridoren, weil sie physisches Einkaufen mit digitaler Bestellkapazität verbinden.
Ost-Malaysia umfasst Sabah und Sarawak und weist eine andere Betriebsstruktur auf. Lange Lieferwege erhöhen die Einstandskosten für Waren, die von der Halbinsel geliefert werden. Nationale Einzelhändler müssen Warenkorbpreisunterschiede berücksichtigen, wenn sie in Innengebiete expandieren. Das breitere Netzwerk ist weniger dicht als auf der Halbinsel Malaysia. Vertriebsinvestitionen und eine bessere Frachtinfrastruktur können die Filialwirtschaftlichkeit im Laufe der Zeit verbessern. Der malaysische Einzelhandelsmarkt kann in diese Einzugsgebiete expandieren, wenn die Kosten für deren Versorgung besser handhabbar werden.
Wettbewerbslandschaft
Marktkonzentration
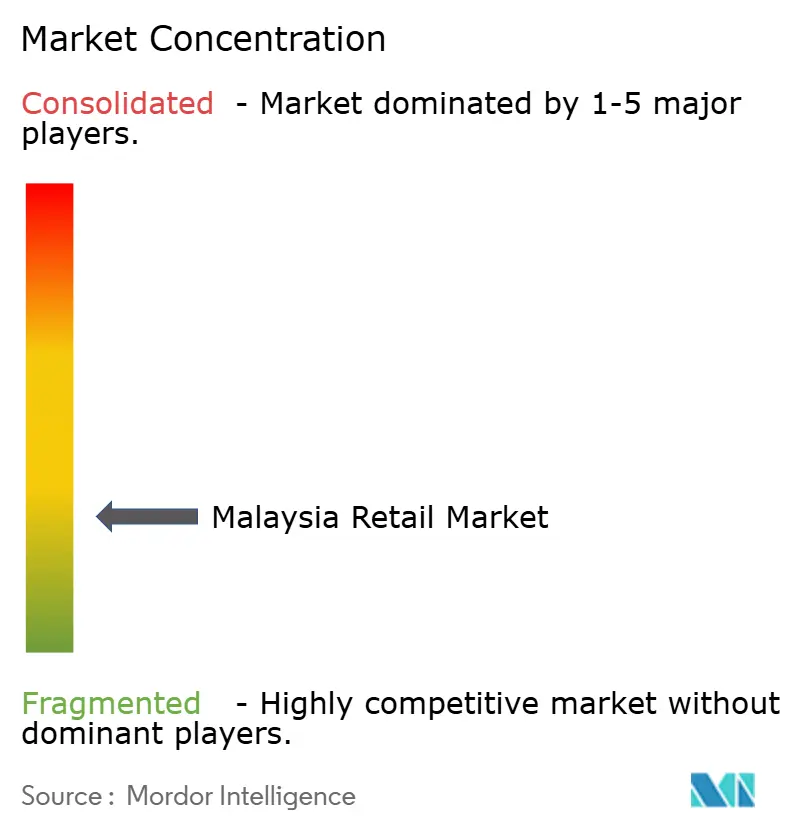
Der malaysische Einzelhandelsmarkt hat eine fragmentierte Struktur. Diese Struktur spiegelt das Vorhandensein von unabhängigen Geschäften, traditionellen Einzelhändlern, modernem Handel, Fachhandelsketten und Online-Plattformen wider. Der Wettbewerb ist daher verteilt, wenn er über den gesamten Umfang gemessen wird. Er wird innerhalb bestimmter Formate deutlich intensiver. Minimarkt und Proximity-Einzelhandel zeigen das deutlichste Beispiel für konzentrierten Formatwettbewerb.
99 Speedmart nutzt Filialsdichte und Vertriebsinvestitionen zur Verbesserung der Beschaffungseffizienz. Die Ergebnisse für das Geschäftsjahr 2025 zeigten einen Umsatz von 11,4 Milliarden MYR (2,6 Milliarden USD) und 3.037 Filialen. Das Distributionszentrum in Semenyih bietet Kapazität für 180 zusätzliche Filialen. MR DIY nutzt ein wertorientiertes Sortiment mit mehr als 18.000 Artikelnummern. Das Unternehmen meldete eine Bruttomarge von 47,5 % und 197,8 Millionen Transaktionen im Geschäftsjahr 2025. AEON hat sich auf die Expansion von Eigenmarken und die Optimierung von Einkaufszentrumsvermögen konzentriert, während es den Margendruck bewältigt.
Online-Plattformen konkurrieren um Verbraucherverkehr und Verkäuferaktivitäten. Stationäre Ketten reagieren, indem sie ihre Filialnetze, Treuefähigkeiten und Eigenmarkenangebote stärken. Ländliche Märkte und Märkte in Sekundärstädten sind nach wie vor schwieriger mit konsistenter Verfügbarkeit und Preisgestaltung zu bedienen. Dies ist besonders relevant in Ost-Malaysia und den Ostküstenstaaten der Halbinsel. Hub-and-Spoke-Vertrieb, Franchisebetriebe und gemeinsame Dark-Store-Infrastruktur sind mögliche Wege, um diese Einzugsgebiete zu erschließen. Der malaysische Einzelhandelsmarkt wird vielfältig bleiben, da kein einzelnes Geschäftsmodell alle Standorte und Einkaufsmissionen bedienen kann.
Malaysia Retail Branchenführer
-
Shopee Malaysia
-
99 Speedmart
-
MR D.I.Y. Group
-
Lotus's Malaysia
-
AEON Co. (M) Bhd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: 99 Speedmart nahm ein neues 63.000 Quadratfuß großes Distributionszentrum in Semenyih in Betrieb, mit Kapazität für 180 zusätzliche Filialen, was die Beschaffungs- und Logistikkapazität stärkt, die seiner Regalpreiswettbewerbsfähigkeit in einem geplanten Netzwerk von 4.000 Filialen bis 2028 zugrunde liegt.
- April 2026: AEON Co. (M) Bhd und KIP REIT unterzeichneten ein Memorandum of Understanding zur Erweiterung des AEON Mall Kinta City in Ipoh, mit neuen Einzelhandelsflächen, verbesserten Gemeinschaftsbereichen und modernisierten Einrichtungen. Das Erweiterungsprojekt zielt auf eine Fertigstellung bis 2027 ab und soll die Nettovermietungsfläche wesentlich erhöhen.
- Februar 2026: MR DIY Group meldete einen Jahresumsatz für das Geschäftsjahr 2025 von 4,95 Milliarden MYR (1,11 Milliarden USD) und eine Rekorddividende von 758 Millionen MYR (185,5 Millionen USD) mit rund 155 geplanten Neueröffnungen im Geschäftsjahr 2026, was die nationale Filialexpansion der Fachhandelskette aufrechterhält.
- November 2025: 99 Speedmart erreichte seinen Meilenstein von 3.000 Filialen und eröffnete seine erste Filiale in Kelantan in Gua Musang, womit erstmals eine Präsenz in jedem malaysischen Bundesstaat etabliert wurde. Das Netzwerk schloss im Dezember 2025 mit 3.037 Filialen.
Malaysia Retail Markt – Berichtsumfang
Der Einzelhandelsmarkt umfasst den Verkauf von Waren und Dienstleistungen direkt an Endverbraucher über physische Geschäfte, Online-Plattformen und andere Vertriebskanäle. Der Bericht über den malaysischen Einzelhandelssektor bietet eine umfassende Bewertung des Marktes mit einer Analyse der Marktsegmente. Darüber hinaus liefert der Bericht auch das Wettbewerbsprofil der wichtigsten Hersteller sowie eine regionale Analyse.
Tabakwaren; Körperpflege und Haushaltspflege; Bekleidung, Schuhe und Accessoires; Möbel, Spielzeug und Hobby; Industrie und Automobil; Elektro- und Haushaltsgeräte; Sonstige Produkte), Einzelhandelskanal (Traditioneller Tante-Emma-Laden-Einzelhandel; Moderner Handelseinzelhandel; E-Commerce und Sonstige) und Format (Verbrauchermärkte; Supermärkte; Convenience-Stores; Kaufhäuser; Fachgeschäfte; Sonstige einschließlich Drogeriemarkt, Cash & Carry, Großhändler).
Nach Produkttyp (Wert)
| Lebensmittel, Getränke und Tabakwaren |
| Körperpflege und Haushaltspflege |
| Bekleidung, Schuhe und Accessoires |
| Möbel, Spielzeug und Hobby |
| Industrie und Automobil |
| Elektro- und Haushaltsgeräte |
| Sonstige Produkte |
Nach Einzelhandelskanal (Wert)
| Traditioneller Tante-Emma-Laden-Einzelhandel |
| Moderner Handelseinzelhandel |
| E-Commerce und Sonstige |
Nach Format (Wert)
| Verbrauchermärkte |
| Supermärkte |
| Convenience-Stores |
| Kaufhäuser |
| Fachgeschäfte |
| Sonstige (Drogeriemarkt, Cash & Carry, Großhändler) |
Nach Region
| Halbmalaysia | Nördliche Region |
| Zentralregion | |
| Südliche Region | |
| Ostküstenregion | |
| Ostmalaysia | Sabah |
| Sarawak | |
| Labuan |
| Nach Produkttyp (Wert) | Lebensmittel, Getränke und Tabakwaren | |
| Körperpflege und Haushaltspflege | ||
| Bekleidung, Schuhe und Accessoires | ||
| Möbel, Spielzeug und Hobby | ||
| Industrie und Automobil | ||
| Elektro- und Haushaltsgeräte | ||
| Sonstige Produkte | ||
| Nach Einzelhandelskanal (Wert) | Traditioneller Tante-Emma-Laden-Einzelhandel | |
| Moderner Handelseinzelhandel | ||
| E-Commerce und Sonstige | ||
| Nach Format (Wert) | Verbrauchermärkte | |
| Supermärkte | ||
| Convenience-Stores | ||
| Kaufhäuser | ||
| Fachgeschäfte | ||
| Sonstige (Drogeriemarkt, Cash & Carry, Großhändler) | ||
| Nach Region | Halbmalaysia | Nördliche Region |
| Zentralregion | ||
| Südliche Region | ||
| Ostküstenregion | ||
| Ostmalaysia | Sabah | |
| Sarawak | ||
| Labuan | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des malaysischen Einzelhandels bis 2031?
Der malaysische Einzelhandelsmarkt soll von 2026 bis 2031 mit einer CAGR von 4,1 % wachsen und 110,5 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Einzelhandelsanteil in Malaysia?
Lebensmittel-, Getränke- und Tabakprodukte hielten 2025 einen Wertanteil von 62,6 %, gestützt durch häufige Grundbedarfseinkäufe.
Welches Einzelhandelsformat wächst in Malaysia am schnellsten?
E-Commerce soll bis 2031 mit einer CAGR von 9,3 % wachsen, der schnellsten Rate unter den berichteten Formaten.
Was treibt die Akzeptanz digitaler Kassensysteme bei malaysischen Einzelhändlern an?
DuitNow QR erreichte 2025 3 Milliarden Transaktionen und fast 3 Millionen Händlerkontaktpunkte.
Warum ist Halbinsel Malaysia für Einzelhändler wichtig?
Halbinsel Malaysia hielt 2025 einen Wertanteil von 84,1 % und vereint wichtige Verbraucherzentren mit starker Logistik- und Zahlungsinfrastruktur.
Welche Kostendrücke belasten stationäre Einzelhändler?
Die erweiterte Dienstleistungssteuer auf qualifizierende Miet- und Leasingdienstleistungen, Lohnkosten, Betriebskosten und Miete verringern den Margenspielraum.