
Malaysia-Baumarkt Analyse von Mordor Intelligence
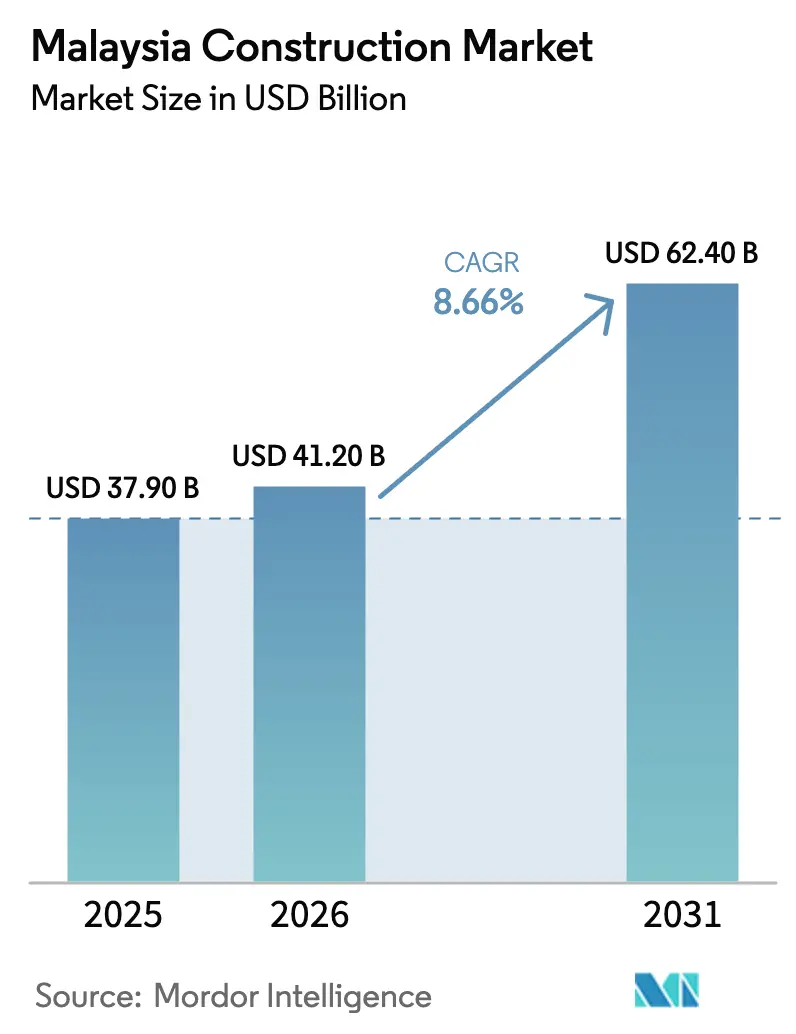
Die Größe des Malaysia Baumarkts wird voraussichtlich von 41,2 Milliarden USD im Jahr 2026 und 44,77 Milliarden USD im Jahr 2027 auf 66,15 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 8,12 % verzeichnen.
Die Baunachfrage in Malaysia verbindet die öffentliche Bereitstellung von Schieneninfrastruktur und Hochwasserschutz mit Wohn- und Fabrikgebäuden, die auf spezialisierte Produktionssysteme ausgerichtet sind. Diese Mischung schafft unterschiedliche Anforderungsprofile für Schienensysteme, Flussbauten und Fabrikintegration, während Anbieter von Fertigbauteilen Kunden außerhalb ihrer eigenen Unternehmensgruppen bedienen können. Der westasiatische Konflikt zwischen den Vereinigten Staaten und dem Iran, der im Februar 2026 begann, erhöhte den Kraftstoffpreisdruck durch Risiken für die Straße von Hormus. Auftragnehmer, die Maschinen und Massenguttransporte außerhalb des Dieselsubventionsprogramms betreiben, sind direkt dem Kraftstoffpreisrisiko ausgesetzt; daher ist die Einpreisung von Material-, Arbeits- und Kraftstoffrisiken in Schienen-, Hochwasserschutz- und Fabrikverträge unerlässlich, um die Erträge zu schützen.
Wichtigste Erkenntnisse des Berichts
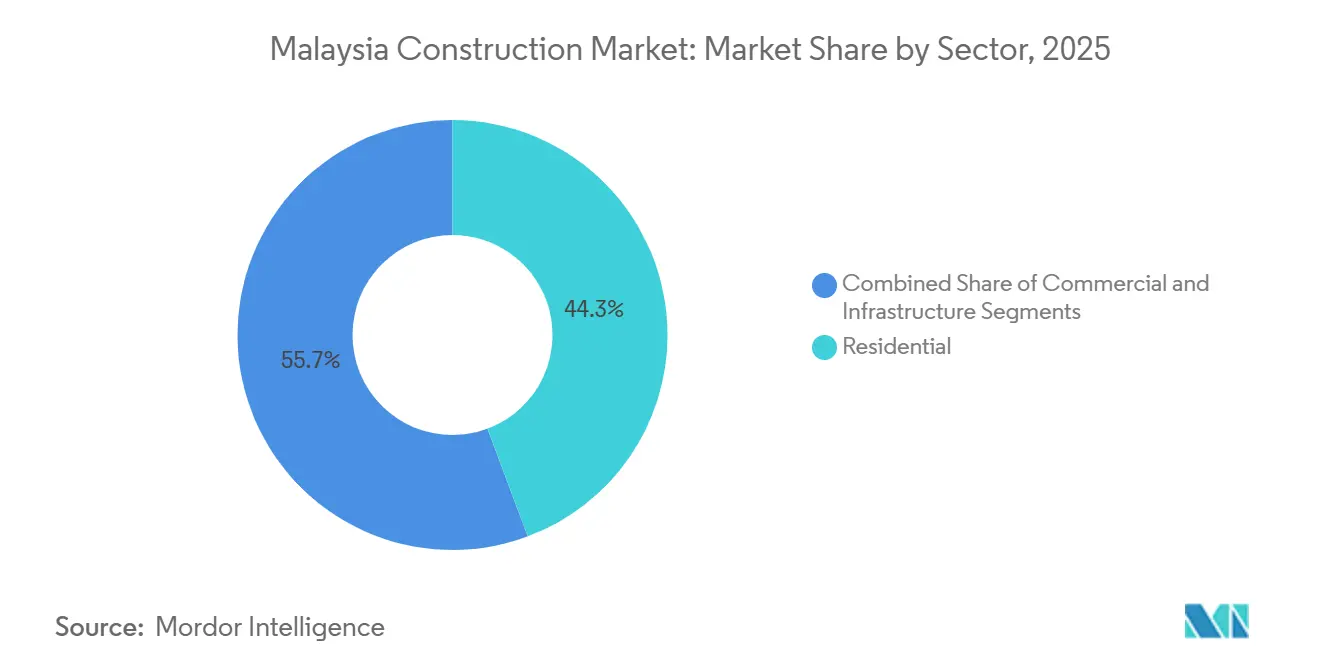
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 43,83 % am Malaysia Baumarkt, während Infrastruktur mit einem CAGR von 9,3 % zwischen 2027 und 2032 das am schnellsten wachsende Segment ist.
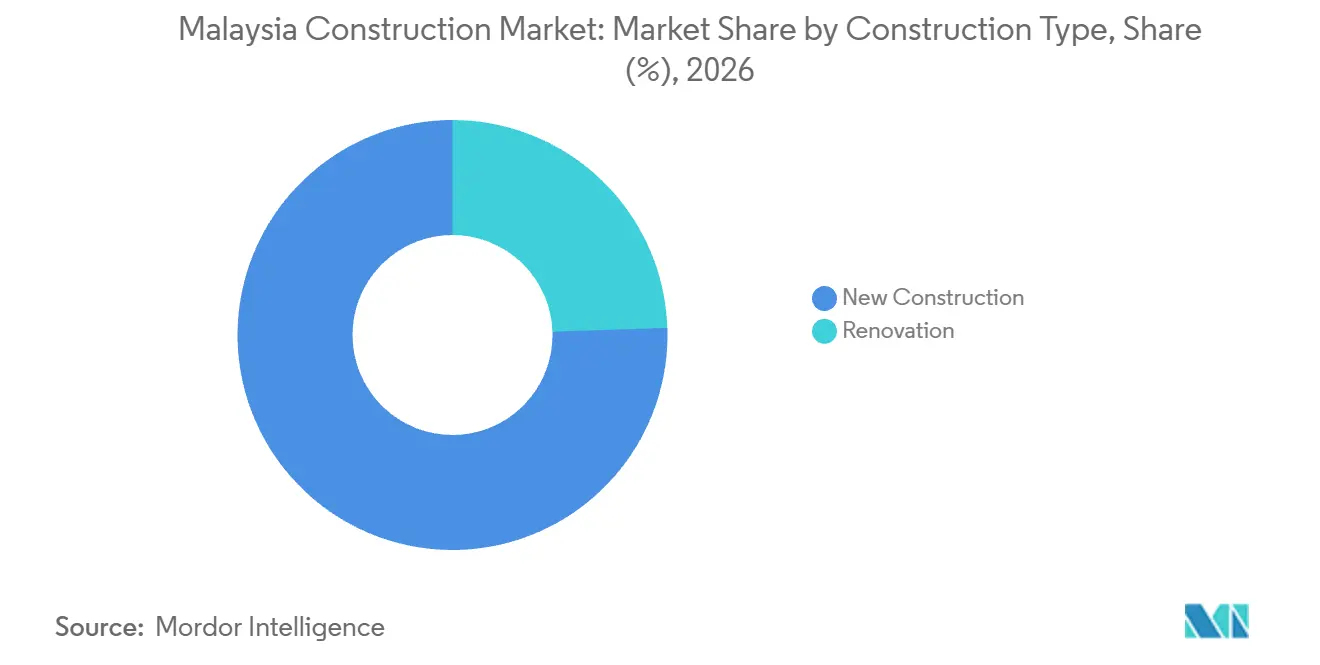
- Bei den Bauarten entfiel auf den Neubau im Jahr 2026 ein Anteil von 75,53 % am Malaysia Baumarkt und er wird mit einem CAGR von 8,26 % zwischen 2027 und 2032 voraussichtlich am schnellsten wachsen.
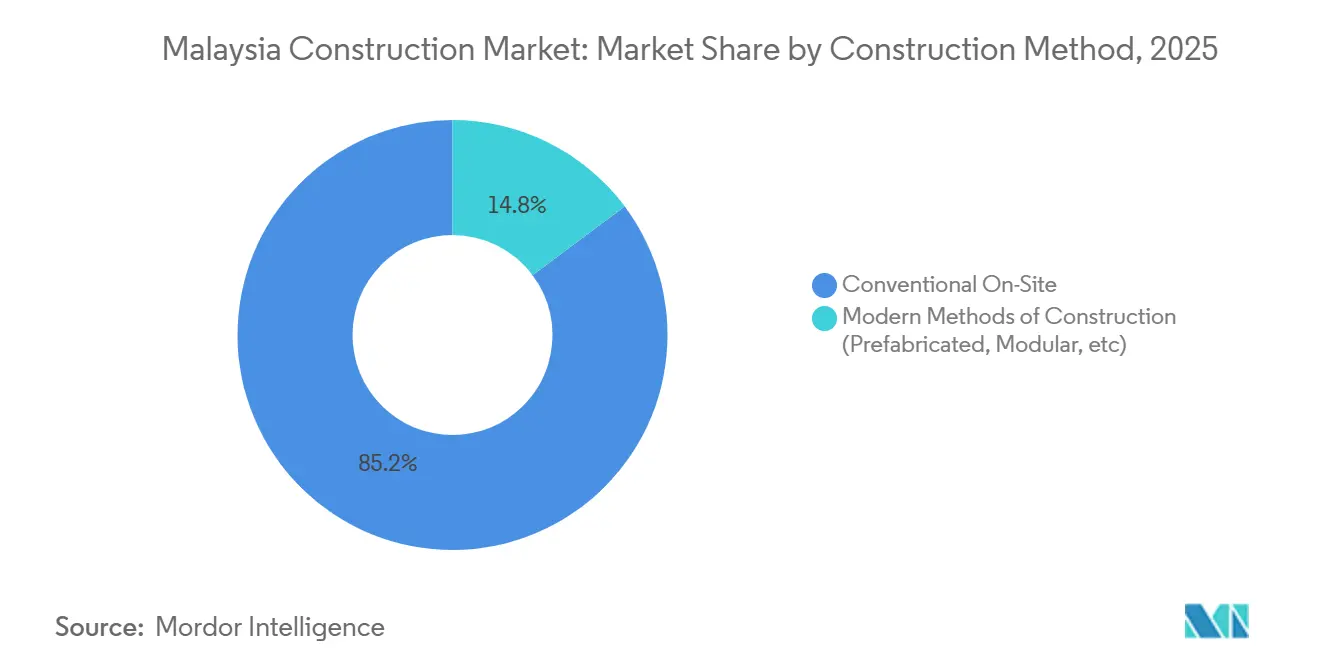
- Der konventionelle Vor-Ort-Bau führte bei den Baumethoden mit 95,49 % der Bauausgaben im Jahr 2026, während moderne Baumethoden mit einem CAGR von 8,7 % zwischen 2027 und 2032 voraussichtlich am schnellsten wachsen werden.
- Private Investitionen führten bei den Finanzierungsquellen mit 62,39 % der Bauausgaben im Jahr 2026 und sind ebenfalls das am schnellsten wachsende Segment mit einem CAGR von 8,46 % zwischen 2027 und 2032.
- Geografisch hielt Selangor im Jahr 2026 einen Anteil von 23,19 % an den Bauausgaben, während Johor mit einem CAGR von 8,6 % zwischen 2027 und 2032 voraussichtlich am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Megainfrastruktur-Pipeline (ECRL, MRT 3, Pan-Borneo, Penang LRT) | +2.9% | Kota Bharu bis Gombak | Mittelfristig (2–4 Jahre) |
| Öffentlich-private Partnerschaftsfinanzierung und Hochwasserschutz-Mittelzuweisungen aus dem Haushalt 2025 | +2.3% | Johor, Kedah, Negeri Sembilan, Penang, Perak, Selangor und Terengganu | Mittelfristig (2–4 Jahre) |
| Vorstoß für erschwinglichen Wohnraum für städtische Haushalte der mittleren Einkommensschicht | +2.1% | Stadt Kuala Lumpur | Langfristig (≥ 4 Jahre) |
| Anstieg ausländisch geförderter Industrie- und Logistikeinrichtungen | +1.9% | Fabrikstandort Petaling Jaya | Mittelfristig (2–4 Jahre) |
| Aufbau von Hyperscale-Rechenzentren und 5G-Infrastruktur | +1.2% | Großraum Kuala Lumpur und Johor | Kurzfristig (≤ 2 Jahre) |
| Johor-Singapur-Sonderwirtschaftszone als Katalysator für grenzüberschreitende Projekte | +0.9% | Sonderwirtschaftszone Johor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Megainfrastruktur-Pipeline (ECRL, MRT 3, Pan-Borneo, Penang LRT)
Die staatliche Schienenpipeline verbindet Inbetriebnahmearbeiten mit Baumaßnahmen, die sich bis in den Prognosezeitraum erstrecken. Malaysia Rail Link meldete, dass Phase 1 der East Coast Rail Link (ECRL), die Kota Bharu mit Gombak verbindet, im September 2026 zu 98,16 % fertiggestellt war. In diesem Monat teilte der Eigentümer mit, dass Tests und Inbetriebnahme gut voranschritten, während er auf eine Eröffnung der Bahnstrecke bereits Mitte Dezember 2026 hinarbeitete. Für Penangs Mutiara-Linie trat das Zivilpaket 1 des SRS-Konsortiums am 23. Juni 2025 in Kraft, nachdem die vertraglichen Bedingungen erfüllt worden waren, gefolgt von der Baubeginn-Mitteilung von MRT Corp am 15. Juli. MRT Corp teilte mit, dass der Bau 2025 begann und der Betrieb im Dezember 2031 erwartet wird. Dieser längere Lieferhorizont bietet Tief- und Schienensystemauftragnehmern eine Baugelegenheit über die Test- und Inbetriebnahmearbeiten im Zusammenhang mit ECRL Phase 1 hinaus.
Öffentlich-private Partnerschaftsfinanzierung und Hochwasserschutz-Mittelzuweisungen aus dem Haushalt 2025
Die Hochwasserschutzfinanzierung stützt die Baunachfrage durch eine Mischung aus laufenden Programmen und geplanten Neustarts in mehreren Bundesstaaten. Der Haushalt 2026 stellte Mittel für 43 vorrangige Hochwasserschutzplanprojekte bereit, darunter 12 neue Projekte, die 2026 beginnen sollten. Zu den genannten neuen Projekten gehörten Sungai Mengkibol in Johor, Sungai Nyiur in Penang und Sungai Buloh Phase 2 in Selangor. Diese Streuung gibt Tiefbauauftragnehmern mit einem fokussierten staatlichen Tätigkeitsbereich potenziellen Zugang zu einer nationalen Finanzierungspriorität. Am 9. Oktober 2026 berichtete die Haushaltsrede 2027, dass 6 Hochwasserschutzprojekte abgeschlossen und 82 planmäßig in der Umsetzung waren. Der kommerzielle Zugang hängt daher von der Bereitschaft ab, ein einzelnes Flussbauvorhaben zu realisieren, sowie vom Umfang der Gesamtzuweisung.
Vorstoß für erschwinglichen Wohnraum für städtische Haushalte der mittleren Einkommensschicht
Erschwinglicher Wohnraum bildet einen wesentlichen Teil des geplanten Wohnungsmixes von Kuala Lumpur und schafft eine Baugelegenheit, die an eine definierte Preisklasse gebunden ist. Der Lokalplan 2040 zielt auf 305.000 erschwingliche Wohneinheiten bis 2040 für B40-Haushalte, die untersten 40 % nach Einkommen, sowie einige M40-Haushalte, die mittleren 40 % nach Einkommen. Diese Einheiten entsprechen 40 % der im Plan prognostizierten 762.500 Wohneinheiten. Dieser Anteil gibt Entwicklern einen Anreiz, die kosteneffiziente Wohnraumbereitstellung als wiederholbares Angebot in ihren geplanten Wohnbauprojekten zu etablieren. Da die Fertigstellung bis 2040 angestrebt wird, hängt die kurzfristige Gelegenheit davon ab, dass Entwickler den geplanten Wohnungsmix in einzelne Bauprojekte umwandeln.
Anstieg ausländisch geförderter Industrie- und Logistikeinrichtungen
Ausländisch finanzierte Fabrikerweiterungen erhöhen die Baunachfrage mit Bauanforderungen, die an einen spezifischen Produktionsbetrieb geknüpft sind. Das in den Niederlanden eingetragene Unternehmen NXP Semiconductors legte am 12. August 2026 den Grundstein für eine Erweiterung seiner Montage- und Testfabrik in Petaling Jaya. Die Erweiterung war darauf ausgelegt, rund 500.000 Quadratfuß Produktionsfläche hinzuzufügen und automatisierte Materialhandhabungssysteme sowie fortschrittliche Qualitätsmanagementsysteme zu integrieren. Der Fertigungsauftrag macht den Nutzen der fertiggestellten Fläche von ihrer Eignung für den geplanten Montage- und Testbetrieb abhängig. Da die neue Fläche innerhalb des bestehenden Montage- und Teststandorts von NXP liegt, müssen die Bauarbeiten um den laufenden Betrieb des Standorts herum koordiniert werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zement- und Stahlkosten | -1.2% | Halbinsel Malaysia, Sabah und Sarawak | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und steigender Mindestlohn | -1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Landakquisition und Genehmigungsverfahren | -0.5% | Sabah Pan-Borneo-Korridor | Mittelfristig (2–4 Jahre) |
| Rationalisierung der Dieselsubventionen erhöht Transportkosten | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zement- und Stahlkosten
Materialinflation kann Bauverpflichtungen durch höhere Inputkosten und ungleichmäßige Belastung an verschiedenen Standorten einschränken. Im September 2026 berichtete das Statistikamt Malaysia (DOSM), dass sein Zementpreisindex im Jahresvergleich um 0,6 % bis 7,4 % in den erfassten Gebieten der Halbinsel Malaysia, Sabah und Sarawak gestiegen war.[1] Sein Stahlpreisindex war im gleichen Monat in den meisten Gebieten dieser Territorien im Jahresvergleich um 0,1 % bis 5,1 % gestiegen. Die unterschiedlichen Spannen machen einen einzigen nationalen Eskalationszuschlag zu einer unzulänglichen Grundlage für die Preisgestaltung materialintensiver Arbeiten. Für einen Auftragnehmer, der sich auf einen Projektpreis festlegt, kann eine Unterschätzung die aus der Ausführung verfügbaren Erträge mindern. Für einen Auftraggeber, der Preissicherheit anstrebt, kann diese Belastung stattdessen in einem höheren Bauangebot erscheinen.
Fachkräftemangel und steigender Mindestlohn
Bauarbeitgeber sehen sich mit Lohn- und Qualifikationsengpässen konfrontiert. Im Februar 2025 verknüpfte Malaysias Bauminister den Mangel an qualifizierten Arbeitskräften mit nicht übereinstimmenden Universitätsausbildungen und Branchenerwartungen. Die Umfrage von REHDA Malaysia identifizierte hohe Löhne, Arbeitskräftemangel und unzureichend qualifizierte Arbeitskräfte als Herausforderungen der Immobilienbranche im ersten Halbjahr 2026 beim Bauwesen. Die Mindestlohnverordnung 2024 legte ab dem 1. Februar 2025 einen monatlichen Mindestlohn von 1.700 MYR (380 USD) für Arbeitgeber mit mindestens 5 Beschäftigten und Arbeitgeber jeder Größe fest, die berufliche Tätigkeiten gemäß der malaysischen Standardklassifikation der Berufe ausüben, und weitete die Abdeckung auf andere Arbeitgeber ab dem 1. August 2025 aus, mit Ausnahme von Hausangestellten. Am 9. Oktober 2026 kündigte die Haushaltsrede 2027 einen vereinbarten Mindestlohn von 2.000 MYR (488,90 USD) ab Juni 2027 an, mit Ausnahme von Kleinstunternehmen sowie kleinen und mittleren Unternehmen mit einem Jahresumsatz unter 50 Millionen MYR (12,22 Millionen USD). Der gesetzliche Mindestlohn und der Qualifikationsmismatch lassen Auftragnehmer sowohl mit obligatorischen Beschäftigungskosten als auch mit ungelösten Lieferkapazitätsproblemen zurück.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen und InfrastrukturbereitstellungDer Wohnungsbau hatte im Jahr 2026 einen Anteil von 43,83 % am Malaysia Baumarkt und war damit das größte Segment. DOSM berichtete, dass die im Wohnungsbau geleisteten Bauarbeiten im zweiten Quartal 2026 im Jahresvergleich um 8,7 % zunahmen. Im Dezember 2025 berichtete das Ministerium für Wohnungswesen und Kommunalverwaltung (KPKT), dass im Rahmen des 12. Malaysia-Plans 366 neue städtische Wohnungen für einkommensschwache Haushalte gebaut worden waren. In diesem Monat nahm die vollständig im Eigentum der Haily Group stehende Tochtergesellschaft Haily Construction im Namen von Setia Indah in Taman Setia Tropika, Johor Bahru, die Auszeichnung von Arkitek N. Kang entgegen, die 108 erschwingliche 2-stöckige Reihenhäuser in Residensi Lili, 203 2-stöckige Reihenhäuser in Summera Grove und externe Infrastruktur umfasste. Wohnungsbauauftragnehmer können daher programm-finanzierte städtische Wohnungen und differenzierte Entwickleraufträge innerhalb einer wachsenden Kategorie bedienen und damit unterschiedliche Angebote über Wohnungssegmente und separate Kundenkanäle hinweg unterstützen.
Infrastruktur ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,3 % zwischen 2027 und 2032. DOSM berichtete, dass die im Tiefbau geleisteten Bauarbeiten im zweiten Quartal 2026 wertmäßig im Jahresvergleich um 2,7 % zunahmen. IJM Construction nahm am 5. November 2025 den Design-und-Bau-Auftrag von New Pantai Expressway für eine vollständig erhöhte 15-Kilometer-Autobahnverlängerung einschließlich Rampen im Süden von Kuala Lumpur an, wobei der Baubeginn für das vierte Quartal 2025 und die Fertigstellung innerhalb von 48 Monaten geplant war, was die Lieferpipeline in den Prognosezeitraum verlängert. Zu den gewerblichen Bauten gehört Sunway Square in Bandar Sunway, das 2025 für Sunway South Quay Sdn Bhd mit Büro- und Gewerbeflächen, einem Kino, privaten Bildungseinrichtungen und einem Zentrum für darstellende Künste fertiggestellt wurde. Diese Mischung gibt dem Auftragnehmer einen Koordinierungsauftrag für Mehrfachnutzung, bei dem der kommerzielle Wert aus der Erfüllung unterschiedlicher Nutzungsanforderungen innerhalb eines Gebäudes entsteht.



Nach Bauart:
Neubauprojekte und institutionelle SanierungskanäleNeubau repräsentierte im Jahr 2026 einen Marktanteil von 75,53 % am Malaysia Baumarkt und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,26 % zwischen 2027 und 2032. Im Januar 2025 vergab MRT Mutiara Sdn Bhd, eine Tochtergesellschaft von MRT Corporation, an das zu 60 % im Eigentum von Gamuda stehende SRS-Konsortium das erste Zivilbaupaket für Penangs Mutiara-Linie. Das Paket umfasste ein 23,7 Kilometer langes erhöhtes Viadukt, 19 oberirdische Stationen und eine provisorische Station auf Insel A der Penang South Reclamation.[2] Das Design-und-Bau-Paket kombiniert lineare Strukturen mit der Stationsbereitstellung und fasst die Koordination dieser Tiefbauelemente in einem einzigen Bauauftrag zusammen. Für Neubauauftragnehmer belohnt ein solcher Umfang die Fähigkeit, wiederholte Strukturen und differenzierte Stationsarbeiten als ein einziges Lieferprogramm zu verwalten.
Renovierung hat einen institutionellen Käuferweg über das Tabung Penyelenggaraan Perumahan Malaysia (TPPM)-Programm von KPKT, das die Reparatur und Instandhaltung von privat genutzten Niedrig- und Unterem-Mittelpreis-Schichtwohnungen außerhalb von Kuala Lumpur unterstützt. Gemeinsame Verwaltungsgremien oder Verwaltungsgesellschaften reichen ausgefüllte Anträge beim Gebäudekommissar der Kommunalbehörde zur Prüfung und Verifizierung ein, bevor sie zur Prüfung durch KPKT an die Nationale Wohnungsbehörde weitergeleitet werden. Der Leitfaden vom Juli 2026 sieht eine 100-prozentige Finanzierung der Instandhaltungskosten vor und verlangt, dass die technische Abteilung der Kommunalbehörde die vorläufigen Projektkosten verifiziert. Die endgültige Genehmigung und Finanzierung hängen von den verfügbaren Mitteln ab, wobei Vorrang für Projekte mit einem etablierten gemeinsamen Verwaltungsgremium oder einer Verwaltungsgesellschaft gilt, und Kommunalbehörden oder Bundes- oder Landesbehörden setzen genehmigte Projekte um. Für Sanierungsauftragnehmer schafft dies einen institutionellen Käuferkanal, auch wenn die zu sanierenden Immobilien in Privatbesitz sind.

Nach Baumethode:
Finanzierungsanerkennung und FabrikproduktionDer konventionelle Vor-Ort-Bau war das größte Segment mit 95,49 % des Marktes im Jahr 2026. Eine malaysische Studie aus dem Jahr 2026 berichtete, dass Banken überwiegend den physischen Vor-Ort-Fortschritt bei der formellen Baufinanzierung anerkannten. Die Studie stellte fest, dass diese Praxis bis zu 80 bis 85 % des in Fabriken geschaffenen Modulprojektwerts von der formellen Finanzierungsanerkennung ausschließt. Diese Finanzierungsstruktur begünstigt konventionelle Bauabläufe und trägt dazu bei, den dominanten Anteil der Vor-Ort-Arbeiten an den Ausgaben aufrechtzuerhalten.
Moderne Baumethoden bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,7 % zwischen 2027 und 2032. Bis August 2026 hatte Gamudas Industrialisiertes-Bausystem-Geschäft, Gamuda IBS, kumulativ mehr als 15.000 Einheiten für eigene Entwicklungen und externe Kunden produziert. Die Produktion nutzte digitales Bauwerksinformationsmodellierung, Roboterautomatisierung und vorgefertigte volumetrische Komponenten. Die Kombination von digitalem Design mit Fabrikproduktion macht die Designbereitschaft wichtig, bevor Komponenten die Baustelle erreichen. Externe Kundenarbeit gibt Kunden außerhalb von Gamudas eigenen Entwicklungen Zugang zu dieser Fähigkeit, sodass die Akzeptanz durch Bau-Lieferbeziehungen sowie durch die eigenen Projekte des Herstellers ausgeweitet werden kann.
Nach Investitionsquelle:
Private Bautätigkeit und öffentliche HandelsarbeitenPrivate Investitionen waren im Jahr 2026 das größte Segment mit 62,39 % des Marktes und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,46 % zwischen 2027 und 2032. Die im privaten Sektor geleisteten Bauarbeiten wuchsen laut DOSM im zweiten Quartal 2026 im Jahresvergleich um 11,4 %. Spezielle Handelsaktivitäten und Nichtwohngebäude unterstützten dieses Wachstum. Diese Mischung macht Spezialkapazitäten neben allgemeinen Baukapazitäten relevant, wenn ein Auftragnehmer beurteilt, welche Arbeiten für private Auftraggeber er ausführen kann.
Öffentliche Investitionen bieten einen separaten Weg zur Projektnachfrage durch öffentliche Auftraggeber und ihre Bauprogramme. Die im öffentlichen Sektor geleisteten Bauarbeiten wuchsen im zweiten Quartal 2026 im Jahresvergleich um 4,1 %. Spezielle Handelsaktivitäten mit 11,0 % unterstützten diesen Anstieg hauptsächlich. Für Auftragnehmer verlief das Wachstum des öffentlichen Sektors im zweiten Quartal 2026 daher hauptsächlich über spezialisierte Handelsaufträge.
Geografische Analyse
Selangor Baumarkt
Selangor hatte im Jahr 2026 einen Anteil von 23,19 % am Malaysia Baumarkt und war damit die größte geografische Region. Nichtwohngebäude und Wohngebäude trugen laut DOSM im zweiten Quartal 2026 am meisten zu den im Bundesstaat geleisteten Bauarbeiten bei. Am 17. April 2026 schloss Sunway Construction Sdn Bhd, die vollständig im Eigentum von Sunway Construction Group Berhad stehende Tochtergesellschaft, einen Hyperscale-Rechenzentrum-Bauvertrag in Bandar Serendah mit einem internationalen Hyperscaler ab. Der Vertrag in Bandar Serendah ist die Art von Nichtwohngebäudearbeit, die DOSM als größten Beitrag zur Aktivität Selangors identifiziert hat, sodass spezialisierter Anlagenbau neben dem Wohnungsbau als Quelle des Volumens des Bundesstaates steht.
Johor Baumarkt
Johor wird voraussichtlich die am schnellsten wachsende geografische Region sein, mit einem CAGR von 8,6 % zwischen 2027 und 2032. DOSM identifizierte Nichtwohngebäude als den wichtigsten unterstützenden Teilsektor der im zweiten Quartal 2026 in Johor geleisteten Bauarbeiten. Die 2 Flüssigkeitspiers des Johor-Hafens in Pasir Gudang, die im Oktober 2023 begonnen und im Juli 2025 für größere Flüssigkeitsgutfrachter mit bis zu 120.000 DWT Tragfähigkeit eingeweiht wurden, veranschaulichen abgeschlossene betreibergeführte Baunachfrage. Am 9. März 2026 nahm Advancecon Infra, die vollständig im Eigentum von Advancecon Holdings Berhad stehende Tochtergesellschaft, den Erdarbeiten- und Hauptinfrastrukturauftrag von JLG Technopark für Paket 1B am Southern Ibrahim Technopolis in Kulai an, mit einer geplanten Bauzeit von 19 Monaten ab dem 1. April 2026. Diese verbindliche Industriestandortvorbereitung schafft eine Tiefbau-Pipeline, die sich bis 2027 erstreckt, und gibt Infrastrukturauftragnehmern einen Zugang zur industriellen Entwicklung Johors.
Innerhalb von Wilayah Persekutuan trat der Lokalplan 2040 von Kuala Lumpur am 11. Juni 2025 in Kraft und bietet Anreize für transit-orientierte Entwicklung in öffentlichen Verkehrszonen, Sanierung und Grundstückszusammenlegung.[3] Der Rest von Malaysia umfasst die Sarawak-Sabah-Verbindungsstraße in Sarawak, deren Phase 2 begonnen hatte und im April 2026 einen physischen Fortschritt von 10,55 % verzeichnete, wobei die Fertigstellung damals für 2029 geplant war. In Penang schloss Ideal Property Group im Juli 2026 die Infrastruktur in seinem 880 Hektar großen Penang Technology Park @ Bertam ab und machte den Park für Investoren entwicklungsbereit. In Pahang erhielten die 196 Doppelhäuser bei PR1MA Pahang Sri Damai in Kuantan, die von H.A. Properties Sdn. Bhd. fertiggestellt wurden, am 8. Juli 2025 ihr Fertigstellungs- und Konformitätszertifikat. Der Straßenfortschritt im April weist auf erhebliche Tiefbauarbeiten vor der damals geplanten Fertigstellung 2029 hin, während Penangs vorbereitete Standorte die nächste Baugelegenheit auf Investoren verlagern, die Industrieland erwerben.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsbereiche werden aus der Perspektive eines lokal ansässigen Bauauftragnehmers verglichen, wobei Johor durch den Bauplanprozess von Johor Bahru repräsentiert wird. Nationale Kontrollen umfassen die Zertifizierung gelisteter Baumaterialien und die Sicherheitsverantwortung der Auftragnehmer während und nach dem Bau. Majlis Bandaraya Johor Bahru (MBJB) verlangt eine gültige Baugenehmigung bei Bauplananträgen, außer bei gleichzeitigen Anträgen. Diese Ebenen verbinden die Materialzulassung und die fortlaufende Bauverantwortung mit den für die lokale Baugenehmigung erforderlichen Dokumenten.
Regulatorische Tabelle
| Entscheidungsfaktor | Malaysia | Johor |
|---|---|---|
| Primäre Behörde | CIDB | MBJB in Johor Bahru |
| Wesentliche Instrumente oder Richtung | Gesetz 520 Abschnitte 33D(1) und 34B(1), mit dem Vierten Anhang 2026 | MBJB-Bauplan-Checkliste 2025 |
| Kommerzielle Auswirkung | Zertifizierungsprüfungen für gelistete Materialien und Sicherheitsverantwortung während und nach dem Bau | Gültige Baugenehmigungsdokumentation, außer bei gleichzeitigen Anträgen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Malaysias mittlere Bewertung spiegelt definierte Materialzertifizierungsstandards neben der Sicherheitsverantwortung der Auftragnehmer wider, die über den Bau hinausgeht. Johors mittlere Bewertung spiegelt einen definierten Dokumentenweg und die Flexibilität gleichzeitiger Anträge in Johor Bahru wider. Die Ersetzung vom 1. August 2026 aktualisierte den Vierten Anhang der Materialtypen und -standards innerhalb des fortlaufenden Zertifizierungsrahmens von Abschnitt 33D(1). Der Ausblick „Keine Änderung” beruht auf dieser fortlaufenden Pflicht und dem dokumentierten Antragsweg von Johor Bahru, während die Ankündigung von KPKT vom 20. Juni 2026 eine geplante Überprüfung des Fertigstellungs- und Konformitätszertifikat-Rahmens mit einer einzurichtenden Arbeitsgruppe darlegte, anstatt geänderte Genehmigungsanforderungen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Materialversorgung, Fertigbauteilherstellung und Projektabwicklung nach den jeweiligen Tätigkeiten und dem erzielten Umsatz. Zu den Geschäftsbereichen von IJM Industry gehören der Zuschlagstoffproduzent Malaysian Rock Products und der Transportbetonlieferant Strong Mixed Concrete. Eine solche Spezialisierung gibt Auftragnehmern separate Beschaffungsschnittstellen, während die Fertigbauteilproduktion eine Fabrik-zu-Baustelle-Koordination einführt. Die kommerzielle Verantwortung weitet sich aus, wenn Lieferanten von der Lieferung spezifizierter Inputs zur Lieferung zusammengebauter Bauarbeiten übergehen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Produktion und Versorgung mit Baumaterialien | Zuschlagstofflieferanten wie Malaysian Rock Products und Pflasterhersteller wie Sunway Paving Solutions | Materialverkäufe | Abstimmung spezifizierter Inputs mit dem Bauplan | Alternative Lieferanten gegen dieselben Spezifikationen qualifizieren |
| Fertigbauteilherstellung | IBS-Komponentenhersteller wie Gamuda und Fertigteilsystemanbieter wie IJM IBS | Komponentenverkäufe und Systemlieferung | Designänderungen nach Beginn der Fabrikproduktion | Komponentendesign und Standortanforderungen vor der Produktion koordinieren |
| Bau und Projektabwicklung | Baudienstleister wie YTL Construction und Sunway Construction Group Berhad | Bau-, Design- und Ausbauvertragserlöse | Schnittstellen zwischen gelieferten Komponenten und zusammengebauten Arbeiten | Schnittstellenverantwortung zuweisen und Lieferung mit Installation koordinieren |
| Quelle: Mordor Intelligence | ||||
Gamuda betreibt Digital-IBS-Fabriken in Banting und Sepang, die Komponenten für Wohn-, Gewerbe- und Infrastrukturprojekte produzieren. IJM IBS bietet ebenfalls Fertigteilsysteme an, die Bauwerksinformationsmodellierung, Robotik und Automatisierung integrieren, wodurch die Designintegration Teil des Angebots des Fertigbauteillieferanten wird. Das vertikal integrierte Modell von Sunway Construction veranschaulicht, wie ein Auftragnehmer mehrere Lieferaktivitäten innerhalb einer Gruppe bündeln kann. Integrierte Gruppen können daher Erträge auf mehr als einer Stufe erzielen, während sie die Koordinationsaufgabe zwischen diesen Stufen übernehmen.
Wettbewerbslandschaft
Marktkonzentration
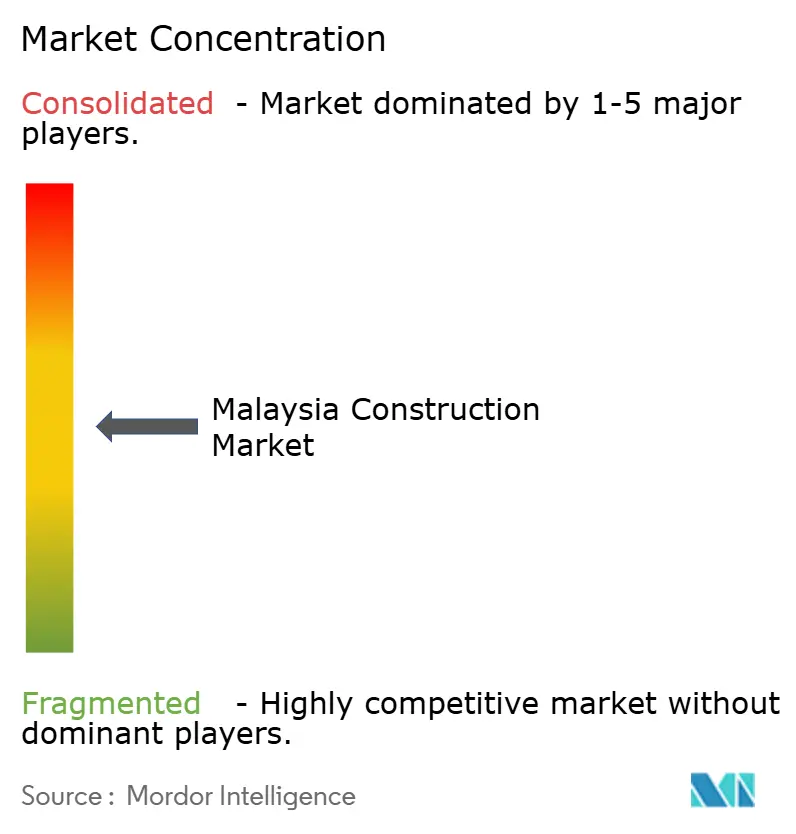
Der Wettbewerb ist mäßig fragmentiert über Infrastrukturauftragnehmer, Bauauftragnehmer und Immobilienentwickler mit unterschiedlichen Positionen in der Projektabwicklung. Gamuda Berhad bietet Ingenieur- und Bauleistungen für Straßen, Brücken, U-Bahnen und Wasseraufbereitungsanlagen an, IJM Corporation Berhad baut über seine vollständig im Eigentum stehende Tochtergesellschaft IJM Construction, und das Bausegment von YTL Corporation Berhad übernimmt Eisenbahn-, Autobahn- und Kraftwerksbau über die vollständig im Eigentum stehende Syarikat Pembenaan Yeoh Tiong Lay Sdn Bhd. Malaysian Resources Corporation Berhad (MRCB) übernimmt Infrastrukturbau, während UEM Sunrise Berhad als Immobilienentwickler tätig ist. Im August 2025 sicherte sich Gamudas zu 30 % im Eigentum stehendes assoziiertes Unternehmen Naim Gamuda JV, das zu 70 % im Eigentum von Naim Holdings steht, den Limbang-Abschnitt des Northern Coastal Highway in Sarawak. Der Auftrag kam von einer Sarawak-Staatsbehörde, der Regional Corridor Development Authority, sodass Gamudas Weg zu diesen Autobahnarbeiten über eine Partnerschaft verlief, in der ein Sarawak-Entwickler die Mehrheit hält.
Spezialisierte Bauaufträge und abgeschlossene Schienenlieferungen zeigen unterschiedliche Dimensionen der Wettbewerbsfähigkeit. Am 15. August 2025 gewann IJM Construction, die vollständig im Eigentum von IJM Corporation Berhad stehende Tochtergesellschaft, einen Vertrag für ein großes Rechenzentrum in Johor Bahru. Am 11. Dezember 2025 übergab das SIPP-YTL-Gemeinschaftsunternehmen das fertiggestellte 192 Kilometer lange elektrifizierte Doppelspurprojekt Gemas-Johor Bahru an Malaysias Verkehrsministerium. Für Auftraggeber veranschaulicht der Rechenzentrumsauftrag den Zugang zu einem spezialisierten Bauauftrag, während die Übergabe die Lieferung eines großen Schienenassets demonstriert, was die Ausführungsbilanz neben der Fähigkeit, Aufträge zu gewinnen, relevant macht.
Der Wettbewerbszugang hängt auch von der regulatorischen Berechtigung ab, was eine Eintrittsvoraussetzung schafft, die von inländischen Teilnehmern und ausländischen Herausforderern geteilt wird. Das Construction Industry Development Board Malaysia (CIDB) verlangt, dass lokale und ausländische Auftragnehmer sich gemäß Abschnitt 25 des Gesetzes 520 registrieren, bevor sie Bauarbeiten in Malaysia durchführen, vorbehaltlich der Ausnahmen nach Abschnitt 40(1). Diese gemeinsame Anforderung gibt der Registrierung neben der projektspezifischen Fähigkeit einen Platz, wenn Unternehmen entscheiden, wie sie am Bauwesen teilnehmen. Vorbehaltlich gesetzlicher Ausnahmen benötigt ein Herausforderer eine CIDB-Registrierung und eine Lieferbilanz bei spezialisierten Gebäuden oder Schienenprojekten, wo etablierte Gruppen aktuelle Fertigstellungen und Aufträge vorweisen können.
Führende Unternehmen der Malaysia-Baubranche
-
Gamuda Berhad
-
IJM Corporation Berhad
-
YTL Corporation Berhad
-
Malaysian Resources Corporation Berhad (MRCB)
-
UEM Sunrise Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia Baumarkt Unternehmen in diesem Bericht
- Gamuda Berhad
- IJM Corporation Berhad
- YTL Corporation Berhad
- Malaysian Resources Corporation Berhad (MRCB)
- UEM Sunrise Berhad
- WCT Holdings Berhad
- Sunway Construction Group Berhad
- Sime Darby Property Berhad
- Mah Sing Group Berhad
- S P Setia Berhad
- Crest Builder Holdings Berhad
- Kerjaya Prospek Group Berhad
- TRC Synergy Berhad
- Hock Seng Lee Berhad
- Kimlun Corporation Berhad
- Gadang Holdings Berhad
- Econpile Holdings Berhad
- LFE Corporation Berhad
- Pentamaster Corporation Berhad (for industrial facilities)
- China Communications Construction Co. Ltd. (Malaysia unit)
Wesentliche Chancen für Marktteilnehmer
Der Vergleich konzentriert sich auf geplanten öffentlichen Wohnungsbau, Hochwasserschutz und Verbesserungen durch Kommunalbehörden als unterschiedliche Chancen für Bauanbieter. Der Haushalt 2027 identifiziert Wohnungsbauprojekte in mehreren Bundesstaaten, neue Hochwasser- und Flusseinzugsgebietsprojekte sowie Mittelzuweisungen für lokale öffentliche Einrichtungen und Entwässerungsarbeiten. Zusammen schaffen diese Programme einen Anlass, unterschiedliche Lieferangebote für staatliche Wohnungsbaukäufer, Infrastrukturbehörden und Kommunalbehörden vorzubereiten. Ein lokaler Sanierungsauftragnehmer und ein Flussinfrastrukturspezialist können daher denselben Haushaltszyklus durch wesentlich unterschiedliche Arbeitsprogramme verfolgen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Wohnungsbau an geplanten Standorten | Der Haushalt 2027 plant 4 neue Rumah Mesra Rakyat- und Program Residensi Rakyat-Wohnungsbauprojekte in Kulai, Nilai, Paya Rumput und Pertang Valley | Staatliche Wohnungsbauprogramme | Standortspezifische Wohnungsbaulieferpläne vorbereiten | Konsistente Bauüberwachung über separate Standorte hinweg | Wohnungsbauunternehmen und Projektberater |
| Hochwasser- und Flusseinzugsgebietsbau | Kuching, Sungai Golok Phase 2 und Sungai Kemaman-Projekte sind für 2027 geplant | Öffentliche Hochwasserschutz- und Flusseinzugsgebietsprojektkäufer | Tiefbauangebote rund um den definierten Schutzumfang jedes Projekts entwickeln | Koordination voneinander abhängiger Flusseinzugsgebietsarbeiten | Tief- und Wasserinfrastrukturauftragnehmer |
| Lokale Verbesserungen öffentlicher Einrichtungen und Entwässerung | Mittelzuweisungen aus dem Haushalt 2027 decken Parks, öffentliche Toiletten, Stände, Böschungen, Abflüsse und Gräben ab | Kommunalbehörden | Standortbegehungen, Sanierungsplanung und Bau rund um einzelne Anlagen bündeln | Verwaltung unterschiedlicher Bestandsbedingungen über kleine Standorte hinweg | Lokale Bau- und Sanierungsauftragnehmer |
| Quelle: Mordor Intelligence | |||||
Verbesserungen durch Kommunalbehörden bieten die breiteste geografische Öffnung dieser Programme, da KPKT Einrichtungs-, Böschungs- und Entwässerungsarbeiten landesweit finanziert, während die Wohnungsbau- und Flusseinzugsgebietsprojekte benannte Standorte haben. Die Kleinstprojektzuweisung gibt regionalen Sanierungsauftragnehmern eine Möglichkeit, einzelne Anlagen innerhalb dieses weiteren Tätigkeitsbereichs anzusteuern. Dies gibt Entwässerungs- und Böschungssanierungsspezialisten ein fokussiertes öffentliches Käuferangebot, das auf den von ihnen sanierten Anlagen aufbaut.
Neueste Industrielle Entwicklungen in Malaysia Baumarkt
- Oktober 2026: IJM Construction, die vollständig im Eigentum von IJM Corporation Berhad stehende Tochtergesellschaft, sicherte sich einen Vertrag für eine Halbleiterfertigungsanlage im Kulim Hi-Tech Park, Kedah. Der Baubeginn war für das vierte Quartal 2026 und die Fertigstellung für das vierte Quartal 2027 geplant.
- Oktober 2026: Der Haushalt 2027 kündigte 4 neue Rumah Mesra Rakyat- und Program Residensi Rakyat-Wohnungsbauprojekte in Kulai, Nilai, Paya Rumput und Pertang Valley an. Er identifizierte das Kuching City Flood Mitigation Project, das Sungai Golok Integrated River Basin Development Project Phase 2 und das Sungai Kemaman Integrated River Basin Development Project als neue Projekte für 2027.
- September 2026: Malaysia Rail Link meldete, dass ECRL Phase 1, die Kota Bharu mit Gombak verbindet, im September zu 98,16 % fertiggestellt war. Es teilte mit, dass Tests und Inbetriebnahme gut voranschritten, während es auf eine Eröffnung der Bahnstrecke bereits Mitte Dezember 2026 hinarbeitete.
Malaysia Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Malaysia Baumarkt misst die jährlichen Ausgaben für Bauarbeiten in Malaysia, von der Projektplanung und dem Design bis zur Fertigstellung von Gebäuden und ziviler Infrastruktur, einschließlich baubezogener Reparatur, Instandhaltung, Modernisierung und Stilllegung. Die gemessenen Ausgaben werden nach dem bedienten Asset klassifiziert, ob es sich um einen Neubau oder eine Renovierung handelt, nach der Baumethode, der Investitionsquelle und dem Standort in Malaysia.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Verkäufe von Baumaterialien und -ausrüstungen, Immobilienverkäufe und Eigentumseinkommen sowie routinemäßiger Immobilienbetrieb oder -verwaltung, die keine Bauarbeiten darstellen, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Apartments / Eigentumswohnungen
- Villen / Einfamilienhäuser
- Gewerbebau
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur
- Straßen
- Eisenbahnen
- Luftwege
- Sonstige
- Energie und Versorgung
- Sonstige
- Verkehrsinfrastruktur
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Selangor
- Johor
- Wilayah Persekutuan
- Rest of Malaysia
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Sekundärforschung stützt sich auf Quellen wie die Veröffentlichung der Baustatistik für das zweite Quartal 2026 und die Veröffentlichung der geleisteten Bauarbeiten für das vierte Quartal 2025 des Statistikamts Malaysia, die aktuelle Aktivitäten und Jahreswerte mit Aufschlüsselungen nach Aktivität, Investitionsquelle und Bundesstaat zeigen. Das Kapitel „Wirtschaftliche, monetäre und finanzielle Entwicklungen im Jahr 2025” der Bank Negara Malaysia setzt private und öffentliche Investitionen sowie Bautätigkeit in Bezug zum makroökonomischen Ausblick, während das Kapitel „Ausblick und Politik im Jahr 2026” die erwartete Aktivität im Tief-, Nichtwohn-, Wohn- und Spezialhandelsbereich erörtert. Diese Quellen helfen dabei, Malaysia-weite Nachfrageindikatoren, historische Richtungen sowie Bundes- oder Aktivitätsmuster zu ermitteln, die das Marktmodell informieren.
Weitere Überprüfungen nutzen öffentliche Unternehmenseinreichungen und Jahresberichte für Bauumsätze und Projektexponierung, Investorenmaterialien für Projektzeitpläne und Segmentbeschreibungen sowie seriöse malaysische Wirtschaftspresse für Vertragsabschlüsse, Fertigstellungen und Verzögerungen. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung umfasst in Malaysia ansässige Auftragnehmer, Entwickler, Projektberater, Spezialisten für öffentliche Beschaffung und Baufachleute aus den Bereichen Unternehmensführung, Geschäftsbereichsfunktionen und Projektmanagement. Strukturierte Fragen testen Interpretationen aus Sekundärquellen zu Projektzeitplänen, Bautätigkeit, Wertschöpfung, staatlicher Exponierung sowie Preis- oder Kostenbewegungen und untersuchen Lücken in der Quellenabdeckung. Widersprüchliche Antworten werden gegen unabhängige öffentliche Aufzeichnungen und andere Befragtenperspektiven geprüft, und ungelöste Unterschiede werden als Spannen oder Szenarien dargestellt.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen Malaysia-weiten Bauausgaben aus einem Top-down-Gesamtwert und überprüft dann ausgewählte Gesamtwerte gegen die von DOSM geleisteten Bauarbeitswerte und Stichproben von Auftragnehmer- oder Projektberater-Umsatzzusammenstellungen. Es verfolgt die Aktivität nach Wohn-, Gewerbe- und Infrastrukturbau, öffentlichen und privaten Investitionen, Vertragsabschlüssen und Baubeginnen, Projektfertigstellungsplänen und Baukostenindizes. Jeder Indikator hilft dabei, den Zeitpunkt und den Wert der Bauarbeiten zu beurteilen, während Investitionsgenehmigungen oder Materialverkäufe nicht als Bauumsatz behandelt werden. Historische Reihen legen das Niveau und den Mix der Arbeiten fest, während Projektaufzeichnungen und öffentliche/private sowie staatliche Aufschlüsselungen die Segmentanteile nach den geleisteten Arbeiten sowie dem bedienten Asset, Kunden und Standort unterstützen.
Für die Prognose kann eine multivariate Regression den jährlichen Marktwert mit geleisteten Bauarbeiten, Investitionen in Strukturen, Projektpipeline-Fortschritt und Baukostenbewegungen in Beziehung setzen, mit Szenarioanalysen für verzögerte oder beschleunigte Großprojekte. Wertprognosen spiegeln sowohl Aktivität als auch Preis- oder Projektmix wider. Die ausgewählten Auftragnehmer-Zusammenstellungen und Stichproben von Vertragswerten werden gegen die Top-down-Gesamtwerte geprüft, und fehlende oder widersprüchliche Indikatoren werden mithilfe der nächstgelegenen konsistenten DOSM-Reihe, Projektplänen und dokumentierten Szenariospannen überbrückt. In Malaysia ansässige Branchenexperten können die Richtung und den Zeitpunkt von Prognosen auf Variablenebene testen und Projektverzögerungen oder Kostenänderungen identifizieren, die diese verändern würden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktreihe gegen DOSM-Statistiken zu geleisteten Bauarbeiten, Investitions- und Projektindikatoren, Auftragnehmeroffenlegungen und unabhängige Projektaufzeichnungen und überprüfen dann Gesamtwerte, Segmentanteile und staatliche Muster auf Brüche oder unplausible Bewegungen. Eine Varianzprüfung verfolgt Anomalien auf Quellenrevisionen, Zeitverschiebungen, Klassifikationsänderungen oder Preiseffekte zurück, und Analysten lösen die Ursache durch Quellenprüfungen und nehmen erneut Kontakt zu relevanten Befragten auf, wenn ein Projektdatum, -umfang oder ein gemeldeter Wert wesentlich abweicht. Ein zweiter Analyst überprüft den Nachweispfad und die Modelleingaben vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Projekt-, Politik- oder Kostenereignisse den Ausblick verändern, und vor der Lieferung einer neuen Quellen- und Anomalieprüfung unterzogen.
Marktgröße des Malaysia Baumarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Malaysia Baumarkt misst die jährlichen Ausgaben für Bauarbeiten in Malaysia, von der Projektplanung und dem Design bis zur Fertigstellung von Gebäuden und ziviler Infrastruktur, einschließlich baubezogener Reparatur, Instandhaltung, Modernisierung und Stilllegung.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt die Aktivität nach Wohn-, Gewerbe- und Infrastrukturbau, öffentlichen und privaten Investitionen, Vertragsabschlüssen und Baubeginnen, Projektfertigstellungsplänen und Baukostenindizes.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,77 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 37,5 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 16,2 % unter dem Wert dieses Berichts für 2027 von 44,77 Milliarden USD, 2 Jahre später. Auf seine frühere niedrigere Schätzung folgt eine steigende Prognose bis 2035 mit einer langsameren angegebenen Rate als dieser Bericht. |
| Regionales Beratungsunternehmen B | 83,07 Milliarden USD (2032) | Bei seiner Basis von 2032 liegt diese Schätzung 85,5 % über dem Wert dieses Berichts für 2027 von 44,77 Milliarden USD, 5 Jahre früher. Seine höhere Prognose folgt einem schnelleren angegebenen Wachstumspfad von einer früheren Basis von 2024. |
Die Analysten von Mordor Intelligence triangulieren die Marktreihe gegen DOSM-Statistiken zu geleisteten Bauarbeiten, Investitions- und Projektindikatoren, Auftragnehmeroffenlegungen und unabhängige Projektaufzeichnungen und überprüfen dann Gesamtwerte, Segmentanteile und staatliche Muster auf Brüche oder unplausible Bewegungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Malaysia Baumarkt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich 44,77 Milliarden USD im Jahr 2027 und 66,15 Milliarden USD bis 2032 erreichen, mit einem CAGR von 8,12 % zwischen 2027 und 2032.
Was treibt die Baunachfrage in Malaysia an?
Öffentliche Schieneninfrastruktur, Hochwasserschutz, erschwinglicher Wohnraum und ausländisch finanzierte Fabriken stützen die Nachfrage. Der Betrieb der Mutiara-Linie wurde für Dezember 2031 erwartet, während der Haushalt 2027 am 9. Oktober 2026 berichtete, dass 82 Hochwasserschutzprojekte in der Umsetzung sind.
Welcher Bausektor führt in Malaysia?
Der Wohnungsbau ist der größte Sektor mit einem Anteil von 43,83 % an den Bauausgaben im Jahr 2026.
Wer sind die wichtigsten Bauteilnehmer in Malaysia?
Zu den wichtigsten Teilnehmern gehören Gamuda Berhad, IJM Corporation Berhad, YTL Corporation Berhad, Malaysian Resources Corporation Berhad (MRCB) und der Immobilienentwickler UEM Sunrise Berhad.
Welche Kostenherausforderung betrifft malaysische Bauauftragnehmer?
Zement- und Stahlpreiserhöhungen belasten die Kosten der Auftragnehmer. Der Zementpreisindex von DOSM war im September 2026 in den erfassten Gebieten der Halbinsel Malaysia, Sabah und Sarawak im Jahresvergleich um 0,6 % bis 7,4 % höher.
Welche malaysische Bauregion führt und welche wächst am schnellsten?
Selangor führte mit 23,19 % der Bauausgaben im Jahr 2026. Johor ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 8,6 % zwischen 2027 und 2032.