
Australischer Feuerwehrfahrzeugmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
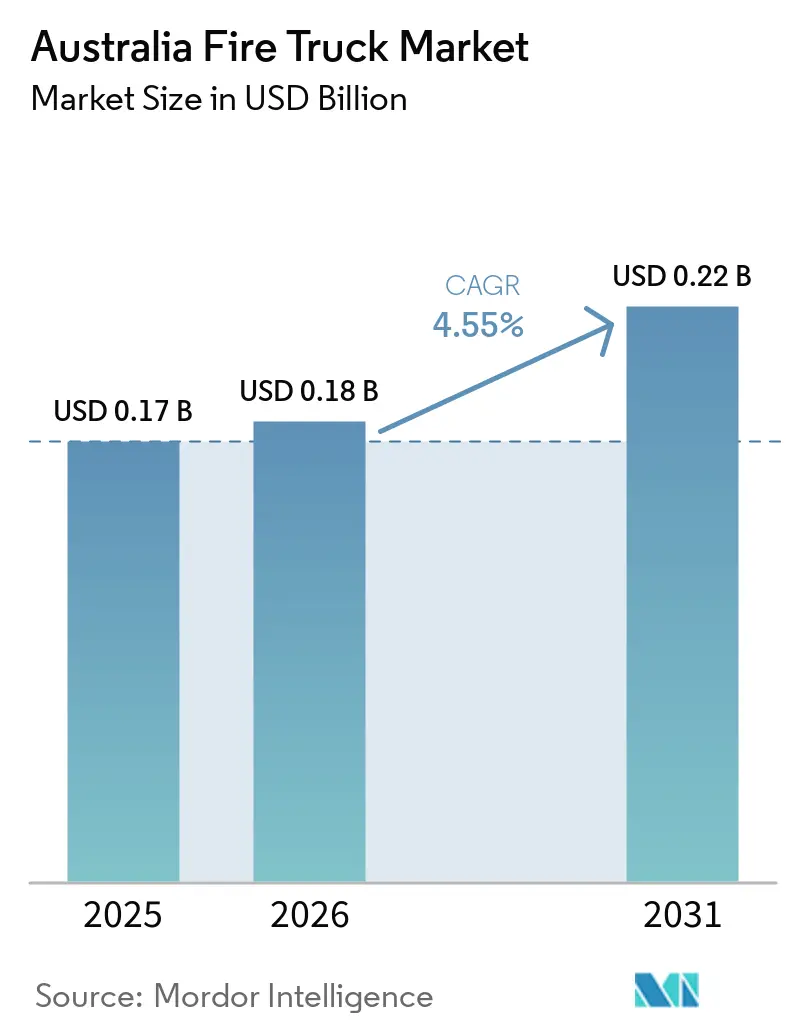
| Marktgröße im Basisjahr (2025) | 0.17 Milliarden US-Dollar |
| Marktgröße (2026) | 0.18 Milliarden US-Dollar |
| Marktgröße (2031) | 0.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.55 % |
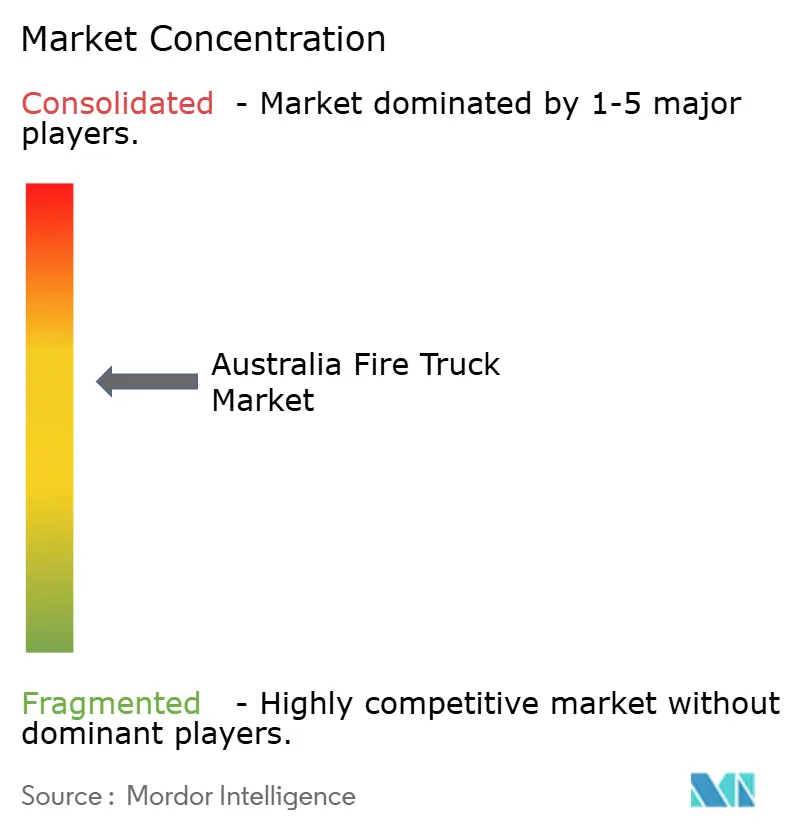
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Feuerwehrfahrzeugmarkts von Mordor Intelligence
Der australische Feuerwehrfahrzeugmarkt wurde im Jahr 2025 auf 0,17 Milliarden USD geschätzt und wird voraussichtlich von 0,18 Milliarden USD im Jahr 2026 auf 0,22 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,55 % während des Prognosezeitraums (2026–2031). Steigende Erneuerungszyklen in New South Wales, Queensland und Western Australia, die bundesstaatliche Kofinanzierung im Rahmen des Disaster Ready Fund sowie die verbindlichen Euro-6-Motorennormen (ADR 80/04) ab November 2025 gestalten langfristige Beschaffungskalender neu. Tankfahrzeuge dominieren weiterhin die Fahrzeugflotten aufgrund der geografischen Lage der Buschbrandgebiete, während städtische Dienststellen die Aufrüstung von Löschfahrzeugen beschleunigen, die neue Emissionsvorschriften erfüllen und gleichzeitig die Ergonomie für die Besatzung verbessern. Batterie-Elektro-Pilotprojekte im Australian Capital Territory, in Victoria und Queensland testen die Nullemissions-Tauglichkeit für städtische Einsatzzyklen. Wachsende Flughafenkapazitätsprojekte, insbesondere die Eröffnung des Western Sydney International Airport im Dezember 2026, erweitern den Markt für hochwertige Flugzeugrettungs- und Brandbekämpfungsfahrzeuge (ARFF).
Wichtigste Erkenntnisse des Berichts
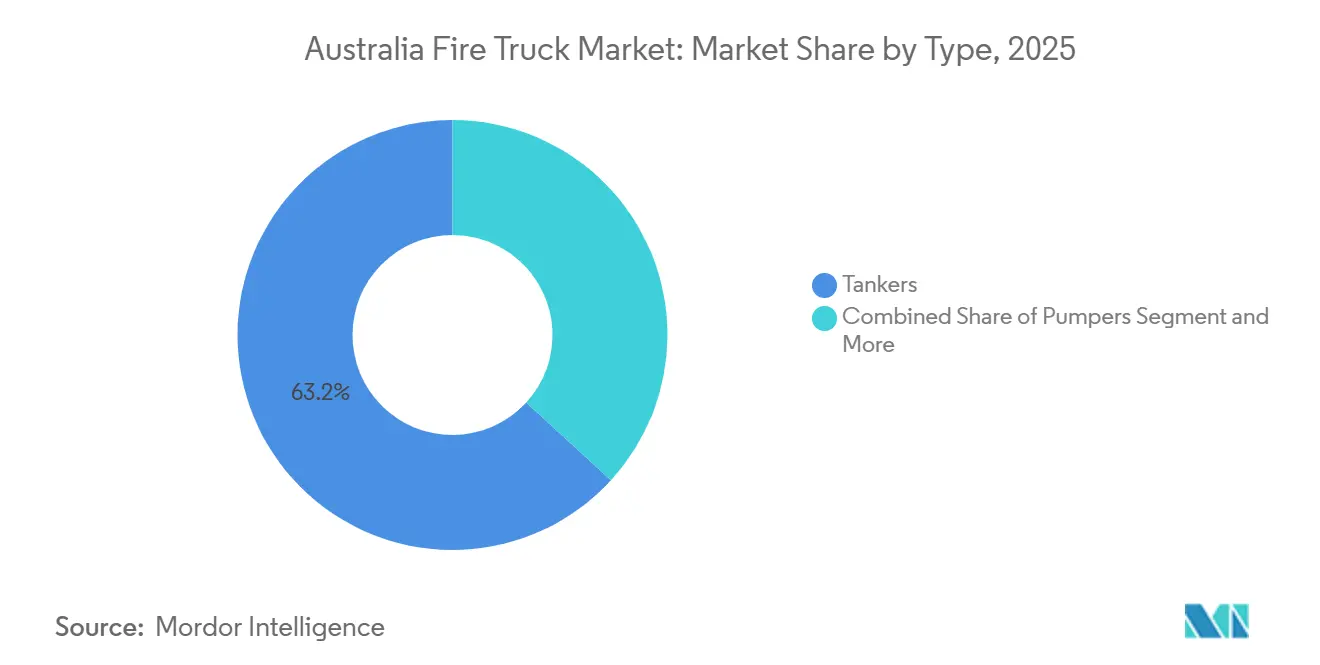
- Nach Typ führten Tankfahrzeuge mit einem Marktanteil von 63,15 % am australischen Feuerwehrfahrzeugmarkt im Jahr 2025, während Löschfahrzeuge bis 2031 voraussichtlich eine CAGR von 11,24 % verzeichnen werden.
- Nach Anwendung entfielen 72,33 % des australischen Feuerwehrfahrzeugmarktvolumens im Jahr 2025 auf den Wohn- und Gewerbebereich, während der Flughafenbereich bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen wird.
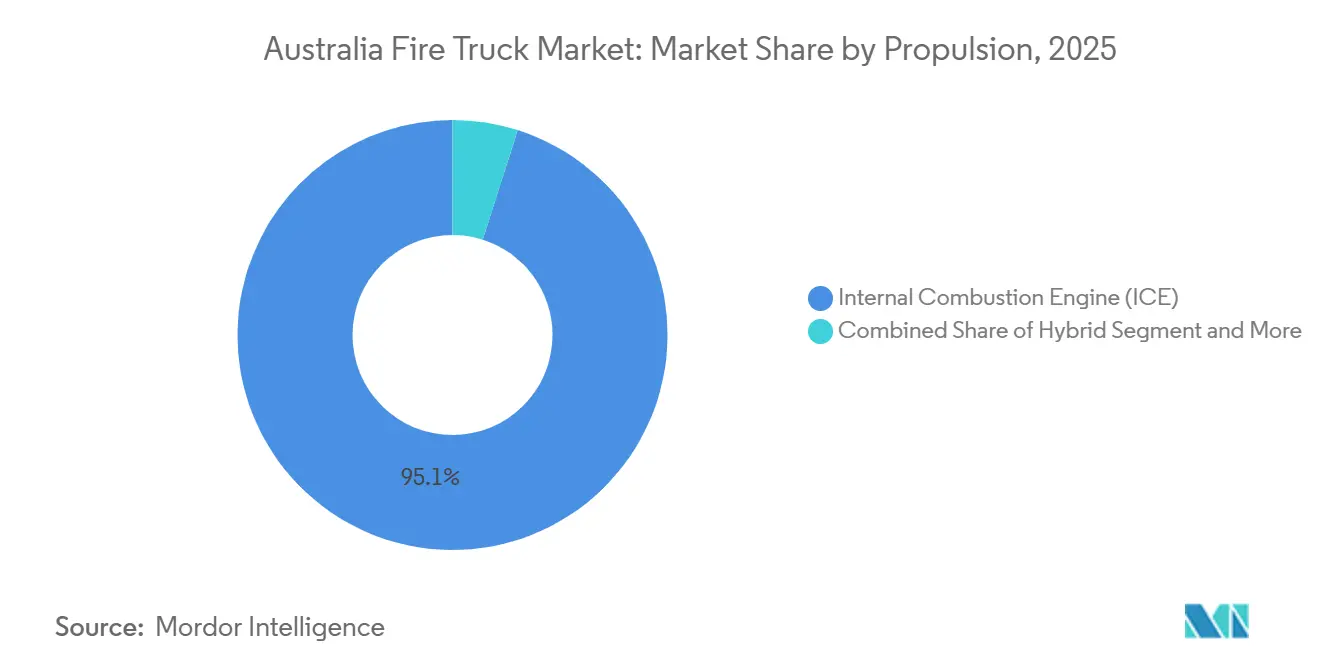
- Nach Antrieb entfiel im Jahr 2025 ein Anteil von 95,14 % auf Verbrennungsmotoren, während Batterie-Elektrofahrzeuge im Zeitraum 2026–2031 mit einer CAGR von 22,15 % zulegen.
- Nach Endnutzer hatten kommunale Feuerwehren im Jahr 2025 einen Anteil von 69,25 %, während Flughafenbehörden bis 2031 die höchste CAGR von 9,51 % verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Einblicke im australischen Feuerwehrfahrzeugmarkt
Analyse der Einflussfaktoren*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Ersatz veralteter Tankfahrzeugflotten | +1.2% | NSW, QLD, WA vorrangig | Mittelfristig (2–4 Jahre) |
| Disaster Fund beschleunigt Flottenmodernisierung | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Waldbrandbedingte Nachfrage nach 4×4-Fahrzeugen | +0.8% | NSW, QLD, VIC, SA, WA | Mittelfristig (2–4 Jahre) |
| Euro 6 / ADR-Konformität ab 2025 | +0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungspilotprojekte gewinnen an Fahrt | +0.6% | ACT, QLD, VIC | Langfristig (≥ 4 Jahre) |
| Wachsende Flughafenkapazitätsprojekte | +0.5% | SYD, MEL, BNE, PER | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasant steigender Ersatz veralteter Tankfahrzeugflotten in NSW, QLD und WA
Der NSW Rural Fire Service (RFS) lieferte im Jahr 2025 290 Einheiten aus, darunter sechs ultragroße Tatra-Tankfahrzeuge für schwer zugängliches Buschbrandgelände. Queensland stellte erhebliche Mittel für eine große Anzahl von Fahrzeugen seines Rural Fire Service bereit und unterzeichnete ein Abkommen im Wert von 80 Millionen AUD (ca. 52 Millionen USD) mit Fraser Engineering für 80 Fahrzeuge des Typs 2. Western Australia investierte im November 2025 3,5 Millionen AUD (ca. 2,27 Millionen USD) in sieben neue Fahrzeuge, die für die Brandbekämpfung in der Freifläche optimiert wurden. Diese Neuanschaffungen ersetzen Fahrzeuge, die während der Buschbrand-Reaktionswelle der 2000er Jahre eingeführt wurden. Viele dieser älteren Fahrzeuge haben mittlerweile einen erheblichen Diensteinsatzzeitraum überschritten und haben einen Punkt erreicht, an dem die Wartungskosten einen erheblichen Teil der lokalen Budgets beanspruchen. Dieser Übergang von reaktiven Beschaffungen nach Katastrophen hin zu proaktiven rollierenden Erneuerungen rationalisiert nicht nur die Investitionsausgaben, sondern minimiert auch die Ausfallzeiten für Freiwillige Feuerwehren.
Bundesstaatlicher Disaster Ready Fund beschleunigt Flottenmodernisierung auf Staatsebene
Der Disaster Ready Fund sieht bis 2028 bis zu 1 Milliarde AUD (ca. 1 Milliarde USD) vor und stellte im November 2025 200 Millionen AUD (ca. 129 Millionen USD) bereit, sodass die Bundesstaaten Bundeszuschüsse aufstocken und Mengenrabatte bei Fahrgestelllieferanten sichern können [1]"Ergebnisse der dritten Runde des Disaster Ready Fund," Ministerium für Innere Angelegenheiten, australia.gov.au. Im Jahr 2025 stellte South Australia Mittel bereit, um schwere Stadtlöschfahrzeuge und Schnelleinsatzfahrzeuge zu beschaffen. Tasmanien investierte im gleichen Jahr in mobile Einheiten und gab dem lokalen Hersteller Watson Engineering damit Auftrieb. Bis 2026 lieferte Victorias rollierender Plan erfolgreich leichte und schwere Tankfahrzeuge. Solche planbaren Koinvestitionen stabilisieren nicht nur die Ausschreibungsvolatilität, sondern motivieren auch inländische Aufbauunternehmen, ihre Kapazitäten auszubauen.
Waldbrandbedingte Nachfrage nach modularen 4×4-Buschbrandfahrzeugen
In der Saison 2024–25 verwüsteten Waldbrände ausgedehnte Gebiete und gefährdeten Millionen von Bewohnern in New South Wales, Queensland und Victoria, die alle in Hochrisikogebieten leben. Behörden setzen zunehmend auf modulare 4×4-Plattformen, die mit Flutungssystemen und Strahlungsschutzschilden ausgestattet sind. Frontline Fire & Rescue's Terra Firma Titan bietet erhebliche Wasserkapazität und Pumpeffizienz und gewährleistet gleichzeitig die Sicherheit der Besatzung durch Schutzdecken. Victoria setzte 2024 insgesamt 29 ultragroße Schwertankfahrzeuge zum Gesamtpreis von 12,8 Millionen AUD (ca. 9,15 Millionen USD) ein, um der Wasserknappheit an abgelegenen Fronten entgegenzuwirken. New South Wales führte ultragroße Einheiten ein, die sich für die Navigation in steilem Gelände eignen. Dieser Schritt unterstreicht eine Aufspaltung der Flottenstrategien: Städtische Feuerwehren tendieren zu standardisierten Euro-6-Löschfahrzeugen, während ihre ländlichen Pendants auf 4×4-Tankfahrzeuge setzen.
Verpflichtende Euro-6-/ADR-Konformität für neue schwere Fahrzeuge ab 2025
Die Euro-6-Normen gemäß ADR 80/04 wurden ab November 2025 für alle neuen schweren Fahrzeuge über 3,5 t zulässiger Gesamtmasse verbindlich [2]"Merkblatt zu Emissionsnormen für schwere Fahrzeuge," Ministerium für Infrastruktur, infrastructure.gov.au . Feuerwehrbehörden können nicht mehr non-konforme Flotten erweitern, was die Ersatzzeiträume verkürzt und die Nachfrage nach Euro-6-fähigen Scania-P-Series- und Volvo-FM-Mannschaftskabinen steigert. Victoria bestellte im Juni 2024 25 Scania-basierte Löschfahrzeuge, und das ACT übernahm früher Volvo-FM-Mannschaftskabinen, was auf eine frühzeitige Beschaffung zur Sicherung von Produktionsplätzen hindeutet. Die Konformität hat auch die Ingenieurskosten für kleine Aufbauunternehmen erhöht und die Konsolidierung hin zu Unternehmen mit zertifizierten Designs und lokaler Prüfkompetenz beschleunigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Kommunale Budgetobergrenzen und Verzögerungen bei Ausschreibungen | -0.8% | VIC, NSW, QLD besonders betroffen | Mittelfristig (2–4 Jahre) |
| Bedenken bei Batterien nach ACT-Ausfall | -0.5% | ACT, QLD, VIC | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für Elektro-/Hybridwartung | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Strenge RVSA-Typgenehmigungskosten | -0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kommunale Budgetobergrenzen und lange öffentliche Ausschreibungsvorlaufzeiten
Die Country Fire Authority von Victoria verzeichnete im Jahr 2024–25 ein Defizit von 51,8 Millionen AUD (ca. 33 Millionen USD) und ein kumuliertes Minus von 145 Millionen AUD (ca. 94 Millionen USD) in vier von fünf Jahren, was zu ausschließlich kritischen Ersatzbeschaffungen und der Verzögerung mehrerer überfälliger Tankfahrzeuge führte [3]"Country Fire Authority Jahresbericht 2025," Regierung von Victoria, vic.gov.au. NSW-Gemeinden finanzieren primär die Fahrzeugwartung und überlassen dem Staat einen geringeren Anteil, was die Ersatzzyklen verlängert. Im März 2026 sah sich Queensland zahlreichen Beschwerden über lange Vorlaufzeiten und angefochtene Spezifikationen ausgesetzt. Das öffentliche Ausschreibungsverfahren kann erhebliche Zeit für Bewertung und Genehmigung durch den Gemeinderat in Anspruch nehmen. Gleichzeitig sind die OEM-Fahrgestellkapazitäten weit im Voraus belegt, was dazu führt, dass Behörden lange Wartezeiten in Kauf nehmen müssen. Dieser Ansatz der aufgeschobenen Investitionsausgaben hat zu erhöhten Ausfallzeiten geführt, was aus dem Bericht von Fire Rescue Victoria über häufige Störungen in der veralteten Flotte über einen bestimmten Zeitraum hervorgeht.
Fachkräftemangel bei der Wartung fortschrittlicher Elektro-/Hybridantriebe
Zwischen 2018 und 2022 erwarben nur eine begrenzte Anzahl von Technikern Batterie- und Hybridkenntnisse, was weit hinter dem Bedarf zur Unterstützung der landesweiten Flotte zurückblieb. Aufgrund eines Mangels an AS-5732-qualifizierten Ausbildern und Ausrüstung in ländlichen Regionen müssen Fahrzeuge in Werkstätten in der Hauptstadt transportiert werden, was zu erhöhten Ausfallzeiten führt. Ein Batterieausfall im Juli 2025 beim ACT-Hybrid-Elektro-Fahrzeug, der einen Werkseingriff erforderte, verdeutlichte die Risiken im Zusammenhang mit der Servicekapazität. Unabhängig arbeitende Werkstätten sind zurückhaltend bei Investitionen, da sich die Amortisationszeit für Ladegeräte über einen längeren Zeitraum erstreckt. Ohne Fortschritte bei mobiler Diagnose, Fernaktualisierungen und einem stetigen Zustrom ausgebildeter Techniker wird der Elektrifizierungstrend voraussichtlich auf Großstädte beschränkt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Tankfahrzeuge dominieren die Buschbrandabwehr, während Löschfahrzeuge in Städten wachsen
Tankfahrzeuge machten 2025 63,15 % des australischen Feuerwehrfahrzeugmarktanteils aus – ein Spiegelbild des Geländes, in dem bordeigene Wasserreserven den Zugang zu Hydranten überwiegen. Das Marktvolumen des australischen Feuerwehrfahrzeugmarkts für Tankfahrzeuge wird robust bleiben, da freiwillige Feuerwehren 15 Jahre alte Flotten ersetzen, wie Victorias Bestellung von 29 ultragroßen Einheiten zeigt. Löschfahrzeuge weisen trotz geringerer Stückzahl die höchste Segment-CAGR von 11,24 % auf, bedingt durch den Euro-6-Übergang und die städtische Verdichtung. Queenslands Vereinbarung über 80 Fahrzeuge des Typs 2 belegt den städtischen Bedarf an konformen, leistungsstarken Löschfahrzeugen.
Löschfahrzeuge gewinnen weiteren Schwung durch standardisierte Kabinen-Fahrgestell-Lösungen, die den Schulungsaufwand und die Ersatzteilvielfalt reduzieren. Rettungs- und Hubarbeitsbühnenfahrzeuge bleiben eine Nische, sind jedoch strategisch bedeutsam, wobei Bronto Skylift im Februar 2026 vier 70-m-S70XR-Einheiten für die Hochhausabdeckung geliefert hat. ARFF-Fahrzeuge weisen zwar geringe Stückzahlen auf, erzielen aber die höchste Stückwertschöpfung; die 19 Panther-6×6-Fahrzeuge der Royal Australian Air Force bestätigen die globale OEM-Führerschaft. Die Zweiteilung deutet auf diversifizierte Lieferantenökosysteme hin, die unterschiedliche Einsatzprofile bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Städtischer Einsatz dominiert, Flughäfen gewinnen an Bedeutung
Wohn- und Gewerbeschäden absorbierten 2025 72,33 % der Ausgaben, da kommunale Feuerwehren dicht besiedelte Gebiete schützen. Das Marktvolumen des australischen Feuerwehrfahrzeugmarkts für diese Anwendungen wächst stetig mit dem Stadtwachstum und den Euro-6-Konformitätsanforderungen. Flughafenprojekte hingegen verzeichnen ab 2026 eine CAGR von 9,13 %, da der Western Sydney International, die dritte Startbahn Melbournes und die Erweiterung Brisbanes die ICAO-Kategorienanforderungen steigern. Die Stückkosten für Panthers oder Striker-Volterra-Hybride steigern den Umsatz trotz geringer Stückzahlen.
Industrielle Bergbaustandorte bestellen weiterhin bergbautaugliche Tankfahrzeuge mit Überschlagschutz, während sich Wildland- und Forstbereiche mit städtischen Grenzen überschneiden, da der Klimawandel Megabrände begünstigt. Victorias Einsatz ultragroßer Tankfahrzeuge in stadtnahen Gebieten verwischt die Segmentgrenzen. Flughäfen bleiben jedoch die Premium-Nische im australischen Feuerwehrfahrzeugmarkt und ziehen das Interesse von Rosenbauer, Oshkosh und den neuen Allianzen von NAFFCO auf sich.
Nach Antrieb: Diesel dominiert, Batterie-Elektro gewinnt an Boden
Verbrennungsmotoren deckten 2025 95,14 % der Lieferungen ab, doch Batterie-Elektrofahrzeuge verzeichneten bis 2031 eine CAGR von 22,15 %. In Versuchen im ACT, Victoria und Queensland demonstrierte Scanias BEV CP31, speziell für 4×2-Stadtlöschfahrzeuge konzipiert, geräuschlosen Betrieb und deutlich reduzierte Abgase am Einsatzort. Die Hybridakzeptanz im australischen Feuerwehrfahrzeugsektor bleibt jedoch begrenzt, mit niedrigen Durchdringungsraten. Diese geringe Akzeptanz ist in erster Linie auf die hohen Kosten für Doppelantriebssysteme zurückzuführen, was Hybride wirtschaftlich weniger rentabel macht.
Darüber hinaus befindet sich die Brennstoffzellentechnologie weiterhin im konzeptionellen Stadium, hauptsächlich aufgrund des Mangels an ausreichender Wasserstoffinfrastruktur, was eine erhebliche Hürde für ihre Umsetzung darstellt. Andererseits beschleunigen regulatorische Anforderungen aus ADR 80/04 die schrittweise Abschaffung von Vor-Euro-6-Dieselfahrzeugen. Diese regulatorische Verschiebung schafft Chancen für emissionsfreie Alternativen, insbesondere in Großstädten, wo Depotladeinfrastruktur leichter verfügbar ist und den Übergang zu saubereren Technologien unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Kommunale Feuerwehren bestimmen das Volumen, Flughäfen bieten Marge
Kommunale Feuerwehren machten 2025 69,25 % der Nachfrage aus und bleiben das Fundament für inländische Aufbauunternehmen, die Tank- und Löschfahrzeuge liefern. Die finanzielle Gesundheit der Gemeinden spielt eine zentrale Rolle bei der Bestimmung der jährlichen Volumina für den australischen Feuerwehrfahrzeugmarkt, der stark von Gemeindemitteln und staatlichen Zuschüssen abhängt. Die finanzielle Stabilität der Gemeinden wirkt sich direkt auf die Beschaffung und den Einsatz von Feuerwehrfahrzeugen im ganzen Land aus.
Obwohl Flughafenbehörden zahlenmäßig begrenzt sind, weisen sie mit 9,51 % die höchste CAGR auf, hauptsächlich aufgrund neuer Startbahnprojekte, die Kategorie-Upgrades erforderlich machen. Diese Upgrades erfordern oft die Aufnahme fortschrittlicher Flotten, wie 6×6- oder 8×8-ARFF-Einheiten, um strenge Sicherheits- und Betriebsstandards zu erfüllen. Im Verteidigungssektor werden Spezialflotten durch langfristige Verträge mit Schlüsselakteuren wie Rosenbauer und NAFFCO gewartet, was eine gleichmäßige Versorgung und Einsatzbereitschaft gewährleistet. Darüber hinaus spielen private Vertragsdienste eine entscheidende Rolle beim Schutz abgelegener Ressourcenoperationen und bieten maßgeschneiderte Feuerwehrfahrzeuglösungen, um den einzigartigen Herausforderungen dieser Gebiete zu begegnen.
Geografische Analyse
Im Jahr 2025 übernahm New South Wales die Führung, bestellte neue Fahrzeuge und erhielt bedeutende Lieferungen. Darunter befanden sich ultragroße Tankfahrzeuge, die speziell für schwieriges Gelände entwickelt wurden. Queensland folgte nach, stellte Ressourcen für eine beträchtliche Anzahl von Fahrzeugen bereit und schloss einen Großauftrag mit Fraser Engineering ab. Gleichzeitig aktualisierte Victoria mit einem rollierenden Plan seine Flotte bis Anfang 2026 und ergänzte leichte Tankfahrzeuge und 4×4-Einheiten. Der Bundesstaat kämpft jedoch mit anhaltenden CFA-Defiziten, was zu einer anhaltenden Abhängigkeit von Altfahrzeugen führt.
Western Australia und South Australia setzen bei engeren Budgets auf modulare Aufbauten, die auf ausgedehnte Einzugsgebiete zugeschnitten sind. Ende 2025 investierte WA in mehrere Fahrzeuge, gefolgt von weiteren Einheiten Anfang 2026. South Australia hingegen stellte Ressourcen für schwere Löschfahrzeuge und Schnelleinsatzfahrzeuge bereit und stellte sicher, dass diese die Euro-6-Normen erfüllen. Tasmanien nutzte Bundesgelder und kooperierte mit einem lokalen Ingenieurbüro für die Beschaffung mobiler Einheiten, wobei der Schwerpunkt auf der lokalen Wertschöpfung lag.
Trotz seiner kleineren Flotte ist das ACT Vorreiter bei Elektrifizierungsinitiativen und beherbergt eine eigene ARFF-Basis am Western Sydney International Airport. Das Northern Territory verzeichnet derzeit zwar einen begrenzten Fahrzeugumschlag, ist jedoch bereit, in Zukunft die Euro-6-Normen einzuhalten. Flächendeckend profitieren die Bundesstaaten von der Koinvestition des Disaster Ready Fund, die nicht nur berechenbare Investitionsausgaben sichert, sondern auch Beschaffungsspitzen nach Katastrophen abmildert und damit die Auftragsbücher der Lieferanten stabilisiert.
Wettbewerbslandschaft
Globale OEMs, darunter Rosenbauer, REV Group und Morita, führen die ARFF- und Hubarbeitsbühnennischen an. Gleichzeitig dominieren Fraser Engineering, Frontline Fire & Rescue und SEM Fire & Rescue den Tank- und Löschfahrzeugbau und gehen Allianzen mit bedeutenden Akteuren wie Scania, Volvo und Isuzu ein. Frasers Auftrag für 80 Löschfahrzeuge des Typs 2 in Queensland unterstreicht die Vorteile der lokalen Montage, die die Vorlaufzeiten um zwei Jahre verkürzt. SEMs Vertrag über 25 Scania-Einheiten in Victoria hebt die Kosteneinsparungsvorteile der Markenstandardisierung in der Ausbildung hervor.
Rosenbauers Lieferung von 19 Panthers an die RAAF festigt seine Position im lukrativen Flughafensegment. Die Partnerschaften von NAFFCO mit Scania und MAN für 2025–26 deuten jedoch auf aufkommende Konkurrenz hin. Durch die Nutzung von Euro-6-Kabinen-Fahrgestellen und lokaler Montage in Wacol sind Volvo Group Australia und Scania Australia in der Lage, kleinere, nicht zertifizierte Anbieter zu überholen. Der zunehmende Fokus auf Euro-6-Konformität und lokale Fertigungskapazitäten gestaltet die Wettbewerbslandschaft um und begünstigt größere, zertifizierte Akteure.
Steigende Konformitätskosten und Prüfungsanforderungen, insbesondere im Zusammenhang mit RVSA und Euro 6, treiben die Konsolidierung in der Branche voran und drängen kleinere Unternehmen dazu, Partnerschaften einzugehen oder sich zurückzuziehen. Darüber hinaus gibt es ungenutztes Potenzial in Bereichen wie Batterie-Elektro-Löschfahrzeuge, modulare 4×4-Tankfahrzeuge und PFAS-freie Schäume, wo Erstanwender die Standards setzen könnten. Unternehmen, die in diese aufkommenden Technologien investieren und sich an sich entwickelnde Vorschriften anpassen, werden voraussichtlich einen Wettbewerbsvorteil auf dem Markt erlangen.
Marktführer im australischen Feuerwehrfahrzeugmarkt
Rosenbauer International AG
Pierce Manufacturing, Inc.
Volvo Group Australia
REV Group
Magirus
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Dezember 2025: Die Gerringong Rural Fire Brigade begann Feldversuche mit ultragroßen Tatra-Fahrzeugen und markierte damit den ersten Einsatz dieser Fahrzeuge der nächsten Generation in New South Wales.
- November 2025: Der Western Sydney International Airport erhielt das erste von vier Plug-in-Hybrid-Striker-Volterra-6×6-Fahrzeugen, die nach der Eröffnung der dedizierten Feuerwache eine Reaktionszeit von unter drei Minuten ermöglichen werden.
- September 2025: Volvo Group Australia und Fraser Engineering unterzeichneten den größten Einzelauftrag in der Geschichte Queenslands über 80 neue Löschfahrzeuge zur Stärkung der regionalen und städtischen Einsatzbereitschaft.


Umfang des australischen Feuerwehrfahrzeugmarktberichts
Der Umfang umfasst die Segmentierung nach Typ (Löschfahrzeuge, Tankfahrzeuge, Rettungsfahrzeuge, Hubarbeitsbühnen-/Plattformfahrzeuge, multifunktionale modulare Fahrzeuge, Waldbrandfahrzeuge und Flughafenlöschfahrzeuge), Anwendung (Wohn- und Gewerbebereich, Industrie und Fertigung, Flughäfen, Militär, Wildland und Forstwirtschaft), Antrieb (Verbrennungsmotor, Hybrid, Batterie-Elektro und Brennstoffzellen-Elektro) und Endnutzer (kommunale Feuerwehren, Industriebetriebsfeuerwehren, Flughafenbehörden, Verteidigung und Militär, Vertrags- und private Feuerwehrdienste). Marktgröße und Wachstumsprognosen werden nach Wert in USD und nach Volumen in Einheiten dargestellt.
| Löschfahrzeuge |
| Tankfahrzeuge |
| Rettungsfahrzeuge |
| Hubarbeitsbühnen-/Plattformfahrzeuge |
| Multifunktionale modulare Fahrzeuge |
| Waldbrandfahrzeuge |
| Flughafenlöschfahrzeuge (ARFF) |
| Wohn- und Gewerbebereich |
| Industrie und Fertigung |
| Flughäfen |
| Militär |
| Wildland und Forstwirtschaft |
| Verbrennungsmotor (ICE) |
| Hybrid |
| Batterie-Elektro |
| Brennstoffzellen-Elektro |
| Kommunale Feuerwehren |
| Industriebetriebsfeuerwehren |
| Flughafenbehörden |
| Verteidigung und Militär |
| Vertrags- und private Feuerwehrdienste |
| Nach Typ | Löschfahrzeuge |
| Tankfahrzeuge | |
| Rettungsfahrzeuge | |
| Hubarbeitsbühnen-/Plattformfahrzeuge | |
| Multifunktionale modulare Fahrzeuge | |
| Waldbrandfahrzeuge | |
| Flughafenlöschfahrzeuge (ARFF) | |
| Nach Anwendung | Wohn- und Gewerbebereich |
| Industrie und Fertigung | |
| Flughäfen | |
| Militär | |
| Wildland und Forstwirtschaft | |
| Nach Antrieb | Verbrennungsmotor (ICE) |
| Hybrid | |
| Batterie-Elektro | |
| Brennstoffzellen-Elektro | |
| Nach Endnutzer | Kommunale Feuerwehren |
| Industriebetriebsfeuerwehren | |
| Flughafenbehörden | |
| Verteidigung und Militär | |
| Vertrags- und private Feuerwehrdienste |


Im Bericht beantwortete Schlüsselfragen
Lebenszyklus der Feuerwehrfahrzeugflotte in Australien?
Behörden streben einen frontlinientauglichen Betrieb von 15 Jahren an, nach dem eine umfangreiche Überholung oder ein Ersatz im Rahmen rollierender Pläne, unterstützt durch den Disaster Ready Fund, vorgesehen ist.
Ausblick für Batterie-Elektro-Löschfahrzeuge?
Emissionsfreie Löschfahrzeuge werden voraussichtlich zunächst in städtischen Feuerwachen eingesetzt und bis 2031 bis zu 15 % der neuen städtischen Beschaffungen ausmachen, wenn die Versuche im ACT, Victoria und Queensland zur Reife gelangen.
Welche Bundesstaaten haben die höchste Tankfahrzeugnachfrage?
New South Wales, Queensland und Victoria dominieren die Tankfahrzeugbestellungen aufgrund hoher Buschbrandexposition und großer Freiwilligennetzwerke.
Haupthindernis für die Elektrifizierung ländlicher Flotten?
Begrenzte regionale Technikerkenntnisse und eine spärliche Hochkapazitätslade-Infrastruktur schrnken den Einsatz von Batterie-Elektrofahrzeugen außerhalb der Großstädte ein.
Seite zuletzt aktualisiert am:



