
Tamaño y Cuota del Mercado de Camiones Caja de Malasia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
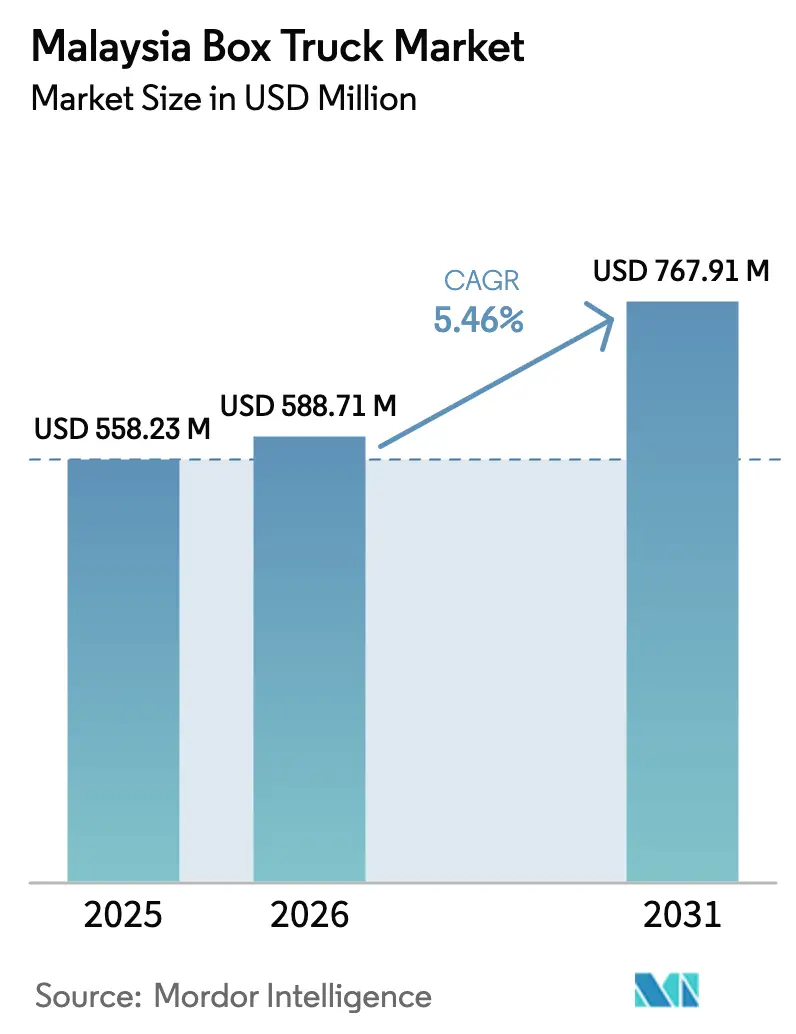
| Tamaño del mercado en el año base (2025) | 558.23 Millones de dólares |
| Tamaño del Mercado (2026) | 588.71 Millones de dólares |
| Tamaño del Mercado (2031) | 767.91 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.46 % |
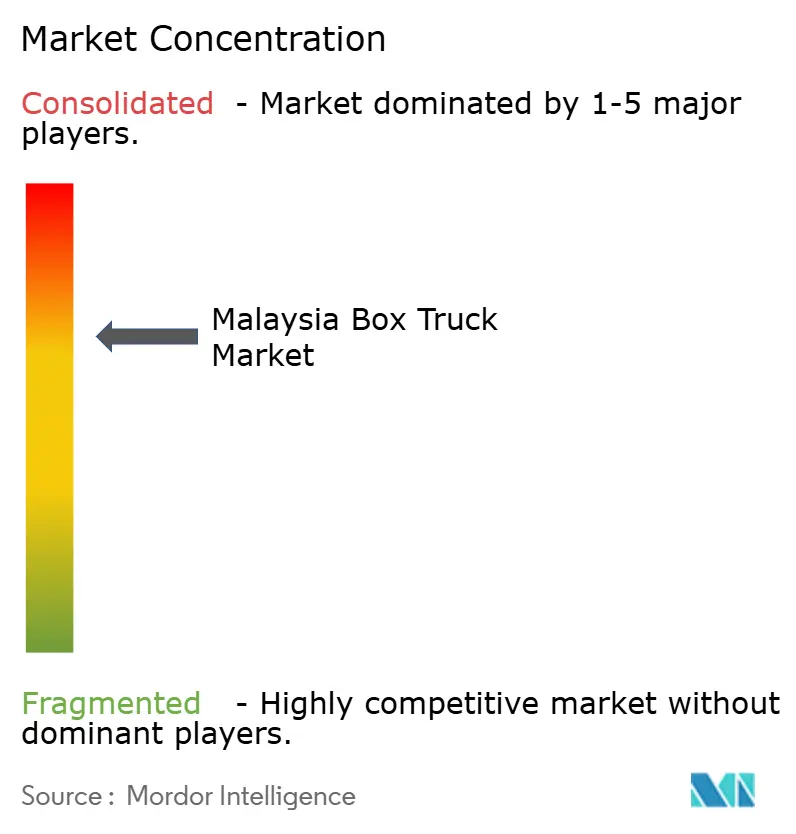
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Caja de Malasia por Mordor Intelligence
El tamaño del mercado de camiones caja de Malasia en 2026 se estima en USD 588,71 millones, creciendo desde el valor de 2025 de USD 558,23 millones con proyecciones para 2031 que muestran USD 767,91 millones, creciendo a una CAGR del 5,46% durante el período 2026-2031. La demanda resiliente proviene del crecimiento del comercio electrónico, las mejoras en infraestructura y regulaciones de emisiones más estrictas, que en conjunto compensan los obstáculos a corto plazo derivados de la eliminación de los subsidios al diésel, los mayores costos de financiamiento y la volatilidad del tipo de cambio. Los vehículos de servicio ligero diseñados para la entrega de última milla están impulsando las nuevas matriculaciones, mientras que las carrocerías refrigeradas ganan terreno a medida que los estándares de cadena de frío se vuelven cada vez más estrictos. Los operadores de flotas también renuevan activos para cumplir con los plazos de Euro VI y para cubrirse frente a los volátiles precios del diésel mediante la implementación piloto de variantes eléctricas. Al mismo tiempo, el mercado se beneficia de subvenciones federales que subsidian la automatización y la telemática, permitiendo a las empresas logísticas mejorar la planificación de rutas y optimizar el consumo de combustible.
Conclusiones Clave del Informe
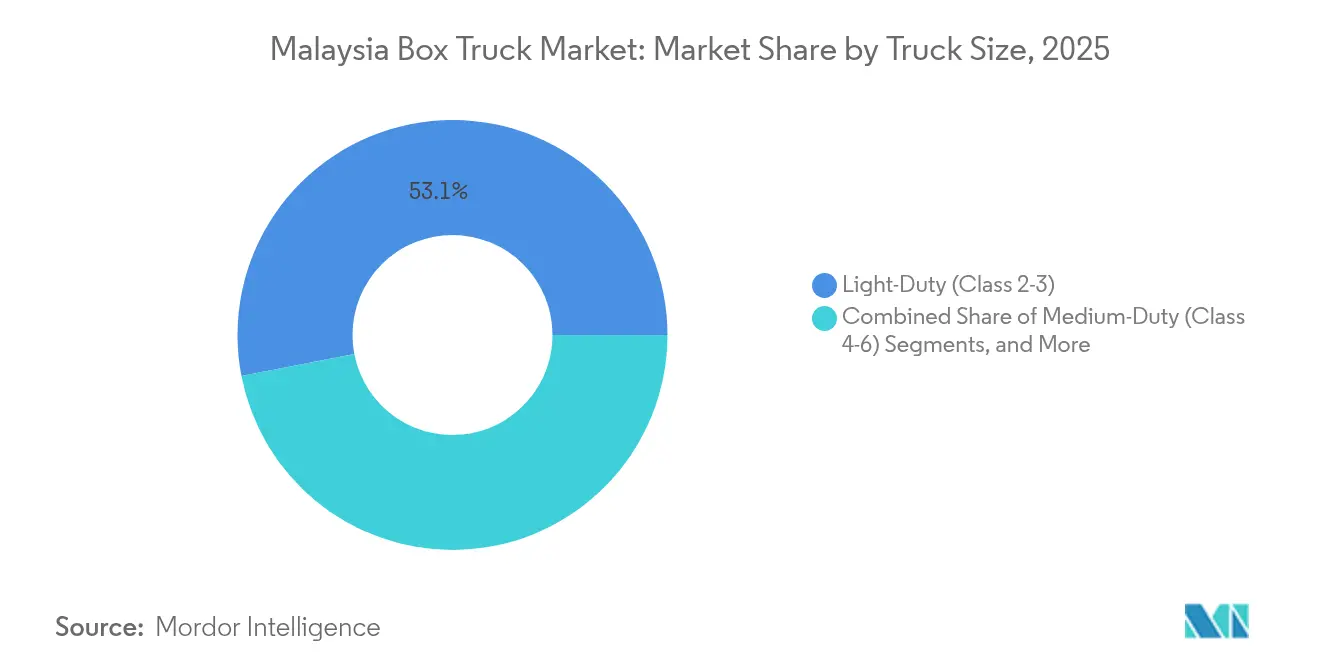
- Por tamaño de camión, las unidades de servicio ligero capturaron el 53,05% de la cuota del mercado de camiones caja de Malasia en 2025 y registraron el crecimiento más rápido, con una CAGR del 5,78%, hasta 2031.
- Por tipo de combustible, el diésel representó el 85,62% de la cuota del mercado de camiones caja de Malasia en 2025, mientras que las variantes eléctricas lideraron la expansión con una CAGR del 6,04% hasta 2031.
- Por tipo de carrocería, las cajas de carga seca mantuvieron el 58,55% de la cuota del mercado de camiones caja de Malasia en 2025, y se espera que las cajas refrigeradas avancen a una CAGR del 5,59% hasta 2031.
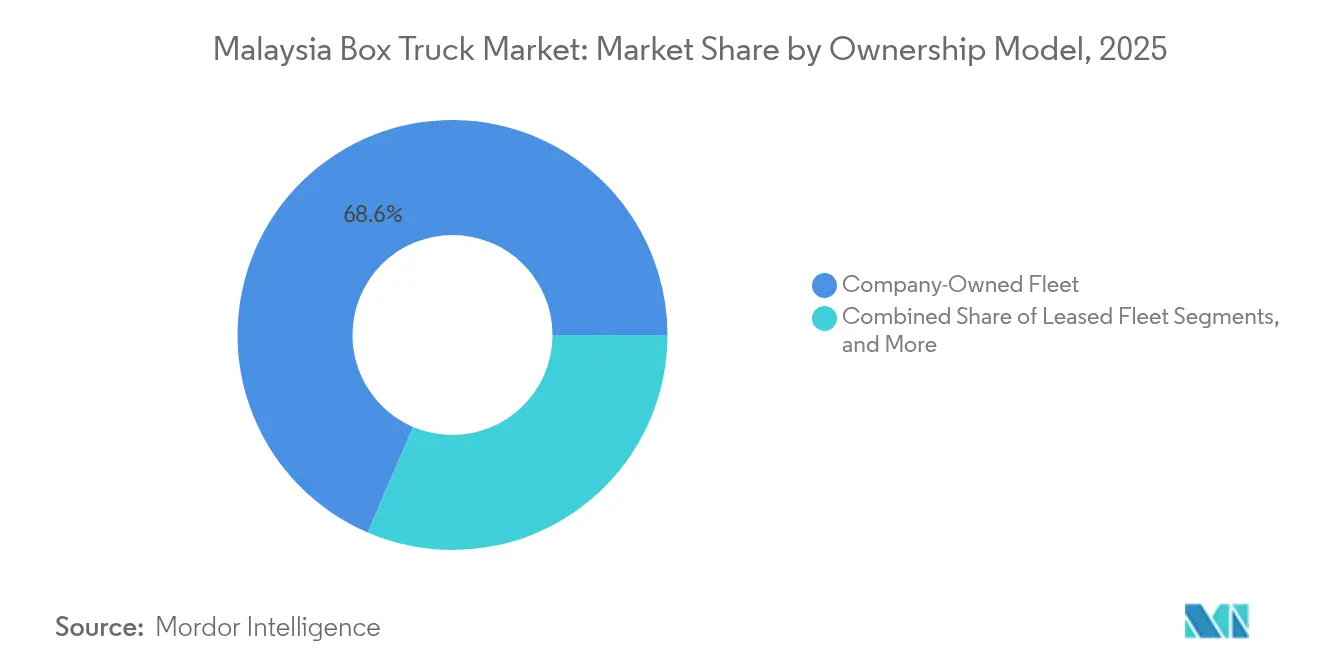
- Por modelo de propiedad, las flotas de propiedad empresarial controlaron el 68,55% de la cuota del mercado de camiones caja de Malasia en 2025, mientras que se espera que las flotas de alquiler muestren la CAGR más alta del 5,31% hasta 2031.
- Por usuario final, las empresas de transporte lideraron con el 37,85% de la cuota del mercado de camiones caja de Malasia en 2025, mientras que los servicios de mensajería y paquetería impulsaron el crecimiento con una CAGR del 5,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Camiones Caja de Malasia
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la Entrega de Última Milla | +1.2% | Global, concentrado en el Valle de Klang, Penang, Johor | Corto plazo (≤ 2 años) |
| Mejoras en Infraestructura Vial | +0.9% | Nacional, con ganancias tempranas en Malasia Peninsular, Sabah, Sarawak | Mediano plazo (2-4 años) |
| Expansión de la Cadena de Frío | +0.8% | Global, con desbordamiento hacia centros regionales | Mediano plazo (2-4 años) |
| Renovación de Flotas mediante Euro VI | +0.7% | Requisito de cumplimiento nacional | Corto plazo (≤ 2 años) |
| La Logística Halal Impulsa los Camiones Caja | +0.4% | Global, con concentración en regiones de mayoría musulmana | Largo plazo (≥ 4 años) |
| Diseños de Mayor Eficiencia de Peso Favorecidos | +0.3% | Nacional, implementación gradual | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico y Crecimiento de la Entrega de Última Milla
El mercado de camiones caja de Malasia continúa beneficiándose de un marcado aumento en los volúmenes de ventas minoristas en línea que requieren despachos frecuentes de paquetes pequeños. Inversiones como la instalación Kuala Lumpur Gateway de RM300 millones de DHL y la introducción de centros de clasificación automatizados en el Valle de Klang confirman un crecimiento sostenido del volumen de paquetes [1]"Comunicado de Prensa de la Expansión de Kuala Lumpur Gateway,", DHL Express Malaysia, dhl.com. Los centros de consolidación urbana favorecen los camiones caja de servicio ligero capaces de circular por calles estrechas y realizar múltiples paradas diarias con un tiempo de espera mínimo. Las plataformas de telemática, incluidas las soluciones habilitadas con 5G ofrecidas por Yes Fleet, ahora proporcionan diagnósticos en tiempo real y optimización de rutas que reducen el uso mensual de combustible en más de 4.000 litros para vehículos de alta utilización. Los paquetes transfronterizos que circulan bajo la ventana de despacho de 24 horas del Sistema de Tránsito Aduanero de la ASEAN impulsan la demanda de carrocerías selladas y conformes con las normas aduaneras. En conjunto, estos cambios consolidan la logística del comercio electrónico como un catalizador estructural, no cíclico, para la adquisición de vehículos adicionales y la digitalización de flotas.
Mejoras en la Infraestructura Vial Impulsadas por el Gobierno
Los continuos proyectos de ampliación de autopistas y nuevos corredores acortan los tiempos de tránsito dentro de Malasia, reducen el desgaste de los vehículos e impulsan una demanda de carga incremental. Las iniciativas clave incluyen la remodelación de la Calzada Johor-Singapur, la ampliación de capacidad de KL-Karak y el despliegue de la Autopista Pan Borneo, cada uno de los cuales implica la incorporación de carriles, el refuerzo de pavimentos y la introducción del control de pesaje en movimiento [2]"Plan de Desarrollo de Autopistas 2025,", Departamento de Obras Públicas de Malasia, jkr.gov.my. La mejora de la calidad de las carreteras reduce los tiempos de inactividad por mantenimiento, lo que aumenta la utilización de activos y fomenta la incorporación de flotas de servicio medio que ahora pueden completar trayectos más largos en un solo turno. Las plataformas de tráfico en tiempo real vinculadas a sensores inteligentes también permiten a los transportistas reducir los costos de combustible redirigiendo el tráfico alrededor de la congestión.
Expansión de la Cadena de Frío para Productos Perecederos y Farmacéuticos
La ambición de Malasia de convertirse en un centro regional de logística farmacéutica y de alimentos halal está acelerando la demanda de transporte con control de temperatura. Los camiones caja refrigerados que cumplen con las normas de Buenas Prácticas de Distribución y de la Autoridad de Dispositivos Médicos constituyen ahora un eslabón fundamental en las cadenas de suministro que transportan vacunas, productos biológicos y productos frescos [3]"Directrices de Buenas Prácticas de Distribución,", Ministerio de Salud de Malasia, pharmacy.gov.my. DHL y DKSH han ampliado su almacenamiento de grado farmacéutico, que requiere una integridad precisa de temperatura en la última milla, mientras que las agroempresas locales, como FGV, invierten en vehículos refrigerados multizona para la distribución de productos frescos. Los sensores de IoT que monitorean la temperatura, la humedad y los impactos se están convirtiendo en un equipamiento estándar, y las unidades de energía redundantes mitigan el riesgo de pérdida de mercancía durante cortes de la red eléctrica o averías del vehículo. En consecuencia, las carrocerías refrigeradas muestran el mayor crecimiento unitario incremental dentro del mercado de camiones caja de Malasia.
Renovación de Flotas Corporativas Impulsada por las Normas Euro VI
Las normas de emisiones más estrictas están acortando los ciclos de reemplazo a medida que los operadores retiran activos Euro II y Euro III. El Departamento de Transporte por Carretera aplica controles mejorados de opacidad de humos, y los vehículos no conformes se enfrentan a una paralización inmediata [4]"Circular de Normas de Emisión de Vehículos,", Departamento de Transporte por Carretera de Malasia, jpj.gov.my. Isuzu, Hino y Mitsubishi Fuso han lanzado chasis preparados para Euro IV antes de la transición a Euro VI. Los propietarios de flotas que adoptan camiones conformes se benefician de menores tramos del impuesto de circulación y de una mayor eficiencia de combustible, lo que compensa parcialmente los mayores desembolsos de capital. Este impulso regulatorio actúa, por tanto, como un acelerador de la demanda de vehículos modernos y más limpios en todas las clases de peso en Malasia.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo de los Camiones Eléctricos | -0.8% | Nacional, con concentración urbana | Corto plazo (≤ 2 años) |
| Volatilidad del Precio del Diésel | -0.6% | Impacto nacional en las operaciones de flotas diésel | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Carga Eléctrica para la Industria | -0.5% | Nacional, con brechas más pronunciadas en zonas rurales | Mediano plazo (2-4 años) |
| Las Normas de Ejes Reducen las Cargas Útiles | -0.3% | Aplicación nacional con enfoque en autopistas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Inicial de los Camiones Caja Eléctricos
Los modelos eléctricos de batería tienen precios un 70% más elevados que las unidades diésel comparables, incluso después de las exenciones de derechos de importación, lo que limita la adopción entre los pequeños transportistas. Las entidades financieras también descuentan los valores residuales debido a la incertidumbre tecnológica, lo que eleva las cuotas mensuales por encima de las de las alternativas diésel. La carga en depósito requiere actualizaciones eléctricas que cuestan hasta RM100.000 por instalación. Mientras tanto, la densidad de la red de carga fuera de los principales corredores sigue siendo escasa, con menos de 1.000 puntos operativos en todo el país. Aunque el costo total de propiedad resulta favorable después de cinco años con alto kilometraje, las restricciones de flujo de caja disuaden a muchos operadores de una transición anticipada, lo que modera el impulso a corto plazo que la electrificación podría proporcionar al mercado.
Volatilidad de los Precios del Diésel que Comprime los Márgenes de Flete
La eliminación en junio de 2024 de los subsidios generales al diésel resultó en un aumento del 56% de la noche a la mañana en los precios en surtidor, erosionando los márgenes operativos de los transportistas sujetos a contratos de flete anuales. Si bien algunos cargadores aceptaron recargos por tarifas spot, los transportistas más pequeños carecieron del poder de negociación para hacerlo y postergaron la compra de camiones. La racionalización planificada del subsidio al RON95 a mediados de 2025 refuerza la cautela de los inversores en toda la industria de camiones caja de Malasia. Los operadores están contrarrestando la volatilidad de los costos mediante la capacitación de conductores asistida por telemática, adaptaciones aerodinámicas y optimización de rutas, pero estas medidas compensan solo una parte de la inflación de combustible. La incertidumbre persistente, por tanto, pesa sobre las intenciones de reemplazo a corto plazo, al tiempo que orienta a los gestores de flotas hacia chasis más ligeros y combustibles alternativos, reconfigurando así los patrones de demanda a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño/Clase de Camión: Los Vehículos de Servicio Ligero Anclan el Crecimiento Urbano
Los vehículos de servicio ligero mantienen el 53,05% de la cuota del mercado de camiones caja de Malasia en 2025, con una perspectiva de CAGR del 5,78% hasta 2031. Estos camiones compactos maniobran por carriles congestionados, llegan a la puerta de los residentes y minimizan los requisitos de licencia de conducir, convirtiéndolos en la opción predeterminada de los distribuidores de mensajería y venta minorista a medida que el almacenamiento urbano adopta diseños de concentrador y ramificación. A medida que aumenta la frecuencia de los viajes, también crece la demanda de chasis ágiles con cabinas de acceso directo y opciones de plataforma elevadora trasera.
Los camiones de servicio medio dan servicio a las cadenas de frío interurbanas y a los trayectos de suministro de materiales de construcción que requieren mayor carga útil pero no la capacidad total de los vehículos pesados. Mientras tanto, las clases de servicio pesado atienden los corredores de alto volumen que conectan el Puerto de Klang, el Puerto de Penang y el Puerto de Johor, pero se enfrentan a límites de carga útil bajo una aplicación más estricta del peso por eje. Características tecnológicas como los sistemas avanzados de asistencia al conductor, la prevención de colisiones y el monitoreo de carga en tiempo real se están extendiendo desde los segmentos pesados a los más ligeros, creando una convergencia entre segmentos que eleva los precios medios de venta y profundiza la demanda de posventa dentro del mercado de camiones caja de Malasia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Combustible: El Diésel Domina Mientras el Eléctrico Escala Gradualmente
Los motores diésel impulsaron el 85,62% de la cuota del mercado de camiones caja de Malasia en 2025. El segmento se beneficia de una infraestructura de repostaje consolidada, curvas de par atractivas y sólidos valores residuales. No obstante, la eliminación del subsidio amplifica la exposición a los costos operativos y acelera el interés en mejoras de eficiencia, como sistemas de arranque-parada, neumáticos de baja resistencia a la rodadura e inyección de combustible de alta presión.
Los camiones caja eléctricos, respaldados por exenciones arancelarias y un objetivo nacional de penetración de vehículos eléctricos del 38% para 2040, están proyectados para crecer a la tasa más rápida, con una CAGR del 6,04% hasta 2031. Los proyectos piloto de flotas liderados por operadores de paquetería urgente y entrega de alimentos demuestran que los horarios de retorno al depósito coinciden con autonomías de batería de 200-300 kilómetros. Las plataformas híbridas y de GNC/GLP cubren nichos de transición, pero carecen del impulso normativo ofrecido a los trenes de propulsión de cero emisiones. A largo plazo, la reducción de los costos de las baterías y los créditos fiscales federales tienen previsto elevar la cuota eléctrica por encima del 10,00% para 2031, diversificando así la exposición energética del mercado de camiones caja de Malasia.
Por Tipo de Carrocería: La Carga Seca Prevalece, las Carrocerías Refrigeradas Superan en Crecimiento
Las cajas de carga seca representaron el 58,55% de la cuota del mercado de camiones caja de Malasia en 2025, sirviendo como el modo principal de transporte de carga general, paquetes de comercio electrónico y materiales de construcción ligeros. Sus dimensiones estandarizadas facilitan la integración en muelles y maximizan la utilización cúbica, características fundamentales en almacenes de alta rotación. La cuota del mercado de camiones caja de Malasia correspondiente a las cajas refrigeradas es menor hoy en día, pero su CAGR del 5,59% subraya cómo la responsabilidad de la temperatura reconfigura los requisitos logísticos.
Las empresas farmacéuticas, los exportadores de productos frescos y los distribuidores de alimentos halal especifican vehículos refrigerados multizona equipados con sensores de IoT que transmiten datos de temperatura y humedad a paneles de control en la nube. Las variantes con cortinas laterales siguen siendo populares entre los proveedores de materiales de construcción para la carga lateral de palés irregulares, mientras que los camiones con plataforma elevadora trasera ganan terreno para la entrega de muebles y electrodomésticos en la última milla. La demanda de interiores especializados, como revestimientos antimicrobianos y pisos de aluminio, segmenta aún más el mercado e impulsa la actividad de fabricación de valor añadido dentro de los clústeres locales de carroceros.
Por Modelo de Propiedad: La Demanda de Capital Reducido Impulsa los Alquileres
Los vehículos de propiedad empresarial siguen dominando con el 68,55% de la cuota del mercado de camiones caja de Malasia en 2025, dado que los grandes operadores logísticos de terceros y los minoristas otorgan gran importancia al control interno, la identidad de marca y un costo total de propiedad predecible. También aprovechan los talleres propios que minimizan el tiempo de inactividad y prolongan la vida útil de los activos. Sin embargo, la CAGR del 5,31% de la flota de alquiler hasta 2031 señala un cambio hacia la agilidad de capital, particularmente entre las pymes que afrontan la compresión de márgenes derivada de la volatilidad del combustible y las subidas de tipos de interés.
Los paquetes de arrendamiento de servicio completo agrupan el seguro, el mantenimiento y la telemática en una única cuota mensual, liberando liquidez para la expansión del negocio principal. Los modelos de suscripción introducidos por grandes conglomerados permiten una flexibilidad de plazo tan reducida como tres meses, lo que resulta atractivo para empresas con picos estacionales como los lanzamientos de productos electrónicos y los períodos de cosecha. La electrificación acelera este cambio porque los proveedores de alquiler absorben el riesgo de las baterías e invierten en depósitos de carga compartidos. En consecuencia, el canal de alquiler añade resiliencia a la demanda global de vehículos y amplía la participación en el mercado de camiones caja de Malasia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Empresas de Transporte Lideran, los Servicios de Mensajería se Aceleran
Las empresas de transporte representaron el 37,85% de la cuota del mercado de camiones caja de Malasia en 2025, aprovechando las economías de escala para atender a una variada gama de sectores, incluidos los bienes de consumo masivo y los insumos industriales. Sus ciclos de renovación de flotas siguen los mandatos regulatorios y los acuerdos de nivel de servicio con clientes, lo que sustenta la demanda de base de camiones más nuevos con tecnología de seguridad avanzada.
Los operadores de mensajería y paquetería, impulsados por volúmenes de paquetes de comercio electrónico de dos dígitos, registran una CAGR del 5,71% hasta 2031. Especifican distancias entre ejes reducidas, puertas correderas y telemática que se integra con las aplicaciones para clientes. Los minoristas y mayoristas continúan ajustando el tamaño de sus flotas privadas, favoreciendo las unidades de servicio medio equipadas con plataformas elevadoras traseras para entregas directas en tienda. Las empresas de construcción incrementan los pedidos cuando aumenta el gasto de capital en infraestructura, mientras que los organismos públicos mantienen una modesta renovación de vehículos de apoyo a servicios públicos y emergencias. El mercado de camiones caja de Malasia refleja así la interacción estructural entre el comportamiento del consumidor, los cambios en la manufactura y los presupuestos del sector público.
Análisis Geográfico
Malasia Peninsular aporta una cuota significativa de los ingresos actuales debido a su densa red de autopistas, su proximidad a los principales puertos marítimos y su comercio transfronterizo con Singapur. El Valle de Klang por sí solo alberga centros de cumplimiento que despachan más de 1 millón de paquetes diarios, sustentando una demanda continua de camiones de servicio ligero con configuraciones de carga rápida. La región de Iskandar en Johor se beneficia de las mejoras en la calzada que reducen los tiempos de despacho, atrayendo a ensambladores de electrónica que dependen de enlaces de transporte por camión críticos en el tiempo. El clúster industrial de Penang también sustenta flujos refrigerados de servicio medio para dispositivos médicos y cadenas de suministro de semiconductores.
Malasia del Este, históricamente obstaculizada por redes viales fragmentadas, representa ahora el nodo regional de mayor crecimiento dentro del mercado de camiones caja de Malasia. La Autopista Pan Borneo reduce el tránsito entre Kuching y Kota Kinabalu en seis horas, permitiendo el flete en el mismo día que anteriormente requería paradas nocturnas. Los exportadores agroindustriales en Sabah despliegan vehículos de servicio pesado equipados con chasis más ligeros para cumplir con las normas de peso por eje más estrictas y maximizar las cargas de aceite de palma y productos del mar. Los proyectos de recursos de Sarawak, que abarcan madera y gas, requieren pedidos de carrocería especializada capaces de soportar terrenos accidentados y alta humedad.
La dinámica transfronteriza amplía el alcance del mercado más allá de las fronteras nacionales. El Sistema de Tránsito Aduanero de la ASEAN permite tránsitos continuos de 24 horas en Bukit Kayu Hitam y Johor Bahru, estimulando la demanda de camiones equipados con sellado electrónico de carga y seguimiento por satélite que cumplen los requisitos de la Autoridad de Transporte Terrestre de Singapur. Los incentivos propuestos de la Zona Económica Especial Malasia-Singapur podrían aumentar los movimientos de vehículos punto a punto hasta en un 15% para 2030, impulsando potencialmente una demanda sostenida de chasis para los operadores que atienden cadenas de suministro integradas. En conjunto, las inversiones regionales garantizan que el mercado de camiones caja de Malasia ofrezca un crecimiento equilibrado en corredores maduros y emergentes.
Panorama regulatorio
La fabricación, el registro y la operación de camiones tipo furgón en Malasia se rigen por el marco de la Ley de Transporte por Carretera de 1987 (Road Transport Act 1987), con el Departamento de Transporte por Carretera (JPJ) actuando como principal ente de control de cumplimiento. Los vehículos comerciales y sus variantes requieren Aprobación de Tipo de Vehículo (VTA), y el JPJ también regula las modificaciones de vehículos privados y comerciales, incluidos los cambios en la estructura de la carrocería de carga que afectan la capacidad de carga y el cumplimiento de seguridad. El endurecimiento de las emisiones referenciado a través de las normas Euro en el posicionamiento de productos de la industria, y los requisitos de seguridad anclados a normas reconocidas, incluidas las regulaciones MS y ECE, también influyen en la especificación de chasis por parte de los OEM y en las decisiones de renovación de flotas.
En el lado operativo, la Agencia de Transporte Público Terrestre (APAD) regula la concesión de licencias a operadores de vehículos de carga mediante circulares que establecen las condiciones de licencia y las categorías de estructura de carga, lo que afecta la elegibilidad para operar camiones tipo furgón rígidos y configuraciones de semirremolque. Estas normas se entrelazan con temas de aplicación ya destacados en el contexto del mercado, incluidos controles más estrictos de opacidad de humo y la necesidad de mantener los vehículos legalmente aptos para circular bajo la supervisión del JPJ. Como resultado, las flotas otorgan mayor peso a los chasis conformes, las construcciones de carrocería documentadas y los procesos de modificación auditables.
Análisis de la cadena de valor
La cadena de valor de los camiones tipo furgón en Malasia comienza con insumos previos como acero, aluminio, materiales compuestos, unidades de refrigeración y electrónica para telemática y sensores, seguidos de la fabricación o importación de chasis y luego el ensamblaje local. Las operaciones CKD ayudan a los OEM a alinearse con los incentivos de política local y a gestionar el costo total puesto en destino. El ensamblaje local está anclado por Isuzu Hicom Malaysia en Pekan, Pahang, y la fabricación de Hino Motors en Malasia (vinculada a su producción local de vehículos comerciales ligeros), respaldados por proveedores de nivel intermedio y proveedores logísticos que suministran piezas a las líneas de ensamblaje y a las redes de concesionarios. Un indicador de escala para el ecosistema es que Isuzu Hicom Malaysia alcanzó un hito de más de 100.000 camiones CKD para el segundo trimestre de 2025, lo que respalda la importancia de la producción localizada para la disponibilidad de chasis y la continuidad de piezas.
En el eslabón posterior, los fabricantes y adaptadores de carrocerías locales convierten los chasis en cajas secas, configuraciones de lona lateral corredera, elevadores de cola y carrocerías refrigeradas. Las modificaciones de carrocería también introducen puntos adicionales de cumplimiento, donde se requiere la aprobación previa del JPJ. La distribución se realiza a través de concesionarios de los OEM y equipos de venta a flotas, mientras que las empresas de financiamiento y arrendamiento respaldan tanto los modelos de propiedad corporativa como los de alquiler destacados en el informe. El mercado de posventa completa la cadena mediante piezas, talleres de servicio y mantenimiento relacionado con inspecciones, que cobra mayor importancia a medida que las flotas migran a plataformas más nuevas y conformes con las normas de emisiones y añaden funciones intensivas en electrónica, como telemática y monitoreo de temperatura, que aumentan la complejidad del servicio.
Panorama Competitivo
Los fabricantes de equipos originales japoneses mantienen su primacía a través del ensamblaje localizado, extensas redes de distribuidores y una durabilidad probada en climas tropicales. El reinado de diez años de Isuzu refleja una ventaja consistente en los plazos de entrega de chasis, repuestos y servicio posventa. Hino y Mitsubishi Fuso le siguen con escalas de productos complementarias que abarcan desde los segmentos ligeros hasta los pesados. El trío aprovecha la preparación para Euro IV para asegurar conversiones de flotas antes de los inminentes límites de Euro VI, reforzando así la lealtad de marca entre los compradores institucionales.
Las colaboraciones estratégicas se intensifican. El ecosistema integral de DRB-HICOM abarca el ensamblaje de vehículos completamente desmontados (CKD), la distribución de piezas y los servicios de gestión de flotas, ofreciendo paquetes integrados que reducen el costo del ciclo de vida para los operadores de flotas. Los transitarios globales, como GEODIS, adquieren tractores Mercedes-Benz Actros equipados con geocercas y sensores de fatiga del conductor, lo que señala una diferenciación liderada por la tecnología. Los carroceros locales avanzan al integrar paneles compuestos y revestimientos refrigerados que cumplen con las normas de Buenas Prácticas de Distribución y halal, capturando márgenes más allá del valor del chasis desnudo y anclando las cadenas de suministro locales para el mercado de camiones caja de Malasia.
Los nuevos entrantes eléctricos estimulan una competencia renovada. Los fabricantes de equipos originales chinos JAC y BAIC han asegurado acuerdos de ensamblaje de vehículos completamente desmontados (CKD) que eluden los derechos de importación y se comprometen a localizar el ensamblaje de baterías, un requisito previo para la participación en licitaciones de entidades gubernamentales que apuntan a flotas de cero emisiones. Mientras tanto, los proveedores de telemática se asocian con aseguradoras para lanzar primas de pago según la conducción que premian el comportamiento más seguro, generando flujos de ingresos auxiliares. En conjunto, el campo competitivo equilibra las ventajas de escala arraigadas con la disrupción impulsada por la innovación, manteniendo una rivalidad moderada que favorece a los clientes a través de una mayor variedad de opciones y una difusión tecnológica más rápida.
Líderes de la Industria de Camiones Caja de Malasia
Isuzu Motors Limited
Hino Motors Sales (Malaysia) Sdn Bhd
Mitsubishi Fuso Truck and Bus Corporation
Tata Motors Limited
Scania (Malaysia) Sdn Bhd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización de flotas bajo requisitos de cumplimiento más estrictos crea espacio para los OEM y fabricantes de carrocerías capaces de suministrar variantes listas para VTA y diseños de carrocería favorables a la aprobación. Esto es más visible en las configuraciones refrigeradas y de logística halal especializada, donde se necesita integridad documentada en toda la cadena de frío. Con el control del JPJ sobre las modificaciones de vehículos, junto con las estructuras de licencias de la APAD para operadores, la demanda tiende a desplazarse hacia programas de carrocería estandarizados y conformes, en lugar de fabricaciones ad hoc. Los proveedores que pueden ofrecer diseños repetibles, documentación y soporte de servicio están bien posicionados para ganar contratos con flotas de múltiples sitios.
La electrificación y la adopción de flotas conectadas crean una segunda vía de oportunidad, particularmente para camiones tipo furgón de última milla con ciclos de servicio predecibles. La expansión del ecosistema de carga está vinculada a actores de infraestructura reconocidos como Gentari, ChargEV y TNB Electron, mientras que la narrativa del mercado ya señala programas activos de pilotaje de flotas y de eficiencia impulsados por telemática. En el lado de la oferta, los actores de ensamblaje local, incluido Isuzu Hicom Malaysia en Pekan, están desarrollando capacidades y esfuerzos de localización orientados a mejorar el cumplimiento de emisiones y a prepararse para la localización de componentes de vehículos eléctricos, lo que aumenta el número de vías de adquisición para las flotas más allá de las opciones totalmente importadas.
Desarrollos recientes del sector
- Marzo de 2026: Isuzu Motors Limited e Isuzu Malaysia lanzan el Isuzu D-Max 2026, que presenta un nuevo motor turbodiésel MaxForce de 2.2L y una transmisión automática de 8 velocidades. El lanzamiento amplía la presencia de Isuzu en el segmento de camionetas de trabajo ligero en Malasia y podría influir en las decisiones de compra de flotas, así como en la demanda de posventa.
- Febrero de 2026: Isuzu Motors Limited e Isuzu Malaysia confirman que el Elf sigue siendo el modelo de camión líder en Malasia, con una participación del 92.5% en 2025. Este liderazgo de mercado refuerza el dominio de Isuzu en la consideración de flotas en Malasia y podría afectar la fijación de precios de los competidores y la planificación de la combinación de modelos.
- Febrero de 2026: Hino Motors Sales (Malaysia) Sdn Bhd reporta la graduación del segundo grupo de diez aprendices de su programa HTIP. Este desarrollo de capacidades fortalece la base local de técnicos y la preparación del servicio, respaldando el mantenimiento de flotas y la atención al cliente.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el valor de mercado se refiere a los camiones tipo furgón vendidos y registrados en Malasia durante el período de estudio, calculado utilizando los precios de venta de los vehículos y asignado a la demanda específica de cada año.
Exclusiones de alcance: excluimos los ingresos por servicios de transporte de carga por carretera, las modificaciones independientes de carrocerías de carga sin venta de camión, y las transacciones de reventa de vehículos usados.
Descripción general de la segmentación
- Por Tamaño/Clase de Camión
- Servicio Ligero (Clase 2-3)
- Servicio Medio (Clase 4-6)
- Servicio Pesado (Clase 7-8)
- Por Tipo de Combustible
- Diésel
- Gasolina
- Eléctrico
- Híbrido
- GNC/GLP
- Por Tipo de Carrocería
- Caja de Carga Seca
- Caja Refrigerada
- Caja de Cortina Lateral
- Caja con Plataforma Elevadora Trasera
- Por Modelo de Propiedad
- Flota de Propiedad Empresarial
- Flota Arrendada
- Flota de Alquiler
- Por Usuario Final
- Empresas de Transporte
- Minoristas y Mayoristas
- Servicios de Mensajería y Paquetería
- Empresas de Construcción
- Organismos Gubernamentales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con una visión clara de la demanda de vehículos comerciales en Malasia y los ciclos de reemplazo, para luego enfocarse en señales relevantes para los camiones tipo furgón. Nos basamos en estadísticas públicas y materiales regulatorios para anclar la dirección de la demanda, y luego utilizamos divulgaciones de la industria para entender hacia dónde se movían los precios y las especificaciones.
Las fuentes comunes incluyeron conjuntos de datos y publicaciones oficiales y gubernamentales, como las estadísticas de transporte y registro de Malasia, las series comerciales de la Real Aduana de Malasia para vehículos comerciales y piezas, las series macroeconómicas del Bank Negara Malaysia y del Department of Statistics Malaysia, y las notas de política del Ministerio de Transporte y del Departamento de Transporte por Carretera. También revisamos folletos de productos, listas de precios y comunicados de prensa, y verificamos presentaciones ante organismos reguladores y presentaciones para inversores cuando ayudaban a validar los supuestos del modelo. Para realizar comprobaciones cruzadas, utilizamos suscripciones de pago que compilan datos financieros y noticias de empresas, bases de datos de patentes para la dirección tecnológica, y una base de datos a nivel de envíos de importación o exportación para inferir el momento del flujo de equipos. Esta lista de investigación documental es ilustrativa, y se utilizaron fuentes adicionales para recopilar datos, validarlos y resolver preguntas abiertas.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se está comprando realmente en Malasia, cómo los compradores eligen las especificaciones de carga útil y de carrocería, y cómo se negocian los precios a nivel de la transacción. Hablamos con partes interesadas de operadores de flotas, usuarios logísticos, concesionarios, fabricantes de carrocerías y socios de servicio, de modo que nuestros supuestos sobre la combinación de unidades y el momento de reemplazo pudieran someterse a prueba frente al comportamiento de compra real. La opinión de los encuestados también se utilizó para verificar la coherencia de las estimaciones documentales en torno a los plazos de entrega, la sensibilidad al financiamiento y el ritmo de adopción de carrocerías refrigeradas y especializadas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 19% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 24% |
| Actores más pequeños: 19% | Gerentes: 57% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento utilizó una construcción de arriba hacia abajo, en la que la actividad de vehículos comerciales en Malasia, las tendencias de registro y los patrones de reemplazo de flotas se reconstruyeron en un conjunto de demanda direccionable para camiones tipo furgón, filtrado luego según la participación observada de estos vehículos. Una vez construido el conjunto, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como puntos de precio a nivel de modelo muestreados multiplicados por volúmenes de unidades indicativos provenientes de verificaciones de canal, ajustando luego los casos en que las dos visiones divergían.
Los insumos clave incluyeron el impulso de nuevos registros en vehículos comerciales ligeros y medianos, la participación de cargas de entrega urbana y de cadena de frío que típicamente requieren carrocerías cerradas, indicadores de actividad de transporte de carga por carretera y de comercio electrónico que afectan las incorporaciones de flotas de última milla, y la dirección del financiamiento y las tasas de interés que influye en el momento de la compra. También seguimos el cambio en la combinación de motorizaciones diésel frente a motorizaciones más nuevas, ya que esto modifica los precios de venta promedio. Para traducir las unidades en valor, los precios de venta promedio se actualizaron utilizando rangos de cotización recientes, la combinación de configuraciones (clase de carga útil y especificación de carrocería), y el comportamiento típico de descuentos reportado en las entrevistas, proyectándose luego en línea con la inflación esperada y la adopción de nuevas funciones.
Para la previsión, se utilizó el análisis de escenarios porque la demanda puede cambiar con las variaciones en subsidios, los costos de combustible y los ciclos de gasto de capital de las flotas, y la curva final se seleccionó tras alinearla con las opiniones de expertos sobre el momento de reemplazo y la normalización de pedidos pendientes. Cuando los indicadores directos eran limitados para flotas más pequeñas, cubrimos las brechas mediante asignación proporcional a partir de la combinación observada de usuarios finales y los patrones de demanda a nivel de concesionario, y volvimos a verificar estas asignaciones frente a lo reportado por las partes interesadas.
Validación de datos y ciclo de actualización
Los resultados se verificaron en múltiples etapas antes de su aprobación final, comenzando con pruebas de consistencia, como el comportamiento del crecimiento año a año, la razonabilidad de los precios y la estabilidad de la combinación entre clases de camiones. Comparamos el modelo con señales independientes, incluida la dirección del registro de vehículos comerciales, los flujos comerciales para las categorías de vehículos relevantes, y los indicadores macroeconómicos vinculados a la actividad logística, e investigamos cualquier variación importante antes de finalizar.
Se realizó una segunda revisión por parte de otro analista para cuestionar los supuestos, y se activó un nuevo contacto cuando un insumo clave se desviaba más allá de una banda esperada, por ejemplo un reajuste brusco de precios o una caída de la demanda vinculada a la política. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos relevantes. Antes de la entrega, un analista realiza una revisión final para garantizar que la información más reciente disponible quede reflejada en las cifras definitivas.
Tamaño del mercado de camiones tipo furgón de Malasia según Mordor Intelligence en comparación con otras estimaciones publicadas
Es normal observar diferentes valores de tamaño de mercado para los camiones tipo furgón de Malasia, incluso cuando los editores se centran en el mismo país y una ventana temporal similar. Las diferencias suelen originarse en cómo se define un camión tipo furgón, cómo se tratan los precios de los vehículos a lo largo de los años, y si el modelo se mantiene actualizado cuando cambian los tipos de cambio y los patrones de descuento.
En este informe, el ciclo de actualización y el momento del tipo de cambio se gestionan a nivel anual, de modo que las actualizaciones de precios y de combinación de productos no se proyectan utilizando un supuesto de tipo de cambio desactualizado. La lógica del precio de venta promedio (ASP) también se revalida utilizando cotizaciones de canal recientes y retroalimentación de compradores, una práctica que mantiene Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 558,23 millones de USD (2025) | |
| Publicación Especializada A | 520,00 millones de USD (2025) | A menudo utiliza una definición más restringida que se inclina hacia las unidades de entrega urbana de servicio ligero, y puede aplicar precios de lista o conjuntos de cotizaciones antiguos sin volver a verificar los niveles de descuento y los costos adicionales de carrocería. |
| Consultora Regional B | 610,00 millones de USD (2026) | Puede incluir de forma más amplia vehículos comerciales cerrados adyacentes y construcciones de carrocerías especializadas, y en ocasiones proyecta un único supuesto de escalada de precios sin restablecer la base cambiaria cada año. |
En general, la dispersión en los valores publicados se explica principalmente por los límites de alcance en torno a qué califica como camión tipo furgón y por cómo se actualizan los precios con el tiempo. Nuestro enfoque mantiene los totales trazables hasta un conjunto de demanda claro, una construcción transparente del precio de venta promedio (ASP) y verificaciones repetibles frente a señales observables de actividad de vehículos, lo que ayuda a los responsables de decisiones a comparar de manera equivalente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de camiones caja de Malasia?
El tamaño del mercado de camiones caja de Malasia fue de USD 588,71 millones en 2026 y se proyecta que alcance USD 767,91 millones para 2031.
¿Qué clase de camión crece más rápido en Malasia?
Se espera que las unidades de servicio ligero utilizadas para la entrega de última milla registren la CAGR más alta del 5,78% hasta 2031.
¿Qué tan grande es la cuota del diésel en los camiones caja de Malasia?
Los motores diésel impulsaron el 85,62% de las unidades vendidas en 2025, aunque esa cuota disminuirá gradualmente a medida que aumente la adopción de vehículos eléctricos.
¿Cómo afecta el gasto en infraestructura a la demanda?
Las mejoras en autopistas, como el proyecto Pan Borneo, acortan los tiempos de tránsito, lo que aumenta la utilización de los camiones y apoya la compra de nuevos vehículos en todas las regiones.
Última actualización de la página el:



