
Werkzeugmaschinenmarkt Analyse von Mordor Intelligence
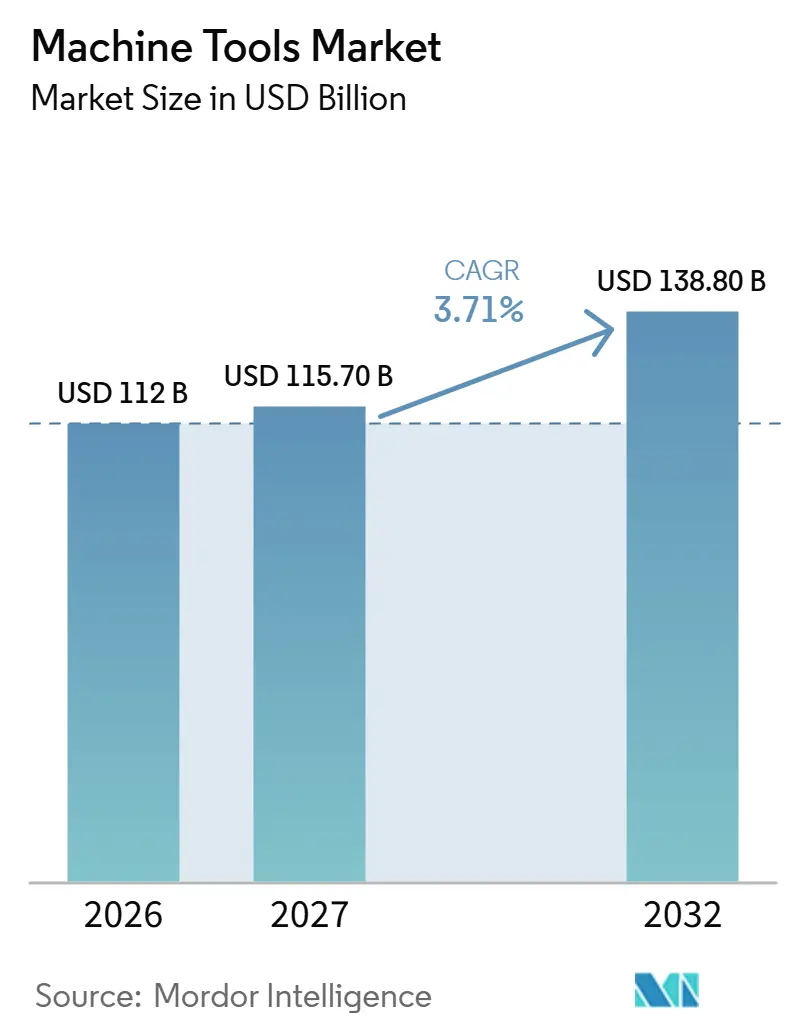
Die Werkzeugmaschinen-Marktgröße wird voraussichtlich von 112 Milliarden USD im Jahr 2026 und 115,7 Milliarden USD im Jahr 2027 auf 138,8 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 3,71 % zwischen 2027 und 2032 verzeichnen.
Die Fertigung elektrischer Antriebsstränge und Halbleiterkomponenten-Arbeitslasten stützen die Ausrüstungsnachfrage, während Inputpreisdruck und unsichere Investitionsrenditen die Auftragsumwandlung einschränken. In Japan verbindet die Präzisionsbearbeitung für Vakuumkomponenten von Halbleiterausrüstungen die Halbleiterinvestitionen mit der Nachfrage innerhalb der Komponentenlieferkette. Lieferanten können diese Anforderungen durch anwendungsorientierte Bearbeitungskapazitäten und direkte Servicenetzwerke erfüllen, die Komponentenhersteller bedienen. Diese Arbeitslasten begünstigen Präzisionsmaschinen-Lieferanten, die die vorgeschlagene Ausrüstung mit einer identifizierbaren Motor- oder Halbleiterkomponentenproduktion verbinden, und geben Käufern eine spezifische Ausgabe, anhand derer sie die Investitionskosten bewerten können. Hersteller, die definierte Motor- oder Komponentenprogramme bedienen, können ihre Preise an bekannten Ausgabeanforderungen ausrichten, während undifferenzierte Kapazitätslieferanten höhere Inputkosten tragen, ohne diese anwendungsspezifische Grundlage zur Verteidigung ihrer Ausrüstungspreise zu haben.
Wichtigste Erkenntnisse des Berichts
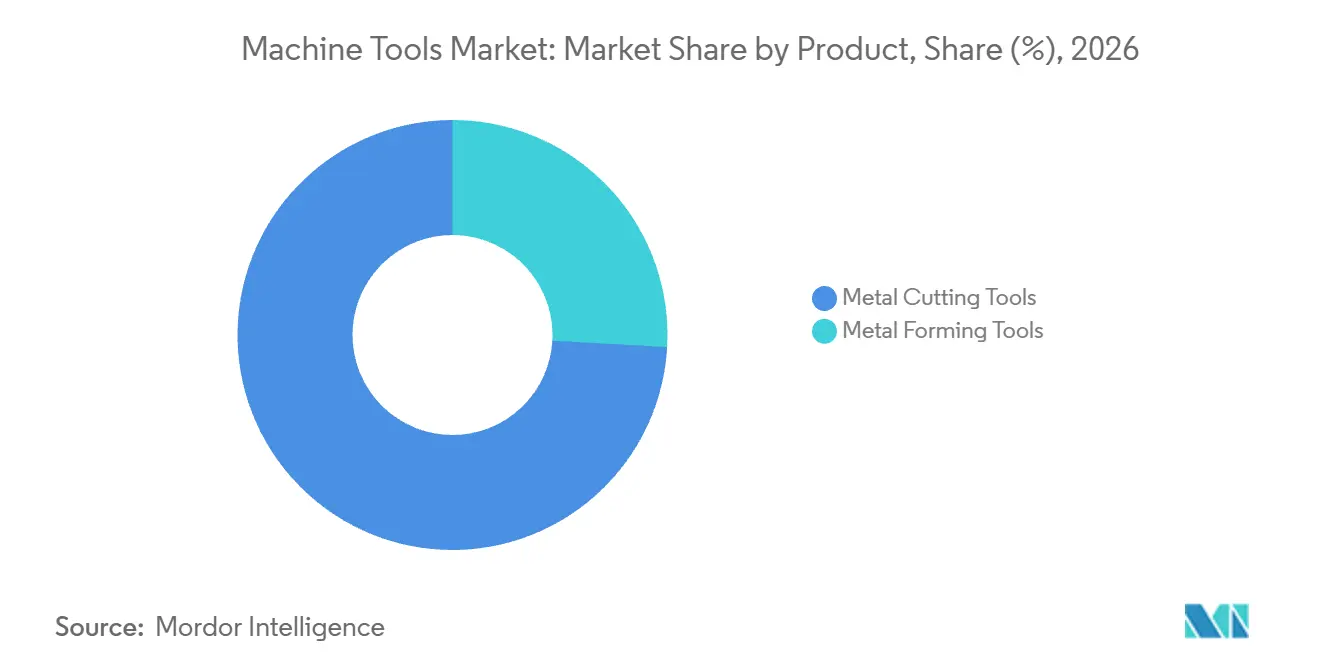
- Nach Produkt hielten Metallschneidwerkzeuge im Jahr 2026 einen Marktanteil von 74,1 % am Werkzeugmaschinen-Markt und werden voraussichtlich mit einer CAGR von 3,85 % zwischen 2027 und 2032 am schnellsten wachsen.
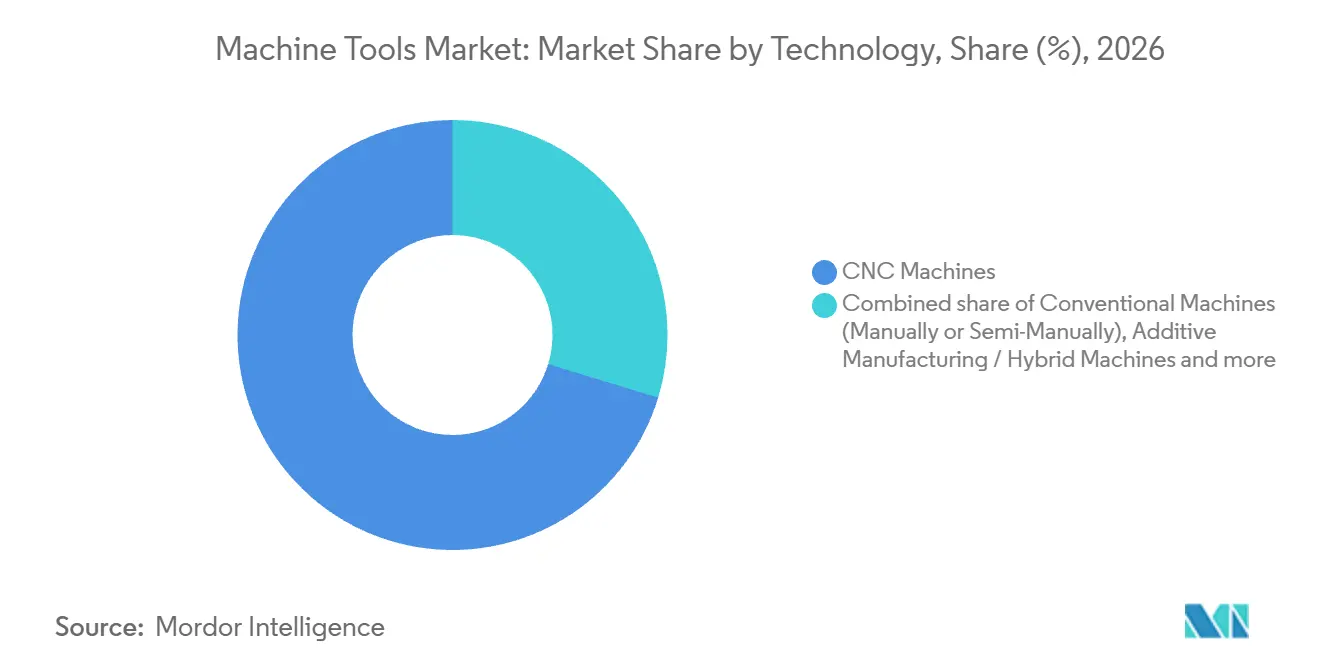
- Innerhalb der Technologie führten CNC-Maschinen mit einem Anteil von 70,3 % an der Werkzeugmaschinen-Marktgröße im Jahr 2026, während additive Fertigung / Hybridmaschinen voraussichtlich mit einer CAGR von 12 % zwischen 2027 und 2032 am schnellsten wachsen werden.
- Die Automobilindustrie führte die Endverbraucherbranchen mit einem Anteil von 34,62 % im Jahr 2026 an, während Luft- und Raumfahrt & Verteidigung voraussichtlich mit einer CAGR von 6,9 % zwischen 2027 und 2032 am schnellsten wachsen wird.
- Über alle Vertriebskanäle hinweg hielt der Direktvertrieb von OEMs an Endverbraucher im Jahr 2026 einen Anteil von 55,11 %, während Online / E-Commerce voraussichtlich mit einer CAGR von 8,1 % zwischen 2027 und 2032 am schnellsten wachsen wird.
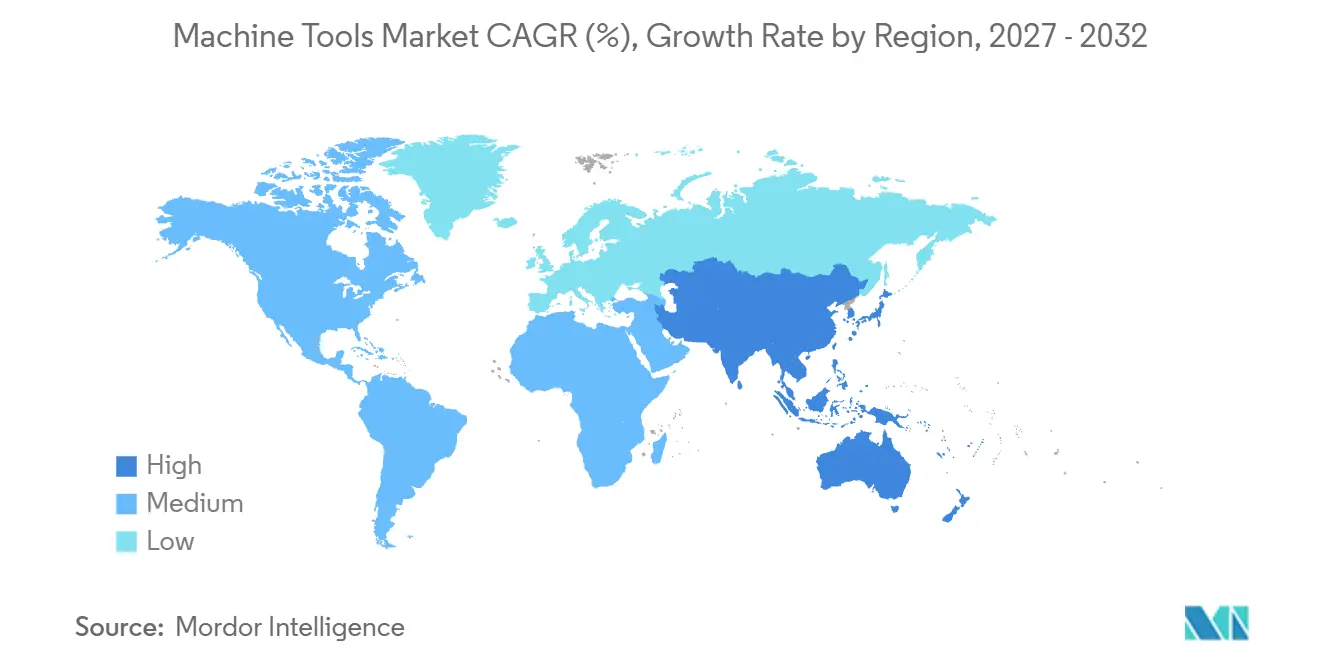
- Asien-Pazifik führte die geografische Nachfrage mit einem Anteil von 46,12 % im Jahr 2026 an und wird voraussichtlich mit einer CAGR von 6,3 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Werkzeugmaschinen-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungswelle treibt Präzisionsbearbeitung von E-Antriebssträngen an | +1.5% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Industrie 4.0 steigert Nachfrage nach intelligenten CNC-Plattformen | +1.3% | Europa, insbesondere Deutschland | Mittelfristig (2–4 Jahre) |
| Einsatz von Leichtmetalllegierungen & Verbundwerkstoffen erfordert Hochgeschwindigkeits-Mehrachswerkzeuge | +1.1% | Nordamerika, insbesondere die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Expansion von Halbleiterfabriken erfordert ultrapräzise Ausrüstung | +1% | Asien-Pazifik, insbesondere Japan | Kurzfristig (≤ 2 Jahre) |
| Globaler Ersatzzyklus des alternden Werkzeugmaschinenbestands | +0.6% | Asien-Pazifik, insbesondere China | Langfristig (≥ 4 Jahre) |
| Automatisierung der Hochmix-/Niedrigvolumen-Produktion durch flexible Bearbeitung | +0.5% | Europa, insbesondere das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsschub treibt präzise Antriebsstrangbearbeitung für Elektrofahrzeuge an
Die Serienproduktion von Elektromotoren verleiht der Elektrifizierung einen Mechanismus zur Ausrüstungsnachfrage, der über den Fahrzeugabsatz allein hinausgeht. Der Leichtfahrzeugmonitor des ICCT meldete mehr als 20 Millionen globale Elektrofahrzeugverkäufe im Jahr 2025, was einem von vier verkauften Autos entspricht.[1] Das BMW Group Werk Steyr begann am 1. August 2025 in Österreich mit der Serienproduktion des Neue Klasse E-Motors. Eine große nachgelagerte Absatzbasis und der Beginn der dedizierten Produktion stützen gemeinsam den Investitionsfall für Ausrüstungen, die der wiederholbaren E-Antriebsstrangfertigung dienen. Präzisionsbearbeitungslieferanten sollten die Produktionssystementscheidungen hinter spezifischen Motorprogrammen anvisieren, bei denen der Übergang in die Serienproduktion einen identifizierbaren Ausrüstungsbedarf schafft.
Einführung von Industrie 4.0 steigert Nachfrage nach intelligenten CNC-Plattformen
Für eine Werkstatt, die viele verschiedene Komponentenaufträge bearbeitet, machen wiederholte Programmierung und Rüstung die Produktionsabfolge zum relevanten Fokus einer intelligenten CNC-Investition. Schnelleres Schneiden allein lässt die Vorbereitungszeit ungelöst, insbesondere wenn kurze Serien diese Arbeit auf wenige fertige Komponenten verteilen. Der sinnvolle Vergleich ist der Kostenpunkt pro abgeschlossenem Kleinserienauftrag, einschließlich sowohl Vorbereitung als auch Bearbeitung. Ein integriertes CNC-Angebot kann zusätzliche Ausrüstungsausgaben rechtfertigen, wenn die Einsparungen über diese Abfolge hinweg seinen Preisaufschlag überwiegen. Das schafft eine Öffnung für Lieferanten, integrierte Fähigkeiten für eine definierte Mischung von Kurzserienaufträgen zu verkaufen, anstatt eine isolierte Steigerung der Schnittgeschwindigkeit.
Einsatz von Leichtmetalllegierungen & Verbundwerkstoffen erfordert Hochgeschwindigkeits-Mehrachswerkzeuge
Komplexe Aluminiumstrukturen geben der Hochgeschwindigkeits-Mehrachsbearbeitung eine definierte kommerzielle Anwendung in der Luft- und Raumfahrt- sowie Satellitenproduktion. Im Januar 2026 begann NWI Aerostructures in Wichita mit den Fundamentarbeiten für 2 zusätzliche Makino MAG3EX Hochgeschwindigkeits-5-Achs-Bearbeitungszentren.[2] Die Erweiterung sollte die Kapazität für wachsende Luft- und Raumfahrt- sowie Raumfahrtkundennachfrage erhöhen, wobei die Plattform für Aluminiumstrukturkomponenten geeignet ist. Diese Kombination verbindet den Investitionsfall sowohl mit der Kundenarbeitslast als auch mit der Eignung des Bearbeitungssystems. Physische Fabrikvorbereitung bindet spezialisierte Bearbeitungsinvestitionen an die Liefer- und Installationsausführung, sodass der Erweiterungsplan direkt darauf Einfluss hat, wann zusätzliche Kapazität Kundenarbeitslasten bedienen kann.
Expansion von Halbleiterfabriken erfordert ultrapräzise Ausrüstung
Die Fabrikerweiterung stützt die Werkzeugmaschinen-Nachfrage durch die Komponentenlieferanten, die Halbleiterproduktionsausrüstungen bedienen. Am 11. August 2026 genehmigte der Vorstand von TSMC Kapitalzuweisungen von etwa 29,44 Milliarden USD für langfristige Kapazitätspläne, einschließlich der Installation von Kapazitäten für fortschrittliche Technologien und des Fabrikbaus. Separat stiegen Marumae's Präzisionskomponentenverkäufe im Halbleitersektor im Geschäftsjahr 2026, das am 31. August 2026 endete, um 23,1 % im Jahresvergleich, während seine vierteljährlichen Halbleiteraufträge weiterhin Rekorde aufstellten. Marumae verwendet Bearbeitungszentren, Drehmaschinen und simultane 5-Achs-Maschinen zur Herstellung von Vakuumkomponenten für Halbleiterproduktionsausrüstungen. Diese operative Verbindung platziert die relevante Ausrüstungsnachfrage innerhalb der Komponentenlieferkette sowie des breiteren Fabrikinvestitionsprogramms. Der Vakuumkomponentendurchsatz gibt Präzisionsmaschinen-Herstellern eine Grundlage, Ausrüstungsvorschläge auf die Arbeitslast des Komponentenlieferanten abzustimmen.
Analyse der Hemmnisse-Auswirkungen auf den Werkzeugmaschinen-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Spezialstahl & Linearführungskomponenten | -0.8% | Nordamerika, insbesondere die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten & lange Amortisationszeiten für fortschrittliche CNC-Systeme | -0.7% | Europa, insbesondere Deutschland | Mittelfristig (2–4 Jahre) |
| Weltweiter Mangel an qualifizierten CNC-Programmierern/Bedienern | -0.5% | Nordamerika, insbesondere Kanada | Mittelfristig (2–4 Jahre) |
| Kapitalumlenkung in additive Fertigungstechnologien | -0.3% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Spezialstahl & Linearführungskomponenten
Preiserhöhungen bei Werkzeugstahl können die Kosten von Ausrüstungen oder Werkzeugen erhöhen, die das betroffene Material enthalten. Daido Steel kündigte für Verträge ab April 2025 eine Preiserhöhung von 5 % bis 10 % pro Tonne für Werkzeugstahlprodukte an und verwies dabei auf anhaltende Lohn- und Transportkostensteigerungen. Die Ankündigung betraf alle Werkzeugstahlkunden, einschließlich Exportprodukte. Für Kunden, die diese Kategorie in Ausrüstungen oder Werkzeugen verwenden, würde eine höhere Materialrechnung größere Betriebseinsparungen oder einen höheren Ausgabewert erfordern, um die anfängliche Investition zu amortisieren. Ohne diese Ausgleiche stehen Käufer vor einer längeren Amortisationszeit bei Ausrüstungen oder Werkzeugen, die den betroffenen Werkzeugstahl enthalten.
Hohe Investitionskosten & lange Amortisationszeiten für fortschrittliche CNC-Systeme
Fortschrittliche CNC-Ausgaben sind schwerer zu rechtfertigen, wenn ein Käufer zukünftige Aufträge nicht sicher dem Anlagegut zuordnen kann. Im Jahr 2025 verschoben viele kleine und mittelständische Kunden der deutschen Werkzeugmaschinenindustrie Investitionen aufgrund schwieriger wirtschaftlicher Bedingungen und vorherrschender Unsicherheit. Diese Verschiebungen zeigen, wie ein Ausrüstungsbedarf unerfüllt bleiben kann, wenn das Investitionsumfeld schwächer wird. Bei einem kapitalintensiven Bearbeitungssystem erhöht die Unsicherheit über die verfügbare Arbeit zur Amortisierung der Anschaffungskosten die erforderliche Zuversicht in die zukünftige Auslastung. Für diese Käufer verschiebt eine Verzögerung der Investition auch die Produktionsverbesserungen, die das Bearbeitungssystem liefern soll.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Werkzeugmaschinen-Markts
Nach Produkt:
Bestätigte Aufträge stützen MetallschneidkapazitätMetallschneidwerkzeuge machten im Jahr 2026 einen Anteil von 74,1 % an der Werkzeugmaschinen-Marktgröße aus und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 3,85 % zwischen 2027 und 2032. In Spanien meldete der AFM-Cluster im Jahr 2025 im Vergleich zu 2024 einen Anstieg der eingehenden Metallschneidaufträge um 21,54 %, was einem Allzeithoch entspricht. Ein auftragsbasiertes Signal erfasst Ausrüstungsverpflichtungen, bevor sie als gelieferte Maschinen erscheinen, was eingehende Aufträge für die Produktionsplanung kommerziell relevant macht. Spanische Metallschneid-Hersteller müssen Rekordaufträge in Umsatz umwandeln, was die Lieferausführung in den Mittelpunkt der Kapazitätsentscheidung stellt.
Bis Juli 2025 produzierte Nidec Minster's erste Pama Vertiram 3000 TT Brückenfräsmaschine Teile in seinem Hauptsitz in Minster, Ohio. Das investierende Unternehmen war ein Pressenhersteller, was die Fräsmaschine zu einem Beispiel für einen Maschinenhersteller macht, der eigene Komponentenfertigungskapazitäten aufbaut. Dies verbindet die Nachfrage nach Metallschneidausrüstungen mit Investitionsentscheidungen innerhalb der Maschinenfertigungskette. Metallformwerkzeuge beinhalten eine weitere Produktionsinvestition, veranschaulicht durch den Kauf von 5 Pressen durch den indischen Automobilkomponentenhersteller Autoline Industries für seine Leichtpressenwerkstatt im Geschäftsjahr 2025–26. Die beiden Käufe verbinden verschiedene Ausrüstungskategorien mit den eigenen Produktionsanforderungen der Hersteller, sodass jeder Verkaufsfall den beabsichtigten Komponentenfertigungsbetrieb des Käufers berücksichtigen muss.



Nach Technologie:
CNC-Skalierung trifft auf Erweiterung additiver FähigkeitenCNC-Maschinen repräsentierten im Jahr 2026 einen Marktanteil von 70,3 % am Werkzeugmaschinen-Markt und waren damit das größte Segment nach Technologie. Jyoti CNC Automation, ein indischer Hersteller von CNC-Metallschneidmaschinen, produzierte im Geschäftsjahr 2025–26 5.369 Maschinen bei einer installierten Kapazität von 6.000 Maschinen pro Jahr. Diese Betriebsgröße verbindet die Technologie mit einem wiederkehrenden Fertigungsfluss, wobei tatsächliche Produktion und verfügbare Fabrikkapazität verschiedene Aspekte der Lieferbasis beschreiben. Jyotis Produktion unterhalb seiner installierten Kapazität weist auf Spielraum innerhalb des bestehenden Fabrikfußabdrucks hin, was bei der Beurteilung relevant ist, ob mehr Aufträge eine weitere Produktionserweiterung erfordern.
Additive Fertigung / Hybridmaschinen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12 % zwischen 2027 und 2032. Mears Machine Corporation kaufte im April 2025 seinen vierten Velo3D Sapphire XC Metall-3D-Drucker, um die Fähigkeiten als Reaktion auf die Kundennachfrage zu erweitern. Keselowski Advanced Manufacturing fügte im Januar 2025 eine EOS M 400-4 hinzu und brachte damit die Gesamtzahl seiner EOS-Maschinen auf 18. Konventionelle Maschinen, die manuell oder halbmanuell betrieben werden, werden voraussichtlich schrumpfen und einem anderen Investitionspfad folgen. Der Wachstumsmechanismus der additiven Fertigung ist die Erweiterung der Fertigungsfähigkeiten eines Industrienutzers durch zusätzliche Systeme, wobei Kundenaufträge eine Grundlage für Wiederholungsinvestitionen bieten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilskalierung und Luft- und RaumfahrtkapazitätsbedarfDie Automobilindustrie war das größte Endverbrauchersegment und machte im Jahr 2026 34,62 % des Marktes aus. Der OICA meldete eine globale Fahrzeugproduktion von 96,4 Millionen Einheiten im Jahr 2025, gegenüber 92,7 Millionen im Jahr 2024. Diese jährliche Produktion legt den Umfang der Fertigungsaktivität fest, an die Automobilausrüstungsprogramme geknüpft sind. Für Lieferanten schafft ein großer wiederkehrender Produktionsfluss eine andere kommerzielle Aufgabe als der Einstieg in eine kleine Anwendung, die eine schnelle Expansion durchläuft. Die Priorität liegt darin, die Bedürfnisse etablierter Fahrzeugprogramme in Ausrüstungsaufträge umzuwandeln, sodass die Segmentführerschaft mit gemesseneren Wachstumsraten koexistieren kann.
Luft- und Raumfahrt & Verteidigung wird voraussichtlich das am schnellsten wachsende Endverbrauchersegment sein, mit einer CAGR von 6,9 % zwischen 2027 und 2032. Die US-amerikanischen Fertigungstechnologieaufträge im Luft- und Raumfahrtsektor stellten im ersten Halbjahr 2026 sowohl nach Wert als auch nach Einheiten einen Rekord auf. Der Verband der Fertigungstechnologien (MTA), der US-Auftragsdaten von AMT berichtete, führte die Stärke auf wachsende Nachfrage aus der Raumfahrtwirtschaft, steigende Rückstände bei Verkehrsflugzeugen und erhöhte Verteidigungsproduktionsanforderungen zurück, die eine weitere Kapazitätserweiterung unterstützen. Die Aufträge stiegen im Wert um fast ein Drittel und in den Einheiten um fast ein Viertel gegenüber dem zweiten Halbjahr 2025, sodass der durchschnittliche Wert pro bestellter Einheit zunahm. Für Ausrüstungslieferanten kombiniert die Luft- und Raumfahrtchance zusätzliche Einheitennachfrage mit einer höheren Umsatzbasis pro bestellter Einheit.
Nach Vertriebskanal:
Direkte Netzwerke und ferngesteuerte TransaktionenDer Direktvertrieb von OEMs an Endverbraucher bildete das größte Vertriebskanalsegment mit 55,11 % des Marktes im Jahr 2026. Das weltweite Netzwerk von DMG MORI umfasste im Jahr 2025 128 Vertriebs- und Servicestandorte, darunter 18 Produktionswerke. Seine Vertriebs- und Servicegesellschaften übernahmen den Direktvertrieb und -service für Produkte sowohl von DMG MORI AG als auch von DMG MORI Co. Ltd. Diese Anordnung verbindet einen beträchtlichen operativen Fußabdruck mit direkter Verantwortung für das Produktangebot des Herstellers.
Online / E-Commerce wird voraussichtlich das am schnellsten wachsende Vertriebskanalsegment sein, mit einer CAGR von 8,1 % zwischen 2027 und 2032. Für einen CNC-Kauf mit einer definierten Spezifikation liegt der potenzielle Wert des Kanals darin, die Transaktion ohne einen separaten Vertriebsbesuch abzuschließen. Diese Einsparung hängt davon ab, ob Konfiguration und Verkaufsbedingungen die technischen Fragen des Käufers vor der Verpflichtung beantworten.
Geografische Analyse
Werkzeugmaschinen-Markt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 einen Marktanteil von 46,12 % am Werkzeugmaschinen-Markt aus und wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 6,3 % zwischen 2027 und 2032. Die von japanischen Werkzeugmaschinenherstellern erhaltenen Aufträge mit China als Ziel betrugen im Zeitraum Januar bis August 2026 156,5 % des Vorjahresniveaus. Die revidierten Schätzungen der IMTMA beziffern den indischen Werkzeugmaschinenverbrauch im Geschäftsjahr 2025–26 auf etwa 15 % höher als im Vorjahr. Diese Signale verbinden die regionale Nachfrage sowohl mit grenzüberschreitenden Ausrüstungsaufträgen als auch mit dem Verbrauch innerhalb einer wichtigen nationalen Industrie. Japanische Hersteller können den nach China gerichteten Auftragsfluss verfolgen, während Lieferanten, die Indien bedienen, eine separat expandierende nationale Verbrauchsbasis ansprechen können.
In Nordamerika erreichten die Fertigungstechnologieaufträge von US-amerikanischen Lohnfertigungsbetrieben im ersten Halbjahr 2026 einen Rekordwert. In Europa verzeichnete Deutschland im ersten Quartal 2026 einen Anstieg der Werkzeugmaschinenaufträge um 15 % im Jahresvergleich und im zweiten Quartal 2026 um 12 %, was zu einem Wachstum von 14 % im ersten Halbjahr 2026 führte. Die Exporte schweizerischer Werkzeugmaschinenhersteller in die Vereinigten Staaten fielen im dritten Quartal 2025 im Vergleich zum dritten Quartal 2024 um 43 %, da US-Zölle die Lieferungen belasteten. Stärkere US-Lohnfertigungsaufträge bieten eine Käufermöglichkeit, aber das Zollrisiko der Schweizer Exporteure kann ihre Fähigkeit einschränken, dieses Ziel zu bedienen.
Die Produktionsbasis Südamerikas umfasst den brasilianischen Werkzeugmaschinenhersteller ROMI, dessen Geschäftseinheit ROMI Machines im zweiten Quartal 2026 eine EBIT-Marge von 12,3 % verzeichnete. Der Auftragseingang der Einheit in Brasilien, gemessen brutto einschließlich Steuern und ohne Teile und Dienstleistungen, fiel im zweiten Quartal 2026 um 6,7 % im Jahresvergleich. Im Nahen Osten und Afrika stiegen die Importe der Mitglieder der South African Machine Tool Merchants Association im ersten Halbjahr 2025 leicht im Jahresvergleich. Für ROMI Machines koexistierte eine positive Einheitenrentabilität im zweiten Quartal 2026 mit einem Rückgang des Auftragseingangs in Brasilien im Jahresvergleich. Südafrikanische Händlerbeziehungen bieten einen separaten Weg zu Käufern durch den Ausrüstungsimport.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Werkzeugmaschinen-Lieferanten, der Industrienutzer mit Ausrüstungen und unterstützenden Fähigkeiten bedient. In den Vereinigten Staaten verlangt die OSHA eine Schutzvorrichtung am Gefahrenpunkt, wo eine Maschine Mitarbeiter Verletzungsrisiken aussetzt, wobei Fräsmaschinen zu denjenigen gehören, die diese in der Regel erfordern.[3] Diese Nutzerpflichten prägen die Sicherheitsmerkmale, die Industriekunden von einem Ausrüstungsangebot benötigen. Der Vergleich unterscheidet die Schutzpflichten des Arbeitgebers nach OSHA von den Herstellerpflichten gemäß der Verordnung (EU) 2023/1230, die in Deutschland ab dem 20. Januar 2027 gilt, während Brasiliens NR-12 Maschinendesign und -verwendung abdeckt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz | Ministerium für Arbeit und Beschäftigung | Bundes- und Landesmarktüberwachungsbehörden; die Zentralstelle der Länder für Sicherheitstechnik koordiniert und vollzieht in bestimmten Fällen | Ministerium für Industrie und Informationstechnologie | Ministerium für Beschäftigung und Arbeit |
| Wichtige Instrumente oder Richtung | 29 CFR 1910.212 | NR-12 Rahmenwerk für Maschinensicherheit am Arbeitsplatz | Produktsicherheitsgesetz (ProdSG); Verordnung (EU) 2023/1230 gilt ab dem 20. Januar 2027 | GB 15760-2025, gültig ab 1. August 2026 | Vorschriften für angetriebene Maschinen; Entwurf allgemeiner Maschinenvorschriften 2025 |
| Kommerzielle Auswirkung | Arbeitgeber sichern verletzungsgefährdende Betriebspunkte | Rahmenwerk für Maschinensicherheit am Arbeitsplatz für Nutzer | Sicherheitsdesignpflichten des Herstellers gelten ab dem 20. Januar 2027 | Produktspezifischer Sicherheitsstandard für Metallschneidmaschinen | Durchsetzung der Sicherheitsvorschriften für Industriemaschinen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanischen Schutzpflichten erhalten die Sicherheitsanforderungen der Käufer aufrecht, während Brasiliens NR-12 sowohl Maschinendesign und -import als auch die Verwendung abdeckt und ein ausgewogenes kommerzielles Umfeld mit anhaltenden Lieferanten-Compliance-Anforderungen unterstützt. Deutschlands Hersteller-Designanforderungen ab Januar 2027 erfordern eine Übergangsplanung innerhalb eines etablierten Produktsicherheitsrahmens, wobei die Sicherheitskompetenz zentral im Angebot des Lieferanten bleibt. Chinas Standard trat im August 2026 in Kraft und gibt Metallschneidmaschinen-Lieferanten eine produktspezifische Sicherheitsgrundlage für die laufende Compliance. Das südafrikanische Ministerium für Beschäftigung und Arbeit erließ im Juni 2026 Verbotsverfügungen, nachdem es bei Lesidi Aluminium CC ungesicherte Maschinen festgestellt hatte, während sein Entwurf vom August 2025 für anderweitig nicht klassifizierte Maschinen die Benennung einer vollzeitbeschäftigten kompetenten Person an jedem Maschinenstandort vorschlug.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht die Steuerungsversorgung, Maschinenproduktion, Kundenzugang und Unterstützung des installierten Bestands als unterschiedliche Quellen von Lieferanteneinnahmen. FANUC liefert CNC- und Bewegungssteuerungsprodukte, während Siemens SINUMERIK-Systeme für Anwendungen einschließlich Fräsen, Drehen und Schleifen liefert. FANUC America bietet Teileverkauf, technische Hilfe, Außendienst und autorisierte Reparatur für FANUC-Produkte in Amerika. Diese Kombination platziert kommerziellen Wert sowohl in der physischen Maschine als auch in den Fähigkeiten, die zur Spezifikation, zum Verkauf und zur Unterstützung erforderlich sind.
Analyse der Wertschöpfungskette Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| CNC- und Bewegungssteuerungsversorgung | CNC-Steuerungslieferanten wie FANUC und Siemens | Steuerungshardware, Bewegungsprodukte und Softwareverkäufe | Abstimmung der Steuerungen auf die beabsichtigten Bearbeitungsvorgänge | Steuerungs- und Anwendungskombination vor der Montage qualifizieren |
| Maschinenproduktion | Maschinenhersteller wie DMG MORI AG | Maschinenverkäufe | Lösung der Maschinenkonfiguration für die beabsichtigte Arbeit | Anwendungsanforderungen festlegen, bevor der Bau verpflichtet wird |
| Vertrieb und Distribution | OEM-Vertriebsgesellschaften wie DMG MORI Gruppenvertriebsgesellschaften; Fertigungsausrüstungshändler wie Action Machinery, LLC für Mazak Optonics | Ausrüstungsverkäufe über direkte und Händlerkanäle | Zuweisung der Kundenverantwortung über produktspezifische Gebiete hinweg | Verkäufer und Supportweg für jedes Produkt und jeden Bezirk festlegen |
| Unterstützung des installierten Bestands | Nordamerikanische Maschinenunterstützungsanbieter wie Mazak; CNC-Unterstützungsanbieter in Amerika wie FANUC America | Teileverkauf, Schulung, Außendienst und Reparaturdienstleistungen | Weiterleitung einer Reparatur an den zuständigen Maschinen- oder Steuerungsspezialisten | Produktspezifischen Serviceeigentümer und Teilezugang identifizieren |
| Quelle: Mordor Intelligence | ||||
Teile, Schulung und Reparatur können nach dem anfänglichen Ausrüstungsverkauf Lieferanteneinnahmen generieren. Mazaks Wechsel im Februar 2026 zu Direktvertrieb und -service in seinem Rocky Mountain District veranschaulicht, wie sich die Verantwortung geografisch ändern kann, während Action Machinery seine separate Vertretung von Mazak Optonics in der westlichen Region fortsetzte. Nutzer des installierten Bestands müssen die Serviceverantwortung nach einer Kanaländerung identifizieren, da Maschinen- und Steuerungsunterstützung bei verschiedenen Anbietern liegen können.
Wettbewerbslandschaft
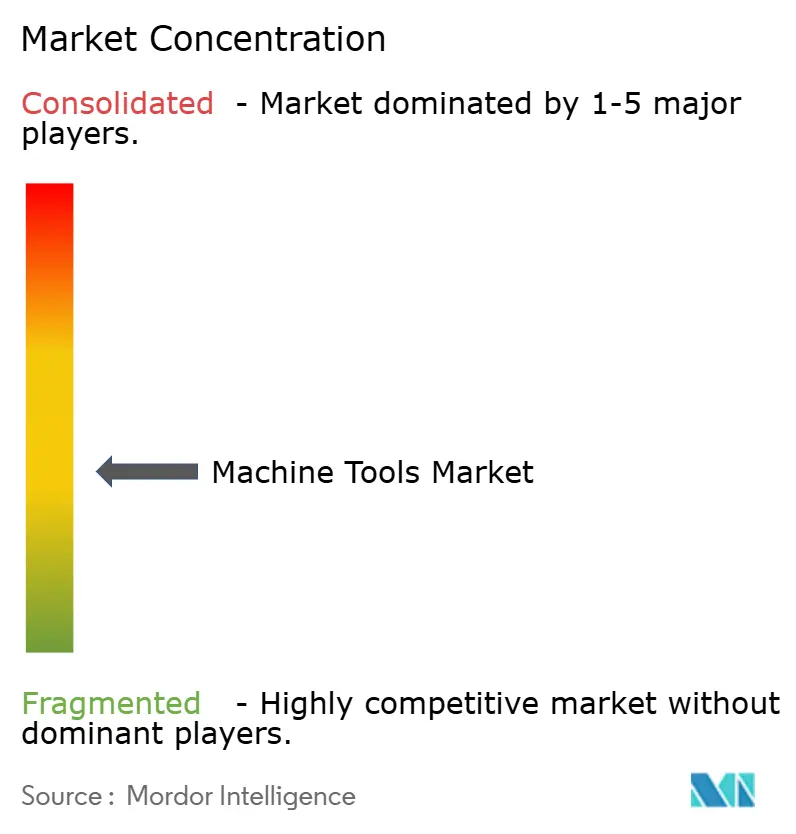
Marktkonzentration
Wettbewerbslandschaft
Das Wettbewerbsfeld kombiniert etablierte Werkzeugmaschinenhersteller und Konzerngeschäftseinheiten, wobei TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation und DN Solutions zu den wichtigsten Teilnehmern gehören. JTEKT Corporation gruppiert Werkzeugmaschinen und Fertigungssysteme innerhalb einer einzigen Geschäftseinheit und platziert Ausrüstungs- und Produktionssystemaktivitäten innerhalb derselben organisatorischen Grenze. DMG MORI AG, deren Muttergesellschaft DMG MORI Co. Ltd ist, meldete im Jahr 2025 im Vergleich zu 2024 einen Anstieg des Auftragseingangs im Segment Werkzeugmaschinen um 5 %. Diese Strukturen platzieren eine Werkzeugmaschinen-Tochtergesellschaft innerhalb der DMG MORI-Gruppe neben einem Hersteller, der Werkzeugmaschinen und Fertigungssysteme in einer Geschäftseinheit kombiniert.
Fertigungskompetenz gibt Wettbewerbern eine Grundlage für Differenzierung, die über die Spezifikationen einer einzelnen Maschine hinausgeht. Mazak vollendete im August 2025 seine 40.000ste Maschine in seinem Werk in Florence, Kentucky, ein kumulativer Meilenstein für diesen Fertigungsstandort. Das Werk produziert Dreh- und Fräszentren und beherbergt auch die US-amerikanische Forschung und Entwicklung für Fertigungstechnologien des Unternehmens. Die Zusammenführung dieser Aktivitäten verbindet eine operative Produktionsbasis mit der Entwicklung von Bearbeitungsprozessen und Ausrüstungen. Für Industriekäufer macht diese Kombination die Fertigungsorganisation des Lieferanten sowohl für die Anwendungsentwicklung als auch für die anfängliche Maschinenauswahl relevant.
Portfolioerweiterung durch Akquisition bringt die behördliche Genehmigung in dieselbe Wettbewerbsentscheidung. DN Solutions schloss im Januar 2026 die Übernahme des deutschen Werkzeugmaschinenherstellers HELLER ab, nachdem Genehmigungen in Rechtsordnungen einschließlich Deutschland, den Vereinigten Staaten und dem Vereinigten Königreich erteilt worden waren. DN Solutions erklärte, die Kombination erweitere die Bandbreite der für Kunden verfügbaren Lösungen. Sein Integrationsplan war darauf ausgelegt, HELLERs Markenidentität zu bewahren und gleichzeitig Forschung, Fertigung und Marktstrategien zusammenzuführen. Die Bewahrung von HELLERs Identität würde sein hochwertiges deutsches Angebot innerhalb des erweiterten Sortiments von DN Solutions erkennbar halten.
Führende Unternehmen der Werkzeugmaschinenindustrie
-
TRUMPF Group
-
DMG MORI Co. Ltd
-
Yamazaki Mazak Corporation
-
JTEKT Corporation
-
DN Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Werkzeugmaschinen Unternehmen in diesem Bericht
- Yamazaki Mazak Corporation
- DMG MORI Co. Ltd
- TRUMPF Group
- JTEKT Corporation
- DN Solutions
- Okuma Corporation
- Makino Milling Machine Co. Ltd
- Haas Automation Inc.
- FANUC Corporation
- WIA Machine Tools Corp.
- ANDRITZ Schuler GmbH
- Sandvik AB (Seco & Walter)
- UNITED MACHINING
- Fives Group
- GROB-Werke GmbH & Co. KG
- Hermle AG
- EMAG GmbH & Co. KG
- Hardinge Inc.
- HURCO Companies Inc.
- Amada Co. Ltd
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die CNC-Werkstattversorgung, den Ersatz von Forschungsdrehmaschinen und die referenzqualifizierte institutionelle Versorgung rund um spezifizierte Beschaffungsanforderungen. Das Bangladesh Industrial Technical Assistance Center (BITAC), die beschaffende Einheit für sein Gopalganj-Zentrum, lud zu CNC-Ausrüstungsangeboten mit einer geänderten Frist bis zum 25. Oktober 2026 ein. Diese Bekanntmachung erforderte 5 Jahre allgemeine Liefererfahrung und qualifizierende ähnliche CNC-Lieferungen an staatliche, halbstaatliche oder autonome Organisationen. Die Abteilung für Wissenschaft, Ingenieurwesen und Analyse der Health and Safety Executive suchte eine Ersatz- oder aufgerüstete CNC-Drehmaschine für ihr Forschungszentrum in Buxton, mit Angeboten bis zum 23. Oktober 2026 über das In-Tend-Portal der HSE.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Institutionelle CNC-Werkstattausrüstung | Beschaffung von CNC-Maschinenausrüstung für Werkstätten | BITAC Gopalganj, Bangladesch | Ein koordiniertes Ausrüstungsangebot entsprechend der Werkstattspezifikation aufbauen | Qualifizierung ähnlicher CNC-Lieferungen an staatliche, halbstaatliche oder autonome Organisationen | Erfahrene institutionelle CNC-Ausrüstungslieferanten |
| Ersatz öffentlicher Forschungsdrehmaschinen | Ausschreibung für den Ersatz oder die Aufrüstung einer vorhandenen Drehmaschine | HSE Wissenschafts- und Forschungszentrum, Buxton | Die vorgeschlagene Maschine auf die erforderliche Arbeit der Forschungseinrichtung abstimmen | Nachweis eines geeigneten Ersatzes für die vorhandene Maschine | CNC-Drehmaschinenlieferanten, die Forschungsnutzer bedienen können |
| Referenzqualifizierte institutionelle Versorgung | Erfahrungsanforderungen prägen den Lieferantenzugang | Institutionen, die CNC-Ausrüstungen beschaffen | Referenzgestützte Angebote erstellen, die auf dokumentierte Liefererfahrung abgestimmt sind | 5 Jahre allgemeine Liefererfahrung plus qualifizierende ähnliche Lieferung | CNC-Lieferanten mit relevanten institutionellen Liefernachweisen |
| Quelle: Mordor Intelligence | |||||
Gopalganj-Bieter benötigten mindestens einen ähnlichen Liefervertrag mit einer staatlichen, halbstaatlichen oder autonomen Körperschaft im Wert von mindestens 120 Millionen BDT (0,98 Millionen USD) oder dem Gegenwert in Fremdwährung, abgeschlossen innerhalb von 5 Jahren vor der Einladung vom 8. September 2026. BITAC lud auch zu CNC-Maschinenausrüstungsangeboten für sein Rangpur-Zentrum ein, mit Einreichungen bis zum 3. November 2026. Lieferanten mit dokumentierten institutionellen Liefernachweisen sind positioniert, um für solche Pakete zu konkurrieren, und die eigenen Bedingungen jeder Bekanntmachung bestimmen die Berechtigung.
Jüngste Branchenentwicklungen im Werkzeugmaschinen-Markt
- Aug. 2026: DN Solutions schloss sein erstes indisches Werkzeugmaschinen-Fertigungswerk in Bengaluru, Karnataka, mit Produktions-, Forschungs- und Entwicklungs-, Service- und Schulungsfunktionen ab.
- Jun. 2026: DMG MORI Ultrasonic Lasertec GmbH eröffnete am 10. Juni die Erweiterung seines Stipshausen-Werks in Deutschland und fügte 1.400 Quadratmeter für Produktion, Logistik sowie Forschung und Entwicklung hinzu.
- Mai 2026: DMG MORI markierte am 20. Mai das Richtfest seines europäischen Hauptsitzes und Technologiezentrums in München, wobei eine Eröffnung im ersten Quartal 2027 geplant war.
Markt für Werkzeugmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Werkzeugmaschinen-Markt misst die jährlichen Ausgaben für weltweit für industrielle Produktion und Fertigung verkaufte Werkzeugmaschinen. Er umfasst Ausrüstungen, die Metallschneiden und Metallformen durchführen, einschließlich konventioneller, CNC-, additiv-hybrider und qualifizierter wiederaufgebauter oder aufgearbeiteter Maschinen.
Ausschlüsse aus dem Geltungsbereich: Separat verkaufte Rohmaterialien und Maschinenkomponenten, reine Software-Upgrades und -Abonnements, Reparatur- und Wartungsdienstleistungen sowie Ersatzteile für installierte Maschinen und fertige Metallwaren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Metallschneidwerkzeuge
- Fräsmaschinen
- Bohrmaschinen
- Drehmaschinen
- Schleifmaschinen
- Laserschneidmaschinen
- Elektroerosionsmaschinen
- Wasserstrahlschneidmaschinen
- Plasmaschneidmaschinen
- Mehrachsen-Bearbeitungszentren
- Sonstige (Bohrwerke usw.)
- Metallformwerkzeuge
- Pressen (Mechanisch, Hydraulisch, Servo)
- Schmiedemaschinen
- Biegemaschinen
- Sonstige (Scheren, Strangpressen, Walzen usw.)
- Metallschneidwerkzeuge
- Nach Technologie
- Konventionelle Maschinen (Manuell oder halbmanuell)
- CNC-Maschinen
- Additive Fertigung / Hybridmaschinen
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Elektro & Elektronik
- Industriemaschinen & Ausrüstung
- Medizingeräte
- Schiffbau & Marine
- Präzisionstechnik
- Energie & Strom
- Metallbearbeitung (Lohnfertiger usw.)
- Sonstige Branchen (Eisenbahn, sonstige allgemeine Fertigung usw.)
- Nach Vertriebskanal
- Direktvertrieb (OEMs an Endverbraucher)
- Händler & Distributoren
- Online / E-Commerce
- Sonstige (Systemintegratoren, Veranstaltungen & Messen, Wiederaufbereiter & Gebrauchtmaschinen usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die wirtschaftlichen Veröffentlichungen und der statistische Werkzeugkasten von CECIMO, der Jahresbericht der Indian Machine Tool Manufacturers' Association, die Erhebung des U.S. Census Bureau zu Herstellerlieferungen, Lagerbeständen und Aufträgen sowie OECD-Industriekonten sind illustrative Quellen für Produktion, Verbrauch, Aufträge, Investitionen und Fertigungsbedingungen. Solche Quellen helfen dabei, Länder- und regionale Nachfragesignale zu etablieren, Maschinenlieferungen von breiteren Industrieaktivitäten zu unterscheiden und Ausrüstungszyklen mit den Branchen zu vergleichen, die Werkzeugmaschinen kaufen.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen sowie seriöse Wirtschafts- und Fachpresse können Werkzeugmaschinenverkäufe, Produktmix, Kundenbranchen, Kapazität, Auftragseingang und Kanalaktivität klären. Diese Materialien werden mit Verbands- und offiziellen Statistiken abgeglichen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Werkzeugmaschinenhersteller, Händler und Wiederaufbauer, Industriekäufer sowie relevante Anwendungs- oder Serviceleiter in der Region Asien-Pazifik, EMEA und Amerika richten. Die Befragten würden gebeten, Sekundärnachweise zu Vertriebswegen, Ausrüstungskategorien, Endnutzernachfrage, Preis- und Mixänderungen sowie regionalen Bedingungen zu testen und dabei Lücken zu erklären, wo veröffentlichte Daten Werkzeugmaschinen mit Zubehör oder anderen Ausrüstungen kombinieren. Analystenschätzungen würden mit gemeldeten Verkäufen, Aufträgen, Produktion, Handel und dem Produkt aus Stichproben-Durchschnittsverkaufspreisen und Stückvolumen trianguliert, wobei ungelöste Differenzen als Spannen oder Szenarioeingaben geführt werden, bis sie durch eine andere Quelle gestützt werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt die globalen jährlichen Endverbraucherausgaben für vollständige Werkzeugmaschinenverkäufe aus einer Top-down-Marktbasis und überprüft dann ausgewählte Gesamtwerte mit Lieferantenumsatz-Rollups, Kanalnachweisen und dem Produkt aus Stichproben-Durchschnittsverkaufspreisen und Stückvolumen. Es verfolgt Werkzeugmaschinenproduktion und -verbrauch, neue Aufträge und Rückstände, Industrieinvestitionen und -produktion, Fahrzeug- und Luft- und Raumfahrtfertigungsaktivitäten sowie regionale Handelsströme. Diese Indikatoren helfen dabei, Nachfrage, Lieferzeitpunkt und Investitionsbedingungen der Kunden zu unterscheiden. Produkt-, Technologie-, Endverbraucher-, Kanal- und regionale Anteile werden aus offengelegten Verkaufsmixen, Produktions- oder Auftragsnachweisen, Handelsmustern und Käufernutzung aufgebaut, wobei jede Klassifizierung mit dem anwendbaren Gesamtwert abgeglichen wird. Eine multivariate Regression kann historische Marktbewegungen mit Industrieinvestitionen, Produktion und Auftragsindikatoren in Beziehung setzen, mit Szenarioanalyse für zyklische oder politische Änderungen, bei denen historische Beziehungen instabil sind. Hersteller-, Händler- und Käuferexpertise überprüft den resultierenden variablenspezifischen Ausblick. Fehlende oder kombinierte Daten werden durch dokumentierte Proxys und Sensitivitätsspannen behandelt, und selektive Bottom-up-Überprüfungen werden nur erweitert, wenn Verkaufs-, Einheiten-, Preis- oder Kanalnachweise ohne Doppelzählung abgeglichen werden können.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Unternehmens-, Verbands-, Handels-, Auftrags-, Produktions- und Investitionssignale und überprüfen dabei Einheiten, Währungen, Daten, Abdeckung und Transaktionsstufe. Ausreißer, unerklärte Jahres-zu-Jahres-Bewegungen und wesentliche Quellabweichungen werden gegen Quelldefinitionen und verfügbare Unternehmens- oder Kanalnachweise untersucht, gefolgt von einer zweiten Analysten-Überprüfung vor der Freigabe. Befragte werden erneut kontaktiert, wenn eine wichtige Antwort mit dokumentarischen Nachweisen in Konflikt steht, wenn eine Definition unklar ist oder wenn ein neues Ereignis erwartete Aufträge oder Kapazitäten wesentlich verändert. Die Daten werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und vor der Lieferung einer neuen Quellen-, Berechnungs- und Konsistenzprüfung unterzogen.
Mordor Intelligence's Werkzeugmaschinen-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Werkzeugmaschinen-Markt misst die jährlichen Ausgaben für weltweit für industrielle Produktion und Fertigung verkaufte Werkzeugmaschinen.
Wichtige Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Marktbewegungen mit Industrieinvestitionen, Produktion und Auftragsindikatoren in Beziehung setzen, mit Szenarioanalyse für zyklische oder politische Änderungen, bei denen historische Beziehungen instabil sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 115,7 Milliarden USD (2027) | |
| Globales Marktforschungsunternehmen A | 109,3 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 5,5 % unter dem Wert dieses Berichts für 2027 von 115,7 Milliarden USD, 2 Jahre später. Sein veröffentlichtes Basisjahr liegt zwei Jahre früher, sodass der Vergleich eine Schätzung von 2025 einem späteren Marktwert von 2027 gegenüberstellt. |
| Globales Marktforschungsunternehmen B | 96,1 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 16,9 % unter dem Wert dieses Berichts für 2027 von 115,7 Milliarden USD, 2 Jahre später. Seine Schätzung basiert auf 2025, vor dem Messjahr 2027 des Berichts, und seine Seite beschreibt einen anderen Prognosepfad mit Kontraktion und Erholung. |
Mordor Intelligence's Analysten triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Unternehmens-, Verbands-, Handels-, Auftrags-, Produktions- und Investitionssignale und überprüfen dabei Einheiten, Währungen, Daten, Abdeckung und Transaktionsstufe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Werkzeugmaschinen-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich im Jahr 2027 115,7 Milliarden USD und bis 2032 138,8 Milliarden USD erreichen, mit einer CAGR von 3,71 % zwischen 2027 und 2032.
Was stützt die Nachfrage nach Präzisionsbearbeitungsausrüstungen?
Die Fertigung elektrischer Antriebsstränge und Halbleiterkomponenten-Arbeitslasten stützen die Nachfrage. In Japan verwendet Marumae Bearbeitungszentren, Drehmaschinen und simultane 5-Achs-Maschinen zur Herstellung von Vakuumkomponenten für Halbleiterproduktionsausrüstungen.
Welches Werkzeugmaschinen-Produktsegment führt die Nachfrage an?
Metallschneidwerkzeuge führten mit einem Anteil von 74,1 % im Jahr 2026 und werden voraussichtlich mit einer CAGR von 3,85 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Werkzeugmaschinen-Lieferanten?
Zu den wichtigsten Teilnehmern gehören TRUMPF Group, DMG MORI Co. Ltd, Yamazaki Mazak Corporation, JTEKT Corporation und DN Solutions.
Welche Herausforderung betrifft industrielle Bearbeitungsinvestitionen?
Investitionsunsicherheit kann Ausrüstungsverpflichtungen verzögern. Viele kleine und mittelständische Kunden der deutschen Werkzeugmaschinenindustrie verschoben im Jahr 2025 Investitionen aufgrund schwieriger wirtschaftlicher Bedingungen und vorherrschender Unsicherheit.
Welche Region führt die Werkzeugmaschinenindustrie an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 46,12 % und wird voraussichtlich mit einer CAGR von 6,3 % zwischen 2027 und 2032 am schnellsten wachsen.