
LNG-Lagertank-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 17.78 Milliarden US-Dollar |
| Marktgröße (2031) | 26.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
LNG-Lagertank-Marktanalyse von Mordor Intelligence
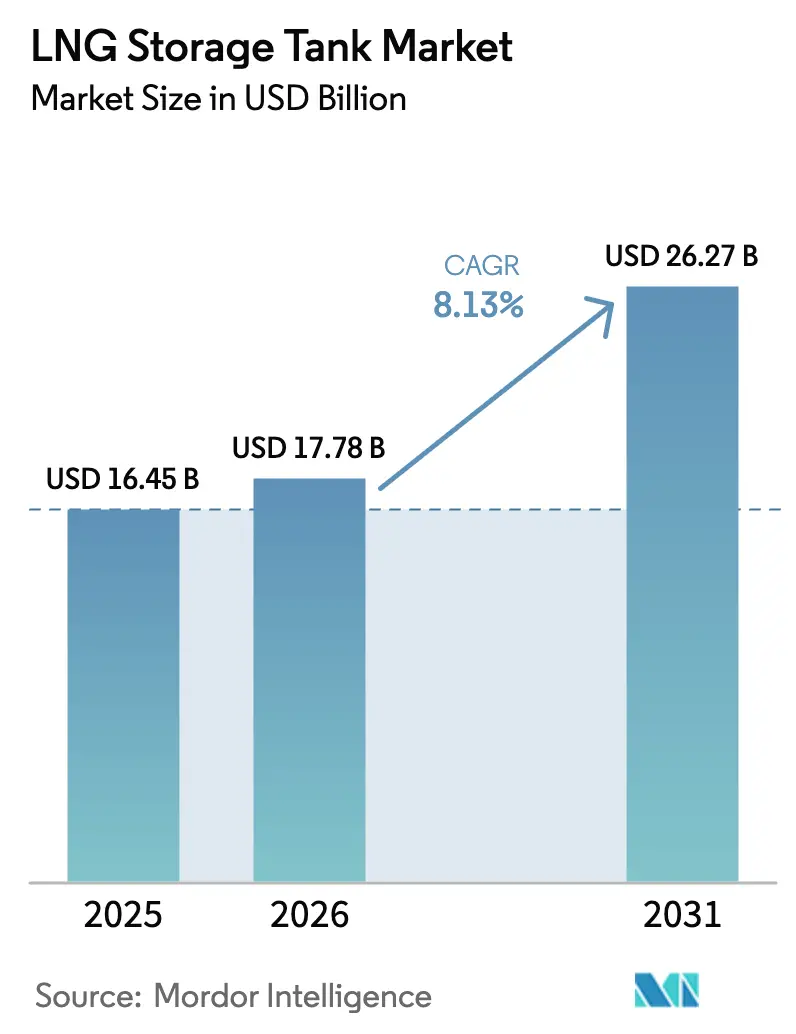
Die LNG-Lagertank-Marktgröße wurde im Jahr 2025 auf 16,45 Milliarden USD geschätzt und soll von 17,78 Milliarden USD im Jahr 2026 auf 26,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,13 % während des Prognosezeitraums (2026–2031).
Steigende LNG-Handelsvolumina, die zunehmende Akzeptanz LNG-betriebener Schiffe und der Schwerpunkt der Asien-Pazifik-Region auf Versorgungssicherheit verstärken den stetigen Kapitaleinsatz in neue Tankfarmen und schwimmende Systeme. Verschärfte Schwefelemissionsgrenzen für Schiffe, das rasche Wachstum schwimmender Speicher- und Regasifizierungseinheiten sowie die Automatisierung des 9%-Nickelschweißens verkürzen Projektzeitpläne und senken das Lebenszyklusrisiko. Modulare Vorfertigung, insbesondere von Membrankonstruktionen, erschließt abgelegene Projektstandorte und mittelgroße Knotenpunkte. Stahl- und Nickelkostenvolatilität sowie langwierige Küstengenehmigungsverfahren bilden die wesentlichen Gegenwindfaktoren; die langfristige politische Unterstützung für Gas als Übergangskraftstoff hält den LNG-Lagertank-Markt jedoch auf einem stabilen Kurs.
Wesentliche Berichtsergebnisse
- Nach Rückhaltetyp führte Vollschutz im Jahr 2025 mit einem Anteil von 41,75 % am LNG-Lagertank-Markt; Membriantanks sollen bis 2031 mit einer CAGR von 11,02 % wachsen.
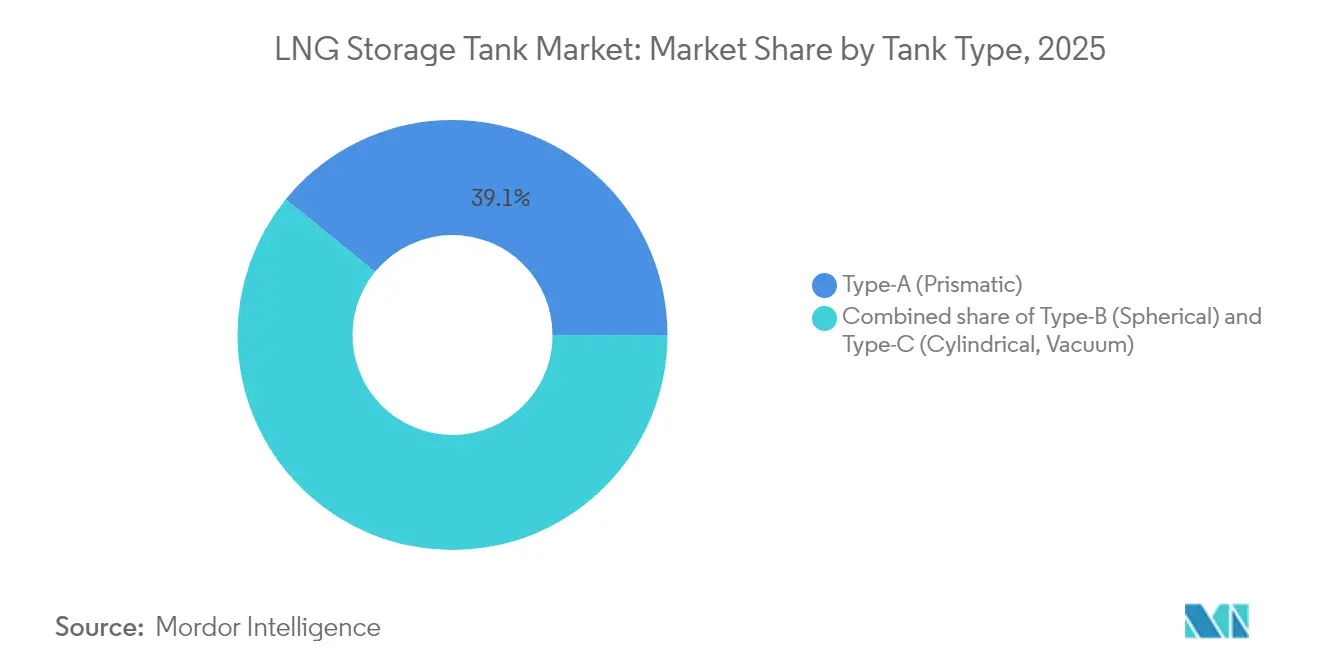
- Nach Tankgeometrie entfielen auf Typ-A-prismatische Konstruktionen im Jahr 2025 ein Marktanteil von 39,12 % am LNG-Lagertank-Markt, während zylindrische Typ-C-Tanks mit einer prognostizierten CAGR von 10,05 % das schnellste Wachstum verzeichneten.
- Nach Material erfasste 9%-Nickelstahl im Jahr 2025 51,82 % des Umsatzes; Aluminiumlegierungen sollen bis 2031 mit einer CAGR von 10,92 % wachsen.
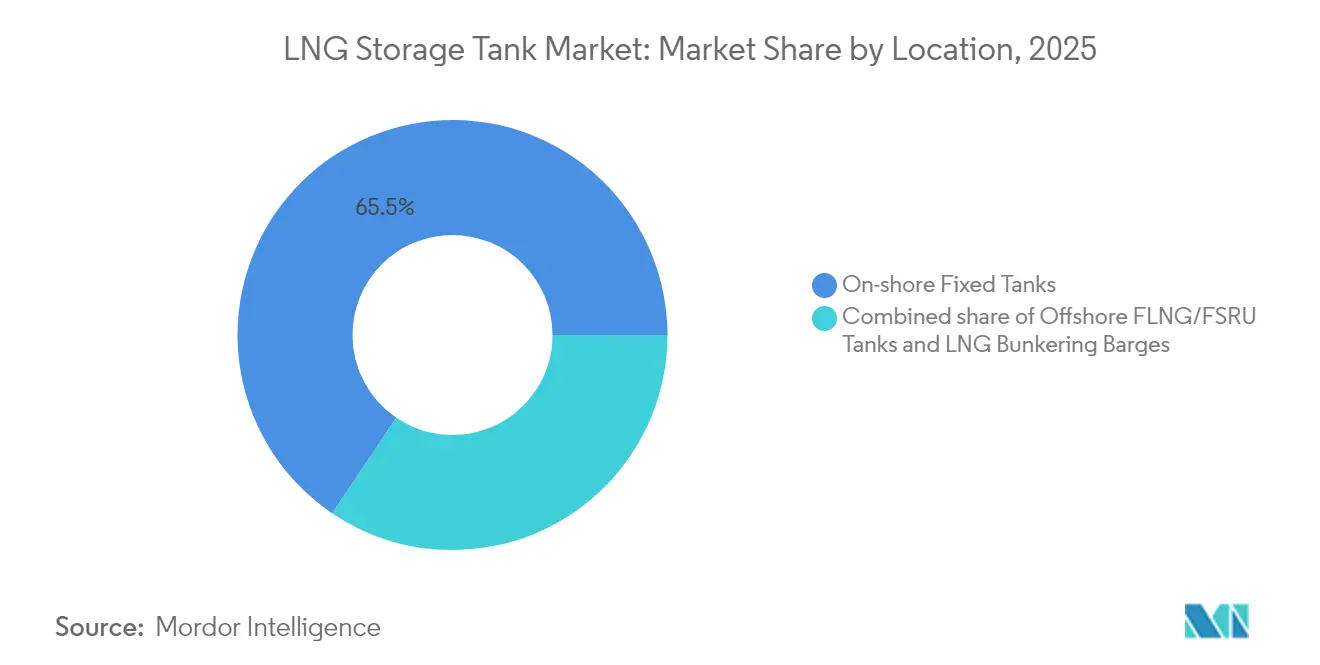
- Nach Standort dominierten Onshore-Festtanks mit einem Anteil von 65,54 % im Jahr 2025, während Offshore-FLNG/FSRU-Einheiten mit einer CAGR von 13,18 % steigen sollen.
- Nach Anwendung hielten Import- und Regasifizierungsterminals im Jahr 2025 einen Anteil von 42,60 % am LNG-Lagertank-Markt, und Marine-Bunkering-Einrichtungen verzeichnen ein Wachstum von 10,88 % CAGR.
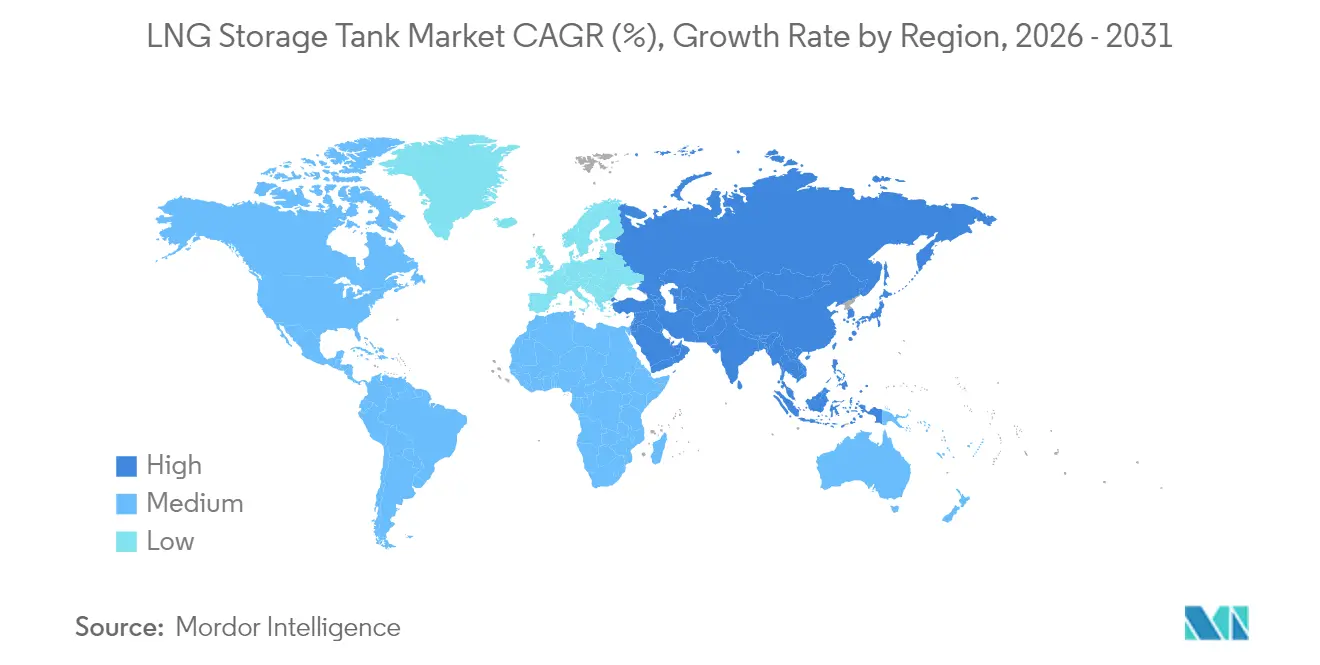
- Nach Geografie befehligte die Asien-Pazifik-Region im Jahr 2025 44,10 % des Umsatzes und wird voraussichtlich die schnellste regionale Expansion mit einer CAGR von 8,94 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausbau der LNG-Bunkering-Infrastruktur für die maritime Dekarbonisierung | 1.2% | Global, mit frühen Zuwächsen in Singapur, Rotterdam, Gibraltar | Mittelfristig (2–4 Jahre) |
| Wachstum schwimmender LNG-Importterminals (FSRUs) | 1.8% | Asien-Pazifik als Kern, Ausweitung auf Europa und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg der asiatischen Gasnachfrage und energiepolitischer Maßnahmen zur Versorgungssicherheit | 2.1% | Asien-Pazifik, mit sekundären Auswirkungen auf Lieferanten im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Einführung von 9%-Nickel-Kryogen-Schweißrobotern | 0.7% | Global, konzentriert in Japan, Südkorea, China | Mittelfristig (2–4 Jahre) |
| Modulare vorgefertigte bodennahe Membriantanks | 0.9% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kleinmaßstäbliche LNG-Satellitenknotenpunkte zur Förderung der Typ-C-Nachfrage | 0.8% | Global, mit früher Einführung in abgelegenen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der LNG-Bunkering-Infrastruktur für die maritime Dekarbonisierung
Die Emissionsobergrenzen der Internationalen Seeschifffahrts-Organisation lenken Reeder in Richtung LNG-Antrieb, was die Entwicklung großmaßstäblicher Bunkerknotenpunkte in Singapur, Rotterdam und dem US-Golf fördert. Das Amerikanische Bureau of Shipping geht davon aus, dass die LNG-betriebene Flotte bis 2027 mehr als 1.000 Schiffe umfassen wird – ein Wandel, der die Nachfrage nach Hochdruck-Typ-C-Tanks ankurbelt, die schnellen zyklischen Belastungen standhalten können.[1]Amerikanisches Bureau of Shipping, "Globaler LNG-Flotten-Ausblick," eagle.org Häfen beeilen sich, Bunkeroperateure zu lizenzieren und dedizierte Lagerplätze hinzuzufügen, was Projektvorlaufzeiten beschleunigt und modulare Tankpakete fördert, die Kaianlagenstörungen minimieren. Die Asien-Pazifik-Region bewegt sich im schnellsten Tempo dank dichter Zubringerrouten und flexibler Schiff-zu-Schiff-Transfers, die kompakte, hochtransparentierte Speicherung erfordern. Lieferanten mit bewährten Membran- oder zylindrischen Konstruktionen sichern sich frühe Verträge, da Charterer kompatible, zukunftssichere Lösungen suchen.
Wachstum schwimmender LNG-Importterminals (FSRUs)
Länder, die nach dem Energieschock 2022 mit dringenden Versorgungslücken konfrontiert sind, bevorzugen FSRUs, da Bauzeiten von 18–24 Monaten im Vergleich zum 4–6-Jahres-Horizont von Onshore-Terminals günstig abschneiden. Die US-amerikanische Energieinformationsbehörde schätzt die schwimmende Regasifizierungskapazität für 2024 auf 7,8 Milliarden Kubikfuß pro Tag, was etwa 8 % des globalen Ausstoßes entspricht.[2]US-amerikanische Energieinformationsbehörde, "Internationale LNG-Importterminals," eia.gov Die für Pakistan, Ägypten und Deutschland bestellten neuen Einheiten demonstrieren die Portabilität des Modells und geringere Genehmigungsanforderungen. Rückhaltesysteme, die auf die dynamischen Bewegungen schwimmender Rümpfe zugeschnitten sind – vorwiegend Membranvarianten – sind folglich sehr gefragt. Konstrukteure, die Schwallwiderstand garantieren und gleichzeitig hohen Frachtumschlag ermöglichen können, gewinnen den Großteil der EPC-Aufträge.
Anstieg der asiatischen Gasnachfrage und energiepolitischer Maßnahmen zur Versorgungssicherheit
Japans strategischer LNG-Reserveplan und Chinas Ziel von 55 Milliarden Kubikmetern Speicherkapazität bis 2030 verändern die regionalen Beschaffungszyklen grundlegend. Riesige 230.000-m³-Tanks, die an Chinas Küste gebaut werden, signalisieren eine anhaltende Welle von Vollschutz-Aufträgen. Indiens öffentliche Öl- und Gas-Unternehmen verdoppeln die Kapazität in Ennore und erhöhen den LNG-Anteil im nationalen Mix. Diese Maßnahmen verbessern die Anlagenauslastung, verkürzen die Amortisationszeiten und stärken den LNG-Lagertank-Markt in der Region langfristig.
Einführung von 9%-Nickel-Kryogen-Schweißrobotern
Lasergeführtes Roboterschweißen hat Arbeitsstunden und Fehlerquoten bei 9%-Nickelverbindungen gesenkt, wie in begutachteten Studien zum Verhalten von ASTM-A553-1-Platten bei -196 °C bestätigt wurde.[3]Metals Journal (MDPI), "Laserschweißverhalten von ASTM A553-1 bei kryogenen Temperaturen," mdpi.com Asiatische Werften leiten den Einsatz von Mehrachsenrobotern zur Beschleunigung der Abarbeitung der QatarEnergy-Trägerverzögerungen. Die Präzision der kontrollierten Wärmezufuhr verringert das Risiko von Heißrissen und erhöht dadurch die Fertigungsausbeuten und reduziert den Nacharbeitsaufwand. Hersteller, die automatisierte Verfahren zertifizieren können, sichern sich Rahmenvereinbarungen mit erstklassigen EPC-Unternehmen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Volatilität bei Stahl- und Nickelpreisen | -0.9% | Global, mit akuten Auswirkungen auf die Fertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsverzögerungen für Küstentankfarmen | -0.6% | Nordamerika und EU-Regulierungsbehörden | Langfristig (≥ 4 Jahre) |
| Entstehende unterirdische LNG-Speicheralternativen | -0.4% | Europa und Nordamerika, Pilotprojekte in Asien | Langfristig (≥ 4 Jahre) |
| Membriantank- Patentstreitigkeiten, die die Lieferantenbasis einschränken | -0.3% | Global, konzentriert in großen Schiffbaunationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Stahl- und Nickelpreisen
Ein Nickelgehalt von bis zu 9 % macht Rohstoffschwankungen zu einem wesentlichen Kostenfaktor, wobei Argus-Bewertungen zeigen, dass die Spotnickelpreise im Jahr 2024 um mehr als 35 % schwankten. Bei einem 180.000-m³-Vollschutztank können die Plattenkosten 45 % des gelieferten EPC-Werts ausmachen, was Hersteller gefährdet, wenn Absicherungsmaßnahmen scheitern. Einige asiatische Werke erproben 7%-Nickel-TMCP-Platten, um die Legierungskosten zu senken, ohne die Tieftemperaturzähigkeit zu verlieren, und EPC-Unternehmen sichern sich längerfristige Lieferverträge zur Stabilisierung der Angebote.
Genehmigungsverzögerungen für Küstentankfarmen
In Nordamerika müssen Prüfungen auf Bezirks- und Bundesebene Konsultationen zu Baggerarbeiten, Feuchtgebieten und indigenem Land miteinander in Einklang bringen. Projekte wie Texas LNG haben die Erstgasentnahme durch laufende Rechtsbehelfe auf nach 2029 verschoben. Europa sieht sich ähnlicher Opposition gegenüber, wobei Umweltgruppen deutsche Küstenterminals anfechten. Entwickler verlängern ihre Zeitpläne um ein Jahr oder mehr, was die kurzfristige Nachfrage nach großvolumiger Speicherung reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rückhaltetyp:
Vollschutz bleibt der Maßstab, während Membriantanks an Dynamik gewinnenVollschutzsysteme machten 2025 41,75 % der Umsätze aus, dank solider Sicherheitsmerkmale und regulatorischer Vertrautheit. Betreiber von Hochdurchsatz-Importterminals schätzen die Doppelwandkonfiguration, die Verschüttungen eindämmt und die Wartung vereinfacht. Der LNG-Lagertank-Markt verzeichnet weiterhin konsistente Spezifikationen für Einheiten mit 160.000 m³–230.000 m³ an neuen chinesischen, japanischen und indischen Standorten, was das Vertrauen in das Design bestätigt. Membriantanks, die für schwimmende und modulare Projekte bevorzugt werden, sollen bis 2031 eine CAGR von 11,02 % erreichen, was die Werftpräferenz für schnellere Montage und überlegene volumetrische Effizienz widerspiegelt. In den Jahren 2025–2027 sollen schwimmende Regasifizierungsbereitstellungen in Deutschland und Brasilien weitere Membrankonversionen verankern.
Membranlieferanten investieren in Schwallforschung und Sperrfolienlegierungen, um die Designlebensdauer auf über 40 Jahre zu verlängern. GTTs NEXT1 erhielt wichtige Zulassungen und mehrere asiatische Werftaufträge, was eine breitere Akzeptanz signalisiert. Einzelschutz bleibt in Nischen-Spitzenlastanlagen bestehen, wo Kosten vorrangig sind, während eingemauerte Betonkonzepte in Geologien eingesetzt werden, die Kavernenbergbauansätze ermöglichen. Insgesamt wird der LNG-Lagertank-Markt voraussichtlich eine Balance zwischen bewährter Vollschutzsicherheit und membranbedingten Geschwindigkeits- und Flächengewinnen finden, während Entwickler ihre Konstruktionen nach Projektkontext optimieren.
Nach Tanktyp:
Typ-A-Führung trifft auf beschleunigte Typ-C-EinführungRechteckige Typ-A-Tanks hielten 2025 einen Anteil von 39,12 % und dominierten platzbeschränkte Terminals, die ihre hohe Raumeffizienz nutzen. Ausgereifte Fertigungslinien in Korea, China und Europa halten wettbewerbsfähige Kosten pro Kubikmeter aufrecht, und Nachrüstungen der Dampfhandhabungsausrüstung verlängern den Anlagenwert. Dennoch treiben kleinmaßstäbliche Vertriebsnetze und Bunkerknotenpunkte Typ-C-Zylinder mit einer prognostizierten CAGR von 10,05 % an. Ihre Vakuumisolierung senkt den Abdampfverlust erheblich und unterstützt Mehrstopp-Kraftstofflieferungen mit minimalem Verlust.
Kompakte Reliquefizierungsmodule, die von Wärtsilä im 4.000-bis-40.000-m³-Trägerbereich vorgestellt wurden, passen natürlich zu Typ-C, um Punkt-zu-Punkt-Logistik zu ermöglichen. Typ-B-Kugeln behaupten sich in Extremdruckkontexten, sehen sich aber hohen Kapitalausgaben und längeren Bauzeiten gegenüber. In verschiedenen Anwendungsbereichen kombinieren Entwickler Geometrien: prismatische Strandtanks am Anlegerkopf, zylindrische Lagertanks auf Bunkerschiffen und Kugeln bei älteren FLNG-Umrüstungen, was die vielfältigen Betriebsumgebungen innerhalb des LNG-Lagertank-Markts widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Material:
9%-Nickelstahl dominiert, während Aluminium bei gewichtskritischen Anwendungen aufholtMit 51,82 % des Umsatzes im Jahr 2025 bleibt 9%-Nickelstahl der Goldstandard für kryogene Beständigkeit und gut charakterisierte Schweißbarkeit. Umfassende Bruchmechanikdaten erleichtern die regulatorische Zulassung, und die globale Plattenkapazität unterstützt volumenintensive Megaprojekte. Volatile Nickelpreise fördern jedoch die Entwicklung von Alternativen. Aluminiumlegierungen mit einer CAGR-Prognose von 10,92 % gewinnen bei Seekugeln und mobilen ISO-Containern an Beliebtheit, wo geringere Dichte zu leichteren Rümpfen und Fahrgestellen führt. Durchbrüche beim Faserlaserschweißen für hochmanganhaltige und 7%-Nickel-Platten erweitern die Materialauswahl und versprechen nennenswerte Erleichterungen bei den Kapitalausgaben.
EPC-Unternehmen wägen die Kompromisse zwischen höheren Rohstoffkosten und Lebenszyklusersparnissen durch reduzierten Anstrich- und Korrosionsaufwand ab. Beton, insbesondere vorgespannte Varianten gepaart mit Membranauskleidungen, gewinnt in seismisch aktiven Regionen und bei ästhetischen Einschränkungen an Aufmerksamkeit. Insgesamt halten Innovationen den LNG-Lagertank-Markt mit einem diversifizierten Materialwerkzeugkasten versorgt, der sowohl für megagroße Strandtanks als auch für containerisierte Mikrohubs geeignet ist.
Nach Standort:
Onshore-Installationen dominieren, während die Offshore-Kapazität ansteigtOnshore-Tanks trugen 2025 65,54 % der Verkäufe bei, aufgrund bestehender Stegnetze, einfacherer Wartung und integrierter Pipeline-Anschlüsse. Brownfield-Erweiterungen an bestehenden Importterminals in Japan, Südkorea und Spanien beinhalten hauptsächlich die Ergänzung von Onshore-Einheiten, die gemeinsame Abdampfrückgewinnung und Stickstoffversorgung nutzen. Unterdessen schreitet die Offshore-FLNG- und FSRU-Kapazität mit einer CAGR von 13,18 % voran, angetrieben von Ländern, die eine schnelle Versorgung ohne Landnutzungskonflikte suchen.
Neubau-Schwimmrümpfe im Nahen Osten, Westafrika und Nordeuropa verfügen oft über große Membriantanks, die Schlingerdämpfung und Warm-Stacking-Flexibilität ermöglichen. Leasingmodelle senken den anfänglichen Kapitalbedarf und erweitern die Reichweite auf Schwellenmärkte mit begrenztem staatlichem Kredit. Im Prognosezeitraum wird erwartet, dass der LNG-Lagertank-Markt ein stetiges Wachstum der Onshore-Volumina verzeichnet, während der Anteil schwimmender Anlagen zunimmt, wenn mehr Rümpfe aus den Auftragsbüchern gerollt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Anwendung:
Importterminals bleiben dominant; Marine-Bunkering beschleunigt sichImport- und Regasifizierungskomplexe hielten 2025 einen Anteil von 42,60 %, gestützt durch Europas Diversifizierung nach 2022 weg von Pipeline-Gas und Asiens Kapazitätserweiterungen. Grundlastabnahme und langfristige Verträge sichern bankfähige Cashflows und stärken die Bedeutung dieses Segments. Marine-Bunkering-Speicherung steigt mit einer CAGR von 10,88 % an, angetrieben durch die strengeren Schwefel- und Treibhausgasgrenzen der Internationalen Seeschifffahrts-Organisation und die wachsende Flotte von LNG-Dual-Fuel-Containerschiffen und Tankern.
Dedizierte Bunkerhäfen wie Rotterdam, Singapur und Galveston beauftragen spezialisierte zylindrische oder Membriantanks, um schnelle Betankungs-Zeitfenster zu bedienen. Spitzenlasteinheiten für Gasversorger und Satellitenanlagen für abgelegene Bergwerke runden die Nachfrage ab und bieten diversifizierte Einnahmequellen für EPC-Auftragnehmer. Insgesamt bestätigen diese vielfältigen Verwendungen eine nachhaltige Breite über den LNG-Lagertank-Markt hinweg.
Geografische Analyse
APAC-Markt für LNG-Speichertanks
Asien-Pazifik erwirtschaftete 2025 einen Anteil von 44,10 % am weltweiten Umsatz und ist auf Kurs für eine CAGR von 8,94 % bis 2031. China allein baut mehr als dreißig neue Terminals, von denen jedes mit mehreren vollständig umschlossenen Tanks mit einem Fassungsvermögen von jeweils 220.000 m³ ausgestattet ist, um sich gegen Spot-Markt-Volatilität abzusichern. Japans neu genehmigtes strategisches Bevorratungsprogramm schreibt einen ständigen Frachtbestand vor und fügt der Speichernachfrage planbare Entnahme- und Nachfüllzyklen hinzu. Indien verdoppelt seine Kapazitäten an der Ostküste und gibt Stadtgas-Distributoren Anreize, schwimmende Speicher zu chartern, wodurch das adressierbare Volumen ausgeweitet wird. Regionale Hersteller profitieren von kürzeren Logistikketten für die Platten- und Legierungsversorgung, was die Lieferzeiten verkürzt und den LNG-Speichertanks-Markt in der Region festigt.
Markt für LNG-Speichertanks in Europa und Nordamerika
Europas Importkapazität stieg zwischen 2021 und Ende 2024 um 34 %, da Deutschland, Frankreich und die Niederlande Notfall-FSRUs installierten. Obwohl die Ausspeisemenge 2024 aufgrund milder Witterung und geringerem Gasverbrauch zurückging, genehmigen die Regulierungsbehörden weiterhin zusätzliche landseitige Tanks, die für künftige Wasserstoff- oder Ammoniakmischungen ausgelegt sind. Der politische Druck für ammoniakgeeignete Komponenten hat Überarbeitungen beim Design der Sekundärsperren und Verdampfungssysteme ausgelöst. Nordamerika verfügt über den umfangreichsten Projektbestand, sieht sich jedoch mit Herausforderungen durch Rechtsstreitigkeiten und behördliche Überprüfungen konfrontiert. Projektentwickler verlängern die Zeitpläne um 12–18 Monate, was die Nachfrage nach Konstruktionsplatten verzögert, den grundlegenden Bedarf daran jedoch nicht mindert.
MEA-Markt für LNG-Speichertanks
Der Nahe Osten und Afrika entwickeln sich zu aufstrebenden Wachstumszentren. Die erweiterte Produktion aus Katars North-Field-Projekt wird am Standort Ras Laffan neue Speicherkapazitäten erfordern, um zusätzliche Verarbeitungsstränge zu bewältigen, während das Ruwais-Projekt der VAE EPC-Verträge für zwei kryogene Tanks mit jeweils 200.000 m³ vergibt, die bis 2029 fertiggestellt werden sollen. Afrikas FLNG-Welle wird schwimmende Einheiten mit mehrreihigen Membranetanks nach Kongo, Mauretanien und Senegal bringen. Die jeweiligen Regierungen betrachten diese Anlagen als Umsatzmultiplikatoren für den Export und als Enabler der heimischen Stromversorgung und positionieren damit den LNG-Speichertanks-Markt für anhaltenden Schwung in mehreren Regionen.

Regulatorisches Umfeld
Die Regulierung von LNG-Speichertanks konzentriert sich weitgehend auf Standortgenehmigungen, präskriptive Sicherheitsvorschriften und periodische Aktualisierungen technischer Anforderungen in Bezug auf Materialien, Schweißarbeiten und Leckagesicherung. In den Vereinigten Staaten unterliegen LNG-Anlagen den PHMSA-Sicherheitsvorschriften nach 49 CFR Part 193, während die Federal Energy Regulatory Commission (FERC) die Genehmigung von Standort und Bau von Onshore- und küstennahen LNG-Import- und -Exportanlagen gemäß Section 3 des Natural Gas Act erteilt, was wiederum die Zeitpläne für Tankfarmen im Zusammenhang mit Verflüssigungs- und Regasifizierungsterminals beeinflusst.
In ganz Asien formalisieren nationale technische und Sicherheitsstandards zunehmend die Anforderungen an den Umgang mit LNG und dessen Lagerung, was zur Standardisierung der Tankspezifikationen über neue Terminals und Bunkerstellen hinweg beiträgt. Indien wendet die PNGRB-Technikstandards und Sicherheitsspezifikationen für LNG-Anlagen (einschließlich Speichertanks) an, und Singapur aktualisierte im Februar 2025 seine Technische Referenz für die landseitige LNG-Handhabung und -Lagerung durch TR 74:2020(2025)+A1:2025, wodurch die Betriebskontrollen für kleinere landseitige und hafennahe Speicherstandorte verstärkt wurden.
Wettbewerbslandschaft
Die Branche zeigt eine moderate Konzentration. Fünf etablierte Lieferanten kontrollieren etwas mehr als 70 % der installierten Kapazität, doch jüngste Transaktionen verschieben die Ausrichtungen. Mason Capitals Erwerb des CB&I-Speicherarms für 475 Millionen USD ergibt eine reine Einheit, die nicht durch EPC-Konzernzyklen eingeschränkt ist.[4]McDermott International, "Übernahme der CB&I-Speicherplattform," mcdermott.com GTT festigt sein Membranmonopol durch schrittweise Technologieverbesserungen und konsistente Zulassungen und sichert sich Aufträge für Träger der nächsten Generation von chinesischen Werften. Chart Industries' Auftrag für Woodsides Louisiana-LNG-Anlage unterstreicht seine Wettbewerbsfähigkeit bei Kaltbox-Modulen und vorgefertigten Tanks.
Strategische Allianzen signalisieren einen Drang zur vertikalen Integration und Diversifizierung. Kawasaki und CB&I arbeiten an der Eindämmung von verflüssigtem Wasserstoff zusammen und positionieren sich für den Post-2030-Markt für kohlenstoffarme Kraftstoffe. Lieferanten sichern das Nickelrisiko durch Kooperationen mit vorgelagerten Legierungsproduzenten ab, während Werften in automatisiertes Schweißen investieren, um den Durchsatz zu steigern. Patentstreitigkeiten bleiben ein Wildcard: Langwierige Rechtsstreitigkeiten könnten neue Marktteilnehmer abschrecken und das geistige Eigentum bei einer Handvoll Lizenzgebern konzentrieren.
Regionale Herausforderer erklimmen die Wertschöpfungskette. Koreanische Schiffsbauer nutzen staatliche Unterstützung, um Membranpaneele intern zu fertigen und mehr Marge zu erzielen. Chinesische Hersteller erweitern die Walzkapazität für 9%-Nickelplatten und verkürzen die Vorlaufzeiten für heimische Megaprojekte. Obwohl Untergrundlagerinnovatoren Felskaverne-Konzepte anbieten, dominieren Mainstream-Onshore- und Membranpositionen die Beschaffungslisten und halten den LNG-Lagertank-Markt in einem Zustand disziplinierten Wettbewerbs.
LNG-Lagertank-Branchenführer
Chart Industries Inc.
CIMC Enric
Linde plc
McDermott (CB&I Storage)
IHI Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

LNG-Speichertanks-Markt
- Chart Industries Inc.
- China International Marine Containers (CIMC Enric)
- Linde plc
- McDermott International
- IHI Corporation
- Wärtsilä Oyj
- Samsung Heavy Industries
- Mitsubishi Heavy Industries
- KOGAS Tech
- Air Water Inc.
- Isısan A.Ş.
- Cryolor SA
- INOX India Ltd.
- Wison Offshore & Marine
- Saipem SpA
- Technip Energies
- Victaulic Company
- Fives
- CSIC Hudong-Zhonghua
- GTT (Gaztransport & Technigaz)

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht rund um standardisierte Mehrtank-Pakete für Neubau- und Erweiterungs-Exportterminals, bei denen Betreiber große, wiederkehrende Aufträge über mehrere Standorte und Phasen hinweg vergeben. Im Mai 2026 erhielt CB&I den Auftrag, fünf 50.000-m3-Vollcontainment-Betontanks für LNG-Speicherung für das Commonwealth-LNG-Projekt in Cameron, Louisiana, zu konstruieren, zu beschaffen, zu fertigen, zu errichten und vorzuinbetriebnehmen, was auf ein gebündeltes Tank-Auftragsvolumen hindeutet, das Anbieter mit nachgewiesener Vollcontainment-Ausführung, Beton-Kryotechnik-Kompetenz und Vorinbetriebnahme-Tiefe begünstigt.
Projektfinanzierungs- und Stakeholder-Strukturen schaffen zudem Spielraum für Entwickler und EPC-Unternehmen, Speichertanks gemeinsam mit einer breiteren Abstimmung mit Gemeinden und Genehmigungsbehörden zu bündeln, insbesondere in Nordamerika. LNG Canada gab am 14. Juli 2026 eine Eigenkapitaloptionsvereinbarung mit MNT Investments LP (die fünf First Nations vertritt) bekannt, um bis zu 1 Milliarde CAD in einen geplanten LNG-Speichertank für eine Phase-2-Erweiterung zu investieren, was zeigt, dass Tankbeschaffung, Eigentum und Projektsteuerung so strukturiert werden können, dass sie den Fortschritt großer Küstenprojekte unterstützen. Angesichts der Baukurven für schwimmende Regasifizierungsanlagen und der anhaltenden Ausweitung von LNG-Bunkerstellen bleiben Modularisierung und Speicherlayouts mit höherem Durchsatz eine praktische Lösung, ebenso wie Ausrüstungslieferanten, die kompakte Tanks und Boil-off-Managementsysteme liefern können, die auf die Betriebsbeschränkungen der Häfen abgestimmt sind.
Recent Industry Developments in LNG-Speichertanks-Markt
- Juli 2026: LNG Canada unterzeichnet eine Vereinbarung, die fünf First Nations die Option einräumt, bis zu 1 Milliarde CAD zu investieren, um den LNG-Speichertank für die Phase-2-Exportanlage in Kitimat zu erwerben. Die Vereinbarung fördert das indigene Eigenkapital an der Exportterminal-Infrastruktur und kann die Tankbeschaffung sowie den Projektzeitplan beeinflussen.
- Oktober 2025: Chart Industries, Inc. erhält einen Auftrag zur Lieferung von luftgekühlten Wärmetauschern, gelöteten Aluminium-Wärmetauschern und Cold Boxes für das Port-Arthur-LNG-Phase-2-Projekt von Sempra Infrastructure in Texas. Der Auftrag zeigt Charts Fähigkeit, vollständige LNG-Speicher- und Verarbeitungskomponenten im mittleren bis großen Maßstab für ein bedeutendes Erweiterungsprojekt zu liefern, und stärkt seine Position in der nordamerikanischen LNG-Infrastruktur.
- Juli 2025: LNG Alliance / Chart Industries wird von LNG Alliance für die IPSMR-Prozesstechnologie und modulare Lösung, einschließlich Cold Boxes, für die 7,8-MTPA-Amigo-LNG-Exportanlage in Mexiko ausgewählt. Die Auswahl unterstreicht das Wachstum modularer, skalierbarer LNG-Lösungen in einem neuen Exportzentrum und stärkt Charts Präsenz auf dem lateinamerikanischen LNG-Markt.


LNG-Speichertanks-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze im Zusammenhang mit Konstruktion, Herstellung und Installation von LNG-Speichertanks, die zur Lagerung von verflüssigtem Erdgas für Import, Export, Spitzenlastausgleich und industrielle Anwendungen verwendet werden, einschließlich Tanksystemen, die an Terminals und verwandten Anlagen eingesetzt werden.
Ausschlüsse vom Geltungsbereich: Wir schließen LNG-Tankschiffe und andere marine Ladungscontainmentsysteme sowie kleine Kryobehälter, die hauptsächlich für den portablen Vertrieb bestimmt sind, aus.
Übersicht der Segmentierung
- Nach Rückhaltetyp
- Vollschutz-Tanks
- Einzelschutz-Tanks
- Membriantanks
- Erdverlassene/kryogene Betontanks
- Nach Tanktyp
- Typ-A (Prismatisch)
- Typ-B (Sphärisch)
- Typ-C (Zylindrisch, Vakuumisoliert)
- Nach Material
- Kohlenstoffstahl
- 9%-Nickelstahl
- Aluminiumlegierungen
- Vorspannbeton
- Nach Standort
- Onshore-Festtanks
- Offshore-FLNG/FSRU-Tanks
- LNG-Bunkerschiffe
- Nach Anwendung
- Verflüssigungsanlagen
- Import- und Regasifizierungsterminals
- Spitzenlast- und Satellitenanlagen
- Marine-Bunkering-Einrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Singapur
- Malaysia
- Australien
- Rest Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Signalen, die erklären, wo LNG-Kapazitäten hinzugefügt werden und welche Art von Speicherung typischerweise damit einhergeht. Wir bezogen uns auf Quellen wie die International Energy Agency, die US Energy Information Administration, UN Comtrade, Weltbank-Indikatoren sowie Handels- und Sicherheitspublikationen von Stellen wie ISO, die dazu beitragen, Aktivitätsniveaus, Handelsströme und compliance-getriebene Designanforderungen zu verankern.
Anschließend prüfen wir Projektankündigungen, Notizen zu Terminalerweiterungen, Umweltgenehmigungen sowie Geschäftsberichte und Investorenpräsentationen von Unternehmen, um wahrscheinliche Tankanzahlen, -größen und typische Bauzeitpläne abzuschätzen. Soweit verfügbar, helfen uns Abonnementdatenbanken für Unternehmensfinanzen, Projektausschreibungen und Handel auf Sendungsebene, den Umfang und das Timing großer Aufträge zu überprüfen, ohne uns auf einen einzelnen Datenpunkt zu verlassen. Die hier aufgeführten Quellen dienen nur als Beispiele, und viele weitere öffentliche Dokumente und Datensätze wurden verwendet, um Lücken zu schließen, Annahmen zu validieren und Unstimmigkeiten zu klären.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um die Sekundärforschungssicht mit Personen zu testen, die dem Kaufzyklus, den Designspezifikationen und den Installationsrealitäten nahestehen. Wir sprachen mit einer Mischung aus EPC-Perspektiven, Tankherstellern, Material- und Isolierungsfachleuten, Terminalbetreibern und Beratern in APAC, EMEA und Amerika und nutzten dann Folgegespräche, um typische Kapazitätsbereiche, Lieferzeiten und Preisentwicklungen nach Tanktyp zu bestätigen.
Verteilung der Befragten der primären Forschungsarbeiten vor Ort
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 13 % | APAC: 50 % |
| Mittleres Segment: 51 % | Funktions-/Bereichsleiter: 40 % | EMEA: 29 % |
| Kleinere Akteure: 15 % | Manager: 47 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt durch Rekonstruktion des Nachfragepools aus dem Ausbau der LNG-Infrastruktur, wobei geplante Verflüssigungs- und Regasifizierungskapazitäten, Terminalerweiterungen und Speichererweiterungsprojekte in wahrscheinliche Zuwächse bei der Tankkapazität und den Ausgaben übersetzt werden. Hier kommt sowohl die Top-down- als auch die Bottom-up-Logik gemeinsam zum Einsatz: Wir verknüpfen zunächst makroökonomische Signale mit der erwarteten Tanknachfrage und bestätigen die Gesamtwerte dann durch selektive Zusammenstellungen von Lieferanten und Projekten.
Zu den wichtigsten Eingaben gehören die angekündigten Import- und Exportterminalkapazitäten (mtpa), die Anzahl der Tankerweiterungen pro Projekttyp, typische Tankkapazitätsbänder (für Vollcontainment- und andere Containment-Designs), durchschnittliche Projektzykluszeiten und Materialmix-Effekte, die die Kosten beeinflussen (wie den Anteil von 9%-Nickelstahl und Isolierungsanforderungen). Die Preisgestaltung erfolgt über Bandbreiten, die anhand aktueller Kommentare zu Ausschreibungen und Auftragsvergaben aktualisiert und dann regional anhand von Währungstiming und Baukostenindikatoren angepasst werden. Prognosen werden mittels Szenarioanalyse erstellt, sodass das Modell unterschiedliche Inbetriebnahmeverzögerungen, neue endgültige Investitionsentscheidungen (FIDs) und politikgetriebene Verschiebungen der LNG-Nachfrage abbilden kann, wobei die Szenariogewichtungen an dem ausgerichtet sind, was Befragte als am realistischsten beschreiben. Wo Projektdetails fehlen, füllen wir Lücken mit analogen Projekten in derselben Region und ähnlicher Kapazitätsklasse, und die Annahmen werden für Validierungsprüfungen markiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit einzelne Annahmen die Gesamtsumme nicht unbemerkt verschieben. Modellergebnisse werden mit unabhängigen Signalen wie dem Wachstum des LNG-Handels, Terminalkapazitätserweiterungen und der sichtbaren Pipeline von Tankbauaufträgen abgeglichen, anschließend werden Ausreißer überprüft, um festzustellen, ob ein einzelnes großes Projekt doppelt gezählt oder übersehen wurde.
Vor der Freigabe überprüft ein zweiter Analyst die Kernvariablen, die Berechnungen und die Einheitenumrechnungen, gefolgt von gezielten erneuten Kontaktaufnahmen, wenn eine wesentliche Abweichung nach Region, Anwendung oder Tanktyp auftritt. Die Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates, wenn wesentliche Ereignisse eintreten, wie etwa große Projektgenehmigungen, Absagen oder starke Veränderungen bei den Preisen für Eingangsmaterialien. Unmittelbar vor der Auslieferung führt ein Analyst eine erneute Überprüfung der wichtigsten Datenpunkte durch, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für LNG-Speichertanks von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für LNG-Speichertanks können weit auseinanderliegen, da der zugrunde liegende Umfang und die Zähleinheit nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, wie Teams das Projekt-Timing behandeln, wie sie Kapazitätspläne in Tanknachfrage umrechnen und wie oft Annahmen nach neuen Projektaufträgen aktualisiert werden.
LNG-Tankschiffe und Ladungscontainment an Bord werden oft in denselben Topf wie stationäre Tanks gemischt, aber dieser Posten liegt außerhalb des Geltungsbereichs von Mordor Intelligence, wodurch die Gesamtsumme an die Ausgaben für Onshore- und stationäre Anlagenspeicherung gebunden bleibt. Andere Lücken ergeben sich in der Regel daraus, ob eine Studie nur Neubautanks zählt oder auch größere Nachrüstungen einbezieht, wie sie Pauschal-EPC gegenüber reiner Tankpreisgestaltung behandelt, und ob sie einen einzigen globalen Durchschnittspreis oder regionsspezifische Bandbreiten verwendet, die sich mit den Stahl- und Arbeitskraftbedingungen bewegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,45 Milliarden USD (2025) | |
| Branchenverlag A | 15,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann den Anstieg für 2025 unterschätzen, wenn endgültige Investitionsentscheidungen und Auftragsvergabetermine, die später erfolgten, in der Umrechnung von Kapazität zu Ausgaben nicht vollständig berücksichtigt werden. |
| Handelsveröffentlichung B | 5,71 Milliarden USD (2023) | Scheint sich stärker auf modulare und kleinmaßstäbliche Tanknachfrage zu konzentrieren, was große Terminaltanks ausschließen kann und somit den Marktgesamtwert komprimiert, selbst wenn die Wachstumsraten plausibel erscheinen. |
Zusammen betrachtet erklärt sich die Spannbreite hauptsächlich dadurch, was als Speichertankmarkt gezählt wird und wie Projekt-Pipelines für ein bestimmtes Jahr in Dollar umgerechnet werden. Unser Ansatz bleibt reproduzierbar, indem die Ergebnisse an Kapazitätserweiterungen, Projektanzahlen und Preisbandbreiten gebunden werden, die überprüft werden können, sobald neue Aufträge und Inbetriebnahme-Updates veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des LNG-Lagertank-Markts?
Der Markt steht bei 17,78 Milliarden USD im Jahr 2026 und soll bis 2031 26,27 Milliarden USD erreichen.
Welche Region erzeugt die höchste Nachfrage nach LNG-Lagertanks?
Asien-Pazifik führt mit 44,10 % des globalen Umsatzes im Jahr 2025 und wächst bis 2031 mit einer CAGR von 8,94 %.
Warum gewinnen Membriantanks an Bedeutung?
Membrankonstruktionen bieten überlegene Raumeffizienz und beschleunigte Installation und treiben eine CAGR von 11,02 % an, die andere Rückhaltetypen übertrifft.
Wie wirkt sich die Volatilität bei Stahl- und Nickelpreisen auf die Tankkosten aus?
Nickelschwankungen können Plattenkosten auf fast die Hälfte der Gesamttankausgaben treiben und EPC-Margen unter Druck setzen sowie Legierungsinnovationen fördern.
Welche Rolle spielen schwimmende Speicher- und Regasifizierungseinheiten (FSRUs)?
FSRUs verkürzen die Bauzeiten auf unter zwei Jahre und geben Nationen schnelle Importkapazität und treiben eine CAGR von 13,18 % bei der Offshore-Tanknachfrage an.
Welche Tankgeometrie wird für die kleinmaßstäbliche LNG-Verteilung bevorzugt?
Vakuumisolierte zylindrische Typ-C-Tanks dominieren Satellitenknotenpunkte und Bunkering-Dienste, da sie höhere Drücke bewältigen und geringere Abdampfverluste aufweisen.
Seite zuletzt aktualisiert am:



