
Indonesien Lebens- und Nichtlebensversicherungsmarkt Analyse von Mordor Intelligence
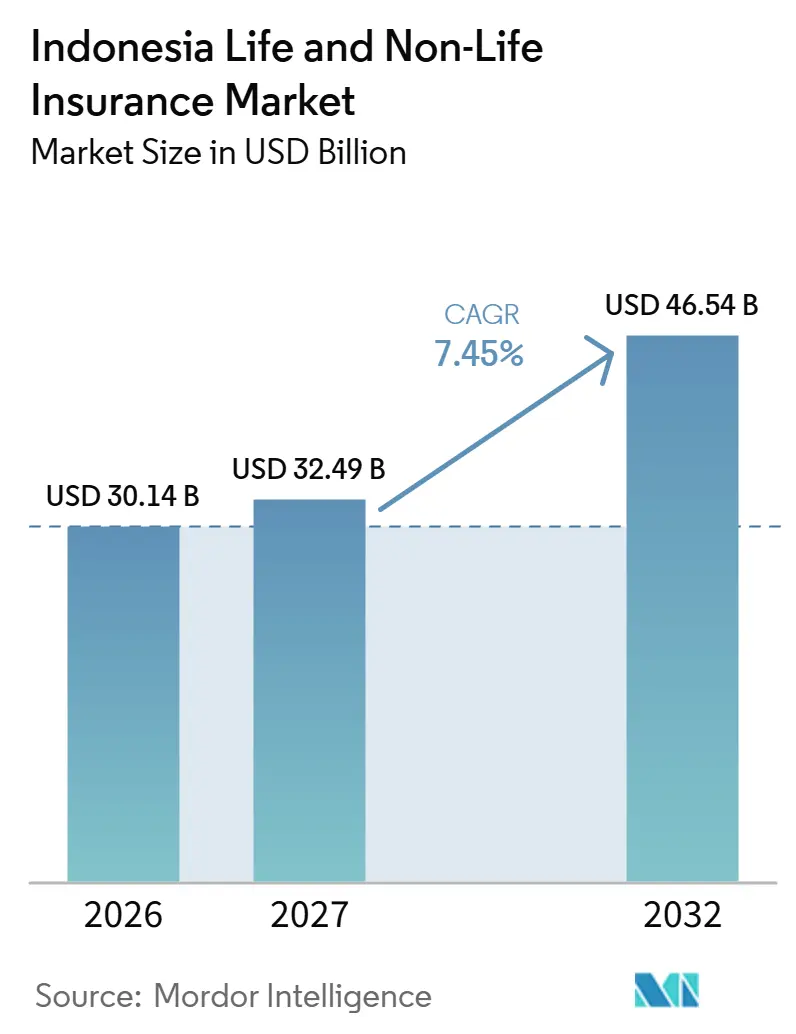
Die Größe des indonesischen Lebens- und Nichtlebensversicherungsmarkts soll von 30,14 Milliarden USD im Jahr 2026 auf 32,49 Milliarden USD im Jahr 2027 steigen und bis 2032 46,54 Milliarden USD erreichen, mit einem CAGR von 7,45 % über 2027–2032.
Indonesische Versicherer können den Versicherungsschutz durch digitalen Bankzugang und ergänzende Krankenversicherung ausweiten, während klimabedingte Wetterrisiken die Relevanz des Risikotransfers im Sachversicherungsbereich erhöhen können. Um diese Bedürfnisse zu erschließen, müssen Versicherer ein klares Leistungsversprechen mit Vertrieb und Schadenunterstützung verbinden. Kapital- und Genehmigungspflichten im Krankenversicherungsbereich machen die Fähigkeit, Neugeschäft zu übernehmen und zu betreuen, zur Voraussetzung für Expansion. Der Wettbewerb dreht sich daher darum, wie gut Kundenzugang, Anbieterzugang und finanzierte Zeichnungskapazität zusammenwirken. Die Genehmigungspflicht im Krankenversicherungsbereich macht medizinische und digitale Kompetenz zur Grundvoraussetzung für die Skalierung ergänzender Krankenversicherungsleistungen.
Wichtigste Erkenntnisse des Berichts
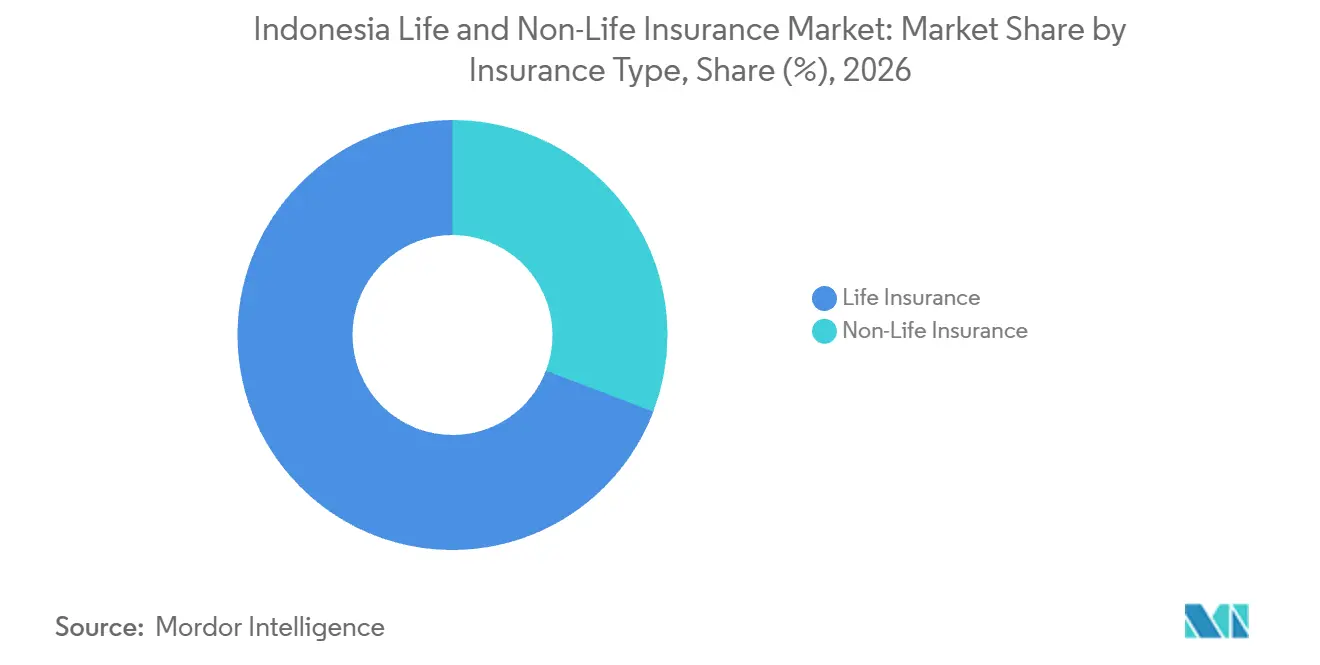
- Nach Versicherungsart hielt die Lebensversicherung im Jahr 2026 einen Marktanteil von 69,2 % am indonesischen Lebens- und Nichtlebensversicherungsmarkt, während die Nichtlebensversicherung mit einem CAGR von 10,4 % über 2027–2032 am schnellsten wachsen soll.
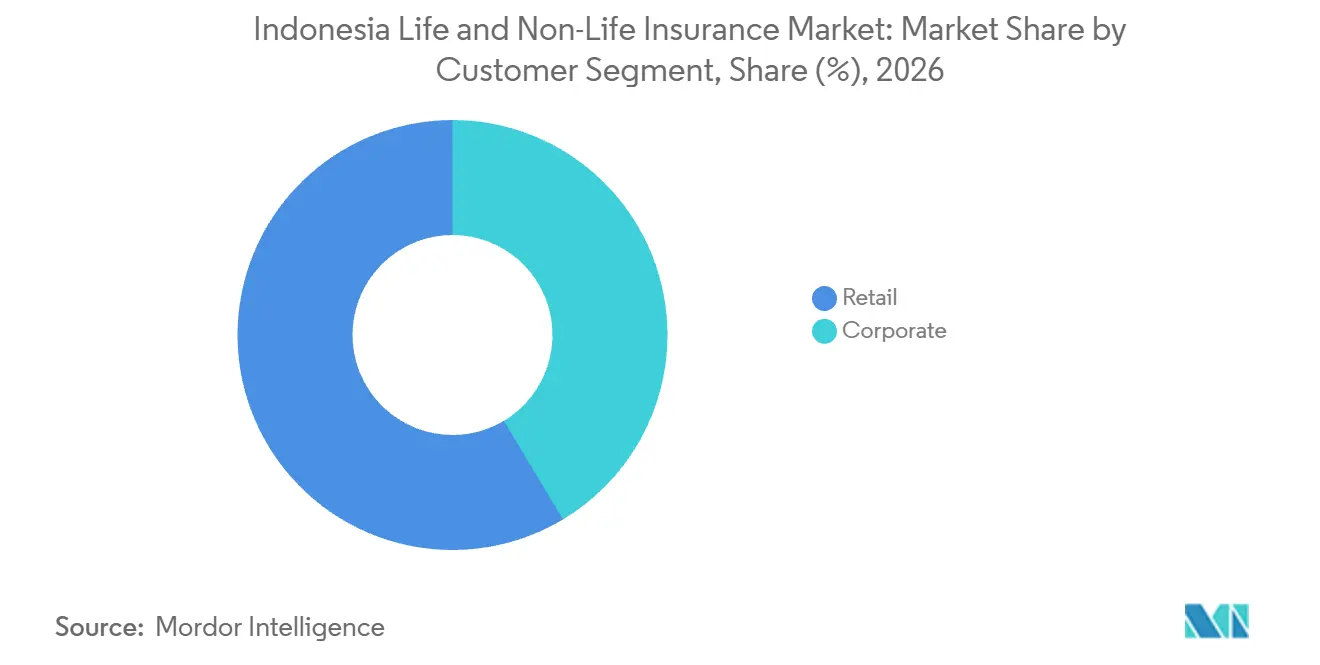
- Unter den Kundensegmenten entfiel auf Privatkunden im Jahr 2026 ein Anteil von 58,6 % an der Größe des indonesischen Lebens- und Nichtlebensversicherungsmarkts, und dieses Segment soll mit einem CAGR von 8,5 % über 2027–2032 am schnellsten wachsen.
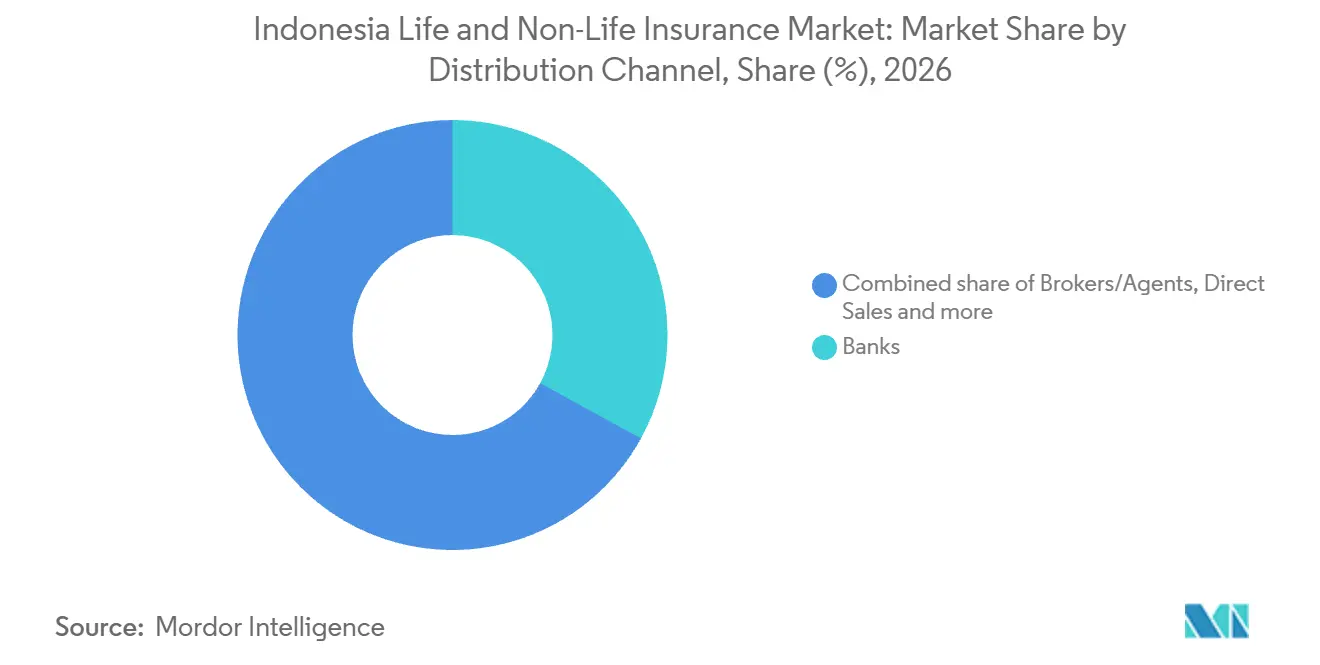
- Im Vertriebskanalmix führten Banken mit einem Anteil von 33 % im Jahr 2026, während sonstige Kanäle mit einem prognostizierten CAGR von 14,8 % über 2027–2032 am schnellsten wachsen sollen.
- Geografisch gesehen hielt Java im Jahr 2026 die führende Position, wobei die Prämienaktivität auf der Insel konzentriert war.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung des digitalen Bancassurance, unterstützt durch POJK 8/2024 | +3.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Obligatorische BPJS-Reformen fördern ergänzende Krankenversicherungspolicen | +2.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Katastrophenrisiken erhöhen die Nachfrage nach Sachversicherungsschutz | +2% | West-Sumatra und Aceh | Langfristig (≥ 4 Jahre) |
| Boom der islamischen Finanzwirtschaft katalysiert die Nachfrage nach Takaful-Produkten außerhalb Javas | +1.5% | Stadt Banda Aceh | Mittelfristig (2–4 Jahre) |
| PAYDI-Regulierung (anlagegebundene Versicherung) erschließt das Wachstum fondsgebundener Versicherungen | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Mikroversicherung im E-Commerce und Fahrdienstvermittlungsbereich erweitert Risikopools | +0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung des digitalen Bancassurance, unterstützt durch POJK 8/2024
Die Kombination bankbasierter Beratung mit digitalem Zugang kann mehrere Wege zum Abschluss einer Lebensversicherung eröffnen. Am 11. Februar 2025 gaben PT Sun Life Financial Indonesia und Bank Muamalat Indonesia eine Verlängerung ihrer Bancassurance-Partnerschaft bis 2036 bekannt. Das vereinbarte Vertriebsmodell umfasste digitale Plattformangebote neben Filialempfehlungen, Telemarketing und versicherungsgebündelten Finanzierungslösungen. Diese Kombination kann ein Online-Angebot mit einer unterstützten Erklärung verbinden, wenn der Kunde Hilfe beim Verständnis des Versicherungsschutzes benötigt. Digitale Angebote sind einer von mehreren Kanälen in der verlängerten Partnerschaft, sodass der Online-Weg den beziehungsgesteuerten Vertrieb ergänzt.
Obligatorische BPJS-Reformen fördern ergänzende Krankenversicherungspolicen
Ergänzende Krankenversicherungsleistungen bieten Teilnehmern des indonesischen nationalen Krankenversicherungssystems (JKN), das von BPJS Kesehatan verwaltet wird, einen Weg, Leistungen über ihre öffentliche Anspruchsberechtigung hinaus zu erhalten. Mit Wirkung vom 8. Mai 2024 erlaubt die Präsidialverordnung 59/2024 zusätzliche Versicherungen zur Finanzierung höherwertiger Versorgung, einschließlich ambulanter Leistungen im Premiumbereich.[1] Teilnehmer können stattdessen die Differenz zwischen den von BPJS gedeckten und den aufgewerteten Behandlungskosten zahlen, vorbehaltlich der Ausnahmen der Verordnung. Für private Krankenversicherer schafft dies Raum, Leistungen rund um den Aufpreis zu gestalten, anstatt den zugrunde liegenden Anspruch zu duplizieren. Die kommerzielle Relevanz einer Police hängt daher davon ab, wie klar ihre Leistungen mit diesen zusätzlichen Behandlungskosten übereinstimmen.
Klimabedingte Katastrophenrisiken erhöhen die Nachfrage nach Sachversicherungsschutz
Immobilieneigentümer können auf Katastrophenrisiken durch Versicherungen reagieren, wenn die Vermögenswerte und die Mittel für den Schutz identifiziert sind. Indonesiens meteorologische, klimatologische und geophysikalische Behörde (BMKG) verknüpfte den Klimawandel mit zunehmender Intensität extremer Niederschläge in Indonesien und berichtete, dass Zyklon Senyar Ende 2025 etwa das 3-fache des normalen Novemberniederschlags nach Koto Tangah, West-Sumatra, und das Doppelte des normalen Niederschlags nach Singkil Utara, Aceh, brachte.[2] Im Jahr 2026 nutzte Indonesiens staatliches Vermögensversicherungsprogramm Katastrophenpooling-Mittel, um 20.838 Objekte des Ministeriums für religiöse Angelegenheiten, des Gesundheitsministeriums und des Staatssekretariats zu schützen. Das staatliche Programm zeigt, wie die Nachfrage nach Sachversicherungsschutz rund um einen institutionellen Käufer und seine identifizierten Vermögenswerte organisiert werden kann. Da der Poolingfonds die Prämien finanziert, beruht diese Nachfrage auf einem finanzierten staatlichen Käufer und nicht auf privaten Eigentümern, die sich für den Abschluss einer Katastrophenversicherung entscheiden.
Syariah-Finanzboom katalysiert die Übernahme von Takaful-Produkten außerhalb Javas
Islamisch-konforme Sachversicherungen können eine breitere geografische Käuferbasis erreichen, wenn Versicherer den Vertrieb außerhalb Javas ausbauen. PT Sompo Insurance Indonesia eröffnete am 12. November 2025 ein Marketingbüro in Banda Aceh, um seine islamisch-konformen Sachversicherungsdienstleistungen auszuweiten. Ein vom Versicherer betriebenes Marketingbüro kann die Erörterung von Produktbedingungen mit potenziellen Kunden unterstützen. PT Sompo Insurance Indonesia beschrieb das Büro als Stärkung seiner Präsenz in ganz Sumatra und Ausweitung seiner islamisch-konformen Sachversicherungsdienstleistungen auf eine Provinz außerhalb Javas.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Versicherungskompetenz in den östlichen Provinzen | -1.3% | Östliche Provinzen Indonesiens | Langfristig (≥ 4 Jahre) |
| POJK 23/2023 – Eigenkapitalerhöhungen belasten kleine inländische Versicherer | -1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Betrug bei Kfz-Schäden und Datenlücken schmälern Margen | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| IDR-Volatilität erschwert Asset-Liability-Management und Kapitalpuffer | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Versicherungskompetenz in den östlichen Provinzen
Ein Haushalt in einer östlichen Provinz, der eine fondsgebundene Lebensversicherung in Betracht zieht, muss sowohl den Schutzaspekt als auch die Anlagekomponente verstehen, bevor er entscheidet, ob die Police seinen Bedürfnissen entspricht. Wenn diese Wahl mit einem Agenten oder Bankberater besprochen wird, kann eine begrenzte Finanzkompetenz die erforderliche Erklärungszeit vor einem Abschluss verlängern. Eine Diskussion über Krankenversicherungsschutz wirft eine andere Frage auf, da Leistungen, Ausschlüsse und Schadenverantwortlichkeiten bestimmen, welche Behandlungskosten eine Police abdecken kann. Die Einschränkung für den Versicherer liegt im Aufwand, einen spezifischen Vertrag einem potenziellen Versicherungsnehmer zu erläutern. Klarere Erklärungen können Verwirrung reduzieren, aber ein fondsgebundener Abschluss erfordert dennoch Zeit, um sicherzustellen, dass der Käufer beide Teile des Produkts versteht.
POJK 23/2023 – Eigenkapitalerhöhungen belasten kleine inländische Versicherer
Die Eigenkapitaleinhaltung kann sowohl die Produktbreite als auch das für die Expansion eines Versicherers verfügbare Kapital einschränken. Stand August 2026 berichtete Indonesiens Finanzdienstleistungsaufsichtsbehörde (OJK), dass 117 von 147 Versicherungs- und Rückversicherungsunternehmen die erste Mindestkapitalanforderung, die bis zum 31. Dezember 2026 fällig war, erfüllt hatten, während 30 noch ausstehend waren. Die OJK-Verordnung (POJK) 23/2023 setzt eine zweite Frist zum 31. Dezember 2028 und beschränkt die Eigenkapitalgruppe KPPE 1 auf einfache Versicherungsgeschäfte und -produkte. Die OJK legt die weiteren Unternehmensgruppierungsdetails fest. Für einen Versicherer, der auf komplexere Deckungen abzielt, beeinflusst seine Finanzierungsentscheidung daher die Bandbreite der Geschäfte, die er neben seiner Zeichnungskapazität verfolgen kann. Das für die angestrebte Produktpalette erforderliche Eigenkapital kann folglich die geplante Expansion eines Versicherers verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Deckungsumfang stützt die Führungsposition der LebensversicherungDie Lebensversicherung entfiel im Jahr 2026 auf einen Anteil von 69,2 % an der Größe des indonesischen Lebens- und Nichtlebensversicherungsmarkts. Der indonesische Lebensversicherungsverband (AAJI) berichtete, dass die Zahl der lebensversicherten Personen im Zeitraum Januar bis Juni 2026 um 24,8 % im Jahresvergleich auf 153,6 Millionen stieg. Bei seiner Pressekonferenz am 31. August 2026 erläuterte der AAJI, dass Teilauszahlungen den Zugang zu einem Teil des Policenwerts ermöglichen, während die Police in Kraft bleibt, sofern die Produktbedingungen dies erlauben. Für Versicherer macht dieses Merkmal die Vertragsbetreuung zu einem Teil der kommerziellen Reaktion auf einen Versicherungsnehmer, der Liquidität sucht.
Die Nichtlebensversicherung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,4 % über 2027–2032. Der Allgemeine Versicherungsverband Indonesiens (AAUI) verzeichnete im Zeitraum Januar bis Juni 2026 einen Anstieg der Kfz-Prämien um 4,9 % im Jahresvergleich, wobei die Einreichungen von 2 Unternehmen noch ausstanden. Die gesamten erfassten Sachversicherungsprämien im selben Datensatz sanken im Zeitraum Januar bis Juni 2026 um 0,5 % im Jahresvergleich. Da die Kfz-Prämien stiegen, während die Gesamtsumme fiel, gingen die anderen Sachversicherungssparten im Datensatz insgesamt zurück. Kfz lieferte eine Quelle für Prämienwachstum, aber die prognostizierte Expansion der Nichtlebensversicherung erfordert, dass wachsende Sparten die anderswo im Datensatz verzeichneten Rückgänge überwiegen.



Nach Kundensegment:
Individueller Schutz verankert die PrivatkundennachfragePrivatkunden repräsentierten im Jahr 2026 einen Marktanteil von 58,6 % am indonesischen Lebens- und Nichtlebensversicherungsmarkt und sind damit das größte Segment; es wird prognostiziert, dass es mit einem CAGR von 8,5 % über 2027–2032 das am schnellsten wachsende Segment sein wird. Die OJK berichtete, dass die Lebensversicherungsprämien im Einzelkundensegment bis Oktober 2025 um 6,58 % im Jahresvergleich gestiegen sind. Dieses Einzelschutzgeschäft bietet Privatkundenversicherern einen identifizierbaren prämiengenerierenden Weg innerhalb der Haushaltsnachfrage. Eine breitere Kundenreichweite muss daher in bezahlten Schutz umgewandelt werden, um dieses Prämienwachstum fortzusetzen.
Die nächste kommerzielle Frage für Privatkunden ist, wie der Prämienwert rund um eine wachsende Basis versicherter Personen entwickelt werden kann. Der AAJI berichtete von 22,38 Millionen versicherten Personen im Einzellebensversicherungssegment im Zeitraum Januar bis Juni 2026, ein Anstieg von 6,5 % im Jahresvergleich. Zusätzlicher Schutz kann einen eigenständigen Bedarf innerhalb einer bestehenden Versicherungsbeziehung ansprechen sowie Erstkäufer von Versicherungen erreichen. Firmenkunden erhalten bei AIG Indonesia ein anderes Angebot, das sich auf Sachversicherungen, Risikomanagementlösungen und lokale Expertise konzentriert. Individuelles Leistungsdesign und organisatorisches Risikomanagement bieten Versicherern daher separate Wege, um Geschäfte mit diesen Kundengruppen zu entwickeln.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Banken führen, während eingebetteter Vertrieb expandiertBanken waren das größte Segment nach Vertriebskanal mit einem Anteil von 33 % im Jahr 2026. Der AAJI identifizierte Bancassurance als den größten Lebensversicherungsvertriebskanal auf ungewichteter Prämienbasis im Zeitraum Januar bis Juni 2026. Am 15. Januar 2025 verlängerten PT Sun Life Financial Indonesia und PT Bank CIMB Niaga Tbk ihre Bancassurance-Partnerschaft bis 2039. Da die Verlängerung bis 2039 läuft, also über das Ende des Prognosezeitraums hinaus, hat diese Bankpartnerschaft eine vereinbarte Laufzeit, die jedes Prognosejahr abdeckt.
Sonstige Kanäle sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,8 % über 2027–2032. Am 23. September 2025 gab Igloo eine Telkomsel-Partnerschaft bekannt, die Cybersicherheits-, Gadget-, Reise- und Handybildschirmschutz bei MyTelkomsel-Guthabenaufladungen oder Datenpaketkäufen anbietet.[3] Telkomsel vertreibt Schutz über seine App und Verkaufsstellen, während Igloo als Versicherungsmakler den Vertrieb und die Schadenabwicklung verwaltet und Versicherungspartner die Produkte bereitstellen. Das Verkaufsstellenpersonal fügt Schutz hinzu, nachdem der Kunde seine Wahl bestätigt hat. Die Expansion durch dieses Modell hängt daher davon ab, eine vertraute Telekommunikationstransaktion in eine explizite Schutzentscheidung umzuwandeln, wobei die Schadenabwicklung durch den Makler koordiniert wird.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Lebens- und Nichtlebensversicherungsmarkt Java
Java hielt im Jahr 2026 die führende Position, wobei die Versicherungsprämienaktivität auf der Insel konzentriert war. PT Asuransi Bina Dana Arta Tbk meldete Jabodetabek, einen Ballungsraum auf Java, als sein größtes geografisches Bruttoprämiensegment im Zeitraum Januar bis Juni 2025. Dieses Buch übertraf jedes seiner Segmente in Sumatra und Batam, Kalimantan, Sulawesi und Bali. Sein eigenständiges Jawa-Segment bildete eine kleinere Prämienbasis auf derselben Insel. Die Java-Prämien des Versicherers lagen daher hauptsächlich im Jabodetabek-Cluster, wobei das separat aufgeführte Jawa-Segment eine kleinere Basis hinzufügte.
Sumatra bietet einen dienstleistungsorientierten Weg zur Entwicklung von Lebensversicherungsbeziehungen rund um einen regionalen Betriebspunkt. Im Jahr 2026 eröffnete PT Sequis Life das Sequis Center Medan, dessen Regionaler Servicecenter persönliche Prämienzahlungen, Policenaktualisierungen, Schadeneinreichungen und Produktberatungen anbietet. Die Bündelung dieser Transaktionen in einem Zentrum kann die laufende Verwaltung des Versicherungsschutzes für Kunden erleichtern, die es vorziehen, persönlich mit einem Versicherer zu verkehren. Kontan berichtete über das Zentrum als Schritt zur Ausweitung der Marktdurchdringung in Nordsumatra, und es kombiniert Kundenservice mit Vertriebsagentenaktivitäten, sodass Betreuung und Akquisition einen gemeinsamen Standort teilen.
Agenturgeführte Expansion bietet einen weiteren kommerziellen Weg in Sulawesi, wo ein Marketingbüro einem Versicherer einen lokalen Ausgangspunkt für die Anbahnung von Lebensversicherungsgeschäften bieten kann. PT Sequis Life eröffnete am 8. Mai 2025 das Marketingbüro Legend Fighter Agency in Makassar. Die Eröffnung erweiterte seine Agenturvertriebspräsenz in Sulawesi. Für einen Versicherer, der dieses Modell nutzt, schafft ein Regionalbüro einen Ort, um die Vertriebsaktivitäten zu organisieren, die erforderlich sind, um potenzielle Versicherungsnehmer zu erreichen und Schutzmöglichkeiten zu erläutern. Die lokale Agenturanbahnung gibt dieser Sulawesi-Expansion einen anderen operativen Fokus als das Policenbetreuungsmodell in Medan.
Regulatorischer Rahmen und Ausblick
Diese ausgewählten Jurisdiktionen vergleichen Indonesiens nationale Versicherungspflichten mit dem zusätzlichen Rahmen Acehs aus der Perspektive eines islamisch-konformen Versicherers, der eine Krankenversicherungssparte betreiben möchte. POJK 8/2024 erfordert eine OJK-Genehmigung für neue Versicherungsprodukte und solche, die bestimmte Kriterien erfüllen. POJK 36/2025 erfordert medizinische, digitale und medizinisch-beratende Kapazitäten sowie eine OJK-Genehmigung, bevor ein Versicherer eine Krankenversicherungssparte betreiben kann. Acehs Qanun Nummer 11 von 2018 verpflichtet Finanzinstitute, einschließlich Nichtbankinstitute, nach islamischen Grundsätzen zu operieren.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Aceh |
|---|---|---|
| Primäre Behörde | OJK | OJK für die Versicherungsaufsicht; Regierung von Aceh für den provinziellen Rahmen |
| Wesentliche Instrumente oder Ausrichtung | POJK 8/2024; POJK 36/2025 | Nationale OJK-Regeln; Qanun Nummer 11 von 2018 |
| Kommerzielle Auswirkung | Produktgenehmigung und Kapazitätspflichten im Krankenversicherungsbereich | Nationale Genehmigungspflichten zuzüglich Betrieb nach islamischen Grundsätzen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
POJK 36/2025 wurde am 17. Dezember 2025 erlassen und tritt 3 Monate nach der Verkündung in Kraft. Anbieter, die bereits vor Inkrafttreten eine Krankenversicherungssparte betrieben, müssen innerhalb eines Jahres nach der Verkündung eine OJK-Genehmigung einholen. Für einen islamisch-konformen Krankenversicherungsanbieter spiegelt Indonesiens Bewertung „Mittel” definierte Genehmigungs- und Kapazitätspflichten wider, während Acehs Bewertung „Mittel” diese Pflichten zuzüglich seiner islamischen Betriebsbedingung widerspiegelt. Die Verschärfung in beiden Jurisdiktionen beruht auf der nationalen Genehmigungsübergangsphase, wobei Acehs zusätzliche Bedingung aus seinem etablierten provinziellen Rahmen resultiert.
Wertschöpfungskettenstufen
Der Vergleich verfolgt die Wertschöpfung vom Bankvertrieb über die Versicherungszeichnung bis zur Rückversicherung anhand ausgewählter Unternehmensbeispiele aus dem Jahr 2025. SMBC Indonesia berichtete im Jahr 2025 von einer konsolidierten Provisionsertrags-Kategorie, die Bancassurance, Versicherungs- und Anlageprodukte im Rahmen von Vereinbarungen mit Versicherern zusammenfasst. Der Vertrieb kann daher Erträge durch die Zugangsbeziehung generieren, während die Risikoübernahme eine separate kommerzielle Aktivität ist. Bankvertriebspartner sind daher darauf angewiesen, jeden Abschluss mit einer Risikoverpflichtung zu verbinden, die der Versicherer tragen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Bankvertrieb und Anbahnung | Bankvertriebspartner wie SMBC Indonesia, Bank Tabungan Negara und Bank Syariah Indonesia | Provisionsertrag im Rahmen von Versicherervereinbarungen | Risiko inkonsistenter Produkterklärungen bei Partnerübergaben | Produkterklärungen und Eskalationsverantwortlichkeiten mit Versicherern abstimmen |
| Versicherungszeichnung | Sachversicherer wie Tugu Insurance | Versicherungsertrag in der konsolidierten Sachversicherungssegmentberichterstattung | Diskrepanz zwischen übernommenen Risiken und verfügbarer Kapazität | Übernommene Risiken mit verfügbarer Risikokapazität abstimmen |
| Rückversicherungs-Risikotransfer | Rückversicherer wie PT Tugu Reasuransi Indonesia | Bruttoprämienertrag aus indirekt gezeichnetem Geschäft | Diskrepanz zwischen zugrunde liegendem Versicherungsschutz und Rückversicherungsbedingungen | Übertragene Risiken und Vertragsbedingungen mit dem zugrunde liegenden Versicherungsschutz abstimmen |
| Quelle: Mordor Intelligence | ||||
Die ungeprüfte, nicht konsolidierte Jahresabschlussaufstellung 2025 von PT Tugu Reasuransi Indonesia verzeichnete Bruttoprämienertrag aus indirekt gezeichnetem Geschäft. Versicherungsertrag und Rückversicherungsprämien entstehen auf den risikoübernehmenden Stufen, was diesen Teilnehmern eine andere wirtschaftliche Exposition als Vertriebsprovisionen verleiht. Resilienz hängt davon ab, Produkterklärungen, Zeichnungslimits und übertragene Risiken konsistent zu halten, wenn das Geschäft zwischen diesen Rollen weitergegeben wird. Bankgeführter Vertrieb kann so die Anbahnung ausweiten, während die Finanzierung von Versicherungs- und Rückversicherungsrisiken bei den risikoübernehmenden Unternehmen verbleibt.
Wettbewerbslandschaft
Marktkonzentration
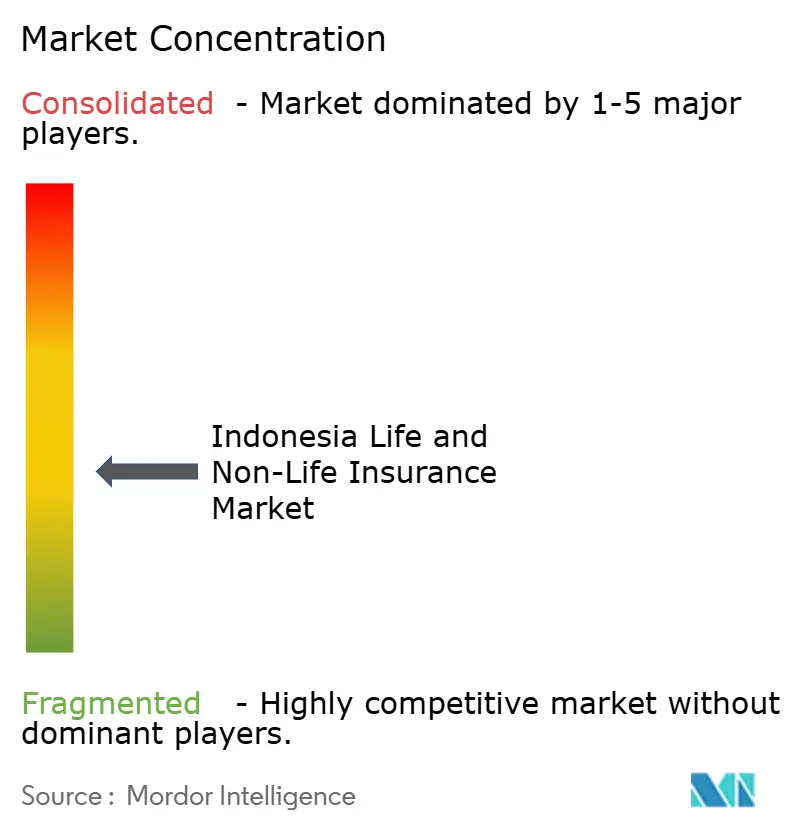
Der Wettbewerb ist mäßig fragmentiert, und PT Prudential Life Assurance (Prudential Indonesia) unterstützte im Jahr 2025 mehr als 62.000 lizenzierte Agenturgeschäftspartner und Finanzdienstleistungsberater. PT AIA Financial startete im August 2026 die digitale Plattform AIA+ für Policeninformationen und Schadenabwicklung, während PT Manulife Indonesia fondsgebundene Lebensversicherungen ausgibt. PT Allianz Life Indonesia erklärte im August 2026, dass es die Agentur-, Bancassurance- und Firmenkundenlösungskanäle stärke, um den Zugang zu Versicherungsschutz zu erweitern. PT AXA Financial Indonesia brachte am 16. Januar 2025 AXA Long Term Life Protector auf den Markt, ein traditionelles Lebensversicherungsprodukt mit vom Kunden wählbaren Prämien- und Deckungsbedingungen. Ein Herausforderer konkurriert daher gegen etablierte Anbahungskapazitäten, was die Ressourcen zum Aufbau und zur Pflege eines eigenen Kundenzugangs kommerziell bedeutsam macht.
Servicekapazität gibt einem Versicherer neben Policenbedingungen und Vertriebszugang eine konkrete Möglichkeit zur Differenzierung nach dem Abschluss einer Police. Bis 2025 umfasste das PRUPriority Hospitals-Netzwerk von PT Prudential Life Assurance mehr als 1.700 Krankenhäuser in mehr als 500 indonesischen Städten und Regentschaften. Ein breites Anbieternetzwerk kann das Krankenversicherungsangebot an vielen Standorten praktisch umsetzbar machen und schafft einen kommerziellen Anreiz, in den Zugang sowie in das Produktdesign zu investieren. Die Reproduktion dieses Krankenversicherungsangebots an vielen Standorten erfordert von Herausforderern den Aufbau von Anbieterbeziehungen sowie den Abschluss von Policen.
Die regulatorische Positionierung fügt dem Wettbewerb um Vertrieb und Service eine finanzielle Bedingung hinzu. PT Manulife Indonesia (PT Asuransi Jiwa Manulife Indonesia), der konventionelle Lebensversicherer, berichtete zum Jahresende 2025 von einer risikobasierten Kapitalquote von 650 %, die über dem regulatorischen Schwellenwert von 120 % liegt. Dieser Kapitalpuffer kann seine Fähigkeit unterstützen, versicherte Verpflichtungen zu tragen, während Vertrieb und Servicekapazitäten ausgebaut werden. Ein Herausforderer, der Kunden über seine etablierte Reichweite hinaus gewinnen möchte, muss gleichermaßen sowohl die übernommenen Risiken als auch die Kapazität zur Betreuung der daraus resultierenden Policenbeziehungen finanzieren. Ein Herausforderer, der mehr versichertes Risiko übernimmt, muss auch das Kapital bereitstellen, das erforderlich ist, um den Schwellenwert von 120 % zu erfüllen, während Manulife einen erheblichen Puffer von 650 % berichtete.
Marktführer der indonesischen Lebens- und Nichtlebensversicherungsbranche
-
PT Prudential Life Assurance
-
PT AIA Financial
-
PT Manulife Indonesia
-
PT Allianz Life Indonesia
-
PT AXA Financial Indonesia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Lebens- und Nichtlebensversicherungsmarkt Unternehmen in diesem Bericht
- PT Prudential Life Assurance
- PT AIA Financial
- PT Manulife Indonesia
- PT Allianz Life Indonesia
- PT AXA Financial Indonesia
- PT Sun Life Financial Indonesia
- PT Great Eastern Life Indonesia
- PT BNI Life Insurance
- PT Sequis Life
- PT Asuransi Jiwasraya (Persero)
- PT Asuransi Astra Buana
- PT Asuransi Sinar Mas
- PT Zurich General Takaful Indonesia
- PT Tokio Marine Indonesia
- PT Zurich Asuransi Indonesia Tbk
- PT Sompo Insurance Indonesia
- PT Chubb General Insurance Indonesia
- Perusahaan Perseroan (Persero) PT Asuransi Jasa Indonesia
- PT KB Insurance Indonesia
- PT AXA Insurance Indonesia
- PT Asuransi Central Asia
- PT Asuransi Tugu Pratama Indonesia Tbk
- Perusahaan Perseroan (Persero) PT Asuransi Kredit Indonesia (Askrindo)
Lesen Sie die Analyse der indonesische Lebens- und Nichtlebensversicherung-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Der Vergleich konzentriert sich auf Krankenversicherungschancen, die durch Leistungskoordinierungsregeln und geplante Produktrevisionen entstehen. POJK 36/2025 verpflichtet Versicherer, die Leistungs- und Schadenkoordinierung mit BPJS Kesehatan oder anderen Garantiegebern zu priorisieren, entsprechende Produktmerkmale einzuschließen und ein umsichtiges Risikomanagement anzuwenden. Prudential Indonesia plant Änderungen an bestimmten Kranken- und Zusatzkrankenversicherungsprodukten, die ab dem 1. Dezember 2026 wirksam werden. Tagegeldprodukte außerhalb des Anwendungsbereichs der Verordnung sind von diesen Anpassungen ausgenommen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Koordinierter ergänzender Krankenversicherungsschutz | Erforderliche Leistungskoordinierungsmerkmale | Käufer, die auch durch BPJS Kesehatan oder einen anderen Garantiegeber abgedeckt sind | Komplementäre Leistungen und koordinierte Schadenabwicklung unter umsichtigen Risikokontrollen gestalten | Abstimmung der Zahlungsverantwortlichkeiten zwischen Garantiegebern | Krankenversicherer wie Prudential Indonesia |
| Früherer bedingter stationärer Schutz | Geplante Revision von Krankheitsausschlüssen | Käufer von betroffenen Deckungen für bestimmte Krankheiten | Frühere Anspruchsberechtigung mit klaren gestaffelten Zahlungsbedingungen positionieren | Teilweise Schadenszahlung vor Anwendung voller Leistungen | Prudential Indonesia |
| Positionierung von Tagegeldleistungen | Ausnahme für nicht in den Anwendungsbereich fallende Tagegeldprodukte | Käufer, die Tagegeldleistungen suchen | Den eigenständigen Leistungszweck und die Grenzen des Tagegelds erläutern | Abstimmung der Tagegeldleistung auf den beabsichtigten Schutzbedarf | Prudential Indonesia |
| Quelle: Mordor Intelligence | |||||
Für betroffene stationäre oder chirurgische Deckungen von Prudential Indonesia ist geplant, dass bestimmte Krankheitsausschlussfristen ab dem 1. Dezember 2026 von 12 auf 6 Monate verkürzt werden, wobei die Bedingungen je nach Produkt variieren. Gemäß dem geplanten Zeitplan erhalten anspruchsberechtigte Schäden in den Monaten 7–11 eine Zahlung von 25 % und im Monat 12 eine Zahlung von 100 %. Geltende Wartezeiten bleiben generell 30 Tage, 90 Tage für Krebs und 12 Monate für HIV/AIDS-Tagegeldleistungen, sofern vorhanden. Die frühere Anspruchsberechtigung schafft daher eine Produktchance rund um partiellen Schutz, wobei Leistungserklärungen diese anfängliche Deckung von der vollständigen Schadenszahlung unterscheiden müssen.
Neueste Industrielle Entwicklungen in Indonesischer Lebens- und Nichtlebensversicherungsmarkt
- Oktober 2026: Prudential Indonesia gab Anpassungen an bestimmten Kranken- und Zusatzkrankenversicherungsprodukten bekannt, die ab dem 1. Dezember 2026 wirksam werden, um POJK 36/2025 zu entsprechen.
- August 2026: PT AIA Financial startete AIA+, eine digitale Plattform, die in Indonesien Zugang zu Policeninformationen, Versicherungsschäden und damit verbundenen Dienstleistungen bietet.
- Mai 2026: PT Great Eastern Life Indonesia fügte GREAT Investlink Protection, seinem bestehenden fondsgebundenen Versicherungsprodukt, eine SGD-denominierte Option hinzu.
Indonesischer Lebens- und Nichtlebensversicherungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Lebens- und Nichtlebensversicherungsmarkt misst die jährlichen Bruttoprämieneinnahmen für Lebens- und Nichtlebensversicherungspolicen, die von lizenzierten Versicherern in Indonesien ausgestellt werden, bewertet in USD unter Verwendung jährlicher Durchschnittswechselkurse der Rupiah. Er umfasst Prämien, die für Privat- und Firmenkunden über Makler oder Agenten, Banken, Direktvertrieb und sonstige Kanäle gezeichnet werden.
Ausschlüsse aus dem Anwendungsbereich: Offshore gezeichnete Policen, Captive-Rückversicherung und Mikro-Takaful-Systeme unter 50 Millionen IDR sind ausgeschlossen.
Segmentierungsübersicht
- Nach Versicherungsart
- Lebensversicherung
- Nichtlebensversicherung
- Kfz-Versicherung
- Krankenversicherung
- Sachversicherung
- Haftpflichtversicherung
- Sonstige Versicherungen
- Nach Kundensegment
- Privatkunden
- Firmenkunden
- Nach Vertriebskanal
- Makler/Agenten
- Banken
- Direktvertrieb
- Sonstige Kanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Investor-Relations-Einheit der OJK, die Prämien- und Kapitalaktualisierungen des Versicherungssektors veröffentlicht, der AAUI, der die Leistung der Sachversicherungssparten berichtet, AM Best, dessen Asien-Pazifik-Bericht Indonesiens Lebens- und Nichtlebensprämienreihen zusammenfasst, und die BMKG, die indonesische Niederschlags- und Klimamuster dokumentiert, helfen dabei, Marktgesamtwerte, Produktmix, Deckung und Risikobedingungen zu verfolgen. Ihre veröffentlichten Reihen helfen auch dabei, Zeiträume festzulegen und zu prüfen, ob gemeldete Bewegungen über Lebens- und Nichtlebensgeschäfte hinweg übereinstimmen.
Jährliche Unternehmensberichte, geprüfte Jahresabschlüsse, Investorenmaterialien und seriöse Geschäftsberichterstattung können Prämien-, Produkt-, Vertriebs- und Kapitaldetails auf Trägerebene für Querprüfungen hinzufügen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Führungskräften und Fachspezialisten bei Lebens- und Sachversicherern, Maklern, Bankvertriebspartnern und Versicherungsverbänden in Indonesien können testen, wie veröffentlichte Prämien-, Kanal- und Produktindikatoren die Marktaktivität widerspiegeln. Antworten können Lücken in Sekundärreihen klären, Unterschiede in Berichtsdefinitionen erläutern und Prognosetreiber auf Variablenebene querprüfen, bevor die Ergebnisse gegen Belege von Regulierungsbehörden, Verbänden und Unternehmen trianguliert werden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Marktgesamtsumme wird von oben nach unten aus den jährlichen Bruttoprämieneinnahmen für anspruchsberechtigte Policen aufgebaut, die von lizenzierten Versicherern in Indonesien ausgestellt und zu jährlichen Durchschnittswechselkursen aus Rupiah umgerechnet werden. Lebens- und Nichtlebensprämien werden separat geschätzt und dann gegen Prämienaufstellungen auf Trägerebene geprüft. Privat- und Firmenkundennachfrage sowie Makler- oder Agenten-, Bank-, Direkt- und sonstige Wege definieren die Kunden- und Kanalachsen. Segmentanteile kombinieren Prämienverteilungen von Regulierungsbehörden und Verbänden mit der Analystenbewertung jeder Versicherungsart, Kundengruppe und jedes Kanals und werden mit der Marktgesamtsumme abgestimmt. Prognoseeingaben umfassen jüngste Prämien nach Versicherungsart, Wachstum der versicherten Personen und Policen, Schaden- und Prämientrends nach wesentlichen Nichtlebenssparten, Haushalts- und Unternehmensaktivität, Vertriebszugang kombiniert mit regulatorischen Produktänderungen sowie Katastrophenexposition. Diese 6 Indikatoren erfassen Nachfrage-, Preis-, Zugangs-, Produkt- und Risikobedingungen. Eine multivariate Regression kann diese Reihen mit dem Prämienwachstum in Beziehung setzen, mit Szenarioanalysen für wesentliche regulatorische, Schaden- oder Wetteränderungen. Wenn eine Reihe fehlt, prüft der Analyst verwandte OJK- und Verbandsindikatoren und trägt eine dokumentierte Bandbreite in die Prognose ein. Selektive Bottom-up-Prüfungen multiplizieren Stichproben von Policen- oder Versichertenzahlen mit repräsentativen Prämienniveaus und vergleichen das Ergebnis mit der Top-down-Gesamtsumme, während Versicherer- und Kanalspezialisten testen können, ob jeder Prognosetreiber und seine Richtung zum indonesischen Markt passen. Jede Lücke wird auf Unterschiede in Zeitraum, Produktdefinition, Versichererabdeckung oder Wechselkursbehandlung zurückgeführt, bevor die Schätzung abgestimmt wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren OJK-Gesamtwerte mit AAJI- und AAUI-Reihen, Versicherungseinreichungen und unabhängigen Aktivitätssignalen wie Trends bei versicherten Personen und gemeldeten Schäden. Sie stimmen Berichtszeiträume, Prämiendefinitionen, Wechselkurse und mögliche Doppelzählungen ab und untersuchen dann anomale Bewegungen oder wesentliche Abweichungen gegenüber der vorherigen Schätzung, bevor die Freigabe durch Analysten- und eine separate redaktionelle Prüfung erfolgt. Eine gezielte Quelle oder ein Befragter wird erneut kontaktiert, wenn eine Definition, ein Reihenbruch oder eine ungewöhnliche Bewegung ungeklärt bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches regulatorisches oder Marktereignis einen Eingabewert ändert, und unmittelbar vor der Lieferung erneut gegen aktuelle Quellenveröffentlichungen geprüft.
Mordor Intelligence's Schätzung der Größe des indonesischen Lebens- und Nichtlebensversicherungsmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indonesische Lebens- und Nichtlebensversicherungsmarkt misst die jährlichen Bruttoprämieneinnahmen für Lebens- und Nichtlebensversicherungspolicen, die von lizenzierten Versicherern in Indonesien ausgestellt werden, bewertet in USD unter Verwendung jährlicher Durchschnittswechselkurse der Rupiah.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Prognoseeingaben umfassen jüngste Prämien nach Versicherungsart, Wachstum der versicherten Personen und Policen, Schaden- und Prämientrends nach wesentlichen Nichtlebenssparten, Haushalts- und Unternehmensaktivität, Vertriebszugang kombiniert mit regulatorischen Produktänderungen sowie Katastrophenexposition.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,49 Milliarden USD (2027) | |
| Globales Forschungsinstitut A | 18,7 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 42,4 % unter dem Wert dieses Berichts für 2027 von 32,49 Milliarden USD, 3 Jahre später. Seine Direktprämien-Basis von 2024 liegt drei Jahre vor der Messung dieses Berichts für 2027. |
| Regionale Unternehmensberatung B | 29,53 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 9,1 % unter dem Wert dieses Berichts für 2027 von 32,49 Milliarden USD, 2 Jahre später. Seine Prämienwert-Basis gilt für 2025, zwei Jahre vor der Messung dieses Berichts für 2027. |
Mordor Intelligence's Analysten triangulieren OJK-Gesamtwerte mit AAJI- und AAUI-Reihen, Versicherungseinreichungen und unabhängigen Aktivitätssignalen wie Trends bei versicherten Personen und gemeldeten Schäden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Lebens- und Nichtlebensversicherungsmarkt und wie ist der Wachstumsausblick?
Die Größe soll 2027 32,49 Milliarden USD und 2032 46,54 Milliarden USD erreichen, mit einem CAGR von 7,45 % über 2027–2032.
Was stützt die Versicherungsnachfrage in Indonesien?
Digitales Bancassurance und ergänzende Krankenversicherung können den Zugang ausweiten. PT Sun Life Financial Indonesia und Bank Muamalat Indonesia gaben 2025 eine Verlängerung bis 2036 bekannt, die digitale Angebote unter mehreren Kanälen einschließt.
Welche Versicherungsart führt wertmäßig in Indonesien?
Die Lebensversicherung hielt im Jahr 2026 einen Anteil von 69,2 %, während die Nichtlebensversicherung mit einem CAGR von 10,4 % über 2027–2032 am schnellsten wachsen soll.
Welche Unternehmen sind bedeutende Lebensversicherer in Indonesien?
Zu den bedeutenden Marktteilnehmern zählen PT Prudential Life Assurance, PT AIA Financial, PT Manulife Indonesia, PT Allianz Life Indonesia und PT AXA Financial Indonesia.
Was könnte die Expansion des Versicherungssektors in Indonesien einschränken?
POJK 23/2023 setzt eine zweite Eigenkapitalfrist zum 31. Dezember 2028 und beschränkt die Eigenkapitalgruppe KPPE 1 auf einfache Versicherungsgeschäfte und -produkte, was die Kapitalverfügbarkeit für den Geschäftsumfang relevant macht.
Wo ist die Versicherungsaktivität in Indonesien konzentriert?
Java hielt im Jahr 2026 die führende geografische Position, während das 2026 eröffnete Servicecenter von PT Sequis Life in Medan und das 2025 eröffnete Agentur-Marketingbüro in Makassar die Versichererpräsenz außerhalb Javas ausdehnten.