
Lederwarenmarktanalyse von Mordor Intelligence
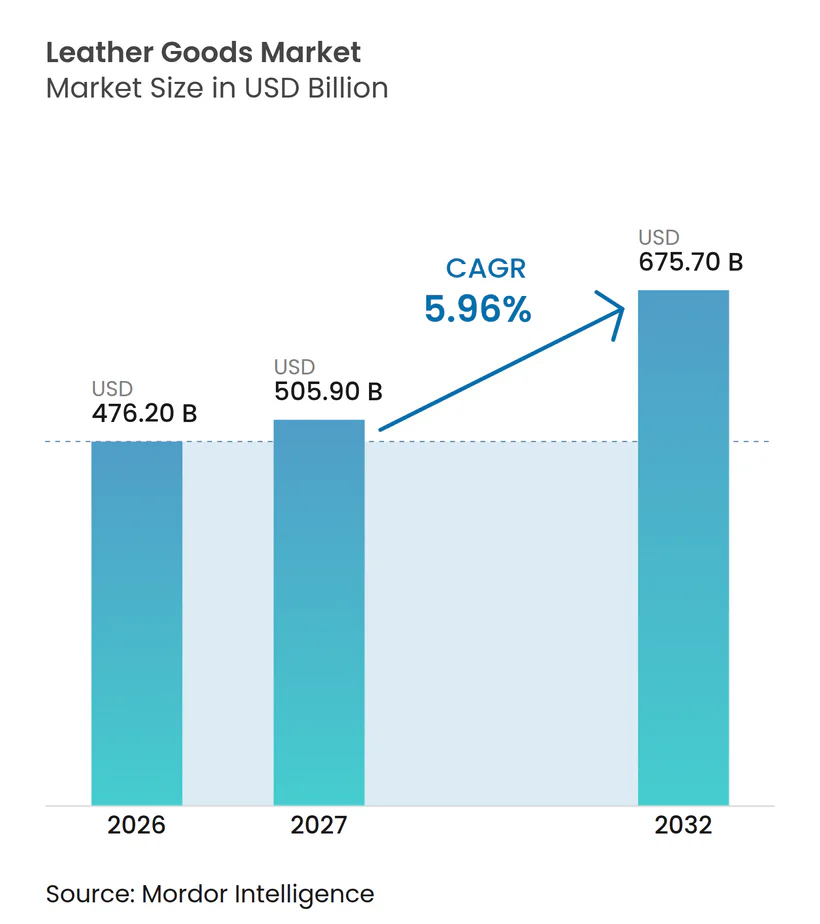
Die Größe des Lederwarenmarkts wird voraussichtlich von 476,2 Milliarden USD im Jahr 2026 auf 505,9 Milliarden USD im Jahr 2027 steigen und bis 2032 675,7 Milliarden USD erreichen, mit einer CAGR von 5,96 % über 2027–2032.
Das Wachstum hängt davon ab, die Attraktivität von Kollektionen durch Fertigungskapazitäten und Einzelhandelsangebote, die den Produktwert vermitteln, in Fertigwaren umzuwandeln. Materialeigenschaften prägen Beschaffungsentscheidungen und die Lieferantensteuerung und verbinden das Designversprechen des Produkts mit seinen Lederrohstoffen. In den Vereinigten Staaten kann eine engere Verknüpfung zwischen der digitalen Produktentdeckung und dem Kaufabschluss den Zugang zu Ledertaschen und Accessoires erweitern. Um diesen Zugang in Umsatz umzuwandeln, müssen Marken die geltenden chemischen EU-Beschränkungen einhalten und mit günstigeren Fälschungen um die Kaufkraft der Verbraucher konkurrieren.
Wichtigste Erkenntnisse des Berichts
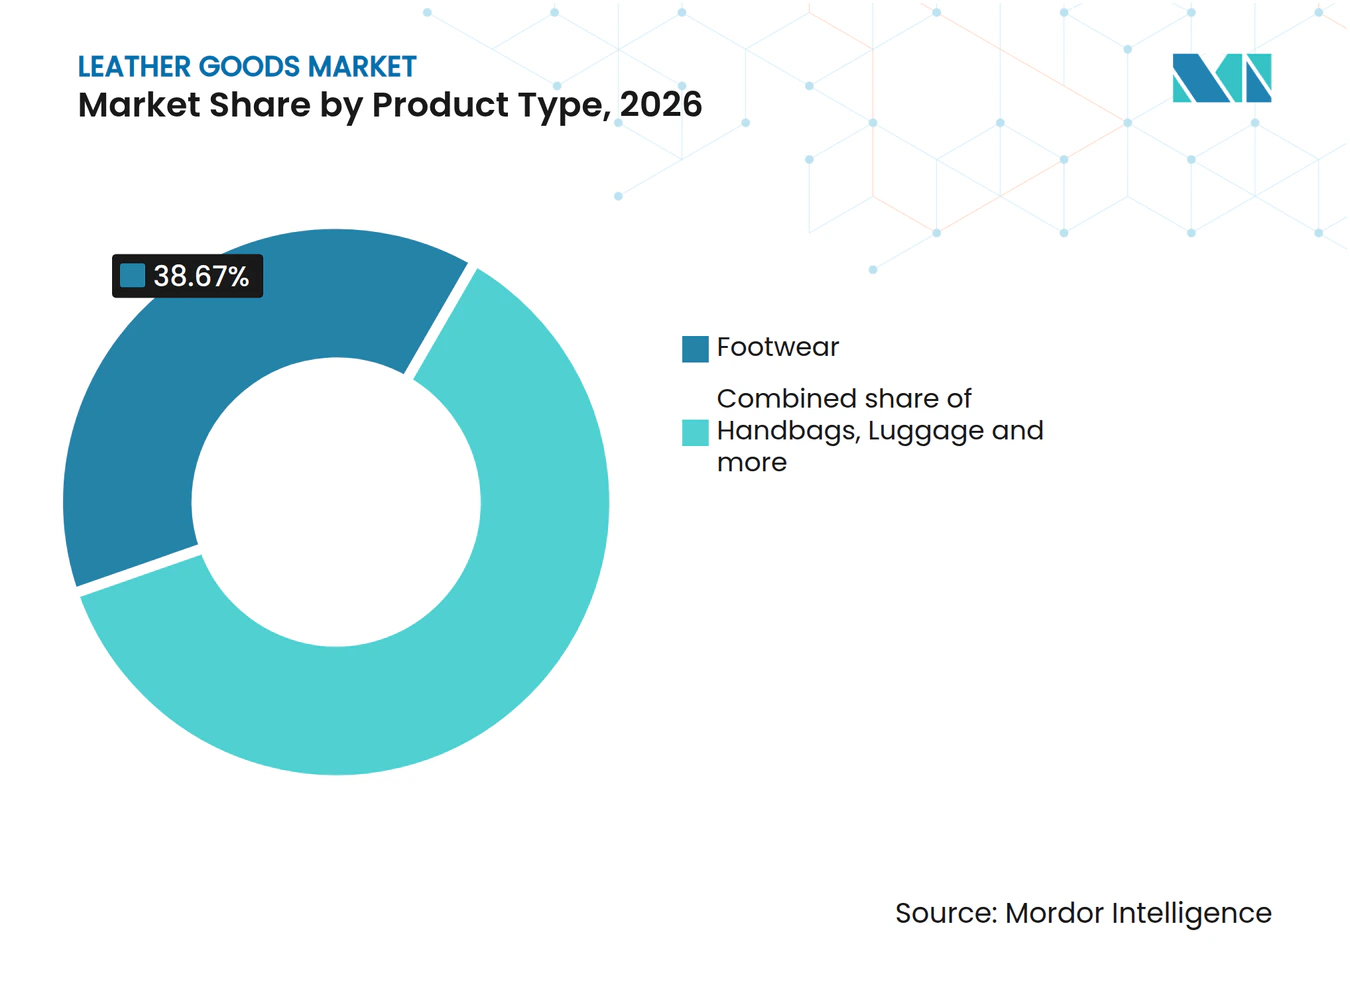
- Nach Produkttyp führten Schuhe mit einem Marktanteil von 38,67 % im Lederwarenmarkt im Jahr 2026, und Accessoires werden voraussichtlich mit einer CAGR von 6,85 % über 2027–2032 am schnellsten wachsen.
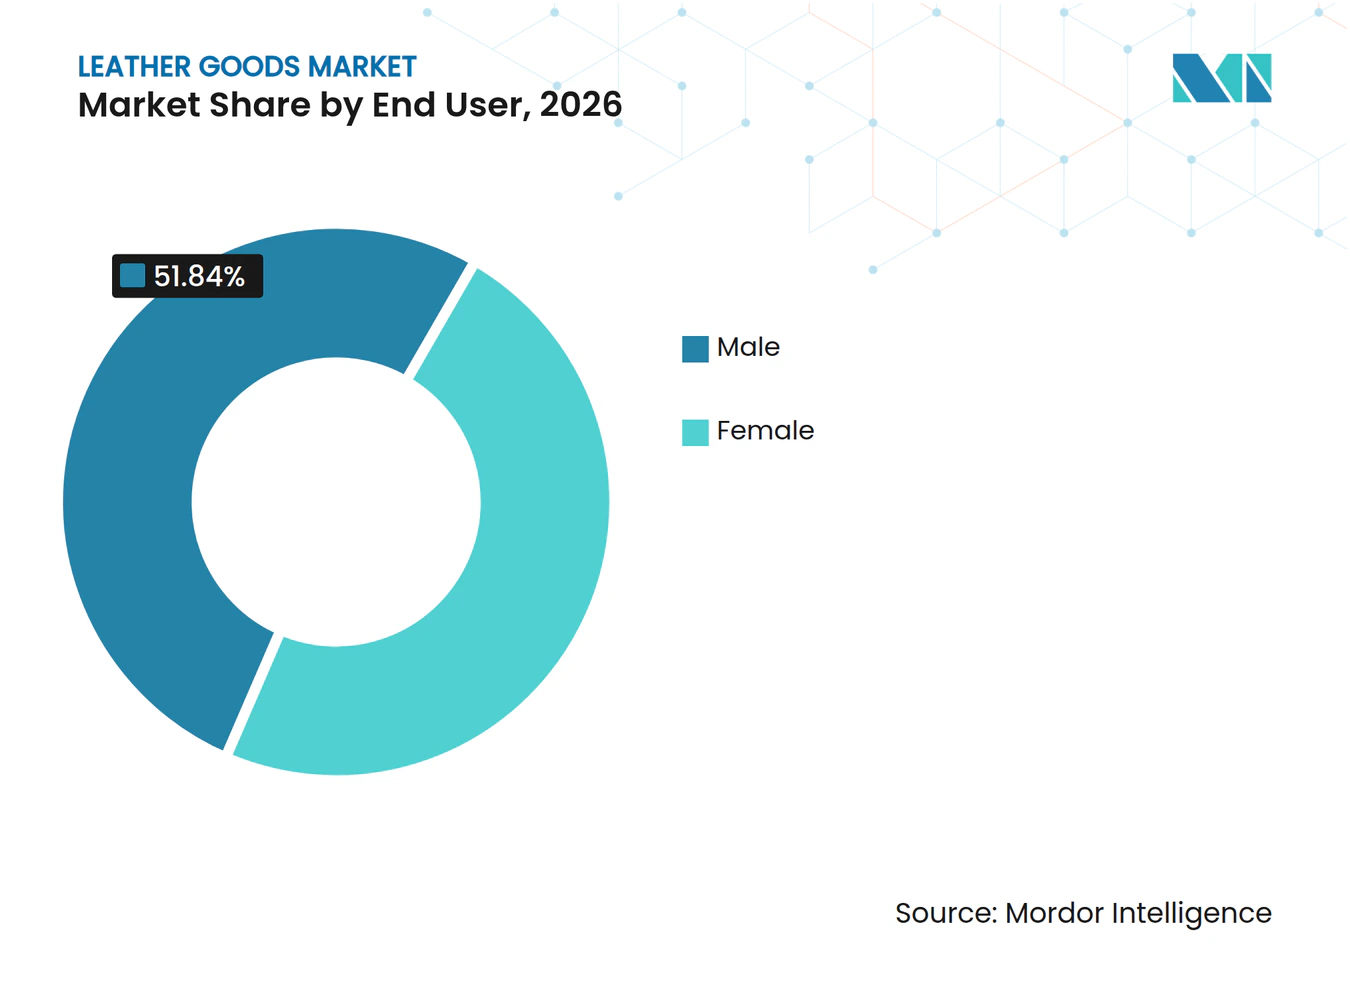
- Männliche Verbraucher bildeten das größte Endnutzersegment mit einem Anteil von 51,84 % an der Lederwarenmarktgröße im Jahr 2026, während weibliche Verbraucher voraussichtlich mit einer CAGR von 6,4 % über 2027–2032 am schnellsten wachsen werden.
- Die Massenmarktkategorie führte mit 62,5 % des Marktumsatzes im Jahr 2026, wobei Premiumprodukte voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 7,05 % über 2027–2032 sein werden.
- Bei den Vertriebskanälen werden Online-Einzelhandelsgeschäfte voraussichtlich mit einer CAGR von 8,55 % über 2027–2032 am schnellsten wachsen, während stationäre Einzelhandelsgeschäfte im Jahr 2026 mit 69,83 % des Marktumsatzes führten.
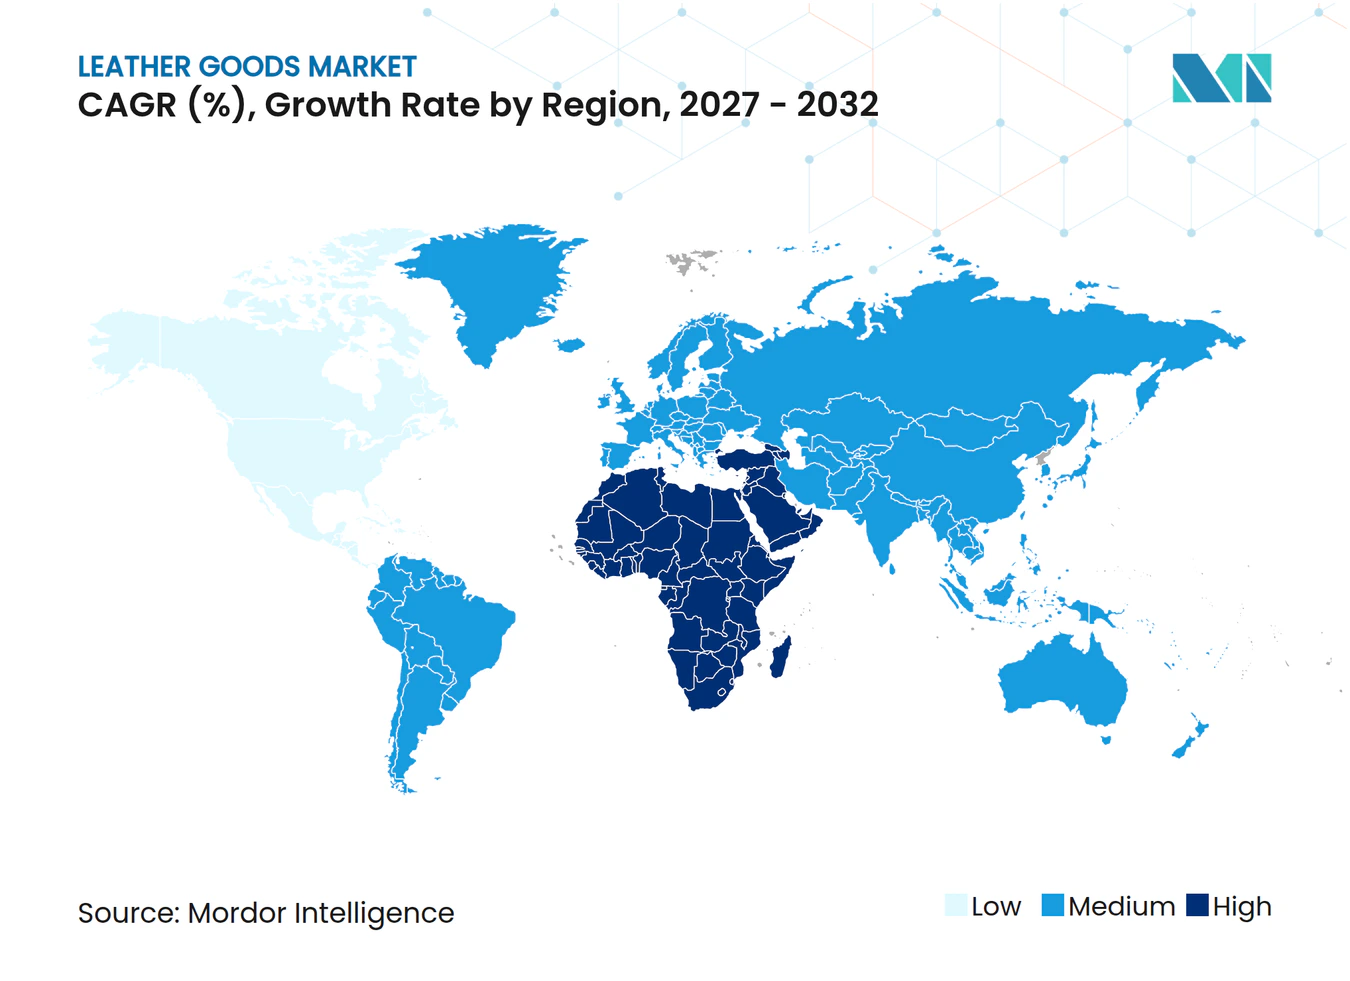
- Geografisch hielt Asien-Pazifik mit 39,82 % des Marktumsatzes im Jahr 2026 den größten Anteil, und die Region Naher Osten und Afrika wird voraussichtlich mit einer CAGR von 7,85 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Premium- und Luxuslederwaren | +3% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kulturelle und soziale Einflüsse treiben das Marktwachstum voran | +1% | Thanjavur-Region in Indien | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Lederwaren | +1.5% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einfluss von Markenbewusstsein und Prominentenempfehlungen | +1% | Vereinigte Staaten, Festlandchina, Japan, Frankreich und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Reise- und Tourismussverkehr | +0.5% | Europa, Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Starke Präsenz etablierter Luxusmarken | +0.5% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Premium- und Luxuslederwaren
Die Nachfrage nach Premium-Lederwaren schafft eine Chance für kollektionsgetriebene Expansion über mehrere Fertigwarenverwendungen hinweg. Hermès International berichtete, dass das Umsatzwachstum im Jahresvergleich im Bereich Lederwaren und Sattlerei von 9,4 % im ersten Quartal auf 10,2 % im zweiten Quartal 2026 zu konstanten Wechselkursen beschleunigte. Die Linie umfasst Taschen, Reiseartikel, kleine Lederwaren und Accessoires sowie Sättel, Zaumzeug und andere Reitprodukte und Bekleidung. Das Unternehmen führte seine Leistung auf die Attraktivität der Kollektionen in seinen Regionen zurück. Für Anbieter von Premium-Taschen und kleinen Accessoires ermöglicht eine Kollektion, die Taschen, Reiseartikel und kleine Lederwaren umfasst, einer einzigen Designidentität, die Nachfrage über mehrere Fertigprodukte hinweg zu bündeln.
Kulturelle und soziale Einflüsse treiben das Marktwachstum voran
Social-Media-Werbung kann die Nachfrage nach Lederprodukten beeinflussen, bevor ein Käufer einen Kauf tätigt. Eine im Jahr 2025 veröffentlichte Studie befragte 150 Online-Marktplatz-Käufer unter MBA-Studierenden und Lehrenden in Thanjavur, Tamil Nadu, Indien, und stellte einen direkten Zusammenhang zwischen Social-Media-Werbung und Kaufabsichten für Lederprodukte fest. Innerhalb dieser Stichprobe belegte das Erscheinungsbild den höchsten Rang unter 5 bewerteten Einflussfaktoren auf die Kaufabsicht für Lederprodukte über soziale Medien, mit einem Mittelwert von 3,74. Für Werbetreibende im Lederwarenbereich ist das sichtbare Design des Artikels daher ein konkretes Merkmal, das in produktspezifischen Botschaften getestet werden kann. Die Verknüpfung kreativer Arbeit mit dem Merkmal, das diese Befragten priorisierten, gibt Werbetreibenden eine spezifische Grundlage für das Testen des Interesses an einer fertigen Tasche oder einem Accessoire.
Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Lederwaren
Die Nachfrage nach nachhaltigem Leder kann Fertigwarenhersteller über den Beschaffungsmix erreichen, der in den Produkten einer Marke verwendet wird. Im Jahr 2025 stammten 99,3 % des in PUMA-Produkten verwendeten Leders aus von der Leather Working Group zertifizierten Gerbereien mit Goldauszeichnung.[1] PUMA berichtete separat von einem Recycledlederanteil von 0,7 %. Die Beschaffung aus zertifizierten Gerbereien dominierte daher dieses käuferseitige Beispiel, während Recyclingmaterial nur einen kleinen Bruchteil des gemeldeten Lederzuflusses ausmachte. Ein Lieferant, der ein vergleichbares Produktprogramm bedienen möchte, hat einen klareren Ansatz für zertifizierte Verarbeitung als Hauptangebot, wobei Recycledleder einen wesentlich kleineren Teil des nachgewiesenen Materialmix von PUMA abdeckt.
Einfluss von Markenbewusstsein und Prominentenempfehlungen
Prominentenempfehlungen können eine Ledermarke in die Erwägungsgruppe eines Luxuskäufers bringen, als Teil einer umfassenderen Kaufentscheidung. In der EY-Umfrage von Februar bis März 2026 in 11 Märkten nannten 17 % der Luxuskunden Prominenten- oder Influencer-Empfehlungen unter ihren Top-5-Faktoren beim Kauf von Luxusprodukten.[2] Die Umfrage umfasste 1.631 aktuelle Käufer von Luxusmode und/oder Uhren oder Schmuck, einschließlich Kleidung, Schuhe, Taschen und andere Accessoires. Das Ranking bezog sich auf den jüngsten Luxuskauf jedes Kunden und verknüpfte die Frage zur Empfehlung mit einer konkreten Kaufentscheidung. Die kommerzielle Aufgabe besteht darin, die öffentliche Sichtbarkeit der Persönlichkeit mit einer identifizierbaren Tasche oder einem Schuh zu verbinden, sodass die Aufmerksamkeit ein produktspezifisches Ziel hat.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Regulierungen | -0.6% | In der gesamten Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Produkte und Markenverwässerung | -0.5% | Im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Tierschutzbedenken | -0.3% | Im gesamten französischen Staatsgebiet | Langfristig (≥ 4 Jahre) |
| Störungen in der Lieferkette | -0.3% | Europa, Asien-Pazifik und die Golfregion | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Regulierungen
Chemische Beschränkungen machen die Materialkonformität zu einer Verkaufsvoraussetzung für Lederwaren, die mit der Haut in Berührung kommen. Seit dem 1. Mai 2015 verbietet die EU-Beschränkung betroffene Lederartikel oder Lederteile, die Chrom VI in einer Konzentration von 3 mg/kg oder mehr des gesamten Trockenledergewichts enthalten. Ausgenommen sind Secondhand-Artikel, die sich vor dem 1. Mai 2015 bereits in der EU im Endgebrauch befanden. Für Schuh- und Accessoire-Lieferanten macht der Grenzwert die chemische Konsistenz zu einem kommerziellen Qualifikationskriterium. Ein Design kann die Nachfrage erfüllen und dennoch unverkäuflich bleiben, wenn sein betroffenes Leder diese Bedingung nicht erfüllt. Das daraus resultierende Risiko konzentriert sich auf den Produktstart, wo ein nicht konformes Material einen ansonsten fertigen Artikel aus dem verfügbaren Angebot entfernen kann.
Gefälschte Produkte und Markenverwässerung
Fälschungswettbewerb setzt authentische Schuhlieferanten einer Substitution aus, die allein durch Markendurchsetzung nicht gelöst werden kann. In der Umfrage des britischen Amts für geistiges Eigentum aus dem Jahr 2025 gaben 22 % von 200 Befragten, die wissentlich gefälschtes Schuhwerk oder Schuhe gekauft hatten, an, dass sie bei der Marke kaufen würden, wenn keine Fälschungen verfügbar wären. In diesem hypothetischen Szenario würden 40 % ähnliche, günstigere Produkte wählen. Für Schuhlieferanten entsteht dadurch eine kommerzielle Unterscheidung zwischen dem Schutz eines identifizierbaren Designs und dem Gewinn der Kaufkraft des Käufers. Die Entfernung von Kopien kann das Wettbewerbsumfeld verbessern, aber das authentische Produkt muss auch mit den günstigeren Alternativen konkurrieren, die diese Befragten in Betracht ziehen würden. Das verbleibende Hemmnis ist die Erschwinglichkeitslücke zwischen einem authentischen Markenschuh und dem breiteren Auswahlset des Käufers.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schuhversorgung und kleine LederwarenSchuhe machten 2026 einen Anteil von 38,67 % an der Lederwarenmarktgröße aus. Portugal liefert ein angebotsseitiges Beispiel für die Stellung von Lederschuhen in der europäischen Produktion. Portugal exportierte 2025 69 Millionen Schuhpaare, davon 58 % Lederschuhe nach Volumen, gemäß dem World Footwear Yearbook 2026. Lederschuhe machten die Mehrheit der exportierten Paare Portugals aus, was das Exportangebot des Landes für Einzelhändler relevant macht, die dieses materialspezifische Sortiment suchen.
Accessoires werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,85 % über 2027–2032. Tapestry Inc. berichtete für das Geschäftsjahr 2026 einen Accessoire-Umsatz von 2,23 Milliarden USD, verglichen mit 1,81 Milliarden USD für das Geschäftsjahr 2025. Die Kategorie umfasst hauptsächlich kleine Lederwaren und beinhaltet auch Gürtel, Technologie-Accessoires und Anhänger. Handtaschen bieten Spielraum zur Steigerung des Einzelhandelswerts pro Artikel, wie durch Tapestry's gemeldete mittlere zweistellige prozentuale Wachstumsrate des durchschnittlichen Einzelhandelspreises von Coach-Handtaschen im Geschäftsjahr 2026 veranschaulicht. Accessoires stiegen von 25,8 % des konsolidierten Umsatzes von Tapestry im Geschäftsjahr 2025 auf 27,9 % im Geschäftsjahr 2026 und gewannen damit innerhalb des Markenportfolios an Gewicht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Funktionale Breite und EinzelhandelszugangMännliche Verbraucher repräsentierten 2026 einen Marktanteil von 51,84 % im Lederwarenmarkt. Weyco Group, deren Schuhportfolio hauptsächlich für Männer ausgerichtet ist und auch Frauen und Kinder bedient, berichtete im zweiten Quartal 2026 einen Umsatzanstieg von 12 % bei Florsheim. Das Unternehmen führte das Markenergebnis auf starke Verkäufe klassischer Herrenschuhe und Wachstum bei Hybrid- und Freizeitschuhen zurück. Für einen Anbieter von Herren-Lederschuhen unterstützt dies die Entwicklung unterschiedlicher formeller und crossover-Angebote, anstatt die Kundengruppe als einen einzigen Trageanlass zu behandeln. Die Trennung dieser Verwendungszwecke macht Passform-, Konstruktions- und Styling-Entscheidungen spezifisch für jedes Sortiment, sodass die Sortimentsbreite verschiedene Anwendungen innerhalb des männlichen Angebots bedienen kann.
Weibliche Verbraucher werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,4 % über 2027–2032. Für das auf Frauen ausgerichtete Sortiment bieten Handtaschen das wichtigste Trageformat, um das herum kleinere Leder-Accessoires entwickelt werden können. Ein Beutel, eine Geldbörse oder ein Kartenhalter löst eine engere Aufbewahrungsaufgabe und benötigt daher eigene Proportionen, Verschluss- und Zugangslösungen. Ergänzende Artikel können eine Kollektionsidentität teilen und dabei ihre separaten Funktionen behalten, was einem Lieferanten mehrere Produktentwicklungsoptionen rund um die Handtasche bietet. Wachstum durch dieses weibliche Handtaschen-und-Accessoire-Angebot hängt davon ab, jeden hinzugefügten Artikel für sich selbst nützlich zu machen, sodass ein koordiniertes Erscheinungsbild allein kein vollständiges Angebot darstellt.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Kategorie:
Preisdisziplin und Premium-FertigungMassenmarktprodukte waren das größte Segment und machten 2026 62,5 % des Marktumsatzes aus. Ein im Massenmarkt positionierter Hersteller kann einen Lederartikel um eine definierte Funktion herum gestalten, wobei Material- und Konstruktionsentscheidungen auf den angestrebten Einzelhandelspreis abgestimmt sind. Eine begrenzte Anzahl von Designs und Materialkonfigurationen kann die Vielfalt an die Produktfunktion binden, während jedes zusätzliche Konstruktionsdetail zu einer separaten Kosten- und Preisentscheidung wird. Dies stellt Kostendisziplin vor die Einzelhandelsexpansion und gibt wiederholbaren Fertigungsspezifikationen eine direkte Rolle bei der Aufrechterhaltung eines breiten Lederwarenangebots auf der gewählten Preisstufe.
Premiumprodukte werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 7,05 % über 2027–2032. Hermès International eröffnete am 10. April 2026 seine 25. Lederwaren-Werkstatt in Loupes, Gironde, Frankreich.[3] Bei der Eröffnung beschrieb Hermès eine angestrebte Belegschaft von 260 Handwerkern. Eine Premium-Werkstattinvestition vereint einen physischen Produktionsstandort und ein handwerkliches Personalmodell und schafft eine operative Plattform hinter der Kollektion. Die Realisierung des angestrebten Umfangs des Standorts Loupes erfordert den Aufbau seiner Handwerkerbelegschaft, sodass diese Kapazitätserweiterung über die bloße Eröffnung der Werkstatt hinausgeht.
Nach Vertriebskanal:
Boutique-Reichweite und direkter digitaler KaufabschlussStationäre Einzelhandelsgeschäfte waren das größte Segment und hielten 2026 69,83 % des Marktumsatzes. Die Mode- und Lederwarenmarken von LVMH verfügten Ende 2025 weltweit über rund 2.300 exklusive Boutiquen. Ein großes exklusives Netzwerk schafft ein Vertriebskapital auf Basis lokaler Reichweite, wobei die Verkaufsstandorte um die eigenen Markenidentitäten der Gruppe organisiert sind. Für Lederwaren-Einzelhändler können diese Standorte auch ein physisches Umfeld bieten, um Material, Verarbeitung und Konstruktion einer Tasche oder eines Schuhs zu beurteilen. Die Inspektion kann einer Lederwarenmarke helfen, Materialunterschiede direkt zu demonstrieren, und gibt ihren exklusiven Boutiquen eine Produktbewertungsfunktion neben der geografischen Distribution.
Online-Einzelhandelsgeschäfte werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 8,55 % über 2027–2032. Der unternehmensweite digitale Umsatz von Tapestry wuchs im Jahr bis zum 27. Juni 2026 im hohen zweistelligen Prozentbereich. Am 16. September 2026 wurden Coach- und Kate-Spade-Produkte in den Vereinigten Staaten direkt über die Google-Suche und die Gemini-App mit Google-Pay-Kaufabschluss käuflich. Der Einzelartikel-Kaufabschluss erfordert die ausdrückliche Zustimmung des Verbrauchers und kann ohne Website-Weiterleitung abgeschlossen werden. Dies bietet Lederwarenmarken ein Modell, um einen Käufer am Punkt der digitalen Produktentdeckung zu erreichen und den Kaufabschluss mit einer umfassenderen Suchanfrage zu verbinden, während die Kaufgenehmigung beim Verbraucher verbleibt.
Geografische Analyse
Lederwarenmarkt Asien-Pazifik
Asien-Pazifik hielt 2026 mit 39,82 % den größten Marktanteil im Lederwarenmarkt. Tapestry Inc. berichtete für das Geschäftsjahr 2026, das am 27. Juni endete, ein Umsatzwachstum von 19 % in Asien-Pazifik auf Pro-forma-Basis zu konstanten Wechselkursen. Der Umsatz in Großchina wuchs auf derselben Basis im gleichen Geschäftsjahr um 35 %. Asien machte 2025 56 % aller weltweit konsumierten Schuhpaare aus und bietet damit einen breiten Nachfragekontext für Lederschuh-Verkäufer. Vietnams Schuhproduktionsumfang im Jahr 2025 veranschaulicht ebenfalls die Fertigungsbasis der Region.
Lederwarenmarkt Naher Osten und Afrika
Die Region Naher Osten und Afrika wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 7,85 % über 2027–2032. Die VisaNet-Analyse von Visa für das erste Halbjahr 2025 der Top-20-Luxuseinzelhandelsmarken in ihrem Datensatz ergab, dass etwa jeder 9. Dubai-Einwohner vierteljährlich einen Premium-Kauf tätigte. Im Dezember 2025 stieg der inländische Luxuseinzelhandelsumsatz von Visa-Premium-Karteninhabern in den Vereinigten Arabischen Emiraten um 35 % im Jahresvergleich in den Bereichen Bekleidung, Kosmetik, Schmuck und Edelsteine. Für Lederwaren-Einzelhändler bietet Dubais Premium-Einkaufsprofil einen konzentrierten Weg für Taschen und Accessoires, um an einem breiteren Luxuskauferlebnis teilzuhaben und die Sortimentserweiterung mit einer identifizierbaren Käuferbasis zu verknüpfen.
Nordamerika zeigt kommerzielles Ausmaß durch den regionalen Nettoumsatz von Tapestry Inc. im Geschäftsjahr 2026 von 5,03 Milliarden USD, ein Anstieg von 15 % im Jahresvergleich. Italien veranschaulicht den Einzelhandelsdruck innerhalb Europas, mit einem Rückgang der Umsätze von Schuhen, Lederartikeln und Reisegepäck um 4,1 % im Jahresvergleich im August 2026. In Südamerika umfasste der gemeinsame Einzelhandelsabdruck der argentinischen Lederwaren- und Schuhproduzenten PRÜNE und MISHKA bis zum 3. Februar 2026 Bolivien und Chile. Irlands Internetnutzer kauften 2025 auch Kleidung, Schuhe und Accessoires, einschließlich Taschen, online und boten Einzelhändlern damit einen digitalen Zugang zu dieser kombinierten Verbraucherkategorie. Die italienischen Daten deuten auf ein weniger unterstützendes Verkaufsumfeld für die kombinierte Einzelhandelskategorie hin und erhöhen das Risiko für die Produktplatzierung eines Lieferanten.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines etablierten Herstellers und Importeurs von echten Fertiglederartikeln und gewöhnlichem Verbraucherschuhwerk. Der US-Rahmen verwendet freiwillige Zusammensetzungsrichtlinien, während Italien die Lederterminologie für betroffene Nicht-Schuhwaren schützt. Diese Unterschiede trennen die Materialbegriffe, die ein Verkäufer verwenden darf, von der Konformitätsroute oder dem Lagerbestandsfenster, das für eine betroffene Schuhlinie verfügbar ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Italien | Indien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission (FTC) | Territoriale Handelskammern und Zoll- und Monopolbehörde | Bureau of Indian Standards (BIS) | Inmetro | Saudi-Arabische Organisation für Normen, Metrologie und Qualität (SASO) |
| Wesentliche Instrumente oder Ausrichtung | Freiwillige Lederrichtlinien, 16 CFR Teil 24; FTC-Gesetz Abschnitt 5 | Gesetzesdekret 68/2020 über Lederbegriffe, ausgenommen Schuhwerk | Qualitätskontrollverordnung für Schuhwerk aus Leder und anderen Materialien, geändert im Juni 2026 | Gesetz Nr. 11.211/2005; Schuhwerk Portaria Nr. 459/2025 | Separate technische Vorschriften für Lederartikel und Schuhwerk |
| Kommerzielle Auswirkung | Mögliche FTC-Gesetz-Maßnahme nach Untersuchung von Falschdarstellungen der betroffenen Zusammensetzung | Geschützte Begriffe beschränkt auf gesetzliche Definitionen für betroffene Nicht-Schuhwaren | Schuhwarenbestände, die vor Inkrafttreten der Verordnung hergestellt oder importiert wurden, dürfen bis zum 31. Juli 2027 ohne BIS-Kennzeichnung verkauft werden | Materialidentifikation für gelistete Waren und stufenweise Einhaltung des Schuhwerk-Etikettierungsstandards | Anwendbare Konformitätsbewertung und Konformitätsnachweis auf Anfrage |
| Aktuelle politische Attraktivität | Hoch | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Lockerung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Freiwillige US-Richtlinien und Italiens durchsetzbare Lederbegriffdefinitionen unterstützen die Kontinuität für genaue Materialangaben, wobei Italiens Nicht-Schuhwaren-Umfang und gesetzliche Prüfungen mehr Formalität hinzufügen. Indiens Änderung vom Juni 2026 verlängert das festgelegte Fenster für nicht gekennzeichnete Schuhwarenbestände vor Inkrafttreten der Verordnung vom 31. Juli 2026 auf den 31. Juli 2027 und unterstützt damit eine vorübergehende Erleichterung für qualifizierende Bestände. Brasiliens verbindlicher Schuhwaren-Standard erfordert die Einhaltung durch Hersteller und Importeure ab dem 31. Dezember 2026 sowie durch Händler und Einzelhändler ab dem 31. Dezember 2027. Saudi-Arabiens separate produktspezifische Konformitätswege unterstützen die Kontinuität für betroffene Lederartikel und gewöhnliches Verbraucherschuhwerk, wobei Lieferantendokumentation und Bewertungspflichten die Compliance-Last aufrechterhalten.
Stufen der Wertschöpfungskette
Der Wertschöpfungskettenvergleich folgt der Lederverarbeitung, der Fertigwarenherstellung und dem Einzelhandelsvertrieb als separaten Punkten der Lieferantenerträge. Nuova Osba S.r.l., Teil der Rino Mastrotto Group, verarbeitet feine Kalbshäute für hochwertiges Schuhwerk und Lederwaren in ihrer Gerberei in Fucecchio, Italien. Ihre Rolle als Zwischenmateriallieferant verbindet die Lederverarbeitung mit der nachgelagerten Produktentwicklung und macht die Übergabe zwischen einem Speziallieferanten und einer Fertigwarenmarke kommerziell bedeutsam.
Analyse der Wertschöpfungskette – Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Lederverarbeitung und -versorgung | Materiallieferanten wie Rino Mastrotto Group und Gerbereien wie Nuova Osba S.r.l. | Verkauf von Ledermaterial | Abstimmung der Lederspezifikationen auf das beabsichtigte Fertigprodukt | Materialbatches gegen die beabsichtigte Anwendung qualifizieren |
| Fertigwarendesign und -herstellung | Integrierte Hersteller wie Prada Group | Verkauf von Fertigprodukten | Koordinierung der Sortimentsvielfalt mit der Produktionskapazität | Designveröffentlichungen auf verfügbare Fertigungsslots abstimmen |
| Vertrieb und Einzelhandel | Markenvertriebshändler und Einzelhändler wie Prada Group | Groß- und Direkteinzelhandelsproduktverkäufe | Reichweite begrenzt durch einen einzelnen Vertriebsweg | Direkte Kanäle mit ausgewählten externen Einzelhandelspartnern kombinieren |
| Quelle: Mordor Intelligence | ||||
Prada Group entwirft, fertigt und vertreibt Prêt-à-porter, Lederwaren und Schuhwerk über physische Geschäfte, E-Commerce, ausgewählte Online-Händler und Kaufhäuser. Am 5. Juni 2025 gab Prada Group eine 10%ige Kapitalbeteiligung an der Rino Mastrotto Group bekannt, einem Anbieter von Leder, Textilien und maßgeschneiderten Dienstleistungen für die Luxusindustrie. Die Transaktion umfasste Barmittel und Pradas Einbringung von 100 % des Eigentums an seinen Gerbereien Conceria Superior und Tannerie Limoges. Die Platzierung eigener Gerbereianlagen innerhalb einer spezialisierten Materialgruppe verschafft Prada eine vorgelagerte industrielle Beteiligung durch eine Minderheitsposition.
Wettbewerbslandschaft
Marktkonzentration
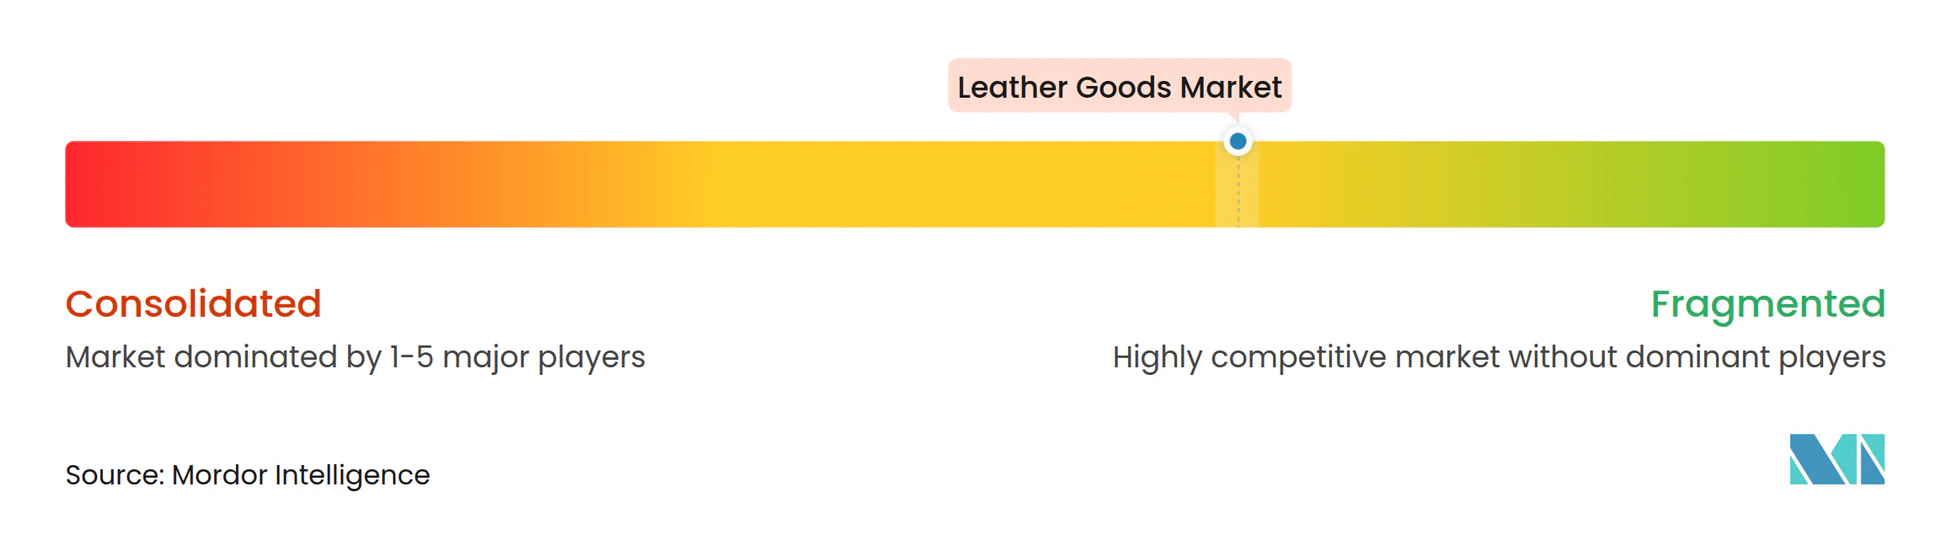
Der Wettbewerb erstreckt sich auf diversifizierte Luxusgruppen, darunter LVMH Moët Hennessy Louis Vuitton SE, dessen Umsatz im Bereich Mode und Lederwaren 2025 zurückging, sich aber in der zweiten Jahreshälfte verbesserte. Kering S.A. berichtete, dass Guccis gesamthausweiter Umsatz im vierten Quartal 2025 auf vergleichbarer Basis um 10 % zurückging, mit sequenzieller Verbesserung, während Hermès International den Bereich Lederwaren und Sattlerei betreibt. Capri Holdings Limited behielt Michael Kors und Jimmy Choo als fortgeführte Geschäftsbereiche, während Samsonite Group S.A. (ehemals Samsonite International S.A.) TUMI besitzt. Im Quartal bis zum 27. Juni 2026 sank der Umsatz in berichteter Währung um 7,1 % im Jahresvergleich auf 590 Millionen USD bei Michael Kors, stieg jedoch um 10,5 % auf 179 Millionen USD bei Jimmy Choo. Die gemeldeten Ergebnisse divergieren nach Marke, wobei Gucci und Michael Kors in den genannten Zeiträumen rückläufig waren, während Jimmy Choo wuchs, sodass die Dynamik zwischen den Häusern unterschiedlich ist und keiner einzigen Gruppe folgt.
Prada SpA schloss am 2. Dezember 2025 die Übernahme von 100 % des Aktienkapitals des Modehauses Versace von Capri Holdings Limited ab. Prada zahlte 1,4 Milliarden USD in bar, vorbehaltlich einer endgültigen Kaufpreisanpassung, die sein Jahresbericht 2025 für 2026 erwartete. Die Transaktion überträgt die Kontrolle über die Versace-Identität, während Käufern andere Capri-Markenangebote für Fertigwaren verbleiben. Für Herausforderer besteht die konkrete Herausforderung darin, Anerkennung für ein bestimmtes Produktangebot in einer Kategorie zu gewinnen, in der ein Wettbewerber mehrere Markenidentitäten unter einem Unternehmenseigentümer aufrechterhalten kann.
Die regulatorische Positionierung fügt dem Wettbewerb eine vertragliche Dimension hinzu, da die Materialsteuerung sowohl über ein Lieferantennetzwerk als auch innerhalb der Organisation einer Marke funktionieren muss. Kering berichtete, dass 95 % seiner direkten Lieferantenverträge in allen seinen Geschäftsbereichen im Jahr 2025 die Implementierung eines chemischen Managementsystems umfassten. Die verbleibenden 5 % befanden sich in diesem Berichtsjahr in der Erneuerung. Ein Herausforderer, der betroffene hautberührende Lederwaren in der EU verkauft, muss unabhängig von seiner Größe dieselben chemischen Beschränkungen einhalten. Kerings Vertragsabdeckung veranschaulicht die Lieferantenkontrollinfrastruktur eines etablierten Marktteilnehmers, sodass eine neue Marke neben einem erkennbaren Design auch ein glaubwürdiges Materialkonformitätsangebot benötigt.
Marktführer in der Lederwarenbranche
-
LVMH Moët Hennessy Louis Vuitton SE
-
Kering S.A.
-
Hermès International
-
Capri Holdings Limited
-
Samsonite Group S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lederwarenmarkt Unternehmen in diesem Bericht
- LVMH Moët Hennessy Louis Vuitton SE
- Kering S.A.
- Hermès International
- Capri Holdings Limited
- Prada SpA
- Samsonite Group S.A.
- Tapestry Inc.
- Adidas AG
- Moncler SpA
- Compagnie Financiere Richemont
- Salvatore Ferragamo SpA
- Burberry Group plc
- VF Corporation
- Nike Inc.
- Deckers Outdoor Corp.
- Wolverine World Wide Inc.
- Belle International
- Anta Sports Products
- Hidesign
- Piquadro SpA
Wesentliche Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen authentifizierten Wiederverkauf, private Produktbesichtigungen und unterstützten Online-Kauf als Wege zur Entwicklung des Fertiglederwareneinzelhandels. In der EY-Umfrage 2026 gaben 70 % der Schweizer Luxusverbraucher an, dass sie zertifizierte Secondhand-Luxusprodukte direkt von einer Marke kaufen würden, wenn Authentizität und Qualität garantiert wären. Für Einzelhändler von Ledertaschen und Geldbörsen macht dies die Verifizierung zu einem Teil des Produktangebots, wobei die kommerzielle Chance auf dem Verkauf des Fertigartikels liegt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliches Hemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Markenverifizierte Gebrauchtlederwaren | Kaufbereitschaft 2026 für markengarantierte Secondhand-Luxusprodukte | Schweizer Luxustaschen- und Accessoire-Käufer | Ausgewählte Fertigwaren mit Authentizitäts- und Zustandsgarantien anbieten | Aufbau glaubwürdiger Authentizitäts- und Qualitätssicherung | Marken und Einzelhändler, die ihre Waren verifizieren können |
| Private Besichtigungen von Lederwarensortimenten | Bereitschaft von Luxuskunden 2026, für exklusive Erlebnisse zu zahlen | Premium-Handtaschen- und Accessoire-Käufer | Private Termine rund um die Auswahl von Fertigprodukten aufbauen | Dedizierte Mitarbeiterzeit für individuelle Termine | Premium-Marken mit filialbasierter Servicekapazität |
| Menschlich unterstützter Online-Lederwarenkauf | Pläne vom September 2026 für Coach- und Kate-Spade-Kaufabschluss außerhalb der Vereinigten Staaten | Premium-Lederwarenkäufer, die digitale Kanäle nutzen | Bequemen Kaufabschluss mit einem zugänglichen menschlichen Berater kombinieren | Aufrechterhaltung persönlicher Interaktion während eines digitalen Kaufs | Lederwarenmarken und Einzelhändler, die digitalen und persönlichen Service kombinieren |
| Quelle: Mordor Intelligence | |||||
In seiner Umfrage 2026 stellte EY auch fest, dass 77 % der Schweizer Luxusverbraucher befürchteten, dass digitale Technologien den menschlichen Aspekt des Luxuserlebnisses verringern könnten. Diese Sorge macht den Zugang zu einem menschlichen Berater zu einem Teil des Service, den ein Online-Lederwarenhändler neben dem Kaufabschluss anbieten kann. Ein markengestütztes Wiederverkaufsangebot könnte eine Authentizitäts- und Qualitätsgarantie mit einem menschlichen Berater verbinden und damit beide Bedenken innerhalb desselben Fertigproduktangebots ansprechen.
Neueste Industrielle Entwicklungen in Lederwarenmarkt
- Sep 2026: Tapestry Inc. machte Coach- und Kate-Spade-Produkte über die Google-Suche und die Gemini-App in den Vereinigten Staaten käuflich, mit Google-Pay-Kaufabschluss und ausdrücklicher Verbraucherzustimmung für jede Transaktion.
- Apr 2026: Hermès International eröffnete seine 25. Lederwaren-Produktionswerkstatt in Loupes, Gironde, Frankreich.
- Dez 2025: Prada SpA schloss die Übernahme von Versace von Capri Holdings Limited nach Erhalt aller erforderlichen behördlichen Genehmigungen ab.
Lederwarenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Lederwarenmarkt misst die jährlichen Verbraucherausgaben für Fertigwaren, die hauptsächlich aus Leder hergestellt werden, zuzüglich lederorientiertem Schuhwerk, das weltweit über Einzelhandelskanäle verkauft wird. Die Umsätze werden nach Produkttyp, Käufer, Preisstufe, Einzelhandelskanal und geografischer Region klassifiziert.
Ausschlüsse aus dem Umfang: Vorgelagerte Rohhäute und -felle sowie deren Verarbeitung, separat verkauftes Ledermaterial, chemische Gerbdienstleistungen und Reparaturdienstleistungen für Lederwaren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produktart
- Schuhe
- Handtaschen
- Gepäck
- Bekleidung
- Accessoires
- Weitere Produktarten
- Nach Endnutzer
- Männlich
- Weiblich
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Offline-Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Belege, wie UNdata's UN-Comtrade-Aufzeichnungen, die Leder- und Kunstlederrichtlinien in Titel 16 des Code of Federal Regulations (16 CFR Teil 24), Prüfmaterialien der Leather Working Group und Unternehmenseinreichungen, helfen Analysten dabei, Handelsströme, Produktbeschreibungen, Materialangaben und Versorgungspraktiken zu überprüfen. Diese Quellen beschreiben verschiedene Teile der Kette, sodass Handelsaufzeichnungen als Richtungshinweise behandelt und nicht mit endgültigen Einzelhandelsumsätzen gleichgesetzt werden.
Jährliche Unternehmensberichte, Investorenmaterialien und seriöse Presseberichterstattung können Produktkategorieumsätze, geografische Exposition, Kanalstrategie und offengelegte Preis- oder Volumenkontexte für Gegenprüfungen mit breiteren Einzelhandels- und Handelsindikatoren hinzufügen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen sollten leitende Führungskräfte, Produkt- und Merchandising-Verantwortliche, regionale Vertriebsleiter, Kanalmanager und Kategoriespezialisten aus großen, mittelgroßen und kleineren Lederwarenunternehmen in APAC, EMEA und Amerika umfassen. Analysten nutzen diese Gespräche, um Sekundärschätzungen für lederorientierte Produktabdeckung, Käufer- und Preistierzuordnungen, Einzelhandelskanalaufteilungen und regionale Nachfrage zu testen, während sie die Befragten bitten, wesentliche Unterschiede in Definitionen oder Zeitplanung zu erläutern. Wenn Belege unvollständig oder widersprüchlich bleiben, dokumentiert der Analyst die Lücke, überprüft die relevante Variable mit weiteren Befragten, soweit möglich, und trianguliert das Ergebnis mit Unternehmensoffenlegungen, Handelsdaten und Einzelhandelsindikatoren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Führungskräfte (CXO): 20 % | APAC: 40 % |
| Mittlere Stufe: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Einzelhandelsausgaben für Fertiglederartikel und lederorientiertes Schuhwerk und überprüft die Gesamtsumme mit selektiven Lieferanten- und Einzelhandelskanal-Hochrechnungen sowie stichprobenartigem durchschnittlichem Verkaufspreis multipliziert mit dem Stückvolumen. Historische und prognostizierte Eingaben umfassen verfügbares Einkommen und Haushaltskonsum für die Kaufkraft, Einzelhandelsumsätze für Schuhwerk und Accessoires für die Kategorienachfrage, Reiseaktivitäten für die Gepäcknachfrage, Online- versus filialbasierte Einzelhandelsindikatoren für den Kanalmix sowie relevante Handelsströme für Schuhwerk und Lederartikel als angebotsseitige Überprüfungen. Analysten verwenden Produktkategorieumsätze von Unternehmen, Einzelhandelssortimentsnachweise und Marktindikatoren, um Anteile für Produkttyp, Endnutzer, Massenmarkt- und Premiumstufen, Vertriebskanal und jede gemeldete Region aufzubauen, und überprüfen, ob die Komponentenschätzungen mit der Gesamtsumme konsistent bleiben. Eine multivariate Regression kann diese Nachfrage- und Kanalindikatoren mit dem jährlichen Marktwert in Beziehung setzen, mit Szenarioanalysen für Änderungen bei Ausgaben, Reisen und Kanalwachstum. Primärexperten überprüfen, ob die Variablenpfade und implizierten Kategorieänderungen kommerziell plausibel sind. Wenn Lieferanten- oder Kanaleingaben spärlich sind, behalten Analysten die Top-down-Schätzung bei, markieren die betroffene Komponente für weitere Belege und testen selektive Hochrechnungen gegen verfügbare Unternehmensoffenlegungen sowie stichprobenartige Preise und Volumina, anstatt Lücken mit unbegründeter Präzision zu füllen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, öffentliche Handels- und Einzelhandelsindikatoren, regulatorische Informationen und Befragtenbelege und überprüfen dann Gesamtsummen und Segmentanteile gegen unabhängige Marktsignale. Sie untersuchen Ausreißer, abrupte Jahres-zu-Jahres-Änderungen und wesentliche Abweichungen zwischen Quellenreihen vor der Freigabe, dokumentieren die Erklärung und nehmen erneut Kontakt mit Befragten auf, wenn Definitionen, gemeldete Werte oder aktuelle Handelsbedingungen unklar bleiben. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis Nachfrage, Angebot, Regulierung oder Kanalzugang verändert, und erhält vor der Lieferung eine neue Überprüfung der Quelldaten, Berechnungen und Annahmen.
Lederwarenmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Der globale Lederwarenmarkt misst die jährlichen Verbraucherausgaben für Fertigwaren, die hauptsächlich aus Leder hergestellt werden, zuzüglich lederorientiertem Schuhwerk, das weltweit über Einzelhandelskanäle verkauft wird. Analysten verwenden Produktkategorieumsätze von Unternehmen, Einzelhandelssortimentsnachweise und Marktindikatoren, um Anteile für Produkttyp, Endnutzer, Massenmarkt- und Premiumstufen, Vertriebskanal und jede gemeldete Region aufzubauen, und überprüfen, ob die Komponentenschätzungen mit der Gesamtsumme konsistent bleiben.
Wesentliche Treiber von Lücken werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Gegenprüfungen in der gesamten Studie adressiert. Analysten triangulieren Unternehmensoffenlegungen, öffentliche Handels- und Einzelhandelsindikatoren, regulatorische Informationen und Befragtenbelege und überprüfen dann Gesamtsummen und Segmentanteile gegen unabhängige Marktsignale.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 505,9 Mrd. USD (2027) | |
| Globaler Forschungsanbieter A | 282,7 Mrd. USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 44,1 % unter dem Wert dieses Berichts für 2027 von 505,9 Mrd. USD, 3 Jahre später. Die Definition auf Basis tierischer Häute schließt synthetische Alternativen aus, und das frühere Basisjahr reduziert die Abdeckung im Vergleich zur aktuellen Einzelhandelsmessung. |
| Globaler Forschungsanbieter B | 455 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 10,1 % unter dem Wert dieses Berichts für 2027 von 505,9 Mrd. USD, 2 Jahre später. Der angegebene Ausschluss umfasst unabhängige Luxushandwerker mit einem Jahresumsatz unter 150 Millionen USD, während das Basisjahr dem aktuellen Zeitraum vorausgeht. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Analysten triangulieren Unternehmensoffenlegungen, öffentliche Handels- und Einzelhandelsindikatoren, regulatorische Informationen und Befragtenbelege und überprüfen dann Gesamtsummen und Segmentanteile gegen unabhängige Marktsignale.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lederwarenmarkt und welches Wachstum wird erwartet?
Der Markt wird voraussichtlich von 505,9 Milliarden USD im Jahr 2027 auf 675,7 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,96 % über 2027–2032.
Was treibt die Nachfrage nach Fertiglederartikeln an?
Die Attraktivität von Premium-Kollektionen, qualifizierte Beschaffung und Markensichtbarkeit stützen den Wachstumsausblick. Im Jahr 2025 stammten 99,3 % des in PUMA-Produkten verwendeten Leders aus von der Leather Working Group zertifizierten Gerbereien mit Goldauszeichnung.
Welche Produktkategorie führt die Lederwarenverkäufe an?
Schuhe hielten 2026 mit 38,67 % des Marktumsatzes den größten Anteil. Accessoires werden voraussichtlich mit einer CAGR von 6,85 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Bereich Fertiglederartikel?
Zu den wesentlichen Teilnehmern gehören LVMH Moët Hennessy Louis Vuitton SE, Kering S.A., Hermès International, Capri Holdings Limited und Samsonite Group S.A., der Eigentümer von TUMI.
Welche Herausforderungen prägen den Ausblick für Lederwaren?
EU-Vorschriften verbieten betroffene hautberührende Lederartikel, die Chrom VI in einer Konzentration von 3 mg/kg oder mehr des gesamten Trockenledergewichts enthalten, mit Ausnahme von Secondhand-Artikeln, die sich vor dem 1. Mai 2015 bereits in der EU im Endgebrauch befanden. Fälschungswettbewerb schränkt auch authentische Marken ein.
Welche Regionen führen die Lederwarenverkäufe an und welches Wachstum wird prognostiziert?
Asien-Pazifik hielt 2026 mit 39,82 % des Marktumsatzes den größten Anteil. Die Region Naher Osten und Afrika wird voraussichtlich mit einer CAGR von 7,85 % über 2027–2032 am schnellsten wachsen.