
Lampen und Beleuchtung Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
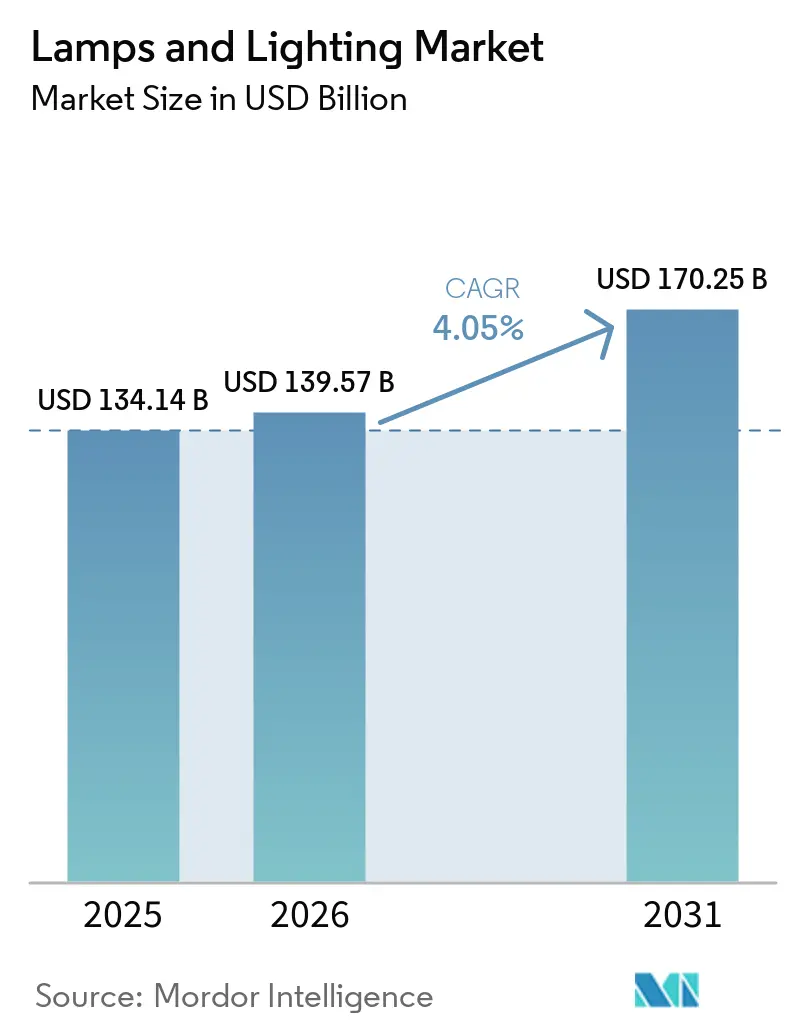
| Marktgröße (2026) | 139.57 Milliarden US-Dollar |
| Marktgröße (2031) | 170.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
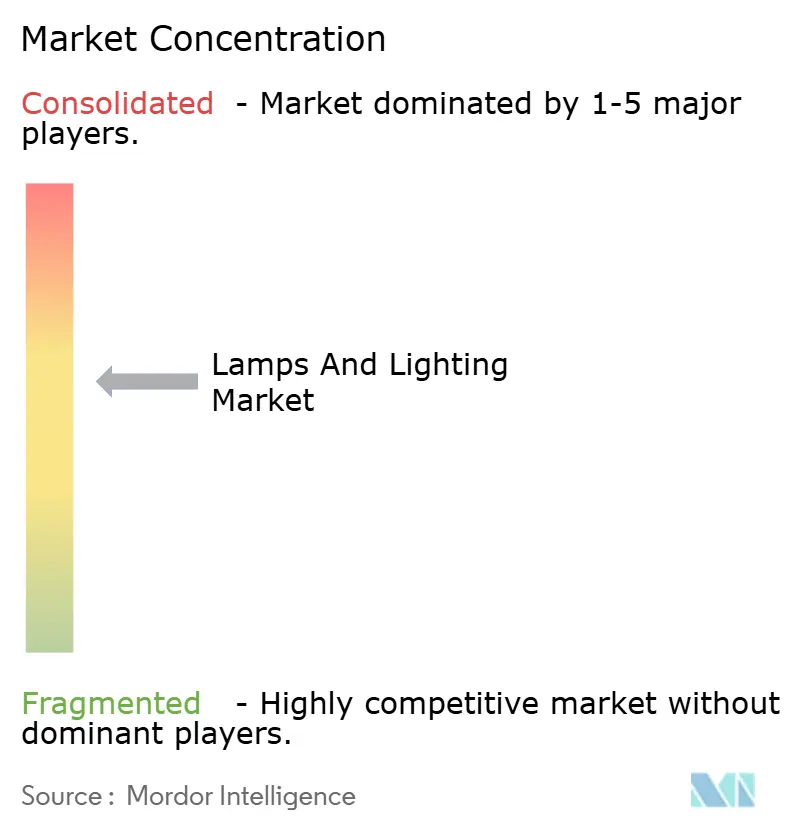
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lampen und Beleuchtung Marktanalyse von Mordor Intelligence
Die Marktgröße für Lampen und Beleuchtung wird im Jahr 2026 auf 139,57 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 134,14 Milliarden USD, mit Projektionen für 2031 von 170,25 Milliarden USD, was einem Wachstum von 4,05% CAGR über den Zeitraum 2026–2031 entspricht. Die Dynamik des Marktes resultiert aus globalen Vorschriften zur Abschaffung quecksilberhaltiger Technologien, der raschen Einführung intelligenter Gebäude sowie kontinuierlichen Verbesserungen der LED-Effizienz. Die Ersatznachfrage steigt, da LED-Produkte der ersten Generation, die zwischen 2015 und 2020 installiert wurden, das Ende ihrer Lebensdauer erreichen und eine zweite Umrüstungswelle auslösen, die den Fokus der Käufer von grundlegender Effizienz auf verbesserte Konnektivität und Farbqualität verlagert. Halbleiterinnovationen senken die LED-Kosten und erschließen gleichzeitig Premium-Nischen wie Mikro-LED und Human-Centric Lighting. Der zunehmende Wettbewerb zwischen traditionellen Leuchtenherstellern und Halbleiterlieferanten beschleunigt die Produktkonvergenz und serviceorientierte Geschäftsmodelle.
Wichtigste Erkenntnisse des Berichts
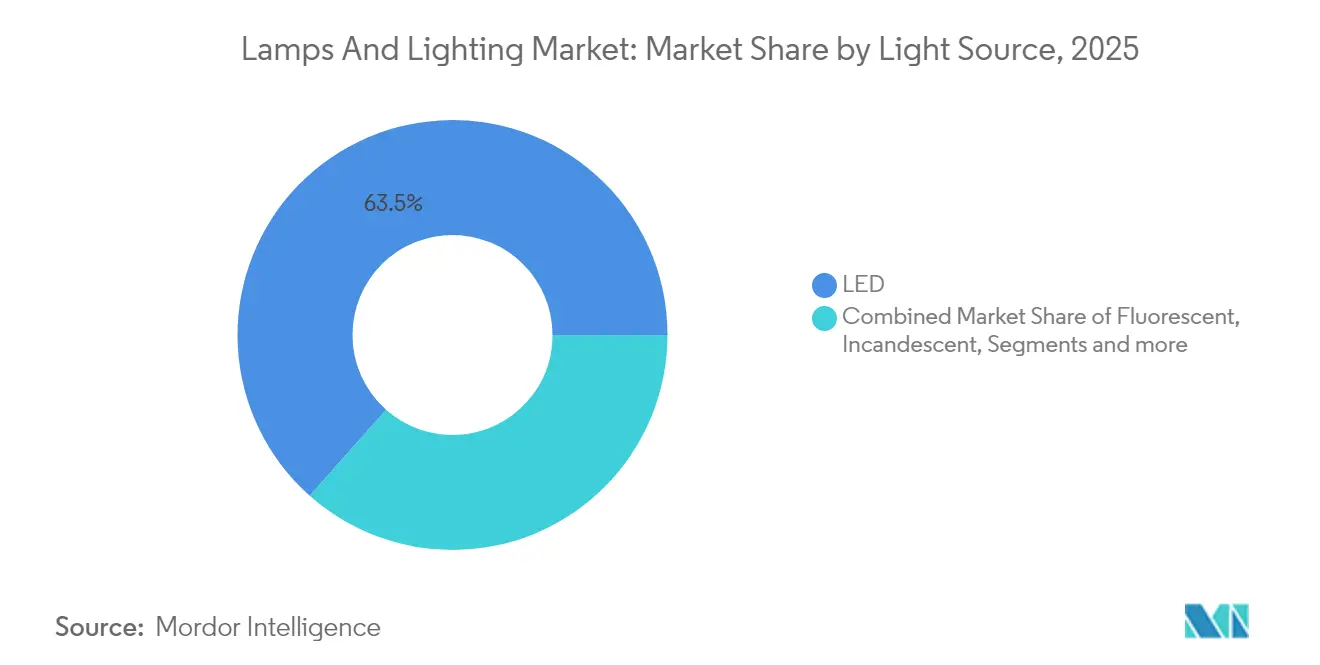
- Nach Lichtquelle hielten LED-Produkte im Jahr 2025 einen Marktanteil von 63,45% am Lampen- und Beleuchtungsmarkt, während andere Lichtquellen (HID, OLED, Laser) bis 2031 mit dem höchsten CAGR von 6,05% wachsen sollen.
- Nach Produktplatzierung entfielen 31,30% des Umsatzes im Lampen- und Beleuchtungsmarkt 2025 auf Deckenleuchten und Kronleuchter, während Tisch- und Stehleuchten mit dem schnellsten CAGR von 4,62% bis 2031 expandieren werden.
- Nach Anwendung entfielen 31,60% des Umsatzes im Lampen- und Beleuchtungsmarkt 2025 auf den Wohnbereich; Gartenbau und Landwirtschaft soll im gleichen Zeitraum mit einem CAGR von 5,55% das stärkste Wachstum verzeichnen.
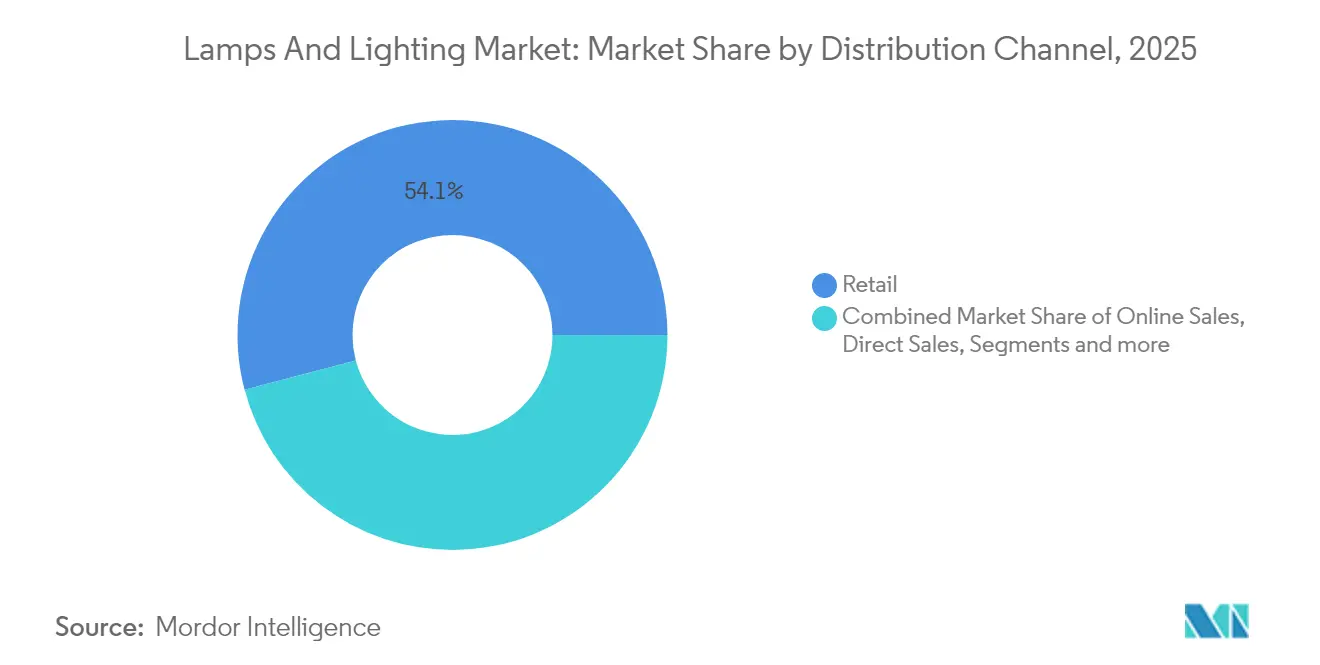
- Nach Vertriebskanal hielten B2C/Einzelhandelsgeschäfte im Jahr 2025 einen Anteil von 54,10% am Lampen- und Beleuchtungsmarkt, doch B2B/Direktvertrieb und Projekte sollen mit einem CAGR von 5,25% zulegen.
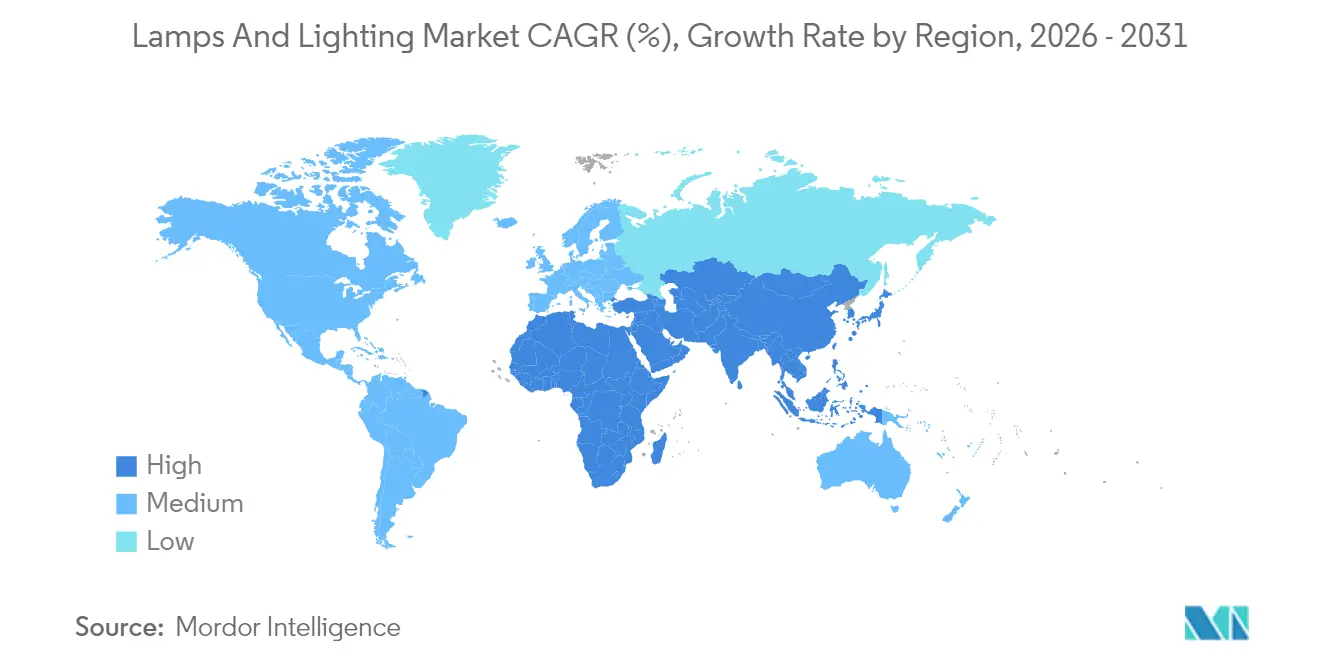
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit 35,60% des Umsatzes im Lampen- und Beleuchtungsmarkt und soll bis 2031 den höchsten CAGR von 5,45% erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Sekundärersatznachfrage nach LED-Lampen | +1.2% | Global, mit Schwerpunkt in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Staatlich vorgeschriebene Abschaffung von Leuchtstoff- & Halogenlampen in wichtigen Volkswirtschaften | +0.9% | Nordamerika, EU, entwickelte Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Schnelle Nachrüstprogramme in gewerblichen Immobilien (ESG-Mandate nach COVID) | +0.7% | Städtische Zentren in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Power over Ethernet (PoE) und Integration in intelligente Gebäude beschleunigen Leuchtenaufrüstungen | +0.5% | Globale gewerbliche Märkte, frühe Einführung in Smart Cities | Langfristig (≥ 4 Jahre) |
| Wachstum der kontrollierten Umgebungslandwirtschaft (CEA) treibt Gartenbaubeleuchtung an | +0.4% | Nordamerika, nördliche EU, städtische Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Mikro-LED & Human Centric Lighting erschließen Premium-Preissegmente | +0.3% | Globale Premium-Segmente, frühe Einführung in Gesundheitswesen & Gastgewerbe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Sekundärersatznachfrage nach LED-Lampen
Die Branche prognostiziert eine Sekundärersatznachfrage von 5,8 Milliarden Einheiten im Jahr 2024, wobei die Spitzenaktivität beim Austausch zwischen 2025 und 2028 erwartet wird, wenn Leuchten ihre Betriebslebensdauer von 25.000–40.000 Stunden erreichen [1]Semiconductor Today, "Sekundäre LED-Ersatzwelle soll 2025–2028 ihren Höhepunkt erreichen," semiconductortoday.com. Die Verbraucherpräferenzen haben sich über einfache LED-Ersatzprodukte hinaus verschoben, mit steigender Nachfrage nach erweiterten Funktionen wie einem höheren Farbwiedergabeindex (CRI), drahtlosen Dimmmöglichkeiten und sprachaktivierten Steuerungen. Diese zunehmende Betonung von Premium-Funktionalitäten hat zur Preisstabilisierung beigetragen, auch wenn die durchschnittlichen Verkaufspreise (ASPs) für Standardlampen weiter sinken. Darüber hinaus hat der Trend zur Übernahme von Serviceverträgen geführt, da Facility Manager zunehmend auf abonnementbasierte Modelle setzen, die eine konsistente betriebliche Verfügbarkeit vor Ort gewährleisten. Diese Entwicklungen verdeutlichen eine breitere Branchenbewegung hin zu Mehrwertlösungen und langfristiger Servicezuverlässigkeit.
Staatlich vorgeschriebene Abschaffung von Leuchtstoff- & Halogenlampen
Kalifornien stoppte den Verkauf von Leuchtstofflampen am 1. Januar 2025, während die RoHS-Richtlinie der EU quecksilberhaltige Leuchtstofflampen am 24. Februar 2025 verboten hat [2]Europäische Kommission, "Häufig gestellte Fragen zur RoHS," ec.europa.eu. Die Umsetzung des an der Minamata-Konvention ausgerichteten Ausstiegs in Kanada im Jahr 2026 stellt eine wichtige regulatorische Entwicklung für den Beleuchtungsmarkt dar. Diese synchronisierten Verbote werden Kanalpartner dazu zwingen, die Abwicklung veralteter Bestände zu beschleunigen und vollständig auf LED-basierte Lösungen umzustellen. Die regulatorische Gewissheit dieses politischen Rahmens ermöglicht es Herstellern, ihre Festkörperproduktionskapazitäten strategisch auszubauen, um die erwartete Nachfrage zu decken. Dieser harmonisierte Ansatz über Regionen hinweg gewährleistet einen konsistenten und effizienten Ausstieg aus weniger effizienten Beleuchtungstechnologien und fördert die langfristige Marktberechenbarkeit. Bis 2030 sollen diese Maßnahmen erhebliche Energieeinsparungen ermöglichen, wobei die Europäische Union jährlich 34 TWh Strom einsparen soll, was den Übergang des Marktes zu hocheffizienten Beleuchtungsprodukten bekräftigt.
Schnelle Nachrüstprogramme in gewerblichen Immobilien
Das Ortsgesetz 88 der Stadt New York verpflichtet Eigentümer von Gebäuden mit mehr als 25.000 Quadratfuß bis Januar 2025 zu Beleuchtungsmodernisierungen [3]Stadt New York, "Ortsgesetz 88 Beleuchtungsmodernisierungen," nyc.gov. Ähnliche Vorschriften in Boston und Denver knüpfen die Gebäudeemissionsziele an die Leuchtenleistung. Immobilieneigentümer sehen Beleuchtung als einen schnell amortisierenden ESG-Hebel, der das Wohlbefinden der Mieter verbessert, so dass Nachrüstausgaben selbst in unsicheren Makrozyklen priorisiert werden. Human Centric Lighting gewinnt an Bedeutung, da Büros hybride Layouts einführen, die sich an unterschiedliche Auslastungen anpassen müssen. Finanzierungsstrukturen wie Miet-Weitergaben helfen, die Interessen von Vermietern und Mietern in Einklang zu bringen und Projektgenehmigungen zu beschleunigen.
PoE und Integration in intelligente Gebäude
Power-over-Ethernet-Lösungen integrieren Daten- und Stromübertragung über ein einziges Niederspannungskabel, optimieren die Installationseffizienz und ermöglichen eine nahtlose Systemneukonfiguration. Laut MICROSENS kann die Nutzung von Sensoren auf Leuchtenebene zur automatischen Regulierung der Lichtleistung Energieeinsparungen von bis zu 30 % erzielen, was erhebliche Vorteile bei den Betriebskosten hervorhebt. Die Einführung der 5G-Technologie und Edge Analytics treibt die Umwandlung von Leuchten in multifunktionale Sensor-Hubs voran, die Parameter wie Belegung, Raumluftqualität und Sicherheit überwachen können. Diese Entwicklung positioniert Beleuchtungssysteme als integralen Bestandteil der digitalen Infrastruktur und bietet erweiterte Funktionalität über die traditionelle Beleuchtung hinaus. Infolgedessen wird Beleuchtung zunehmend als strategische Plattform für datengesteuertes Gebäudemanagement und betriebliche Effizienz genutzt.
Analyse der Hemmniswirkung*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisdruck erodiert LED-Margen | -0.8% | Global, mit gravierenden Auswirkungen in kostensensitiven Segmenten | Kurzfristig (≤ 2 Jahre) |
| Lieferketten- risiken bei kritischen Seltenerd-Phosphoren | -0.6% | Global, konzentriert auf von China abhängige Lieferketten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Nachrüststandards verursachen Interoperabilitätsprobleme | -0.4% | Gewerbliche Märkte in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Politischer Widerstand gegen Glühlampenverbote in Teilen der USA | -0.2% | Regionale Märkte in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisdruck erodiert LED-Margen
Chinas potenzielle Exportbeschränkungen für Gallium und Germanium dürften die Kostenstrukturen im Halbleitermarkt erheblich beeinflussen; der United States Geological Survey schätzt einen potenziellen BIP-Verlust von 3,4 Milliarden USD [4]United States Geological Survey, "Auswirkungen der Exportkontrollen für Gallium und Germanium," usgs.gov. Die geplanten 25-%-Zölle der Vereinigten Staaten auf Seltenerd-Magnete verschärfen die Bedenken zusätzlich und erhöhen den Druck auf Lieferketten und Preisdynamiken. Als Reaktion auf diese Herausforderungen verfolgen LED-Hersteller strategische Maßnahmen wie die Sicherung alternativer Bezugsquellen, die Modifizierung von Phosphorrezepturen und die Bildung von Partnerschaften mit Recyclingunternehmen zur Risikominimierung. Kleinere Marktteilnehmer, die durch begrenzte Skaleneffekte eingeschränkt sind, könnten einem erhöhten finanziellen Druck ausgesetzt sein, was zu potenziellen Marktaustritten oder Konsolidierungsaktivitäten führen könnte. Solche Entwicklungen könnten zu einer erhöhten Marktkonzentration führen, insbesondere im mittleren Preissegment, und die Wettbewerbsdynamik in der Branche verändern.
Lieferkettenrisiken bei Seltenerd-Phosphoren
Der Markt für LED-Phosphore erfordert einen außergewöhnlich hohen Reinheitsgrad von über 99,99 %, wobei China derzeit etwa 70 % der globalen Seltenerdversorgung verarbeitet. Von China verhängte Exportbeschränkungen haben die Vorlaufzeiten und Finanzierungskosten für westliche Fertigungsanlagen erheblich erhöht und operative Herausforderungen geschaffen. Obwohl das Recycling von Leuchtstofflampen eine Methode zur Rückgewinnung kritischer Seltenerdelemente wie Terbium und Europium bietet, ist die bestehende Recyclinginfrastruktur unzureichend, um die rasch wachsende Nachfrage zu decken. Als Reaktion darauf verfolgen führende Branchenakteure vertikale Integrationsstrategien zur Sicherung der Lieferketten, während die Europäische Union in inländische Seltenerdverarbeitungskapazitäten investiert, um die Importabhängigkeit zu reduzieren. Diese Initiativen sind jedoch langfristiger Natur und werden die Lieferkettenrisiken nur schrittweise über die kommenden Jahre mindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lichtquelle:
LED festigt seine DominanzDas LED-Segment machte 63,45% des Umsatzes im Jahr 2025 aus und unterstreicht damit seinen Status als Hauptmotor des Lampen- und Beleuchtungsmarktes. Kontinuierliche Effizienzsteigerungen, sinkende Durchschnittsverkaufspreise und ausgereifte Smart-Control-Ökosysteme sichern seine Führungsposition. Andere Lichtquellen – HID, OLED und Laser – erzielen gemeinsam den schnellsten CAGR von 6,05%, indem sie Hochleistungs-, Display- und Spezialnischen bedienen, die LEDs noch nicht vollständig abdecken. Regulatorische Fristen beschleunigen den Rückgang von Leuchtstofflampen, während Glühlampen und Halogenleuchten nur noch in dekorativen oder Hochtemperaturanwendungen fortbestehen. Die Technologiekonvergenz zeigt sich darin, dass Mikro-LED-Prototypen von Display-Labors auf Pilotlinien für die Allgemeinbeleuchtung übergehen. Quantenpunkt-Farbkonversion und Hochfarbwiedergabe-Phosphormischungen ermöglichen es LED-Produkten nun, die Farbqualität von Halogenlampen zu erreichen oder zu übertreffen, wodurch verbleibende Hindernisse für eine vollständige Marktdurchdringung abgebaut werden. Die H6-Serie von Nichia liefert Ra ≥ 90 bei hoher Effizienz und erweitert das Premium-Angebot für Designer. Die Marktgröße für LEDs im Lampen- und Beleuchtungsmarkt soll angesichts dieser technischen Fortschritte in einem stetigen Tempo wachsen. Lieferanten bündeln zudem eingebettete Bluetooth- oder Matter-Chips, was die Integrationskosten für Smart-Home-Ökosysteme senkt. Da Vollspektrum- und abstimmbare Weißlichtoptionen zunehmen, werden LEDs inkrementelle Anteile von Speziallichtquellen übernehmen und ihre Position als Referenzplattform festigen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Produkt:
Deckenlösungen verankern die intelligente IntegrationDeckenleuchten und Kronleuchter trugen 2025 mit 31,30% zum weltweiten Umsatz bei und bleiben zentral für Gebäudeenergiestrategien, da sie die Grundbeleuchtung bereitstellen. Leuchten-OEMs integrieren Sensoren und Funkmodule direkt in Einbauleuchten und Downlights und machen das Deckennetz zum digitalen Nervensystem für Belegungserkennung und Tageslichtnutzung. Tisch- und Stehleuchten sind zwar kleiner, liegen aber mit dem schnellsten CAGR von 4,62% auf Kurs, da Heimarbeit zur Normalität wird und Verbraucher personalisierte Arbeitsplatzbeleuchtung suchen. Tragbare Designs mit Akkusicherung und kabellosen Ladestationen differenzieren Premium-Angebote in wetterbedingt stromausfallgefährdeten Jahreszeiten. Wandmontierte und Schienensysteme florieren in der Hotellerie und im Einzelhandel, wo Akzentbeleuchtung das Markenambiente prägt. Lampensockel unterstützen weiterhin die Nachrüstnachfrage, doch die Formfaktoren verlagern sich hin zu Leuchten, die nativ farbabstimmbare LEDs beherbergen. Der Lampen- und Beleuchtungsmarkt verlagert sich weiterhin vom Austausch von Standardlampen hin zu vernetzten Leuchten, die sich nahtlos in Sprachassistenten integrieren. Produktmodularität, wie austauschbare Treiber und aufrüstbare Kommunikationschips, verlängert Lebenszyklen und entspricht den aufkommenden Reparaturrechtsvorschriften in der EU.
Nach Anwendung:
Wohnbereichsstabilität trifft auf landwirtschaftliche BeschleunigungWohnbereiche erzielten im Jahr 2025 31,60 % des Umsatzes, gestützt durch anhaltende Renovierungsaktivitäten, die Einführung intelligenter Heimtechnik und durch Stimulierungsprogramme geförderte Energierückerstattungen. Privatkunden priorisieren nun flimmerfreies Dimmen und hohe Farbwiedergabe, was Hersteller dazu veranlasst, Treiber-IC-Schutz und Over-the-Air-Software-Updates hinzuzufügen. Gewerbliche Büros und Einzelhandelsbereiche suchen anpassungsfähige Lichtszenen, die hybride Arbeitspläne unterstützen, während Gesundheits- und Industriestandorte Blendschutz und Wartungseinsparungen betonen. Investitionen in die Außeninfrastruktur verlagern sich hin zu adaptiven Straßenleuchten, die bei geringem Verkehr gedimmt werden, um kommunale Kosten und Lichtverschmutzung zu reduzieren. Der Gartenbau- und Agrarbeleuchtungsmarkt verzeichnet ein robustes Wachstum mit einer prognostizierten CAGR von 5,55 %, angetrieben durch die Expansion der kontrollierten Umgebungslandwirtschaft in Nordamerika, Nordeuropa und Ostasien. Aufstrebende Unternehmen wie Sollum Technologies nutzen fortschrittliche Technologien, indem sie Beleuchtungssteuerungssysteme mit Ernte-Analysen integrieren, um die Ressourcennutzung zu optimieren. Stärkere Ernährungssouveränitätspolitiken fördern die zunehmende Einführung von Agrarbeleuchtungslösungen und mildern Nachfrageschwankungen in anderen Endmärkten. Dieser Trend ermöglicht es Leuchtenherstellern, eine größere Umsatzdiversifizierung zu erzielen, indem sie die wachsende Nachfrage nach nachhaltigen landwirtschaftlichen Praktiken erschließen. Der Wachstumspfad des Sektors unterstreicht die entscheidende Rolle innovativer Beleuchtungslösungen bei der Bewältigung globaler Ernährungssicherheitsherausforderungen und der Steigerung der betrieblichen Effizienz.
Nach Vertriebskanal:
Einzelhandeldominanz trifft auf projektgetriebenes WachstumB2C/Einzelhandelsgeschäfte – Hypermärkte, Baumärkte, Fachshowrooms – erzielten im Jahr 2025 54,10 % des globalen Umsatzes, was die Bedeutung der haptischen Produktevaluierung und des Sofortkaufs widerspiegelt. Einzelhändler setzen zunehmend interaktive Kioske ein, die Käufern ermöglichen, Raumszenen in Mixed Reality zu visualisieren, um höhermargige Smart-Lampen zu verkaufen. B2B/Direktvertrieb & Projekte werden mit einer CAGR von 5,25 % steigen, da Unternehmenskäufer schlüsselfertige Nachrüstungen an Systemintegratoren auslagern. Auftragnehmer bündeln Beleuchtung mit HLK-Anlagen, Sensoren und Cloud-Dashboards, um ESG-Berichtspflichten mit einem einzigen Beschaffungszyklus zu erfüllen. Online-Marktplätze verbinden beide Kanäle; markenzertifizierte Shops auf E-Commerce-Plattformen unterstützen Heimwerker mit Video-Tutorials, während dedizierte Portale für Facility Manager Konfiguratoren und digitale Zwillinge anbieten. Die Marktgröße für Lampen und Beleuchtung im Bereich abonnementbasierter Beleuchtung-als-Dienstleistung-Verträge wächst schnell: Das Modell von Signify garantiert 80 % Energieeinsparungen und liefert von Beginn an positive Cashflow-Ergebnisse. Diese Serviceorientierung unterstützt auch Kreislaufwirtschaftsziele, da Anbieter das Eigentum behalten und zurückgegebene Leuchten wiederaufbereiten können.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
APAC-Lampen- und Beleuchtungsmarkt
Asien-Pazifik führte 2025 mit einem Anteil von 35,60 % am globalen Umsatz und wird den Lampen- und Beleuchtungsmarkt bis 2031 mit einer CAGR von 5,45 % anführen. China ist sowohl auf der Angebots- als auch auf der Nachfrageseite der dominierende Akteur, wobei das Werk in Jiujiang über 192 Linien verfügt, die ausschließlich der Produktion von LED-Lampen gewidmet sind. Die Region profitiert von aggressiven Smart-City-Projekten und staatlichen LED-Beschaffungsprogrammen, obwohl die Abhängigkeit von Seltenen Erden geopolitische Risiken mit sich bringt. Japan treibt Hochfarbwiedergabe-Laser und Mikro-LED-Pakete voran und festigt damit seinen Ruf als Innovator in der Photonik. Indiens Förderprogramme als Nachfolger des UJALA-Programms sowie die Urbanisierung in Südostasien weiten zudem die Basisvolumina aus.
Nordamerika-Lampen- und Beleuchtungsmarkt
Nordamerika verzeichnet eine starke, durch Vorschriften getriebene Dynamik. Das Verbot von Leuchtstofflampen in Kalifornien und die stetig steigenden Lumen-pro-Watt-Schwellenwerte des US-Energieministeriums lenken die Nachfrage in Richtung Festkörperbeleuchtung. Das Local Law 88 in New York City verpflichtet Vermieter, Modernisierungen in diesem Jahr abzuschließen, was einen Projektrückstau bei PoE- und Smart-Sensor-Leuchten erzeugt. Obwohl politischer Widerstand existiert – Senatsinitiativen zur Wiederherstellung der Wahlfreiheit für Glühlampen tauchen periodisch auf – bleiben die Regelungen auf Bundesstaatsebene ausschlaggebend.
Europa-Lampen- und Beleuchtungsmarkt
Europa setzt auf Nachhaltigkeit durch die Ökodesign-Verordnung 2024/1781, die Reparierbarkeit und Recyclingfähigkeit vorschreibt. Das 2025 in Kraft getretene Verbot von Quecksilberlampen ist vollständig wirksam und zwingt verbliebene Nutzer von Leuchtstofflampen zur Umrüstung. Die CEN-CENELEC-Normen betonen nun digitale Schnittstellen und stellen sicher, dass neue Leuchten vom ersten Tag an in Gebäudemanagementsoftware integriert werden können. Aufstrebende osteuropäische Märkte profitieren von EU-Fördermitteln, die kommunale LED-Straßenbeleuchtung unterstützen und die regionale Akzeptanz ausweiten.

Regulatorisches Umfeld
Die Regulierung verschiebt den globalen Technologiemix weiterhin von quecksilberbasierten und ineffizienten Technologien hin zu vernetzten, hochwertigeren LED-Systemen. In Europa beschleunigen die 2025 geltenden RoHS-Beschränkungen für quecksilberhaltige Leuchtstofflampen die Kanalumstellung, während die Ökodesign-Vorschriften 2024/1781 die Anforderungen an Reparierbarkeit und Recyclingfähigkeit von Leuchten erhöhen. Im Jahr 2026 hat die Europäische Kommission mit der Durchführungsverordnung (EU) 2026/1189 produktbezogene Nachhaltigkeitsangaben in die Agenda für intelligente Beleuchtung aufgenommen, die ab dem 1. Oktober 2026 EPD- und CO2-Fußabdruck-Kennzeichnungen für in der EU verkaufte intelligente Beleuchtung vorschreibt.
Auch die Sicherheits- und Leistungsstandards für gewerbliche LED-Beleuchtung werden verschärft. CEN/CENELEC veröffentlichte am 3. Juli 2026 die Norm EN IEC 62471-2:2026 zur flimmerfreien gewerblichen LED-Beleuchtung, deren verpflichtende Durchsetzung am 1. Januar 2027 in Kraft tritt. In den Vereinigten Staaten prägte das Department of Energy im Jahr 2026 weiterhin das Effizienzregelwerk, unter anderem mit einer Entscheidung vom 13. Februar 2026 zu Metallhalogenid-Leuchtenfassungen und einer Regelsetzungsmaßnahme vom 31. März 2026 zu Vorschaltgeräten für Leuchtstofflampen, begleitet von einem Vorschlag vom Juli 2026 zur Überarbeitung der Process Rule, die die Festlegung von Energieeffizienzstandards regelt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lampen und Beleuchtung umfasst vorgelagerte Materialien und Komponenten (LED-Chips und -Gehäuse, Treiber, Optiken, Gehäuse, Steckverbinder, Sensoren und Funkmodule), die mittelständische Leuchten- und Lampenmontage sowie die nachgelagerte Distribution und Projektabwicklung. Die vorgelagerte Exponierung konzentriert sich weiterhin auf Halbleiter und Spezialmaterialien, einschließlich hochreiner Seltenerd-Leuchtstoffe. Der mittlere Bereich der Kette teilt sich zunehmend zwischen hochvolumigen Standard-SKUs und konfigurierbaren vernetzten Leuchten, die eine strengere Qualitätssicherung für Elektronik, Firmware und Interoperabilität erfordern.
Nachgelagert treiben Einzelhandel und E-Commerce weiterhin den standardisierten Ersatzabsatz voran, während B2B-Projekte (Nachrüstungen, intelligente Gebäude und kommunale Straßenbeleuchtung) auf Planer, Elektroinstallateure und Systemintegratoren angewiesen sind, die Beleuchtung mit Steuerungen, Netzwerktechnik und Software bündeln. Die Gestaltung der Lieferkette wird zunehmend von Handels- und Compliance-Erwägungen beeinflusst, was China+N-Beschaffungsstrukturen unterstützt, bei denen Kernkomponenten aus China stammen können, die Endmontage oder Konfiguration jedoch an Standorten wie Mexiko oder Vietnam erfolgt, um Zölle und Risiken bei den Lieferzeiten zu steuern. Mit der Ausweitung von Servicemodellen wie Lighting-as-a-Service gewinnen Reverse-Logistik-, Aufarbeitungs- und Recyclingpartner zunehmend an Bedeutung für die Wertschöpfungskette, da Anbieter das Eigentum behalten und Wege zur Rückgewinnung am Ende der Lebensdauer benötigen.
Wettbewerbslandschaft
Der Markt für Lampen und Beleuchtung weist eine moderate Konzentration auf, wobei die fünf führenden Anbieter – Signify, Acuity Brands, Zumtobel Group, OSRAM und Panasonic Lighting – gemeinsam einen erheblichen Anteil des Umsatzes im Jahr 2025 auf sich vereinen. Signify hat seine Marktführerposition durch die Nutzung seiner Interact-Cloud-Plattform und die Erweiterung seiner Präsenz durch strategische regionale Kooperationen, wie die Partnerschaft mit Signify Gila Lighting Technologies in Ägypten, behauptet. Acuity Brands hat die zweite Position gesichert, getrieben durch die Übernahme von QSC, die sein Portfolio mit fortschrittlichen Audio- und Steuerungslösungen gestärkt und seine Intelligent-Spaces-Strategie unterstützt hat. Die Wettbewerbslandschaft wird durch die Fähigkeit dieser Schlüsselakteure geprägt, zu innovieren und sich an sich wandelnde Marktanforderungen anzupassen, insbesondere in den Bereichen intelligente Beleuchtung und integrierte Lösungen. Diese Marktdynamik unterstreicht die Bedeutung technologischer Fortschritte und strategischer Partnerschaften für die Aufrechterhaltung von Wettbewerbsvorteilen in der Branche.
Die vertikale Integration nimmt zu, da Wolfspeed 5 Milliarden USD in ein Siliziumkarbid-Werk in North Carolina investiert, um die Chip-Versorgung für fortschrittliche Treiber und Fahrzeugbeleuchtung zu sichern. Patentanmeldungen offenbaren eine Konvergenz mit der Unterhaltungselektronik: Metas Mikro-LED-Pakete und Apples AR-Visier-Lichtblockierstrukturen profitieren von branchenübergreifender Photonikforschung. Kleinere regionale Marken behalten ihre Agilität, indem sie auf Gartenbau-, Denkmalschutz-Nachrüstungs- oder Ultra-Hochfarbwiedergabe-Nischen abzielen, die eine enge Kundenzusammenarbeit erfordern.
Servicezentrierte Modelle verändern die Wettbewerbsdynamik. Zumtobels Beleuchtung-als-Dienstleistung-Vertrag mit Vorarlberger Kraftwerke wandelt Investitionsausgaben in Betriebsausgaben um und garantiert dabei Beleuchtungsergebnisse. Signify gibt an, dass seine Beleuchtung-als-Dienstleistung-Projekte 80 % Energieeinsparungen und einen nettopositiven Cashflow liefern – ein attraktives Angebot für Facility Betreiber mit begrenzten Mitteln. Da der Software-Mehrwert wächst, gehen Beleuchtungsanbieter Partnerschaften mit IT-Integratoren ein, was darauf hindeutet, dass künftige Konsolidierungswellen eher Software-als-Dienstleistung- als Hardware-Strategien ähneln könnten.
Marktführer im Bereich Lampen und Beleuchtung
Signify (Philips Lighting)
Acuity Brands
Osram Licht AG
GE Current (Daintree)
Eaton (Copper Lighting)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lampen und Beleuchtung Markt
- Signify (Philips Lighting)
- Acuity Brands
- Osram Licht AG
- GE Current (Daintree)
- Eaton (Copper Lighting)
- Cree Lighting
- Hubbell Lighting
- Zumtobel Group
- Nichia Corporation
- Samsung Electronics (LED)
- Panasonic Lighting
- Legrand SA
- Wipro Lighting
- Havells India
- Bajaj Electricals
- Thorn Lighting
- Fagerhult Group
- Delta Electronics
- Syska LED
- Luxxbox
- LumiGrow (Horticulture)
- Heliospectra
Lesen Sie die Analyse der lampen und beleuchtung-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Produktneugestaltung und Offenlegungspflichten schaffen eine kurzfristige Chance für Hersteller, die Dokumentation, Prüfung und Rückverfolgbarkeit über ihre Portfolios hinweg industrialisieren können. Die EU-Vorschrift zu EPD- und CO2-Fußabdruck-Kennzeichnungen für intelligente Beleuchtung ab dem 1. Oktober 2026 (Durchführungsverordnung (EU) 2026/1189) belohnt Anbieter mit etablierten Lebenszyklusanalyse-Daten und Lieferantentransparenz. EN IEC 62471-2:2026 (veröffentlicht am 3. Juli 2026, mit Durchsetzung ab 1. Januar 2027) unterstützt zudem eine höhere Nachfrage nach Flimmermanagement auf Treiber-, Steuerungs- und Systemintegrationsebene bei gewerblichen Installationen. Diese Veränderungen schaffen Raum für Komponentenlieferanten und Softwareanbieter, die OEMs helfen, Compliance zu validieren und digitale Produktdatenblätter im großen Maßstab zu pflegen.
Vernetzte Beleuchtung und softwaregestützte Differenzierung verschieben den Wert weiterhin von Massenlampen hin zu Plattformen, Analytik und Dienstleistungen. Signify hat vernetzte Beleuchtung öffentlich hervorgehoben, und Marktaktivitäten rund um Stadtinfrastruktur als digitale Plattform, etwa die Zusammenarbeit von Signify mit Cornerstone und Dense Air, um Straßenbeleuchtung für den Aufbau eines Multi-Betreiber-Funknetzes in Oxford im Jahr 2025 zu nutzen, zeigen, wie Außenbeleuchtungsanlagen über die reine Beleuchtung hinaus monetarisiert werden können. Auf der gewerblichen Seite halten engere Nachrüstfristen in Großstädten (einschließlich des New York City Local Law 88, das Beleuchtungsupgrades für qualifizierte Gebäude bis Januar 2025 vorschreibt) die Projektkanäle aktiv und begünstigen Anbieter, die schlüsselfertige Nachrüstungen mit Steuerungen, PoE-fähigen Architekturen und Servicevereinbarungen liefern können, die den Wartungsaufwand reduzieren und die ESG-Berichterstattung unterstützen.
Recent Industry Developments in Lampen und Beleuchtung Markt
- Juni 2026: Signify bringt Philips Skylight auf den Markt, das darauf ausgelegt ist, das Gefühl von Tageslicht in Innenräume zu bringen. Die Produkterweiterung verbreitert das Premium-IoT-fähige Beleuchtungsportfolio und die Positionierung im Bereich Indoor-Wellness und stärkt Lampen als digitale Plattformen durch verbesserte Konnektivität und Datenangebote.
- Mai 2026: Signify führt Sports Live Software für Philips Hue und Philips Smart Lighting ein. Die Software ermöglicht die Integration des Beleuchtungsökosystems mit Sportdaten und spiegelt eine Verlagerung hin zu datengesteuerten, serviceorientierten Beleuchtungsangeboten und erweiterter Kundenbindung wider.
- Januar 2026: ams OSRAM
- CES 2026: Einführung der optischen Kraftsensorprodukte AS7150, SFH7061 und VEGALED Smart-Glasses-Komponenten. Die Einführung erweitert die Produktkompetenz über die traditionelle Beleuchtung hinaus in intelligente Geräte und AR-Wearables und positioniert das Unternehmen an der Schnittstelle von Sensorik und tragbarer Optik.


Lampen und Beleuchtung Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Lampen- und Beleuchtungsmarkt die Umsätze aus dem Verkauf von Beleuchtungsprodukten, die zur Beleuchtung von Innen- und Außenbereichen in Wohn-, Gewerbe- und Industrieanwendungen eingesetzt werden, erfasst zum Wert der auf dem Markt verkauften Produkte.
Ausschlüsse aus dem Umfang: Wir schließen den Stromverbrauch und Stromrechnungen aus, ebenso wie reine Installationsarbeiten und allgemeine Gebäudedienstleistungen, die nicht als Teil eines Beleuchtungsprodukts verkauft werden.
Segmentierungsübersicht
- Nach Produkt (Platzierung & Bauform)
- Tisch- und Stehleuchten
- Deckenleuchten & Kronleuchter
- Wandmontierte Leuchten
- Glühbirnen & Fassungen
- Sonstige Produkte (Spot-, Schienen-, Tragbare Leuchten usw.)
- Nach Lichtquelle
- LED
- Leuchtstoff
- Glühlampe
- Halogen
- Sonstige Lichtquellen (HID, OLED, Laser usw.)
- Nach Anwendung
- Wohnbereich
- Gewerbe (Büros, Einzelhandel, Gastgewerbe)
- Industrie & Lager
- Außen- & öffentliche Infrastruktur
- Gartenbau & Landwirtschaft
- Gesundheitswesen & Chirurgie
- Sonstige Anwendungen
- Nach Vertriebskanal
- B2C/Einzelhandelskanäle
- Hypermärkte und Supermärkte
- Baumärkte
- Fachbeleuchtungsgeschäfte
- Online
- Sonstige Vertriebskanäle
- B2B/Direktvertrieb & Projekte
- B2C/Einzelhandelskanäle
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Übriges Europa
- Asiatisch-Pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau einer soliden Faktenbasis zu Nachfragetreibern und Angebotsbewegungen für Beleuchtungsprodukte. Wir stützen uns auf öffentliche und offizielle Quellen wie die Internationale Energieagentur für den Kontext der Energieeffizienz, UN Comtrade für gehandelte Beleuchtungsproduktströme sowie nationale Statistikämter für Bau- und Wohnungsindikatoren, die die Ersatz- und Neubaunachfrage beeinflussen.
Um die Annahmen zu fundieren, sichten wir auch Materialien von Normen- und Politikgremien sowie -programmen, darunter Beleuchtungsressourcen des US-amerikanischen Energieministeriums und ähnliche nationale Effizienzvorschriften, sowie Verbandspublikationen und seriöse Presseberichte über technologische Veränderungen wie die LED-Einführung und vernetzte Beleuchtung. Jahresberichte, Investorenpräsentationen und Produktkataloge von Unternehmen werden zur Überprüfung des Produktmix und der Preisentwicklung herangezogen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentabdeckung und Import-Export-Sendungsdaten werden selektiv genutzt, wenn kostenlose Quellen eine Lücke nicht schließen können. Diese Beispiele sind nicht erschöpfend, und für die Datenerhebung, Validierung und Forschungsklärung wurden weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um die Modellstruktur zu testen und wichtige Eingaben zu überprüfen, die in öffentlichen Datensätzen nicht klar erkennbar sind, wie etwa Verschiebungen im Mix zwischen Lampen und Leuchten, das Tempo des LED-Austauschs und typische Preisbewegungen nach Kanal. Wir haben mit einer Mischung aus Herstellern, Händlern, Auftragnehmern und Großabnehmern in den wichtigsten Regionen gesprochen, damit regionale Einführungsmuster und anwendungsspezifische Unterschiede vor der Finalisierung der Gesamtzahlen überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33% | CXOs: 15% | APAC: 41% |
| Mittlere Ebene: 47% | Funktions-/Bereichsleiter: 34% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 51% | Amerika: 22% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Bau- und Nachrüstaktivitäten, Handels- und Produktionssignale sowie die Durchdringung von Beleuchtungstechnologien genutzt werden, um den adressierbaren Nachfragepool für Beleuchtungsprodukte in den wichtigsten Regionen zu rekonstruieren. Sobald dieser Nachfragepool aufgebaut ist, werden durchschnittliche Verkaufspreisbereiche nach Produkttyp und Anwendung angewendet, und anschließend werden die Gesamtzahlen mithilfe selektiver Bottom-up-Überprüfungen gegengeprüft, wie z. B. stichprobenartige Umsatzzusammenführungen von Lieferanten, Kanalüberprüfungen bei Händlern und Plausibilitätstests für Volumen mal Durchschnittsverkaufspreis bei Hochvolumenkategorien.
Mehrere Marktindikatoren werden als Eingaben verfolgt, da sie den Großteil der Wertbewegungen in der Beleuchtung erklären. Dazu gehören das Tempo der LED-Umstellung gegenüber Altlichtquellen, Ersatzzyklen in Wohn- und Gewerbegebäuden, der Anteil vernetzter oder intelligenter Beleuchtung bei Neuinstallationen, Baubeginn und -fertigstellungen sowie Import-Export-Bewegungen, die Angebotsverfügbarkeit und Preisdruck signalisieren. Wenn direkte Volumendaten in einem Land lückenhaft sind, wird die Lücke mithilfe von Proxys wie Trends bei der Baugrundfläche und Ersatzintensitätsbenchmarks, die von Branchenteilnehmern geteilt werden, geschlossen und dann auf dieselbe Währung und denselben Zeitraum normiert.
Die Prognose verwendet Szenarioanalysen, die durch multivariate Regression für die größten Regionen unterstützt werden, da die Nachfrage von wiederkehrenden Treibern wie Bautätigkeit, Renovierungsintensität und politisch geführten Effizienzverbesserungen beeinflusst wird. Der endgültige Ausblick wird anhand von Primärfeedback zu kurzfristigen Preis- und Bestandsbedingungen angepasst, sodass keine kurzfristigen Spitzen projiziert werden, die voraussichtlich nicht anhalten werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Zahlen mit realen Signalen konsistent bleiben. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie Handelswerten, Bautrends und der gemeldeten Umsatzentwicklung von Unternehmen und führen dann Varianzprüfungen durch, um Ausreißer nach Region oder Anwendung zu identifizieren, die nicht den bekannten Einführungsmustern entsprechen.
Vor der Freigabe werden die Annahmen in mehr als einem Analysedurchgang überprüft, und Folgegespräche werden ausgelöst, wenn eine wichtige Eingabe außerhalb eines erwarteten Bereichs liegt, z. B. bei einer abrupten Preisänderung oder einer ungewöhnlich schnellen Verschiebung im Produktmix. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Lampen- und Beleuchtungsmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lampen und Beleuchtung stimmen oft nicht überein, selbst wenn der Themenname gleich klingt. Die Unterschiede entstehen in der Regel dadurch, was als Beleuchtung gezählt wird, wie die Preisgestaltung während des LED-bedingten Mixwandels behandelt wird und wie häufig das Modell aktualisiert wird, wenn sich Bau- und Nachrüstzyklen verschieben.
Import-Export-Werte für Beleuchtungsproduktekategorien, Bautätigkeitssignale und primäres Kanalfeedback werden genutzt, um die Schätzung von Mordor Intelligence an den Abverkauf von Lampen- und Beleuchtungsprodukten zu knüpfen, anstatt durch angrenzende Elektronikartikel oder dienstleistungsintensive Bündel aufgebläht zu werden. Wenn diese Belege konsistent angewendet werden, sind die größten Treiber von Abweichungen in der Regel Umfangsgrenzen (Produkte versus Steuerungen und Systeme), die angenommene Geschwindigkeit des LED-Austauschs, die Art und Weise, wie der Rückgang des Durchschnittsverkaufspreises oder die Premiumisierung modelliert wird, und der für die Umrechnung verwendete Währungszeitpunkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 139,57 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 151,90 Milliarden USD (2026) | Verwendet eine breitere Abgrenzung, die intelligente Steuerungen, vernetzte Gebäudeplattformen und einige elektrische Zubehörteile in die Beleuchtung einbezieht, was den Wertbasis über den produktbezogenen Umsatz hinaus erhöht. |
| Branchenverband B | 128,40 Milliarden USD (2026) | Stützt sich auf konservative Ersatzannahmen und ältere Preiskurven für LED-Produkte und unterschätzt häufig die schneller wachsende Nachrüstnachfrage in gewerblicher und öffentlicher Infrastruktur. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was rund um die Kernbeleuchtungsprodukte einbezogen wird und wie schnell das Modell den LED-Mix und die Preisgestaltung zur Neubewertung des Marktwerts zulässt. Indem die Eingaben auf Nachfragesignale zurückführbar gehalten und die Annahmen mit echten Käufern und Kanälen überprüft werden, bleibt die endgültige Zahl praktisch replizierbar und leichter über Regionen und Anwendungsfälle hinweg vergleichbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Lampen und Beleuchtung?
Der Markt für Lampen und Beleuchtung hat im Jahr 2026 einen Wert von 139,57 Milliarden USD und soll bis 2031 170,25 Milliarden USD bei einer CAGR von 4,05 % erreichen.
Welche Lichtquelle hat den größten Umsatzanteil?
LED-Produkte dominieren mit 63,45 % des globalen Umsatzes im Jahr 2025 dank Effizienzgewinnen und der Integration von Smart-Control-Systemen.
Welches Anwendungssegment wächst am schnellsten?
Gartenbau- & Agrarbeleuchtung wächst mit einer CAGR von 5,55 %, da Indoor-Farmen spektral abgestimmte Leuchten zur Verbesserung der Ernteerträge benötigen.
Wie bedeutend ist der asiatisch-pazifische Raum im globalen Markt?
Der asiatisch-pazifische Raum trägt 35,60 % des Umsatzes im Jahr 2025 bei und soll mit einer CAGR von 5,45 % wachsen, angetrieben durch Urbanisierung und Smart-City-Projekte.
Welche Geschäftsmodelltrends prägen den Wettbewerb?
Beleuchtung-als-Dienstleistung-Verträge wandeln Vorabinvestitionsausgaben in Betriebsgebühren um und bieten Kunden garantierte Energieeinsparungen und Produktverfügbarkeit.
Warum sind Seltenerdematerialien ein Problem für die Branche?
Hochreine Seltenerd-Phosphore bleiben in chinesischen Lieferketten konzentriert, und potenzielle Exportbeschränkungen könnten die LED-Gewinnmargen erodieren.
Seite zuletzt aktualisiert am:



