
Tamaño y Participación del Mercado de Lámparas e Iluminación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 139.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 170.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lámparas e Iluminación por Mordor Intelligence
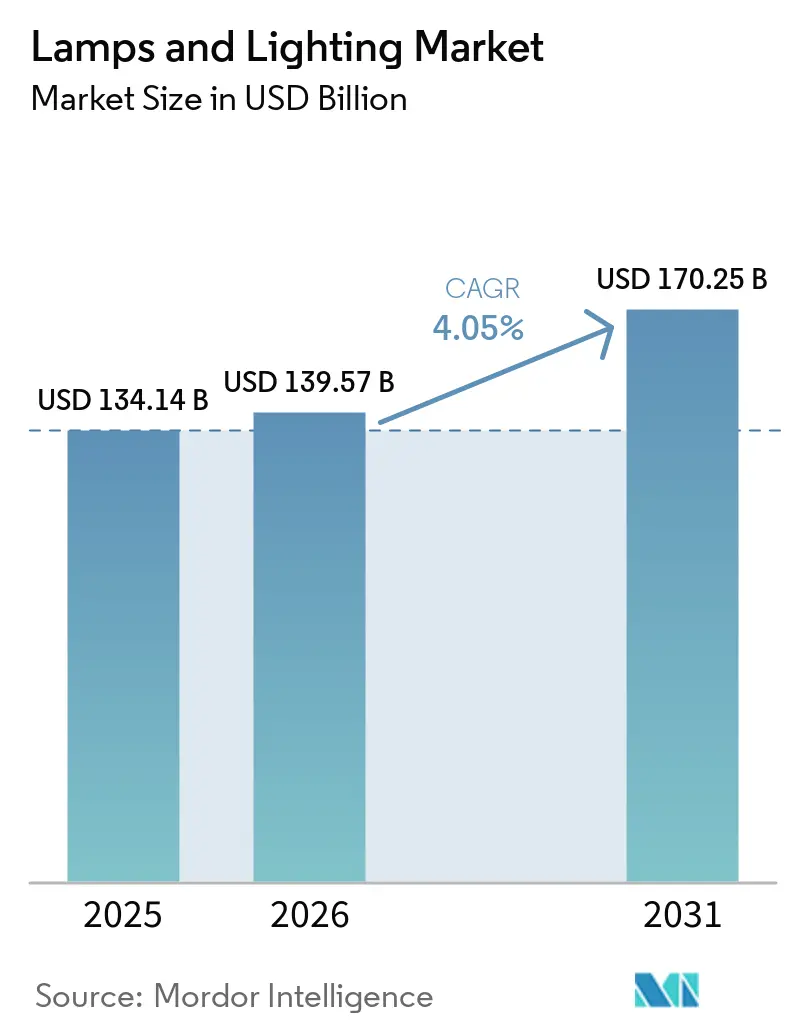
El tamaño del mercado de lámparas e iluminación en 2026 se estima en 139,57 mil millones de USD, creciendo desde el valor de 2025 de 134,14 mil millones de USD, con proyecciones para 2031 que muestran 170,25 mil millones de USD, creciendo a una CAGR del 4,05% durante 2026-2031. El impulso del mercado proviene de las regulaciones globales que eliminan las tecnologías basadas en mercurio, la rápida adopción de edificios inteligentes y las mejoras continuas en la eficacia de los LED. La demanda de reemplazo está aumentando a medida que los productos LED de primera generación instalados entre 2015 y 2020 llegan al final de su vida útil, creando una segunda ola de conversión que desplaza el enfoque del comprador desde la eficiencia básica hacia la conectividad mejorada y la calidad del color. La innovación en semiconductores está comprimiendo los costos de los LED al tiempo que abre nichos premium como los micro-LED y la iluminación centrada en el ser humano. La creciente competencia entre los fabricantes tradicionales de luminarias y los proveedores de semiconductores está acelerando la convergencia de productos y los modelos de negocio orientados a servicios.
Conclusiones Clave del Informe
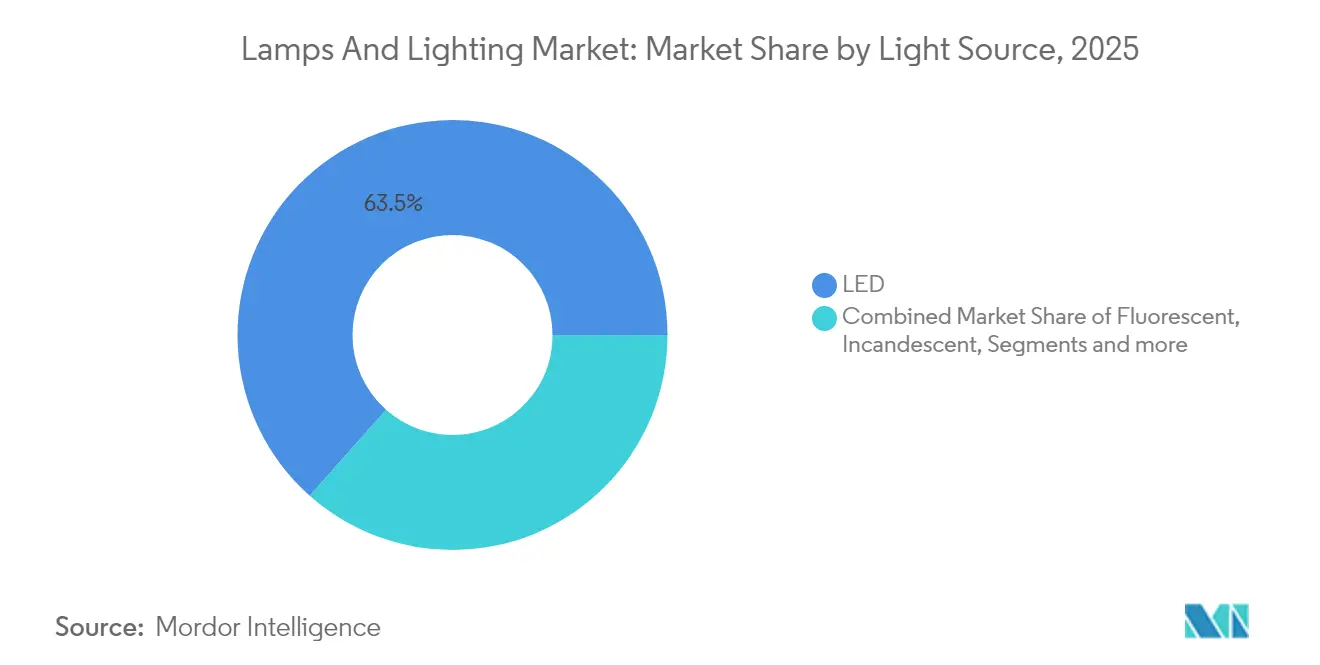
- Por fuente de luz, los productos LED representaron el 63,45% de la participación del mercado de lámparas e iluminación en 2025, mientras que otras fuentes de luz (HID, OLED, láser) tienen previsto crecer a la CAGR más rápida del 6,05% hasta 2031.
- Por ubicación del producto, las luces de techo y lámparas de araña representaron el 31,30% de los ingresos del mercado de lámparas e iluminación en 2025, mientras que las lámparas de mesa y de pie se expandirán a la CAGR más rápida del 4,62% hasta 2031.
- Por aplicación, los usos residenciales capturaron el 31,60% de los ingresos del mercado de lámparas e iluminación en 2025; se proyecta que Horticultura y Agricultura liderará el crecimiento con una CAGR del 5,55% durante el mismo período.
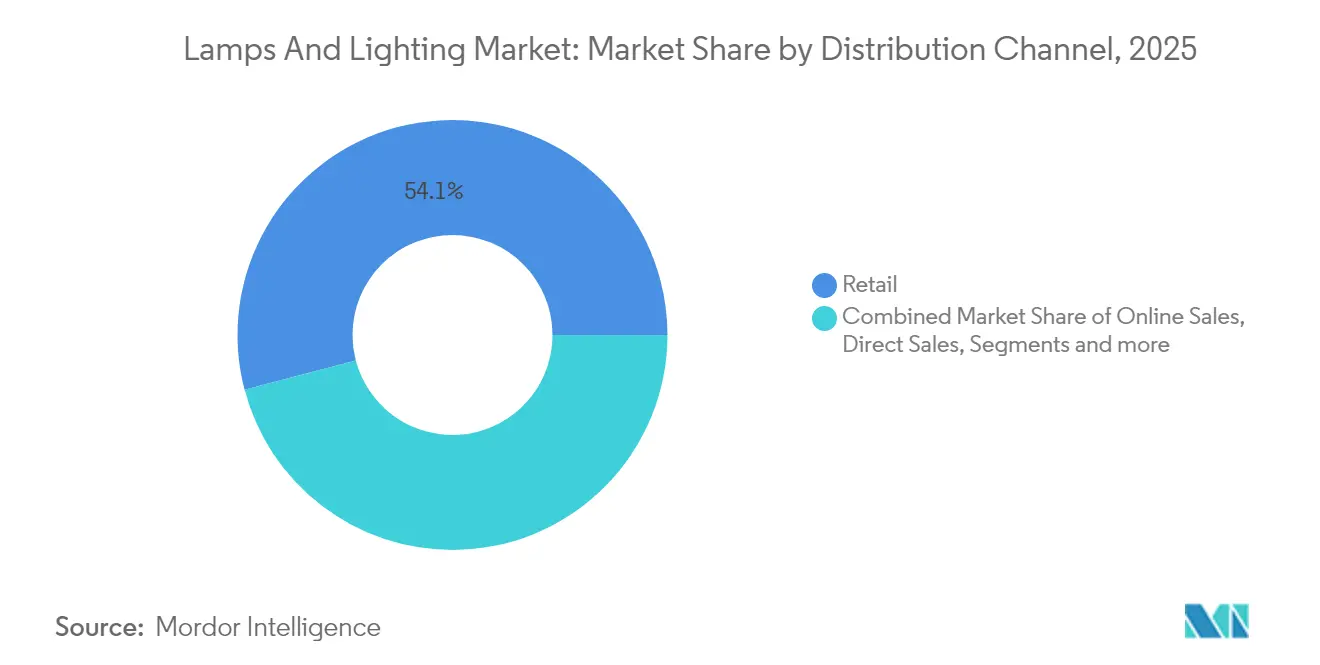
- Por canal de distribución, los puntos de venta B2C/Minoristas mantuvieron el 54,10% de las ventas del mercado de lámparas e iluminación en 2025, pero se espera que las Ventas Directas y Proyectos B2B se aceleren a una CAGR del 5,25%.
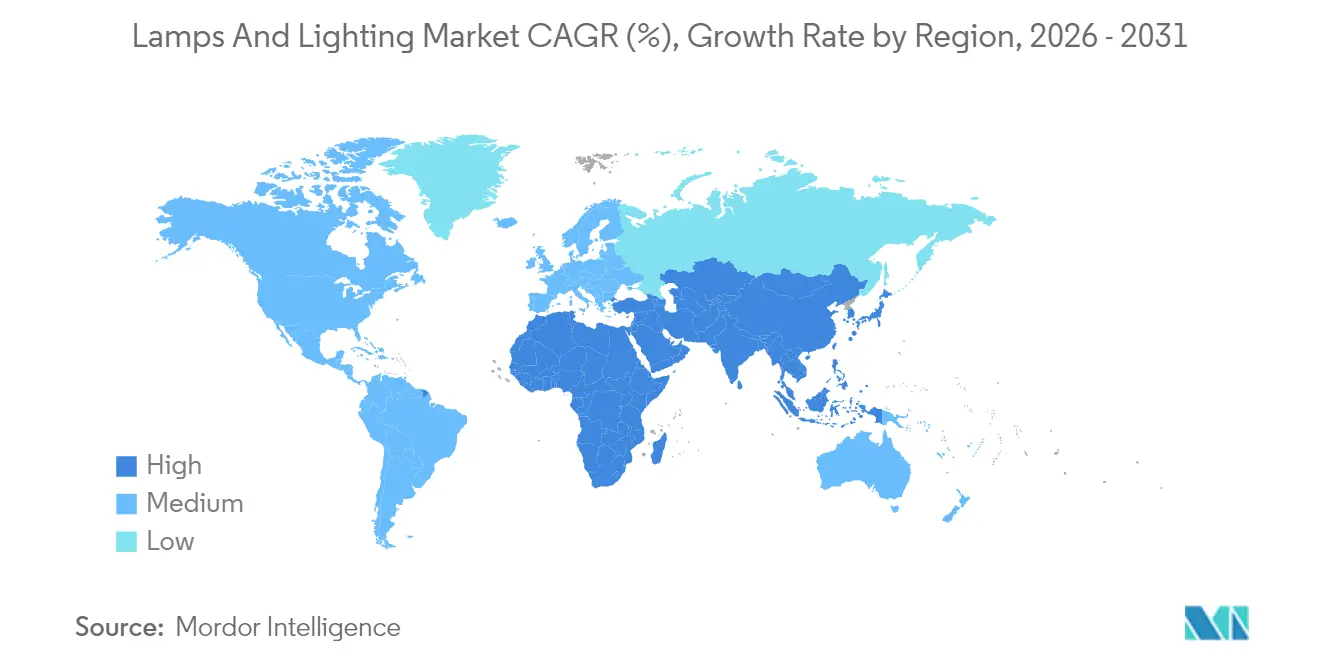
- Por geografía, Asia-Pacífico lideró el 35,60% de los ingresos del mercado de lámparas e iluminación en 2025 y está en camino de registrar la CAGR más alta del 5,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de reemplazo secundario de lámparas LED | +1.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Eliminaciones progresivas de fluorescentes y halógenos ordenadas por los gobiernos en las principales economías | +0.9% | América del Norte, UE, mercados desarrollados de APAC | Corto plazo (≤ 2 años) |
| Programas de modernización rápida en bienes raíces comerciales (mandatos ESG post-COVID) | +0.7% | Centros urbanos de América del Norte y la UE | Mediano plazo (2-4 años) |
| Power Over Ethernet (PoE) e integración en edificios inteligentes que aceleran las actualizaciones de luminarias | +0.5% | Mercados comerciales globales, adopción temprana en ciudades inteligentes | Largo plazo (≥ 4 años) |
| Crecimiento de la agricultura en entornos controlados (CEA) que impulsa la iluminación hortícola | +0.4% | América del Norte, Norte de la UE, centros urbanos de APAC | Largo plazo (≥ 4 años) |
| Micro-LED e iluminación centrada en el ser humano que desbloquea nichos de precios premium | +0.3% | Segmentos premium globales, adopción temprana en sanidad y hostelería | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de reemplazo secundario de lámparas LED
La industria prevé una demanda de reemplazo secundario de 5.800 millones de unidades en 2024, con una actividad de reemplazo máxima anticipada entre 2025 y 2028 a medida que las luminarias se aproximan a sus vidas útiles operativas de 25.000-40.000 horas [1]Semiconductor Today, "Segunda Ola de Reemplazo LED Prevista para Alcanzar su Pico entre 2025-2028," semiconductortoday.com. Las preferencias de los consumidores han evolucionado más allá de los simples reemplazos LED, con una demanda creciente de características avanzadas como un índice de reproducción cromática (IRC) más alto, capacidades de regulación inalámbrica y controles activados por voz. Este énfasis creciente en funcionalidades premium ha contribuido a la estabilización de precios, incluso cuando los precios de venta promedio (ASP) de las lámparas estándar continúan disminuyendo. Además, la tendencia ha impulsado la adopción de contratos de servicio, ya que los gestores de instalaciones optan cada vez más por modelos basados en suscripción que garantizan un tiempo de actividad operativa constante en el sitio. Estos desarrollos destacan un movimiento industrial más amplio hacia soluciones de valor añadido y fiabilidad del servicio a largo plazo.
Eliminaciones progresivas de fluorescentes y halógenos ordenadas por los gobiernos
California suspendió las ventas de fluorescentes el 1 de enero de 2025, mientras que la directiva RoHS de la UE prohibió los fluorescentes que contienen mercurio el 24 de febrero de 2025 [2]Comisión Europea, "Preguntas Frecuentes sobre RoHS," ec.europa.eu. La implementación por parte de Canadá de su eliminación progresiva alineada con el Convenio de Minamata en 2026 representa un hito regulatorio fundamental para el mercado de iluminación. Estas prohibiciones sincronizadas obligarán a los socios del canal a acelerar la liquidación del inventario obsoleto y a realizar la transición completa a soluciones basadas en LED. La certeza regulatoria proporcionada por este marco de política permite a los fabricantes escalar estratégicamente sus capacidades de producción de estado sólido para satisfacer la demanda prevista. Este enfoque armonizado entre regiones garantiza una eliminación progresiva coherente y eficiente de las tecnologías de iluminación menos eficientes, fomentando la predictibilidad del mercado a largo plazo. Para 2030, se proyecta que estas medidas generen ahorros energéticos significativos, con la Unión Europea esperando conservar 34 TWh de electricidad anualmente, reforzando el cambio del mercado hacia productos de iluminación de alta eficiencia.
Programas de modernización rápida en bienes raíces comerciales
La Ley Local 88 de la Ciudad de Nueva York exige actualizaciones de iluminación en edificios de más de 25.000 pies cuadrados antes de enero de 2025 [3]Ciudad de Nueva York, "Actualizaciones de Iluminación de la Ley Local 88," nyc.gov. Normativas similares en Boston y Denver vinculan los objetivos de emisiones de los edificios al rendimiento de las luminarias. Los propietarios de inmuebles consideran la iluminación como una palanca ESG de rápida amortización que mejora el bienestar de los inquilinos, por lo que el gasto en modernización se prioriza incluso en ciclos macroeconómicos inciertos. La iluminación centrada en el ser humano está ganando aceptación a medida que las oficinas adoptan distribuciones híbridas que deben adaptarse a una ocupación variable. Las estructuras de financiación, como los traspasos de arrendamiento, ayudan a alinear los incentivos entre propietarios e inquilinos, acelerando la aprobación de proyectos.
PoE e integración en edificios inteligentes
Las soluciones de Power-over-Ethernet integran la transmisión de datos y energía a través de un único cable de bajo voltaje, optimizando la eficiencia de instalación y permitiendo reconfiguraciones del sistema sin interrupciones. Según MICROSENS, aprovechar los sensores a nivel de luminaria para regular automáticamente la salida puede lograr hasta un 30% de ahorro energético, destacando significativos beneficios en costos operativos. La adopción de la tecnología 5G y el análisis en el borde de la red está impulsando la transformación de las luminarias en centros de sensores multifuncionales, capaces de monitorizar parámetros como la ocupación, la calidad del aire interior y la seguridad. Esta evolución posiciona los sistemas de iluminación como componentes integrales de la infraestructura digital, ofreciendo una funcionalidad mejorada más allá de la iluminación tradicional. Como resultado, la iluminación se utiliza cada vez más como una plataforma estratégica para la gestión de edificios basada en datos y la eficiencia operativa.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presión sobre los precios de las materias primas que erosiona los márgenes de los LED | -0.8% | Global, con impacto agudo en segmentos sensibles al costo | Corto plazo (≤ 2 años) |
| Riesgos en la cadena de suministro de fósforos de tierras raras críticas | -0.6% | Global, concentrado en cadenas de suministro dependientes de China | Mediano plazo (2-4 años) |
| Normas de modernización fragmentadas que generan problemas de interoperabilidad | -0.4% | Mercados comerciales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Resistencia legislativa a las prohibiciones de incandescentes en partes de los EE. UU. | -0.2% | Mercados regionales de los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión sobre los precios de las materias primas que erosiona los márgenes de los LED
Las posibles restricciones de exportación de China sobre el galio y el germanio se esperan que tengan un impacto significativo en las estructuras de costos del mercado de semiconductores, con el USGS estimando una pérdida potencial del PIB de USD 3.400 millones[4]Servicio Geológico de los Estados Unidos, "Impacto de los Controles de Exportación de Galio y Germanio," usgs.gov. Los aranceles del 25% planificados por los Estados Unidos sobre los imanes de tierras raras agravan aún más las preocupaciones, creando presión adicional sobre las cadenas de suministro y la dinámica de precios. En respuesta a estos desafíos, los fabricantes de LED están adoptando medidas estratégicas como asegurar fuentes de suministro alternativas, modificar las formulaciones de fósforos y establecer asociaciones con empresas de reciclaje para mitigar los riesgos. Los participantes más pequeños del mercado, limitados por economías de escala reducidas, pueden enfrentar mayores presiones financieras, lo que podría llevar a salidas del mercado o actividades de consolidación. Tales desarrollos podrían resultar en una mayor concentración del mercado, particularmente dentro de los segmentos de gama media, alterando la dinámica competitiva en la industria.
Riesgos en la cadena de suministro de fósforos de tierras raras
El mercado de fósforos para LED requiere un nivel de pureza excepcionalmente alto de más del 99,99%, con China procesando actualmente aproximadamente el 70% del suministro mundial de tierras raras. Las restricciones de exportación impuestas por China han aumentado significativamente los plazos de entrega y los costos de financiación para las instalaciones de fabricación occidentales, creando desafíos operativos. Aunque el reciclaje de lámparas fluorescentes ofrece un método para recuperar elementos de tierras raras críticos como el terbio y el europio, la infraestructura de reciclaje existente es insuficiente para satisfacer la demanda que crece rápidamente. En respuesta, los principales actores de la industria están adoptando estrategias de integración vertical para asegurar las cadenas de suministro, mientras que la Unión Europea está invirtiendo en capacidades de procesamiento de tierras raras a nivel doméstico para reducir la dependencia de las importaciones. Sin embargo, estas iniciativas son de naturaleza a largo plazo y se espera que mitiguen los riesgos de la cadena de suministro solo de manera gradual en los próximos años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Luz:
Los LED Consolidan su DominioEl segmento LED representó el 63,45% de los ingresos de 2025, lo que subraya su condición de motor principal del mercado de lámparas e iluminación. Las continuas mejoras en eficiencia, la caída de los precios de venta promedio y la maduración de los ecosistemas de control inteligente sostienen su liderazgo. Otras fuentes de luz —HID, OLED y láser— ofrecen colectivamente la CAGR más rápida del 6,05% al atender nichos de alta potencia, pantallas y aplicaciones especializadas que los LED aún no cubren completamente. Los plazos regulatorios aceleran el declive de los fluorescentes, mientras que las luces incandescentes y halógenas persisten únicamente en aplicaciones decorativas o de alto calor. La convergencia tecnológica es evidente a medida que los prototipos de micro-LED pasan de los laboratorios de pantallas a las líneas piloto de iluminación general. Las mezclas de conversión de color con puntos cuánticos y los fósforos de alto IRC permiten ahora que los productos LED igualen o superen la calidad de color de los halógenos, erosionando las barreras restantes para la adopción plena. La serie H6 de Nichia ofrece Ra ≥ 90 con alta eficacia, ampliando la gama premium disponible para los diseñadores. Se proyecta que el tamaño del mercado de lámparas e iluminación para los LED se expanda a un ritmo constante, dados estos avances técnicos. Los proveedores también incluyen chips Bluetooth integrados o Matter, reduciendo los costos de integración para los ecosistemas de hogares inteligentes. A medida que proliferan las opciones de espectro completo y blanco ajustable, los LED están en posición de capturar participación incremental de fuentes especializadas, reforzando su posición como plataforma de referencia.


Por Producto:
Las Soluciones de Techo Anclan la Integración InteligenteLas luces de techo y lámparas de araña contribuyeron con el 31,30% de los ingresos mundiales en 2025 y siguen siendo fundamentales para las estrategias energéticas de los edificios porque proporcionan iluminación de base. Los fabricantes de equipos originales de luminarias integran sensores y radios directamente en troffers y downlights, convirtiendo la cuadrícula del techo en el sistema nervioso digital para la detección de ocupación y el aprovechamiento de la luz natural. Las lámparas de mesa y de pie, aunque más pequeñas, están en camino de alcanzar la CAGR más rápida del 4,62% a medida que el trabajo remoto se normaliza y los consumidores buscan iluminación de tarea personalizada. Los diseños portátiles con batería de respaldo y ranuras de carga inalámbrica diferencian las ofertas premium durante las temporadas climáticas propensas a apagones. Los sistemas de pared y de riel florecen en hostelería y comercio minorista, donde la iluminación de acento define el ambiente de la marca. Los casquillos de bombillas aún soportan la demanda de modernización, pero los factores de forma se desplazan hacia lámparas que alojan nativamente LED de color ajustable. El mercado de lámparas e iluminación continúa pivotando desde el reemplazo de bombillas de consumo masivo hacia luminarias conectadas que se integran perfectamente con los asistentes de voz. La modularidad del producto, como los drivers reemplazables y los chips de comunicación actualizables, extiende los ciclos de vida y se alinea con los estatutos emergentes de derecho a la reparación en la UE.
Por Aplicación:
Estabilidad Residencial se Encuentra con la Aceleración AgrícolaLos espacios residenciales generaron el 31,60% de la facturación de 2025, respaldados por la actividad continua de renovación, la adopción de hogares inteligentes y los reembolsos energéticos respaldados por estímulos. Los compradores domésticos priorizan ahora la regulación sin parpadeo y la alta reproducción cromática, empujando a los fabricantes a añadir protección de controladores de circuitos integrados y actualizaciones de software de forma inalámbrica. Las oficinas comerciales y los entornos de venta al por menor buscan escenas adaptables que apoyen los horarios híbridos, mientras que los centros de salud y los sitios industriales enfatizan el control del deslumbramiento y el ahorro en mantenimiento. Las inversiones en infraestructura exterior evolucionan hacia alumbrado público adaptativo que reduce la intensidad durante el tráfico bajo para disminuir los costos municipales y la contaminación lumínica. El mercado de iluminación para horticultura y agricultura está experimentando un crecimiento sólido, con una CAGR proyectada del 5,55%, impulsado por la expansión de la agricultura en entornos controlados en América del Norte, el Norte de Europa y el Este de Asia. Empresas emergentes, como Sollum Technologies, están aprovechando tecnologías avanzadas al integrar sistemas de control de iluminación con análisis de cultivos para optimizar la utilización de recursos. El fortalecimiento de las políticas de soberanía alimentaria está fomentando una mayor adopción de soluciones de iluminación agrícola, mitigando las fluctuaciones de la demanda en otros mercados finales. Esta tendencia está permitiendo a los fabricantes de luminarias lograr una mayor diversificación de ingresos al aprovechar la creciente demanda de prácticas agrícolas sostenibles. La trayectoria de crecimiento del sector subraya el papel fundamental de las soluciones de iluminación innovadoras en el abordaje de los desafíos de seguridad alimentaria mundial al tiempo que mejora la eficiencia operativa.
Por Canal de Distribución:
El Dominio Minorista Enfrenta el Crecimiento Impulsado por ProyectosLos establecimientos B2C/Minoristas —hipermercados, tiendas de bricolaje, showrooms especializados— capturaron el 54,10% de las ventas globales en 2025, reflejando la importancia de la evaluación táctil del producto y la disponibilidad inmediata. Los minoristas despliegan cada vez más quioscos interactivos que permiten a los compradores visualizar escenas de habitaciones en realidad mixta, incrementando así las ventas de bombillas inteligentes de mayor margen. Las Ventas Directas y Proyectos B2B crecerán a una CAGR del 5,25% a medida que los compradores corporativos externalizan las modernizaciones llave en mano a integradores de soluciones. Los contratistas agrupan la iluminación con HVAC, sensores y paneles de control en la nube para satisfacer los requisitos de informes ESG con un único ciclo de adquisición. Los mercados en línea sirven de puente entre ambos canales; las tiendas verificadas por marcas en plataformas de comercio electrónico apoyan a los aficionados al bricolaje con tutoriales en vídeo, mientras que los portales dedicados para los gestores de instalaciones ofrecen configuradores y gemelos digitales. El tamaño del mercado de lámparas e iluminación para contratos de Iluminación como Servicio (IaaS) basados en suscripción está creciendo rápidamente: el modelo de Signify garantiza un ahorro energético del 80% al tiempo que ofrece resultados positivos en el flujo de caja desde el primer día. Esta orientación al servicio también sustenta los objetivos de economía circular porque los proveedores conservan la propiedad y pueden remanufacturar las luminarias devueltas.
Análisis Geográfico
Mercado de Lámparas e Iluminación de Asia-Pacífico
Asia-Pacífico lideró con el 35,60% de los ingresos globales en 2025 y marcará el ritmo del mercado de lámparas e iluminación con una CAGR del 5,45% hasta 2031. China ancla tanto la oferta como la demanda, con la fábrica de Jiujiang que cuenta con 192 líneas dedicadas a lámparas LED. La región se beneficia de despliegues agresivos de ciudades inteligentes y de la adquisición gubernamental de LED, aunque la dependencia de las tierras raras introduce riesgos geopolíticos. Japón avanza en láseres de alto IRC y paquetes de micro-LED, manteniendo su reputación como innovador en fotónica. Los programas de subsidios sucesores del UJALA en India y la urbanización del Sudeste Asiático también amplían los volúmenes de base.
Mercado de Lámparas e Iluminación de América del Norte
América del Norte mantiene un sólido impulso impulsado por el cumplimiento normativo. La prohibición de fluorescentes en California y los umbrales crecientes de lúmenes por vatio del Departamento de Energía de los Estados Unidos canalizan la demanda hacia opciones de estado sólido. La Ley Local 88 de la Ciudad de Nueva York obliga a los propietarios a finalizar las actualizaciones este año, generando una cartera de proyectos para luminarias PoE y con sensores inteligentes. Aunque existe resistencia política —las propuestas del Senado para restaurar la libertad de uso de lámparas incandescentes surgen periódicamente—, las políticas a nivel estatal siguen siendo determinantes.
Mercado de Lámparas e Iluminación de Europa
Europa impulsa la sostenibilidad a través de las normas de Ecodiseño 2024/1781, que exigen reparabilidad y reciclabilidad. La prohibición de lámparas de mercurio de 2025 está plenamente en vigor, lo que obliga a los últimos usuarios de fluorescentes a realizar la conversión. Las normas de CEN-CENELEC ahora enfatizan las interfaces digitales, garantizando que las nuevas luminarias puedan integrarse con el software de gestión de edificios desde el primer día. Los mercados emergentes del Este de Europa se benefician de la financiación de la UE que apoya el alumbrado público LED municipal, ampliando la adopción regional.

Panorama regulatorio
La regulación continúa desplazando la combinación global desde tecnologías basadas en mercurio e ineficientes hacia sistemas LED conectados y de mayor calidad. En Europa, las restricciones de 2025 sobre lámparas fluorescentes con mercurio en el marco de RoHS acelera la conversión de canales, mientras que las normas de ecodiseño 2024/1781 elevan los requisitos de reparabilidad y reciclabilidad de las luminarias. En 2026, la Comisión Europea añadió la divulgación de sostenibilidad a nivel de producto en la agenda de iluminación inteligente mediante el Reglamento de Ejecución (UE) 2026/1189, que exige la EPD y el etiquetado de huella de carbono para la iluminación inteligente vendida en la UE a partir del 1 de octubre de 2026.
Las normas de seguridad y rendimiento para el LED comercial también se están endureciendo. CEN/CENELEC publicó la EN IEC 62471-2:2026 el 3 de julio de 2026 para abordar la iluminación LED comercial libre de parpadeo, con cumplimiento obligatorio a partir del 1 de enero de 2027. En Estados Unidos, el Departamento de Energía continuó moldeando el marco normativo de eficiencia mediante acciones en 2026, incluida una determinación del 13 de febrero de 2026 sobre luminarias de lámparas de halogenuros metálicos y una acción normativa del 31 de marzo de 2026 relativa a los balastos de lámparas fluorescentes, junto con una propuesta de julio de 2026 para revisar la Regla de Proceso que rige cómo se establecen las normas de eficiencia energética.
Análisis de la cadena de valor
La cadena de valor de lámparas e iluminación abarca materiales y componentes en origen (chips y encapsulados LED, drivers, ópticas, carcasas, conectores, sensores y módulos inalámbricos), el ensamblaje intermedio de luminarias y lámparas, y la distribución y entrega de proyectos en fase posterior. La exposición en origen se mantiene concentrada en semiconductores y materiales especiales, incluidos fósforos de tierras raras de alta pureza. La fase intermedia se divide cada vez más entre SKU estándar de alto volumen y luminarias conectadas configurables que requieren un control de calidad más estricto para electrónica, firmware e interoperabilidad.
En la fase posterior, el comercio minorista y el comercio electrónico continúan impulsando las ventas de reemplazo estandarizadas, mientras que los proyectos B2B (renovaciones, edificios inteligentes y alumbrado público municipal) dependen de especificadores, contratistas eléctricos e integradores de sistemas que combinan la iluminación con controles, redes y software. El diseño de la cadena de suministro está cada vez más influenciado por consideraciones comerciales y de cumplimiento normativo, lo que respalda estructuras de abastecimiento de tipo China+N, donde los componentes principales pueden originarse en China, pero el ensamblaje final o la configuración se realizan en ubicaciones como México o Vietnam para gestionar el riesgo de aranceles y plazos de entrega. A medida que se expanden modelos de servicio como Lighting-as-a-Service, los socios de logística inversa, reacondicionamiento y reciclaje se vuelven más centrales en la cadena de valor, dado que los proveedores retienen la propiedad y necesitan vías de recuperación al final de la vida útil.
Panorama Competitivo
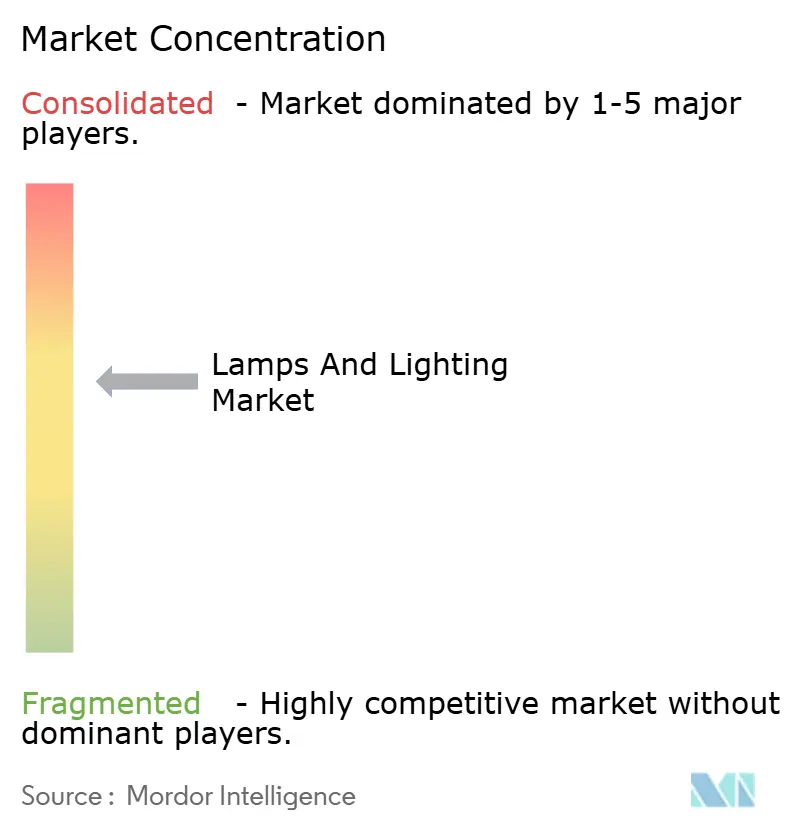
El mercado de lámparas e iluminación demuestra un nivel moderado de concentración, con los cinco principales proveedores —Signify, Acuity Brands, Zumtobel Group, OSRAM y Panasonic Lighting— captando colectivamente una porción sustancial de los ingresos de 2025. Signify ha mantenido su posición de liderazgo aprovechando su plataforma en la nube Interact y ampliando su presencia a través de colaboraciones regionales estratégicas, como su asociación con Signify Gila Lighting Technologies en Egipto. Acuity Brands ha asegurado la segunda posición, impulsada por su adquisición de QSC, que ha fortalecido su cartera con soluciones avanzadas de audio y control, alineándose con su estrategia de Espacios Inteligentes. El panorama competitivo está configurado por la capacidad de estos actores clave para innovar y adaptarse a las demandas del mercado en evolución, particularmente en las áreas de iluminación inteligente y soluciones integradas. Esta dinámica del mercado subraya la importancia de los avances tecnológicos y las asociaciones estratégicas para sostener ventajas competitivas dentro de la industria.
La integración vertical se está intensificando a medida que Wolfspeed invierte USD 5.000 millones en una fábrica de carburo de silicio en Carolina del Norte para proteger el suministro de chips para controladores avanzados e iluminación automotriz. Las solicitudes de patentes revelan convergencia con la electrónica de consumo: los módulos de micro-LED de Meta y las estructuras de bloqueo de luz del visor de realidad aumentada de Apple capitalizan la investigación fotónica entre industrias. Las marcas regionales más pequeñas mantienen su agilidad al dirigirse a nichos de horticultura, modernización de patrimonio o ultra-alto IRC que exigen una estrecha colaboración con el cliente.
Los modelos centrados en el servicio alteran la dinámica competitiva. El contrato de Iluminación como Servicio de Zumtobel con Vorarlberger Kraftwerke convierte el gasto de capital en gasto operativo al tiempo que garantiza los resultados de iluminación. Signify afirma que sus proyectos de IaaS ofrecen una reducción de energía del 80% y un flujo de caja neto positivo, una propuesta atractiva para los operadores de instalaciones con restricciones de efectivo. A medida que el valor del software crece, los proveedores de iluminación se asocian con integradores de tecnologías de la información, lo que sugiere que las futuras olas de consolidación pueden reflejar los modelos de Software como Servicio en lugar de los manuales de hardware.
Líderes de la Industria de Lámparas e Iluminación
Signify (Philips Lighting)
Acuity Brands
Osram Licht AG
GE Current (Daintree)
Eaton (Copper Lighting)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lámparas e Iluminación
- Signify (Philips Lighting)
- Acuity Brands
- Osram Licht AG
- GE Current (Daintree)
- Eaton (Copper Lighting)
- Cree Lighting
- Hubbell Lighting
- Zumtobel Group
- Nichia Corporation
- Samsung Electronics (LED)
- Panasonic Lighting
- Legrand SA
- Wipro Lighting
- Havells India
- Bajaj Electricals
- Thorn Lighting
- Fagerhult Group
- Delta Electronics
- Syska LED
- Luxxbox
- LumiGrow (Horticulture)
- Heliospectra

Oportunidades de mercado y perspectivas futuras
El rediseño de productos impulsado por el cumplimiento normativo y los requisitos de divulgación crean una oportunidad a corto plazo para los fabricantes que puedan industrializar la documentación, las pruebas y la trazabilidad en sus carteras. El requisito de la UE de etiquetas EPD y de huella de carbono para la iluminación inteligente a partir del 1 de octubre de 2026 (Reglamento de Ejecución (UE) 2026/1189) beneficia a los proveedores con datos de evaluación de ciclo de vida establecidos y transparencia de proveedores. La EN IEC 62471-2:2026 (publicada el 3 de julio de 2026, con cumplimiento a partir del 1 de enero de 2027) también respalda una mayor demanda de gestión del parpadeo a nivel de driver, control e integración de sistemas en instalaciones comerciales. Estos cambios generan espacio para proveedores de componentes y de software que ayudan a los OEM a validar el cumplimiento y mantener archivos digitales de productos a escala.
La iluminación conectada y la diferenciación habilitada por software continúan desplazando el valor hacia plataformas, análisis y servicios en lugar de lámparas básicas. Signify ha destacado públicamente la iluminación conectada, y la actividad de mercado en torno a la infraestructura urbana como plataforma digital, como la colaboración de Signify con Cornerstone y Dense Air para usar el alumbrado público para desplegar una red inalámbrica multioperador en Oxford en 2025, muestra cómo los activos de iluminación exterior pueden monetizarse más allá de la iluminación. En el ámbito comercial, los plazos de renovación más estrictos en las principales ciudades (incluida la Local Law 88 de la ciudad de Nueva York, que exige actualizaciones de iluminación antes de enero de 2025 para edificios elegibles) mantienen activos los canales de proyectos y favorecen a los proveedores que pueden ofrecer renovaciones llave en mano con controles, arquitecturas listas para PoE y contratos de servicio que reducen la carga de mantenimiento y respaldan los informes ESG.
Recent Industry Developments in Mercado de Lámparas e Iluminación
- Junio de 2026: Signify lanza Philips Skylight, diseñado para traer la sensación de luz natural al interior. La expansión del producto amplía la cartera premium de iluminación habilitada para IoT y el posicionamiento de bienestar en interiores, reforzando las lámparas como plataformas digitales a través de una conectividad mejorada y ofertas de datos.
- Mayo de 2026: Signify presenta el software Sports Live para Philips Hue y Philips Smart Lighting. El software permite la integración del ecosistema de iluminación con datos deportivos, lo que refleja un cambio hacia ofertas de iluminación orientadas a datos y servicios, y un mayor compromiso con el cliente.
- Enero de 2026: ams OSRAM
- CES 2026: Lanzamiento de los productos de detección de fuerza óptica AS7150, SFH7061 y componentes de gafas inteligentes VEGALED. La introducción amplía la capacidad del producto más allá de la iluminación tradicional hacia dispositivos inteligentes y dispositivos de realidad aumentada portátiles, posicionando a la empresa en la intersección de la detección y la óptica para dispositivos ponibles.


Mercado de Lámparas e Iluminación Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de lámparas e iluminación abarca los ingresos obtenidos por la venta de productos de iluminación utilizados para iluminar espacios interiores y exteriores en entornos de uso final residencial, comercial e industrial, capturados al valor de los productos vendidos en el mercado.
Exclusiones del alcance: Excluimos el consumo de electricidad y las facturas de servicios públicos, y también excluimos la mano de obra exclusiva de instalación y los servicios generales de construcción que no se venden como parte de una venta de productos de iluminación.
Descripción General de la Segmentación
- Por Producto (Posicionamiento y Factor de Forma)
- Lámparas de Mesa y de Pie
- Luces de Techo y Arañas
- Accesorios Montados en Pared
- Bombillas y Accesorios
- Otros Productos (Foco, Carril, Portátil, etc.)
- Por Fuente de Luz
- LED
- Fluorescente
- Incandescente
- Halógeno
- Otras Fuentes de Luz (HID, OLED, láser, etc.)
- Por Aplicación
- Residencial
- Comercial (Oficinas, Comercio Minorista, Hostelería)
- Industrial y Almacén
- Infraestructura Exterior y Pública
- Horticultura y Agricultura
- Sanidad y Quirúrgico
- Otras Aplicaciones
- Por Canal de Distribución
- Canales B2C/Minoristas
- Hipermercados y Supermercados
- Tiendas de Bricolaje
- Tiendas Especializadas de Iluminación
- En Línea
- Otros Canales de Distribución
- Ventas Directas y Proyectos B2B
- Canales B2C/Minoristas
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX
- NÓRDICOS
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una base de hechos sólida sobre los impulsores de la demanda y el movimiento de la oferta de productos de iluminación. Nos apoyamos en fuentes públicas y oficiales, como la Agencia Internacional de Energía para el contexto de eficiencia energética, UN Comtrade para los flujos de productos de iluminación comercializados y las oficinas nacionales de estadística para los indicadores de construcción y vivienda que influyen en la demanda de reemplazo y nueva construcción.
Para mantener los supuestos fundamentados, también revisamos materiales de organismos de normas y políticas y programas, incluidos los recursos de iluminación del Departamento de Energía de los Estados Unidos y regulaciones nacionales de eficiencia similares, junto con publicaciones de asociaciones y cobertura de prensa de buena reputación sobre cambios tecnológicos como la adopción de LED y la iluminación conectada. Los informes anuales de las empresas, las presentaciones a inversores y los catálogos de productos se utilizan para verificar la combinación de productos y la dirección de los precios, y las suscripciones de pago para datos financieros de empresas, cobertura de patentes y datos a nivel de envíos de importación y exportación se utilizan de forma selectiva cuando las fuentes gratuitas no pueden cerrar una brecha. Estos ejemplos no son exhaustivos y se consultaron otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizan para probar la estructura del modelo y para verificar los insumos clave que no aparecen claramente en los conjuntos de datos públicos, como los cambios en la combinación entre lámparas y luminarias, el ritmo de reemplazo de LED y el movimiento típico de precios por canal. Hablamos con una combinación de fabricantes, distribuidores, contratistas y grandes compradores en las principales regiones para que los patrones de adopción regional y las diferencias a nivel de aplicación pudieran verificarse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 15% | Asia-Pacífico: 41% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% | Europa, Oriente Medio y África (EMEA): 37% |
| Actores más pequeños: 20% | Gerentes: 51% | Américas: 22% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la actividad de construcción y modernización, las señales de comercio y producción, y la penetración de la tecnología de iluminación se utilizan para reconstruir el conjunto de demanda direccionable de productos de iluminación en las geografías clave. Una vez construido ese conjunto de demanda, se aplican rangos de precios de venta promedio por tipo de producto y aplicación, y luego los totales se verifican mediante comprobaciones selectivas de abajo hacia arriba, como resúmenes de ingresos de proveedores muestreados, verificaciones de canales con distribuidores y pruebas de coherencia de volumen por precio de venta promedio para categorías de alto volumen.
Se realiza un seguimiento de varias huellas del mercado como insumos porque explican la mayor parte del movimiento de valor en iluminación. Estas incluyen el ritmo de conversión de LED frente a fuentes heredadas, los ciclos de reemplazo en edificios residenciales y comerciales, la participación de la iluminación conectada o inteligente en las nuevas instalaciones, los inicios y terminaciones de construcción, y el movimiento de importación y exportación que señala la disponibilidad de suministro y la presión sobre los precios. Cuando los datos de volumen directo son escasos en un país, la brecha se maneja utilizando indicadores indirectos como las tendencias de área de piso de construcción y los puntos de referencia de intensidad de reemplazo compartidos por los participantes de la industria, luego normalizados a la misma moneda y período de tiempo.
El pronóstico utiliza análisis de escenarios respaldado por regresión multivariante para las regiones más grandes, ya que la demanda está influenciada por impulsores repetibles como la actividad de construcción, la intensidad de renovación y las mejoras de eficiencia lideradas por políticas. La perspectiva final se ajusta utilizando la retroalimentación primaria sobre las condiciones de precios e inventario a corto plazo, de modo que no proyectamos picos cortos que no se espera que se sostengan.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que los números finales se mantengan consistentes con las señales del mundo real. Comparamos los resultados con indicadores independientes como los valores comerciales, las tendencias de construcción y la dirección de los ingresos reportados por las empresas, y luego realizamos verificaciones de varianza para detectar valores atípicos por región o aplicación que no coincidan con los patrones de adopción conocidos.
Antes de la aprobación final, los supuestos se revisan en más de un análisis por parte de los analistas, y se realizan llamadas de seguimiento cuando un insumo clave se mueve fuera de un rango esperado, como un cambio abrupto en el precio o un cambio inusualmente rápido en la combinación de productos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Lámparas e Iluminación de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para lámparas e iluminación a menudo no coinciden, incluso cuando el nombre del tema suena igual. Las diferencias generalmente provienen de lo que se cuenta como iluminación, cómo se trata el precio durante el cambio de combinación impulsado por LED y con qué frecuencia se actualiza el modelo cuando los ciclos de construcción y modernización cambian.
Los valores de importación y exportación para las categorías de productos de iluminación, las señales de actividad de construcción y la retroalimentación primaria de los canales se utilizan para mantener la estimación de Mordor Intelligence vinculada a las ventas de productos de lámparas e iluminación, en lugar de estar inflada por artículos eléctricos adyacentes o paquetes con alto componente de servicios. Cuando estos puntos de evidencia se aplican de manera consistente, los principales impulsores de la brecha tienden a ser los límites del alcance (productos frente a controles y sistemas), la velocidad asumida del reemplazo de LED, la forma en que se modela la caída del precio de venta promedio o la premiumización, y el momento de la moneda utilizado para la conversión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 139,57 mil millones de USD (2026) | |
| Consultora Global A | 151,90 mil millones de USD (2026) | Utiliza un límite más amplio que incorpora controles inteligentes, plataformas de edificios conectados y algunos accesorios eléctricos en iluminación, lo que eleva la base de valor más allá de los ingresos exclusivos de productos. |
| Asociación de la Industria B | 128,40 mil millones de USD (2026) | Se basa en supuestos de reemplazo conservadores y curvas de precios más antiguas para productos LED, y a menudo subestima la demanda de modernización de más rápido crecimiento en infraestructura comercial y pública. |
La diferencia en la tabla se explica principalmente por lo que se incluye alrededor de los productos de iluminación básicos y por la rapidez con que el modelo permite que la combinación de LED y los precios restablezcan el valor del mercado. Al mantener los insumos rastreables a las señales de demanda y verificar los supuestos con compradores y canales reales, el número final sigue siendo práctico de replicar y más fácil de comparar entre regiones y casos de uso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de lámparas e iluminación?
El mercado de lámparas e iluminación se sitúa en USD 139,57 mil millones en 2026 y se proyecta que alcance USD 170,25 mil millones en 2031 a una CAGR del 4,05%.
¿Qué fuente de luz tiene la mayor participación de ingresos?
Los productos LED dominan con el 63,45% de los ingresos globales en 2025, gracias a las mejoras de eficiencia y la integración de control inteligente.
¿Qué segmento de aplicación se está expandiendo más rápidamente?
La iluminación para Horticultura y Agricultura está creciendo a una CAGR del 5,55% porque las granjas interiores requieren luminarias espectralmente ajustadas para mejorar los rendimientos de los cultivos.
¿Qué tan significativa es Asia-Pacífico en el mercado global?
Asia-Pacífico contribuye con el 35,60% de los ingresos de 2025 y se espera que crezca a una CAGR del 5,45%, impulsado por la urbanización y los proyectos de ciudades inteligentes.
¿Qué tendencias en los modelos de negocio están configurando la competencia?
Los contratos de Iluminación como Servicio convierten el gasto de capital inicial en tarifas operativas, ofreciendo a los clientes ahorros energéticos garantizados y disponibilidad del producto.
¿Por qué los materiales de tierras raras son una preocupación para la industria?
Los fósforos de tierras raras de alta pureza siguen concentrados en las cadenas de suministro chinas, y las posibles restricciones de exportación podrían erosionar los márgenes de rentabilidad de los LED.
Última actualización de la página el:



