
Marktgröße und Marktanteil für Laborvakuumpumpen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.29 Milliarden US-Dollar |
| Marktgröße (2032) | 2.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.47 % |
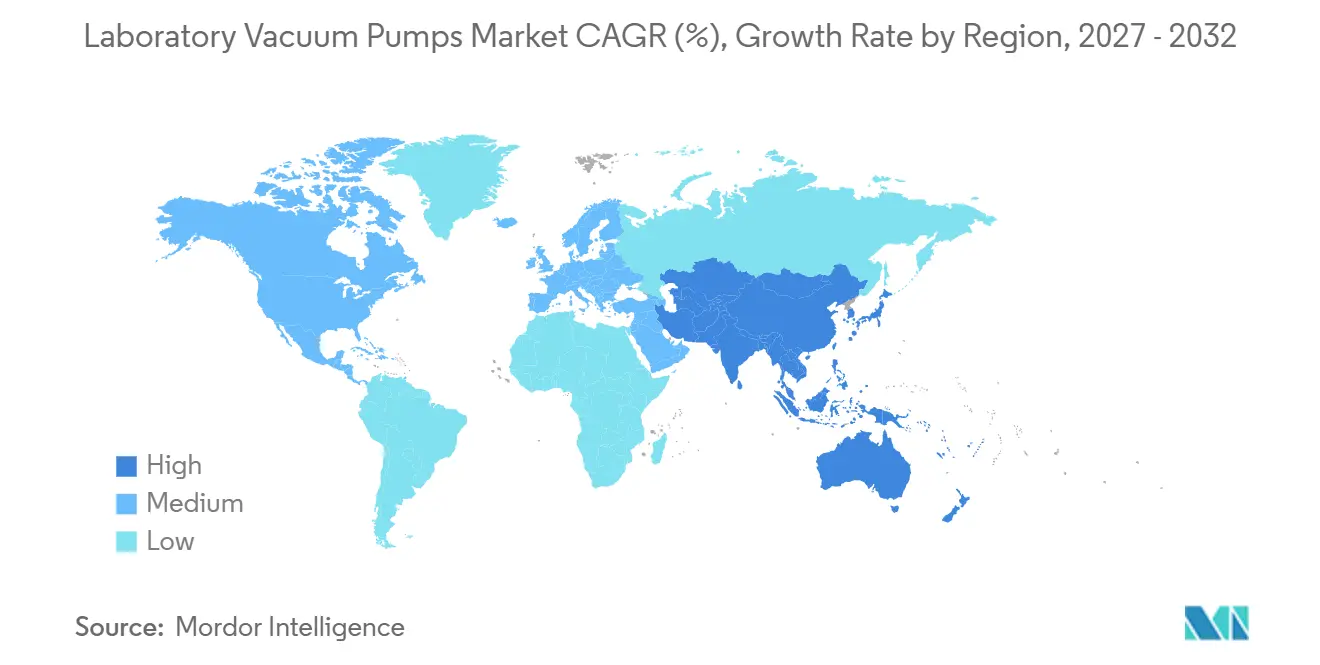
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Laborvakuumpumpen von Mordor Intelligence
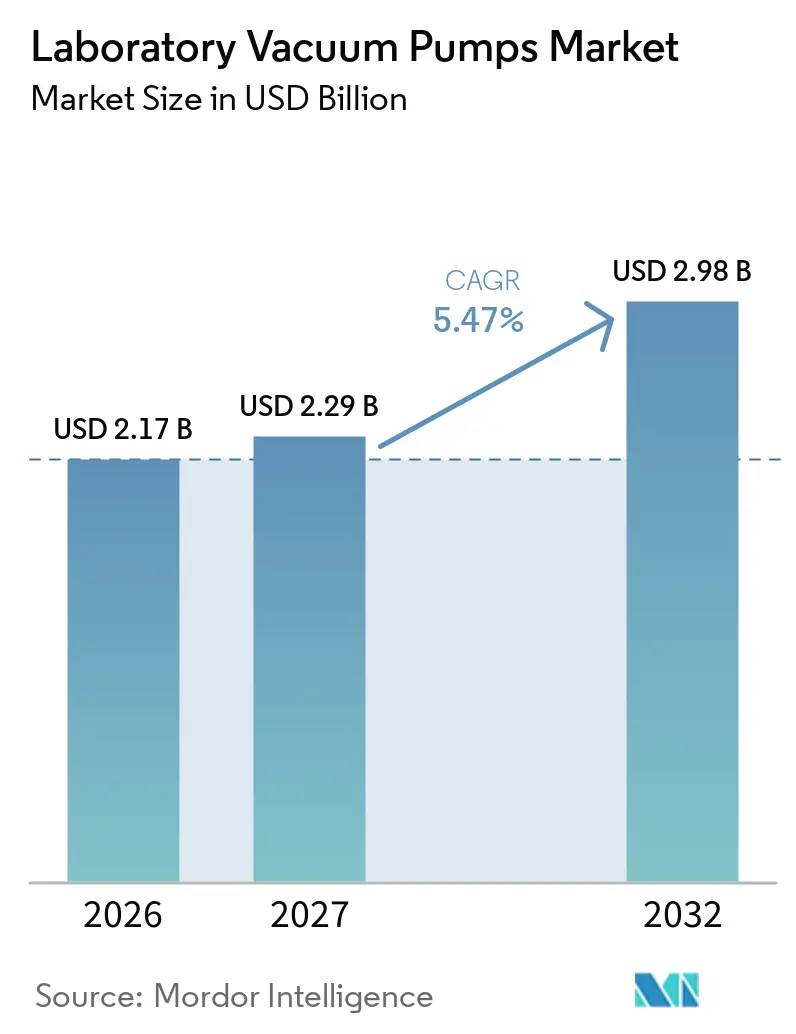
Die Marktgröße für Laborvakuumpumpen erreichte im Jahr 2026 einen Wert von 2,17 Milliarden USD, stieg 2027 auf 2,29 Milliarden USD und wird voraussichtlich bis 2032 auf 2,98 Milliarden USD bei einer CAGR von 5,47 % anwachsen. Robuste Finanzierung der pharmazeutischen Forschung und Entwicklung, strengere Vorschriften für die aseptische Verarbeitung sowie das Streben nach kontaminationsfreien Laborumgebungen stützen die Nachfrage gemeinsam, während ölfreie Technologien den Wandel weg von herkömmlichen ölgedichteten Systemen vorantreiben. Die regulatorische Kontrolle von Reinraumdruckdifferenzen beschleunigt Geräteaufrüstungen in Nordamerika, während das Wachstum im asiatisch-pazifischen Raum auf die Verlagerung der Auftragsproduktion zu indischen Anbietern infolge des US Biosecure Act zurückzuführen ist. Konsolidierungen – exemplarisch verdeutlicht durch den Kauf der Vakuumsparte von Oerlikon durch Atlas Copco – signalisieren die Bedeutung von Skalierung, diversifizierten Produktportfolios und regionalen Servicenetzwerken. Energieeffiziente Designs gewinnen ebenfalls an Bedeutung, da Labore Kosteneinsparungen und Zertifizierungen als umweltfreundliche Labore anstreben.
Wichtigste Erkenntnisse des Berichts
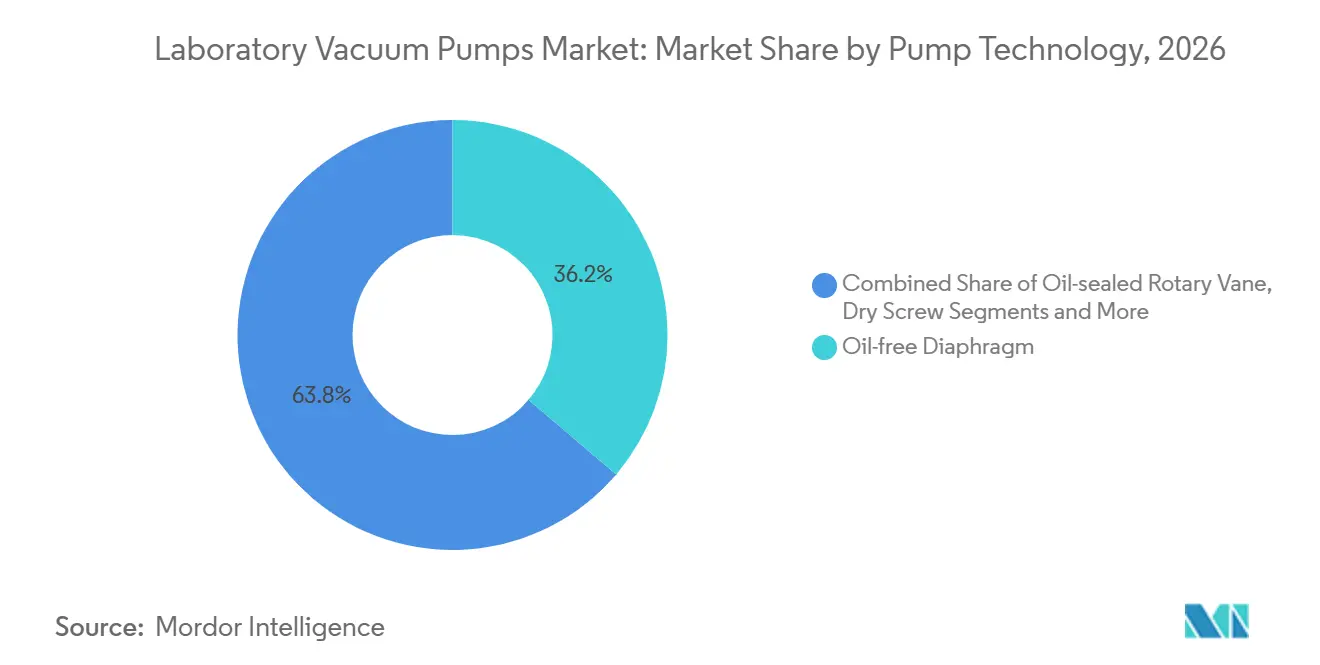
- Nach Pumpentechnologie führten ölfreie Membranpumpen im Jahr 2026 mit einem Umsatzanteil von 36,23 %; trockene Scrollpumpen werden voraussichtlich bis 2032 mit einer CAGR von 22,34 % wachsen.
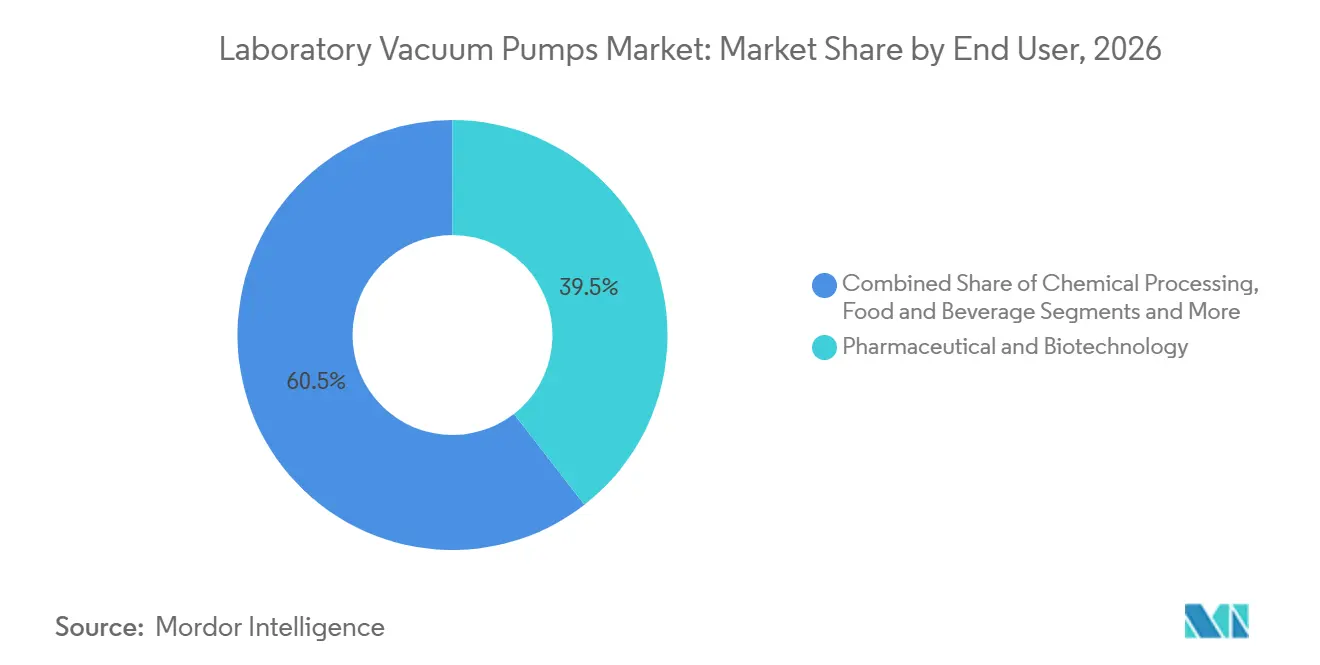
- Nach Endnutzer hielten pharmazeutische und biotechnologische Labore im Jahr 2026 einen Marktanteil von 39,47 % am Markt für Laborvakuumpumpen, während klinische und diagnostische Labore voraussichtlich die schnellste CAGR von 12,78 % bis 2032 verzeichnen werden.
- Nach Anwendung entfielen im Jahr 2026 26,43 % der Marktgröße für Laborvakuumpumpen auf Filtration und Lösungsmittelentfernung; Massenspektrometrie- und GC-MS-Anwendungen sind positioniert, um bis 2032 mit einer CAGR von 20,53 % zu wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit 31,22 % der Marktgröße für Laborvakuumpumpen, während der asiatisch-pazifische Raum bis 2032 voraussichtlich eine CAGR von 20,43 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anstieg der Ausgaben für Biopharma-Forschung und -Entwicklung | +1.2% | Schwerpunkt Nordamerika und EU, jedoch globaler Einfluss | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung ölfreier Pumpentechnologien | +0.8% | Global, angeführt von pharmazeutischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Laborautomatisierung und Fernbedienbarkeit | +0.9% | Schwerpunkt asiatisch-pazifischer Raum mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Anreize zur Energieeffizienz | +1.1% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage aus analytischen Instrumenten | +0.7% | Klinische Diagnostik weltweit | Kurzfristig (≤ 2 Jahre) |
| Ausbau der CRO/CDMO-Kapazitäten | +0.6% | Asiatisch-pazifischer Raum, insbesondere Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Ausgaben für Biopharma-Forschung und -Entwicklung
Steigende Budgets für Biologika und personalisierte Therapien veranlassen Labore, Pumpen einzusetzen, die den Feinvakuumbereich von 1 bis 10^-3 mbar erreichen, ohne die Pumpgeschwindigkeit zu beeinträchtigen. Diese Fähigkeiten minimieren die Zykluszeiten von Gefriertrockneranlagen und schützen hochwertige Biologika vor Degradation. Strengere Vorschriften für die aseptische Verarbeitung erheben Vakuumpumpen von Hilfsmitteln zu kritischer Infrastruktur, die die Druckstabilität im Reinraum gewährleistet. Pharmazeutische Auftraggeber schreiben zunehmend ölfreie Einheiten vor, um Kreuzkontaminationen zu vermeiden und den Validierungsaufwand zu reduzieren. Infolgedessen unterstützt die Premiumpreisgestaltung für kontaminationsfreie Lösungen die Margenausweitung bei Technologieführern und erhält die Wachstumsdynamik im Markt für Laborvakuumpumpen aufrecht.
Schnelle Einführung ölfreier (trockener) Pumpentechnologien
Trockene Schraubenspindel- und Scrollpumpen erreichen Enddrücke unter 0,01 Torr und vermeiden dabei die Entsorgung von Abfallstoffen, was modernen Kontaminationspräventionsprotokollen entspricht. Rotordesigns mit variablem Steigungswinkel verbessern die Verdichtungseffizienz und thermische Stabilität, sodass Bediener aggressive Lösungsmittel ohne Dichtungsschäden handhaben können. Obwohl die Investitionskosten 40–60 % höher sind als bei ölgedichteten Einheiten, berichten Labore von geringeren Lebenszykluskosten aufgrund reduziertem Wartungsaufwand und keiner Ölentsorgung. Die Einhaltung von Umweltvorschriften wird vereinfacht, insbesondere bei Arbeitsabläufen mit flüchtigen organischen Verbindungen. Diese kombinierten Faktoren beschleunigen die Durchdringung ölfreier Pumpen und verändern die Technologiepräferenzen im Markt für Laborvakuumpumpen.
Laborautomatisierung und Fernbedienbarkeit
Robotergestützte Probenpräparationsplattformen und autonome Arbeitsabläufe sind auf Vakuumpumpen angewiesen, die mit digitalen Schnittstellen, integrierten Diagnosesystemen und IoT-Konnektivität ausgestattet sind.[1] Die Fernüberwachung ermöglicht es Ingenieuren, Enddruck, Vibration und Temperatur in Echtzeit zu verfolgen und Warnmeldungen zur vorausschauenden Wartung auszulösen, bevor es zu ungeplanten Ausfallzeiten kommt. Da hybride Arbeitsmodelle zunehmen, benötigen Bediener Systeme, die mit minimaler Vor-Ort-Betreuung weiter betrieben werden können. Pumpenhersteller bündeln jetzt Ethernet- und OPC-UA-Protokolle als Standard, wodurch Vakuumsysteme zu integralen Knoten in vernetzten Laborarchitekturen werden. Diese Entwicklung erhöht die Gerätezuverlässigkeit und Dokumentationsqualität und steigert die Nachfrage im Markt für Laborvakuumpumpen weiter.
Anreize zur Energieeffizienz durch Grüne-Labor-Programme
Neue Testverfahren des US-amerikanischen Energieministeriums für Kompressoren bieten Laboren Anreize, veraltete ölgedichtete Pumpen durch energieeffiziente Trockentechnologien zu ersetzen.[2] Zertifizierungsprogramme für umweltfreundliche Labore erstatten einen Teil der Investitionsausgaben, wenn Installationen nachweislich kWh-Einsparungen gegenüber Basisgeräten erzielen. Die COBRA-NC-Serie von Busch verzeichnet beispielsweise bis zu 55 % Stromeinsparungen bei der Produktion von Batteriezellen. Niedrigere Betriebskosten steigern die Kapitalrendite und machen Nachhaltigkeitsvorgaben zu praktischen Budgetentscheidungen. Energieeffizienz verleiht dem Markt für Laborvakuumpumpen daher langfristige Dynamik.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionskosten und Gesamtbetriebskosten für fortschrittliche Pumpen | −0.9% | Global, am stärksten für kleine Labore | Kurzfristig (≤ 2 Jahre) |
| Strenge Reinheits- und Kontaminationsfreiheitsanforderungen | −0.4% | Pharmazeutische Zentren in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Alternativen durch Mikrovakuum auf dem Chip | −0.3% | Technologiezentren in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Lieferkettenknappheit bei Hochleistungselastomeren | −0.2% | Global, spezialisierte Anwendungen am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Gesamtbetriebskosten
Ölfreie Scroll- und Schraubenspindelpumpen kosten häufig 40–60 % mehr als ölgedichtete Drehschieberpumpen, was die Budgets akademischer und mittelgroßer Auftragslabore belastet. Spezialisierte Wartungsanforderungen, einschließlich des Austauschs von Präzisionslagern, erhöhen die Lebenszykluskosten. Budgetbeschränkte Einrichtungen verschieben daher Aufrüstungen und verlängern die Betriebsdauer abgeschriebener Anlagen, die neuen Leistungsstandards nicht mehr entsprechen. Finanzierungsherausforderungen sind größer, wenn Labore gleichzeitig Abzüge, Sicherheitswerkbänke und analytische Instrumente modernisieren müssen. Dauerhaft hohe Einstiegskosten bremsen die kurzfristigen Adoptionsraten in Teilen des Marktes für Laborvakuumpumpen.
Strenge Reinheits- und Kontaminationsfreiheitsanforderungen
Die FDA-Leitlinien zur aseptischen Verarbeitung verpflichten Einrichtungen, jede Druckgrenze und Luftpartikelzahl zu validieren, wodurch Vakuumpumpen einer strengen Qualifizierung unterliegen.[3] Pumpen müssen in ISO-5-Umgebungen funktionieren, ohne Partikel oder Öle abzugeben, was die Geräteoptionen einschränkt und den Dokumentationsaufwand erhöht. Kleinere Anbieter ohne umfangreiche Regulierungserfahrung haben Schwierigkeiten, Produkte zu zertifizieren, was den Wettbewerbsdruck bei der Preisgestaltung begrenzt. Erweiterte Validierungsprotokolle können den Start von Einrichtungen um Monate verzögern und die Opportunitätskosten erhöhen. Diese Faktoren dämpfen gemeinsam die Akzeptanz im Markt für Laborvakuumpumpen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentechnologie:
Ölfreie Systeme treiben Innovationen voranÖlfreie Membranpumpen machten im Jahr 2026 36,23 % der Marktgröße für Laborvakuumpumpen aus und unterstreichen damit ihre fest verankerte Rolle bei kontaminationsempfindlichen Aufgaben. Ihre PTFE-Membranen bieten chemische Beständigkeit und geringen Wartungsaufwand, wodurch die Gesamtbetriebskosten für klinische und biotechnologische Anwender kalkulierbar bleiben. Trockene Scrollpumpen, die voraussichtlich mit einer CAGR von 22,34 % wachsen werden, nutzen spiralförmige Geometrien zur gleichmäßigen Gaskompression, reduzieren Vibrationen und ermöglichen die Aufstellung neben Analyseinstrumenten. Ölgedichtete Drehschieberpumpen behalten ihre Relevanz in kostenorientierten akademischen Laboren, hauptsächlich für Filtrationszwecke, bei denen strenge Sauberkeitsanforderungen nicht erforderlich sind. Trockene Schraubenpumpen gewinnen in Hochdurchsatz-Pharmafriertrockneranlagen an Beliebtheit, da sie Enddrücke unter 0,01 Torr erreichen und Lösungsmitteldämpfe ableiten, ohne Altöle zu erzeugen. Flüssigkeitsringpumpen bleiben die bevorzugte Wahl für kondensierbare Dampfanwendungen, obwohl Bedenken hinsichtlich des Wasserverbrauchs hybride Varianten fördern, die die Dichtflüssigkeit recyceln. Kryogene Pumpen und Turbomolekularpumpen dominieren die Ultrahochvakuum-Physikforschung, eine Spezialnische, die zwar begrenzte Volumina, aber stabile Margen bietet. Über alle Technologien hinweg erfassen IoT-fähige Steuerungen Vibrations-, Temperatur- und Druckdaten zur Vorhersage von Ausfällen, was den branchenweiten Übergang zu intelligenten Wartungsregimen widerspiegelt.
Hybride Pumpenpakete kombinieren nun Scroll- und Turbostufen, um dynamische Druckbereiche in kompakten Bauformen zu erweitern. Die Einführung einer verbesserten Drehschieberpumpenlinie durch Pfeiffer Vacuum im Jahr 2024 zeigt, wie bewährte Formate durch neue Legierungen und energiesparende Antriebe weiterentwickelt werden. Die Portfoliointegration der Technologien von Oerlikon durch Atlas Copco fügt Kryo- und Turbooptionen hinzu und ermöglicht Cross-Selling in Halbleiterfabriken, die ölfreie Abluft für Plasmaätzsysteme benötigen. Die Integrationstiefe kommt Kunden zugute, die Einzelanbieter-Kits bevorzugen, die von der Vorvakuumstufe bis zur Hochvakuumstufe mit harmonisierten Serviceplänen abgedeckt werden. Folglich stärken Technologiekonvergenz und Produktbündelung die Anbieterbindung und festigen die Wettbewerbsposition der führenden Anbieter im Markt für Laborvakuumpumpen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Pharmazeutische Dominanz bei gleichzeitigem klinischem WachstumPharmazeutische und biotechnologische Einrichtungen erzielten im Jahr 2026 einen Marktanteil von 39,47 % am Markt für Laborvakuumpumpen, bedingt durch ihre strengen Kontaminationskontrollen und die hohe Gerätedichte. Die Lyophilisierung monoklonaler Antikörper und Gentherapievektoren erfordert eine einwandfreie Vakuumleistung über lange Zyklen und treibt die Nachfrage nach robusten Trockenschraubenpumpen an. Compliance-Audits fördern redundante Pumpenarrays zur Sicherstellung der Betriebszeit, was die installierten Basen in neuen Anlagen effektiv verdoppelt. Klinische und diagnostische Labore hingegen stellen das am schnellsten wachsende Segment mit einer CAGR von 12,78 % dar, da Polymerase-Kettenreaktions- und Massenspektrometrietests weiterhin in regionale Krankenhäuser verlagert werden. Diese Labore bevorzugen kompakte Scroll- und Membraneinheiten, die unter Labortische passen, und legen Wert auf leisen Betrieb und einfache Wartung.
Endnutzer in der chemischen Verarbeitung setzen korrosionsbeständige Flüssigkeitsring- oder PTFE-ausgekleidete Membranpumpen für die Lösungsmittelrückgewinnung ein und schätzen dabei Langlebigkeit gegenüber dem erreichbaren Endvakuum. Lebensmittel- und Getränkehersteller integrieren Pumpen in Sanitärausführung für die Aromaextraktion und Verpackung, wobei 3-A-Hygienestandards eine einfache Reinigbarkeit vorschreiben. Akademische und staatliche Einrichtungen, die durch Förderzyklen eingeschränkt sind, verlängern die Nutzungsdauer durch Überholungsverträge und schaffen damit eine Nischeneinnahmequelle für Drittanbieter von Serviceleistungen. Die CDMO-Expansion in Indien und Südostasien fördert Großbestellungen für skidmontierte Vakuumpakete, die häufig zusammen mit Gefriertrockneranlagen und Isolatoren im Rahmen von EPC-Verträgen gebündelt werden. Insgesamt veranlasst der sich diversifizierende Kundenmix die OEMs, modulare Plattformen anzubieten, die für mehrere Arbeitsabläufe konfigurierbar sind, und stärkt so die Widerstandsfähigkeit im gesamten Markt für Laborvakuumpumpen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Analytische Instrumente beschleunigen die NachfrageFiltration und Lösungsmittelentfernung hielten im Jahr 2026 einen Anteil von 26,43 % an der Marktgröße für Laborvakuumpumpen, was die Allgegenwärtigkeit von Rotationsverdampfern und Membranfiltern im täglichen Laborbetrieb widerspiegelt. Ölfreie Membranpumpen dominieren diese Aufgaben, indem sie moderate Vakua ohne Rückströmung von Ölen auf Glasgeräte liefern. Massenspektrometrie- und GC-MS-Segmente, die für eine CAGR von 20,53 % positioniert sind, erfordern stabile Hochvakuumbedingungen und minimale Vibrationen. Turbomolekulare Vorvakuumpumpen in Kombination mit trockenen Scroll-Vorvakuumpumpen gewährleisten schnelles Abpumpen und konstanten Basisdruck für Ionenoptiken. Gefriertrockenleitungen setzen mehrstufige Trockenschrauben- oder Hybridpumpen ein, um über Tage hinweg tiefe Vakua aufrechtzuerhalten, was hohe Zuverlässigkeit und Lösungsmitteltoleranz erfordert. Rotationsverdampfungsabläufe profitieren von Effizienzgewinnen durch drehzahlgeregelte Antriebspumpen, die den Druck an die Lösungsmitteleigenschaften anpassen und die Zykluszeiten verkürzen.
Vakuumkonzentrationssysteme werden zunehmend mit robotischen Probenhandhabern integriert und passen Druckrampen automatisch an, um Schaumbildung und Kreuzkontamination zu verhindern. Neue chromatographische Instrumente werden mit eingebetteten Diagnosesystemen geliefert, die Pumpenwartungsintervalle auf Basis kumulierter Lastdaten empfehlen und so Ausfallzeiten minimieren. Forschungs- und Entwicklungslabore für die Batterieherstellung setzen Trockenpumpen in Handschuhboxen ein, um Lithium-Metallanoden zu schützen, und erschließen damit angrenzende Hochwaschstumsnischen. Insgesamt gleicht die Anwendungsdiversifizierung den zyklischen Pharmabedarf aus und unterstützt eine stetige Leistung im gesamten Markt für Laborvakuumpumpen.
Geografische Analyse
Markt für Laborvakuumpumpen in Nordamerika
Nordamerika behauptete seine Führungsposition mit 31,22 % der Marktgröße für Laborvakuumpumpen im Jahr 2026, gestützt durch FDA-getriebene GMP-Compliance und eine dichte Konzentration von Biotechnologieunternehmen rund um Boston, San Diego und Toronto. Aufrüstungszyklen beschleunigten sich, als Unternehmen sich auf die Harmonisierung von Anhang 1 vorbereiteten, was Bestellungen für ölfreie und energieeffiziente Modelle ankurbelte. Staatliche Fördermittel im Rahmen des US CHIPS Act unterstützten zudem Investitionen in Halbleiterfertigungsanlagen, die Hochvakuumpumpen erfordern, und schufen so sektorübergreifende Nachfrage. Servicenetzwerke sind ausgereift und ermöglichen schnelle Reaktionszeiten für vorbeugende Wartung und ungeplante Reparaturen, was die Anbieterbindung in der Region weiter festigt.
Markt für Laborvakuumpumpen in Europa
Europa bietet eine ausgewogene Mischung aus pharmazeutischer, akademischer und batterietechnologischer Nachfrage. Deutschland und das Vereinigte Königreich unterhalten Life-Sciences-Cluster, die GMP-Modernisierungsprojekte in den Vordergrund stellen, während die nordischen Länder Zertifizierungen für umweltfreundliche Labore priorisieren und damit den Absatz energieeffizienter trockenlaufender Schraubenpumpen fördern. Osteuropa profitiert von der rumänischen Expansion von Pfeiffer Vacuum, die Lieferzeiten verkürzt und das Unternehmen in die Lage versetzt, regionale OEMs zu bedienen. Die regulatorische Konvergenz innerhalb der EU vereinfacht Produktzulassungen für multinationale Anbieter, doch lokale Kundendienst-Partnerschaften bleiben aufgrund von Sprach- und Compliance-Besonderheiten unerlässlich.
Markt für Laborvakuumpumpen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, für den eine CAGR von 20,43 % prognostiziert wird, ist die primäre Wachstumsregion für den Markt für Laborvakuumpumpen. Der CDMO-Boom in Indien zieht großangelegte Reinraumprojekte an, die jeweils mehrere Pumpentechnologien – Vorvakuumpumpen, Stützpumpen und Boosterpumpen – erfordern, um die gesamte Prozesskette von der Produktion bis zur analytischen Prüfung abzudecken. Chinas Halbleiterinvestitionen erfordern besonders saubere Trockenpumpensysteme für Ätz- und Abscheideanlagen, ungeachtet der anhaltenden Entkopplung der Lieferketten. Die südostasiatischen Länder, angeführt von Singapur und Vietnam, nutzen ein BIP-Wachstum von 4,5 % zum Ausbau der Diagnostikfertigung, während lokale Regierungen Steuervergünstigungen für Geräteeinfuhren gewähren. Diese Dynamiken erodieren insgesamt den Marktanteil Nordamerikas, obwohl westliche Anbieter häufig die hochwertigen Systeme liefern, die nach Asien importiert werden.
Markt für Laborvakuumpumpen in Südamerika und im Nahen Osten und Afrika
Südamerika bleibt preisbewusst, wobei Brasilien nach den Erfahrungen aus der Pandemie die Modernisierung von Impfstoffwerken vorantreibt und dabei auf energieeffiziente Scrollpumpen setzt. Der Nahe Osten und Afrika entwickeln weiterhin Pharmahubs in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo wirtschaftliche Diversifizierungsstrategien die Arzneimittelherstellung und die Logistik klinischer Studien priorisieren. Begrenzte lokale Fachkompetenz macht schlüsselfertige Lösungen mit Fernüberwachung attraktiv. In allen Regionen bestimmen die Tiefe des Servicenetzwerks und Finanzierungslösungen die Anbieterauswahl, was eine abgestufte Wettbewerbslandschaft im Markt für Laborvakuumpumpen festigt.
Wettbewerbslandschaft
Marktkonzentration
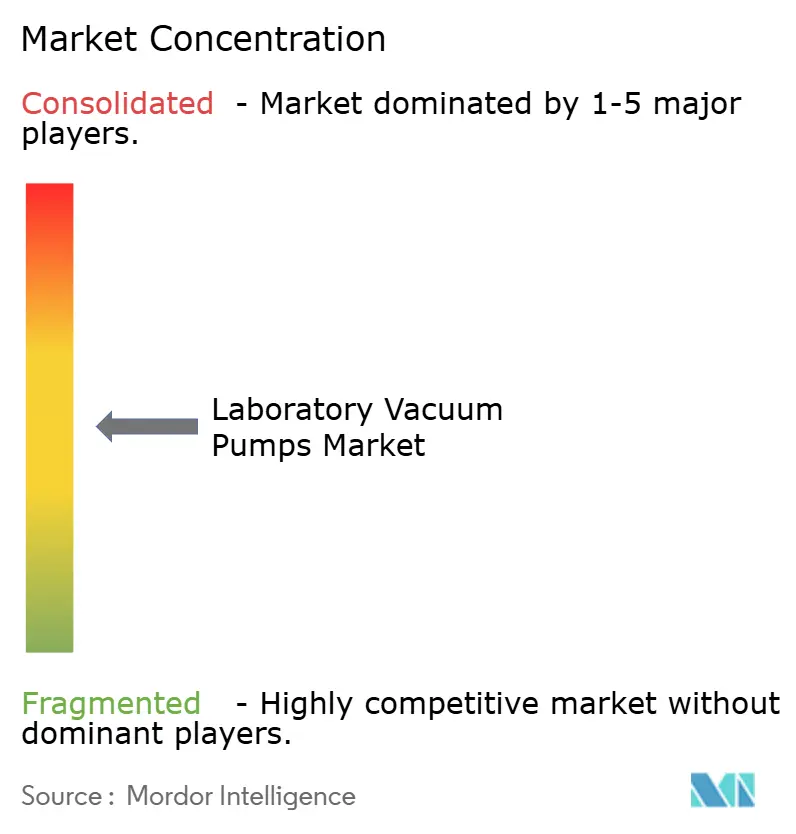
Die Branchenkonsolidierung intensivierte sich, nachdem Atlas Copco im März 2024 die Übernahme des Vakuumgeschäfts von Oerlikon vereinbart hatte und damit Kryo- und Turbofähigkeiten in sein Portfolio aufnahm. Die ausstehende Übernahme von Kyungwon Machinery aus Korea im Jahr 2025 wird die Reichweite von Atlas Copco in die ölfreie Schraubenspindeltechnologie erweitern und seinen asiatischen Fußabdruck stärken. Die Anerkennung der Busch Group als weltweiter Marktführer unterstreicht die Vorteile einer breiten Produktabdeckung und synchronisierter Servicenetzwerke. Die Markenpositionierung von Pfeiffer Vacuum in Richtung „Fab Solutions” spiegelt den strategischen Schwenk zu integrierten Angeboten statt eigenständiger Komponenten wider, mit direktem Fokus auf Halbleiterfabriken.
Der Wettbewerb hängt auch von technologischer Differenzierung ab. Trockene Schraubenspindelpumpen mit patentierten Rotorprofilen bieten eine höhere Lösungsmittelhandhabungskapazität, während Scrollpumpen mit selbstschmierenden Spitzen längere Wartungsintervalle ermöglichen. Anbieter wetteifern darum, Edge-Computing-Module einzubetten, die Vorhersagealgorithmen ausführen und ungeplante Ausfallzeiten reduzieren. DOE-Energiestandards fördern kontinuierliche Forschung und Entwicklung bei drehzahlvariablen Antrieben und Funktionen zur Energierückgewinnung, die den Stromverbrauch in Leerlaufzeiten senken. Diese Innovationen erhöhen die Wechselkosten und benachteiligen kleinere Hersteller, sofern sie keine OEM-Partnerschaften eingehen.
Die regionale Servicepräsenz bleibt entscheidend. Die Übernahme von MaxVac durch DXP Enterprises im Jahr 2024 erweitert die Außendienstreichweite an der US-amerikanischen Westküste und bedient Halbleiter- und Biotechnologiekunden, die 24/7-Support benötigen. Europäische OEMs lokalisieren unterdessen die Montage in Südostasien, um Importzölle zu vermeiden und Lieferzyklen zu verkürzen. Die strategische Zusammenarbeit mit Integratoren – die komplette Gefriertrockner-Skids oder Massenspektrometerpakete liefern – verschafft OEMs eine tiefere Kundennähe und sichert Ersatzteil- und Serviceeinnahmen über den gesamten Lebenszyklus. Zusammen prägen diese Kräfte einen moderat konsolidierten Markt für Laborvakuumpumpen, in dem die fünf größten Unternehmen schätzungsweise 55–60 % des globalen Umsatzes kontrollieren.
Branchenführer im Bereich Laborvakuumpumpen
-
Busch Vacuum Solutions
-
Atlas Copco
-
KNF Neuberger
-
VACUUBRAND
-
Agilent Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Laborvakuumpumpen-Markt Unternehmen in diesem Bericht
- Busch Vacuum Solutions
- Atlas Copco
- KNF Neuberger
- VACUUBRAND
- Agilent Technologies
- Pfeiffer Vacuum
- Gardner Denver
- ULVAC Inc.
- Shimadzu
- Thermo Fisher Scientific
- Becker Pumps
- Value-Tech (VacuTech China)
- Buchi Labortechnik
- Labconco
- Cole-Parmer
- Gast Manufacturing
- Hirschmann Laborgeräte
- ANEST IWATA
- Thyracont Vacuum Instruments
Neueste Industrielle Entwicklungen in Laborvakuumpumpen-Markt
- Januar 2025: Atlas Copco Group gab Pläne zur Übernahme von Kyungwon Machinery Industry Co., Ltd. bekannt, um sein Portfolio an öleingespritzten und ölfreien Schraubenspindelverdichtern und Vakuumpumpen zu erweitern, vorbehaltlich des Abschlusses im dritten Quartal 2025.
- Dezember 2024: Die Busch Group eröffnete einen erweiterten Produktionsstandort für Pfeiffer Vacuum im Kreis Cluj, Rumänien, ausgestattet mit Photovoltaik für nachhaltige Energieversorgung.
- November 2024: DXP Enterprises Inc. übernahm MaxVac Inc. und stärkte damit seine Vakuumpumpen-Servicekapazitäten für Kunden aus der Elektronik-, Halbleiter- und Biomedizinbranche.
Globaler Berichtsumfang für den Markt für Laborvakuumpumpen
Segmentierungsübersicht
| Ölfreie Membranpumpe |
| Ölgedichtete Drehschieberpumpe |
| Trockene Scrollpumpe |
| Trockene Schraubenspindelpumpe |
| Flüssigkeitsringpumpe |
| Sonstige (kryogene Pumpen, Turbomolekularpumpen usw.) |
| Pharmazie und Biotechnologie |
| Chemische Verarbeitung |
| Lebensmittel und Getränke |
| Akademische und staatliche Forschung |
| Klinische und diagnostische Labore |
| Sonstige |
| Filtration und Lösungsmittelentfernung |
| Rotationsverdampfung |
| Gefriertrocknung / Lyophilisation |
| Massenspektrometrie und GC-MS |
| Vakuumkonzentration |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Pumpentechnologie | Ölfreie Membranpumpe | |
| Ölgedichtete Drehschieberpumpe | ||
| Trockene Scrollpumpe | ||
| Trockene Schraubenspindelpumpe | ||
| Flüssigkeitsringpumpe | ||
| Sonstige (kryogene Pumpen, Turbomolekularpumpen usw.) | ||
| Nach Endverbraucherbranche | Pharmazie und Biotechnologie | |
| Chemische Verarbeitung | ||
| Lebensmittel und Getränke | ||
| Akademische und staatliche Forschung | ||
| Klinische und diagnostische Labore | ||
| Sonstige | ||
| Nach Anwendung | Filtration und Lösungsmittelentfernung | |
| Rotationsverdampfung | ||
| Gefriertrocknung / Lyophilisation | ||
| Massenspektrometrie und GC-MS | ||
| Vakuumkonzentration | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Laborvakuumpumpen im Jahr 2026?
Die Marktgröße für Laborvakuumpumpen betrug im Jahr 2026 2,17 Milliarden USD.
Welcher durchschnittliche jährliche Wachstumsrate wird für den Markt prognostiziert?
Der Markt wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 5,47 % wachsen.
Welche Pumpentechnologie wird voraussichtlich am schnellsten wachsen?
Trockene Scrollpumpen werden voraussichtlich bis 2032 eine CAGR von 22,34 % verzeichnen, die höchste unter allen Technologien.
Welche Region wird das stärkste Wachstum liefern?
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste Expansion mit einem CAGR von 20,43 % verzeichnen, angetrieben durch steigende CDMO-Investitionen und Halbleiternachfrage.
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste Expansion mit einem CAGR von 20,43 % verzeichnen, angetrieben durch steigende CDMO-Investitionen und Halbleiternachfrage.
Ölfreie Systeme reduzieren das Kontaminationsrisiko, senken die Betriebskosten über den Lebenszyklus und entsprechen den Anreizen zur Energieeffizienz, was sie gegenüber ölgedichteten Alternativen bevorzugt macht.