
実験室用真空ポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
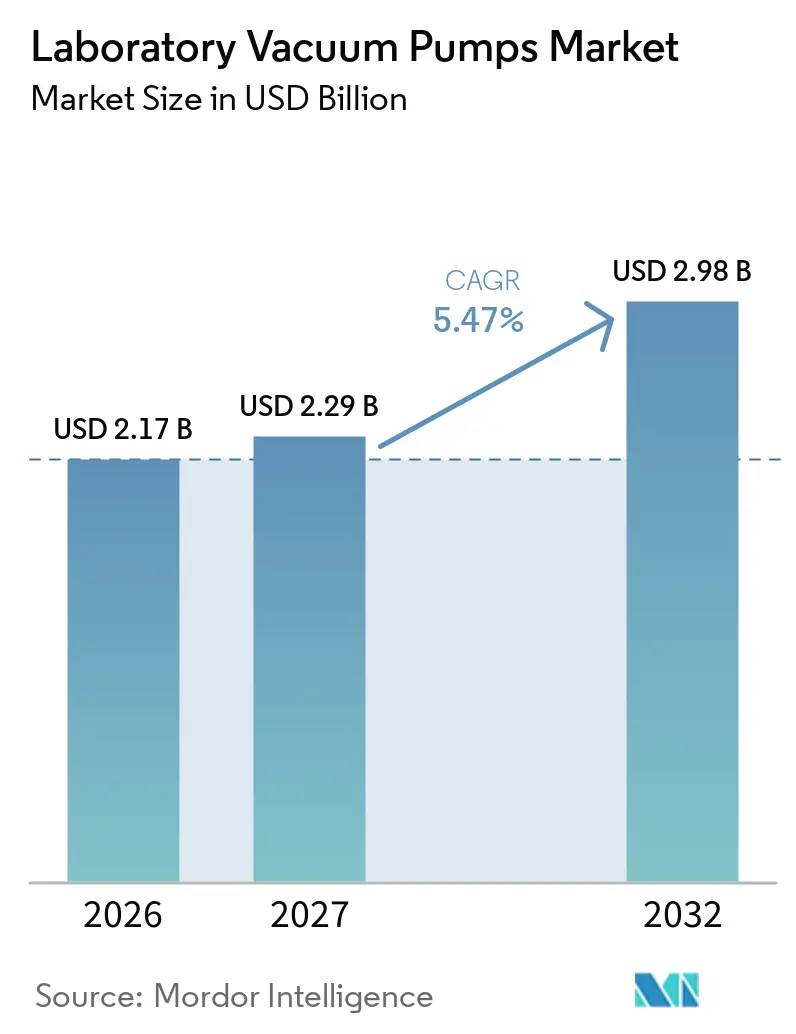
| 市場規模 (2027) | 2.29 十億米ドル |
| 市場規模 (2032) | 2.98 十億米ドル |
| 成長率 (2027 - 2032) | 5.47 % |
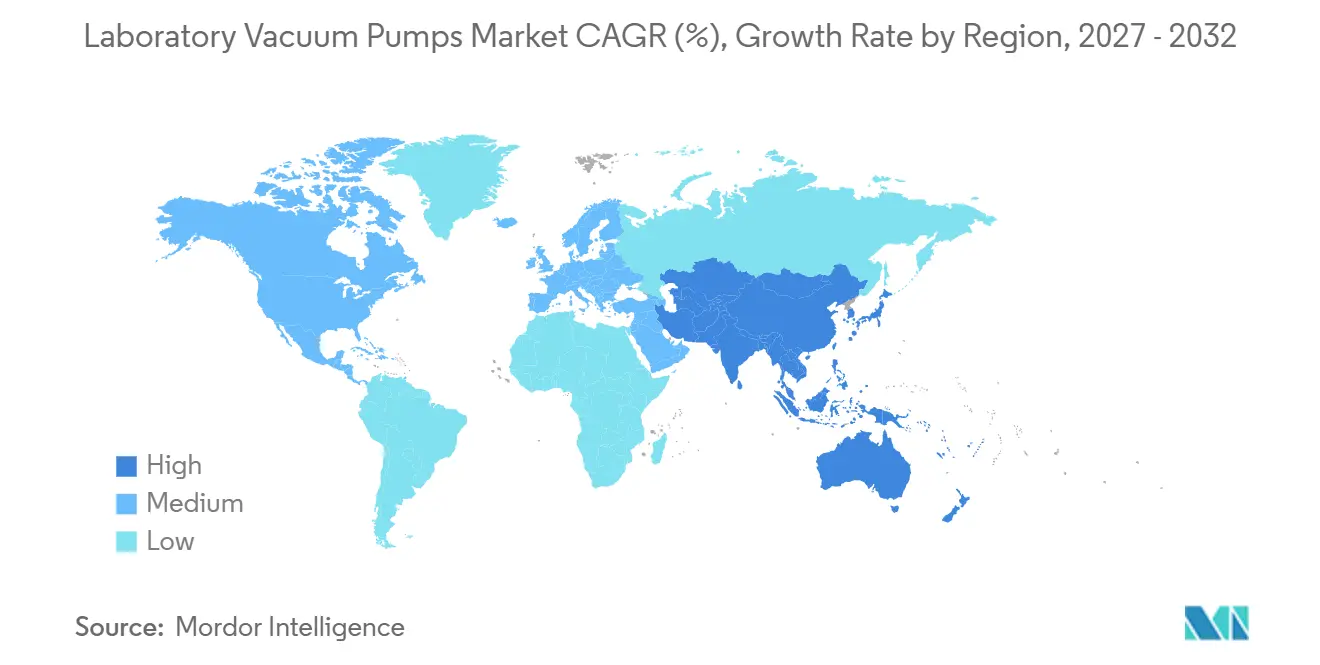
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
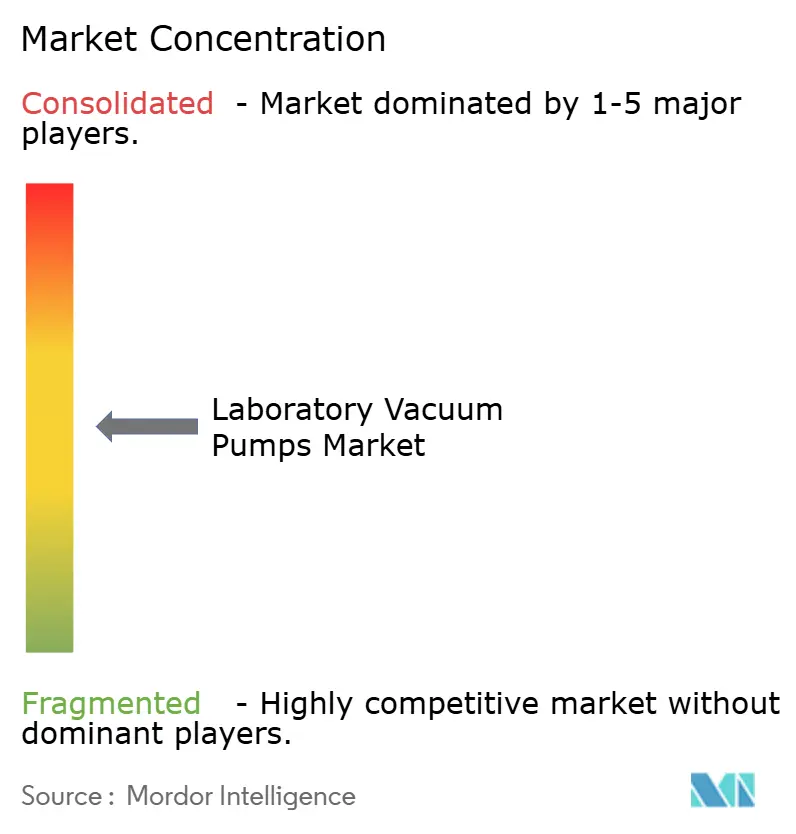
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる実験室用真空ポンプ市場分析
実験室用真空ポンプ市場規模は2026年に2.17 ビリオン 米ドルに達し、2027年には2.29 ビリオン 米ドルとなり、5.47%のCAGRで2032年までに2.98 ビリオン 米ドルへと拡大する見通しです。堅調な製薬研究開発資金、より厳格な無菌処理規制、および汚染のない実験室環境への要求が需要を下支えする一方、オイルフリー技術が従来のオイルシールシステムからの転換を促進しています。クリーンルームの圧力差に関する規制上の精査が北米における設備更新を加速させており、アジア太平洋地域の成長は米国バイオセキュア法を受けたインドの受託製造業者への製造拠点再編に起因しています。Atlas CopcoによるOerlikonの真空部門買収に代表される業界再編は、規模の重要性、多様化した製品ポートフォリオ、および地域サービスネットワークの意義を示しています。省エネ設計も、実験室がコスト削減とグリーンラボ認証を追求する中で普及が進んでいます。
主要レポートのポイント
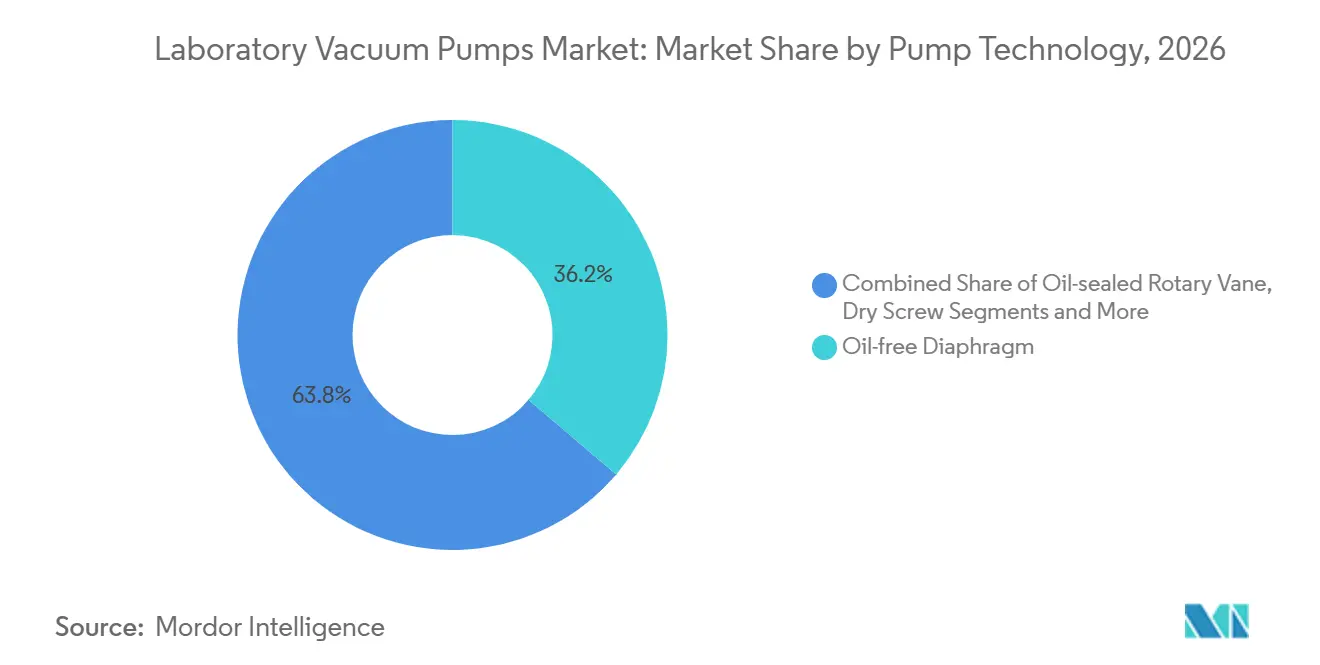
- ポンプ技術別では、オイルフリーダイアフラムポンプが2026年に36.23%の収益シェアで首位を占め、ドライスクロールポンプは2032年にかけて22.34%のCAGRで拡大する見込みです。
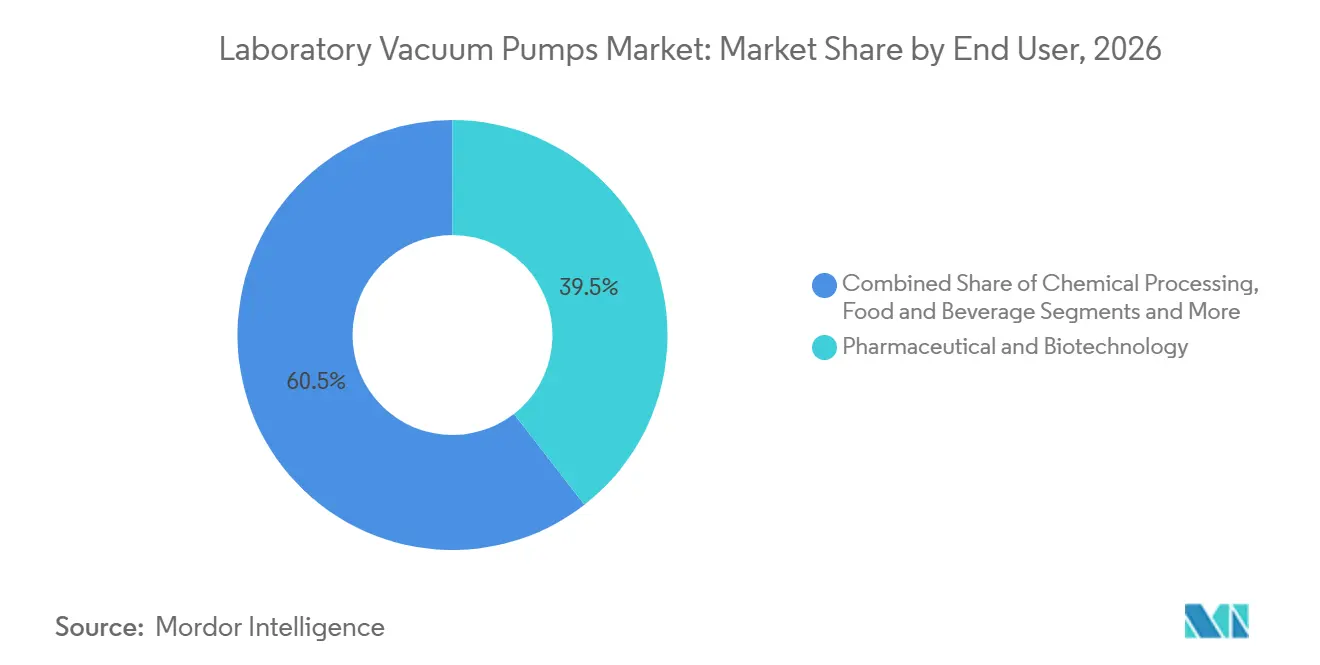
- エンドユーザー別では、製薬・バイオテクノロジー実験室が2026年の実験室用真空ポンプ市場シェアの39.47%を占め、臨床・診断実験室が2032年にかけて最速の12.78%のCAGRを記録すると予測されています。
- 用途別では、ろ過および溶媒除去が2026年の実験室用真空ポンプ市場規模の26.43%を占め、質量分析およびGC-MS用途が2032年にかけて20.53%のCAGRで成長する見通しです。
- 地域別では、北米が2026年の実験室用真空ポンプ市場規模の31.22%を占め、アジア太平洋地域は2032年にかけて20.43%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオファーマR&D支出の増加 | +1.2% | 北米およびEU中心だが世界的影響あり | 中期(2〜4年) |
| オイルフリーポンプ技術の急速な普及 | +0.8% | 製薬ハブが牽引するグローバル | 短期(2年以内) |
| 実験室の自動化とリモート操作対応 | +0.9% | APACが中核で北米へ波及 | 中期(2〜4年) |
| 省エネインセンティブ | +1.1% | 北米およびEU、APACへ拡大中 | 長期(4年以上) |
| 分析機器からの需要 | +0.7% | 世界の臨床診断 | 短期(2年以内) |
| CRO/CDMO能力の拡大 | +0.6% | APAC、特にインドおよび東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオファーマR&D支出の増加
バイオロジクスおよび個別化療法への予算拡大により、実験室はポンピング速度を犠牲にすることなく1〜10^-3 mbarの精密真空域に到達できるポンプの採用を迫られています。これらの能力は凍結乾燥サイクル時間を最小化し、高価値バイオロジクスの劣化から保護します。無菌処理規制の強化により、真空ポンプは補助ツールから重要インフラへと位置づけが変わり、クリーンルームの圧力安定性を確保しています。製薬スポンサーは交差汚染を避けバリデーション書類を簡素化するため、オイルフリーユニットをますます指定するようになっています。その結果、汚染のないソリューションへのプレミアム価格設定が技術リーダーの利益率拡大を支え、実験室用真空ポンプ市場全体の成長モメンタムを持続させています。
オイルフリー(ドライ)ポンプ技術の急速な普及
ドライスクリューおよびドライスクロールポンプは0.01トル以下の到達圧力を実現しながら廃液処理を不要とし、現代の汚染防止プロトコルに適合しています。可変ピッチロータ設計は圧縮効率と熱安定性を向上させ、シールを損傷させることなく攻撃性の高い溶媒を扱うことを可能にします。初期費用はオイルシール式ユニットより40〜60%高いものの、実験室ではメンテナンス削減とオイル廃棄ゼロによりライフタイムコストが低下すると報告されています。特に揮発性有機化合物のワークフローにおいて環境コンプライアンスが簡素化されます。これらの複合要因がオイルフリーポンプの普及を加速させ、実験室用真空ポンプ市場内の技術選好を再形成しています。
実験室の自動化とリモート操作対応
ロボットによるサンプル前処理プラットフォームおよび自律型ワークフローは、デジタルインターフェース、オンボード診断、IoT接続を備えた真空ポンプに依存しています。[1]リモートモニタリングにより、エンジニアは到達圧力、振動、温度をリアルタイムで追跡し、予期せぬダウンタイムの前に予知保全アラートを発動させることができます。ハイブリッドな働き方が定着する中、オペレーターは最小限のオンサイト監視でシステムが稼働し続けることを求めています。ポンプサプライヤーは現在、EthernetおよびOPC-UAプロトコルを標準として提供しており、真空システムを接続された実験室アーキテクチャの不可欠なノードとしています。この進化は機器の信頼性と文書品質を高め、実験室用真空ポンプ市場内の需要をさらに押し上げています。
グリーンラボプログラムによる省エネインセンティブ
米国エネルギー省による圧縮機の新しい試験手順は、実験室が従来のオイルシール式ポンプを省エネのドライ技術に置き換えることを奨励しています。[2]グリーンラボ認証プログラムは、設置がベースライン機器に対してkWh削減を実証した場合、設備投資の一部を払い戻します。例えばBuschのCOBRA NCシリーズは、電池セル製造ラインで最大55%の電力削減を記録しています。運用コストの低下が投資収益率を高め、持続可能性の義務を実際の予算判断へと転換させます。省エネは実験室用真空ポンプ市場に長期的なモメンタムをもたらします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と先進ポンプのTCO | −0.9% | グローバル、小規模ラボで最も深刻 | 短期(2年以内) |
| 厳格な純度・汚染フリー規制 | −0.4% | 北米およびEU製薬ハブ | 中期(2〜4年) |
| オンチップマイクロ真空代替技術 | −0.3% | 北米およびAPACのテクノロジーセンター | 長期(4年以上) |
| 高性能エラストマーのサプライチェーン不足 | −0.2% | グローバル、特殊用途が最も打撃を受ける | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と総所有コスト
オイルフリースクロールおよびスクリューポンプは、オイルシール式ロータリーベーンモデルに比べて40〜60%の価格プレミアムを要求することが多く、学術機関や中規模の受託ラボの予算を圧迫します。精密ベアリング交換を含む専門的なメンテナンス要件がライフサイクルコストを増加させます。予算制約のある施設は、新しい性能基準を満たさない償却済み資産の稼働寿命を延ばし、アップグレードを先送りにします。実験室がフュームフード、バイオセーフティキャビネット、分析機器を同時に近代化しなければならない場合、資金調達の課題はさらに大きくなります。依然として高い参入コストが実験室用真空ポンプ市場の一部における近期の普及率を抑制しています。
厳格な純度・汚染フリー要件
無菌処理に関する米国食品医薬品局のガイダンスは、施設がすべての圧力境界と浮遊粒子数を検証することを義務付け、真空ポンプを厳格な適格性評価の対象としています。[3]ポンプはISO 5環境において粒子やオイルを放出することなく機能しなければならず、機器の選択肢を制限し文書作業を増加させます。規制経験の浅い小規模サプライヤーは製品認証に苦労し、競争力のある価格設定が制限されます。長期にわたるバリデーションプロトコルは施設の立ち上げを数ヶ月遅らせ、機会コストを高めます。これらの要因が総合的に実験室用真空ポンプ市場での普及を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプ技術別:
オイルフリーシステムがイノベーションを牽引オイルフリーダイアフラムポンプは2026年の実験室用真空ポンプ市場規模の36.23%を占め、汚染に敏感な作業におけ確固たる地位を示しています。PTFEダイアフラムは耐薬品性と低メンテナンス性を実現し、臨床・バイオテクユーザーにとって総所有コストを予測可能なものにしています。22.34%のCAGRで成長が見込まれるドライスクロールポンプは、スパイラル形状によりガスをスムーズに圧縮し、振動を低減して分析機器の隣への設置を可能にします。オイルシール式ロータリーベーンポンプは、厳格な清潔度が不要なろ過作業を主に担うコスト重視の学術実験室において引き続き存在感を示しています。ドライスクリュー設計は、0.01トル以下の到達圧力を実現しながら廃油を生じさせずに溶媒蒸気を排出することで、高スループットの製薬用フリーズドライヤーにおける普及が進んでいます。液体リングポンプは凝縮性蒸気の処理に引き続き選ばれていますが、水使用量への懸念からシール液を再循環させるハイブリッド型が登場しています。極低温ポンプおよびターボ分子ポンプは超高真空物理研究において主流であり、限られた市場規模ながら安定したマージンを提供する専門ニッチを形成しています。各技術全体にわた、IoT対応コントローラーが振動・温度・圧力データを収集して故障を予測し、業界全体のスマートメンテナンス体制への移行を反映しています。
ハイブリッドポンプパッケージは、スクロールとターボのステージを組み合わせてコンパクトなフットプリントで広い動的圧力範囲を実現しています。Pfeiffer Vacuumが2024年に発表した強化型ロータリーベーンラインは、新合金と省エネドライブによって従来の形式がどのように進化するかを示しています。Atlas CopcoによるOerlikonの技術のポートフォリオ統合により、クライオおよびターボのオプションが追加され、プラズマエッチングツールにオイルフリー排気を求める半導体ファブへのクロスセルが可能となっています。統合の深さは、粗引きから高真空ステージまでをカバーする単一ベンダーキットを好む顧客に利益をもたらし、統一されたサービススケジュールを提供します。その結果、技術の収束と製品バンドルがベンダーロックインを強化し、実験室用真空ポンプ市場における上位サプライヤーの競争上の地位を強固なものにしています。



エンドユーザー産業別:
臨床成長の中での製薬の優位性製薬・バイオテクノロジー施設は、厳格な汚染管理と高い機器密度により、2026年の実験室用真空ポンプ市場シェアの39.47%を占めました。モノクローナル抗体および遺伝子治療ベクターの凍結乾燥は、長時間サイクルにわたる完璧な真空性能を必要とし、堅牢なドライスクリューポンプへの需要を押し上げています。コンプライアンス監査は稼働時間を保証するための冗長ポンプアレイを促し、新工場における設置台数を実質的に倍増させています。一方、臨床・診断実験室は12.78%のCAGRで最も急成長するセグメントを代表しており、ポリメラーゼ連鎖反応および質量分析検査が地域病院へと移行し続けています。これらの実験室は、ベンチ下に収まるコンパクトなスクロールおよびダイアフラムユニットを好み、静音性とシンプルなメンテナンスを重視しています。
化学処理のエンドユーザーは、溶媒回収のために耐腐食性の液体ングまたはPTFEライニングダイアフラムポンプを採用し、到達真空深度よりも耐久性を重視しています。食品・飲料メーカーは、3-A衛生基準が容易な清掃性を規定するアロマ抽出および包装向けに衛生設計ポンプを統合しています。助成金サイクルに制約される学術・政府機関は、オーバーホール契約を通じて使用寿命を延長し、サードパーティサービス会社のニッチな収益源を生み出しています。インドおよび東南アジアにおけるCDMOの拡大は、しばしばEPC契約のもとでフリーズドライヤーおよびアイソレーターとバンドルされたスキッドマウント型真空パッケージの大量注文を促進しています。全体として、多様化する顧客層はOEMに対して複数のワークフローに対応可能なモジュラープラットフォームの提供を促し、実験室用真空ポンプ市場全体の回復力を強化しています。

用途別:
分析機器が需要を加速ろ過および溶媒除去は2026年の験室用真空ポンプ市場規模の26.43%を占め、日常的な実験室業務におけるロータリーエバポレーターおよびメンブレンフィルターの普及を反映しています。オイルフリーダイアフラムポンプは、ガラス器具への油の逆流なしに中程度の真空を提供することでこれらの作業を主導しています。20.53%のCAGRが見込まれる質量分析およびGC-MSセグメントは、安定した高真空条件と最小限の振動を必要とします。ドライスクロール粗引きユニットと組み合わせたターボ分子バッキングポンプは、イオン光学系の高速排気と安定したベース圧力を確保します。フリーズドライラインは、数日間にわたる深い真空を維持するために多段ドライスクリューまたはハイブリッドポンプを採用し、高い信頼性と溶媒耐性を要求します。ロータリーエバポレーションのワークフローは、溶媒特性に合わせて圧力を調整する可変速ドライブポンプによって効率が向上し、サイクル時間が短縮されます。
真空濃縮システムはロボットサンプルハンドラーとの統合が進み、発泡やクロスコンタミネーションを防ぐために圧力ランプを自動調しています。新しいクロマトグラフィー機器には、累積負荷データに基づいてポンプメンテナンス間隔を推奨する組み込み診断機能が搭載され、ダウンタイムを最小化しています。電池製造研究開発実験室は、リチウム金属アノードを保護するためにグローブボックス内でドライポンプを使用し、隣接する高成長ニッチを開拓しています。全体として、用途の多様化は周期的な製薬需要のバランスを取り、実験室用真空ポンプ市場全体にわたる安定したパフォーマンスを支えています。
地域分析
北米実験室用真空ポンプ市場
北米は、FDA主導のGMPコンプライアンスおよびボストン、サンディエゴ、トロント周辺のバイオテク企業の高密度クラスターに支えられ、2026年の実験室用真空ポンプ市場規模の31.22%でリーダーシップを維持しました。企業がAnnex 1の調和に向けた準備を進める中で更新サイクルが加速し、オイルフリーおよび省エネモデルへの注文が増加しました。米国CHIPS法に基づく政府補助金も、高真空ポンピングを必要とする半導体ツール投資を支援し、分野横断的な需要を追加しました。サービスネットワークは成熟しており、予防保全および予期せぬ修理への迅速な対応を可能にし、地域におけるベンダーの定着をさらに強固なものにしています。
欧州実験室用真空ポン市場
欧州は製薬、学術、バッテリー技術にわたる均衡のとれた需要構成を有している。ドイツおよびイギリスはGMPアップグレードプロジェクトを重視するライフサイエンスクラスターを維持しており、北欧諸国はグリーンラボ認証を優先することでエネルギー効率の高いドライスクリューポンプの販売を押し上げている。東欧はPfeiffer Vacuumのルーマニアへのエクスパンションによる恩恵を受けており、リードタイムの短縮と地域OEMへのサービス提供体制の強化が図られている。EU全域における規制の収斂は多国籍ベンダーの製品承認を簡素化しているが、言語および法令遵守上の細部に対応するためにローカルのアフターセールスパートナーシップは依然として不可欠である。
アジア太平洋実験室用真空ポンプ市場
アジア太平洋地域は20.43%のCAGRが予測されており、実験室用真空ポンプ市場における主要な成長エンジンとなっている。インドのCDMOブームは大規模クリーンルームプロジェクトを呼び込んでおり、各プロジェクトでは生産から分析試験に至るまでをカバーするために、ラフィング、バキング、ブースターといった複数のポンプ技術が必要とされている。中国の半導体投資は、エッチングおよびデポジションツール向けに超クリーンなドライポンプラインを必要としており、進行中のサプライチェーンのデカップリングにもかかわらずその需要は続いている。シンガポールおよびベトナムを筆頭とする東南アジア諸国は、4.5%のGDP成長を活かして診断機器製造を拡大しており、各国政府は設備輸入に対する税制優遇措置を提供している。これらのダイナミクスが総体として北米のシェアを侵食しているが、アジアに輸入されるハイエンドシステムは依然として西側ベンダーが供給するケースが多い。
南米およびMEA実験室用真空ポンプ市場
南米はコスト意識が高く、ブラジルはパンデミックの教訓を踏まえてワクチン製造施設の近代化を進め、エネルギー効率の高いスクロールポンプを採用している。中東およびアフリカでは、経済多角化戦略が医薬品製造と臨床試験ロジスティクスを優先するサウジアラビアおよびUAEにおいて製薬ハブの整備が続いている。現地の技術的専門知識が限らているため、リモートモニタリングを備えたターンキーソリューションが魅力的な選択肢となっている。全地域を通じて、サービスネットワークの充実度とファイナンシングソリューションがベンダー選定を左右しており、実験室用真空ポンプ市場内における階層的な競争環境を強化している。
競争環境
市場集中度
Atlas CopcoがOerlikonの真空事業を2024年3月に買収することに合意し、クライオおよびターボ能力をポートフォリオに追加したことで、業界再編が激化しました。2025年に予定されている韓国のKyungwon Machineryの買収は、Atlas Copcoのオイルフリースクリュー技術へのリーチを拡大し、アジアでのフットプリントを強化します。Busch Groupが世界市場リーダーとして認められていることは、幅広い製品カバレッジと同期されたサービスネットワークの利点を強調しています。Pfeiffer Vacuumの「Fab Solutions」へのブランド再定位は、スタンドアロンコンポーネントではなく統合ソリューションへの戦略的転換を反映しており、半導体ファブを直接ターゲットにしています。
競争は技術的差別化にも依存しています。特許取得済みのロータプロファイルを持つドライスクリューポンプはより高い溶媒処理能力を提供し、自己潤滑チップを持つスクロールポンプはより長いメンテナンス間隔を可能にします。ベンダーは予測アルゴリズムを実行するエッジコンピューティングモジュールの組み込みを競い、予定外のダウンタイムを削減しています。米国エネルギー省のエネルギー基準は、アイドル時の消費電力を削減する可変速ドライブと回生ブレーキ機能への継続的なR&Dを促進しています。これらのイノベーションは切り替えコストを増幅させ、OEMパートナーシップを結ばない限り小規模メーカーを不利な立場に置きます。
地域サービスの存在感が依然として決定的です。DXP EnterprisesによるMaxVacの2024年買収は、24時間365日のサポートを求める半導体およびバイオテクノロジークライアントに対応するため、米国西海岸でのフィールドサービスリーチを拡大しました。一方、欧州のOEMは輸入関税を回避し納期を短縮するために東南アジアでの組み立てをローカライズしています。凍結乾燥機スキッドや質量分析計パッケージなどの完全なシステムを供給するインテグレーターとの戦略的協力により、OEMはより深い顧客との親密さを得て、ライフサイクル全体にわたる部品とサービスの収益を確保しています。これらの力が総合的に、上位5社が世界収益の推定55〜60%を支配する適度に集約された実験室用真空ポンプ市場を形成しています。
実験室用真空ポンプ産業リーダー
-
Busch Vacuum Solutions
-
Atlas Copco
-
KNF Neuberger
-
VACUUBRAND
-
Agilent Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
実験室用真空ポンプ市場 このレポートでカバーされる企業
- Busch Vacuum Solutions
- Atlas Copco
- KNF Neuberger
- VACUUBRAND
- Agilent Technologies
- Pfeiffer Vacuum
- Gardner Denver
- ULVAC Inc.
- Shimadzu
- Thermo Fisher Scientific
- Becker Pumps
- Value-Tech (VacuTech China)
- Buchi Labortechnik
- Labconco
- Cole-Parmer
- Gast Manufacturing
- Hirschmann Laborgeräte
- ANEST IWATA
- Thyracont Vacuum Instruments
最近の産業開発事情 実験室用真空ポンプ市場
- 2025年1月:Atlas Copco Groupは、オイル注入式およびオイルフリースクリューコンプレッサーおよび真空ポートフォリオを強化するため、Kyungwon Machinery Industry Co., Ltd.の買収計画を発表し、2025年第3四半期のクロージングを予定しています。
- 2024年12月:Busch Groupは、ルーマニアのクルージュ県にPfeiffer Vacuumの拡張生産拠点を開設し、持続可能な電力のための太陽光発電設備を備えました。
- 2024年11月:DXP Enterprises Inc.はMaxVac Inc.を買収し、電子機器、半導体、バイオメディカル顧客向けの真空ポンプサービス能力を強化しました。
世界の実験室用真空ポンプ市場レポートの範囲
セグメンテーション概要
| オイルフリーダイアフラム |
| オイルシール式ロータリーベーン |
| ドライスクロール |
| ドライスクリュー |
| 液体リング |
| その他(極低温、ターボ分子など) |
| 製薬・バイオテクノロジー |
| 化学処理 |
| 食品・飲料 |
| 学術・政府研究 |
| 臨床・診断実験室 |
| その他 |
| ろ過・溶媒除去 |
| ロータリーエバポレーション |
| 凍結乾燥・凍結乾燥処理 |
| 質量分析・GC-MS |
| 真空濃縮 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| ポンプ技術別 | オイルフリーダイアフラム | |
| オイルシール式ロータリーベーン | ||
| ドライスクロール | ||
| ドライスクリュー | ||
| 液体リング | ||
| その他(極低温、ターボ分子など) | ||
| エンドユーザー産業別 | 製薬・バイオテクノロジー | |
| 化学処理 | ||
| 食品・飲料 | ||
| 学術・政府研究 | ||
| 臨床・診断実験室 | ||
| その他 | ||
| 用途別 | ろ過・溶媒除去 | |
| ロータリーエバポレーション | ||
| 凍結乾燥・凍結乾燥処理 | ||
| 質量分析・GC-MS | ||
| 真空濃縮 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2026年の実験室用真空ポンプ市場規模はいくらですか?
実験室用真空ポンプ市場規模は2026年に2.17 ビリオン 米ドルでした。
市場に予測される年平均成長率は?
当市場は2027年から2032年にかけて5.47%のCAGRで拡大する見通しです。
最も急速に成長するポンプ技術はどれですか?
ドライスクロールポンプは2032年にかけて22.34%のCAGRを記録すると予測されており、全技術の中で最高となっています。
最も強い成長をもたらす地域はどこですか?
アジア太平洋地域はCDMO投資の増加と半導体需要に牽引され、20.43%のCAGRで最速の拡大を記録すると予測されています。
アジア太平洋地域はCDMO投資の増加と半導体需要に牽引され、20.43%のCAGRで最速の拡大を記録すると予測されています。
オイルフリーシステムは汚染リスクを低減し、ライフタイム運用コストを削減し、省エネインセンティブに適合するため、オイルシール式の代替品より好まれます。