
Marktgröße und Marktanteil für Nierensteinentfernungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
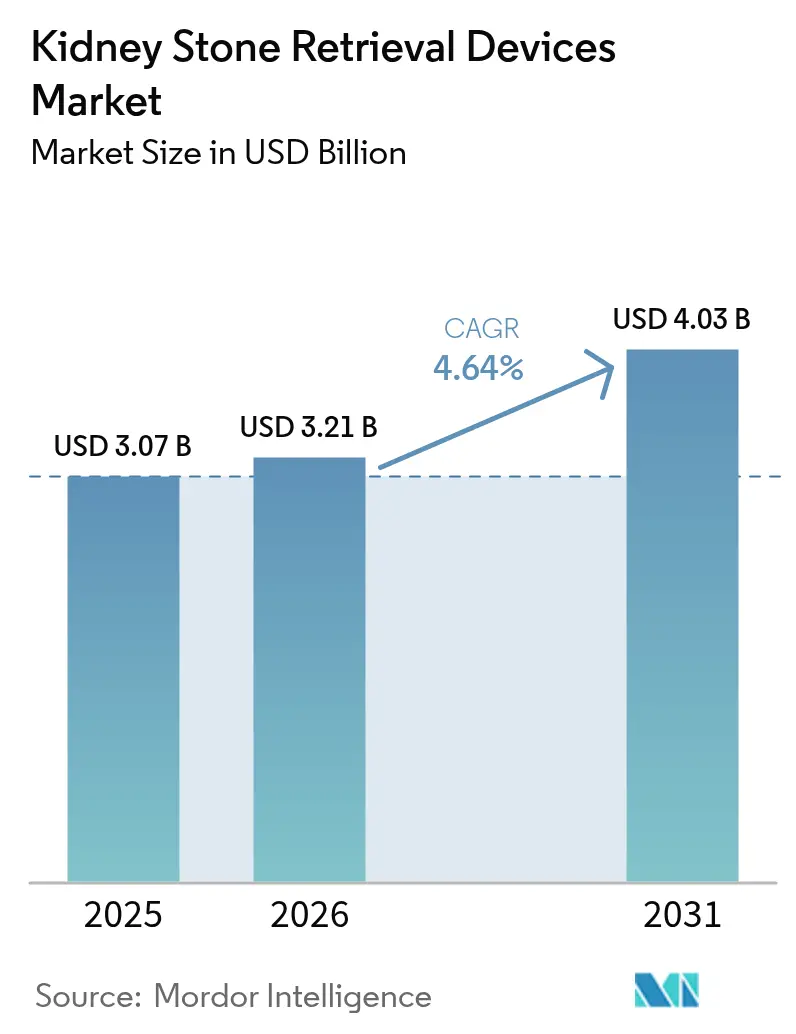
| Marktgröße (2026) | 3.21 Milliarden US-Dollar |
| Marktgröße (2031) | 4.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nierensteinentfernungsgeräte von Mordor Intelligence
Die Marktgröße für Nierensteinentfernungsgeräte wird voraussichtlich von USD 3,07 Milliarden im Jahr 2025 auf USD 3,21 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,64 % über den Zeitraum 2026–2031 USD 4,03 Milliarden erreichen. Der anhaltende Schwung im Markt für Nierensteinentfernungsgeräte resultiert aus der steigenden Inzidenz von Urolithiasis in alternden Bevölkerungen, dem fortlaufenden Wandel hin zu minimalinvasiven Behandlungspfaden sowie der raschen Einführung von Einweg-Flexibureterskopen, Thulium-Faserlasern und anderen zweckgebundenen Entnahmezubehörteilen. Eine breitere Erstattung – veranschaulicht durch die CMS-Übergangsdurchlaufzahlungen für Einwegskope – senkt wirtschaftliche Hürden, während ambulante Zentren einen wachsenden Anteil an routinemäßigen Steinbehandlungen übernehmen. Die Wettbewerbsintensität im Markt für Nierensteinentfernungsgeräte bleibt moderat, da Boston Scientific, Olympus Corporation, Cook Medical und andere führende Unternehmen Hardware-Innovation, Ärzteausbildung und geografische Expansion kombinieren, um die prozedurale Reichweite zu erweitern. Kostenbelastungen durch hochwertige digitale Skope und volatile Nitinol-Lieferketten bestehen weiterhin, doch kostengünstige Einwegoptionen und eine stetig verbesserte Erstattung mindern das Abwärtsrisiko.
Wichtigste Erkenntnisse des Berichts
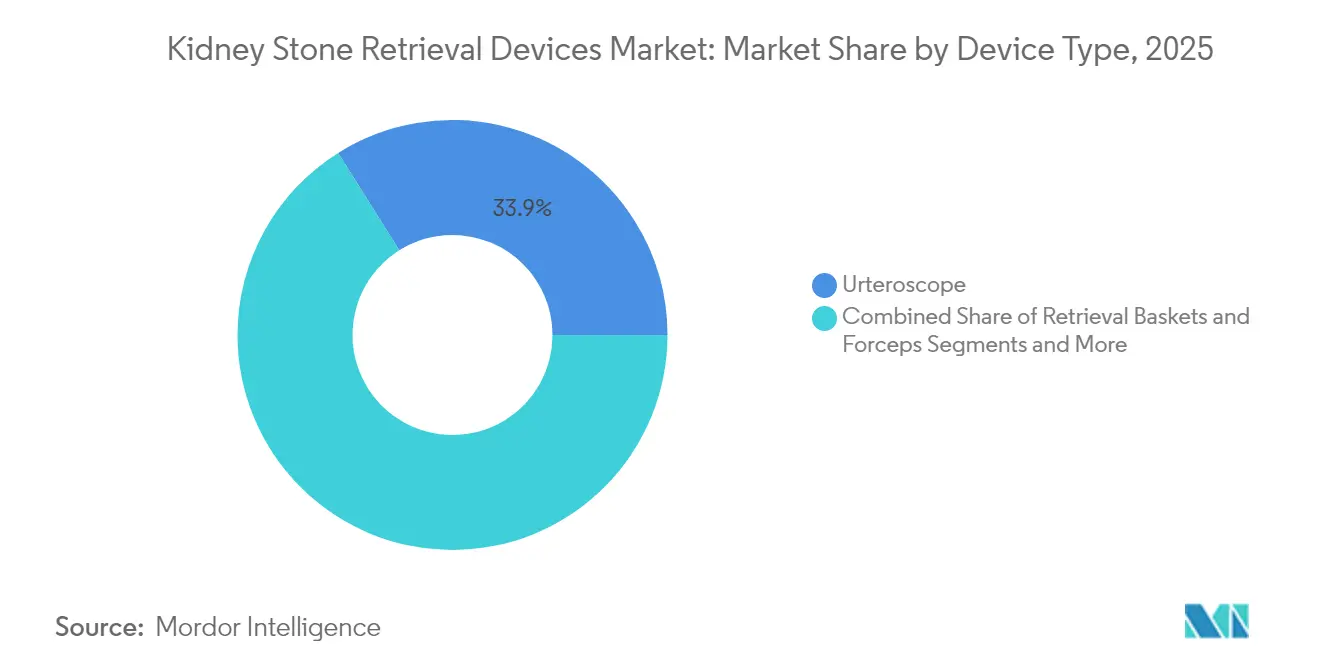
- Nach Gerätetyp führten Ureterskope mit einem Marktanteil von 33,92 % im Markt für Nierensteinentfernungsgeräte im Jahr 2025; Lithotriptoren werden bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen.
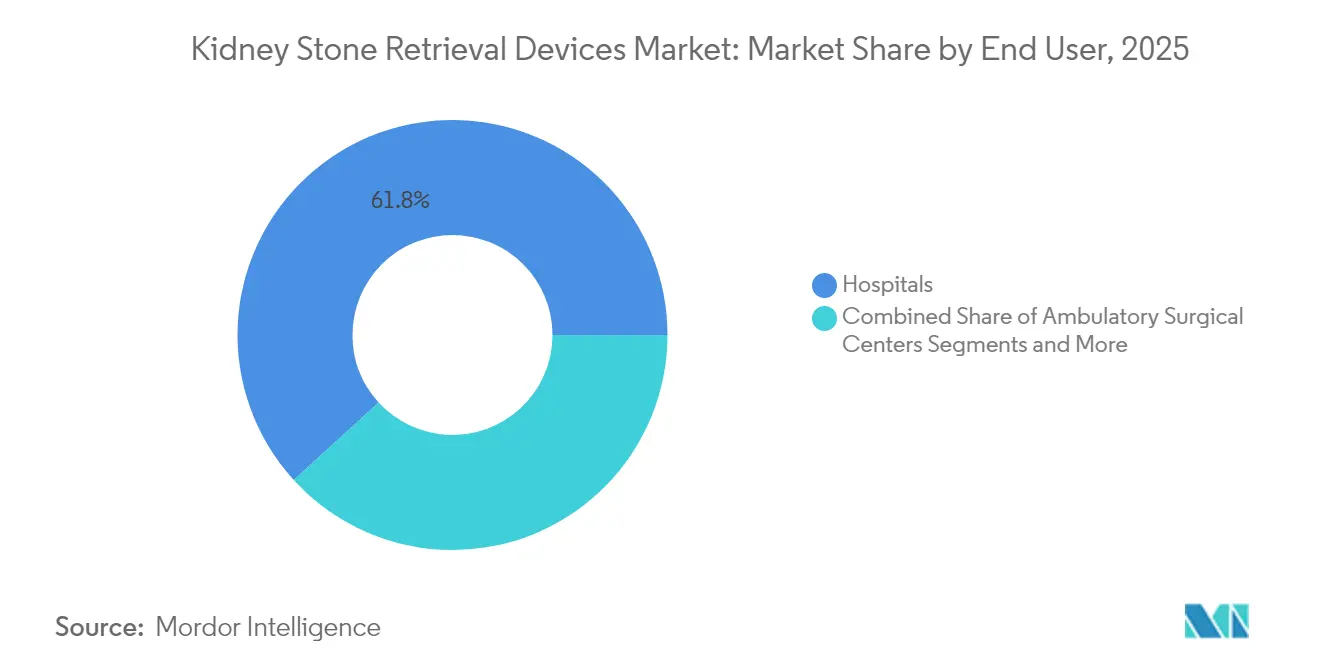
- Nach Endnutzer entfielen auf Krankenhäuser 61,78 % des Marktvolumens für Nierensteinentfernungsgeräte im Jahr 2025; ambulante Operationszentren verzeichnen bis 2031 eine CAGR von 6,05 %.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,12 % im Markt für Nierensteinentfernungsgeräte, während der asiatisch-pazifische Raum mit einer CAGR von 6,86 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel hin zu Einweg-Flexibureterskopen | +1.2% | Nordamerika und Europa, mit globaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Urolithiasis in alternden Bevölkerungen | +0.9% | Insbesondere asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Breitere Erstattung für minimalinvasive Eingriffe | +0.8% | Nordamerika und EU-Kernmärkte; Ausweitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von Thulium-Faser- und Stoßwellenlithotripsie | +0.7% | Zunächst Industrieländer | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte endoskopische Navigation zur Reduzierung der OP-Zeit | +0.5% | Frühe Pilotprojekte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| ESG-Druck zugunsten wasserarmer und strahlungsarmer Verfahren | +0.3% | Zunächst EU; schrittweise weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel hin zu Einweg-Flexibureterskopen
Klinische Belege zeigen, dass Einwegskope Aufbereitungskosten eliminieren, das Kreuzkontaminationsrisiko senken und vergleichbare steinfreie Ergebnisse wie Mehrwegäquivalente liefern. Die Kosten pro Fall liegen zwischen USD 1.300 und 3.180, was sie für Einrichtungen mit weniger als 50 Fällen jährlich wirtschaftlich macht. Boston Scientifics LithoVue-Plattform treibt die Einführung voran, während Olympus sein erstes Einweg-Ureterskop in Europa in H2 GJ2025 einführen wird. Die CMS-Übergangsdurchlaufzahlungen unter dem Code C1747 stärken den Markt für Nierensteinentfernungsgeräte durch Verbesserung der ambulanten Wirtschaftlichkeit.
Breitere Erstattung für minimalinvasive Eingriffe
Medicare erkennt die ureteroskopische Lithotripsie als angemessen und notwendig an, und CMS hat kürzlich Kategorie-I-CPT-Codes für das iTind-System von Olympus vergeben, was die Bereitschaft signalisiert, validierte Innovationen zu vergüten[1]Quelle: Centers for Medicare & Medicaid Services, "Nationale Abdeckungsbestimmung für die Nierensteinbehandlung," cms.gov. Erstattungsmanager im Außendienst und ROI-Rechner von Boston Scientific helfen Leistungserbringern bei der Abrechnung und erleichtern die Einführungspfade im Markt für Nierensteinentfernungsgeräte.
Rasche Einführung von Thulium-Faser- und Stoßwellenlithotripsie
Thulium-Faserlaser verkürzen die Operationszeit um 20 % und sparen USD 69 pro Fall gegenüber Holmium:YAG-Systemen. Japanische Fallserien verzeichneten Körbchenzeiten von 7 Minuten im Vergleich zu 21 Minuten bei älteren Lasern bei gleichen steinfreien Raten. Kompakte Konsolen, die nur Standardsteckdosen benötigen, eignen sich für kleinere Kliniken und erweitern den Markt für Nierensteinentfernungsgeräte.
KI-gestützte endoskopische Navigation zur Reduzierung der OP-Zeit
Mehr als 69 Studien belegen die Vorteile von KI bei der Steinerkennung und Ergebnisprognose. Frühe robotergestützte flexible Ureterskopie-Plattformen erzielten steinfreie Raten von 93,48 % bei Steinen <4 mm im ersten klinischen Einsatz. KI-fähige Optiken erhöhen die Differenzierung im Markt für Nierensteinentfernungsgeräte, doch regionale Datenschutzlücken und ungleichmäßige digitale Kompetenz verlangsamen die Verbreitung[2]Quelle: APACMed, "Realisierung des Wertes von KI in der Medizintechnik im asiatisch-pazifischen Raum," apacmed.org.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für digitale Ureterskope | -0.8% | Global; stärker in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Gerätebedingte Infektions- und Inkrustationsrisiken | -0.6% | Global mit unterschiedlicher Aufsicht | Kurzfristig (≤ 2 Jahre) |
| Mangel an Endourologie-Spezialisten | -0.5% | Länder mit niedrigem bis mittlerem Einkommen, ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Lieferkettenabhängigkeit von Nitinol | -0.4% | Konzentrierte Lieferantenbasis weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für digitale Ureterskope
Wiederverwendbare flexible Skope kosten USD 50.000–150.000 und erfordern unterstützende Laser- und Bildgebungssysteme von über USD 200.000, was den ROI für ressourcenbeschränkte Einrichtungen verzögert. Einwegskope verlagern die Kosten auf Betriebsbudgets, können jedoch bei geringem Volumen über USD 3.000 pro Fall kosten, was Beschaffungsentscheidungen im Markt für Nierensteinentfernungsgeräte erschwert.
Gerätebedingte Infektions- und Inkrustationsrisiken
Das Inkrustationsrisiko bei Stents steigt nach verlängerten Verweildauern und erfordert manchmal Folgeoperationen. Die FDA erließ 2025 einen Klasse-I-Rückruf für ein renales Aspirationssystem, was die regulatorische Wachsamkeit im Markt für Nierensteinentfernungsgeräte unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Ureterskope bauen ihre Führungsposition ausDas Ureterskop-Segment entfiel im Jahr 2025 auf 33,92 % des Marktanteils für Nierensteinentfernungsgeräte, was rund USD 1,04 Milliarden des Marktvolumens für Nierensteinentfernungsgeräte im Jahr 2025 entspricht. Die Dominanz resultiert aus der unverzichtbaren Rolle des Instruments bei der Visualisierung und dem Zugang zu Konkrementen im gesamten Harntrakt, während jüngste Verbesserungen in der digitalen Bildgebung und kleinere Außendurchmesser die Manövrierfähigkeit und Patientensicherheit verbessern. Einweg-Digital-Ureterskope beschleunigen das Volumenwachstum, da Krankenhäuser Reparaturausfallzeiten, Aufbereitungskosten und Kreuzkontaminationsrisiken eliminieren können. Mehrwegflotten bleiben in hochvolumigen akademischen Zentren relevant, die Aufbereitungsinfrastruktur amortisieren und mehrjährige Serviceverträge sichern können. Entnahmekörbchen und Führungsdrähte entwickeln sich parallel, da jeder ureteroskopische Eingriff mindestens ein Hilfsmittel zur Fragmentextraktion oder Gerätepositionierung erfordert.
Lithotriptoren stellen die am schnellsten wachsende Geräteklasse mit einer prognostizierten CAGR von 5,12 % bis 2031 dar, angeführt von Thulium-Faserlaserkonsolen, die eine schnellere Fragmentierung mit geringerer Retroversion als Holmium:YAG-Systeme liefern. Kompakte Abmessungen, Standardsteckdosen-Stromanforderungen und integrierte Sicherheitssteuerungen ermöglichen es kleineren ambulanten Einrichtungen, Hochenergie-Laser einzusetzen, die früher nur in tertiären Operationssälen verfügbar waren. Zugangshüllen mit Absaugöffnungen verkürzen die Operationszeit durch Senkung des intrarenalen Drucks und Echtzeit-Trümmerbeseitigung – ein Vorteil, der mit der fortschrittlichen Laserleistung harmoniert. Hersteller schichten Algorithmen der künstlichen Intelligenz auf digitale Videoströme, um die Steinerkennung zu automatisieren und optimale Lasereinstellungen vorzuschlagen, was einen weiteren Differenzierungspunkt im Markt für Nierensteinentfernungsgeräte schafft. Ökologische Nachhaltigkeit prägt ebenfalls die Kaufkriterien; Anbieter heben nun recycelbare Verpackungen und einen geringeren Wasserverbrauch bei der Skopeinigung hervor, um sich an den ESG-Zielen der Krankenhäuser auszurichten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Krankenhäuser sichern die Nachfrage, während ambulante Zentren zulegenKrankenhäuser generierten im Jahr 2025 61,78 % des Marktvolumens für Nierensteinentfernungsgeräte, also rund USD 1,9 Milliarden, dank 24/7-Kapazität, multidisziplinärer Unterstützung und Zugang zu Kapital für hochwertige Optiken. Notaufnahmen leiten akute Nierenkolikfälle direkt in Operationssäle, was stabile Basisvolumina sichert. Akademische Zentren fungieren zudem als frühe Anwender von KI-fähigen Skopen und Simulationstools und beeinflussen regionale Überweisungsmuster. Budgetausschüsse prüfen zunehmend die Gesamtbetriebskosten, was viele Systeme dazu veranlasst, gemischte Flotten einzusetzen: Mehrwegskope für planbare Hochvolumenlisten und Einwegmodelle für infektiöse oder anatomisch komplexe Fälle. Anbieter-Servicepakete, die Schulung, vorausschauende Wartung und Daten-Dashboards kombinieren, helfen Krankenhäusern, die Anlagenauslastung zu optimieren und Kapitalausgaben zu rechtfertigen.
Ambulante Operationszentren sind der am schnellsten wachsende Kanal mit einer CAGR von 6,05 % bis 2031, angetrieben durch CMS-Übergangsdurchlaufzahlungen, die die Kosten für Einwegskope ausgleichen und die Erstattung mit der ambulanten Wirtschaftlichkeit in Einklang bringen. Tagesklinikentlassung, flexible Terminplanung und niedrigere Einrichtungsgebühren sprechen Kostenträger und Patienten gleichermaßen an und verlagern unkomplizierte Steine unter 2 cm aus dem stationären Bereich. Ambulante Operationszentren bevorzugen Einwegskope, da die Geräte den Bedarf an kostspieligen Aufbereitungsräumen und Biofilm-Überwachungsprotokollen entfallen lassen. Fachkliniken für Urologie entwickeln sich in eine ähnliche Richtung und nutzen häufig Gruppenverträge oder mobile Laser-Mietdienste zur Kostenkontrolle. Die Verlagerung von Routineeingriffen in ambulante Einrichtungen erweitert den geografischen Zugang, fördert den Preiswettbewerb und festigt den Markt für Nierensteinentfernungsgeräte als integralen Bestandteil wertbasierter Versorgungspfade.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Nierensteinentfernungsgeräte in Nordamerika
Nordamerika kontrollierte im Jahr 2025 42,12 % des Marktes für Nierensteinentfernungsgeräte, gestützt durch eine umfassende Kostenträgerdeckung und eine hohe Chirurgendichte. Die Medicare-Erstattung für die transurethrale Lithotripsie und die CMS-Pass-Through-Zahlungen für Einwegendoskope festigen die prozedurale Wirtschaftlichkeit. Boston Scientific verzeichnete im ersten Quartal 2025 ein Wachstum von 23,5 % im Urologiesegment, da Krankenhäuser und ambulante Operationszentren auf digitale Einwegplattformen umrüsteten. Kanada spiegelt diesen Trend im Rahmen der Provinzfinanzierung wider, obwohl Kapitalbeschränkungen die Beschaffungszyklen für KI-fähige Konsolen verlängern.
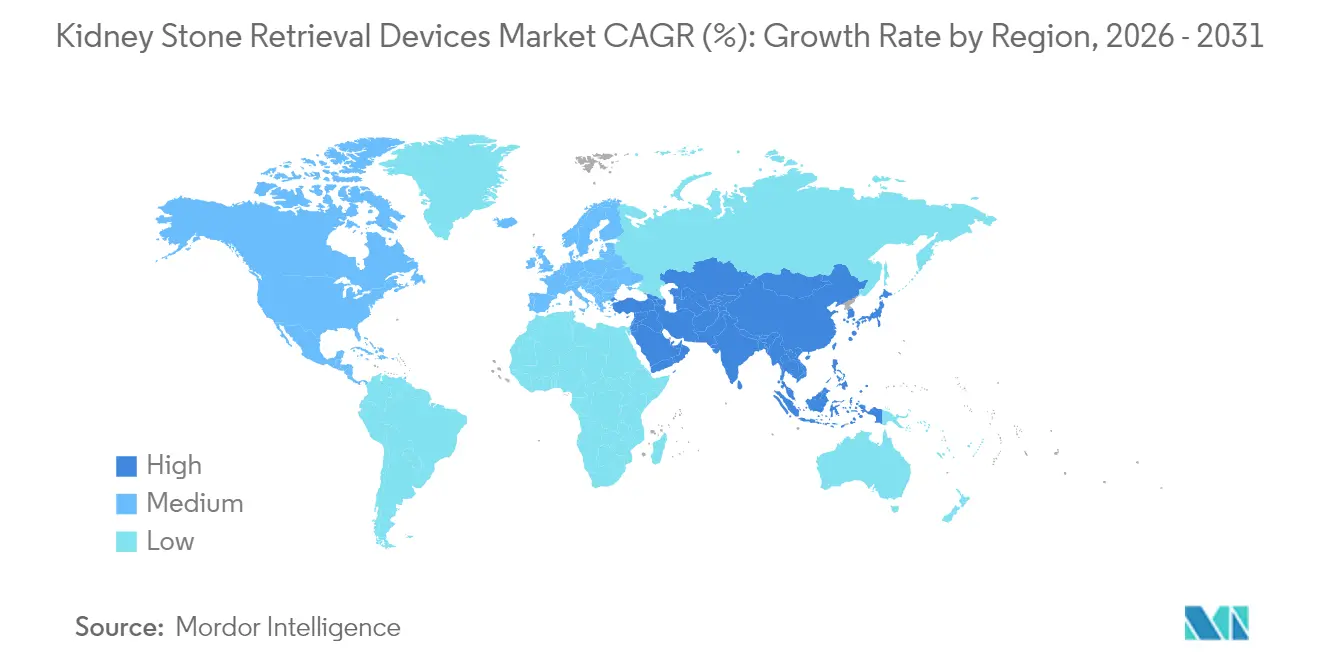
Markt für Nierensteinentfernungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und expandiert bis 2031 mit einer CAGR von 6,86 %. Steigende Prävalenz, Urbanisierung und eine verbesserte Versicherungsdurchdringung treiben das Prozedurvolumen an. Chinas nationale Daten zeigen eine entschiedene Verlagerung hin zur ureteroskopischen Behandlung; Japan führt bei der Nutzung von Thulium-Faserlasern, und das Wachstum der privaten Krankenversicherung in Indien erschließt die Nachfrage nach kostengünstigen Einwegendoskopen. Die Regierungen verfolgen Zugangs-Kompetenz-Vertrauen-Rahmenwerke, um Gerätezulassungen zu harmonisieren, Chirurgen weiterzubilden und digitale Infrastrukturen aufzubauen – Schritte, die für eine nachhaltige Expansion des Marktes für Nierensteinentfernungsgeräte unerlässlich sind.
Markt für Nierensteinentfernungsgeräte in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, unterstützt durch die Einhaltung der Medizinprodukteverordnung und ESG-gewichtete Beschaffungskriterien. Olympus plant die Markteinführung seines ersten Einweg-Ureteroskops im zweiten Halbjahr des Geschäftsjahres 2025, um Krankenhäuser anzusprechen, die Kreuzinfektionen und den Wasserverbrauch reduzieren möchten. Schulungsdefizite zeichnen sich ab, da der Simulator-Verfügbarkeitsindex für Ureteroskopie-Trainer in jüngsten Erhebungen zurückgegangen ist, was auf potenzielle Engpässe bei der Belegschaft hindeutet doi.org. Südamerika und der Nahe Osten beteiligen sich über Technologietransferpartnerschaften, während Afrika mit Finanzierungshürden konfrontiert ist und eine unerschlossene Grenze des Marktes für Nierensteinentfernungsgeräte darstellt.

Regulatorisches Umfeld
In den Vereinigten Staaten fallen viele Zubehörteile zur Nierensteinbergung und endourologische Instrumente, die beim ureteroskopischen Steinmanagement eingesetzt werden (wie ureterale Steinfänger/Körbchen), unter die FDA-Klasse-II-Kontrollen und folgen üblicherweise dem 510(k)-Zulassungsverfahren, das den Nachweis der wesentlichen Äquivalenz zu Vergleichsprodukten erfordert. Jüngste Zulassungen im Jahr 2026 verdeutlichen den anhaltenden regulatorischen Durchsatz sowohl für Einweg-Bergungsinstrumente als auch für neu aufkommende Lithotripsie-Verfahren, darunter die FDA-510(k)-Zulassungen für das Break-Wave-Gerät von SonoMotion (Januar 2026) und ein anschließendes Special-510(k)-Update (April 2026), sowie eine 510(k)-Zulassung im April 2026 für Zhejiang Soudon Medical Technology Co., Ltd. für einen Einweg-Steinextraktionskorb.
In Europa unterliegen Geräte zur Nierensteinbergung der Medizinprodukteverordnung (MDR) (EU) 2017/745, die einen stärkeren Schwerpunkt auf umfassende technische Dokumentation, klinische Bewertung und klinische Nachbeobachtung nach dem Markteintritt (PMCF) legt. Der MDR-Übergang beeinflusst weiterhin die Compliance-Planung der Hersteller, mit verstärkter Prüfung von für diesen Markt zentralen Bereichen wie Sterilisationsvalidierung, Biokompatibilität und Leistungsdaten für Nitinol- oder metallbasierte Instrumente, die in Bergungskörbchen, Führungsdrähten und Zugangssystemen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst spezialisierte Rohstoffe und Komponenten (insbesondere Nitinol für Memory-Legierungskörbchen, PTFE und andere niedrigreibungsarme Polymere für Auskleidungen und Schläuche sowie Edelstahl für Stützelemente) bis hin zu Präzisionsfertigungs- und Montageschritten wie der Extrusion von Polymerschäften, Beschichtung (hydrophil/niedrigreibungsarm) und Reinraummontage gemäß den Qualitätssystemen nach ISO 13485. Für viele Bergungskörbchen, Zugangsschleusen und Führungsschleusen ist eine strenge Prozesskontrolle entscheidend, um Drehmomentübertragung, Knickfestigkeit und ein konsistentes Öffnungs-/Schließverhalten der distalen Bergungselemente zu gewährleisten.
Die OEM-/ODM-Produktion spielt eine bedeutende Rolle bei der Skalierung der Kapazitäten für Einweg- und Halbeinweg-Produktlinien, während Markenhersteller sich durch Systemintegration (Einweg-Ureteroskope, absaugfähige Zugangsschleusen und ergänzende Bergungsinstrumente), Ärzteschulung und Servicesupport differenzieren. Der Vertrieb erfolgt in der Regel über den Direktverkauf an Krankenhäuser und ambulante Operationszentren für Investitionsgüter und Produkte des prozeduralen Ökosystems, ergänzt durch Ausschreibungen und Sammeleinkäufe für hochvolumige Verbrauchsmaterialien; das Lieferrisiko bleibt am deutlichsten bei Spezialiegierungen (einschließlich Nitinol) sowie beim Beschichtungs-/Sterilisationsdurchsatz sichtbar, was die Lieferzeiten für Einweg-Produktportfolios einschränken kann.
Wettbewerbslandschaft
Der Markt für Nierensteinentfernungsgeräte ist mäßig konsolidiert. Boston Scientific behauptet die Marktführerschaft mit seinem LithoVue-Einweg-Digital-Ureterskop, gestärkt durch robuste Erstattungsunterstützung und Datenüberwachungstools. Olympus folgt mit seinem SOLTIVE SuperPulsed Laser und dem bevorstehenden Einwegskop. Cook Medical, KARL STORZ und Dornier MedTech vervollständigen die führende Gruppe, wobei jedes Unternehmen komplementäre Produkte liefert – Zugangshüllen, Bildgebungstürme oder Stoßwellensysteme.
Strategische Transaktionen veranschaulichen den dynamischen Wettbewerb. Die Übernahme der Gefäßinterventionsaktiva von BIOTRONIK durch Teleflex für EUR 760 Millionen erweitert sein katheterbasiertes Therapiearsenal. Der Vorschlag von KARL STORZ zur Übernahme des Roboterchirurgieunternehmens Asensus unterstreicht das wachsende Interesse an flexibler Robotik und KI-Integration. Aufstrebende Akteure wie Calyxo und EndoTheia verfolgen Nischendifferenzierung – kontinuierliche Aspirationsevakuierung bzw. lenkbare Steinkörbchen – und bieten Krankenhäusern neue Möglichkeiten zur Verbesserung der steinfreien Ergebnisse.
Über Hardware hinaus konkurrieren Anbieter in Nachhaltigkeitsnachweisen, Schulungsökosystemen und digitalen Analysediensten. Initiativen reichen von CO₂-neutralen Fertigungsfahrplänen bis hin zu Cloud-Dashboards, die die Skopauslastung benchmarken – Merkmale, die bei Ausschreibungsbewertungen im Markt für Nierensteinentfernungsgeräte zunehmend entscheidend sind.
Marktführer im Bereich Nierensteinentfernungsgeräte
Boston Scientific Corporation
Becton, Dickinson and Company
Cook Medical
Olympus
STORZ MEDICAL AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Nierensteinentfernungsgeräte
- Boston Scientific
- Cook Group
- Olympus
- Stryker
- Karl Storz
- Dornier MedTech
- Coloplast
- Teleflex
- Richard Wolf
- Siemens Healthineers
- Lumenis
- Calyxo Inc.
- Becton Dickinson & Co.
- PENTAX Medical (HOYA)
- Taewoong Medical Co. Ltd.
- WIKKON
- Direx Group
- Allengers Medical Systems
- Bard Medical (BD)
- ConMed Corp.
Lesen Sie die Analyse der Nierensteinentfernungsgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Es eröffnet sich ein Freiraum rund um nicht-invasive und weniger akute Behandlungspfade, die die Abhängigkeit von Operationssaalzeit und Anästhesie verringern, unterstützt durch jüngste regulatorische Fortschritte bei neuen Lithotripsie-Ansätzen. Im Januar 2026 erhielt SonoMotion die FDA-510(k)-Zulassung für sein Break-Wave-Gerät zur Fragmentierung von Harnsteinen (mit einer zusätzlichen Special-510(k)-Zulassung im April 2026), was ein konkretes Beispiel für ultraschallbasierte, praxisorientierte Fragmentierungstechnologie liefert, die die regulären regulatorischen Prüfschritte durchläuft. Dies schafft Raum für Geräteanbieter, ergänzende Bergungs- und Fragmentmanagement-Workflows aufzubauen, die Restfragmente reduzieren, einschließlich Kombinationen von Fragmentierungsinstrumenten mit Bergungskörbchen, Führungsdrähten und Zugangsplattformen.
Innerhalb der ureteroskopiegetriebenen Versorgung verschiebt sich die Beschaffung von eigenständigen Instrumenten zu integrierten Systemen, die auf steinfreie Ergebnisse und das Management des intrarenalen Drucks während der retrograden intrarenalen Chirurgie abzielen. Die Marktaktivität rund um absaugunterstützte ureterale Zugangsschleusen und Einweg-Digital-Ureteroskope unterstützt Chancen für Bündelangebote über Endoskope, absaugfähige Zugänge und Bergungszubehör, die den Aufbau für ambulante Operationszentren vereinfachen und zur Standardisierung von Verfahren beitragen. Aktualisierte Urolithiasis-Leitlinien 2026 von Fachverbänden wie AUA und EAU stärken minimalinvasive Entscheidungspfade nach Steingröße und -lage und schaffen einen klareren Rahmen für Krankenhäuser und ambulante Operationszentren, um Geräte-Standardisierung, Schulung und Verbrauchsmaterialnutzung über Ureteroskope, Lithotripter und Bergungsinstrumente hinweg abzustimmen.
Recent Industry Developments in Markt für Nierensteinentfernungsgeräte
- März 2026: Boston Scientific erhielt die US-FDA-510(k)-Zulassung für das Asurys Fluid Management System zur Spülung und Distension während endoskopischer urologischer Eingriffe, einschließlich Ureteroskopie. Die Zulassung stärkt das Angebot an Workflows im Eingriffsraum neben Ureteroskopen und Bergungszubehör und unterstützt Anbieter, die mit End-to-End-Ureteroskopie-Ökosystemen statt eigenständigen Instrumenten konkurrieren.
- September 2025: Dornier MedTech America kündigte die vollständige kommerzielle Markteinführung der Dornier Hoover Flexible and Navigable Suction Ureteral Access Sheath (FANS) und des Dornier Axis II Slim Einweg-Ureteroskops in den USA an. Die Markteinführung erweitert die installierte Basis für absaugunterstützte Ureteroskopie-Workflows und erhöht die Nachfrage nach kompatiblen Körbchen, Führungsdrähten und ergänzenden Bergungsgeräten, die verwendet werden, um Eingriffe mit weniger Restfragmenten abzuschließen.
- November 2024: EndoTheia gab den erfolgreichen Abschluss einer klinischen Erststudie am Menschen für seinen FlexStone Basket bekannt, ein unabhängig steuerbares Nierensteinbergungsgerät, in Zusammenarbeit mit Nissha Medical Technologies. Der klinische Meilenstein treibt steuerbare Bergungskonzepte voran, die den Zugang zu schwierigen Kelchen verbessern sollen, erhöht den Wettbewerbsdruck auf herkömmliche Körbchendesigns und fördert die Differenzierung in Bezug auf Beweglichkeit und Steinerfassung.


Markt für Nierensteinentfernungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die durch Geräte generiert werden, die von Klinikern zur Lokalisierung, Fragmentierung und Bergung von Harnsteinen bei Nierensteinverfahren eingesetzt werden, sowohl in Krankenhäusern als auch in ambulanten Versorgungseinrichtungen, angegeben in USD.
Ausschlüsse des Anwendungsbereichs: Wir schließen diagnostische Bildgebungsgeräte, orale Arzneimitteltherapien zur Steinauflösung und nicht geräteabhängige Heimpflegeprodukte aus, die die Steinfragmentierung oder -bergung nicht direkt ermöglichen.
Übersicht der Segmentierung
- Nach Gerätetyp
- Ureterskope
- Entnahmekörbchen und Zangen
- Lithotriptoren
- Ureterenstents
- Dilatatoren und Zugangshüllen
- Führungsdrähte
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fach- und Urologiekliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um den Nachfragepool und die Verteilung der Versorgungssettings zu verankern, bevor wir das numerische Modell aufbauen. Wir gehen üblicherweise von öffentlichen Gesundheits- und Verfahrenssignalen aus, wie der Prävalenz von Urolithiasis und Verschiebungen der Behandlungssettings, und bilden diese dann auf Nutzungsmuster von Geräten ab (zum Beispiel, wie oft bei einem Ureteroskopie-Eingriff ein Körbchen, eine Schleuse, ein Führungsdraht oder ein Stent verwendet wird).
Hierfür stützen wir uns auf frei zugängliche Quellen wie Veröffentlichungen von CDC und NIH für Krankheits- und Nutzungsindikatoren, CMS-Gebührenordnungen und Aktualisierungen der ambulanten Richtlinien, WHO-Gesundheitsstatistiken für breite demografische Ausgangswerte sowie von Fachgutachtern begutachtete urologische Fachzeitschriften für klinische Praxismuster und Technologieakzeptanz. Auch Websites von Branchenverbänden und Konferenzunterlagen werden im Hinblick auf Normensprache und Definitionen von Geräteklassen überprüft, gefolgt von Geschäftsberichten, Investorenpräsentationen und Pressemitteilungen von Unternehmen, um Produktmix und geografische Präsenz zu verstehen. Bei Bedarf konsultieren wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie Import-Export-Sendungsdaten, um Versorgung und Preisrichtung zu plausibilisieren. Diese Sekundärquellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls verwendet, um im Rahmen der Arbeit Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, die Gerätenutzung auf Eingriffsebene und die Preisleiter über wiederverwendbare und Einweginstrumente hinweg zu überprüfen, die sich häufig je nach Einrichtungstyp und Beschaffungsverträgen unterscheidet. Wir interviewen Urologen, Beschaffungsleiter, Betreiber ambulanter Operationszentren und Gerätevertriebe in den wichtigsten Regionen, damit Annahmen aus der Sekundärforschung korrigiert werden können, und das Modell anschließend mit realistischen Nutzungs- und Preisspannen abgeschlossen werden kann.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 15 % | APAC: 42 % |
| Mid-Tier: 60 % | Funktions-/Bereichsleiter: 34 % | EMEA: 37 % |
| Kleinere Anbieter: 15 % | Manager: 51 % | Amerika: 21 % |
Marktbewertung & Prognose
Die Marktbewertung basiert auf einem Top-down-Ansatz, bei dem Eingriffsvolumina und die Aufteilung der Versorgungssettings aus öffentlichen Nutzungssignalen rekonstruiert und anschließend mithilfe des typischen Verbrauchs pro Eingriff in die Gerätenachfrage übersetzt werden. Die Gesamtsummen werden durch ausgewählte Bottom-up-Näherungen abgesichert, wie beispielsweise stichprobenbasierte durchschnittliche Verkaufspreise (ASP) multipliziert mit Einheiten für wichtige Gerätegruppen, Rückmeldungen von Vertriebshändlern zum Kategoriedurchsatz und Überprüfungen des Umsatzmixes der Anbieter, und anschließend angepasst, wenn die beiden Sichtweisen nicht übereinstimmen.
In der Praxis stützt sich das Modell auf einen kleinen Satz von Kennzeichen, die jedes Jahr leicht nachzuverfolgen sind. Dazu gehören Trends bei der Prävalenz von Urolithiasis, der Anteil der mit Ureteroskopie gegenüber Lithotripsie oder PCNL behandelten Fälle, Verschiebungen hin zu ambulanten Standorten, Akzeptanzraten für Einweg- gegenüber wiederverwendbaren Ureteroskopen sowie die beobachtete ASP-Entwicklung für Körbchen, Zugangsschleusen, Führungsdrähte und Stents, während Krankenhäuser Verträge neu verhandeln. Wo einem Land eine saubere Verfahrensberichterstattung fehlt, überbrücken wir Lücken mithilfe von Proxy-Indikatoren wie Altersstruktur der Bevölkerung, Fachärztedichte und regionalen Verfahrensraten, die von klinischen Befragten mitgeteilt wurden.
Für die Prognose verwenden wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung, bei der Verfahrenswachstum, Verlagerung in den ambulanten Bereich und Einweg-Durchdringung als Haupttreiber behandelt werden, und die Preisgestaltung basierend auf dem erwarteten Mix und Ausschreibungsverhalten gestuft wird. Annahmen werden explizit gehalten, damit Änderungen bei Erstattungen, Präferenzen zur Infektionskontrolle oder der Akzeptanz neuer Lasertechnologien in einen überarbeiteten Volumen- und ASP-Pfad übersetzt werden können, ohne das Modell von Grund auf neu zu erstellen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen dem Modellergebnis und unabhängigen Signalen, wie der Richtung des Verfahrenswachstums, Narrativen zur Einrichtungsakzeptanz und berichteten Verschiebungen des Produktmixes, die in öffentlichen Einreichungen diskutiert werden. Große Abweichungen werden markiert, und wir überprüfen die zugrunde liegenden Treiber erneut, einschließlich der Einheitsintensität pro Fall, der Preisbänder je Setting und der Währungsumrechnungen, bevor die Marktsummen freigegeben werden.
Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass Eingaben, Berechnungen und schriftliche Annahmen übereinstimmen und dass sich regionale Summen mit dem globalen Gesamtwert vereinbaren lassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie Richtlinienänderungen, die die ambulante Erstattung betreffen, oder größere Verschiebungen bei der Technologieakzeptanz. Vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die durch nachvollziehbare Eingaben und wiederholbare Prüfungen belegt werden kann.
Vergleich der Marktgröße für Nierensteinbergungsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Nierensteinbergungsgeräte stimmen oft nicht überein, da sich die Zählregeln unterscheiden, selbst wenn die Titel ähnlich aussehen. Die häufigsten Gründe sind, welche Gerätekategorien in die Gesamtsumme einbezogen werden, welche Versorgungssettings als Wachstumstreiber angenommen werden, und wie die Preisgestaltung aktualisiert wird, wenn sich der Mix in Richtung Einweginstrumente verschiebt.
In unserem Modell sind die größten Schwankungsfaktoren der jahresspezifische Zeitpunkt der Wechselkursumrechnung, die Art, wie ASPs für wiederverwendbare gegenüber Einweg-Ureteroskope und deren Zubehör gestuft werden, und ob verfahrensgetriebene Nachfrageprüfungen nach Erstattungs- oder ambulanten Richtlinienänderungen erneut überprüft werden, weshalb Mordor Intelligence Aktualisierung und Validierung als Teil des Bewertungsschritts und nicht als einmalige Einrichtung behandelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,07 Mrd. USD (2025) | |
| Branchenberatung A | 2,94 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann Preise mit einem flacheren Verlauf fortschreiben, was den mixbedingten ASP-Anstieg durch die Einführung von Einweggeräten und Prämien-Zubehör-Anbindungsraten unterschätzen kann. |
| Branchenverlag B | 3,07 Mrd. USD (2025) | Stimmt mit dem Berichtsjahr überein, kann sich jedoch bei den Abgrenzungen des Anwendungsbereichs unterscheiden, da manche Gesamtsummen benachbarte urologische Einwegprodukte breiter einbeziehen, und Annahmen zum Zeitpunkt der Wechselkursumrechnung werden nicht immer angegeben, was die regionsübergreifende Aggregation weniger transparent macht. |
Die Spanne zwischen den Zahlen erklärt sich hauptsächlich dadurch, wann Preise und Währungen aktualisiert werden und wie eng die Geräteumsätze mit der Verfahrensnachfrage bei Ureteroskopie, Lithotripsie und PCNL verknüpft sind. Indem diese Annahmen sichtbar gehalten und anhand realer Nutzungssignale überprüft werden, bleibt die Endzahl leichter überprüfbar und aktualisierbar, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Nierensteinentfernungsgeräte?
Das Marktvolumen für Nierensteinentfernungsgeräte erreichte im Jahr 2026 USD 3,21 Milliarden und soll bis 2031 auf USD 4,03 Milliarden wachsen.
Welches Verfahren dominiert das globale Steinentfernungsvolumen?
Die ureteroskopische Lithotripsie dominiert aufgrund ihrer minimalinvasiven Natur, hoher Steinfreiheitsraten und kurzer Erholungszeiten.
Warum wachsen ambulante Operationszentren so schnell?
Der asiatisch-pazifische Raum wird voraussichtlich im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen.
Welche Region hat den größten Anteil am globalen Markt für Nierensteinentfernungsgeräte?
CMS-Durchlaufzahlungen für Einwegskope verbessern die ambulante Wirtschaftlichkeit und helfen ambulanten Operationszentren, bis 2031 eine CAGR von 6,05 % zu erzielen.
Welche Region bietet die höchste Wachstumsrate?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,86 % wachsen, getrieben durch steigende Krankheitsprävalenz, Gesundheitsausgaben und Technologieakzeptanz.
Wie prägt Nachhaltigkeit Kaufentscheidungen?
Europäische und zunehmend globale Ausschreibungen bewerten Geräteanbieter nach CO₂-Fußabdruck, Wasserverbrauch und Recyclingfähigkeit und belohnen Unternehmen mit klaren ESG-Fahrplänen.
Seite zuletzt aktualisiert am:



