
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
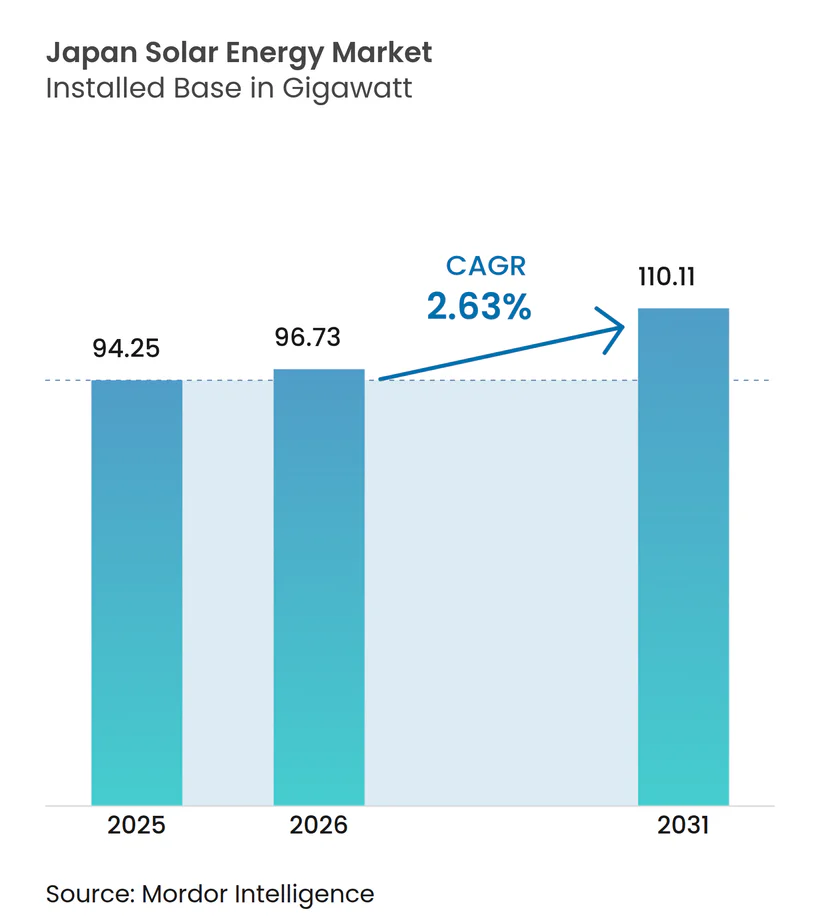
| Marktgröße im Basisjahr (2025) | 94.25 Gigawatt |
| Marktvolumen (2026) | 96.73 Gigawatt |
| Marktvolumen (2031) | 110.11 Gigawatt |
| Wachstumsrate (2026 - 2031) | 2.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des japanischen Solarenergiemarkts durch Mordor Intelligence
Die Größe des japanischen Solarenergiemarkts wurde im Jahr 2025 auf 94,25 Gigawatt geschätzt und soll von 96,73 Gigawatt im Jahr 2026 auf 110,11 Gigawatt bis 2031 wachsen, bei einer CAGR von 2,63 % während des Prognosezeitraums (2026–2031).
Das Wachstum setzt sich auch nach dem Wechsel vom Einspeisevergütungssystem zum Einspeiseprämiensystem fort, das Entwickler dazu anhält, sich an Großhandelspreissignalen zu orientieren, Batteriespeicher zu integrieren und Verbraucherabgaben zu senken.[1] Schnellere Genehmigungsverfahren für Dachanlagen, verbindliche Vorschriften zur Eigenstromerzeugung in Tokio sowie sinkende Modul- und Batteriepreise haben die adressierbare Basis für dezentrale Systeme vergrößert. Der Wettbewerbsdruck ausländischer Hersteller senkt die Hardwarekosten, während inländische Unternehmen die Perowskit-Forschung, die gemeinsame Speicherung und die Energiemanagementsoftware vorantreiben, um Wertschöpfung zu sichern. Der steigende Strombedarf von Rechenzentren und unternehmerische Dekarbonisierungsziele vertiefen den Projektfinanzierungspool durch langfristige Stromabnahmeverträge.
Wichtigste Erkenntnisse des Berichts
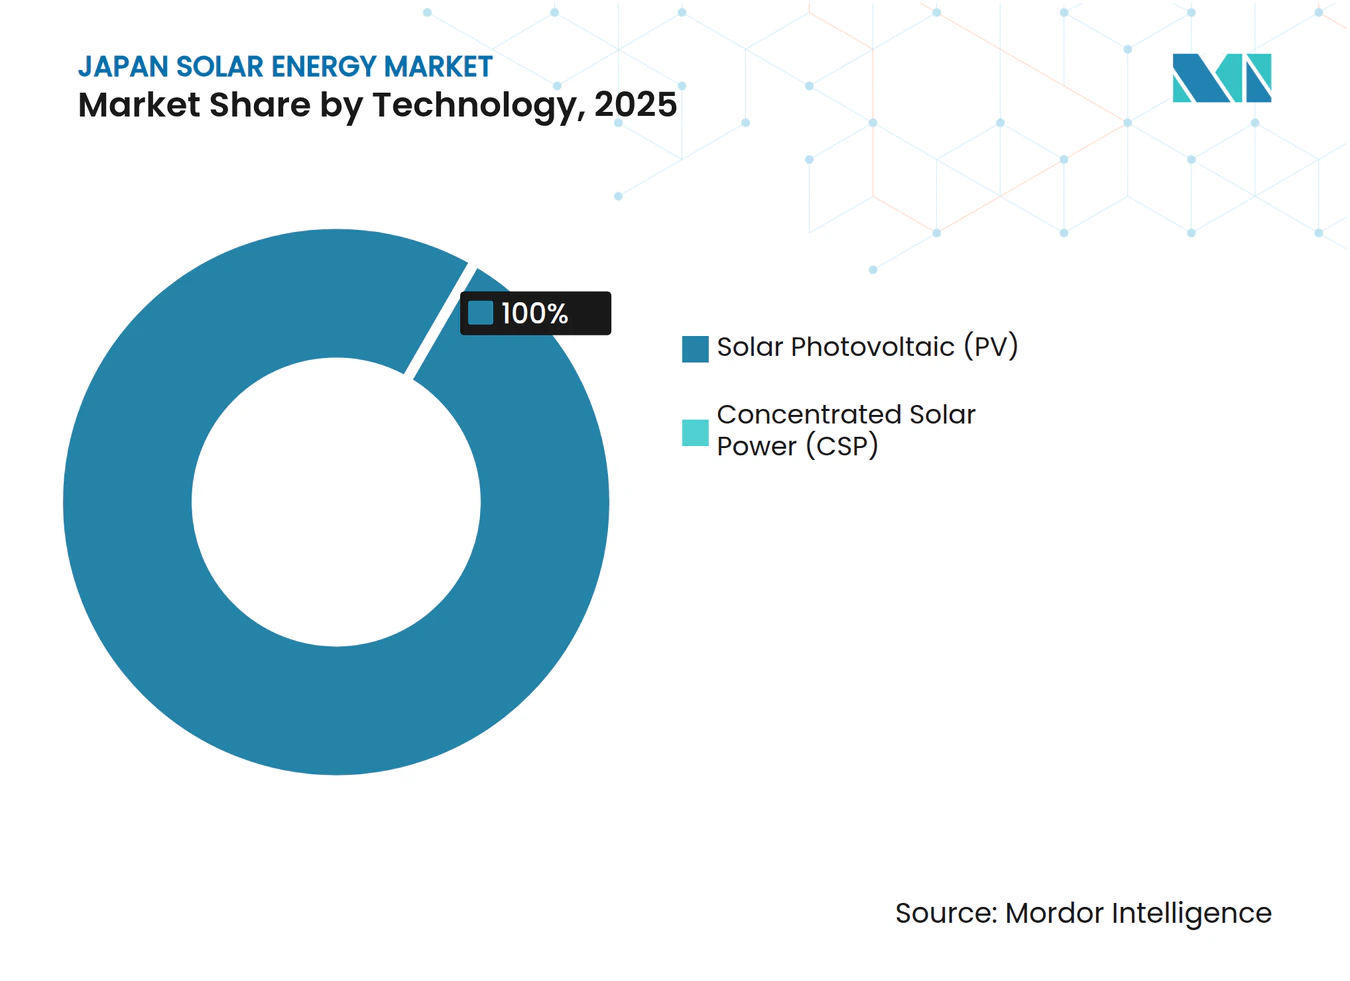
- Nach Technologie hielt Photovoltaik im Jahr 2025 einen Marktanteil von 100,00 % am japanischen Solarenergiemarkt und soll bis 2031 mit einer CAGR von 2,63 % wachsen.
- Nach Netztyp entfielen 96,35 % der Kapazität im Jahr 2025 auf netzgebundene Anlagen, während netzunabhängige Systeme mit einer CAGR von 6,95 % bis 2031 wachsen – dem schnellsten Wachstum aller Segmente.
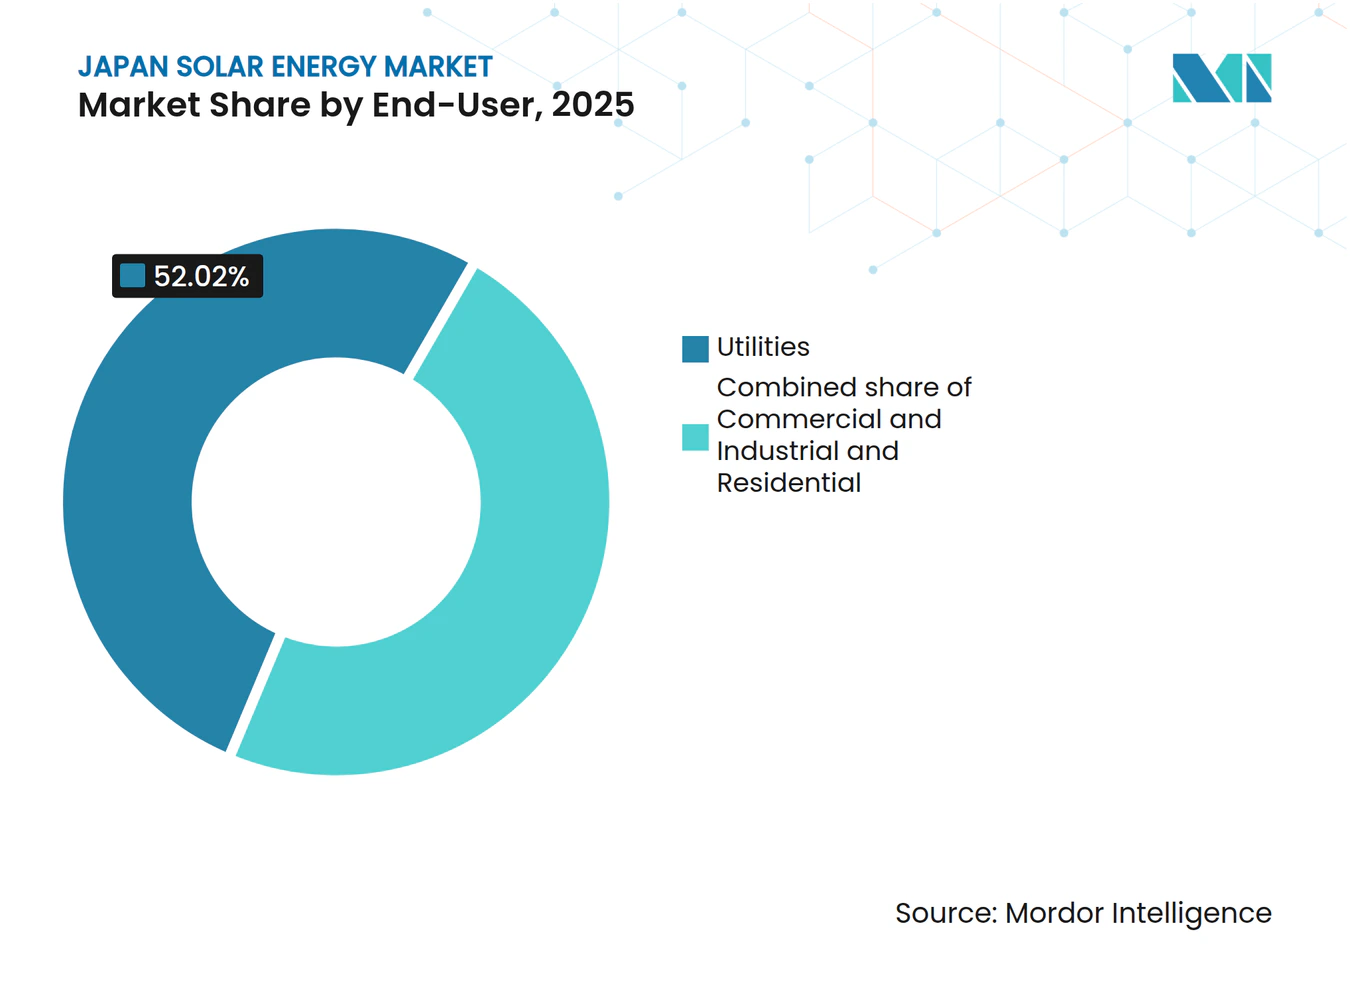
- Nach Endnutzer entfielen 52,02 % der installierten Kapazität im Jahr 2025 auf Projekte im Versorgungsmaßstab; Dach-Photovoltaikanlagen im Wohnbereich sind das am schnellsten wachsende Segment mit einer CAGR von 6,29 % bis 2031.
- Nach Geografie führte Kyushu bei den Installationen mit einem Anteil von 22,74 % am japanischen Solarenergiemarkt im Jahr 2025, ist jedoch dem höchsten Abregelungsrisiko ausgesetzt. Im Gegensatz dazu verzeichnete Tohoku den schnellsten Netzanschlusszyklus und zog 2024 neue Verpflichtungen in Höhe von 2,8 GW an.
- Unter den Unternehmen wurde Shizen Energy nach der Konsolidierung von 758,4 MW an Betriebsanlagen im März 2024 zum größten unabhängigen Stromerzeuger.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Netto-Null-2050-Fahrplan und Einspeisevergütung → Einspeiseprämiensystem | +0.8% | National, mit höherer Beteiligung an Einspeiseprämiensystem-Ausschreibungen in Tohoku und Kyushu | Mittelfristig (2–4 Jahre) |
| Verbindliche Photovoltaik-Bauvorschriften für Dächer (Tokio, Kanagawa) | +0.5% | Präfekturen Tokio und Kanagawa; mögliche Ausweitung auf Osaka und Aichi | Kurzfristig (≤ 2 Jahre) |
| Sinkende Modul- und Batteriepreise verbessern die internen Renditen von Projekten | +0.6% | National, mit stärkster Auswirkung auf Segmente im Versorgungsmaßstab und im Gewerbe- und Industriebereich | Kurzfristig (≤ 2 Jahre) |
| Starker Strombedarf von Rechenzentren treibt Unternehmens-Stromabnahmeverträge an | +0.4% | Großraum Tokio und Osaka; aufkommend in Hokkaido | Mittelfristig (2–4 Jahre) |
| Leichte Perowskit-Photovoltaik erschließt Fassaden und Fahrzeugoberflächen | +0.3% | National, frühe Einführung in der Automobilindustrie (Partnerschaften mit Toyota und Nissan) und in der Gewerbeimmobilienbranche | Langfristig (≥ 4 Jahre) |
| "Solar zum Nulltarif"-Abonnementmodell erschließt Privathaushalte | +0.4% | Städtische Präfekturen (Tokio, Kanagawa, Saitama, Chiba); Ausweitung auf Regionalstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netto-Null-2050-Fahrplan und Einspeisevergütung → Einspeiseprämiensystem
Der Wechsel von einer garantierten Vergütung zu einer Prämie über dem Großhandelspreis hat den japanischen Solarenergiemarkt mit der Standard-Strommarktökonomie in Einklang gebracht. Bis Februar 2024 hatte das Einspeiseprämiensystem 1.036 Projekte akkreditiert, darunter 518 MW Solarenergie, was Entwickler dazu veranlasst, Module mit Batterien zu kombinieren, um Spitzenpreisdifferenzen zu nutzen.[2] Für das Haushaltsjahr 2025 veröffentlichte Regierungsbekanntmachungen bestätigen neue Haushaltslinien für Frühphasen-Solarinvestitionen und signalisieren ein anhaltendes politisches Engagement. Da Entwickler in dispatchierbare Kapazitäten investieren, um Preisrisiken abzusichern, integrieren Projektstrukturen nun Prognosesoftware, virtuelle Kraftwerksfunktionen und Erlöse aus Systemdienstleistungen. Diese Anpassungen sichern die langfristige Wettbewerbsfähigkeit des japanischen Solarenergiemarkts und verringern gleichzeitig die Abhängigkeit von öffentlichen Subventionen.
Verbindliche Photovoltaik-Bauvorschriften für Dächer (Tokio, Kanagawa)
Tokios Vorschrift, dass alle Neubauten über 2.000 m² ab April 2025 Solarmodule umfassen müssen, hat den Ausgangspunkt für den städtischen Bau verändert. Die Einhaltungspflichten liegen beim Bauherrn, nicht beim Endnutzer, was die Logistik vereinfacht und ein Mindestmaß an jährlichen Installationsvolumina sicherstellt. Die parallele städtische Förderung von bis zu 80.000 JPY pro kW unterstützt hocheffiziente Systeme und verbessert die Renditeprofile weiter. Frühe Standortinspektionsdaten zeigen, dass Bauherren die Solarbeschaffung nun in Designabläufe integrieren und die Eigenstromerzeugung in der Hauptstadt zur Normalität wird. Mehrere Präfekturen erarbeiten ähnliche Verordnungen, was auf eine mögliche bundesweite Regulierungskaskade hindeutet, die eine nachhaltige Nachfrage im japanischen Solarenergiemarkt stützen würde.
Sinkende Modul- und Batteriepreise verbessern die internen Renditen von Projekten
Das Überangebot an kristallinen Siliziummodulen hat die Endverbraucherkosten auf 200.000–400.000 Yen pro kW gesenkt, während Lithium-Eisenphosphat-Batterien einem ähnlichen Abwärtstrend folgen. Die Markteinführung von Heimspeichern durch Canadian Solar im Jahr 2024, die speziell für das japanische Stromnetz konzipiert wurden, verdeutlicht, wie ausländische Hersteller ihre Skalierungsvorteile nutzen, um weitere Kostensenkungen zu erzielen. Da Hardware immer günstiger wird, florieren integrierte Solar-plus-Speicher-Lösungen und ermöglichen es Hausbesitzern und kleinen Unternehmen, Lastspitzengebühren zu reduzieren, überschüssige Energie zu verkaufen und die Versorgungssicherheit zu verbessern. Die wirtschaftliche Entwicklung hat sich schneller verbessert als die ausgewiesene CAGR von 2,63 %, was die weitverbreitete Akzeptanz im japanischen Solarenergiemarkt weiter stärkt.
Starker Strombedarf von Rechenzentren treibt Unternehmens-Stromabnahmeverträge an
Das Stromwachstum der digitalen Wirtschaft veranlasst Hyperscaler und Hersteller, erneuerbare Kapazitäten durch langfristige Verträge zu sichern. Googles erster 60-MW-Solar-Stromabnahmevertrag in Japan und Apples Lieferantenauflagen zeigen, wie multinationale Beschaffungsstandards in die inländische Industriepraxis übergehen. Stromabnahmevertrag-Vermittler bieten nun einjährige Rollierungsverträge an, die auf kleine und mittlere Unternehmen zugeschnitten sind und den Zugang über Großkunden hinaus erweitern. Diese Abnahmestrukturen reduzieren das Projektrisiko, ziehen günstigere Fremdfinanzierung an und schaffen eine zusätzliche Nachfragesäule im japanischen Solarenergiemarkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Netzüberlastung und Abregelung in Kyushu/Hokkaido | -0.6% | Kyushu, Hokkaido; Übertragungsrisiko auf Tohoku, falls Netzausbau verzögert wird | Kurzfristig (≤ 2 Jahre) |
| Knappes Land und strenge Flächennutzungsvorschriften für Freiflächenprojekte | -0.5% | National, akut in den Ebenen von Kanto und Kansai; weniger schwerwiegend in Tohoku und Hokkaido | Mittelfristig (2–4 Jahre) |
| Haftung für Photovoltaik-Abfallmanagement und Anstieg der Recyclingkosten | -0.3% | National, mit frühen Auswirkungen auf Projekte, die ab 2032 das Ende ihrer 20-jährigen Lebensdauer erreichen | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel für Hochspannungs-Solar-plus-Speicher-Installationen | -0.4% | National, am akutesten in ländlichen Präfekturen mit alternder Elektrikerbelegschaft | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung und Abregelung in Kyushu/Hokkaido
Die Abregelung stieg im Haushaltsjahr 2023 auf 1,76 TWh, wobei Kyushu eine Rate von 6,7 % erreichte, da begrenzte interregionale Verbindungen und unflexible Grundlastkraftwerke wenig Spielraum für Solarspitzen am Mittag lassen. Versorgungsunternehmen erproben KI-basierte Spannungsregelung, die Stabilisierungsaktivierungen um bis zu 70 % reduziert hat und einen technischen Weg nach vorne aufzeigt. Politische Entscheidungsträger erarbeiten auch Regeln für negative Preise und wirtschaftlichen Einsatz, aber die Zeitpläne bleiben ungewiss. Bis die Infrastruktur angepasst ist, müssen Entwickler im japanischen Solarenergiemarkt Batterien hinzufügen, Anlagen neu positionieren oder Erlöseinbußen bei Überangebotsereignissen akzeptieren.
Fachkräftemangel für Hochspannungs-Solar-plus-Speicher-Installationen
Die Beschäftigung im Bausektor ist im vergangenen Jahrzehnt um 20 % gesunken, was zu 350 Insolvenzen im Jahr 2024 beigetragen hat, von denen ein Drittel auf den Baubereich entfiel.[3] Hochspannungs-Solar-plus-Speicher-Projekte benötigen lizenzierte Elektriker, die mit dem Netzschutz vertraut sind, aber die alternde Belegschaft und neue Überstundenbeschränkungen begrenzen das Angebot. Die Regierung plant, die Quoten für ausländische Fachkräfte zu verdoppeln, um strukturelle Engpässe zu beheben, erfordert jedoch Umschulung und kulturelle Integration. Daher investieren Unternehmen im japanischen Solarenergiemarkt in modulare Ausrüstung, werkseitig montierte Gestelle und Augmented-Reality-Anleitungen, um die Arbeitsintensität vor Ort zu senken und die Inbetriebnahmezeiten zu verkürzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dominanz der Photovoltaik bestätigt die Nicht-Rentabilität konzentrierter SolarenergieDie Größe des japanischen Solarenergiemarkts für Photovoltaiktechnologie betrug im Jahr 2025 94,25 GW, mit einer CAGR von 2,63 % bis 2031 und einem Segmentanteil von 100,00 %, da konzentrierte Solarenergie kommerziell nicht präsent ist. Monokristalline PERC-Module erreichten eine durchschnittliche Effizienz von 21,5 % und verdrängten weiterhin Polysiliziummodule in Versorgungs- und Gewerbeprojekten. Heterojunction- und Rückkontaktzellen, obwohl zu Premiumpreisen angeboten, gewannen bei Wohngebäude-Nachrüstungen an Bedeutung, wo Dachfläche knapp ist und Effizienzprämien höhere Kosten rechtfertigen.
Perowskit-Tandemzellen befinden sich an der Innovationsgrenze, wobei ein Konsortium bis 2040 eine inländische Linienkapazität von 20 GW anstrebt, um die Fertigungswettbewerbsfähigkeit zurückzugewinnen. Piloteffizienzen von 15,6 % und eine Gewichtsreduzierung von 60 % erweitern die nutzbaren Montageflächen auf Fassaden und Fahrzeugoberflächen. Die kommerzielle Einführung hängt von der Feuchtigkeitsbeständigkeit ab; beschleunigte Alterungstests zeigen eine um 15 % schnellere Degradation als Silizium unter Küstenbedingungen, was die Verkapselungsforschung und -entwicklung vorantreibt. Inländische Hersteller sehen die Technologie als Weg, den durch überseeische kristalline Silizium-Importe verlorenen Wert zurückzugewinnen, die 68 % des Modulzuflusses im Jahr 2024 ausmachten.



Nach Netztyp:
Netzunabhängige Resilienz nimmt zu, aber netzgebundene Systeme dominierenNetzgebundene Systeme repräsentierten im Jahr 2025 96,35 % der Kapazität, gestützt durch Einspeiseprämien und Großmarktzugang. Netzunabhängige Installationen sollen jedoch bis 2031 mit einer CAGR von 6,95 % wachsen – dem schnellsten Wachstum aller Netztypen – und sind ein wichtiger Nutznießer von Katastrophenschutzmandaten, da Erdbeben- und Taifununterbrechungen die Schwachstellen zentralisierter Netze aufgezeigt haben.
Kommunen wie Ishikawa installierten 2024 42 MW eigenständige Mikronetze an Evakuierungszentren und reduzierten damit das Ausfallrisiko für kritische Dienste. Abgelegene Inseln in Okinawa und Kagoshima haben Dieselgeneratoren durch hybride Solar-Batterie-Systeme ersetzt. Yonaguni's 1,2-MW-Anlage hat die Kraftstoffimporte um 680 Kiloliter pro Jahr reduziert und veranschaulicht den wirtschaftlichen Wendepunkt für die Verdrängung fossiler Brennstoffe. Dennoch bleiben netzgebundene Anlagen das Arbeitspferd für Kapazitätszuwächse und profitieren von Skaleneffekten und Markterlösströmen der Japan Electric Power Exchange. Das steigende Abregelungsrisiko drängt netzgebundene Entwickler zu Hybriddesigns, die bei negativen Preisereignissen inselbetriebsfähig sind, was traditionelle Segmentgrenzen verwischt.
Nach Endnutzer:
Wohndächer übertreffen Megawatt im VersorgungsmaßstabProjekte im Versorgungsmaßstab machten im Jahr 2025 52,02 % der Größe des japanischen Solarenergiemarkts aus, stehen jedoch vor Landknappheit und einer durchschnittlichen Netzanschlusswarteschlange von 36 Monaten in überlasteten Regionen. Wohnanlagen sollen bis 2031 mit einer CAGR von 6,29 % wachsen, angetrieben durch Solar-Nulltarif-Verträge und Dachvorschriften für Gebäude über 2.000 m². Abonnement-Installateure übernehmen die Investitionskosten und monetarisieren Zertifikate für erneuerbare Energien, sodass Haushalte Stromrechnungen unter den Einzelhandelstarifen festschreiben und kommunale Dekarbonisierungsziele erfüllen können.
Gewerbe- und Industriekäufer wenden sich an langfristige Stromabnahmeverträge, um die Volatilität der Großhandelspreise zu mindern; Microsofts 50-MW-Vereinbarung mit Shizen Energy veranschaulicht, wie investmentgrade-Abnehmer die Finanzierung für Marktprojekte erschließen. Agrivoltaik-Projekte bieten zusätzliche landwirtschaftliche Einnahmen, weisen jedoch eine um 30 % geringere Moduldichte auf, was die Gestehungskosten über 14 JPY/kWh treibt und die Einführung auf Genossenschaften mit Diversifizierungsmandaten beschränkt. Schwimmende Solaranlagen auf Stauseen und Industrieteichen entwickeln sich zu einer Nischenoption im Versorgungsmaßstab, wo Netzzugang vorhanden, aber Land knapp ist.

Geografische Analyse
Tokio und die benachbarten Präfekturen bilden den größten Knotenpunkt im japanischen Solarenergiemarkt, angetrieben durch strenge Dekarbonisierungsziele, Premiumstrompreise und politische Mandate, die eine Eigenstromerzeugung bei Neubauten vorschreiben. Der 7,1-Milliarden-Yen-Förderungspool der Metropolregierung senkt die Installationshürden für Haushalte weiter. Dichte Lastzentren und etablierte Verteilungsnetze bedeuten auch minimale Übertragungsverluste und nahezu echtzeitigen Eigenverbrauch, was die Projektökonomie verbessert.
Kyushu verfügt über hervorragende Sonneneinstrahlung, kämpft jedoch mit der höchsten Abregelungsrate des Landes von 6,7 %, was Entwickler dazu veranlasst, Batteriesysteme einzubauen, Hybridprojekte zu verfolgen oder neue Bauten zu staffeln, bis geplante Verbindungen realisiert werden. Hokkaido bietet weitläufiges Land für Freiflächenanlagen im Versorgungsmaßstab und beherbergt Japans ersten 30-MW-Unternehmens-Stromabnahmevertrag, der einem Rechenzentrumsoperator gewidmet ist, aber begrenzte südwärts gerichtete Netzkapazität begrenzt die Exportmengen. Die Regionen Chubu und Kansai bieten ausgewogene Chancen: Die Industrienachfrage unterstützt Unternehmens-Stromabnahmeverträge, und Netzmodernisierungspiloten wie KI-gestützte Spannungsregelung zeigen, wie Überlastungsrisiken gemindert werden können.
In 36 Präfekturen verbinden 73 "fortgeschrittene Dekarbonisierungsgebiete" erneuerbare Energien, Landwirtschaft und kommunale Revitalisierung in maßgeschneiderten lokalen Energieplänen. Küstendistrikte replizieren Schwimmsolar-Prototypen, um Stauseen und Hafenbecken zu nutzen, während ländliche Präfekturen Agrivoltaik-Rahmen einführen, um landwirtschaftliche Erträge zu erhalten. Diese regionsspezifischen Wege stärken die Breite und Resilienz des Wachstums im japanischen Solarenergiemarkt.
Regulatorisches Umfeld
Japans Solarpolitik verlagert sich weiterhin von einer breiten, preisgesicherten Förderung hin zu marktbasierten Abläufen und einer strengeren Einhaltung von Vorschriften unter dem METI und der Agency for Natural Resources and Energy (ANRE). Im März 2026 legte das METI die FIT/FIP-Bedingungen für das Geschäftsjahr 2026 fest und signalisierte einen strukturellen Wandel, indem es plant, bodenmontierte Solarprojekte ab 10 kW ab dem Geschäftsjahr 2027 von der FIT/FIP-Förderung auszuschließen. Für das Geschäftsjahr 2026 wurden FIP-Auktionen für Projekte ab 250 kW in vier Runden mit einer Preisobergrenze von 9,6 JPY/kWh angesetzt.
Die regulatorische Kontrolle verschärfte sich auch in Bezug auf Sicherheits- und Rückbauverpflichtungen am Lebensende. Im März 2026 genehmigte das Kabinett einen Gesetzentwurf zur teilweisen Änderung des Electricity Business Act, der Anforderungen an eine unabhängige Sicherheitsprüfung für Solarstromanlagen einführt. Im April 2026 legte das METI einen Gesetzentwurf zur Förderung des Recyclings von Solarbatterieabfällen vor, der gewerbliche Betreiber zu standardisierten Recyclingwegen führt. ANRE/METI aktualisierten im April 2026 zudem die Leitlinien zur Erstellung von Solar-Geschäftsplänen und legten Durchsetzungsmaßnahmen für das Geschäftsjahr 2025 offen, darunter 55 Widerrufe von FIT/FIP-Zertifizierungen und 57 Aussetzungen von Förderungen sowie die ersten Rückzahlungsanordnungen, wodurch die Compliance-Anforderungen für Projekteigner und Aggregatoren erhöht wurden.
Wettbewerbslandschaft
Marktkonzentration
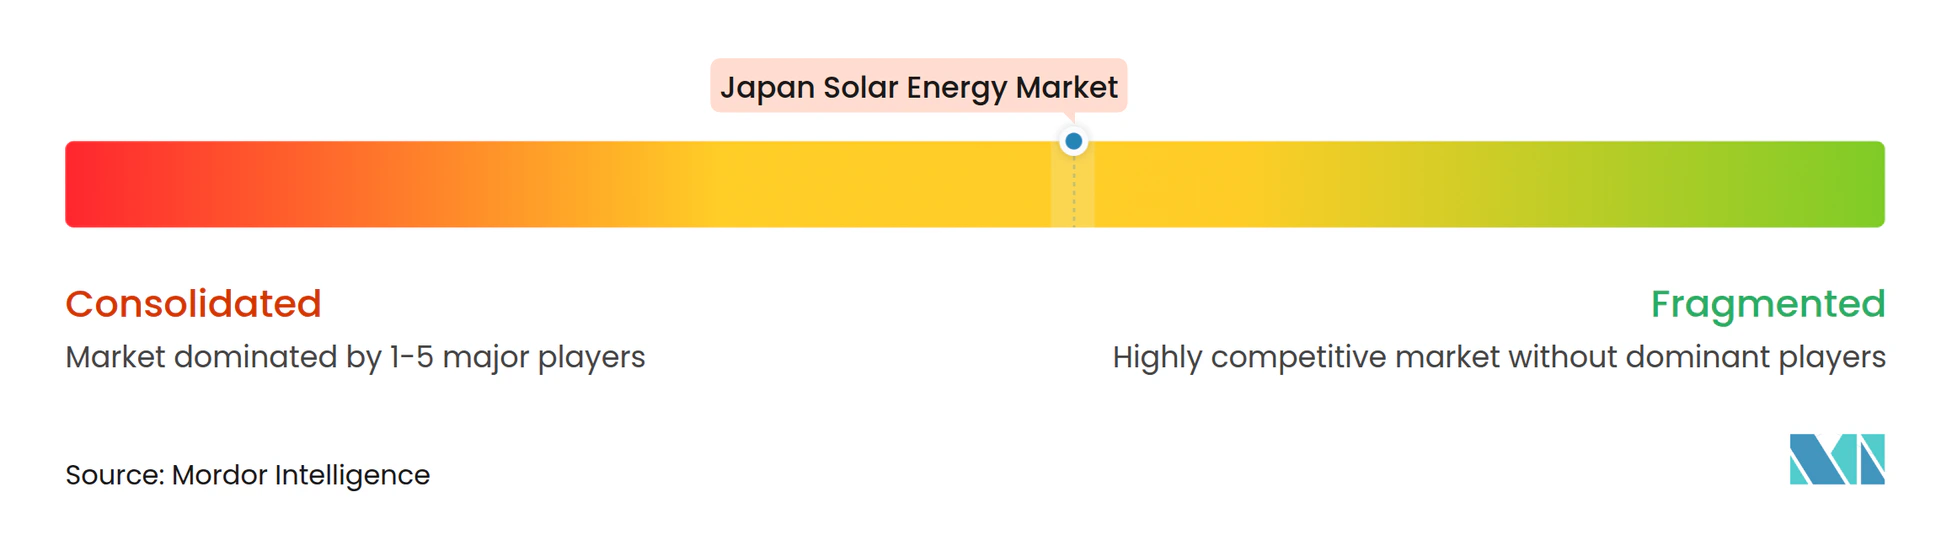
Der japanische Solarenergiemarkt beherbergt eine Mischung aus inländischen Platzhirschen und kostengetriebenen globalen Marktteilnehmern. Sharp, Kyocera und Panasonic Energy konzentrieren sich auf Premiumsegmente und pflegen starke Kundendienst-Netzwerke, um die Kernkundentreue zu erhalten. LONGi, Trina Solar und JinkoSolar dringen mit größeren Leistungsformaten und aggressiven Rabatten in preissensible Segmente vor. Diese duale Struktur hält den Preisdruck aufrecht und stimuliert gleichzeitig inländische Forschung und Entwicklung, wie etwa Sekisui Chemicals Perowskit-Fahrplan mit dem Ziel der Massenproduktion bis 2027.
Die strategische Investition unterstreicht die wettbewerbliche Neupositionierung. Mitsubishi Electric wird 500 Millionen USD ausgeben, um Siliziumkarbid-Lieferungen zu sichern und die Führungsposition bei Hochspannungsmodulen für Solar- und Speicherwechselrichter zu wahren.[4] ENECHANGE, West Holdings und viele Energietechnologie-Startups bieten gebündelte Finanzierungs-, Installations- und Überwachungspakete an, die Serviceerlöse über den anfänglichen Hardwareverkauf hinaus sichern. Partnerschaften verbinden komplementäre Stärken: Kyocera arbeitet mit SolarEdge an Optimierern und SafeDC-Technologie zusammen, während Sungrow mit lokalen Entwicklern an 500-MWh-Batterieprojekten kooperiert, die die Netzflexibilität stärken.
Marktteilnehmer setzen zunehmend auf integrierte Lösungen. Wechselrichter, Batterien, Software und Asset-Management-Dienste konvergieren unter einzelnen Marken, erhöhen die Wechselkosten für Kunden und erschließen höhermargige wiederkehrende Erlösströme. Japanische Unternehmen nutzen vertrauenswürdige inländische Marken und Vertrautheit mit Netzcodes, während internationale Anbieter Skaleneffekte einbringen. Dieses Zusammenspiel prägt ein wettbewerbliches Gleichgewicht, das im japanischen Solarenergiemarkt intensiv, aber technologisch fortschrittlich bleibt.
Marktführer der japanischen Solarenergiebranche
-
Sharp Corporation
-
Kyocera Corporation
-
Panasonic Energy Co.
-
Canadian Solar Inc.
-
Trina Solar Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japan Solar Energy Markt Unternehmen in diesem Bericht
- Sharp Corporation
- Kyocera Corporation
- Panasonic Energy Co.
- Canadian Solar Inc.
- Trina Solar Co. Ltd.
- JinkoSolar Holding Co. Ltd.
- JA Solar Technology Co. Ltd.
- LONGi Green Energy Technology Co. Ltd.
- Hanwha Q CELLS
- First Solar Inc.
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions
- Omron Corporation
- Nihon Techno Co. Ltd.
- SoftBank Energy (SB Power)
- Eurus Energy Holdings
- RENOVA Inc.
- Shizen Energy Inc.
- West Holdings Corporation
- Sekisui Chemical (Perovskite R&D)
Lesen Sie die Analyse der Japan Solar Energy Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Politische und beschaffungsbezogene Änderungen lenken den Fokus der Entwickler auf dezentrale und gebäudeintegrierte Solaranlagen, Hybridisierung und Merchant-Verträge. Die Entscheidungen des METI vom März 2026, die FIT/FIP-Förderung für gewerbliche bodenmontierte Solaranlagen (ausgenommen Dachanlagen) ab dem Geschäftsjahr 2027 einzustellen, sowie der Auktionsrahmen für das Geschäftsjahr 2026 mit einer Obergrenze von 9,6 JPY/kWh für FIP-Projekte ab 250 kW, erhöhen die Prämie für Dachanlagen, Repowering und Designs, die den Groß- und Regelenergiewert über Batterien und Steuerungssysteme monetarisieren. Die Dachpflicht Tokios für neue Großgebäude vom April 2025 stärkt die adressierbare Basis für Wohn- und Gewerbedächer und untermauert Ansätze wie Abonnementangebote ohne Anfangsinvestition und gebündelte Finanzierungen, bei denen Installateure Eigenverbrauch und Zertifikate monetarisieren.
Die Abkehr von garantierten Einspeisetarifen schafft mehr Freiraum für Unternehmens-PPAs, Anlagenoptimierung und netzflexible Lösungen. Marktbelege umfassen multinationale und rechenzentrumsbezogene Abnahmeaktivitäten (zum Beispiel unterzeichnete Google einen 60-MW-Solar-PPA in Japan) sowie infrastrukturgetriebene Beschaffung (Equinix unterzeichnete im April 2025 einen 30-MW-PPA mit 20 Jahren Laufzeit für ein Hokkaido-Projekt, das 2028 startet), was die Finanzierbarkeit von Merchant-Projekten unterstützt. Da früheren FIT-Anlagen das Vertragsende bevorsteht, gewinnt das Repowering und die Refinanzierung des Altbestands an Bedeutung, was die Nachfrage nach effizienteren Modulen, Wechselrichter-Upgrades und Speicher-Nachrüstungen erhöht, insbesondere in eingeschränkten Regionen wie Kyushu, wo die Abregelung bereits erhöht war. Ein längerfristiger technologischer Freiraum wird durch den überarbeiteten Strategic Energy Plan von 2025 definiert, der ein Ausbauziel von 20 GW für Perowskit-Solarzellen der nächsten Generation bis 2040 festlegt und dabei nationale F&E- und Fertigungspläne mit Anwendungen wie leichten Gebäudeoberflächen und anderen platzbeschränkten Installationen in Einklang bringt.
Neueste Industrielle Entwicklungen in Japan Solar Energy Markt
- Juni 2026: Sharp Corporation unterzeichnete eine Absichtserklärung mit Foxconn zur Zusammenarbeit in den Bereichen Energie- und ESG-bezogene Anwendungen, KI-Infrastruktur und Smart-City-Initiativen. Der Partnerschaftsrahmen erweitert das Ökosystem für digitales Energiemanagement und Optimierung hinter dem Zähler, Bereiche, die zunehmend mit einer höheren Durchdringung von Dach- und dezentraler Photovoltaik verbunden sind.
- April 2026: Panasonic brachte in Japan ein neues Ene-Farm-Brennstoffzellen-Kraft-Wärme-Kopplungssystem auf den Markt, das für die Integration mit Home Energy Management Systems (HEMS) konzipiert ist, um die Vor-Ort-Energienutzung zusammen mit Dachsolaranlagen zu erhöhen. Die Einführung unterstützt stärker integrierte Heimenergiesysteme, bei denen Photovoltaik, Speicher und steuerbare Lasten koordiniert werden, um den Eigenverbrauch zu erhöhen und die Exponierung gegenüber der Volatilität der Endkundenstrompreise zu verringern.
- Dezember 2024: Sekisui Chemical bestätigte Pläne, Perowskit-Solarzellen bis 2027 in Serie zu produzieren. Dieser Meilenstein treibt Japans Vorstoß zu leichten, oberflächenflexiblen Photovoltaikanlagen voran, die den Einsatz auf Fassaden und andere platzbeschränkte Anwendungen jenseits herkömmlicher kristalliner Silizium-Dachanlagen ausweiten können.
Japan Solar Energy Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik wird der japanische Solarenergiemarkt als die landesweite installierte Solarstromkapazität definiert, die angeschlossen oder nutzbar ist, in Gigawatt ausgewiesen und über den aktiven installierten Bestand hinweg erfasst.
Ausschlüsse aus dem Geltungsbereich: Nicht in Betrieb genommene Pilotprojekte außerhalb des Marktes sowie nicht solare erneuerbare Energien (wie Wind, Wasser und Biomasse) sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarstrom mittels Photovoltaik
- Konzentrierte Solarenergie
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie
- Wohngebäude
- Nach Komponente (qualitative Analyse)
- Solarmodule/Paneele
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Systemnebenkomponenten und Elektrik
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die anfängliche Kapazitätszeitlinie aufzubauen und das Marktmodell mit der in Japan üblichen Berichterstattung in Einklang zu bringen. Wir stützen uns auf öffentliche Energiestatistiken und politische Aktualisierungen aus Quellen wie den Veröffentlichungen des japanischen Energieministeriums, den Offenlegungen des nationalen Netzbetreibers und Stromnetzbetreibers sowie den Dashboards der Internationalen Energieagentur und der IRENA zur Gegenprüfung.
Um die Annahmen realistisch zu halten, prüfen wir außerdem Solarauktionen und Tarifbekanntmachungen, Genehmigungs- und Netzanschlussrichtlinien sowie öffentliche Offenlegungen börsennotierter Projektentwickler und Versorgungsunternehmen (Jahresberichte und Investorenpräsentationen). Patent- und wissenschaftliche Literatur wird in begrenztem Umfang genutzt, um technologische Veränderungen, die Leistungsannahmen beeinflussen, auf Plausibilität zu prüfen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten hilft dabei, Projektinbetriebnahmen und Eigentümerwechsel zu bestätigen. Diese Quellen sind nicht abschließend; viele weitere öffentliche Dokumente und Datenpunkte wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Bereiche zu überprüfen, in denen Desk Research Verzögerungen aufweisen kann, insbesondere bei zeitlichen Lücken zwischen angekündigten Projekten und dem tatsächlichen Netzanschluss. Wir haben mit EPC- und Projektentwicklungsteams, Versorgungsunternehmen und gewerblichen sowie industriellen Käufern, Branchenberatern und Betriebsspezialisten in ganz Japan gesprochen und anschließend Umfragen genutzt, um typische Inbetriebnahme-Verzögerungen, Repowering-Aktivitäten und den Anteil von Dach- gegenüber Freiflächenanlagen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 49 % | Bereichs-/Abteilungsleiter: 39 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des installierten Bestands in Japan anhand nationaler Kapazitätsmeldungen und Netzanschlusstotalen, die anschließend an die Studiendefinition angepasst werden. Danach werden selektive Bottom-up-Näherungen durchgeführt, um die Gesamtwerte zu validieren, einschließlich der Zusammenfassung angekündigter Großanlagen-Pipelines, die die Inbetriebnahme erreicht haben, sowie stichprobenartiger Überprüfungen von Dachanlagenzugängen anhand von Installationsraten und typischen Systemgrößen.
Zu den wichtigsten Eingangsgrößen des Modells zählen jährliche Neukapazitätszugänge gegenüber Stilllegungen, Inbetriebnahme- und Netzanschluss-Vorlaufzeiten, politische und tarifliche Änderungen, die die Wirtschaftlichkeit des Ausbaus beeinflussen, Flächen- und Genehmigungsrestriktionen, die die Projektrealisierung beeinflussen, sowie die Aufteilung zwischen Wohn-, Gewerbe- und Industrieanlagen sowie Großanlagen, die das Wachstumstempo bestimmt. Wo die Bottom-up-Transparenz unvollständig ist (beispielsweise bei kleineren Dachinstallateuren), werden Lücken durch Adoptionsratenbereiche geschlossen, die mit Rückmeldungen von Installateuren und Käufern einem Stresstest unterzogen wurden.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass politische Ausrichtung, Netzabregelungsrisiko und Projektpipeline-Konversionsrate flexibel angepasst werden können, ohne ein einziges lineares Ergebnis zu erzwingen. Die endgültige Prognose ist an Konsenskorridore geknüpft, die von befragten Experten geteilt wurden, und wird konsistent mit dem beobachteten Ausbauzyklus in Japan gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die vor der Finalisierung einer Zahl auf logische Konsistenz achten. Wir vergleichen den modellierten installierten Bestand mit unabhängigen Signalen wie Netzanschlussberichten, Projektinbetriebnahme-Ankündigungen und historischen Zugangsmuster und untersuchen dann alle größeren Abweichungen, die jahresweise auftreten.
Vor der Freigabe wird die Arbeit schrittweise überprüft, wobei Annahmentabellen erneut geprüft und Ausreißer für Nachfolgegespräche markiert werden, wenn nötig. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie etwa größeren politischen Anpassungen oder abrupten Änderungen im Projektzulassungstempo. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung zum jeweiligen Zeitpunkt erhalten.
Marktgröße des japanischen Solarenergiemarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den japanischen Solarenergiemarkt stimmen häufig nicht überein, da die zugrunde liegende Einheit und die Zählmethode nicht immer identisch sind. Einige Quellen bemessen die Ausgaben in USD, während andere die installierte Kapazität in GW erfassen, was allein schon zu einer erheblichen Bandbreite führen kann.
Die Hauptlücke entsteht durch die Vermischung wertbasierter Systemausgaben mit kapazitätsbasiertem installiertem Bestand, wobei Mordor Intelligence den Markt strikt als installierte Kapazität (GW) führt und darauf verzichtet, EPC-Kosten, Modulschwankungen oder den Wert von Speicheranbindungen einzubeziehen, die die USD-Gesamtwerte in bestimmten Jahren aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 94,25 GW (2025) | |
| Branchenpublisher A | 6,50 Milliarden USD (2025) | Verwendet eine USD-wertbasierte Betrachtung, die Systemverkäufe und Installationsausgaben einschließen kann, die sich mit Modul- und Wechselrichterpreisen bewegen und möglicherweise auch angrenzende Dienstleistungen bündeln. |
| Datenaggregator B | 94,67 Milliarden USD (2025) | Verwendet eine kapazitätsbasierte Bestandsansicht, wendet jedoch ein anderes Prognosefenster und einen anderen Aktualisierungszeitpunkt an, was die Basisjahr-Abstimmung gegenüber Inbetriebnahme-Stichtagen verschieben kann. |
Wenn der Geltungsbereich konsistent gehalten wird, resultieren die meisten verbleibenden Unterschiede aus dem Timing – beispielsweise ob ein Projekt bei der Ankündigung, dem mechanischen Abschluss oder dem Netzanschluss gezählt wird. Indem das Modell an die Inbetriebnahme und die Bestandsabstimmung geknüpft wird, bleibt die Schätzung auf klar nachvollziehbare jährliche Zugänge und Stilllegungen zurückführbar, anstatt preisgetriebenen Schwankungen zu unterliegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist Japans Solarkapazität im Jahr 2026 und wohin entwickelt sie sich?
Japan betreibt im Jahr 2026 96,73 GW und ist auf dem Weg zu 110,11 GW bis 2031, was einer CAGR von 2,63 % über den Zeitraum 2026–2031 entspricht.
Welche Region ist am stärksten von Abregelungsrisiken betroffen?
Kyushu verzeichnet die meisten Abregelungen, mit 223 Tagen erzwungener Leistungsreduzierung im Jahr 2024 aufgrund von Netzüberlastung.
Was treibt das Wachstum von Dach-Photovoltaikanlagen im Wohnbereich nach 2026 an?
Solar-Abonnements zum Nulltarif und verbindliche Dachvorschriften in Tokio und Kanagawa treiben Wohnanlagen mit einer CAGR von 6,29 % voran.
Wie beeinflussen Rechenzentren den Ausbau von Solaranlagen?
Hyperscale-Betreiber in Tokio, Osaka und Hokkaido schließen Multi-MW-Stromabnahmeverträge ab und schaffen eine langfristige Nachfrage nach Solarenergieprojekten am freien Markt.
Welche Technologie könnte die Modulproduktion in Japan grundlegend verändern?
Leichte Perowskit-Tandemzellen, die bis 2040 auf eine inländische Kapazität von 20 GW abzielen, sollen Marktanteile in der Fertigung zurückgewinnen.
Wie streng sind Japans Recyclingvorschriften für Photovoltaikmodule?
Projekte, die nach 2022 in Betrieb genommen wurden, müssen Rückbaubürgschaften hinterlegen und Recyclingquoten erfüllen, was die Investitionskosten um rund 0,03 USD pro Watt erhöht.