
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.86 Milliarden US-Dollar |
| Marktgröße (2026) | 1.99 Milliarden US-Dollar |
| Marktgröße (2031) | 2.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Marktes für Diabetesgeräte von Mordor Intelligence
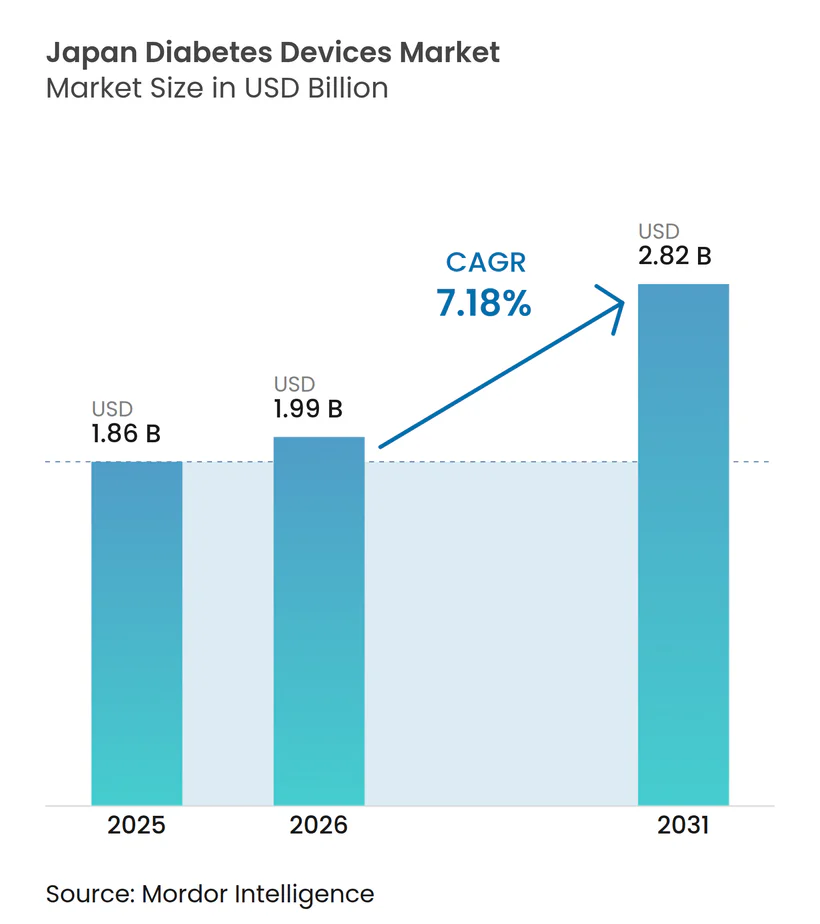
Die Marktgröße des japanischen Marktes für Diabetesgeräte wird im Jahr 2026 auf USD 1,99 Milliarden geschätzt, wächst vom Wert des Jahres 2025 von USD 1,86 Milliarden, wobei die Prognosen für 2031 USD 2,82 Milliarden zeigen, mit einer Wachstumsrate von 7,18 % CAGR im Zeitraum 2026–2031.
Eine Fehlfunktion des Immunsystems verursacht Typ-1-Diabetes, und Typ-2-Diabetes ist mit einem sitzenden Lebensstil verbunden, was zur Entwicklung einer inhärenten Insulinresistenz führt. Daher kann Typ-1-Diabetes als insulinpflichtig charakterisiert werden, während Typ-2-Diabetes als insulinabhängiger Diabetes beschrieben werden kann.
Japan hat eine der ältesten Bevölkerungen der Welt, die anfälliger für die Entstehung von Typ-2-Diabetes ist. Da Japans Bevölkerung weiter altert, nimmt auch die Prävalenz von Diabetes zu. Die Überwachung und Kontrolle des Blutzuckerspiegels nimmt zu, da sie dabei hilft, negative Folgen wie Herz-Kreislauf-Erkrankungen, Nierenerkrankungen und viele andere Erkrankungen zu vermeiden.
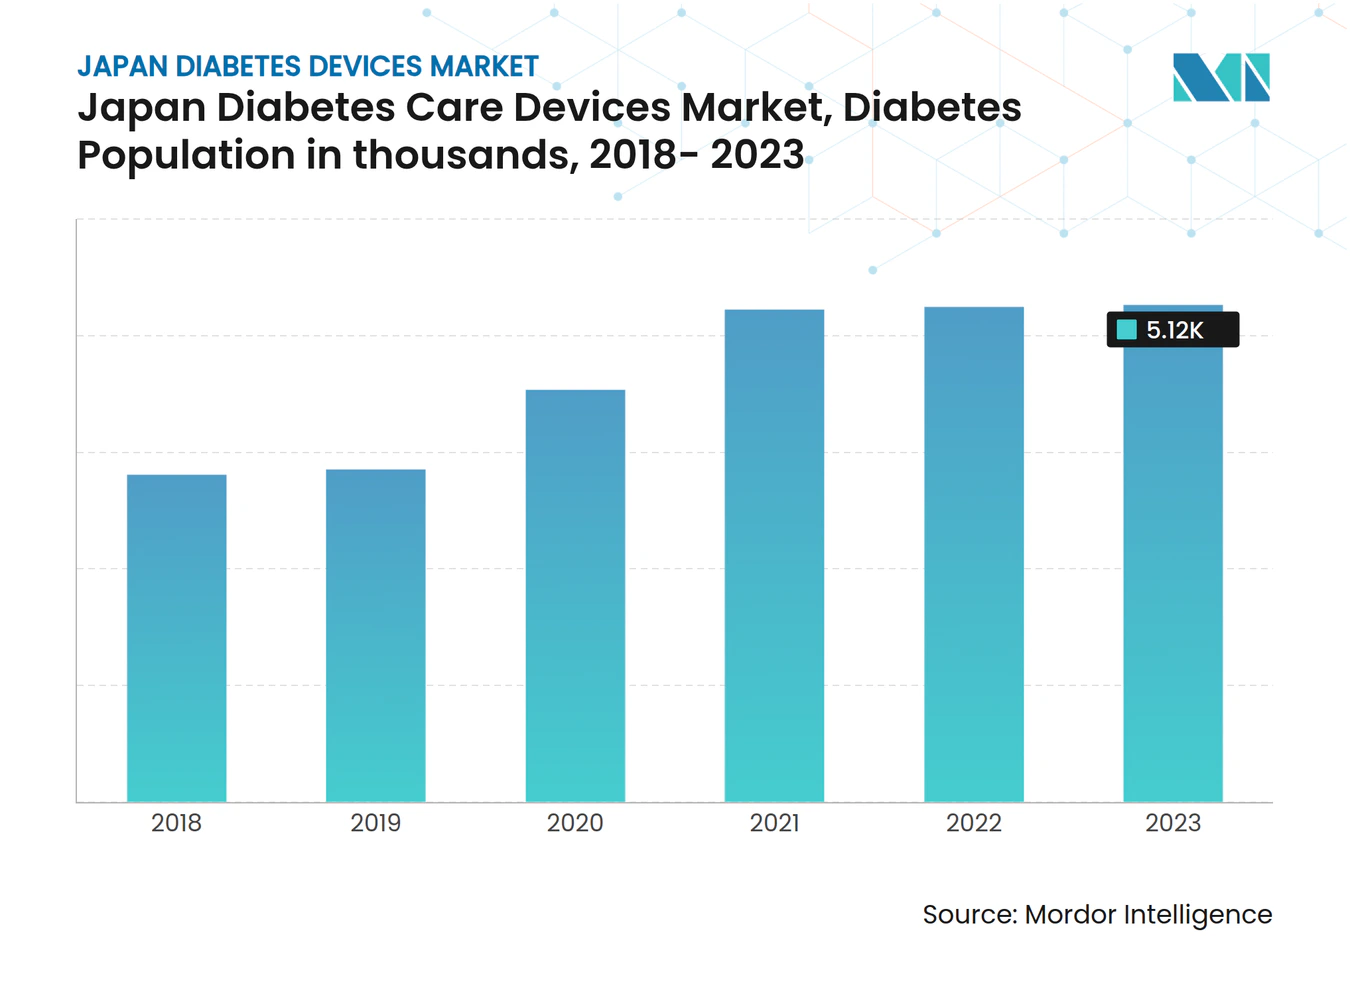
Die zunehmende Prävalenz von Diabetes in Japan ist zu einem bedeutenden Gesundheitsproblem geworden, das die Nachfrage nach Diabetesgeräten antreibt. Durch Veränderungen des Lebensstils, einschließlich sitzender Verhaltensweisen, ungesunder Ernährungsgewohnheiten und einer alternden Bevölkerung, hat Japan einen stetigen Anstieg der Anzahl der mit Diabetes diagnostizierten Personen erlebt. Laut aktuellen Statistiken zählt Japan zu den asiatischen Ländern mit einer hohen Diabetesprävalenz, wobei sowohl Typ-1- als auch Typ-2-Diabetes zur Krankheitslast beitragen.
Da die Diabetespopulation in Japan weiter wächst, steigt parallel dazu der Bedarf an wirksamen Management- und Behandlungsoptionen. Diabetesgeräte spielen eine entscheidende Rolle bei der Kontrolle des Blutzuckerspiegels und der Vorbeugung von Komplikationen im Zusammenhang mit Diabetes. Diese Geräte werden von vielen Patienten aufgrund ihrer Bequemlichkeit, einfachen Handhabung und der Fähigkeit, die glykämische Kontrolle zu verbessern, bevorzugt.
Die Nachfrage nach Diabetesgeräten spiegelt die Notwendigkeit zugänglicher und effizienter Behandlungen wider, um der eskalierenden Diabetesepidemie in Japan entgegenzuwirken.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse des japanischen Marktes für Diabetesgeräte
Das Segment des kontinuierlichen Glukosemonitorings wird voraussichtlich die höchste Wachstumsrate im Prognosezeitraum verzeichnen
Zur Verwendung eines CGM (kontinuierliches Glukosemonitoring) wird ein kleiner Sensor mit einer winzigen Kunststoffkanüle, die die oberste Hautschicht durchdringt, in den Bauch oder Arm eingeführt. Ein Haftpflaster hält den Sensor an Ort und Stelle und ermöglicht es ihm, den ganzen Tag und die ganze Nacht über Glukosewerte in der interstitiellen Flüssigkeit zu messen. Im Allgemeinen müssen die Sensoren alle 7 bis 14 Tage ausgewechselt werden. Ein kleiner, wiederverwendbarer Transmitter, der mit dem Sensor verbunden ist, ermöglicht es dem System, Echtzeitmesswerte drahtlos an ein Monitorgerät zu senden, das Blutzuckerdaten anzeigt. Einige Systeme enthalten einen dedizierten Monitor, andere zeigen die Informationen über eine Smartphone-App an.
Sensoren für das kontinuierliche Glukosemonitoring verwenden Glukoseoxidase, um den Blutzuckerspiegel zu messen. Glukoseoxidase wandelt Glukose in Wasserstoffperoxid um, das mit dem Platin im Inneren des Sensors reagiert und ein elektrisches Signal erzeugt, das an den Transmitter übermittelt wird. Sensoren sind der wichtigste Teil von Geräten zum kontinuierlichen Glukosemonitoring. Forscher versuchen, Alternativen zu elektrochemisch basierten Glukosesensoren zu finden und zu entwickeln sowie erschwinglichere, minimal invasive und benutzerfreundlichere CGM-Sensoren zu schaffen. Die optische Messung ist eine vielversprechende Plattform für die Glukosesensierung.
Es werden einige Technologien mit hohem Potenzial für die kontinuierliche Glukosesensierung berichtet, darunter Spektroskopie, Fluoreszenz, holografische Technologie usw. Eversense, ein CGM-Sensor auf Basis der Fluoreszenzsensierung, entwickelt von Senseonics Company, weist eine deutlich längere Lebensdauer als elektrochemische Sensoren auf. Technologische Fortschritte zur Verbesserung der Sensorgenauigkeit werden voraussichtlich das Segmentwachstum während des Prognosezeitraums antreiben.
Die Häufigkeit der Überwachung des Glukosespiegels hängt vom Diabetestyp ab, der von Patient zu Patient variiert. Patienten mit Typ-1-Diabetes müssen ihren Blutzuckerspiegel regelmäßig kontrollieren, um ihn zu überwachen und die Insulindosierung entsprechend anzupassen. Die aktuellen CGM-Geräte zeigen im Vergleich zu einer routinemäßigen Kontrolle des Glukosespiegels in festgelegten Abständen eine detaillierte Darstellung der Blutzuckermuster und -tendenzen.
Darüber hinaus können aktuelle Geräte zum kontinuierlichen Glukosemonitoring entweder die Trends im Blutzuckerspiegel retrospektiv durch Herunterladen der Daten anzeigen oder durch Empfängeranzeigen ein Echtzeit-Bild des Glukosespiegels liefern. Geräte zum kontinuierlichen Glukosemonitoring werden durch neue Technologien wie die Integration von Mobiltelefonen günstiger. Dies wird voraussichtlich das Segmentwachstum während des Prognosezeitraums antreiben.

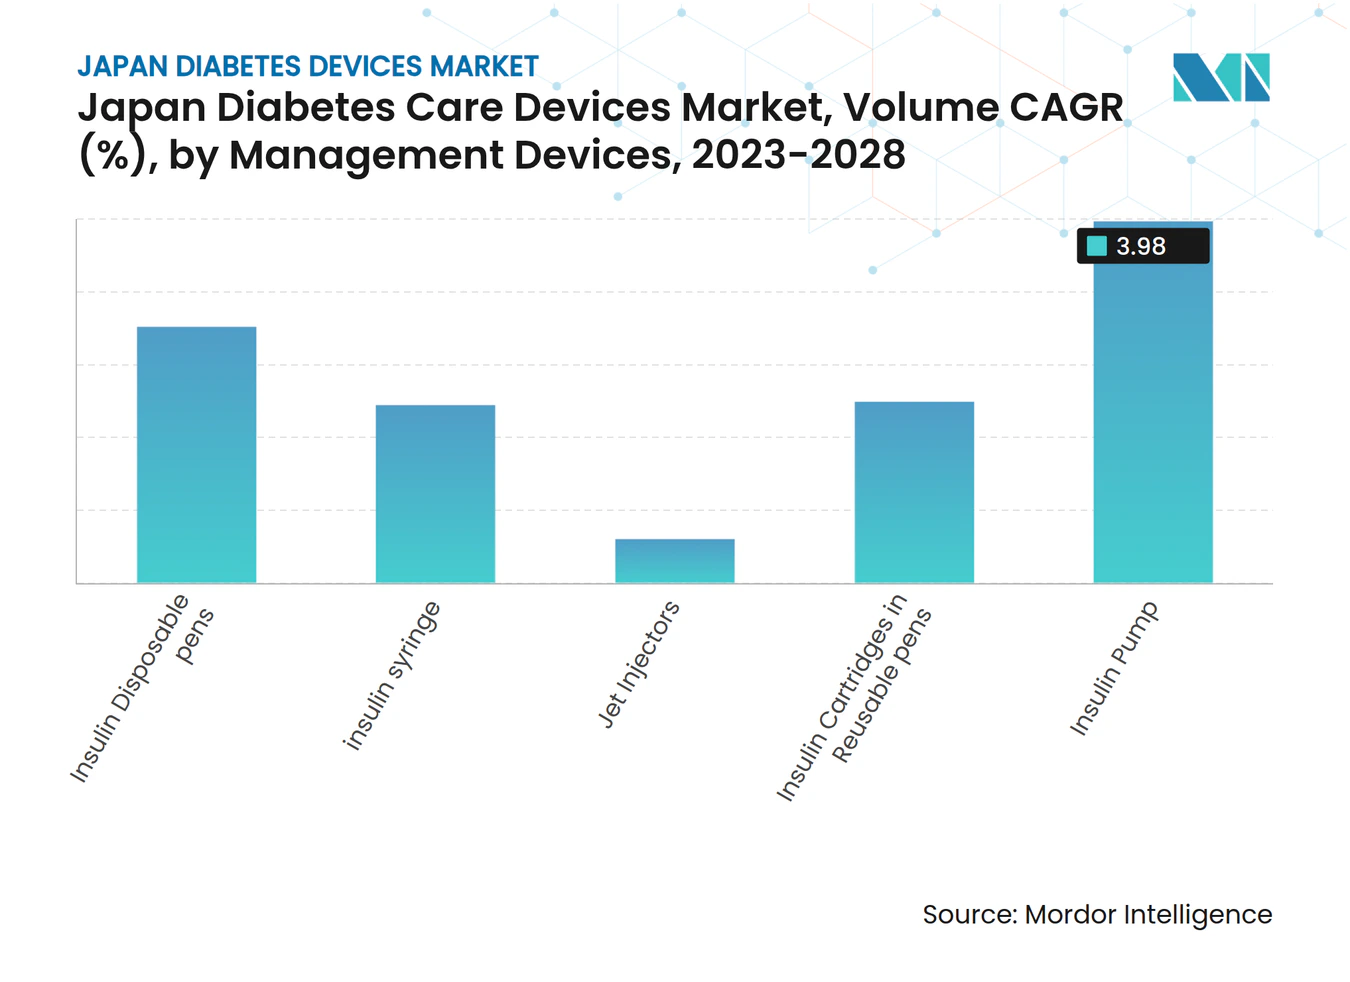
Insulinkartuschen in wiederverwendbaren Pens nahmen im aktuellen Jahr den höchsten Anteil im Segment der Managementgeräte ein
Insulinkartuschen in wiederverwendbaren Pens nahmen im aktuellen Jahr einen Marktanteil von ca. 68 % im Segment der Managementgeräte ein.
Insulinkartuschen in wiederverwendbaren Pens sind eine weiterentwickelte Version von Insulinfläschchen. Die meisten Insulinarten werden in Form von Kartuschen hergestellt, was ihre Zugänglichkeit erleichtert. Diese Geräte bieten alle funktionalen Vorteile von wiederverwendbaren Pens und sind kostengünstig, da diese Kartuschen auf lange Sicht kostengünstiger sind als Einweg-Insulinpens.
Aufgrund der steigenden Nachfrage nach Insulinkartuschen produzierten die meisten Insulingerätehersteller wiederverwendbare Insulinpens, die mit Kartuschen verschiedener Insulinhersteller kompatibel sind. Diese Insulinkartuschen gelten als verbraucherfreundlicher, da sie kleiner und unauffälliger als die klassische Fläschchen-und-Spritze-Kombination sind.
Diese Geräte sind auch für Verbraucher tragbarer. Geöffnete Kartuschen müssen nicht gekühlt werden, was die Lagerung für Verbraucher einfach macht. Daher sind Kartuschen die kosteneffektivste Möglichkeit der Insulinverabreichung, da wiederverwendbare Pens eine einmalige Investition darstellen, anders als Einwegpens.
Diabetes wird vom Ministerium für Gesundheit, Arbeit und Soziales als gesundheitliche Priorität eingestuft. Die hohe Prävalenz von Typ-2-Diabetes ist mit einer erheblichen wirtschaftlichen Belastung verbunden. Die Kosten für Diabetes steigen bei Patienten mit Komorbiditäten wie Bluthochdruck und Hyperlipidämie sowie bei Patienten, die Komplikationen entwickeln.
Die Kosten steigen mit einer zunehmenden Anzahl von Komplikationen. Gut organisierte Krankenversicherungssysteme decken alle Behandlungskosten für Diabetes mellitus ab, und Menschen mit Diabetes können in Japan Ärzte frei aufsuchen. Außerdem wurde die Insulintherapie durch Selbstinjektion legal und ist von der Krankenversicherung gedeckt. Diese Vorteile haben die Akzeptanz dieser Produkte auf dem japanischen Markt gefördert.
Wettbewerbslandschaft
Marktkonzentration
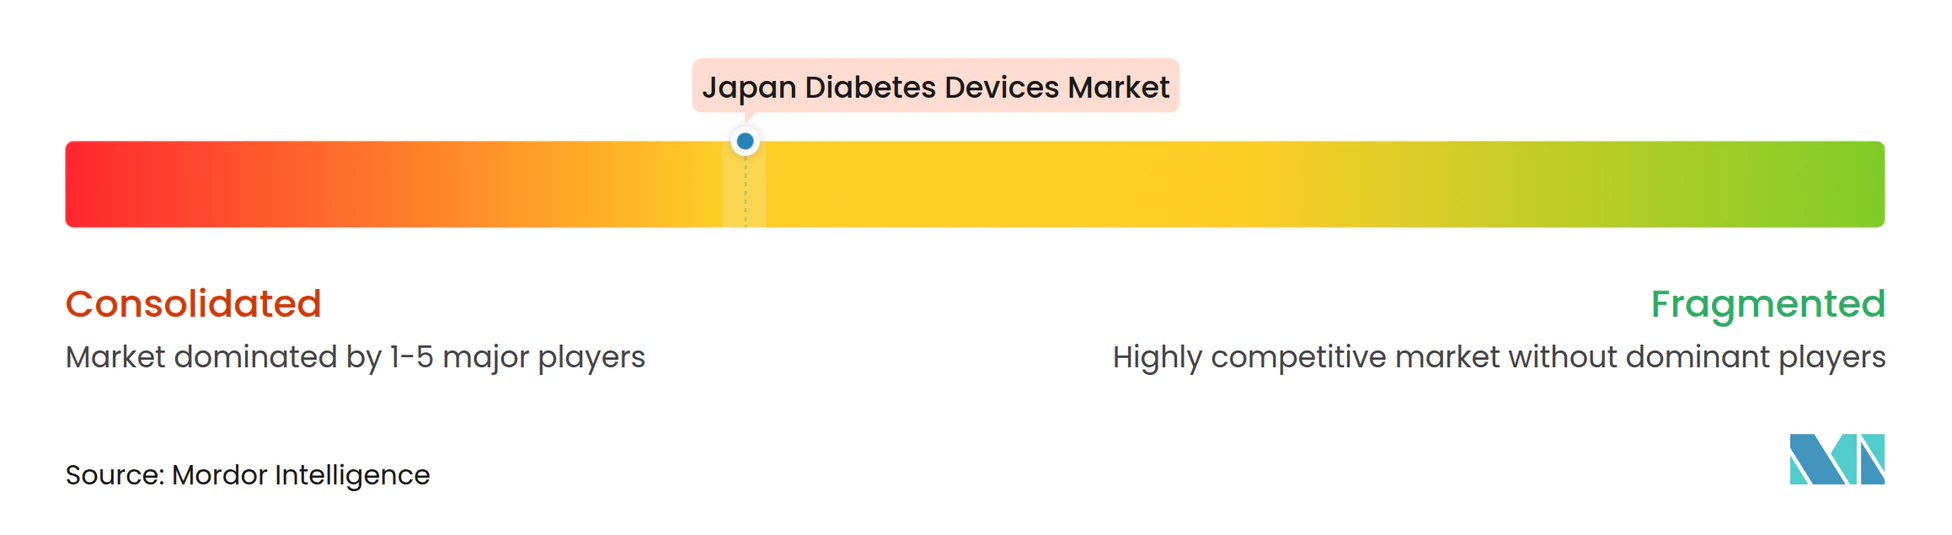
Der japanische Markt für Diabetesgeräte ist konsolidiert, mit führenden Herstellern wie Roche, Abbott, Novo Nordisk, Dexcom, Medtronic usw. sowie anderen regionsspezifischen Herstellern.
Marktführer der japanischen Diabetesgerätebranche
-
Abbott Diabetes Care
-
Medtronic PLC
-
Novo Nordisk A/S
-
Roche Diabetes Care
-
Dexcom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Produktaktualisierungszyklen bei der kontinuierlichen Glukoseüberwachung sowie eine Verschiebung hin zu integrierten Diabetes-Management-Systemen (CGM plus automatisierte Insulinabgabe) schaffen Raum für Hersteller, die Sensoren, Sender/Empfänger und unterstützende Software in einem einzigen Angebot kombinieren können. In Japan haben PMDA und MHLW den regulatorischen Weg für digitale Komponenten im Rahmen des PMD Act klargestellt. Die Richtlinie DASH for SaMD 2 von 2024 formalisiert zudem einen zentralisierten Beratungs- und Prüfprozess für SaMD, der frühere Klassifizierungsentscheidungen und die Entwicklungsplanung für vernetzte CGM, Dosierungssoftware und andere softwaregestützte Funktionen unterstützt.
Eine kommerzielle Chance besteht in der Abstimmung der behördlichen Zulassung mit dem Zugang über die separate Erstattungsbewertung der japanischen Nationalen Krankenversicherung, die klinische und Kosteneffektivität nach der Zulassung prüft. Anzeichen für eine Bewegung hin zu fortschrittlichen Systemen zeigen sich in den PMDA-regulierten Einführungsschritten für CGM der nächsten Generation und automatisierte Insulinabgabe, zusammen mit Überlegungen der Kostenträger zu pädiatrischen Indikationen und integrierten Dosierungsabläufen. Unternehmen, die eine Systemleistung auf Systemebene für Kombinationen aus Arzneimittel-Gerät und Gerät-Software nachweisen können und gleichzeitig erstattungsfähige Evidenzpakete vorbereiten, sollten in der Lage sein, die Zeit von der Zulassung bis zur routinemäßigen Anwendung in der klinischen Praxis zu verkürzen.
Aktuelle Branchenentwicklungen
- Juli 2026: MiniMed Japan meldete die behördliche Zulassung in Japan für die SmartGuard-Funktion des MiniMed 780G-Systems mit einem erweiterten zugelassenen Altersbereich, der die Anwendung von Kindern ab 7 Jahren auf Kinder ab 2 Jahren ausdehnt. Die Erweiterung der pädiatrischen Zulassung vergrößert die installierte Basis für die automatisierte Insulinabgabe und erhöht die Nachfrage nach kompatiblen CGM- und Pumpenverbrauchsmaterialien entlang pädiatrischer Diabetesversorgungspfade.
- Juni 2026: MiniMed (Medtronic) und Abbott gaben eine strategische Allianz zur gemeinsamen Entwicklung und Vermarktung einer Glukose-Keton-Doppelsensorik der nächsten Generation für integrierte automatisierte Insulinabgabesysteme bekannt. Die Zusammenarbeit legt mehr Gewicht auf die Erkennung metabolischer Risiken neben der Glukoseüberwachung und richtet die Sensorik auf automatisierte Dosierungsplattformen aus. Dies könnte breitere Sicherheits- und Managementfunktionen entlang pädiatrischer und erwachsener Versorgungspfade unterstützen.
- März 2024: Abbott Japan brachte FreeStyle Libre 2 in Japan mit Echtzeit-Glukosemessung und Alarmfunktion auf den Markt, mit Kostenübernahme durch das japanische nationale Krankenversicherungssystem. Die Markteinführung unterstützt eine breitere CGM-Durchdringung über reine Scan-Workflows hinaus und stärkt die von Kostenträgern unterstützte Einführung vernetzter Überwachungsfunktionen im routinemäßigen Diabetesmanagement.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Diabetes-Versorgungsgeräte, die in Japan zur Blutzuckerüberwachung und Insulinabgabe verkauft und verwendet werden, einschließlich der zugehörigen Einwegverbrauchsmaterialien, die für den routinemäßigen Einsatz erforderlich sind.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind Diabetesmedikamente, allgemeine Krankenhausdiagnosegeräte, die nicht speziell für die Diabetesversorgung bestimmt sind, sowie breiter gefasste Wellness-Wearables, die keine Diabetesüberwachung oder Insulinabgabe bieten.
Übersicht der Segmentierung
- Managementgeräte
- Insulinpumpe
- Technologie
- Röhrengebundene Insulinpumpe
- Schlauchlose Insulinpumpe
- Komponente
- Insulinpumpengerät
- Insulinpumpenreservoir
- Infusionsset
- Technologie
- Insulinpens
- Kartuschen in wiederverwendbaren Pens
- Insulin-Einwegpens
- Insulinspritzen
- Jet-Injektoren
- Insulinpumpe
- Überwachungsgeräte
- Blutzucker-Selbstmessung
- Glukometer-Geräte
- Blutzucker-Teststreifen
- Lanzetten
- Kontinuierliches Glukosemonitoring
- Sensoren
- Dauerhafte Geräte (Empfänger und Transmitter)
- Blutzucker-Selbstmessung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die anfängliche Form des japanischen Bedarfspools und die realistischen Preisbänder für Geräte und Verbrauchsmaterialien zu erstellen. Wir haben uns hauptsächlich auf öffentliche Gesundheitsstatistiken und Erstattungssignale bezogen, da diese helfen zu erklären, wie viele Menschen behandelt werden, wie oft die Überwachung erfolgt und wie sich die Geräteadoption über die Zeit verändert.
Zu den überprüften Quellen zählen beispielsweise Veröffentlichungen des japanischen Gesundheitsministeriums, OECD-Gesundheitsstatistiken, Diabetes-Indikatoren der Weltgesundheitsorganisation, Länderprofile der International Diabetes Federation und Zollhandelsstatistiken für relevante Gerätekategorien. Wir haben zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkennzeichnungsinformationen und seriöse Pressemitteilungen genutzt, um Produkteinführungen und Ersatzzyklen abzugleichen. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten verwendet, um die gemeldete Umsatzentwicklung und wichtige Ereignisse zu bestätigen, sowie eine Patentdatenbank, um die Innovationsintensität einzuschätzen. Diese Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was in Japan im Bereich Überwachung und Insulinabgabe tatsächlich gekauft und verwendet wird, da Sekundärquellen hier oft zu breit angelegt sind. Wir sprachen mit einer Mischung aus Herstellern und Vertriebsteilnehmern sowie Klinikern und Diabetesberatern, um die Nutzungshäufigkeit von Teststreifen und Sensoren, die typische Ersatzzeit für Pumpen und Pens sowie das Tempo der Einführung der kontinuierlichen Glukoseüberwachung zu bestätigen. Um die Annahmen fundiert zu halten, wurden die Erkenntnisse über die wichtigsten Nachfragezentren in Japan und über verschiedene Versorgungssettings hinweg überprüft, die die Verschreibung und Nachbestellung beeinflussen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 15 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 22 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Diabetesprävalenz und die behandelte Bevölkerung in Japan mit Nutzungsmustern von Geräten verknüpft und dies dann in eine jährliche Nachfrage nach Geräten und Verbrauchsmaterialien umsetzt. Bei der Überwachung folgt die zentrale Logik der Testhäufigkeit und den Nachbestellzyklen, bei CGM den Sensorwechselintervallen und der installierten Nutzerbasis. Bei der Insulinabgabe verfolgt das Modell den Nutzerpool unter Insulintherapie und die Aufteilung zwischen Pens, Pumpen und anderen Abgabeformaten.
Mehrere Inputs dienen als praktische Ankerpunkte, wie etwa die Anzahl der in Japan diagnostizierten Diabetesfälle, der Behandlungsanteil und die Insulinnutzungsraten, die CGM-Durchdringung und deren Wachstum, die durchschnittliche Anzahl der pro Nutzer und Monat verwendeten Teststreifen, die Sensorersatzhäufigkeit und typische Ersatzzyklen für langlebige Artikel wie Empfänger, Sender und Pumpen. Nachdem die Top-down-Summen gebildet wurden, werden selektive Bottom-up-Prüfungen anhand der Umsatzentwicklung der Anbieter, gesampelter durchschnittlicher Verkaufspreisspannen multipliziert mit geschätzten Volumina sowie Vertriebsfeedback zur jährlichen Stückzahlbewegung durchgeführt, was hilft, offensichtliche Lücken zu korrigieren. Wenn Daten auf Produktebene fehlen, interpolieren wir anhand von Adoptionstrends benachbarter Jahre und bestätigter Ersatzzyklen, gefolgt von einem erneuten Abgleich mit Interview-Erkenntnissen.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch eine einfache multivariate Regression zu Adoptionstreibern, die dann anhand von Experteneinschätzungen zu Erstattung, Technologiewechsel von SMBG zu CGM und altersbedingter Nachfrage angepasst werden. Die endgültige Prognose bleibt erklärbar, sodass jede Wachstumsänderung auf einen oder zwei Treiber zurückgeführt werden kann, statt auf ein komplexes, schwer wiederholbares Modell.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich des Modells mit unabhängigen Signalen wie der Entwicklung der behandelten Bevölkerung, den Verbrauchsraten von Verbrauchsmaterialien und dem implizierten Wachstum der installierten Basis für CGM und Pumpen. Wenn eine Zahl zu hoch oder zu niedrig erscheint, überprüfen wir die Annahmenkette, kontrollieren erneut die Währungstiming und Preisbänder und kontaktieren gegebenenfalls relevante Interviewpartner erneut, falls die Abweichung weiterhin nicht erklärt ist.
Vor der Freigabe durchläuft der Aufbau mehrere Analystenprüfungen, damit die Berechnungslogik, Einheitenumrechnungen und Jahresabstimmung über Geräte- und Verbrauchsmateriallinien hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie Erstattungsänderungen oder größere Produktübergänge. Kurz vor der Auslieferung wird ein neuer Durchlauf abgeschlossen, damit Kunden die aktuellste Ansicht aus denselben wiederholbaren Schritten erhalten.
Vergleich der Marktgröße für Diabetesgeräte in Japan von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Diabetesgeräte in Japan können unterschiedlich aussehen, selbst wenn sie scheinbar denselben zugrunde liegenden Umfang messen. In der Praxis entstehen die Unterschiede meist daraus, was als Gerät versus Verbrauchsmaterial gezählt wird, welches genaue Basisjahr verwendet wird und wie schnell angenommen wird, dass neuere Überwachungsformate ältere ersetzen.
Wichtige Treiber in diesem Markt sind, wie CGM-Sensoren und zugehörige langlebige Güter behandelt werden, ob die Insulinabgabe auf Pumpen und Pens beschränkt oder auf breitere Verbrauchsmaterialien erweitert wird, und wie durchschnittliche Verkaufspreise prognostiziert werden, wenn sich Erstattung und Produktmix ändern. Einige Schätzungen erweitern den Umfang auch durch die Vermischung angrenzender Diabetesversorgungsartikel, oder sie behalten ein längeres Prognosefenster bei, das das Wachstum durch aggressive Adoptionsannahmen und unterschiedliches Timing der Währungsumrechnung verstärkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,86 Mrd. USD (2025) | |
| Branchendaten-Publisher A | 1,73 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und kann Kategorien wie Blutzuckermessgeräte, CGM und Insulinabgabe in breiteren Gerätekategorien zusammenfassen, was verändern kann, was als Geräteumsatz versus Verbrauchsmaterial gezählt wird. |
| Branchen-Publisher B | 1,69 Mrd. USD (2024) | Wendet einen längeren Prognosehorizont an und geht möglicherweise von einer schnelleren Preis- und Mixsteigerung für neuere Überwachungsformate aus, und kann Annahmen zum Streifen- und Lanzettenverbrauch unterschiedlich behandeln, was den Anteil des wiederkehrenden Umsatzes verändert. |
Beobachtete Nachbestellrhythmen für Teststreifen und CGM-Sensoren sowie Adoptionsprüfungen aus Interviews sind die Belege, die verwendet werden, um Mordor Intelligence an einen jährlichen Bedarfspool zu binden, der mit der tatsächlichen Nutzung in Japan übereinstimmt. Insgesamt zeigt der Vergleich, dass die Jahreswahl und der Umgang mit wiederkehrenden Verbrauchsmaterialien versus langlebigen Gütern die Hauptgründe für die Streuung der Zahlen sind, sodass die Abstimmung von Umfang und Nutzungsannahmen der praktische Weg ist, um jede Schätzung zu interpretieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Markt für Diabetesgeräte?
Die Marktgröße des japanischen Marktes für Diabetesgeräte soll im Jahr 2026 USD 1,99 Milliarden erreichen und mit einer CAGR von 7,18 % wachsen, um bis 2031 USD 2,82 Milliarden zu erreichen.
Was ist die aktuelle Marktgröße des japanischen Marktes für Diabetesgeräte?
Im Jahr 2026 soll die Marktgröße des japanischen Marktes für Diabetesgeräte USD 1,99 Milliarden erreichen.
Wer sind die wichtigsten Akteure im japanischen Markt für Diabetesgeräte?
Abbott Diabetes Care, Medtronic PLC, Novo Nordisk A/S, Roche Diabetes Care und Dexcom Inc. sind die wichtigsten Unternehmen, die im japanischen Markt für Diabetesgeräte tätig sind.
Welche Jahre deckt dieser Bericht über den japanischen Markt für Diabetesgeräte ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des japanischen Marktes für Diabetesgeräte auf 1,86 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des japanischen Marktes für Diabetesgeräte für die Jahre: 2019, 2020, 2021, 2022, 2023, 2024 und 2025. Der Bericht prognostiziert außerdem die Marktgröße des japanischen Marktes für Diabetesgeräte für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.