
Größe und Marktanteil des japanischen KI-optimierten Rechenzentrumsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
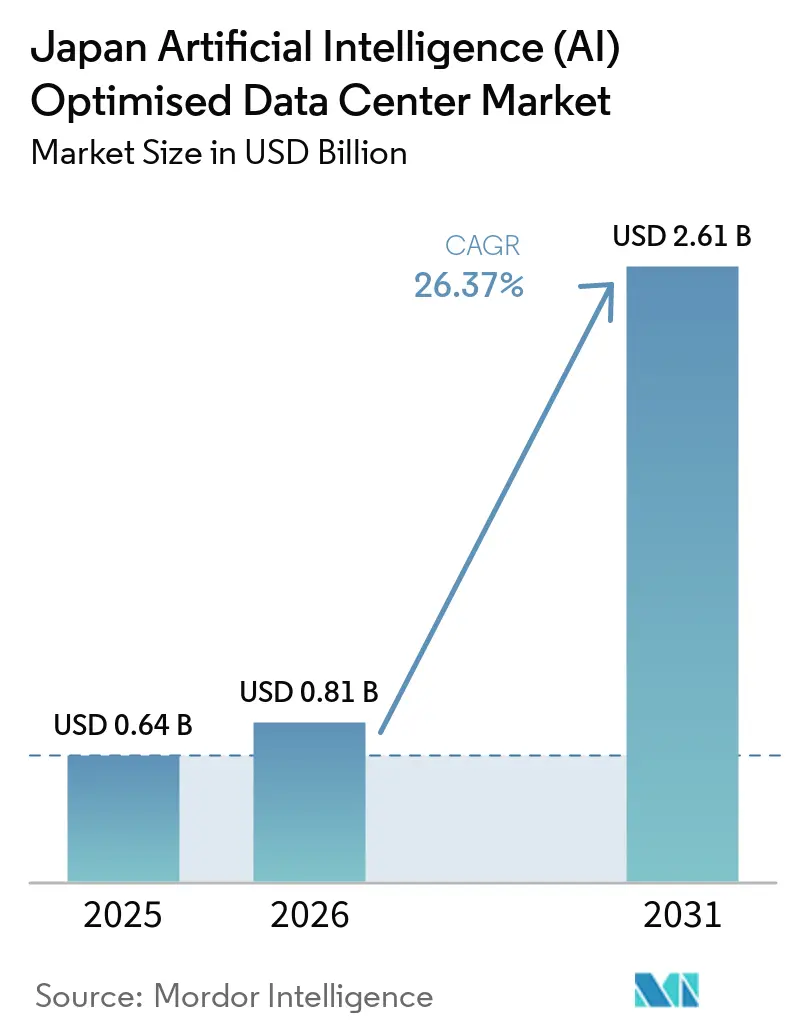
| Marktgröße im Basisjahr (2025) | 0.64 Milliarden US-Dollar |
| Marktgröße (2026) | 0.81 Milliarden US-Dollar |
| Marktgröße (2031) | 2.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.37 % |
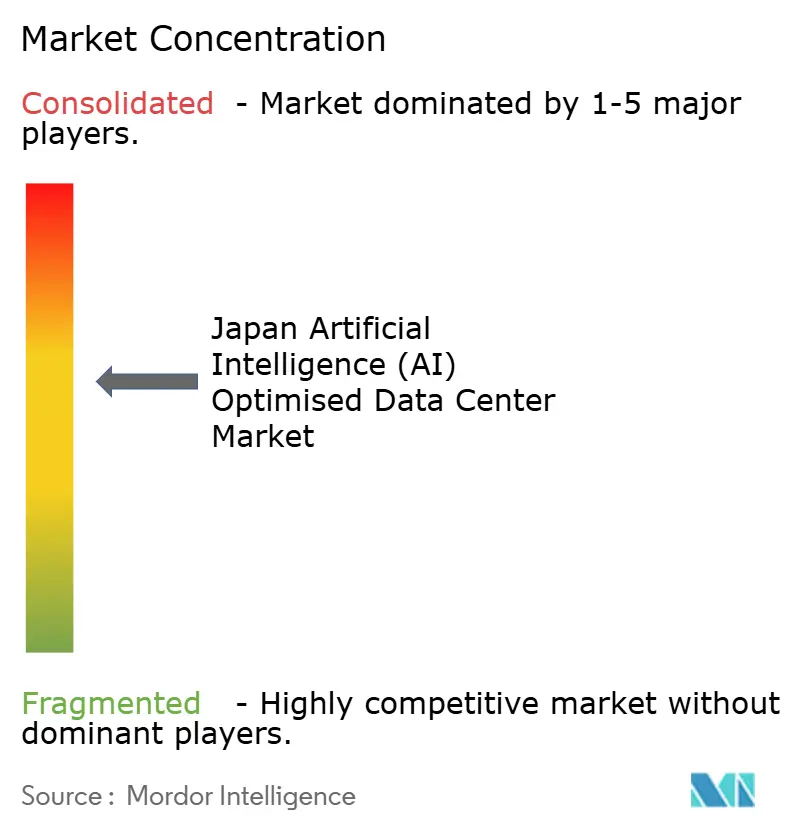
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen KI-optimierten Rechenzentrumsmarkts durch Mordor Intelligence
Die Marktgröße des japanischen Marktes für KI-optimierte Rechenzentren (Künstliche Intelligenz) wird voraussichtlich von 0,64 Milliarden USD im Jahr 2025 auf 0,81 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,61 Milliarden USD erreichen, mit einem CAGR von 26,37 % über den Zeitraum 2026–2031.
Hochdichte generative KI-Workloads, ein nationaler Smart-City-Stimulus in Höhe von 10 Milliarden USD und eine Welle von Hyperscaler-Kapital in Höhe von 29,4 Milliarden USD gestalten Anlagendesigns, Kühlungsentscheidungen und die regionale Standortwahl neu. Betreiber schwenken auf Flüssigkühlung, Rack-Dichten von 40–80 kW und Silicon-Photonics-Switching um, um ein zehnfaches Rechenwachstum zu bewältigen und dabei den PUE unter 1,3 zu halten. Öffentlich-private Partnerschaften im Rahmen der Digital Garden City Initiative reduzieren das Investitionsrisiko und beschleunigen den Aufbau in Sekundärstädten. Unterdessen erhöht die Yen-Schwäche die Kosten für importierte Hardware, fördert aber auch die lokale Fertigung von Kühlkomponenten und optischen Modulen, was das Gleichgewicht der Lieferkette subtil zugunsten inländischer Anbieter verschiebt.
Wesentliche Erkenntnisse des Berichts
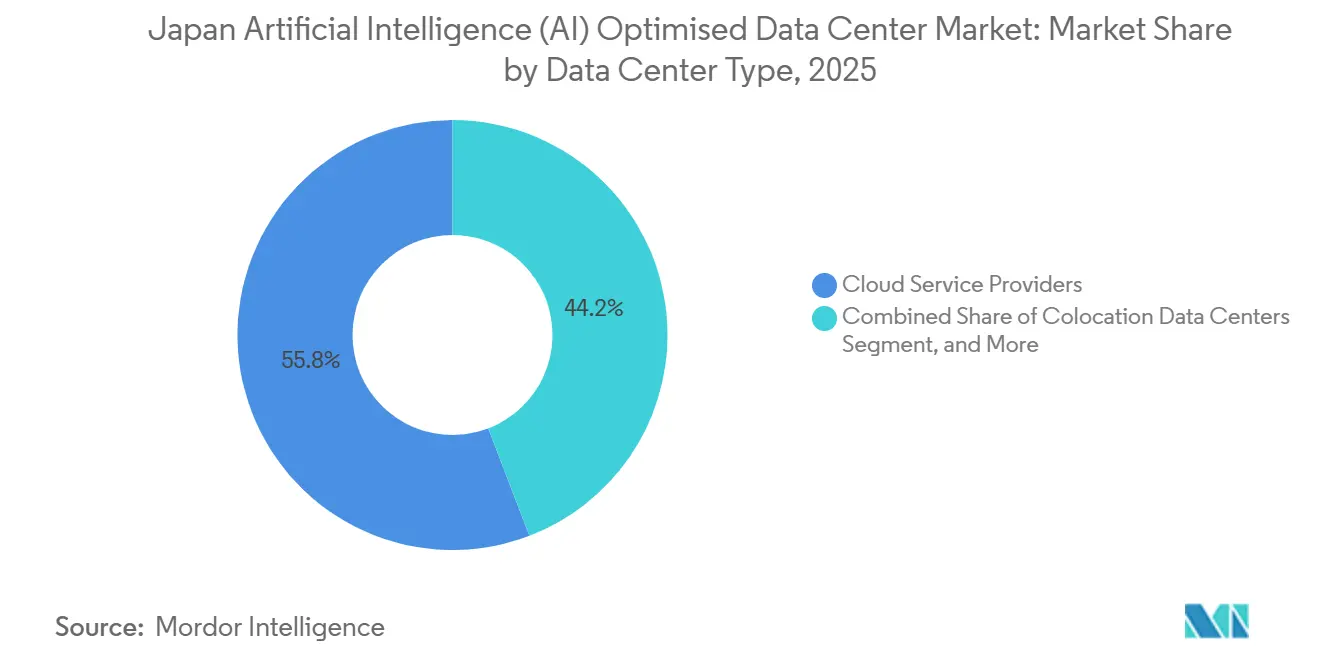
- Nach Rechenzentrumstyp führten Cloud-Dienstanbieter mit einem Umsatzanteil von 55,82 % im japanischen Markt für KI-optimierte Rechenzentren im Jahr 2025; Colocation-Einrichtungen werden voraussichtlich bis 2031 mit einem CAGR von 28,23 % wachsen.
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 45,83 % am japanischen Markt für KI-optimierte Rechenzentren, während die Hardware-Infrastruktur bis 2031 mit einem CAGR von 27,67 % voranschreitet.
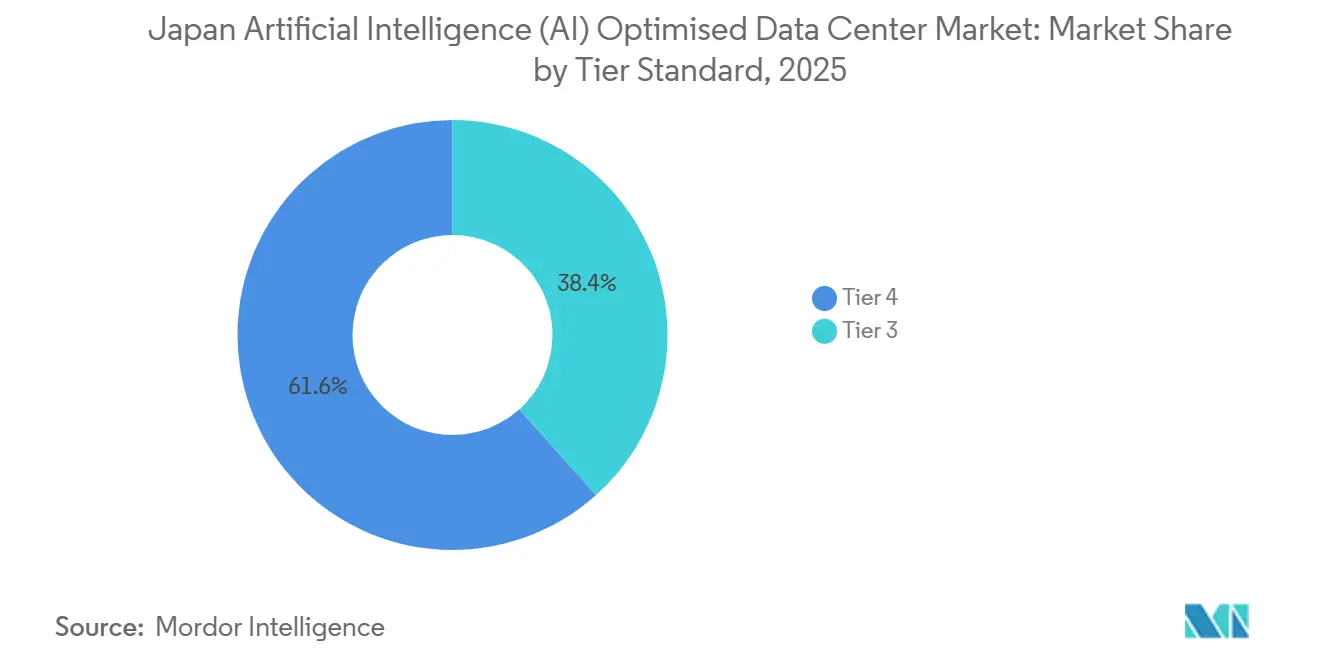
- Nach Tier-Standard erfasste Tier 4 im Jahr 2025 61,63 % des japanischen Marktes für KI-optimierte Rechenzentren, während Tier 3 voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 28,77 % wachsen wird.
- Nach Endnutzerbranche entfielen im Jahr 2025 im japanischen Markt für KI-optimierte Rechenzentren 33,82 % der Nachfrage auf IT und ITES; Internet und digitale Medien verzeichnen mit einem CAGR von 27,45 % bis 2031 das stärkste Wachstum.
Trends und Einblicke in den japanischen KI-optimierten Rechenzentrumsmarkt
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Generative KI/HPC-Rechenboom | +6.5% | National, konzentriert im Korridor Tokio-Osaka | Mittelfristig (2-4 Jahre) |
| Kollokationsnachfrage von Edge bis Core für KI-bereite Systeme | +5.2% | National, mit frühen Vorteilen in Kanagawa, Kobe, Ishikari | Langfristig (≥ 4 Jahre) |
| Förderung durch die Initiative Digitale Gartenstadt der Regierung | +4.8% | National, Prioritätszonen in Smart Cities | Mittelfristig (2-4 Jahre) |
| Schnelle Einführung von Siliziumphotonik-Switches | +3.1% | National, angeführt durch den NTT IOWN-Einsatz | Langfristig (≥ 4 Jahre) |
| Kohlenstofffreie Energie-PPAs durch Hyperscaler | +2.8% | National, Präfekturen mit reichlichen erneuerbaren Energien bevorzugt | Langfristig (≥ 4 Jahre) |
| KI-basiertes DCIM senkt OPEX | +2.0% | National, Schwerpunkt auf Unternehmen und Kollokation | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Generative KI/HPC-Rechenboom
Die Partnerschaft von NVIDIA mit SoftBank zum Aufbau von 25 KI-Exaflops zeigt, wie schnell die Erwartungen an die Rechendichte steigen und Rack-seitige Leistungsbudgets von 10 kW auf 80 kW treiben.[1] Betreiber rüsten ältere Hallen mit Kaltplatten- und Immersionslösungen nach, während Neubauten von Anfang an rückseitige Tür-Wärmetauscher integrieren. KDDI und Sharp wandelten eine ehemalige LCD-Fabrik in Asiens größte KI-Anlage um und demonstrierten, dass Brownfield-Anlagen die Anforderungen der nächsten Generation an Leistung und Kühlung erfüllen können, ohne Tokioter Landprämien zu zahlen. Staatliche Zuschüsse, die bis zu 30 % der Investitionskosten für fortschrittliche Kühlung abdecken, beschleunigen die Einführung zusätzlich. Unternehmen außerhalb des Hyperscale-Kerns, wie Forschungseinrichtungen, die ABCI 3.0 betreiben, spiegeln diese Designentscheidungen wider und verbreitern die Markttiefe. Infolgedessen bewertet der japanische KI-Rechenzentrumsmarkt Projekte nun nach Watt pro Rack statt nach Quadratmetern, was die Bewertungsnormen verändert.
Kollokationsnachfrage von Edge bis Core für KI-bereite Systeme
Japans schienengebundenes, mehrkerniges Stadtlayout macht eine Latenz von 5 Millisekunden zur harten Obergrenze für autonome Fabriken und Smart-Intersection-Analysen.[2] Kollokationsunternehmen errichten 10-20 MW Edge-Pods in Kanagawa und Kobe, gebündelt mit vorinstallierten Direktfaserverbindungen zu zentralen Cloud-Regionen, Flüssigkühlung und GPU-optimierten Stromverteilungsstrukturen. Dieses schlüsselfertige Modell zieht Hersteller an, die aus lokalen Räumlichkeiten migrieren, die weder 40-kW-Racks beherbergen noch 415-V-Stromversorgungsstrukturen unterstützen können. Die Vorschriften der Gesellschaft 5.0 drängen Branchen ferner dazu, Daten innerhalb präfekturaler Grenzen zu verarbeiten, wodurch diese Pods zu Enablerern der regulatorischen Compliance werden. Wenn die Kapselauslastung steigt, schichten Betreiber KI-spezifische verwaltete Dienste darüber, was den durchschnittlichen monatlich wiederkehrenden Umsatz pro Rack im Vergleich zu herkömmlicher Kollokation um bis zu 40 % steigert. Der positive Kreislauf fördert den Grunderwerb außerhalb des überhitzten Korridors Tokio-Osaka und trägt dazu bei, den japanischen KI-Rechenzentrumsmarkt auf regionale Wirtschaftsräume auszudehnen.
Förderung durch die Initiative Digitale Gartenstadt
Der 10-Milliarden-USD-Fonds der Digital Garden City bietet Subventionen, die Standortvorbereitung, Anschlüsse an erneuerbare Energien und Hochwasserschutzmaßnahmen abdecken.[3] Kommunen konkurrieren durch Senkung der Grundsteuern und Verzicht auf Höhenbeschränkungen für Megahallen. Projekte müssen einen PUE von höchstens 1,3 erreichen und bis 2031 50 % Ökostrom beziehen, was Bauherren zu Photovoltaikanlagen vor Ort sowie Windkraft-PPAs in Hokkaido lenkt. Diese Bedingungen haben Ishikari trotz seiner abgelegenen Lage innerhalb von zwei Haushaltsjahren zu einem Rechenzentrumscluster gemacht. Betreiber profitieren von beschleunigten Umweltverträglichkeitsprüfungen, die Bauzeitpläne um sechs Monate verkürzen können – ein entscheidender Vorteil, wenn sich GPU-Nachfragezyklen alle 18 Monate zurücksetzen. Das Programm verpflichtet Einrichtungen außerdem, kommunale Labore für digitale Kompetenzen zu beherbergen, was das öffentliche Image mit lokalen Beschäftigungsversprechen in Einklang bringt und den politischen Rückhalt für eine kontinuierliche Finanzierung sichert.
Schnelle Einführung von Siliziumphotonik-Switches
NTTs IOWN-Plattform überträgt 800 Gbps pro Kanal bei einer Latenz im Submikrosekundenbereich und eliminiert damit elektronisch-optische Engpässe, die Multi-GPU-Trainingscluster drosseln.[4] Erste Einsätze in Tokio zeigten Energieeinsparungen von nahezu 75 %, was zu Betriebskostenreduzierungen führt, die groß genug sind, um die höheren Vorabkosten für Optik innerhalb von drei Jahren auszugleichen. NTT lizenziert Designs an Kollokationsanbieter und schafft damit faktische Interoperabilitätsstandards im japanischen KI-Rechenzentrumsmarkt. Staatliche Fördermittel zur Wiederbelebung der Halbleiterindustrie subventionieren lokale Photonik-Wafer-Fabs und reduzieren die Importabhängigkeit. Betreiber, die optische Backplanes mit Flüssigkühlung kombinieren, gewinnen etwa 12 % zusätzlichen Spielraum bei den Rack-Dichten und schieben damit kostspielige Erweiterungen der Stellfläche auf. Dieser technologische Sprung macht das Netzwerkgefüge zu einem neuen Standortauswahlkriterium - neben Strom und Glasfaser - und beeinflusst, wie regionale Campusse sich gegenüber Hyperscaler-Mietern vermarkten.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Knappheit an Flächen und Strom in Tokio/Osaka | -3.4% | Metropolkorridor Tokio-Osaka | Kurzfristig (≤ 2 Jahre) |
| Steigende Investitionskosten für Flüssigkühlung und Qualifikationslücke | -2.9% | National, besonders ausgeprägt in Städten der zweiten Reihe | Mittelfristig (2-4 Jahre) |
| Genehmigungsverzögerungen bei der Netzkapazität | -2.1% | National, konzentriert in städtischen Zonen | Mittelfristig (2-4 Jahre) |
| Yen-Abwertung verteuert importierte Hardware | -1.8% | National, importabhängige Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit an Flächen und Strom in Tokio/Osaka
Freie, hochwassersichere Industriegrundstücke in Tokios 23 Stadtbezirken sind seit 2025 um 40 % zurückgegangen, was die Auktionspreise auf über 8.000 USD pro m² getrieben hat. Netzbetreiber warnen, dass die Zuteilung der für KI-Campusse erforderlichen 20–50-MW-Blöcke nun mehrjährige Umspannwerksaufrüstungen erfordert. Diese Knappheit verlängert die Bauzeiten und drängt Entwickler in Richtung Kanagawa-Häfen oder Saitama-Brachflächen, was die Glasfaser-Backhaul-Wege verlängert und den SLA-Berechnungen zusätzliche Latenzpufferwerte hinzufügt. Einige kleinere Marktteilnehmer verlassen den Markt, anstatt Grundstücksprämien zu absorbieren, was eine Konsolidierung vorantreibt, die die Verhandlungsmacht bei etablierten Vermietern konzentriert. Staatliche Landgewinnungsprojekte könnten den Druck nach 2027 lindern, aber bis dahin begrenzt die Einschränkung die kurzfristigen Kapazitätserweiterungen im japanischen Markt für KI-optimierte Rechenzentren.
Steigende Investitionskosten für Flüssigkühlung und Qualifikationslücke
Direkt-zu-Chip- und Immersionssysteme kosten 3-4 Mal mehr als herkömmliche CRAH-Einsätze, was die internen Renditehürden für Projekte erhöht. Zertifizierte Techniker erhalten Lohnprämien von 30-40 %, und nur eine Handvoll Berufsbildungsprogramme vermittelt das Ausgleichen von Pumpenkreisläufen oder die Wartung von Dielektrikumsflüssigkeiten. Projekte in Städten der zweiten Reihe wie Kobe erleben Inbetriebnahmeverzögerungen von bis zu sechs Monaten, während spezialisierte Auftragnehmer gesucht werden. Betreiber reagieren mit unternehmensinternen Akademien, aber die Talentpipeline wird Jahre brauchen, um sich zu normalisieren. Folglich sichern sich kapitalstarke Unternehmen frühe Wettbewerbsvorteile, was den Wettbewerb verzerrt, bis sich die Qualifikationslücke schließt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Hyperscaler treiben Kollokationswachstum an
Die Colocation-Kapazität verzeichnete bis 2031 einen CAGR von 28,23 % und übertraf damit alle anderen Bereitstellungsmodelle, da Unternehmen schlüsselfertige KI-Racks suchen, ohne eigene Strom- oder Kühlanlagen betreiben zu müssen. Der japanische Markt für KI-optimierte Rechenzentren profitiert davon, weil Colocation-Angebote 400-Gbps-Querverbindungen in Hyperscale-Cloud-Exchanges bündeln und Mietern eine GPU-zu-GPU-Latenz von unter 1 Millisekunde bieten. Die Differenzierung auf Serviceebene konzentriert sich nun darauf, wie viele Kilowatt pro Rack ein Anbieter garantieren kann, und nicht nur auf die Bodenfläche. Um Bereitstellungszyklen zu verkürzen, genehmigen Colocation-Betreiber vorab standardisierte 15-Rack-KI-Pods mit eingetauchten NVIDIA GB200-Clustern und reduzieren so die Bereitstellungsvorlaufzeiten für Kunden auf sechs Wochen.
Cloud-Dienstanbieter halten im Jahr 2025 noch immer einen Anteil von 55,82 %, dank der kombinierten Verpflichtungen von Microsoft, AWS und Oracle in Höhe von 26 Milliarden USD. Diese Hyperscaler integrieren Stromversorgung, optische Fabrics und ML-Ops-Teams vertikal und festigen so die Kontrolle über KI-PaaS-Schichten. Dennoch mieten sie zunehmend Satellitenhallen von inländischen Telekommunikationsunternehmen, was ein hybrides Beschaffungsmodell veranschaulicht, das die Expansion flexibel hält. Unternehmenseigene On-Premises-Räume behalten Nischenrollen für souveränitätssensible Workloads, verlieren aber an Wachstumsmomentum gegenüber gemeinsam genutzten Kapazitäten. Insgesamt vergrößert die Verschiebung die adressierbare Basis des japanischen Marktes für KI-optimierte Rechenzentren, indem mittelgroße Unternehmen einbezogen werden, denen bisher das Investitionskapital für KI-Hardware fehlte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente: Hardware-Investitionen beschleunigen sich
Der Softwareanteil von 45,83 % im Jahr 2025 spiegelte frühe KI-Pilotprojekte wider, aber der Hardware-Anteil wächst mit einem CAGR von 27,67 % am schnellsten, da Produktionsmodelle dedizierte GPU-Cluster und 800-Gbps-Fabrics erfordern. Flüssigkühlungsgestelle, Stromschienen und batterielose USV-Linien absorbieren nun mehr als die Hälfte der Neubauprojektausgaben und treiben die Investitionskosten pro MW auf 12–15 Millionen USD. Die Marktgröße des japanischen Marktes für KI-optimierte Rechenzentren, die mit Hardware verbunden ist, könnte bis 2031 1,4 Milliarden USD übersteigen, wenn die aktuellen Verhältnisse anhalten. Anbieter reagieren mit modularen Schlamm-Loop-Kits und Unterflur-Kühlmittelverteilungsschienen, die den Feldinstallationsaufwand um 30 % reduzieren und die höheren Materialkosten teilweise ausgleichen.
Der Dienstleistungsumsatz steigt stetig, da Unternehmen Design, Bereitstellung und Optimierung auslagern. Managed-Service-Unternehmen garantieren Verfügbarkeit auf Rack-Ebene, entlasten Kunden vom Wartungsrisiko und monetarisieren KI-fähigen White-Glove-Support. Unterdessen verlagern sich die Softwareausgaben von der Experimentierphase hin zu Inferenz-Orchestrierung und Data-Governance-Tools, was reifende Anwendungsfälle wie multimodale Kundenservice-Agenten widerspiegelt. Der ausgewogene Stack unterstreicht, dass die japanische Branche für KI-optimierte Rechenzentren kein reines Cloud-Software-Spiel mehr ist; physische Infrastruktur verankert nun die Wertschöpfung.
Nach Tier-Standard: Tier 3 gewinnt an Bedeutung
Tier 4 behielt im Jahr 2025 einen Anteil von 61,63 % und unterstreicht damit Japans Unternehmenskultur der Null-Ausfallzeit. Dennoch verzeichnen Tier-3-Standorte den höchsten CAGR von 28,77 %, da viele KI-Inferenzaufgaben kurze Wartungsfenster tolerieren, wenn die Eigentumskosten entsprechend sinken. Betreiber bündeln N+1-redundante Stromversorgung, Flüssigkühlungskreisläufe mit Doppelpumpen und 24-Stunden-Nachfüllreserven, um Tier-4-Resilienz zu günstigeren Preisen zu emulieren. Finanzregulatoren schreiben für Handelsplattformen weiterhin Tier 4 vor, aber Hersteller akzeptieren Tier 3 für KI zur Produktionsqualitätskontrolle, was die Kundenbasis erweitert.
Die Strategie verdoppelt die regionale Expansion: Tier-3-Designs passen auf kleinere Grundstücke und benötigen weniger Kraftwerksredundanz, was sie in städtischen Industriegebieten praktikabel macht, wo die Anforderung an eine doppelte Versorgungsleitung für Tier 4 unpraktisch ist. Dieser abgestufte Ansatz ermöglicht es Betreibern auch, Tiers innerhalb eines Campus zu mischen, indem KI-Entwicklungsumgebungen Tier-3-Pods zugewiesen werden, während Tier-4-Räume für unternehmenskritische Inferenz reserviert bleiben. Die Tier-Mischung erhöht die Auslastung und verbessert die Gesamtkapitaleffizienz des japanischen Marktes für KI-optimierte Rechenzentren.
Nach Endnutzerbranche: Mediensektor beschleunigt sich
IT/ITES erfasste im Jahr 2025 33,82 % der Nachfrage, da Systemintegratoren und SaaS-Anbieter als erste ihren Code für GPUs umgestellt haben. Das Internet- und digitale Mediensegment hingegen wächst mit einem CAGR von 27,45 % auf dem Rücken von generativen Videokanälen, Echtzeit-Game-Streaming und KI-gesteuerter Untertitellokalisierung. GPU-Inferenz-Farm-Verträge von Anime-Studios und OTT-Plattformen sind oft mehrjährig, was die Vorwärtsabdeckung für Kapazitätsplaner erhöht. Japans datenschutzbewusste Banken erweitern KI-Betrugserkennungscluster, während Automobilzulieferer Edge-Inferenzknoten in Fabriklinien integrieren und so eine verzahnte Nachfrage an Colocation-Edge-Standorten erzeugen.
Das Gesundheitswesen, begünstigt durch gelockerte Datenschutzgesetze, erprobt föderierte Lernmodelle für die medizinische Bildgebung, was den GPU-Stundenverbrauch steigert, aber eine inländische Unterbringung erfordert, um Patientendatenschutzgesetze zu erfüllen. Verteidigungsbehörden schaffen souveräne Kapazitätszonen innerhalb inländischer Telekommunikationscampusse und verbinden nationale Sicherheitsaufsicht mit Hyperscaler-Toolchains. Die Diversifizierung bedeutet, dass kein einzelnes Segment Kapazitätsverhandlungen dominieren kann, was das Wettbewerbsgleichgewicht im japanischen Markt für KI-optimierte Rechenzentren erhält.
Geografische Analyse
Tokio hält rund 45 % der installierten KI-Kapazität, gestützt durch dichte Unternehmenszentralen und mehrere Unterseekabellandungen. Osaka trägt 25 % bei, bedient den Industriegürtel Kansai und fungiert als primärer Standort für die Notfallwiederherstellung. Diese Metropolen sehen sich steigenden Immobilienkosten und Netzengpässen gegenüber, die kurzfristige Megawatt-Erweiterungen verlangsamen. Folglich werden Kanagawa und Saitama zu Ausweichprofiteuren, die eine Latenz von unter 40 km in das Tokioter Zentrum bieten und dabei günstigere Grundstücksmieten und aufgeschobene Stadtplanungsgebühren gewähren.
Weiter entfernt gewinnt Ishikari in Hokkaido durch kühle Umgebungstemperaturen an Bedeutung, die den annualisierten PUE um 4-5 Prozentpunkte senken. Sakura Internets GPU-Aufbau im Wert von 100 Mrd. JPY (640 Mio. USD) veranschaulicht den klimatischen Vorteil und setzt einen Maßstab für die Integration erneuerbarer Energien durch überschüssige Windparks. Kyushu fördert Hybrid-Lösungen aus Solar- und Batteriespeicher, aber die Widerstandsfähigkeit gegenüber Taifunen erhöht die Konstruktionskosten, was eine gemischte Investitionskalkulation ergibt. Insgesamt verteilt die Diversifizierung das Risiko auf seismische Zonen, entspricht den Anforderungen der Gesellschaft 5.0 an Katastrophenkontinuität und erweitert den Fußabdruck des japanischen KI-Rechenzentrumsmarkts in Regionen, die zuvor am Rande der digitalen Wirtschaft standen.
Internationale Hyperscaler entwerfen nun Japan-Topologien mit drei Regionen und kombinieren Tokio- und Osaka-Kerne mit einem nördlichen oder südlichen Satelliten für Redundanz und Einhaltung von Datensouveränitätsvorschriften. Präfekturregierungen versüßen diese Deals mit beschleunigten Glasfaser-Leitungsrechten und Steuernachlässen, die an lokale Einstellungsquoten geknüpft sind. Im Prognosezeitraum könnten sekundäre Märkte gemeinsam bis zu 35 % der nationalen KI-Rack-Kapazität beanspruchen, was die Vorrangstellung des traditionellen Tokio-Osaka-Korridors verringert und gleichzeitig nationale Resilienz-Ziele aufrechterhält.
Wettbewerbslandschaft
Zusammenarbeit prägt den Wettbewerb: Microsoft verankert Neubauten auf NTT-gemieteten Glasfaserleitungen, AWS kooperiert mit KDDI für Edge-PoP-Standorte, und Oracle ist in SoftBanks physischen Strukturen untergebracht, was regulatorische Reibungsverluste vermeidet und gleichzeitig den Hochlauf beschleunigt. Die fünf größten Betreiber halten zusammen rund 60 % Marktanteil, was ein mäßig konzentriertes Feld anzeigt, das noch Raum für Nischenherausforderer lässt. Die Differenzierung hängt von proprietären Technologie-Stacks ab - NTTs IOWN-optisches Netz, Microsofts maßgeschneidertes Phasenwechsel-Immersionssystem und AWs Graviton-integrierte GPU-Karten schaffen alle Wechselkosten, die Margen schützen.
Inländische Telekommunikationsunternehmen nutzen Wegerechte, um Trunk-Glasfasererweiterungen voranzutreiben - ein Vorteil, den ausländische Hyperscaler gerne durch Umsatzbeteiligungsvereinbarungen kompensieren. Edge-Spezialisten wie Telehouse Japan schaffen 5-10 MW Mikro-Standorte in der Nähe von Produktionszonen und nutzen lokale Kundennähe als Schutzwall. Mittlerweile werden KI-DCIM-Analysen zur Grundvoraussetzung: Betreiber ohne automatisierte Thermalprognose sehen sich in Ausschreibungen Preisnachlässen gegenüber. Nachhaltigkeitsnachweise beeinflussen Ausschreibungen zusätzlich; Einrichtungen, die 100-%-erneuerbare-Energien-PPAs unterzeichnen, gewinnen regulatorisches Wohlwollen und stehen unter geringerer kommunaler Kontrolle. Insgesamt überwiegt technische Innovation gegenüber roher Stellflächengröße als entscheidender Faktor im japanischen KI-Rechenzentrumsmarkt.
Marktführer der japanischen KI-optimierten Rechenzentrumsbranche
-
Equinix, Inc.
-
MC Digital Realty Co., Ltd.
-
KDDI Corporation (Telehouse)
-
Colt Data Centre Services (Colt Group S.A.)
-
NTT Global Data Centers Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Mai 2026: SoftBank kündigte Pläne an, ab Oktober 2026 eine KI-Rechenzentrum-GPU-Cloud in Japan zu starten, unter Verwendung von NVIDIA GB200 NVL72-Systemen und seinem Infrinia AI Cloud OS.
- Mai 2026: NVIDIA / Foxconn – SoftBank nahm Gespräche mit NVIDIA und Foxconn über in Japan hergestellte KI-Server auf, zunächst durch lokale Montage und möglicherweise mit dem Ziel einer inländischen Produktion.
- Oktober 2025: Kai Shin Digital Infrastructure – Pläne für eine 350-MW-Rechenzentrumsanlage in Kagoshima entstanden, mit einer langfristigen Entwicklung, die auf bis zu 1 GW Leistungskapazität abzielt.
- März 2025: SoftBank erwarb das ehemalige LCD-Panelwerk von Sharp in Sakai, Osaka, für rund 676 Millionen USD. Das Unternehmen plant, die Anlage in ein großes KI-Rechenzentrum mit einer anfänglichen Leistungskapazität von 150 Megawatt umzuwandeln, die auf bis zu 400 Megawatt skalierbar ist. Der Betrieb soll 2026 aufgenommen werden und auf die Unterstützung fortschrittlicher KI-Workloads und -Dienste abzielen.
Berichtsumfang des japanischen KI-optimierten Rechenzentrumsmarkts
Die Forschung umfasst das gesamte Spektrum der KI-Anwendungen in Rechenzentren und deckt Hyperscale-, Kollokations-, Unternehmens- und Edge-Einrichtungen ab. Die Analyse ist nach Komponente segmentiert und unterscheidet zwischen Hardware und Software. Zu den Hardware-Überlegungen gehören Strom, Kühlung, Vernetzung, IT-Ausrüstung und weitere. Zu den untersuchten Softwaretechnologien gehören maschinelles Lernen, Deep Learning, Verarbeitung natürlicher Sprache und Computer Vision. Die Studie bewertet auch die geografische Verteilung dieser Anwendungen.
Darüber hinaus bewertet sie den Einfluss von KI auf Nachhaltigkeits- und Kohlenstoffneutralitätsziele. Eine umfassende Wettbewerbslandschaft wird dargestellt, in der Marktteilnehmer aufgeführt werden, die an KI-unterstützender Infrastruktur beteiligt sind, einschließlich sowohl Hardware als auch Software, die in verschiedenen KI-Rechenzentrumstypen eingesetzt werden. Die Marktgröße wird in Form von Einnahmen berechnet, die von Produkt- und Lösungsanbietern auf dem Markt generiert werden, und Prognosen werden in Mrd. USD für jedes Segment dargestellt.
| Cloud-Dienstanbieter |
| Kollokationsrechenzentren |
| Unternehmenseigene/lokale/Edge-Einrichtungen |
| Hardware | Strominfrastruktur |
| Kühlinfrastruktur | |
| IT-Ausrüstung | |
| Racks und weitere Hardware | |
| Softwaretechnologie | Maschinelles Lernen |
| Deep Learning | |
| Verarbeitung natürlicher Sprache | |
| Computer Vision | |
| Dienstleistungen | Verwaltete Dienste |
| Professionelle Dienste |
| Tier III |
| Tier IV |
| IT und ITES |
| Internet und digitale Medien |
| Telekommunikationsbetreiber |
| Bank-, Finanz- und Versicherungswesen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und industrielles IoT |
| Regierung und Verteidigung |
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Kollokationsrechenzentren | ||
| Unternehmenseigene/lokale/Edge-Einrichtungen | ||
| Nach Komponente | Hardware | Strominfrastruktur |
| Kühlinfrastruktur | ||
| IT-Ausrüstung | ||
| Racks und weitere Hardware | ||
| Softwaretechnologie | Maschinelles Lernen | |
| Deep Learning | ||
| Verarbeitung natürlicher Sprache | ||
| Computer Vision | ||
| Dienstleistungen | Verwaltete Dienste | |
| Professionelle Dienste | ||
| Nach Tier-Standard | Tier III | |
| Tier IV | ||
| Nach Endnutzerbranche | IT und ITES | |
| Internet und digitale Medien | ||
| Telekommunikationsbetreiber | ||
| Bank-, Finanz- und Versicherungswesen (BFSI) | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und industrielles IoT | ||
| Regierung und Verteidigung | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der japanische Markt für KI-optimierte Rechenzentren im Jahr 2031?
Es wird prognostiziert, dass er 2,61 Milliarden USD erreicht und mit einem CAGR von 26,37 % wächst.
Welches Einsatzmodell wächst am schnellsten?
Kollokationsrechenzentren verzeichnen eine CAGR von 28,23 %, da Unternehmen hochdichte KI-Infrastruktur auslagern.
Warum gewinnen Tier-3-Einrichtungen an Bedeutung?
Sie balancieren Kosten und Zuverlässigkeit und verzeichnen die höchste CAGR von 28,77 %, da viele KI-Workloads kurze Wartungsfenster tolerieren können.
Welche geografischen Gebiete jenseits von Tokio und Osaka ziehen Neubauten an?
Die Präfekturen Kanagawa, Kobe und Ishikari sind aufstrebende Ziele aufgrund der Flächenverfügbarkeit, kühlerer Klimabedingungen und des Zugangs zu erneuerbaren Energien.
Wie begegnen Hyperscaler den Nachhaltigkeitsanforderungen?
Unternehmen wie AWS und Google unterzeichnen PPAs über mehrere hundert Megawatt, die es Einrichtungen ermöglichen, 100-%-Ziele für erneuerbare Energien zu erreichen und den PUE unter 1,3 zu senken.
- Markt für KI-Rechenzentren
- Markt für KI-Rechenzentren in Kanada
- Markt für KI-Rechenzentren in Deutschland
- Markt für KI-Rechenzentren in Frankreich
- Markt für KI-optimierte Rechenzentren in China
- Spanien Markt für KI-Rechenzentren
- Markt für KI-Rechenzentren in Südamerika
- Markt für KI-Rechenzentren in Brasilien
- Südkorea KI-Rechenzentrumsmarkt
- Markt für KI-Rechenzentren in Mexiko
- Indien Markt für KI-optimierte Rechenzentren
- Europäischer Markt für Künstliche-Intelligenz-Rechenzentren (KI)