
Marktgröße und Marktanteil des italienischen Krankenhausbedarfsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2027) | 1.17 Milliarden US-Dollar |
| Marktgröße (2032) | 1.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.83 % |
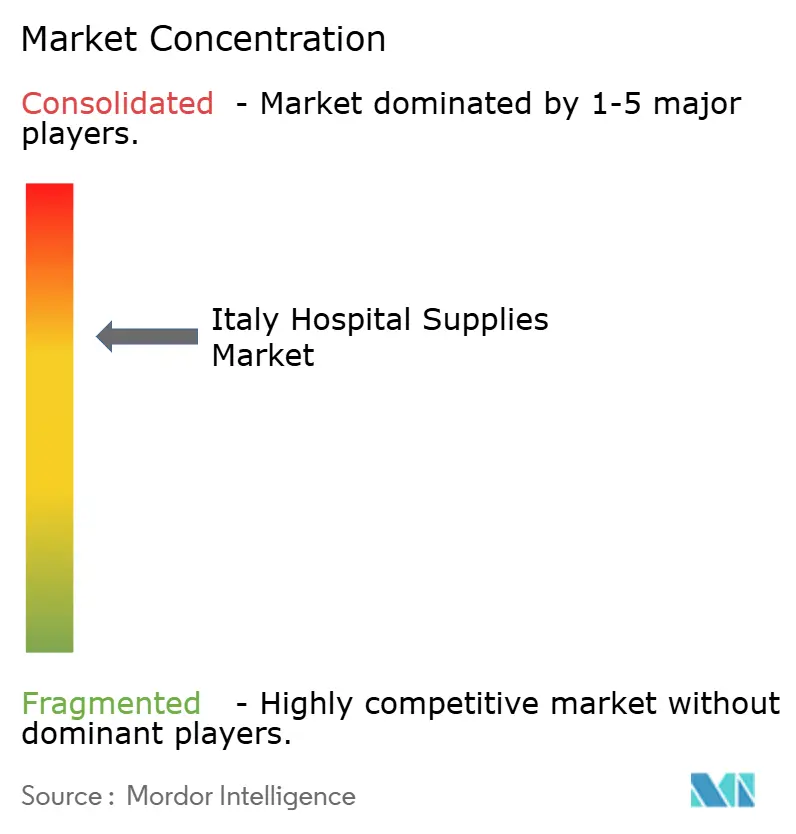
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des italienischen Krankenhausbedarfsmarktes von Mordor Intelligence
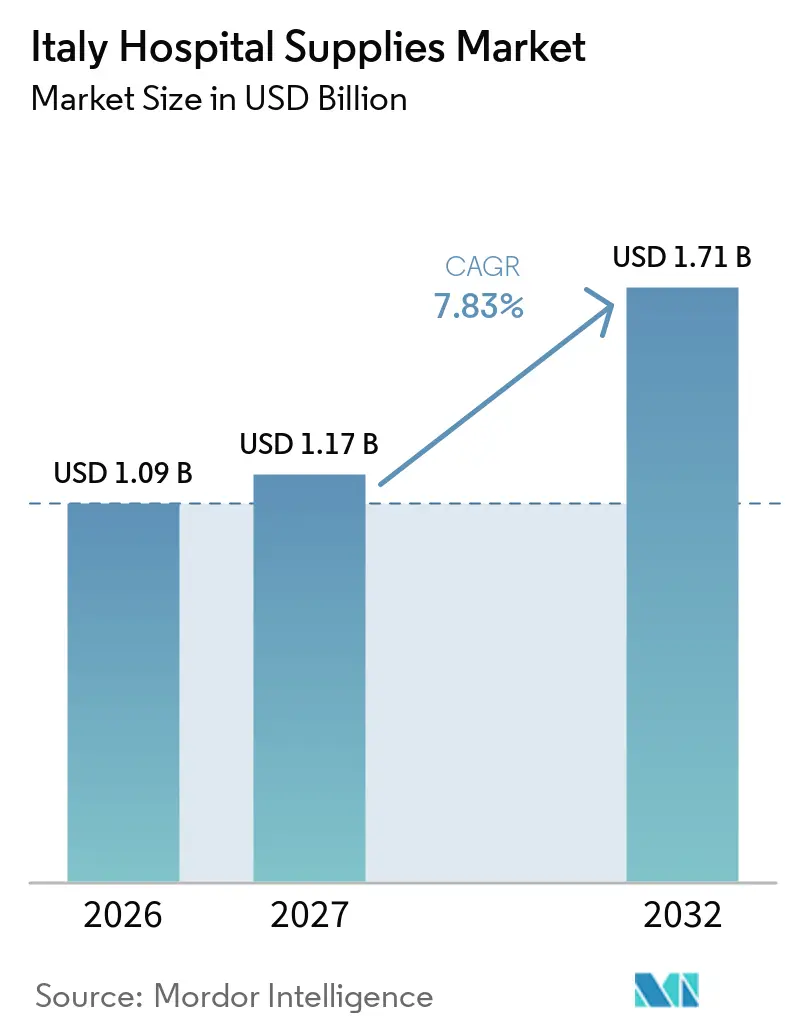
Die Größe des Italien Krankenhausbedarf Marktes wird voraussichtlich von 1,09 Milliarden USD im Jahr 2026 auf 1,17 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,83% über den Zeitraum 2027–2032 einen Wert von 1,71 Milliarden USD erreichen.
Der italienische Krankenhausbedarfsmarkt befindet sich in einem bedeutenden Wandel, angetrieben durch die steigende Nachfrage nach Einwegverbrauchsmaterialien zur Reduzierung von im Krankenhaus erworbenen Infektionen sowie durch eine erhebliche Mittelzuweisung von EUR 15,63 Milliarden im Rahmen der PNRR-Mission 6. Die rasche Digitalisierung klinischer Arbeitsabläufe beeinflusst zudem die Beschaffungsstrategien. Krankenhäuser priorisieren zunehmend große Bildgebungs- und robotergestützte Chirurgiesysteme mit Workflow-Automatisierungsfunktionen, um betriebliche Herausforderungen zu bewältigen, darunter ein prognostizierter Mangel von 63.000 Pflegekräften. Das Wachstum wird jedoch durch regionale Zahlungsverzögerungen von bis zu 120 Tagen, MDR-bedingte Zertifizierungskosten und fragmentierte Ausschreibungsverfahren in südlichen Regionen eingeschränkt. Anbieter, die CONSIP-qualifizierte Portfolios und effiziente E-Commerce-Erfüllungskapazitäten anbieten, sind gut positioniert, um von der wachsenden Nachfrage in diesem Markt zu profitieren.
Wichtigste Erkenntnisse des Berichts
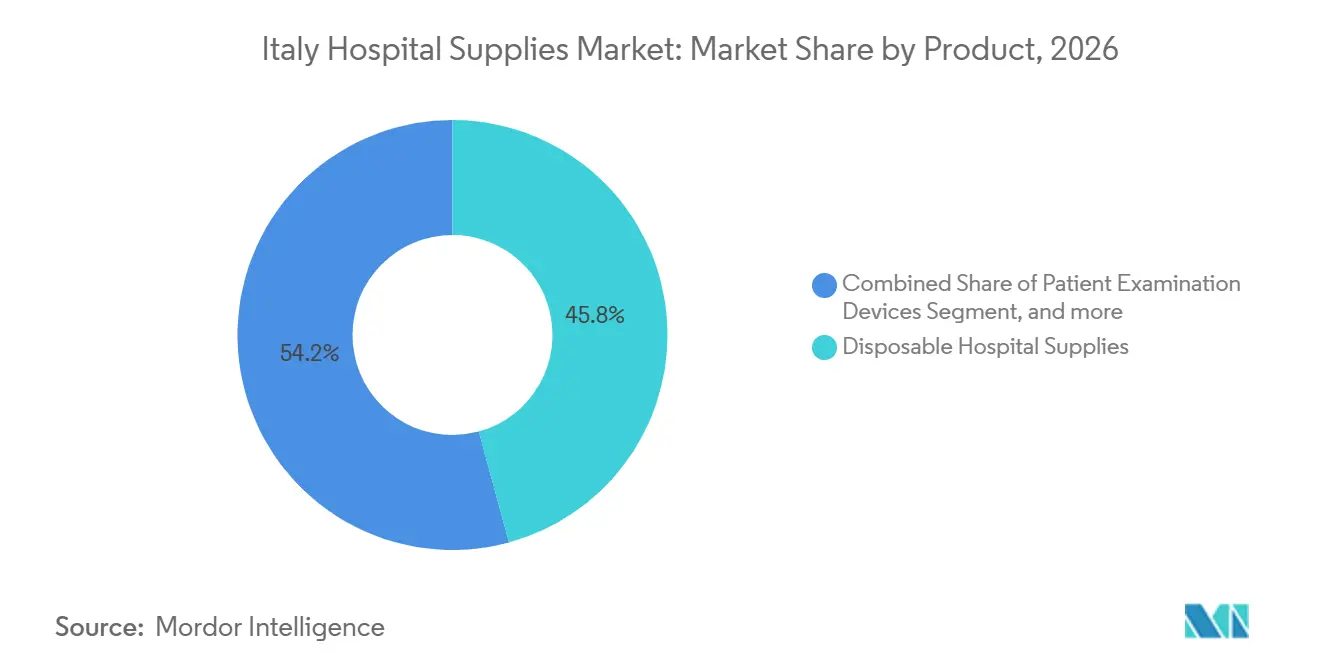
- Nach Produktkategorie führten Einweg-Krankenhausbedarfsartikel mit einem Anteil von 45,76% am Italien Krankenhausbedarf Markt im Jahr 2026. Operationssaalausstattung wird voraussichtlich bis 2032 mit einer CAGR von 8,43% wachsen.
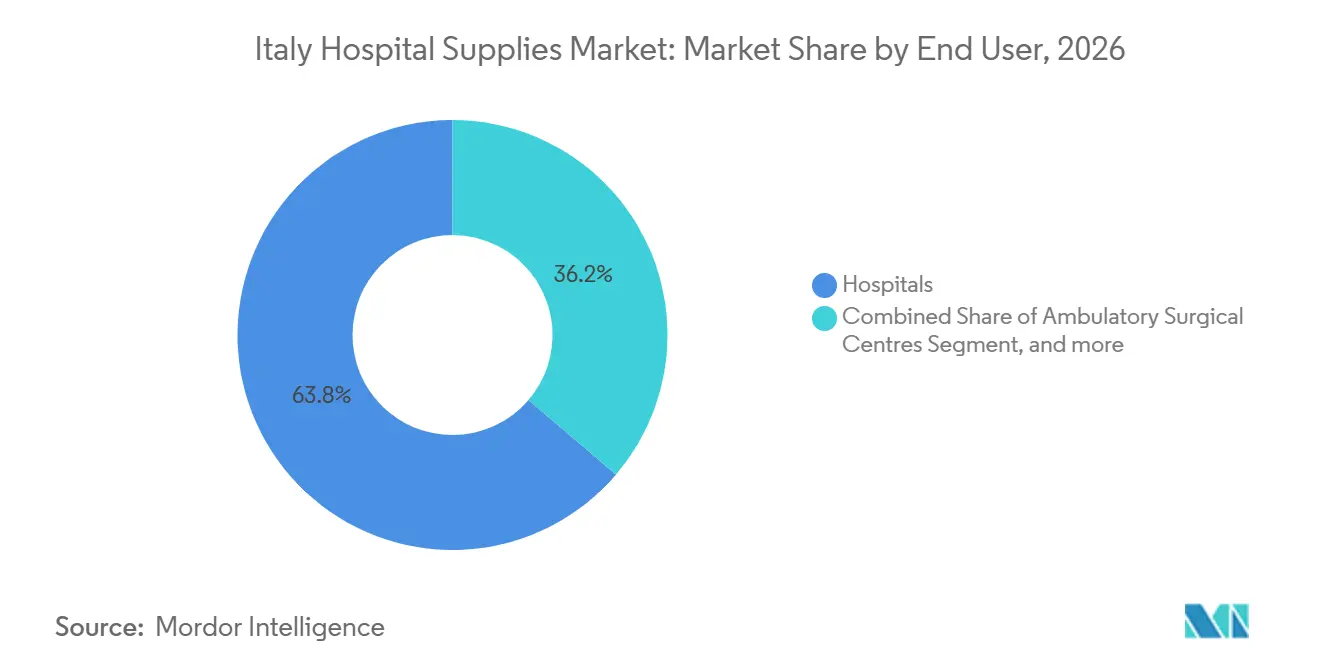
- Nach Endnutzer entfielen 63,76% des Italien Krankenhausbedarf Marktes im Jahr 2026 auf Krankenhäuser. Ambulante chirurgische Zentren wachsen bis 2032 mit einer CAGR von 8,67%.
- Nach Vertriebskanal entfielen 72,74% der Bestellungen im Jahr 2026 im Italien Krankenhausbedarf Markt auf direkte Ausschreibungen und Massenbeschaffung. E-Commerce- und GPO-Plattformen wachsen bis 2032 mit einer CAGR von 7,54%.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im italienischen Krankenhausbedarfsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalinvestitionen aus dem staatlichen Wiederherstellungsplan | +2.1% | National, am höchsten in Kampanien, Sizilien, Kalabrien | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch chronische Krankheiten | +1.8% | National, stärker in der Lombardei, Venetien, Emilia-Romagna | Langfristig (≥ 4 Jahre) |
| Rasche Digitalisierung der Krankenhausinfrastruktur | +1.3% | National, frühe Einführung in der Lombardei, Latium, Piemont | Mittelfristig (2–4 Jahre) |
| Gesteigertes Bewusstsein für Krankenhausinfektionen | +1.0% | National, Akutkrankenhäuser und ambulante chirurgische Zentren | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu ambulanten und häuslichen Versorgungsmodellen | +0.9% | National, beschleunigt in Mailand, Rom, Turin, Neapel | Kurzfristig (≤ 2 Jahre) |
| Entstehung wertbasierter Beschaffungspraktiken | +0.7% | National, Pilotausschreibungen in nördlichen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Krankheiten
Im Jahr 2022 waren 23,8 % der italienischen Bevölkerung 65 Jahre und älter, ein Wert, der bis 2050 voraussichtlich 34 % erreichen wird. Dieser demografische Trend sichert eine stabile Nachfrage nach medizinischen Verbrauchsmaterialien wie Spritzen, Glukosemessgeräten und Wundversorgungsverbänden[1]. Herz-Kreislauf-Erkrankungen, die für 31 % der Todesfälle verantwortlich sind, sowie 40,9 % der Bevölkerung, die mindestens eine chronische Erkrankung aufweisen, haben Krankenhäuser dazu veranlasst, mehrjährige CONSIP-Rahmenverträge für die Massenbeschaffung von Patientenuntersuchungsgeräten abzuschließen. Die steigende Inzidenz von Diabetes treibt Wiederholungskäufe von kontinuierlichen Glukosemonitoren an, insbesondere solchen, die in elektronische Gesundheitsakten integriert sind. Zwischen 2019 und 2021 stiegen die psychischen Diagnosen für Angststörungen und Depressionen um 19,8 % bzw. 17,3 %, was die Nachfrage nach Telepsychiatrie-Kits steigert, die Gemeinschaftseinrichtungen mit tertiären Versorgungszentren verbinden. Anbieter, die gebündelte Chronikversorgungspakete anbieten, die Krankenhauswiederaufnahmen effektiv reduzieren, gewinnen Wettbewerbsvorteile bei wertbasierten Ausschreibungen im gesamten italienischen Krankenhausbedarfsmarkt.
Kapitalinvestitionen aus dem staatlichen Wiederherstellungsplan
Der PNRR sah EUR 15,63 Milliarden (USD 17,19 Milliarden) für Gesundheitsausgaben vor, darunter EUR 4,05 Milliarden für Technologie-Upgrades in Krankenhäusern und EUR 1,67 Milliarden für digitale Infrastruktur[2]. Die Beschaffungsziele umfassen 3.100 CT-, MRT- und Angiographiesysteme sowie 84 seismische Nachrüstungen von Krankenhäusern. Ausführungsverzögerungen im Jahr 2024 erfordern eine siebenfache Beschleunigung, um die Meilensteine von 2026 zu erreichen, was die Ausschreibungsfenster verkürzt und Amtsinhaber mit CONSIP-Zulassungen begünstigt. Südliche Regionen erhalten überproportionale Mittelzuweisungen, doch begrenzte Verwaltungskapazitäten verzögern Genehmigungen und verstärken eine Zwei-Geschwindigkeiten-Dynamik im italienischen Krankenhausbedarfsmarkt.
Rasche Digitalisierung der Krankenhausinfrastruktur
FSE 2.0 verfügt über 25,4 Millionen Patienteneinwilligungen, 6,5 Millionen aktive Nutzer und 139.000 eingebundene Ärzte, doch haben im Jahr 2024 nur 28 % der Bürger auf ihre Akten zugegriffen, was auf Interoperabilitätslücken hinweist. PNRR-Mittel leiten EUR 1,67 Milliarden in den Cloud-Datenaustausch, die Telemedizin und IoT-fähige Geräte. Krankenhäuser in der Lombardei, Latium und Piemont beauftragen Philips, Siemens Healthineers und GE Healthcare mit vernetzten Bildgebungssuiten, die Diagnosedaten in Cloud-Dashboards übertragen. ISO-27001- und DSGVO-Anforderungen erhöhen die Markteintrittsbarrieren und verlagern die Präferenz hin zu Anbietern mit cybersicheren Portfolios im italienischen Krankenhausbedarfsmarkt.
Verlagerung hin zu ambulanten und häuslichen Versorgungsmodellen
Dekret 77/2022 schreibt ein Gemeinschaftshaus für je 40.000–50.000 Einwohner vor und verlagert elektive Eingriffe in ambulante Zentren. Ambulante chirurgische Zentren, die mit einer CAGR von 8,67 % wachsen, führen nun Katarakt- und Hernienoperationen im Tagesmodell durch. Häusliche Gesundheitsprogramme absorbieren Sauerstoffkonzentratoren, Infusionspumpen und Fernüberwachungskits, die unter Telemedizintarifen erstattet werden, was die E-Commerce-Beschaffung ankurbelt. Zentralisierte Lager müssen nun Hunderte von Mikrostandorten beliefern, eine logistische Neuausrichtung, die auf Einkaufsgemeinschaften und Just-in-time-Bestandslösungen im italienischen Krankenhausbedarfsmarkt setzt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische und ausschreibungsbezogene Compliance | −0.7% | National, stärker in Latium und Kampanien | Mittelfristig (2–4 Jahre) |
| Mangel an Gesundheitsfachkräften | −0.6% | National, am akutesten in südlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Regionale Haushaltsbeschränkungen | −0.5% | Kalabrien, Sizilien, Molise, Basilicata | Langfristig (≥ 4 Jahre) |
| Schwachstellen in der globalen Lieferkette | −0.4% | National, höchstes Risiko für importabhängige Einwegprodukte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische und ausschreibungsbezogene Compliance
CONSIP wickelte im Jahr 2024 EUR 28,3 Milliarden in zentralisierter Beschaffung ab, doch 24–36-monatige Rahmenverträge fixieren die Preise und drücken die Margen, wenn die Rohstoffkosten steigen[3]. Die EU-MDR legt strenge Pflichten zur klinischen Bewertung und UDI-Kennzeichnung fest, was die Compliance-Kosten für mittelgroße Hersteller um 20–30 % erhöht. Fragmentierte Ausschreibungen in Latium und Kampanien verlängern die Vergabezyklen um bis zu neun Monate und belasten den Cashflow der Anbieter. Multinationale Unternehmen bewältigen diese Hürden mit spezialisierten Regulierungsteams, während kleinere italienische Hersteller Segmente wie Sterilisation und Mobilitätshilfen verlassen und den italienischen Krankenhausbedarfsmarkt subtil konsolidieren.
Regionale Haushaltsbeschränkungen
Die Pro-Kopf-Gesundheitsausgaben betragen EUR 2.300 in der Lombardei, aber EUR 1.800–1.900 in Kalabrien und Sizilien, was auf eine chronische Unterfinanzierung hinweist. Krankenhäuser im Süden verzögern Zahlungen um 90–120 Tage, was Lieferanten von hochwertigen Angeboten abhält und Käufe auf Standardeinwegprodukte beschränkt. Der PNRR zielt darauf ab, die Lücke zu schließen, doch hatten südliche Regionen bis Mitte 2025 nur 40 % der zugewiesenen Gesundheitsmittel absorbiert, gegenüber 65 % im Norden. Haushaltsstarre schränkt auch die Einführung von Roboterchirurgie und KI-Diagnostik ein und erhält eine Zwei-Klassen-Struktur im italienischen Krankenhausbedarfsmarkt aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Einwegprodukte verankern Infektionskontrollprotokolle
Einweg-Krankenhausbedarfsartikel deckten 45,76% der Nachfrage im Jahr 2026, da 530.000 im Krankenhaus erworbene Infektionen und eine MRSA-Prävalenz von 34% Einweg-Arbeitsabläufe erzwangen. Der Italien Krankenhausbedarf Markt für Einwegartikel wird bis 2031 voraussichtlich 21,7 Milliarden USD erreichen, unterstützt durch antibiotikaresistente Stämme, darunter 27% der Klebsiella-pneumoniae-Stämme, die carbapenemresistent sind. Operationssaalausstattung wird eine CAGR von 8,43% verzeichnen, angetrieben durch 4,05 Milliarden EUR an PNRR-Mitteln für 3.100 Großgeräte und die Präferenz der Chirurgen für robotergestützte Plattformen. Wertbasierte Ausschreibungen vergeben Punkte für Lebenszyklusdienstleistungen und vorausschauende Wartung, was die Portfolios von B. Braun, Stryker und Medtronic aufwertet.
Patientenuntersuchungsgeräte bedienen 40,9% der Bevölkerung mit chronischen Erkrankungen und integrieren Bluetooth-Verbindungen zu FSE-2.0-Dashboards. Mobilitätshilfen gewinnen bei älteren Menschen an Bedeutung, während Sterilisationsgeräte-Upgrades auf automatisiertes Zyklusprotokollierung zur Erfüllung von MDR-Marktüberwachungsprüfungen ausgerichtet sind. Die Nachfrage nach Spritzen und Nadeln bleibt stabil, doch sicherheitstechnisch optimierte einziehbare Designs verzeichnen eine schnellere Akzeptanz, gefördert durch die EU-Richtlinie 2010/32/EU.

Nach Endnutzer: Krankenhäuser dominieren, ambulante chirurgische Zentren wachsen stark
Krankenhäuser hielten 63,76% der Beschaffung im Jahr 2026, unterstützt durch 210.000 Betten in 1.050 Einrichtungen. Der Marktanteil der Krankenhäuser im Italien Krankenhausbedarf Markt wird voraussichtlich geringfügig sinken, da Dekret 77/2022 Fälle mit geringer Komplexität in Richtung ambulanter chirurgischer Zentren lenkt, die nun mit einer CAGR von 8,67% expandieren. Pflegekräftemangel verzögert elektive Eingriffe und veranlasst Krankenhäuser, Anästhesieprotokolle und Instrumentenverfolgung zu automatisieren. Gemeindehäuser und Diagnosezentren wachsen im Rahmen derselben Reform und fordern tragbare Ultraschall-, EKG- und Point-of-Care-Testgeräte.
Häusliche Pflegeumgebungen nehmen Sauerstoffkonzentratoren und Wundversorgungsmaterial im Rahmen von Telemedizin-Erstattungen auf. Fachkliniken, insbesondere orthopädische und onkologische Zentren, verfolgen robotergestützte Plattformen, um ihre privat finanzierten Dienstleistungen zu differenzieren. Distributoren müssen nun ein Flickenteppich von Mikrostandorten bedienen, was die Lkw-Logistik in Richtung paketweiser Auftragserfüllung verschiebt – ein operativer Wandel, der den Wettbewerb im Italien Krankenhausbedarf Markt prägt.
Nach Vertriebskanal: Ausschreibungen bleiben bestehen, digitale Plattformen entstehen
Direkte Ausschreibungen und Massenbeschaffung machten 72,74% der Volumina im Jahr 2026 aus, wobei die jährlichen Rahmenverträge von CONSIP in Höhe von 28,3 Milliarden EUR alles von Handschuhen bis hin zu CT-Scannern abdecken. Die im Italien Krankenhausbedarf Markt über Ausschreibungen abgewickelte Marktgröße wird bis 2031 noch über 30 Milliarden USD liegen, doch das Wachstum verlagert sich in Richtung digitaler Plattformen. Distributor-Verkäufe decken private Kliniken und den Aftermarket-Service ab und schützen Anbieter vor ausschreibungsbasierten Preisobergrenzen. E-Commerce- und GPO-Portale wachsen mit einer CAGR von 7,54%, da Käufer sich bei MePA für Kleinbestellungen einloggen oder privaten GPOs beitreten, die den Bedarf ambulanter chirurgischer Zentren bündeln. Allerdings begrenzen befristete Rahmenverträge die Online-Durchdringung auf nicht ausgeschriebene Artikelnummern im Italien Krankenhausbedarf Markt.
Regulatorisches Umfeld
Italien reguliert Krankenhausbedarf, der als Medizinprodukt eingestuft wird, gemäß der EU-Verordnung (EU) 2017/745 (MDR), wobei das Ministero della Salute als zuständige Behörde fungiert und eine obligatorische nationale Registrierung über die Datenbank BD/RDM für auf dem italienischen Markt platzierte Produkte vorgeschrieben ist. Die Aufsicht ist mit Rückverfolgbarkeits- und UDI-Pflichten verknüpft und überschneidet sich mit öffentlichen Beschaffungswegen, einschließlich rahmenvertragsbasierter Einkäufe über CONSIP, was die Art und Weise prägt, wie Lieferanten Compliance und Ausschreibungsunterlagen organisieren.
Ein bemerkenswertes Update für 2026 ist die Einführung der Classificazione Italiana dei Dispositivi Medici (CID), die im Januar 2026 in Kraft trat und den bisherigen nationalen Klassifizierungsansatz ersetzt. Dies verlangt von Herstellern und Vertriebshändlern, ihre Portfolios auf die aktualisierte Nomenklatur abzubilden. Ende 2025 genehmigte der Ministerrat einen Gesetzentwurf zur Einrichtung eines nationalen einheitlichen Registers für implantierbare Medizinprodukte, das die Überwachung nach dem Markteintritt und die Anforderungen an die Rückverfolgbarkeit von Implantaten stärken soll, sobald die Durchführungsmaßnahmen Umfang und Betriebsregeln festlegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Krankenhausbedarf in Italien reicht von Rohstoffen und Komponenten (oft für viele Einwegprodukte und Hightech-Systeme importiert) über Fertigung und Montage (mit einer großen KMU-Basis neben multinationalen Werken), dann in die regulatorische Registrierung und das Konformitätsmanagement, bevor sie in Vertrieb und Krankenhauslieferung übergeht. Ein zentrales Nadelöhr ist die Compliance und Listung, einschließlich MDR-konformer Dokumentation und BD/RDM-Registrierung, was Zeit und Kosten für Portfolio-Aktualisierungen erhöhen kann. Dies ist besonders relevant, wenn Ausschreibungen präzise Codierung, UDI- und Rückverfolgbarkeitsbereitschaft sowie validierte Servicefähigkeit für Investitionsgüter erfordern.
Nachgelagert wird die Kette durch die Dominanz der öffentlichen Beschaffung geprägt. Das öffentliche System macht den größten Teil der Einkäufe aus und wird durch mehrere regionale Beschaffungszentren unterstützt, ergänzt durch nationale Bündelung über CONSIP, während MePA kleinere, häufigere Bestellungen ermöglicht. Logistik und Auftragsabwicklung werden stark ausgelagert, wobei spezialisierte Gesundheitslogistikanbieter als Knotenpunkte zwischen Industrie und Krankenhäusern fungieren. Zu den Engpässen zählen auch fragmentierte Daten in Krankenhausapotheken und inkonsistente Bestandsverfolgung, was den Wert einer Sichtbarkeit auf Einheitsebene (RFID/Serialisierung) und von durch Lieferanten verwalteten Bestandsmodellen erhöht, insbesondere in Regionen mit längeren Zahlungszyklen.
Wettbewerbslandschaft
Der italienische Krankenhausbedarfsmarkt ist durch eine moderate Fragmentierung gekennzeichnet. Führende globale Akteure wie B. Braun, Baxter, Cardinal Health, Medtronic, Johnson & Johnson und Stryker nutzen wertbasierte Bündel und IoT-Telemetrie, um CONSIP-Lose zu sichern. Unternehmen wie Philips, Siemens Healthineers und GE Healthcare etablieren proprietäre Ökosysteme in Krankenhäusern durch Cloud-Analysen und langfristige Servicevereinbarungen. Lokale Unternehmen, darunter DE LAMA und Favero Health Projects, nutzen kürzere Lieferzeiten und PNRR-Subventionen, um Sterilisations- und Möbelausschreibungen zu gewinnen, obwohl die Expansion über regionale Märkte hinaus eine erhebliche Herausforderung bleibt.
Multinationale Unternehmen begegnen den in südlichen Märkten verbreiteten 90-tägigen Zahlungsverzögerungen durch Angebote von herstellerverwalteten Beständen und Finanzierungslösungen. Kleinere Marken wie ConvaTec und Smith & Nephew konzentrieren sich auf Wundversorgung und ambulante Orthopädie und setzen klinische Schulungsbeauftragte ein, um Ausschreibungspunkte durch Erfüllung von Schulungskriterien zu verbessern. Darüber hinaus hat die EU-MDR-Compliance die Akquisitionsmöglichkeiten erhöht, da unterkapitalisierte lokale Hersteller globale Akteure anziehen, die einen beschleunigten Markteintritt anstreben.
Marktführer im italienischen Krankenhausbedarfsmarkt
-
General Electric Company (GE Healthcare)
-
Invacare Corporation
-
DE LAMA S.P.A.
-
Althena Medical
-
Baxter International (Hill-Rom Services)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine große, programmgestützte Chance ist mit der Umsetzung von PNRR Mission 6 verbunden, einschließlich der Modernisierung der technologischen und digitalen Infrastruktur der Krankenhäuser und der geplanten Beschaffung von rund 3.100 Großgeräten (CT, MRT, Angiographie) sowie zugehörigen Workflow- und Servicepaketen. Dies begünstigt Anbieter, die Geräte mit cybersicherheitskonformer Konnektivität (GDPR- und ISO-27001-Praktiken), Interoperabilität mit FSE-2.0-Pfaden und Lifecycle-Services kombinieren, die in wertbasierten Ausschreibungen punkten können. Dies schafft auch Raum für Vertriebshändler und Drittanbieter von Dienstleistungen, um Installation, Betriebsbereitschaft und Ersatzteillogistik über mehrere Regionen und neue Versorgungsstandorte hinweg zu unterstützen.
Eine weitere Chance ist die Formalisierung evidenzbasierter Einführungswege durch das National HTA Programme for Medical Devices (PNHTA-DM) 2026-2028, das im Januar 2026 unter Agenas in seine operative Phase eintrat. Das Programm hat das erklärte Ziel, im Jahr 2026 50 bis 100 HTA-Bewertungen zu Produkten mit hoher klinischer, organisatorischer und wirtschaftlicher Wirkung zu erstellen. Agenas und CONSIP förderten auch die ermöglichende Beschaffung durch eine offene Ausschreibung über 130 Millionen EUR für strategische Unterstützung des Programms. Agenas eröffnete im April 2026 eine Ausschreibung über 69,47 Millionen EUR zur Unterstützung regionaler Telemedizindienste, was auf eine Nachfrage nach Fernüberwachungssoftware und vernetzten Diagnosegeräten hinweist, die in großem Umfang in ganz Italien beschafft und eingesetzt werden können.
Aktuelle Branchenentwicklungen
- Juni 2026: Invacare brachte die Aquatec Pure-Reihe von Dusch- und Hygienelösungen für die Heimpflege in Italien auf den Markt. Der Rollout erweitert das Post-Akut- und Heimpflegeportfolio, das über italienische Kanäle angeboten wird, und entspricht der Verschiebung der Versorgungserbringung weg von Krankenhäusern hin zu Gemeinschafts- und Heimumgebungen.
- März 2026: GE HealthCare gab eine führende industrielle Rolle im fünfjährigen COMPASS-Konsortium bekannt, das im Rahmen von Horizon Europe mit einem gemeldeten Budget von 50,5 Millionen EUR mitfinanziert wird, um die Präzisions-Kardio-Onkologie-Versorgung in ganz Europa voranzubringen. Die Teilnahme stärkt die F&E- und klinische Kollaborationspräsenz von GE HealthCare und kann die Nachfrage nach vernetzter Bildgebung, Diagnostik und digitalen Workflows in Italien unterstützen, während sich Krankenhäuser im Rahmen nationaler Programme modernisieren.
- Oktober 2025: Italien lieferte in Partnerschaft mit der EU und Spanien fortschrittliche medizinische Ausrüstung an sechs Krankenhäuser in Äthiopien, um den Aufbau von Gesundheitsversorgungskapazitäten zu unterstützen. Die Initiative unterstreicht die staatlich verknüpfte Bereitstellung medizinischer Geräte und die Rolle der Koordination des öffentlichen Sektors bei der groß angelegten Beschaffung und Verteilung von Geräten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Italien Krankenhausbedarf Markt den Wert von medizinischen und chirurgischen Verbrauchsmaterialien und Geräten, die routinemäßig in Krankenhäusern und Pflegeeinrichtungen für Diagnose, Behandlung und den täglichen klinischen Betrieb eingesetzt werden, wobei Artikel im Rahmen normaler Patientenversorgungsabläufe beschafft werden.
Ausschlüsse aus dem Umfang: Große Investitionsprojekte für den Krankenhausbau und nicht-medizinische Einrichtungsdienstleistungen sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Patientenuntersuchungsgeräte
- Operationssaalausrüstung
- Mobilitätshilfen und Transportausrüstung
- Sterilisations- und Desinfektionsausrüstung
- Einwegkrankenhausbedarf
- Spritzen und Nadeln
- Sonstige Produkte
- Nach Endnutzer
- Ambulante chirurgische Zentren
- Diagnosezentren
- Häusliche Gesundheitsversorgungseinrichtungen
- Krankenhäuser
- Fachkliniken
- Sonstige Endnutzer
- Nach Vertriebskanal
- Direktausschreibung / Massenbeschaffung
- Händler- und Vertriebspartnerkäufe
- E-Commerce- und GPO-Plattformen
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die grundlegende Faktenbasis zur Gesundheitsversorgung in Italien, zu Beschaffungsmustern und zur Importabhängigkeit bei häufig verwendeten Verbrauchsmaterialien aufzubauen. Wir beginnen in der Regel mit Veröffentlichungen des öffentlichen Gesundheitssystems und gleichen diese dann richtungsweisend mit Quellen wie dem Italienischen Gesundheitsministerium, ISTAT, Eurostat-Gesundheitskonten und OECD-Gesundheitsstatistiken ab, um den Krankenhausbetrieb und den Ausgabenkontext zu verankern.
Um diesen Kontext in Signale für die Versorgungsnachfrage umzuwandeln, beziehen wir uns auch auf Handels- und Regulierungsquellen wie UN Comtrade und EU-Handelsstatistiken. Für regulierte Kategorien verweisen wir gegebenenfalls auf die Europäische Arzneimittel-Agentur und nutzen begutachtete klinische Literatur sowie Infektionskontrollliteratur, um die Nutzungsintensität bei Einwegartikeln anzugeben. Unternehmensgeschäftsberichte, Investorenpräsentationen und vertrauenswürdige Pressemitteilungen werden dann verwendet, um Verschiebungen im Produktmix und Preiskommentare zu validieren, unterstützt durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Überprüfungen von Import- und Exportdaten auf Sendungsebene, wo erforderlich. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung half uns, das zu überprüfen, was Sekundärquellen nicht klar zeigen können, insbesondere das Preisverhalten bei Ausschreibungen, Ersatzzyklen und welche Produktgruppen innerhalb italienischer Krankenhäuser Marktanteile gewinnen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Gruppenein kaufs- und Beschaffungsfachleuten sowie Krankenhausabteilungsleitern in ganz Italien, sodass Annahmen zu Volumina, durchschnittlichen Verkaufspreisen und Kanalanteilen überprüft und angepasst werden konnten.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 39% | Führungskräfte der obersten Ebene: 17% |
| Mittlere Ebene: 42% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 19% | Manager: 46% |
Marktbewertung & Prognose
Die Bewertung beginnt mit einer Top-down-Rekonstruktion, bei der Krankenhausaktivitäten und Beschaffungssignale in Nachfragepools für häufig verwendete Verbrauchsmaterialien übersetzt werden (zum Beispiel Eingriffvolumina, stationäre und ambulante Aktivitäten sowie die typische Versorgungsintensität pro Fall). Sobald diese Struktur vorhanden ist, werden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, einschließlich stichprobenartiger Umsatzaufteilungen von Lieferanten in Italien, Kanalüberprüfungen mit Distributoren und einer praktischen Volumen-mal-Durchschnittspreis-Berechnung für einige hochfrequentierte Kategorien, die zur Feinabstimmung der Gesamtwerte verwendet wird.
Zu den im Modell verwendeten Eingaben gehören Ausschreibungs- und Massenbeschaffungsmuster, Importabhängigkeit bei wichtigen Verbrauchsmaterialien, Nutzungstrends in Operationssälen und Diagnosepfaden, Infektionspräventionsprotokolle, die den Einwegverbrauch steigern, sowie beobachtbare Preisbewegungen bei häufig nachgefüllten Artikeln. Wo Daten für kleinere Kategorien lückenhaft sind, füllen wir Lücken mithilfe von Proxy-Indikatoren wie Krankenhausbettkapazität und Auslastung auf Abteilungsebene und validieren dann die impliziten Ausgaben pro Einrichtung mit Interview-Feedback.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass das Wachstum nicht von einer einzigen Annahme abhängt. Szenarien sind an die erwartete Erholung der Eingriffszahlen, die Richtung der öffentlichen Ausgaben und das Timing der Beschaffungszyklen geknüpft. Wenn sich Eingaben gemeinsam bewegen, halten wir sie konsistent, indem wir von Experten bestätigte Bandbreiten anwenden, anstatt eine Präzision zu erzwingen, die der Markt nicht unterstützt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie der Richtung der Gesundheitsausgaben, Importtrends für wichtige Versorgungsgruppen und den impliziten jährlichen Ausgaben pro Krankenhaus und pro Aktivitätseinheit. Wenn ein Ausreißer auftritt, wird er auf Einheitenfehler, Währungszeitpunkte und potenzielle Doppelzählungen über Kanäle hinweg überprüft, gefolgt von einer zweiten Analystenprüfung vor der Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Preis- oder Nachfragemuster verändern können, wie Änderungen der Beschaffungsregeln oder plötzliche Verschiebungen in der Auslastung. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die neuesten öffentlichen Veröffentlichungen und das aktuellste Feedback aus Primärkontakten widerspiegeln.
Schätzung des Italien Krankenhausbedarf Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den Krankenhausbedarf in Italien können weit auseinanderliegen, da der Begriff uneinheitlich verwendet wird und jeder Herausgeber unterschiedliche Produktgruppen und Pflegeumgebungen auswählt. Unterschiede treten auch auf, wenn eine Studie hauptsächlich auf breiten Gesamtausgaben für das Gesundheitswesen basiert, während eine andere aus Krankenhausnutzungsmustern aufgebaut wird und diese der nachgefüllten Versorgungsnachfrage zuordnet.
Pharmazeutika und therapeutische Arzneimittel werden hier außerhalb des Umfangs von Mordor Intelligence gehalten, was ein Grund dafür ist, dass einige größere veröffentlichte Zahlen im Vergleich zu einer reinen Krankenhausbedarfsbetrachtung aufgebläht wirken. Lücken entstehen auch dadurch, wie Ausschreibungspreise behandelt werden, ob häusliche Pflege und nicht-krankenhausbezogener Verbrauch vollständig erfasst werden und ob Durchschnittspreise mit der allgemeinen Inflation statt mit kategoriespezifischem Feedback und Währungszeitpunkten hochgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 30,50 Milliarden USD (2024) | Verwendet einen deutlich breiteren Warenkorb, der Krankenhausbedarf mit umfassenderen Gesundheitsgeräten und Verbrauchsmaterialien in Krankenhäusern, Kliniken und anderen Pflegeeinrichtungen vermischt, was den adressierbaren Wertpool über die krankenhausbezogene Nachfüllnachfrage hinaus erweitert. |
| Fachzeitschrift B | 1,82 Milliarden USD (2024) | Eingeschränkt auf Einweg-Krankenhausbedarfsartikel, was langlebige Geräte und mehrere wiederkehrende Gerätekategorien ausschließt, und kann auch eine andere Preisbasis anwenden, indem der Fokus auf Stücklieferungen und Listenpreisen statt auf Ausschreibungsergebnissen liegt. |
Die Streuung in der Tabelle spiegelt hauptsächlich die Breite des Umfangs und die Behandlung krankenhausbezogener Nachfüllung wider, anstatt eine einfache Meinungsverschiedenheit über das Wachstum. Durch klare Kategoriengrenzen und die Validierung wichtiger Preis- und Nutzungsannahmen mit Beschaffungs- und Kanaleingaben bleibt die Schätzung auf praktische Treiber zurückführbar, die von Jahr zu Jahr überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der italienische Krankenhausbedarfsmarkt im Jahr 2026?
Die Marktgröße des Italien Krankenhausbedarf Marktes erreichte im Jahr 2026 1,09 Milliarden USD.
Welche CAGR wird für den Verkauf von Krankenhausbedarf in Italien bis 2032 erwartet?
Der Umsatz wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 6,53% wachsen.
Welches Produktsegment führt bei den Ausgaben?
Einweg-Krankenhausbedarfsartikel führten im Jahr 2026 mit einem Anteil von 45,76% am Umsatz.
Warum wachsen ambulante chirurgische Zentren so schnell?
Dekret 77/2022 verlagert elektive Eingriffe in ambulante Einrichtungen und treibt eine CAGR von 8,67 % für die Nachfrage nach ambulanten chirurgischen Zentren an.
Wie beeinflusst die digitale Gesundheitsversorgung die Beschaffung?
FSE 2.0 und EUR 1,67 Milliarden an digitalen PNRR-Mitteln steigern die Nachfrage nach IoT-fähigen Geräten, die sich in elektronische Gesundheitsakten integrieren lassen.
Welche Herausforderungen betreffen kleinere italienische Hersteller?
EU-MDR-Konformitätskosten und Festpreisrahmen von CONSIP komprimieren die Margen und verlängern die Ausschreibungszyklen.