
Marktgröße und Marktanteil des Marktes für Einweggeschirr in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
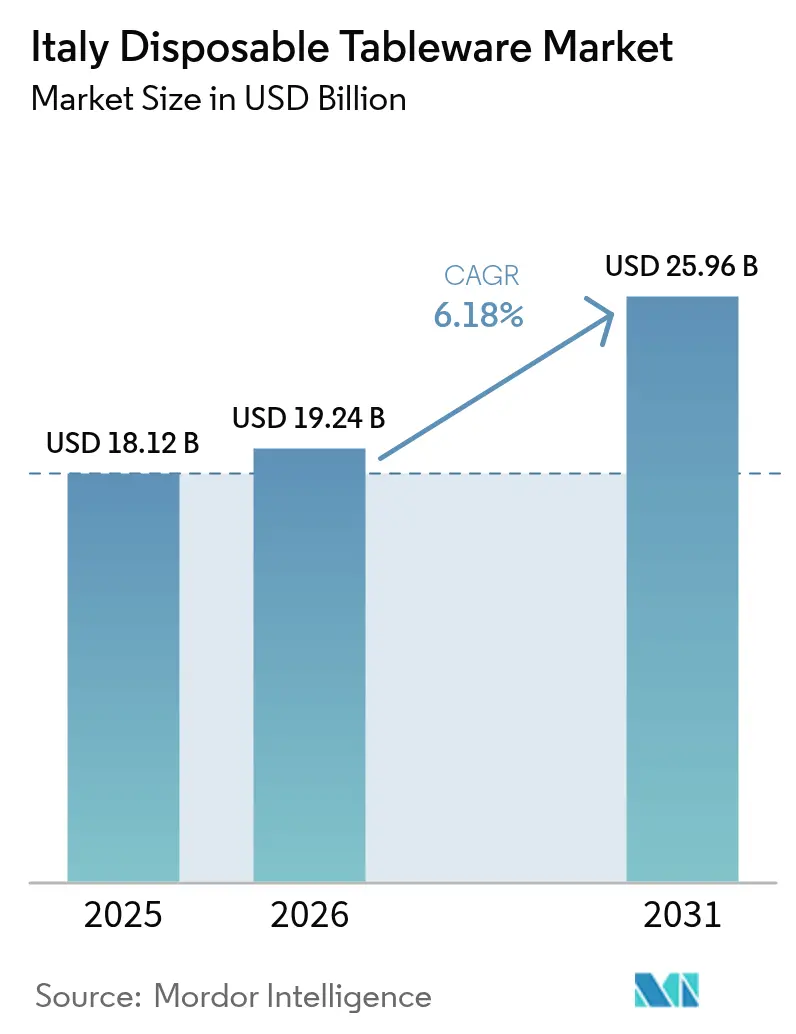
| Marktgröße im Basisjahr (2025) | 18.12 Milliarden US-Dollar |
| Marktgröße (2026) | 19.24 Milliarden US-Dollar |
| Marktgröße (2031) | 25.96 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Einweggeschirr in Italien von Mordor Intelligence
Die Größe des Marktes für Einweggeschirr in Italien wurde im Jahr 2025 auf 18,12 Milliarden USD geschätzt und soll von 19,24 Milliarden USD im Jahr 2026 auf 25,96 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,18 % während des Prognosezeitraums (2026–2031). Das Wachstum des Marktes für Einweggeschirr in Italien wird in erster Linie auf regulatorische Maßnahmen wie die EU-Richtlinie über Einwegkunststoffe und die Einführung der italienischen MACSI-Kunststoffsteuer in Höhe von 0,45 EUR/kg (0,53/kg) zurückgeführt [1]Europäische Kommission, „Einwegkunststoffe”, commission.europa.eu . Darüber hinaus hat der anhaltende Anstieg von Essenslieferdiensten und Outdoor-Dining-Gelegenheiten erheblich zur Marktexpansion beigetragen. Der steigende Zustrom von Touristen, verbunden mit intensivierten Bemühungen zur Förderung des Agrartourismus, hat die Nachfrage zusätzlich gestärkt. Investitionen in automatisierte Faserguss-Technologien spielen ebenfalls eine zentrale Rolle bei der Deckung dieser wachsenden Nachfrage. Premium-kompostierbare Geschirrdesigns werden von Markeninhabern zunehmend als strategische Marketinginstrumente eingesetzt, um den Markenwert und die Attraktivität für Verbraucher zu steigern. Darüber hinaus optimiert die Einführung digitaler Beschaffungsplattformen die Lieferkettenabläufe durch die Verkürzung von Nachfüllzyklen und die Erweiterung von Produktsortimenten. Diese Faktoren treiben gemeinsam Kapitalinvestitionen in Biopolymer-Compoundierbetriebe und die Entwicklung regionaler Verteilerzentren voran und festigen damit die Wachstumstrajektorie des Marktes.
Wesentliche Erkenntnisse des Berichts
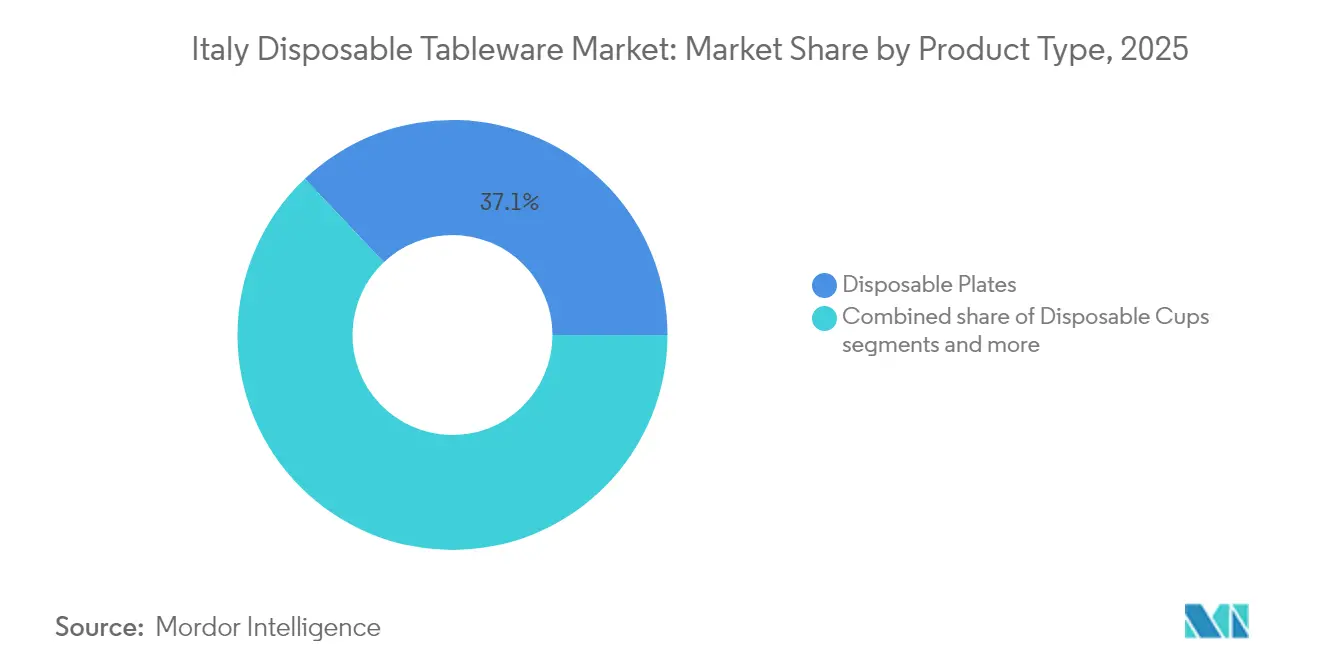
- Nach Produkttyp führten Einwegteller mit einem Anteil von 37,05 % am Markt für Einweggeschirr in Italien im Jahr 2025, während Einwegschüsseln bis 2031 voraussichtlich mit einer CAGR von 8,76 % wachsen werden.
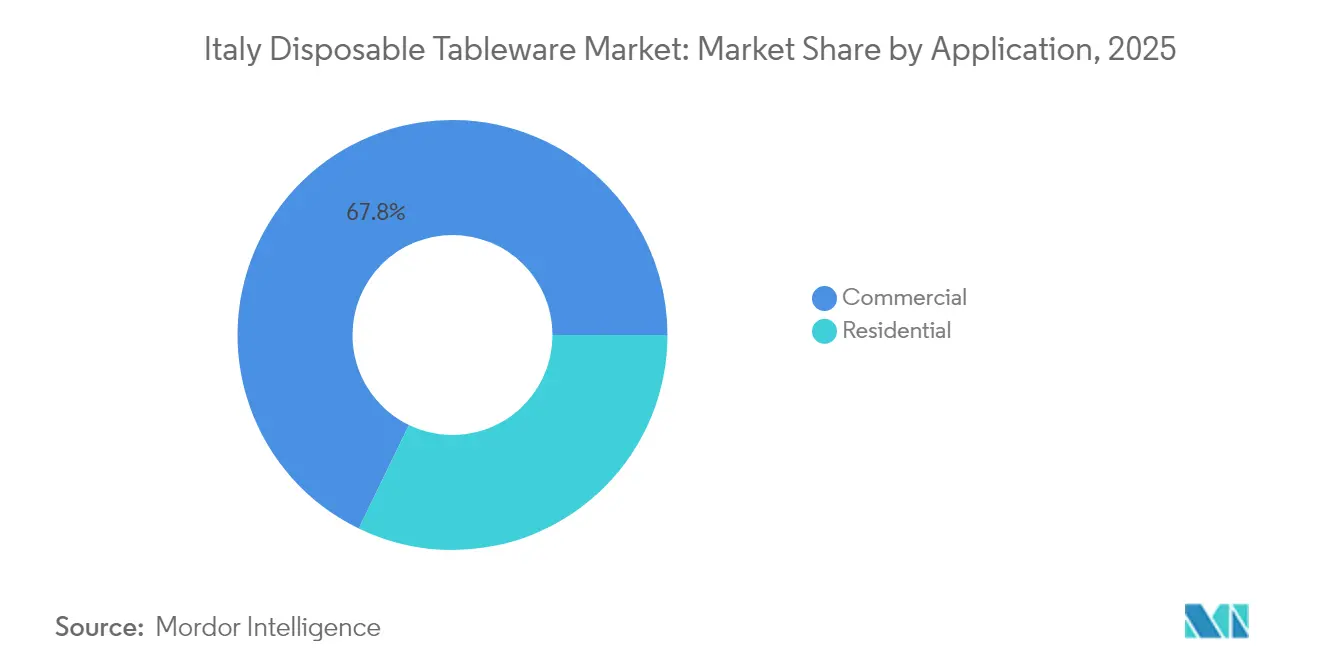
- Nach Anwendung entfiel auf das gewerbliche Segment im Jahr 2025 ein Anteil von 67,82 % am Markt für Einweggeschirr in Italien; Online-/Direktvertrieb an Verbraucher verzeichnete die schnellste CAGR-Prognose von 11,65 % bis 2031.
- Nach Vertriebskanal entfielen auf Hypermärkte und Supermärkte im Jahr 2025 47,05 % des Marktvolumens für Einweggeschirr in Italien, während Online-Kanäle bis 2031 mit einer CAGR von 11,92 % wachsen sollen.
- Nach Geografie hielt Nordwestitalien im Jahr 2025 einen Anteil von 38,88 % am Markt für Einweggeschirr in Italien, während der Süden und die Inseln mit einer CAGR von 7,95 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Einweggeschirr in Italien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchsetzung der EU-Richtlinie über Einwegkunststoffe (SUP) | +1.8% | National, mit stärkerer Durchsetzung in den nördlichen Regionen | Mittelfristig (2–4 Jahre) |
| Anstieg von Außengastronomie und Essensliefergelegenheiten nach COVID-19 | +1.5% | National, konzentriert auf städtische Zentren und Tourismusgebiete | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von umweltfreundlichem Geschirr im HoReCa-Kanal | +1.2% | Nordwest- und Mittelitalien, Ausweitung in den Süden | Mittelfristig (2–4 Jahre) |
| Wachstum des Agrartourismus und Freiluftveranstaltungen in Mittel- und Süditalien | +0.9% | Mittelitalien und Region Süd & Inseln | Langfristig (≥ 4 Jahre) |
| Erweiterung der Eigenmarken des Einzelhandels im Bereich kompostierbarer Artikelnummern | +0.7% | National, angeführt von großen Einzelhandelsketten | Kurzfristig (≤ 2 Jahre) |
| Automatisierte Thermoform- und Faserguss-Linien zur Senkung der Stückkosten | +0.6% | Produktionsregionen im Norden, Kostenvorteile landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchsetzung der EU-Richtlinie über Einwegkunststoffe beschleunigt den Materialübergang
Italiens Umsetzung der EU-Richtlinie über Einwegkunststoffe verbietet expandierte Polystyrol-Lebensmittelbehälter und weitet die Herstellerverantwortung aus, wodurch Jungfernkunststoffe im Vergleich zu kompostierbaren Substraten unwirtschaftlich werden. Die gleichzeitige Anwendung der MACSI-Steuer verschlechtert die Margen für Nutzer herkömmlicher Harze und drängt Distributoren und Gastronomiebetriebe hin zu PLA-, Bagasse- und Papierzellstoffoptionen. Der inländische Biopolymer-Marktführer Novamont meldete im Jahr 2025 ein zweistelliges Auftragswachstum für Mater-Bi-Compounds und belegt damit den Vorteil des First-Mover-Ansatzes. Nördliche Gemeinden überwachen die Durchsetzung strenger, was einen geografischen Anziehungseffekt für konformes Inventar schafft. Unternehmen, die frühzeitig investieren, sichern sich Regalplatz und erzielen Preisaufschläge, während Nachzügler unmittelbar mit Marktanteilsverlusten konfrontiert werden.
Anhaltender Anstieg von Außengastronomie und Essenslieferungen nach COVID-19 verändert Konsummuster
Das Fortbestehen von Restaurantterrassen, Kiosken und Lieferformaten, die ursprünglich zur Einhaltung von Abstandsvorschriften eingeführt wurden, verdeutlicht eine signifikante Verschiebung der Verbraucherpräferenzen auch nach Aufhebung der Beschränkungen. FIPE meldete zwischen 2024 und 2025 einen bemerkenswerten Anstieg von Take-away-Konzepten, was die wachsende Nachfrage nach bequemen Speisemöglichkeiten widerspiegelt. Gleichzeitig hielt der Gastronomiedistributor MARR im dritten Quartal 2024 stabile Umsatzniveaus aufrecht, trotz eines leichten Rückgangs beim traditionellen Restaurantbesuch. Branchenakteure haben sich strategisch angepasst, indem sie innovative Verpackungslösungen wie wärmespeichernde Deckel, manipulationssichere Versiegelungen und langlebige Faserschüsseln integriert haben, um die Effizienz und Zuverlässigkeit des Lebensmitteltransports zu verbessern. Darüber hinaus haben wichtige Touristenziele, darunter Rom, Florenz und Küstenresorts, die Genehmigungen für Außensitzplätze verlängert und Einweggeschirr damit in den Routinebetrieb integriert. Diese Entwicklung hat dazu geführt, dass der italienische Markt für Einweggeschirr ein dauerhaft höheres Basisvolumen erzielt, auch wenn der Verbraucherverkehr in die Innengastronomie zurückkehrt.
Premiumisierung im HoReCa-Bereich treibt die Akzeptanz von umweltfreundlichem Geschirr voran
Gastgewerbeunternehmen verwenden zunehmend kompostierbare Teller mit eingeprägten Logos oder handwerklichen Texturen, um ihre Nachhaltigkeitsqualitäten zu signalisieren. Verbraucherumfragen zeigen, dass drei Viertel der Italiener den Klimawandel als dringendes Problem betrachten, wobei fast die Hälfte ihre Kaufentscheidungen auf der Grundlage der Umweltauswirkungen trifft. Premium-umweltfreundliche Produkte sind teurer als herkömmliche Kunststoffprodukte, gewinnen jedoch an Bedeutung, da sie gleichzeitig regulatorische Anforderungen, Marketingziele und das Kundenerlebnis erfüllen. Nordwestitalien gibt den Ton an, bedingt durch höhere verfügbare Einkommen und internationales Patronat, aber die Nachfrage breitet sich in den Süden aus, da luxuriöse Agrartourismusbetriebe und exklusive Strandclubs das Gästeerlebnis aufwerten möchten. Hersteller reagieren mit Bagasse-Designs, die Keramik ähneln, und PLA-beschichteten Papierbechern, die für den Espresso-Service geeignet sind.
Agrartourismus-Wachstum in Mittel- und Süditalien schafft Nischennachfrage
Ländliche Gastgewerbeimmobilien fördern das Speisen im Freien inmitten von Weinbergen und Olivenhainen und bevorzugen Geschirr, das zum Farm-to-Table-Konzept passt. Der Nationale Aufbau- und Resilienzplan lenkt Mittel in den Erlebnistourismus und schafft neue Veranstaltungsorte, die kompostierbare Waren benötigen, die zur Kreislaufwirtschaft passen. Die UNESCO-Landschaften Mittelitaliens streben nach Premium-Ästhetik, während südliche Betreiber Kosten und Authentizität durch geformte Fasertabletts aus nahe gelegenen Mühlen ausbalancieren. Lieferanten, die diesen Kanal bedienen, profitieren von saisonalen Spitzen bei Erntfesten und Weinveranstaltungen und diversifizieren damit ihren Umsatz über die Gastronomie in Stadtzentren hinaus[2]OECD, „Verbesserung des Kunststoffmanagements”, oecd.org .
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Biopolymer-Rohstoffpreise (PLA, Bagasse) | -1.1% | National, alle Marktsegmente betreffend | Kurzfristig (≤ 2 Jahre) |
| Begrenzte industrielle Kompostierungskapazität südlich von Rom | -0.8% | Mittelitalien und Region Süd & Inseln | Langfristig (≥ 4 Jahre) |
| Verbraucherproteste gegen wahrgenommene „Greenwashing”-Behauptungen | -0.6% | National, stärker ausgeprägt in gebildeten städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Mietdienstleistungen für wiederverwendbares Geschirr | -0.4% | Städtische Zentren, insbesondere Mailand, Rom, Neapel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Biopolymer-Rohstoffen schränkt die Marktexpansion ein
Im Prognosezeitraum 2024–2025 zeigten die Kosten für PLA auf Maisbasis und Zuckerrohr-Bagasse signifikante Schwankungen, die durch Erntezyklusschwankungen und anhaltende logistische Störungen verursacht wurden. Größere italienische Verarbeiter setzten Risikominderungsstrategien wie Lieferantendiversifizierung und Voreinkäufe auf Vorrat ein, um diese Kostenschwankungen effektiv zu bewältigen. Kleinere Unternehmen hingegen waren aufgrund begrenzter Liquidität einer erhöhten finanziellen Belastung ausgesetzt und damit anfälliger für Marktvolatilität. Die Einführung plötzlicher Aufschläge betraf häufig Gastronomen und verzögerte gelegentlich geplante Menüverbesserungen. Als Reaktion darauf suchten Industriekäufer zunehmend nach erweiterten Preisfestschreibungsvereinbarungen, womit das finanzielle Risiko effektiv auf die Produzenten übertragen wurde. Um diesen Herausforderungen zu begegnen und die Lieferkettendynamik zu stabilisieren, kündigte Novamont Pläne zur Erweiterung seiner Mater-Bi-Produktionskapazität in Terni an. Diese strategische Initiative zielt darauf ab, Transportentfernungen zu reduzieren und verbesserte Skaleneffekte zu erzielen, wodurch die Kostenvolatilität gemindert und die betriebliche Effizienz gesteigert wird.
Begrenzte industrielle Kompostierungsinfrastruktur südlich von Rom behindert die Kreislaufwirtschaft
Die nördlichen Regionen beherbergen den Großteil von Italiens jährlicher Kompostierungskapazität von 3,9 Millionen Tonnen, während die mittel- und südlichen Provinzen auf längere Transportwege oder Deponiealtternativen angewiesen sind[3]Banca d'Italia, „Regionale Volkswirtschaften”, bancaditalia.it. Kommunale Sammelsysteme vermischen häufig organische und Restabfälle, was die Reinheit des Ausgangsmaterials verringert und Investitionen in Anlagen entmutigt. Ohne nahegelegene Verarbeitungsbetriebe zögern Restaurants, Aufschläge für kompostierbare Produkte zu zahlen, die letztendlich in den Restmüll gelangen. Die Regierung hat PNRR-Mittel für sieben neue Anlagen bereitgestellt, die Fertigstellungstermine erstrecken sich jedoch bis 2028. Bis eine Kapazitätsglichheit erreicht ist, muss der Markt für Einweggeschirr in Italien die End-of-Life-Ansprüche mit den praktischen Gegebenheiten vor Ort in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Materialinnovationen erweitern den funktionalen Anwendungsbereich
Einwegteller hielten im Jahr 2025 einen Anteil von 37,05 % am Markt für Einweggeschirr in Italien und unterstreichen damit ihre Allgegenwart bei Pizzascheiben, Antipasti und Buffets. Schüsseln verzeichnen jedoch die schnellste CAGR von 8,76 %, da Salatbars, Poke-Restaurants und Suppenkioske tiefwandige Formate bevorzugen, die ein Verschütten während der Lieferung verhindern. Für den Markt für Einweggeschirr in Italien wird im Bereich Teller bis 2025 ein stetiges Wachstum prognostiziert, das durch sinkende Kosten für Faserguss-Werkzeuge angetrieben wird. Diese Senkung der Produktionskosten soll die Marktzugänglichkeit verbessern und eine breitere Akzeptanz von Einwegtellern in verschiedenen Endverbrauchersegmenten fördern. Die Nachfrage nach Schüsseln profitiert von gesundheitsbewussten Menüs und Fertiggerichten, die bei städtischen Berufstätigen beliebt sind.
Hersteller differenzieren sich durch Geometrie, belüftete Deckel für heiße Brühen, Mehrkammer-Designs für Getreideschüsseln und Beschichtungen, die PFAS eliminieren und gleichzeitig die Fettbeständigkeit erhalten. Das Wachstum bei Besteck bleibt moderat, da wiederverwendbare Besteckvermietungen in Betriebskantinen Marktanteile gewinnen, Bündelsets jedoch für das Außer-Haus-Geschäft unverzichtbar bleiben. Spezialprodukte wie Mehrkammertabletts, Clamshell-Verpackungen und mikrowellengeeignete Schalen erfüllen Nischen-Cateringanforderungen und unterstützen inkrementelle Umsätze. Hochvolumen-Produktionsbetriebe in der Lombardei und Venetien nutzen fortschrittliche automatisierte Faserguss-Pressen, die Zykluszeiten erheblich reduzieren. Diese betriebliche Effizienz verbessert die Wirtschaftlichkeit der Herstellung nachhaltiger Substrate und entspricht der wachsenden Nachfrage nach umweltfreundlichen Materialien auf dem Markt.


Nach Anwendung: Digitaler Handel verändert das Beschaffungsverhalten
Das gewerbliche Segment kontrollierte im Jahr 2025 67,82 % des Marktes für Einweggeschirr in Italien, da Restaurants, Caterer, Hotels und institutionelle Verpflegungsbetriebe kontinuierliche Mengen über mehrere Artikelnummern hinweg verbrauchten. Ketten integrieren Bedarfsplanung mit POS-Daten zur Planung palettenseitiger Nachschublieferungen und steigern damit die Effizienz in Hypermärkten und Cash-and-Carry-Kanälen. Gleichzeitig ist der Online-/Direktvertrieb an Verbraucher auf dem Weg zu einer CAGR von 11,65 %, angetrieben durch Mahlzeiten-Kit-Abonnements, Ghost-Kitchens und Lebensmittelplattformen, die Geschirr mit Fertiggerichten bündeln. Die Marktgröße des italienischen Marktes für Einweggeschirr im Online-Bereich soll bis 2030 verdoppelt werden, unterstützt durch portale mit niedrigen Mindestbestellmengen, die auf Mikrounternehmer zugeschnitten sind.
Die Privatnachfrage bleibt dank saisonaler Feiern, Parkpicknicks und geselliger Zusammenkünfte auf Balkonen, wo der Geschirrspülraum begrenzt ist, stabil. Dennoch absorbiert der E-Commerce einen wachsenden Anteil der Haushaltskäufe über Same-Day-Delivery. Gewerbliche Käufer priorisieren Haltbarkeit und Kosten pro Verwendung, während Haushalte zu Ästhetik und Kompostierbarkeit tendieren. Die Einhaltung der EU-Vorschriften für Lebensmittelkontakt und die ISCC-PLUS-Zertifizierung erscheinen nun in Ausschreibungsunterlagen, wodurch eine rückverfolgbare Beschaffung zur Voraussetzung für die Teilnahme an öffentlichen Ausschreibungen wird.
Nach Vertriebskanal: Omnichannel-Strategien definieren die Reichweite neu
Hypermärkte und Supermärkte repräsentierten im Jahr 2025 47,05 % des Marktes für Einweggeschirr in Italien und nutzten ihren nationalen Fußabdruck sowie Werbezyklen rund um Ostern, Sommerferien und Dezemberfeiertage. Ihre Dominanz beruht auf Mengeneinkäufen, der Einführung von Eigenmarken und Ladenausstellungen, die Käufer über Recyclingkennzeichen aufklären. Online-Marktplätze werden jedoch mit einer CAGR von 11,92 % wachsen und den stationären Handel verdrängen, da Gastronomen die Ein-Klick-Nachbestellung bevorzugen. E-Commerce-Plattformen wie Eco to Go und die Webshops wichtiger Lebensmittelhändler listen nun Umweltattribute auf Artikelnummern-Ebene und ermöglichen Käufern die Filterung nach Kompostierbarkeit oder Recyclinginhalt.
Convenience-Stores erfassen Impulsnachfrage von Touristen und Büroangestellten in Verkehrsknotenpunkten, während Großhändler für Kleinstädte ohne Großflächenhandel wichtig bleiben. Direktverkäufe durch Hersteller wachsen selektiv für Großkunden mit individuellen Prägeanforderungen. Kanalübergreifend beschleunigen EU-Vorschriften, die ab 2026 digitale Pässe für Verpackungen vorschreiben, Investitionen in Rückverfolgbarkeitssysteme, die Harzursprung, Recyclingfähigkeit und End-of-Life-Orientierung dokumentieren.
Geografische Analyse
Die nordwestlichen Provinzen erwirtschafteten im Jahr 2025 nahezu zwei Fünftel des Gesamtwerts und spiegeln damit höhere Haushaltseinkommen, dichte Restaurantnetzwerke und ein reifes Abfallmanagement wider. Regionale Behörden melden eine Bioabfall-Umlenkungsquote von über der Hälfte, was zertifizierte kompostierbare Teller zu einer logischen Wahl macht. Das lokale Geschäftsklima begünstigt auch die Automatisierung, wobei mehrere Werke in der Lombardei Hochgeschwindigkeits-Faserguss-Linien installieren, die die Produktion steigern und die Arbeitskosten senken.
Die nordöstlichen und zentralen Gebiete verzeichnen mittleres einstelliges Wachstum, da Tourismus und öffentliche Gemeinschaftsverpflegung sich nach der Pandemie stabilisieren. Der Kreuzfahrtverkehr in Venedig und die Lebensmittelverarbeiter in der Emilia-Romagna halten das Basisvolumen aufrecht, während Universitätscampus in Bologna und Florenz Versuche mit wiederverwendbaren und kompostierbaren Alternativen durchführen, die die Beschaffungsentscheidungen auf der ganzen Halbinsel beeinflussen.
Süd & Inseln, derzeit noch mit geringeren absoluten Ausgaben, übertrifft den nationalen Durchschnitt dank der Eröffnung von Küstenresorts, Agrartourismus-Projekten und ausgeweiteten Flugrouten. Logistikhürden und begrenzte Kompostierungskapazität bremsen die vollständige Einführung von Biokunststoffen, sodass faserbasierte Teller mit wasserbasierenden Barrierebeschichtungen als Zwischenlösung dienen, bis neue Verarbeitungsanlagen bis 2028 in Betrieb gehen. Gezielte Investitionen in die Sammelinfrastruktur werden entscheidend sein, um die latente Nachfrage in tatsächliche Verkäufe umzuwandeln.
Regulatorisches Umfeld
Italien reguliert Einweggeschirr in erster Linie durch das Gesetzesdekret 196/2021, das die EU-Richtlinie über Einwegkunststoffe (SUP-Richtlinie, Richtlinie 2019/904) in nationales Recht umsetzt. Die Vorschriften umfassen Beschränkungen für bestimmte Einwegkunststoffartikel sowie erweiterte Herstellerverantwortungspflichten. Derselbe Rechtsrahmen legt zudem einen italienspezifischen Weg für biologisch abbaubare und kompostierbare Alternativen fest, mit Zertifizierungsanforderungen gemäß UNI EN 13432 oder UNI EN 14995. Ab dem 1. Januar 2024 müssen kompostierbare Produkte mindestens 60 % erneuerbare Rohstoffe enthalten, um für wichtige Ausnahmen infrage zu kommen.
Die regulatorische Umsetzung ist auch mit der öffentlichen Beschaffung und der industriellen Umstellung verknüpft. Das Dekret 196/2021 stellt 30 Mio. EUR bereit, um Hersteller bei der Umstellung ihrer Produktionszyklen von Einwegkunststoffen auf wiederverwendbare oder alternative Materialien zu unterstützen, und setzt für 2026 ein Ziel zur messbaren Reduzierung des Verbrauchs gelisteter SUP-Artikel. Aktualisierungen der Mindestumweltkriterien (MEC) für die öffentliche Beschaffung, geplant für den Zeitraum 2025-2026, erhöhen das Gewicht zertifizierter, rückverfolgbarer Materialien bei Ausschreibungen und verstärken die Nachfrage nach konformem kompostierbarem und faserbasiertem Geschirr im öffentlichen Verpflegungswesen und bei institutioneller Beschaffung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen (Papierzellstoff, Bagasse und Biopolymere wie PLA sowie in Italien hergestellte Verbindungen wie Mater-Bi), geht weiter über Verarbeitung und Formgebung (Thermoformen, Spritzguss und Formpressen von Zellstoff) und dann zu Dekoration und Veredelung (Druck, Prägung und Barrierebeschichtungen). Nachgelagert erreichen die Produkte Großhändler, Cash-and-Carry, den modernen Einzelhandel sowie Online-/Direktvertriebskanäle, die Kleinbetriebe bedienen. Die Regulierung prägt vorgelagerte Entscheidungen, da das Gesetzesdekret 196/2021 die Substitution herkömmlicher Einwegkunststoffe fördert, während zertifizierte kompostierbare Materialien (UNI EN 13432/UNI EN 14995) unter den seit dem 1. Januar 2024 geltenden Bedingungen für erneuerbare Inhaltsstoffe zugelassen sind.
Compliance- und End-of-Life-Anforderungen sind durch erweiterte Herstellerverantwortung (EPR) und Kennzeichnungspflichten fest verankert. CONAI koordiniert die nationale EPR für Verpackungen und verlangt Registrierung, Meldung der Verpackungsmengen sowie Zahlung von Umweltbeiträgen je nach Material. Dies wirkt sich auf die SKU-Wirtschaftlichkeit aus und drängt Verarbeiter und Markeninhaber dazu, Materialauswahl und Gewichte zu optimieren. Branchenverbände wie ProFoodItalia (Unionplast/Federazione Gomma Plastica) und das Istituto Italiano Imballaggio bieten Öko-Design- und technische Beratung, doch Infrastrukturlücken, insbesondere geringere Kompostierungskapazitäten in Teilen Mittel- und Süditaliens, prägen weiterhin den Produktmix. Diese Dynamik erhöht die Bedeutung von Vertriebsnetzen, die regionale Sortimentsunterschiede bewältigen können.
Wettbewerbslandschaft
Die fünf größten Lieferanten hielten gemeinsam mehr als die Hälfte des Umsatzes im Jahr 2024 und signalisieren damit ein moderat konzentriertes Feld. Etablierte Anbieter nutzen langjährige Einzelhandelsbeziehungen, vertikal integrierte Harzproduktion und proprietäre Werkzeuge zum Schutz ihrer Marktanteile. Novamonts Erweiterung in Terni stärkt seine Upstream-Integration durch eine verbesserte Kontrolle über den Mater-Bi-Rohstoff, einen kritischen Vorleistungsstoff für seine Biopolymer-Produktion. In ähnlicher Weise stärkt deSters strategische Übernahme von Nupik seine Produktionskapazitäten in Südeuropa und sichert eine robuste Lieferkette zur Deckung der regionalen Nachfrage. Darüber hinaus positioniert DOpla Groups Erlangung der ISCC-PLUS-Zertifizierung das Unternehmen als bevorzugten Partner für Fluggesellschaften und Schnellgastronomieketten, die bei ihren Beschaffungsprozessen Cradle-to-Gate-Rückverfolgbarkeit priorisieren.
Mittelständische Regionalspezialisten nutzen lokalisierte Präferenzen, bieten Kleinserienfertigungen und schnelle Designänderungen für Hochzeitscaterer und Festivalveranstalter an. Einige Hersteller verwenden recycelten Zellstoff aus Papiermühlen in Venetien und reduzieren damit ihre Abhängigkeit von volatilen importierten Biokunststoffen. Aufstrebende Wettbewerber umfassen Mietservice-Plattformen, die wiederverwendbares Geschirr für Stadien und Konzertsäle bereitstellen und damit möglicherweise das Einwegvolumen in dicht besiedelten Metropolgebieten begrenzen.
Technologieinvestitionen bleiben der wichtigste Differenzierungsfaktor. Automatisierte Thermoformmaschinen steigern die betriebliche Effizienz durch Minimierung von Ausschussraten und eine breitere Palette von Formkonfigurationen. Gleichzeitig ermöglicht Digitaldruck eine Markendifferenzierung durch personalisierte Designs und eliminiert die Notwendigkeit separater Etikettierungsprozesse. Unternehmen, die sich nicht anpassen wollen, sind dem Preisdruck ausgesetzt und könnten sich der Lohnfertigung oder der Eigenmarkenbelieferung für Lebensmittelgruppen zuwenden.
Marktführer im Bereich Einweggeschirr in Italien
Flo SpA
DOpla SpA
Huhtamaki Oyj
Duni AB
Sabert Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt im Ausbau zertifizierter kompostierbarer und faserbasierter Portfolios, die die italienischen und EU-Konformitätsanforderungen erfüllen (UNI EN 13432/UNI EN 14995 sowie Anforderungen an erneuerbare Inhaltsstoffe) und mit der Dokumentation ausgestattet sind, die Beschaffungsteams für Ausschreibungen und Kettenkäufe benötigen. Im April 2026 brachte das italienische Ministerium für Umwelt und Energiesicherheit einen Regulierungsvorschlag voran, der mit den laufenden Diskussionen zur EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) verknüpft ist. Der Vorschlag zielt darauf ab, zertifizierte kompostierbare oder biologisch abbaubare Alternativen zu Einwegkunststoffen für Verpackungsartikel zuzulassen, die andernfalls ab dem 1. Januar 2030 strengeren Beschränkungen unterliegen würden, was Investitionen in konforme Materialien, Prüfverfahren und Rückverfolgbarkeitsfähigkeiten im gesamten Ökosystem für Einweggeschirr unterstützt.
Eine zweite Chance betrifft geschlossene Sammel- und Verifizierungsmodelle im Zusammenhang mit Gastronomie- und Veranstaltungsstätten, bei denen kompostierbares Geschirr mit der Sammlung organischer Abfälle kombiniert werden kann, um tatsächliche Umlenkungsergebnisse zu verbessern. Dies ist besonders relevant in Regionen, in denen die End-of-Life-Glaubwürdigkeit Kaufentscheidungen beeinflussen kann. Kategorie- und Handelskanalsignale deuten zudem auf Spielraum für hochwertiges, designgetriebenes nachhaltiges Geschirr hin. Confcommercio ART berichtete, dass der italienische Geschirrsektor (Teller, Gläser, Besteck) im Jahr 2025 um 2 % auf 1,52 Mrd. EUR wuchs, was mit der anhaltenden Betonung von Marken und Einzelhändlern auf nachhaltigkeitsorientierte Sortimentsaufwertungen übereinstimmt und eine klarere Grundlage für Lieferanten schafft, sich durch zertifizierte Angaben, verbesserte Barriereleistung und beschaffungsfertige Dokumentation zu differenzieren.
Aktuelle Branchenentwicklungen
- Juli 2026: FLO Group kündigte die Einführung seiner auf Verkaufsautomaten ausgerichteten Lösung R-Hybrid SKY an und positioniert das Unternehmen im Bereich der Materialien und Formate der nächsten Generation für die Bereitstellung von Heiß- und Kaltgetränken. Die Markteinführung unterstreicht die intensivierten Produktentwicklungszyklen italienischer Geschirrlieferanten, da Kunden in Verkaufsautomaten- und Unterwegs-Kanälen Materialien, End-of-Life-Optionen und Compliance-Bereitschaft neu bewerten.
- Oktober 2025: Nextalia SGR S.p.A. schloss eine Investition in FLO SpA über eine Kapitalerhöhung ab, wobei die Familie Simonazzi die Mehrheitsbeteiligung behält. Die Transaktion stärkte FLOs finanzielle Kapazität zur Skalierung von Fertigung, Produktentwicklung und kommerzieller Reichweite in nachhaltigen Einweggeschirr-Kategorien.
- August 2025: DOpla kündigte neue Geschirrprodukte aus Zellstoff an, die als kompostierbar und PFAS-frei positioniert sind, und erweiterte damit sein Portfolio an Alternativen aus natürlichen Materialien. Die Markteinführung erweitert die Optionen für Einkäufer aus HoReCa und Verkaufsautomaten, die die Exposition gegenüber herkömmlichen Kunststoffen reduzieren möchten, während die funktionale Leistung für den Gastronomiebetrieb mit hohem Durchsatz erhalten bleibt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt den Wert von Einweggeschirr, das in Italien für den einmaligen Gebrauch verkauft wird, einschließlich Artikeln wie Bechern, Tellern, Schalen und Einwegbesteck, die sowohl im Haushalt als auch im Gastronomiebereich verwendet werden.
Ausschlüsse: Langlebiges und wiederverwendbares Geschirr sowie langlebige Gastronomieausrüstung sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkttyp
- Einwegbecher
- Einwegteller
- Einwegschüsseln
- Einwegbesteck
- Sonstige Produkttypen
- Nach Anwendung
- Privat
- Gewerblich
- Nach Vertriebskanal
- Hypermärkte und Supermärkte
- Convenience-Stores
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordwestitalien
- Nordostitalien
- Mittelitalien
- Süd & Inseln
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grundregeln festzulegen, was in Italien als Einweggeschirr gilt, und um vor der Entwicklung des Marktmodells realistische Nachfragesignale zu erstellen. Wir haben politische und regulatorische Signale überprüft, die sich auf Materialien und Produktmix auswirken, unter Nutzung von Quellen wie den Seiten der Europäischen Kommission zu Einwegkunststoffvorschriften, dem italienischen Amtsblatt und Ministeriumsbekanntmachungen zu Verpackungen und Kunststoffen sowie Eurostat-Reihen, die bei der Interpretation von Bevölkerungs-, Haushaltsverbrauchs- und Einzelhandelstrends helfen.
Wir haben zudem Handels- und Branchensignale genutzt, um Volumen und Preisentwicklung zu überprüfen, wie etwa UN-Comtrade-Import- und Exportdaten für relevante HS-Kategorien, Publikationen von Verpackungs- und Kunststoffverbänden sowie peer-reviewte Fachartikel zur Leistungsfähigkeit kompostierbarer Materialien und zu End-of-Life-Wegen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden anschließend genutzt, um Kapazitätsentwicklungen, Kanalfokus und Mixverschiebungen bei Bechern, Tellern, Schalen und Besteck zu verstehen. Zusätzlich haben wir kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie für Import- und Exportprüfungen auf Sendungsebene herangezogen, wo Klassifizierungsdetails erforderlich waren. Diese Quellen sind exemplarisch, und weitere öffentliche Referenzen wurden ebenfalls zur Erhebung, Validierung und Klärung von Datenpunkten genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, welcher Anteil der Nachfrage auf gewerbliche Nutzer (Gastronomie, Catering, Veranstaltungen) im Vergleich zur privaten Nutzung entfällt, und wie sich der Materialwechsel auf die durchschnittlichen Verkaufspreise in Italien auswirkt. Wir sprachen mit einer Mischung aus Herstellern, Verarbeitern, Vertriebshändlern und Großabnehmern und führten anschließend Folgeprüfungen durch, um Kanalaufschläge, saisonale Schwankungen rund um die Tourismusmonate und das Tempo der Substitution von herkömmlichem Kunststoff zu Papier- und kompostierbaren Alternativen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26 % | CXOs: 16 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Akteure: 17 % | Manager: 53 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes, bei dem der Nachfragepool für Einweggeschirr in Italien zunächst aus verbrauchsgetriebenen Indikatoren rekonstruiert und anschließend mit Näherungswerten auf Lieferanten- und Kanalebene abgeglichen wurde. Auf der Top-down-Seite haben wir die Nutzungsintensität mit der Gastronomieaktivität, der Durchdringung von Take-away und Lieferdiensten, der Saisonalität von Tourismus und Veranstaltungen sowie den Haushaltsverbrauchsmustern verknüpft, die dann anhand von Preisbändern je Produktgruppe in Wert umgerechnet wurden.
Um das Modell realistisch zu halten, wurden selektive Bottom-up-Prüfungen durchgeführt, darunter Aggregationen ausgewählter Hersteller und Vertriebshändler, Kanalprüfungen zwischen Großmärkten sowie Convenience- und Online-Preisgestaltung, und Volumen-zu-Wert-Umrechnungen anhand beobachteter Packungsgrößen und typischer Gebindemengen. Zu den wichtigsten im Modell verwendeten Eingaben gehören der Produktmix aus Bechern, Tellern, Schalen und Besteck, die Aufteilung zwischen gewerblicher und privater Nutzung, materialbedingte Mixverschiebungen, die sich auf die Preisgestaltung auswirken, Inflation und die Weitergabe von Harz- oder Papierkosten sowie Veränderungen der Vertriebskanalanteile mit wachsender Online-Beschaffung.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da sich regulatorische Zeitpläne, Substitutionsraten und Schwankungen der Inputkosten schneller ändern können als einfache Trendlinien. Annahmen zur Geschwindigkeit der Adoption, zur Preisentwicklung und zu Kanalverschiebungen wurden durch Expertenfeedback verfeinert, und wo bottom-up erhobene Details für kleinere Regionen oder Nischenprodukte dünn waren, füllten wir Lücken mittels proportionaler Zuweisung, verankert an der Einzelhandelspräsenz und der Gastronomiedichte, und überprüften die Gesamtsummen anschließend anhand unabhängiger Signale erneut.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfebenen validiert, sodass die endgültige Zahl auf klare Treiber zurückführbar ist. Wir haben die Modellergebnisse mit unabhängigen Signalen wie Handelsströmen für relevante Produktkategorien, Verpackungsverbrauchsmustern und der Richtung der Preisbewegungen im Einzelhandels- und Gastronomiebereich verglichen und größere Abweichungen vor der Freigabe untersucht.
Eine zweite Analystenprüfung wurde eingesetzt, um Logikbrüche, Ausreißer bei Wachstumsraten und inkonsistente Mixannahmen zu erkennen, und erneute Kontaktaufnahmen wurden ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu beobachteten Marktsignalen standen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie einer bedeutenden politischen Änderung oder starken Bewegungen der Inputkosten. Vor der Auslieferung führen wir eine abschließende Datenprüfung durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und aktuellen Marktsignale in der Darstellung und den Zahlen berücksichtigt sind.
Vergleich der Marktgröße für Einweggeschirr in Italien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Italiens Einweggeschirrmarkt können weit auseinanderliegen, selbst wenn sie sich scheinbar auf dieselben Produkte beziehen, da Umfang und Zählregeln nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, was als „Geschirr" im Gegensatz zu angrenzenden Verpackungen eingeschlossen wird, welches Jahr als Basisjahr behandelt wird und wie die Preisgestaltung fortgeschrieben wird, wenn Materialien sich schnell verändern.
Die Vergleichstabelle zeigt eine breite Streuung, und im Ansatz von Mordor Intelligence ist der Wert auf Einweggeschirrartikel (wie Becher, Teller, Schalen und Einwegbesteck) beschränkt, die in Italien verkauft werden, anstatt breitere Lebensmittelverpackungsformate oder Serviceware einzubeziehen, die die Gesamtsummen aufblähen können. Ein weiterer wiederkehrender Treiber ist, ob Schätzungen aggressive Substitutions- und Preisaufschlagsannahmen für kompostierbare Formate über alle Kanäle hinweg anwenden oder ob sie die Preisgestaltung im gewerblichen Einkauf von Einzelhandelspackungen trennen und unterschiedliche Aufschläge anwenden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,12 Mrd. USD (2025) | |
| Fachzeitschrift A | 0,60 Mrd. USD (2025) | Oft eng gefasst, nur auf kompostierbares oder biologisch abbaubares Geschirr beschränkt, was einen Großteil der herkömmlichen Papier- und Kunststoff-Einwegartikel ausschließt und zu einer deutlich geringeren Gesamtsumme führt. |
| Branchenbericht B | 1,76 Mrd. USD (2025) | Behandelt Einweggeschirr möglicherweise als Teil eines breiteren Warenkorbs für Gastronomie-Einwegartikel, wendet jedoch vereinfachte Preisbänder und eine begrenzte Kanaltrennung an, was Premiumsegmente unterzählen oder regionale Saisonalität übersehen kann. |
Insgesamt legt die Tabelle nahe, dass Umfangsgrenzen und die Preisbehandlung den Großteil der Differenz erklären, mehr als jeder einzelne Nachfrageindikator. Unser Ansatz hält die Gesamtsumme an wiederholbare Treiber gebunden, wie Produktmix, Kanalanteil und realistische Preisentwicklung, und wird anschließend mit handels- und interviewbasierten Signalen abgeglichen, sodass die endgültige Schätzung für die Planung praktikabel bleibt.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Einweggeschirr in Italien bis 2031 erreichen?
Es wird prognostiziert, dass er 25,96 Milliarden USD erreichen wird, mit einer CAGR von 6,18 % ab 2026.
Welcher Produkttyp erzielt den höchsten Umsatz im Bereich Einweggeschirr in Italien?
Einwegteller führen mit einem Anteil von 37,05 % am Wert des Jahres 2025.
Welcher Regionalblock wächst beim Verkauf von Einweggeschirr am schnellsten?
Süd & Inseln soll bis 2031 mit einer CAGR von 7,95 % wachsen.
Warum gewinnen kompostierbare Materialien bei italienischen Gastronomiebetrieben an Bedeutung?
EU-Beschränkungen für Einwegkunststoffe, die nationale MACSI-Steuer von 0,45 EUR/kg und die Verbraucherpräferenz für umweltfreundliche Entscheidungen begünstigen kompostierbare Produkte.
Welches angebotsseitige Risiko könnte die Expansion in den nächsten zwei Jahren verlangsamen?
Volatile Preise für PLA- und Bagasse-Rohstoffe könnten die Margen belasten und Kaufentscheidungen verzögern.
Wie konzentriert ist der Wettbewerb unter den Lieferanten?
Die fünf größten Unternehmen kontrollieren zusammen etwas mehr als die Hälfte des Umsatzes im Jahr 2024, was auf eine moderate Konzentration mit Raum für mittelgroße Herausforderer hinweist.
Seite zuletzt aktualisiert am:



