
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße im Basisjahr (2025) | 1.1 Milliarden US-Dollar |
| Marktgröße (2026) | 1.17 Milliarden US-Dollar |
| Marktgröße (2031) | 1.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.61 % |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des italienischen Marktes für Diabetesgeräte von Mordor Intelligence
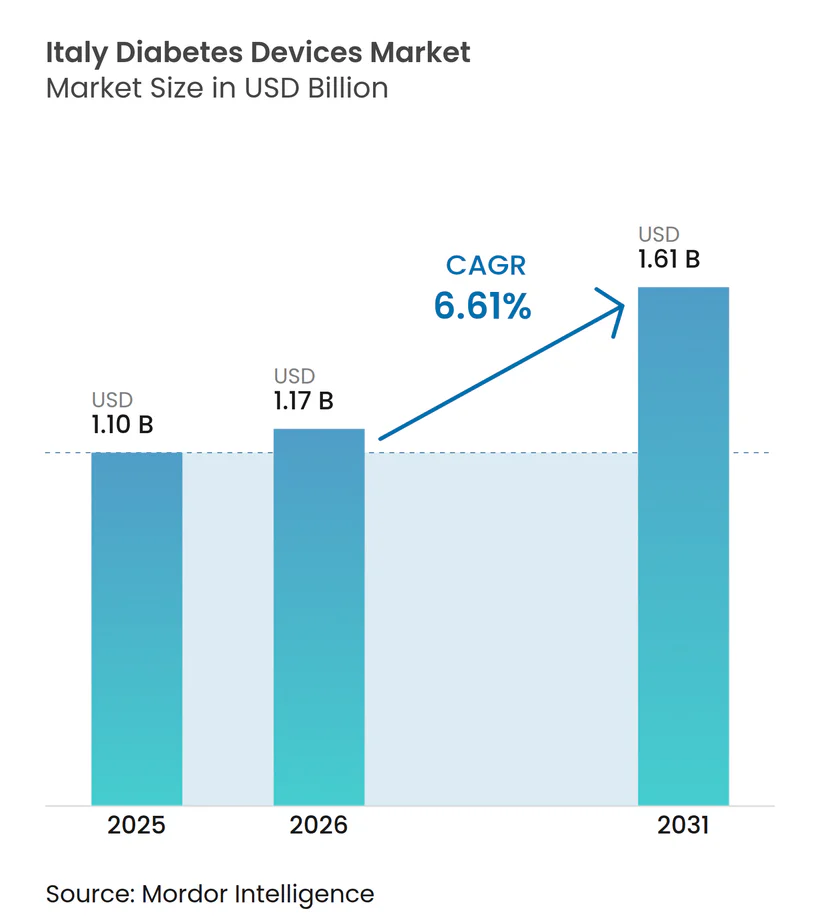
Die Marktgröße des italienischen Marktes für Diabetesgeräte wird im Jahr 2026 auf USD 1,17 Milliarden geschätzt, ausgehend von einem Wert von USD 1,1 Milliarden im Jahr 2025, mit Prognosen von USD 1,61 Milliarden für 2031, was einem CAGR von 6,61 % über den Zeitraum 2026–2031 entspricht. Der stetige Anstieg spiegelt eine alternde Bevölkerung, eine 92,14-prozentige Dominanz von Typ-2-Fällen und ein politisches Umfeld wider, das die kontinuierliche Glukoseüberwachung (CGM) für vorrangige Gruppen im Rahmen des Nationalen Gesundheitsdienstes erstattet. Die Akzeptanz beschleunigt sich weiter, da Apotheken zu klinischen Knotenpunkten werden, Telemedizin-Tools in 72 % der Einrichtungen verbreitet sind und hybride Closed-Loop-Pumpen in die Erstattungsformulare aufgenommen werden. Managementprodukte verzeichnen aufgrund der Einführung von wöchentlichem Insulin und schlauchloser automatisierter Verabreichung einen CAGR von 7,14 %, während Überwachungsgeräte mit einem Anteil von 58,12 % im Jahr 2024 die Führungsposition bei der Skalierung behalten. Nord-Süd-Finanzierungslücken und strenge europäische Genauigkeitsvorschriften dämpfen den Schwung, doch gezielte digitale Ausgaben von EUR 1,6 Milliarden halten Italien unter den attraktivsten Pilotmärkten Europas für fortschrittliche Diabetestechnologie.
Wichtigste Erkenntnisse des Berichts
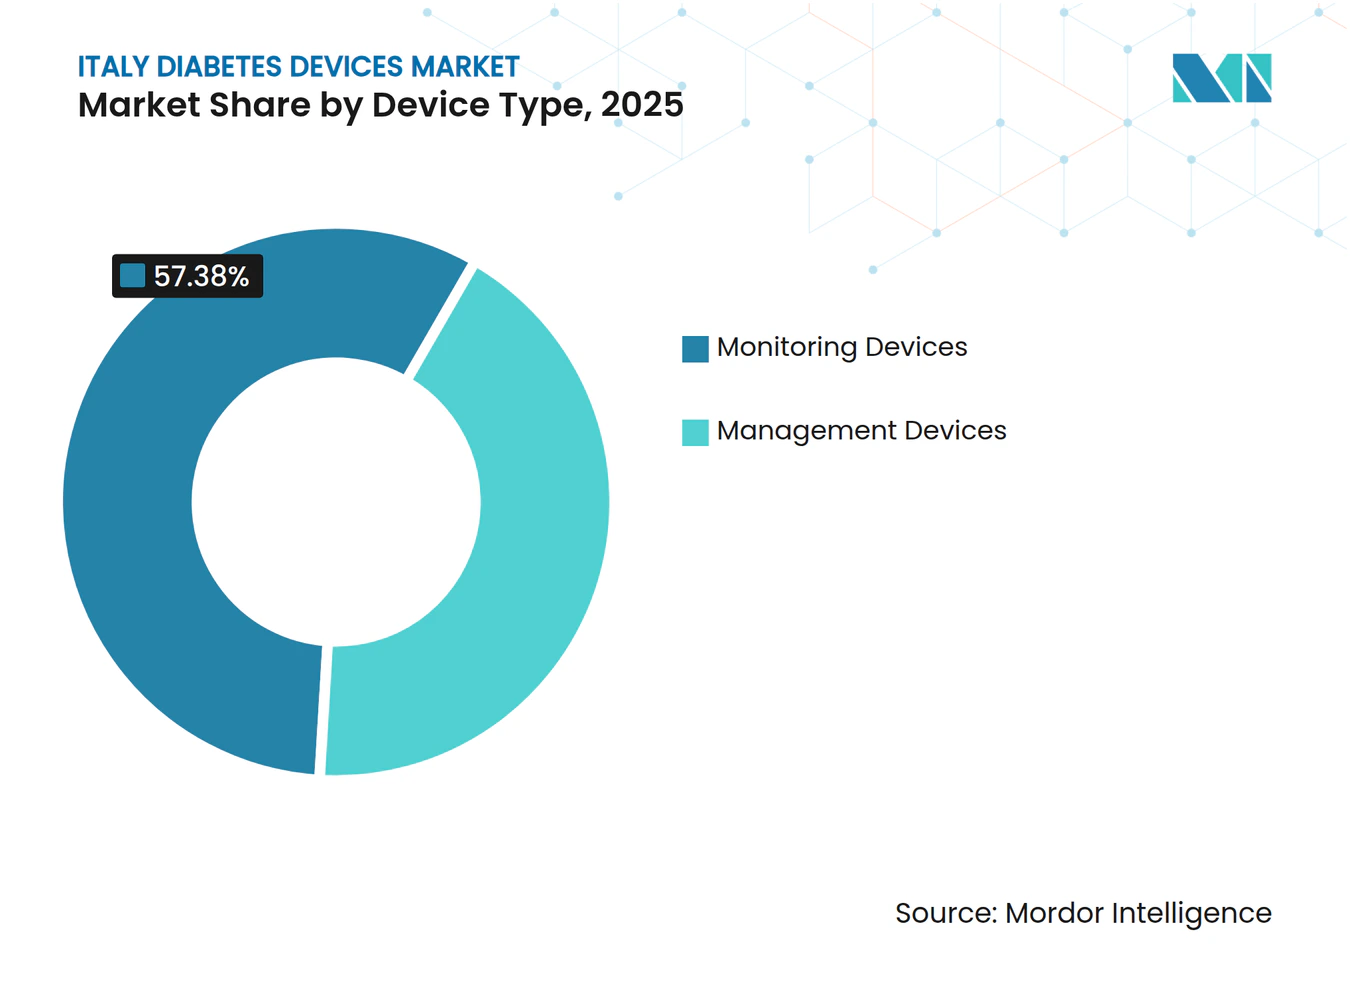
- Nach Gerätetyp hielten Überwachungslösungen im Jahr 2025 einen Marktanteil von 57,38 % am italienischen Markt für Diabetesgeräte; Managementgeräte weisen bis 2031 den schnellsten CAGR von 6,98 % auf.
- Nach Endnutzer dominierten häusliche Pflegeeinrichtungen im Jahr 2025 mit 67,12 % die Marktgröße des italienischen Marktes für Diabetesgeräte; Krankenhäuser und Kliniken führen das Wachstum mit einem CAGR von 7,26 % an.
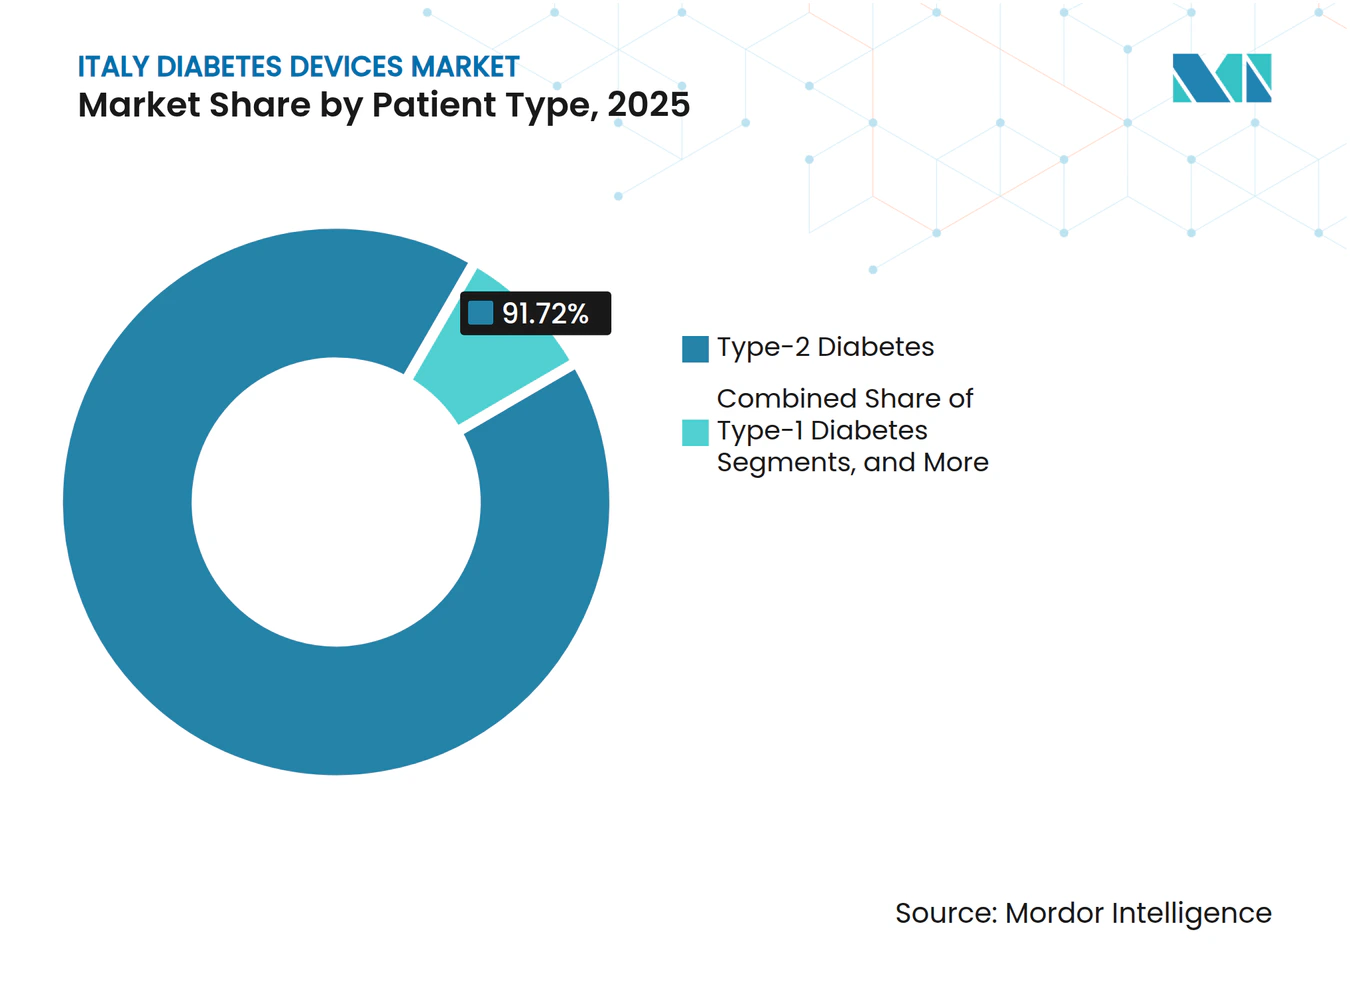
- Nach Patientengruppe entfielen Typ-2-Fälle im Jahr 2025 auf 91,72 % der Marktgröße des italienischen Marktes für Diabetesgeräte und entwickeln sich bis 2031 mit einem CAGR von 7,62 % weiter.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des italienischen Marktes für Diabetesgeräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattung von CGM-Sensoren für T1- und pädiatrische Patienten | +1.2% | National, mit stärkerer Akzeptanz in den nördlichen Regionen | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Telemedizin und Förderung der häuslichen Pflege nach dem PNRR | +1.8% | National, mit digitalen Lücken in Süditalien | Langfristig (≥ 4 Jahre) |
| Ausbau von apothekengeführten Diabeteskliniken (Farmacie dei Servizi) | +1.1% | National, beschleunigt in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Fettleibigkeit bei Jugendlichen, die zu einem früheren Diabetesbeginn führt | +1.5% | National, mit höheren Raten in den südlichen Regionen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Entscheidungsunterstützung in hybriden Closed-Loop-Pumpen | +0.9% | Zunächst Norditalien, dann nationale Ausweitung | Langfristig (≥ 4 Jahre) |
| Zunehmende Prävalenz und früherer Beginn von Typ-2-Diabetes | +1.7% | National, mit regionalen Variationsmustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattung von CGM-Sensoren für T1- und pädiatrische Patienten
Das Parlamentsgesetz 130/2023 schreibt ein nationales Screening für Bürger im Alter von 1–17 Jahren vor und leitet neu diagnostizierte Kinder schnell zur CGM-Akzeptanz weiter [1]. Das Gesundheitsministerium finanziert bereits FreeStyle Libre für Typ-1- und insulinintensive Typ-2-Nutzer und beseitigt damit eine wesentliche Kostenhürde. Multizentrische Studien in der Lombardei, der Emilia-Romagna und der Toskana berichten von HbA1c-Rückgängen von 0,4 % nach drei Monaten und 0,6 % nach sechs Monaten mit intermittierend gescanntem CGM. Es wird erwartet, dass eine frühe CGM-Gewöhnung im Kindesalter die lebenslange Therapietreue steigert und langfristige Sensoreinnahmen erhöht. In Kalabrien und Sardinien treten Umsetzungsverzögerungen auf, doch die nationalen Erstattungsregeln geben den Anbietern ein klares Nachfragesignal.
Wachsende Akzeptanz von Telemedizin und Förderung der häuslichen Pflege nach dem PNRR
EUR 1,6 Milliarden aus dem Wiederaufbauplan modernisieren elektronische Gesundheitsakten und ermöglichen es 72 % der Krankenhäuser, Telekonsultationen zu aktivieren, die Glukosedaten direkt in klinische Portale einspeisen. Umfragen unter 600 Klinikern zeigen, dass 82 % Tele-Follow-up für routinemäßige glykämische Überprüfungen befürworten, während 80 % Infektionskontrollgewinne in einer Post-COVID-Ära anführen. Die Connected-Care-Plattform und die Resilia-App ermöglichen die sichere Weitergabe von Sensor-Feeds, obwohl 66 % der Praktiker warnen, dass die digitale Versorgung kritische persönliche Titrationsbesuche nicht ersetzen kann. Breitband-Funklöcher im Binnenland der Basilikata verlangsamen Echtzeit-Uploads, doch Apotheken-WLAN-Stationen überbrücken zunehmend die Lücke. Insgesamt spart die Fernüberwachung älteren Patienten Reisezeit und fördert einen kontinuierlichen Datenfluss, der Closed-Loop-Dosierungsalgorithmen unterstützt.
Ausbau von apothekengeführten Diabeteskliniken
Reformen vom Juni 2024 ermächtigen 19.000 Gemeinschaftsapotheken, kapilläre Bluttests durchzuführen, Geräte abzugeben und chronische Rezepte vor Ort zu erneuern. Städtische Pilotprogramme in Mailand und Turin reduzierten die Wiedervorstellungsraten in Krankenhäusern innerhalb eines Jahres um 14 %, wie regionale Gesundheitsakten belegen. Apotheken müssen Hygiene- und Datenschutzkriterien erfüllen, doch die meisten Ketten können sich schnell anpassen, da sie über vorhandene Herstellungsräume verfügen. Gerätehersteller profitieren von einem breiteren Einzelhandelsregal, insbesondere in Regionen, in denen öffentliche Krankenhäuser Endokrinologietermine drei Monate im Voraus planen. Das Modell unterstützt auch den Wochenendzugang, eine Lücke, die zuvor von Patientengruppen hervorgehoben wurde. Der Erfolg hängt letztendlich von einer strukturierten Apothekerschulung zur Gerätebehebung ab.
Zunehmende Prävalenz und früherer Beginn von Typ-2-Diabetes
Italiens Fettleibigkeitsrate bei Jugendlichen stieg 2024 auf 14,2 %, was zu einer früheren Insulinresistenz und einem sich in Richtung Mitte 30 verschiebenden Erkrankungsalter führt. Höhere Inzidenzcluster in Kampanien und Sizilien spiegeln sozioökonomische Gradienten wider und verstärken die Nachfrage nach CGM und vereinfachten Pen-Nadeln. Das Italienische Statistikinstitut prognostiziert, dass die Bevölkerungsgruppe der über 65-Jährigen bis 2030 24 Millionen übersteigen wird, was den Pool an Multimorbidität-Patienten vergrößert, die eine nahtlose Glukosekontrolle benötigen. Arbeitgeber sehen sich auch mit USD 5,2 Milliarden an Produktivitätsverlusten durch Diabetes-Fehlzeiten konfrontiert, was Unternehmensversicherungspläne dazu veranlasst, Sensoren für gefährdete Mitarbeiter zu subventionieren. Ein früherer Beginn verlängert die Therapiedauer und führt zu kumulierten Geräteeinnahmen über Jahrzehnte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regionale Finanzierungsdisparität zwischen Nord und Süd | -1.3% | Vor allem Süditalien, mit Ausstrahlungseffekten auf nationaler Ebene | Langfristig (≥ 4 Jahre) |
| Strenge eCGM-Genauigkeitsregeln verzögern neue Marktteilnehmer | -0.8% | EU-weit, mit Auswirkungen auf den Marktzugang in Italien | Mittelfristig (2–4 Jahre) |
| Lieferkettenexposition gegenüber Rechtsvorschriften zu Einwegkunststoffen | -0.5% | National, mit EU-regulatorischer Angleichung | Mittelfristig (2–4 Jahre) |
| Datenschutzbeschränkungen für Cloud-Glukoseplattformen | -0.7% | National, mit DSGVO-Konformitätsanforderungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regionale Finanzierungsdisparität zwischen Nord und Süd
Sieben Regionen, darunter Kalabrien und Sardinien, erfüllten 2021 die Mindestversorgungsstandards nicht, was zu rationierten CGM-Zuteilungen und längeren Wartelisten führte. Das neue Autonomiegesetz vom Juni 2024 erlaubt wohlhabenderen Regionen, verbesserte Leistungen selbst zu finanzieren, was die Zugangslücken möglicherweise vergrößert. Die Eigenausgaben für Medikamente entsprechen 23 % der nationalen Gesundheitskosten, belasten jedoch einkommensschwächere Haushalte, die im Süden häufiger vorkommen, stärker. Die Abwanderung von Klinikern in den Norden verschärft den Kapazitätsmangel. Geräteanbieter müssen daher Preisstaffelungen und Zuzahlungsunterstützungsprogramme kalibrieren, um Volumenverluste in unterfinanzierten Gebieten zu vermeiden.
Strenge eCGM-Genauigkeitsregeln verzögern neue Marktteilnehmer
Nach negativen Sensorereignissen in Kampanien verlangen europäische Regulierungsbehörden strengere Schwellenwerte für den mittleren absoluten relativen Unterschied und größere pädiatrische Datensätze vor der Marktzulassung. Start-ups ohne Längsschnittdaten sehen sich Genehmigungszyklen von 24–30 Monaten gegenüber, was die Kapitalverbrauchsraten erhöht. Abbott, Dexcom und Roche haben einen Vorteil, indem sie umfangreiche Real-World-Evidenz und etablierte Qualitätssysteme nutzen. Während sich die Patientensicherheit verbessert, können langsamere Markteinführungstempi den Preiswettbewerb einschränken und die Dominanz etablierter Anbieter auf dem italienischen Markt für Diabetesgeräte verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Kontinuierliche Innovation treibt die Expansion des Managementsegments voran
Die Überwachungskategorie behielt im Jahr 2025 einen Marktanteil von 57,38 % am italienischen Markt für Diabetesgeräte, gestützt durch die tief verwurzelte Selbsttestkultur des Landes und die vollständige Erstattung von FreeStyle Libre für intensive Insulinnutzer. Die Marktgröße des italienischen Marktes für Diabetesgeräte für Überwachungslösungen betrug im Jahr 2025 USD 0,63 Milliarden und soll dank Sensor-Upgrades und einer breiteren pädiatrischen Abdeckung mit einem CAGR von 5,82 % wachsen. Blutzuckerstreifen werden weiterhin verkauft, da viele Senioren der Fingerstechtests vertrauen, doch Libre-2-Nutzer zeigten in einer 2.000-Patienten-Kohorte in der Lombardei nach sechs Monaten HbA1c-Rückgänge von 0,6 %. Krankenhäuser setzen zunehmend professionelles CGM für die stationäre Titration ein und erweitern so das adressierbare Volumen von Einwegsensoren.
Managementgeräte, die im Jahr 2025 mit USD 0,47 Milliarden bewertet wurden, übertreffen die Überwachung mit einem CAGR von 6,98 % bis 2031, da sich automatisierte Verabreichungsplattformen verbreiten. Die Markteinführung von Insulets Omnipod 5 im Januar 2025 führte das erste schlauchlose System mit dualer Sensorkompatibilität ein und erweiterte die Auswahl für die 300.000 italienischen Typ-1-Nutzer, die für die öffentliche Erstattung berechtigt sind. Die Markteinführung des wöchentlichen Insulins Icodec im Juni 2025 reduziert Injektionsereignisse um 86 %, löst Nadel-Spritzen-Ersatzzyklen aus und fördert Pumpentests für Dosiergenauigkeit. Italienische Vergleichsstudien zeigen, dass MiniMed 780G eine Zeit im Zielbereich von 71 % erreicht, was das Ergebnis von Tandem Control-IQ mit 68 % übertrifft und das Verschreibungsverhalten von Endokrinologen beeinflusst. Pen-Nadelhersteller folgen der SIMDO-Leitlinie, die 4-mm-32G-Formate bevorzugt, um das Lipohypertrophierisiko zu minimieren. Managementinnovationen festigen damit eine höhere Wachstumsbahn innerhalb des italienischen Marktes für Diabetesgeräte.



Nach Endnutzer: Digitale Infrastruktur sichert die Dominanz der häuslichen Pflege
Die Marktgröße des italienischen Marktes für Diabetesgeräte für die häusliche Pflege erreichte im Jahr 2025 USD 0,74 Milliarden und repräsentiert 67,12 % des Gesamtumsatzes. Senioren profitieren von EUR 1,6 Milliarden an digitalen Investitionen, die Breitbandverbindungen für die Echtzeit-Datenübertragung bereitstellen. Gemeinschaftsapotheker, die nun zur Interpretation von CGM-Trends berechtigt sind, verbessern die Adhärenzberatung bei routinemäßigen Nachfüllungen. Das Volumen der Telekonsultationen wuchs zwischen 2022 und 2024 um 58 %, doch 66 % der Kliniker bestehen weiterhin auf vierteljährlichen persönlichen Überprüfungen zur Therapieanpassung. Geräte, die mit Bluetooth Low Energy ausgestattet sind, vereinfachen die Datenübertragung aus ländlichen Dörfern, in denen die 4G-Abdeckung lückenhaft ist.
Krankenhäuser und Kliniken erfassen 32,88 % des Umsatzes, wachsen jedoch schneller mit einem CAGR von 7,26 % bis 2031. Das Diabetes-Netzwerk der Marken bündelt 15 Kliniken in einer einzigen elektronischen Akte und ermöglicht gemeinsame Analysen, die eine suboptimale Sensornutzung in Echtzeit aufzeigen. Nicht-Intensivstationen in Mailand setzen professionelles CGM ein, um verdeckte nächtliche Hypoglykämien zu erkennen und die durchschnittliche Verweildauer um 0,6 Tage zu verkürzen. Für den stationären Einsatz zugelassene Closed-Loop-Pumpen helfen, die perioperative Glukosekontrolle zu standardisieren. Krankenhäuser fungieren somit als Technologieschaufenster und beschleunigen die anschließende Akzeptanz in der häuslichen Pflege, sobald Patienten entlassen werden.
Nach Patiententyp: Typ-2-Segment dominiert und wächst am schnellsten
Typ-2-Fälle hielten einen Marktanteil von 91,72 %, gestützt durch früheren Beginn und Fettleibigkeitstrends. Bariatrische Programme in Kampanien verbinden entlassene Patienten nun direkt mit CGM-Nachsorge, um Rückfälle zu verhindern und die Sensorpenetration zu verbreitern. Arbeitgeber übernehmen steuerlich begünstigte Wellnesspakete, die Libre-Lesegeräte für Mitarbeiter mit eingeschränkter Glukosetoleranz abdecken – eine Taktik, die bis 2030 voraussichtlich USD 140 Millionen an Produktivitätsverlusten einsparen wird. Wöchentliches Basalinsulin vereinfacht die Komplexität für schlecht kontrollierte Typ-2-Patienten und schafft Nachfrage nach intelligenten Pens, die Dosen automatisch protokollieren.
Typ-1 wächst mit einem CAGR von 7,55 % und profitiert von politischen und technologischen Rückenwinden. Das nationale pädiatrische Screening identifiziert jährlich 2.000 neue Kinder, und 74 % der neu diagnostizierten Familien entscheiden sich innerhalb von drei Monaten für CGM. Die Akzeptanz hybrider Closed-Loop-Systeme ist ebenfalls hoch; 68 % der berechtigten Jugendlichen in der Lombardei wechselten in den ersten sechs Monaten zu Omnipod 5, unterstützt durch Schulungskampagnen für Schulkrankenschwestern. Kontinuierliche Datenströme speisen maschinelle Lernalgorithmen, die Glukoseabweichungen 30 Minuten im Voraus vorhersagen und die elterliche Angst reduzieren. Infolgedessen verbessern sich die klinischen Ergebnisse und die Forderung nach einer breiteren Erstattung steigt, was indirekt allen Gerätesegmenten innerhalb des italienischen Marktes für Diabetesgeräte zugute kommt.

Geografische Analyse
Die nördlichen Regionen tragen mehr als 55 % des nationalen Umsatzes bei und nutzen robuste digitale Gesundheitsökosysteme und eine stärkere Finanzkraft. Die Lombardei verarbeitet jährlich 12 Millionen elektronische Überweisungen mit einer Routing-Genauigkeit von 99,9 %, sodass Endokrinologen 1,4 Millionen Terminslots für komplexe Fälle freigeben können. Die Emilia-Romagna erprobt die CGM-Initiierung in der Apotheke am selben Tag und verkürzt die durchschnittlichen Sensor-Startverzögerungen von der früheren dreiwöchigen Wartezeit auf zwei Tage. Die Toskana skaliert die Fernüberwachung von Fußgeschwüren über 120 Telekliniken und reduziert komplikationsbedingte Einweisungen im Jahr 2024 um 11 %. Solche integrierten Versorgungspfade machen den Norden zur bevorzugten Früheinführungszone für Innovatoren in der italienischen Diabetesgerätebranche.
Mittelitalien zeigt eine gemischte Leistung. Die Toskana entspricht den nördlichen Kennzahlen, doch Umbrien und die Marken kämpfen mit ländlichen Breitbandlücken, die Daten-Uploads verlangsamen. Das Diabetes-Netzwerk der Marken integriert dennoch 15 Zentren mit gemeinsamen Akten und erreicht eine Prävalenz von 4,4 %, jedoch überlegene Kontrollkennzahlen im Vergleich zum nationalen Durchschnitt. Das öffentlich-private Pilotprojekt in Latium stattet kommunale Apotheken mit CGM-Download-Stationen aus und stärkt die Therapietreue bei Stadtpendlern. Diese Initiativen veranschaulichen, wie Regionen der mittleren Ebene gezielte Mittel nutzen, um die Technologielücke zu schließen.
Die südlichen Gebiete bleiben herausfordernd. Kalabrien, Sizilien und Sardinien konnten 2021 nicht alle wesentlichen Gesundheitsleistungen garantieren, was zu CGM-Wartelisten von sechs Monaten führte. Eigenausgaben beeinträchtigen die Akzeptanz; in Kampanien erreicht der durchschnittliche jährliche Sensor-Eigenanteil USD 210, das Dreifache des nationalen Durchschnitts. Klinikermangel schränkt auch fortgeschrittene Pumpenschulungen ein. Doch Telepharmacy-Pilotprojekte in Bari verzeichneten eine HbA1c-Reduktion von 9 % bei 600 Teilnehmern durch den direkten Versand von Sensoren nach Hause, was auf skalierbare Lösungsansätze hindeutet. Langfristig kann die differenzierte regionale Autonomie je nach Finanztransfers und Arbeitskräftemobilität entweder maßgeschneiderte Innovationen fördern oder Ungleichheiten vertiefen.
Regulatorisches Umfeld
Diabetesgeräte in Italien werden gemäß der EU-Medizinprodukteverordnung (MDR 2017/745) reguliert, wobei das italienische Gesundheitsministerium als nationale zuständige Behörde fungiert und die nationale Medizinproduktedatenbank (BD/RDM) für die Registrierung und Rückverfolgbarkeit von Geräten führt. Bei Kombinationsprodukten aus Arzneimittel und Medizinprodukt richtet sich der regulatorische Weg nach der hauptsächlichen Wirkungsweise. Enthält ein Produkt einen ergänzenden Arzneistoff, ist eine Konformitätsbewertung durch eine Benannte Stelle erforderlich, in der Regel mit Konsultation einer zuständigen Behörde zur wissenschaftlichen Stellungnahme (üblicherweise AIFA, in einigen Fällen auch EMA-Verfahren), was bei risikoreicheren Systemen wie integrierten Pumpen-Sensor-Lösungen zusätzliche Nachweis- und Zeitplananforderungen mit sich bringen kann.
Eine wichtige betriebliche Änderung für den Marktzugang und die Post-Market-Compliance ist die stufenweise Umstellung auf EUDAMED. Gemäß dem Durchführungsbeschluss (EU) 2025/2371 der Kommission wurden ab dem 28. Mai 2026 vier EUDAMED-Module verpflichtend (Akteure, UDI/Produkte, Benannte Stellen/Bescheinigungen und Marktüberwachung), während Italien die BD/RDM bis zum 27. November 2027 für die nationale Registrierung weiter aktiv hält. Diese Phase des Doppelsystems erhöht den Bedarf an parallelen Registrierungen, konsistenten UDI-Daten und einer Abstimmung der Vigilanzberichterstattung für Hersteller, die CGM-, SMBG-, Insulinverabreichungsgeräte und zugehörige Einwegprodukte in regionale Ausschreibungen und NHS-Kanäle verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit globalen Herstellern, die regulierte Diabetes-Überwachungsgeräte (SMBG-Messgeräte, Teststreifen, Lanzetten, CGM-Sensoren und Dauergeräte) sowie Managementgeräte (Pumpen, Infusionssets, Reservoirs, Pens, Nadeln, Spritzen) liefern, unterstützt durch die Einhaltung der EU-MDR und die italienischen Registrierungsschritte über die BD/RDM des Gesundheitsministeriums. Der Marktzugang wird durch Erstattungsklassifizierung und Kodierungsanforderungen geprägt, einschließlich der CND-Klassifizierung für die Aufnahme in erstattungsfähige Kanäle, sowie bei Kombinationsprodukten mit ergänzenden Arzneistoffen durch wissenschaftliche Konsultationsbeiträge unter Einbeziehung der AIFA im Rahmen der Bewertung durch die Benannte Stelle.
Nachgelagert teilt sich der Vertrieb zwischen institutionellem Einkauf für öffentliche Einrichtungen und Einzelhandelsabgabe über Apotheken auf. Zentrale Beschaffungsstellen beeinflussen die Lieferantenauswahl und den Logistiktakt, und Rahmenvereinbarungen (Accordo Quadro) können mehrere Anbieter im Rahmen eines regionalen Beschaffungsmodells qualifizieren, bevor Kliniker und Diabeteszentren die Geräteauswahl, Schulung und Nachverfolgung auf Patientenebene steuern. Ausschreibungs- und HTA-Dynamiken können die Versorgungskontinuität stören, und die So.Re.Sa.-Entscheidung Nr. 17 vom 19. Januar 2026 verwies auf die Aufhebung und Auflösung von Verträgen für Insulinpumpen und CGM für Kampanien und Molise infolge des Urteils des Consiglio di Stato Nr. 10015/2025, was den Bedarf an widerstandsfähigen Erfüllungsnetzwerken, konformen Ersatzlösungen innerhalb der Rahmenregeln und starker lokaler Servicekapazität für komplexe Geräte unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
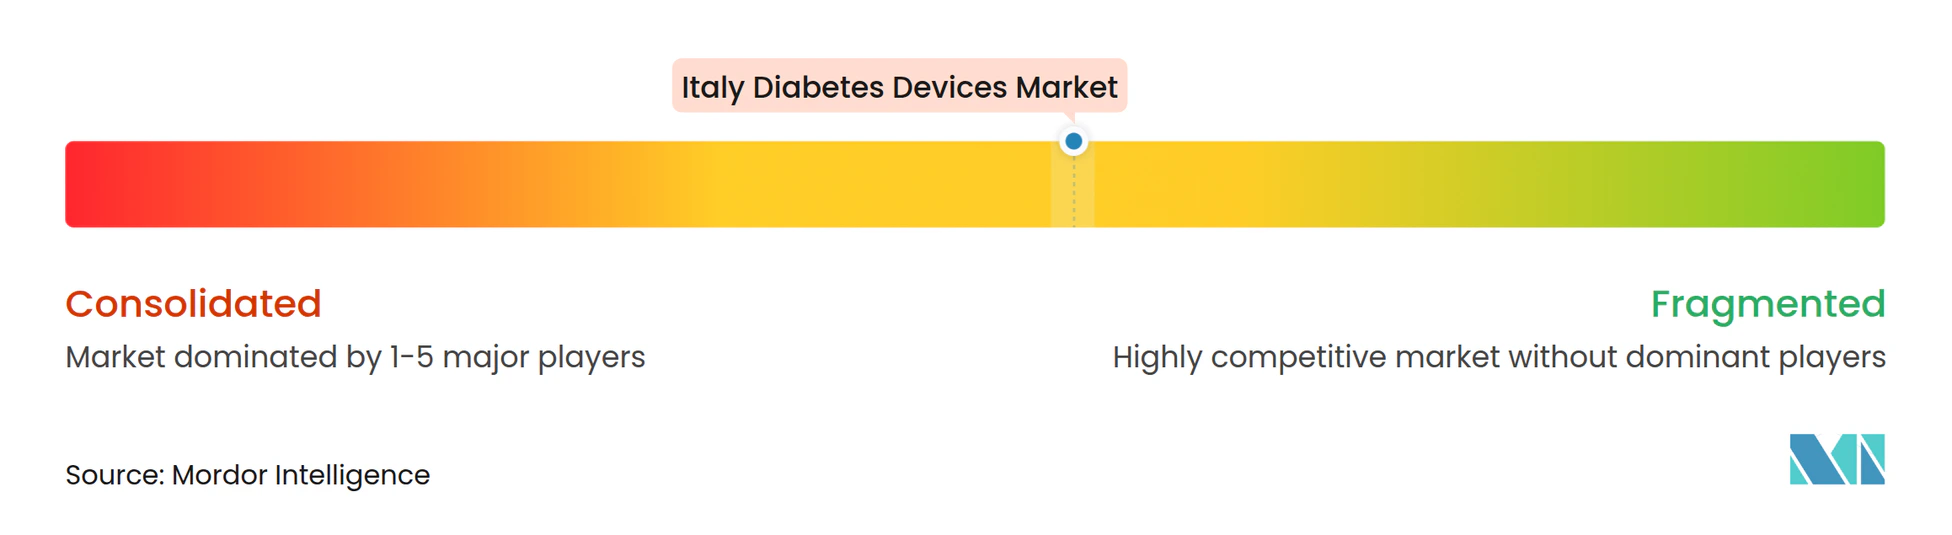
Der Wettbewerb ist moderat, wobei globale multinationale Konzerne und ausgewählte Neueinsteiger auf integrierte Ökosysteme setzen. Abbott, Medtronic und Dexcom beherrschen gemeinsam mehr als 60 % des Umsatzes durch komplementäre Sensor- und Pumpenportfolios. Ihr Interoperabilitätspakt vom August 2024 verbindet Libre-Sensorik mit Medtronic-Dosierungsalgorithmen und zielt auf die 11 Millionen europäischen intensiven Insulinnutzer ab. Die Markteinführung von Dexcoms G7-Sensor im Februar 2025 erhöht den Tragekomfort, während seine offene API-Strategie italienische Start-ups anzieht, die Entscheidungsunterstützungs-Apps entwickeln. Roche tritt erneut in den Sensormarkt ein mit einem im Juli 2024 CE-zertifizierten CGM mit verbesserter Verzögerungszeit und positioniert sich als vierter großer Monitoranbieter.
Insulet erweitert die Pumpenarena. Omnipod 5 debütierte im Januar 2025 mit dualer CGM-Kompatibilität und stieß auf starkes Apothekerinteresse, da es ohne langlebige Controller geliefert wird. Tandem kontert mit der Einführung von Control-IQ-Software-Updates, die die Zeit im Zielbereich in vorläufigen italienischen Studien um 6 Prozentpunkte erhöhen. Unterdessen kooperiert Senseonics mit Ascensia, um die Erstattung für seinen 180-Tage-implantierbaren Sensor zu erkunden und nadelscheue Nutzer anzusprechen.
Strategische Fusionen und Übernahmen gestalten Lieferketten um. Becton Dickinson gliedert Embecta aus, das dann im März 2025 einen mediterranen Vertriebsvertrag mit dem italienischen Großhändler Comifar unterzeichnet und die Pen-Nadelverfügbarkeit in 30.000 Apotheken sichert. Ypsomed verhandelt über die lokale Produktion seiner Insulinpen-Kappen, um EU-Nachhaltigkeitsregeln für Einwegkunststoffe zu erfüllen. Start-ups sehen sich regulatorischen Gegenwind ausgesetzt, doch jene, die KI-Analysen wie GlucoMinds anbieten, schließen Seed-Runden ab, die von Krankenhausinkubatoren in Mailand und Neapel unterstützt werden. Insgesamt halten diese Entwicklungen den italienischen Markt für Diabetesgeräte auf einem Innovationsschnellkurs.
Marktführer der italienischen Diabetesgerätebranche
-
Abbott Diabetes Care
-
Roche Diabetes Care
-
LifeScan Inc.
-
Medtronic PLC
-
Dexcom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf die Ausweitung über frühe Anwenderkohorten hinaus auf breitere insulinbehandelte Typ-2-Populationen sowie auf höherwertige Geräte-plus-Software-Ansätze, die zum Ausbau der digitalen Versorgung in Italien passen. Abbott zitierte bei der ATTD im März 2026 in Italien gewonnene klinische Evidenz aus einer interventionellen Studie an Erwachsenen mit Typ-2-Diabetes unter Basalinsulin unter Verwendung von FreeStyle Libre, was die breitere Diskussion über CGM-Abdeckung und Ausschreibungsspezifikationen unterstützt, die Ergebnisse jenseits von Typ 1 und Pädiatrie berücksichtigen. Getrennt davon schafft die Ausweitung der Apothekendienstleistungen (Farmacie dei Servizi) im Juni 2024 auf rund 19.000 Gemeindeapotheken zusätzliche Kontaktpunkte für Einweisung, Fehlerbehebung und Adhärenzförderung, was relevant sein kann, wenn Rückstände bei Facharztterminen den Beginn der Gerätenutzung verzögern.
Eine zweite Chance liegt am Schnittpunkt von Gerätesystemen und nationaler Erstattungssteuerung für digitale Gesundheit. Im Mai 2026 verabschiedete die Abgeordnetenkammer ein Gesetz zur Regulierung digitaler Therapien und deren Anbindung an das Nationale Programm zur Bewertung von Gesundheitstechnologien (PNHTA-DM) als Weg zur Erstattungsfähigkeit, was den Wert von CGM- und Pumpenplattformen erhöht, die zu sicheren Datenaustausch-Workflows und der elektronischen Gesundheitsakte (FSE) passen. Da Beschaffung und Zugang weiterhin überwiegend regional über Tarife und Ausschreibungen gesteuert werden, bleibt Spielraum für die Harmonisierung der Geräteverfügbarkeit über die Finanzierungslücken zwischen Nord und Süd hinweg. Lösungen, die den Schulungsaufwand reduzieren, wie vereinfachte MDI-Smart-Systeme und KI-gestützte Entscheidungshilfen, und die HTA-Nachweisanforderungen erfüllen, können sich um die Aufnahme bei regionalen Diabeteszentren (Centri Diabetologici) und Beschaffungsstellen bewerben.
Aktuelle Branchenentwicklungen
- April 2026: Roche Diagnostics Italy führte den Accu-Chek SmartGuide-Sensor in Italien ein und positioniert prädiktive, KI-gestützte Glukoseeinblicke als Differenzierungsmerkmal innerhalb CGM-geführter Überwachungsökosysteme. Dieser Schritt erhöht den Wettbewerbsdruck auf etablierte Sensorplattformen, indem er softwaregeführten Mehrwert betont, was sich auf Ausschreibungsanforderungen und die Präferenz der Kliniker für integrierte digitale Funktionen auswirken kann.
- Februar 2025: Dexcom kündigte einen Wechsel von seinem Vertriebspartnerschaftsmodell mit Roche in Italien hin zu einem direkten Präsenzansatz an, einschließlich der Einrichtung eines Büros in Mailand und eines lokalen Teams. Diese kommerzielle Neuausrichtung verbessert die lokale Abdeckung für Diabeteszentren und Beschaffungsakteure und unterstützt eine schnellere Umsetzung von Marktzugang, Schulung und Service für die CGM-Einführung.
- Juni 2024: Italien setzte Reformen um, die die Rolle der Gemeindeapotheken im Rahmen von Farmacie dei Servizi erweiterten und Dienstleistungen wie kapillare Blutuntersuchungen und die Verlängerung chronischer Verschreibungen vor Ort ermöglichten. Diese Kanalerweiterung erhöht die Zugangspunkte für den Beginn und die Nachverfolgung der Diabetesgerätenutzung und unterstützt eine höhere Durchsatzrate bei Abgabe und Patientenschulung außerhalb ambulanter Krankenhauspfade.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Diabetesgeräte, die in Italien zur Glukoseüberwachung und zum Insulinverabreichungsmanagement verkauft und verwendet werden, einschließlich der Gerätehardware und der wiederkehrenden Verbrauchsmaterialien, die für den regelmäßigen Gebrauch benötigt werden. Der Wert wird in USD auf Ebene der Herstellerverkaufspreise gemessen, netto nach üblichen Rabatten.
Ausschlüsse: Wir schließen den Veterinärgebrauch, allgemeine Wellness-Wearables, die nicht für die Diabetesversorgung bestimmt sind, sowie generalüberholte oder Grauimporte aus.
Übersicht der Segmentierung
- Nach Gerätetyp
- Managementgeräte
- Insulinpumpe
- Insulinpumpengerät
- Insulinpumpenreservoir
- Infusionsset
- Insulinspritzen
- Patronen in wiederverwendbaren Pens
- Einweg-Insulinpens
- Jet-Injektoren
- Insulinpumpe
- Überwachungsgeräte
- Blutzucker-Selbstmessung
- Glukometer-Geräte
- Blutzucker-Teststreifen
- Lanzetten
- Kontinuierliche Glukoseüberwachung
- Sensoren
- Dauerhaftes
- Blutzucker-Selbstmessung
- Managementgeräte
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Häusliche Pflegeeinrichtungen
- Spezialisierte Diabeteszentren und Apotheken
- Nach Patiententyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Gestationsdiabetes und andere spezifische Typen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer sauberen Faktenbasis zur Diabetesbelastung, den Behandlungsmustern und der Art und Weise, wie Geräte in Italien finanziert und zugänglich gemacht werden. Dabei stützen wir uns auf öffentliche Quellen wie Veröffentlichungen des italienischen Gesundheitsministeriums, ISTAT-Gesundheitsstatistiken, OECD-Gesundheitsdaten sowie Länderindikatoren der WHO und der International Diabetes Federation.
Um die Geräteseite abzugleichen, prüfen wir Quellen wie Handelsreihen der Europäischen Kommission und von Eurostat, öffentliche Ausschreibungs- und Beschaffungsbekanntmachungen sowie begutachtete klinische und gesundheitsökonomische Fachartikel, die die Einführung von CGM, die SMBG-Testhäufigkeit und die Pumpentherapie behandeln. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen werden verwendet, um den Zeitpunkt von Produkteinführungen, Erstattungsänderungen und Kapazitätssignale zu validieren. Zudem nutzen wir gezielt ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie Patent- und Anmeldeprüfungen. Diese Beispiele sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Klärung und Gegenprüfung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf italienspezifische Prüfungen, die Schreibtischquellen nicht vollständig erklären können, etwa wie sich die CGM-Nutzung nach Patientengruppe unterscheidet, wie häufig Verbrauchsmaterialien tatsächlich verwendet werden und wie Beschaffung und Erstattung die tatsächlich erzielten Preise beeinflussen. Wir sprechen mit einer Mischung aus Herstellern, Vertriebshändlern, Klinikern, Krankenhausbeschaffungsteams und Akteuren des Apothekenkanals und überprüfen anschließend die Annahmen erneut mit lokalen Experten, bevor das Modell fertiggestellt wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 16% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 21% | Manager: 44% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem die diagnostizierte Diabetespopulation, behandelte Kohorten und Gerätedurchdringungsraten kombiniert werden, um die jährliche Nachfrage zu rekonstruieren, und der Wert wird anschließend anhand realistischer Preisspannen nach Gerätetyp umgerechnet. Die Ergebnisse werden dann durch selektive Bottom-up-Näherungen bestätigt, etwa durch Stichprobenerhebung von Stückvolumina über Kanalprüfungen, Hochrechnung von Verbrauchsmaterialien pro aktivem Nutzer und Vergleich der implizierten Umsätze mit Lieferantenangaben.
Wichtige Einflussgrößen für die Gesamtwerte sind der Anteil der Patienten unter Insulintherapie, die Verteilung zwischen CGM und SMBG, die durchschnittliche Testhäufigkeit und Sensorwechselzyklen, die Pumpendurchdringung bei intensiven Insulinnutzern sowie öffentliche Erstattungs- und Ausschreibungsdynamiken, die die erzielten Preise beeinflussen. Wenn ein Bottom-up-Signal unvollständig ist, werden Lücken durch konservative Bandbreiten aus Interviews geschlossen, gefolgt von Sensitivitätsprüfungen, sodass sich die endgültige Zahl nicht auf eine einzelne Annahme stützt.
Für Prognosen verwenden wir Szenarioanalysen, gestützt auf einfache multivariate Zusammenhänge zwischen Diabetesprävalenz, Erstattungsabdeckung, Technologieakzeptanztrends (zum Beispiel CGM-Anteil) und der erwarteten Preisnormalisierung im Zeitverlauf. Die Annahmen bleiben leicht nachvollziehbar, sodass ein Kunde erkennen kann, wie jede Variable den Marktwert Jahr für Jahr beeinflusst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Ergebnisse mit realen Signalen übereinstimmen. Wir vergleichen die Marktgesamtwerte mit unabhängigen Indikatoren wie der Entwicklung der Diabetespopulation, Import- und Versandtrends für relevante Geräteklassen sowie Beschaffungs- und Erstattungsänderungen, die Volumina oder Preise verschieben können.
Wenn eine Abweichung ungewöhnlich erscheint, wird die Annahme erneut geprüft und die Interviewnotizen werden überarbeitet, und bei wesentlichen Änderungen werden Folgeanrufe ausgelöst. Vor der endgültigen Freigabe wird die Arbeit stufenweise von Analysten überprüft, die nicht am ersten Entwurf beteiligt waren, und das Modell wird auf Währungstiming, Preiserosion und Adoptionsgeschwindigkeit stressgetestet. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen regulatorischen, erstattungsbezogenen oder produktbezogenen Ereignissen, und vor der Auslieferung erfolgt eine abschließende Prüfung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den italienischen Diabetesgerätemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für italienische Diabetesgeräte stimmen häufig nicht überein, da die Abgrenzungen unterschiedlich gezogen werden und der Wertaufbau nicht immer auf dieselbe Weise erfolgt. Unterschiede ergeben sich in der Regel daraus, ob wiederkehrende Verbrauchsmaterialien mitgezählt werden, wie Preise nach Rabatten behandelt werden und welche Gerätekategorien zusammengefasst werden.
Durch die Verfolgung der Gerätedurchdringung und der Verbrauchsmaterialien pro aktivem Nutzer sowie die Aktualisierung von Rabatt- und Beschaffungsannahmen hält Mordor Intelligence den Gesamtwert für Italien an die Verkaufspreise auf Herstellerebene gebunden, was die Zahl im Vergleich zu Schätzungen verschieben kann, die sich auf Listenpreise oder breitere Definitionen digitaler Diabetesversorgung stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,17 Mrd. USD (2026) | |
| Branchenverlag A | 1,09 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont, und die Kategoriedefinition ist unter einer allgemeinen Bezeichnung „Diabetes-Versorgungsgeräte“ breiter gefasst, was Preis- und Adoptionsannahmen über Gerätegruppen hinweg vermischen kann, ohne Rabatte explizit zu verrechnen. |
| Databook-Anbieter B | 0,42 Mrd. USD (2024) | Erfasst einen engeren Anwendungsbereich für digitales Diabetesmanagement, der intelligente vernetzte Lösungen und Apps umfasst, und stellt somit nicht den gesamten Diabetesgerätepool dar, der traditionelle SMBG-Verbrauchsmaterialien und nicht vernetzte Insulinverabreichungshardware einschließt. |
Die Spanne der Werte erklärt sich hauptsächlich durch Abgrenzungsunterschiede und die Behandlung der Preise, nicht durch Rechenfehler. Wenn das Modell auf klarer Patientennutzungslogik, realistischen Verbrauchszyklen und Nettopreisen basiert, die widerspiegeln, wie Geräte in Italien gekauft werden, wird der endgültige Marktwert leichter reproduzierbar und über die Jahre hinweg für die Planung vergleichbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der italienische Markt für Diabetesgeräte?
Die Marktgröße des italienischen Marktes für Diabetesgeräte soll im Jahr 2026 USD 1,17 Milliarden erreichen und mit einem CAGR von 6,61 % bis 2031 auf USD 1,61 Milliarden wachsen.
Welches Gerätesegment expandiert am schnellsten?
Managementgeräte, einschließlich Pumpen und intelligenter Pens, wachsen mit einem CAGR von 6,98 % aufgrund von Markteinführungen wie Omnipod 5 und wöchentlichen Insulinformulierungen.
Wer sind die wichtigsten Akteure auf dem italienischen Markt für Diabetesgeräte?
Abbott Diabetes Care, Roche Diabetes Care, LifeScan Inc., Medtronic PLC und Dexcom Inc. sind die wichtigsten Unternehmen, die auf dem italienischen Markt für Diabetesgeräte tätig sind.
Was treibt die Dominanz der häuslichen Pflege an?
Telemedizinplattformen, die von 72 % der Einrichtungen übernommen wurden, kombiniert mit apothekenbasierten Kliniken und digitaler Erstattung, machen die Heimüberwachung für Senioren und berufstätige Erwachsene komfortabel.