
Marktgröße und Marktanteil für IT-Betriebsmanagement
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 40.67 Milliarden US-Dollar |
| Marktgröße (2031) | 71.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.05 % |
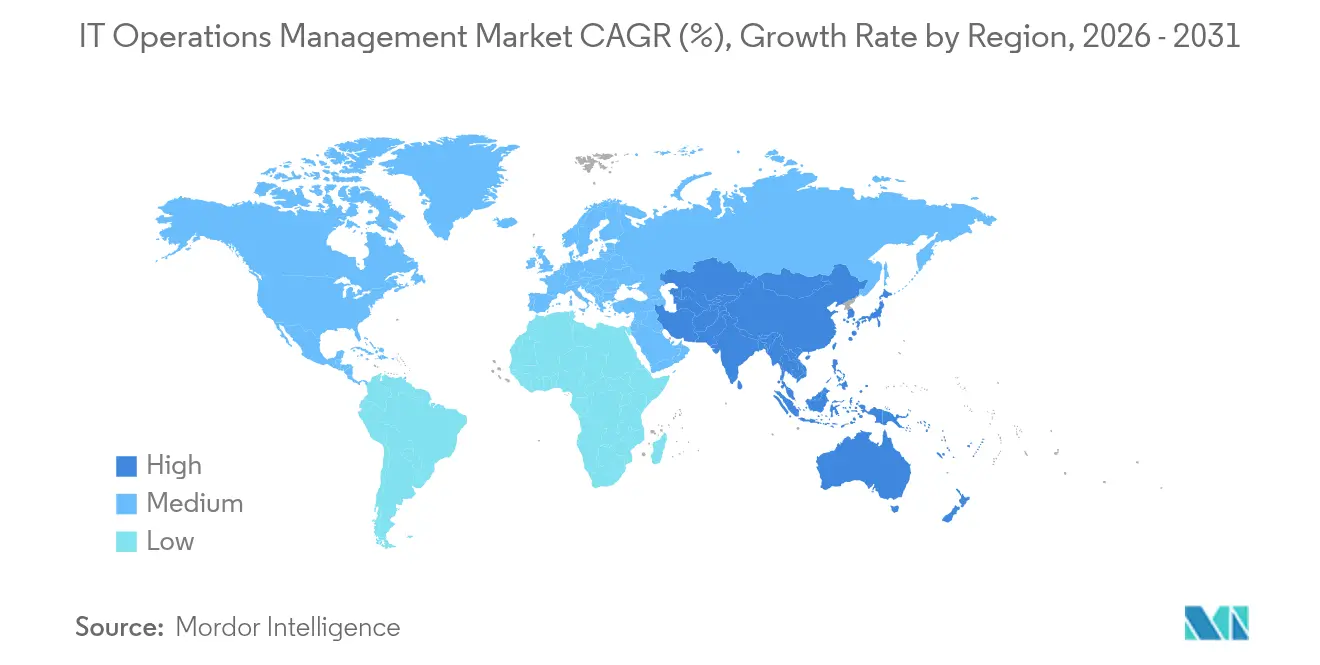
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
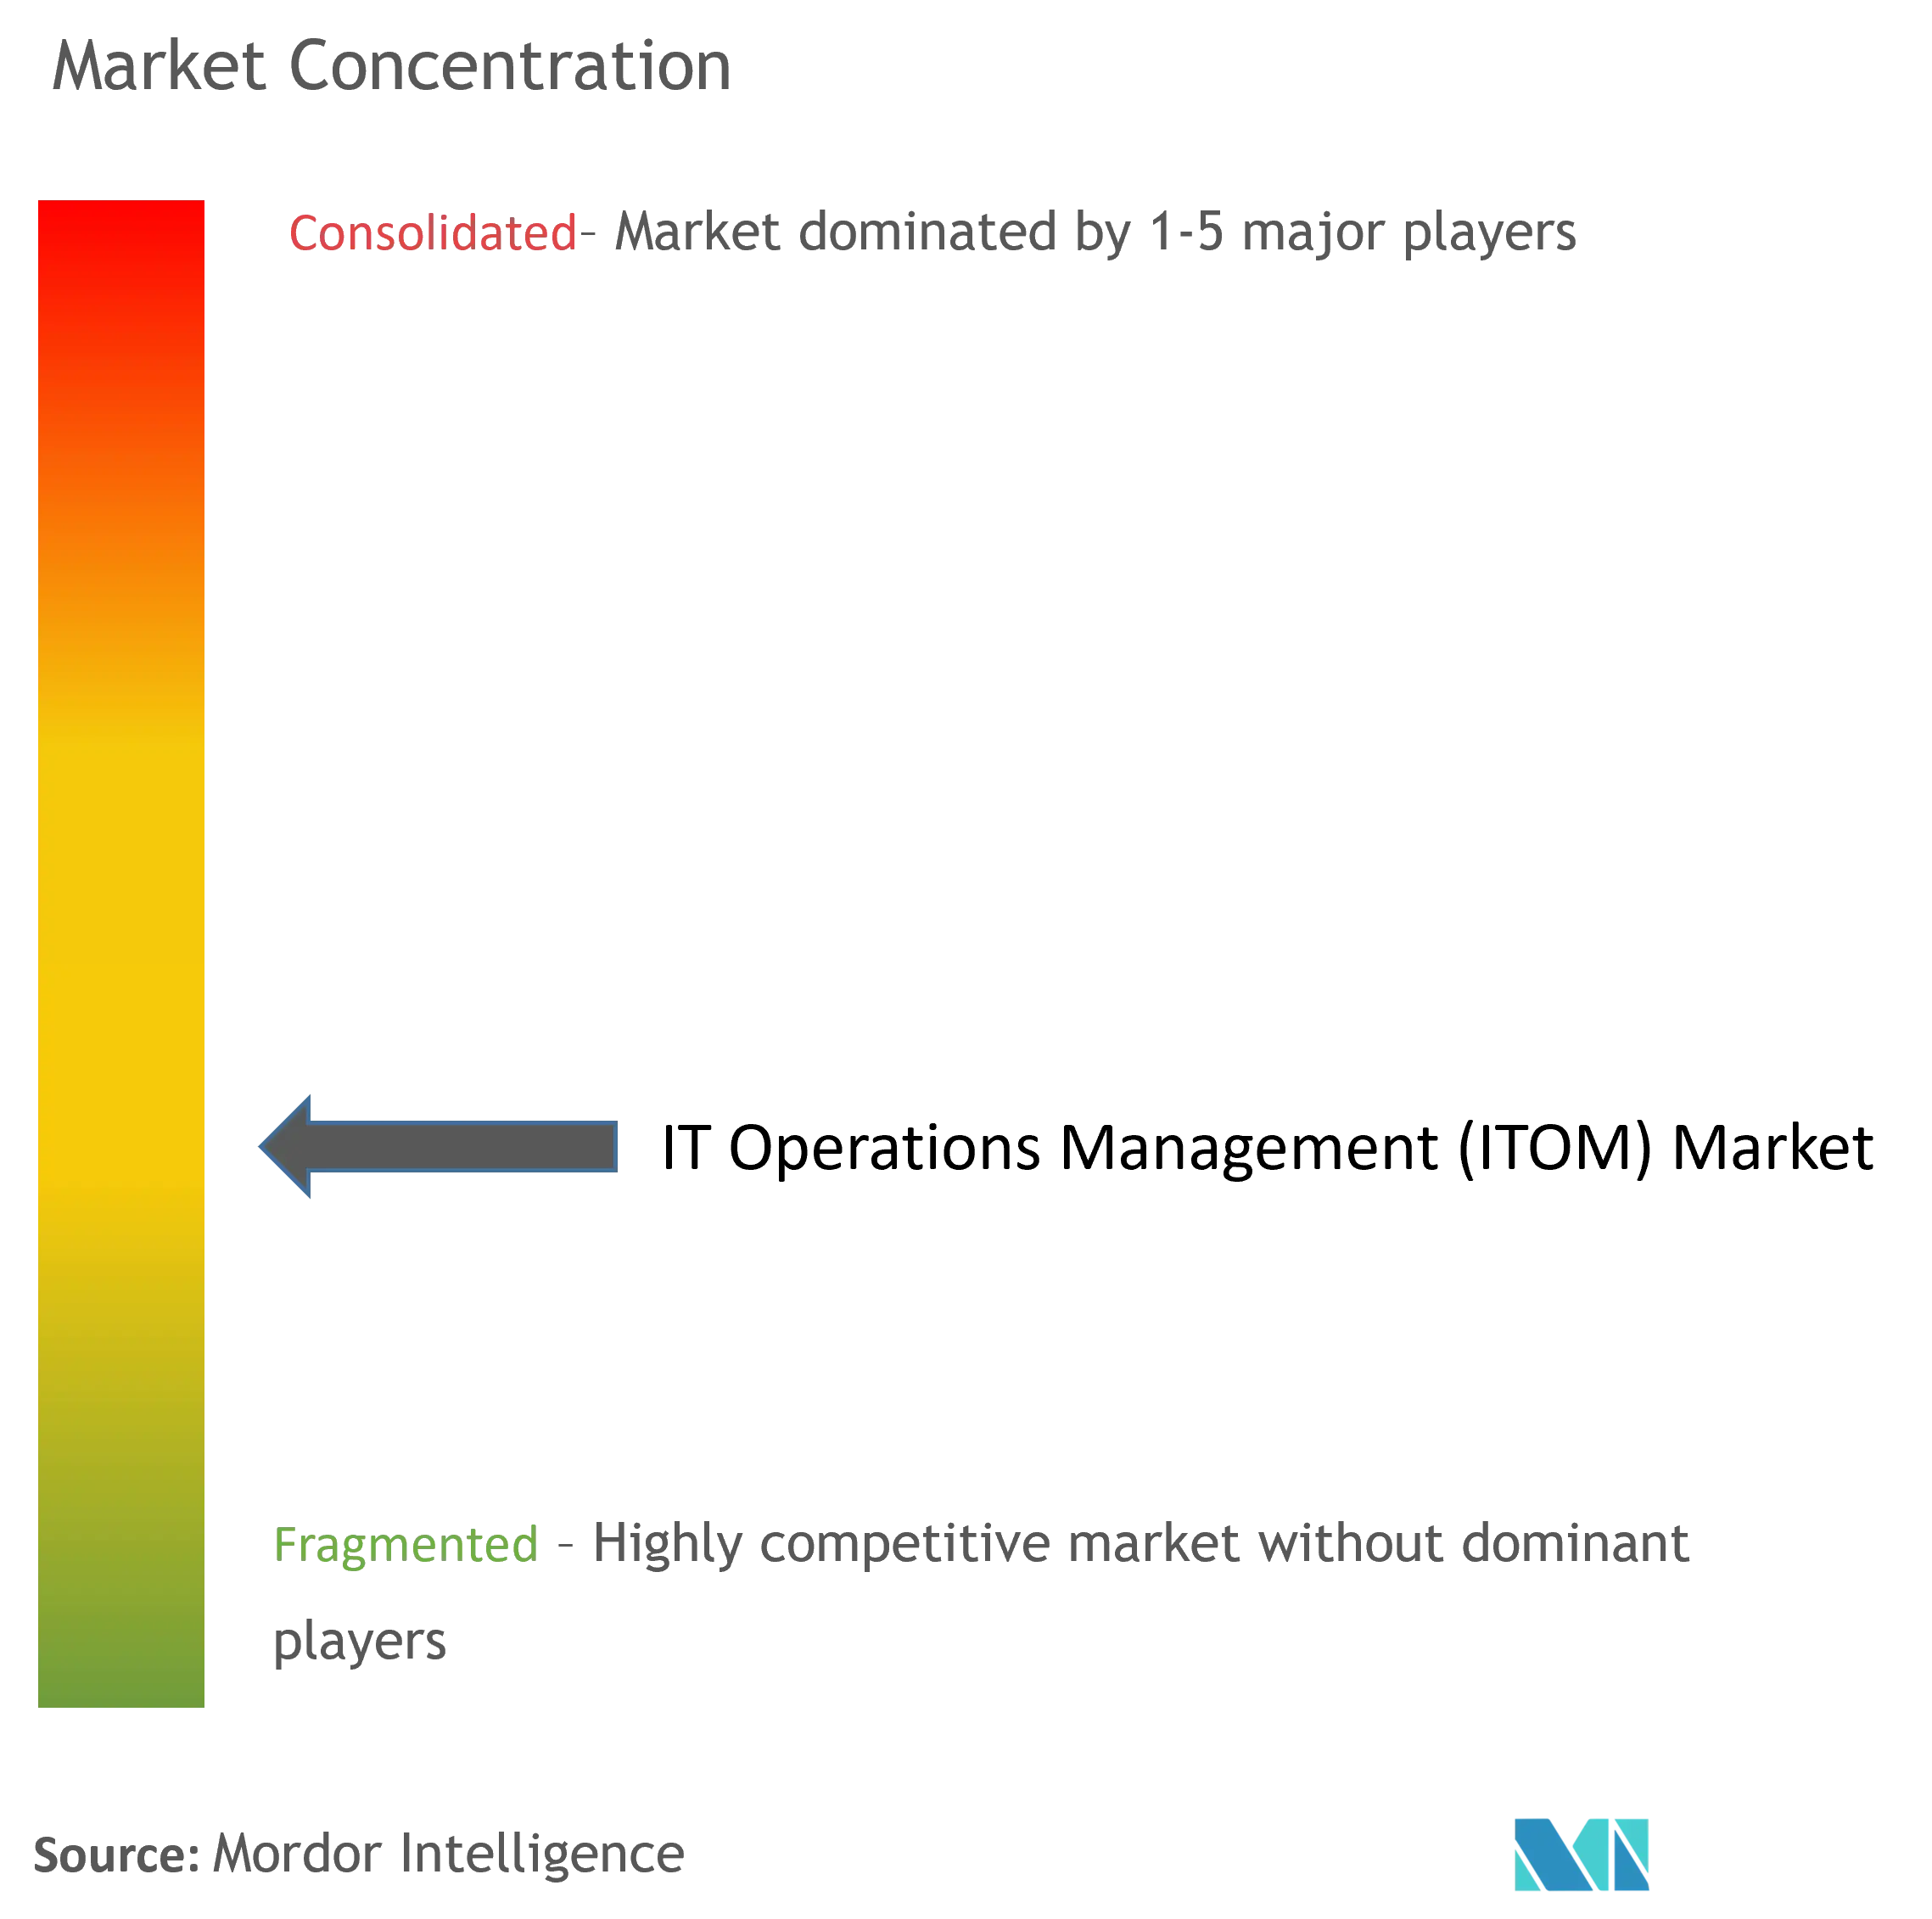
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für IT-Betriebsmanagement von Mordor Intelligence
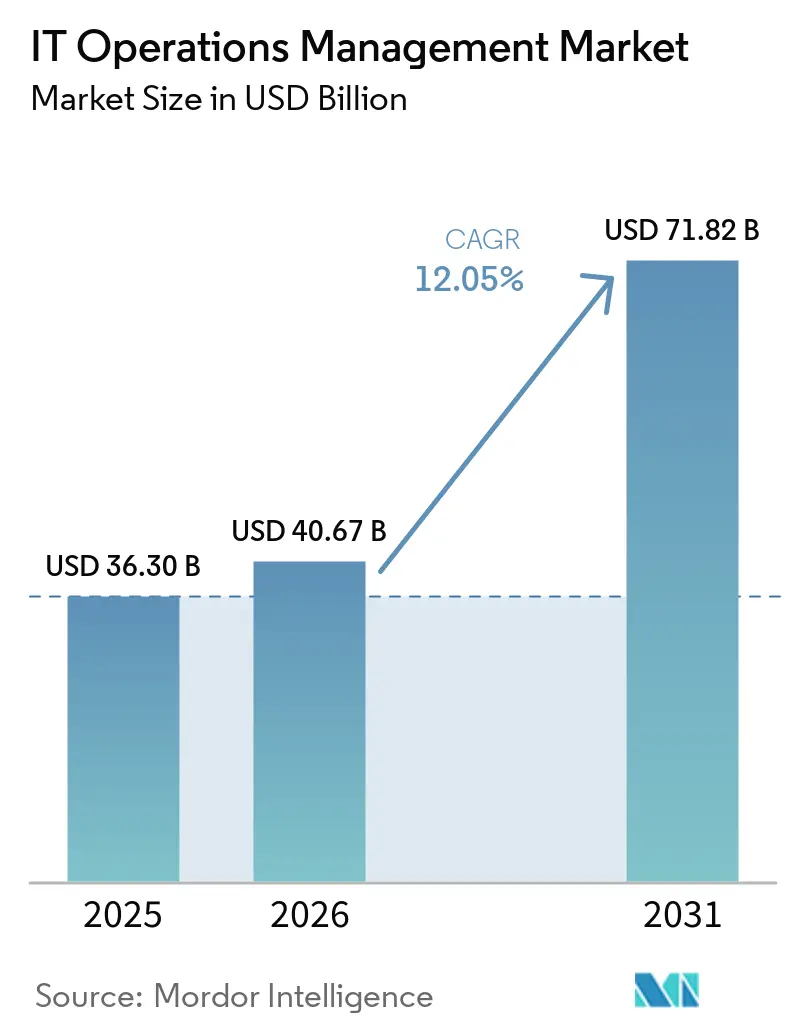
Die Marktgröße für IT-Betriebsmanagement wird im Jahr 2026 auf USD 40,67 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 36,3 Milliarden, mit Projektionen für 2031 von USD 71,82 Milliarden, wachsend mit einer CAGR von 12,05 % über 2026–2031. Unternehmen beschleunigen Investitionen, da Cloud-, Edge- und 5G-Bereitstellungen die Systemkomplexität vervielfachen. Prädiktive Analysen und intelligente Automatisierung bilden nun die Grundlage des täglichen Betriebs und ermöglichen proaktive Incident-Prävention, schnellere Ursachenidentifikation und autonome Behebung. Energiebewusstes Monitoring gewinnt an Bedeutung, da Unternehmen die IT mit Klimaneutralitätszielen in Einklang bringen. Gleichzeitig erleichtern offene Standards wie OpenTelemetry die Datenkonsolidierung über unterschiedliche Plattformen hinweg, obwohl steigende Telemetrievolumen und ein Mangel an AIOps-Fachkräften das kurzfristige Wachstum dämpfen.
Wichtigste Erkenntnisse des Berichts
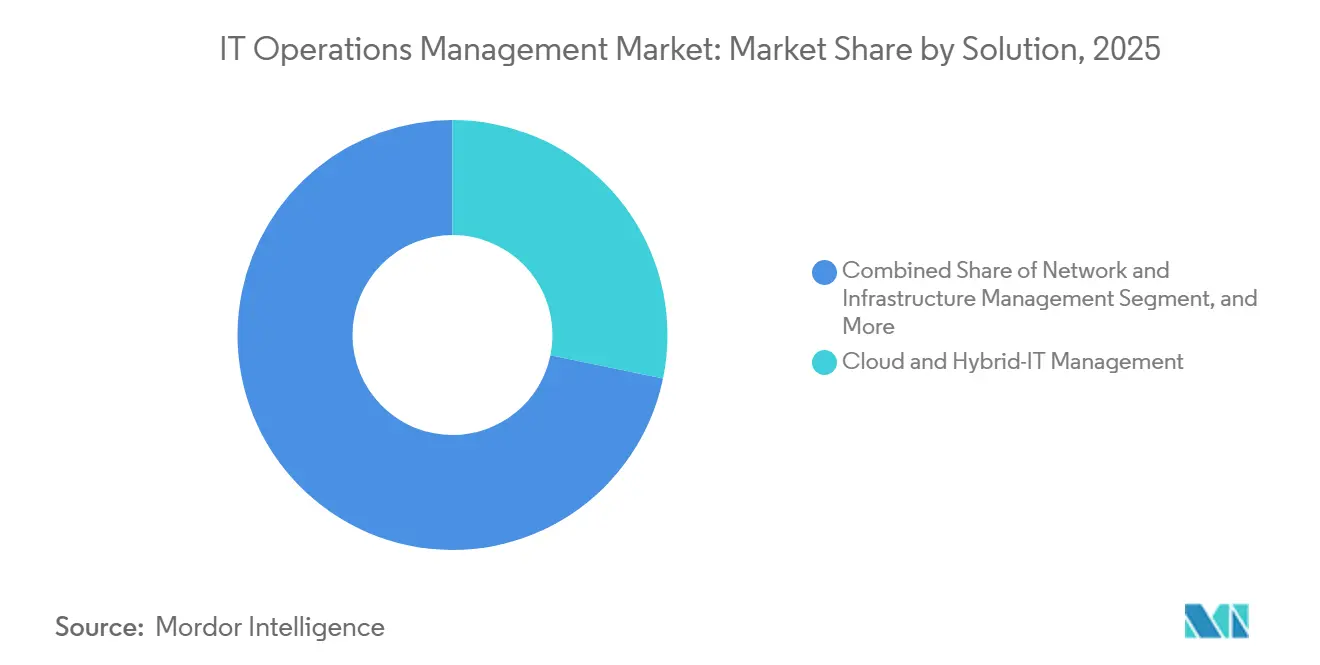
- Nach Lösungstyp führte Cloud- und Hybrid-IT-Management mit einem Anteil von 28,25 % am IT-Betriebsmanagement-Markt im Jahr 2025, während IT-Betriebsanalyse die höchste CAGR-Prognose von 17,64 % verzeichnete.
- Nach Bereitstellungsmodell entfielen cloudbasierte Plattformen auf 61,35 % der IT-Betriebsmanagement-Marktgröße im Jahr 2025 und sollen bis 2031 mit einer CAGR von 18,45 % wachsen.
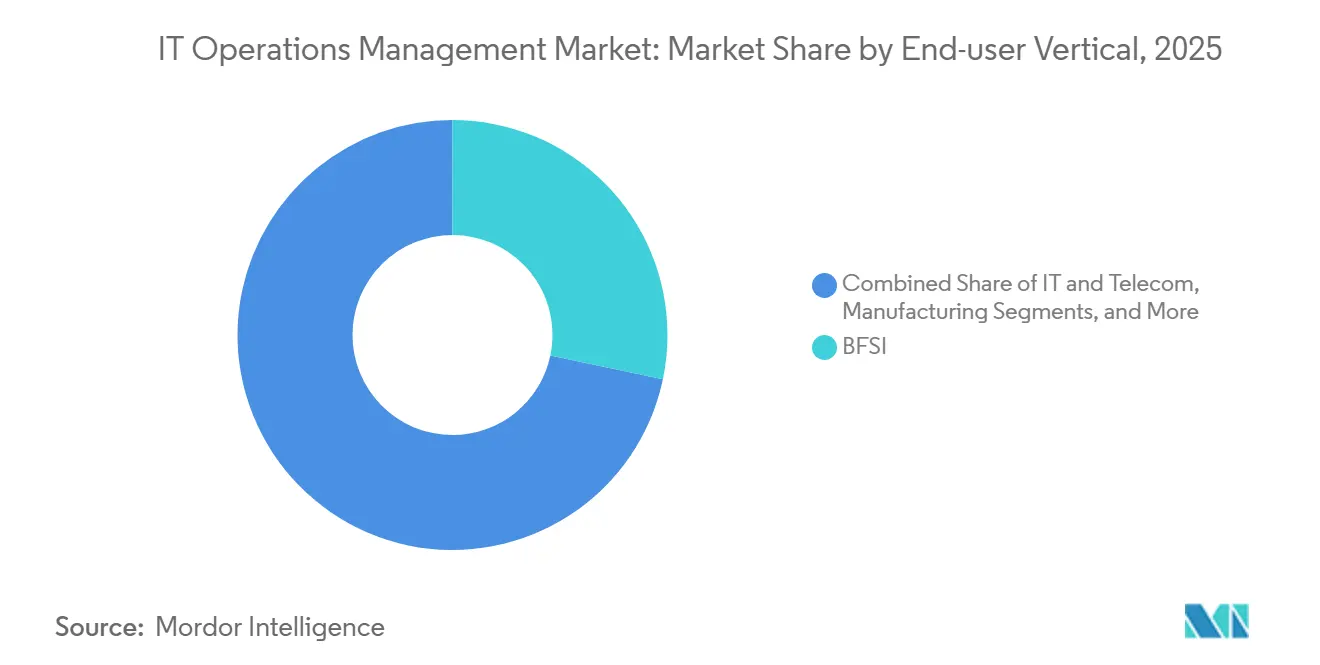
- Nach Endnutzerbranche trug der BFSI-Sektor im Jahr 2025 einen Umsatzanteil von 28,30 % bei; das Gesundheitswesen und die Biowissenschaften verzeichnen bis 2031 eine CAGR von 15,35 %.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 71,20 % am IT-Betriebsmanagement-Markt, während KMU die schnellste CAGR von 14,10 % verzeichnen.
- Nach Geografie erfasste Nordamerika 38,50 % des Umsatzes im Jahr 2025; APAC wird voraussichtlich mit einer CAGR von 13,95 % die am schnellsten wachsende Region bleiben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Cloud- und Hybrid-IT-Ausbreitung erhöht die Überwachungskomplexität | +2.8% | Global, Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Wechsel von ITSM zu AIOps für prädiktive Incident-Reaktion | +3.2% | Nordamerika und Europa als Kern, APAC beschleunigt | Kurzfristig (≤ 2 Jahre) |
| Edge- und 5G-Rollouts erfordern Echtzeit-Observierbarkeit | +2.1% | APAC als Kern, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorschriften treiben energiebewusstes Tooling voran | +1.4% | Europa führend, Nordamerika folgend | Langfristig (≥ 4 Jahre) |
| GPU-intensive KI-Cluster benötigen neue Leistungsbaselines | +1.8% | Global, konzentriert in großen Cloud-Regionen | Kurzfristig (≤ 2 Jahre) |
| Herstellerunabhängige OpenTelemetry-Einführung | +1.2% | Globale Unternehmensübernahme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud- und Hybrid-IT-Ausbreitung erhöht die Überwachungskomplexität
Hybride Architekturen, die 3–5 öffentliche Cloud-Anbieter sowie lokale Infrastrukturen umfassen, dominieren nun die Unternehmens-Roadmaps. Jede zusätzliche Umgebung vervielfacht Telemetrieströme und schafft blinde Flecken, die die mittlere Wiederherstellungszeit um bis zu 60 % verlängern. Einheitliche Observierbarkeitsplattformen, die Metriken, Traces und Logs von Microservices im großen Maßstab zusammenführen können, werden daher zum Kern der betrieblichen Resilienz. AWSs Investition von USD 5 Milliarden in neue Infrastruktur in Thailand veranschaulicht das Tempo der Cloud-Expansion, das die Nachfrage nach umfassenderer Sichtbarkeit antreibt.[1]Amazon Web Services, "AWS startet Infrastrukturregion in APAC, plant US$5 Milliarden Investition in Thailand," erp.today
Wechsel von ITSM zu AIOps für prädiktive Incident-Reaktion
Ticketbasierte Workflows weichen Machine-Learning-Modellen, die Anomalien erkennen, bevor Benutzer sie bemerken. Unternehmen, die AIOps einsetzen, berichten von 80 % Reduzierung bei der manuellen Triage und über 20 % ROI-Gewinnen durch geringere Ausfallzeiten.[2]John Anthos, "Jetzt allgemein verfügbar: New Relic AI (NRAI)," New Relic, newrelic.com Versorgungs- und Energieunternehmen führen die Einführung an, da Infrastrukturen mit Dauerbetrieb null Toleranz für Ausfälle erfordern. Der Paradigmenwechsel treibt den Markt für IT-Betriebsmanagement in Richtung selbstheilender Fähigkeiten, die menschliche Arbeit auf strategische Ingenieuraufgaben umverteilen.
Edge- und 5G-Rollouts erfordern Echtzeit-Observierbarkeit
Edge-Knoten, die latenzempfindliche Workloads unterstützen, benötigen Sichtbarkeitsschleifen unter 5 ms. Zentralisierte Tools kämpfen mit dem Volumen und der Geschwindigkeit und treiben Innovationen bei leichtgewichtigen Agenten voran, die lokale Analysen und bedingte Alarmierung ermöglichen. Ericssons Partnerschaft mit Supermicro beleuchtet die Hardware-Software-Konvergenz, die speziell für verteilte KI und ultralatenzarmes Monitoring konzipiert ist.[3]Ericsson Newsroom Staff, "Ericsson und Supermicro fördern Unternehmenskonnektivität für Edge-KI-Systeme," Ericsson, ericsson.com
Nachhaltigkeitsvorschriften treiben energiebewusstes Tooling voran
Rechenzentren verbrauchen fast 3 % des weltweiten Stroms, was Regulierungsbehörden und Vorstände dazu veranlasst, eine detaillierte Leistungsüberwachung vorzuschreiben. Moderne Plattformen zeigen nun Watt, PUE und Kohlenstoffintensität neben Leistungsdiagrammen an, sodass Teams nicht kritische Aufgaben während Spitzenzeiten der erneuerbaren Energieerzeugung planen können. Microsofts Beschaffung von 23,6 Millionen MWh an erneuerbaren Energien unterstreicht, wie Nachhaltigkeitskennzahlen zu erstklassigen betrieblichen KPIs geworden sind.[4]Microsoft CSR Team, "Nachhaltigkeit," microsoft.com
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Anfangsausgaben für Datenpipelines und Lizenzen belasten Budgets | -2.1% | Global, KMU am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Mangel an erfahrenen SRE- und DevSecOps-Fachkräften | -1.8% | Global, am akutesten in APAC und anderen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Strenge Datenlokalisierungsvorschriften schränken grenzüberschreitenden Log-Austausch für KI-Modelle ein | -1.3% | EU, China und andere souveränitätsorientierte Jurisdiktionen | Langfristig (≥ 4 Jahre) |
| Souveräne-Cloud- Vorschriften erzwingen lokalisierte ITOA-Varianten | -0.9% | EU, China, Indien und Länder, die digitale Souveränitätsvorschriften durchsetzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Legacy-Tool-Silos behindern einheitliche Übersicht
Viele Unternehmen jonglieren noch immer mit 5–10 Monitoring-Produkten. Benutzerdefinierte Konnektoren und duplizierte Alarm-Workflows erhöhen den Betriebsaufwand und verzögern einheitliche Rollouts. In APAC verwalten 61 % der Organisationen mindestens fünf Tools gleichzeitig, was Konsolidierungsprogramme auslöst, die Jahre dauern und knappe Ingenieurkapazitäten beanspruchen können.
Steigende Observierbarkeits-Datenkosten belasten ROI-Berechnungen
Telemetrievolumen aus containerisierten Microservices wachsen schneller als Budgets. Wasabis Umfrage 2025 ergab, dass 50 % der APAC-Unternehmen Projekte aufgrund steigender Speicher- und Ausgangsgebühren verzögert haben. Angesichts unkontrollierter Rechnungen reduzieren einige Teams die Abtastrate oder verkürzen die Aufbewahrung, was blinde Flecken riskiert, die das Versprechen der vollständigen Stack-Observierbarkeit zunichte machen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Analysen treiben die Transformation der nächsten Generation voranCloud- und Hybrid-IT-Management hielt im Jahr 2025 einen Anteil von 28,25 % am IT-Betriebsmanagement-Markt, da Unternehmen eine einheitliche Governance über Multi-Cloud-Umgebungen anstrebten. Die Nachfrage wird durch kontinuierliche Migrationswellen und die Einbeziehung von Edge-Standorten in denselben Sichtbarkeitsbereich aufrechterhalten. Unterdessen wird IT-Betriebsanalyse voraussichtlich mit einer CAGR von 17,64 % wachsen, was die IT-Betriebsmanagement-Marktgröße für intelligente Plattformen steigert, die Ereignisse korrelieren, Sättigungspunkte prognostizieren und automatisierte Workflows auslösen. Anbieter integrieren auf großen Sprachmodellen basierende Erkenntnisse, um die Fehlerbehebung für nicht spezialisiertes Personal zu demokratisieren und Lernkurven effektiv zu verflachen.
Ergänzende Module wie Application Performance Monitoring verlagern den Schwerpunkt von der Ablaufverfolgung auf Code-Ebene hin zur End-to-End-Benutzerreise-Kartierung, während Konfigurations- und Änderungsmanagement Policy-as-Code nutzt, um Konfigurationsabweichungen zu reduzieren. Automatisierungs- und Orchestrierungskomponenten wachsen parallel dazu und ermöglichen automatische Skalierung sowie selbstheilende Maßnahmen ohne manuellen Eingriff. Insgesamt verändern diese Entwicklungen die Beschaffungsprioritäten, da Käufer Analysen mit remediativer Automatisierung unter einem einzigen Abonnement bündeln.


Nach Bereitstellungsmodell:
Cloud-native Dominanz beschleunigt sichCloud-gehostete Abonnements machten 61,35 % des Umsatzes 2025 aus und stellen den größten Anteil der Marktgröße für IT-Betriebsmanagement bei verbrauchsbasierten Angeboten dar. Mit einer erwarteten CAGR von 18,45 % bis 2031 ziehen Elastizität, niedrigere Investitionsausgaben und ausgelagerter Wartungsaufwand weiterhin Anwender an. Hybride Muster bestehen dort, wo Datenlokalisierungs- und Latenzanforderungen eine lokale Verarbeitung vorschreiben, doch selbst diese Bereitstellungen stützen sich oft auf Cloud-Steuerungsebenen für das Richtlinienmanagement.
Lokale Rollouts verlangsamen sich, verschwinden aber nicht, insbesondere in regulierten Sektoren. Edge-orientierte Bereitstellungsoptionen entstehen als Container, die in Fabrikhallen oder Mobilfunkmastgehäusen laufen und Zusammenfassungen weiterleiten, wenn die Bandbreite es erlaubt. Die Einhaltung von OpenTelemetry stellt sicher, dass gesammelte Daten unabhängig vom Standort der Sammler portabel bleiben und die Beschaffungsflexibilität erhalten bleibt.
Nach Endbenutzer-Vertikale:
Gesundheitswesen führt die Wachstumskurve anBFSI behielt im Jahr 2025 einen Umsatzanteil von 28,30 %, da strenge Verfügbarkeits- und Prüfungsvorschriften Banken dazu zwingen, stark in Monitoring zu investieren. Gesundheitswesen und Biowissenschaften werden jedoch mit einer CAGR von 15,35 % prognostiziert, was die Marktgröße für IT-Betriebsmanagement bei patientensicherheitskritischen Analysen vergrößert, die Gerätetelemetrie und Latenz elektronischer Gesundheitsakten verfolgen. Echtzeit-Edge-Monitoring in Krankenhäusern unterstützt Tele-ITS-Lösungen und medizinische IoT-Geräte, die sensible Daten verarbeiten.
Die Fertigung setzt auf Industrie 4.0 und verbindet Fertigungssteuerungen mit einheitlichen Dashboards, die OT- und IT-Metriken korrelieren. Einzelhandelsketten integrieren Kassendaten aus Filialen mit E-Commerce-Site-Telemetrie, um Omnichannel-Erlebnisse zu sichern, während Behörden veraltete Infrastrukturen im Rahmen von Digitalisierungsmandaten modernisieren. Jede Vertikale bringt spezifische Compliance-Verpflichtungen mit sich, die Anbieter zunehmend durch vorgefertigte Regelwerke adressieren.
Nach Unternehmensgröße:
Automatisierung senkt Barrieren für KMUGroßunternehmen kontrollierten 71,20 % der Ausgaben 2025 und nutzten ihre Größe, um unternehmensweite Lizenzen für globale Präsenzen auszuhandeln. Strenge Governance-Anforderungen erfordern mandantenfähige Architekturen, granulare rollenbasierte Zugriffskontrollen und benutzerdefinierte Konnektoren – Funktionen, die von etablierten Anbietern problemlos erfüllt werden. Dennoch demokratisieren nutzungsbasierte Preisgestaltung und SaaS-Bereitstellung den Zugang und treiben eine CAGR von 14,10 % im KMU-Segment voran.
KMU nutzen Cloud-native Bundles, um Infrastrukturwartung zu umgehen, und verlassen sich auf geführte Einrichtungsassistenten und KI-generierte Empfehlungen, um Qualifikationslücken auszugleichen. Studien zeigen, dass Automatisierung die KMU-Produktivität um 30 % steigert und manuelle Fehlerquoten um 25 % senkt, was die ROI-Argumentation stärkt. Managed-Service-Partner beschleunigen die Einführung weiter, indem sie Monitoring mit Behebung bündeln und kleineren Unternehmen unternehmensgerechte Resilienz ohne Personalaufstockung bieten.
Geografische Analyse
IT Operations Management Markt Nordamerika
Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von 38,50 %, gestützt durch eine hohe Cloud-Durchdringung, ausgereifte Anbieter-Ökosysteme und robuste Cybersicherheitsrahmen. Bundesweite Modernisierungszuschüsse und Schutzauflagen für kritische Infrastrukturen verstärken die Ausgaben für Observability-Plattformen, die Compliance-Nachweise in kontinuierliche Überwachungs-Dashboards integrieren. Nachhaltigkeitszusagen von Unternehmen wie Microsoft und Apple verleihen dem Markt weiteren Auftrieb, da Kohlenstoffbilanzierungsfunktionen zu Kennzahlen auf Vorstandsebene werden.
IT Operations Management Markt APAC
Für APAC wird bis 2031 ein CAGR von 13,95 % prognostiziert – der weltweit höchste Wert. Japan steht an der Spitze der regionalen Investitionen: 71 % der Unternehmen erhöhen ihre Betriebsbudgets, um Prozesse zu automatisieren und KI-gestützte Observability einzuführen. Cloud-Ausbauten durch Hyperscaler – exemplarisch verdeutlicht durch AWS-Investitionen in Thailand – senken die Einstiegskosten für aufstrebende Unternehmen in den ASEAN-Märkten und verbreitern die adressierbare Basis. Dennoch bleibt die Fragmentierung bestehen: 61 % der APAC-Unternehmen nutzen nach wie vor fünf oder mehr Monitoring-Tools, und die Kosten von Ausfällen können in wachstumsstarken Volkswirtschaften jährlich 19,07 Millionen USD übersteigen.
IT Operations Management Markt Europa
Europa verfolgt eine stetige Entwicklung, angetrieben durch strenge Datenschutz- und Green-Computing-Richtlinien. Die Ausgabe von grünen Anleihen der Europäischen Kommission im Wert von 8 Milliarden EUR unterstreicht die politische Unterstützung für energieeffiziente IT-Infrastrukturen. Die Nachfrage nach hybriden Bereitstellungsmodellen steigt, da Unternehmen die DSGVO-Konformität mit der Skalierbarkeit regionaler Cloud-Hubs in Einklang bringen. Industrielle Automatisierungsprojekte in Deutschland, Frankreich und den nordischen Ländern verknüpfen die Einführung von IT Operations Management mit der Umsetzung von Smart-Factory-Konzepten und erweitern das adressierbare Ausgabenvolumen für Plattformen, die OT- und IT-Telemetrie zusammenführen.

Wettbewerbslandschaft
Die Marktkonzentration ist moderat. ServiceNow, Dynatrace, Datadog und Splunk verankern das oberste Segment, indem sie vollständige Stack-Telemetrieerfassung mit KI-gesteuerten Erkenntnissen kombinieren. Dynatrace verzeichnete ein Umsatzwachstum von 19 % im Geschäftsjahr und bedient nun rund 4.100 Kunden in 105 Ländern. Etablierte Anbieter differenzieren sich durch Anomalieerkennungsalgorithmen, Topologieerkennung und automatisierte Behebungsfunktionen, die in ITSM-Workflows integriert sind.
Strategische Allianzen intensivieren sich. RapDev erreichte den ServiceNow Elite-Status und gewann zum vierten Mal in Folge die Auszeichnung als Datadog Partner des Jahres, was die Bedeutung des Ökosystems für die Skalierung von Unternehmensrollouts demonstriert. Edge-zentrierte Partnerschaften wie Ericsson–Supermicro kombinieren Hardware mit Observierbarkeitsschichten, die für Standorte mit geringer Latenz entwickelt wurden, und eröffnen Nischen, in denen Generalisten-Plattformen auf Leistungsbeschränkungen stoßen. Private-Equity-Aktivitäten bleiben lebhaft; Thoma Bravos Übernahme von Boeings Digital Aviation Solutions für USD 10,55 Milliarden veranschaulicht die hohen Bewertungen, die domänenspezifische Monitoring-Assets erzielen.
Die Einführung von OpenTelemetry verändert Wettbewerbsvorteile, indem sie proprietäre Agenten-Bindung schwächt und die Substitution von Best-of-Breed-Backends ermöglicht. Kleinere Herausforderer nutzen diese Verschiebung mit nutzungsbasierter Preisgestaltung, die kostenempfindliche Käufer, insbesondere KMU, anspricht. Nachhaltigkeitsanalysen stechen als aufkommender Differenzierungsfaktor hervor: Anbieter, die Kohlenstoff-Dashboards neben CPU-Metriken integrieren, gewinnen Aufmerksamkeit bei europäischen Unternehmen, die an Offenlegungsvorschriften gebunden sind. Da KI-Fähigkeiten zur Ware werden, verlagert sich die Differenzierung hin zu vortrainierten Modellen, die auf vertikale Kontexte abgestimmt sind, und zu Low-Code-Automatisierung, die die mittlere Wiederherstellungszeit bei schwerwiegenden Ereignissen drastisch verkürzt.
Branchenführer im IT-Betriebsmanagement
ServiceNow
BMC Software, Inc
SolarWinds Worldwide, LLC
Splunk Inc (Cisco Systems Inc)
IBM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IT-Betriebsmanagement-Markt
- Splunk Inc.
- IBM Corporation
- ServiceNow Inc.
- VMware Inc. (Broadcom)
- Dynatrace Inc.
- Oracle Corporation
- BMC Software Inc.
- Micro Focus Intl. plc
- Cisco Systems Inc.
- AppDynamics LLC
- Elastic N.V.
- SAS Institute Inc.
- New Relic Inc.
- PagerDuty Inc.
- Datadog Inc.
- SolarWinds Corp.
- ManageEngine (Zoho)
- OpsRamp Inc.
- Evolven Software
- XpoLog Ltd.

Recent Industry Developments in IT-Betriebsmanagement-Markt
- Juni 2025: New Relic lancierte seinen branchenweit ersten KI-Assistenten für Observierbarkeit (NRAI) und integrierte agentische KI mit GitHub Copilot und ServiceNow zur Automatisierung von IT-Betriebsworkflows.
- Juni 2025: Ericsson und Supermicro kündigten eine Zusammenarbeit zur Beschleunigung der Edge-KI-Bereitstellung an und verbanden 5G-Konnektivität mit edge-optimierten Servern für die Echtzeit-Datenverarbeitung.
- Mai 2025: SCSK Asia Pacific ging eine Partnerschaft mit Cato Networks ein, um bis zum Geschäftsjahr 2027 SASE-Dienste für 15 südostasiatische Unternehmen einzuführen.
- April 2025: Boeing stimmte dem Verkauf von Teilen seines Digital Aviation Solutions-Geschäfts an Thoma Bravo für USD 10,55 Milliarden zu.


IT-Betriebsmanagement-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den IT Operations Management (ITOM)-Markt als alle lizenz- oder abonnementbasierten Softwareplattformen und verwalteten Module, die den Zustand, die Kapazität und die Kosten von On-Premise-, Cloud- und hybriden IT-Umgebungen überwachen, automatisieren und optimieren, einschließlich AIOps-, Observability-, Konfigurations- und Ereigniskorrelations-Tools. Laut Mordor Intelligence beläuft sich der adressierbare Wert dieses softwaregetriebenen Markts im Jahr 2025 auf 36,30 Milliarden USD.
Ausschluss aus dem Geltungsbereich: Hardware-Appliances, reine Beratungsprojekte und generische Helpdesk-Ticketing-Systeme sind nicht im Marktumfang enthalten.
Segmentierungsübersicht
- Nach Dienstleistungstyp
- On-Page-SEO
- Off-Page-SEO / Linkaufbau-SEO
- Technisches SEO
- Lokales und hyperlokales SEO
- E-Commerce / Marktplatz-SEO
- Sprach- und visuelle Suche SEO
- Video- und Bild-SEO
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzer-Branche
- E-Commerce und Einzelhandel
- IT und Telekommunikation
- Gastgewerbe und Reisen
- Immobilien und Bauwesen
- Gesundheitswesen und Biowissenschaften
- BFSI
- Bildung
- Medien und Unterhaltung
- Sonstige
- Nach Dienstleistungsmodell
- Abonnement / Retainer
- Projektbasiert
- Stundenbasiert
- Leistungs- / Ergebnisbasiert
- Nach Zugriffskanal
- Desktop-Suche
- Mobile Suche
- Sprachsuche
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Plattformarchitekten, DevOps-Verantwortliche und Kanalvertriebspartner in Nordamerika, Europa und wachstumsstarken Zentren im Asien-Pazifik-Raum. Die Gespräche bestätigten Preisspannen, Verschiebungen im Bereitstellungsmix hin zu SaaS sowie reale Ersatzzyklen. Anschließend hoben befragte Käufer die Unterschiede bei der Transaktionsgröße zwischen großen Banken und mittelgroßen Einzelhändlern hervor. Diese Erkenntnisse schlossen Lücken, die Dokumente hinterließen, und schärften die Modellannahmen.
Desk-Research
Zunächst wurden öffentlich zugängliche Benchmarks aus statistischen Portalen wie dem US Bureau of Labor Statistics (IT-Arbeitskosten), Eurostat (Unternehmens-Cloud-Nutzung) und UN Comtrade (Server- und Switch-Handelscodes) erfasst, die auf den Infrastrukturumfang hinweisen. Branchenverbände wie die Cloud Native Computing Foundation, das IT Service Management Forum und die Global Data Center Association lieferten Adoptionsquoten für Kubernetes, ITSM und Edge-Knoten, die als Nachfragemultiplikatoren einfließen. Unternehmens-10-Ks, Earnings Calls und Investorenpräsentationen offenbarten den Lizenz-Mix der Anbieter und durchschnittliche Verkaufspreisbereiche, während Patentanalysen von Questel das Innovationstempo bei AIOps aufzeigten. Factiva-Nachrichtenfeeds ergänzten Wachstumstreiber wie jüngste Ausfälle und neue Compliance-Vorschriften. Diese Liste ist illustrativ; viele weitere offene und kostenpflichtige Quellen flossen in unsere Desk-Research ein.
Marktgrößenbestimmung und Prognose
Eine Top-down-Analyse der IT-Ausgaben von Unternehmen als Ausgangsbasis, verknüpft mit der Durchdringung von Cloud-Workloads und dem Verhältnis von IT-Personal zu Servern, liefert den ersten Schätzwert. Anbieter-Rollups und stichprobenartige Durchschnittsverkaufspreise multipliziert mit aktiven Knotenanzahlen bieten selektive Bottom-up-Überprüfungen. Zu den wichtigsten verfolgten Variablen gehören: • Anzahl der cloud-verwalteten virtuellen Maschinen, • durchschnittliche Vorfälle pro Gerät, • Anteil der Observability-Pipelines, die OpenTelemetry nutzen, • Anzahl regionaler DSGVO-ähnlicher Vorschriften, • mittlere IT-Lohninflation, die den Automatisierungs-ROI beeinflusst.
Die Prognose erfolgt mittels multivariater Regression, wobei diese Treiber die Wachstumspfade und Szenariobänder steuern, während fehlende Anbieterumsätze durch Peer-Group-Mediane aufgefüllt werden, bevor die abschließende Triangulation erfolgt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine zweistufige Peer-Review, Anomalie-Markierungen lösen Neuberechnungen aus, und Abweichungen von mehr als drei Prozentpunkten gegenüber externen Benchmarks führen zur erneuten Kontaktaufnahme mit ausgewählten Experten. Das Modell wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Anbieterakquisitionen oder regulatorischen Änderungen. Unmittelbar vor der Kundenlieferung erfolgt eine abschließende Analystenprüfung.
Warum Mordors IT Operations Management-Ausgangswert verlässlich ist
Veröffentlichte Zahlen weichen häufig voneinander ab, da jedes Unternehmen den Markt nach leicht unterschiedlichen Modulen, Währungsbasen und Aktualisierungsrhythmen abgrenzt.
Wesentliche Ursachen für diese Abweichungen sind in der Breite des Geltungsbereichs erkennbar; einige Studien beziehen angrenzende ITSM-Module ein, behandeln Serviceumsätze unterschiedlich und wenden verschiedene Währungsjahre für Umrechnungen an – was erklärt, warum andere Quellen im Vergleich zu unserer disziplinierten, softwareorientierten Betrachtung und jährlichen Neukalibrierung höhere oder niedrigere Werte ausweisen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 36,30 Mrd. USD (2025) | Mordor Intelligence | - |
| 56,34 Mrd. USD (2024) | Regionales Beratungsunternehmen A | Bündelt umfassendere IT-Management-Suiten und berücksichtigt Wartungsdienstleistungen |
| 52,34 Mrd. USD (2023) | Globales Beratungsunternehmen B | Verwendet Listenpreise ohne Rabattierung und vermischt Cloud-ITSM mit ITOM |
| 25,00 Mrd. USD (2023) | Branchenanalyst C | Konzentriert sich ausschließlich auf Kernüberwachungs-Tools und lässt AIOps- und Observability-Erweiterungen außer Acht |
Zusammenfassend lässt sich sagen, dass Mordor Intelligence Entscheidungsträgern durch die Verankerung des Ausgangswerts an klar definierten Modulen, verifizierten Preis-Volumen-Paaren sowie einer transparenten Top-down- und Bottom-up-Abstimmung einen ausgewogenen, nachvollziehbaren Referenzpunkt liefert, auf den sie sich verlassen können, während sich ihre Strategien weiterentwickeln.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für IT-Betriebsmanagement?
Der Markt steht im Jahr 2026 bei USD 40,67 Milliarden und wird voraussichtlich bis 2031 USD 71,82 Milliarden erreichen.
Welches Lösungssegment wächst am schnellsten?
IT-Betriebsanalyse führt das Wachstum an und verzeichnet bis 2031 eine CAGR von 17,64 % innerhalb des IT-Betriebsmanagement-Markts.
Warum führen KMU ITOM-Plattformen schnell ein?
Cloud-native Bereitstellung und KI-gesteuerte Automatisierung senken Anfangskosten und Qualifikationsbarrieren und treiben eine CAGR von 14,10 % bei KMU zwischen 2026 und 2031 voran.
Welche Region weist die höchste Wachstumsrate auf?
APAC wird voraussichtlich mit einer CAGR von 13,95 % wachsen, gestützt durch umfangreiche Cloud-Investitionen und Initiativen zur digitalen Transformation.
Wie beeinflussen Nachhaltigkeitsziele ITOM-Investitionen?
Unternehmen priorisieren nun energiebewusstes Monitoring, um den Energieverbrauch und die Kohlenstoffemissionen zu verfolgen und die IT-Betriebsabläufe mit ESG-Zielen in Einklang zu bringen.
Welche Rolle spielt OpenTelemetry in ITOM-Strategien?
Der offene Standard vereinheitlicht Metriken, Traces und Logs, reduziert Integrationsreibung und mindert die Anbieterabhängigkeit in hybriden Umgebungen.
Seite zuletzt aktualisiert am:



