
Tamanho e Participação do Mercado de Gerenciamento de Operações de TI
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 40.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 71.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.05 % |
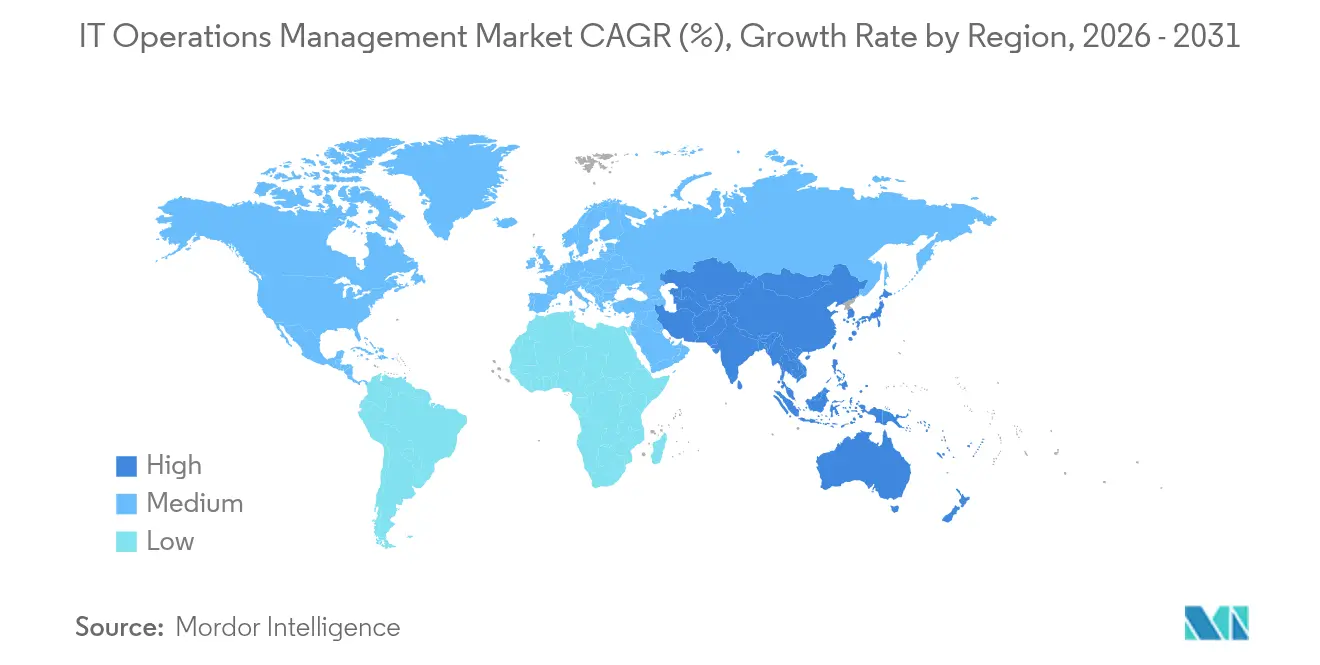
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
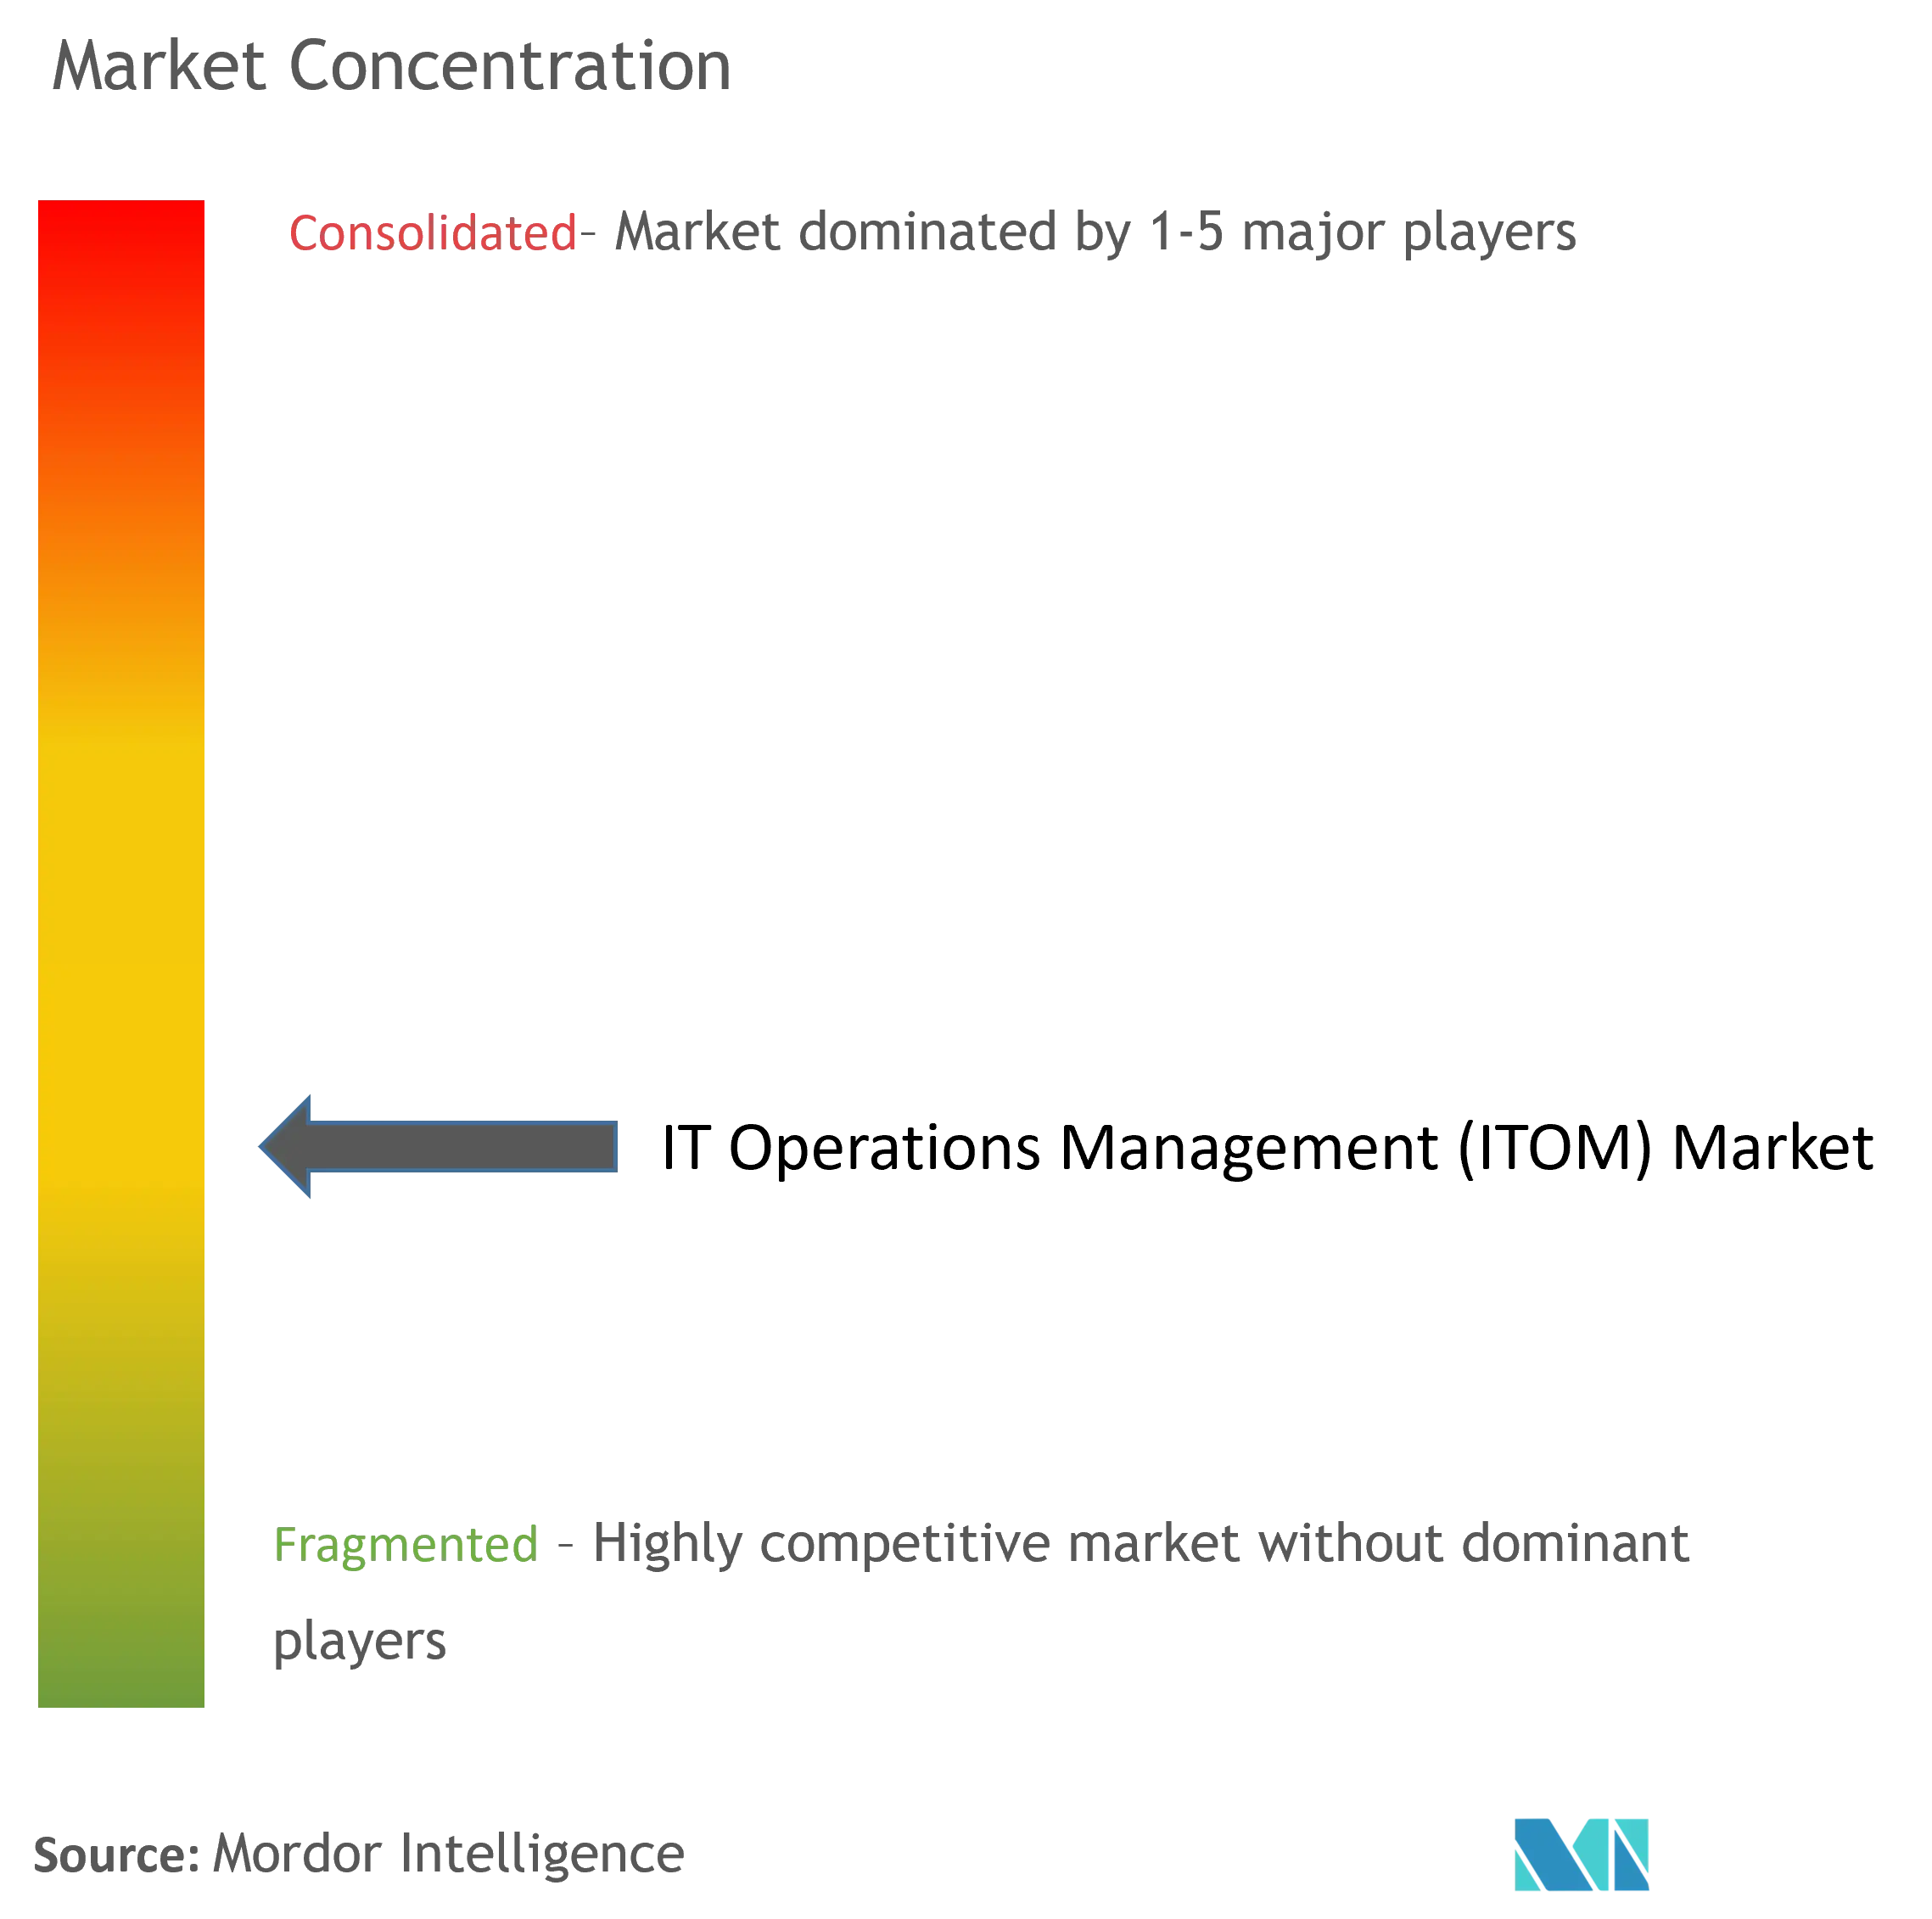
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gerenciamento de Operações de TI por Mordor Intelligence
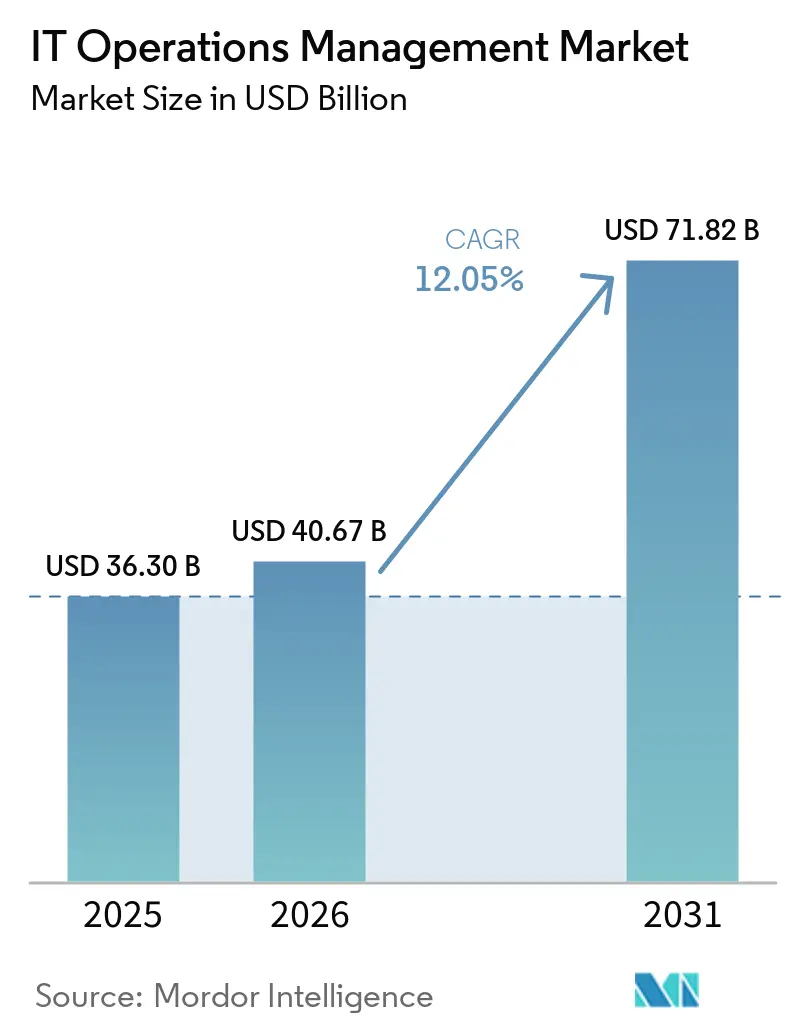
O tamanho do mercado de gerenciamento de operações de TI em 2026 é estimado em USD 40,67 bilhões, crescendo a partir do valor de 2025 de USD 36,3 bilhões, com projeções para 2031 mostrando USD 71,82 bilhões, crescendo a um CAGR de 12,05% no período de 2026 a 2031. As empresas estão acelerando os investimentos à medida que implantações em nuvem, borda e 5G multiplicam a complexidade dos sistemas. A análise preditiva e a automação inteligente agora sustentam as operações do dia a dia, permitindo a prevenção proativa de incidentes, identificação mais rápida da causa raiz e remediação autônoma. O monitoramento com consciência energética está ganhando destaque à medida que as empresas alinham a TI com metas de neutralidade de carbono. Enquanto isso, padrões abertos como o OpenTelemetry estão facilitando a consolidação de dados em plataformas díspares, embora volumes crescentes de telemetria e escassez de talentos em AIOps moderem o crescimento no curto prazo.
Principais Conclusões do Relatório
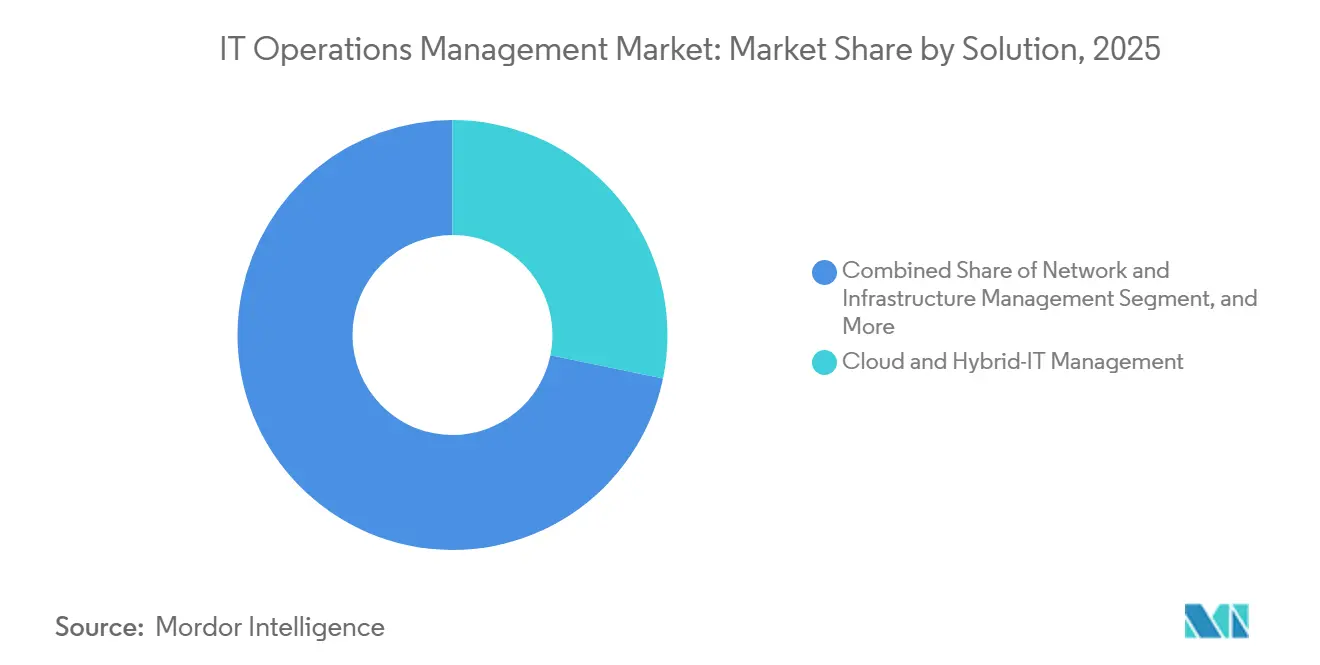
- Por tipo de solução, o Gerenciamento de TI em Nuvem e Híbrida liderou com 28,25% da participação no mercado de gestão de operações de TI em 2025, enquanto a Análise de Operações de TI registrou a maior perspectiva de CAGR de 17,64%.
- Por modelo de implantação, as plataformas baseadas em nuvem responderam por 61,35% do tamanho do mercado de gestão de operações de TI em 2025 e estão projetadas para crescer a um CAGR de 18,45% até 2031.
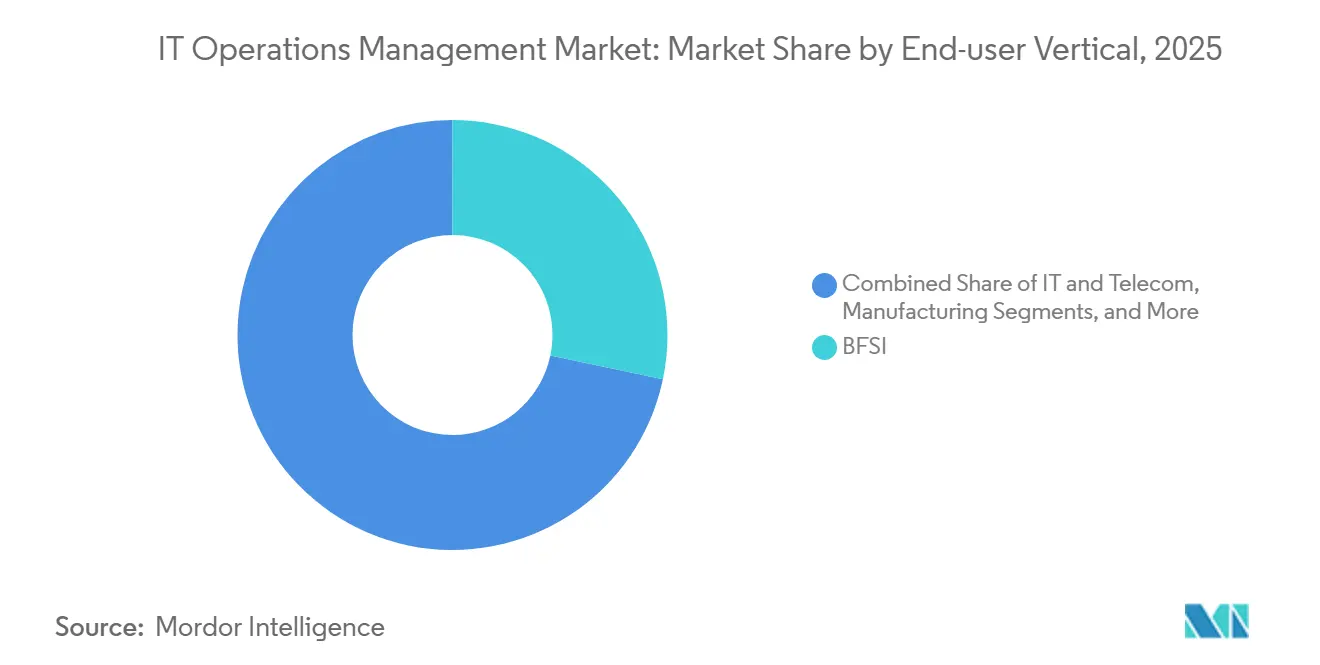
- Por vertical de usuário final, o BFSI contribuiu com 28,30% de participação na receita em 2025; Saúde e Ciências da Vida avança a um CAGR de 15,35% até 2031.
- Por porte organizacional, as grandes empresas detinham 71,20% da participação no mercado de gestão de operações de TI em 2025, enquanto as PMEs registram o CAGR mais rápido de 14,10%.
- Por geografia, a América do Norte capturou 38,50% da receita de 2025; a APAC está prevista para permanecer a região de expansão mais rápida com um CAGR de 13,95%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A expansão desordenada de TI em Nuvem e Híbrida eleva a complexidade do monitoramento | +2.8% | Global, América do Norte e Europa lideram | Médio prazo (2 a 4 anos) |
| Mudança do ITSM para AIOps para resposta preditiva a incidentes | +3.2% | América do Norte e Europa como núcleo, APAC em aceleração | Curto prazo (≤ 2 anos) |
| Implantações de borda e 5G exigindo observabilidade em tempo real | +2.1% | APAC como núcleo, expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Mandatos de sustentabilidade impulsionando ferramentas com consciência energética | +1.4% | Europa liderando, América do Norte seguindo | Longo prazo (≥ 4 anos) |
| Clusters de IA com alta densidade de GPU necessitam de novas linhas de base de desempenho | +1.8% | Global, concentrado nas principais regiões de nuvem | Curto prazo (≤ 2 anos) |
| Adoção do OpenTelemetry independente de fornecedor | +1.2% | Adoção por empresas globais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão Desordenada de TI em Nuvem e Híbrida Eleva a Complexidade do Monitoramento
Arquiteturas híbridas abrangendo 3 a 5 provedores de nuvem pública mais ambientes locais agora dominam os roteiros das empresas. Cada ambiente adicional multiplica os fluxos de telemetria, criando pontos cegos que prolongam o tempo médio de resolução em até 60%. Plataformas de observabilidade unificadas capazes de integrar métricas, rastreamentos e logs de microsserviços em escala tornam-se, portanto, essenciais para a resiliência operacional. O investimento de USD 5 bilhões da AWS em nova infraestrutura na Tailândia ilustra o ritmo de expansão da nuvem que alimenta a demanda por maior visibilidade.[1]Amazon Web Services, "A AWS lança região de infraestrutura na APAC e planeja investimento de USD 5 bilhões na Tailândia," erp.today
Mudança do ITSM para AIOps para Resposta Preditiva a Incidentes
Os fluxos de trabalho baseados em tickets estão cedendo lugar a modelos de aprendizado de máquina que identificam anomalias antes que os usuários as percebam. Empresas que implantam AIOps relatam reduções de 80% na triagem manual e ganhos de ROI superiores a 20% provenientes da redução do tempo de inatividade.[2]John Anthos, "Agora em disponibilidade geral: New Relic AI (NRAI)," New Relic, newrelic.com Empresas de serviços públicos e energia lideram a adoção, pois a infraestrutura sempre ativa exige tolerância zero a interrupções. A mudança de paradigma está impulsionando o mercado de gerenciamento de operações de TI em direção a capacidades de autocura que realocam o esforço humano para tarefas estratégicas de engenharia.
Implantações de Borda e 5G Exigindo Observabilidade em Tempo Real
Os nós de borda que suportam cargas de trabalho sensíveis à latência requerem ciclos de visibilidade inferiores a 5 ms. As ferramentas centralizadas têm dificuldade com o volume e a velocidade, impulsionando a inovação em agentes leves capazes de análise local e alertas condicionais. A parceria da Ericsson com a Supermicro destaca a convergência de hardware e software projetada especificamente para IA distribuída e monitoramento de latência ultrabaixa.[3]Equipe de Redação da Ericsson Newsroom, "Ericsson e Supermicro avançam na conectividade empresarial para sistemas de IA de borda," Ericsson, ericsson.com
Mandatos de Sustentabilidade Impulsionando Ferramentas com Consciência Energética
Os data centers consomem quase 3% da eletricidade global, levando reguladores e conselhos a exigir rastreamento granular de energia. As plataformas modernas agora exibem watts, PUE e intensidade de carbono ao lado de gráficos de desempenho, permitindo que as equipes programem tarefas não críticas durante os picos de geração de energia renovável. A aquisição de 23,6 milhões de MWh em energias renováveis pela Microsoft ressalta como as métricas de sustentabilidade se tornaram KPIs operacionais de primeira classe.[4]Equipe de RSC da Microsoft, "Sustentabilidade," microsoft.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gastos iniciais com pipelines de dados e licenças sobrecarregam os orçamentos | -2.1% | Global, afetando mais as PMEs | Curto prazo (≤ 2 anos) |
| Escassez de profissionais experientes em SRE e DevSecOps | -1.8% | Global, mais aguda na APAC e em outros mercados emergentes | Médio prazo (2 a 4 anos) |
| Regras rígidas de residência de dados limitam o compartilhamento transfronteiriço de logs para modelos de IA | -1.3% | UE, China e outras jurisdições focadas em soberania | Longo prazo (≥ 4 anos) |
| Mandatos de nuvem soberana forçam variantes localizadas de ITOA | -0.9% | UE, China, Índia e países que aplicam mandatos de soberania digital | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Silos de Ferramentas Legadas Inibem a Visibilidade em Painel Único
Muitas empresas ainda gerenciam de 5 a 10 produtos de monitoramento. Conectores personalizados e fluxos de trabalho de alertas duplicados aumentam a sobrecarga operacional, atrasando implantações unificadas. Na APAC, 61% das organizações gerenciam pelo menos cinco ferramentas simultaneamente, impulsionando programas de consolidação que podem durar anos e absorver escassos ciclos de engenharia.
Custos Crescentes de Dados de Observabilidade Comprimem os Cálculos de ROI
Os volumes de telemetria provenientes de microsserviços em contêineres crescem mais rápido do que os orçamentos. A pesquisa da Wasabi de 2025 constatou que 50% das empresas da APAC atrasaram projetos devido ao aumento das taxas de armazenamento e saída de dados. Diante de faturas descontroladas, algumas equipes reduzem a amostragem ou encurtam a retenção, arriscando pontos cegos que podem anular a promessa da observabilidade de pilha completa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
Análise Impulsiona a Transformação de Próxima GeraçãoO Gerenciamento de TI em Nuvem e Híbrida deteve uma participação de 28,25% no mercado de gestão de operações de TI em 2025, à medida que as empresas buscavam governança consistente em ambientes multi-nuvem. A demanda é sustentada por ondas contínuas de migração e pela inclusão de locais de borda no mesmo envelope de visibilidade. Enquanto isso, a Análise de Operações de TI está projetada para expandir a um CAGR de 17,64%, elevando o tamanho do mercado de gestão de operações de TI para plataformas inteligentes que correlacionam eventos, preveem pontos de saturação e acionam Fluxos de Trabalho automatizados. Os fornecedores incorporam insights orientados por modelos de linguagem de grande escala para democratizar a resolução de problemas para equipes não especializadas, nivelando efetivamente as curvas de aprendizado.
Módulos complementares, como o Monitoramento de Desempenho de Aplicações, deslocam a ênfase do rastreamento em nível de código para o mapeamento de jornada do usuário de ponta a ponta, enquanto o Gerenciamento de Configuração e Mudanças explora a política como código para reduzir desvios. Os componentes de Automação e Orquestração crescem em conjunto, permitindo ações de escalonamento automático e autocorreção sem intervenção humana. Coletivamente, essas mudanças reformulam as prioridades de aquisição, à medida que os compradores agrupam análises com automação corretiva em uma única assinatura.


Por Modelo de Implantação:
A Dominância Nativa em Nuvem se AceleraAs assinaturas hospedadas em nuvem representaram 61,35% da receita de 2025, traduzindo-se no maior componente do tamanho do mercado de gerenciamento de operações de TI para ofertas baseadas em consumo. Com um CAGR de 18,45% esperado até 2031, a elasticidade, o menor CapEx e a manutenção terceirizada continuam a atrair adotantes. Os padrões híbridos persistem onde os requisitos de residência de dados e latência exigem processamento local, mas mesmo essas implantações frequentemente dependem de planos de controle em nuvem para gerenciamento de políticas.
As implantações locais desaceleram, mas não desaparecem, especialmente em setores regulamentados. Opções de implantação orientadas à borda surgem como contêineres executados em chãos de fábrica ou abrigos de torres de celular que encaminham resumos quando a largura de banda permite. A conformidade com o OpenTelemetry garante que os dados coletados permaneçam portáteis independentemente de onde os coletores sejam executados, preservando a flexibilidade de aquisição.
Por Vertical de Usuário Final:
Saúde Lidera a Curva de CrescimentoO BFSI manteve 28,30% de participação na receita em 2025 devido a rígidos mandatos de tempo de atividade e auditoria que obrigam os bancos a investir pesadamente em monitoramento. No entanto, Saúde e Ciências da Vida está prevista com um CAGR de 15,35%, ampliando o tamanho do mercado de gerenciamento de operações de TI para análises críticas à segurança do paciente que rastreiam a telemetria de equipamentos e a latência de registros eletrônicos de saúde. O monitoramento de borda em tempo real dentro dos hospitais suporta soluções de UTI remota e dispositivos médicos de IoT que lidam com dados sensíveis.
A manufatura adota a Indústria 4.0, conectando CLPs do chão de fábrica a painéis unificados que correlacionam métricas de OT e TI. As redes de varejo integram dados de ponto de venda nas lojas com a telemetria de sites de comércio eletrônico para garantir experiências omnicanal, enquanto agências públicas modernizam infraestruturas envelhecidas sob mandatos de governo digital. Cada vertical traz obrigações de conformidade específicas que os fornecedores abordam cada vez mais por meio de conjuntos de regras pré-configurados.
Por Porte Organizacional:
A Automação Reduz as Barreiras para as PMEsAs grandes empresas comandaram 71,20% dos gastos de 2025, aproveitando a escala para negociar licenças corporativas abrangendo operações globais. As exigências rigorosas de governança demandam arquiteturas multilocatário, controles de acesso granulares baseados em função e conectores personalizados — recursos prontamente atendidos pelos incumbentes. No entanto, a precificação baseada em uso e a entrega via SaaS democratizam o acesso, impulsionando um CAGR de 14,10% no segmento de PMEs.
As PMEs utilizam pacotes nativos em nuvem para evitar a manutenção de infraestrutura, contando com assistentes de configuração guiada e recomendações geradas por IA para compensar lacunas de habilidades. Estudos mostram que a automação aumenta a produtividade das PMEs em 30% e reduz as taxas de erro manual em 25%, reforçando a narrativa de ROI. Os parceiros de serviços gerenciados aceleram ainda mais a adoção ao agrupar monitoramento com remediação, oferecendo às empresas menores resiliência de nível empresarial sem expansão de quadro de pessoal.
Análise Geográfica
Mercado de Gestão de Operações de TI da América do Norte
A América do Norte respondeu por 38,50% da receita em 2025, sustentada pela profunda penetração da nuvem, ecossistemas de fornecedores maduros e sólidos frameworks de cibersegurança. Subsídios federais de modernização e mandatos de proteção de infraestrutura crítica ampliam os gastos em plataformas de observabilidade que integram evidências de conformidade em painéis de monitoramento contínuo. Os compromissos de sustentabilidade de empresas como Microsoft e Apple acrescentam ainda mais impulso à medida que os recursos de contabilidade de carbono se tornam métricas de nível de conselho administrativo.
Mercado de Gestão de Operações de TI da APAC
Projeta-se que a APAC registre um CAGR de 13,95% até 2031, o mais rápido do mundo. O Japão lidera o investimento regional, com 71% das empresas aumentando os orçamentos de operações para automatizar processos e adotar observabilidade com IA. A expansão da nuvem por parte de hyperscalers — exemplificada pelos investimentos da AWS na Tailândia — reduz os custos de entrada para empresas emergentes nos mercados da ASEAN, ampliando a base endereçável. No entanto, a fragmentação persiste: 61% das empresas da APAC ainda gerenciam cinco ou mais ferramentas de monitoramento, e os custos de interrupção podem ultrapassar 19,07 milhões de USD anualmente nas economias de alto crescimento.
Mercado de Gestão de Operações de TI da Europa
A Europa mantém uma trajetória estável, impulsionada por diretivas rigorosas de proteção de dados e computação verde. A emissão de títulos verdes de EUR 8 bilhões pela Comissão Europeia reforça o apoio político a infraestruturas de TI energeticamente eficientes. A demanda por implantação híbrida cresce à medida que as empresas equilibram a conformidade com o GDPR e a escalabilidade dos hubs de nuvem regionais. Projetos de automação industrial na Alemanha, França e nos países nórdicos vinculam a adoção de Gestão de Operações de TI à implantação de fábricas inteligentes, ampliando os gastos endereçáveis em plataformas que integram telemetria de OT e TI.

Cenário Competitivo
A concentração do mercado é moderada. ServiceNow, Dynatrace, Datadog e Splunk ancoram o nível superior ao combinar ingestão de telemetria de pilha completa com insights baseados em IA. A Dynatrace registrou crescimento de receita de 19% no ano fiscal e agora atende aproximadamente 4.100 clientes em 105 países. Os incumbentes se diferenciam por meio de algoritmos de detecção de anomalias, descoberta de topologia e recursos de remediação automatizada integrados aos fluxos de trabalho de ITSM.
As alianças estratégicas se intensificam. A RapDev alcançou o status Elite da ServiceNow e conquistou o prêmio de Parceiro do Ano da Datadog pelo quarto ano consecutivo, demonstrando a importância do ecossistema para escalar implantações empresariais. Parcerias centradas na borda, como a Ericsson–Supermicro, combinam hardware com camadas de observabilidade construídas para sites de baixa latência, abrindo nichos onde as plataformas generalistas enfrentam restrições de desempenho. A atividade de private equity permanece vibrante; a aquisição de USD 10,55 bilhões das Soluções de Aviação Digital da Boeing pela Thoma Bravo exemplifica as altas avaliações comandadas por ativos de monitoramento específicos de domínio.
A adoção do OpenTelemetry reformula as vantagens competitivas ao enfraquecer o bloqueio de agentes proprietários e permitir a substituição de back-ends por melhores opções disponíveis. Desafiantes menores exploram essa mudança com precificação baseada em uso que atrai compradores sensíveis a custos, especialmente PMEs. A análise de sustentabilidade se destaca como uma cunha emergente: fornecedores que integram painéis de carbono ao lado de métricas de CPU conquistam reconhecimento entre corporações europeias sujeitas a regulamentos de divulgação. À medida que as capacidades de IA se tornam commodities, a diferenciação se volta para modelos pré-treinados ajustados para contextos verticais e automação de baixo código que reduz o tempo médio de restauração durante eventos de alta gravidade.
Líderes do Setor de Gerenciamento de Operações de TI
ServiceNow
BMC Software, Inc
SolarWinds Worldwide, LLC
Splunk Inc (Cisco Systems Inc)
IBM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Operações de TI
- Splunk Inc.
- IBM Corporation
- ServiceNow Inc.
- VMware Inc. (Broadcom)
- Dynatrace Inc.
- Oracle Corporation
- BMC Software Inc.
- Micro Focus Intl. plc
- Cisco Systems Inc.
- AppDynamics LLC
- Elastic N.V.
- SAS Institute Inc.
- New Relic Inc.
- PagerDuty Inc.
- Datadog Inc.
- SolarWinds Corp.
- ManageEngine (Zoho)
- OpsRamp Inc.
- Evolven Software
- XpoLog Ltd.

Recent Industry Developments in Mercado de Gestão de Operações de TI
- Junho de 2025: A New Relic lançou seu Assistente de IA pioneiro no setor para observabilidade (NRAI), integrando IA agêntica com o GitHub Copilot e o ServiceNow para automatizar fluxos de trabalho de operações de TI.
- Junho de 2025: Ericsson e Supermicro anunciaram uma colaboração para acelerar a implantação de IA de borda, unindo conectividade 5G com servidores otimizados para borda para processamento de dados em tempo real.
- Maio de 2025: A SCSK Asia Pacific fez parceria com a Cato Networks para implementar serviços SASE para 15 corporações do Sudeste Asiático até o ano fiscal de 2027.
- Abril de 2025: A Boeing concordou em vender partes de seu negócio de Soluções de Aviação Digital para a Thoma Bravo por USD 10,55 bilhões.


Mercado de Gestão de Operações de TI Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de Gestão de Operações de TI (ITOM) como todas as plataformas de software licenciadas ou baseadas em assinatura e módulos gerenciados que monitoram, automatizam e otimizam a saúde, a capacidade e o custo de ambientes de TI locais, em nuvem e híbridos, incluindo ferramentas de AIOps, observabilidade, configuração e correlação de eventos. De acordo com a Mordor Intelligence, o valor endereçável de 2025 para este mercado liderado por software é de 36,30 bilhões de USD.
Exclusão de escopo: appliances de hardware, projetos de consultoria pura e emissão genérica de tickets de help desk são mantidos fora do limite.
Visão Geral da Segmentação
- Por Tipo de Serviço
- SEO na Página
- SEO Fora da Página / Construção de Links
- SEO Técnico
- SEO Local e Hiperlocal
- SEO para Comércio Eletrônico / Marketplace
- SEO para Busca por Voz e Visual
- SEO para Vídeo e Imagem
- Por Porte Organizacional
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Setor de Usuário Final
- Comércio Eletrônico e Varejo
- TI e Telecomunicações
- Hospitalidade e Turismo
- Imóveis e Construção
- Saúde e Ciências da Vida
- BFSI
- Educação
- Mídia e Entretenimento
- Outros
- Por Modelo de Serviço
- Assinatura / Contrato de Retenção
- Baseado em Projeto
- Baseado em Hora
- Baseado em Desempenho / Resultado
- Por Canal de Acesso
- Busca em Desktop
- Busca em Dispositivo Móvel
- Busca por Voz
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram arquitetos de plataformas, líderes de DevOps e distribuidores de canais na América do Norte, Europa e nos principais centros de crescimento acelerado da Ásia-Pacífico. As conversas verificaram faixas de preço, mudanças no mix de implantação em direção ao SaaS e ciclos de substituição no mundo real. Em seguida, os compradores pesquisados destacaram a variação no tamanho dos negócios entre grandes bancos e varejistas de médio porte. Esses insights preencheram lacunas deixadas por documentos e aprimoraram as premissas do modelo.
Pesquisa Documental
Primeiro mapeamos benchmarks disponíveis publicamente de portais estatísticos como o Bureau of Labor Statistics dos Estados Unidos (custos de mão de obra em TI), o Eurostat (adoção de nuvem por empresas) e o UN Comtrade (códigos de comércio de servidores e switches), que indicam a escala da infraestrutura. Entidades do setor como a Cloud Native Computing Foundation, o Fórum de Gestão de Serviços de TI e a Associação Global de Data Centers forneceram índices de adoção de Kubernetes, ITSM e nós de borda que alimentam os multiplicadores de demanda. Os relatórios anuais 10-K, chamadas de resultados e apresentações para investidores das empresas revelaram o mix de licenças dos fornecedores e as faixas de preço médio de venda, enquanto a análise de patentes da Questel mostrou o ritmo de inovação em AIOps. Os feeds de notícias da Factiva complementaram os gatilhos de crescimento, como interrupções recentes e novas regras de conformidade. Esta lista é ilustrativa; muitas outras referências abertas e pagas embasaram nosso trabalho documental.
Dimensionamento de Mercado e Previsão
Uma leitura de cima para baixo das linhas de base de gastos corporativos em TI, vinculada à penetração de cargas de trabalho em nuvem e às proporções de funcionários de TI por servidor, fornece o primeiro corte. Os totais acumulados de fornecedores e as contagens de nós ativos × preço médio de venda amostrados fornecem verificações seletivas de baixo para cima. As principais variáveis monitoradas incluem: • número de máquinas virtuais gerenciadas em nuvem, • média de incidentes por dispositivo, • participação de pipelines de observabilidade usando OpenTelemetry, • contagem regional de regulamentações semelhantes ao GDPR, • inflação mediana de salários em TI que impulsiona o ROI da automação.
Realizamos previsões por meio de regressão multivariada, permitindo que esses fatores orientem os caminhos de crescimento e as faixas de cenários, enquanto o tratamento de lacunas preenche a receita ausente dos fornecedores com medianas de grupos de pares antes da triangulação final.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão por pares em duas etapas, sinalizadores de anomalias acionam novas execuções e variações acima de três pontos percentuais em relação a benchmarks externos levam ao recontato com especialistas selecionados. O modelo é atualizado anualmente, com atualizações intermediárias para aquisições relevantes de fornecedores ou mudanças regulatórias. Uma revisão final do analista ocorre imediatamente antes da entrega ao cliente.
Por que a Linha de Base de Gestão de Operações de TI da Mordor Intelligence é Confiável
Os números publicados frequentemente divergem porque cada empresa segmenta o mercado por módulos ligeiramente diferentes, bases de moeda e cadências de atualização.
Os principais fatores de divergência são visíveis na amplitude do escopo; alguns estudos incorporam módulos adjacentes de ITSM, no tratamento da receita de serviços e no ano de câmbio aplicado para conversões, o que explica por que outros chegam a valores altos ou baixos em comparação com nossa visão disciplinada exclusivamente de software e recalibração anual.
Comparação de benchmarks
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 36,30 bilhões de USD (2025) | Mordor Intelligence | - |
| 56,34 bilhões de USD (2024) | Consultoria Regional A | Agrupa suítes mais amplas de gestão de TI e contabiliza serviços de manutenção |
| 52,34 bilhões de USD (2023) | Consultoria Global B | Utiliza preços de tabela sem descontos e mistura ITSM em nuvem com ITOM |
| 25,00 bilhões de USD (2023) | Analista do Setor C | Concentra-se apenas em ferramentas de monitoramento principais, omitindo AIOps e complementos de observabilidade |
Em suma, ao ancorar a linha de base em módulos claramente definidos, pares de preço-volume verificados e uma reconciliação transparente de cima para baixo e de baixo para cima, a Mordor Intelligence fornece aos tomadores de decisão um ponto de referência equilibrado e rastreável no qual podem confiar à medida que as estratégias evoluem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de gerenciamento de operações de TI?
O mercado está em USD 40,67 bilhões em 2026 e está projetado para atingir USD 71,82 bilhões até 2031.
Qual segmento de solução está se expandindo mais rapidamente?
A Análise de Operações de TI lidera o crescimento, registrando um CAGR de 17,64% até 2031 no mercado de gestão de operações de TI.
Por que as PMEs estão adotando plataformas de ITOM rapidamente?
A entrega nativa em nuvem e a automação baseada em IA reduzem os custos iniciais e as barreiras de habilidades, impulsionando um CAGR de 14,10% entre as PMEs no período de 2026 a 2031.
Qual região apresenta a maior taxa de crescimento?
A APAC está prevista para expandir a um CAGR de 13,95%, impulsionada por investimentos em nuvem em larga escala e iniciativas de transformação digital.
Como as metas de sustentabilidade estão influenciando os investimentos em ITOM?
As corporações agora priorizam o monitoramento com consciência energética para rastrear o consumo de energia e as emissões de carbono, alinhando as operações de TI com as metas de ESG.
Qual é o papel do OpenTelemetry nas estratégias de ITOM?
O padrão aberto unifica métricas, rastreamentos e logs, reduzindo o atrito de integração e mitigando o bloqueio de fornecedores em ambientes híbridos.
Página atualizada pela última vez em:



