
Marktgröße und Marktanteil des indonesischen Downstream-Marktes für Öl und Gas
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.18 Milliarden US-Dollar |
| Marktgröße (2026) | 2.29 Milliarden US-Dollar |
| Marktgröße (2031) | 2.9 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.88 % |
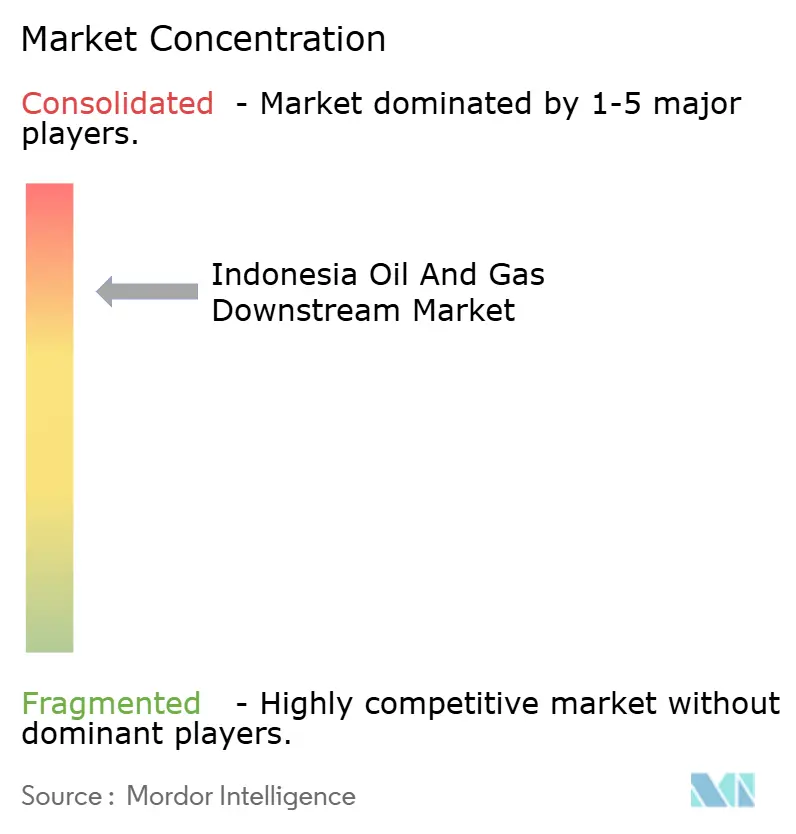
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indonesischen Downstream-Marktes für Öl und Gas von Mordor Intelligence
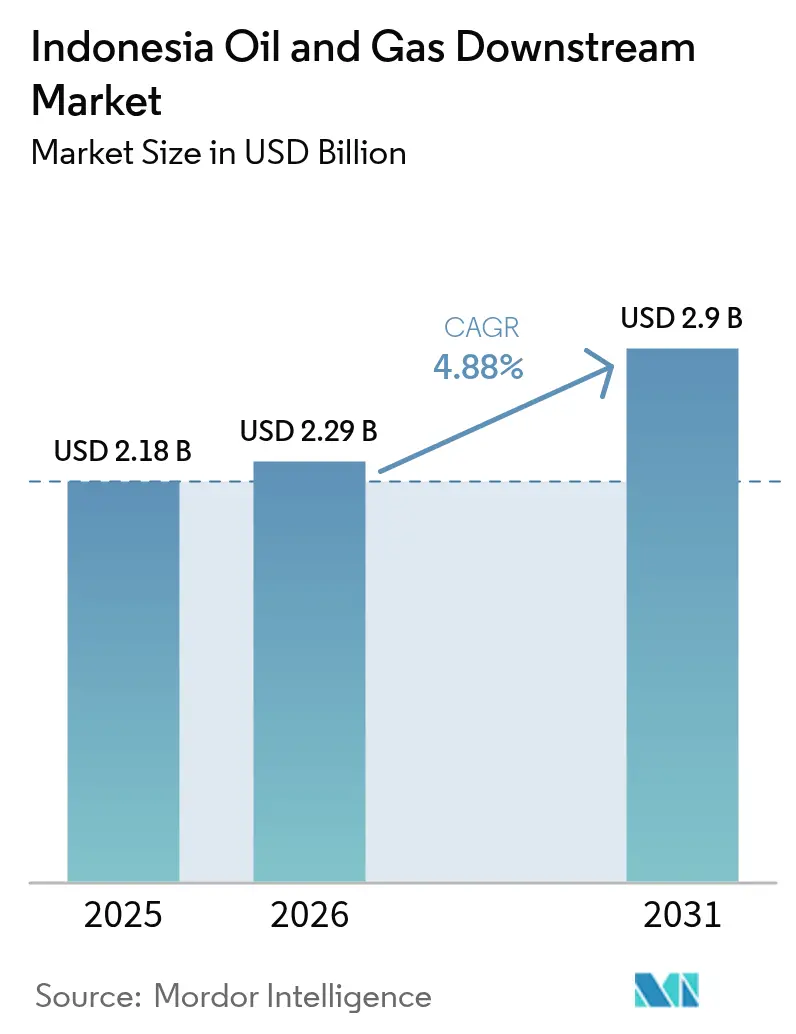
Die Marktgröße des indonesischen Downstream-Marktes für Öl und Gas wird im Jahr 2026 auf 2,29 Milliarden USD geschätzt, ausgehend von einem Wert von 2,18 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 2,9 Milliarden USD zeigen, und einem Wachstum von 4,88 % CAGR im Zeitraum 2026-2031.
Starke staatliche Unterstützung für Raffinerieausbau, steigende inländische Kraftstoffnachfrage und weltweite petrochemische Investitionen in großem Maßstab untermauern diese Entwicklung. Zusätzlicher Schwung kommt von strengeren Kraftstoffqualitätsvorschriften, die Raffinerie-Aufrüstungen vorantreiben, sowie von steigenden Biodiesel-Beimischungspflichten, die mehr Palmöl-Rohstoffe in die Downstream-Verarbeitung ziehen. Internationale Konzerne treten durch Joint Ventures ein und veranlassen lokale Akteure, ihre Anlagen zu modernisieren und ihre Kostenpositionen zu stärken. Der intensive Wettbewerb aus Singapur und Malaysia drängt indonesische Betreiber dazu, die Vorteile inländischer Rohstoffe und staatlicher Anreize für neue Komplexe zu nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ kontrollierten Raffinerien im Jahr 2025 einen Marktanteil von 63,32 % am indonesischen Downstream-Markt für Öl und Gas, während petrochemische Anlagen bis 2031 den schnellsten CAGR von 6,55 % erzielen sollen.
- Nach Produkttyp hielten raffinierte Erdölprodukte im Jahr 2025 einen Anteil von 57,96 % an der Marktgröße des indonesischen Downstream-Marktes für Öl und Gas, während Petrochemikalien bis 2031 voraussichtlich mit einem CAGR von 6,6 % expandieren werden.
- Nach Vertriebskanal verzeichneten Distributoren und gewerbliche Umsätze im Jahr 2025 einen Anteil von 45,74 %, während Einzelhandelskanäle im Rahmen des Modernisierungsprogramms der Pertamina-Tankstellen mit einem CAGR von 6,32 % vorankommen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke des indonesischen Downstream-Marktes für Öl und Gas
Analyse der Treiberfaktoren*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Staatliche Initiative zur Ausweitung der inländischen Raffineriekapazität | 1.50% | National, konzentriert auf Java, Kalimantan, Sulawesi | Mittelfristig (2-4 Jahre) |
| Steigende inländische Kraftstoffnachfrage aus Transport und Industrie | 0.80% | National, städtische Zentren und Industriezonen | Langfristig (≥ 4 Jahre) |
| Anstieg der Investitionen in petrochemische Großkomplexe von Weltrang | 0.90% | Küstengebiete von Java und Sumatra | Mittelfristig (2-4 Jahre) |
| Umsetzung des B35-Biodiesel-Beimischungsmandats | 0.70% | National, Palmöl produzierende Regionen | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Euro-4-Schwefelgrenzwerte treiben Raffinerie-Aufrüstungen voran | 0.60% | National, bestehende Raffineriestandorte | Mittelfristig (2-4 Jahre) |
| Ausbau des Flughafennetzes fördert Kerosin-Wertschöpfungskettenprojekte | 0.50% | Große Flughäfen und Luftfahrt-Knotenpunkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Initiative zur Ausweitung der inländischen Raffineriekapazität
Indonesien verdoppelte seine geplanten Erweiterungen von 500.000 auf 1 Million Barrel pro Tag an 16 Standorten, schuf regionale Knotenpunkte, die Logistikkosten senken und die Energiesicherheit verbessern.[1]Indonesisches Ministerium für Energie und Bodenschätze, "Roadmap zum Ausbau der Raffinerie", esdm.go.id Die Modernisierung in Balikpapan, die zu 91 % abgeschlossen ist, verdeutlicht den technischen Aufwand und die Kapitalinvestitionen, die für die Einhaltung der Euro-4-Kraftstoffnormen erforderlich sind. Die verteilte Kapazität entspricht auch der Industriepolitik, die den Wert von Rohexporten auf verarbeitete Kraftstoffe verlagert. Der Erfolg hängt von der Sicherstellung der Rohölversorgung und der Ausbildung von Personal ab, das in der Lage ist, moderne Hydrotreater zu betreiben. Das Programm positioniert Indonesien so, dass es die Importabhängigkeit reduzieren und gleichzeitig die künftige petrochemische Integration unterstützen kann.
Steigende inländische Kraftstoffnachfrage aus Transport und Industrie
Wirtschaftswachstum und Urbanisierung beschleunigen die Fahrzeugnutzung, den Luftverkehr und die Fabrikproduktion, belasten das lokale Angebot und erhöhen die Importausgaben.[2]Bank Indonesia, "Wirtschaftsbericht 2024", bi.go.id Infrastruktur wie neue Mautstraßen und Industriegebiete verstärkt den regionalen Kraftstoffbedarf. Die Ausweitung von Flugrouten erhöht den Kerosinfbedarf, der Raffinerien mit höheren Spezifikationen erfordert. Eine nachhaltige Nachfrage gibt Investoren trotz Rohölpreisschwankungen Sicherheit, erhöht jedoch die Anfälligkeit gegenüber externen Ölpreisschocks.
Anstieg der Investitionen in petrochemische Großkomplexe von Weltrang
Projekte wie die 4 Milliarden USD teure Anlage von Lotte Chemical in Banten und der 15 Milliarden USD teure Komplex von ExxonMobil in Ostjava verbinden Größe mit Kohlenstoffabscheidungstechnologie.[3]Lotte Chemical, "Investorenpräsentation 2024", lottechem.com Investoren profitieren von wettbewerbsfähigen Erdgaspreisen, Palmöl-Rohstoffen und Steueranreizen. Inländische Unternehmen wie Chandra Asri beteiligen sich am Aufbau, was Beschäftigung und Technologietransfer fördert. Die Investitionswelle stärkt Indonesiens Bestreben, ein regionaler Chemie-Knotenpunkt zu werden, verschärft jedoch den Wettbewerb um Gas und qualifizierte Arbeitskräfte.
Umsetzung des B35-bis-B40-Biodiesel-Mandats
Die landesweite B40-Beimischung, die Mitte 2024 begann, hat die Biodieselnachfrage um 2,3 Millionen Tonnen pro Jahr erhöht, wodurch die Palmölnutzung gesteigert und die Importe fossiler Brennstoffe reduziert werden.[4]Indonesischer Palmölverband, "Biodiesel Implementation Update", gapki.id Höhere Beimischungsanteile erfordern aufgerüstete Lagerbehälter, spezialisierte Pumpen und strenge Qualitätskontrollen gemäß nationalen Standards. Distributoren passen ihre Logistik an, während Integratoren die gemeinsame Unterbringung von Biodiesel- und herkömmlichen Kraftstoffeinheiten erkunden, um den Durchsatz zu optimieren. Der Erfolg hängt von der Synchronisierung des Palmölangebots mit dem Kraftstoffabsatz ab, um eine stabile Wirtschaftlichkeit für beide Sektoren zu gewährleisten.
Analyse der Hemmnisfaktoren*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Umwelt- und Dekarbonisierungsdruck auf fossile Anlagen | -0.70% | National, konzentriert in Industriegebieten | Langfristig (≥ 4 Jahre) |
| Chronische Verzögerungen und Kostenüberschreitungen bei Raffinerie-Großprojekten | -0.50% | Wichtige Raffinerieentwicklungsstandorte | Mittelfristig (2-4 Jahre) |
| Mangel an qualifizierten technischen Fachkräften im Downstream-Bereich | -0.40% | National, besonders akut in spezialisierten Anlagen | Langfristig (≥ 4 Jahre) |
| Margendruck durch den Wettbewerb mit den Handelsknotenpunkten Singapur und Malaysia | -0.30% | Regional, betrifft exportorientierte Anlagen | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umwelt- und Dekarbonisierungsdruck auf fossile Anlagen
Indonesiens Verpflichtung zur Netto-Null-Emission bis 2060 zieht strengere Emissionsvorschriften und eine mögliche CO₂-Bepreisung nach sich, die die Betriebskosten in die Höhe treiben. Internationale Kreditgeber wenden ESG-Filter an und schränken die Finanzierung herkömmlicher Anlagen ein, sofern keine Kohlenstoffabscheidungsmodule integriert sind. Langwierige Genehmigungsverfahren und zivilgesellschaftliche Kontrolle können Neubauten verzögern und das Risiko von Stranded Assets erhöhen, da sauberere Energiealternativen skalieren. Betreiber müssen die kurzfristige Nachfrage gegen die langfristigen Klimaverbindlichkeiten abwägen.
Chronische Verzögerungen und Kostenüberschreitungen bei Raffinerie-Großprojekten
Das Pertamina-Rosneft-Projekt Tuban, das nun für 2026 geplant ist, verdeutlicht die Herausforderungen bei Grundstückserwerb und Auftragnehmerkoordination. Inflation bei Stahl und Spezialausrüstungen treibt Budgets über die ursprünglichen Rahmenbedingungen hinaus, erzwingt Neuverhandlungen und untergräbt das Anlegervertrauen. Verzögerungen wirken sich auf Rohölversorgungsverträge und Produktabnahmeverträge aus, erschweren die Cashflows und beeinträchtigen die Glaubwürdigkeit des Sektors.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Raffinerien bilden das Fundament des Marktes
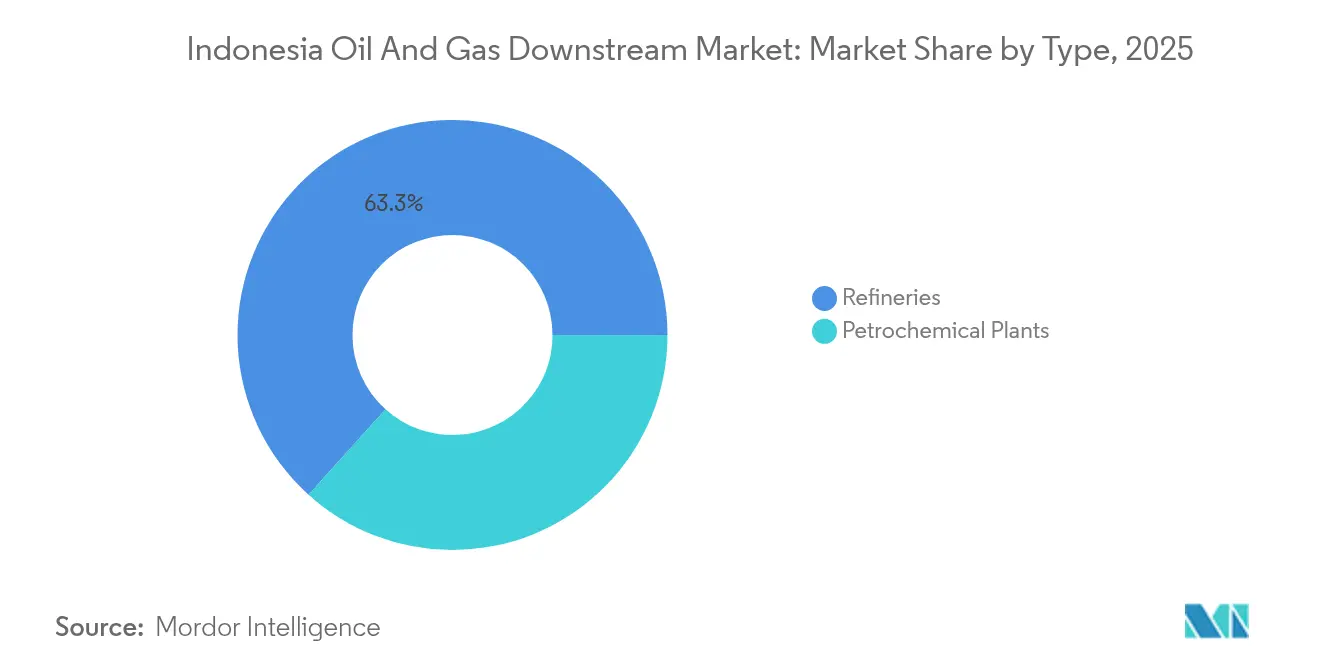
Raffinerien blieben das Rückgrat mit einem Anteil von 63,32 % am indonesischen Downstream-Markt für Öl und Gas im Jahr 2025, getragen von staatlichen Programmen zur Verdoppelung des nationalen Durchsatzes. Die dem Raffineriebetrieb zuzuschreibende Marktgröße des indonesischen Downstream-Marktes für Öl und Gas soll bis 2031 stetig wachsen, wenn Balikpapan und Tuban in Betrieb gehen. Die Margen stehen jedoch unter Druck durch höhere Umweltkonformitätskosten und verschärften regionalen Wettbewerb. Petrochemische Anlagen, unterstützt durch weltweite Großkomplexe, sollen einen CAGR von 6,55 % verzeichnen, was den Wertzuwachs hin zu margenstarken Chemikalien widerspiegelt. Internationale Konzerne liefern fortschrittliche Verfahrenstechnologie und Kapital, während inländische Unternehmen regulatorisches Know-how und lokale Logistik bereitstellen.
Der Integrationstrend verwischt die Grenzen zwischen Raffinerie- und Chemiebetrieb und ermöglicht eine gemeinsame Rohstoffoptimierung und Verbundvorteile. Kombinierte Standorte nutzen Naphtha-Ströme für Cracker-Einheiten und verbessern so die Gesamtauslastung. Fachkräftemangel bleibt ein Problem, da hochqualifizierte Ingenieure oft ins Ausland abwandern, was zur Entwicklung gemeinsamer Ausbildungsprogramme geführt hat. Die staatliche Aufsicht gewährleistet Sicherheit und Umweltleistung, obwohl die Durchsetzungskonsistenz von Provinz zu Provinz variiert.


Nach Produkttyp: Petrochemikalien treiben die Wertschöpfung an
Raffinierte Erdölprodukte machten im Jahr 2025 einen Anteil von 57,96 % am indonesischen Downstream-Markt für Öl und Gas aus und versorgten den wachsenden Transport- und Industriesektor mit Benzin, Diesel und Kerosin. Die mit raffinierten Kraftstoffen verbundene Marktgröße des indonesischen Downstream-Marktes für Öl und Gas soll langsam expandieren, da Effizienzgewinne das Fahrzeugwachstum ausgleichen. Petrochemikalien, angeführt von Ethylen und Polyethylen, sollen den schnellsten CAGR von 6,6 % verzeichnen, angetrieben durch die asiatische Nachfrage und die Vorteile lokaler Rohstoffe. Unternehmen nutzen Erdgasderivate und auf Palmöl basierende Chemikalien, um höhere Wertschöpfungspotenziale zu erschließen.
Qualitätsstandards werden für alle Produktlinien verschärft und erzwingen Investitionen in Hydrocracker und Veredelungseinheiten. Schmierstoffe verzeichnen Nischenwachstum durch steigende Kraftfahrzeugverkäufe, während Spezialchemikalien von der Expansion der Verpackungs- und Konsumgüterherstellung profitieren. Digitales Chargentracking verbessert die Qualitätssicherung und stärkt die Exportglaubwürdigkeit gegenüber regionalen Käufern.
Nach Vertriebskanal: Modernisierung des Einzelhandels beschleunigt das Wachstum
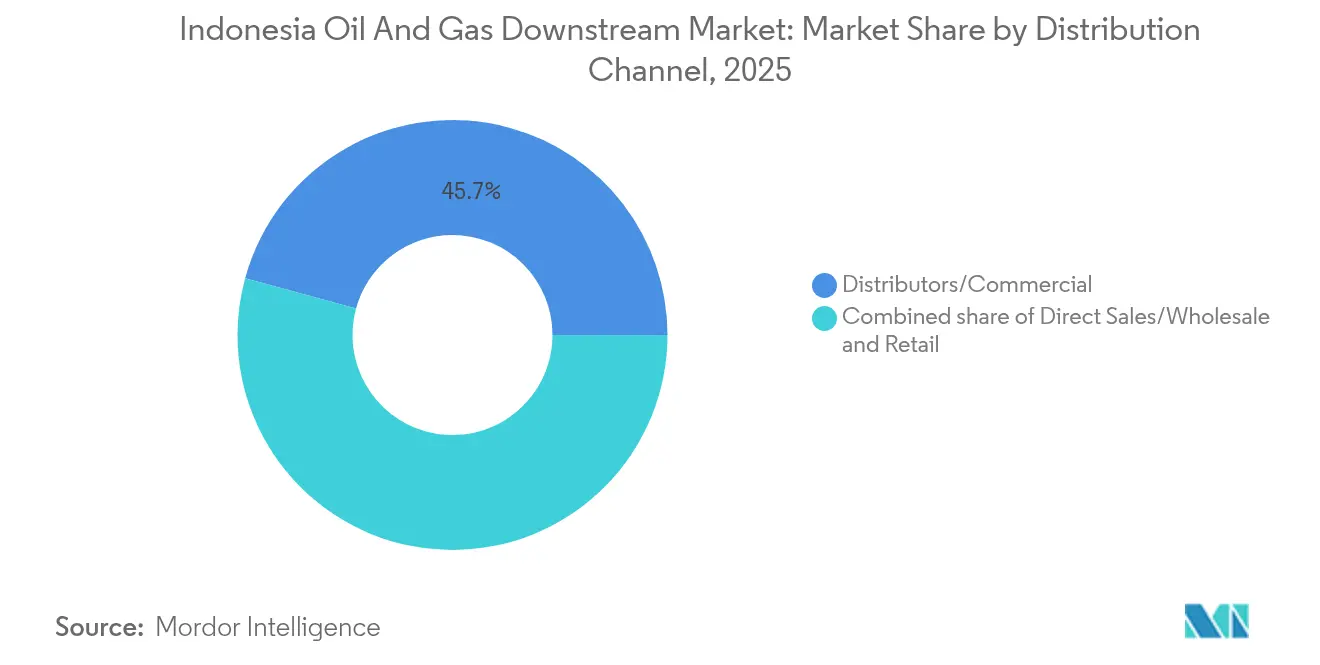
Distributoren und gewerbliche Großmengenverkäufe machten im Jahr 2025 einen Anteil von 45,74 % des Gesamtumsatzes aus, was die Abhängigkeit von Großkunden wie Kraftwerken und Transportflotten widerspiegelt. Einzelhandelskanäle, obwohl kleiner, sollen mit einem CAGR von 6,32 % wachsen, da Pertamina seine Tankstellen mit bargeldlosen Zahlungsmethoden, Conveniencehandel und alternativen Kraftstoffoptionen modernisiert. Der mit dem Einzelhandel verbundene indonesische Downstream-Markt für Öl und Gas soll von der wachsenden Anzahl an Personenkraftwagen und der Expansion von Fahrdienstvermittlern profitieren.
Großmengenkanäle konzentrieren sich auf maßgeschneiderte Mischungen und Just-in-Time-Lieferungen an Bergbau- und Produktionsstandorte, die über den Archipel verteilt sind. Digitale Logistikplattformen optimieren die Routenplanung und den Bestand für abgelegene Inseln und reduzieren Fehlbestände. Ausländische Marken prüfen einen selektiven Markteintritt, sehen sich jedoch mit Anforderungen an lokale Inhalte und Partnerschaften konfrontiert, die eine schnelle Expansion einschränken.
Geografische Analyse
Java beherbergt den Großteil der Raffinerie- und Petrochemiekapazitäten und bedient die größte Verbraucherbasis und Fertigungscluster des Landes. Sumatra liefert bedeutende Mengen an Rohöl und Palmöl und unterstützt integrierte Biodieselbetriebe, die sowohl inländische Beimischungsmandate als auch Exportmärkte bedienen. Der in Java konzentrierte Marktanteil des indonesischen Downstream-Marktes für Öl und Gas soll sich abschwächen, wenn neue Anlagen in Kalimantan und Sulawesi in Betrieb gehen.
Die geplanten Raffinerieprojekte in Kalimantan nutzen die Nähe zu Kohle- und Gasreserven, jedoch hemmen Infrastrukturlücken und Umweltauflagen den Fortschritt. Östliche Regionen wie Maluku und Papua sind Teil eines Expansionsplans mit 16 Standorten, der auf Kraftstoffsicherheit abzielt, obwohl Arbeitskräftemangel und höhere Logistikkosten die Projektkomplexität erhöhen. Küstenstandorte werden für petrochemische Exporte bevorzugt, während Binnenanlagen als Teil der inländischen Verteilungskorridore dienen.
Logistische Herausforderungen durch Indonesiens Archipelgeographie erfordern Meeresterminals, schwimmende Lagerbehälter und multimodale Verbindungen, um eine stetige Versorgung zu gewährleisten. Wetterstörungen veranlassen zu strategischer Bevorratung auf abgelegenen Inseln. Die regulatorische Durchsetzung variiert je nach Provinz und schafft Compliance-Unsicherheiten, die Investoren in ihre Risikobewertungen einbeziehen.
Regulatorisches Umfeld
Indonesiens nachgelagerte Öl- und Gasaktivitäten (Verarbeitung, Transport, Lagerung und Handel) werden hauptsächlich vom Ministerium für Energie und mineralische Ressourcen (MEMR/ESDM) reguliert, wobei die Aufsicht von der Regulierungsbehörde für nachgelagerte Öl- und Gasaktivitäten (BPH Migas) übernommen wird. BPH Migas reguliert und überwacht die Kraftstoffversorgung und -verteilung sowie den Erdgastransport über Pipelines, während die Generaldirektion für Öl und Gas unter dem MEMR die politische Ausrichtung für die nachgelagerte Entwicklung vorgibt.
Zu den zentralen rechtlichen Grundlagen zählt die Regierungsverordnung Nr. 36 aus dem Jahr 2004 über nachgelagerte Geschäftstätigkeiten im Öl- und Erdgassektor (in geänderter Fassung). Die Geschäftslizenzierung für Verarbeitung, Lagerung, Transport und Handel läuft über das Online Single Submission (OSS)-System. Die Präsidialverordnung Nr. 191 aus dem Jahr 2014 und spätere Änderungen dienen weiterhin als Leitlinie für die Kraftstoffverteilung und die Verwaltung der Einzelhandelspreise für bestimmte Kraftstoffkategorien, und die risikobasierten Lizenzierungsreformen im Rahmen der Regierungsverordnung Nr. 28 aus dem Jahr 2025 erfordern sektorspezifische Durchführungsbestimmungen, die den Rahmen in operative Genehmigungs- und Compliance-Anforderungen für neue und modernisierte nachgelagerte Anlagen übersetzen.
Wettbewerbslandschaft
PT Pertamina und seine Tochtergesellschaften haben den größten Marktauftritt dank ihrer vertikal integrierten Raffinerie-, Distributions- und Einzelhandelsnetze, die einen moderat konsolidierten Markt untermauern. Internationale Konzerne wie TotalEnergies, Shell und ExxonMobil verfolgen Partnerschaftsmodelle, stellen Kapital und fortschrittliche Technologie bereit und navigieren dabei lokale Vorschriften. Der kombinierte Anteil der fünf größten Akteure liegt bei etwa 55 % und hält eine bedeutende, aber nicht dominante Konzentration aufrecht.
Strategische Schritte konzentrieren sich auf Kapazitätserweiterungen, Integration von Kohlenstoffabscheidung und digitale Prozesskontrolle, um Betriebskosten zu senken und Euro-4- sowie künftige Euro-5-Standards zu erfüllen. ExxonMobils Komplex in Ostjava verbindet Raffinierung mit geologischer Speicherung und signalisiert einen Wandel hin zu kohlenstoffärmeren Downstream-Anlagen. Die Einführung von Predictive-Maintenance bei Shell reduzierte die Betriebsausgaben um 12 % und demonstriert den durch Digitalisierung erzielten Wettbewerbsvorteil.
Regionale Konkurrenten in Singapur und Malaysia, die effiziente Häfen und niedrigere Compliance-Kosten nutzen, veranlassen indonesische Unternehmen, inländische Rohstoffe zu nutzen und staatliche Anreize in Anspruch zu nehmen. Nischenanbieter erkunden biobasierte Chemikalien und nachhaltigen Flugkraftstoff, obwohl Skalierung und Finanzierung erhebliche Hürden darstellen. Technologiepartnerschaften und die Entwicklung lokaler Arbeitskräfte werden langfristige Wettbewerbsvorteile prägen.
Führende Unternehmen im indonesischen Downstream-Sektor für Öl und Gas
PT Pertamina(Persero)
TotalEnergies SE
Shell plc
BP plc
PETRONAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politisch gestützte Kapazitätserweiterungen sowie Vorgaben zu Kraftstoffqualität und Biokraftstoffen schaffen investitionsfähige Arbeitsströme in den Bereichen Raffinerie, Terminals und Vertriebsinfrastruktur. Im Januar 2026 nahm Pertamina offiziell das Balikpapan-RDMP-Upgrade (7,4 Milliarden USD) in Betrieb, wodurch die Kapazität von 260.000 auf 360.000 bpd erhöht wurde, was die Nachfrage nach Debottlenecking- und Euro-Grade-Upgrade-Paketen an bestehenden Standorten weiter verstärkt. Im April 2026 startete die Regierung Phase-II-Downstreaming-Projekte im Zusammenhang mit dem Raffinerieausbau in Cilacap (RU IV) und Dumai (RU II), mit einer angegebenen Steigerung der Benzinverarbeitung um 62.000 bpd, die bis zum 4. Quartal 2030 erreicht werden soll, wodurch sich der adressierbare Markt für EPCC, Katalysatoren, Versorgungseinrichtungen sowie unterstützende maritime und Lagerlogistik erweitert.
Die Politik zur Biokraftstoffbeimischung verändert ebenfalls die nachgelagerten Nachfragemuster und Infrastrukturanforderungen. Das MEMR-Dekret 113.K/EK.05/MEM.E/2026 legt einen verbindlichen Fahrplan mit B40 im Jahr 2026 und B50 für 2027-2030 fest, was die Anforderungen an die Qualitätskontrolle der Beimischung, die Trennung von Tankkapazitäten, die Handhabung von Additiven und die Bereitschaft zur Verteilung auf der letzten Meile erhöht. Zusammen mit den im Marktkontext erwähnten großen petrochemischen Bauprojekten (einschließlich Lotte Chemical in Banten und ExxonMobil-verknüpften nachgelagerten Integrationskonzepten) schaffen diese Maßnahmen Raum für integrierte Raffinerie-Petrochemie-Konfigurationen, kohlenstoffarme Nachrüstungspakete wie die Integration von Kohlenstoffabscheidung, soweit machbar, sowie Initiativen zur digitalen Logistik- und Einzelhandelsmodernisierung, angeführt von etablierten Akteuren wie Pertamina.
Aktuelle Branchenentwicklungen
- Juli 2026: Indonesien startete am 1. Juli 2026 offiziell das obligatorische B50-Biodiesel-Programm und stellte die landesweite Dieselversorgung auf eine 50%ige Beimischung auf Palmölbasis um. Der Rollout begann an 29 Kraftstoffterminals mit einem Übergangsfenster bis zum 30. September 2026, um verbleibende B40-Bestände abzubauen, was die Anforderungen an Lagerung, Beimischung und Kraftstoffqualitätskontrollen entlang der gesamten Vertriebskette verschärft.
- Juni 2026: Pertamina Patra Niaga erhöhte die Preise für nicht subventionierte Kraftstoffe, einschließlich RON-92 Pertamax und RON-95 Pertamax Green, im Anschluss an seine periodische Bewertung der weltweiten Rohölbenchmarks. Die Anpassung verstärkte die Preissensibilität im Einzelhandelskanal und erhöhte die Notwendigkeit für Betreiber, die Margenvolatilität durch Versorgungsoptimierung und differenzierte Premiumkraftstoffangebote zu steuern.
- September 2025: Pertamina meldete, dass das Balikpapan-Raffinerie-Upgrade zu 96,5% abgeschlossen sei, wobei die Inbetriebnahme der RFCC-Einheit für das 4. Quartal 2025 geplant ist. Das Projekt erhöht die Kapazität von 260.000 auf 360.000 bpd und verbessert die Produktqualität, was die Substitution der Inlandsversorgung unterstützt und die Nachfrage nach fortschrittlichen Raffineriebetrieben und Zuverlässigkeitspraktiken erhöht.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik ist der indonesische Öl- und Gas-Downstream-Markt als der Wert definiert, der aus den heimischen nachgelagerten Betriebsabläufen entsteht, die Kohlenwasserstoffe in verkaufsfähige Produkte umwandeln und diese über Großhandels- und Einzelhandelskanäle an Endkäufer weiterleiten, wobei sowohl die Produktion von Raffinerien und petrochemischen Anlagen als auch Schmierstoffe im nachgelagerten Sortiment erfasst werden.
Ausgeschlossener Umfang: Vorgelagerte Exploration und Produktion sowie reine Midstream-Übertragungsdienstleistungen sind ausgeschlossen, sofern sie nicht als Teil der nachgelagerten Produktversorgung im selben Wertschöpfungskettenschritt gebündelt sind.
Übersicht der Segmentierung
- Nach Typ
- Raffinerien
- Petrochemische Anlagen
- Nach Produkttyp
- Raffinierte Erdölprodukte
- Petrochemikalien
- Schmierstoffe
- Nach Vertriebskanal
- Direktverkauf/Großhandel
- Distributoren/Gewerbliche
- Einzelhandel
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um eine belastbare Faktenbasis zur indonesischen Kraftstoffnachfrage, den Raffineriebetrieben und der Handelsabhängigkeit aufzubauen, die uns später half, das Modell an realistische Volumen- und Preisspannen anzupassen. Wir haben uns auf öffentliche Quellen wie die Statistikhandbücher des Ministeriums für Energie und mineralische Ressourcen (ESDM), BPS-Handels- und Industrietabellen, Zoll-Import- und Exportveröffentlichungen sowie, wo verfügbar, OPEC- und IEA-Energiebilanzen für das Land bezogen.
Um das nachgelagerte Bild vollständiger zu machen, haben wir zudem Geschäftsberichte von Unternehmen, geprüfte Finanzberichte, Investorenpräsentationen und glaubwürdige Presseberichte herangezogen, um Raffinerie-Upgrades, Kommentare zur Kapazitätsauslastung und die Richtung des Produktmixes zu verfolgen. Parallel dazu wurden ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und handelsbezogene Sendungsprüfungen genutzt, um Zeitpläne zu überprüfen und Ausreißer zu entfernen, wenn eine öffentliche Reihe verzögert oder inkonsistent erschien. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und es wurden zur Datenerhebung, Validierung und Klärung noch viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primäre Interviews und Umfragen
Primäre Gespräche wurden genutzt, um öffentliche Volumen- und Kapazitätssignale in realistische Absatz- und Preisannahmen umzuwandeln, insbesondere wenn Produktmix und Kanalmargen in öffentlichen Daten nicht erkennbar waren. Wir sprachen mit nachgelagerten Betreibern, Distributoren, Logistik- und Lagerteilnehmern sowie großen Industrieabnehmern in ganz Indonesien, um die Kapazitätsauslastung, die Importabhängigkeit und den Einfluss von Preiskontrollen und Subventionen auf die realisierten Umsätze zu validieren.
Die Ergebnisse dieser Interviews wurden anschließend genutzt, um das Modell unter verschiedenen Nachfrage- und Preispfaden zu testen, sodass die endgültigen Summen nicht von einem einzigen Annahmensatz abhingen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 13% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 17% | Manager: 47% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion des indonesischen Downstream-Wertes, bei der der Raffineriedurchsatz, die Produktnachfrage (in Kiloliter oder Tonnen) sowie Netto-Import- und Exportströme unter Verwendung beobachteter Preisspannen und Produktmix-Aufteilungen in Umsätze übersetzt werden. Wo öffentliche Reihen mit unterschiedlichen Verzögerungen gemeldet werden, wird die Abfolge anhand der letzten Jahresgesamtwerte abgestimmt und anschließend mit kurzfristigen Indikatoren abgeglichen.
Die Ergebnisse werden anschließend durch ausgewählte Bottom-up-Näherungen bestätigt, etwa durch stichprobenartige Verkaufspreise multipliziert mit geschätzten Volumina nach wichtigen Produktgruppen sowie Kanalprüfungen der Aufschläge von Distributoren und Einzelhändlern, die zur Anpassung der Gesamtwerte genutzt werden, wenn der erste Durchgang zu hoch oder zu niedrig erscheint. Zu den berücksichtigten Schlüsselfaktoren zählen Kapazitätserweiterungen und Stillstandszeitpläne von Raffinerien, Auslastungsraten, das Wachstum des Kraftstoffverbrauchs nach Sektor, regulierte Preisänderungen und die Subventionsintensität, die Entwicklung der Crack-Spreads sowie der Anteil der Importe an der Deckung der Benzin- und Dieselnachfrage.
Für die Prognose wird die Szenarioanalyse als Hauptmethode verwendet, da sich Nachfrage und Preisgestaltung schnell mit politischen Entscheidungen, Währungsbewegungen und der Projektumsetzung ändern können. Annahmen zum Nachfragewachstum, zur Entwicklung der Auslastung und zur Preisweitergabe werden mit Expertenfeedback stresstestet, und Lücken in den Bottom-up-Prüfungen werden durch konservative Bandbreiten behandelt, anstatt eine falsche Präzision zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Kreuzprüfungen, bei denen modellierte Umsätze mit unabhängigen Signalen wie nationalen Produktverkäufen, Trends beim Raffineriedurchsatz und Importrechnungen verglichen und anschließend auf Abweichungen überprüft werden, die sich nicht durch politische oder makroökonomische Veränderungen erklären lassen. Wenn eine Abweichung zu groß ist, werden die Arbeitsannahmen überarbeitet und die Befragten erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller Natur ist oder mit dem Zeitpunkt zusammenhängt.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Berechnungen, Einheiten und Währungsumrechnungen über die Jahre hinweg konsistent sind. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa die Inbetriebnahme großer Raffinerien, politische Änderungen bei der Preisgestaltung oder starke Nachfrageschocks. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für den indonesischen Öl- und Gas-Downstream-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den indonesischen Öl- und Gas-Downstream-Markt weichen häufig stark voneinander ab, da die Abgrenzungen unterschiedlich gezogen werden und der gemessene Wert zwischen den Quellen nicht derselbe ist. Unterschiede ergeben sich häufig daraus, ob die Produktion von Raffinerien und petrochemischen Anlagen als Kernbereich behandelt wird oder ob breitere Umsätze aus dem Kraftstoffeinzelhandel und dem Wert der Gasverarbeitung hinzugerechnet werden.
In dieser Studie sind die wesentlichen Treiber der Abweichungen die Produktabdeckung, die Kanalabdeckung und die Art der Preisanwendung, da regulierte Preisstufen und Subventionsmechanismen dazu führen können, dass die realisierten Umsätze von spotgebundenen Annahmen abweichen. Einige externe Gesamtwerte verwenden zudem aggressive Wachstumspfade für Raffinerieerweiterungen oder wenden über alle Produkte hinweg einen einzigen durchschnittlichen Verkaufspreis an und behalten diese Preislogik über längere Aktualisierungszyklen unverändert bei, wodurch die Zahlen von den aktuellen Marktbedingungen abweichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,18 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 60,58 Milliarden USD (2023) | Verwendet eine deutlich breitere Downstream-Definition, die offenbar den Umsatz aus Vertrieb, Marketing und Einzelhandelsnetzwerken von Erdölprodukten einschließt, was den Wert im Vergleich zur reinen Erfassung der Produktion von Raffinerien und petrochemischen Anlagen als Hauptumsatzpool aufbläht. |
| Branchenforschungshaus B | 69,49 Milliarden USD (2025) | Betont den Investitionswert von Raffinerien und integrierter Petrochemie mit einem breiteren Monetarisierungsansatz für nachgelagerte Aktivitäten, wobei die Schätzung empfindlich auf angenommene Preisweitergabe und den Zeitplan der Projektanlaufphase reagiert. |
Die Tabelle zeigt, dass die größte Streuung davon abhängt, ob Einzelhandels- und Marketingumsätze eingeschlossen werden und wie die Produktpreise über Kraftstoffe und petrochemische Produkte hinweg gemittelt werden, und diese engere Erfassung des nachgelagerten Wertes ist die Wahl, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indonesische Downstream-Markt für Öl und Gas bis 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 2,9 Milliarden USD erreichen.
Welches Segment wird im indonesischen Downstream-Sektor voraussichtlich am schnellsten wachsen?
Petrochemische Anlagen werden bis 2031 voraussichtlich den höchsten CAGR von 6,55 % verzeichnen.
Welche Raffineriekapazität strebt Indonesien durch sein Erweiterungsprogramm an?
Die Regierung plant, bis 2030 an 16 Standorten eine Kapazität von 1 Million Barrel pro Tag hinzuzufügen.
Was treibt das Wachstum des Einzelhandels-Kraftstoffkanals in Indonesien an?
Die Modernisierung der Pertamina-Tankstellen, bargeldlose Zahlungsmethoden und steigende Fahrzeugbesitzzahlen unterstützen einen CAGR von 6,32 % im Einzelhandelsabsatz.
Wie begegnet Indonesien dem Umweltdruck im Downstream-Betrieb?
Projekte integrieren jetzt Kohlenstoffabscheidungstechnologie und verfolgen Euro-4-Kraftstoffaufrüstungen, um die Verpflichtungen zur Netto-Null-Emission bis 2060 zu erfüllen.
Seite zuletzt aktualisiert am:



