
Jakarta Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
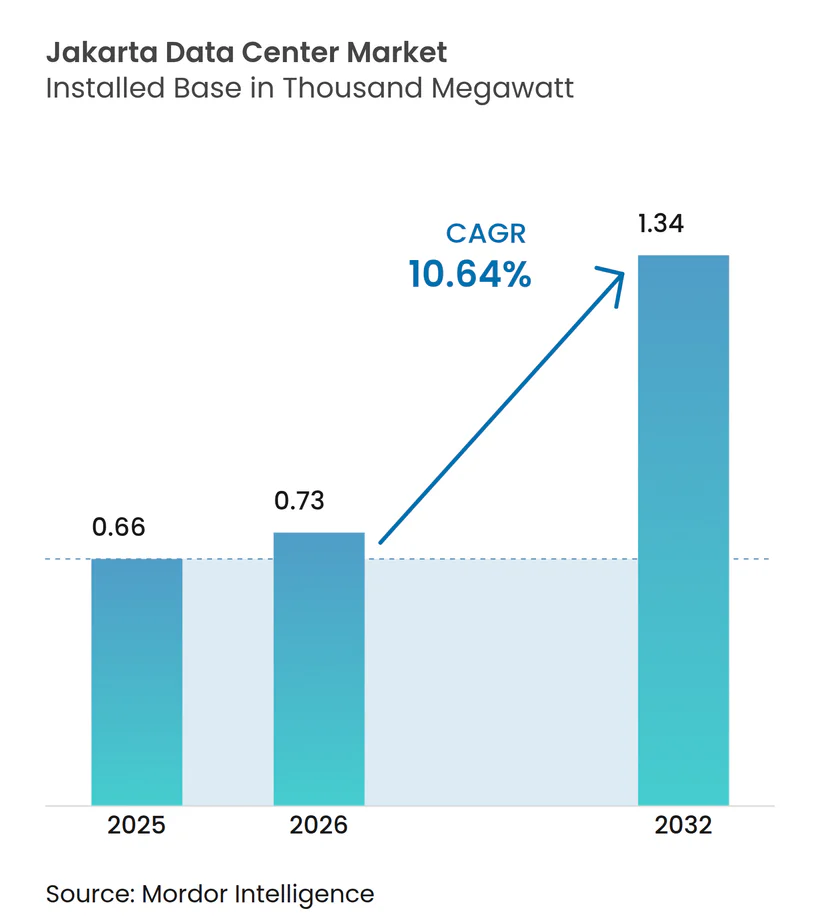
| Marktgröße im Basisjahr (2025) | 0.66 Tausend Megawatt |
| Marktvolumen (2026) | 0.73 Tausend Megawatt |
| Marktvolumen (2032) | 1.34 Tausend Megawatt |
| Wachstumsrate (2026 - 2032) | 10.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Jakarta Rechenzentrumsmarkt Analyse von Mordor Intelligence
Die Größe des Jakarta Rechenzentrumsmarkts wird im Jahr 2026 auf 728,91 MW geschätzt, ausgehend vom Wert des Jahres 2025 von 658,78 MW, mit Projektionen für 2032 von 1.336,09 MW, was einem Wachstum von 10,64 % CAGR über den Zeitraum 2026–2032 entspricht. Diese Aufwärtskurve unterstreicht einen robusten Marktgrößenausblick, der durch Hyperscale-Cloud-Investitionen, eine zunehmende 5G-Präsenz und Indonesiens Datensouveränitätsagenda gestützt wird. Intensivierte Campus-Bauprojekte durch Hyperscale-Mieter, die Ankunft des APRICOT-Unterseekabelsystems und aggressive Grünenergie-Stromabnahmeverträge beschleunigen die Nachfrage zusätzlich. Der Wettbewerbsdruck drückt die Colocation-Mieten bereits auf 300–320 USD pro kVA, dennoch bleiben Betreiber durch die sehr geringe Pro-Kopf-Installationskapazität angezogen, die erhebliches Wachstumspotenzial signalisiert. Das Zusammenspiel aus rasanter E-Commerce-Expansion, strengen Latenzanforderungen im Finanzdienstleistungsbereich und wachsenden KI-Workloads positioniert den Jakarta Rechenzentrumsmarkt für nachhaltiges zweistelliges Wachstum.
Wichtigste Erkenntnisse des Berichts
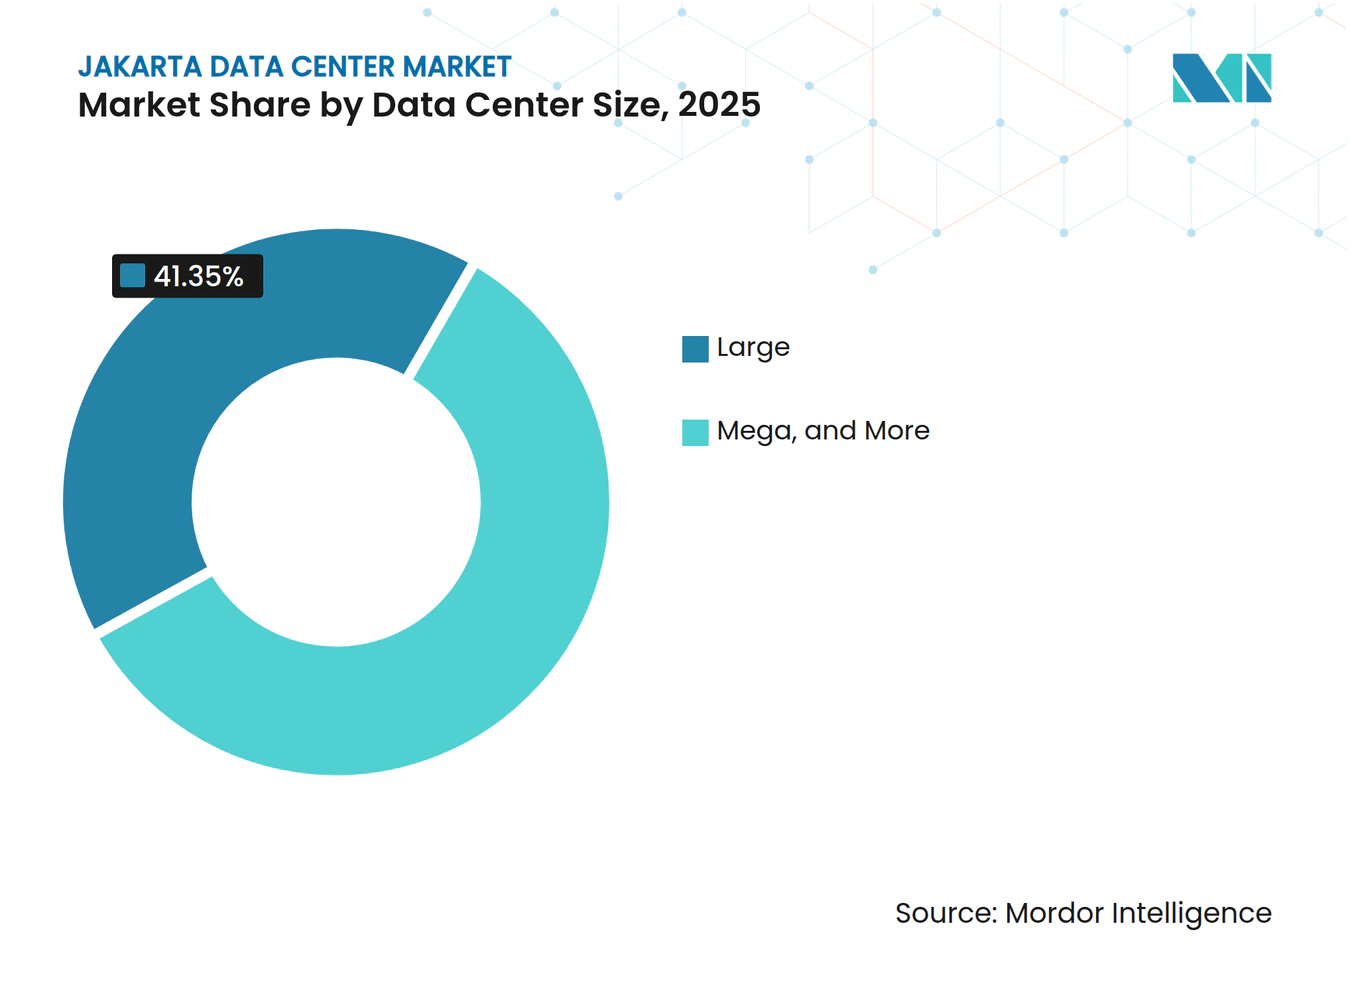
- Nach Rechenzentrumsgröße führten große Einrichtungen im Jahr 2025 mit einem Umsatzanteil von 41,35 %, während Mega-Einrichtungen bis 2032 mit einer CAGR von 20,35 % voranschreiten.
- Nach Tier-Standard hielt Tier-III-Infrastruktur im Jahr 2025 einen Anteil von 50,25 % an der Größe des Jakarta Rechenzentrumsmarkts, und Tier-IV-Bereitstellungen wachsen bis 2032 mit einer CAGR von 17,60 %.
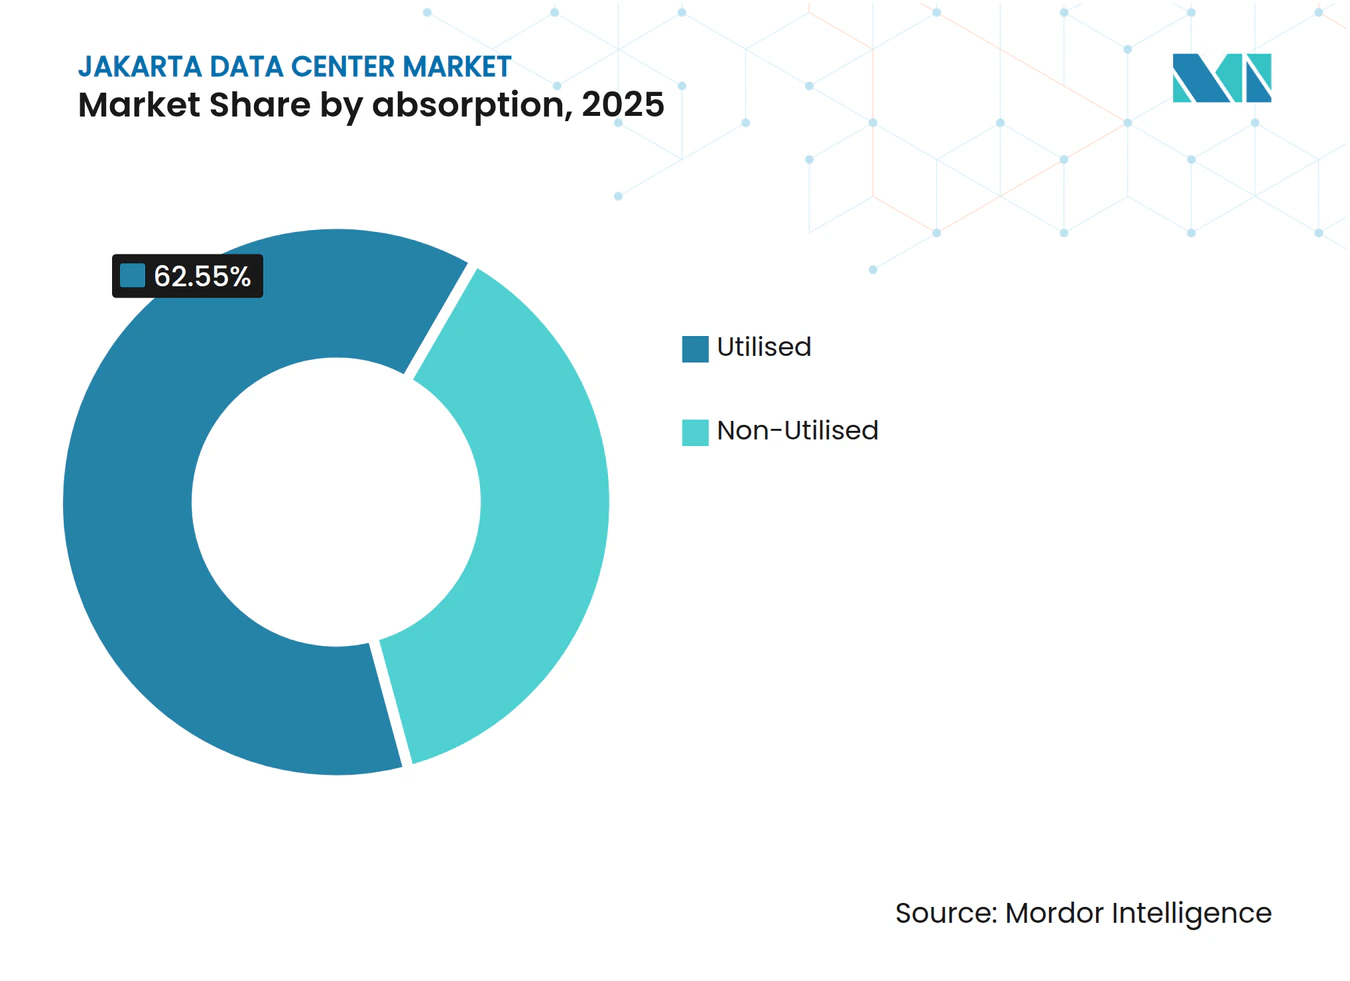
- Nach Auslastung repräsentierte genutzte Kapazität im Jahr 2025 62,55 % des Marktanteils des Jakarta Rechenzentrumsmarkts; Hyperscale-Colocation expandiert bis 2032 mit einer CAGR von 23,85 %.
- Nach Hotspot entfiel auf Groß-Jakarta im Jahr 2025 ein Anteil von 51,20 %, während der Bekasi-Cikarang-Korridor zwischen 2026 und 2032 mit einer CAGR von 12,94 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Jakarta Rechenzentrumsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosionsartiger Anstieg des mobilen Datenkonsums und 5G-Ausbau | +2.80% | Groß-Jakarta, Bekasi-Cikarang-Korridor | Mittelfristig (2–4 Jahre) |
| E-Commerce- und Fintech-Boom mit Bedarf an latenzarmen Hosting-Diensten | +2.10% | Groß-Jakarta, Rest von Jakarta | Kurzfristig (≤ 2 Jahre) |
| Regierungsinitiative „Making Indonesia 4.0” und Datensouveränitätsdruck | +1.90% | National, mit Konzentration in Groß-Jakarta | Langfristig (≥ 4 Jahre) |
| Zustrom von Hyperscale-Cloud-Anbietern, der Campus-Bauprojekte antreibt | +3.20% | Bekasi-Cikarang-Korridor, Groß-Jakarta | Mittelfristig (2–4 Jahre) |
| Rascher Ausbau neuer Unterseekabellandungen | +1.40% | Groß-Jakarta, Bekasi-Cikarang-Korridor | Langfristig (≥ 4 Jahre) |
| Grünenergie-Stromabnahmeverträge zur Erfüllung von Netto-Null-Vorgaben, die Genehmigungen freischalten | +0.80% | National, frühe Einführung in Groß-Jakarta | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiger Anstieg des mobilen Datenkonsums und 5G-Ausbau
Indonesiens 5G-Abdeckung beschleunigte sich im Jahr 2024 und steigerte den gesamten mobilen Datenverkehr um 9 % auf 17,9 Millionen TB. Der Anstieg zwingt Inhalts- und Anwendungsanbieter dazu, Workloads näher an den Endnutzern zu platzieren, was wiederum die Nachfrage nach latenzarmen Edge-Knoten im gesamten Jakarta Rechenzentrumsmarkt erhöht[1]. IoT-Geräte, die mit Industrie-4.0-Programmen verbunden sind, sollen bis 2025 einen Wert von IDR 1.620 Billionen beitragen, was den Bedarf an verteilter Verarbeitungskapazität vertieft, die zentralisierte Rechenzentren nicht effizient erfüllen können. Da latenzempfindliche Dienste wie Augmented-Reality-Commerce und autonome Logistik reifen, priorisieren Betreiber Mikromodule innerhalb dichter städtischer Fußabdrücke. Diese Bereitstellungen verbessern die Nutzererfahrung, reduzieren den Netzwerk-Backhaul und stützen nachhaltige Rack-Auslastungsraten. Der Trend lenkt auch Kapital in Richtung Flüssigkühlung und Direct-to-Chip-Technologien, die für hochdichte 5G-Edge-Umgebungen geeignet sind.
E-Commerce- und Fintech-Boom mit Bedarf an latenzarmen Hosting-Diensten
Jakarta bleibt Südostasiens größter E-Commerce-Knotenpunkt, und die transaktionsintensiven Plattformen der Region benötigen belastbare, latenzoptimierte Rechenzentren. Tokopedia meldete eine 10-fach intelligentere Suchfunktion nach der Einführung der Vektorsuche auf KI-fähiger Infrastruktur, ein Ergebnis, das den kommerziellen Vorteil von Hochleistungs-Hosting unterstreicht[2]. Finanzakteure folgen diesem Beispiel: DOKUs Disaster-Recovery-Konfiguration auf Alibaba Cloud senkte die Betriebskosten um 20 %, während die Einhaltung der Vorschriften der Bank Indonesia gewährleistet blieb. Da die Geschwindigkeit von Online-Zahlungen zunimmt, können Colocation-Anbieter, die eine Round-Trip-Latenz von <2 ms anbieten, Premiumpreise verlangen, selbst wenn der breitere Jakarta Rechenzentrumsmarkt mit Mietpreiskompression konfrontiert ist. Die Beständigkeit von Fintech-Workloads, kombiniert mit regulatorischer Kontrolle, sorgt für vorhersehbare Auslastung und dient als Absicherung gegen zyklische Nachfrageschwankungen.
Making Indonesia 4.0 und der Datensouveränitätsdruck
Die Konsolidierung von 2.700 veralteten Einrichtungen durch die Regierung in eine Handvoll nationaler Rechenzentren revolutioniert die IT-Architektur des öffentlichen Sektors. Der Flaggschiff-PDN-Campus in Cikarang bringt 25.000 CPU-Kerne, 40 PB Speicher und 20 MW Leistung mit, unterstützt durch staatlich gesicherte Finanzierung in Höhe von 164 Millionen EUR[3]. Die obligatorische Datenspeicherung im Inland für personenbezogene Informationen zwingt multinationale Unternehmen zur Lokalisierung der Datenspeicherung, wodurch Workloads aus Singapur in den Jakarta Rechenzentrumsmarkt verlagert werden. Die Regulierung fördert eine gebundene Nachfrage, die sich von Preiswettbewerb entkoppelt, da das Compliance-Risiko die Hosting-Kosten überwiegt. Langfristig verankert die nationale KI-Strategie Rechenzentren in jedem E-Government-Dienst und sichert eine nachhaltige Auslastung unabhängig von privatwirtschaftlichen Zyklen.
Zustrom von Hyperscale-Cloud-Anbietern, der Campus-Bauprojekte antreibt
Microsoft, Temasek und BlackRock haben 30 Milliarden USD für den 480-MW-Hyperscale-Campus Projekt MGX reserviert, was Jakartas Aufstieg zur erstklassigen Cloud-Region signalisiert. Digital Realtys und Bersamas CGK11-Standort veranschaulicht die neue Norm: beginnend bei 5 MW, schnell skalierend auf 32 MW durch modulare Blöcke. Hyperscaler verlangen standardisierte Designs und durchgängige Automatisierung, was lokale Platzhirsche zwingt, ihre Einrichtungen aufzurüsten oder Partnerschaften für Skalierung einzugehen. Der Korridor östlich von Jakarta bietet große zusammenhängende Grundstücke und 150-kV-Netzanschlüsse, die Dual-Feed-Architekturen unterstützen, die für diese riesigen Bereitstellungen unerlässlich sind. Mit der Expansion der Campusse profitieren Ökosystemteilnehmer von Kältemaschinen bis hin zu Netzwerkstrukturen von einem Multiplikatoreffekt, der das Wachstumsschwungrad des Jakarta Rechenzentrumsmarkts verstärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stromtarife und Netzüberlastung in Groß-Jakarta | -1.80% | Groß-Jakarta, Rest von Jakarta | Kurzfristig (≤ 2 Jahre) |
| Landknappheit und Zoneneinschränkungen für großflächige Campusse | -1.20% | Groß-Jakarta, moderate Auswirkung in Bekasi-Cikarang | Mittelfristig (2–4 Jahre) |
| Seismische Risiken und Überschwemmungsrisikoprämien, die Versicherungs-/Finanzierungskosten erhöhen | -0.90% | Groß-Jakarta, Rest von Jakarta | Langfristig (≥ 4 Jahre) |
| Wassernutzungsbeschränkungen für Flüssigkühlung in städtischen Bezirken | -0.70% | Groß-Jakarta, aufkommend in Bekasi-Cikarang | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stromtarife und Netzüberlastung in Groß-Jakarta
Der Tarifplan von PLN für 2025 reicht von IDR 996,74 bis IDR 1.699,53 pro kWh für Gewerbekonten, was die Betriebskosten zu einem Zeitpunkt erhöht, an dem die Colocation-Preise sinken[4]. Der 67-prozentige Kohleanteil im Strommix erschwert die Beschaffung erneuerbarer Energien, eine Schlüsselanforderung für globale Cloud-Kunden, die Netto-Null-Vorgaben verfolgen. Netzengpässe verzögern Inbetriebnahmetermine und zwingen Entwickler, größere Dieselreserven und stationäre Batteriesysteme zu installieren, was die Investitionskosten um 5 % erhöht. Cushman & Wakefield stuft Jakarta als den viertteuersten Rechenzentrum-Baumarkt im asiatisch-pazifischen Raum ein, was den kombinierten Druck durch Strom- und Arbeitskosten belegt. Diese Gegenwindfaktoren lenken zukünftige Bauprojekte in Richtung des Bekasi-Cikarang-Korridors, wo Hochspannungsleitungen und Industriezonen die Anschlüsse vereinfachen.
Landknappheit und Zoneneinschränkungen für großflächige Campusse
Die städtische Verdichtung hat Jakartas Angebot an Grundstücken von mehr als 4 Hektar, die für Campusse der nächsten Generation benötigt werden, stark eingeschränkt. Die Landgewinnung in der Bucht von Nord-Jakarta hat die Grundstückspreise auf das Niveau der Innenstadt angehoben und damit Kostenvorteile zunichte gemacht. Höhen- und Leistungsdichtebeschränkungen in vielen Bezirken begrenzen die einsetzbare IT-Last und stellen die Wirtschaftlichkeit von KI-fähigen Hallen, die 30 kW pro Rack überschreiten, in Frage. Umweltgenehmigungen dauern nun 12–18 Monate, was die internen Renditen von Projekten beeinträchtigt und Betreiber in Richtung vorzonierter Industrieparks östlich der Stadt drängt. Diese Hürden erhöhen die Markteintrittsbarrieren und begünstigen etablierte Akteure mit lokalen Joint-Venture-Partnern und umfangreicher Genehmigungserfahrung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Mega-Bauprojekte setzen den neuen Maßstab für Größenordnungen
Mega-Einrichtungen schreiben die Wirtschaftlichkeit des Jakarta Rechenzentrumsmarkts neu. Während große Standorte im Jahr 2025 noch den höchsten Anteil von 41,35 % hielten, eilen Mega-Campusse mit einer CAGR von 20,35 % voraus. Dieses Tempo spiegelt den Bedarf der Cloud-Anbieter an zusammenhängenden 20-MW-Blöcken, standardisierten Weißflächen und Skaleneffekten wider, die die Betriebskosten pro MW senken. Die dem Jakarta Rechenzentrumsmarkt zugeschriebene Größe für Mega-Bauprojekte soll sich von 2026 bis 2032 mehr als verdoppeln, da KI-Workloads hochdichte Designs bevorzugen.
Automatisierung, integrierte Flüssigkühlung und standorteigene Unterwerksbauten helfen Mega-Standorten, PUE-Werte unter 1,35 zu erreichen. Massive Einrichtungen bleiben eine aufkommende Nische, die auf souveräne KI-Projekte wie den Cikarang-PDN ausgerichtet ist, aber die zugrundeliegende Technologie – Immersionskühlung und 100-GbE-Strukturen – wird zuerst in Mega-Campusse einfließen. Mittlere und kleine Formate behalten ihre Relevanz, indem sie verdichtete Edge-Knoten für 5G- und IoT-Bereitstellungen in der Nähe von Nutzergruppen ermöglichen.



Nach Tier-Standard: Tier-IV-Zertifizierungen gewinnen an Fahrt
Tier III beherrscht noch immer 50,25 % der installierten Leistung, da es die meisten Unternehmens-Verfügbarkeitsanforderungen ohne einen steilen Kostenaufschlag erfüllt. Dennoch soll die als Tier IV akkreditierte Größe des Jakarta Rechenzentrumsmarkts schneller wachsen als jeder andere Standard und bis 2032 eine CAGR von 17,60 % verzeichnen. KI-Inferenz-Cluster und Echtzeit-Fintech-Workloads können keine geplanten Ausfallzeiten tolerieren, was Bauherren zu gleichzeitig wartbaren und fehlertoleranten Designs drängt.
Doppelte Netzanschlüsse, 2N+1-Stromarchitekturen und ISO-14001-Wasserrecyclingsysteme sind nun Basisanforderungen für erstklassige Kunden. Uptime-Institute-Audits bieten einen Wettbewerbsvorteil für Colocation-Marken bei Ausschreibungen mit regulierten Sektoren, insbesondere Banken. Tier-I-II-Kapazität bleibt auf Edge- und Content-Delivery-Knoten beschränkt, bei denen Kosten den Nutzen zusätzlicher Redundanz überwiegen.
Nach Auslastung: Hyperscale-Colocation gestaltet die Nutzung neu
Genutzte Hallen repräsentierten im Jahr 2025 62,55 % der aktiven Leistung, was eine gesunde Aufnahme in Jakartas erstklassigen Campussen widerspiegelt. Innerhalb dieses Fußabdrucks treiben Hyperscale-Käfige eine CAGR von 23,85 % voran und übertreffen das Wachstum der Retail-Colocation, da Cloud-Anbieter regionale Verfügbarkeitszonen anstreben. Der vom Jakarta Rechenzentrumsmarkt durch Hyperscale-Mieter beanspruchte Marktanteil soll vor 2030 die 50-%-Marke überschreiten, da Multi-MW-Vorabverpflichtungen die Vermietungspipelines dominieren.
Nicht genutzte Kapazität bleibt ein strategischer Puffer, der es Betreibern ermöglicht, schnell abzuwickelnde Buchungen zu unterzeichnen, ohne Rohbaufläche hinzuzufügen. Um den Ertrag zu maximieren, setzen Rechenzentrumseigentümer KI-basierte Kapazitätsplanungsmaschinen ein, die Strom-, Kühl- und Raumzuweisungen über Großhandels- und Einzelhandelskohorten hinweg neu ausbalancieren. Edge-fokussierte Betreiber ergänzen hyperscale-zentrierte Portfolios, um diversifizierte Einnahmequellen zu erschließen.

Geografische Analyse
Groß-Jakartas etablierte Konnektivität und dichte Unternehmensbasis verschafften ihm im Jahr 2025 einen Anteil von 51,20 %, aber Landknappheit und Tarifaufschläge lenken neue Investitionsausgaben in Richtung Bekasi-Cikarang. Die CAGR von 12,94 % des Korridors wird durch 150-kV-Netzverbindungen, industrielle Wasserrechte und die unmittelbare Nähe zu Landestationen für das 190-Tbps-APRICOT-Kabel unterstützt.
Entwickler nutzen niedrigere Grundstückskosten, um horizontal ausgerichtete, einstöckige Hallen zu bauen, die die Luftzirkulation verbessern und die Gerätelogistik erleichtern. Unterdessen beherbergt der Rest von Jakarta Disaster-Recovery- und Behördenknoten, die geografische Trennung vom zentralen Geschäftsviertel schätzen. Dieser gemischte Fußabdruck erhöht die Resilienz des gesamten Jakarta Rechenzentrumsmarkts.
Groß-Jakarta bleibt das Epizentrum der digitalen Wirtschaft Indonesiens. Finanzinstitute und Cloud-first-Start-ups benötigen die Sub-2-ms-Latenz, die nur Metro-Core-Einrichtungen garantieren können, was eine beständige Nachfrage ermöglicht, selbst wenn die Grundstückspreise steigen. Equinix' JK1-Innenstadtstandort verankert das Peering mit mehr als 50 Carriern und bestätigt das hochdichte Interconnection-Modell, das die Metro-Resilienz unterstützt.
Regulatorisches Umfeld
Indonesien positioniert Rechenzentren als strategische Infrastruktur durch die Präsidialverordnung Nr. 82 aus dem Jahr 2022, die den IKT-Sektor als strategisch einstuft und Rechenzentren als kritische Informationsinfrastruktur (Vital Information Infrastructure, VII) klassifiziert. Die Cybersicherheitsaufsicht für VII-Einrichtungen liegt bei der Nationalen Behörde für Cyber und Kryptografie (BSSN), die Anforderungen an risikobasierte Kontrollen und Vorfallsbereitschaft festlegt, welche Design, Audits und Betriebspraktiken für Jakartas Einrichtungen beeinflussen, die regulierte Workloads und Workloads des öffentlichen Sektors bedienen.
Die Compliance erstreckt sich auch darauf, wie elektronische Systemanbieter (PSE) Cloud-Dienste von Drittanbietern nutzen. Die Verordnung Nr. 5 aus 2025 des Ministeriums für Kommunikation und Digitales (Komdigi) führte risikobasierte Pflichten zur Datenklassifizierung für PSE mit öffentlichem Wirkungsbereich ein, die auf externe Cloud-Dienste zurückgreifen, und verstärkt damit die Anforderungen an Datenverarbeitung und Absicherung für Anbieter, die sensible Workloads hosten. Auf der Zustellungsseite bleibt die Genehmigungserteilung multibehördlich und mit Versorgungsunternehmen verknüpft, üblicherweise unter Einbeziehung von Komdigi, dem Handelsministerium, dem Ministerium für Umwelt und Forstwirtschaft sowie PLN für den Netzanschluss, was das Terminrisiko an die Koordination zwischen diesen Stellen bindet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in Jakarta beginnt mit Grundstückserwerb und Standortzusammenstellung, geht über in Design und Bau (Bauarbeiten, Strom- und Kühlsysteme) und wechselt dann zu Inbetriebnahme und Betrieb (Facility Management, Sicherheit, Instandhaltung und Verfügbarkeitsmanagement). Stromzugang und Energieversorgung sind eine zentrale Abhängigkeit, wobei PLN als zentraler Ansprechpartner für Netzanschluss und Kapazitätszuweisung fungiert. Nachhaltigkeitsvorgaben veranlassen zudem immer mehr Projekte, die Beschaffung von grüner Energie und Effizienzmaßnahmen in Kundenverträgen zu formalisieren.
Auf Ökosystemebene koordiniert die Indonesia Data Center Provider Organization (IDPRO) zwischen Betreibern, Zulieferern und gewerblichen Nutzern. Die Größe der Betreiber und deren Finanzierungskapazität beeinflussen zunehmend die vorgelagerte Beschaffung und die nachgelagerte Markteinführung. PT DCI Indonesia Tbk wird mit 128 MW Plattformkapazität über Campusse in Cibitung (H1), Karawang (H2), Südjakarta (E1) und Surabaya (E2) genannt und sicherte sich 2026 eine Investitionskreditfazilität über 17 Billionen Rupiah von der Bank Central Asia zur Finanzierung von Expansions-Capex. Dieser Zugang zur Bilanz beeinflusst die Beschaffung von Ausrüstung, den Ausbau von Umspannwerken und die Fähigkeit, Multi-MW-Blöcke im Einklang mit der Nachfrage von Hyperscale-Anbietern und staatlicher Konsolidierung anzubieten.
Wettbewerbslandschaft
Marktkonzentration
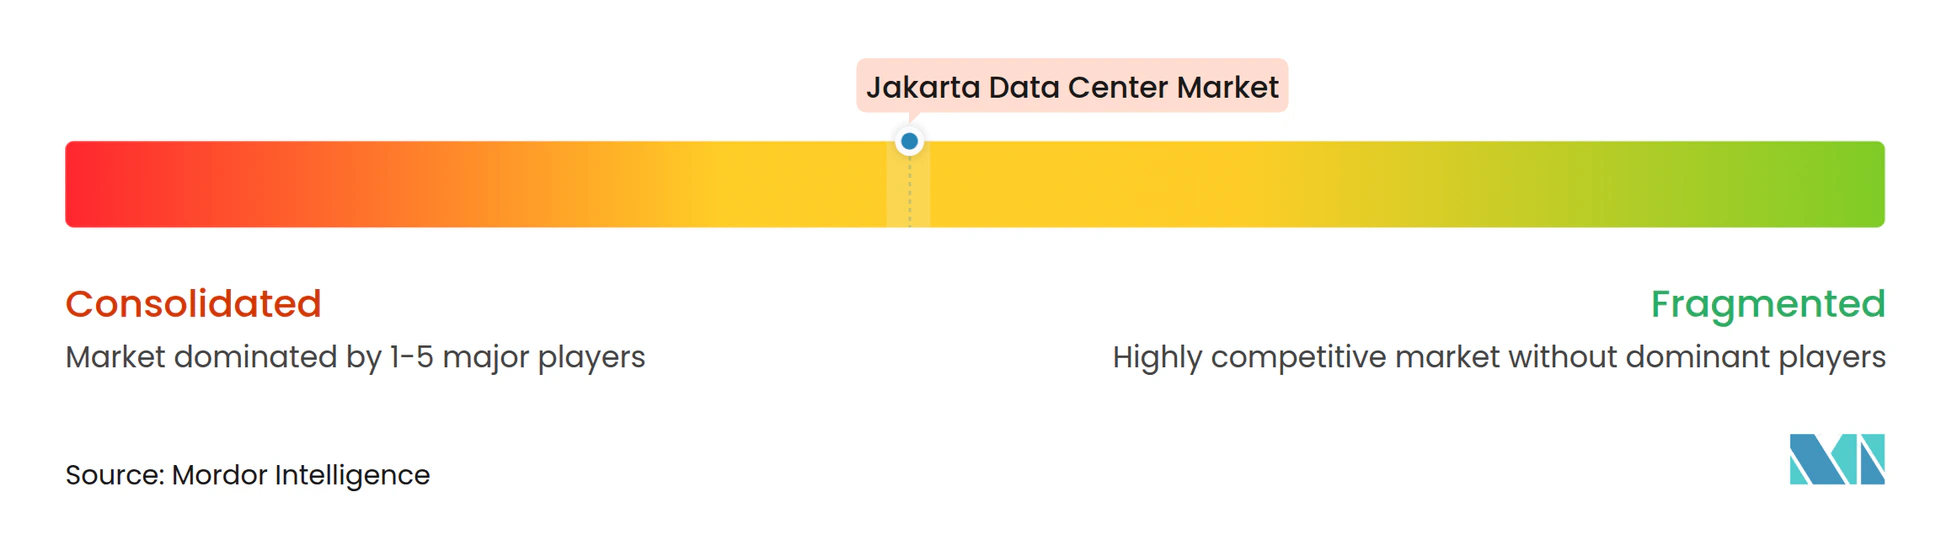
Intensiver Preiswettbewerb komprimiert die Mieten, da neues Angebot eintrifft. Konglomerate mit diversifizierten Cashflows können aggressiv kalkulieren, was dazu führt, dass die durchschnittlichen Colocation-Raten Anfang 2025 auf 300–320 USD pro kVA fallen. Trotz des Abwärtsdrucks verzeichnet der Jakarta Rechenzentrumsmarkt weiterhin neue Marktteilnehmer, da das Nachfragewachstum das Angebot übersteigt. Telkom Indonesia nutzt ein 32-Standorte-Inlandsnetzwerk, um souveräne Kunden zu gewinnen, während Digital Realty und Equinix auf globale Ökosysteme setzen, um multinationale Unternehmen anzusprechen.
Technologieführerschaft ist entscheidend. NeutraDCs Vereinbarung von 2024 mit PLN sichert eine bevorzugte Stromzuteilung und stärkt seine KI-fähige Positionierung. EdgeConneX skaliert über 200 MW durch modulares Blockdesign, das die Bereitstellungszeit auf neun Monate verkürzt und ihm einen Markteintrittsgeschwindigkeitsvorteil verschafft. Kleinere etablierte Akteure schwenken oft auf Edge- und Managed-Service-Nischen um oder gehen Partnerschaften mit ausländischen Investoren ein, um Investitionsausgaben zu finanzieren.
Die Fusionen-und-Übernahmen-Dynamik wird sich fortsetzen, da kapitalintensive Mega-Projekte die Bilanzen eigenständiger Betreiber belasten. Grenzüberschreitende Fonds, regionale Telekommunikationsunternehmen und Infrastruktur-REITs betrachten den Jakarta Rechenzentrumsmarkt als strategisch, was für Wettbewerbsspannung sorgt, die letztendlich den Endnutzern durch bessere Preisgestaltung und reichhaltigere Konnektivitätsökosysteme zugute kommt.
Marktführer im Jakarta Rechenzentrumssegment
-
PT DCI Indonesia
-
Telkomsigma
-
NTT Communications Corporation
-
XL Axiata Tbk PT (Princeton Digital Group)
-
GTN Data Center (Edge Connex)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Modernisierung des öffentlichen Sektors schafft eine definierte Beschaffungsspur für gewerbliche Betreiber. Im Rahmen der ökosystembasierten Politik zum Nationalen Rechenzentrum (PDN) (Ministerialbeschluss 519 aus 2024) öffnete die Regierung die Speicherung und Verarbeitung von Regierungsdaten für Anbieter aus dem Privatsektor. Dies erweitert die adressierbare Nachfrage über rein staatliche Eigenanlagen hinaus und erhöht den Wert von compliance-fähiger Kapazität in der Region Jakarta, die souveränitäts- und cybersicherheitsbezogene Kontrollen erfüllen kann.
Eine zweite Chance ergibt sich aus der geografischen Neuausrichtung der digitalen Infrastruktur Indonesiens, wobei Komdigi einen Masterplan zur Ausweitung der Rechenzentrumsentwicklung nach Ostindonesien umsetzt. Für Betreiber und Zulieferer in Jakarta entsteht dadurch Freiraum für Interconnection, Managed Services und Multi-Standort-Architekturen, die Groß-Jakarta und den Korridor Bekasi-Cikarang mit sekundären Knotenpunkten verbinden, während latenzsensible Workloads weiterhin in der Hauptstadtregion verankert bleiben. Unternehmensmaßnahmen zeigen, wie sich dieser Wandel formt: DCI Indonesia nahm im April 2026 die 9-MW-Anlage E2 Surabaya in Betrieb und entwickelt den Campus DCI Hyperscale 3 Sky (H3) in Bintan, Riau-Inseln, mit einer Designkapazität von über 1.000 MW. Dies zeigt, dass sich die auf Jakarta zentrierten Plattformen in neue indonesische Regionen ausdehnen, was wiederum auf die Nachfrage in Jakarta nach Cloud-Anbindungen und Disaster Recovery zurückwirken kann.
Aktuelle Branchenentwicklungen
- Juli 2026: LG Sinar Mas errichtete den Rohbau des SMX01-Rechenzentrums in Jakarta fertig, Phase eins mit 6 MW Kapazität ist für Q4 2026 geplant. Die Erweiterung erhöht die kurzfristig verfügbare Kapazität Jakartas zur Unterstützung von KI- und Edge-Workloads. Das Projekt stärkt die Position des Unternehmens im schnell wachsenden Bedarf an skalierbarer Colocation im Markt.
- Juni 2026: ST Telemedia Global Data Centres (STT GDC) eröffnete STT Jakarta 2, vollendete den Rohbau von STT Jakarta 3 und feierte den Baubeginn von STT Jakarta 5 und 6. Die Campus-Erweiterungen vertiefen die Präsenz im Großraum Jakarta und beschleunigen die Hyperscale-Bereitstellung. Die Kapazitätserweiterungen stärken das Tempo von STT GDC bei der Erschließung der wachsenden Nachfrage von Hyperscale- und Unternehmenskunden.
- Mai 2026: Princeton Digital Group (PDG) sicherte sich eine Finanzierung über 856 Mio. US-Dollar für die Entwicklung ihres 120-MW-Campus JC3 in Jakarta. Die Finanzierung ermöglicht einen großangelegten Kapazitätsaufbau zur Deckung der steigenden Hyperscale-Nachfrage. Die Investition stärkt die Fähigkeit von PDG, die Projektumsetzung zu beschleunigen und Marktchancen in Jakarta zu nutzen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt misst die installierte und erwartete IT-Leistungskapazität von Rechenzentren in Jakarta, ausgedrückt in MW. Er umfasst Kapazitäten, die derzeit in Betrieb sind, gebaut werden oder geplant sind, sofern sie Einrichtungen zugeordnet werden können, die Rechen- und Speicher-Workloads in der Stadt bedienen.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Edge-Räume in Büros und Fabriken, Telekommunikationsturmstandorte sowie Ausgaben für Stromausrüstungen aus, die nicht direkt mit der IT-Last in Datenhallen zusammenhängen und kein Rechenzentrum darstellen.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Mega
- Massiv
- Nach Tier-Standard
- Tier I und II
- Tier III
- Tier IV
- Nach Auslastung
- Nicht genutzt
- Genutzt
- Nach Colocation-Typ
- Hyperscale
- Retail
- Großhandel
- Nach Endnutzerbranche
- BFSI
- Cloud-Dienstanbieter
- E-Commerce
- Behörden
- Fertigung
- Medien und Unterhaltung
- Telekommunikation
- Sonstige Endnutzer
- Nach Colocation-Typ
- Nach Hotspot
- Groß-Jakarta
- Bekasi-Cikarang-Korridor
- Rest von Jakarta
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research legte die Grundmodellstruktur fest, indem sie Angebotssignale, Nachfrageindikatoren und politische Rahmenbedingungen in Jakarta kartierte, die den Ausbau beeinflussen. Wir haben öffentliche Quellen wie Statistics Indonesia (BPS), das Ministerium für Kommunikation und Digitales, PLN-Stromaktualisierungen und BKPM-Investitionsankündigungen herangezogen, um die Richtung der digitalen Infrastruktur und die Netzbereitschaft zu verstehen.
Um Kapazitäten und Zeitplanung zu fundieren, haben wir auch Quellen wie offizielle Konnektivitäts- und Spektrumhinweise von Regulierungsbehörden, Branchenverbandsportale für Rechenzentrum- und Telekommunikationsinfrastruktur sowie seriöse Presseberichte über neue Campusse und Inbetriebnahmemeilensteine ausgewertet. Wo Kapazitäten, Eröffnungen oder Erweiterungszeitpläne auf Unternehmensebene unklar waren, ergänzten wir die öffentlich zugänglichen Informationen durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank zur Verfolgung von Kühlungs- und Stromdesign-Themen. Diese Desk-Research-Quellen sind nur illustrativ, und wir haben weitere öffentliche Dokumente und Datensätze geprüft, um Annahmen zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Interviews und Umfragen mit Rechenzentrumsbetreibern, Infrastrukturlieferanten, Cloud- und Colocation-Spezialisten sowie Technologieführungskräften in Unternehmen in Indonesien helfen dabei, sekundäre Kapazitätszahlen, Auslastungsgrade, Inbetriebnahmedaten, Lücken in öffentlichen Offenlegungen und die für die Jakarta-Schätzung verwendeten Annahmen zu klären.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 28 % | Vorstandsebene (CXOs): 20 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgröße und Prognose
Die Kernbewertung verwendet einen Top-down-Ansatz, bei dem die Kapazität auf Stadtebene aus Anzahl der Einrichtungen, angekündigten MW pro Standort, Inbetriebnahmezeitplänen und Auslastungsmustern rekonstruiert wird, die in Interviews validiert wurden. Anschließend wenden wir selektive Bottom-up-Prüfungen an, indem wir MW-Ergänzungen nach Schwerpunktbereichen stichprobenartig erfassen und diese in eine implizierte Absorption umrechnen, unter Verwendung typischer Rack-Dichte und erwarteter Auslastung, um zu bestätigen, dass das implizierte Tempo realistisch bleibt.
Zu den Eingangsgrößen, die das Modell beeinflussten, gehörten die gemeldete und abgeleitete IT-Last pro neuer Halle, das Tempo der Vorabverpflichtungen für Colocation-Flächen, die Präferenz für Tier-III- und Tier-IV-Bauten, typische Verschiebungen der Leistungsdichte (einschließlich höherer Dichte für KI-fähige Deployments) sowie lokale Einschränkungen wie Zeitplanung der Netzzuteilung und Flächenverfügbarkeit. Wenn einige Einrichtungen keine MW-Angaben machten, verwendeten wir vergleichbare Standortprofile (Grundfläche, Tier und Zielkunden), um die Lücken zu schließen, und passten diese dann anhand von Primär-Feedback zu erreichbaren Designlasten an. Für die Prognose führten wir eine Szenarioanalyse auf Basis von Expertenmeinungen zu Lieferrisiken, Nachfragezeitplanung und Preisdruck durch und wählten den endgültigen Pfad, wenn die implizierten MW-Ergänzungen dem Jakarta-Pipeline-Realismus und dem Absorptionstempo entsprachen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung verwendet mehrere Prüfungen, damit die MW-Gesamtwerte mit den realen Marktsignalen übereinstimmen. Die Ergebnisse werden mit unabhängigen Indikatoren wie Inbetriebnahmeankündigungen, wichtigen Mietvertragsabschlüssen, Bereitschaft der Netzanschlüsse und beobachteten Auslastungsveränderungen verglichen. Jede starke Abweichung löst eine erneute Überprüfung der Annahmen und eine gezielte Rückkontaktaufnahme mit den Quellen aus.
Vor der Freigabe prüft ein zweiter Analyst Ausreißer auf Schwerpunktbereichs- und Tier-Ebene und bestätigt, dass die Veränderungen von Jahr zu Jahr mit den bekannten Bauvorlaufzeiten übereinstimmen. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie großen neuen Campussen, Verzögerungen oder Änderungen der Stromversorgungspolitik. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhalten.
Marktgröße des Jakarta-Rechenzentrums von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktschätzungen für Rechenzentren in Jakarta stimmen nicht immer überein, da sie häufig auf unterschiedlichen Einheiten, unterschiedlichen Geltungsbereichsentscheidungen und unterschiedlichen Zeitannahmen basieren. Einige Quellen erfassen nur Umsätze aus Colocation-Diensten, andere konzentrieren sich auf Pipeline-Kapazitäten anstelle von in Betrieb genommener und nutzbarer IT-Last.
Die wichtigsten Ursachen für Abweichungen in diesem Markt liegen in der Regel darin, ob die Schätzung nur die Nachfrage nach Multi-Tenant-Colocation berücksichtigt, ob sie geplante Kapazitäten mit gelieferter Kapazität vermischt und wie sie Einrichtungsankündigungen in MW übersetzt, die tatsächlich eingespeist werden können. Ein Satz von Zahlen wird häufig in USD ausgedrückt und an Miet- und Belegungsannahmen geknüpft, während ein anderer in MW ausgedrückt und an gelieferte Hallen und Absorption geknüpft wird. Einige Schätzungen konzentrieren sich ausschließlich auf Colocation-Umsätze, und Mordor Intelligence begrenzt den Markt auf IT-Lastkapazität in MW (einschließlich genutzter und nicht genutzter Kapazität), anstatt denselben Nachfragepool in einen USD-Wert umzurechnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 658,78 MW (2025) | |
| Fachpublikation A | 507,20 Millionen USD (2025) | Diese Zahl wird als Wert des Jakarta-Colocation-Markts in USD dargestellt, was die Eigenkapazität von Unternehmen ausschließen kann und sich mit Preis- und Belegungsannahmen statt mit MW-Ergänzungen verändert. |
| Immobilienberatung B | 0,71 Billionen USD (2025) | Diese Zahl spiegelt die gesamte Entwicklungspipeline in MW wider (im Bau befindlich plus geplant), was die kurzfristig lieferbare Kapazität überschätzen kann, wenn Inbetriebnahme- und Netzanschlusszeitpläne nicht herausgefiltert werden. |
Der Vergleich zeigt, dass die größten Unterschiede aus der Wahl der Einheit (USD-Wert gegenüber MW) und daraus resultieren, ob geplante Projekte als verbindliches Angebot behandelt werden. Indem die Bewertung auf standortbezogene Kapazitätserweiterungen, den Fortschritt der Auslastung und Prüfungen des Lieferzeitplans ausgerichtet bleibt, können wir eine Markteinschätzung präsentieren, die leichter zu replizieren und leichter mit realen Inbetriebnahmemeilensteinen abzugleichen ist.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Kapazität im Colocation-Bereich von Jakarta?
Die installierte IT-Last soll von 728,91 MW im Jahr 2026 auf 1.336,09 MW bis 2032 steigen, was einer CAGR von 10,64 % entspricht.
Welcher Bezirk zieht die meisten Neubauprojekte an?
Der Bekasi-Cikarang-Korridor ist der am schnellsten wachsende Hotspot und soll dank günstigerer Grundstücke, Netzkapazitätsreserven und neuer Unterseekabellandungen mit einer CAGR von 12,94 % expandieren.
Welcher Anteil der Leistung ist bereits an Mieter vergeben?
Genutzte Hallen machen 62,55 % der aktiven Kapazität aus, wobei Hyperscale-Colocation eine CAGR von 23,85 % bei der Aufnahme verzeichnet.
Warum gewinnen Tier-IV-Zertifizierungen an Bedeutung?
KI-Workloads und Anwendungen im Finanzdienstleistungsbereich erfordern nahezu kontinuierliche Verfügbarkeit, was Tier-IV-Bereitstellungen bis 2032 zu einem Wachstum mit einer CAGR von 17,60 % antreibt.
Wie entwickeln sich die Mietpreise?
Intensiver Wettbewerb hat die durchschnittlichen Colocation-Preise auf 300–320 USD pro kVA gesenkt, obwohl die Baukosten steigen, was auf einen anhaltenden Käufervorteil hindeutet.
Was macht Jakarta für Hyperscale-Cloud-Anbieter attraktiv?
Die Nähe zu einem inländischen Markt von 275 Millionen Menschen, Datensouveränitätsregeln, neue 190-Tbps-Unterseekabel und verfügbare Industriestandorte östlich der Stadt ergeben zusammen ein überzeugendes Hyperscale-Angebot.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Indonesien Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Indonesien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Indonesischer Markt für Hyperscale-Rechenzentren Hyperscale-Standorte in Indonesien, unterteilt nach Anlagentyp, Komponente und Tier.
- Indonesien Rechenzentrums-Servermarkt Nachfrage nach Servern in Indonesien, unterteilt nach Anlagengröße und Tier.
- Philippinen Rechenzentrumsbau-Markt Bauwesen auf den Philippinen, unterteilt nach Anlagengröße und Tier.
- Indonesien Rechenzentrums-Kühlungsmarkt Kühlungsnachfrage in Indonesien, einschließlich Kühltechnologie, Typ und Endnutzerbranche.
- Markt für KI-Rechenzentrums-GPUs KI-Beschleuniger auf dem globalen Markt, einschließlich Bereitstellungsmodus, GPU-Typ und Interconnect.
- Indonesien Rechenzentrums-Physische-Sicherheit-Markt Nachfrage nach physischer Sicherheit in Indonesien, einschließlich Lösungstyp und Servicetyp.
- Indonesischer Markt für Rechenzentrumsprozessoren Indonesiens Prozessoren, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Philippinischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme auf den Philippinen, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.