
Marktgröße und Marktanteil des indischen Zuschauermarkts für Spektatorsportarten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.77 Milliarden US-Dollar |
| Marktgröße (2026) | 1.88 Milliarden US-Dollar |
| Marktgröße (2031) | 2.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.32 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Zuschauermarkts für Spektatorsportarten durch Mordor Intelligence
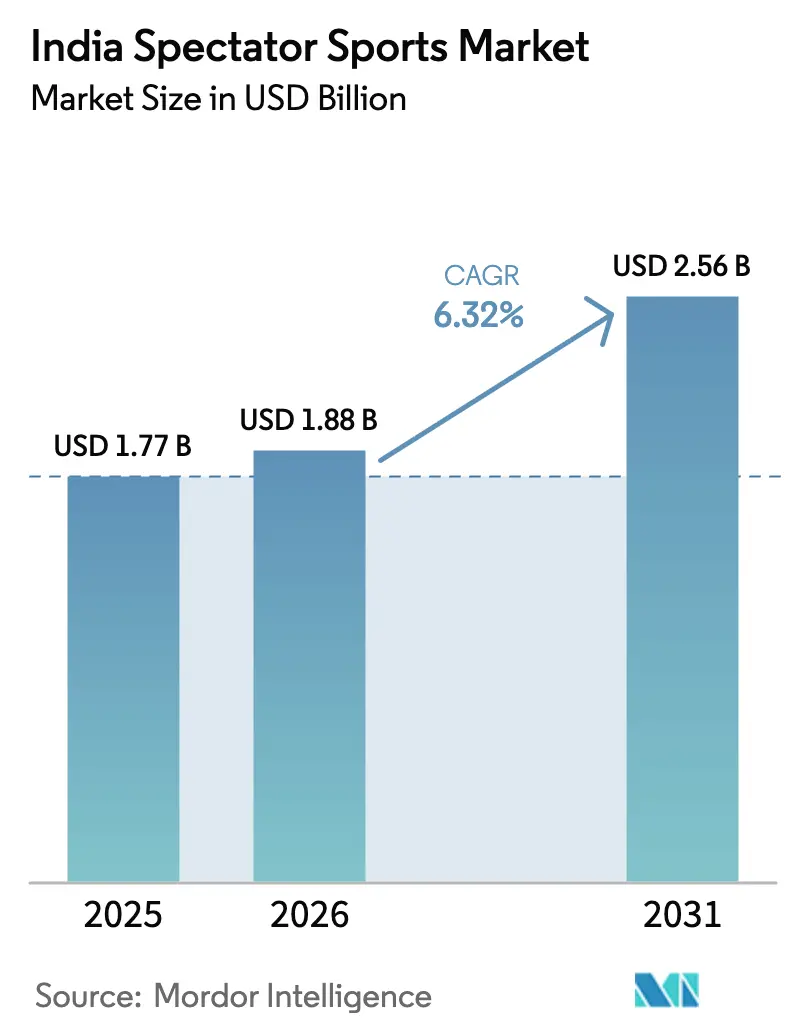
Die Marktgröße des indischen Zuschauermarkts für Spektatorsportarten wird im Jahr 2026 auf 1,88 Milliarden USD geschätzt, gegenüber einem Wert von 1,77 Milliarden USD im Jahr 2025, mit Prognosen von 2,56 Milliarden USD für 2031, was einem Wachstum mit einer CAGR von 6,32 % im Zeitraum 2026–2031 entspricht. Das Wachstumsmomentum ergibt sich aus der Konsolidierung des digitalen Streamings, steigendem verfügbaren Einkommen in Ballungsräumen sowie staatlich geförderten Infrastrukturprogrammen, die die Stadionkapazität und die Zugänglichkeit für Fans erhöhen. Unternehmensbudgets für Sponsoring verlagern sich weiterhin von klassischer Werbung hin zu Liveevents im Sport, da Reichweite in der Übertragung und emotionale Anziehungskraft nach wie vor unübertroffen sind. Gleichzeitig wandeln Fantasy-Sport-Engagement und die Einführung intelligenter Stadien passive Zuschauer in ausgabefreudige Teilnehmer um und diversifizieren damit die Einnahmen über Medienrechte hinaus. Obwohl Piraterie und steigende Spielerkosten die Rentabilität belasten, mildern technologiegestützte Ertragssteigerungen pro Ticket und gebündelte Streaming-Pakete diese Gegenwindfaktoren ab.
Wesentliche Erkenntnisse des Berichts
- Nach Typ hielten Sportteams und -vereine im Jahr 2025 einen Anteil von 48,74 % an der Marktgröße des indischen Zuschauermarkts für Spektatorsportarten, während Individualsport zwischen 2026 und 2031 eine CAGR von 16,1 % verzeichnen dürfte.
- Nach Einnahmequelle trugen Medienrechte im Jahr 2025 einen Anteil von 42,85 % zum Marktanteil des indischen Zuschauermarkts für Spektatorsportarten bei; Merchandising soll bis 2031 mit einer CAGR von 18,55 % zulegen.
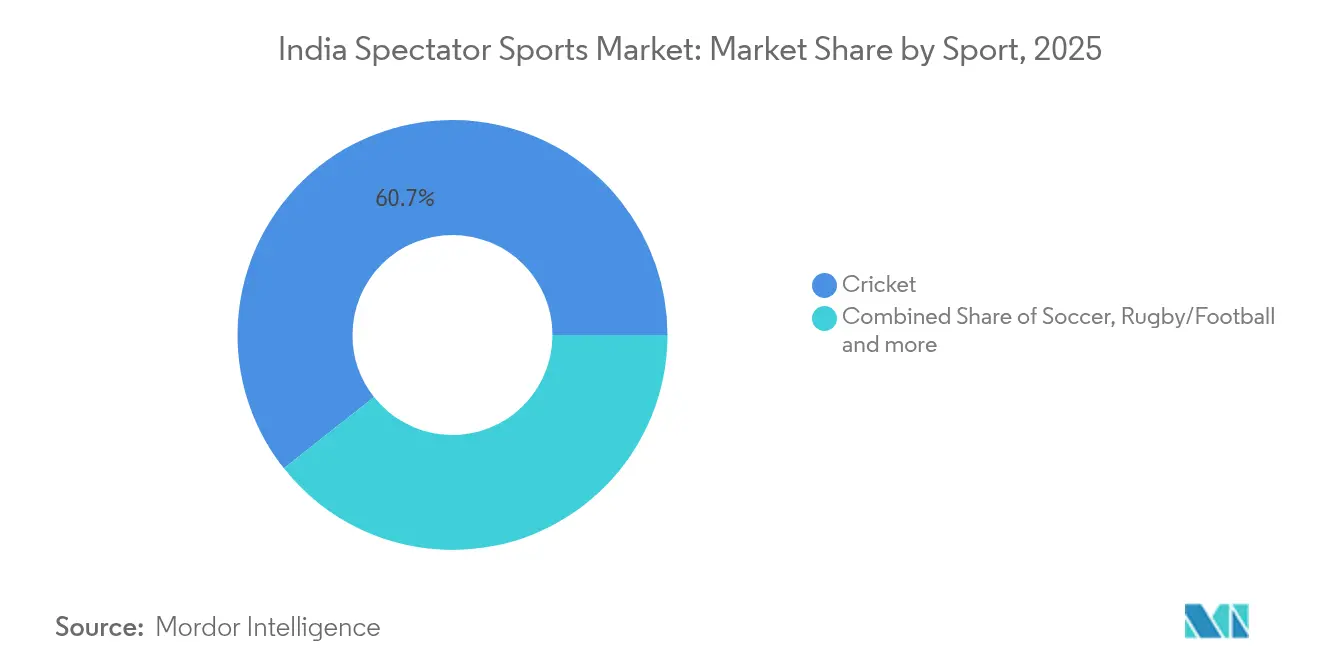
- Nach Sportart behielt Cricket im Jahr 2025 einen Anteil von 60,65 % am indischen Zuschauermarkt für Spektatorsportarten; Damencricket soll bis 2031 mit einer CAGR von 23,85 % wachsen.
- Nach Region führte Westindien mit einem Umsatzbeitrag von 29,05 % am indischen Zuschauermarkt für Spektatorsportarten im Jahr 2025; Ostindien ist auf eine CAGR von 14,05 % bis 2031 ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Zuschauermarkts für Spektatorsportarten
Analyse der Auswirkungen der Wachstumstreiber*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigendes verfügbares Einkommen und Ausgaben der städtischen Mittelschicht | +1.2% | Ballungsräume und Städte der Klasse 1 | Mittelfristig (2–4 Jahre) |
| Expansion digitaler Streaming-Plattformen | +1.8% | National, schneller im Süden und Westen | Kurzfristig (≤ 2 Jahre) |
| Staatliche Programme zur Förderung der Infrastruktur | +0.9% | Bundesweit, Schwerpunkt auf Norden und Mitte | Langfristig (≥ 4 Jahre) |
| Eskalierendes Unternehmens-Sponsoring, verankert durch die IPL | +1.4% | National, dicht im Westen und Süden | Mittelfristig (2–4 Jahre) |
| Fantasy-Sport-Engagement wandelt sich in Live-Besuche | +0.7% | Städtische Märkte | Kurzfristig (≤ 2 Jahre) |
| Multifunktionale Stadionprojekte mit intelligenter Technologie | +0.5% | Ballungsräume und Landeshauptstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes verfügbares Einkommen und Ausgaben der städtischen Mittelschicht
Die Beschleunigung der Beschäftigung in Gehaltsberufen in Technologie- und Finanzdienstleistungszentren erhöht das frei verfügbare Budget und verschiebt Freizeitgewohnheiten hin zu hochwertigen Live-Erlebnissen. Ticketpakete, die Hospitality-Lounges, kuratierte Gastronomiedienste und Merchandising-Bündel beinhalten, sind schneller ausverkauft als reguläre Eintrittskarten, was die Zahlungsbereitschaft für Exklusivität belegt. Dieser Trend treibt auch höhere Durchschnittsverkaufspreise für Replika-Trikots und lizenzierte Sammlerstücke an, die die Identität der Franchise feiern. Metropolitane Verbraucher zeigen eine stärkere Markentreue, wenn der Erlebniswert mit einem anspruchsvollen Lebensstil übereinstimmt – ein Umstand, der sich in durchgängig höheren Pro-Kopf-Einnahmen an den Eingängen in Mumbai, Bengaluru und Delhi widerspiegelt [1]Quelle: Business Standard Staff, „Indiens städtische Konsumgeschichte bleibt trotz gewisser Abschwächung intakt: Bericht”, business-standard.com. Das wachsende verfügbare Einkommen unterstützt daher die Widerstandsfähigkeit der Umsatzobergrenze, selbst wenn makroökonomische Volatilität andere diskretionäre Kategorien einschränkt.
Expansion digitaler Streaming-Plattformen
Die Disney-Reliance-Kombination aus Hotstar und Viacom18 versammelt rund 750 Millionen monatliche Nutzer und ermöglicht so eine nationale Reichweite und granulares Audience-Targeting. Kostenlose IPL-Spiele auf JioCinema haben im Jahr 2024 die Erwartungen der Zuschauer neu kalibriert und Wettbewerber gezwungen, rund um Freemium-Stufen, regionssprachliche Kommentare und Statistik-Overlays mit erweiterter Realität zu innovieren. Die konsolidierte Kaufkraft beeinflusst bereits künftige Ausschreibungen für Medienrechte, da Ligen einschätzen, ob weniger Bieter die Eskalation des Vertragswerts begrenzen werden. Gleichzeitig profitieren Werbetreibende von plattformübergreifender Frequenzbegrenzung und einheitlichen Mess-Dashboards, die Streuverluste reduzieren. Der rasche Wandel hin zum vernetzten TV-Konsum in kleineren Städten verkürzt die Monetarisierungszyklen für Nischensportarten, die einst auf Pay-TV-Fenster beschränkt waren, und beschleunigt die Diversifizierung der Einnahmen.
Staatliche Programme zur Förderung der Infrastruktur
Die Finanzierung durch das Programm Khelo India und staatliche Mittelzuweisungen verwandeln veraltete Sportstätten in Mehrsport-Arenen, die mit LED-Flutlicht, automatisiertem Ticketing und Einrichtungen zur Unterstützung von Sportlern ausgestattet sind. Die Ausgabe von INR 1.000 Crore (120 Millionen USD) des Bundesstaates Odisha für die Nationalen Spiele 2025 ist ein Beispiel für langfristige Investitionen, die lokale Beschäftigung, Tourismus und Standortauslastung fördern[2]Quelle: Times of India Sports Desk, „Nationale Sportpolitik 2025 wird bald eingeführt”, timesofindia.indiatimes.com. Verbesserte Lieferketten für das Rasenpflegemanagement und die Übertragungsinfrastruktur senken die Betriebskosten für Veranstalter und ermöglichen wettbewerbsfähigere Preisgestaltung in Märkten, die bisher durch schlechte Einrichtungen eingeschränkt waren. Im Laufe der Zeit erschließen qualitativ hochwertige Anlagen in Städten der Klasse 2 neue Fangemeinden und gleichen die geografische Schieflage zugunsten traditionsreicher Ballungsräume aus.
Eskalierendes Unternehmens-Sponsoring, verankert durch den Erfolg der IPL
Die Rekorderneuerung des Titelsponsoring-Vertrags von Tata über INR 2.500 Crore (300 Millionen USD) bis 2028 hat die Bewertungsmaßstäbe für alle indischen Sporteigenschaften neu gesetzt [4]Quelle: SportBusiness Staff, „Tata behält IPL-Titelsponsoring-Rechte in Rekordvereinbarung”, sportbusiness.com. Marken außerhalb branchenspezifischer Kategorien, wie Fintech-Geldbörsen und Hersteller von Elektrofahrzeugen, verpflichten sich nun zu mehrjährigen Verträgen, um begehrte Werbeflächen zu sichern. Plattformübergreifende Aktivierungen, die Fernsehen, Streaming und Vor-Ort-Engagements kombinieren, erzielen messbare Steigerungen der Markenaffinität bei den 18- bis 34-Jährigen und veranlassen Unternehmensleitungen, Budgets weg vom klassischen Fernsehen umzuschichten. Der Zustrom von Sponsoring-Gebühren verbessert das Betriebskapital der Ligen und fördert die Expansion in Damenformate und neue geografische Regionen, was das Wachstumsmomentum weiter verstärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Piraterie von Live-Übertragungen mindert den Wert der Medienrechte | -1.1% | Städtische Märkte mit hoher Internetdurchdringung | Kurzfristig (≤ 2 Jahre) |
| Franchise-Gebühren und Spielergehälter komprimieren Margen | -0.8% | Erstligaligen bundesweit | Mittelfristig (2–4 Jahre) |
| Verkehrsengpässe in Städten der Klasse 2 schränken Veranstaltungen ein | -0.6% | Städte der Klasse 2 und Klasse 3 | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken für Ticketing- und Fantasy-Sport-Plattformen | -0.4% | Digital-first-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Piraterie von Live-Übertragungen mindert den Wert der Medienrechte
Nicht autorisierte Streaming-Plattformen leiten Werbeeindrücke um, verfälschen Reichweitenmessungsmetriken und verringern die Motivation der Rundfunkanbieter, ihre Gebote für Übertragungsrechte zu erhöhen. Einem bemerkenswerten Anteil indischer Zuschauer wird nachgesagt, Passwort-Sharing zu betreiben oder auf illegale Streaming-Links zuzugreifen, was zu erheblichen jährlichen Umsatzverlusten in Höhe von mehreren hundert Millionen führt. Dies beeinträchtigt direkt die Rentabilität des lukrativsten Segments innerhalb des indischen Zuschauermarkts für Spektatorsportarten. Die Durchsetzung von Anti-Piraterie-Maßnahmen wird durch das rasche Wiederauftauchen von Spiegel-Websites kurz nach deren Sperrung weiter erschwert. Folglich sind die Rechteinhaber gezwungen, erhebliche Ressourcen für Technologien wie Wasserzeichensetzung und rechtliche Maßnahmen aufzuwenden, was die Betriebskosten erhöht. Darüber hinaus prüfen Werbetreibende zunehmend Reichweiteansprüche, was zur Aufnahme strengerer Vertragsbedingungen führt und zu einem Rückgang der Tausend-Kontakt-Preise (TKP) beiträgt.
Franchise-Gebühren und Spielergehälter komprimieren Margen
Im Jahr 2024 verzeichnete die Indian Premier League (IPL) einen bemerkenswerten Anstieg der Spielergehälter, der auf steigende Auktionspreise zurückzuführen ist. Dieser Aufwärtstrend spiegelt die wachsende finanzielle Wettbewerbsfähigkeit innerhalb der Liga wider. Gleichzeitig verzeichnete die Einführung neuer Ligen einen erheblichen Anstieg der Teamgebühren, angetrieben durch erhöhte Medienaufmerksamkeit und Marktbegeisterung. Diese Entwicklungen unterstreichen die expandierende kommerzielle Landschaft des Crickets und seine zunehmende Attraktivität für Investoren und Interessengruppen. Diese Ausgaben belasten die Cashflows, da die Umsatzbeteiligung aus zentralen Pools oft um eine Saison zurückbleibt und eine Zwischenfinanzierung zu hohen Zinssätzen erfordert. Vereine der Women's Premier League, die zwar schnell Bekanntheit erlangen, sehen sich bereits mit Cap-Hit-Verhältnissen konfrontiert, die denen der frühen Ära der Männer-IPL entsprechen, was auf Nachhaltigkeitsrisiken hinweist, wenn das Sponsoring nachlässt. Kleinere Disziplinen wie Kabaddi und Hockey sehen sich einer ähnlichen Gehaltsinflation gegenüber, da sie versuchen, Spitzensportler gegen Angebote aus dem Ausland zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Franchise-Modelle treiben den kommerziellen Erfolg voran
Das Segment Sportteams und -vereine hielt im Jahr 2025 einen Anteil von 48,74 % am indischen Zuschauermarkt für Spektatorsportarten, getrieben durch das Franchise-Modell, das lokales Fanengagement mit unternehmensgerechten Governance-Standards verbindet. Individualsport verzeichnete insgesamt eine CAGR-Prognose von 16,1 %, was auf diversifizierte Vorlieben jenseits von Teamformaten hindeutet. Franchise-Cricket bleibt der Referenzpunkt für operative Best Practices, aber Kabaddi-, Fußball- und Volleyball-Ligen ahmen seine Umsatzbeteiligung, Gehaltsobergrenzen und Spitzenspieler-Auktionen nach. Verbesserte Übertragungspakete und gleichmäßige Spielpläne fördern die planmäßige Nutzung als fester Termin beim Zuschauer und steigern die Nachfrage der Werbetreibenden. Gleichzeitig nutzen Veranstalter von Individualsportarten das Storytelling rund um Athleten, um Leidenschaft unter Fans zu entfachen und Premium-Auftrittsgebühren zu erzielen.
Kommerzielle Rahmenbedingungen im Franchise-System liefern vorhersehbare Einkommensströme – zentrale Medienpools, Lizenzauszahlungen und Hospitality-Anteile – und mildern Saisonalität ab. Im Gegensatz dazu sind Individualsportarten auf Veranstaltungskalender mit Spitzenevents angewiesen, was starke Sponsoring-Pipelines und agiles Kostenmanagement erfordert. Beide Modelle profitieren von digitalen Sammlerstücken, die Highlights in monetisierbare Non-Fungible-Token umwandeln und inkrementelle Einnahmen ohne Stadiongemeinkosten generieren. Das Nebeneinander dieser Modelle erweitert den indischen Zuschauermarkt für Spektatorsportarten und stellt sicher, dass lokale Heldentaten im Boxen oder Badminton neben Cricket-Blockbustern nationale Sendezeit sichern können.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Einnahmequelle: Dominanz der Medienrechte steht vor digitaler Disruption
Medienrechte machten 42,85 % des Umsatzes im Jahr 2025 aus, aber die intensivierte Konsolidierung des Streamings dämpft bereits die Auktionseuphorie. Merchandising, prognostiziert mit einer CAGR von 18,55 % bis 2031, nutzt die Reichweite des E-Commerce, Influencer-Marketing und schnelle Design-Lieferketten, um emotionales Fanengagement in ganzjährige Käufe umzuwandeln. Sponsoring bleibt die stabile zweite Säule, da Marken steigende Kapitalrendite durch Echtzeit-Engagement-Metriken und datengesteuerte Aktivierungen erzielen. Ticketeinnahmen, obwohl noch immer zyklisch, profitieren von Mehrwertdiensten in intelligenten Stadien, die die Ausgaben pro Besucher steigern.
Die mit Medienrechten verknüpfte Marktgröße des indischen Zuschauermarkts für Spektatorsportarten wird in absoluten Zahlen weiter leicht steigen, da mehr Eigenschaften Übertragungsqualität erreichen; ihr Anteil könnte jedoch sinken, wenn nebengelagerte Einnahmequellen an Fahrt gewinnen. Merchandising-Strategien umfassen nun limitierte Auflagen, nachhaltige Materialien und von Athleten signierte Artikel, die über Live-Commerce während Spielen verkauft werden. Die Bündelung von Sponsoring über Ligen der Männer und Frauen ermutigt Werbetreibende, Mehrfach-Eigenschaften-Verträge abzuschließen und so das Verlängerungsrisiko für Rechteinhaber zu reduzieren. Zusammengenommen verbessern diese Verschiebungen die Einnahmestabilität und senken gleichzeitig die systemische Abhängigkeit von einem einzigen Kanal.
Nach Sportart: Cricket-Hegemonie steht vor demografischen Herausforderungen
Cricket behauptete im Jahr 2025 einen Anteil von 60,65 %, doch seine Dominanz impliziert keine Exklusivität mehr. Die Marktgröße des indischen Zuschauermarkts für Spektatorsportarten im Bereich Damencricket soll mit einer CAGR von 23,85 % wachsen, was fortschrittliche gesellschaftliche Einstellungen und gezielte Investitionen in Karrierewege für Sportlerinnen widerspiegelt. Die jugendliche Anhängerschaft des Fußballs wächst während internationaler Turniere und bietet Sendefenster, die den inländischen Cricket-Kalender ergänzen. Kabaddi und Badminton gedeihen dank kultureller Vertrautheit und Beteiligung auf Schulebene, was die Gewinnung von Zuschauergruppen bei moderaten Marketingausgaben ermöglicht.
Aufkommende Sportarten nutzen kürzere Formate und Gemischt-Geschlecht-Schauen, um Fans anzuziehen, die in sozialen Medien aufgewachsen sind und kompakte Inhalte bevorzugen. Gleichzeitig experimentieren Cricket-Verbände mit Regelanpassungen und Nachtspiel-Planungen, um Formatmüdigkeit entgegenzuwirken und die Einschaltquoten zu schützen. Aus Sicht der Werbetreibenden hedgen Mehrsport-Portfolios das Konzentrationsrisiko, während sie gemeinsame Fan-Datensätze nutzen und so inkrementellen Wert über Rechteverträge hinweg generieren. Die Diversifizierung signalisiert damit Marktreife und eine größere Widerstandsfähigkeit gegenüber Einschaltquotenschwankungen einer einzelnen Sportart.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Westindien generierte im Jahr 2025 29,05 % des Umsatzes, bedingt durch Mumbais finanzielles Gewicht, robuste Verkehrsverbindungen und einen tiefen Sponsoring-Pool. Ostindien bietet mit einer CAGR von 14,05 % die schnellste Wachstumsperspektive, angetrieben durch Stadionausbauten in Kolkata und Bhubaneswar, die aufgestaute Nachfrage erschließen. Südindiens technologiereiche Bevölkerungsstruktur stützt Premium-Preissetzung, während Nordindiens bevölkerungsreiche Bundesstaaten Skalenvorteile bieten, sobald Infrastruktur und Marketing historische Unterversorgung überbrücken. Zentralindien zeigt erste positive Anzeichen, da Programme für intelligente Städte Sportstättenprojekte in Stadtentwicklungsbudgets integrieren.
Regionale Unterschiede zwingen Ligen dazu, Spielpläne, Sprachkommentierung und Schul-Outreach anzupassen. Beispielsweise steigern bengalischsprachige Kommentare die Fernsehquoten in Ostindien, während Kannada-Kommentare das Engagement in Karnataka erhöhen. Die Erschwinglichkeit von Cricket-Tickets variiert regional erheblich, wobei die Preise in Ahmedabad im Vergleich zu Mumbai deutlich niedriger sind. Diese Preisdifferenzierung verbessert die Zugänglichkeit für ein breiteres Publikum und fördert das Wachstum der Cricket-Fangemeinde in aufstrebenden Märkten. Solche maßgeschneiderten Mikro-Strategien stellen sicher, dass der indische Zuschauermarkt für Spektatorsportarten inklusiv bleibt und gleichzeitig die lokale Umsatzgenerierung maximiert wird.
Regulatorisches Umfeld
Sportübertragung und -monetarisierung in Indien unterliegen einem Multi-Agentur-Rahmenwerk unter Federführung des Ministry of Information and Broadcasting (MIB), mit sektorieller Aufsicht durch die Telecom Regulatory Authority of India (TRAI) und wettbewerbsrechtlicher Prüfung durch die Competition Commission of India (CCI) bei der Bündelung von Medienrechten und damit verbundenem Verhalten. Eine zentrale Regel, die die Rechteökonomie prägt, ist der Sports Broadcasting Signals (Mandatory Sharing with Prasar Bharati) Act, 2007, der die gemeinsame Nutzung von Live-Signalen für als national bedeutsam eingestufte Veranstaltungen vorschreibt, wobei die Erlösaufteilung bei 75:25 für Fernsehen (zugunsten des privaten Rechteinhabers) und 50:50 für Radio liegt.
Im Jahr 2026 aktualisierte das MIB am 11. Juni die Liste der Veranstaltungen von nationaler Bedeutung, gefolgt von einem technischen Korrigendum am 23. Juni, das ausdrücklich alle offiziellen internationalen Cricket-Spiele der indischen Männer- und Frauenmannschaften umfasst. Dies erhöht die Compliance-Belastung im Bereich der Signalübertragung für Cricket-Inventar und beeinflusst Packaging-Entscheidungen im linearen Fernsehen und in der digitalen Distribution, insbesondere dort, wo konsolidierte Sportsender und Streaming-Plattformen Rechte und Werbeangebot konzentrieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette erstreckt sich von Rechteinhabern und Sanktionsgremien (insbesondere dem Board of Control for Cricket in India, BCCI) über Liga- und Franchise-Betreiber bis hin zur Veranstaltungs- und Übertragungsproduktion, der Distribution durch Sender und OTT-Plattformen sowie der Monetarisierung über Werbetreibende, Sponsoren, Ticketing und Merchandising. Im Cricket konzentriert das E-Auktionsmodell der BCCI für exklusive Medienrechte die Kaufkraft auf große Sender- und Streaming-Gruppen, und das aktuelle Wettbewerbsumfeld wird durch die fusionierte Einheit von Disney Star und Viacom18 (JioStar) sowie andere Sender und Plattformen geprägt, die um Premium-Inventar konkurrieren.
Nachgelagert wandeln Distributoren (TV-Netzwerke, OTT-Dienste, Telekom- und Geräte-Ökosysteme) Rechte in Reichweite um, während Marken und Agenturen über Werbeverkäufe und Sponsoring-Aktivierungen die Nachfrage treiben, zunehmend unterstützt durch einheitliche Messung und gezielte digitale Formate. Teams und Ligen reinvestieren die Erträge dann in Spielerakquise, Marketing und Stadionbetrieb, wobei sekundäre Akteure (Ticketing-Plattformen, Anbieter von Piraterie- und Cybersicherheitslösungen, Merchandise-Hersteller und E-Commerce-Partner) zusätzlichen Wert erfassen, da sich die Monetarisierung von einem einzigen Medienrechtepool hin zu gemischten Erlösströmen über Live-Besuch und digitales Engagement verschiebt.
Wettbewerbsumfeld
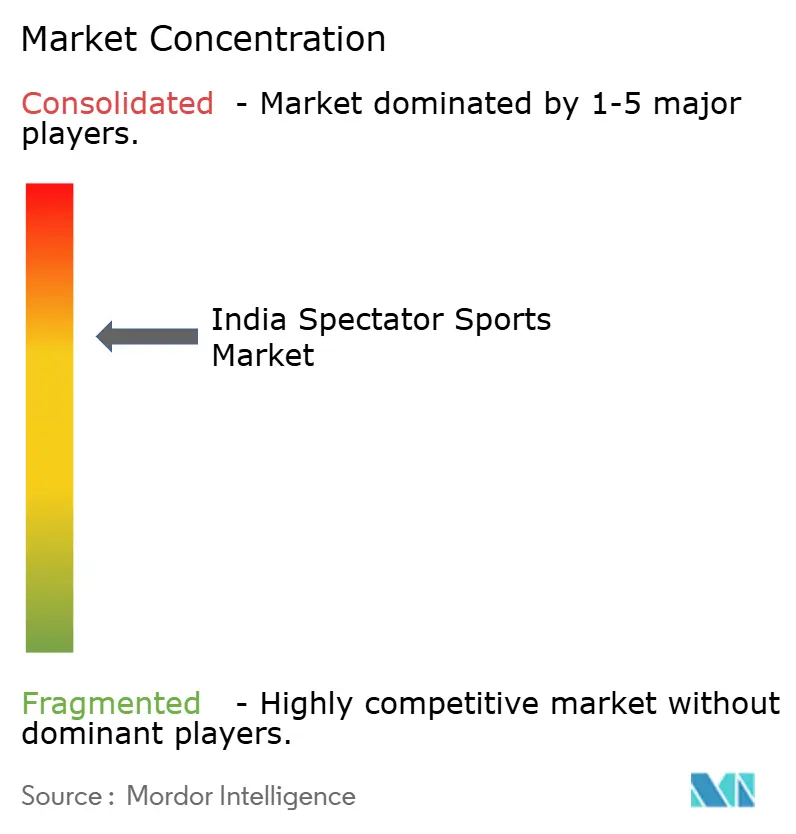
Das Wettbewerbsumfeld ist oligopolistisch, wobei die führenden Konglomerate – Reliance-Disney, Sony-Zee, Star Sports, Dream Sports und JSW-GMR – einen bedeutenden Anteil des Marktumsatzes kontrollieren. Ihre vertikale Integration in der Inhaltsproduktion, -distribution und -technologie stärkt ihre Verhandlungsmacht gegenüber Ligen und Werbetreibenden. Die Disney-Reliance-Fusion beispielsweise bündelt lineare TV- und OTT-Ressourcen, um eine nationale Reichweite in nie dagewesenem Ausmaß zu erzielen und die Verhandlungsmacht kleinerer Rundfunkveranstalter zu verringern.
Digitale Disruptoren wie Dream11 reduzieren die Abhängigkeit von Übertragungsvermittlern, indem sie Direktbeziehungen zu Endverbrauchern monetarisieren. Aus dem Gameplay gewonnene Datenanalysen informieren gezielte Merchandising-Aktionen und Querverkaufsangebote für Veranstaltungen und schaffen einen positiven Kreislauf aus Engagement und Umsatz. Franchise-Eigentümer diversifizieren in ausländische Immobilien – die jüngste Übernahme des Hampshire County Cricket Club durch GMR ist ein aktuelles Beispiel –, um Markenwert global zu steigern und inländische Volatilität abzufedern.
Nachhaltiger Wettbewerbsvorteil hängt zunehmend von der Einführung neuer Technologien ab. Intelligente Stadion-Partnerschaften mit Telekommunikationsanbietern ermöglichen Micro-Betting und Ultra-High-Definition-Streaming, was die Fan-Immersion und die Sichtbarkeit von Sponsoren steigert. Fähigkeiten im Bereich Cybersicherheit und regulatorische Compliance bilden zusätzliche Wettbewerbsschutzwälle und halten unterkapitalisierte Neueinsteiger ab. Insgesamt puffern die breite Aufstellung der etablierten Marktteilnehmer über Einnahmequellen hinweg gegen Schocks in einem einzelnen Kanal und festigen ihre Dominanz.
Marktführer in der indischen Spektatorsportartenbranche
Disney Star (Star Sports)
Viacom18 Media
Sony Pictures Networks India
Zee Entertainment Enterprises
Board of Control for Cricket in India (BCCI)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Da Medienrechte 2025 42,85 % der Erlöse aus Zuschauersport in Indien ausmachten, liegt die klarste Chance in der Skalierung der Monetarisierung jenseits von Rechten über verschiedene Regionen und Sprachen hinweg. Die Konsolidierung im Streaming- und Rundfunkvertrieb (einschließlich des Zusammenschlusses von Disney Star und Viacom18, der im Kontext des Berichts rund 750 Millionen monatliche Nutzer über ihre Plattformen erreicht) unterstützt breitere regionale Sprachangebote, differenzierte Werbeprodukte und eine engere Verknüpfung von Content-Konsum mit Merchandising- und Ticketing-Trichtern, im Einklang mit dem Fokus des Berichts auf die Monetarisierung regionalsprachiger digitaler Inhalte.
Frauenformate eröffnen zudem eine zweite Chancenlinie, da Ligen und Sponsoren Inventar über Männer- und Frauenangebote hinweg bündeln können, ohne die Distribution von Grund auf neu aufzubauen, während sie Werbetreibenden dennoch unterschiedliche Zielgruppen bieten. Parallel dazu verbessern infrastrukturbezogene, veranstaltungsübergreifende Nutzungsmodelle die Veranstaltungsdichte: Khelo India und staatliche Zuweisungen zur Aufwertung von Austragungsorten (beispielsweise Odishas Ausgaben von 1.000 Crore INR im Zusammenhang mit den National Games 2025 im Kontext des Berichts) erweitern die Zahl der übertragungsbereiten und mit Tickets versehenen Veranstaltungen über die größten Metropolen hinaus und unterstützen häufigere Terminkalender sowie zusätzliche Sponsoring- und Merchandising-Kontaktpunkte in Tier-2-Märkten.
Aktuelle Branchenentwicklungen
- Juli 2026: Walt Disney / Star Group (JioStar India Joint Venture) führte im Quartal bis Ende März 123 Crore INR an ausländischen Direktinvestitionen in JioStar India ein. Die Kapitalzufuhr erweitert die Rundfunk- und Streamingkapazität für Cricket-Angebote und vertieft die vertikale Integration mit Reliance in Bezug auf Rechte und Distribution.
- Juni 2025: Das Board of Control for Cricket in India (BCCI) veröffentlichte eine Ausschreibung (Request for Proposal) für digitale Angebote von IPL und WPL. Das Update konkretisiert die Strategie für digitale Angebote und die Monetarisierungswege vor den Saisonzyklen 2025-2026.
- November 2024: Reliance Industries Limited / The Walt Disney Company (Viacom18-Vermögenswerte) schlossen die Fusion der Viacom18-Medienvermögenswerte in die Star India Private Limited (JioStar India JV) ab. Die Konsolidierung schafft die größte Sportsender-Plattform in Indien mit breiterer Rechte- und Streaming-Reichweite, einhergehend mit verstärkten regulatorischen Überlegungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als die Einnahmen definiert, die durch das Verfolgen von Live-Sport in Indien erzielt werden, über organisierte Veranstaltungen und Ligen hinweg. Die Erlöse werden auf Medienrechte, Tickets, Sponsoring und damit verbundene, an das Veranstaltungserlebnis gebundene Fan-Ausgaben zurückgeführt.
Ausschlüsse des Anwendungsbereichs: Glücksspiel, gelegentliches Video-Gaming und breite Entertainment-Ausgaben, die nicht direkt mit Erlösen aus Zuschauersport verbunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Typ
- Sportteams und -vereine
- Rennsport
- Individualsport
- Nach Einnahmequelle
- Medienrechte
- Merchandising
- Tickets
- Sponsoring
- Nach Sportart
- Fußball
- Cricket
- Rugby/Football
- Tennis
- Weitere Sportarten
- Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Obergrenzen des Nachfragepools zu bestimmen und konsistente Zeitreihen zu erfassen, die Jahr für Jahr vergleichbar sind. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des Ministry of Information and Broadcasting, Updates des Ministry of Youth Affairs and Sports, makroökonomische Indikatoren der Reserve Bank of India sowie Konsumausgaben- und Preissignale des Ministry of Statistics and Programme Implementation.
Um den Markt mit der tatsächlichen Geschäftstätigkeit zu verknüpfen, haben wir zudem Quellen wie geprüfte Jahresabschlüsse und Geschäftsberichte börsennotierter Ökosystemteilnehmer, Offenlegungen von Ligen und Verbänden sowie seriöse Presseberichterstattung zu Medienrechtevergaben und Trends bei der Stadionauslastung geprüft. Wenn eine öffentliche Zahl ein fehlendes Jahr oder eine unklare Aufteilung aufwies, verwendeten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie eine Datenbank auf Sendungsebene für Import-Export zur begrenzten Gegenprüfung des Merchandise-Flusses. Diese Beispiele sind exemplarisch, und viele weitere Quellen wurden während der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Erlöse in den Bereichen Medienrechte, Sponsoring und Ticketing tatsächlich verbucht und erfasst werden, da Desk Research die Erfassungsmechanik übersehen kann. Wir sprachen mit Rechteinhabern, Agenturen, Sendern, Veranstaltungsbetreibern und markenseitigen Entscheidungsträgern in wichtigen indischen Märkten und nutzten anschließend Folgeprüfungen, um Preislogik, Verkaufsquote und Normalisierungsfaktoren für Einzelveranstaltungen zu bestätigen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 12% |
| Mittleres Segment: 44% | Funktions-/Bereichsleiter: 42% |
| Kleinere Akteure: 20% | Manager: 46% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem der indische Erlöspool anhand der im Sektor typischerweise berichteten und diskutierten Erlöslinien rekonstruiert und dann auf die wichtigsten Aktivitäten im Zuschauersport aufgeteilt wird, um Doppelzählungen zu vermeiden. Um die Gesamtsummen realistisch zu halten, gleichen wir dies mit selektiven Bottom-Up-Näherungen ab, wie beispielsweise stichprobenweise erfassten Medienrechtewerten, die den Vertragsjahren zugeordnet werden, Ticketeinnahmen, die aus Besucherzahlenspannen und durchschnittlichen Ticketpreisen berechnet werden, sowie Sponsoringwerten, die durch Markenausgabenmuster überprüft werden.
Zu den wichtigsten Inputs, die das Modell prägen, zählen der zeitliche Ablauf und die Amortisierungsannahmen der Medienrechteverträge, durchschnittliche Ticketpreise und Stadionauslastungsmuster, das Wachstum des Sponsoring-Inventars (Team, Liga und vor Ort), der Anteil des digitalen Konsums, der den Werbeertrag beeinflusst, sowie die Häufigkeit von Großveranstaltungen, die die Erlöse vorübergehend steigern können. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch Expertenmeinungen zu Verlängerungszyklen, Bewegungen der Werbetarife und der Dynamik der Konsumausgaben, und anschließend an das Tempo angepasst, mit dem neue Ligen zu stabilen Saisons heranwachsen. Wo eine Erlöslinie für eine Sportart nicht eindeutig beobachtet werden kann, verwenden wir Benchmarks vergleichbarer Sportarten und konservative Durchdringungsannahmen und überprüfen diese anschließend in Interviews.
Datenvalidierung & Aktualisierungszyklus
Vor der Fertigstellung werden die Ergebnisse mit unabhängigen Signalen wie öffentlich bekannt gegebenen Rechteverträgen, Gesamtsponsoringsummen und der allgemeinen Entwicklung von Werbung und Live-Veranstaltungen verglichen; größere Abweichungen werden anschließend untersucht. Wir führen Anomalieprüfungen bei Jahr-über-Jahr-Sprüngen, dem zeitlichen Ablauf der Währungsumrechnung und ungewöhnlichen Verschiebungen im Mix zwischen Medien, Tickets und Sponsoring durch, und die Ergebnisse werden anschließend in mehr als einem internen Durchgang vor der endgültigen Freigabe überprüft.
Wird eine neue Rechteausschreibung, eine bedeutende politische Änderung oder eine wesentliche Liga-Expansion festgestellt, werden die Annahmen überarbeitet und relevante Experten erneut kontaktiert, um die voraussichtlichen Auswirkungen zu bestätigen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn marktbewegende Ereignisse eine klare Änderung der kurzfristigen Aussichten bewirken. Kurz vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Zuschauersportmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Zuschauersport in Indien können sich aus zwei Hauptgründen unterscheiden: Die Erlösgruppierung variiert, und die Basisjahre sind zwischen den Studien nicht konsistent. Einige Schätzungen beschreiben eine breitere Sportwirtschaftskennzahl, während andere den Anwendungsbereich auf Rechte, Sponsoring und Tickets im Zusammenhang mit dem Verfolgen von Live-Sport beschränken.
Die Hauptabweichung entsteht durch die Einbeziehung von Sportwerbe- und Endorsement-Ausgaben in die Gesamtsumme. Mordor Intelligence berücksichtigt ausschließlich Erlöse aus Zuschauersport, die direkt mit Veranstaltungsrechten, Sponsoring-Paketen, Ticketing und damit verbundener Monetarisierung verknüpft sind, und normalisiert anschließend nach dem zeitlichen Ablauf der Verträge, damit Einmalgeschäfte ein einzelnes Jahr nicht überbewerten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,77 Mrd. USD (2025) | |
| Branchenbericht A | 2,13 Mrd. USD (2025) | Verwendet eine breitere Sichtweise der Sportwirtschaft, die Medienwerbeausgaben und Endorsements zusammen mit Sponsoring einbezieht, was die Gesamtsummen im Vergleich zu einer reinen Zuschauererlös-Betrachtung erhöht. |
| Branchenverbandsbericht B | 1,60 Mrd. USD (2024) | Stützt sich auf ein vorheriges Jahr und wendet eine stärkere Normalisierung für veranstaltungsbedingte Volatilität an, wobei kleinere Ligen und Nicht-Cricket-Sportarten mit begrenzten Offenlegungen möglicherweise ausgeschlossen sind. |
Die Tabelle zeigt, dass die meisten Unterschiede deutlich werden, sobald man Zuschauererlöse von breiteren Sportausgaben trennt und Jahr sowie Erfassungslogik aufeinander abstimmt. Indem die Eingaben an Rechtezyklen, Ticketertrag und Sponsoring-Inventar gekoppelt bleiben, bleibt die endgültige Zahl auf Schritte rückführbar, die wiederholt und überprüft werden können, sobald neue Offenlegungen erscheinen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des indischen Zuschauermarkts für Spektatorsportarten?
Der Markt wird im Jahr 2026 auf 1,88 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,56 Milliarden USD erreichen.
Welches Segment erzielt den höchsten Umsatz?
Medienrechte tragen 42,85 % des Gesamtumsatzes bei und sind damit der dominante Einnahmestrom.
Welche Sportart wächst in Indien am schnellsten?
Damencricket soll bis 2031 mit einer CAGR von 23,85 % wachsen – die höchste unter allen Sportarten.
Welche Region bietet das schnellste Wachstumspotenzial?
Ostindien wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 14,05 % aufweisen, bedingt durch neue Infrastrukturinvestitionen.
Wie wirken sich Fantasy-Sport-Plattformen auf den Live-Besuch aus?
Fantasy-Sport-Teilnehmer zeigen ein höheres Engagement bei Live-Veranstaltungen und tragen durch Ticket- und Merchandising-Verkäufe zu gesteigerten Umsätzen bei.
Seite zuletzt aktualisiert am:



